
この記事の要点
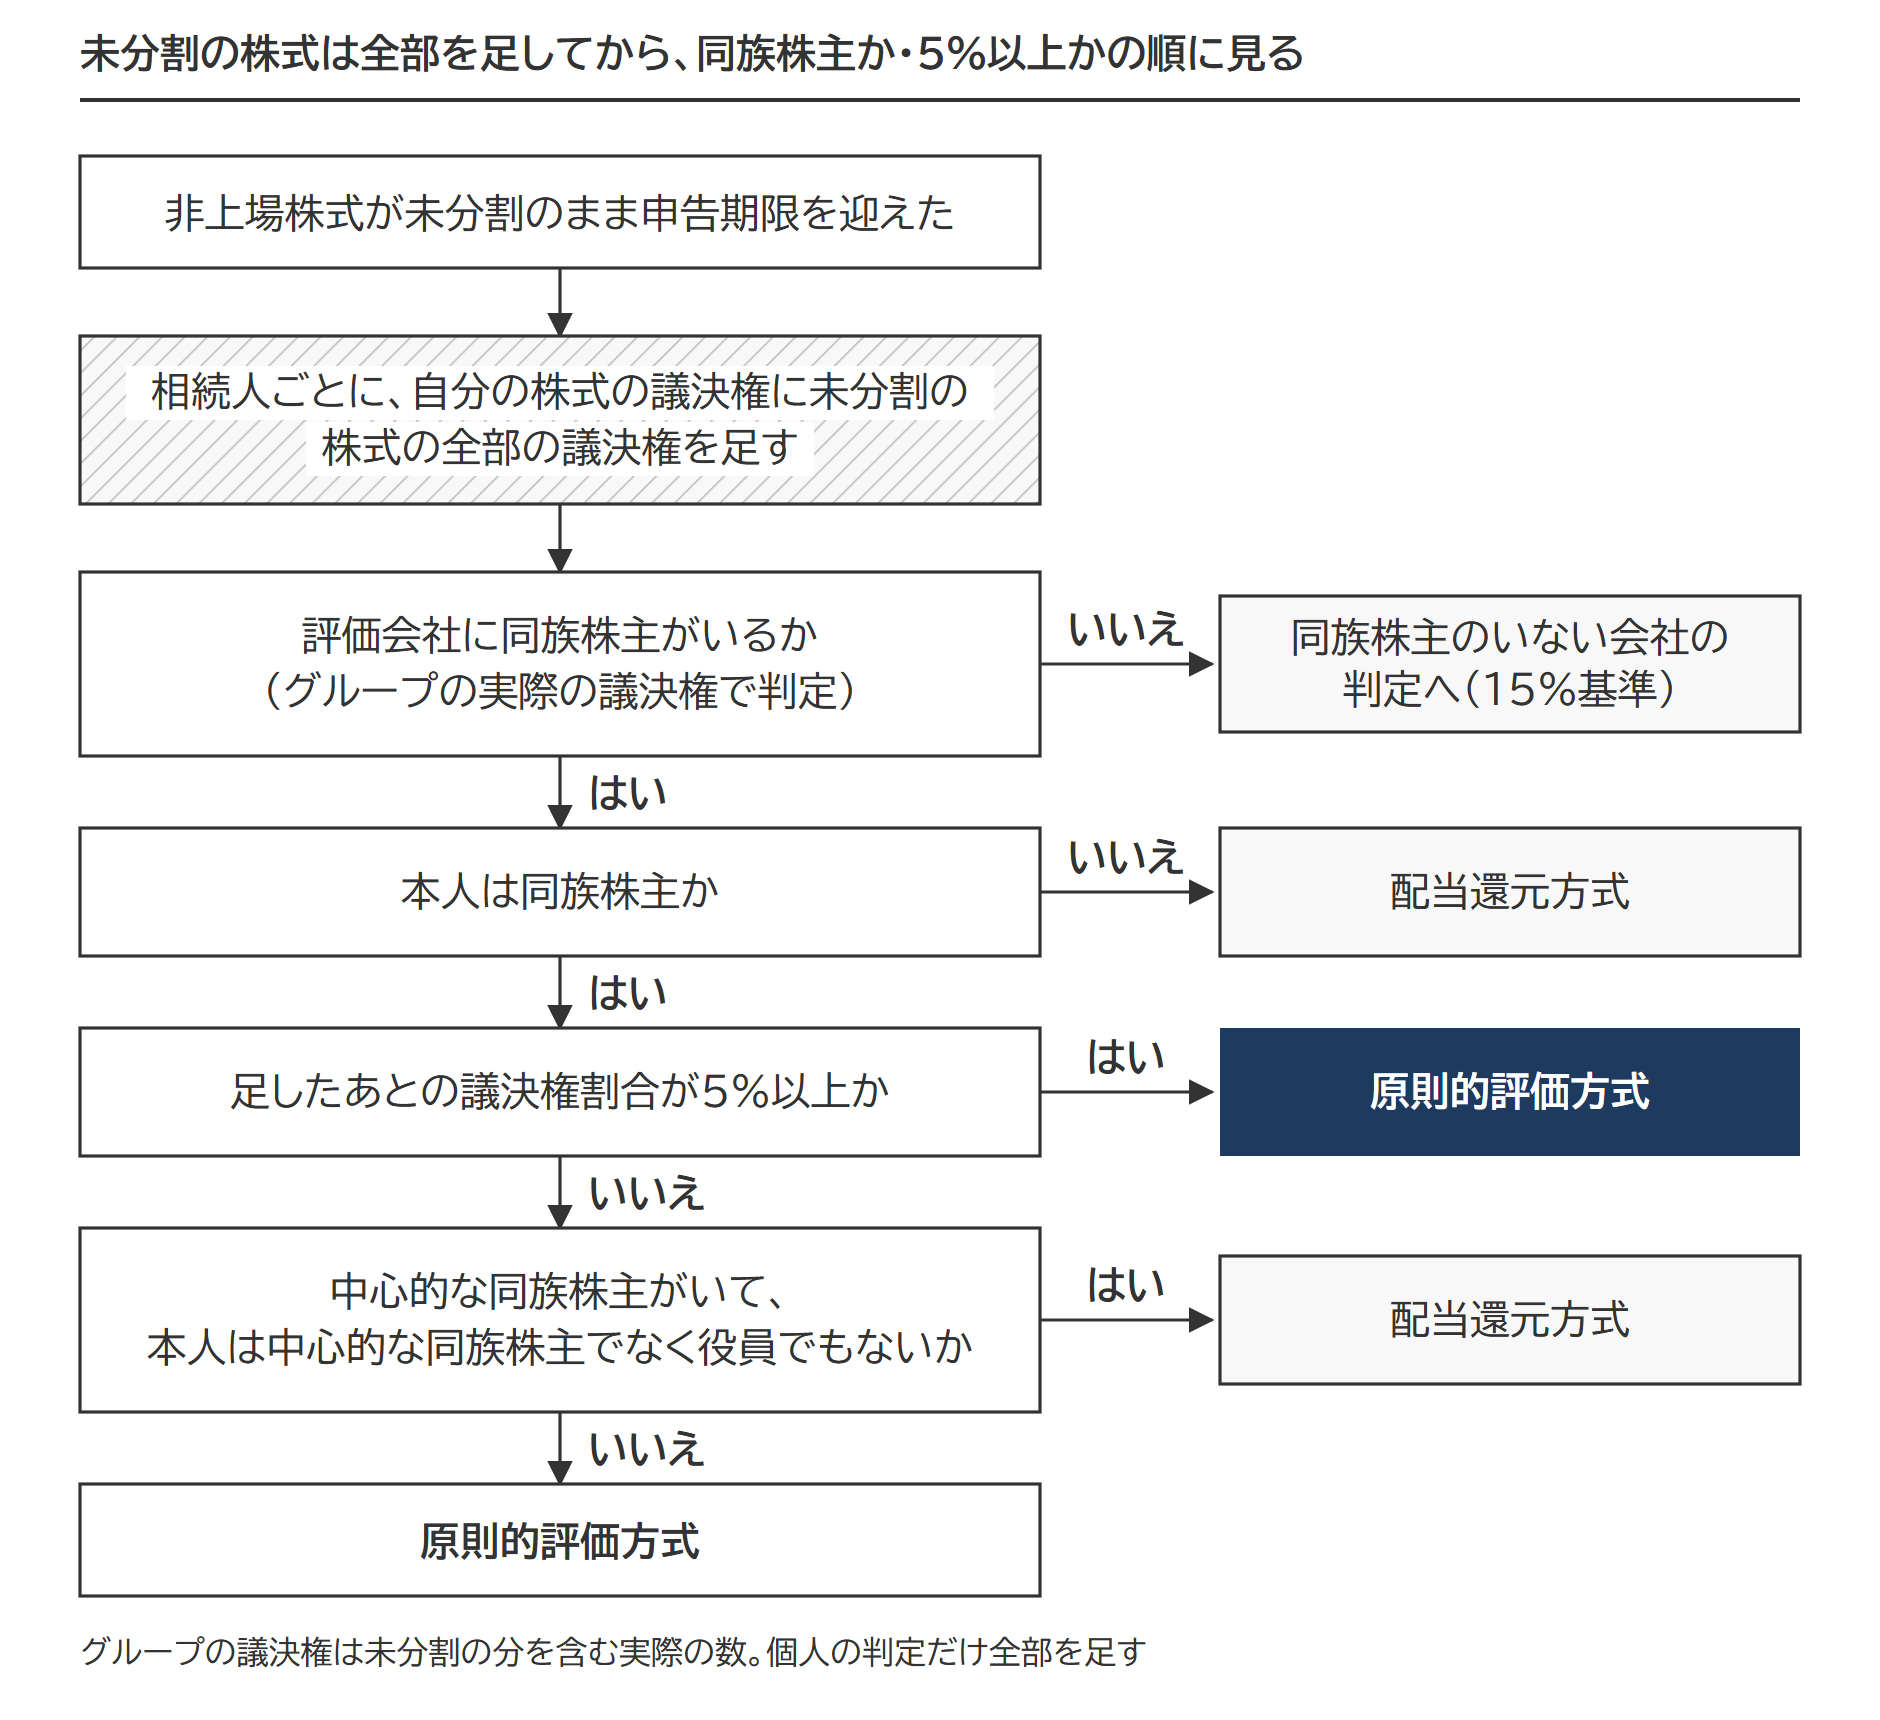
- 非上場株式が未分割のまま申告期限を迎えたときは、相続人ごとに、自分の株式に未分割の株式の全部を足した議決権の数で評価方式を判定します(質疑応答事例と評価明細書の記載方法等が根拠)。
- 法定相続分で按分すると5%未満の相続人でも、全部を足して5%以上になれば、同族株主であるかぎり原則的評価方式になります。
- 同族株主のいる会社かどうかは、同族関係者グループの実際の議決権(未分割の分を含む)で判定します。相続人ごとに全部を足す数え方は、個人の判定にだけ使います。
- 課税価格は、未分割の株式を相続分で按分して計算します。議決権の数え方とは別です。
- 分割が確定したら、取得した株式で評価方式を判定し直すことになると考えられ、課税価格が減った人は4か月以内の更正の請求、増えた人は修正申告をします。
非上場株式(取引相場のない株式)が未分割のまま相続税の申告期限を迎えたときは、相続人ごとに、自分がもともと持っていた株式に未分割の株式の全部を足した議決権の数で評価方式を判定します。法定相続分で按分した数では判定しません。
この数え方は、評価方式の判定だけに使います。相続税の課税価格を計算するときに未分割の株式を相続分で按分するため、同じ株式でも、数え方は「議決権は全部」「課税価格は相続分」と別々です。
全部を足すと、法定相続分で按分したときより議決権割合は大きくなります。按分なら5%未満で配当還元方式(配当金額をもとにする少数株主の特例)になる相続人が、全部を足すと5%以上の原則的評価方式(類似業種比準価額方式・純資産価額方式など)になる場合があります。
非上場株式が未分割のときの評価方式の判定とは
評価方式の判定に使う「株式取得後の議決権の数」は、相続人ごとに次の式で数えます。
未分割のときの議決権割合の数え方(調べ方)
相続人が相続開始前から持っている株式の議決権の数
+ 未分割の株式の全部の議決権の数
= その相続人の「株式取得後の議決権の数」
- 議決権の総数を出す(発行済株式数から議決権のない株式を除く)。自己株式と、会社法308条1項により議決権のない会社(相互保有)が持つ株式は議決権0とし、総数からも除きます。種類株式のうち株主総会の一部の事項だけ議決権を行使できない株式は、議決権の数に含めます。
- 株主ごとの株式数を拾う(株主名簿・法人税申告書の別表二)
- 自分の株式数に未分割の株式の全部を足して、議決権数にする
- 議決権の総数で割り、1%未満を切り捨てる(評価明細書の「㋥ 議決権割合」)
相続人が3人いれば、3人のそれぞれに未分割の株式の全部が乗ります。被相続人の有していた株式のすべてを取得したものとして各相続人の議決権割合を計算します。足す対象は、未分割の部分だけ。遺言で取得者が決まっている株式や、先に分割が済んだ株式は、取得した人の議決権にだけ数えます。
国税庁の質疑応答事例は、照会に係る事実関係を前提とした一般的な回答として、この数え方を示しています。評価明細書の記載方法等(令和8年4月1日以降用)の第1表の1の3(6)イも、納税義務者の「㋺ 未分割の株式の株式数」欄に未分割の株式数を書き、自分の株式数に加算した数に応じた議決権数を「㋩ 議決権数」欄に書くと定めています。
出典:質疑応答事例 遺産が未分割である場合の議決権割合の判定/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)第1表の1 3(5)・(6)/財産評価基本通達188-3〜188-5
未分割の株式を全部足したうえで、同族株主かどうか、取得後の議決権割合が5%以上かどうかの順に見ます。
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
判定の前提は同族株主のいる会社かどうか
同族株主とは、株主の1人とその同族関係者(配偶者・6親等内の血族・3親等内の姻族など)の議決権の合計が30%以上のグループに属する株主をいいます。議決権の合計が最も多いグループが50%を超える会社では、50%超のグループだけが同族株主です。
このグループの議決権は、未分割の株式の分を含めた実際の議決権で数えます。相続人ごとに全部を足すのは、本人の議決権割合(5%)を判定するときです。
| No | 株主の状況 | 評価方式 |
|---|---|---|
| 1 | 同族株主のいる会社で、同族株主の取得後の議決権割合が5%以上 | 原則的評価方式 |
| 2 | 同族株主のいる会社で、同族株主の取得後の議決権割合が5%未満。中心的な同族株主がいて、本人は中心的な同族株主でなく役員でもない(申告期限までに役員になる人を除く) | 配当還元方式 |
| 3 | 同族株主のいる会社で、同族株主の取得後の議決権割合が5%未満のうち、No2 以外(中心的な同族株主がいない会社、または本人が中心的な同族株主か役員) | 原則的評価方式 |
| 4 | 同族株主のいる会社で、同族株主以外の株主 | 配当還元方式 |
| 5 | 同族株主のいない会社 | 株主の1人と同族関係者の議決権の合計が15%以上かどうかで判定 |
中心的な同族株主とは、同族株主のうち、本人と配偶者・直系血族・兄弟姉妹・1親等の姻族の議決権の合計が25%以上の人をいいます。
30%と50%超の境、中心的な同族株主、役員の範囲は、同族株主のいる会社の判定フローチャートで5つの問いに分けて整理しています。同族株主のいない会社の15%の判定は同族株主のいない会社の記事が扱う範囲です。
出典:財産評価基本通達188(同族株主以外の株主等が取得した株式)
計算例:法定相続分で数えた場合との違い
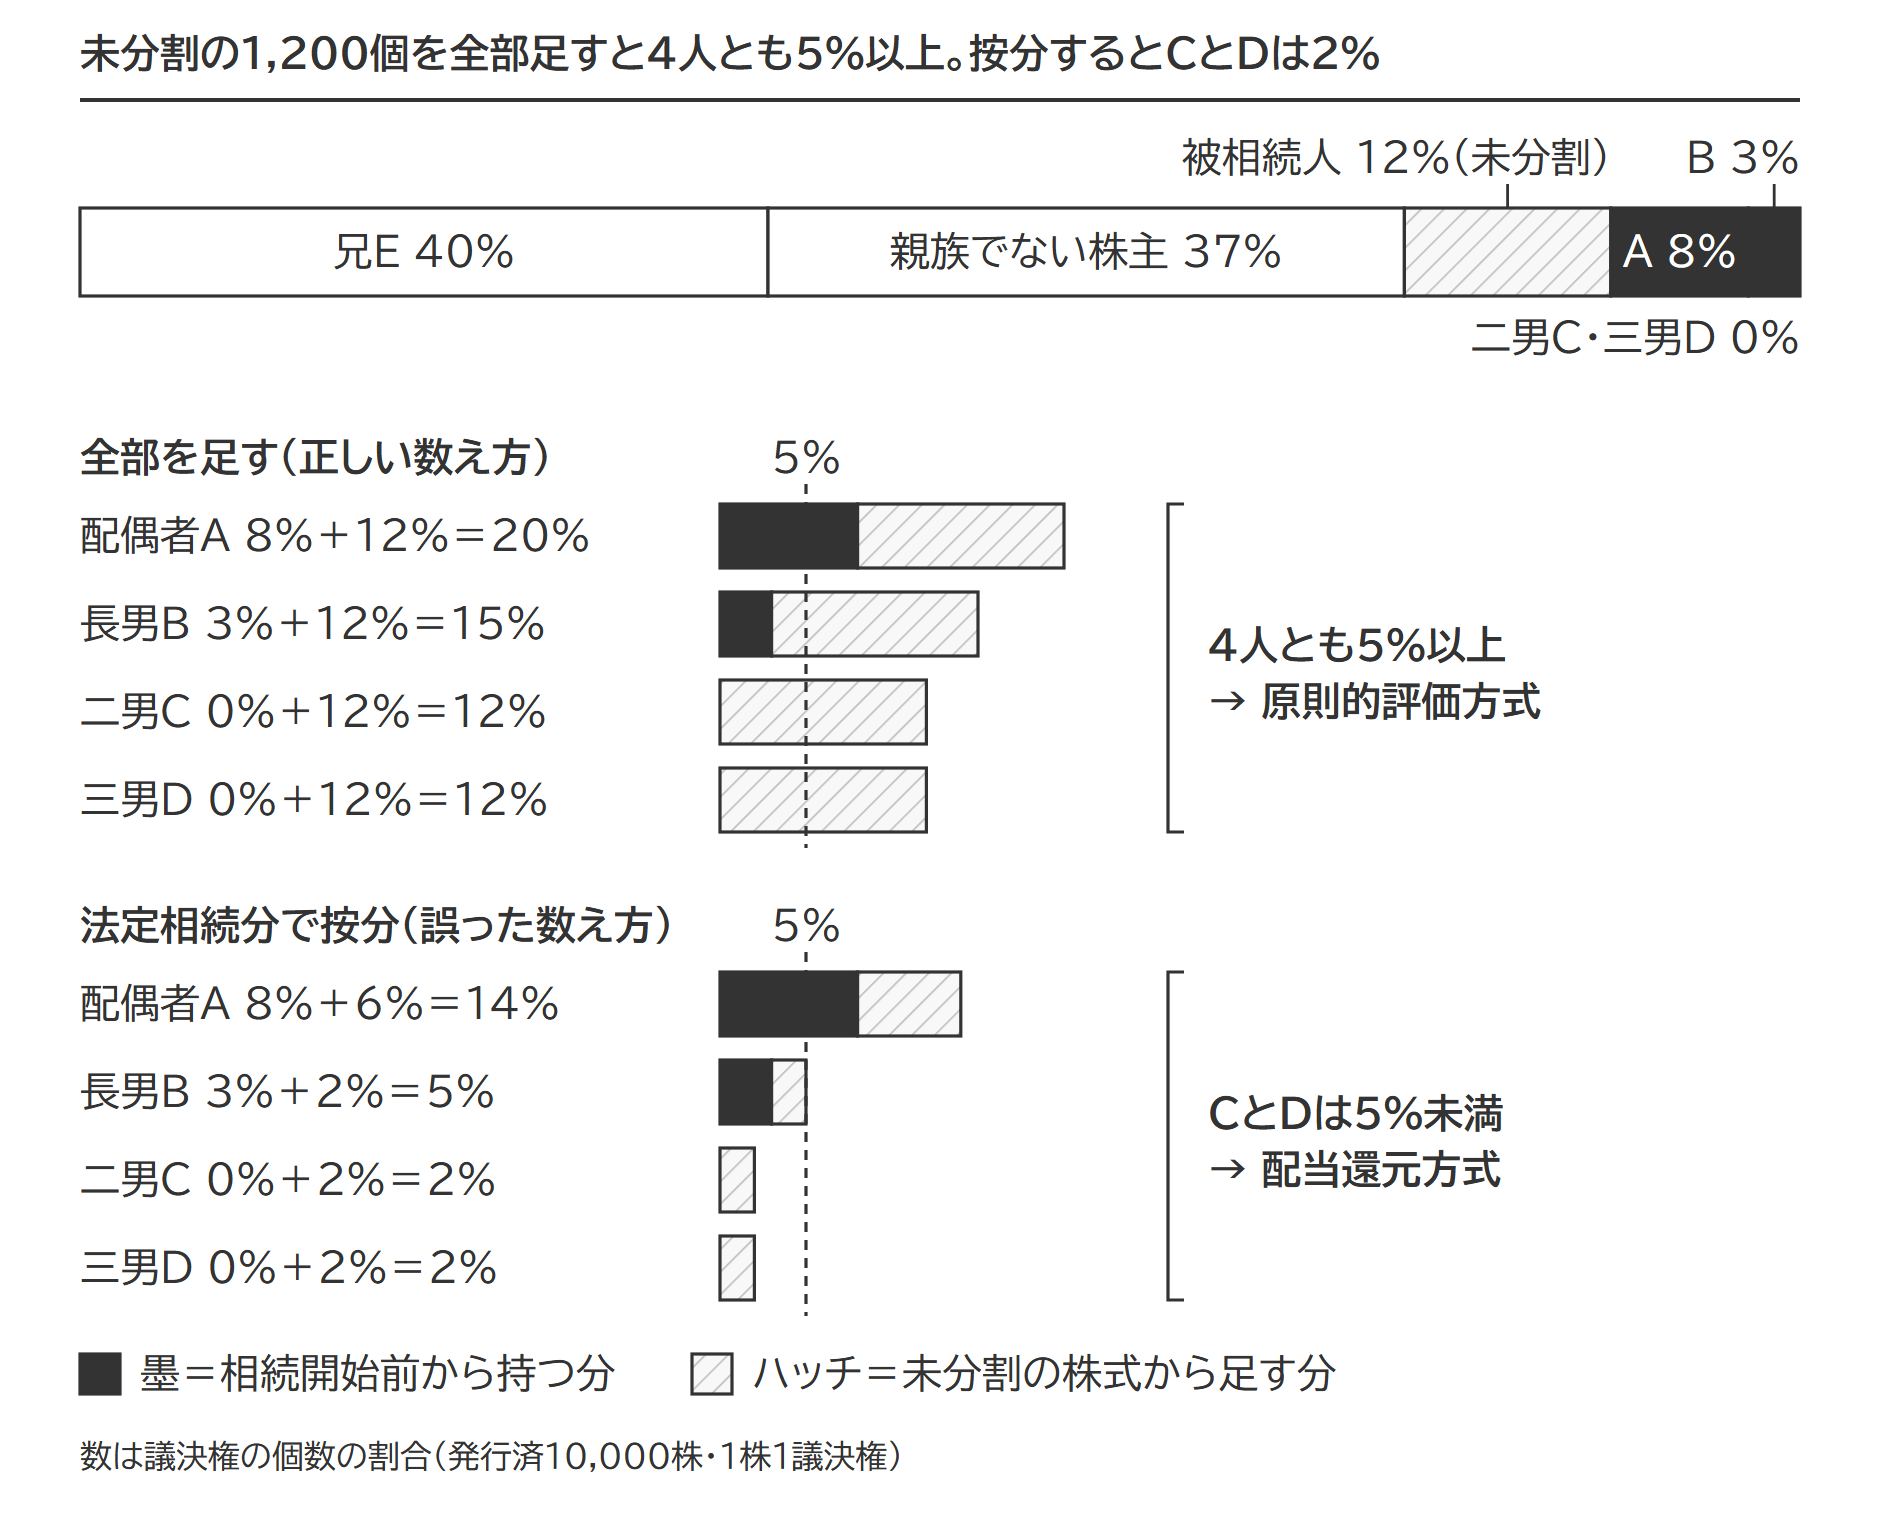
同じ株主構成で、未分割の株式の全部を足した場合と、法定相続分で按分した場合(誤った数え方)を並べます。二男と三男の結論が変わります。数え方で結論が変わるのは、「自分の株式+未分割の株式×相続分」では5%未満なのに、「自分の株式+未分割の株式の全部」では5%以上になる相続人がいるときです。被相続人の持株比率が高い会社では、按分でも5%以上になる場合があります。
設例の前提
- 評価会社 発行済株式10,000株。1株1議決権(単元株制度なし)で、自己株式はない
- 相続開始前の株主 被相続人の兄E 4,000株(40%・社長)/親族でも同族関係者でもない株主の合計 3,700株(37%)/被相続人 1,200株(12%)/配偶者A 800株(8%)/長男B 300株(3%)/二男C・三男D 0株
- 相続人 配偶者Aと子3人(B・C・D)。法定相続分はA 1/2、B・C・D 各1/6
- 未分割 被相続人の1,200株は申告期限までに分割が決まらない
- 役員 A・B・C・Dは役員でなく、申告期限までに役員になる予定もない
まず、同族株主のいる会社かどうかを見ます。兄Eは配偶者Aから見て2親等の姻族、子3人から見て3親等の血族なので、A・B・C・Dと同じ同族関係者グループです。グループの実際の議決権は、E 4,000個+A 800個+B 300個+未分割の1,200個=6,300個(63%)で50%超。このグループに属するA・B・C・Dは同族株主です。親族でない株主の37%は同族株主に当たりません。
次に、相続人ごとの取得後の議決権割合です。
| 相続人 | 相続開始前 | 全部を足す(正しい数え方) | 法定相続分で按分(誤った数え方) |
|---|---|---|---|
| 配偶者A | 800個(8%) | 800+1,200=2,000個(20%) | 800+1,200×1/2=1,400個(14%) |
| 長男B | 300個(3%) | 300+1,200=1,500個(15%) | 300+1,200×1/6=500個(5%) |
| 二男C | 0個(0%) | 0+1,200=1,200個(12%) | 0+1,200×1/6=200個(2%) |
| 三男D | 0個(0%) | 0+1,200=1,200個(12%) | 0+1,200×1/6=200個(2%) |
社長の兄Eが1人で25%以上を持つ中心的な同族株主なので、この会社は中心的な同族株主のいる会社に当たります。C本人と母A・兄弟B・Dの議決権を按分の数で合計しても2,300個(23%)で25%未満。CもDも中心的な同族株主でなく役員でもないため、按分で数えると配当還元方式になります。
全部を足す正しい数え方では4人とも5%以上なので、各相続人の株式は原則的評価方式により評価します。
評価明細書 第1表の1 の書き方
取引相場のない株式(出資)の評価明細書 第1表の1「1. 株主及び評価方式の判定」には、未分割の株式の専用の欄があります。納税義務者の行の「㋺ 未分割の株式の株式数(株)」欄に未分割の株式数を書き、「㋑ 株式数(株)」欄の自分の株式数に加算した数に応じた議決権数を「㋩ 議決権数(個)」欄に書く決まりです。
「納税義務者の属する同族関係者グループの議決権の合計数」の「① 議決権数」と「② 議決権割合(①/⑥)」には、グループの実際の議決権数(未分割の株式に応じた議決権数を含む)を書きます。設例の二男Cを納税義務者にすると、次の記載例になります。
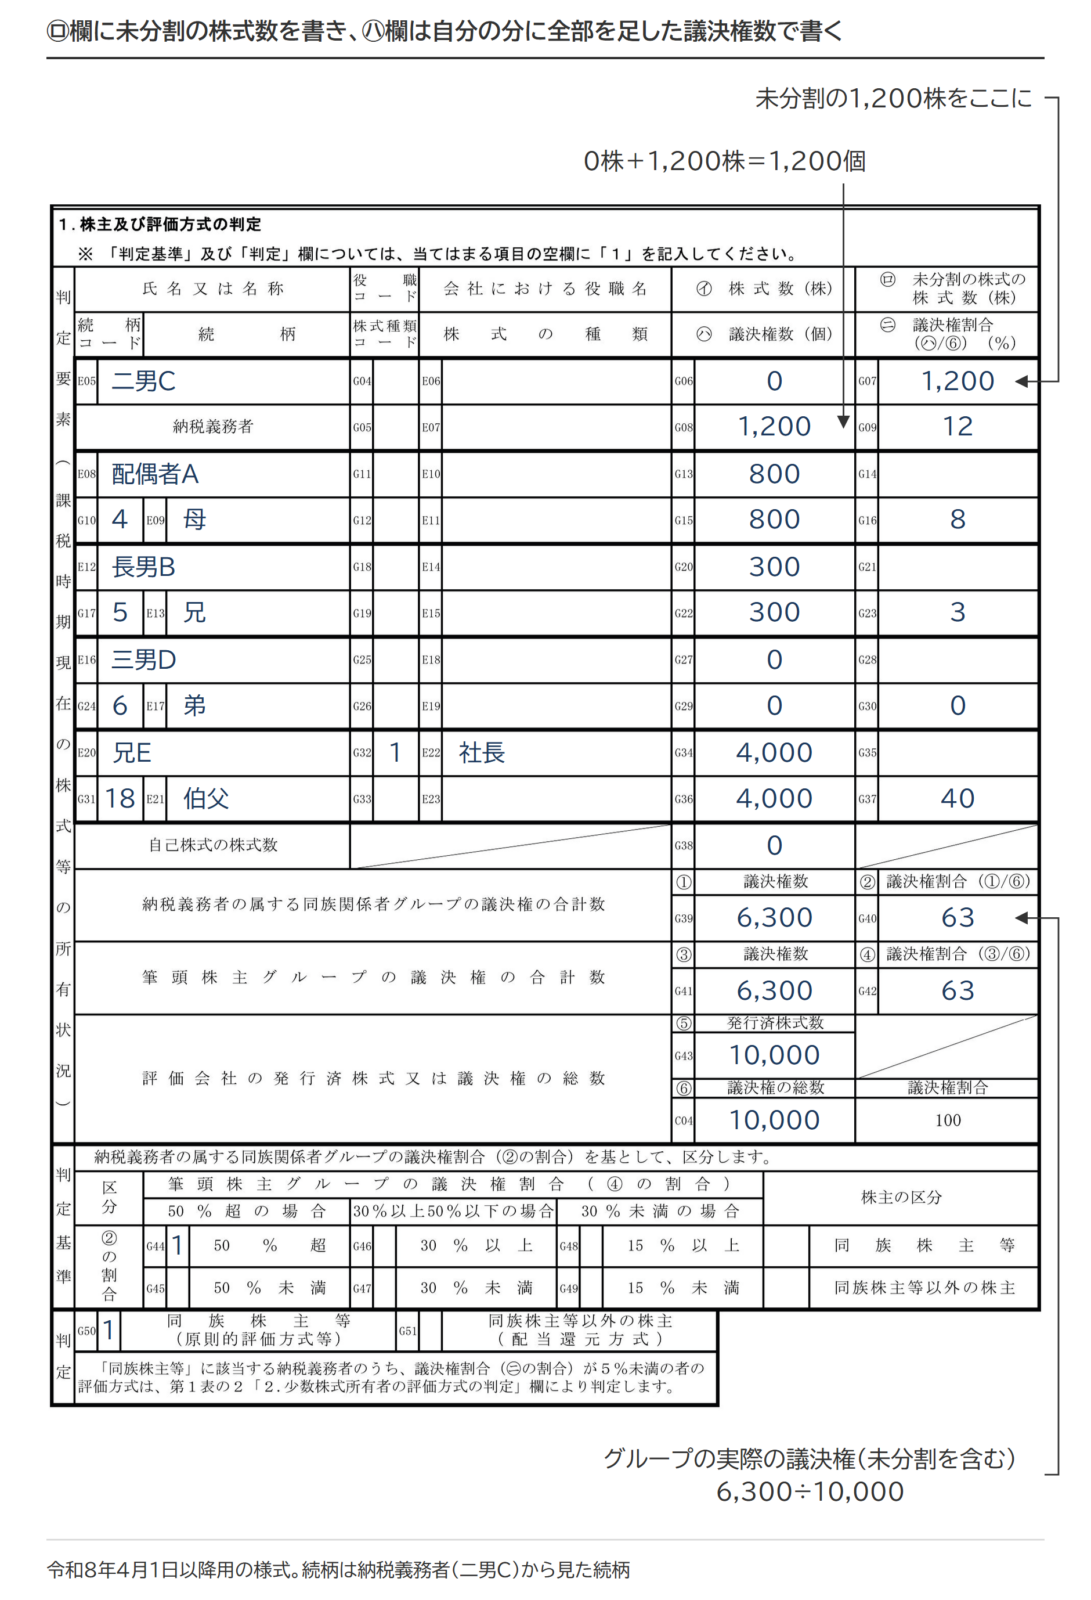
出典:取引相場のない株式(出資)の評価明細書(国税庁・手続の案内)
課税価格の計算は相続分で按分(議決権の数え方とは別)
課税価格の計算(相続分で按分)と、評価方式の判定に使う議決権割合は別物です。未分割の財産は、各相続人が民法の規定による相続分(寄与分を除く)または包括遺贈(遺産の全部や割合で与える遺贈)の割合に従って取得したものとして課税価格を計算します。遺言で相続分の指定があれば指定相続分、なければ法定相続分(生前贈与などの特別受益があればそれを加味した相続分)です。
設例では、未分割の1,200株を配偶者A 600株、B・C・D各200株として課税価格に入れます。評価方式の判定は全部を足した議決権で行い、その方式で評価した1株当たりの価額に、按分した株式数を掛けて課税価格を計算します。
未分割の株式は相続人の準共有(株式などを数人で共同して持つこと)で、株主総会で議決権を行使するには、権利を行使する者1人を定めて会社に通知する必要があります(会社法106条。会社が同意したときを除きます)。評価の数え方とは別の話です。
未分割のまま申告期限を迎えるときは、未分割の小規模宅地に特例を適用する方法もあわせて確認しておくと安全です。
出典:相続税法55条(未分割遺産に対する課税)(e-Gov法令検索)/相続税法基本通達11の2-2(未分割遺産の課税価格)/相続税法基本通達55-1/会社法106条(e-Gov法令検索)
分割が確定したあとの扱い
分割が決まると、各相続人が取得した株式が確定するため、評価方式の判定は、取得した株式に応じた議決権の数でやり直すことになると考えられます。全部を足して原則的評価方式だった相続人も、取得した株式の議決権割合が5%未満になれば、配当還元方式で評価し直すことになると考えられます。中心的な同族株主のいる会社で、本人が中心的な同族株主でも役員でもない場合です。
分割により取得した財産の課税価格が、相続分で計算した課税価格より少なくなった人は、分割があったことを知った日の翌日から4か月以内に更正の請求ができます。多くなった人が出すのは修正申告書です(「提出することができる」の規定で、義務ではありません)。ただし、他の相続人の更正の請求にあわせて、税務署長が増えた人の税額を更正することがあります(相続税法35条3項)。
申告期限内に分割が決まれば、分割後の取得分で当初から申告します。申告期限までに分割されていない株式は、非上場株式等の納税猶予(事業承継税制)の対象になりません(租税特別措置法70条の7の2第7項)。
出典:相続税法32条1項1号(更正の請求の特則)(e-Gov法令検索)/相続税法31条1項(修正申告の特則)(e-Gov法令検索)/相続税法35条3項(e-Gov法令検索)/租税特別措置法70条の7の2第7項(e-Gov法令検索)
なぜ未分割の株式の全部を取得したものとするのか
未分割の遺産は、分割により具体的に相続財産を取得するまでの暫定的、過渡的な状態です。将来、各相続人が法定相続分等に応じて確定的に取得するとは限りません。そこで、特例的評価方式(配当還元方式)を用いることが相当かどうかの判定は、その納税義務者が未分割の株式の全部を取得するものとして行います。質疑応答事例はこの理由を示しています。
非上場株式は、原則として類似業種比準価額方式・純資産価額方式またはその併用方式で評価し、少数株主が取得した株式だけを特例的に配当還元方式で評価します。3つの方式の使い分けは非上場株式の評価方法の記事で整理しています。
相続人が被相続人の株式をすべて取得したものとして議決権割合の判定を行うと、法定相続分で取得したとした場合と比べて、各相続人の議決権割合は大きくなります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。