この記事の要点
- 相続税を課税できる期間は時効ではなく除斥期間です。法定申告期限の翌日から5年で税務署は更正・決定ができなくなります(国税通則法70条1項。令和8年2月10日が期限なら令和13年2月10日まで)。数え始めは「相続の開始を知った日」で決まるので、閉じる日は人ごとに動きます(平成13年2月27日裁決=受遺者への決定が5年を過ぎていて取消し)。
- 7年になるのは「偽りその他不正の行為」があったときです(通則法70条5項)。重加算税の「隠蔽・仮装」とは別の条文で判断され、申告していないことだけでは7年になりません。
- 5年を過ぎても税額が動く場面があります。他の相続人の更正の請求(相続税法36条=請求から6か月)、未分割の分割後に他の相続人が更正の請求をした場合(35条3項=請求から1年。平成22年1月5日裁決)、自分の更正の請求に伴う更正(通則法70条3項)です。
- 贈与税は6年、不正があれば7年(相続税法37条)。更正の請求も6年で、申告していなければ徴収の時効は申告書の提出期限から1年間は進みません。贈与の年分は財産を取得した時(書面のない贈与は履行の時)で決まるので、その時が後ろへずれれば期間も後ろへずれ(平成9年1月29日裁決=公正証書から8年後の登記の日が贈与の時期)、成立していなければ名義預金=相続財産として相続税の期間で数えます。
- 贈与税の期間が閉じても、相続税に加算する額は是正後の正しい価額で計算されます(国税庁 質疑応答事例)。納める側の時効は法定納期限から5年(通則法72条)、不正があれば2年間は進まず(73条3項=2年以内に申告・更正があればその翌日から)、連帯納付にも5年の線があります(相続税法34条1項1号)。
相続税を課税できる期間は「時効」ではありません。あるのは、税務署が税額を決められる期間を区切る除斥期間で、法定申告期限の翌日から5年、偽りその他不正の行為があれば7年です(国税通則法70条)。
この5年は誰にでも同じ日に閉じるわけではありません。数え始めは人ごとに違い、5年を過ぎても税額が動く規定があり、名義預金は贈与が成立していたかで数える期間が変わります。
相続税を課税できる期間は時効でなく、法定申告期限の翌日から5年の除斥期間
除斥期間は、税務署長が更正(申告を直す処分)や決定(申告がないときに税額を決める処分)をできる期間です。国税通則法70条1項は、法定申告期限(法律で決まった申告の期限)から5年を経過した日以後はできないと定めています。
払いすぎを取り戻す更正の請求も法定申告期限から5年(通則法23条1項)。課税できる期間と取り戻せる期間は、同じ長さにそろえてあります。
民法の消滅時効と違い、除斥期間には更新(数え直し)がなく、援用(時効の利益を主張すること)も要りません。徴収権(確定した税額を取り立てる権利)の時効も援用は要らず、放棄もできません(通則法72条2項)。
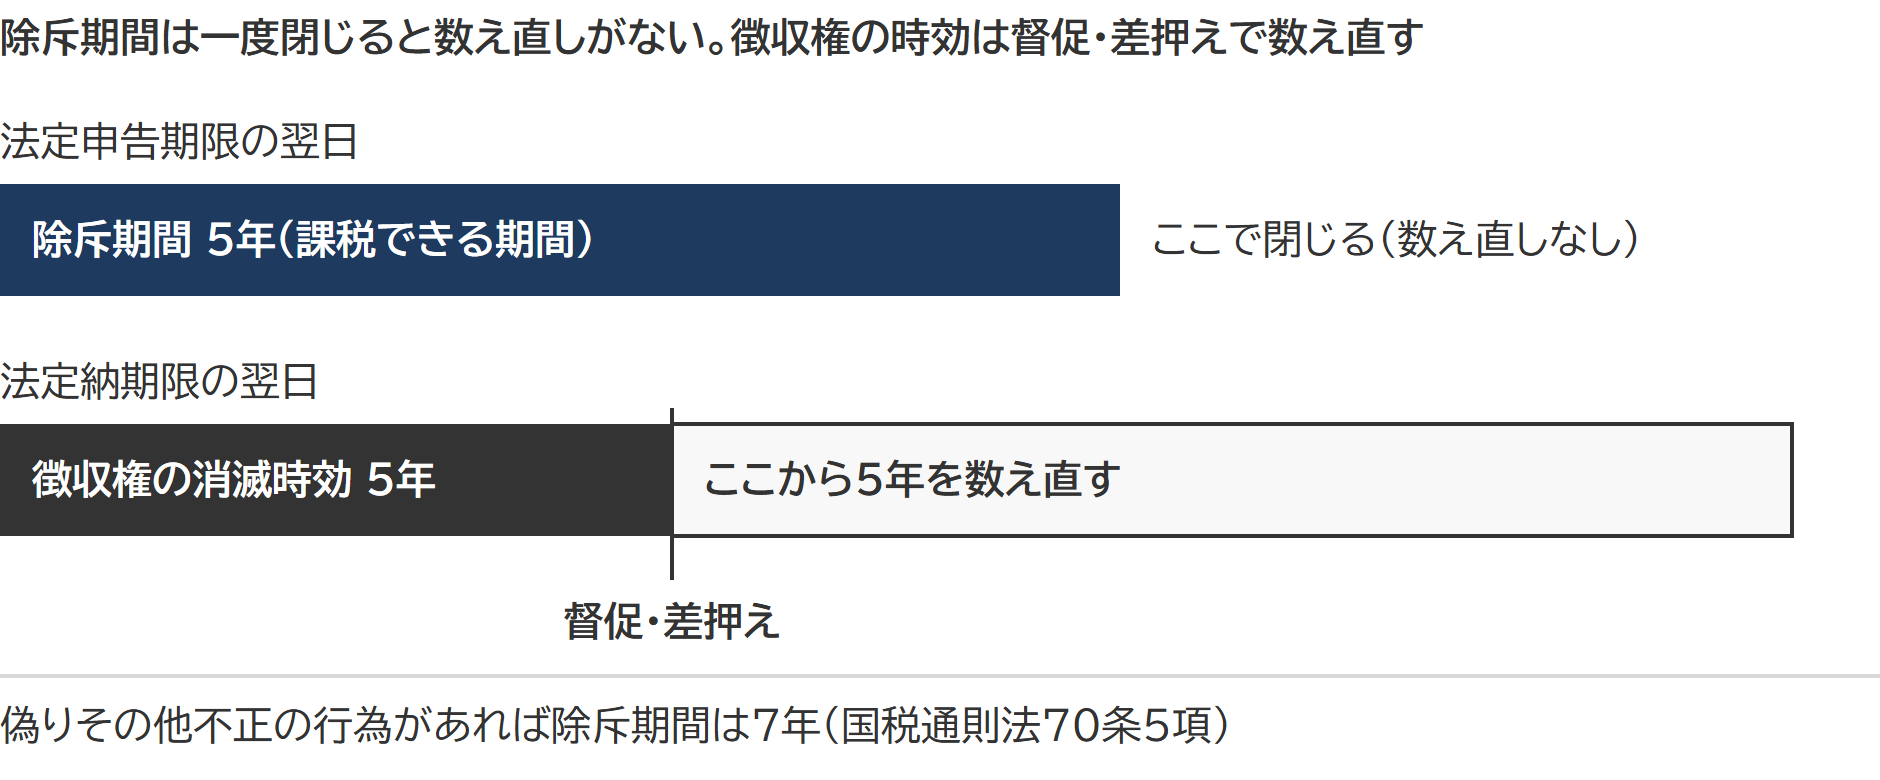
| 区分 | 除斥期間(課税できる期間) | 消滅時効(徴収できる期間) |
|---|---|---|
| 長さ | 5年(不正があれば7年) | 5年 |
| 数え始め | 法定申告期限の翌日 | 法定納期限の翌日 |
| 更新 | なし | あり(督促・差押えなど) |
出典:国税通則法70条(e-Gov法令検索)/国税通則法72条(e-Gov法令検索)
ご相談のご案内
申告と納税は、期限から逆算して準備を進めます相続税の申告と納税の期限は、相続の開始を知った日の翌日から10か月以内です。書類の収集から申告・納税まで、相続税申告としてお受けしています。
除斥期間を数え始める日は「相続の開始を知った日」で決まり、人ごとに動く
数え始めは法定申告期限の翌日です(期間の初日は算入しない=通則法10条1項1号)。
相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月(相続税法27条1項)。知った日は相続人ごとに判定するので、閉じる日も人ごとに違います。亡くなった日からはおよそ5年10か月で、「相続から5年」と覚えていると10か月早く閉じたと思い込みます。
数え方の例
知った日=令和7年4月10日 → 申告期限=令和8年2月10日 → 翌日の2月11日から数えて5年の満了=令和13年2月10日、7年なら令和15年2月10日。
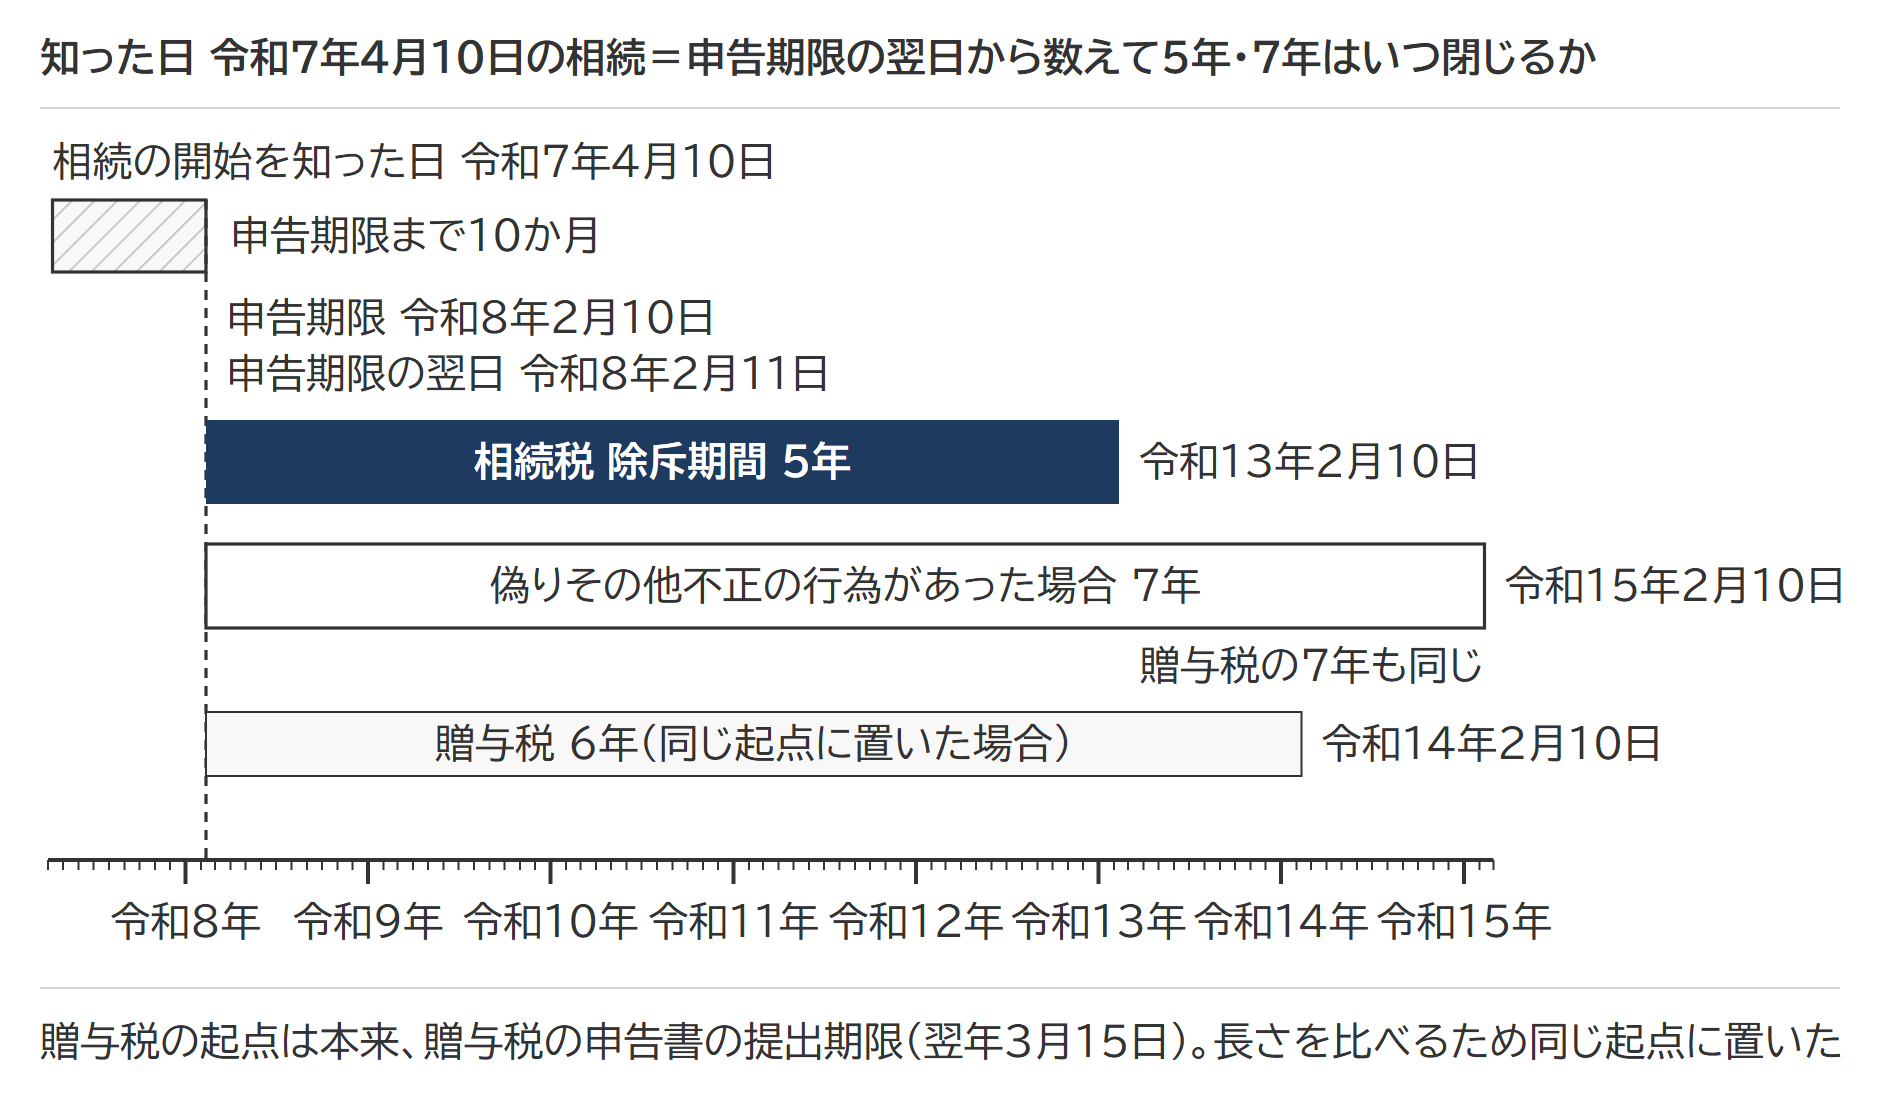
受遺者への決定が5年を過ぎていて取り消された例(平成13年2月27日裁決)
昭和63年の相続で、相続人でない受遺者が農地の遺贈を受け、申告しませんでした。原処分庁(決定をした税務署長)は農地法の届出の日(平成9年7月23日)を「知った日」とみて平成10年6月に決定しました。国税不服審判所は、土地が埋め立てられて農地でなくなったと受遺者が知った平成3年10月を「知った日」としました。申告期限(当時は6か月)が遅くとも平成4年4月末になるので、5年を過ぎた決定を全部取り消しています。終わりの日は各人の「知った日」で決まります。
出典:国税通則法10条(e-Gov法令検索)/平成13年2月27日裁決|国税不服審判所
7年になるのは「偽りその他不正の行為」があったとき|重加算税とは別の条文で判断する
通則法70条5項1号は、偽りその他不正の行為で税額を免れた国税の更正・決定を、7年を経過する日までできるとしています。5年と7年を分けるのは申告漏れの金額ではなく、行為の性質です。
| 状況 | 期間 |
|---|---|
| 申告したが、財産を数え落としていた | 5年 |
| 基礎控除を超えるのに申告していなかった(見落とし・誤解) | 5年 |
| 財産を隠す、資料を作り替えるなどの工作があった | 7年 |
重加算税は、税額の基礎となる事実を「隠蔽し、又は仮装し」たときに課されます(通則法68条1項・2項)。重加算税の「隠蔽・仮装」と7年の「偽りその他不正の行為」は、条文も要件の語も別で、判断は別々です。
出典:国税通則法70条5項(e-Gov法令検索)/国税通則法68条(e-Gov法令検索)
5年を過ぎても税額が動く場面|他の相続人の更正の請求と、未分割の分割
除斥期間に更新はなくても、期間そのものを延ばす規定があります。
| 場面 | できる期限 | 根拠 |
|---|---|---|
| 閉じる日の前6か月以内に他の相続人が更正の請求をし、自分の税額が動く | 請求の日から6か月 | 相続税法36条 |
| 未分割で申告し、分割後に他の相続人が更正の請求をした | 請求の日から1年 (70条の日が遅ければその日) |
相続税法35条3項 |
| 閉じる日の前6か月以内に自分が更正の請求をした | 請求の日から6か月 | 通則法70条3項 |
36条は令和5年4月1日以後に申告期限が来る相続税から適用されています。表の2行目の更正の請求は分割を知った日の翌日から4か月以内の更正の請求です(32条1項1号)。
申告期限から5年を過ぎた後に増額更正がされた例(平成22年1月5日裁決)
平成13年12月の相続で、相続人3人は未分割のまま法定相続分で申告しました。平成19年に遺産分割の調停が成立し、税額が減る相続人の更正の請求で平成20年2月に減額更正がされ、税額が増える請求人(審査請求をした相続人)には同年11月26日に増額の更正がされました。審判所は、35条3項が減額更正の先行を予定しているとして、更正を適法としました。
申告期限(平成14年10月)から5年は平成19年10月に過ぎていました。現行の35条3項では、他の相続人が分割後に更正の請求をすれば、5年を過ぎたあとでも請求の日から1年は増額の更正ができます。
通則法にも、閉じる日の前3か月以内の期限後申告など(調査の通知前のもの=66条8項)に伴う無申告加算税の賦課決定(加算税の額を決める処分)は提出日から3か月間できます(70条4項)。裁決・判決や更正の請求に基づく更正を受けた人の同じ税目に異動が出れば6か月間(71条1項1号)延びます。
出典:相続税法35条(e-Gov法令検索)/相続税法36条(e-Gov法令検索)/平成22年1月5日裁決|国税不服審判所
贈与税の除斥期間は6年、不正があれば7年|無申告なら徴収の時効は1年遅れて進む
贈与税の更正・決定は、申告書の提出期限から6年を経過する日までできます(相続税法37条1項1号)。偽りその他不正の行為があれば7年(37条4項1号)、更正の請求も6年です(32条2項)。
| 税目 | 更正・決定(不正があれば) | 更正の請求 | 徴収権の時効 |
|---|---|---|---|
| 相続税 | 5年(7年) | 5年 | 法定納期限の翌日から5年 |
| 贈与税 | 6年(7年) | 6年 | 5年(無申告なら提出期限から1年間は進まない) |
贈与税の徴収権の時効は、不正がなければ申告書の提出期限から1年間は進みません(37条5項)。ただし、期限内に申告していれば期限の翌日から、期限後1年以内に申告や更正があればその日の翌日から進みます(37条6項)。申告していない贈与税は、不正がなければ課税できる期間も徴収の時効も相続税より1年長く残ります。
出典:相続税法37条(e-Gov法令検索)/相続税法32条(e-Gov法令検索)
名義預金は、贈与が成立したかで相続税と贈与税のどちらの線路に乗るかが分かれる
「子の口座に移して6年過ぎたから贈与税は時効だ」の考えは贈与が成立していることが前提です。成立していなければ名義預金=亡くなった人の財産で、相続税の線路に乗り、数えるのは申告期限の翌日から5年(不正があれば7年)です。
贈与は、渡す側の意思表示と受け取る側の受諾で成立します(民法549条)。名義人が口座を知らず、通帳も印鑑も渡す側が持ったままなら贈与はなく、名義預金として相続財産に入ります。
成立していれば贈与税の線路です。贈与の時期は書面のない贈与なら履行の時で、口座を作っただけで資金を渡していなければ実際に渡した日です。6年はその年分の申告期限の翌日から数えます。履行が遅れれば、6年・7年もそのぶん後ろへずれます。
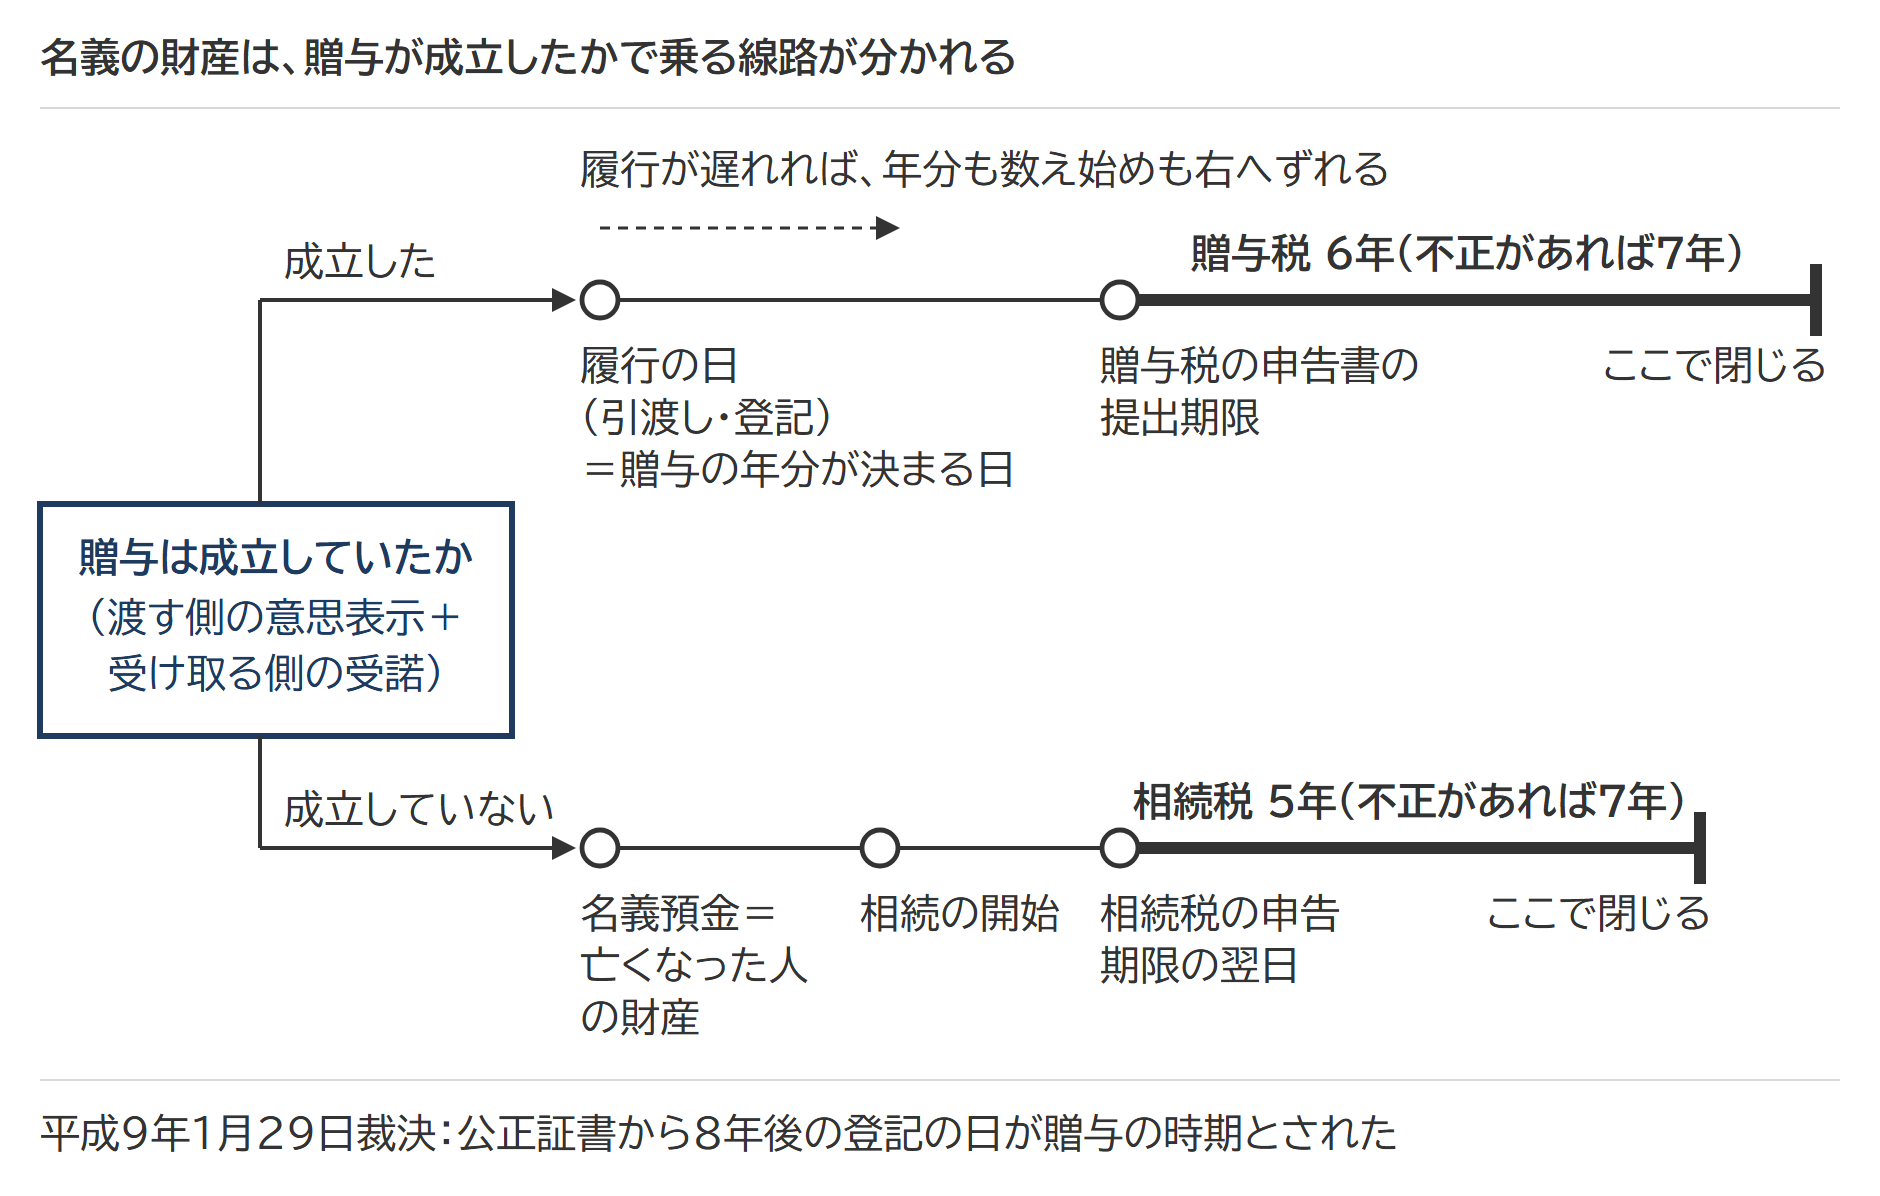
公正証書から8年後の登記の日が贈与の時期とされた例(平成9年1月29日裁決)
父が昭和60年3月14日に公正証書で宅地と居宅を子に贈与し、登記は平成5年12月13日でした。審判所は、公正証書が実態の伴わない形式的な文書で、登記まで不動産が父の支配下にあったとして、贈与の時期を登記の日と認め、平成5年分の決定を適法としました。
贈与税の期間が閉じても、相続税の側は動きます。暦年課税(通常の1年単位の贈与税)の贈与財産に評価誤りがあれば、贈与税を更正できなくなった後でも、相続税に加算する額は是正後の「贈与の時における価額」で計算します。控除する贈与税は、課された額のままです(相続税法19条1項・相続税法基本通達19-1・19-6)。相続時精算課税も同じ向きで計算します(国税庁の事例は令和6年1月1日以後の贈与)。生前贈与加算の3年・7年は足し戻す期間で、除斥期間の7年とは別の数字になります。
出典:平成9年1月29日裁決|国税不服審判所/民法549条(e-Gov法令検索)
出典:質疑応答事例(暦年課税の贈与財産の評価誤りと加算額)|国税庁/質疑応答事例(相続時精算課税の贈与財産の評価誤りと加算額)|国税庁
納めていない相続税の時効は5年|不正があれば2年進まず、連帯納付にも5年の線がある
徴収権は、法定納期限(税を納める期限)から5年で時効により消え(通則法72条1項)、督促や差押えがあれば更新され、そこから数え直しです(73条1項4号・72条3項)。
偽りその他不正の行為で免れた国税は、法定納期限から2年間は時効が進みません。ただし2年以内に申告書の提出や更正・決定があれば、その日の翌日から進み始めます(73条3項)。
連帯納付(相続人どうしが互いの相続税を負担し合う義務)にも5年の線があり、申告期限などから5年を経過する日までに税務署長の通知がなければ責めを負いません(相続税法34条1項1号)。
出典:国税通則法73条(e-Gov法令検索)/相続税法34条(e-Gov法令検索)
よくある質問
税務署は5年前の預金の動きをどうやって知るのですか
相続税の調査で質問や検査ができる相手は、納税義務がある人に限りません。債権や債務を持っていた者、財産を譲り渡した者・譲り受けた者、財産を保管した者にも及びます(通則法74条の3第1項1号)。
時効(除斥期間)が過ぎたあとで申告漏れに気づいたら、どうなりますか
税務署は更正も決定もできません(通則法70条1項)。過ぎたのが贈与税の6年なら、名義預金として相続税の線路に乗っていないかを、申告する側が先に確かめます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 重加算税とは|申告漏れの全額ではなく隠蔽・仮装した部分に35%・40%がかかり、単なる申告漏れとの線引きは意図を外からうかがえる行動の有無で決まる
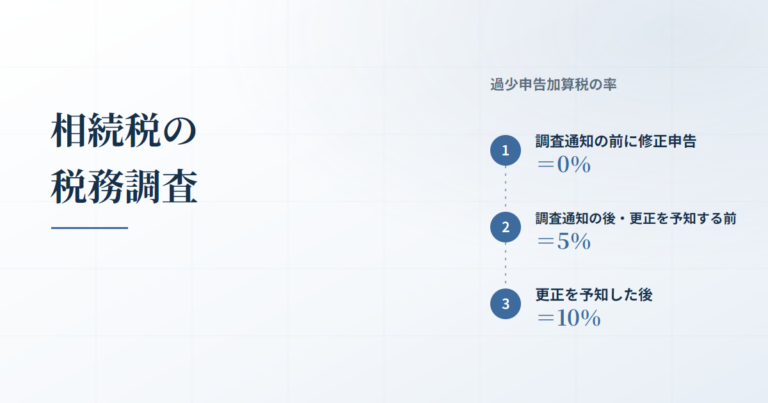 相続税の税務調査|事前通知は調査の範囲を縛らず、加算税の率は調査通知と更正の予知の前か後かで決まる
 相続税申告の必要書類一覧|全員に要る書類と、財産・特例で増える書類の境目
ご相談のご案内
申告と納税は、期限から逆算して準備を進めます相続税の申告と納税の期限は、相続の開始を知った日の翌日から10か月以内です。書類の収集から申告・納税まで、相続税申告としてお受けしています。