この記事の要点
- 重加算税は過少申告加算税・無申告加算税の置き換えで、期限内に申告していれば35%、申告していなければ40%です(国税通則法68条1項・2項)。調査で更正・決定を予知する前に自分から出した修正申告・期限後申告には付きません。
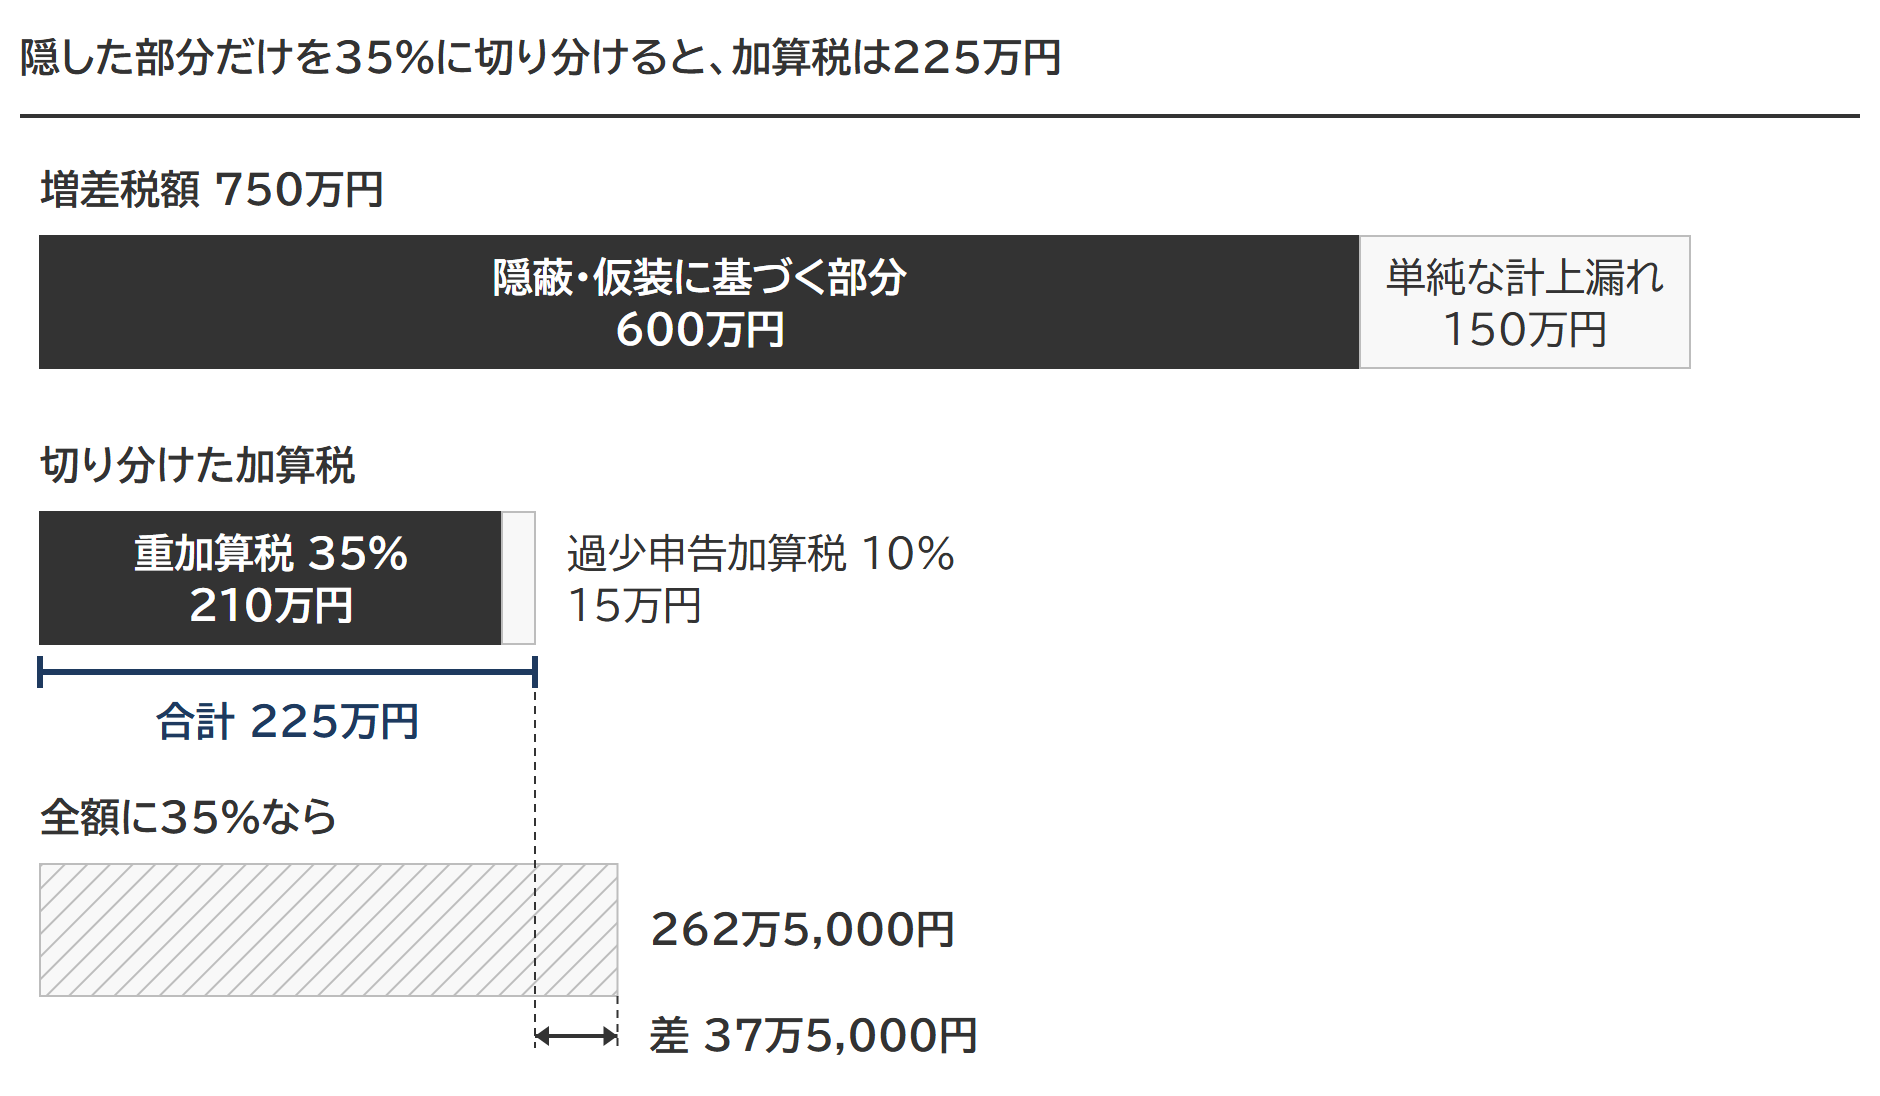
- かかるのは申告漏れの全額ではなく、隠蔽・仮装に基づく部分だけです(国税通則法施行令28条1項・事務運営指針)。増差750万円のうち隠した部分の税額600万円に35%、残り150万円に過少申告加算税10%で合計225万円。全額に35%なら262万5,000円で、差は37万5,000円です。
- 単なる申告漏れとの線引きは、過少申告そのものとは別に隠蔽・仮装と評価できる行為があるかで決まります。架空名義の利用や資料の隠匿のような積極的な行為までは要りませんが、当初から過少に申告する意図を外からうかがえる特段の行動が要ります(最高裁平成7年4月28日判決=所得税の事件)。
- 公表裁決では、相続財産と知っていただけでは足りず(平成23年5月11日)、「お尋ね」に一部しか書かなかっただけでは40%になりません(令和元年12月18日)。申告を任された人が知りながらあえて税理士に告げなければ隠蔽で、選任・監督に過失がないといえる特段の事情がない限り、任せた相続人にも及びます(平成27年10月2日)。
- 隠蔽・仮装の行為者「相続人等」には遺産の調査・申告を任せられた者も含まれますが、税理士の単なる計算・評価の誤りは隠蔽・仮装ではありません。10%の加重(68条4項)が働くのは、5年内に無申告加算税・重加算税を課されたことがある場合(1号)などに限られます。更正・決定が7年になるかは重加算税とは別の条文(70条5項)で判断されます。
重加算税は、税務調査で見つかった申告漏れが「隠蔽し、又は仮装し」たものと認められたときに、過少申告加算税や無申告加算税に代えて課される加算税です。率は期限内に申告書を出していれば35%、出していなければ40%。かかるのは申告漏れの全額ではなく、隠蔽・仮装に基づく部分だけです。単なる申告漏れとの線引きは、隠す意図を外からうかがえる行動があったかで決まります。
重加算税とは|過少申告加算税・無申告加算税に代えて課される35%・40%の加算税
重加算税は、ほかの加算税に上乗せされるのではなく、本来かかる過少申告加算税・無申告加算税と置き換わります(国税通則法68条1項・2項)。どちらの率になるかは隠し方の重さではなく、期限内に申告書を出していたかどうかで分かれます。
| 申告の状況 | 本来かかる加算税 | 重加算税 |
|---|---|---|
| 期限内に申告したが、隠蔽・仮装により少なく申告していた | 過少申告加算税10%(期限内申告税額か50万円の多い方を超える部分は15%) | 35%(68条1項) |
| 隠蔽・仮装により期限内に申告しなかった | 無申告加算税15%〜30% | 40%(68条2項) |
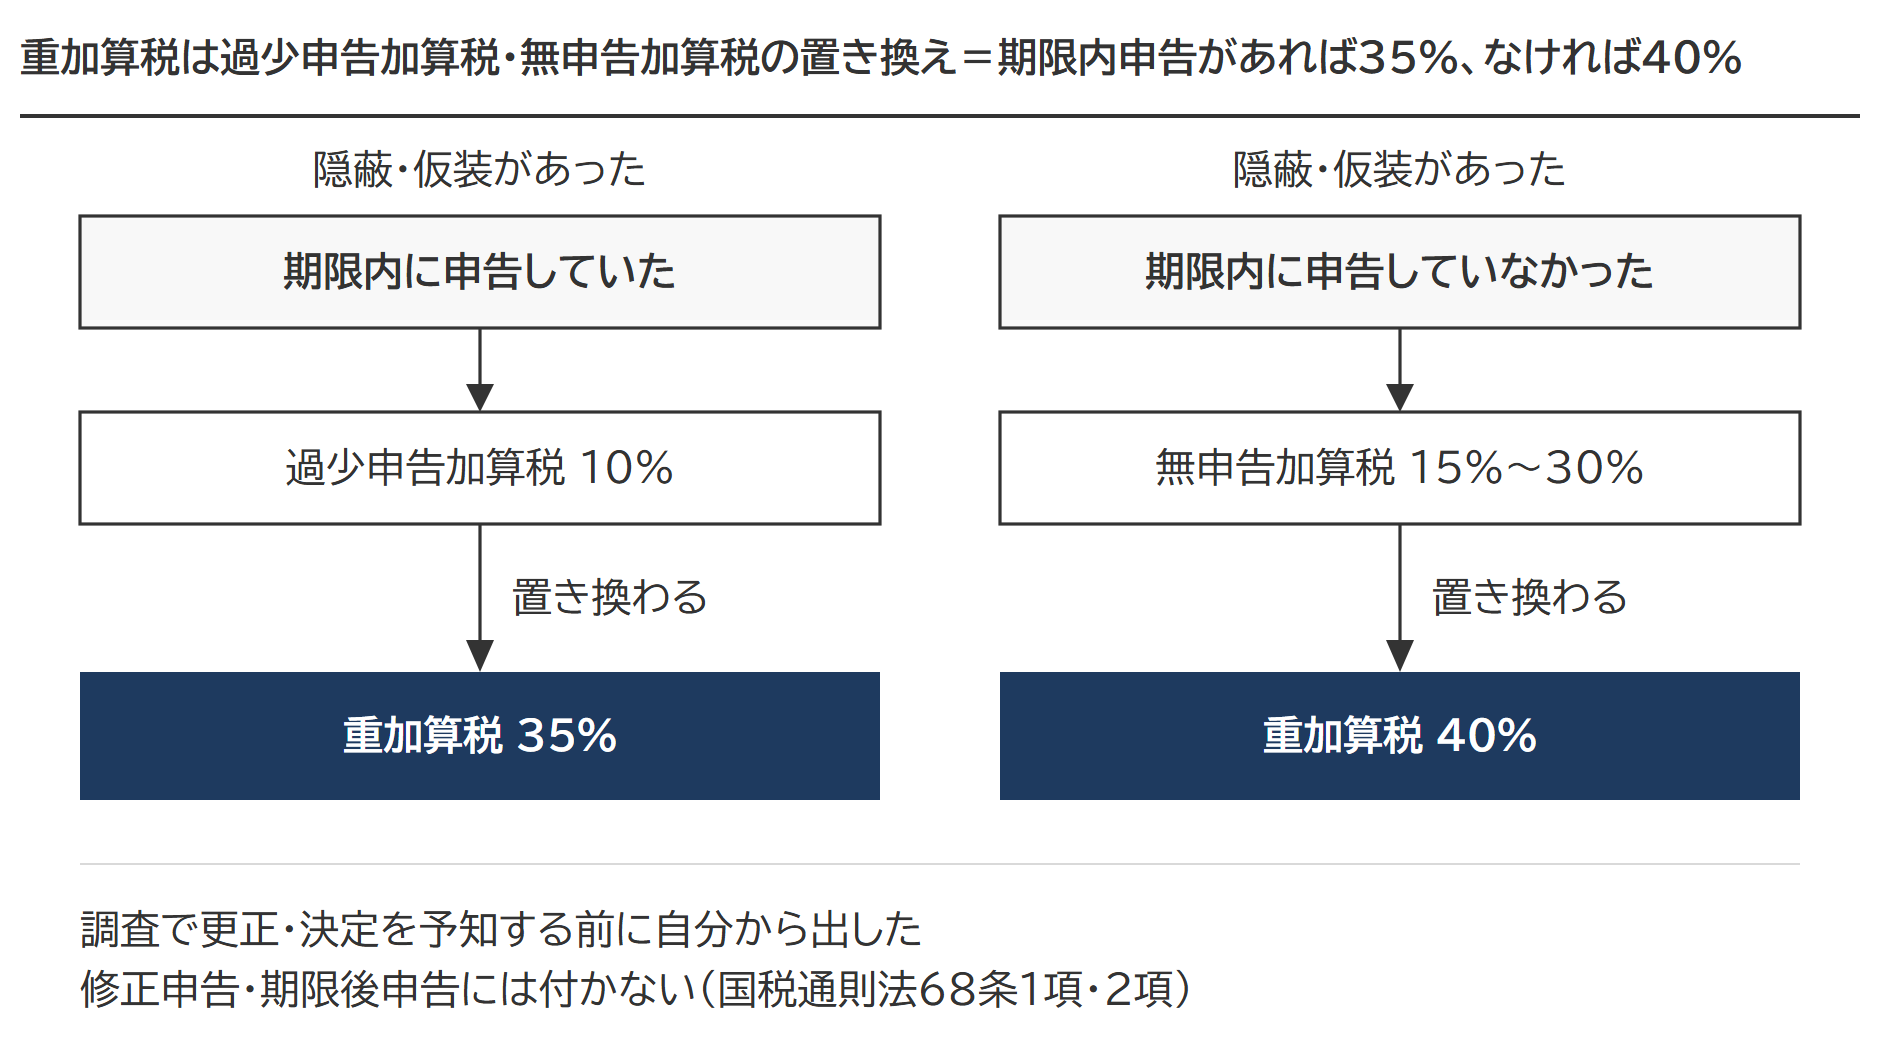
対象から外れる場面は条文の括弧書きにあります。68条1項は、修正申告書の提出が「調査があつたことにより当該国税について更正があるべきことを予知してされたものでない場合」を除き、2項も決定(申告のない人への税務署の課税)を予知する前の期限後申告と、66条1項ただし書(期限内に出せなかった正当な理由)・66条9項(1か月以内の期限後申告)の場合を除いています。調査で更正・決定を予知する前に自分から出せば、過去に隠していた財産を申告し直す場合でも重加算税の対象外です。無申告加算税の率は、自分から出した場合の5%を含め、申告書を出した時期で5%から30%に分かれます。
ご相談のご案内
申告と納税は、期限から逆算して準備を進めます相続税の申告と納税の期限は、相続の開始を知った日の翌日から10か月以内です。書類の収集から申告・納税まで、相続税申告としてお受けしています。
重加算税がかかるのは申告漏れの全額ではない|隠蔽・仮装した部分だけを切り出す計算
調査で見つかる申告漏れには、隠した財産と単純な計上漏れが混ざります。重加算税の基礎になる税額は、増えた税額から、隠蔽・仮装されていない事実だけで修正申告をしたとした場合に納める税額を除いた残りです(国税通則法68条1項の括弧書き・施行令28条1項)。国税庁の事務運営指針(職員向けの取扱いの定め)は、相続税の手順として、更正後の課税価格から重加対象価額(隠蔽・仮装に基づく部分の価額)を控除して税額(A)を計算し直し、更正後の税額からAを差し引くと書いています。
設例:相続人は子1人、名義預金と未収金の申告漏れ
- 当初申告の課税価格 1億円
- 調査で判明① 相続財産と知りながら、税理士に子の預金だと偽って申告から外した名義預金 2,000万円(隠蔽)
- 調査で判明② 計上を忘れていた未収金 500万円(単純な計上漏れ)
- 基礎控除 3,000万円+600万円×1人=3,600万円
| 段階 | 課税価格 | 納付すべき税額 |
|---|---|---|
| 当初申告 | 1億円 | 1,220万円 |
| 更正後 | 1億2,500万円 | 1,970万円 |
| 隠蔽・仮装がなかったものとした場合(A) | 1億500万円 | 1,370万円 |
調査で増えた税額(増差税額)は1,970万円-1,220万円=750万円。重加算税の基礎は1,970万円-1,370万円=600万円で、残りの150万円は過少申告加算税の側に残ります。
| 区分 | 基礎となる税額 | 率 | 加算税の額 |
|---|---|---|---|
| 重加算税 | 600万円 | 35% | 210万円 |
| 過少申告加算税 | 150万円 | 10% | 15万円 |
| 合計 | 750万円 | ― | 225万円 |
全額に35%なら262万5,000円で、差は37万5,000円です。過少申告加算税の15%の部分は、増差750万円が期限内申告税額(当初申告の税額)1,220万円を超えないため生じません(65条2項)。
隠した財産に対応することが明らかな控除もれの債務があれば、財産の価額から債務を引いた額が重加対象価額です(指針第3(1)(注))。相続人が2人以上なら、各人の課税価格からその人の重加対象価額を控除して各人のAを計算します(指針第3(1)ロ)。
出典:国税通則法施行令28条1項(e-Gov法令検索)/相続税及び贈与税の重加算税の取扱いについて(事務運営指針)第3
単なる申告漏れとの線引き|隠す意図を外からうかがえる「特段の行動」があるか
線を引いたのは最高裁平成7年4月28日判決です。所得税の事件です。納税者は株式等の売買による雑所得を3年分の確定申告書に全く書かず、確定申告書の作成を頼んだ顧問税理士から所得の有無を何度も質問され資料を求められても「課税要件を満たす所得はない」と答え、株式の取引の資料を一切示しませんでした。最高裁は、この納税者に重加算税を認めました。
判示は2段です。重加算税を課すには「過少申告行為そのものとは別に、隠ぺい、仮装と評価すべき行為が存在し、これに合わせた過少申告がされたこと」が要る。そのうえで、架空名義の利用や資料の隠匿のような積極的な行為までは要らず、当初から過少に申告する意図を外部からもうかがい得る特段の行動をしていれば要件を満たす、と続けました。
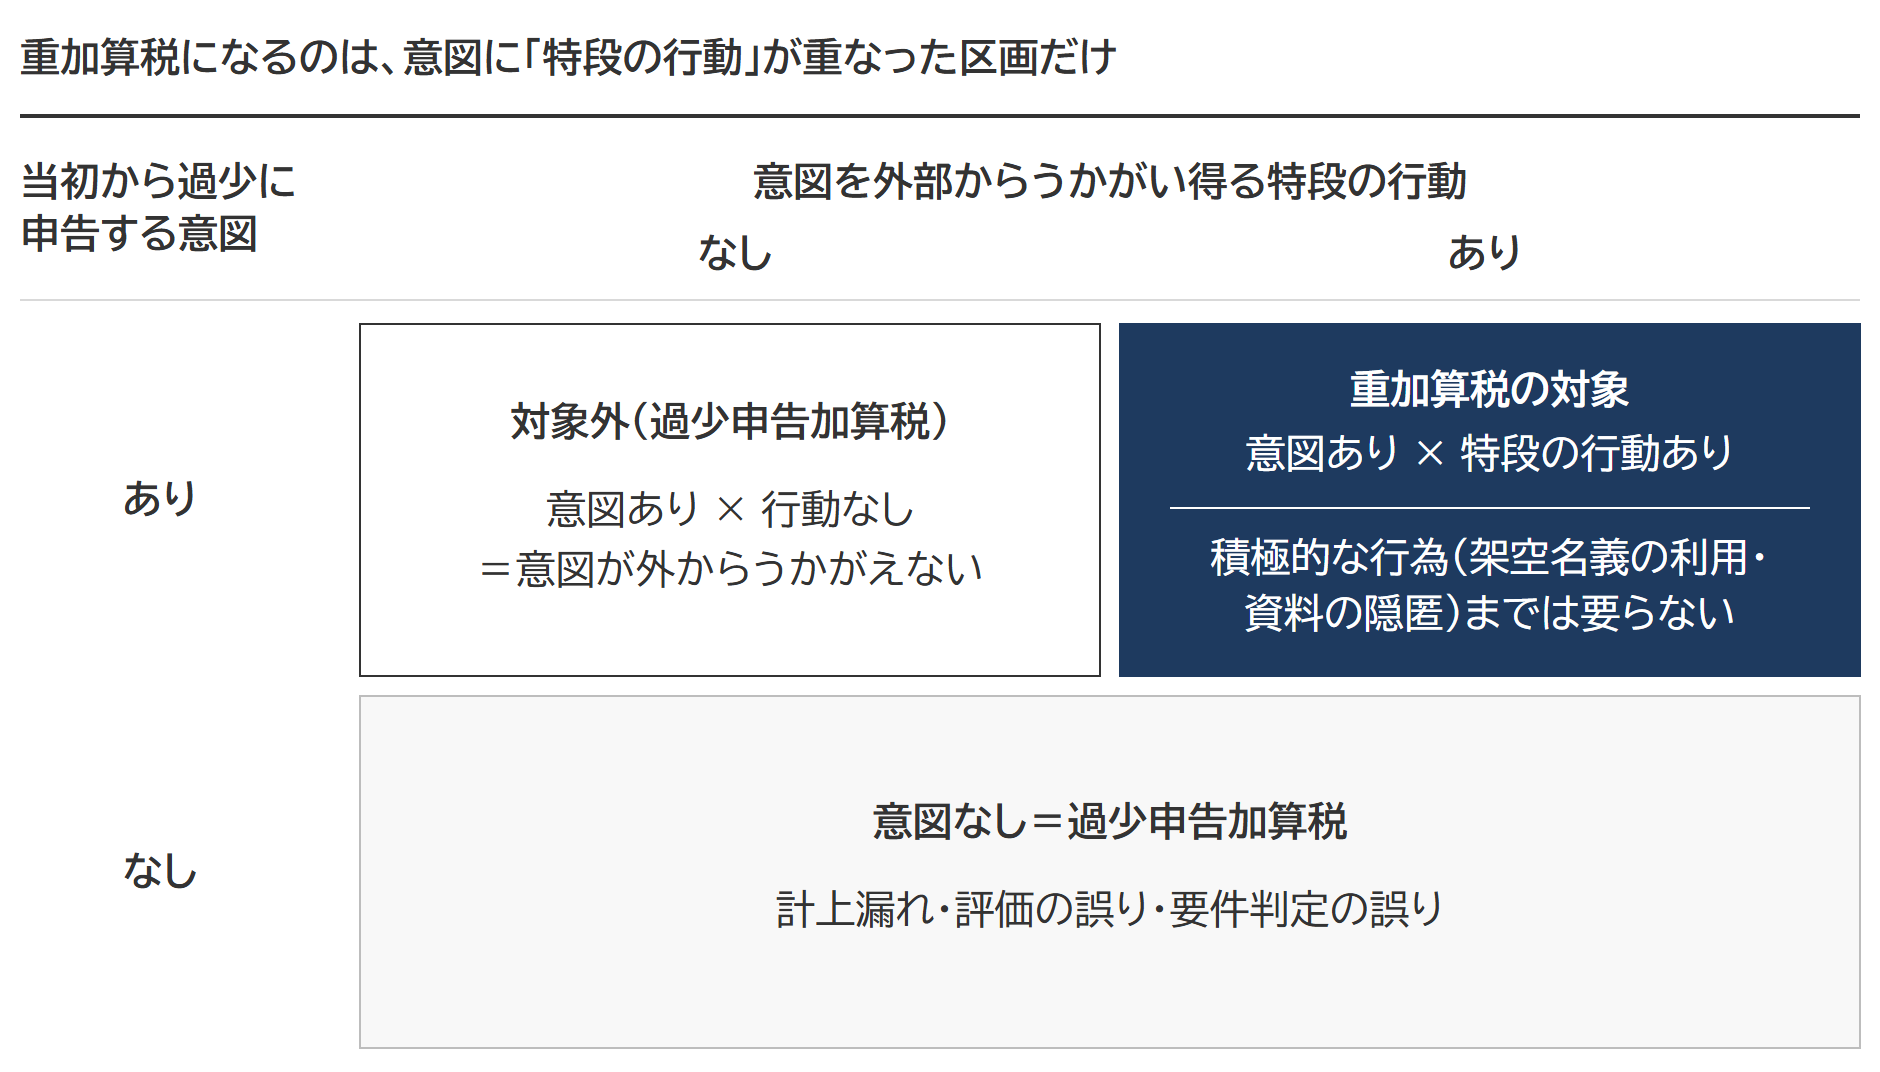
財産の存在を知らなかった、評価方法や特例の要件判定を誤った、債務や葬式費用の計上を忘れた。こうした申告漏れは、隠す意図も行動もないので過少申告加算税の側です。
更正・決定ができる期間が5年から7年になるかは、重加算税とは別の条文で判断されます。7年になるのは「偽りその他不正の行為」があったとき(通則法70条5項1号)で、68条の「隠蔽し、又は仮装し」とは条文も語も別です(相続税の除斥期間)。贈与税の期間は相続税法37条が定めます。加算税も、別に付く延滞税も、相続人自身の税なので債務控除には入りません。
出典:最高裁判所 平成7年4月28日第二小法廷判決(裁判所 裁判例検索)
認めた例・認めなかった例|公表裁決3本で見る線の位置
国税不服審判所(課税処分への不服を審理する機関)の公表裁決には、「知っていたのに申告しなかった」場面で結論が分かれた例があります。分けたのは認識の有無ではなく、隠す意図が行動に現れていたかです。
相続財産と知っていただけでは「特段の行動」にならない(平成23年5月11日裁決)
唯一の相続人である子が、証券会社の口座にある被相続人名義の上場株式を、名義変更の手続の説明を受けて相続財産と認識していながら、当初申告から漏らしました。証券会社の残高証明書を出さず、申告書案に株式の記載がないことも指摘しませんでした。審判所は、税理士が残高証明書を個別に求めず申告書案も財産ごとに説明していなかったうえ、案に同じ銘柄の株式が載っていたことから、記載済みと誤認した可能性を否定できないとして、税理士に株式を秘匿して申告書を作成させたとまでは認めず、重加算税を過少申告加算税を超える部分で取り消しました。
「お尋ね」に一部の財産しか書かなかっただけでは40%にならない(令和元年12月18日裁決)
相続人(子)は、税務署から届いた「相続についてのお尋ね」に一部の財産だけを書き、基礎控除を引くと△981万円として提出し、期限内に申告しませんでした。調査の初日には取得した財産の一覧表を出し、それ以外の財産は見つかっていません。審判所は、お尋ね文書を法定の書類ではなく任意の提出を求めるものとみて、記載が事実と異なることだけでは意図的な虚偽記載と認められないとし、無申告の重加算税40%を無申告加算税相当額を超える部分で取り消しました。
対照になるのが、国税庁が公表する調査事例です。相続開始前に被相続人の預金を家族名義の口座へ移して基礎控除以下に見せ、税務署からの照会文書に「財産は基礎控除以下」と虚偽の回答をして申告しなかった相続人は、重加算税つきで追徴されています。回答が事実と違うだけでなく、基礎控除以下に見せるための預金の移動があり、相続人も申告を免れる目的を認めていた点が令和元年の裁決と違います。引き出して手元の現金で持つ形も、調査事例では同じ側です。
名義預金と知りながらあえて税理士に告げなければ隠蔽、任せた相続人にも及ぶ(平成27年10月2日裁決)
被相続人が預金保護の上限(ペイオフ)への対策として子4人の名義で預けた定期預金11口が相続財産とされた事案です。子らから申告を任された妻は、相続財産と知りながら申告に関与した税理士にあえて告げず、その預金を載せない遺産分割協議書を添えて申告しました。審判所はこれを隠蔽とし、自分名義の預金を知りながら告げなかった子らにも、妻の選任・監督に過失がないといえる特段の事情はないとして、預金の全部に重加算税を認めました。同じ事案で、税理士が通帳の残高を確かめた時点がずれて漏れた被相続人名義の普通預金約92万円は過少申告加算税の側に置かれ、切り出す計算が実際に行われています。名義預金の判定そのものは、原資と通帳・印鑑の管理で決まります。
出典:平成23年5月11日裁決(国税不服審判所)/令和元年12月18日裁決/平成27年10月2日裁決
隠蔽・仮装とは|事務運営指針の5つの例示と「相続人等」の範囲
条文は「事実の全部又は一部を隠蔽し、又は仮装し」としか書いていません。中身は国税庁の事務運営指針が例示し、行為者を「相続人等」=相続人(受遺者を含む)と、相続人から遺産の調査・申告等を任せられた者としています。
| No | 相続人等が行っている行為 |
|---|---|
| (1) | 帳簿、決算書類、契約書、請求書、領収書その他財産に関する書類について改ざん、偽造、変造、虚偽の表示、破棄又は隠匿をしていること |
| (2) | 課税財産を隠匿し、架空の債務をつくり、又は事実をねつ造して課税財産の価額を圧縮していること |
| (3) | 取引先その他の関係者と通謀して、それらの者の帳簿書類について改ざん、偽造、変造、虚偽の表示、破棄又は隠匿を行わせていること |
| (4) | 自ら虚偽の答弁を行い又は取引先その他の関係者をして虚偽の答弁を行わせていること及びその他の事実関係を総合的に判断して、課税財産の存在を知りながらそれを申告していないことなどが合理的に推認し得ること |
| (5) | 取得した課税財産について、例えば、被相続人の名義以外の名義、架空名義、無記名等であったこと若しくは遠隔地にあったこと又は架空の債務がつくられてあったこと等を認識し、その状態を利用して、課税財産として申告していないこと又は債務として申告していること |
(5)が名義預金の場面です。名義を変えたのが何十年も前の被相続人の行為でも、相続人がその状態を認識し、利用して申告から外せば、相続人等の行為として評価されます。任せられた者の行為が本人に及ぶことは、裁決でも繰り返し示されています。共同相続人の1人が被相続人の預貯金を相続開始前に解約して自分名義の口座と現金で持ち、ほかの相続人が財産の調査と申告をその人に任せていた事案では、任せた相続人にも重加算税が認められました(平成16年3月11日裁決・裁決事例集No.67 91頁)。
税理士の単なる計算・評価の誤りは隠蔽・仮装ではなく、過少申告加算税の側です。
配偶者が隠蔽仮装行為をしていた財産は、調査を予知して修正申告・期限後申告をするとき、配偶者の税額軽減の計算の基礎から外れます(相続税法19条の2第5項)。贈与税にも6つの例示があり、虚偽・架空の契約書の「作成」を独立に挙げるのは贈与税の重加算税の側だけです。
出典:相続税及び贈与税の重加算税の取扱いについて(事務運営指針)第1/相続税法19条の2第5項(e-Gov法令検索)
繰り返しの10%加重が働く場面は限られる|35%に加わるのは5年内に課された1号だけ
国税通則法68条4項は、重加算税に基礎となる税額の10%を上乗せする定めを置いています。柱書(各号の前に置かれた本文)の括弧書きが「第一項又は前項の規定に該当する場合にあつては、第一号」と限っているので、35%の重加算税に加重がつくのは1号=修正申告・更正等の日の前日から5年前の日までの間に、同じ税目で無申告加算税か重加算税を課されたことがある場合だけで、45%になります。
2号は無申告の40%だけに掛かります。課税期間のない相続税については「納税義務が成立した日の属する年の前年及び前々年に納税義務が成立した」相続税で無申告加算税等を課されていることが条件です(68条4項2号の括弧書き)。事務運営指針第2(2)も、前年・前々年のいずれにも別の相続税の納税義務が成立している場合に限って判定すると確認しています。2号が働くのは、3年続けて相続が起き、前の2回を無申告で課されていた場面に限られます。
実際に課された件数|令和6事務年度は申告漏れ7,826件のうち1,065件
国税庁の「令和6事務年度における相続税の調査等の状況」では、実地調査で申告漏れ等の非違があった7,826件のうち、重加算税が課されたのは1,065件で、賦課割合は13.6%でした。調査件数や申告漏れ財産の内訳は相続税の税務調査の実態のページにあります。
出典:令和6事務年度における相続税の調査等の状況(国税庁・PDF)
よくある質問
亡くなった人が隠していた財産を、相続人が知らずに申告から漏らした場合も重加算税ですか
重加算税ではありません。事務運営指針の(5)は、名義や所在の状態を「認識し、その状態を利用して」申告していないことを要件にしています。知らなかった財産の計上漏れにかかるのは、過少申告加算税です。
調査が入る前に自分で修正申告すれば、重加算税は避けられますか
避けられます。調査の通知より前なら過少申告加算税もかからず(65条6項)、通知のあと更正を予知する前なら5%です(65条1項の括弧書き)。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
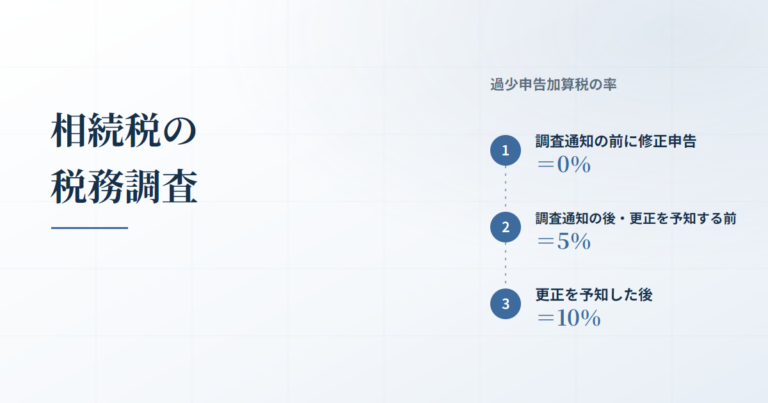 相続税の税務調査|事前通知は調査の範囲を縛らず、加算税の率は調査通知と更正の予知の前か後かで決まる
 相続税申告の必要書類一覧|全員に要る書類と、財産・特例で増える書類の境目
 相続税の時効|課税できる期間は申告期限の翌日から5年の除斥期間で、5年で閉じるとは限らず、名義預金は贈与が成立したかで数え方が変わる
ご相談のご案内
申告と納税は、期限から逆算して準備を進めます相続税の申告と納税の期限は、相続の開始を知った日の翌日から10か月以内です。書類の収集から申告・納税まで、相続税申告としてお受けしています。