相続税の申告書を出したあと、1〜2年してから届く税務署からの電話——税務調査は、申告を終えたご家族がいちばん恐れるものです。
相続税の税務調査の実態
国税庁の公表資料(令和6事務年度)から、相続税の調査の規模を整理しました。
| 項目 | 数値 | 補足 |
|---|---|---|
| 実地調査を受ける割合 | 約6% | 実地調査9,512件を、税額のある申告(令和5年分・15万5,740件)で割った概数 |
| 文書・電話での確認も含めると | 約2割 | 文書・電話・来署依頼による「簡易な接触」2万1,969件を合わせた概数 |
| 指摘を受ける割合 | 約8割(82.3%) | 実地調査を受けたうち、申告漏れなどの指摘を受けた割合 |
| 申告漏れ財産で多い種類 | 現金・預貯金等(約29%) | 家族名義の預金(名義預金)が典型。種類別では最も多い(「その他」の区分を除く) |
| 続いて | 有価証券(約14%)・土地(約12%) | 土地は評価誤りを含む |
| 調査の時期 | 申告の1〜2年後 | 秋(9〜11月)に集中する傾向 |
※国税庁「令和6事務年度における相続税の調査等の状況」「令和6年分 相続税の申告事績の概要」をもとに当事務所で計算した概数です。当事務所の調査率は開業以来の申告実績によります。
税務署は何を見ているか
税務署は、亡くなった方の過去の所得や財産の情報を持ち、金融機関に照会する権限もあります。申告書を受け取った段階で「この家庭なら財産はこのくらいあるはず」という目安を持って見ています。調査で特に確認されるのは次の5点です。
| 確認されること | 何を見られるか |
|---|---|
| 名義預金 | 配偶者やお子さん・お孫さん名義の口座に、実質は亡くなった方のお金が入っていないか。誰が通帳と印鑑を管理していたか |
| 生前の贈与 | 贈与契約書・贈与税の申告があるか。もらった側が贈与を認識していたか。相続開始前の一定期間の贈与は相続財産に足し戻されます |
| 相続直前の出金 | 亡くなる前後のまとまった出金が何に使われたか(葬儀費用・医療費・手元現金) |
| 定期的な入金 | 家賃・配当・貸付金の返済など、繰り返しの入金の元になる財産(収益物件・貸付金)が申告されているか |
| 生命保険・貸金庫 | 保険金の入金記録と申告内容の一致。貸金庫の中身 |
当事務所が標準で行う2つの工程
どちらも全件、基本報酬の中で行います(預金移動調査の範囲が大きく広がる場合は、追加費用を事前にご案内することがあります)。
工程1|預金移動調査——通帳の動きを申告前に整理する
亡くなった方とご家族の通帳の動きを過去にさかのぼって確認し、上の5点を申告前に整理します。名義預金に当たるものは相続財産に含めて申告し、贈与として成立しているものはその根拠を残します。「含めるべきものを含めて申告する」——遠回りに見えて、これがご家族を守る最短の道です。
工程2|書面添付——確認した内容を税務署に先に示す
申告書に、税理士がどの資料をどう確認し、どのような判断で評価したかを記載した書面(税理士法第33条の2)を添付します。
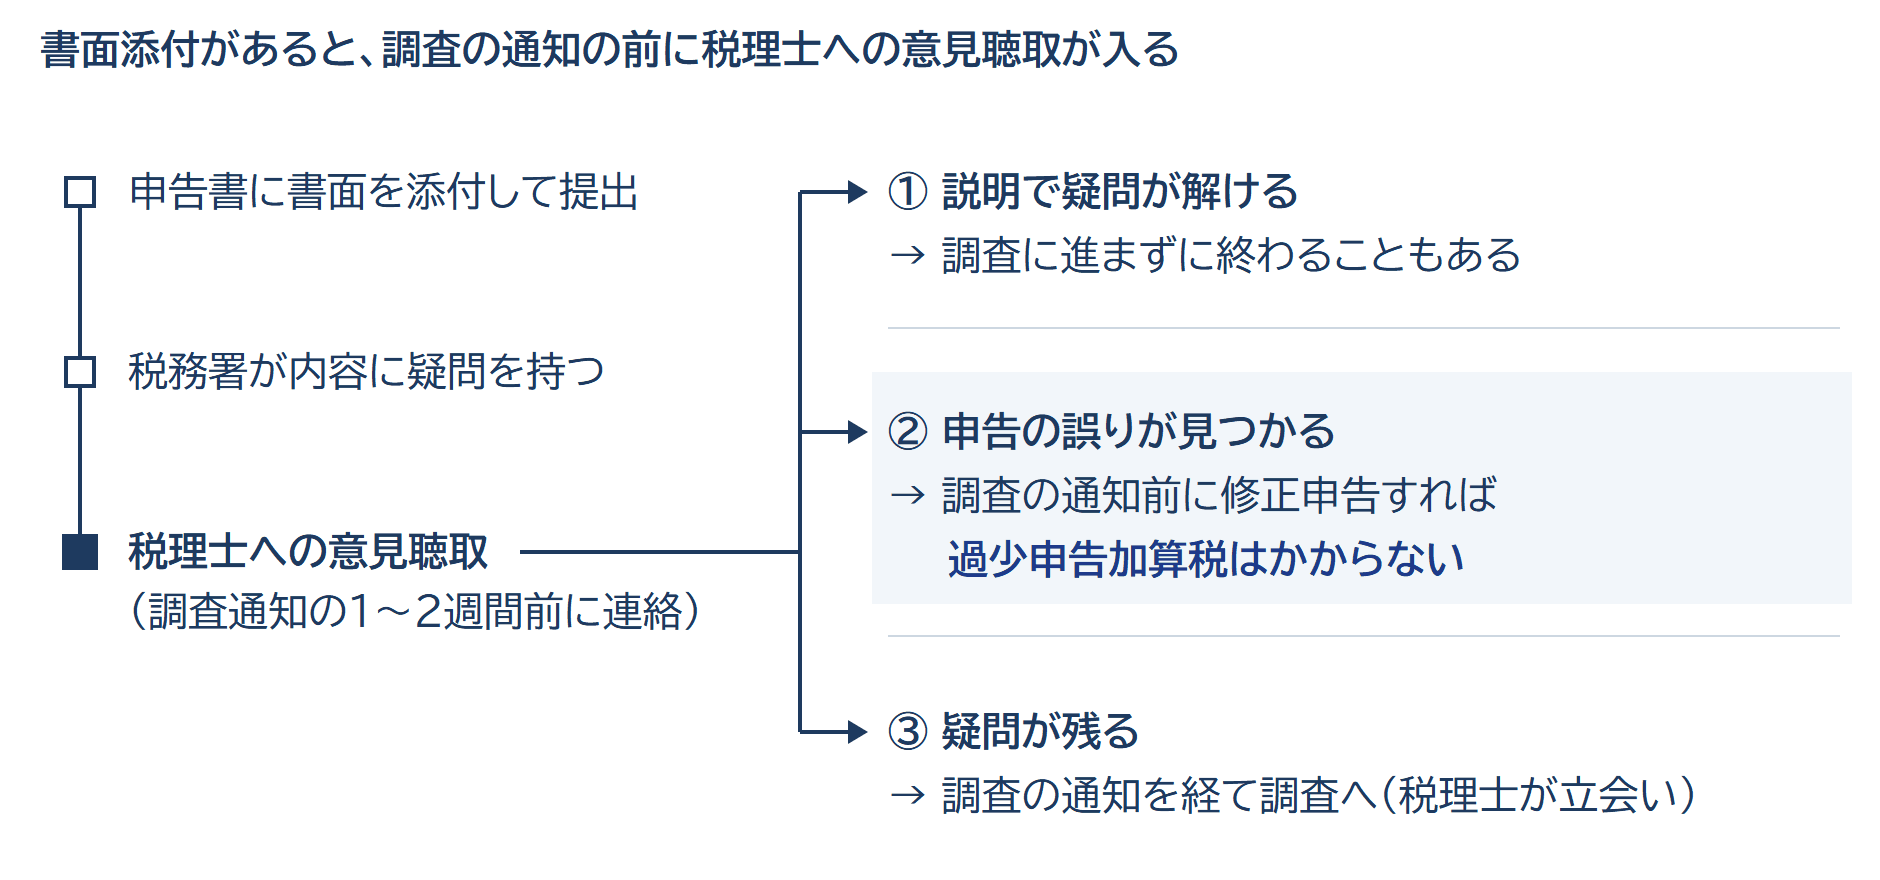
税務署は、事前に通知して調査をする場合、その通知の前に、書面を添付した税理士へ意見を述べる機会を設けなければなりません(意見聴取)。説明で疑問が解ければ、調査に進まずに終わることもあります。意見聴取のあと、調査の通知を受ける前に修正申告をすれば、過少申告加算税はかかりません。意見聴取は税理士に対して行われ、ご家族が同席するものではないため、お客様が調査官と直接向き合う場面を大きく減らせます。
追加の作業と責任が伴うため採用しない事務所も少なくありませんが、お客様にとってのメリットが大きい制度です。当事務所はすべての申告書に添付しています。
それでも調査の連絡が来たら
申告後に税務署から連絡があった場合、まず当事務所が窓口になります。お客様がおひとりで税務署と向き合う場面は作りません。
- 事前通知:調査は原則、税務署から税理士(書面添付の場合はまず意見聴取)へ事前に連絡があります。日程は相談のうえ決められます。
- 当日:ご自宅で、通常2名の調査官が1〜2日。午前はご家族の構成・亡くなった方の経歴や生活ぶり・財産の管理方法の聞き取り、午後は通帳・印鑑・貸金庫などの確認が一般的です。当事務所の税理士が立ち会います。
- その後:指摘があれば内容を精査し、認めるべきものは修正申告、争うべきものは根拠を示して主張します。
調査に備えて、ご家族ができること
- 亡くなった方の通帳(古いものも)・ご家族名義の通帳を、申告前に税理士へすべて見せる。「関係ないと思って出さなかった」が最も多い失敗です。
- 贈与があったなら、契約書・振込記録・贈与税の申告書を揃える。
- 葬儀費用・医療費・相続直前の出金の使い道をメモに残す。
- 申告書の控えと添付資料を、申告後も最低5年は保管する。