この記事の要点
- 法令が全員に添付を義務づけるのは、戸籍の謄本(相続開始の日から10日を経過した日以後に作成・コピー可)か法定相続情報一覧図の写しの1点(相続税法施行規則16条3項1号)。遺言書・遺産分割協議書の写しは国税庁が提出を「お願い」する書類。
- 配偶者の税額軽減と小規模宅地等の特例を使うと、協議書の写しと印鑑証明書が省令で名指しされ、添付がある場合に限り適用される(相続税法19条の2第3項・租税特別措置法69条の4第7項)。期限後申告でも同じ。
- 法定相続情報一覧図は、続柄が実子・養子の別で書かれたものだけ使える(「子」とだけ書いたものは使えない)。写しの再交付は登記所の保存期間(作成の年の翌年から5年)の間。
- 財産ごとの資料は、第11表に書く種類・数量・価額・所在場所を裏づけるもの(登記事項証明書・名寄帳・残高証明書・保険金の支払通知書など)。添付の義務はないが、明細の根拠になる。
- 本人確認はマイナンバーカードの両面の写しか、番号確認と身元確認の書類を1点ずつ。e-Taxなら提示も写しも不要で、添付書類もPDFで提出できる。
相続税の申告書に付ける書類は、全員に要るもの、国税庁が提出を「お願い」するもの、持っている財産と使う特例に応じて増えるものの3つに分かれます。法令が全員に添付を義務づけているのは、戸籍の謄本か法定相続情報一覧図の写しの1点だけです。
残高証明書や評価証明書は、申告書の明細を裏づけるためにそろえる資料で、添付の義務はありません。遺産分割協議書の写しは、一般の場合は「お願い」の書類ですが、配偶者の税額軽減と小規模宅地等の特例を使うと、印鑑証明書とともに法令が名指しする要件の書類に変わります。この境目が分かると、何を落とせないかがはっきりします。
法令が義務づける添付書類と、国税庁が「お願い」する書類
相続税法27条4項は、申告書に財産と債務の明細書と「財務省令で定める書類」を添付するよう求め、その書類を相続税法施行規則16条3項が3つ挙げています。3つのうち全員に当てはまるのは1号だけで、2号と3号は場合が限られます。
| 号 | 書類 | 要る場合 |
|---|---|---|
| 1号 | 被相続人の全ての相続人を明らかにする戸籍の謄本、または図形式の法定相続情報一覧図の写し(どちらもコピー可) | 全員 |
| 2号 | 被相続人の戸籍の附票の写し(相続開始の日以後に作成されたもの・コピー可) | 相続時精算課税で贈与を受けた人(相続時精算課税適用者)がいる場合 |
| 3号 | 特定一般社団法人等の登記事項証明書(相続開始の日以後に作成されたもの) | 被相続人が理事(退任後5年以内を含む)だった特定一般社団法人等に相続税がかかる場合(相続税法66条の2第1項) |
遺言書の写しも遺産分割協議書の写しも、この3つには入っていません。国税庁が「相続税の申告のしかた」に載せている「提出書類一覧表」は、一般の場合の欄にこの2つを載せたうえで「提出をお願いしている書類です」と注を付けています。
出典:提出書類一覧表(相続税の申告のしかた 令和8年分用)|国税庁
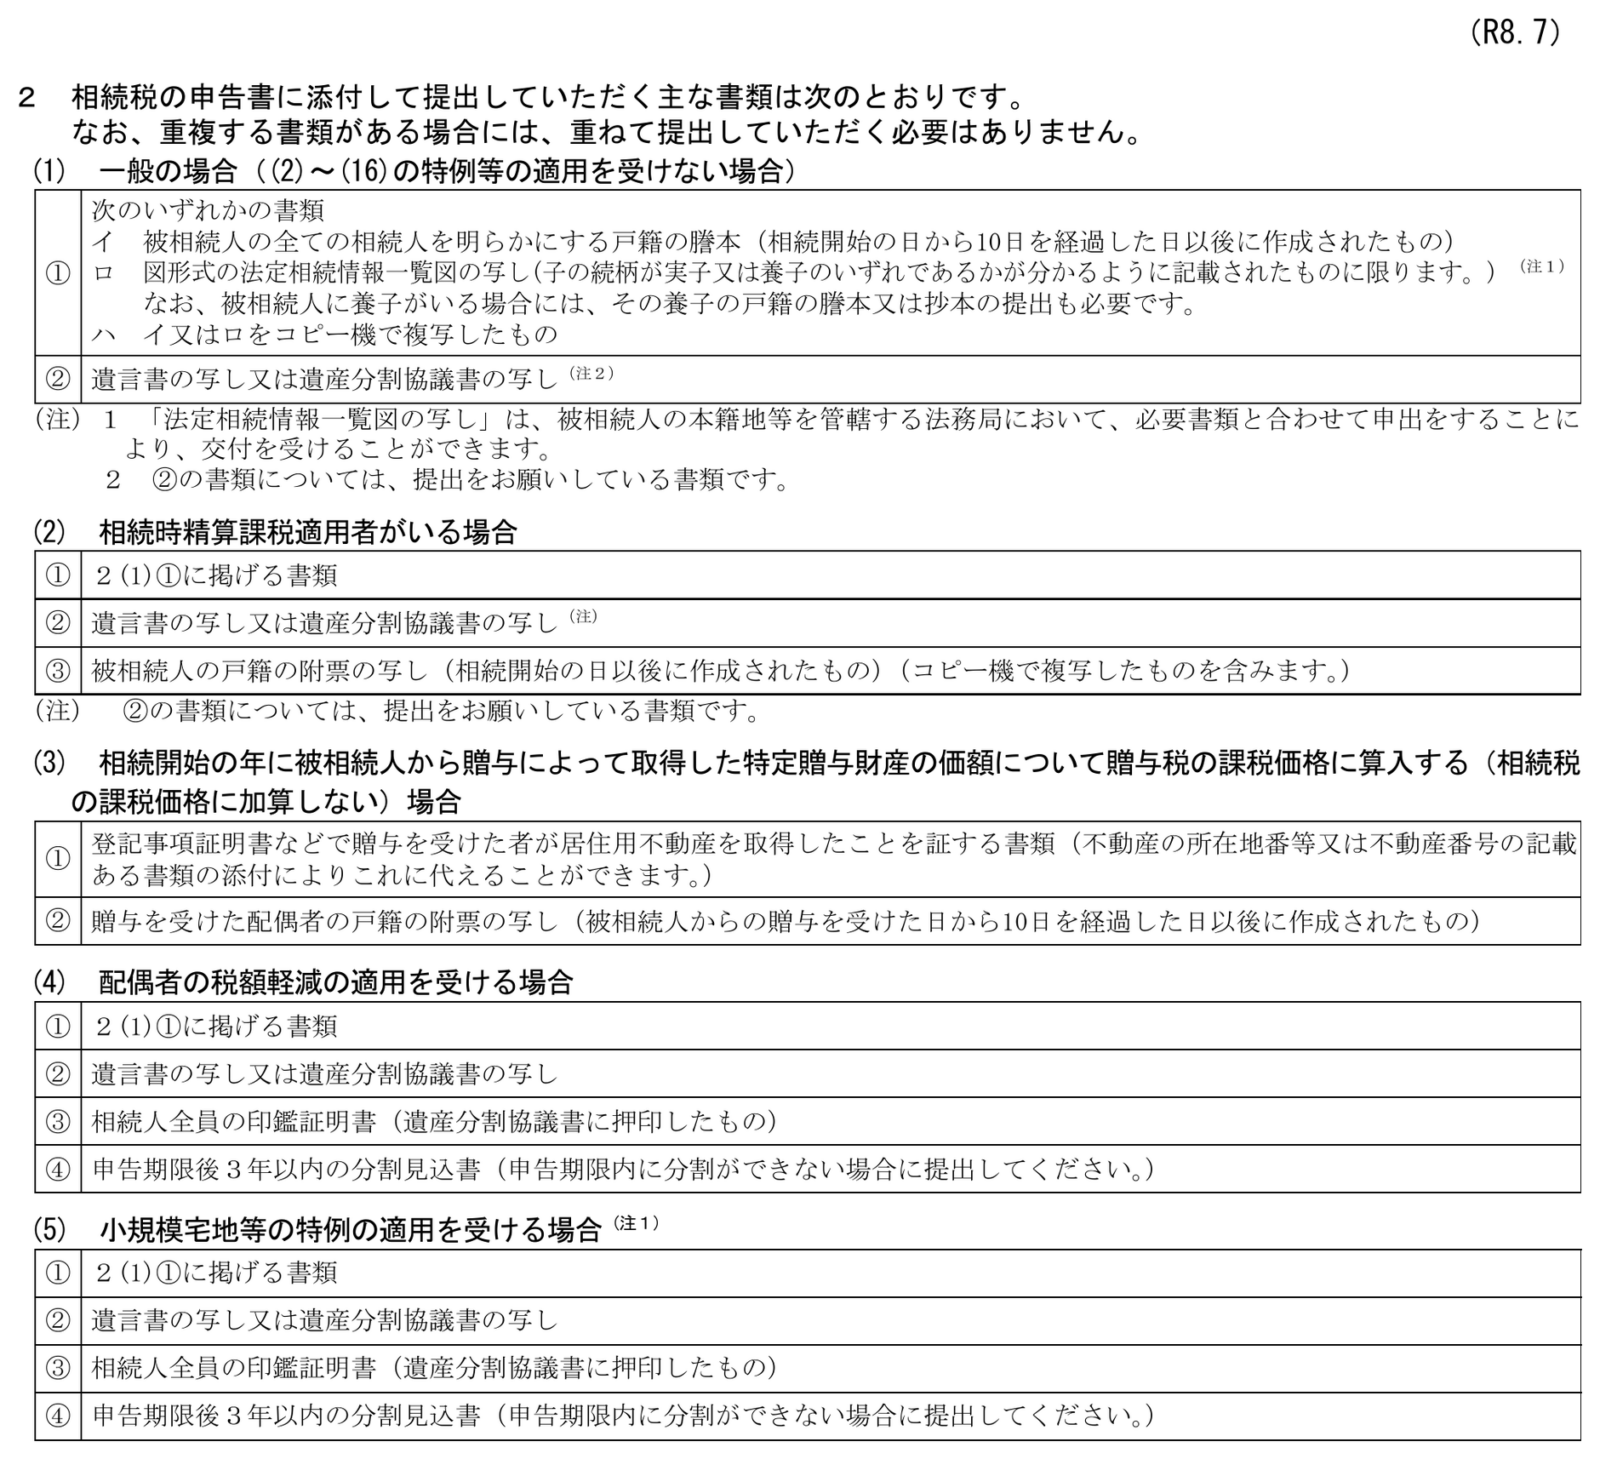
配偶者の税額軽減と小規模宅地等の特例を使うときは、協議書の写しと印鑑証明書を省令が名指しし、法律もこれらの書類の「添付がある場合に限り、適用する」と定めます(相続税法19条の2第3項・租税特別措置法69条の4第7項)。
出典:相続税法19条の2第3項(e-Gov法令検索)/租税特別措置法69条の4第7項(e-Gov法令検索)
ご相談のご案内
申告と納税は、期限から逆算して準備を進めます相続税の申告と納税の期限は、相続の開始を知った日の翌日から10か月以内です。書類の収集から申告・納税まで、相続税申告としてお受けしています。
戸籍は「10日を経過した日以後」、法定相続情報一覧図は続柄|全員に要る1点の条件
全員に要る1点は、戸籍で出すか法定相続情報一覧図で出すかを選べますが、どちらにも条件が付いています。戸籍は作成の日、一覧図は続柄の書き方です。
戸籍の謄本は、死亡日を0日目として11日目以後に作成されたもの
相続税法施行規則16条3項1号イは、戸籍の謄本を「相続の開始の日から十日を経過した日以後に作成された戸籍の謄本で被相続人の全ての相続人を明らかにするもの」と定めています。期間の初日は数えないので(国税通則法10条1項1号)、亡くなった日を0日目とすると、10日を経過した日は11日目に当たります。それより前に作成された謄本は、条件を満たしません。
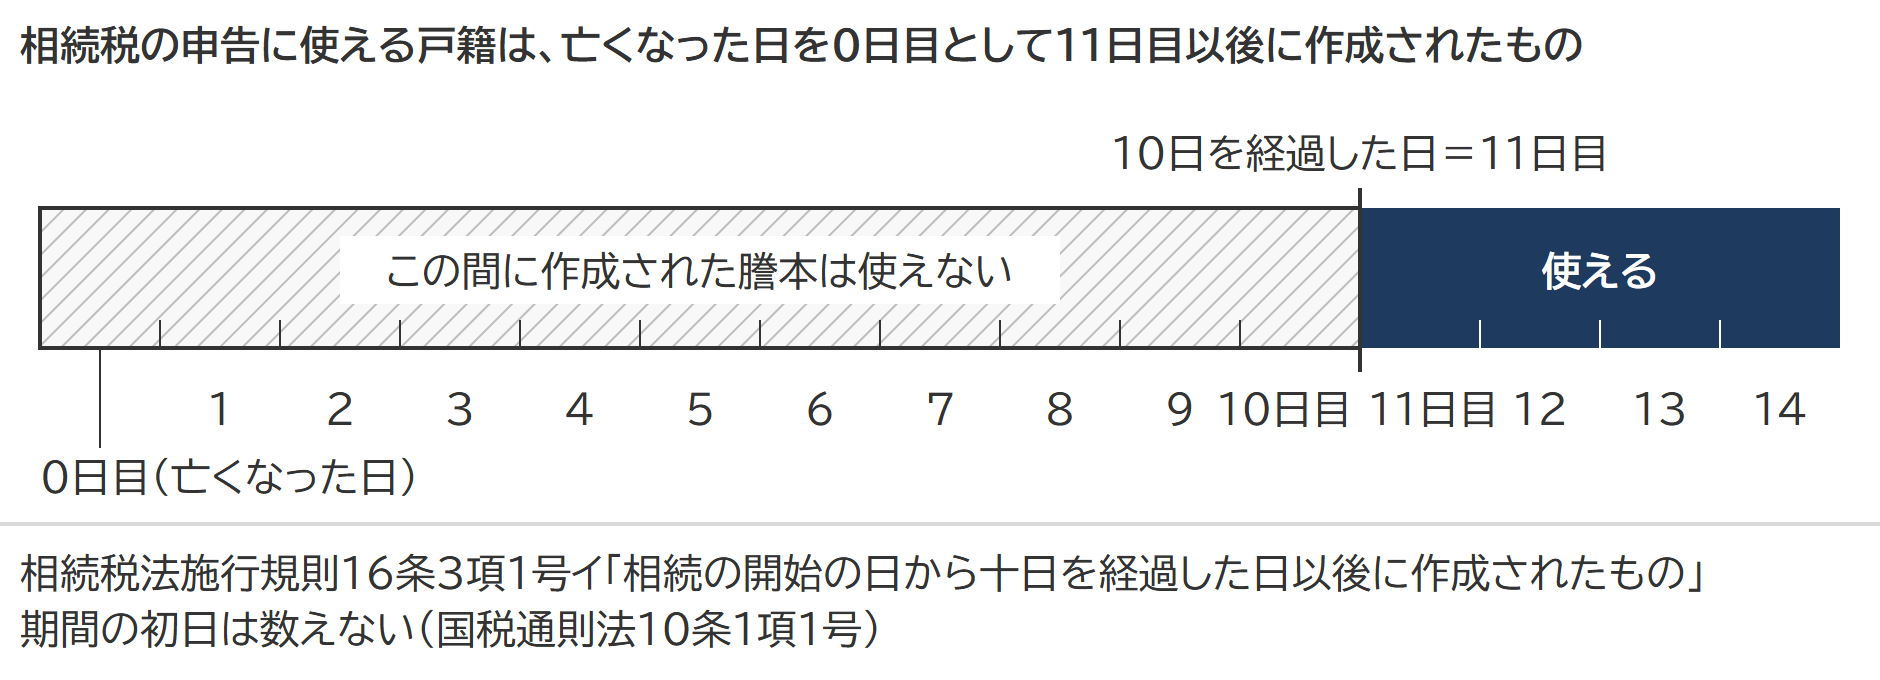
原本か写しかは問いません。1号の柱書(イ・ロの前に置かれた本文)が「当該書類を複写機により複写したものを含む」としているので、申告書に付けるのはコピーで足ります。同じ戸籍を登記・申告・預金の3つの手続きに使うなら、申告用の日付の条件に合わせて取れば1回で済みます。
法定相続情報一覧図とは|続柄が実子・養子の別で書かれたものだけ使える
法定相続情報一覧図とは、被相続人と相続人の関係を相続人が1枚の図にまとめ、戸籍の束と一緒に登記所(法務局)へ出し、登記官が戸籍と合っていることを確かめたうえで認証文を付けた写しを無料で交付する書類です(不動産登記規則247条)。写しは戸籍の束の代わりに、相続登記・預金の払戻し・相続税の申告に使えます。
相続税の申告に使えるのは、「被相続人と相続人との関係を系統的に図示したものであつて当該被相続人の子が実子又は養子のいずれであるかの別が記載されたもの」です(相続税法施行規則16条3項1号ロ)。一覧図の続柄は、戸籍どおりに「長男」「長女」「養子」と書くのが原則です。申出人が選べば「子」とだけ書くこともできますが、法務局は「子」で作ると相続税の申告には使えないと注意を促しています。相続税の申告に使う予定があるなら、一覧図の続柄は戸籍どおりに書きます。養子がいるときは、一覧図の写しだけでは足りません。養子の戸籍の謄本か抄本を添えます。
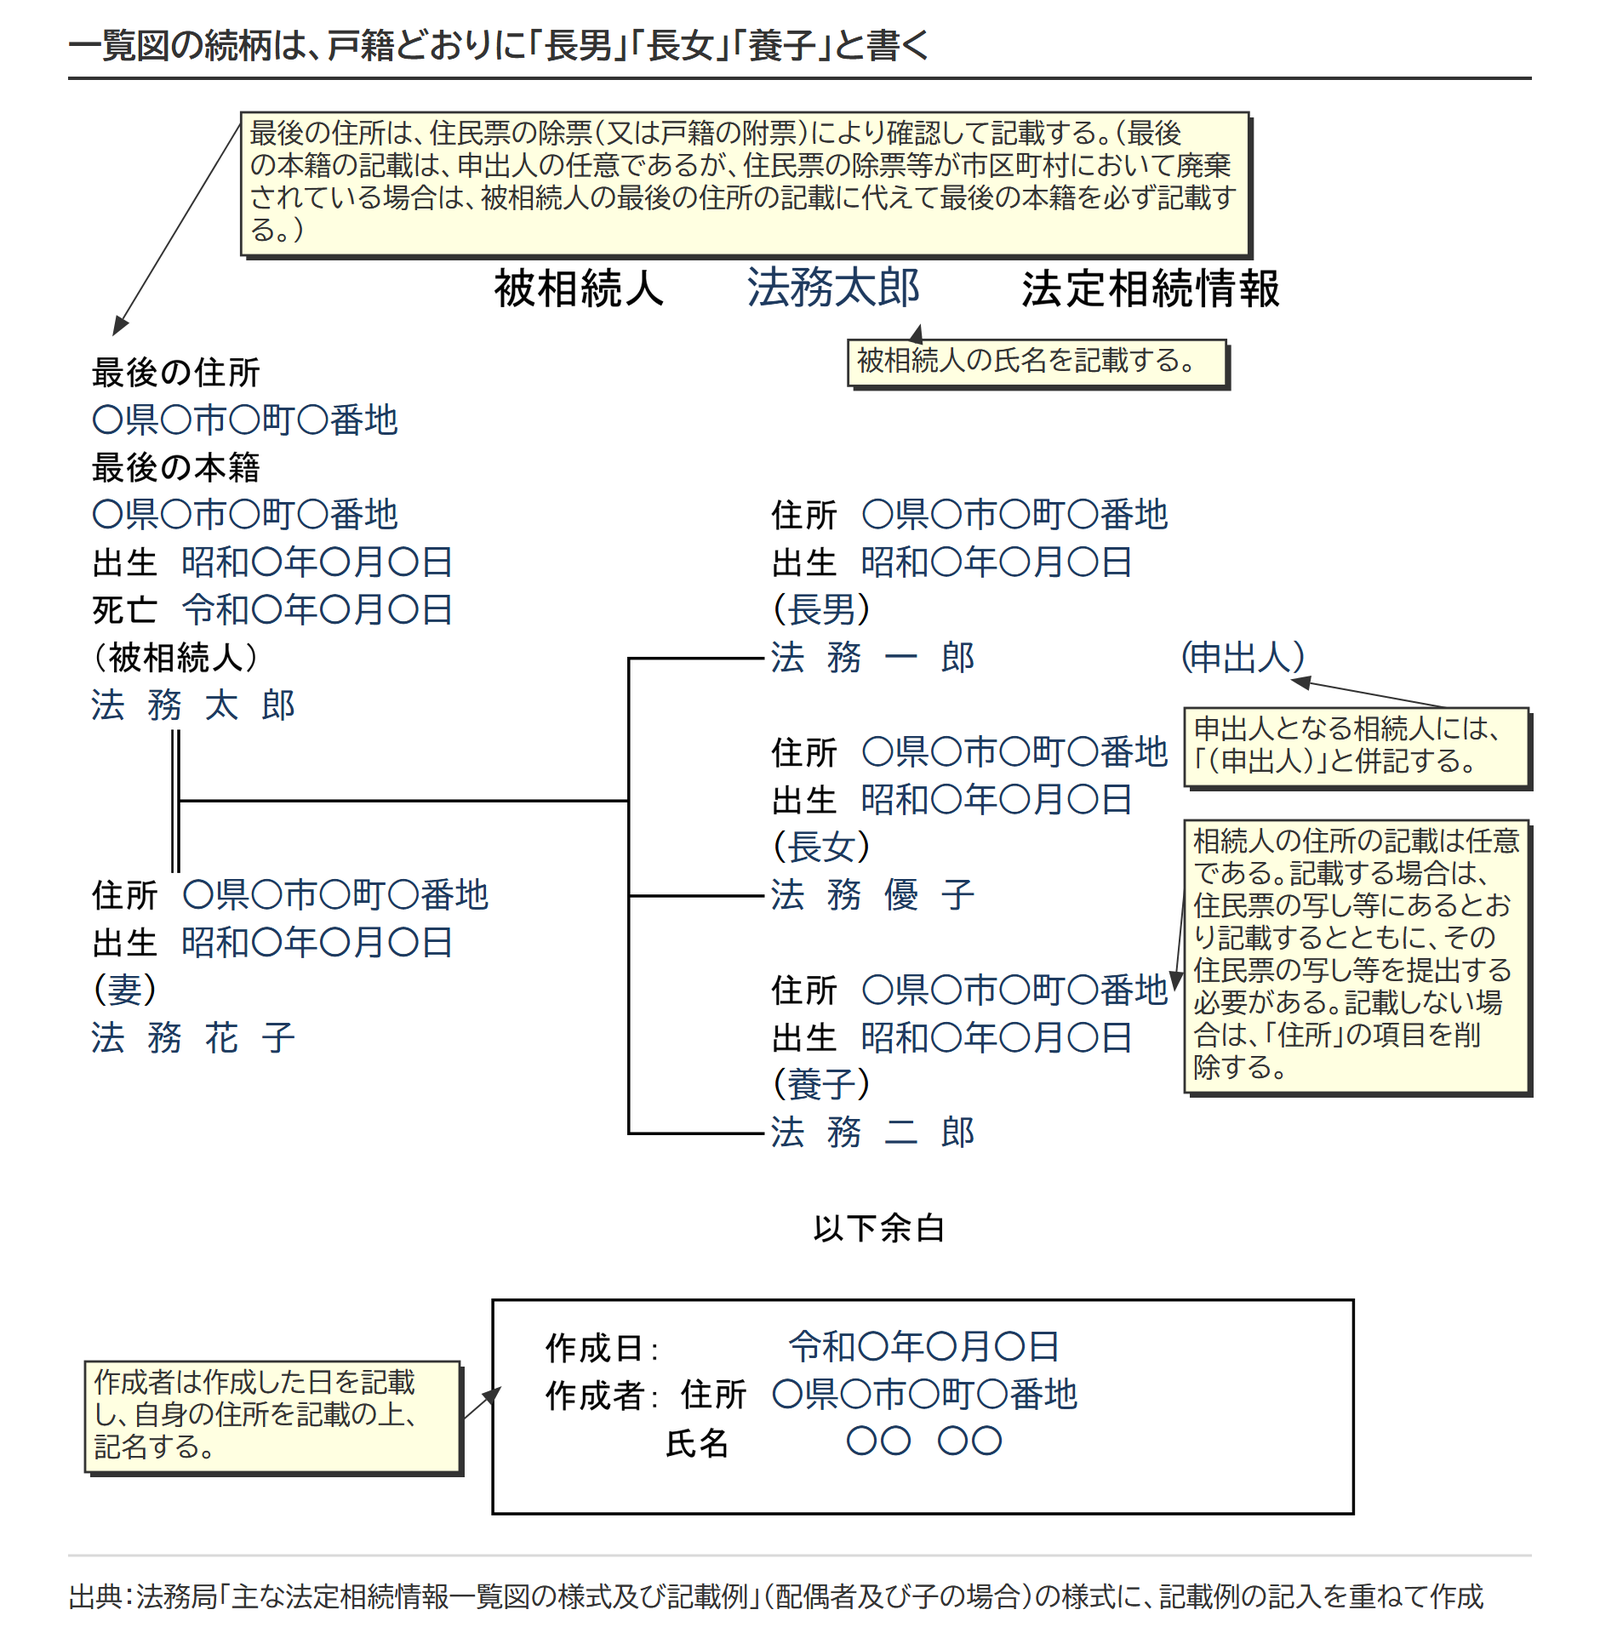
「子」で作った一覧図しかないときは、戸籍の謄本のコピーで出せば足ります。
写しが足りなくなったときは、申出をした登記所に再交付を申し出ます(不動産登記規則247条7項)。登記所が一覧図をつづり込む帳簿の保存期間は作成の年の翌年から5年間で(同規則28条の2第6号)、再交付を受けられるのはその間です。
遺言書・遺産分割協議書の写しと印鑑証明書|一般は「お願い」、特例を使うと要件
遺言書か遺産分割協議書の写しは、誰がどの財産を取得したかを税務署に示す書類です。一般の場合と、配偶者の税額軽減や小規模宅地等の特例を使う場合とで、求められ方が違います。
| 場合 | 遺言書・協議書の写し | 印鑑証明書 | 根拠 |
|---|---|---|---|
| 特例を使わない一般の場合 | 提出を「お願い」している書類 | 一覧表に記載なし | 提出書類一覧表 2(1)② |
| 配偶者の税額軽減・小規模宅地等の特例を使う場合 | 共同相続人と包括受遺者(遺言で遺産の割合を受け継ぐ人)の全員が自署し、自己の印を押した協議書の写し(遺言で取得したときは遺言書の写し) | 協議書に押した印の印鑑証明書を添付(相続人全員) | 相続税法施行規則1条の6第3項1号・ 租税特別措置法施行規則23条の2第8項1号ハ |
印鑑証明書が要るのは協議書で分けたときで、遺言で取得したときは遺言書の写しで足ります。
出典:相続税法施行規則1条の6第3項(e-Gov法令検索)/租税特別措置法施行規則23条の2第8項(e-Gov法令検索)
相続税の申告では、印鑑証明書を何か月以内に取るかの定めはありません。原本を付けるか写しでよいかも条文は書いておらず、e-Tax(国税の電子申告)で申告するなら印鑑証明書を含む添付書類をPDFで提出できます。
財産の明細を裏づける資料|第11表の種類ごとにそろえる
財産の資料は、法令が添付を義務づける書類ではなく、申告書第11表(相続税がかかる財産の明細書)に書く「財産の種類、数量、価額及び所在場所」(相続税法施行規則16条1項2号)を裏づけるためにそろえます。
| 第11表の種類 | 裏づける値 | 主な資料 | 取るところ |
|---|---|---|---|
| 土地 | 所在・地積・利用の区分(自用か貸付か・借地権の有無)・評価額 | 登記事項証明書、固定資産税の評価証明書か名寄帳、公図・地積測量図、貸している土地は賃貸借契約書 | 法務局、市区町村(東京23区は都税事務所)、手元 |
| 家屋・構築物 | 所在・床面積・固定資産税評価額・貸家か自用か | 登記事項証明書、評価証明書か名寄帳、貸している建物は賃貸借契約書と入居者の一覧 | 法務局、市区町村、手元 |
| 事業(農業)用財産 | 機械・商品・売掛金の種類と金額 | 所得税の確定申告書の控え(減価償却の明細・貸借対照表) | 手元 |
| 有価証券 | 銘柄・株数か口数・評価額 | 証券会社の残高証明書、配当金の支払通知書、非上場株式は会社の決算書3期分と株主名簿 | 証券会社、発行会社 |
| 現金・預貯金等 | 金融機関・口座ごとの相続開始日の残高 | 残高証明書、定期預金の既経過利息の計算書、通帳 | 金融機関 |
| 家庭用財産 | 家財一式の評価額 | 高額な家具・美術品の購入時の資料 | 手元 |
| その他の財産 | 生命保険金・退職手当金・ゴルフ会員権・貸付金・未収金・自動車の金額 | 保険金の支払通知書と保険証券、退職手当金の支払通知書、会員権の証書、金銭消費貸借契約書、車検証 | 保険会社、勤務先、手元 |
生命保険金と退職手当金は受取人ごとに金額を書くので、受取人が誰かまで分かる支払通知書をそろえます。相続人が受け取る生命保険金の非課税枠の計算にも、受取人の確認が要ります。
相続開始前の贈与で相続税の課税価格に加算する財産も、明細に書く財産に含まれます(相続税法施行規則13条1項6号・7号)。贈与税の申告書の控えと贈与契約書をそろえ、何年前までさかのぼるかは生前贈与の加算の期間で確かめます。
債務と葬式費用の資料|第13表の明細を裏づける
財産から差し引く債務と葬式費用は、第13表(債務及び葬式費用の明細書)に「債権者別の種類及び金額」と債権者の氏名・住所を書きます(相続税法施行規則16条1項3号)。資料は、金額と相手方が分かるものです。
| 項目 | 主な資料 |
|---|---|
| 借入金 | 相続開始日の残高証明書、金銭消費貸借契約書、返済予定表 |
| 未払いの税金 | 固定資産税・住民税の納税通知書、準確定申告書の控え |
| 未払いの医療費・施設の利用料 | 請求書、領収書 |
| 未払いの公共料金・クレジットカード | 請求書、引き落としが分かる通帳 |
| 葬式費用 | 葬儀社の請求書と領収書、火葬料の領収書、お布施は支払先・日付・金額のメモ |
差し引けるのは「相続開始の際現に存する」債務なので(相続税法13条1項1号)、公共料金は死亡日までの使用分を日割りで、死亡後に届いた入院費の請求も死亡日までの分が対象です。準確定申告(亡くなった人の所得税の申告)で納める所得税は債務に入り、還付を受ける所得税は逆に財産になります。何を差し引けるかの線引きは、債務控除で差し引けるもの・差し引けないものと葬式費用として差し引けるもので確かめられます。
特例・納税猶予で増える書類|提出書類一覧表の区分で見る
提出書類一覧表は、一般の場合(2(1))のあとに特例と納税猶予の区分を(2)から(16)まで並べ、最後に延納(分けて納める)・物納(金銭の代わりに財産で納める)の区分(3)を置いています。(3)と延納・物納を除く区分は、1番目が「2(1)①に掲げる書類」つまり戸籍か一覧図で、そこに制度ごとの書類が足されます。区分をまたいで同じ書類が要るときも、重ねて出す必要はありません。表は主な区分に絞ったもので、山林・医療法人の持分・美術品などの区分は一覧表で確かめてください。
| 使う制度(一覧表の番号) | 主な書類(2(1)①の戸籍か一覧図を除く) | 注意する点 | 詳しい記事 |
|---|---|---|---|
| 相続時精算課税((2)) | 遺言書か協議書の写し(提出の「お願い」)、被相続人の戸籍の附票の写し(相続開始の日以後に作成・コピー可) | 附票の写しは施行規則16条3項2号が義務づける書類 | 精算課税の贈与を相続税に加える計算 |
| 相続開始の年に配偶者が受けた居住用不動産などの贈与に、贈与税の配偶者控除を使う((3)) | 配偶者が居住用不動産を取得したことを証する登記事項証明書、贈与を受けた配偶者の戸籍の附票の写し | 附票の写しは贈与を受けた日から10日を経過した日以後に作成されたもの | ― |
| 配偶者の税額軽減((4)) | 遺言書か協議書の写し、相続人全員の印鑑証明書、未分割なら申告期限後3年以内の分割見込書 | 添付が無いと軽減は原則として適用されない(相続税法19条の2第3項・4項) | 配偶者の税額軽減の計算 |
| 小規模宅地等の特例((5)) | (4)と同じ3点に、宅地の区分と取得者に応じた書類 | 同居親族・生計を一にする親族の「居住を明らかにする書類」と家なき子の「3年以内の住所を明らかにする書類」は、取得者がマイナンバーを持っていれば提出不要(措置法施行規則23条の2第8項2号ロ・ハ) | 区分別・取得者別の添付書類 |
| 農地等の納税猶予((8)) | 遺言書か協議書の写し、印鑑証明書、納税猶予に関する適格者証明書、担保提供書と担保関係書類 | 都市営農農地・準農地などは市区町村長や農業委員会の証明書が加わる | ― |
| 非上場株式等の納税猶予((9)特例措置・(11)一般措置) | 遺言書か協議書の写し、印鑑証明書、都道府県知事の認定書と申請書の写し、会社の定款の写し、担保提供書。特例措置は確認書と申請書の写しも | 都道府県知事の認定は申告より先に受ける | 事業承継税制の手順と期限 |
| 延納・物納(3) | 延納申請書か物納申請書、金銭納付を困難とする理由書、担保目録と担保提供書と不動産等の財産の明細書か物納財産目録、担保や物納財産の関係書類 | 申告書の添付書類ではなく、納付の方法を申請するときに出す書類 | ― |
相次相続控除・障害者控除・未成年者控除の資料は、一覧表に区分がありません。相次相続控除なら前の相続の申告書の控え、障害者控除なら障害者手帳の写しが、控除の計算の根拠になります。それぞれの計算は相次相続控除と障害者控除の記事にあります。
本人確認書類と提出先・提出の方法|e-Taxなら提示も写しも不要
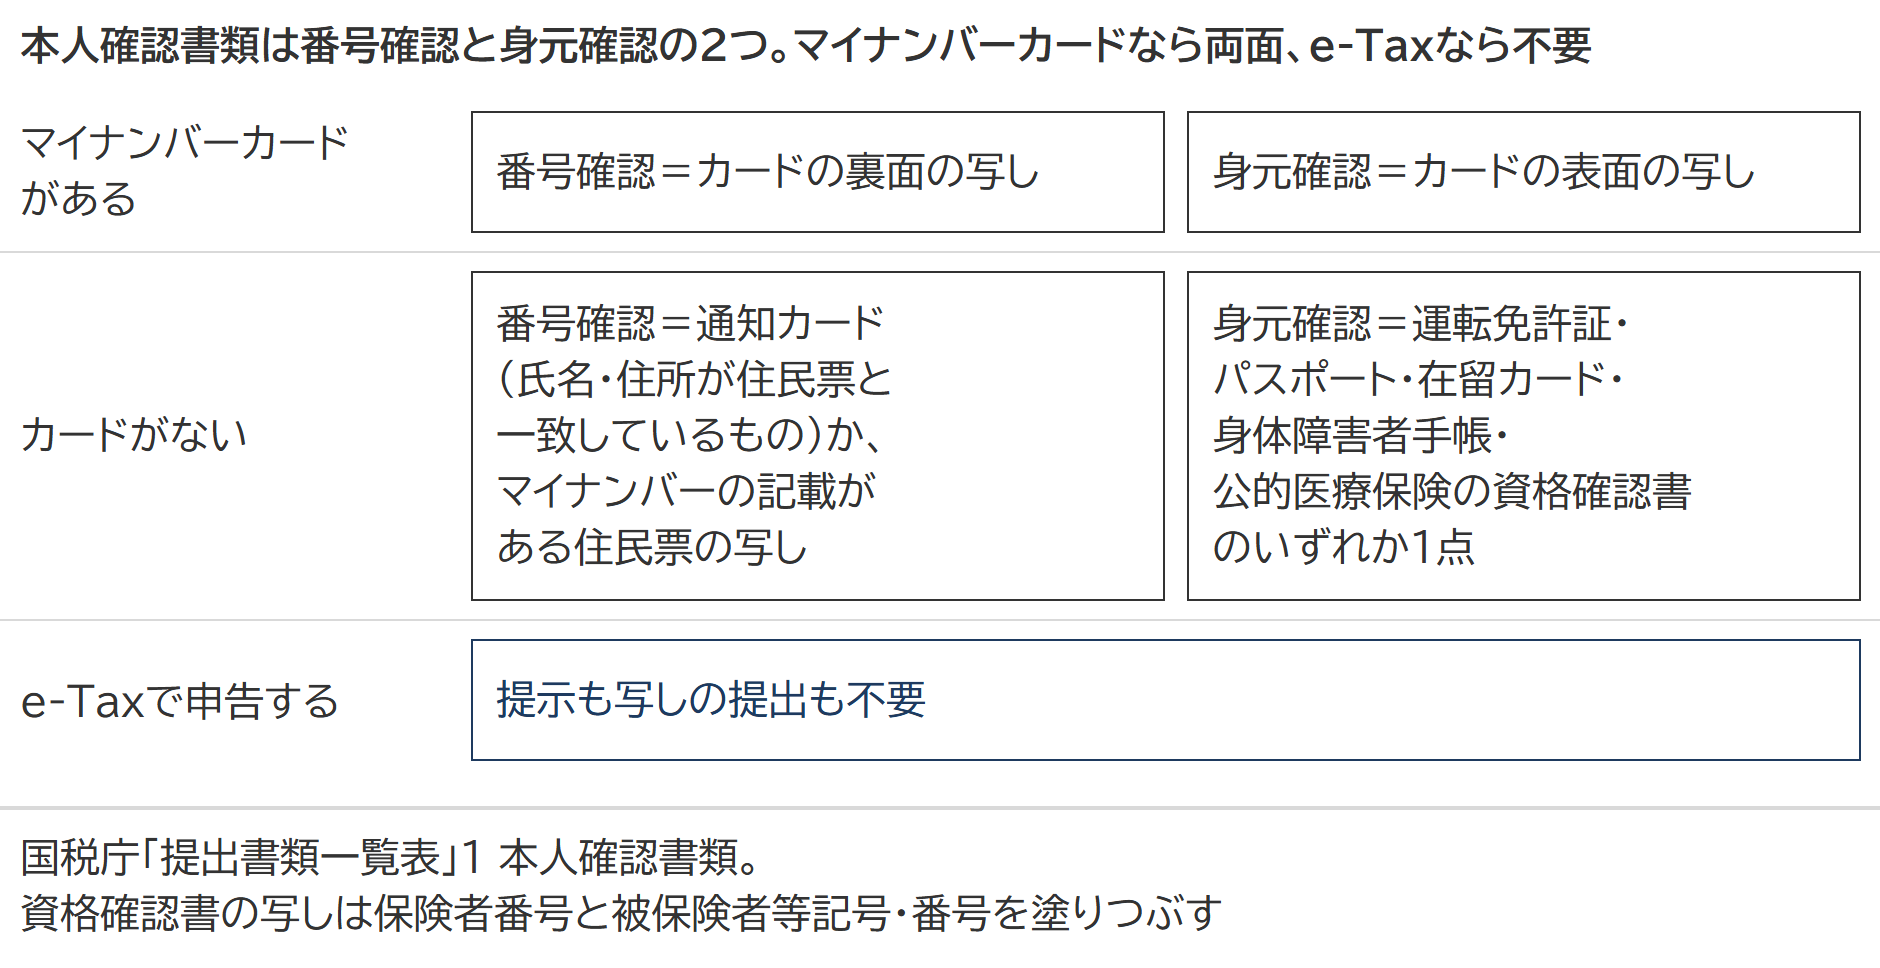
相続税の申告書には、相続人ごとのマイナンバーを書きます(相続税法施行規則13条1項3号)。税務署がその番号と持ち主を確かめるため、書面で出すときは、本人確認書類として番号確認書類と身元確認書類の写しを付けます。
| 確認の種類 | 使える書類 |
|---|---|
| 番号確認(12桁の番号を確かめる) | マイナンバーカードの裏面、通知カード(氏名・住所が住民票と一致している場合)、マイナンバーの記載がある住民票の写し |
| 身元確認(番号の持ち主であることを確かめる) | マイナンバーカードの表面、運転免許証、身体障害者手帳、パスポート、在留カード、公的医療保険の資格確認書 |
マイナンバーカード1枚で済ませるなら、表面と裏面の両方の写しが要ります。公的医療保険の資格確認書を使うときは、保険者番号と被保険者等記号・番号を復元できないように塗りつぶします。窓口で出す人は写しの代わりに原本を提示してもよく、e-Taxで申告すれば本人確認書類の提示も写しも要りません。
提出先は、被相続人が亡くなったときの国内の住所地を所轄する税務署で、相続人の住所地ではありません(相続税法附則3項)。書面なら郵送か持参、e-Taxなら送信で提出し、e-Taxでは印鑑証明書や残高証明書などの添付書類もPDFで提出できます。書面で出すときは、添付書類を機械で読み取るのでのりづけせず、複数枚はクリップで留めます。申告までの段取りは相続税申告の流れに。
出典:相続税法附則3項(e-Gov法令検索)/相続税の申告のしかた(令和8年分用)|国税庁
よくある質問
申告期限までに書類がそろわないときは、どうなりますか
そろった資料で期限内に申告し、あとから、税額が増えるなら修正申告、減るなら更正の請求で直す方法があります。期限に遅れて期限後申告になっても、配偶者の税額軽減と小規模宅地等の特例が使えなくなるわけではありません。どちらの条文も申告書に「期限後申告書及び…修正申告書を含む」と定めているためで、協議書の写しと印鑑証明書の添付の要件は期限内の申告と同じです。遅れたときの扱いは期限後申告でも小規模宅地等の特例は使えるかに整理しています。
遺産分割協議書がまだできていない(未分割の)ときは、何を付けますか
未分割のまま申告するときは、協議書の写しと印鑑証明書の代わりに「申告期限後3年以内の分割見込書」を付けます(一覧表 (4)④・(5)④)。申告の時点では、分けていない財産に配偶者の税額軽減も小規模宅地等の特例も使えず、分けたあとに特例を使う手続きをとります。手順は未分割のまま申告期限を迎えたときの手続きにあります。
戸籍の代わりに法定相続情報一覧図の写しだけでよいですか
図形式で、続柄が実子・養子の別で書かれていれば、戸籍の束は要りません。ただし被相続人に養子がいるときは、一覧図の写しとは別に、その養子の戸籍の謄本か抄本を付けます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 相続税の申告期限は10か月|知った日から数える起算日と、遅れたときの無申告加算税・延滞税
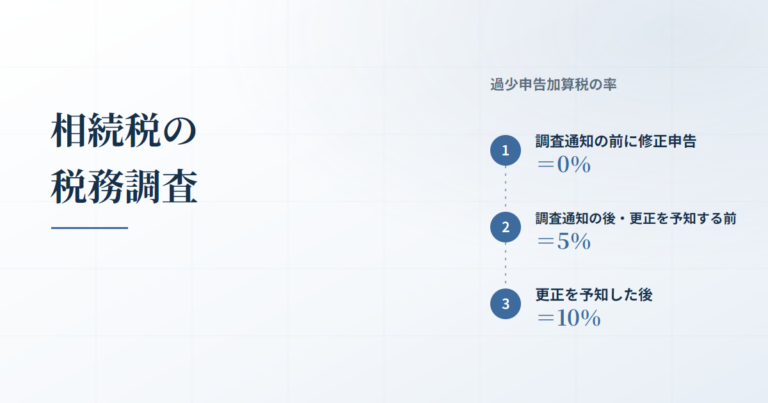 相続税の税務調査|事前通知は調査の範囲を縛らず、加算税の率は調査通知と更正の予知の前か後かで決まる
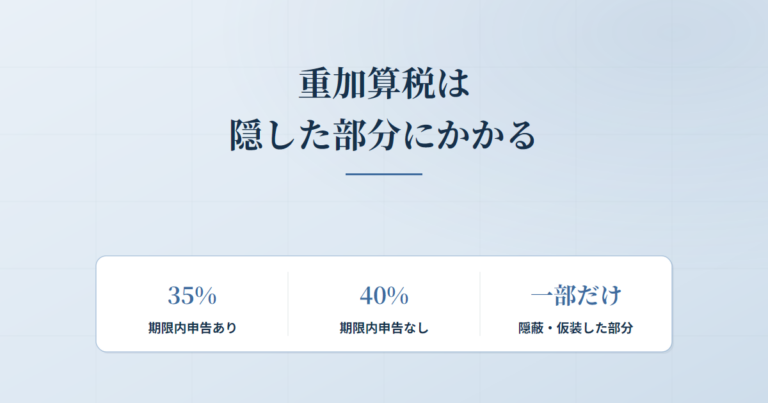 重加算税とは|申告漏れの全額ではなく隠蔽・仮装した部分に35%・40%がかかり、単なる申告漏れとの線引きは意図を外からうかがえる行動の有無で決まる
ご相談のご案内
申告と納税は、期限から逆算して準備を進めます相続税の申告と納税の期限は、相続の開始を知った日の翌日から10か月以内です。書類の収集から申告・納税まで、相続税申告としてお受けしています。