この記事の要点
- 手元の現金は額面どおり相続財産(財産評価基本通達に現金の項目はなく、相続税法22条の時価=額面)
- 税務署は通帳の出金から現金の動きを追い、金融機関や保管している人に照会できる(国税通則法74条の3)
- 引き出した現金の扱いは「贈与・保管・費消」のどれかで決まり、どれも示せなければ相続財産
- 亡くなる直前の多額の出金は、使われた事実を示せなければ相続財産と認定される(平成23年6月21日裁決)
- 隠すと重加算税35%・更正の期間7年・配偶者の税額軽減からの除外が同じ方向に効く
自宅の金庫や引き出しにある現金も、亡くなった人のものなら相続財産です。銀行を通っていないから記録が残らない。その理由で申告から外すことはできません。
タンス預金が申告漏れとして見つかる入口は、現金そのものではなく、亡くなる前の預金の出金です。税務署は通帳の出金から現金の動きを追い、引き出した現金が贈与されたのか、残っているのか、使われたのかを問います。答え方で税の扱いが決まり、答えられなければ、相続財産として残っていたものと扱われます。
タンス預金とは自宅に置いたままの現金。額面がそのまま相続税の評価額
タンス預金とは、銀行に預けずに自宅の金庫やたんす、仏壇の引き出しに置いたままの現金です。税法の用語ではありません。相続税の申告書では、預貯金と並ぶ「現金」の欄に書きます。
相続税は、亡くなった人が相続開始の時に持っていた財産にかかります。国税庁の「相続税の申告のしかた(令和8年分用)」も、課税の対象になる財産として土地・家屋・有価証券・預貯金と並べて現金を挙げています。評価額は、相続税法22条が定める「取得の時における時価」で、現金の時価はそこにある金額そのものです。100万円の札束は100万円。土地のように路線価(道路ごとに付いた1㎡当たりの価額)から計算することも、家屋のように固定資産税評価額を調べることもありません。
出典:相続税法22条(評価の原則)|e-Gov法令検索/相続税の申告のしかた(令和8年分用)|国税庁
財産評価基本通達に「現金」の項目はない
財産の評価のしかたは、国税庁の財産評価基本通達が財産の種類ごとに細かく定めています。ところが、預貯金や貸付金を置いた第8章第6節の見出しを上から追うと、203の預貯金、204の貸付金債権、206の受取手形、211のゴルフ会員権と続くなかに、現金の項目がありません。
通達に評価方法の定めがない財産は、通達5により「この通達に定める評価方法に準じて評価する」ことになっています。ただ、現金にはこの準用も要りません。補正や控除のような調整が1つもなく、相続税法22条の時価がそのまま額面になるためです。
出典:財産評価基本通達 目次|国税庁/財産評価基本通達 第1章 総則(通達5)|国税庁
ご相談のご案内
預貯金や株式も、財産ごとに評価の決まりがあります家族名義の預金や手元の現金、保険契約に関する権利は、申告で見落とされやすい財産です。財産全体を整理して相続税申告をお受けしています。
税務署はどう見つけるか=税務調査は通帳の出金から現金の動きを追う
現金には、預金のような取引の記録がありません。だから税務署は、現金そのものではなく、現金に変わる前後の記録を集めます。国税庁は、実地調査の対象を「資料情報等から申告額が過少であると想定される事案」と説明しています。
通帳の出金と、金融機関や保管している人への照会
調べられるのは、亡くなる前の数か月から数年のあいだの出金です。質問や検査を定めた国税通則法74条の3に、金額の下限はありません。入院中で本人が外出できない時期の大口の出金、同じ日に同じ金額が続く出金、生活費にしては大きすぎる金額。調査官は通帳の出金を日付と金額で並べ、使い道の説明を求めます。
源泉徴収票や支払調書などの法定調書も、本人の手を経ずに税務署へ集まります(令和6年7月から令和7年6月までの令和6事務年度で6億2,531万枚)。
出典:国税庁レポート2026 Ⅳ 適正・公平な課税・徴収|国税庁
調査で質問や検査ができる相手は、国税通則法74条の3が定めています。納税義務がある人だけでなく、その人に対して債権や債務を有していたと認められる人も相手方に含まれ、預金を払い戻す債務を負う金融機関への照会はここに当たります。最後に挙げられているのが、納税義務がある者等の財産を保管したと認められる者です。現金を自宅に置けば把握されない。この発想は、条文に正面からぶつかります。預かっている家族も、聞かれる相手として書かれているためです。
出典:国税通則法74条の3(相続税等に関する調査等に係る質問検査権)|e-Gov法令検索
申告漏れとされた財産の29.1%が現金・預貯金等(令和6事務年度)
全体の数字も同じ方向を向いています。令和6事務年度の実地調査で申告漏れとされた相続財産は2,879億円です。
| 財産の種類 | 金額 | 構成比 |
|---|---|---|
| 現金・預貯金等 | 837億円 | 29.1% |
| 有価証券 | 393億円 | 13.6% |
| 土地 | 353億円 | 12.3% |
| 家屋 | 50億円 | 1.7% |
| その他 | 1,247億円 | 43.3% |
出典:令和6事務年度における相続税の調査等の状況|国税庁/令和6年分 相続税の申告事績の概要|国税庁
「その他」は現金・預貯金等、有価証券、土地、家屋のどれにも入らない財産で、内訳は公表されていません。名前の付いた区分の中では、現金・預貯金等が令和2事務年度から5年続けて最も大きい区分です。令和6年分の申告(相続税額のある申告書)では、現金・預貯金等が34.9%、土地が30.2%でした。申告漏れの側では土地が12.3%まで下がり、現金・預貯金等と有価証券が目立ちます。
実地調査は令和6事務年度で9,512件あり、その82.3%で申告漏れなどが見つかっています。令和5年分に相続税額のある申告があった被相続人155,740人と比べると、調査はおよそ16件に1件です。年分と事務年度がずれる目安の数字で、調査の規模と流れは相続税の税務調査の実態にまとめています。
引き出した現金の税の扱いは、引き出した人の説明で決まる=贈与・保管・費消
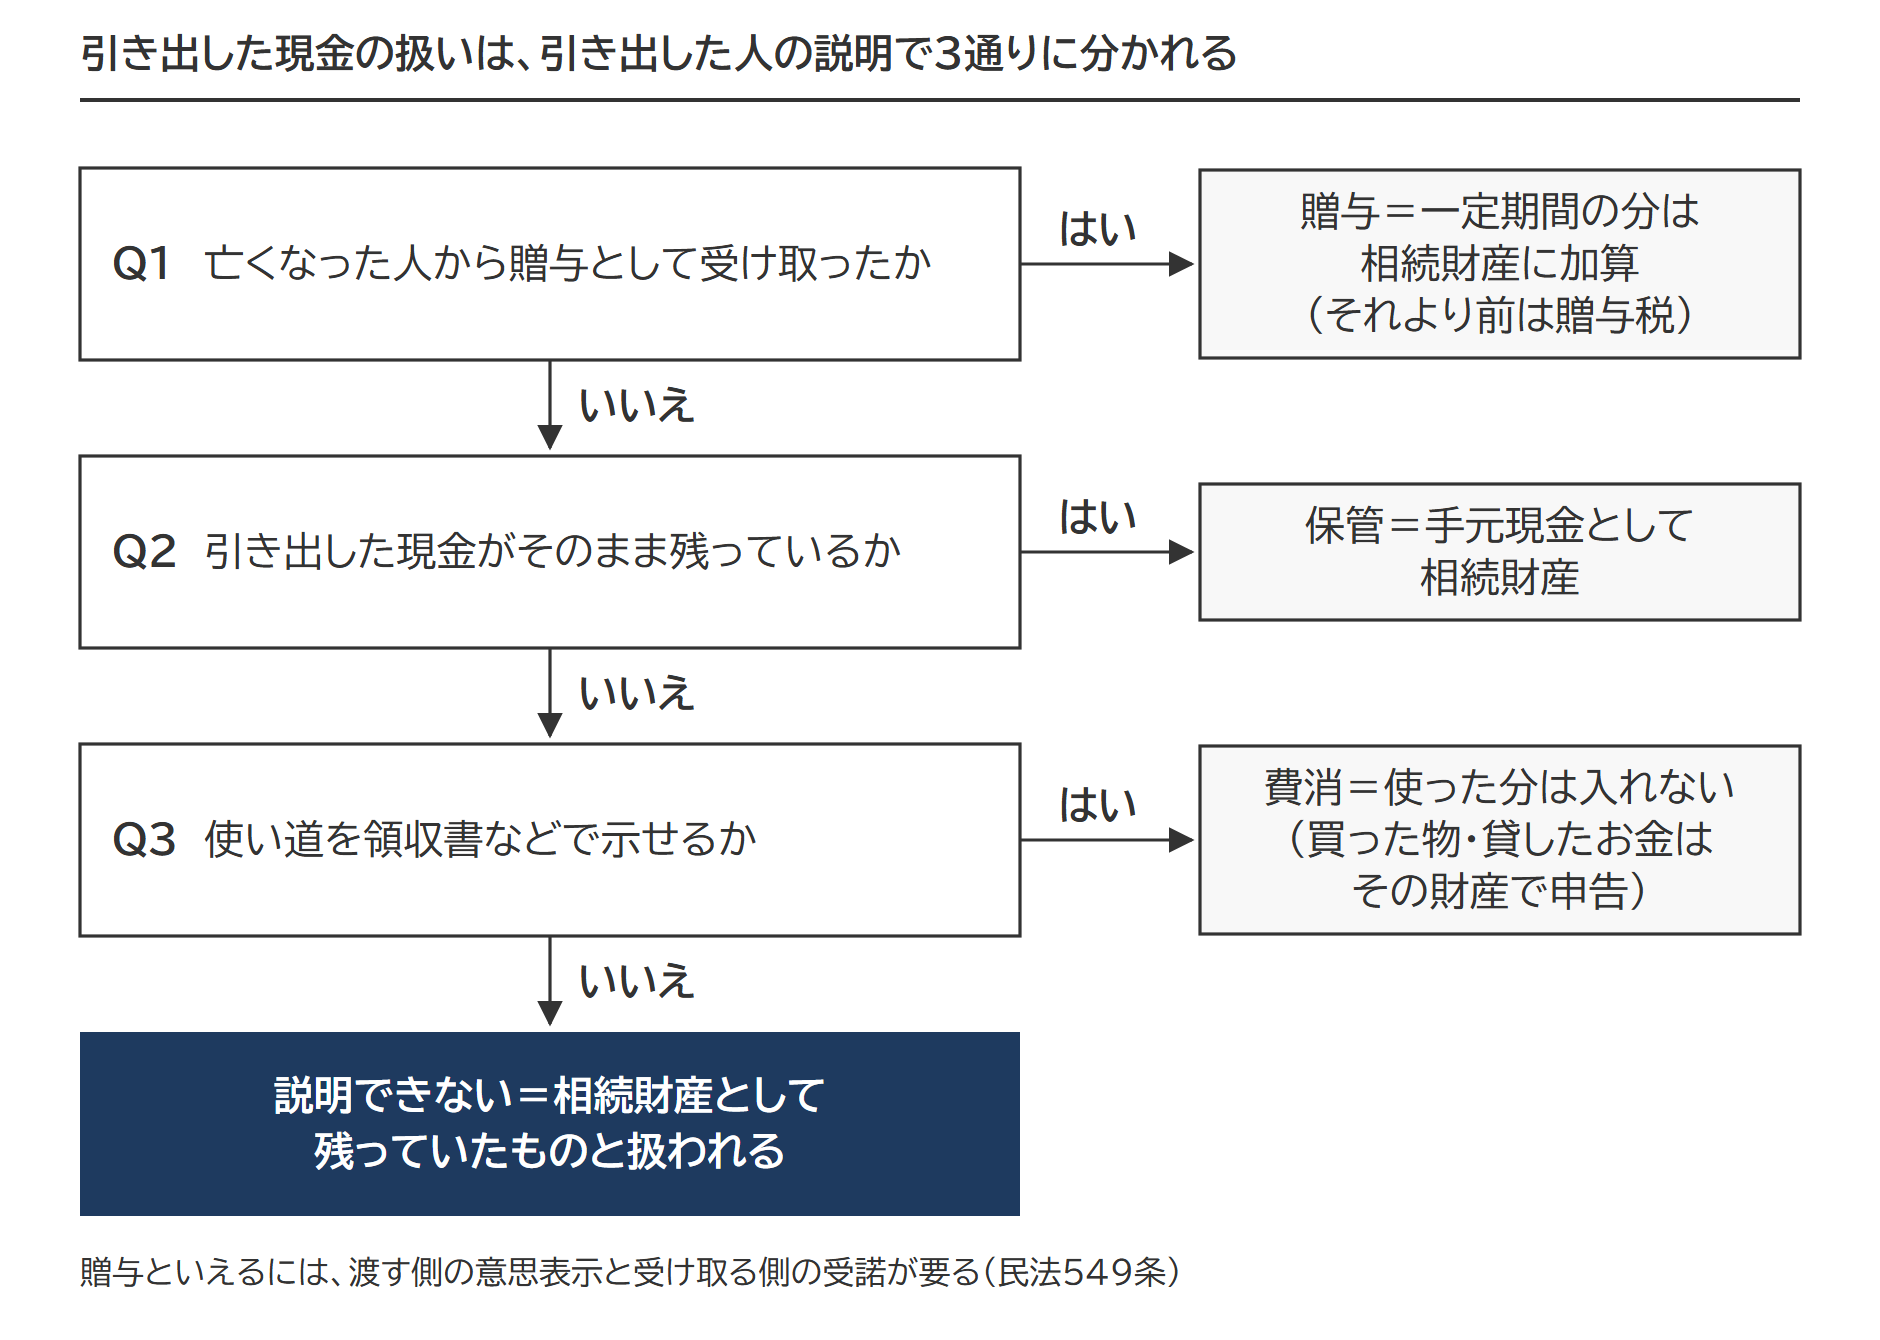
亡くなる前に口座から引き出された現金は、相続開始の日に「誰がどう持っているか」で税の扱いが分かれます。引き出した人の説明は、贈与を受けた・そのまま保管している・亡くなった人のために使った(費消)、の3通りのどれかに落ち着く。どれにも当たらない現金は、相続財産として残っていたものと扱われます。
贈与を受けた=相続開始前の一定期間の贈与は相続財産に加算する
相続や遺贈で財産を取得した人が受けた贈与は、相続開始前の一定期間の分を生前贈与の加算として相続財産に加え、相続税を計算します(相続税法19条)。期間は相続の日で変わり、令和8年12月31日以前の相続なら相続開始前3年以内です。令和9年1月1日以後の相続から少しずつ延び、令和13年1月1日以後の相続で7年以内になる。加算の期間より前の贈与は相続財産に入れず、受け取った人の贈与税の対象です(1年に110万円を超える分)。
ただし贈与といえるには、渡す側の意思表示と受け取る側の受諾が要ります(民法549条)。合意を示せない出金は、「保管」か「説明できない」の側に戻ります。
出典:相続税法19条(相続開始前七年以内に贈与があつた場合の相続税額)|e-Gov法令検索/民法549条(贈与)|e-Gov法令検索
そのまま保管している=手元現金として相続財産
引き出した現金が自宅の金庫や家族の手元に残っているなら、それは亡くなった人の現金です。預金と違って名義がないので、誰の手元にあるかは関係ありません。相続開始の日に残っていた額を、手元現金として申告書の現金の欄に書きます。
亡くなった人のために使った=使い道を示せる分は相続財産に入れない
入院費や介護施設の精算、税金、生活費のように亡くなった人のために使った分は、領収書や請求書、納付書で使い道を示せれば、相続財産に入れないで済みます。
使い道を示す材料になるのは、次のような書類です。
- 買った物の領収書や契約書(不動産、車、金地金など)
- 入院費、施設の精算金、工事や品物の代金の請求書と領収書
- 貸した、返したことを示す借用書や振込の記録
- 税金、社会保険料、保険料、寄附の納付書や証明書
- ほかの口座へ移した先の通帳
このうち、買った物・貸したお金・移した先の預金は、相続開始の日に形を変えて残っているので、現金の代わりにその財産として申告に載せます。
相続財産とされた例=裁決と国税庁の調査事例
分かれ目は、金額の大きさではなく、使われた事実を示せるかどうかです。国税不服審判所の裁決(不服申立てに対する判断)と国税庁の調査事例に、その型が出ています。
相続開始の数日前に5,000万円=費消の事実がなく相続財産(平成23年6月21日裁決)
相続開始の数日前に、相続人が亡くなった人の口座から5,000万円を引き出した事案です。相続人は「本人に渡した、その後は分からない」と述べましたが、亡くなった人は遠隔地に入院中でした。国税不服審判所は、ほかの預金への入金、借入の返済や貸付、資産の取得、何らかの費用への支払い、家族以外の第三者に渡した事実のいずれも認められないとして、5,000万円を相続財産と認定しました。引き出す直前の預貯金残高の8割を超え、総所得金額の2倍以上に当たる額が数日で使われたとは考えにくい、という判断です。
出典:公表裁決事例 平成23年4月~6月分(平成23年6月21日裁決)|国税不服審判所
相続人宅の金庫から多額の現金=国税庁の調査事例(令和6事務年度)
国税庁が令和6事務年度の調査結果(令和7年12月公表)で最初に挙げた調査事例も、入口は通帳でした。亡くなった人の口座から相続開始前に多額の現金が引き出されていたため、使い道を調べる調査が始まります。相続人らは「寄付しており、残っていない」と答える一方で寄付先は答えず、あいまいな回答を繰り返しました。続く相続人宅の調査で、金庫から多額の現金が見つかります。相続人らは、亡くなった人と一緒に現金を引き出して自宅の金庫で保管していたと認めました。申告が必要と知りながら、自宅に置いておけば税務署に把握されないと考え、税理士にも伝えていませんでした。調査で増えた課税価格(増差課税価格)は約2億5,000万円、追徴税額は約1億2,000万円(重加算税あり)です。
国税庁レポート2026が挙げる無申告の調査事例にも、「被相続人の預金から引き出した多額の現金について、相続税の申告が必要であることを認識していたにもかかわらず、申告をしなかった事実を把握」した例があります。申告した上で外す型だけでなく、申告そのものをしない型も、同じ入口で見つかっています。
出典:令和6事務年度における相続税の調査等の状況(調査事例)|国税庁/国税庁レポート2026 Ⅳ 適正・公平な課税・徴収|国税庁
いくらで申告するか=出金から逆算した額と、数えた現金を突き合わせる
申告書に書くのは、相続開始の日に手元にあった現金の額です。その額は、2つの方向から出して突き合わせます。1つは、金庫や財布、貸金庫の中身を相続人が立ち会って数えること。もう1つは、亡くなる前の出金から逆算することです。
設例 亡くなる前の出金から手元現金を出す
令和8年3月10日に死亡。2月3日から3月2日までに、亡くなった人の口座から50万円が3回、30万円が1回、合計180万円が引き出されていた。入院費と付き添いの費用で領収書のあるものが48万円、入院中も続いた生活費は、家計簿で月12万円と示せる。
180万円(出金の合計)- 48万円(使い道を示せる分)- 12万円(生活費1か月分)= 120万円
自宅の金庫に118万円、財布に2万円で合計120万円。逆算と一致したので、手元現金120万円で申告する。
2つの数字が合わないときは、そこに説明の抜けがあります。逆算のほうが大きければ、使い道の書類がまだ出ていないか、現金がどこかに残っています。数えた額のほうが大きければ、亡くなった人以外のお金が混ざっているかもしれません。配偶者が自分の年金や給料から貯めた現金が同じ金庫にあれば、その分は配偶者の財産です。誰のお金かは、名義ではなく出どころで決まります。
金庫と貸金庫は、開けた日に数えて記録を残す
現金を数える作業は、後から確かめられる形で行います。相続人の1人が先に開けて金額だけ伝える形だと、ほかの相続人にも税務署にも確かめようがありません。自宅の金庫や仏壇、たんすの引き出し、財布は、できるだけ相続人が立ち会い、日付の入る形で中身を撮影し、金種と枚数を書き出します。
銀行の貸金庫は、開けて取り出したあとでは「もともと何が入っていたか」を確かめるすべがありません。貸金庫を開けたその場で、内容物の一覧を立ち会った全員で確認し、現金は金種と枚数を書き出して写真を残す。空でも、空だった事実が記録に残ります。貸金庫の有無は、通帳にある年1回の使用料の引落しが手がかりです。国税庁の「相続税の申告のためのチェックシート」も、預貯金の項目で「現金の残高も確認しましたか」と念を押しています。
外貨は相続開始の日の対顧客直物電信買相場(銀行が外貨を買い取るときの相場)で円に換えます(財産評価基本通達4-3)。金貨や地金は現金でなく動産で、通達129 により相場や買取業者の提示額を参酌して評価する扱いです。
出典:相続税の申告のためのチェックシート(令和6年1月以降提出用)|国税庁/財産評価基本通達 第1章 総則(4-3)|国税庁/財産評価基本通達 第6章第1節 一般動産(129)|国税庁
隠したときの代償=重加算税・7年の更正期間・配偶者の税額軽減の除外が同じ方向に効く
調査で現金を外していたことが見つかると、本税に加算税が上乗せされます。見落としなら過少申告加算税で済みます。隠していたと認定されると、重加算税で税額が増えます。あわせて、「偽りその他不正の行為」があれば税務署が税額を直せる期間は7年に延び(重加算税とは別の条文で判断します)、配偶者が取得した財産のうち隠した分は、調査を受けて修正申告や期限後申告をするときに配偶者の税額軽減の計算から外れます。3つの条文が同じ方向に働きます。
重加算税は35%、申告していなければ40%
事実を隠したり装ったりして申告していた場合は、過少申告加算税に代えて35%の重加算税がかかります(国税通則法68条1項)。隠した上で申告そのものをしていなければ40%です(国税通則法68条2項)。これとは別に、納付が遅れた期間の延滞税が加わります。
設例 手元現金300万円を外していた場合
手元現金300万円を申告から外していて、その相続では財産が増えた分に20%の税率がかかる(限界税率20%)とする。
本税 300万円 × 20% = 60万円
重加算税 60万円 × 35% = 21万円
合計 81万円(延滞税は別)
見落としとして過少申告加算税10%なら6万円で済む上乗せが、隠したと認定されると21万円になる。
相続税の時効は5年、不正があれば7年
税務署が申告を直す更正や決定は、法定申告期限(亡くなったことを知った日の翌日から10か月)から5年を過ぎるとできなくなります(国税通則法70条1項)。「相続税の時効は5年」といわれるのはこの期間です。ただし「偽りその他不正の行為」で税を免れた場合は7年です(国税通則法70条5項1号)。隠していた場合に、5年たてば安全という言い方は当てはまりません。
出典:国税通則法70条5項(国税の更正、決定等の期間制限)|e-Gov法令検索
配偶者の税額軽減の計算から、隠した分が外れる
配偶者が取得した遺産には、法定相続分相当額か1億6,000万円の多いほうまで相続税がかからない仕組み(配偶者の税額軽減)があります。隠した人が配偶者でなくても、配偶者が取得した財産のうち隠したり装ったりしていた分は、調査を受けて修正申告や期限後申告をするときに、この軽減の計算から外れます(相続税法19条の2第5項)。外れるのは隠した分だけで、軽減が全部消えるわけではありません。計算の細部は配偶者の税額軽減に整理しています。
出典:相続税法19条の2第5項(配偶者に対する相続税額の軽減)|e-Gov法令検索
よくある質問
亡くなった後に口座から引き出した現金は、どう申告しますか。
相続開始の日の預金残高が相続財産です。亡くなった後に引き出しても、相続開始の時点で口座にあった額は変わりません。引き出した分は預金として申告し、現金の欄には入れません。葬儀代や病院の精算に使った分は、使った記録を残しておきます。
亡くなる前に引き出した現金で葬式費用を払いました。相続財産から引けますか。
引けますが、順番があります。相続開始の時に残っていた現金は手元現金として相続財産に入れ、そこから払った分を葬式費用として差し引きます。引き出した分をはじめから無かったことにはできません。
金庫の現金を家族が知らず、申告した後で見つかりました。
修正申告をします。調査の通知を受ける前に自分から修正すれば過少申告加算税はかからず(国税通則法65条6項)、通知の後でも調査で指摘される前なら原則5%で済みます(国税通則法65条1項)。見つかってから直すのと自分から直すのとでは、負担が違う。その現金が本当に亡くなった人のものか、配偶者や子の収入から貯めたものかは、出どころで分けて整理します。
出典:国税通則法65条(過少申告加算税)|e-Gov法令検索
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 預貯金の相続税評価と既経過利息|定期預金は解約利率で計算、普通預金は少額なら足さなくてよい
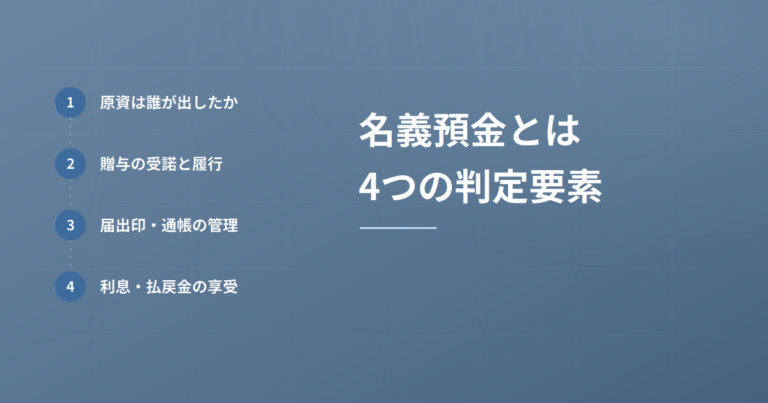 名義預金とは|税務調査で見られる4つの判定要素と、証書を渡しても名義預金とされた裁決
 投資信託の相続税評価|亡くなった日に解約したら戻る価額で評価し、日々決算型は未収分配金を足してから源泉徴収税額を引く
ご相談のご案内
預貯金や株式も、財産ごとに評価の決まりがあります家族名義の預金や手元の現金、保険契約に関する権利は、申告で見落とされやすい財産です。財産全体を整理して相続税申告をお受けしています。