
この記事の要点
- 雑種地とは、宅地・田・畑・山林・原野・牧場・池沼・鉱泉地のどれにも当たらない土地です。駐車場や資材置場が代表で、登記簿の地目ではなく課税時期の現況で判定します。
- 評価方法は2つだけです。国税局長が雑種地の倍率を定めていれば固定資産税評価額にその倍率を掛け、定めがなければ状況が類似する付近の土地から比準します。
- 倍率地域では、近傍の宅地の固定資産税評価額に宅地の倍率を掛けた価額を普通住宅地区の補正率で画地調整し、宅地造成費を引きます(近傍地比準)。路線価地域は宅地と同じ画地補正です。
- 市街化調整区域では、建物を建てられない土地は50%、店舗等なら建てられる土地は30%のしんしゃく割合で減らします。0%は宅地価格と同等の取引実態がある地域に限られ、都市計画法34条11号の条例指定区域は個別に判定します。
- 建てられるかどうかは、都市計画法34条の開発許可と43条の建築許可の2つの入口で確かめます。同じ1,544㎡の土地で、しんしゃく割合0%と50%の評価額は約7,419万円と約3,709万円、2倍の差です。
駐車場、資材置場、何にも使っていない空き地。登記簿の地目が何であっても、相続開始の日にそう使われていれば、相続税の評価では雑種地です。雑種地の評価方法は、路線価(道路ごとに付く1㎡当たりの価額)があるかで2つに分かれます。路線価のない倍率地域では近傍の宅地の固定資産税評価額に宅地の倍率を掛けた価額に比準(似た土地の価額を基に、条件の差を直して割り出すこと)して組み立て、路線価地域では宅地と同じ画地補正(奥行や形による補正)で計算します。
金額の差がいちばん大きく出るのは、市街化調整区域の雑種地です。同じ広さ、同じ近傍宅地の単価でも、建物を建てられない土地は50%、店舗等なら建てられる土地は30%のしんしゃく割合(法的な制限の分として減らす割合)で減らすので、評価額は約1.4倍ちがいます。地目の判定から、倍率地域の計算の手順、しんしゃく割合の決め方まで、1,544㎡の資材置場を1つの設例として通して計算します。
雑種地とは、ほかの8つの地目に当たらない土地(課税時期の現況で判定)
土地の相続税評価は、国税庁の財産評価基本通達により、地目ごとに行います。財産評価基本通達7が挙げる地目は、宅地、田、畑、山林、原野、牧場、池沼、鉱泉地、雑種地の9つ。雑種地はこのうちの受け皿で、ほかの8つに当たらない土地がすべてここに入ります。駐車場、資材置場、ゴルフ場、テニスコート、遊園地、そして何にも使っていない空き地が代表です。
登記の23の地目のうち、墓地・境内地・公衆用道路も評価では雑種地にまとめられます。
判定の時点と基準は決まっています。通達7は「地目は、課税時期の現況によって判定する」と定めます。登記簿の地目が宅地でも、相続開始の日に砂利を敷いた月極駐車場なら雑種地です。登記簿が山林でも、木を伐って資材置場にしていれば雑種地になります。国税不服審判所の裁決にも、登記簿上は山林の土地について、植樹をすれば山林に戻るとの主張を退け、課税時期の現況が雑種地である以上は宅地を比準地とした評価を相当としたものがあります。
評価の単位は、財産評価基本通達7-2(7)により、同一の目的に供されている一団の雑種地ごとです。隣り合う土地でも、一方が資材置場、もう一方が月極駐車場なら目的が違うので、まとめて評価はできません。何にも使っていない一団の雑種地は、全体で1つの評価単位です。ただし書の例外や、著しく不合理な分割を分割前の画地で評価する通達7-2(1)の(注)の準用といった区切り方の判定は、土地の評価単位の領分です。
出典:国税庁 財産評価基本通達7・7-2(土地の評価上の区分)/国税不服審判所 平成12年11月21日裁決(裁決事例集No.60 522頁)/国税庁 質疑応答事例 一団の雑種地の判定
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
雑種地の評価方法は2つ、路線価地域と倍率地域で分かれる
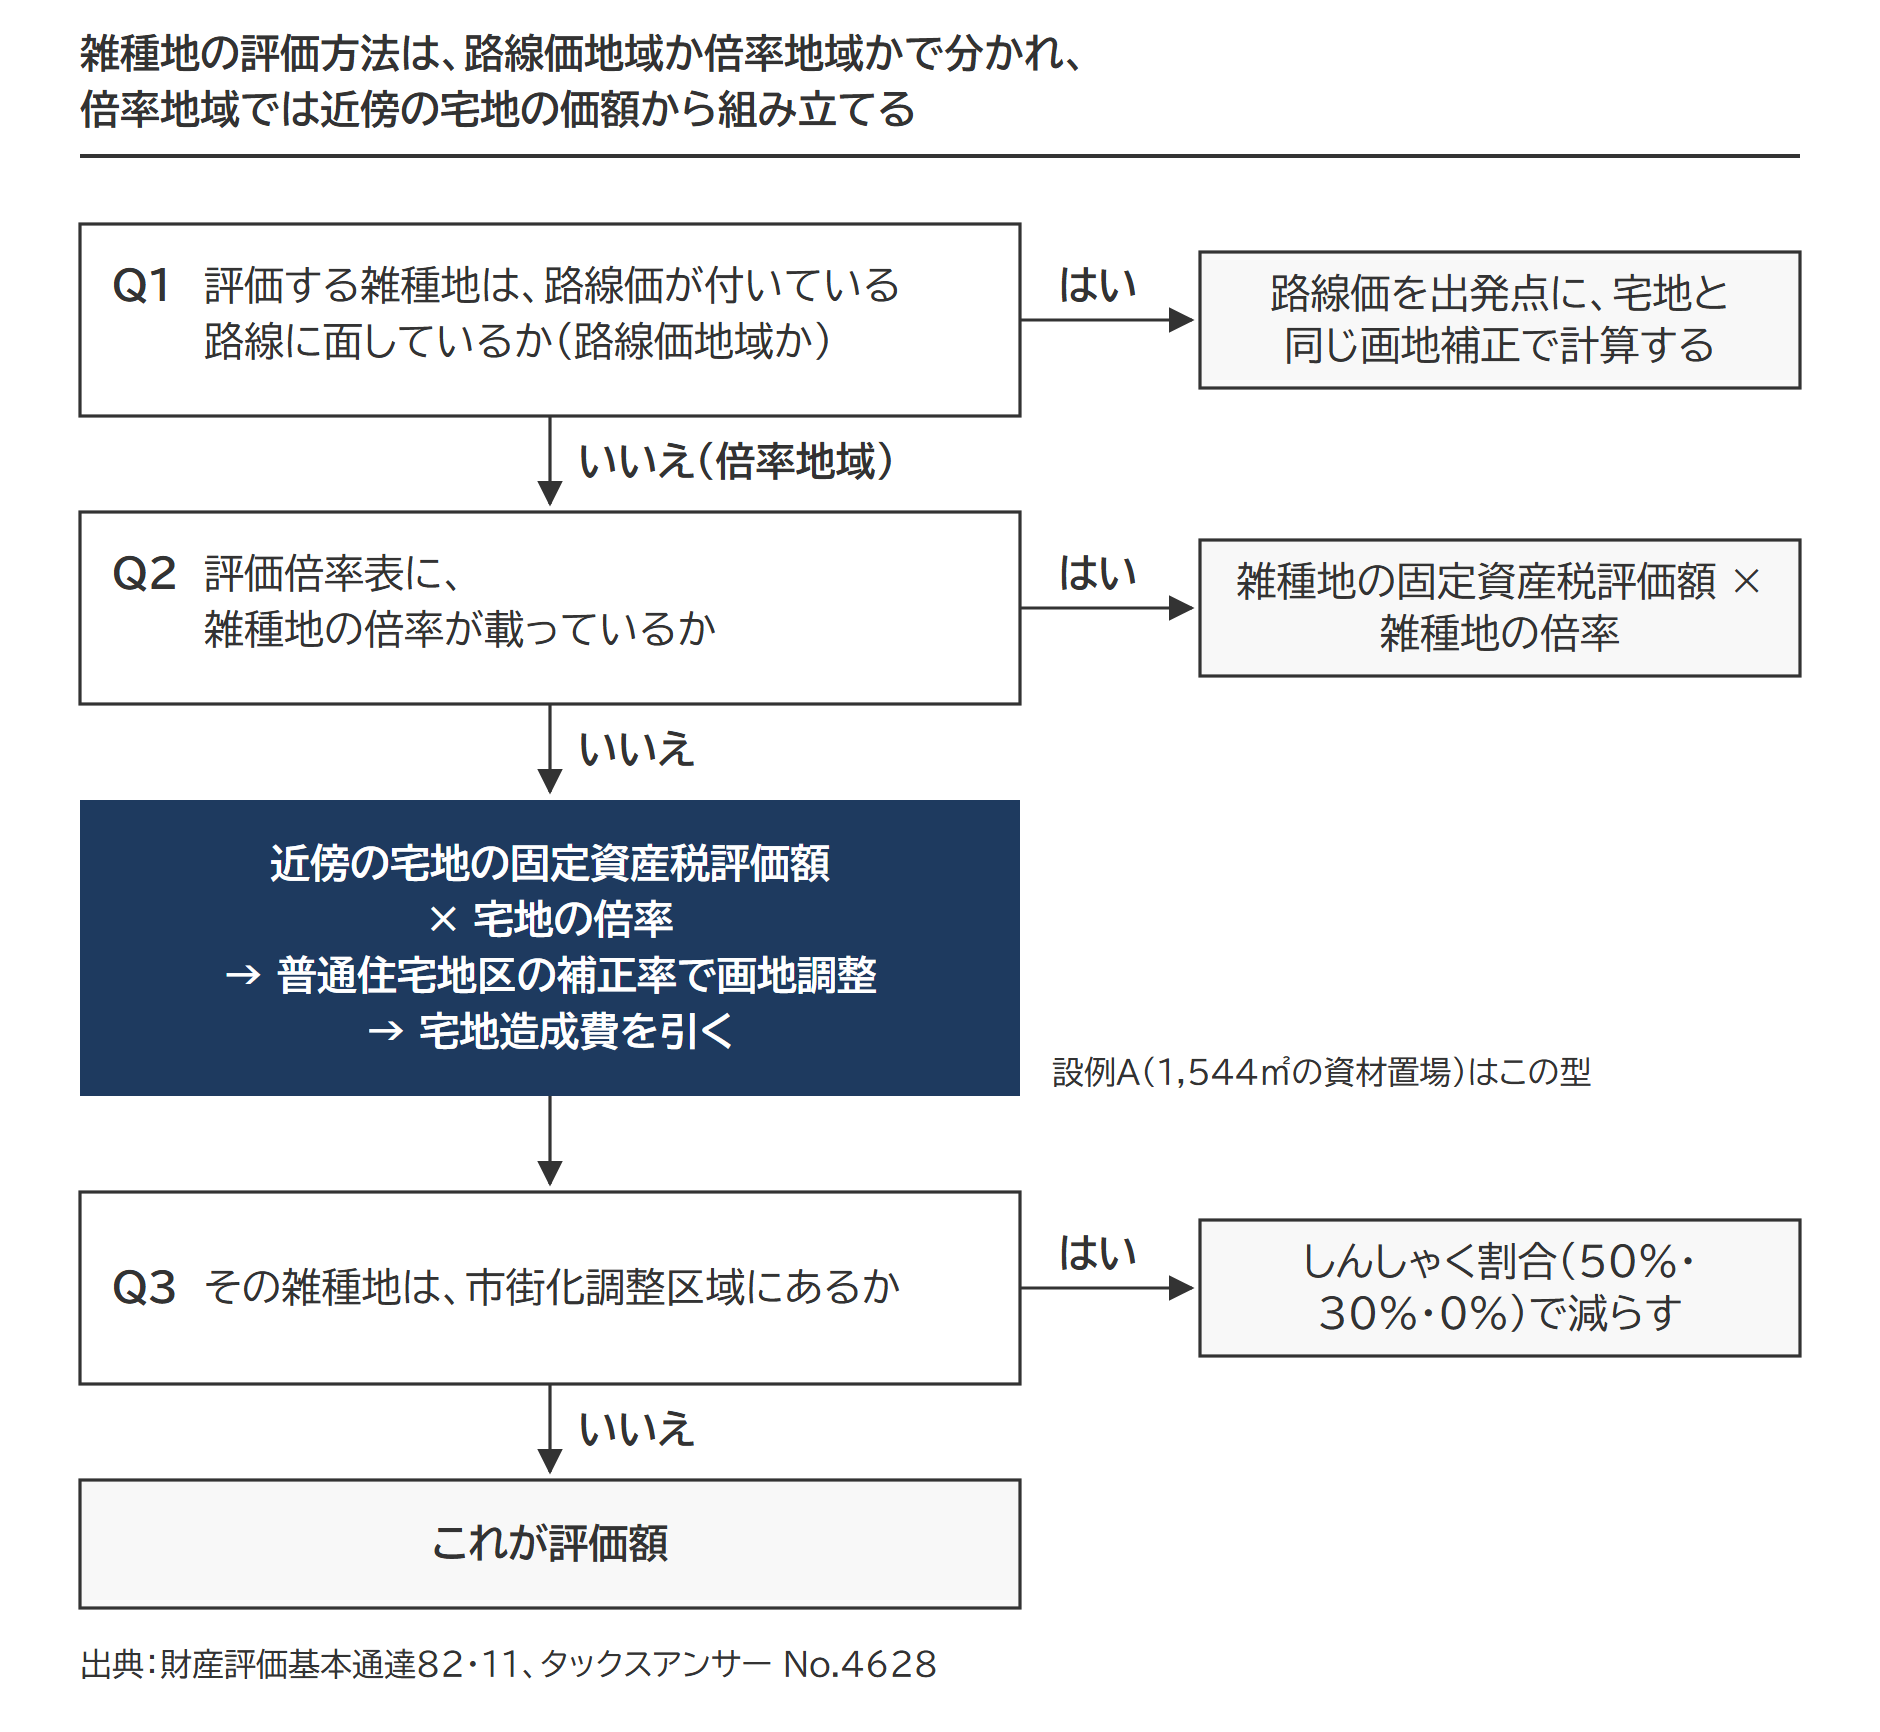
実際に使うのは、ほとんどが通達82本文の比準です。比準先が宅地か農地等かは周囲の状況で決まり、宅地に比準するときに、その宅地の1㎡当たりの価額をどう手に入れるかが路線価地域と倍率地域で分かれます。路線価地域なら、面している路線の路線価がそのまま出発点。倍率地域には路線価がないので、近傍の宅地の固定資産税評価額に宅地の倍率を掛けて組み立てた価額が、路線価の代わりです。
財産評価基本通達82は、雑種地の評価方法を本文とただし書の2つだけ定めています。本文は、状況が類似する付近の土地について通達の定めにより評価した1㎡当たりの価額を基に、位置、形状等の条件の差を考慮して評定した価額に地積を掛ける比準です。ただし書は倍率で、国税局長が雑種地の倍率を定めている地域では、その雑種地の固定資産税評価額に倍率を掛けるだけで終わります。雑種地の倍率は、個別の施設にしか定められていません(次の節)。
出典:国税庁 財産評価基本通達82(雑種地の評価)
倍率地域の雑種地は、近傍の宅地の価額から比準する(近傍地比準の計算手順)
倍率地域は路線価が定められていない地域で、宅地なら固定資産税評価額に国税局長が定めた倍率を掛けて評価します(通達21)。雑種地の手順は4段です。評価倍率表(国税局長が定めた倍率の一覧)に雑種地の倍率があるかを確かめ、無ければ近傍の宅地の固定資産税評価額に宅地の倍率を掛けて1㎡当たりの価額を出し、普通住宅地区の補正率で画地調整し、必要なら宅地造成費を引く。この方法を、実務では近傍地比準(宅地比準)と呼びます。
評価倍率表に雑種地の欄はない(倍率は個別の施設だけ)
評価倍率表(一般の土地等用)の倍率の欄は宅地・田・畑・山林・原野・牧場・池沼で、雑種地の欄はありません。国税局長が雑種地の倍率を定めている地域なら、通達82ただし書により、その雑種地の固定資産税評価額に倍率を掛けた金額が評価額になります。兵庫県の令和8年分の財産評価基準書では、「雑種地の評価」のページに載るのは加東市黒谷の東条湖おもちゃ王国(倍率0.8)と神戸市西区伊川谷町布施畑の布施畑環境センター(倍率2.6)の2件だけです。自分の土地が載っていなければ、本文の比準の出番です。
出典:国税庁 令和8年分 財産評価基準書 兵庫県 評価倍率表(一般の土地等用)/令和8年分 財産評価基準書 兵庫県 雑種地の評価
近傍の宅地の1㎡当たりの価額は、固定資産税評価額×宅地の倍率
比準先の宅地の価額は、路線価の代わりに固定資産税評価額から組み立てます。固定資産税路線価が付されている地域なら、評価対象地の正面路線の固定資産税路線価。付されていない地域では、市区町村の固定資産税担当課に照会し、評価対象地にもっとも近く、道路からの位置や形状が類似する宅地(近傍標準宅地)の1㎡当たりの価額を確かめます。固定資産税路線価か近傍標準宅地の価額に、評価倍率表の宅地の倍率を掛けた金額が、路線価に相当する近傍の宅地の1㎡当たりの価額です。雑種地の倍率ではなく、宅地の倍率を使います。名寄帳に載っている、その雑種地自身の固定資産税評価額に宅地の倍率を掛けるのではありません。
設例A 資材置場(倍率地域・雑種地の倍率の定めなし)前半
近傍宅地の1㎡当たりの固定資産税評価額50,000円、宅地の評価倍率1.1、地積1,544㎡、奥行42m、かげ地割合(囲む長方形のうち欠けた部分の割合)30%の不整形地。整地済みで造成は要らない。
①近傍の宅地の1㎡当たりの価額 50,000円 × 1.1 = 55,000円
普通住宅地区の補正率で画地調整し、宅地造成費を引く
近傍の宅地の価額は標準的な宅地の単価なので、評価対象地の奥行や形による条件の差を画地調整率で直します。倍率地域には地区区分(普通住宅地区などの区分)の定めがなく、どの地区の補正率を使うかを示す通達の明文もありません。実務の取扱いでは、普通住宅地区の補正率を使うのが一般的です。国税庁の質疑応答事例も、付近の宅地の価額を基として評価する場合に、位置、形状等の条件の差を考慮するとしています。
整地や土盛りが要る土地は、ここから宅地造成費を引きます。通達82に「造成費を控除する」の文言はなく、造成費は「位置、形状等の条件の差」の中身として引く扱いです。金額は、財産評価基準書の宅地造成費の表によります。
設例A 後半=画地調整としんしゃく前の価額
②画地調整(普通住宅地区) 奥行42mは「40以上44未満」で0.91。地積1,544㎡は地積区分Cに当たり、かげ地割合30%以上35%未満の不整形地補正率は0.96。
55,000円 × 0.91 × 0.96 = 48,048円
③宅地造成費 整地済みなので控除なし(整地が要る土地なら、基準書の平坦地の整地費1㎡当たり700円を引き、48,048円 − 700円 = 47,348円)。
④しんしゃく前の評価額 48,048円 × 1,544㎡ = 74,186,112円(約7,419万円)。市街化区域にある倍率地域の雑種地なら、しんしゃくは無く、地積が大きいときは地積規模の大きな宅地の評価(後述)の当てはめが検討の対象です。
出典:国税庁 質疑応答事例 市街化調整区域内にある雑種地の評価/付表1 奥行価格補正率表・付表4 地積区分表・付表5 不整形地補正率表/令和8年分 財産評価基準書 兵庫県 宅地造成費の金額表
固定資産税評価額は3年に1度の評価替え(据置年度の修正に注意)
使う固定資産税評価額の年度にも注意が要ります。地方税法349条は、第二年度と第三年度の価格を基準年度の価格に据え置くと定めています。評価替えは3年に1度です(令和6年度、令和9年度が基準年度)。ただし据置年度でも、地目の変換等の事情がある土地は類似する土地の価格に比準した価格に直され、地価が下落した土地は附則17条の2の特例で令和7年度・令和8年度の価格が修正されることがあります。相続開始の年の価額を市区町村で確かめてから、単価を決めます。
出典:地方税法349条(e-Gov法令検索)/地方税法附則17条の2(e-Gov法令検索)
路線価図や評価倍率表に「個別評価」と表示され、路線価も倍率も公表されていない地域もあります。この場合は個別評価申出書を税務署に出し、回答をもとに評価します。
市街化調整区域の雑種地は、しんしゃく割合で減らす
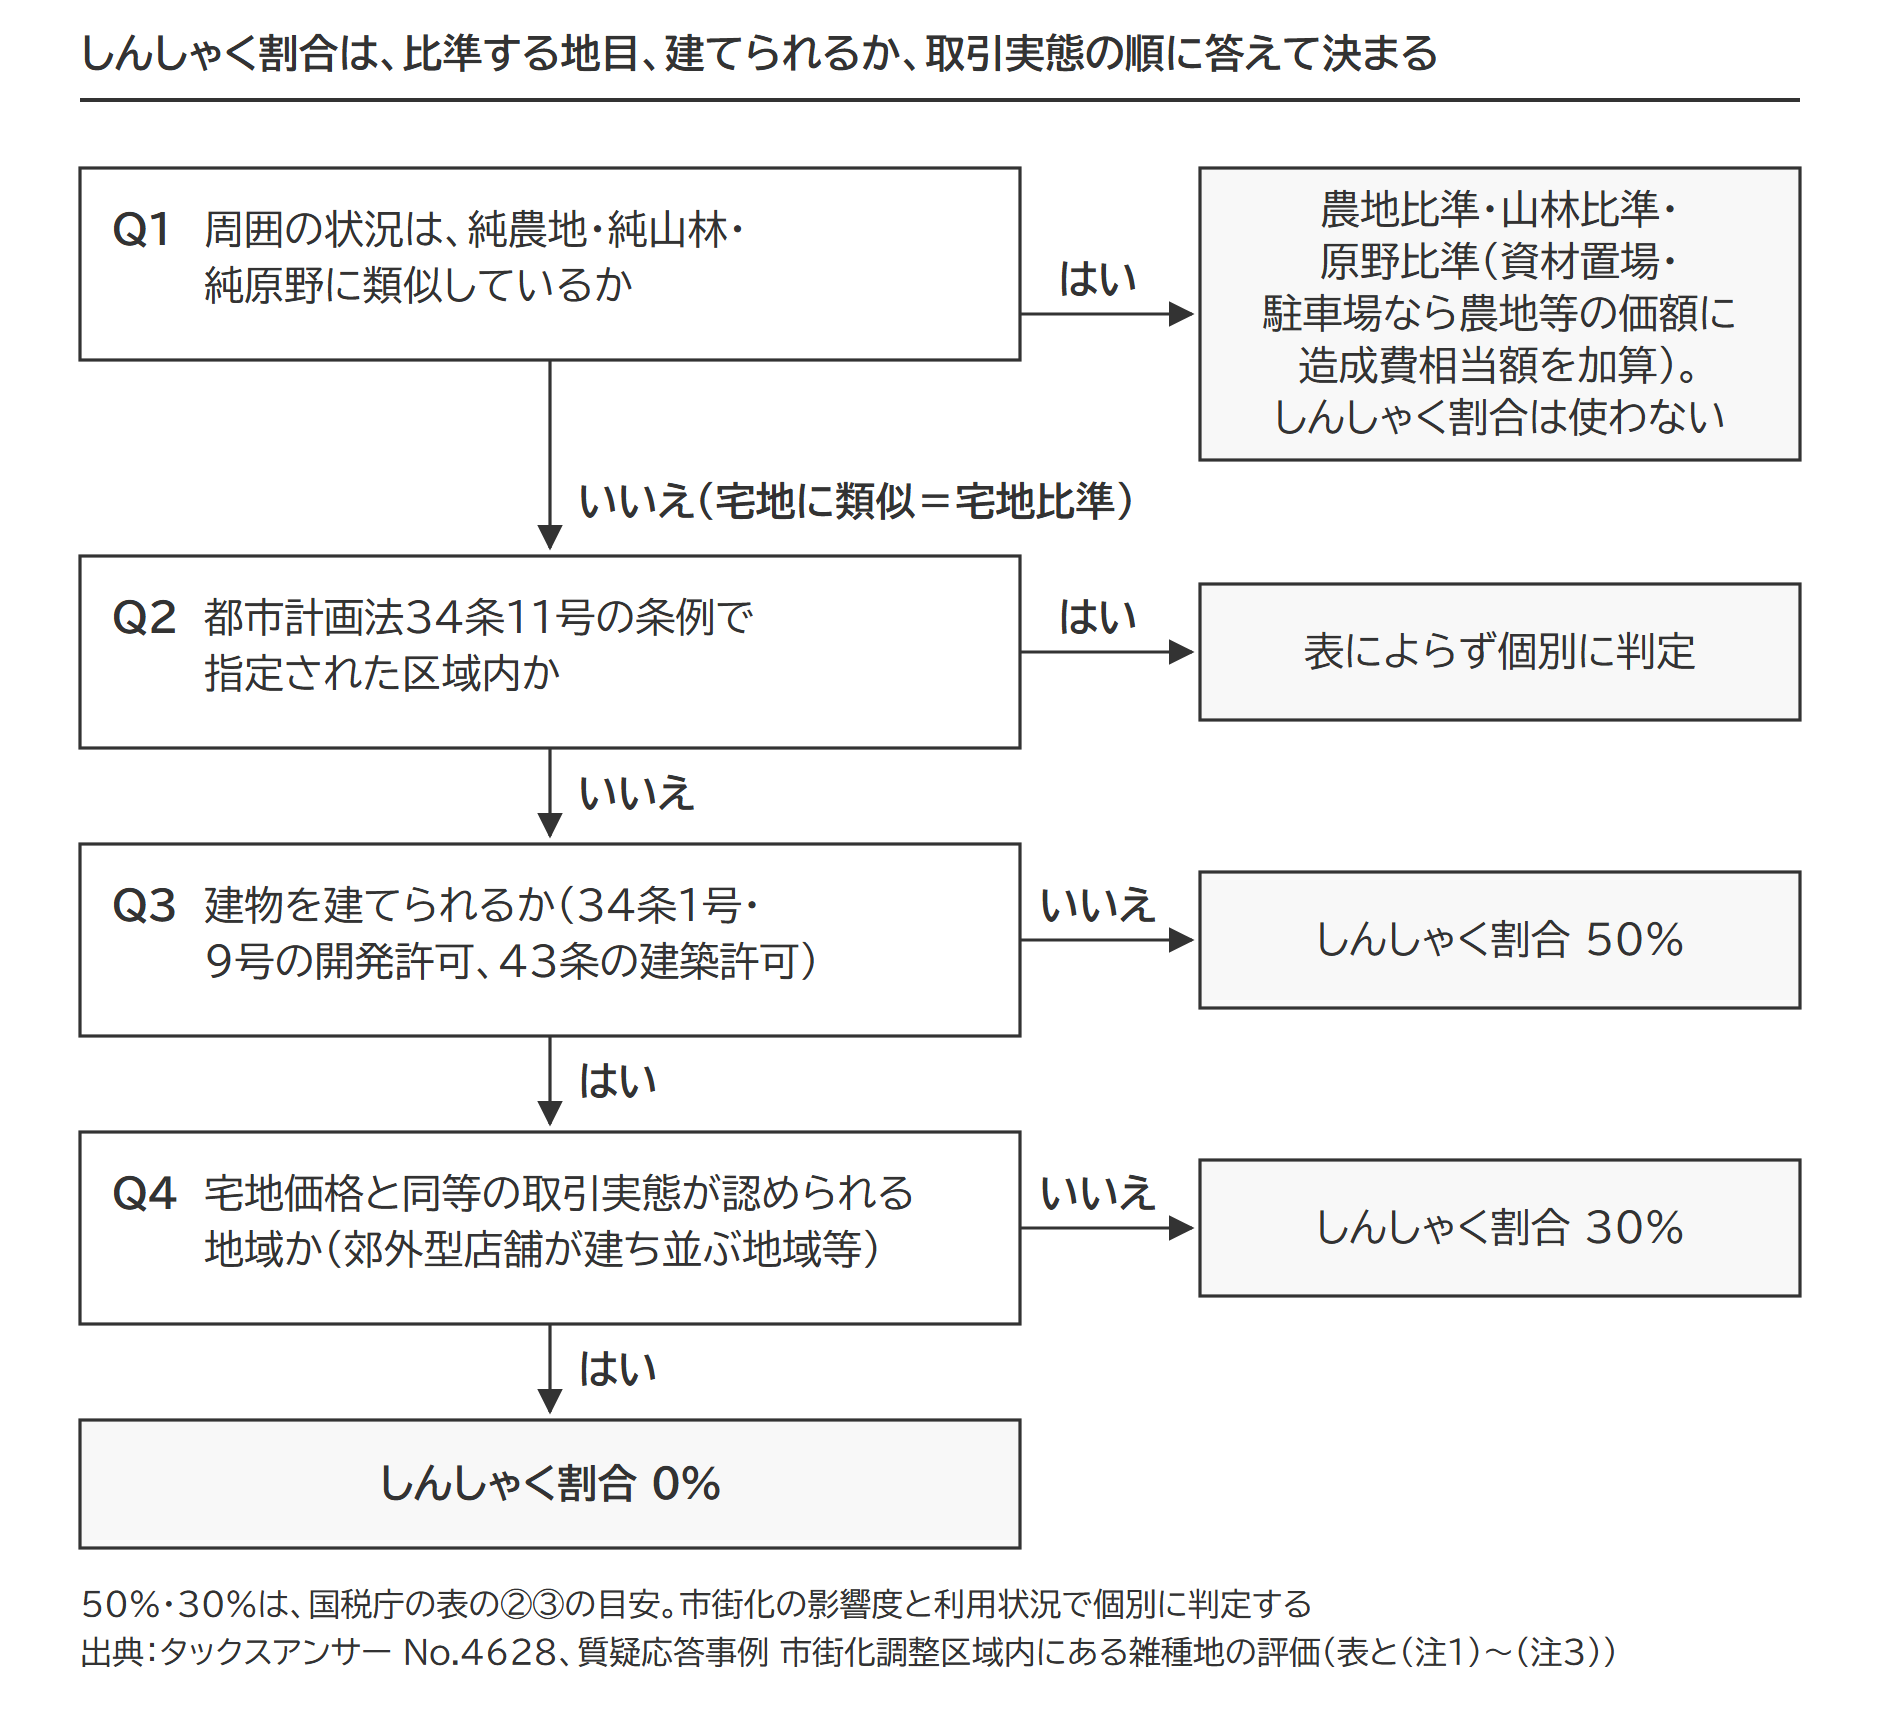
市街化調整区域は、都市計画法7条3項が「市街化を抑制すべき区域」と定める区域で、建物を建てるには原則として許可が要ります。建てられない土地と建てられる土地では価値がまるで違うのに、近傍の宅地の価額から比準するとその差が消えます。法的規制の分を減らすのが、しんしゃく割合です。路線価地域の雑種地でも、市街化調整区域にあれば建築の制限は条件の差として見ます。路線価地域かどうかでしんしゃくの有無を分ける国税庁の文言はありません。
しんしゃく割合とは、50%・30%・0%の3段階の減価率
しんしゃく(斟酌)は、事情をくみ取って評価額を減らす扱いです。しんしゃく割合(しんしゃく率)は、付近の宅地の価額を基に雑種地を評価するときに、開発行為の可否、建築制限、位置といった法的規制の分として差し引く減価率です。国税庁は「市街化の影響度」と「雑種地の利用状況」によって個別に判定するとしつつ、目安の表を示し、この表の割合によっても差し支えないとしています。
| 周囲(地域)の状況 | 比準地目 | しんしゃく割合 |
|---|---|---|
| ①純農地、純山林、純原野 | 農地比準、山林比準、原野比準 | ― |
| ②①と③の地域の中間(周囲の状況により判定) | 農地等比準または宅地比準 | 宅地比準は50% |
| ③店舗等の建築が可能な幹線道路沿いや市街化区域との境界付近 | 宅地比準 | 30% |
| ③のうち宅地価格と同等の取引実態が認められる地域(郊外型店舗が建ち並ぶ地域等) | 宅地比準 | 0% |
出典:国税庁 タックスアンサー No.4628 市街化調整区域内の雑種地の評価/質疑応答事例 市街化調整区域内にある雑種地の評価
読み違えやすいのが最後の行です。0%の根拠は「宅地価格と同等の取引実態が認められる地域」にあります。条例で指定された区域だから0%になるわけではありません。表の(注3)は、都市計画法34条11号の区域内を「上記の表によらず、個別に判定します」としています。
周囲の状況で比準する地目を選ぶ(農地等比準と宅地比準)
最初の分岐は、比準先の地目です。周囲が純農地・純山林・純原野なら農地比準・山林比準・原野比準で、しんしゃく割合は出てきません。農地等の価額を基にする場合に、その雑種地が資材置場や駐車場として使われているときは、表の(注1)により、通達24-5(農業用施設用地の評価)に準じて農地等の価額に造成費相当額を加算します(宅地比準で評価した価額を上回らない歯止め付き)。宅地比準では造成費を引き、農地等比準では足す。向きが逆です。
周囲が宅地なら宅地比準で、建築の制限はしんしゃく割合として引く分です。宅地造成費が近傍の宅地の単価に迫るような土地は、宅地比準では価額がほとんど出ないので、周囲の状況から、農地等比準に当たらないかを見直すことになると考えられます。造成費を引く計算の実例は市街地農地の宅地比準方式にあります。
建物を建てられるかは、開発許可(34条)と建築許可(43条)で確かめる
50%か30%かを分けるのは、その土地に建物を建てられるかどうかです。関門は2つあります。造成を伴って建てるなら都市計画法29条の開発許可で、市街化調整区域では34条の各号のいずれかに当たると認められなければ許可されません。すでに造成されている雑種地に建物だけを建てるなら43条1項の建築許可で、その基準は施行令36条が定めます。国税庁の表の(注2)が、沿道サービス施設に「34条9号、43条2項」、日常生活に必要な物品の小売業等の店舗に「34条1号、43条2項」と2つずつ並べるのは、この2つの入口があるからです。
国税庁の表が挙げる号は、1号と9号、それに(注3)の11号です。1号は、周辺の居住者の日常生活のため必要な物品の販売・加工・修理等を営む店舗や事業場。9号は、市街化区域内で建築することが困難または不適当なものとして政令で定める建築物で、道路管理施設・休憩所・給油所等が例です(施行令29条の8)。34条にはほかにも号があり、どの号・どの用途で建てられるかは、市区町村の開発指導担当課で確かめるのが確実です。どの入口も通らない土地が、原則どおり建物を建てられない土地として50%の検討に進みます。
出典:都市計画法34条(e-Gov法令検索)/都市計画法43条(e-Gov法令検索)/都市計画法施行令36条(e-Gov法令検索)/都市計画法施行令29条の8(e-Gov法令検索)
34条11号の条例指定区域は、表によらず個別に判定する
11号は、市街化区域に隣接または近接し、おおむね50以上の建築物が連なって建つ(連たんしている)地域のうち、都道府県等の条例で指定する区域です。この区域内の雑種地は、(注3)のとおり表によらず個別に判定します。0%になるかどうかも、宅地価格と同等の取引実態があるかで見ます。条例で指定する区域には、施行令29条の9により、災害危険区域、地すべり防止区域、急傾斜地崩壊危険区域、土砂災害警戒区域、浸水被害防止区域、浸水想定区域のうち一定の区域などを原則として含めません(令和4年4月1日施行の改正後の規定)。指定の有無とあわせて、これらの区域図も見ておくと判断の裏が取れます。
設例で比べる、同じ土地のしんしゃく割合0%・30%・50%
倍率地域の節で計算した設例Aの資材置場に、しんしゃく割合を当てます。幹線道路沿いで、市区町村の開発指導担当課に確かめたところ、都市計画法34条1号の店舗の立地基準を満たす土地でした。表の③に当たり、しんしゃく割合は30%です。
設例A しんしゃく割合30%の評価額
しんしゃく前の1㎡当たりの価額 48,048円(近傍宅地50,000円 × 1.1 × 0.91 × 0.96)。
評価額 = 48,048円 ×(1 - 0.3)× 1,544㎡ = 51,930,278円(約5,193万円。円未満は式の最後で切り捨て)
| しんしゃく割合 | 当てはまる土地 | 評価額(万円) | 0%を100とした比 |
|---|---|---|---|
| 0% | 宅地価格と同等の取引実態がある地域 | 7,419 | 100 |
| 30% | 店舗等を建てられる幹線道路沿い等(設例A) | 5,193 | 70 |
| 50% | 建物を建てられない土地 | 3,709 | 50 |
万円未満は四捨五入。上と下で評価額はちょうど2倍になります。役所で立地基準を確かめる作業は、この差を確かめる作業です。「市街化調整区域だから50%」の決め打ちは、足りない申告か行きすぎた申告のもとです。
路線価地域の雑種地は、宅地と同じ画地補正で計算する
路線価地域にある雑種地は、面している路線の路線価を出発点にし、宅地と同じ画地調整率(奥行価格補正・間口狭小補正・奥行長大補正・不整形地補正)を当てます。路線価は、通達14の定める、路線ごとに国税局長が評定した1㎡当たりの価額で、通達82本文の「状況が類似する付近の土地」の価額として使えます。市街化区域か市街化調整区域かで計算の型は変わりません。
設例B 月極駐車場(路線価地域・普通住宅地区)
正面路線価180,000円、間口9m、奥行24m、地積216㎡の長方形。周囲は戸建住宅が建ち並ぶ。
①奥行価格補正率(奥行24m=24以上28未満)0.97 180,000円 × 0.97 = 174,600円
②間口狭小補正率(間口9m=8以上10未満)1.00
③奥行長大補正率(24m ÷ 9m ≒ 2.7=2以上3未満)0.98 174,600円 × 0.98 = 171,108円
④評価額 171,108円 × 216㎡ = 36,959,328円(約3,696万円)
使った補正率は、付表1(奥行価格補正率表)・付表6(間口狭小補正率表)・付表7(奥行長大補正率表)の普通住宅地区の列です。形がいびつなら不整形地補正、狭い道路に面していればセットバックの減額も、宅地と同じに当てます。測り方は不整形地の評価とセットバックが必要な土地の評価で整理しています。
出典:国税庁 付表1 奥行価格補正率表・付表6 間口狭小補正率表・付表7 奥行長大補正率表
地積規模の大きな宅地と貸している雑種地は、別の記事で
財産評価基本通達20-2の規模格差補正率は、三大都市圏で500㎡以上、それ以外の地域で1,000㎡以上の宅地が対象です。宅地比準で評価する雑種地にも、当てはまる場面があると考えられます。ただし20-2は、市街化調整区域にある宅地(都市計画法34条10号または11号の規定に基づき宅地分譲に係る開発行為を行うことができる区域を除く)を対象から外しており、34条1号の地域にある設例Aの土地には使えません。要件と計算は地積規模の大きな宅地の評価で扱っています。
出典:国税庁 財産評価基本通達20-2(地積規模の大きな宅地の評価)
駐車場や資材置場を人に貸している雑種地は、通達86により、自用地としての価額(貸していないとした価額)から賃借権の価額を控除します。自ら経営する月極駐車場は、利用者に土地を貸しているのではありません。賃借権を引かず、自用地としての価額で評価します。設例Aと同じ土地を貸した場合の計算は貸し付けられている雑種地の評価の領分です。貸している駐車場が小規模宅地等の特例の貸付事業用宅地等に当たるかは、駐車場の小規模宅地等の特例が詳しいです。
出典:国税庁 財産評価基本通達86(貸し付けられている雑種地の評価)/質疑応答事例 貸駐車場として利用している土地の評価
よくある質問
市街化調整区域かどうかは、どこで調べられますか
市区町村の都市計画担当課、または自治体が公開している都市計画情報のウェブ地図で確認できます。区域が分かったら、建物を建てられるか(34条の号と43条の建築許可の見込み)は開発指導担当課、近傍の宅地の固定資産税評価額は固定資産税担当課と、聞く窓口は3つです。
しんしゃく割合を30%にするには、何を用意すればよいですか
その土地に店舗等を建てられることの裏づけです。開発指導担当課で、都市計画法34条1号または9号の立地基準を満たすか、43条の建築許可の見込みがあるかを確認し、回答を記録に残します。自治体が開発許可基準や審査基準を公表していれば、その該当箇所も添えると確実です。口頭での確認だけだと、後から根拠を示せなくなります。担当課名、担当者名、確認日をメモに残しておきます。
非線引き都市計画区域の雑種地にも、しんしゃく割合の表は使えますか
国税庁の表の対象は市街化調整区域です。市街化区域と市街化調整区域に分かれていない都市計画区域(非線引き都市計画区域)や、都市計画区域の外にある土地は、建築の制限が市街化調整区域とは違うので、表を当てずに個別に判定するものと考えられます。周囲の状況に応じて宅地比準か農地等比準かを決め、接道や用途の制限は条件の差として個別に見ます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 駐車場として貸している土地の相続税評価|自分で経営していれば設備があっても自用地で、土地そのものを貸したときに賃借権を引く
 農地の納税猶予|猶予される税額は農業相続人に集まり、20年で免除されるかは農地の種類と農業相続人の区分で決まる
 生産緑地の相続税評価|買取り申出の可否で決まる5%〜35%の減額割合
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。