
この記事の要点
- 生産緑地は、生産緑地でないとした価額(市街地農地としての価額)から、買取りの申出ができる日までの期間に応じて10%〜35%を減額して評価します。
- 主たる従事者だった被相続人の死亡で買取りの申出ができる生産緑地は、5%減(95%評価)です。
- 買取りの申出から3か月が過ぎて行為制限が解除されたものに、減額はありません。
- 生産緑地とそれ以外の農地は評価単位を分けます。市街地農地としての価額には、地積規模の大きな宅地の評価を併用できます。
- 耕作権・市民農園・認定事業計画の貸付けがある生産緑地は、生産緑地の減額に貸付けの斟酌が重なります。固定資産税の農地課税と相続税評価は別のしくみです。
生産緑地の相続税評価は、買取りの申出ができるかどうかで決まる
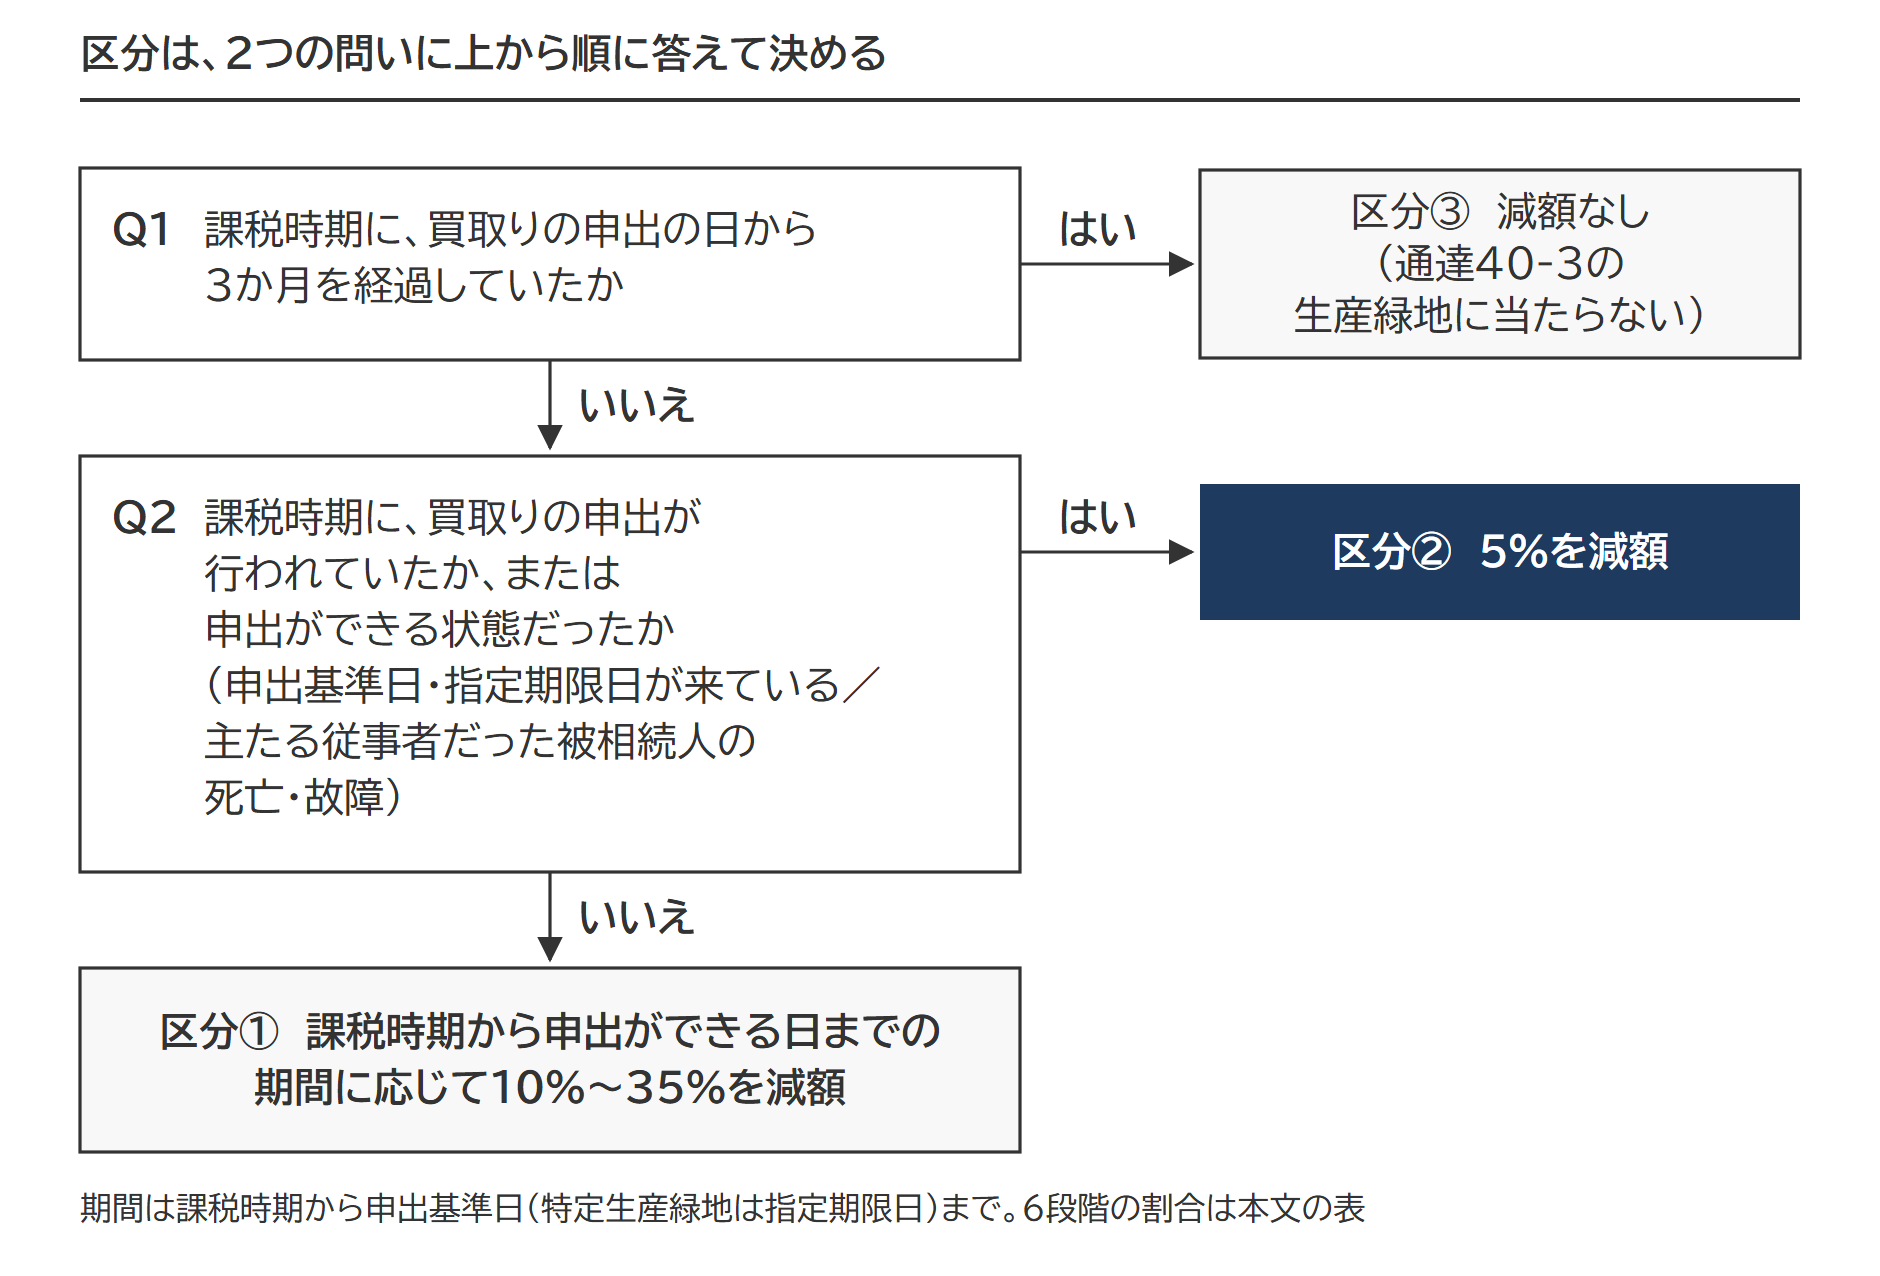
生産緑地は、その土地が生産緑地でないものとして評価した価額(市街地農地としての価額)から、5%〜35%を減額して評価します。減額の幅を決めるのは、課税時期(相続なら被相続人の死亡の日)に市町村長へ買取りの申出ができたかどうかです。申出ができない生産緑地は、申出ができる日までの期間に応じて10%〜35%。申出が行われていた生産緑地と申出ができる生産緑地は5%。申出から3か月を過ぎて行為制限が解けたものに、減額はありません。
| 区分 | 課税時期の状態 | 減額 | 算式 |
|---|---|---|---|
| ①買取りの申出ができない | 申出基準日(告示の日から30年)が来ておらず、主たる従事者(その生産緑地の農業に従事していた人。判定は後述)の死亡・故障もない | 申出ができる日までの期間に応じて10%〜35% | 生産緑地でないとした価額 ×(1 − 割合) |
| ②買取りの申出が行われていた、または申出ができる | 申出基準日が来ている、または主たる従事者だった被相続人の死亡など | 5% | 生産緑地でないとした価額 × 0.95 |
| ③申出から3か月が過ぎた | 行為制限が解除され、通達40-3の生産緑地に当たらない | なし | 生産緑地でないとした価額 |
区分①の割合は、課税時期から買取りの申出をすることができることとなる日までの期間で6段階に分かれます。
| 課税時期から買取りの申出をすることができることとなる日までの期間 | 割合 |
|---|---|
| 5年以下のもの | 10% |
| 5年を超え10年以下のもの | 15% |
| 10年を超え15年以下のもの | 20% |
| 15年を超え20年以下のもの | 25% |
| 20年を超え25年以下のもの | 30% |
| 25年を超え30年以下のもの | 35% |
減額の起点になる価額を、通達は「その生産緑地が生産緑地でないものとして本章の定めにより評価した価額」と書いています。市街化区域内の農地なので、市街地農地としての価額です。表と計算では、市街地農地としての価額を「生産緑地でないとした価額」と書きます。
生産緑地とは(生産緑地地区とは)
生産緑地とは、市街化区域内の農地等で、都市計画で生産緑地地区に定められた区域内の土地をいいます(生産緑地法2条3号・3条)。
生産緑地地区の面積は、一団で500㎡以上(市区町村の条例で300㎡まで引下げ可)です。定められるのは、公害や災害の防止・良好な生活環境の確保に効用があり、農業を続けられる条件を備えた農地等です(生産緑地法3条)。三大都市圏の特定市に限った制度ではありません。特定市かどうかは、固定資産税と納税猶予の扱いで効いてきます。
生産緑地地区の中では、建築物の新築・改築・増築や、宅地の造成その他の土地の形質の変更が市町村長の許可制になります。許可されるのは農林漁業に必要な施設や市民農園の施設などに限られ、それ以外は原則として許可されません(同法8条)。生産緑地に指定された農地は厳格に管理されるため、その事情を考慮して一定の評価減が認められています。
出典:財産評価基本通達40-3(生産緑地の評価)/No.4626 生産緑地の評価|国税庁/生産緑地法2条・3条・8条(e-Gov法令検索)
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
生産緑地かどうかの確認方法(調べ方)
評価の前に、その農地が課税時期に生産緑地地区の中にあったかを確かめます。
課税明細書・名寄帳で確認する
課税明細書や名寄帳(所有者ごとの固定資産の一覧)に生産緑地の欄を設けている市区町村では、その欄で分かります。欄がなくても、生産緑地の固定資産税は農地課税で評価額が低いため、「1㎡当たり固定資産税評価額を算出することにより評価対象地が生産緑地に該当するかどうかを判断できます」と説明されることがあります。1㎡当たりの額は目安で、確かめる先は都市計画の担当課です。
現地の標識で確認する
生産緑地地区が定められると、標識の設置などの方法でその地区が生産緑地地区である旨を明示するのが、市町村の義務です(生産緑地法6条)。あわせて現況が農地かどうかも見ておきます。地目は課税時期の現況で判定するため、登記や課税の地目が田・畑でも、耕作されずに放置された土地は雑種地として評価する場合の方法で評価することがあります。
都市計画の担当課で告示の日・申出基準日・特定生産緑地を確認する
区分を決める告示の日・申出基準日と特定生産緑地の指定の有無は、市区町村の都市計画の担当課で確かめます。被相続人が主たる従事者だったかの証明は、市区町村によって農業委員会が出しています。耕作権の有無を確かめる先は、農業委員会の農地台帳です。
評価単位は、生産緑地とそれ以外の農地を分ける
生産緑地は、利用の単位となっている一団の農地ごとに評価します。所有者が自分で耕している農地の一部が生産緑地なら、生産緑地とそれ以外の部分は別の評価単位です。隣り合う市街地農地と地続きでも一体にはしません。生産緑地には農地等として管理する制約があるため、国税庁の質疑応答事例もそれぞれを「利用の単位となっている一団の農地」とすると説明しています。
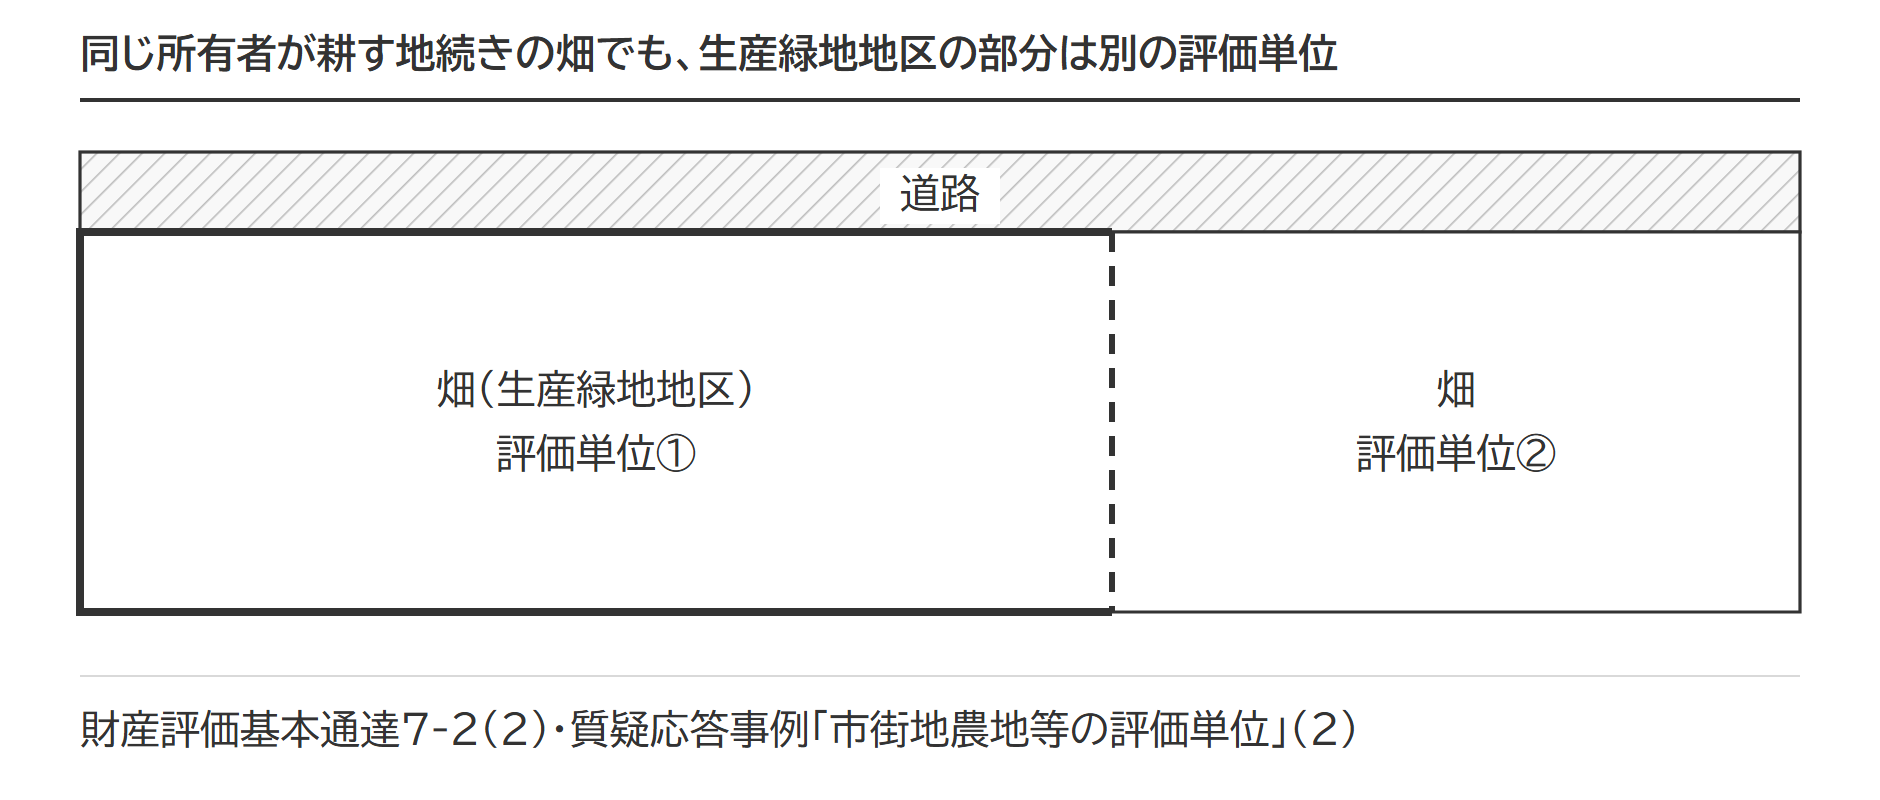
通達7のなお書は、市街地農地・市街地山林・市街地原野・宅地と状況が類似する雑種地が隣接するとき、一団として評価することが合理的なら一団で評価すると定めつつ、括弧書きで通達40-3の生産緑地を除いています。買取りの申出から3か月を過ぎた農地は通達40-3の生産緑地ではなくなるため、この括弧書きの外に出ます。その農地を隣の農地と一団で評価するかは形状・地積の大小・位置からみた合理性で判断することになると考えられ、一団にするとは限りません。農地全体の評価単位の決め方は農地の4区分と評価単位で整理しています。
出典:財産評価基本通達7・7-2(土地の評価上の区分・評価単位)/質疑応答事例 市街地農地等の評価単位
区分の判定|買取りの申出ができる2つの場面と主たる従事者
- 申出基準日以後 生産緑地地区の都市計画の告示の日から30年を経過する日(申出基準日)が来たとき(生産緑地法10条1項)。特定生産緑地に指定されていれば、申出基準日ではなく指定期限日(申出基準日から10年、延長後はその期限)に読み替えます(同法10条の5)。
- 主たる従事者の死亡・故障 告示の日以後に、その生産緑地の農林漁業の主たる従事者が死亡したか、農林漁業に従事できない故障を有したとき(同法10条2項)。農業の主たる従事者が死亡または故障したときは、指定からの年数を問いません。
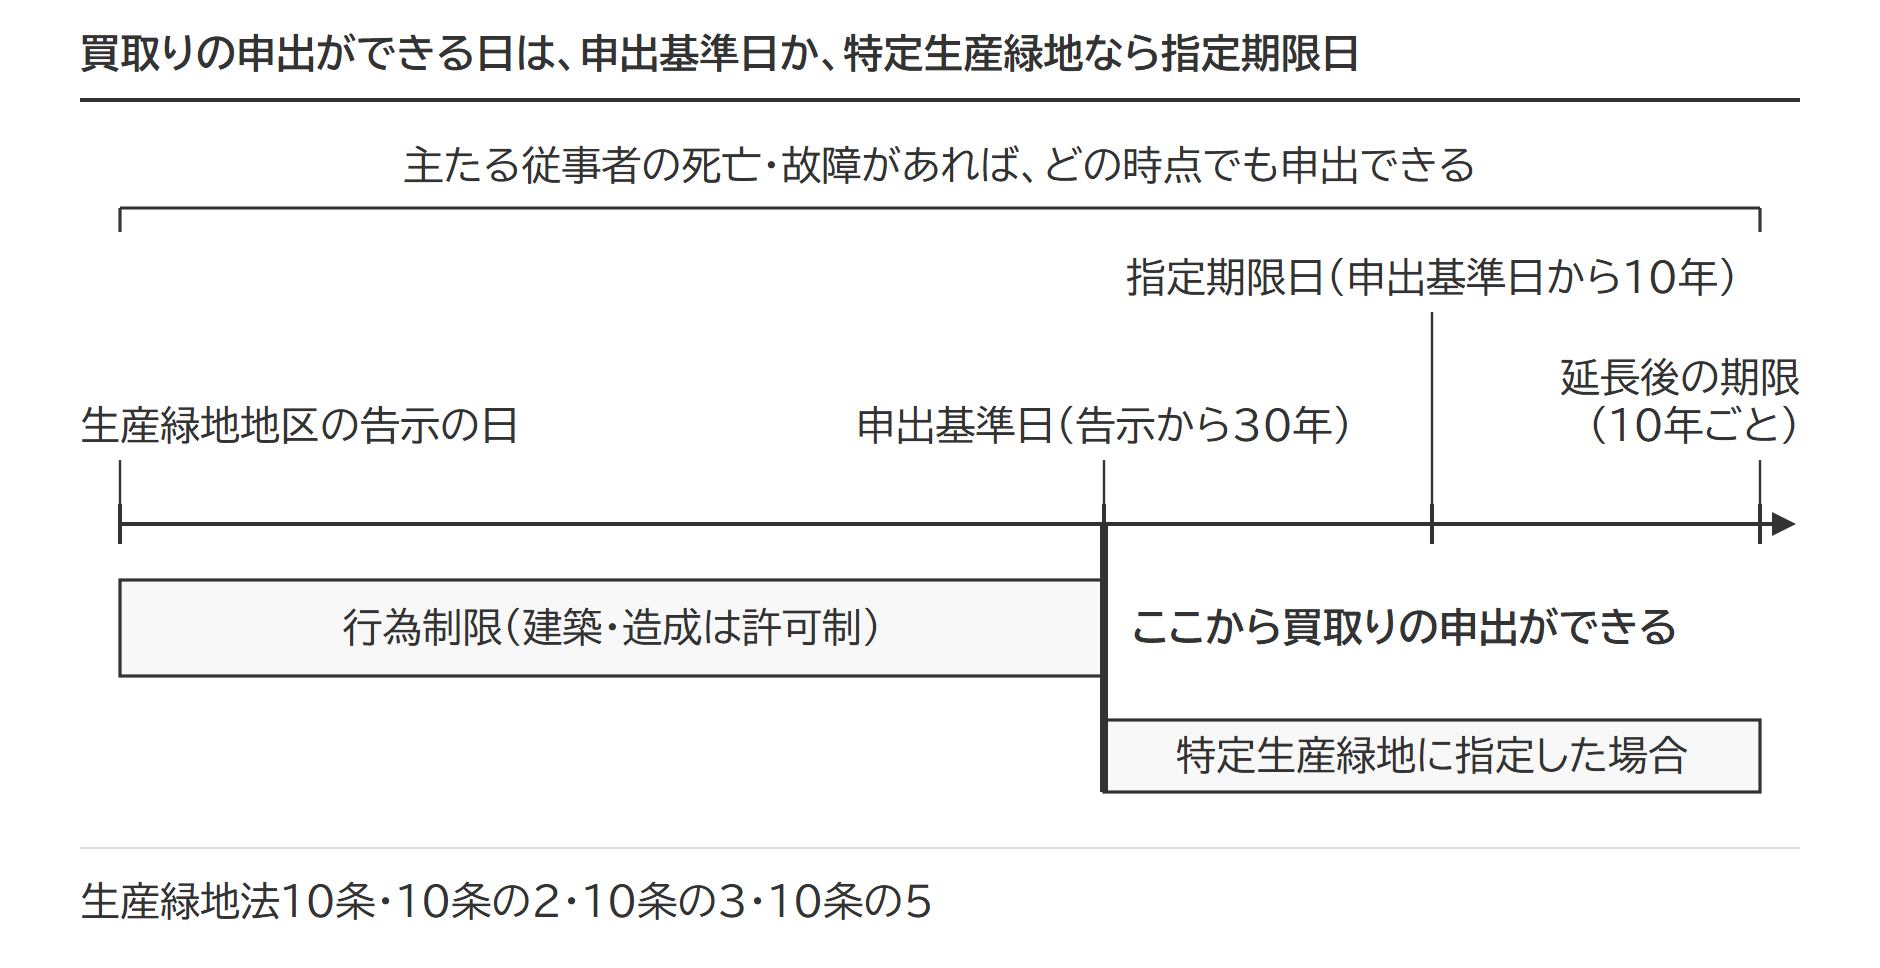
被相続人がその生産緑地の主たる従事者だった場合は、死亡によって申出ができる状態になるため、区分②(5%)です。
主たる従事者には、主たる従事者の1年間の従事日数に対し、申出の日に主たる従事者が65歳未満なら8割以上、65歳以上なら7割以上従事している人も含まれます(生産緑地法10条2項・施行規則3条1号)。特定農地貸付けや認定都市農地貸付けなどで貸し付けられている生産緑地は、この割合が1割です(同条2号)。それ以外の貸付け(耕作権を設定して他人に耕作させている場合など)は、1号の8割・7割で判定します。
買取りの申出を受けた市町村長は、申出の日から1か月以内に、時価で買い取るか買い取らないかを書面で通知します(同法12条)。買い取らないときは、農林漁業に従事したい人が取得できるようあっせんに努める定めです(同法13条)。買取りの申出の日から3か月以内に所有権が他の者に移転しない場合、建築などの生産緑地にかかる行為制限は解除されます(同法14条)。相続などの一般承継による移転は、この所有権の移転に数えません。解除された農地は通達40-3の生産緑地に当たらず、区分③(減額なし)です。平成3年の法改正前に定められた旧生産緑地のうち旧第二種生産緑地地区のものは、申出できる時期が告示から5年、解除までの期間が1か月に読み替えられています(旧第一種は10年と3か月)。
30年経過後(申出基準日以後)の生産緑地の評価|指定しなければ5%、特定生産緑地は10%か15%
| 申出基準日を過ぎた生産緑地 | 区分 | 減額 |
|---|---|---|
| 特定生産緑地に指定されなかった | ②買取りの申出ができる | 5% |
| 特定生産緑地に指定された | ①指定期限日(申出基準日から10年)までの期間 | 5年以下10%・5年超10年以下15% |
| 買取りの申出から3か月が過ぎた | ③行為制限が解除 | なし |
申出基準日を過ぎていれば指定期限日までは10年以内なので10%か15%で、延長後は延長後の期限までの期間で数えます。
出典:生産緑地法10条(e-Gov法令検索)/生産緑地法施行規則3条(e-Gov法令検索)/生産緑地法14条(e-Gov法令検索)/生産緑地法附則(平成3年法律第39号・e-Gov法令検索)
生産緑地でないとした価額|設例の前提と市街地農地としての計算
減額の起点になる「生産緑地でないとした価額」は、市街地農地としての価額です。倍率表の畑の欄が「比準」や「市比準」なら宅地比準方式で、宅地であるとした場合の1㎡当たりの価額から1㎡当たりの宅地造成費を引き、地積を掛けます。倍率地域(路線価のない地域)でも同じで、宅地であるとした場合の価額は、近くの宅地の評価額(宅地の固定資産税評価額×宅地の倍率)から求めます。
設例の前提
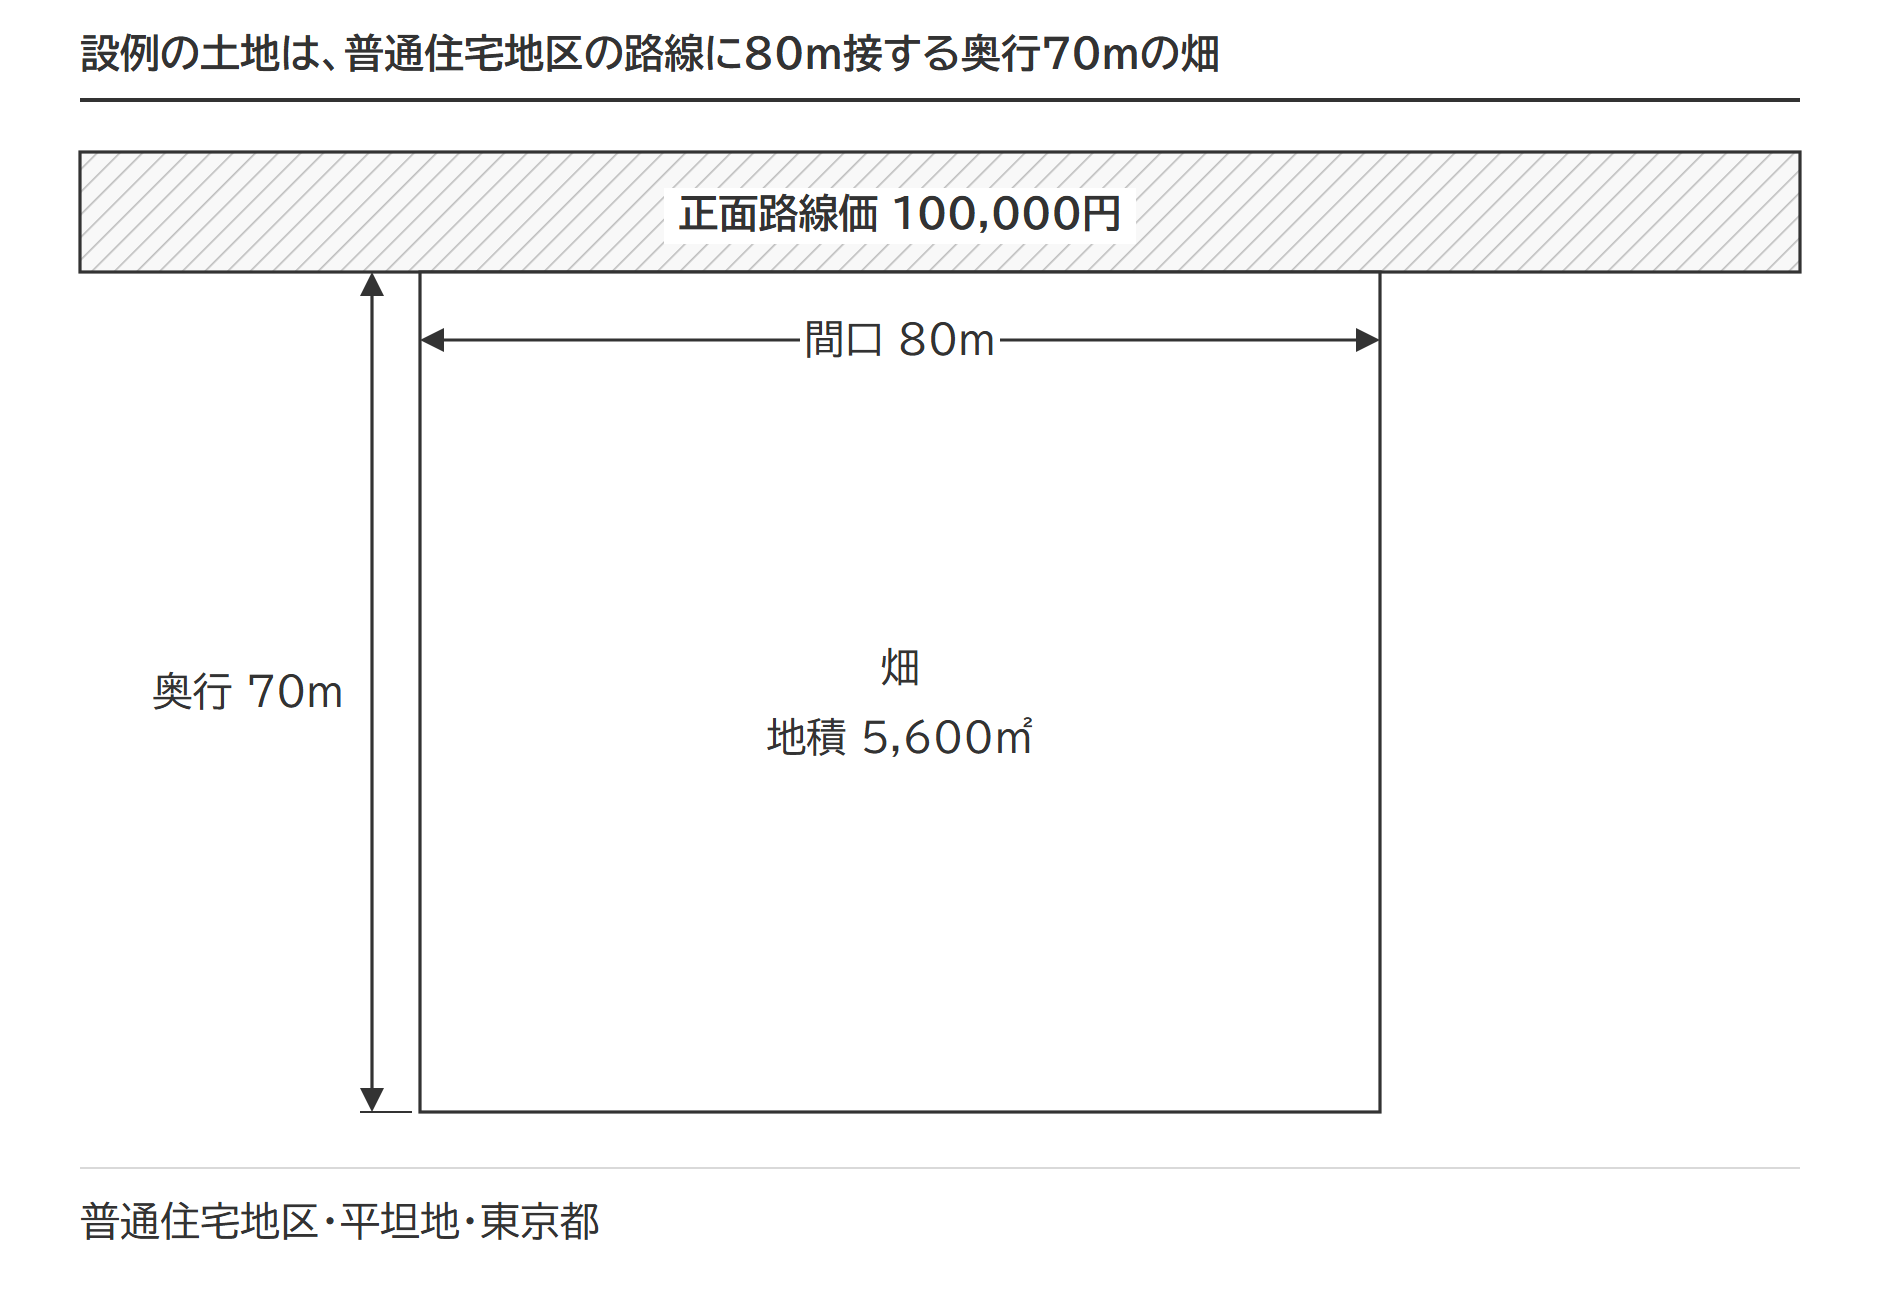
- 所在 東京都内の市(三大都市圏の特定市)。市街化区域内で指定容積率200%
- 路線 普通住宅地区。正面路線価100,000円(側方・裏面の路線なし)
- 形状 長方形。間口80m・奥行70m・地積5,600㎡。平坦地
- 現況 畑。平成18年(2006年)11月の告示で生産緑地地区に定められ、申出基準日は令和18年(2036年)11月。特定生産緑地の指定なし
- 課税時期 令和8年(2026年)3月(被相続人の死亡)
市街地農地としての価額(地積規模の大きな宅地の評価を適用)
①宅地であるとした場合の1㎡当たりの価額
100,000円 × 奥行価格補正率0.84 × 規模格差補正率0.70 = 58,800円
②1㎡当たりの宅地造成費(令和8年分・東京都・平坦地)
43,477,600円 ÷ 5,600㎡ = 7,763円
③市街地農地としての価額
(58,800円 − 7,763円)× 5,600㎡ = 51,037円 × 5,600㎡ = 285,807,200円
奥行価格補正率0.84は、付表1の普通住宅地区・奥行68m以上72m未満の率です。規模格差補正率は(5,600㎡ × 0.80 + 475)÷ 5,600㎡ × 0.8 = 0.7078…で、小数点以下第2位未満を切り捨てて0.70。宅地造成費43,477,600円は、整地費4,480,000円・土盛費26,880,000円・土止費12,117,600円の合計です。1㎡当たりの額は、評価明細書の記載例と同じく円未満を切り捨てています。造成費の金額表の読み方と市街地農地等の評価明細書の書き方は、市街地農地の宅地比準方式の計算手順で設例つきに整理しています。
地積規模の大きな宅地の評価(広い土地に規模格差補正率を掛ける評価)は、市街地農地にも適用されます。路線価地域では普通住宅地区と普通商業・併用住宅地区にあるものに限られ、多額の造成費がかかって経済合理性の観点から宅地への転用が見込めない農地や、急傾斜で造成が物理的に不可能な農地は対象になりません。生産緑地地区は原則として一団で500㎡以上(条例で300㎡まで引下げ可)の区域に定められます。ただしこれは地区の規模の要件で、地区には複数の所有者の農地が入ることもあります。地積規模の大きな宅地の地積の要件(三大都市圏で500㎡以上)は、評価単位ごとの地積で判定します。市街化調整区域・工業専用地域・容積率の除外要件は地積規模の大きな宅地の適用要件で確かめます。設例で適用しなければ市街地農地としての価額は426,927,200円になり、差は141,120,000円です。
出典:財産評価基本通達40(市街地農地の評価)/質疑応答事例 地積規模の大きな宅地の評価-市街地農地等/令和8年分 財産評価基準書 東京都(財産評価基準書目次)|国税庁
減額の計算|同じ土地を区分①②③で評価する
市街地農地としての価額285,807,200円に、区分ごとの割合を当てます。土地は同じでも、課税時期の状態で評価額は5,700万円あまり動きます。
区分① 買取りの申出ができない生産緑地(20%)
被相続人は主たる従事者ではなく、課税時期の令和8年3月に申出基準日の令和18年11月はまだ来ていません。申出ができる日までの期間は10年8か月で、「10年を超え15年以下のもの」の20%を使います。
区分①の評価額
285,807,200円 ×(1 − 0.20)= 228,645,760円
農地が生産緑地地区に定められると、原則として告示の日から30年間は建築や宅地の造成ができません。一般の土地と同じようには使用収益できないことを考慮し、生産緑地の価額を行為制限の解除の前提となっている買取りを申出できる日までの期間に応じて、評価するのが通達の考え方です。期間が長いほど制限は重く、割合も大きくなります。
同じ土地でも、告示が平成4年11月で特定生産緑地に指定されていれば、指定期限日の令和14年11月まで6年8か月あります。区分①のまま、「5年を超え10年以下のもの」の15%を使います。
特定生産緑地に指定した場合の評価額(告示 平成4年11月・区分①15%)
令和14年11月 − 令和8年3月 = 6年8か月 → 15%
285,807,200円 ×(1 − 0.15)= 242,936,120円
指定しなかった場合は、申出基準日の令和4年11月を過ぎているので区分②と同じで、約2億7,152万円です。
区分② 買取りの申出ができる生産緑地(5%)
同じ土地で、被相続人が主たる従事者だったとします。死亡によって申出ができる状態になるため、申出基準日が来ていなくても区分②です。
区分②の評価額
285,807,200円 ×(1 − 0.05)= 271,516,840円
5%の理由は通達に書かれていません。買取りの手続に時間がかかることを考慮したものと説明されることがあります。
区分は課税時期(被相続人の死亡の日)の状態で決まります。相続のあとで相続人が買取りの申出をして行為制限が解けても、相続税評価は変わりません。
区分③ 申出から3か月が過ぎた生産緑地(減額なし)
被相続人が生前に買取りの申出をし、課税時期までに3か月が過ぎていたとします。
区分③の評価額
285,807,200円(減額なし)
行為制限が解けた農地は一般の土地と同じように使用収益できるため、生産緑地としての斟酌(制限を考えた減額)をしません。
出典:質疑応答事例 生産緑地の評価/財産評価基本通達40-3(生産緑地の評価)
貸し付けられている生産緑地|耕作権・市民農園・認定事業計画の貸付け
生産緑地を他人に貸していると、生産緑地としての減額に、貸付けの形に応じた斟酌が重なります。
耕作権の目的となっている生産緑地
耕作権は、農地法の許可を受けて設定された農地の賃借権で、同法18条1項本文の解約制限が働くものをいいます(財産評価基本通達9)。永小作権は耕作権とは別の権利です。許可を受けずに他人に耕作させている、いわゆるやみ小作には耕作権が認められません。
出典:財産評価基本通達9(土地の上に存する権利の評価上の区分)/質疑応答事例 農地法の許可を受けないで他人に耕作させている農地の評価
耕作権の目的となっている農地の価額は、自用地としての価額から耕作権の価額を控除した金額です(同通達41)。生産緑地の減額は「生産緑地でないものとして評価した価額」から行う定めなので、耕作権を控除した後の価額に(1 − 割合)を掛ける読み方になると考えられます。市街地農地の耕作権の割合は、国税局ごとの財産評価基準書に示されています。耕作権そのものの評価と割合は耕作権と貸し付けられている農地の評価の記事に。
耕作権の目的となっている生産緑地の評価額(耕作権割合35%・区分①20%と仮定)
①耕作権の価額 285,807,200円 × 0.35 = 100,032,520円
②耕作権を控除した価額 285,807,200円 − 100,032,520円 = 185,774,680円
③生産緑地の減額 185,774,680円 ×(1 − 0.20)= 148,619,744円
出典:財産評価基本通達41・42(貸し付けられている農地の評価・耕作権の評価)
市民農園として貸し付けている生産緑地
特定農地貸付法により地方公共団体に市民農園として貸している農地には、農地法18条の解約制限が適用されません。耕作権の目的となっている農地には当たらないため、国税庁の質疑応答事例は「生産緑地としての利用制限に係る斟酌と賃貸借契約の期間制限に係る斟酌とを行うことになります」と示しています。賃貸借の斟酌は、原則として賃借権の残存期間に応じた法定地上権割合の2分の1。次の要件をすべて満たす市民農園なら、残存期間20年以下の法定地上権割合に当たる20%の斟酌で差し支えないとされ、申告書に一定の書類を添付します。
- 地方自治法244条の2の規定により条例で設置される市民農園であること
- 賃貸借契約に、貸付期間が20年以上であること・正当な理由がない限り貸付けを更新すること・所有者は貸付期間の中途で正当な事由がない限り返還を求められないことが定められ、課税時期後も引き続き市民農園として貸し付けられること
2つの斟酌をどう組み合わせるかの算式は、質疑応答事例にありません。生産緑地としての斟酌(通達40-3)を先に行い、その価額に賃貸借の斟酌を掛ける読み方が自然と考えられます。地方公共団体以外の者に市民農園として貸している農地や、都市農地の貸借の円滑化に関する法律による市民農園も、同じ2つの斟酌を行います。
市民農園として貸し付けている生産緑地の評価額(要件を満たす市民農園・区分①20%と仮定)
228,645,760円 ×(1 − 0.20)= 182,916,608円
認定事業計画に基づいて貸し付けている生産緑地
都市農地の貸借の円滑化に関する法律4条の認定を受けた事業計画に従って賃借権を設定した農地は、自用地としての価額からその5%を控除して評価します。同法8条で農地法17条本文の法定更新などが除外され、耕作権のような強い権利にならないためです。5%を控除する基の自用地としての価額は、質疑応答事例の注記のとおり通達40-3で評価した価額、つまり生産緑地としての減額をした後の価額を指します。
認定事業計画に基づいて貸し付けている生産緑地の評価額(区分①20%と仮定)
228,645,760円 ×(1 − 0.05)= 217,213,472円
出典:質疑応答事例 認定事業計画に基づき貸し付けられている農地の評価
同じ土地の評価額を7つの場合で比べる
| 場合 | 前提 | 算式 | 評価額 |
|---|---|---|---|
| 区分① 申出ができない | 被相続人は主たる従事者でない。申出基準日まで10年8か月 | 285,807,200円 ×(1 − 0.20) | 228,645,760円 |
| 区分② 申出ができる | 被相続人が主たる従事者 | 285,807,200円 ×(1 − 0.05) | 271,516,840円 |
| 区分③ 申出から3か月経過 | 生前に申出し、課税時期までに3か月経過 | 285,807,200円(減額なし) | 285,807,200円 |
| 特定生産緑地に指定 | 告示 平成4年11月。指定期限日 令和14年11月まで6年8か月。区分① | 285,807,200円 ×(1 − 0.15) | 242,936,120円 |
| 耕作権の目的 | 耕作権割合35%と仮定。区分① | (285,807,200円 − 100,032,520円)×(1 − 0.20) | 148,619,744円 |
| 市民農園として貸付け | 要件を満たす市民農園(20%の斟酌)。区分① | 228,645,760円 ×(1 − 0.20) | 182,916,608円 |
| 認定事業計画に基づく貸付け | 自用地としての価額の5%を控除。区分① | 228,645,760円 ×(1 − 0.05) | 217,213,472円 |
固定資産税・納税猶予との関係
生産緑地には、相続税評価とは別に、固定資産税の軽減と相続税の納税猶予の優遇があります。
生産緑地の固定資産税(農地課税)と30年経過後の宅地並み課税
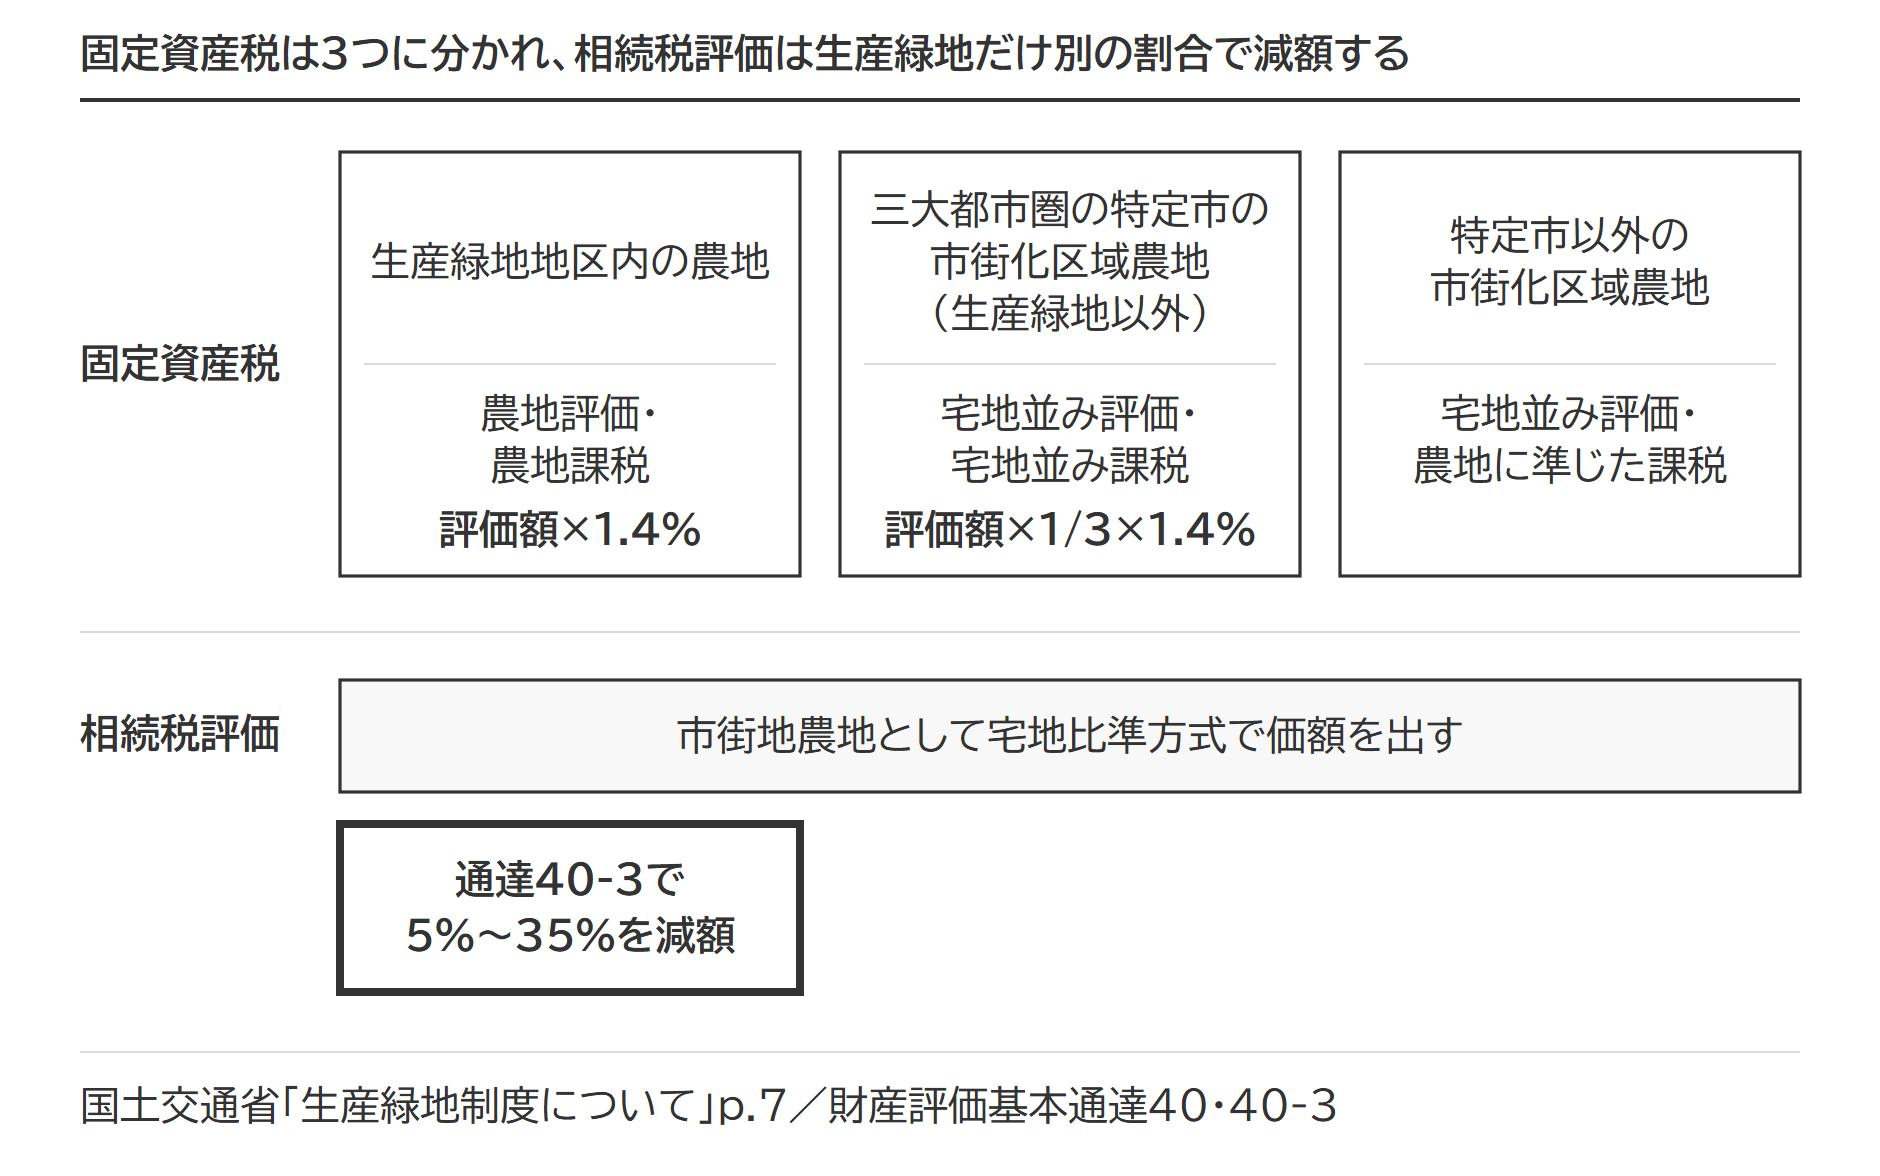
生産緑地の固定資産税は農地評価・農地課税で、特定市の宅地並み課税よりかなり低くなります。国土交通省の資料によると、市街化区域内の農地の固定資産税は3区分です。生産緑地の課税額は評価額 × 1.4%で、前年度比10%増までに抑えられます。三大都市圏の特定市にある生産緑地以外の市街化区域農地は、宅地並み評価・宅地並み課税(評価額 × 3分の1 × 1.4%)。特定市以外の市街化区域農地は、宅地並み評価のまま農地に準じた課税です。
相続税評価は、この区分と連動しない別の軸です。固定資産税の評価額が農地並みに低いからといって、相続税の評価額が農地並みになるわけではありません。特定生産緑地に指定されずに申出基準日を過ぎた生産緑地の固定資産税は、宅地並み課税です。特定市では5年間の激変緩和措置があり、課税標準額に1年目0.2・2年目0.4・3年目0.6・4年目0.8の軽減率を乗じます。
出典:生産緑地制度について(PDF)|国土交通省/特定生産緑地指定の手引き(令和8年4月版・PDF)|国土交通省
特定生産緑地とは|指定の有無と納税猶予
特定生産緑地とは、申出基準日が近い生産緑地のうち、市町村長が申出基準日までに指定し、買取りの申出ができる日を申出基準日から10年先へ延ばしたものです(生産緑地法10条の2・10条の5)。以後10年ごとに延長できます(同法10条の3)。相続税評価では、指定期限日を申出基準日と読み替えて区分①〜③を当てるだけで、特定生産緑地に別の割合はありません。国土交通省は、三大都市圏の特定市で2022年に、生産緑地地区のうち面積ベースで約8割にあたる生産緑地が、指定から30年を経過したと報告しています。
特定生産緑地の指定の有無で納税猶予が変わるのは、平成3年1月1日時点で三大都市圏の特定市だった区域の生産緑地です。農業を営んでいた被相続人から相続人が農地を取得して農業を続けるか特定貸付け等をする場合、農業投資価格を超える部分に対応する相続税の納税を猶予できます。特定市の市街化区域内農地はこの対象から外れますが、生産緑地(都市営農農地等)は対象に残り、猶予税額の免除は終身営農が条件です(租税特別措置法70条の6第6項)。申出基準日までに特定生産緑地に指定されなかった生産緑地でも、すでに受けている猶予は続きます。次の相続では納税猶予の対象になりません。
出典:No.4147 農業相続人が農地等を相続した場合の納税猶予の特例|国税庁/租税特別措置法70条の6第6項(e-Gov法令検索)/公園とみどり:生産緑地制度 – 国土交通省
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 駐車場として貸している土地の相続税評価|自分で経営していれば設備があっても自用地で、土地そのものを貸したときに賃借権を引く
 農地の納税猶予|猶予される税額は農業相続人に集まり、20年で免除されるかは農地の種類と農業相続人の区分で決まる
 市街地周辺農地の相続税評価|市街地農地とした価額の80%で計算する手順
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。