この記事の要点
- 三大都市圏で500㎡以上(それ以外は1,000㎡以上)の宅地は、要件を満たせば「地積規模の大きな宅地の評価」により、規模格差補正率を掛けて評価額を下げられます(平成30年1月1日以後の相続・遺贈・贈与。旧・広大地の評価に代わる定めです)。
- 国税庁の適用要件チェックシートの項目がすべて「はい」のときだけ適用でき、申告では評価明細書に添付します。A表の5項目はどの地域でも、B表の大規模工場用地の項目は倍率地域のときだけ確認します。
- 面積は1画地の宅地ごとに判定し、共有地は持分であん分する前の全体の地積で判定します。1㎡でも基準を下回ると適用できず、基準ちょうどの面積で補正率0.80が掛かります。
- 宅地が2つの地域にまたがるときは、用途地域と地区区分は過半で、指定容積率だけは面積で加重平均して判定します。
- 不整形地補正などほかの補正や、小規模宅地等の特例と併用できます。マンションの敷地や、宅地比準方式で評価する農地・山林にも、要件を満たせば使えます。
三大都市圏で500㎡以上、それ以外の地域で1,000㎡以上の宅地は、規模格差補正率で評価額を下げられることがあります。この定めが「地積規模の大きな宅地の評価」です。平成30年1月1日以後に相続、遺贈または贈与で取得した宅地に適用され、旧・広大地の評価と入れ替わりました。
使えるかどうかは、国税庁の適用要件チェックシートの6項目で決まります。面積、地区区分、市街化調整区域、工業専用地域、容積率、大規模工場用地の6つです。すべてが「はい」になったときだけ適用できます。
適用できる宅地の評価額は、通常どおり計算した価額に規模格差補正率を掛けて求めます。規模格差補正率は、三大都市圏の500㎡の宅地で0.80です。面積が広くなるほど、少しずつ下がります。
国税庁の適用要件チェックシート(PDF)の書き方と記入例
国税庁が掲載しているチェックシートは「平成30年1月1日以降用」の1種類で、令和7年分・令和8年分の申告もこの様式を使います。PDF は国税庁のページから印刷して記入します([適用要件チェックシート(PDF)|国税庁])。
下の画像は、チェックシートの1面の記入例です。路線価地域(道路ごとに路線価が付いている地域)にある500㎡の宅地の例で、評価方式は路線価、A表の5項目すべてに「はい」を付けています(書き込みは、説明のために加えたものです)。記入例の500㎡は入口ちょうどの例で、下の計算例の宅地は600㎡です。
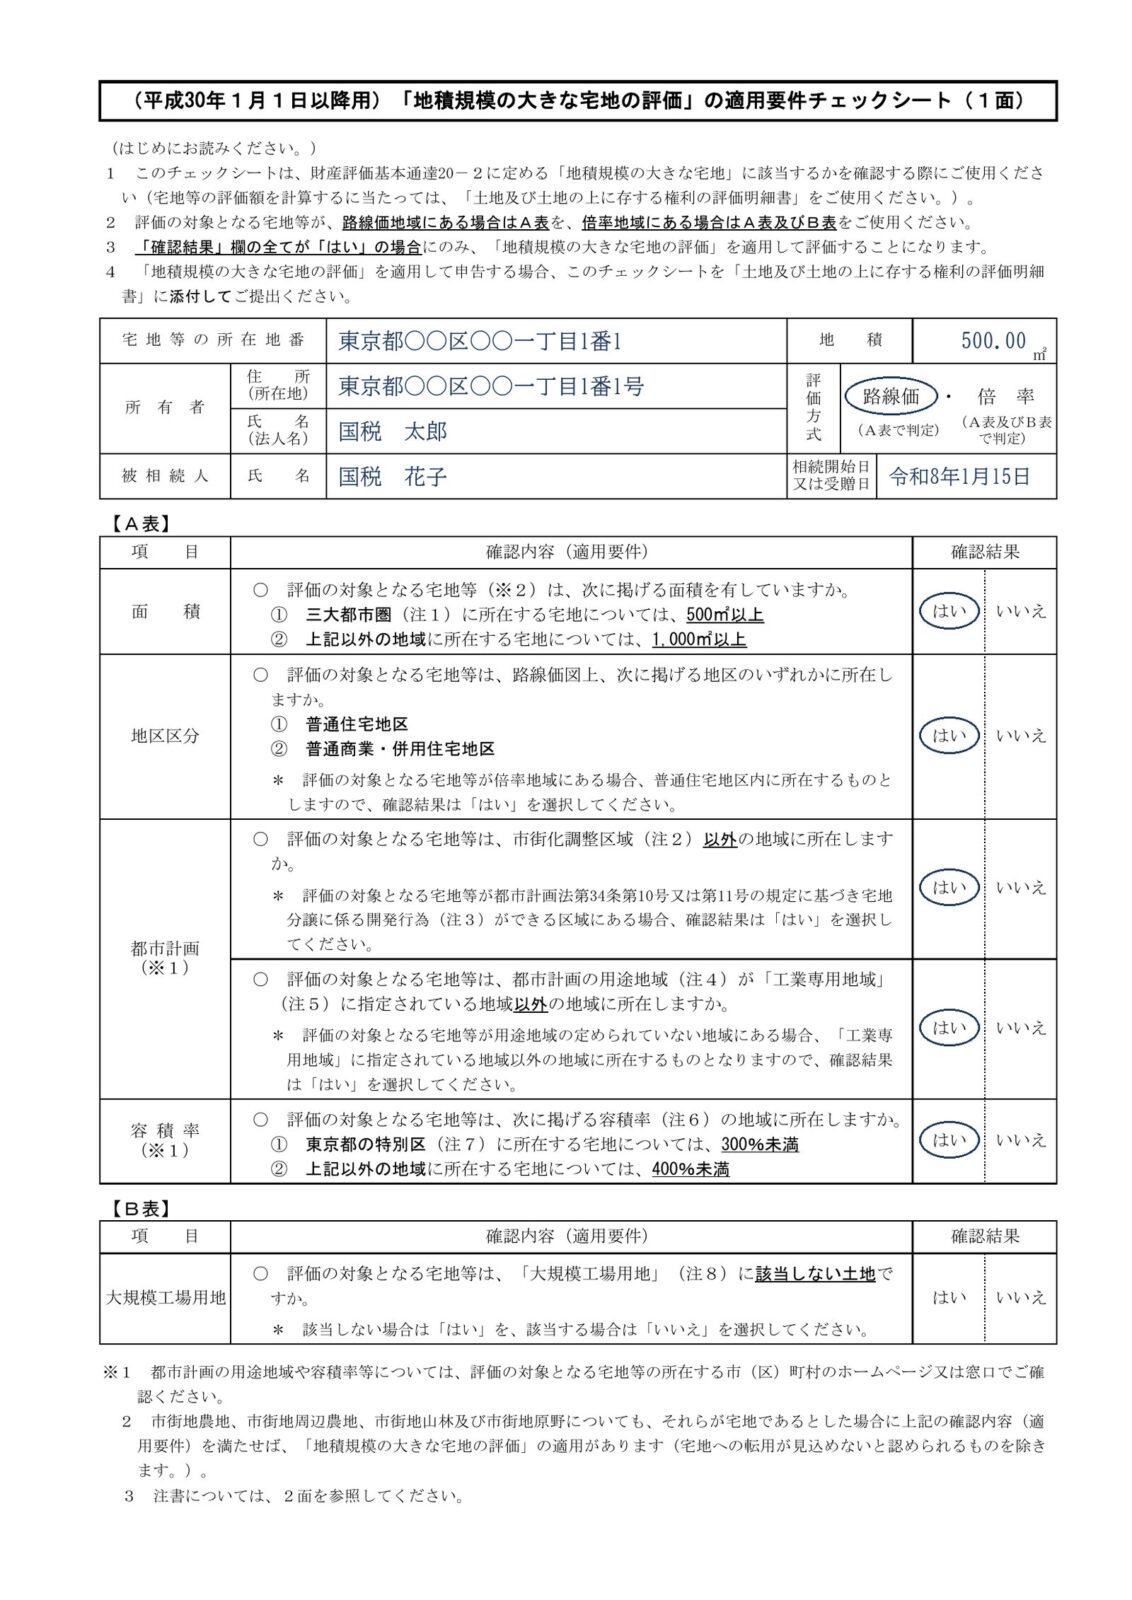
2面には用語の注と三大都市圏の表があります(下の「三大都市圏に当たる市町村と調べ方」)。
出典:(平成30年1月1日以降用)「地積規模の大きな宅地の評価」の適用要件チェックシート|国税庁
| チェックシートの欄 | 何を見て書くか | この記事の節 |
|---|---|---|
| 面積 | 実際の面積を、1画地ごとに | 面積の判定 |
| 地区区分 | 路線価図の記号(倍率地域は「はい」) | 地区区分 |
| 市街化調整区域 | 市区町村の都市計画図(34条10号・11号の区域は「はい」) | 市街化調整区域 |
| 用途地域 | 工業専用地域以外、または用途地域の定めなしは「はい」 | 工業専用地域 |
| 容積率 | 指定容積率(特別区は300%未満、ほかは400%未満) | 容積率 |
| B表 大規模工場用地 | 倍率地域だけ確かめる | 大規模工場用地 |
チェックシートはA表とB表の2段構え
チェックシートには、A表とB表の2つの表があります。
出典:(平成30年1月1日以降用)「地積規模の大きな宅地の評価」の適用要件チェックシート|国税庁
A表の5項目はどの地域でも確認し、B表の大規模工場用地の項目は倍率地域のときだけ確認します。下のフローチャートの大規模工場用地の問いがB表、ほかの5つの問いがA表です。
形のうえでは「いいえ」に見えても「はい」を選ぶ場面が3つあります。倍率地域(固定資産税評価額に倍率を掛けて評価する地域)にある宅地の地区区分、市街化調整区域のうち都市計画法34条10号・11号の区域にある宅地、用途地域の定められていない地域にある宅地です。見落とすと、使えるはずの減額を落とします。
申告ではチェックシートを評価明細書に添付する
地積規模の大きな宅地の評価を適用して申告するときは、記入したチェックシートを「土地及び土地の上に存する権利の評価明細書」に添付して提出します。
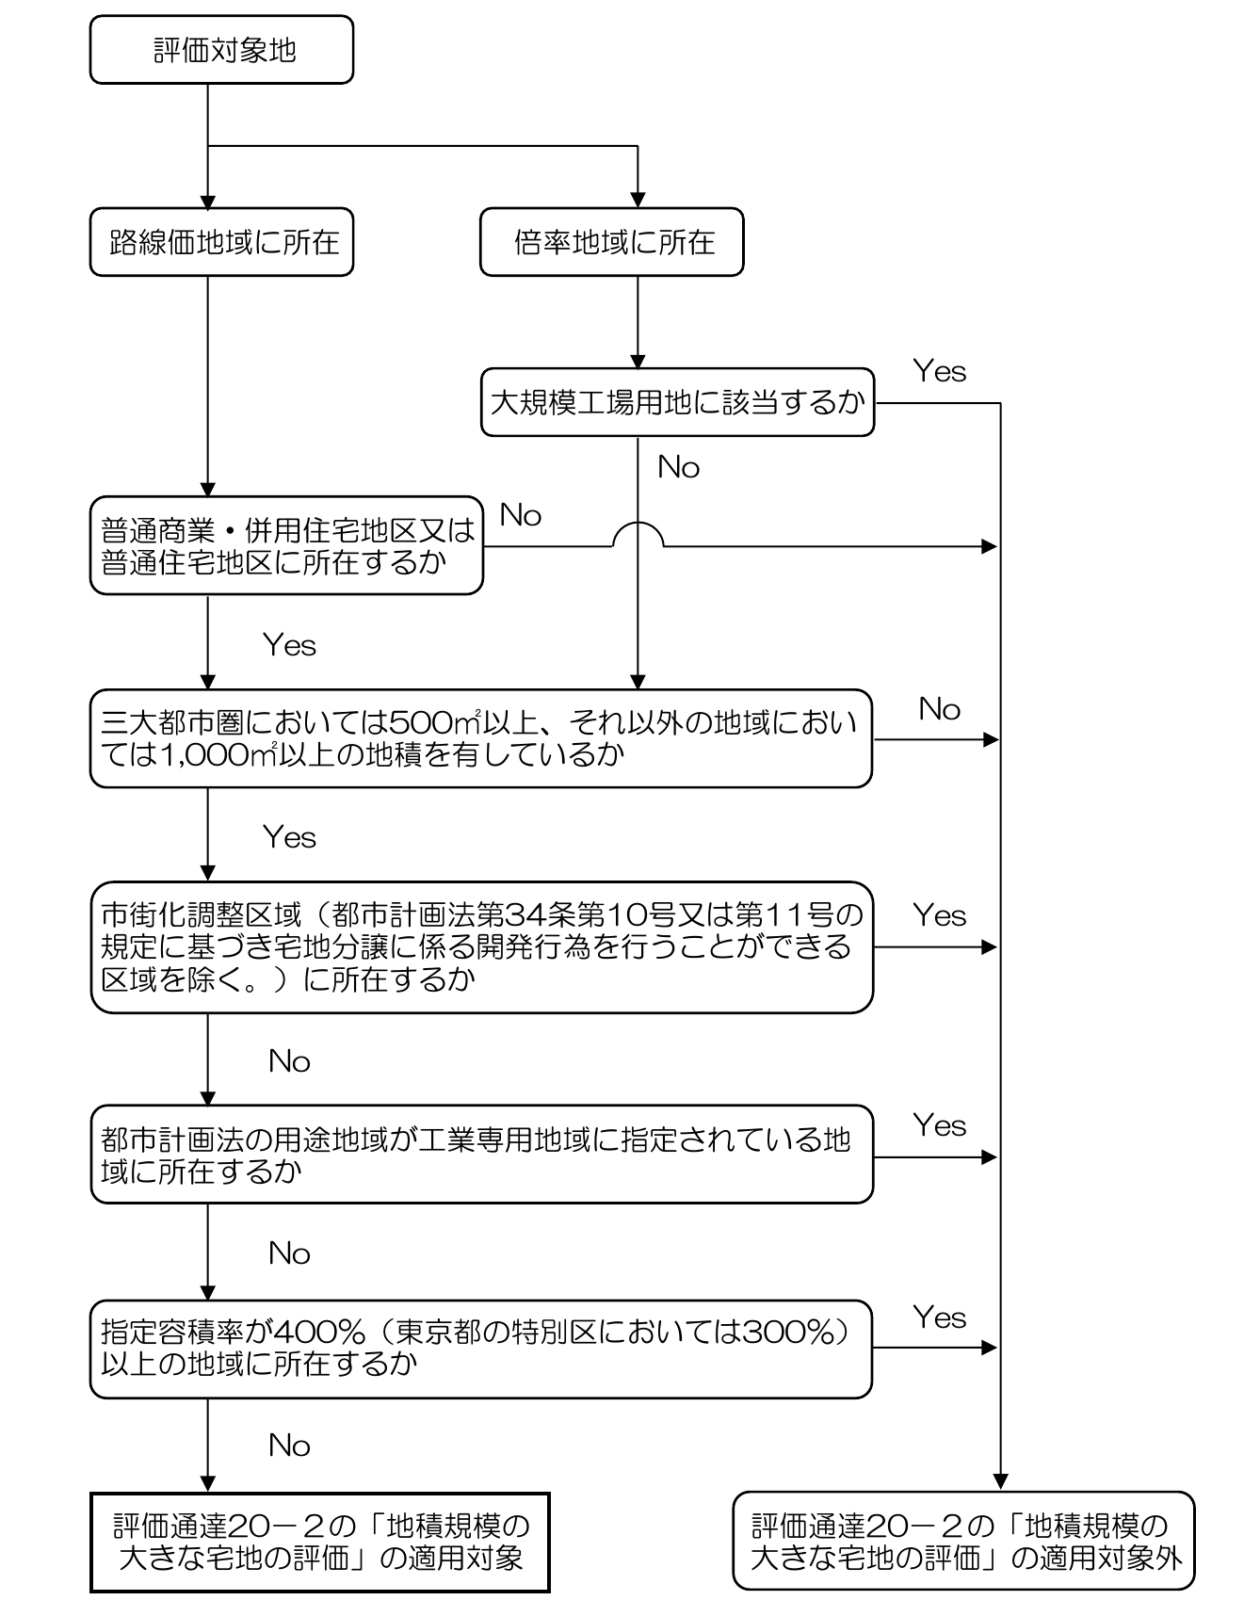
上の図は、国税局・税務署のパンフレットのフローチャートです。路線価地域と倍率地域に分けて、チェックシートと同じ6項目を順に問います。
出典:[「地積規模の大きな宅地の評価」が新設されました](国税局・税務署、平成29年10月)4ページ
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
地積規模の大きな宅地とは|評価のしくみ
地積規模の大きな宅地とは、三大都市圏では500㎡以上、それ以外の地域では1,000㎡以上の宅地をいいます(市街化調整区域・工業専用地域・指定容積率400%〔特別区300%〕以上の地域・大規模工場用地にあるものを除く)。
出典:No.4609 地積規模の大きな宅地の評価|国税庁/都市計画法|e-Gov法令検索
地積規模の大きな宅地の評価は、財産評価基本通達20-2(国税庁が定めた財産の評価の決まり)の定めです。広い宅地を戸建住宅用地として分割して分譲するときに生じる減価を、評価額に反映させます。規模格差補正率は、この減価のうち、主に地積の大きさから生じる分を反映させる率です。
路線価地域にある宅地には、地区区分の条件も付きます。地区区分は、路線価図が道路ごとに記号で示す、宅地の使われ方の別(ビル街地区・普通住宅地区など)です。適用できるのは、普通商業・併用住宅地区か普通住宅地区にある宅地に限られます。倍率地域にある宅地には、地区区分の条件はありません。
出典:財産評価基本通達20-2 [地積規模の大きな宅地の評価]
面積の判定:三大都市圏は500㎡以上、それ以外の地域は1,000㎡以上
最初の項目は面積です。1㎡でも下回れば適用できません。三大都市圏にある499㎡の宅地は対象外です。
面積は、登記簿の地積ではなく実際の面積で判定します。財産評価基本通達8が、地積は課税時期(相続や贈与で財産を取得した日)における実際の面積によると定めているためです。登記簿の地積が基準に近い宅地は、実際の面積を測って確かめる価値があります。
出典:財産評価基本通達8 [地積]
三大都市圏に当たる市町村と調べ方
東京23区・大阪市・名古屋市などは全域が三大都市圏です。「一部」の市町村は、宅地が首都圏整備法の既成市街地・近郊整備地帯などの区域内にあるかを、その市町村か府県の窓口で確かめます(チェックシート2面の注)。表は平成28年4月1日現在で、国税庁のチェックシートの表と同じです。
三大都市圏は、首都圏整備法の既成市街地と近郊整備地帯、近畿圏整備法の既成都市区域と近郊整備区域、中部圏開発整備法の都市整備区域を合わせた区域です。
| 圏名 | 都府県名 | 区分 | 都市名 |
|---|---|---|---|
| 首都圏 | 東京都 | 全域 | 特別区、武蔵野市、八王子市、立川市、三鷹市、青梅市、府中市、昭島市、調布市、町田市、小金井市、小平市、日野市、東村山市、国分寺市、国立市、福生市、狛江市、東大和市、清瀬市、東久留米市、武蔵村山市、多摩市、稲城市、羽村市、あきる野市、西東京市、瑞穂町、日の出町 |
| 首都圏 | 埼玉県 | 全域 | さいたま市、川越市、川口市、行田市、所沢市、加須市、東松山市、春日部市、狭山市、羽生市、鴻巣市、上尾市、草加市、越谷市、蕨市、戸田市、入間市、朝霞市、志木市、和光市、新座市、桶川市、久喜市、北本市、八潮市、富士見市、三郷市、蓮田市、坂戸市、幸手市、鶴ヶ島市、日高市、吉川市、ふじみ野市、白岡市、伊奈町、三芳町、毛呂山町、越生町、滑川町、嵐山町、川島町、吉見町、鳩山町、宮代町、杉戸町、松伏町 |
| 首都圏 | 埼玉県 | 一部 | 熊谷市、飯能市 |
| 首都圏 | 千葉県 | 全域 | 千葉市、市川市、船橋市、松戸市、野田市、佐倉市、習志野市、柏市、流山市、八千代市、我孫子市、鎌ケ谷市、浦安市、四街道市、印西市、白井市、富里市、酒々井町、栄町 |
| 首都圏 | 千葉県 | 一部 | 木更津市、成田市、市原市、君津市、富津市、袖ケ浦市 |
| 首都圏 | 神奈川県 | 全域 | 横浜市、川崎市、横須賀市、平塚市、鎌倉市、藤沢市、小田原市、茅ヶ崎市、逗子市、三浦市、秦野市、厚木市、大和市、伊勢原市、海老名市、座間市、南足柄市、綾瀬市、葉山町、寒川町、大磯町、二宮町、中井町、大井町、松田町、開成町、愛川町 |
| 首都圏 | 神奈川県 | 一部 | 相模原市 |
| 首都圏 | 茨城県 | 全域 | 龍ケ崎市、取手市、牛久市、守谷市、坂東市、つくばみらい市、五霞町、境町、利根町 |
| 首都圏 | 茨城県 | 一部 | 常総市 |
| 近畿圏 | 京都府 | 全域 | 亀岡市、向日市、八幡市、京田辺市、木津川市、久御山町、井手町、精華町 |
| 近畿圏 | 京都府 | 一部 | 京都市、宇治市、城陽市、長岡京市、南丹市、大山崎町 |
| 近畿圏 | 大阪府 | 全域 | 大阪市、堺市、豊中市、吹田市、泉大津市、守口市、富田林市、寝屋川市、松原市、門真市、摂津市、高石市、藤井寺市、大阪狭山市、忠岡町、田尻町 |
| 近畿圏 | 大阪府 | 一部 | 岸和田市、池田市、高槻市、貝塚市、枚方市、茨木市、八尾市、泉佐野市、河内長野市、大東市、和泉市、箕面市、柏原市、羽曳野市、東大阪市、泉南市、四條畷市、交野市、阪南市、島本町、豊能町、能勢町、熊取町、岬町、太子町、河南町、千早赤阪村 |
| 近畿圏 | 兵庫県 | 全域 | 尼崎市、伊丹市 |
| 近畿圏 | 兵庫県 | 一部 | 神戸市、西宮市、芦屋市、宝塚市、川西市、三田市、猪名川町 |
| 近畿圏 | 奈良県 | 全域 | 大和高田市、安堵町、川西町、三宅町、田原本町、上牧町、王寺町、広陵町、河合町、大淀町 |
| 近畿圏 | 奈良県 | 一部 | 奈良市、大和郡山市、天理市、橿原市、桜井市、五條市、御所市、生駒市、香芝市、葛城市、宇陀市、平群町、三郷町、斑鳩町、高取町、明日香村、吉野町、下市町 |
| 中部圏 | 愛知県 | 全域 | 名古屋市、一宮市、瀬戸市、半田市、春日井市、津島市、碧南市、刈谷市、安城市、西尾市、犬山市、常滑市、江南市、小牧市、稲沢市、東海市、大府市、知多市、知立市、尾張旭市、高浜市、岩倉市、豊明市、日進市、愛西市、清須市、北名古屋市、弥富市、みよし市、あま市、長久手市、東郷町、豊山町、大口町、扶桑町、大治町、蟹江町、阿久比町、東浦町、南知多町、美浜町、武豊町、幸田町、飛島村 |
| 中部圏 | 愛知県 | 一部 | 岡崎市、豊田市 |
| 中部圏 | 三重県 | 全域 | 四日市市、桑名市、木曽岬町、東員町、朝日町、川越町 |
| 中部圏 | 三重県 | 一部 | いなべ市 |
出典:国税局・税務署 [「地積規模の大きな宅地の評価」が新設されました]
面積は1画地の宅地ごとに判定する
面積は、利用の単位になっている1画地の宅地(評価単位)ごとに判定します。贈与や遺産分割で宅地を分けたときは、原則として、分けたあとの画地を1画地の宅地とします。
ただし、親族間などの分割で、分けたあとの画地が宅地として通常の用途に使えないなど、分割が著しく不合理なときは、分ける前の画地を1画地の宅地とします。
出典:[地積規模の大きな宅地の評価-地積規模の判定|国税庁]
1画地の宅地は、登記簿の1筆と同じとは限りません。2筆以上で1画地になることも、1筆が2画地以上に分かれることもあります。たとえば、1つの土地に貸家が数棟建っているときは、原則として、棟ごとの敷地がそれぞれ1画地の宅地です。三大都市圏なら、1棟の敷地が500㎡以上あるかどうかで判定します。
評価単位の分け方の詳細は、土地の評価単位の判定手順の記事です。
土地区画整理事業の施行地区にある宅地は、従前地(区画整理の前の土地)と仮換地(換地処分の前に仮に割り当てられた土地)のどちらを評価するのかを先に決めます。仮換地が指定されているときの評価を確かめてから、地積規模の大きな宅地に当たるかを判定します。
共有地は持分であん分する前の全体の地積で判定する
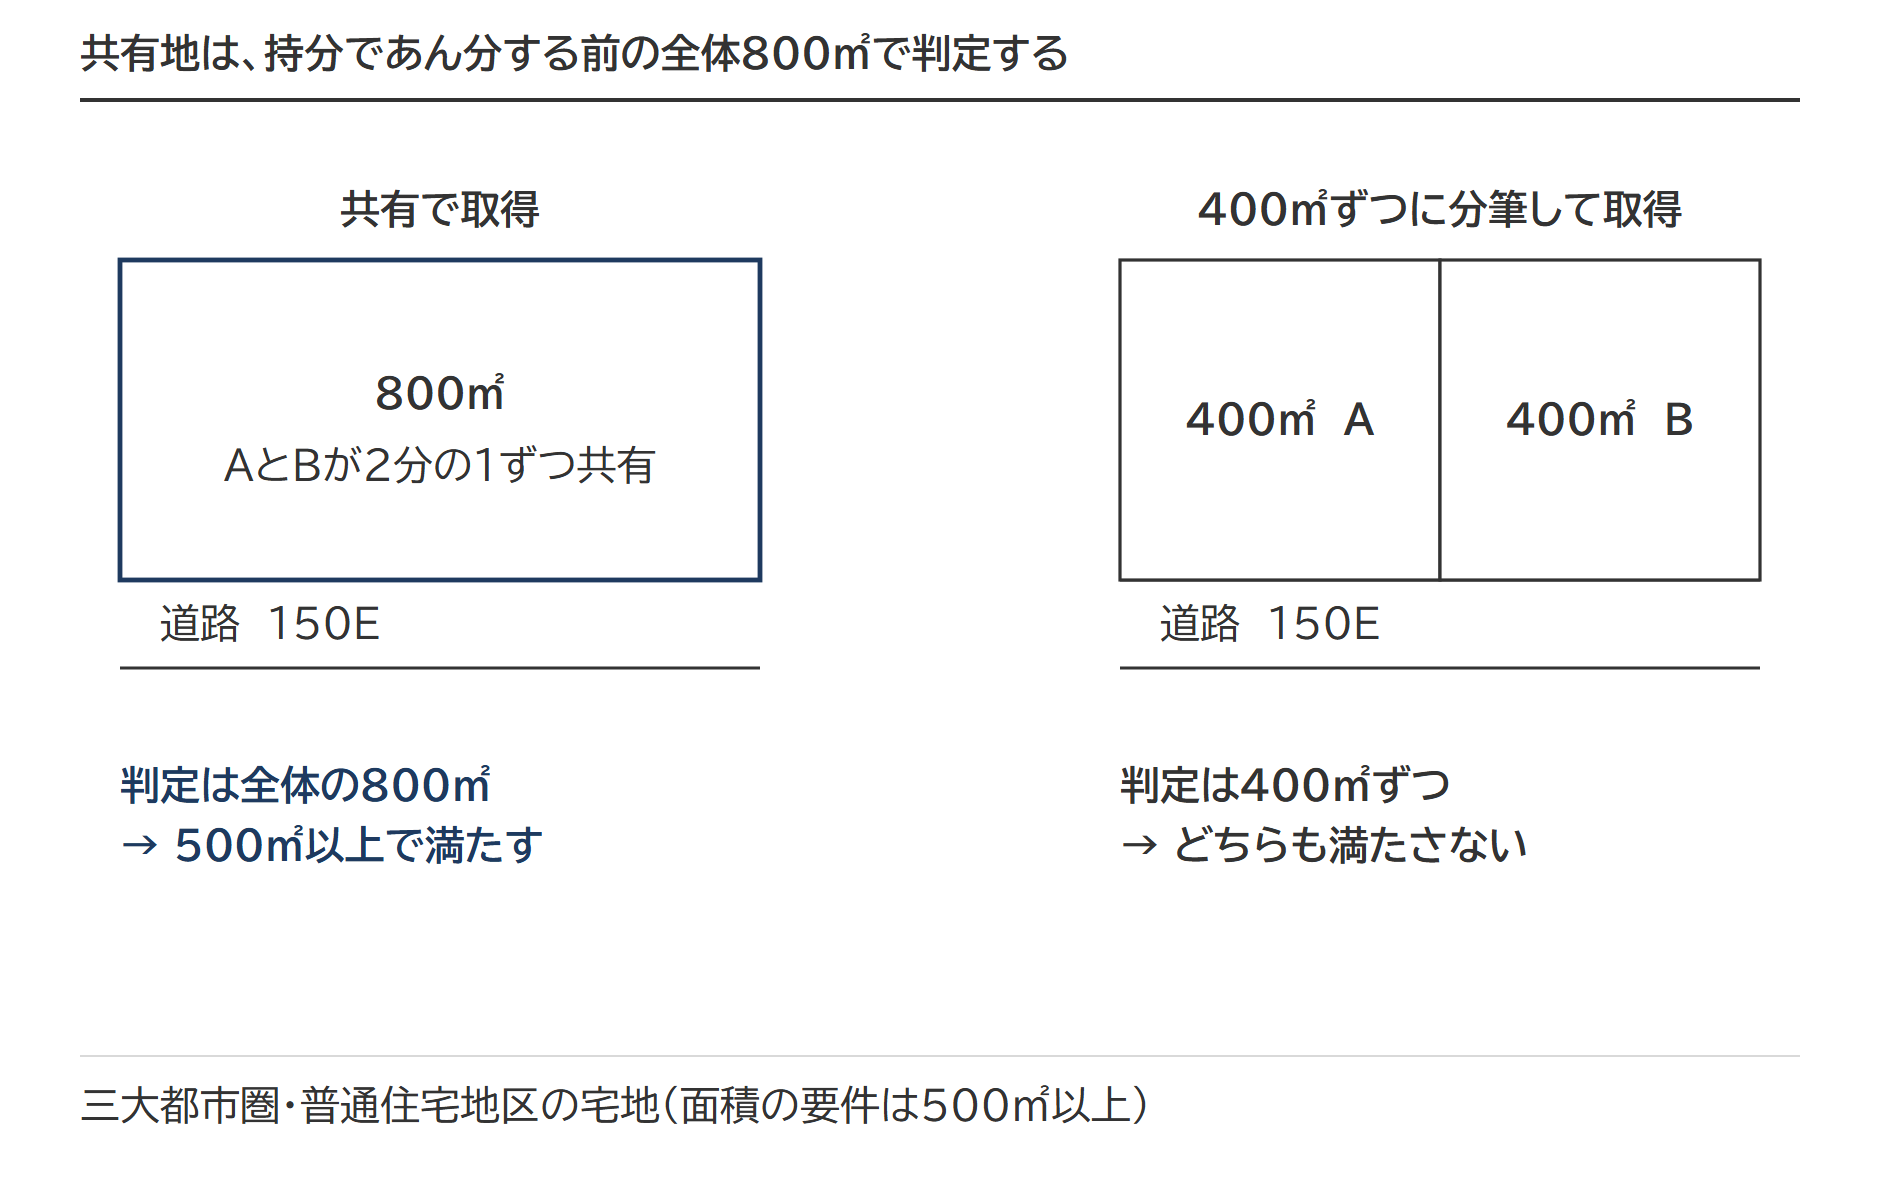
上の図の左は、AとBが持分2分の1ずつで共有している、三大都市圏の800㎡の宅地です。判定に使うのは全体の800㎡なので、面積の要件を満たします。
出典:[地積規模の大きな宅地の評価-共有地の場合の地積規模の判定|国税庁]
同じ800㎡の宅地を、相続人2人が400㎡ずつに分筆して相続したとき(図の右)は、分けたあとの画地ごとに判定します。どちらも500㎡に届かず、面積の要件を満たしません。
共有か分筆かは遺産分割の判断材料の1つです。ただ、共有した宅地は管理や処分を1人では決められないため、規模格差補正率による減額の有無だけで分け方を決めるものではありません。
地区区分と都市計画にかかわる5項目の確かめ方
面積のあとの5項目で問われるのは、宅地がどんな地域にあるかです。地区区分は路線価図で確かめます。市街化調整区域かどうか、用途地域、指定容積率は、宅地のある市区町村のホームページか窓口で確かめます。
地区区分:路線価地域は普通住宅地区か普通商業・併用住宅地区
路線価地域にある宅地は、普通住宅地区か普通商業・併用住宅地区にあることが要件です。どちらも、戸建住宅用地として使われるのが標準的と考えられる地区です。ビル街地区、高度商業地区、繁華街地区、中小工場地区、大工場地区にある宅地には適用できません。
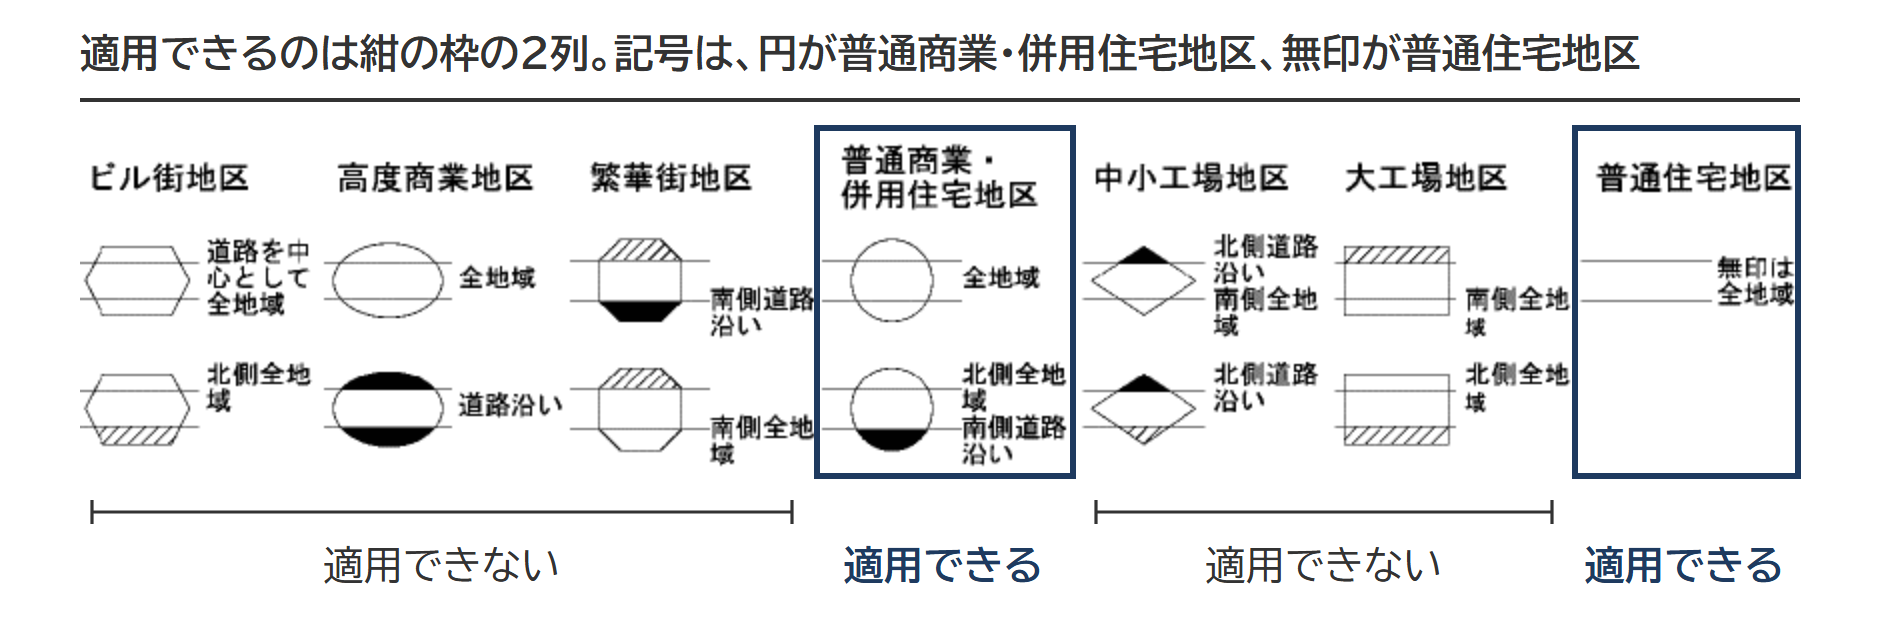
地区区分は、路線価図で路線価の数字を囲んでいる記号で分かり、円で囲んであれば普通商業・併用住宅地区、囲みがなければ普通住宅地区です。記号に黒塗りや斜線が入っているときは、その地区区分が及ぶ範囲を示しています。路線価図は[財産評価基準書|国税庁]で見られます。
倍率地域には地区区分がありません。倍率地域にある宅地は、普通住宅地区にあるものとして扱います。そのため、チェックシートの地区区分の欄では「はい」を選びます。
市街化調整区域:原則は対象外、宅地分譲の開発ができる区域は対象
市街化調整区域にある宅地には、原則として適用できません。市街化調整区域は市街化を抑制すべき区域で、原則として宅地開発ができないためです。
例外は、都市計画法34条10号または11号にもとづいて、宅地分譲に係る開発行為ができる区域です。この区域にある宅地は、市街化調整区域の中にあっても「はい」になります。10号は地区計画や集落地区計画が定められた区域、11号は条例で指定された区域での開発行為についての定めです。
10号・11号の区域なら必ず「はい」になるわけではありません。その区域で認められている開発が店舗などに限られ、宅地分譲に係る開発が認められていないときは、適用できません。どんな開発が認められているかは、地区計画や条例の定めで確かめます。
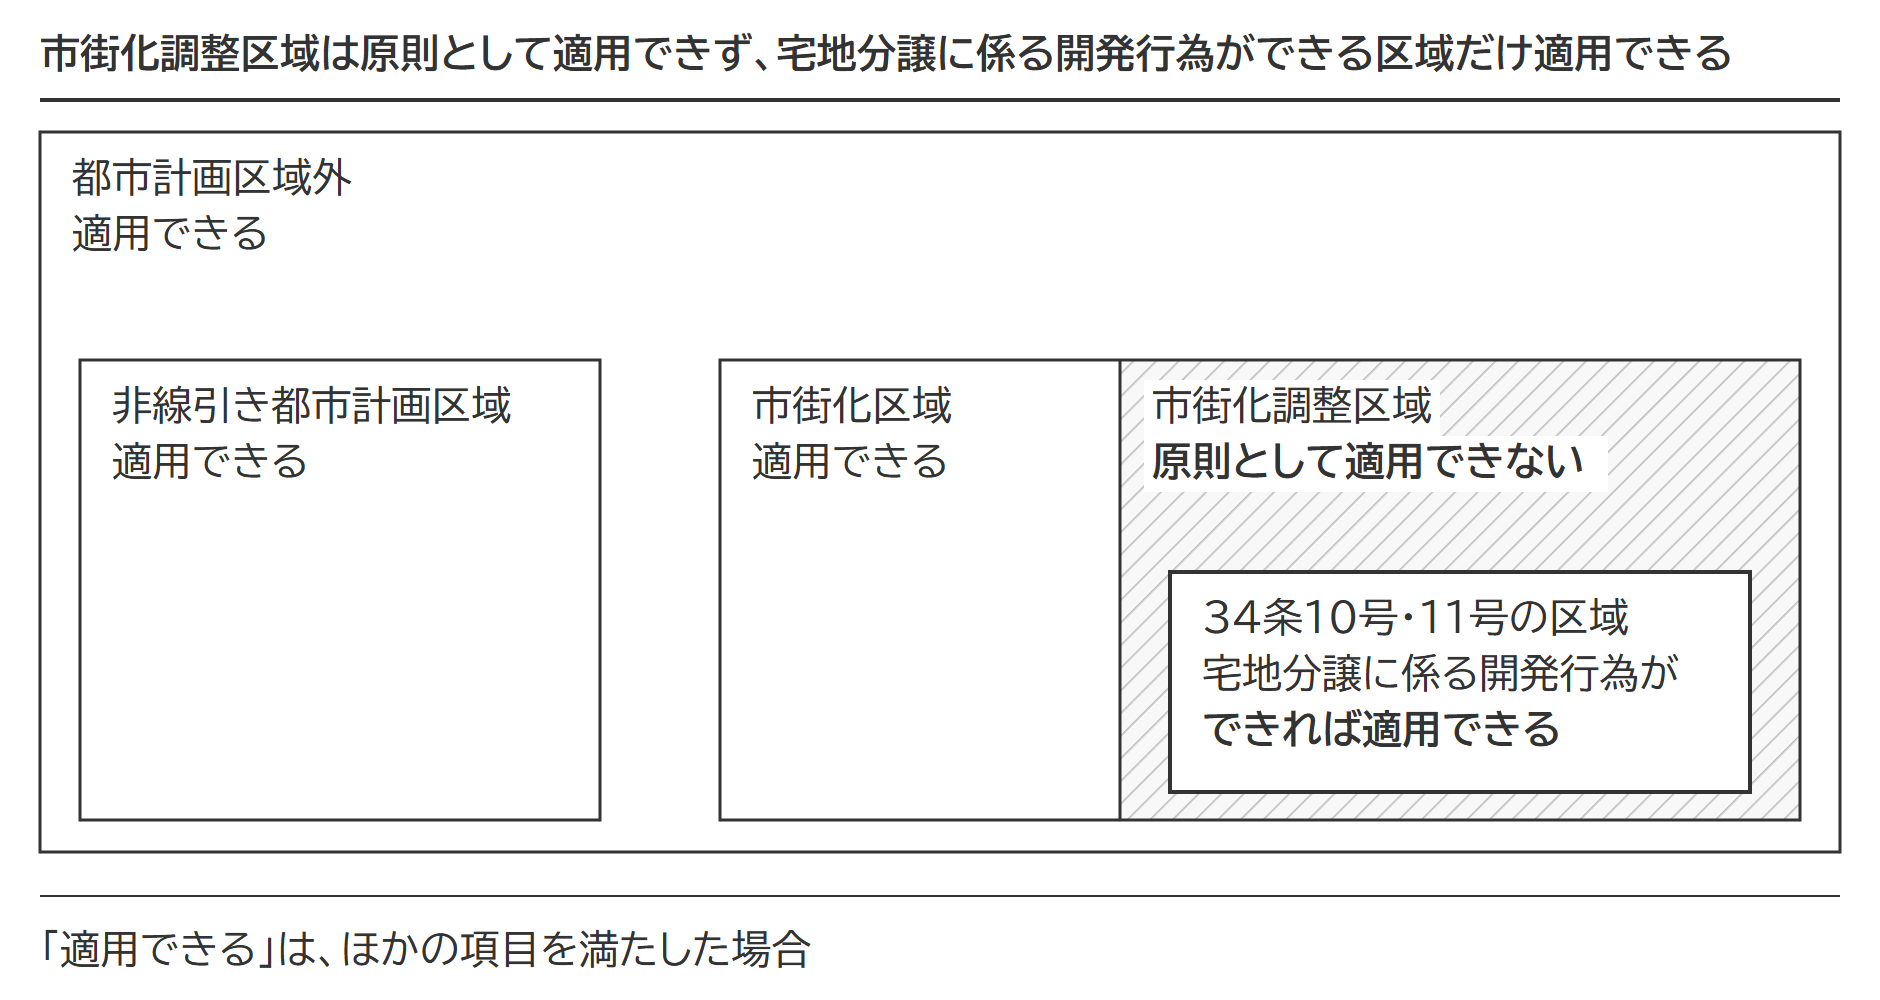
市街化区域のほか、非線引き都市計画区域や都市計画区域外にある宅地も、ほかの項目を満たせば適用できます。非線引き都市計画区域は、市街化区域と市街化調整区域の区分が行われていない都市計画区域です。
工業専用地域:用途地域が工業専用地域なら対象外
用途地域が工業専用地域に指定されている地域にある宅地には、適用できません。工業専用地域では、原則として住宅を建てられないためです。
用途地域は、都市計画法が定める13種類の地域です。除かれるのは工業専用地域だけで、準工業地域や工業地域にある宅地は、この項目では「はい」になります。
| 「いいえ」になる用途地域 | 工業専用地域 |
|---|---|
| 「はい」になる用途地域 | 第一種低層住居専用地域、第二種低層住居専用地域、第一種中高層住居専用地域、第二種中高層住居専用地域、第一種住居地域、第二種住居地域、準住居地域、田園住居地域、近隣商業地域、商業地域、準工業地域、工業地域 |
用途地域の定められていない地域にある宅地は、チェックシートで「はい」を選びます。工業専用地域に指定されている地域以外の地域にあるものとして扱うためです。市街化調整区域には、原則として用途地域が定められません(都市計画法13条1項7号)。
容積率:指定容積率が400%未満(東京都の特別区は300%未満)
指定容積率が400%以上の地域にある宅地には、適用できません。東京都の特別区(23区)では、300%以上の地域にある宅地が対象外です。指定容積率の高い地域の宅地は、マンションの敷地などとして一体で使われるのが標準的で、戸建住宅用地として分割分譲される見込みが乏しいためです。
判定に使うのは指定容積率です。指定容積率は、都市計画で用途地域ごとに定められ、市区町村の都市計画図で確かめられる容積率です(建築基準法52条1項)。前面道路の幅員から計算する基準容積率(同条2項)は使いません。
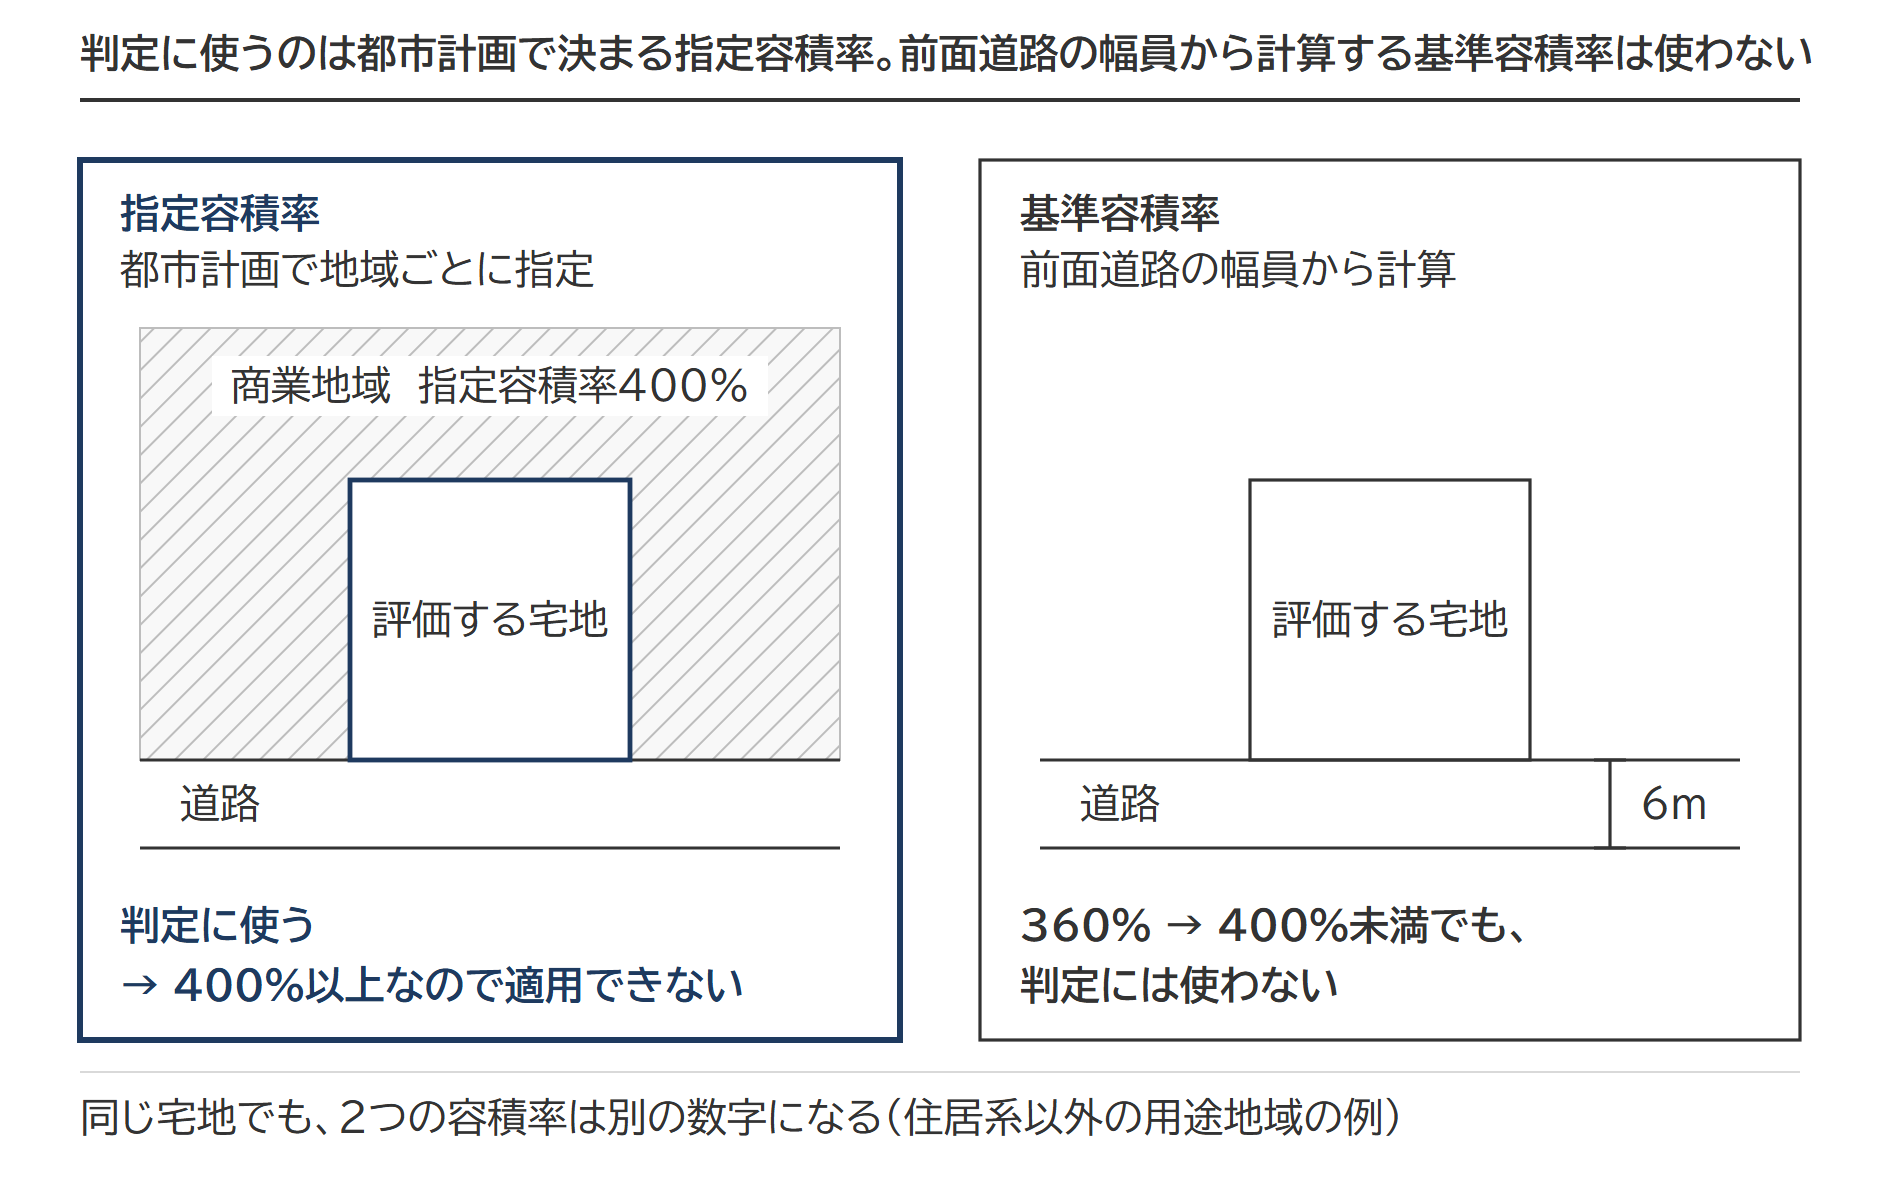
基準容積率は、前面道路の幅員(m)に、住居系の用途地域では原則として10分の4、それ以外の用途地域では原則として10分の6を掛けた率です。上の図の宅地は、基準容積率が360%でも、指定容積率が400%なので適用できません。
出典:建築基準法52条1項・2項|e-Gov法令検索/地積規模の大きな宅地の評価-基準容積率が指定容積率を下回る場合の容積率の判定|国税庁
用途地域ごとの指定容積率は、原則として、200%の次が300%、その次が400%です。1つの容積率の地域にある宅地なら、対象になるのは、東京都の特別区では200%以下、それ以外の地域では300%以下の地域にある宅地です。
大規模工場用地:倍率地域にある宅地だけ確かめる
倍率地域にある宅地は、大規模工場用地に当たらないことが要件です。大規模工場用地は、一団の工場用地の地積が5万㎡以上のものをいいます。大規模な工場用地として使われるのが標準的で、戸建住宅用地として分割分譲される見込みが乏しいため、対象から除かれています。
出典:(平成30年1月1日以降用)「地積規模の大きな宅地の評価」の適用要件チェックシート|国税庁
宅地が2つの地域にまたがる場合の判定
宅地が用途地域や地区区分の境目にまたがっているときの判定は、項目ごとに違います。2つは「過半」、1つは「加重平均」です。
| またがる項目 | 判定のしかた |
|---|---|
| 用途地域(工業専用地域かどうか) | 過半の属する用途地域に、その宅地の全部が所在するものと判定する |
| 地区区分(普通住宅地区かどうか) | 正面路線が2以上の地区にわたる場合、過半の属する地区をもって全部が所在する地区と判定する |
| 指定容積率 | 各地域の指定容積率に、その地域内にある部分の面積の割合を乗じたものを合計する(加重平均) |
用途地域は、宅地の過半が工業専用地域にあれば、残りの部分がどの用途地域でも、宅地全体が工業専用地域にあるものとして扱います。この宅地には適用できません。
用途地域を加重平均したり、指定容積率を過半で決めたりするのは誤りです。
出典:地積規模の大きな宅地の評価-工業専用地域とそれ以外の用途地域にわたる場合の用途地域の判定|国税庁/同-正面路線が2以上の地区にわたる場合の地区の判定|国税庁
指定容積率の異なる2つの地域にまたがる宅地の計算例
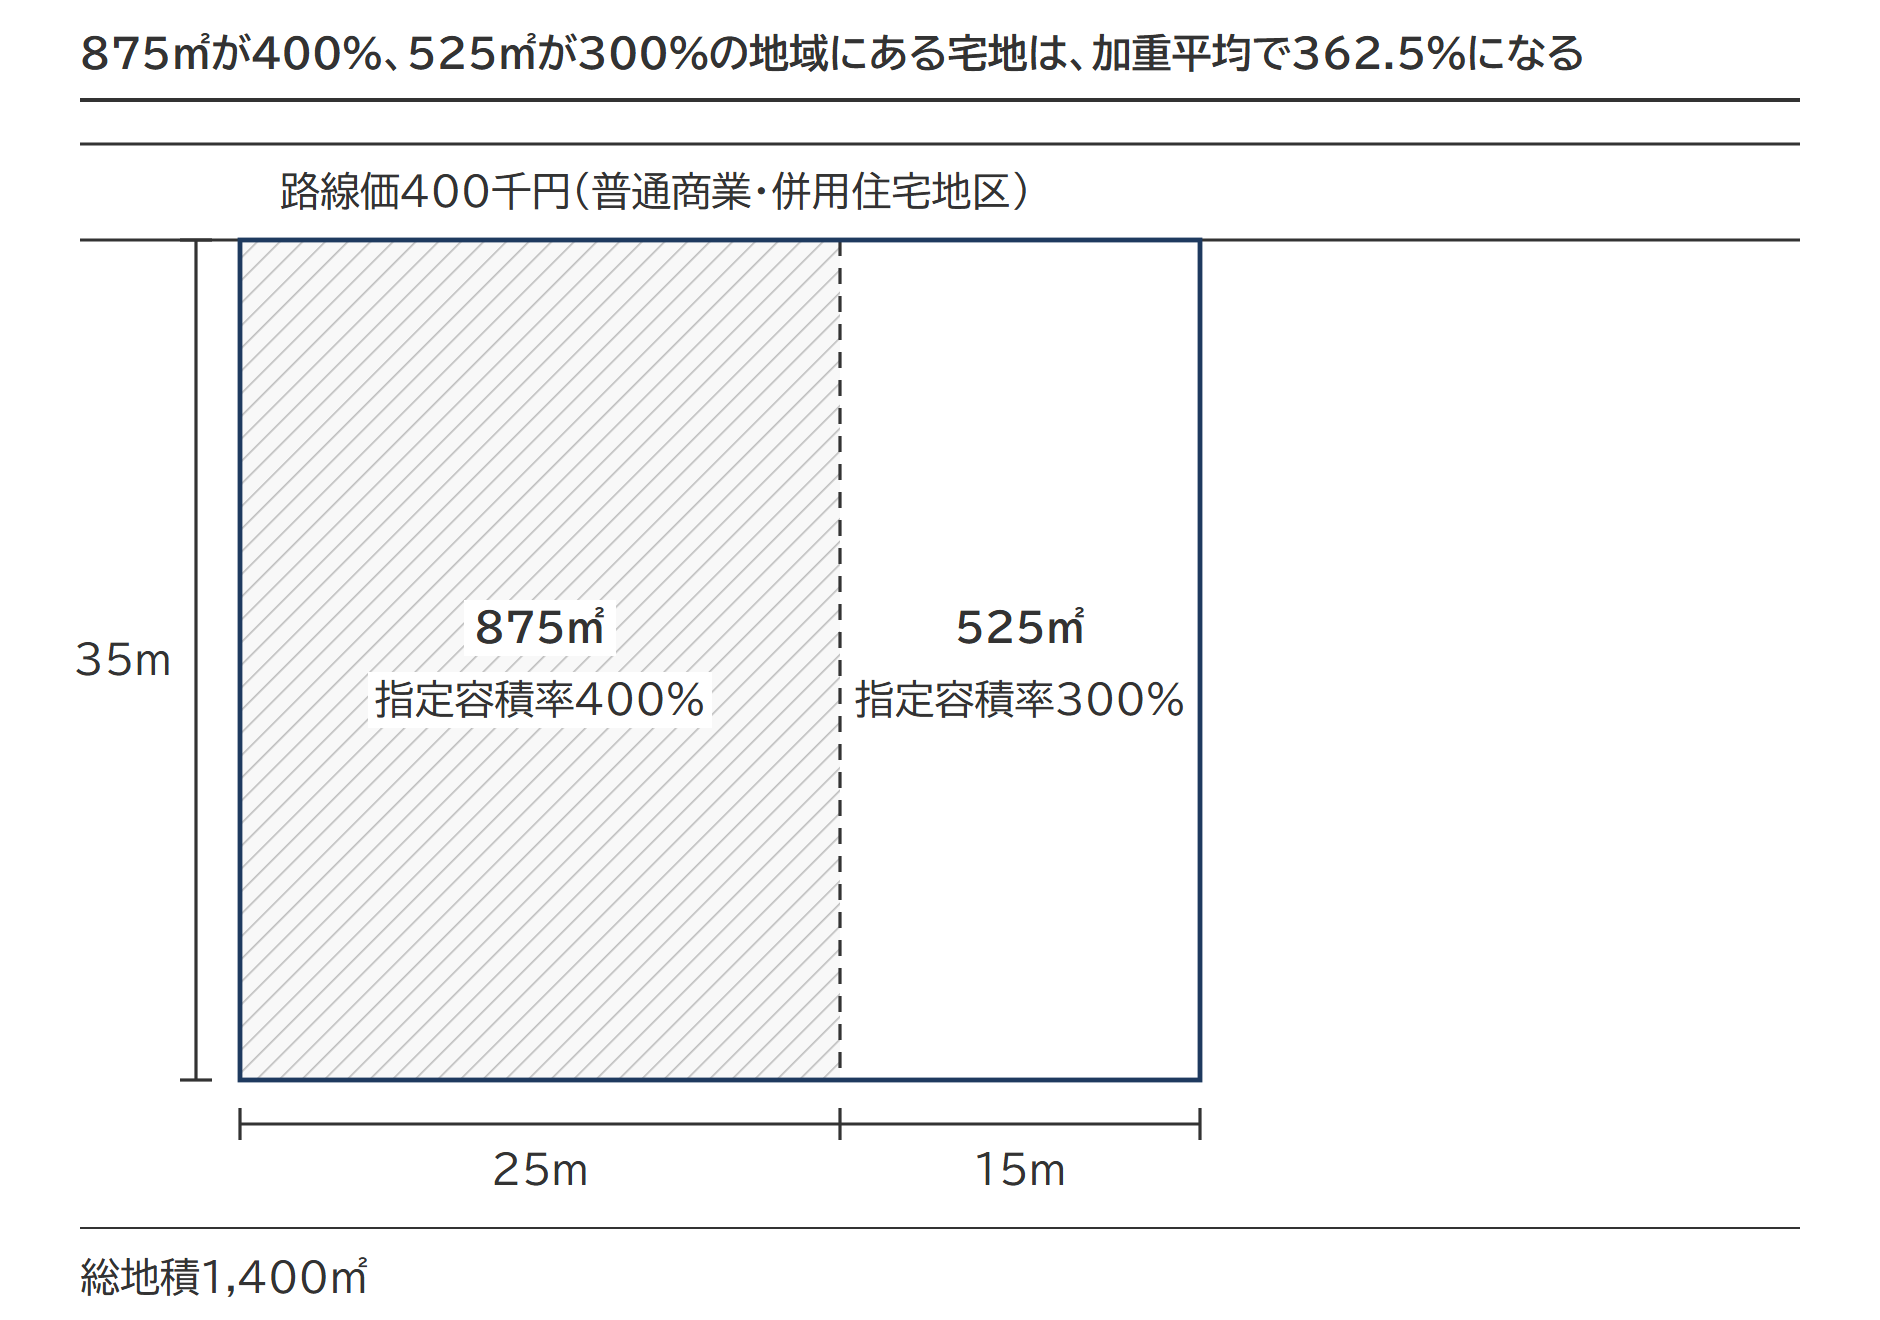
上の図は、三大都市圏以外の地域にある1,400㎡の宅地です。875㎡が指定容積率400%の地域、525㎡が指定容積率300%の地域にあります。
加重平均による容積率の計算
(400% × 875㎡ + 300% × 525㎡)÷ 1,400㎡ = 362.5%
400%未満のため、その宅地の全部が適用対象になります。
出典:地積規模の大きな宅地の評価−計算例(指定容積率の異なる2以上の地域にわたる場合)|国税庁
要件の判定に使う加重平均と、評価額を下げる『容積率の異なる2以上の地域にわたる宅地の評価|減額調整率の計算と適用されない3ケース』は別の定めです。
規模格差補正率と評価額の計算
規模格差補正率を決めるのは、宅地の地積と、三大都市圏にあるかどうかの2つです。評価額の計算は、路線価地域と倍率地域で分かれます。
規模格差補正率の算式とⒷ・Ⓒの表
規模格差補正率は、次の算式で計算します。計算した率は、小数点以下第2位未満を切り捨てます。
規模格差補正率の算式
規模格差補正率 =(Ⓐ × Ⓑ + Ⓒ)÷ Ⓐ × 0.8
Ⓐ=地積規模の大きな宅地の地積
ⒷとⒸは、宅地のある地域と地積に応じて、次の表から選びます。
| 地積 | Ⓑ | Ⓒ |
|---|---|---|
| 500㎡以上 1,000㎡未満 | 0.95 | 25 |
| 1,000㎡以上 3,000㎡未満 | 0.90 | 75 |
| 3,000㎡以上 5,000㎡未満 | 0.85 | 225 |
| 5,000㎡以上 | 0.80 | 475 |
| 地積 | Ⓑ | Ⓒ |
|---|---|---|
| 1,000㎡以上 3,000㎡未満 | 0.90 | 100 |
| 3,000㎡以上 5,000㎡未満 | 0.85 | 250 |
| 5,000㎡以上 | 0.80 | 500 |
[出典:No.4609 地積規模の大きな宅地の評価|国税庁]
面積が20倍になっても補正率は0.80から0.67までしか動かない
規模格差補正率は、地積が大きくなるほど下がります。ただし下がり方はゆるやかです。三大都市圏で計算すると、500㎡で0.80、1,000㎡で0.78、3,000㎡で0.74、5,000㎡で0.71、10,000㎡で0.67です。面積が20倍になっても、補正率は0.80から0.67までしか動きません。
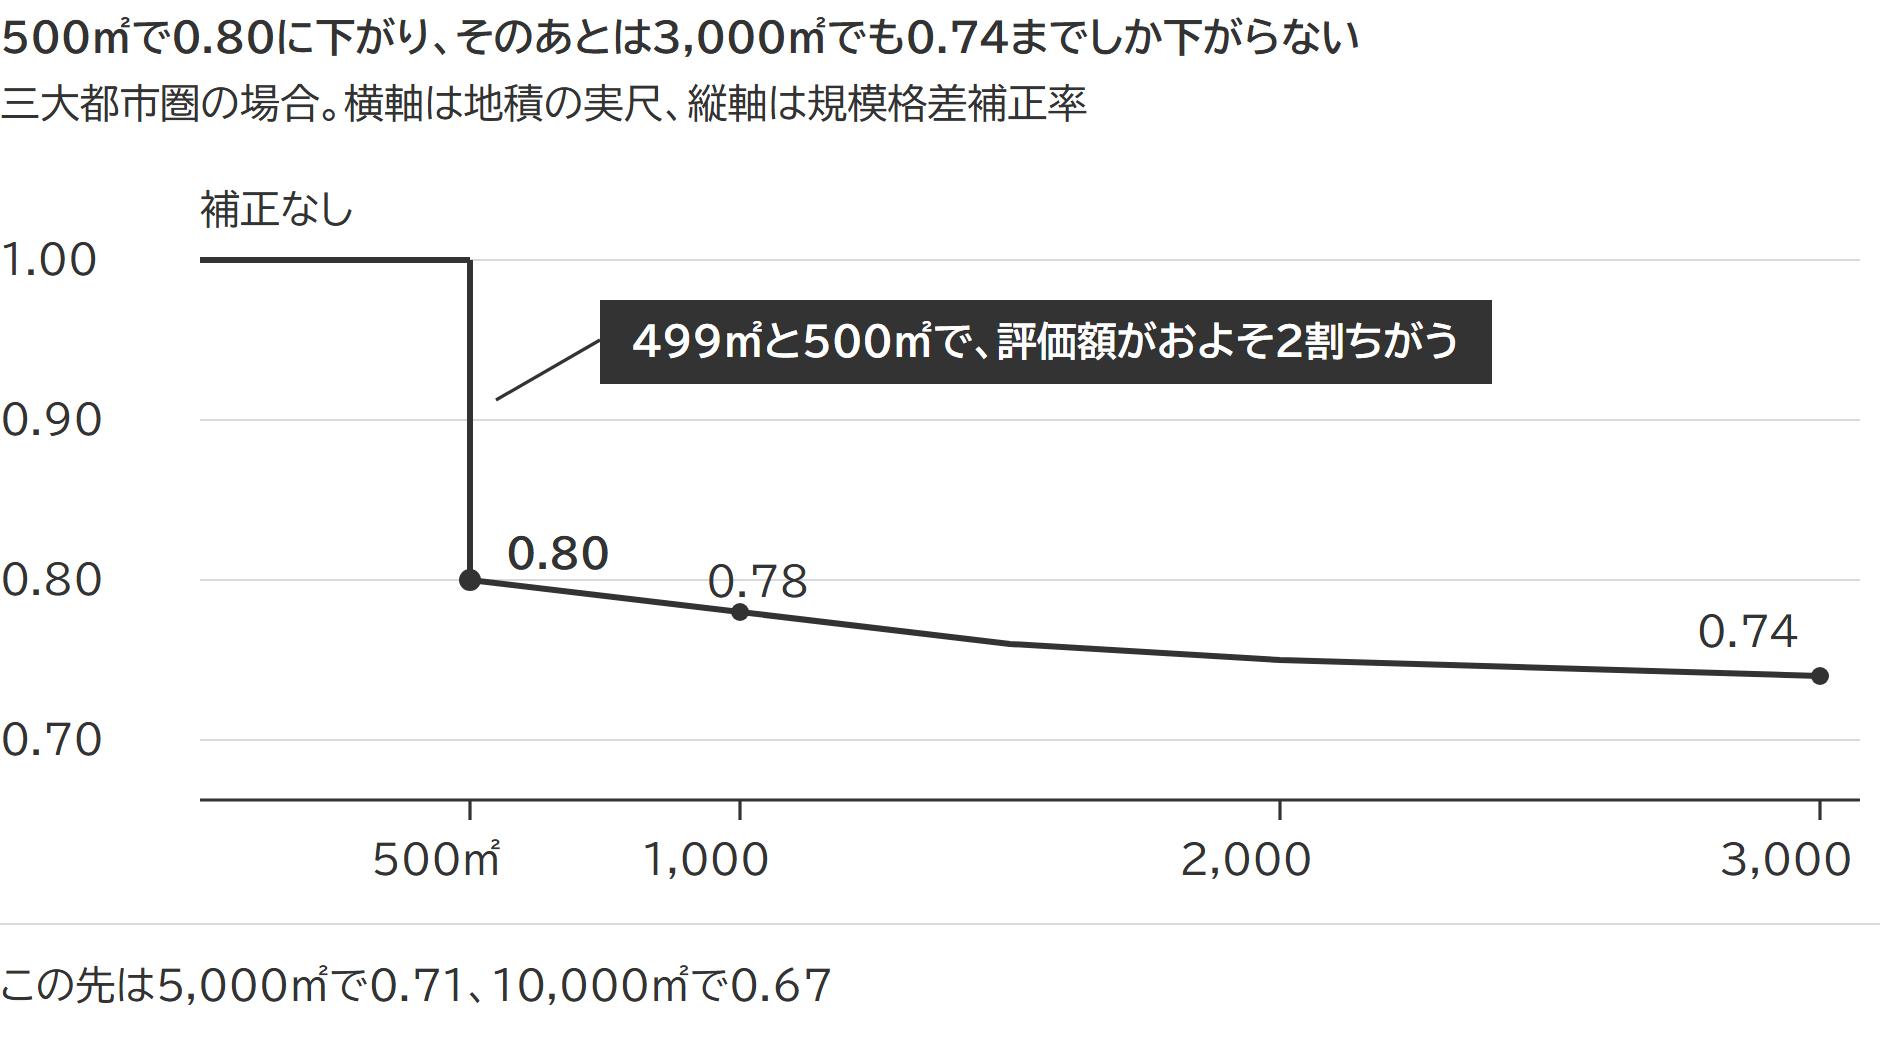
効き方が大きいのは入口です。三大都市圏の499㎡の宅地には規模格差補正率を使えず、500㎡になると0.80が掛かります。ほかの条件が同じなら、1㎡の差で評価額がおよそ2割変わります。三大都市圏以外の地域でも、入口の1,000㎡の補正率は0.80です。
路線価地域にある宅地の計算
路線価地域にある宅地は、奥行価格補正(奥行の長さに応じた補正)や不整形地補正をしたあとの価額に、規模格差補正率を掛けます。
路線価地域にある宅地の評価額
路線価 × 奥行価格補正率 × 不整形地補正率などの各種画地補正率 × 規模格差補正率 × 地積
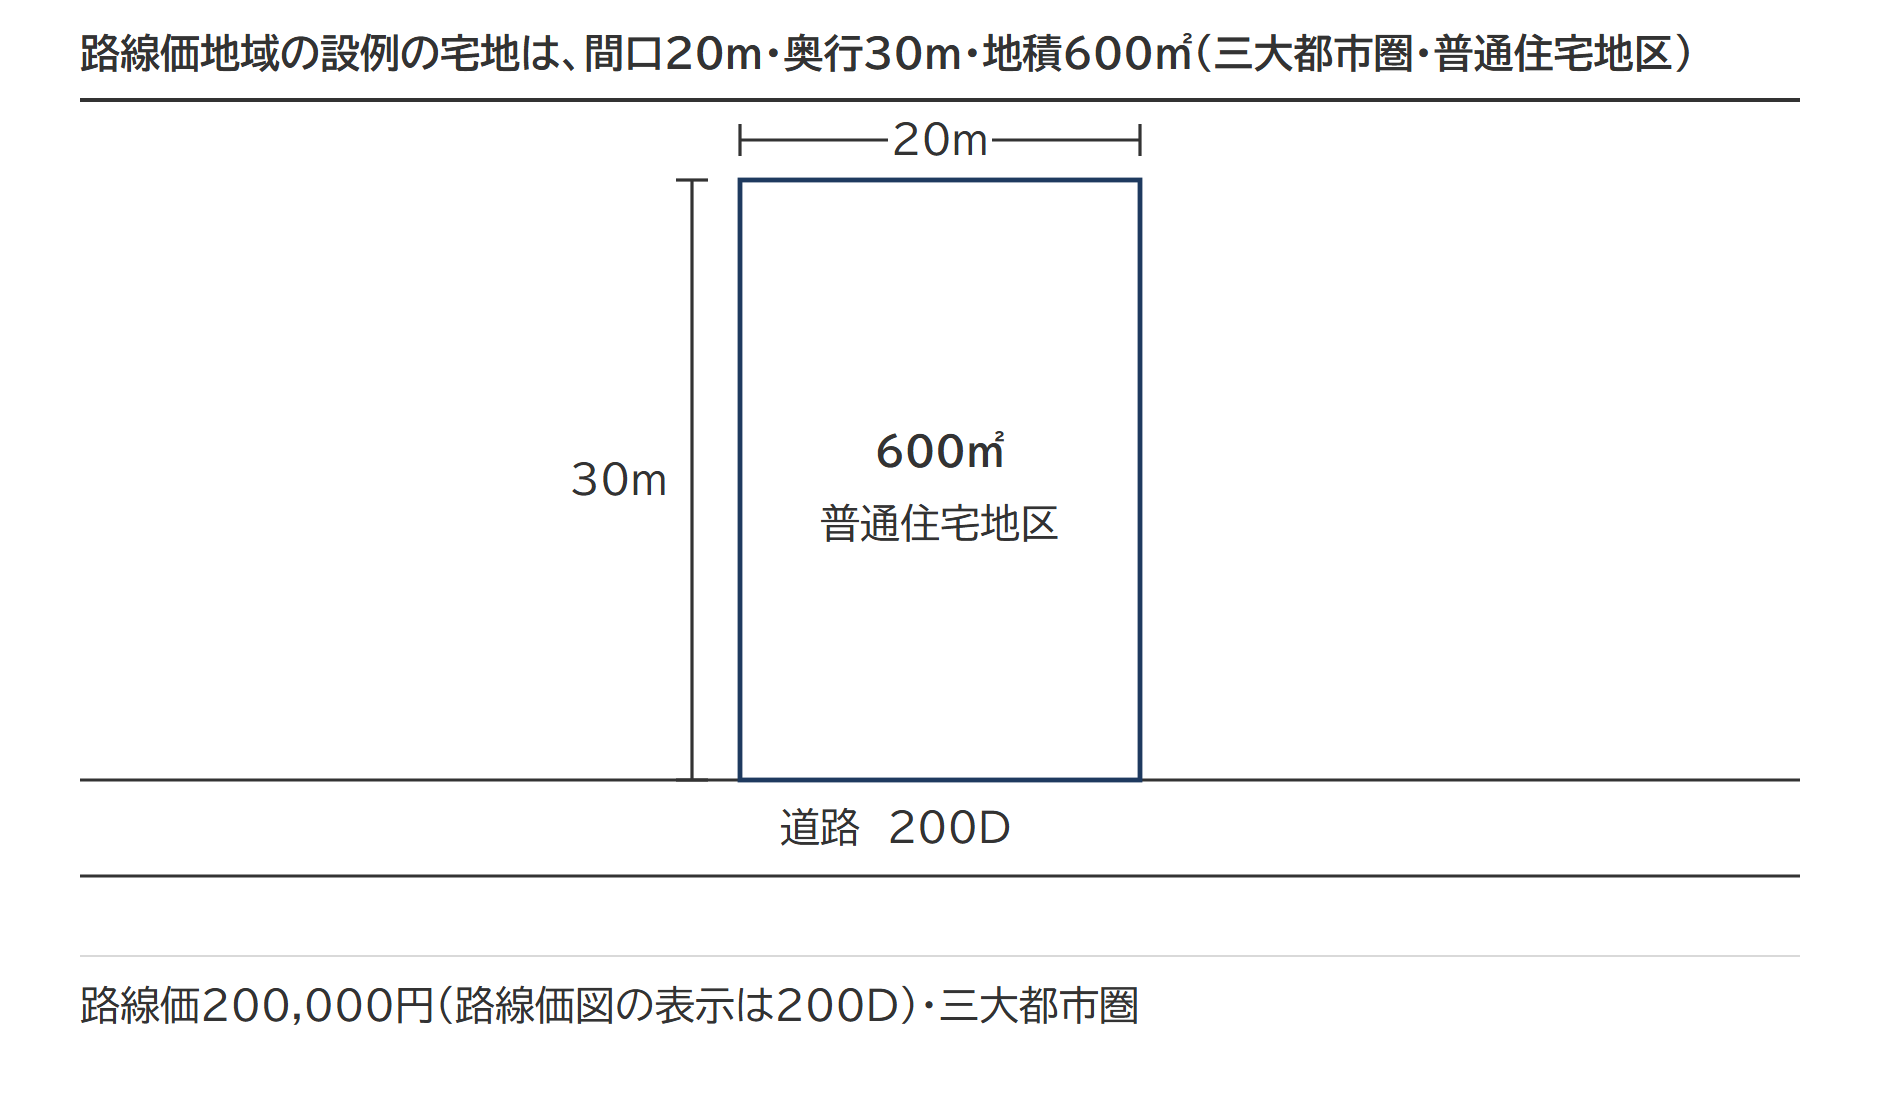
設例の前提(路線価地域)
- 所在 三大都市圏。地区区分は普通住宅地区
- 路線価 200,000円(路線価図の表示は200D)
- 形と地積 間口20m、奥行30m、地積600㎡
規模格差補正率
(600㎡ × Ⓑ0.95 + Ⓒ25)÷ 600㎡ × 0.8 ≒ 0.793
小数点以下第2位未満を切り捨てて、0.79
評価額
路線価200,000円 × 奥行価格補正率0.95 × 規模格差補正率0.79 × 地積600㎡ = 90,060,000円
奥行価格補正率0.95は、普通住宅地区で奥行30mの率です。規模格差補正率を掛けない場合の価額は114,000,000円なので、評価額は23,940,000円下がります。
倍率地域にある宅地の計算
倍率地域にある宅地は、2つの価額を計算して、低いほうで評価します。
倍率地域にある宅地の評価額
① 固定資産税評価額 × 倍率
②(その宅地が標準的な間口距離および奥行距離を有する宅地であるとした場合の1㎡当たりの価額)×(普通住宅地区の奥行価格補正率や不整形地補正率などの各種画地補正率)× 規模格差補正率 × 地積
③ ①と②のいずれか低い価額
①は、倍率方式による通常の評価額です。②は、その宅地が普通住宅地区にあるものとして、路線価地域の計算に準じて求めた価額です。
②の「標準的な間口距離および奥行距離を有する宅地であるとした場合の1㎡当たりの価額」は、近傍の固定資産税評価に係る標準宅地の1㎡当たりの価額をもとに計算する方法が考えられます。国税庁の質疑応答事例は、その標準宅地が固定資産税評価で各種の補正を受けているときは、補正がないものとした価額をもとに計算するとしています。
出典:[地積規模の大きな宅地の評価-倍率地域に所在する場合の評価方法|国税庁]
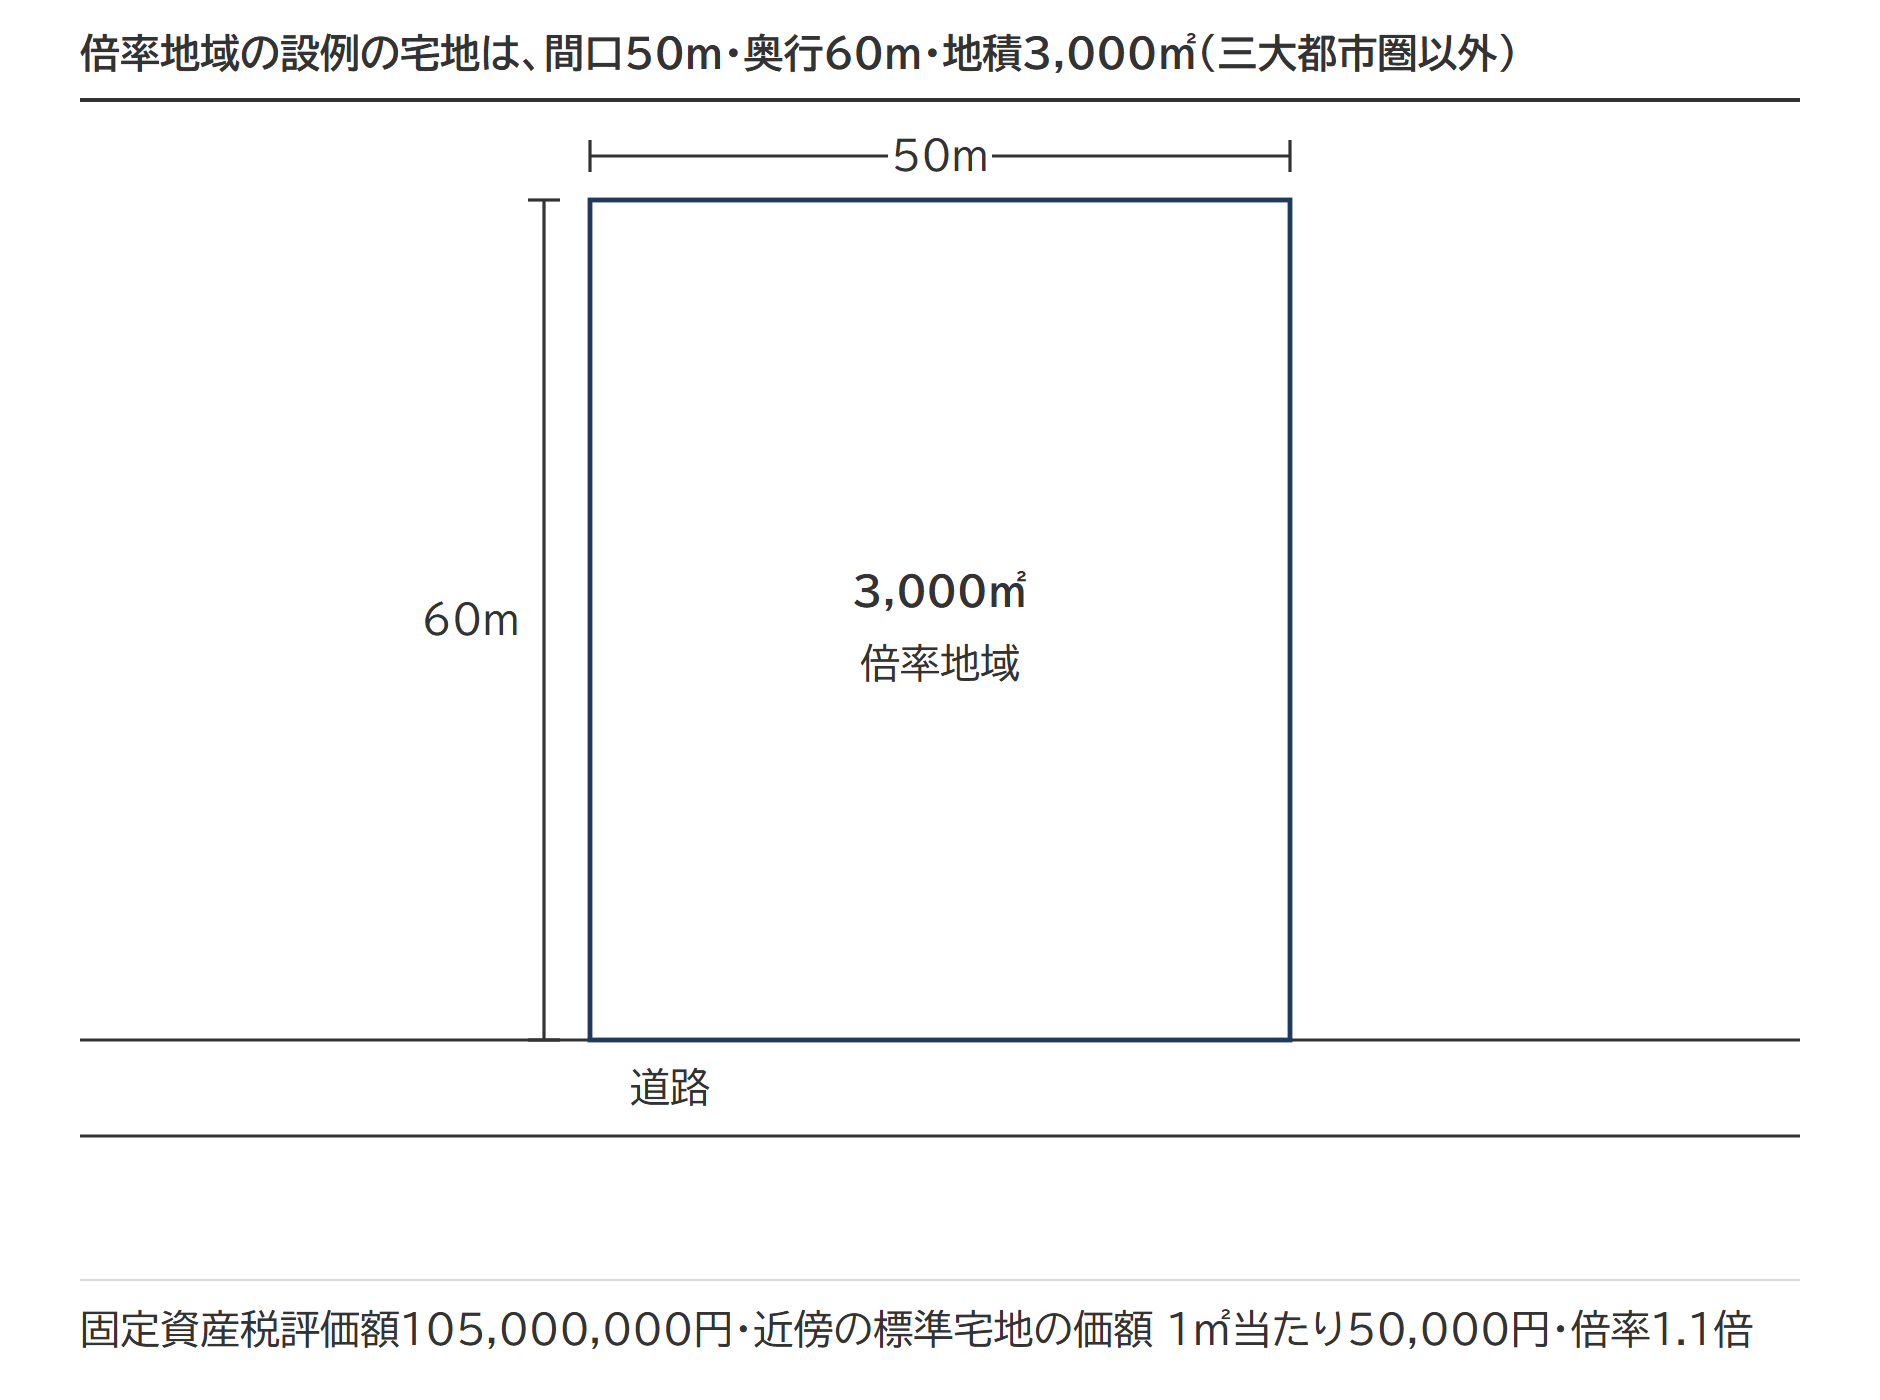
設例の前提(倍率地域)
- 所在 三大都市圏以外の地域にある倍率地域
- 形と地積 間口50m、奥行60m、地積3,000㎡
- 固定資産税評価額 105,000,000円
- 近傍の固定資産税評価に係る標準宅地の価額 1㎡当たり50,000円
- 倍率 1.1倍
① 倍率方式による価額
固定資産税評価額105,000,000円 × 倍率1.1 = 115,500,000円
② 地積規模の大きな宅地の評価に準じて計算した価額
標準的な宅地の1㎡当たりの価額:50,000円 × 倍率1.1 = 55,000円
規模格差補正率:(3,000㎡ × Ⓑ0.85 + Ⓒ250)÷ 3,000㎡ × 0.8 ≒ 0.746。小数点以下第2位未満を切り捨てて、0.74
評価額:55,000円 × 奥行価格補正率0.86 × 規模格差補正率0.74 × 地積3,000㎡ = 105,006,000円
奥行価格補正率0.86は、普通住宅地区で奥行60mの率です。
①の115,500,000円より②の105,006,000円のほうが低いので、評価額は105,006,000円です。
出発点を1㎡当たりで比べると②が低くなる理由は、下の図のとおりです。
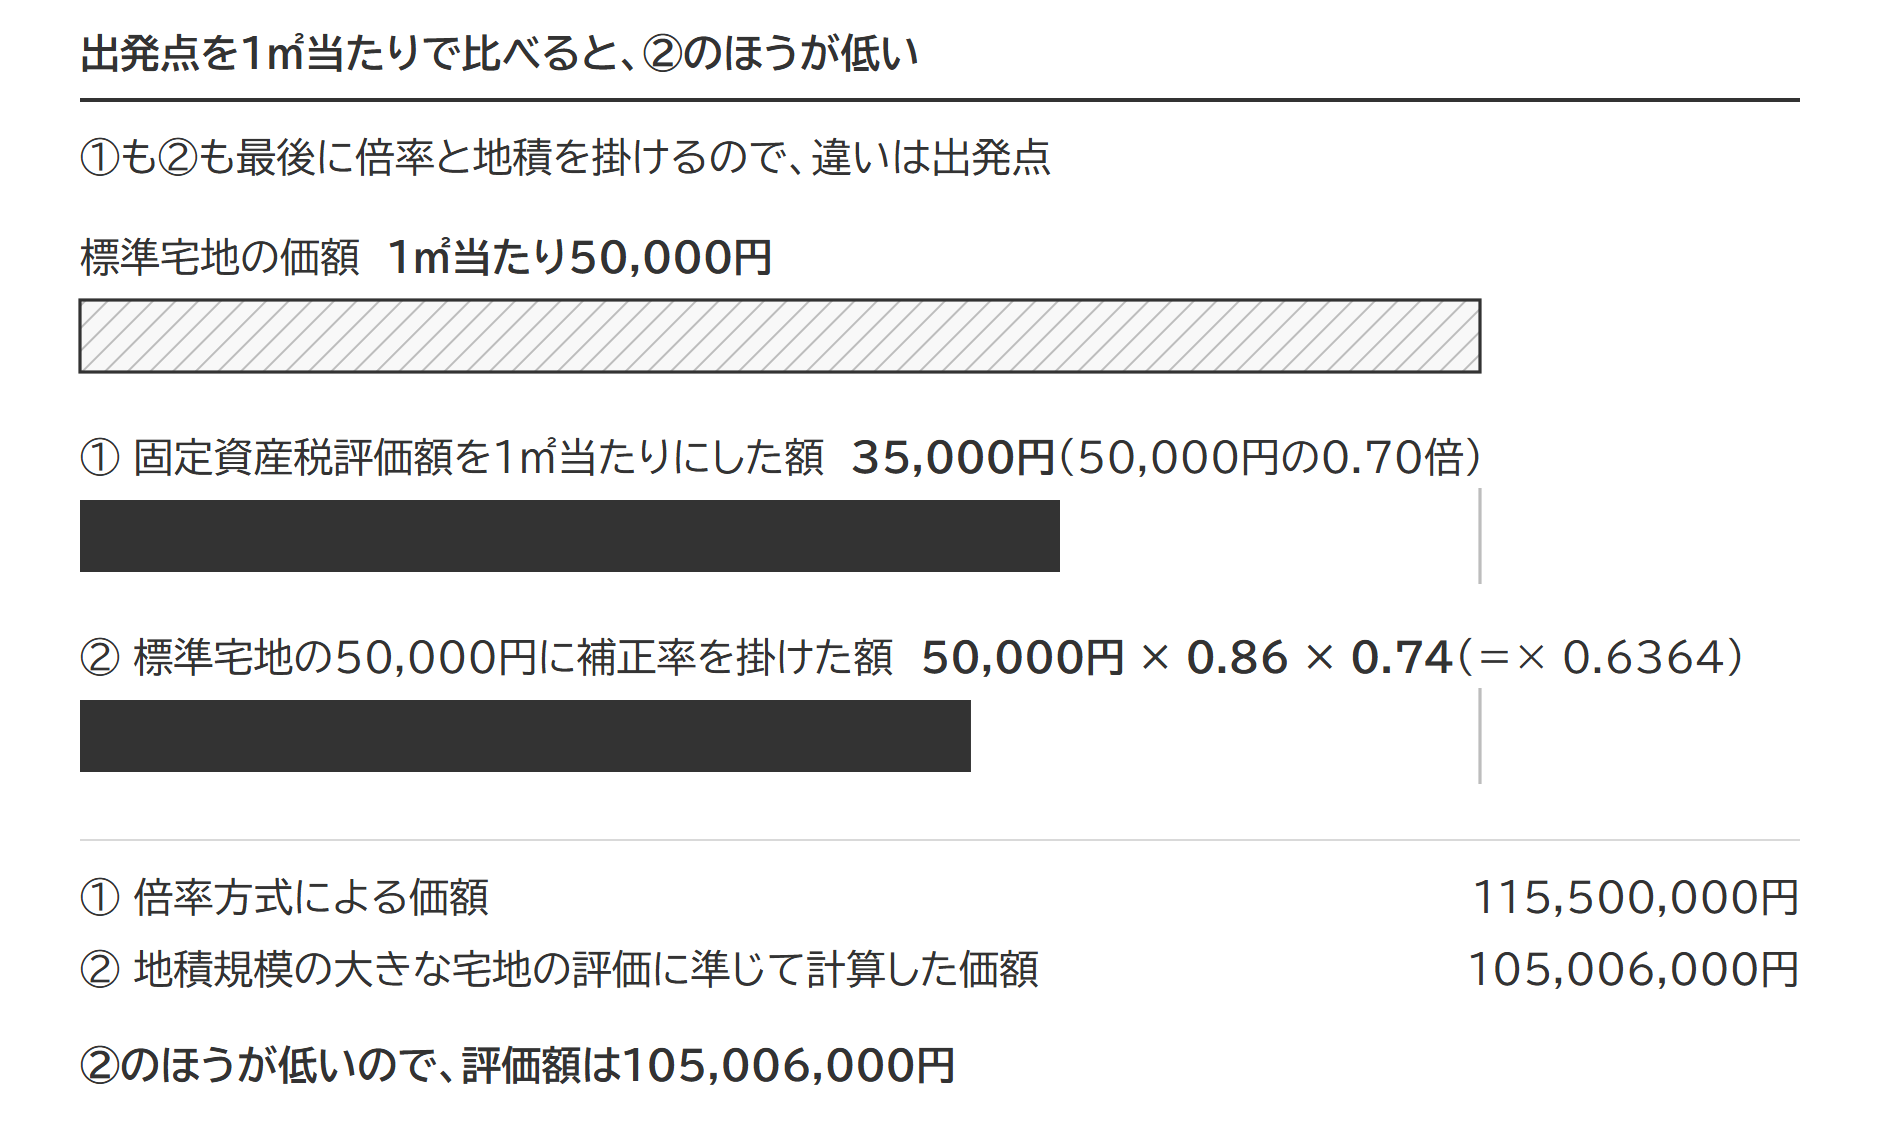
倍率地域では、①だけで評価を終える、固定資産税評価額に規模格差補正率を直接掛ける、倍率を掛け忘れる、といった誤りが起きやすくなります。②の式に固定資産税評価額は出てきません。
出典:[地積規模の大きな宅地の評価-計算例⑤(倍率地域に所在する宅地の場合)|国税庁]
農地・山林・雑種地とマンション敷地への適用
宅地比準方式で評価する農地、山林、原野、雑種地にも、地積規模の大きな宅地の評価を使えます。
宅地比準方式で評価する農地・山林・原野・雑種地
宅地比準方式は、その土地が宅地であるとした場合の価額から、宅地造成費に相当する額を差し引いて評価する方法です。市街地農地、市街地周辺農地、市街地山林、市街地原野は、宅地であるとした場合にチェックシートの項目を満たせば、地積規模の大きな宅地の評価を適用できます。
| 地積規模の大きな宅地の評価を | 対象になる土地 |
|---|---|
| 適用できる | 宅地/宅地比準方式で評価する土地(市街地農地・市街地周辺農地・市街地山林・市街地原野・雑種地) |
| 適用できない | 純農地・中間農地・純原野・中間原野・純山林・中間山林 |
路線価地域では、宅地の場合と同じく、普通商業・併用住宅地区か普通住宅地区にある土地に限られます。雑種地は、宅地か市街地農地などに状況が似ている土地が対象です。
計算の順番も決まっています。先に地積規模の大きな宅地の評価を適用し、そのあとで宅地造成費に相当する額を差し引きます。
市街地農地などでも、宅地への転用が見込めない土地には適用できません。国税庁の質疑応答事例は、次の2つの場合を挙げています。
- 宅地へ転用するには多額の造成費がかかり、経済合理性の観点から転用が見込めない場合
- 急傾斜地などのように、宅地への造成が物理的に不可能で転用が見込めない場合
どちらも、戸建住宅用地としての分割分譲が想定されない土地です。法律や条例で造成が制限されていて宅地への転用が見込めない土地も、同じ理由で適用できないと考えられます。
市街地農地の宅地比準方式の記事では、造成費の控除まで具体例つきで整理しています。
マンションの敷地と生産緑地
財産評価基本通達20-2は宅地の上の建物の種類を要件にしていないため、マンションの敷地も、チェックシートの項目を満たせば対象になると考えられます。
出典:財産評価基本通達20-2 [地積規模の大きな宅地の評価]
旧・広大地の評価は、マンション適地と認められる宅地には適用できませんでした。地積規模の大きな宅地の評価は、マンションの敷地として使われるのが標準的な地域を、指定容積率の項目で除いています。
生産緑地も、要件を満たせば対象になると考えられます(生産緑地の減額との関係は『生産緑地の相続税評価|買取り申出の可否で決まる5%〜35%の減額割合』)。
ほかの補正率・小規模宅地等の特例との併用
奥行価格補正や不整形地補正と重ねて使う
規模格差補正率が反映しているのは、主に地積の大きさから生じる減価だけです。宅地の形や道路との関係から生じる減価は、それぞれの補正で別に反映します。奥行価格補正や不整形地補正のほか、次の評価とも併用できます。
- 無道路地
- がけ地等を有する宅地
- 容積率の異なる2以上の地域にわたる宅地
- セットバックを必要とする宅地
- 都市計画道路予定地の区域内にある宅地
- 造成費の控除…など
一覧のうち無道路地としての控除額は、想定通路をどこに取るかで変わります。無道路地の想定通路の取り方の記事で、4つのケースを整理しています。
貸家建付地・貸宅地は、規模格差補正率を掛けた自用地としての価額から、貸家建付地・貸宅地の評価(借地権割合・借家権割合による減額)をします。
小規模宅地等の特例と併用できる
地積規模の大きな宅地の評価を適用した宅地にも、小規模宅地等の特例を使えます。2つは、使う段階が違います。
地積規模の大きな宅地の評価は、宅地の価額そのものを計算する定めです。小規模宅地等の特例は、その価額を相続税の課税価格に算入するときに、一定の割合を減額する特例です。規模格差補正率を掛けて求めた価額に、小規模宅地等の特例の減額を重ねます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 奥行価格補正率とは|地区区分別の補正率表の引き方と、1.00になる奥行の幅
 角地・準角地の相続税評価|側方路線影響加算率と計算方法をステップで解説
 間口距離の求め方|隅切り・屈折路・斜めに接する土地の測り方を図で解説
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。