
この記事の要点
- 都市計画道路予定地にかかる宅地は、計画決定後の建築制限を理由に、地区区分・容積率・地積割合で引く補正率を宅地全体の価額に乗じて評価します。
- 予定地かどうかと予定地の面積は、役所が縦覧に供する都市計画図で確かめ、詳細図面の図上概測で求めます。地積割合は予定地の部分÷総地積です。
- 容積率は、指定容積率と基準容積率(前面道路の幅員×定数)の小さいほうで判定します。2以上の地域にわたる宅地は加重平均です。
- 事業認可後も、課税時期に買い取られることが確実で予定対価の額が明らかであるなどの特段の事情がない限り、適用できると考えられます。
- セットバックとは別の定めで、予定地の補正は宅地全体に乗じる点が異なります。
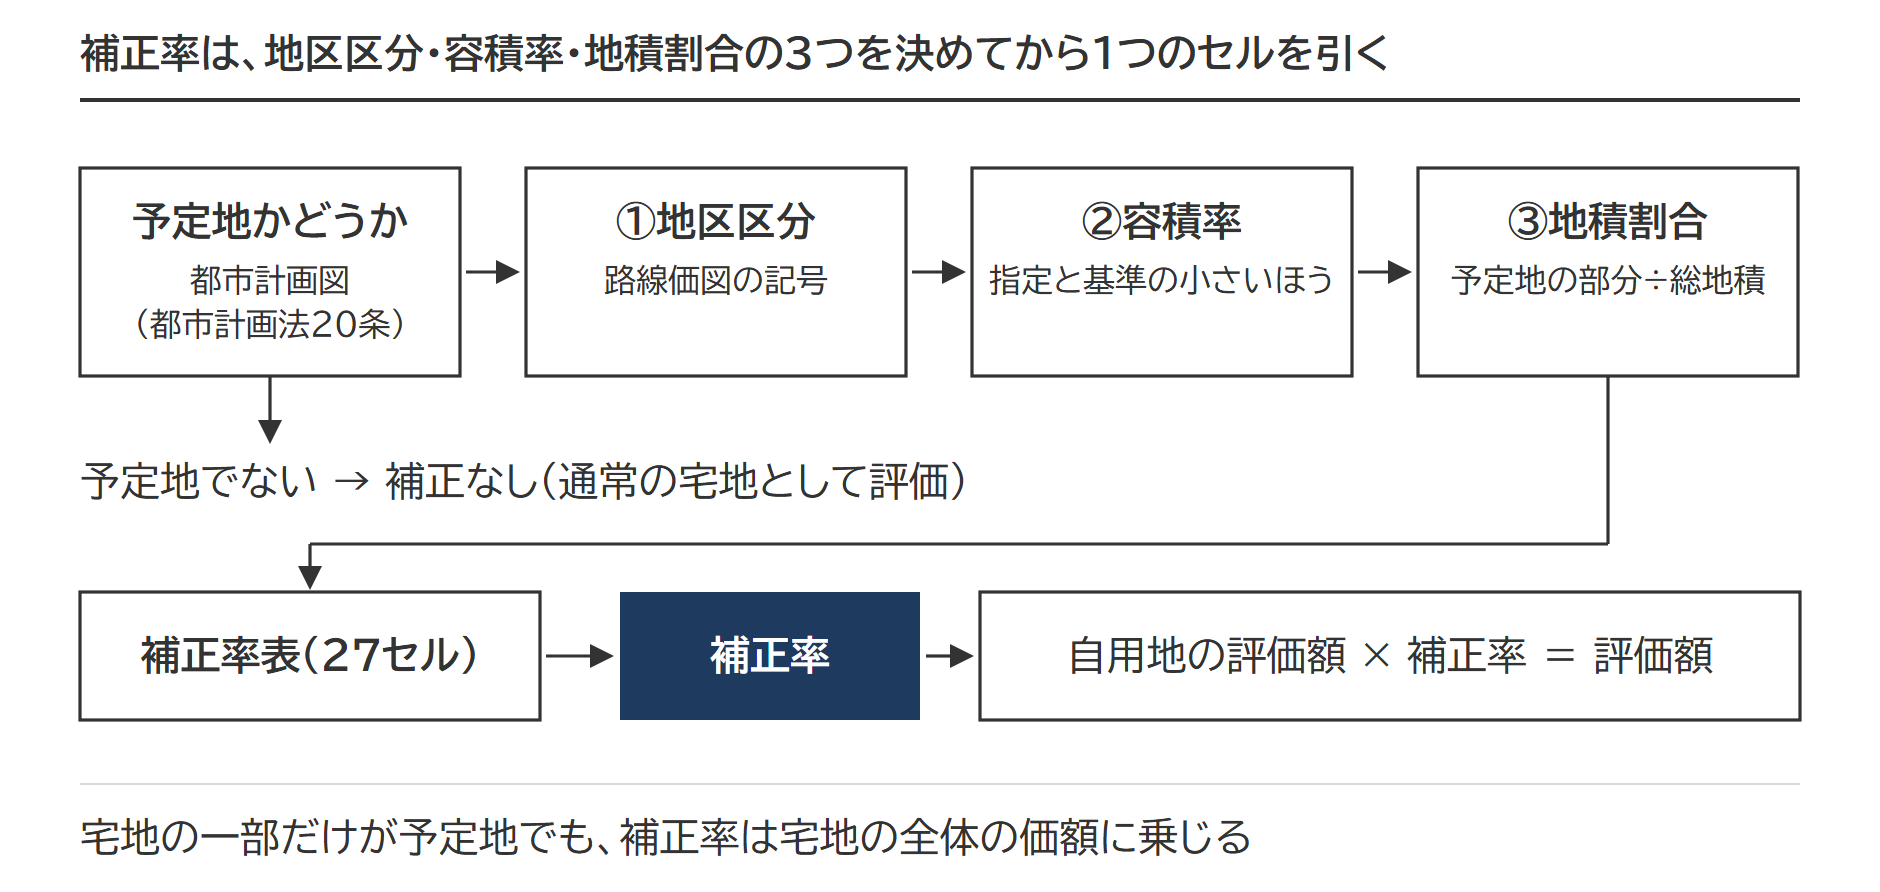
都市計画道路予定地にかかる宅地は、相続税の計算で、宅地全体の価額に補正率(0.50〜0.99)を乗じて評価します。計画決定から事業認可(都市計画事業に着手する認可)までのあいだ、建てられる建物に制限を受けるからです。減額の幅を決めるのは、地区区分・容積率・地積割合の3つで引く補正率1つです(財産評価基本通達24-7)。
予定地かどうかと予定地の面積は、都市計画図で調べます。調べ方から補正率表の引き方、評価明細書の書き方までを設例2本で追います。
都市計画道路予定地の相続税評価とは(財産評価基本通達24-7)
財産評価基本通達24-7(都市計画道路予定地の区域内にある宅地の評価)
24-7 都市計画道路予定地の区域内(都市計画法第4条第6項に規定する都市計画施設のうちの道路の予定地の区域内をいう。)となる部分を有する宅地の価額は、その宅地のうちの都市計画道路予定地の区域内となる部分が都市計画道路予定地の区域内となる部分でないものとした場合の価額に、次表の地区区分、容積率、地積割合の別に応じて定める補正率を乗じて計算した価額によって評価する。
都市計画道路予定地とは、都市計画で位置と幅員が決められた道路(都市計画法4条6項の都市計画施設)の区域のうち、まだ道路になっていない部分をいいます。
通達の文言に段階の限定はなく、都市計画で決まった道路の区域にかかる宅地が対象です。事業認可の告示の後も、特段の事情がない限り同じ扱いと考えられます(後の節)。
計画決定の後の宅地に建物を建てるには都道府県知事等の許可が要り、許可の基準は、原則として2階建て以下の木造などの建物に限られるうえ、容易に移転・除却できることも求められます(都市計画法53条・54条3号)。宅地としての通常の用途に比べて利用が制限されるので、評価額を下げる定めが置かれました。
都市計画道路予定地の区域内にある宅地の評価額
①路線価 × 奥行価格補正率 × 地積 = 予定地でないものとした場合の価額(自用地の評価額。ほかの画地調整(土地の形に応じた補正)があればそれも含めた価額)
②① × 補正率(地区区分・容積率・地積割合で引く) = 評価額
出典:財産評価基本通達24-7(都市計画道路予定地の区域内にある宅地の評価)/都市計画法53条(建築の許可)/都市計画法4条6項(都市計画施設の定義)/都市計画法54条(許可の基準)
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
都市計画道路予定地かどうかの調べ方と予定地の面積の求め方
予定地かどうかは、市区町村が縦覧(だれでも見られる公開)に供する都市計画の図書(都市計画図)で確かめます。告示の日から効力を生じた都市計画の図書を、都道府県と市区町村は事務所に備え置くなどの方法で公衆の縦覧に供しなければなりません(都市計画法20条)。
都市計画道路予定地の調べ方(4つの手順)
- 都市計画図で計画線を確かめる 自治体の都市計画図(ウェブの都市計画情報、または窓口の縦覧)で、宅地に計画線がかかっているか、路線名と計画幅員、用途地域と指定容積率(補正率表の「容積率」を決める材料)を見る
- 担当課で詳細な計画図の写しをもらう 都市計画の担当課で、段階(計画決定だけか、事業認可の告示があったか、整備済みか)と、相続開始の日の時点で計画が決まっていたか、その後に変更や廃止がないかを聞く
- 予定地の部分の面積を図上で求める 公図や地積測量図に計画線を重ね、予定地の部分の面積を図上で求める(次の見出し)
- 資料として残す 計画図の写しと図上で求めた面積を、評価の資料として残す
公開されている都市計画図の計画線は縮尺が粗く、宅地のどこまでが予定地かを読み取れないことがあります。手順2〜4の運用は自治体ごとに違うと考えられるため、最初に担当課へ確かめるのが確実です。
予定地の面積と地積割合の求め方
地積割合は、宅地の総地積に対する予定地の部分の地積の割合です。分母の総地積は、評価の単位となる1画地の宅地ごとに判定します(区切り方は土地の評価単位)。分子の予定地の部分は、計画線で区切られた部分の面積を図上で求めます。
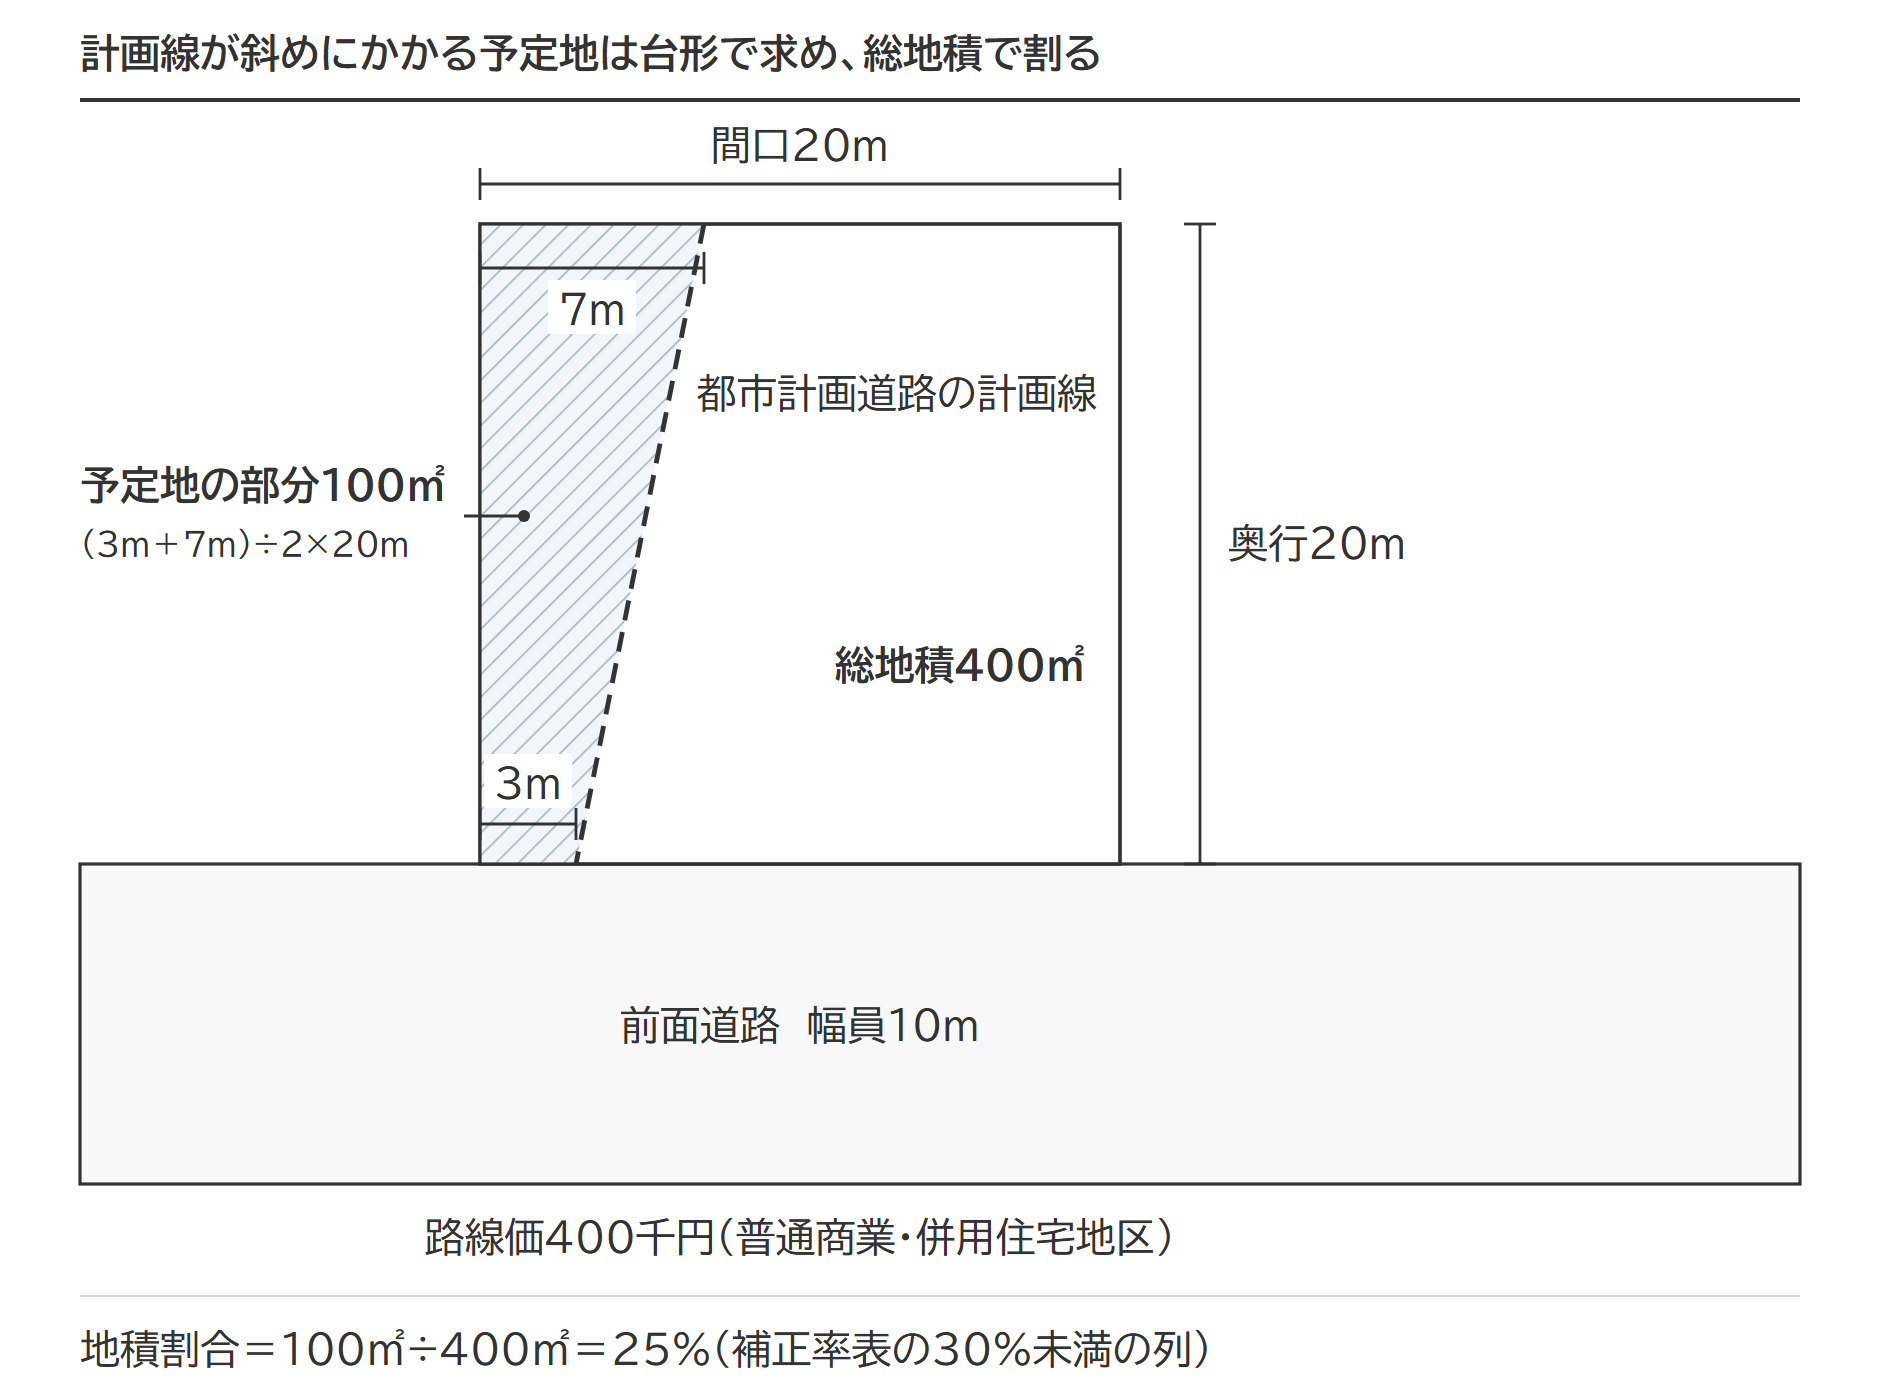
計画線が宅地の辺と平行なら「計画線までの距離 × 間口」で足り、斜めにかかるなら台形に分けて求めます。図の宅地は間口20m・奥行20mの400㎡で、計画線が奥行方向に斜めに入り、道路側で3m・奥側で7mの幅がかかっています。予定地の部分は(3m+7m)÷2×20m=100㎡、地積割合は100㎡÷400㎡=25%です。
出典:都市計画法20条(都市計画の告示等)/財産評価基本通達24-7(注)地積割合の定め
補正率表を引く3つの要素
補正率表は27のセルに分かれ、地区区分と容積率の区分で行を、地積割合で列を選んで引く表です。
①地区区分は路線価図の記号で読む
地区区分は、路線価図で路線価の数字に付いた「黒塗り」「斜線」などの記号で示されています。ビル街地区・高度商業地区・繁華街地区・普通商業・併用住宅地区・普通住宅地区・中小工場地区・大工場地区の7つのうちどれに当たるかを、路線価図の説明部分にある記号の一覧で読み取ります。
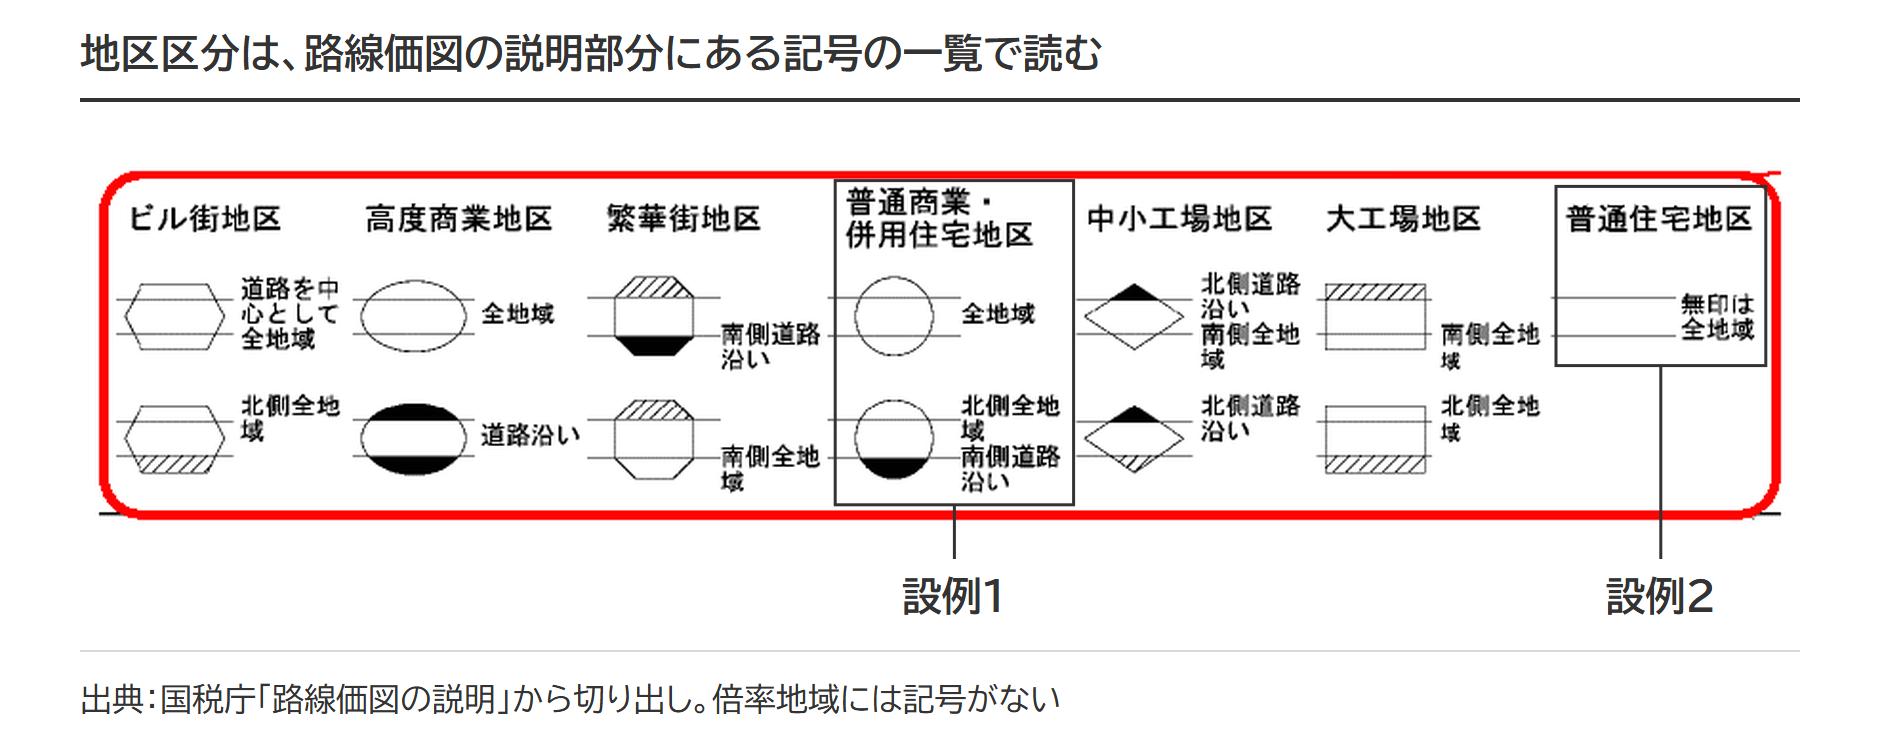
倍率地域(路線価が定められていない地域)にある宅地には、路線価図の地区区分がありません。この場合は普通住宅地区として扱うのが相当と考えられます。ただし、都市計画道路予定地であることを考慮して固定資産税評価額が付けられているときは、補正率を重ねて乗じません。
②容積率は指定容積率と基準容積率の小さいほう
容積率は、建築物の延べ面積の敷地面積に対する割合です。都市計画で用途地域ごとに定める①指定容積率(建築基準法52条1項)と、前面道路の幅員が12m未満のときに幅員に定数(住居系の用途地域は4/10、その他は6/10が原則)を乗じて求める②基準容積率(同条2項)の2つの限度があります。補正率表に当てるのは、建物と同じく小さいほうです。容積率の異なる2以上の地域にわたる宅地では、各容積率を加重平均して求められる容積率を使います。指定容積率と基準容積率の読み方と加重平均の計算は、容積率の異なる2以上の地域にわたる宅地の評価で設例つきに整理しました。地積規模の大きな宅地の判定では、①指定容積率を用います。
前面道路が幅員4m未満の2項道路のときは、道路の中心線から2mの線を道路の境界線とみなす定め(建築基準法42条2項)から、幅員を4mとして基準容積率を求めるのが実務の取扱いと考えられます。
出典:建築基準法52条(容積率)/建築基準法42条2項(道路の定義)/質疑応答事例 容積率の異なる2以上の地域にわたる宅地の一部が都市計画道路予定地の区域内となる宅地の評価
③地積割合は30%と60%で区切る
地積割合の列は、30%未満・30%以上60%未満・60%以上の3つです。割合が大きいほど補正率は小さくなり、同じ行なら、減額がもっとも小さいのは30%未満の列です。
都市計画道路予定地の補正率表(財産評価基本通達24-7)
令和3年の改正で容積率の区分が整理され、令和3年1月1日以後の相続・贈与には次の表を使います。設例1と設例2で引くセルには、黄色の印を付けました。
| 地区区分 | 容積率 | 地積割合30%未満 | 30%以上60%未満 | 60%以上 |
|---|---|---|---|---|
| ビル街地区、高度商業地区 | 700%未満 | 0.88 | 0.76 | 0.60 |
| ビル街地区、高度商業地区 | 700%以上 | 0.85 | 0.70 | 0.50 |
| 繁華街地区、普通商業・併用住宅地区 | 300%未満 | 0.97 | 0.94 | 0.90 |
| 繁華街地区、普通商業・併用住宅地区 | 300%以上400%未満 | 0.94(設例1) | 0.88 | 0.80 |
| 繁華街地区、普通商業・併用住宅地区 | 400%以上500%未満 | 0.91 | 0.82 | 0.70 |
| 繁華街地区、普通商業・併用住宅地区 | 500%以上 | 0.88 | 0.76 | 0.60 |
| 普通住宅地区、中小工場地区、大工場地区 | 200%未満 | 0.99 | 0.98 | 0.97 |
| 普通住宅地区、中小工場地区、大工場地区 | 200%以上300%未満 | 0.97 | 0.94(設例2) | 0.90 |
| 普通住宅地区、中小工場地区、大工場地区 | 300%以上 | 0.94 | 0.88 | 0.80 |
(注)地積割合とは、その宅地の総地積に対する都市計画道路予定地の部分の地積の割合をいいます。
出典:財産評価基本通達24-7(都市計画道路予定地の区域内にある宅地の評価)/「財産評価基本通達の一部改正について」通達のあらまし(令和3年6月・国税庁)
計算例
自宅の前の道路が拡幅される典型は設例2です。
設例1 普通商業・併用住宅地区で指定容積率のほうが小さい宅地(地積割合25%)
設例1の前提
- 地区区分 普通商業・併用住宅地区(路線価図の記号で確認)
- 用途地域と指定容積率 商業地域・300%
- 前面道路 幅員10m(基準容積率の定数は6/10)
- 路線価と地積 路線価400,000円。間口20m・奥行20m・総地積400㎡
- 予定地の部分 100㎡(計画線が斜めにかかり、道路側で3m・奥側で7m)
- 奥行価格補正率 1.00(普通商業・併用住宅地区・奥行20m)
| No | 手順 | 当てはめ | 結果 |
|---|---|---|---|
| 1 | 地区区分 | 路線価図の記号 | 普通商業・併用住宅地区 |
| 2 | 容積率 | 基準容積率は10m × 6/10 = 600%。指定容積率300%のほうが小さい | 300%(300%以上400%未満) |
| 3 | 地積割合 | 100㎡ ÷ 400㎡ | 25%(30%未満) |
| 4 | 補正率 | 普通商業・併用住宅地区 × 300%以上400%未満 × 30%未満 | 0.94 |
| 5 | 自用地の評価額 | 400,000円 × 1.00 × 400㎡ | 160,000,000円 |
| 6 | 評価額 | 160,000,000円 × 0.94 | 150,400,000円 |
設例2 普通住宅地区で基準容積率のほうが小さい宅地(地積割合40%)
設例2の前提
- 地区区分 普通住宅地区(路線価図の記号で確認)
- 用途地域と指定容積率 第1種住居地域・300%
- 前面道路 幅員6mの既存の道路(基準容積率の定数は4/10)。基準容積率は現況の幅員(6m)で求めると考えられます。計画道路を前面道路とみなすのは、特定行政庁の許可を受けた建築物に限られるためです(建築基準法52条10項)。
- 都市計画道路 この道路を拡幅する計画。計画線は道路と平行で、宅地の道路側8mの部分がかかる(役所の詳細図面で確認)
- 路線価と地積 路線価150,000円。間口15m・奥行20m・総地積300㎡
- 予定地の部分 8m × 15m = 120㎡
- 奥行価格補正率 1.00(普通住宅地区・奥行20m)
| No | 手順 | 当てはめ | 結果 |
|---|---|---|---|
| 1 | 地区区分 | 路線価図の記号 | 普通住宅地区 |
| 2 | 容積率 | 基準容積率は6m × 4/10 = 240%。指定容積率300%より小さい | 240%(200%以上300%未満) |
| 3 | 地積割合 | 120㎡ ÷ 300㎡ | 40%(30%以上60%未満) |
| 4 | 補正率 | 普通住宅地区 × 200%以上300%未満 × 30%以上60%未満 | 0.94 |
| 5 | 自用地の評価額 | 150,000円 × 1.00 × 300㎡ | 45,000,000円 |
| 6 | 評価額 | 45,000,000円 × 0.94 | 42,300,000円 |
出典:財産評価基本通達 付表1 奥行価格補正率表/建築基準法52条10項(計画道路を前面道路とみなす特例)
評価明細書の記載例
土地及び土地の上に存する権利の評価明細書では、第1表で奥行価格補正までの自用地の評価額を出し、第2表の「都市計画道路予定地の区域内にある宅地の評価額」の欄(O欄)で補正率を乗じます。
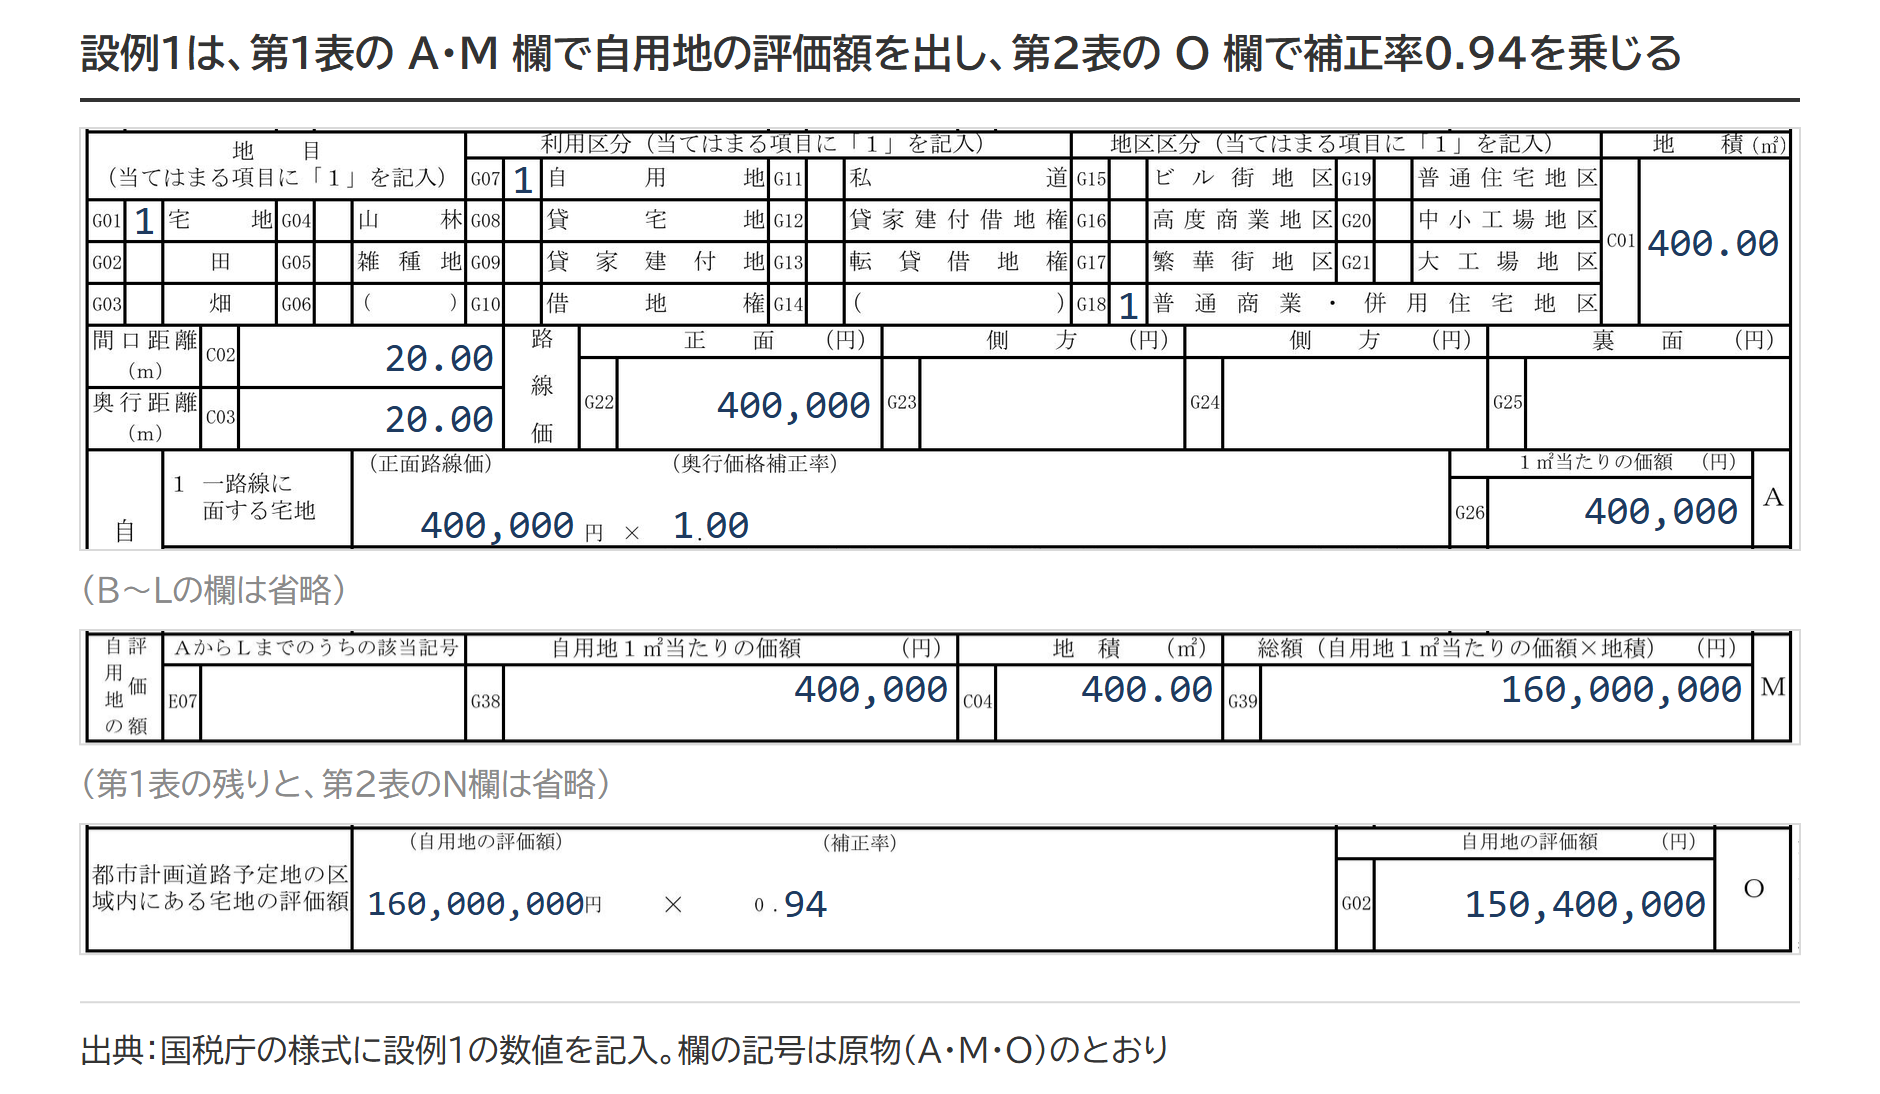
- 第1表の上段 地積400.00㎡、間口距離20.00m、奥行距離20.00m、正面路線価400,000円、地区区分は「普通商業・併用住宅地区」の欄に「1」を記入
- 第1表 A欄(一路線に面する宅地) 400,000円 × 奥行価格補正率1.00 = 400,000円
- 第1表 M欄(自用地の評価額) 400,000円 × 地積400.00㎡ = 160,000,000円
- 第2表 O欄(都市計画道路予定地の区域内にある宅地の評価額) 160,000,000円 × 補正率0.94 = 150,400,000円
出典:土地及び土地の上に存する権利の評価明細書(国税庁・様式PDF)
事業認可後・整備済みの道路・セットバックとの違い
| 段階 | 建築制限 | 評価の扱い |
|---|---|---|
| ①計画決定(告示後・事業認可前) | 建築に許可が要り、階数2以下・地階なし・木造などで容易に移転・除却できる建物に原則として限られる(都市計画法53条・54条3号) | 財産評価基本通達24-7の補正率を乗じる |
| ②事業認可・承認の告示後 | 事業地内の土地の形質の変更・建築などは、事業の施行の障害となるおそれがあるものとして許可制になる(同65条)。53条の許可制は、この告示の後は適用されない(同53条3項) | 特段の事情がない限り①と同じと考えられる(次の節) |
| ③整備済み(道路として完成) | 道路の部分は宅地でなくなる | 計画幅員まで整備が終わった路線では、宅地に予定地の区域が残らないので補正しないと考えられる。宅地に計画線が残っているかは担当課で確かめる |
出典:都市計画法59条(施行者=事業の認可・承認)/都市計画法62条(都市計画事業の認可等の告示)/都市計画法65条(建築等の制限)
セットバックとの違い
都市計画道路予定地の補正とセットバックの評価減は、別の定めです。セットバックは、幅員4m未満の2項道路に接する宅地を、道路の中心線から2mの線まで後退させることです。セットバックの評価は、セットバック部分のみが評価減の対象となります(財産評価基本通達24-6)。これに対して都市計画道路予定地の評価は、都市計画道路が宅地の一部にかかっている場合、その宅地の全体が評価減の対象です。後退部分の計算はセットバックを必要とする宅地の評価で扱います。セットバックの控除と予定地の補正は重ねて使えます(順はセットバックが必要な土地の相続税評価|後退距離の確認方法と面積・評価額の計算の「ほかの評価減との関係」の節)。
適用が分かれる場合
事業認可後の宅地は、事業認可等がなされた後でも課税時期においていずれ買い取られることが確実であり、予定対価の額が明らかであるなどの特段の事情がある場合を除き、予定地の取扱いを適用できると考えられます。道路以外の都市計画施設(公園・緑地など)の予定地で、計画決定の後に長期にわたって事業認可等がされないものは、都市計画道路予定地の取扱いに準じて評価できるとする見解があります。どちらも通達の明文ではありません。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 正面路線の決め方|路線価の高さではなく奥行価格補正後の価額で決まり、間口・奥行・地区区分まで正面に連動する
 私道の相続税評価|通り抜けはゼロ評価・行き止まりは30%評価の判断基準
 無道路地の評価方法と計算例|通路開設費用の控除(上限40%)と前面宅地の取り方4ケース
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。