この記事の要点
- 正面路線は、原則として、路線価の高い方ではなく、各路線の路線価に奥行価格補正率を掛けた1平方メートル当たりの価額が高い方です(財産評価基本通達16)。路線価はその路線だけに接し、標準的な間口距離と奥行距離を持つ宅地の値段として付いているからです(通達14)。
- 正面が決まると、間口距離・奥行距離・地区区分・側方と裏面の区別・借地権割合が、その路線を基準に決まります。
- 角地で正面が入れ替わると間口と奥行も入れ替わり、奥行長大補正が掛かるかどうかまで裏返ります(設例=10m×30m・普通住宅地区・角地・差761万円)。
- 例外=間口が狭く接道義務を満たさないなど、路線価の高い路線の影響が著しく低い宅地は、影響が最も高い路線を正面にできます(国税庁の質疑応答事例)。帯状部分は分けて評価し、不整形地としての評価はしません。
- 地区区分が違うときは、判定は各路線の地区の補正率、計算は正面路線の地区で統一します。同額なら接する距離の長い方、1本の路線に2つの路線価があるときは接する距離で加重平均します(タックスアンサー・質疑応答事例)。
角地があります。東側の路線価は40万円、南側は39万円。正面路線はどちらか。
答えは「路線価だけでは決まらない」です。正面路線は、原則として、各路線の路線価に奥行価格補正率を掛けた1平方メートル当たりの価額が高い方で、路線価の高い方ではありません。財産評価基本通達16がそう定めています。
正面が決まると、間口距離・奥行距離・地区区分(路線価図が示す地区の種類)がその路線を基準に決まります。角地で正面が入れ替われば間口と奥行も入れ替わり、奥行長大補正(間口に比べ奥行が長い土地の減額)が掛かるかどうかまで裏返ります。
正面路線とは|判定で比べるのは路線価ではなく、奥行価格補正後の1平方メートル当たりの価額
正面路線とは、原則として、宅地が接する路線のうち、路線価に奥行価格補正率を掛けた1平方メートル当たりの価額が最も高い路線です。財産評価基本通達16(1)が、側方路線影響加算(角地の横の路線の分を足す加算)の定めの中で括弧書きにして定義しています。
財産評価基本通達16(1)
正面路線(原則として、前項の定めにより計算した1平方メートル当たりの価額の高い方の路線をいう。以下同じ。)の路線価に基づき計算した価額
「前項」は通達15、奥行距離に応じた率を路線価に掛ける奥行価格補正の定めです。路線価の高さではなく、奥行価格補正率を掛けたあとの価額どうしを比べます。
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
なぜ補正後で比べるか|路線価はその路線だけに接する標準的な宅地の値段
路線価は、目の前の土地の値段ではありません。その路線に接する標準的な宅地を想定して付けた1平方メートル当たりの値段です。通達14はその想定に4つの条件を付けています。
(1)その路線のほぼ中央部にあること、(2)その一連の宅地に共通している地勢にあること、(3)その路線だけに接していること、(4)その路線に面している宅地の標準的な間口距離・奥行距離を持つ長方形か正方形であること、の4つです。
財産評価基本通達14(注)
(4)の「標準的な間口距離及び奥行距離」には、それぞれ付表1「奥行価格補正率表」に定める補正率(以下「奥行価格補正率」という。)及び付表6「間口狭小補正率表」に定める補正率(以下「間口狭小補正率」という。)がいずれも1.00であり、かつ、付表7「奥行長大補正率表」に定める補正率(以下「奥行長大補正率」という。)の適用を要しないものが該当する。
路線価は、奥行価格補正・間口狭小補正・奥行長大補正のどれも掛からない形の宅地の値段です。奥行が深すぎる土地も浅すぎる土地も標準から外れているので、路線価をそのまま並べても比べたことになりません。それぞれの路線から見た奥行距離で引き直してはじめて、同じ土俵に乗ります。
(3)の「その路線だけに接していること」も効いています。路線価は1本の路線だけに接する宅地の値段として付いているので、角地でもう1本の路線に接している効用は、通達16の側方路線影響加算であとから足す形になっています。
正面が入れ替わると、間口と奥行も入れ替わる|角地の設例
国税庁の質疑応答事例「正面路線の判定(1)」の図は、高度商業地区の30メートル×60メートルの宅地を描いています。a路線(路線価400万円)から見た奥行は60メートル、b路線(390万円)から見た奥行は30メートルで、a 400万円×0.96=384万円、b 390万円×1.00=390万円。路線価の低いbが正面になります。公式の例でも、正面の取り方で間口と奥行が入れ替わります。
設例:普通住宅地区の角地
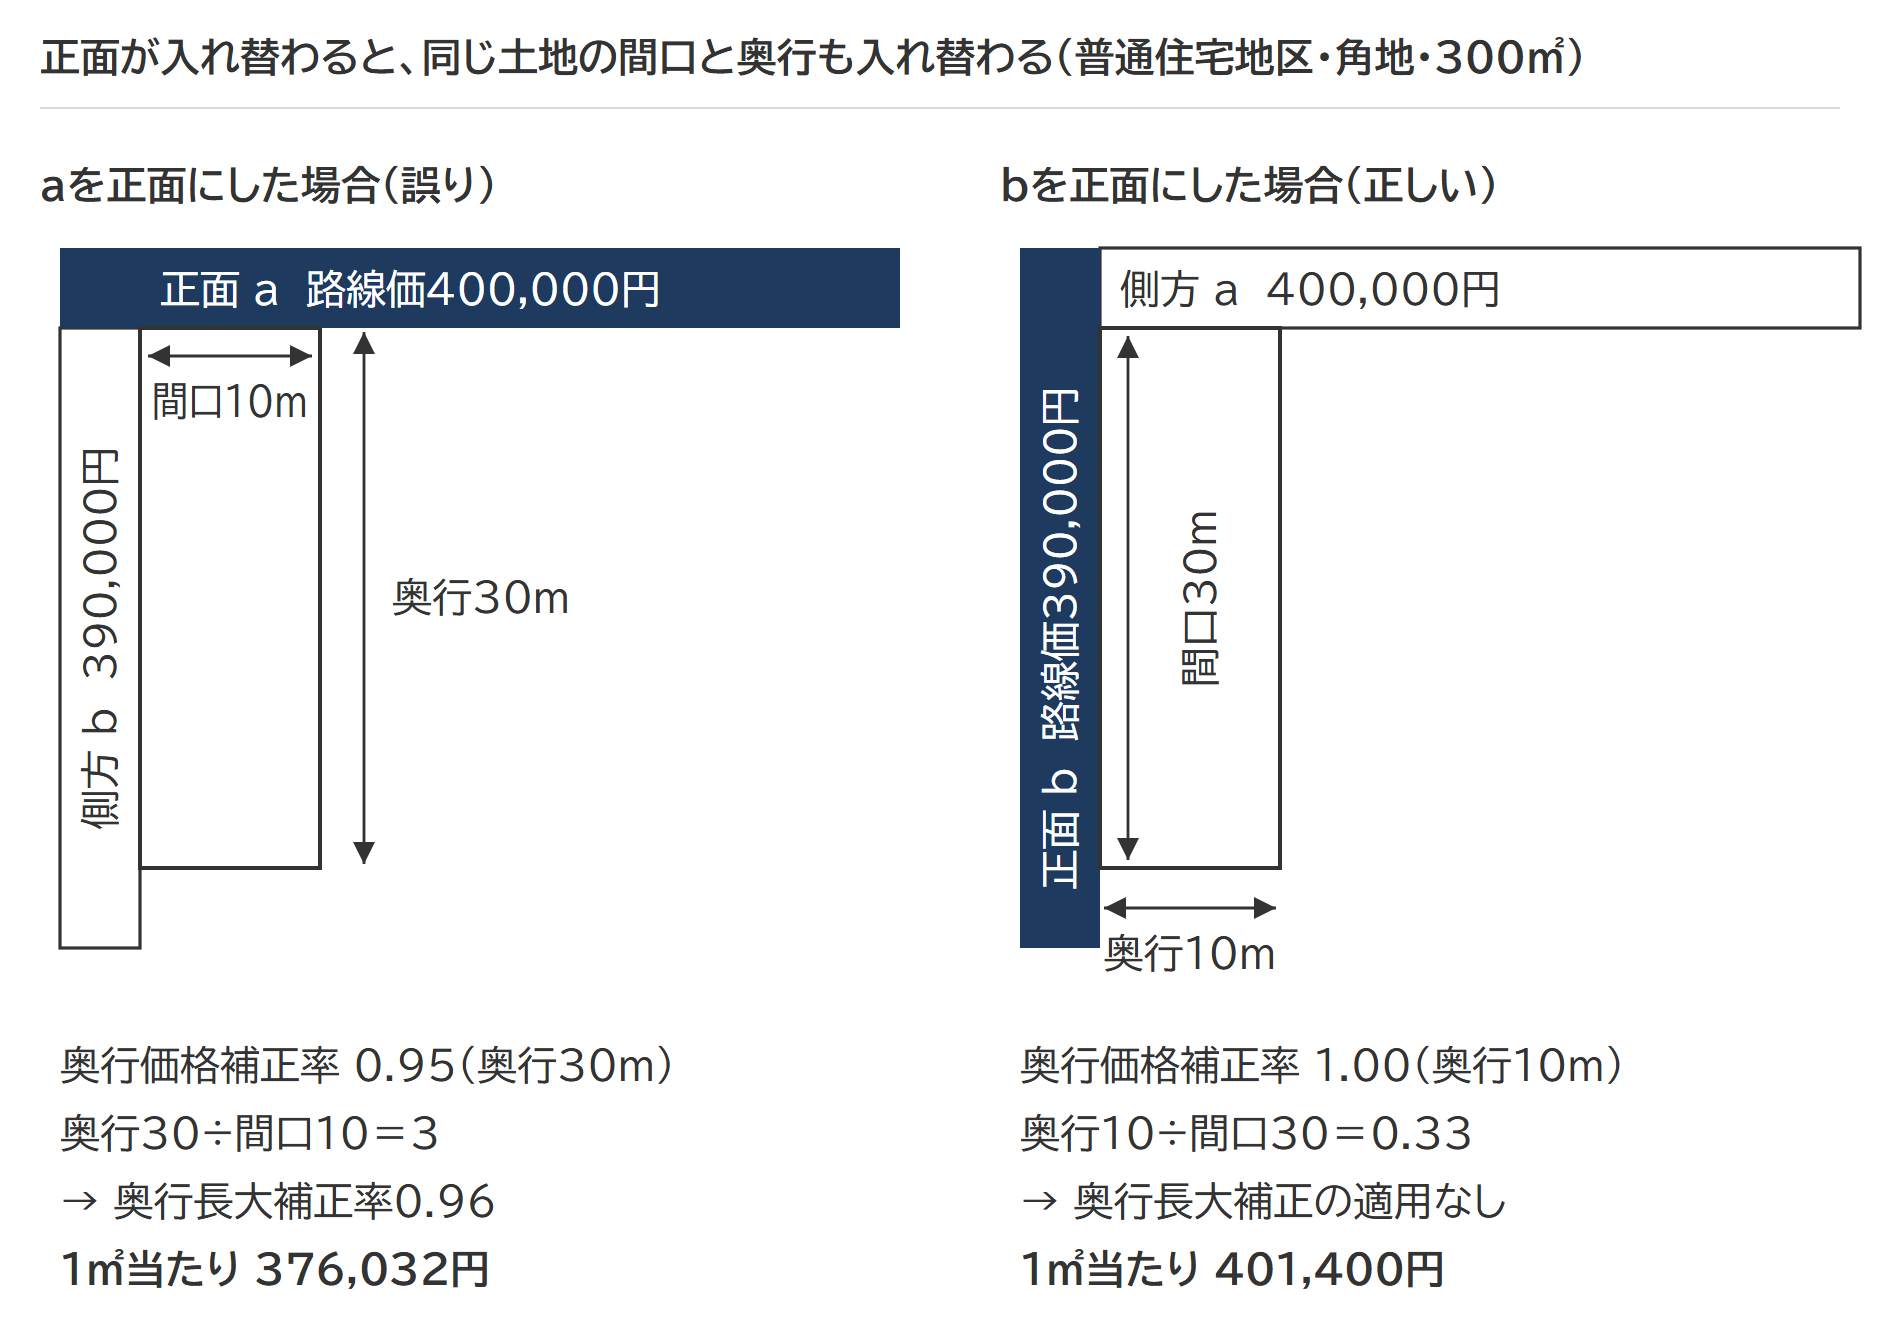
普通住宅地区にある角地(準角地ではない)。10メートル×30メートルの長方形で、地積300平方メートル。短い辺(10メートル)に接するa路線の路線価が400,000円、長い辺(30メートル)に接するb路線が390,000円。側方路線影響加算率は角地の0.03。
a 400,000円×0.95(奥行30メートル)=380,000円
b 390,000円×1.00(奥行10メートル)=390,000円 → 正面路線はb
| 正面路線 | 1平方メートル当たりの価額 | 間口狭小・奥行長大 | 評価額 |
|---|---|---|---|
| b(正しい) | 390,000+400,000×0.95×0.03=401,400円 | 間口30m=1.00/ 奥行10÷間口30=0.33=適用なし |
120,420,000円 |
| a(誤り) | (380,000+390,000×1.00×0.03)×0.96=376,032円 | 間口10m=1.00/ 奥行30÷間口10=3=0.96 |
112,809,600円 |
正面がbなら間口30メートル・奥行10メートル、aなら間口10メートル・奥行30メートルで、正面が入れ替わると間口と奥行の役割が入れ替わり、奥行長大補正が掛かるかどうかまで裏返ります。差は761万円(万円未満は切り捨て)で、うち470万円が奥行長大補正率0.96の分です。しかも、正しく判定したbのほうが評価額は高くなります。
不整形地では、想定整形地の奥行距離を限度として、地積を間口距離で割った数値を路線ごとに使って判定します(奥行距離の測り方)。
出典:質疑応答事例 正面路線の判定(1)/財産評価基本通達 付表1・2・6・7
例外|路線価の高い路線の影響が著しく低い宅地は、影響が最も高い路線を正面にできる
正面路線の判定には、16(1)の「原則として」に当たる例外があります。国税庁の質疑応答事例は、間口が狭小で接道義務を満たさないなど、路線価の高い路線の影響を受ける度合いが著しく低い立地条件にある宅地について、影響を受ける度合いが最も高いと認められる路線を正面路線として差し支えないとしています。
質疑応答事例の図は、高い路線に細い帯状の部分だけで接する宅地を描いています。図の宅地は帯状部分(乙)とその他の部分(甲)に分けて評価した価額の合計額で評価し、不整形地としての評価は行いません。例外に当たるかどうかは、高い路線に接する部分の間口や接道義務などの立地条件で確かめます。
出典:質疑応答事例 路線価の高い路線の影響を受ける度合いが著しく少ない場合の評価
正面路線が決まると連鎖して決まるもの|間口距離・奥行距離・地区区分・側方と裏面の区別・借地権割合
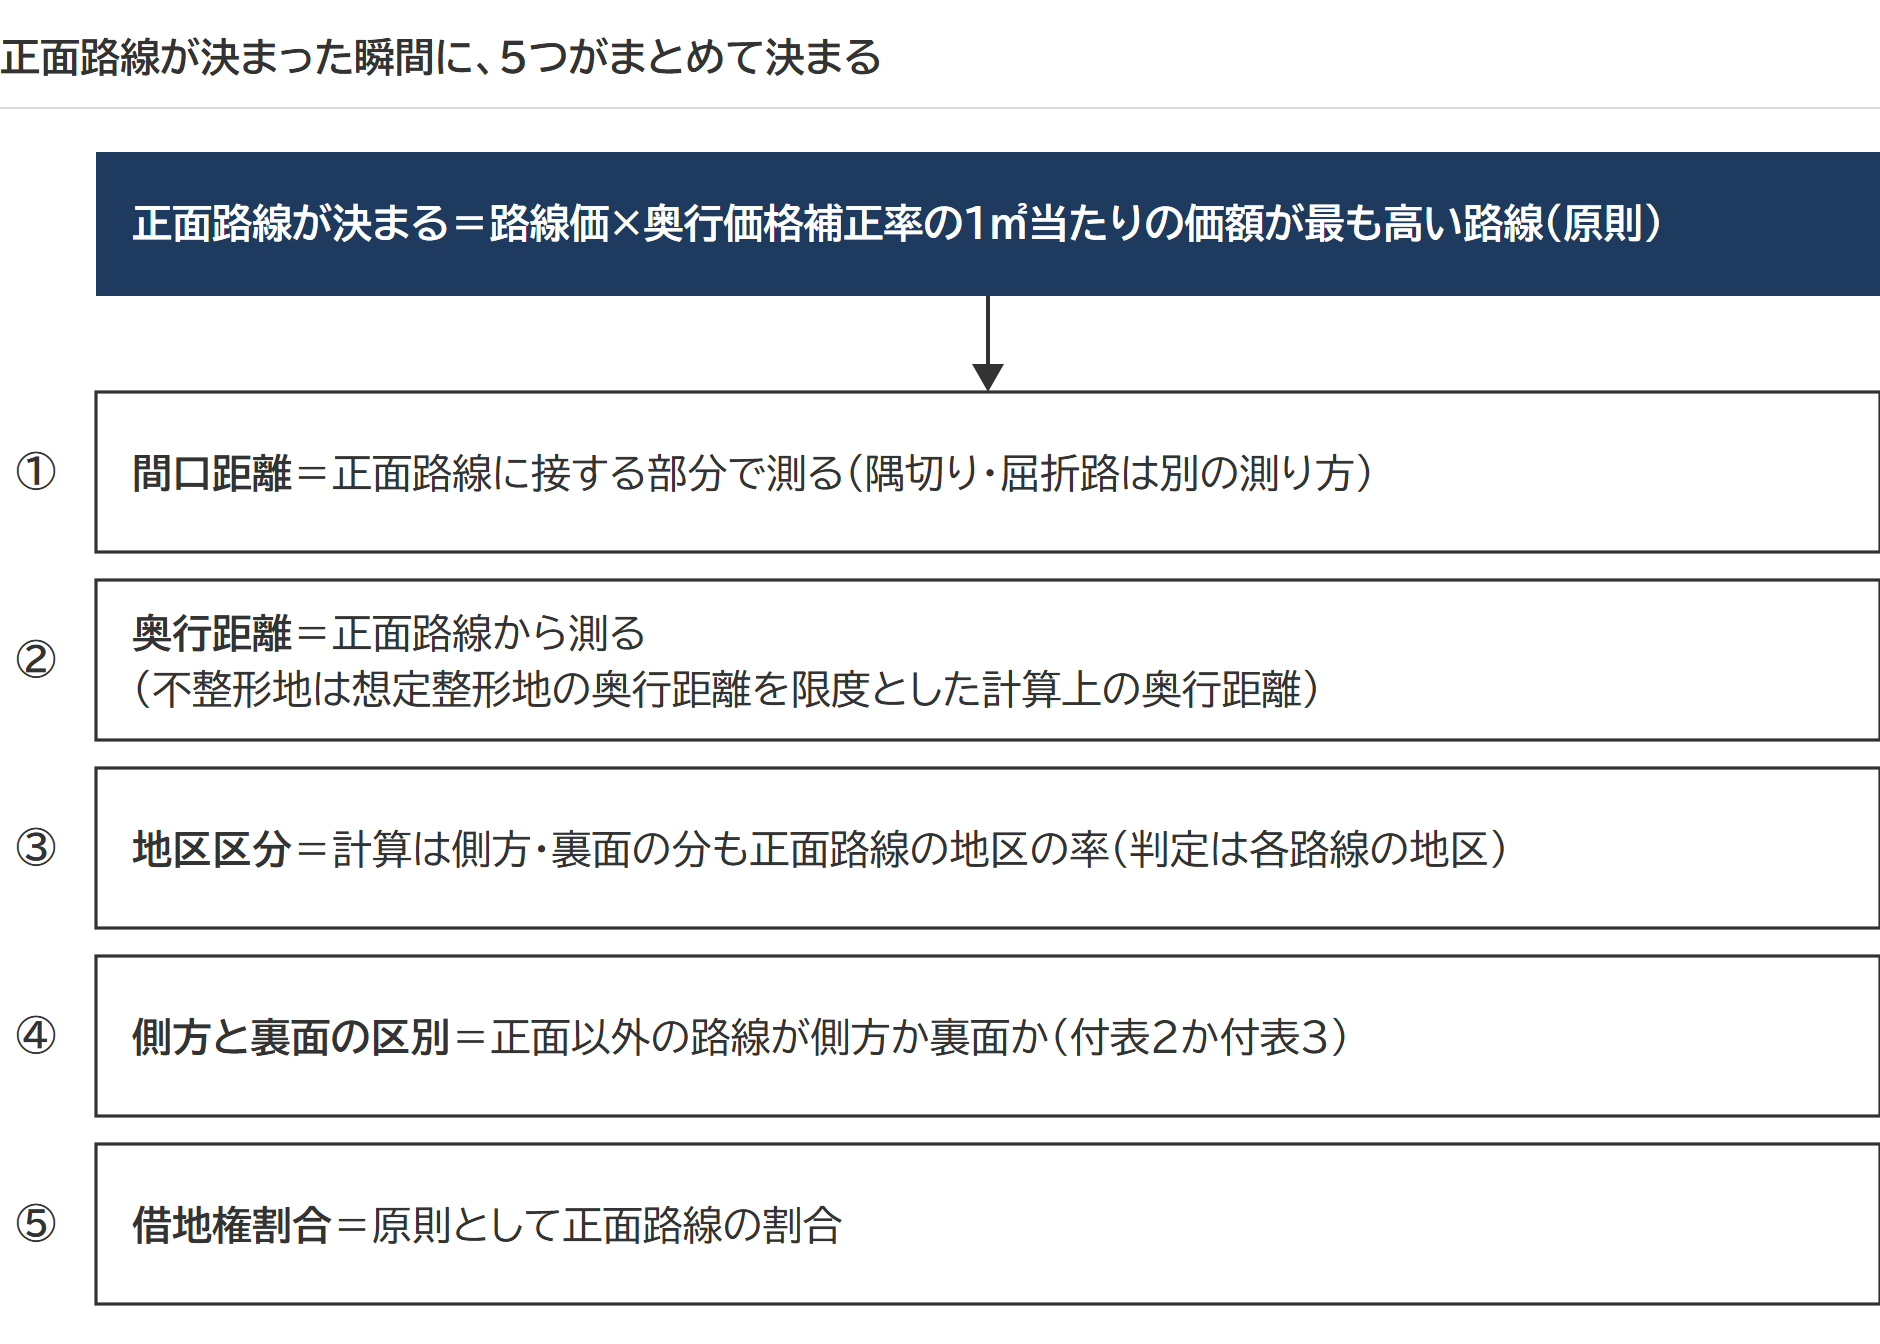
正面路線が決まると、間口距離・奥行距離・地区区分・側方と裏面の区別・借地権割合の5つが、その路線を基準に決まります。
- 間口距離=正面路線に接する部分で測ります。隅切り(角を斜めに切った部分)や屈折路(折れ曲がった道路)には別の測り方があり、接する距離と同じ数字になるとは限りません(間口距離の測り方)。
- 奥行距離=正面路線から測った距離です。不整形地は、想定整形地の奥行距離を限度とした計算上の奥行距離を使います。
- 地区区分=判定は各路線の地区の奥行価格補正率で行い、計算に入ったら側方路線・裏面路線の分も正面路線の地区の率にそろえます(地区区分が異なる場合の手順)。
- 側方と裏面の区別=正面路線以外の路線が、横から接する側方路線か、反対側から接する裏面路線かで、使う加算率の表(付表2か付表3)が決まります。角地の効用がない側方路線は付表3です。
- 借地権割合=接する各路線の借地権割合(国税局長が定める割合)が異なるときは、原則として正面路線の借地権割合を使います。
奥行価格補正後の価額が同額なら、原則として路線に接する距離の長い方の路線が正面路線です(国税庁のタックスアンサーNo.4604の注1)。1本の路線に2つ以上の路線価が付いているときは、接する距離で加重平均した価額が正面路線価になります。15メートルに70万円、5メートルに79万円が付いていれば、(70万円×15+79万円×5)÷20=72万2,500円です。路線価が異なる部分ごとに合理的に分けられるなら分けて評価してもよく、分けた場合は、例の5メートルの部分だけに係る間口狭小補正と奥行長大補正は行いません。
国税庁の「土地及び土地の上に存する権利の評価明細書」第1表には、間口距離と奥行距離の欄が1組しかありません。正面路線を決めてから、その路線を基準にした値を書きます。
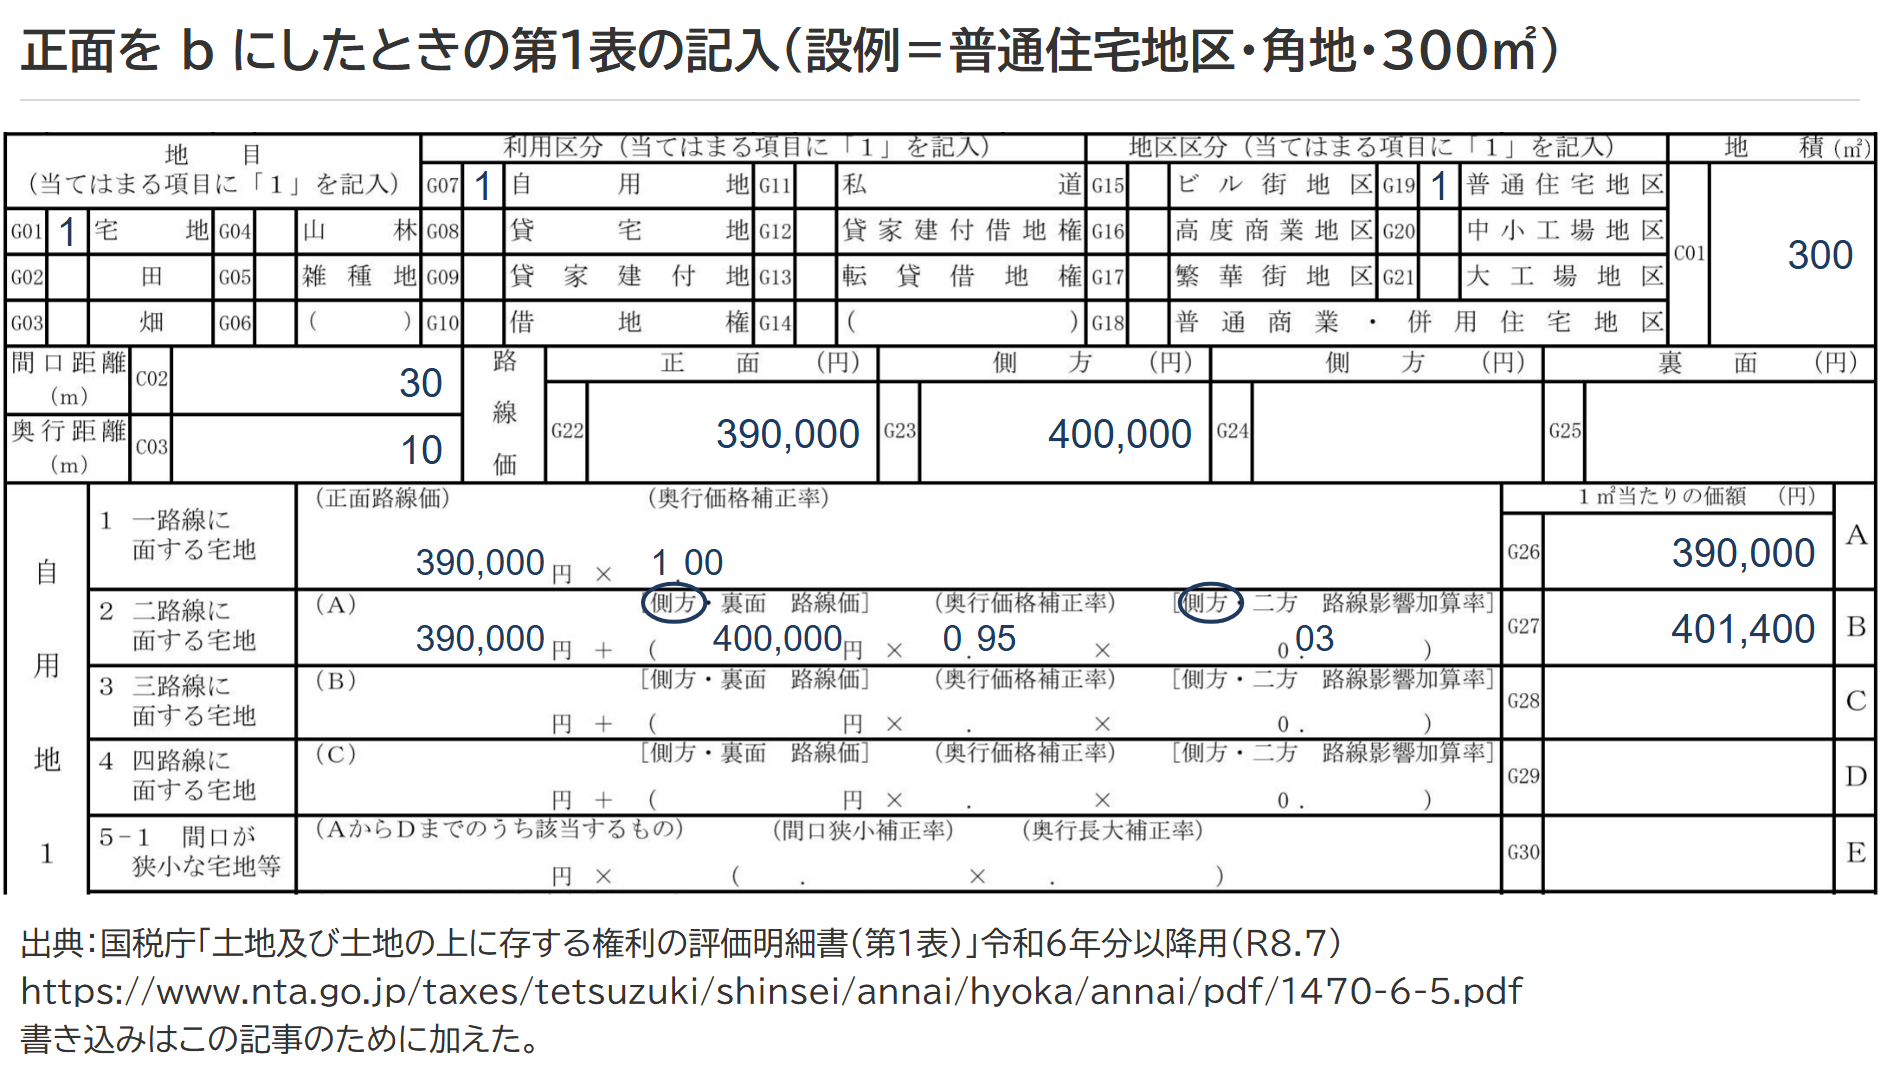
出典:土地及び土地の上に存する権利の評価明細書(令和6年分以降用)|国税庁。書き込みはこの記事のために加えた。
出典:タックスアンサーNo.4604 路線価方式による宅地の評価/質疑応答事例 正面路線に2以上の路線価が付されている場合の宅地の評価/質疑応答事例 地区の異なる2以上の路線に接する宅地の評価
よくある質問
路線価の高い道路を正面にしておけば安全ですか。
安全ではありません。路線価の高い路線から見た奥行が深い角地では路線価の低い方が正面になることがあり、設例では正面の取り違えで761万円の差が出ました。正面路線は有利な方を選べる項目ではなく、奥行長大補正が使える方を正面に置く選び方もできません。
奥行価格補正後の価額が同額のときは、どっちが正面路線ですか。
原則として、路線に接する距離の長い方です。見るのは「接する距離」で、隅切りや屈折路では間口距離と一致しないことがあります。
正面路線が変わると、借地権割合も変わりますか。
接する各路線の借地権割合が異なれば、原則として変わります。正面路線の借地権割合を使うため、正面路線の判定は借地権の価額まで動かします。質疑応答事例が示すのは、地区の異なる2つの路線に接する宅地で、正面路線の借地権割合80%を適用する例です。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 私道の相続税評価|通り抜けはゼロ評価・行き止まりは30%評価の判断基準私道の評価はゼロ・30%・宅地一体の3通りに分かれます。行き止まりかどうかなど、実際の通行状況による分かれ目を解説しています。記事を読む →
 都市計画道路予定地の相続税評価|調べ方と補正率表の引き方・容積率と地積割合の求め方都市計画道路の予定地は、建築制限のぶん評価額を下げられます。事業認可前でも使える補正率の調べ方を解説しています。記事を読む →
 セットバックが必要な土地の相続税評価|後退距離の確認方法と面積・評価額の計算幅4m未満の道路に接する土地は、セットバック部分を70%減額できます。対象かどうかの確認方法から面積の計算まで順に解説しています。記事を読む →
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。