この記事の要点
- 間口距離は原則、道路と接する部分の距離です。隅切りがある場合は、隅切りがないものとした場合の距離で測ります。
- 屈折路に面する不整形地は、想定整形地の間口に相当する距離と、屈折路に実際に面している距離のいずれか短いほうを使います。
- 路地状の部分が道路に斜めに接している宅地は、道路と接する部分の距離で測ります(路地状の部分の幅でも差し支えありません)。
- 間口が狭い宅地は間口狭小補正率、間口に比べて奥行が長い宅地は奥行長大補正率で減額されます。
- 側方路線影響加算率の調整と無道路地の評価では、間口距離の取り方が別に決まっています。
間口距離は、原則として、宅地が道路と接する部分の距離です。まっすぐな道路に一辺で接している宅地なら、その辺の長さが間口距離になります。
測り方が別に示されている形が4つあります。角を斜めに切り取った隅切りのある宅地。道路に2か所で接している宅地。通路のような細長い部分が、道路に斜めに接している宅地。途中で折れ曲がった道路(屈折路)に面している、形の整っていない宅地(不整形地)。どれも、国税庁の質疑応答事例が図で測り方を示しています。
この記事では、先に形ごとの測り方を一覧にし、図で1つずつ確かめます。測った間口距離を評価のどこで使うかは、最後の節にまとめました。
間口距離の原則と、形ごとの測り方(早見表)
間口距離は、路線価に掛ける補正率を決める距離の1つです。路線価地域にある宅地の評価では、間口距離と奥行距離の2つを使います。
路線価地域は、道路ごとに1㎡当たりの価額(路線価)が付いている地域です。路線価の付いている道路を路線と呼びます。この記事が扱うのは、もう一方の間口距離です。
形ごとの測り方は、次の表のとおりです。最後の行に出てくる想定整形地は、不整形地の全域を囲む、正面路線に面した長方形または正方形の土地をいいます。
| 宅地の形 | 間口距離 |
|---|---|
| 道路に一辺でまっすぐ接している | 道路と接する部分の距離(原則) |
| 角に隅切りがある | 隅切りがないものとした場合の、道路に接する部分の距離 |
| 隅切りのある私道そのものを評価する | 隅切りで広がった部分は含めない |
| 道路に2か所で接している | 接する部分の距離を足す |
| 路地状の部分が道路に斜めに接している | 道路と接する部分の距離。路地状の部分の幅でも差し支えない |
| 屈折路に面している不整形地 | 想定整形地の間口に相当する距離と、屈折路に実際に面している距離の、いずれか短い距離 |
間口距離の数値は、地積測量図や建築計画概要書の配置図で確かめ、現地でも計測します。現地で教えられた境界をそのまま間口の端にせず、図面と突き合わせます。建築計画概要書の写しにある配置図から想定整形地の間口距離と奥行距離を認めて、不整形地補正率を判断した裁決もあります(平成28年5月6日裁決)。
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
隅切り・2か所の接道・斜めの路地状部分の測り方
角に隅切りがある宅地は、隅切りがないものとして測ります。道路に2か所で接していれば足し、路地状の部分が斜めに接していれば、道路と接する部分の距離で測ります。
隅切りのある宅地は、隅切りがないものとして測る
角地などで隅切りがされている宅地の間口距離は、隅切りがないものとした場合の、道路に接する部分の距離です。隅切りは、道路が交わる角で、敷地の角を斜めに切り取った部分をいいます。

上の図の宅地は、私道との角が斜めに切り取られています。間口距離は、斜めの辺の端からではなく、私道との境界線をまっすぐ延ばした点線から測ります。隅切りの分だけ、道路にじかに接している部分より長くなります。
私道を評価するときは、隅切りで広がった部分を含めない
同じ図の私道そのものを評価するときは、隅切りで広がった部分を間口距離に含めません。点線と点線のあいだ、つまり広がる前の私道の幅が、私道の間口距離です。
前面が路線価のない私道の場合は、間口距離の測り方も評価方法によって変わります。路線価のない私道にしか接していない土地の評価で整理しています。
私道そのものの評価は、通行の状況によってゼロ評価と3割評価に分かれます。私道の評価方法
道路に2か所で接する宅地は、接する部分を足す
道路と接する部分が2か所に分かれている宅地は、それぞれの距離を足します。原則どおり、道路と接する部分の距離が間口距離だからです。

上の図の宅地は、道路とのあいだにほかの土地が入り込み、道路と接する部分がaとbに分かれています。間口距離はa+bです。ほかの土地が道路に接している部分は、間口距離に入りません。
斜めの路地状部分は、道路と接する部分の距離で測る
通路のような細長い部分(路地状の部分)が道路に斜めに接している宅地は、道路と接する部分の距離で測ります。路地状の部分の幅で測っても差し支えありません。
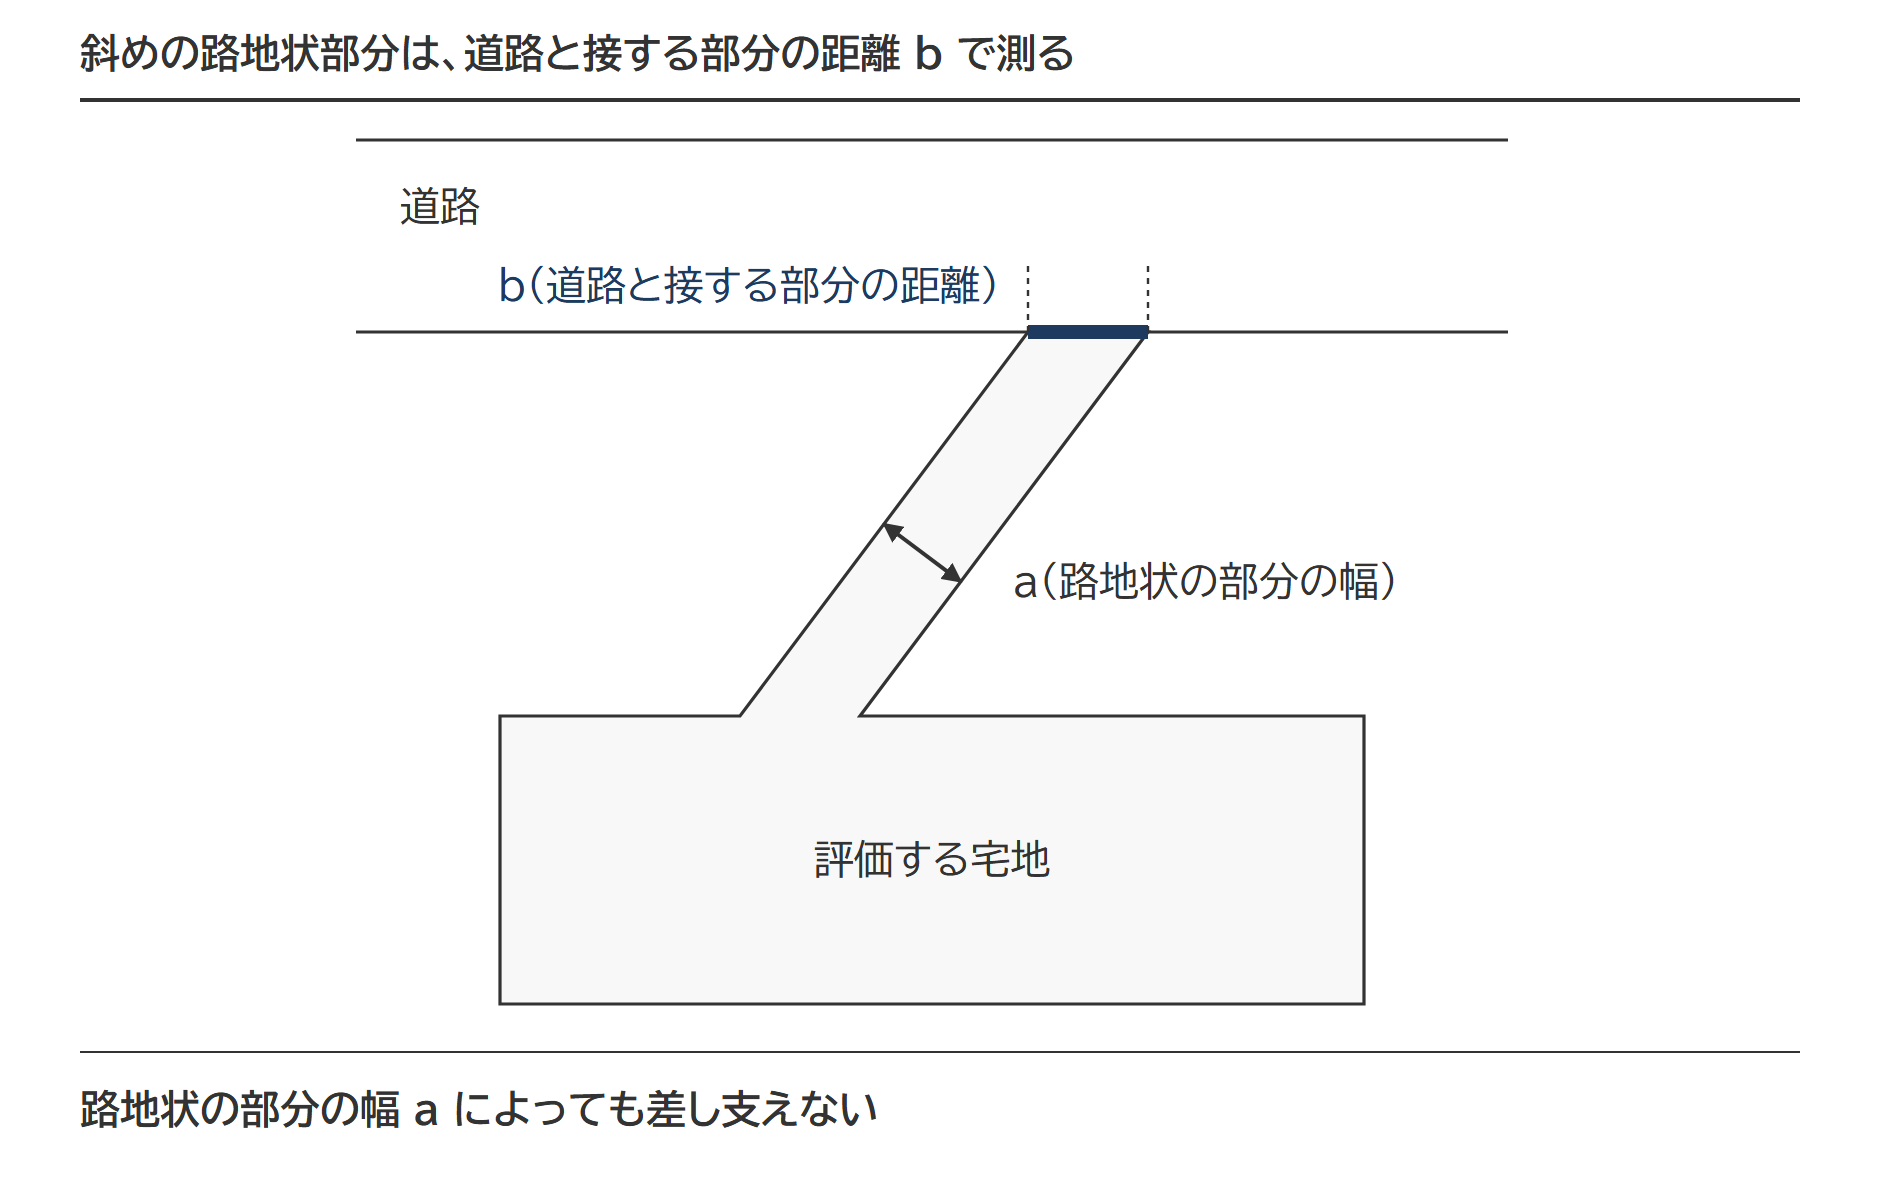
上の図では、道路と接する部分の距離がb、路地状の部分の幅がaです。間口距離はbによりますが、aでも差し支えありません。路地状の部分が斜めなので、bはaより長くなります。
出典:質疑応答事例 間口距離の求め方|国税庁
屈折路に面する不整形地の測り方
屈折路に面する不整形地の間口距離は、2つの距離のうち短いほうです。1つは想定整形地の間口に相当する距離、もう1つは屈折路に実際に面している距離です。
先に想定整形地を描きます。屈折路に面する不整形地の想定整形地は、宅地の全域を囲む長方形または正方形のうち、もっとも面積の小さいものです。囲み方には、いずれかの路線からの垂線による方法と、路線に接する両端を結ぶ直線による方法があります。
道路が1か所で折れていれば、屈折路は折れ目をはさんで向きの違う2つの直線に分かれます。それぞれの直線からの垂線による囲み方が2通り、両端を結ぶ直線による囲み方が1通りで、候補は3つになります。
想定整形地の取り方は、不整形地の評価の記事で図解つきで確認できます。不整形地の評価方法と想定整形地の取り方
屈折路の内側にある宅地
屈折路の内側にある宅地は、道路が宅地を回り込むように折れています。下の図の宅地では、想定整形地の間口に相当する距離のほうが短くなります。

候補は3つです。Aは折れ目の右側の道路から、Bは左側の道路から、垂線で宅地の全域を囲んだ長方形です。Cは、路線に接する両端を結ぶ直線で囲んでいます。もっとも面積の小さいAを想定整形地とします。
次に、Aの間口に相当する距離aと、屈折路に実際に面している距離b+cを比べます。a < b+c なので、間口距離はaです。
屈折路の外側にある宅地
屈折路の外側にある宅地は、道路が宅地の側へ食い込むように折れています。下の図の宅地では、屈折路に実際に面している距離のほうが短くなります。

3つの候補のうち、もっとも面積の小さいのは、路線に接する両端を結ぶ直線で囲んだCです。Cを想定整形地とします。AとBは、折れ目の左側と右側の道路からの垂線で囲んだ長方形です。
Cの間口に相当する距離aと、屈折路に実際に面している距離b+cを比べます。b+c < a なので、間口距離はb+cです。
出典:質疑応答事例 屈折路に面する宅地の間口距離の求め方|国税庁
間口距離を使う補正・加算と無道路地の評価
測った間口距離は、間口狭小補正率と奥行長大補正率を決めるのに使います。側方路線影響加算率の調整と無道路地の評価では、間口距離の取り方が別に決まっています。
補正率と加算率は、地区区分ごとに定められています。地区区分は、宅地の利用状況が似ている地域ごとに定められた区分で、路線価図で確かめます。
間口が狭い宅地には間口狭小補正率を掛ける
間口が狭小な宅地は、間口狭小補正率を掛けて評価します。間口距離が狭い土地は、標準的な宅地と比べて利用価値が低くなると考えられます。

上の図のような旗状の宅地も、ほかの宅地と同じように、路線に接する部分の距離が間口距離です。旗状の宅地のような不整形地では、間口狭小補正率を不整形地補正率に掛け合わせて使います。
間口狭小補正率は、地区区分と間口距離の組み合わせで決まります。普通住宅地区なら、間口距離が8m未満の宅地で、率が1.00を下回ります。
| 間口距離 (m) |
ビル街 地区 |
高度商業 地区 |
繁華街 地区 |
普通商業・ 併用住宅 地区 |
普通住宅 地区 |
中小工場 地区 |
大工場 地区 |
|---|---|---|---|---|---|---|---|
| 4未満 | - | 0.85 | 0.90 | 0.90 | 0.90 | 0.80 | 0.80 |
| 4以上 6未満 |
- | 0.94 | 1.00 | 0.97 | 0.94 | 0.85 | 0.85 |
| 6以上 8未満 |
- | 0.97 | 1.00 | 1.00 | 0.97 | 0.90 | 0.90 |
| 8以上 10未満 |
0.95 | 1.00 | 1.00 | 1.00 | 1.00 | 0.95 | 0.95 |
| 10以上 16未満 |
0.97 | 1.00 | 1.00 | 1.00 | 1.00 | 1.00 | 0.97 |
| 16以上 22未満 |
0.98 | 1.00 | 1.00 | 1.00 | 1.00 | 1.00 | 0.98 |
| 22以上 28未満 |
0.99 | 1.00 | 1.00 | 1.00 | 1.00 | 1.00 | 0.99 |
| 28以上 | 1.00 | 1.00 | 1.00 | 1.00 | 1.00 | 1.00 | 1.00 |
奥行が長い宅地には奥行長大補正率を掛ける
間口距離に比べて奥行距離が長い宅地は、奥行長大補正率を掛けて評価します。間口の距離に比べて奥行が長い土地は、その地域の標準的な宅地と比べて利用価値が低くなると考えられます。
奥行長大補正率は、奥行距離を間口距離で除した値と、地区区分の組み合わせで決まります。普通住宅地区なら、この値が2以上の宅地で、率が1.00を下回ります。
| 奥行距離 ÷間口距離 |
ビル街 地区 |
高度商業地区 繁華街地区 普通商業・ 併用住宅地区 |
普通住宅 地区 |
中小工場 地区 |
大工場 地区 |
|---|---|---|---|---|---|
| 2以上3未満 | 1.00 | 1.00 | 0.98 | 1.00 | 1.00 |
| 3以上4未満 | 1.00 | 0.99 | 0.96 | 0.99 | 1.00 |
| 4以上5未満 | 1.00 | 0.98 | 0.94 | 0.98 | 1.00 |
| 5以上6未満 | 1.00 | 0.96 | 0.92 | 0.96 | 1.00 |
| 6以上7未満 | 1.00 | 0.94 | 0.90 | 0.94 | 1.00 |
| 7以上8未満 | 1.00 | 0.92 | 0.90 | 0.92 | 1.00 |
| 8以上 | 1.00 | 0.90 | 0.90 | 0.90 | 1.00 |
間口が狭小で、奥行も長大な宅地には、間口狭小補正率と奥行長大補正率の両方を掛けます。
出典:質疑応答事例 間口が狭い宅地の評価|国税庁
側方路線に一部だけ接する宅地は、接する割合で加算率を調整する
正面と側方に路線がある宅地(角地)は、側方路線の分を評価額に上乗せします。宅地が側方路線の一部にしか接していないときは、上乗せに使う側方路線影響加算率を、接している割合で調整します。
正面と側方の路線がある土地の評価
① 正面の路線価 × 正面の奥行価格補正率
② 側方の路線価 × 側方の奥行価格補正率 × 側方路線影響加算率
(①+②)× 地積 = 評価額
正面と側方の路線に接する宅地は、正面の路線のみに接する宅地の場合よりも利便性が高まるため、路線価にその影響を加味して評価します。
正面路線は、原則として、路線価に奥行価格補正率を掛けた金額が高いほうの路線です。側方路線は、正面路線以外の路線をいいます。奥行価格補正率は、奥行距離に応じて路線価を補正する率です。
算式の②が、1㎡当たりの側方路線影響加算額です。側方路線の路線価を正面路線の路線価とみなして、側方の奥行価格補正率と側方路線影響加算率を掛けます。

上の図の宅地は、正面路線との境界が斜めになっています。側方路線を正面路線として想定整形地を描くと、間口は10mです。このうち、宅地が側方路線に実際に接しているのは9mです。
側方路線を正面路線とみなしたときの間口距離は、側方路線に実際に接する距離の9mです。側方路線から見た奥行距離を、財産評価基本通達20(2)の計算上の奥行距離で求める場合は、地積をこの間口距離で除します。計算上の奥行距離は、想定整形地の奥行距離を限度とします。
側方路線影響加算率には、9m/10mを乗じます。想定整形地の間口10mのうち、側方路線に実際に接している距離9mに応じた割合まで、加算の効果を縮める計算です。
調整するのは、側方路線の影響を直接受けているのが、側方路線に面している部分に限られるからです。国税庁の質疑応答事例は、宅地の一部だけが側方路線に接している場合について、接している距離に応じて側方路線影響加算額を調整する取扱いを示しています。
調整するのは側方路線の側だけです。宅地が正面路線に部分的にしか接していなくても、正面路線に接する距離による調整計算はしません。
出典:質疑応答事例 側方路線に宅地の一部が接している場合の評価|国税庁
側方路線影響加算率は、地区区分と、角地か準角地かの組み合わせで決まります。準角地は、1本の路線が折れ曲がった部分の内側にある宅地です。普通住宅地区の角地なら0.03です。
| 地区区分 | 角地の場合 | 準角地の場合 |
|---|---|---|
| ビル街地区 | 0.07 | 0.03 |
| 高度商業地区・繁華街地区 | 0.10 | 0.05 |
| 普通商業・併用住宅地区 | 0.08 | 0.04 |
| 普通住宅地区・中小工場地区 | 0.03 | 0.02 |
| 大工場地区 | 0.02 | 0.01 |
正面路線の決め方と、評価額を計算する手順は、次の記事で確かめられます。角地・準角地の側方路線影響加算率と計算方法
無道路地は、接道義務にもとづく最小限度の間口距離を使う
無道路地の評価では、接道義務にもとづく最小限度の間口距離を使います。無道路地は、道路に接していない宅地です。道路に接していても、接道義務を満たしていない宅地は無道路地に含まれます。
接道義務は、建築物を建てるために敷地が道路に接していなければならない、最小限の間口距離の要件です。建築基準法が定めている長さは2mです。都道府県や市区町村が条例で独自に長さを定めている場合は、その長さによります。
無道路地は、実際に利用している路線の路線価にもとづき、不整形地の評価によって計算した価額から、その価額の40%の範囲内において相当と認める金額を控除して評価します。控除する金額は、接道義務にもとづいて最小限度の通路を開設する場合の、その通路に相当する部分の価額です。

上の図の無道路地は東京都にあり、評価する土地から道路までの距離は15mです。東京都の条例では、路地状部分の長さが20m以下なら、幅員は2m以上です。接道義務は2mなので、間口距離は2mです。
条例が定める幅員は、自治体によって違います。3つの自治体の定めは、次のとおりです。
| 自治体 | 路地状部分の長さ | 幅員 |
|---|---|---|
| 東京都(※1) | 20m以下 | 2m以上 |
| 東京都(※1) | 20m超 | 3m以上 |
| 横浜市 | 15m以下 | 2m以上(※2) |
| 横浜市 | 15m超、25m以下 | 3m以上 |
| 横浜市 | 25m超 | 4m以上 |
| 埼玉県(※3) | 10m未満 | 2m以上 |
| 埼玉県(※3) | 10m以上、15m未満 | 2.5m以上 |
| 埼玉県(※3) | 15m以上、20m未満 | 3m以上 |
| 埼玉県(※3) | 20m以上 | 4m以上 |
※1 東京都:耐火建築物・準耐火建築物、または延べ面積が200㎡以下の建築物の場合
※2 横浜市:15m以下の幅員は条例の表に定めがなく、建築基準法の2mによります
※3 埼玉県:建築物の延べ面積が200㎡以下の場合
出典:東京都建築安全条例、横浜市建築基準条例、埼玉県建築基準法施行条例
2か所で接していれば足し、斜めの路地状の部分は道路と接する部分で測るという先の測り方は、評価のための間口距離の話です。その宅地に建物を建てられるか、つまり接道義務を満たすかは、これとは別に点検します。接する部分が2か所あっても、それぞれが2m未満なら接道義務を満たさないとされることが多く、路地状の部分の途中に2m未満の箇所があるときも同じです(判断は自治体の条例や指導で確かめます)。満たしていなければ無道路地に準じて評価することになり、間口距離は測るのではなく、接道義務にもとづく最小限度の距離を使います。
出典:質疑応答事例 接道義務を満たしていない宅地の評価|国税庁
無道路地は、想定通路の取り方によって控除額が変わります。無道路地の評価と想定通路の取り方
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 市街地農地の相続税評価って難しい?わかりやすく解説します
 土壌汚染地の相続税評価で失敗しないための留意点とは?
 見落としに注意!土砂災害特別警戒区域の宅地の相続税評価
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。