この記事の要点
- 1画地の宅地が容積率の異なる2以上の地域にわたるときは、正面路線に接する部分と容積率の異なる部分について、評価額から一定の割合を差し引きます。
- 差し引く割合(減額調整率)は、容積率の格差と、地区区分ごとの「容積率が価額に及ぼす影響度」で計算します。
- 部分ごとの容積率が同じ場合、正面路線に接する部分と異なる容積率の部分がない場合(境が正面路線に対して縦)、正面路線側の容積率が低い場合は、減額調整をしません。
- 2以上の路線に接する宅地で、減額調整後の価額がほかの路線の「路線価 × 奥行価格補正率」のいずれかを下回るときは、減額調整をせず、最も高い路線を正面路線とみなして評価します。
- 使うのは指定容積率と基準容積率のうち小さいほうです。ただし地積規模の大きな宅地の判定では指定容積率だけを見ます。
容積率の異なる2以上の地域にわたる宅地は、路線価をもとに計算した価額から、容積率の差に応じた金額を差し引いて評価します。財産評価基本通達20-7が、評価対象地が容積率の異なる地域にわたっている場合、一定の金額を控除して評価額を計算する規定です。
出典:財産評価基本通達20-7 容積率の異なる2以上の地域にわたる宅地の評価
差し引く割合は、通達の算式で求めます(以下、減額調整率と呼びます)。減額調整率を決めるのは2つです。1つは、正面路線に接する部分との容積率の差と、その部分の広さ。もう1つは、地区区分ごとに決まっている影響度です。算式に入れる容積率には、指定容積率と基準容積率のいずれか小さいほうを使います。
用途地域や容積率の境が宅地を通っていても、減額調整をしないケースが3つあります。部分ごとの容積率が同じ場合、容積率の境が正面路線に対して縦に入っているだけの場合、正面路線に接する部分の容積率のほうが低い場合です。2以上の路線に接する宅地にはもう1つ定めがあり、減額調整後の価額がほかの路線の価額を下回ると、正面路線を入れ替えて評価します。
減額調整のしくみと計算式
容積率の異なる2以上の地域にわたる宅地の評価額
減額調整前の価額 −(減額調整前の価額 × 減額調整率)
= 減額調整前の価額 ×(1 − 減額調整率)
減額調整は、1画地の宅地のなかに、正面路線に接する部分と容積率の異なる部分があるときに行います。正面路線は、評価のもとにする路線です。宅地が2以上の路線に接しているときは、原則として、路線価に奥行価格補正率(奥行距離に応じた補正率)を掛けた価額の高いほうが正面路線になります。
幹線道路沿いに店舗が建ち並ぶ地域では、道路沿いの容積率が高く背後が低いことがあり、道路沿いから背後へ広がる宅地は容積率の異なる部分にまたがります。路線価にはその路線に面する地域の容積率が織り込まれていると考えられるので、奥の容積率の低い部分まで同じ単価で評価する差を調整するのが、容積率の格差による減額調整です。
減額調整前の価額は、奥行価格補正から土砂災害特別警戒区域内にある宅地の評価まで(財産評価基本通達15〜20-6)の定めで計算した価額です。通達20-7は「15から前項まで」の定めで計算した価額から減額するので、地積規模の大きな宅地(20-2)に当たるときは、規模格差補正率を掛けた後の価額に減額調整率を掛けます。
減額調整率は、次の算式で求めます。国税庁の質疑応答事例は、この割合を「容積率の格差に基づく減額率」と呼んでいます。
減額調整率の算式(容積率の加重平均)
減額調整率 =(1 − A ÷ B)× 容積率が価額に及ぼす影響度
A:容積率の異なる部分の各部分に適用される容積率に、その各部分の地積を乗じて計算した数値の合計
B:正面路線に接する部分の容積率 × 宅地の総地積
Bは、宅地全体が正面路線に接する部分と同じ容積率だったとした場合の数値です。A ÷ B は、部分ごとの容積率を地積で加重平均した宅地全体の容積率を、正面路線に接する部分の容積率で割った値と同じなので、正面路線に接する部分より容積率の低い部分が広いほど、A ÷ B は1より小さくなり、減額調整率は大きくなります。計算した減額調整率は、小数点以下第3位未満を四捨五入します。
容積率が価額に及ぼす影響度(地区区分ごとの表)
「容積率が価額に及ぼす影響度」は、地区区分ごとに次のとおり定められています。地区区分は、宅地の利用状況がおおむね同じ地域ごとに国税局長が定める7つの地区で、路線価図で確かめます。
| 地区区分 | 影響度 |
|---|---|
| 高度商業地区、繁華街地区 | 0.8 |
| 普通商業・併用住宅地区 | 0.5 |
| 普通住宅地区 | 0.1 |
表にないビル街地区・中小工場地区・大工場地区には影響度が定められていないため、この減額調整はしません。この記事で減額調整率を計算する設例は、どれも正面路線が普通商業・併用住宅地区です。影響度は0.5を使います。(1 − A ÷ B)は1より小さいので、減額調整率は影響度を超えません。普通住宅地区なら10%未満です。
この減額調整は1画地の宅地ごとに判定するため、土地の評価単位の区切り方が出発点になります。1画地の宅地は、利用の単位となっている1区画の宅地です。
出典:財産評価基本通達20-7 容積率の異なる2以上の地域にわたる宅地の評価
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
減額調整をするかどうかの判定の流れ
減額調整をするかどうかは、次の4つの問いに上から順に答えると決まります。
- 宅地のどの部分も容積率が同じ → 減額調整をしない
- 容積率の境が正面路線に対して縦に入っていて、正面路線に接する部分と異なる容積率の部分がない → 減額調整をしない
- 算式で求めた割合がマイナスになる(正面路線に接する部分の容積率のほうが低い) → 減額調整をしない
- 2以上の路線に接していて、減額調整後の価額が、ほかの路線の「路線価 × 奥行価格補正率」のいずれかを下回る → 減額調整をせず、正面路線を入れ替えて評価する
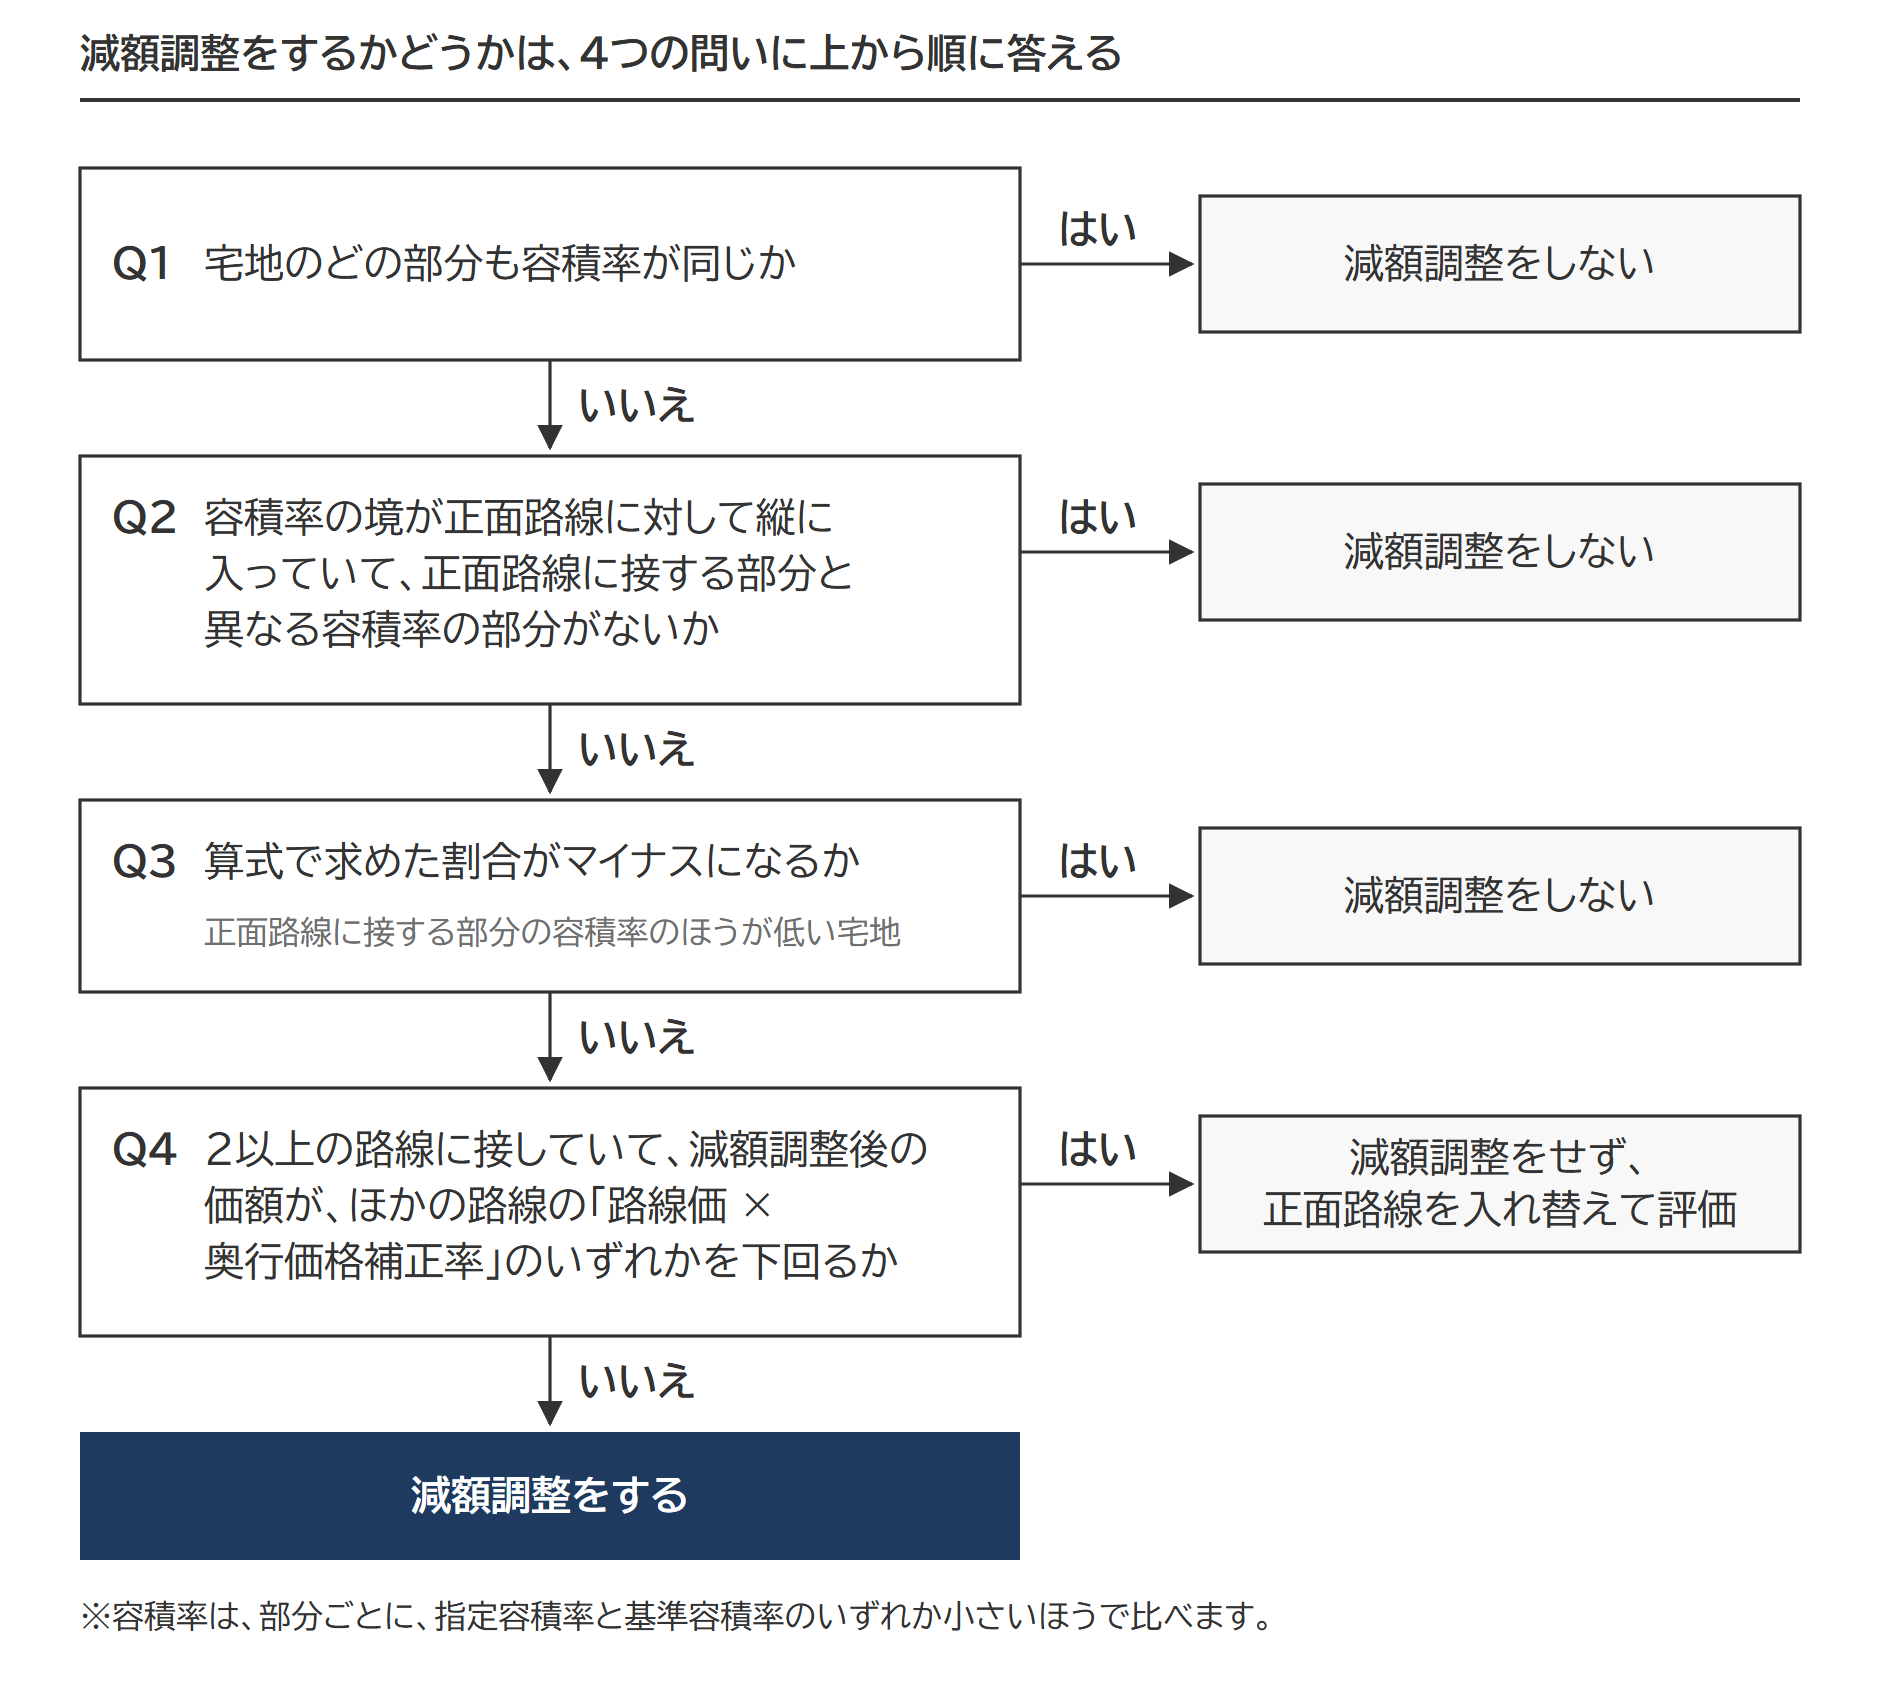
Q1からQ3が、減額調整をしない3つのケースです。Q2は国税庁の質疑応答事例が示している取扱いで、Q3は財産評価基本通達20-7の(注)2の定めです。
容積率の境を挟んで正面路線の路線価も変わっているときは、国税庁の質疑応答事例「正面路線に2以上の路線価が付されている場合の宅地の評価」のとおり、それぞれの路線価に接する距離で加重平均して正面路線価を求めてから、画地調整と減額調整の判定に進みます。
Q4は、宅地が2以上の路線に接しているときだけ答える問いです。通達20-7の(注)3が定めています。
出典:財産評価基本通達20-7 容積率の異なる2以上の地域にわたる宅地の評価
使う容積率は、指定容積率と基準容積率の小さいほう
指定容積率とは・基準容積率とは|2つの違い
容積率は、敷地面積に対する建築物の延べ面積の割合です。指定容積率とは、用途地域ごとに都市計画で定められる容積率の上限です(建築基準法52条1項)。
基準容積率とは、前面道路の幅員が12m未満の敷地で、幅員(m)に、住居系の用途地域は10分の4、そのほか(商業系・工業系)の用途地域は10分の6を原則として掛けて決まる容積率の上限です(同条2項)。前面道路が2以上あるときは、幅員の最も広い道路で計算します。前面道路が12m以上なら、指定容積率がそのまま上限になります。減額調整率の計算では、特定道路に接続する場合の緩和など、容積率の制限を緩和する特例は考えません。
違いは決め方で、①指定容積率は地域で、➁基準容積率は敷地の前面道路で決まります。建物を建築する場合に適用される容積率は、①指定容積率と➁基準容積率のうちいずれか小さい方です。財産評価基本通達20-7の計算でも、同じ容積率を使います(質疑応答事例04/27)。
敷地が2以上の地域にまたがるときは、建物の容積率の限度は、部分ごとの容積率の限度を面積の割合で加重平均した数値になります(52条7項)。具体的な数字は、設例のSTEP1で確かめます。
出典:質疑応答事例 容積率の異なる2以上の地域にわたる宅地の評価(1)/e-Gov法令検索 建築基準法52条1項・52条2項・52条7項
評価の種類によって使う容積率が違う
容積率は、都市計画道路予定地の区域内にある宅地と地積規模の大きな宅地の評価でも使います。
| 評価の種類 | 使用する容積率 |
|---|---|
| 容積率の異なる2以上の地域にわたる宅地 | ①指定容積率か➁基準容積率のいずれか小さい方 |
| 都市計画道路予定地の区域内にある宅地 | ①指定容積率か➁基準容積率のいずれか小さい方 |
| 地積規模の大きな宅地 | ①指定容積率 |
減額調整と都市計画道路予定地の補正では小さいほうを使いますが、地積規模の大きな宅地の判定では、①指定容積率を用います。宅地が指定容積率の異なる2以上の地域にわたるときの判定に使うのは、各地域の指定容積率を、部分ごとの面積の割合で加重平均した数値です。
用途地域の境と指定容積率は都市計画図で、前面道路の幅員は役所の道路の図面で確かめます。調べ方は、都市計画道路予定地の相続税評価の「都市計画図で調べる3つのこと」で確認できます。
設例で確かめる減額調整率と評価額の計算
設例の前提
- 正面路線 宅地の北側の1本。幅員8m、路線価500,000円、地区区分は普通商業・併用住宅地区
- 宅地 間口25m・奥行40mの長方形。総地積1,000㎡
- 道路側の700㎡ 商業地域。指定容積率500%
- 奥の300㎡ 第1種中高層住居専用地域。指定容積率200%
この宅地の指定容積率の加重平均は、(500% × 700㎡ + 200% × 300㎡)÷ 1,000㎡ = 410%です。400%以上なので、地積規模の大きな宅地の評価は適用されません(財産評価基本通達20-2(3)。特別区は300%以上)。
STEP1:部分ごとの容積率を決める
部分ごとに指定容積率と基準容積率を比べ、小さいほうを使います。基準容積率は、前面道路の幅員8mに用途地域ごとの定数を掛けて計算します。
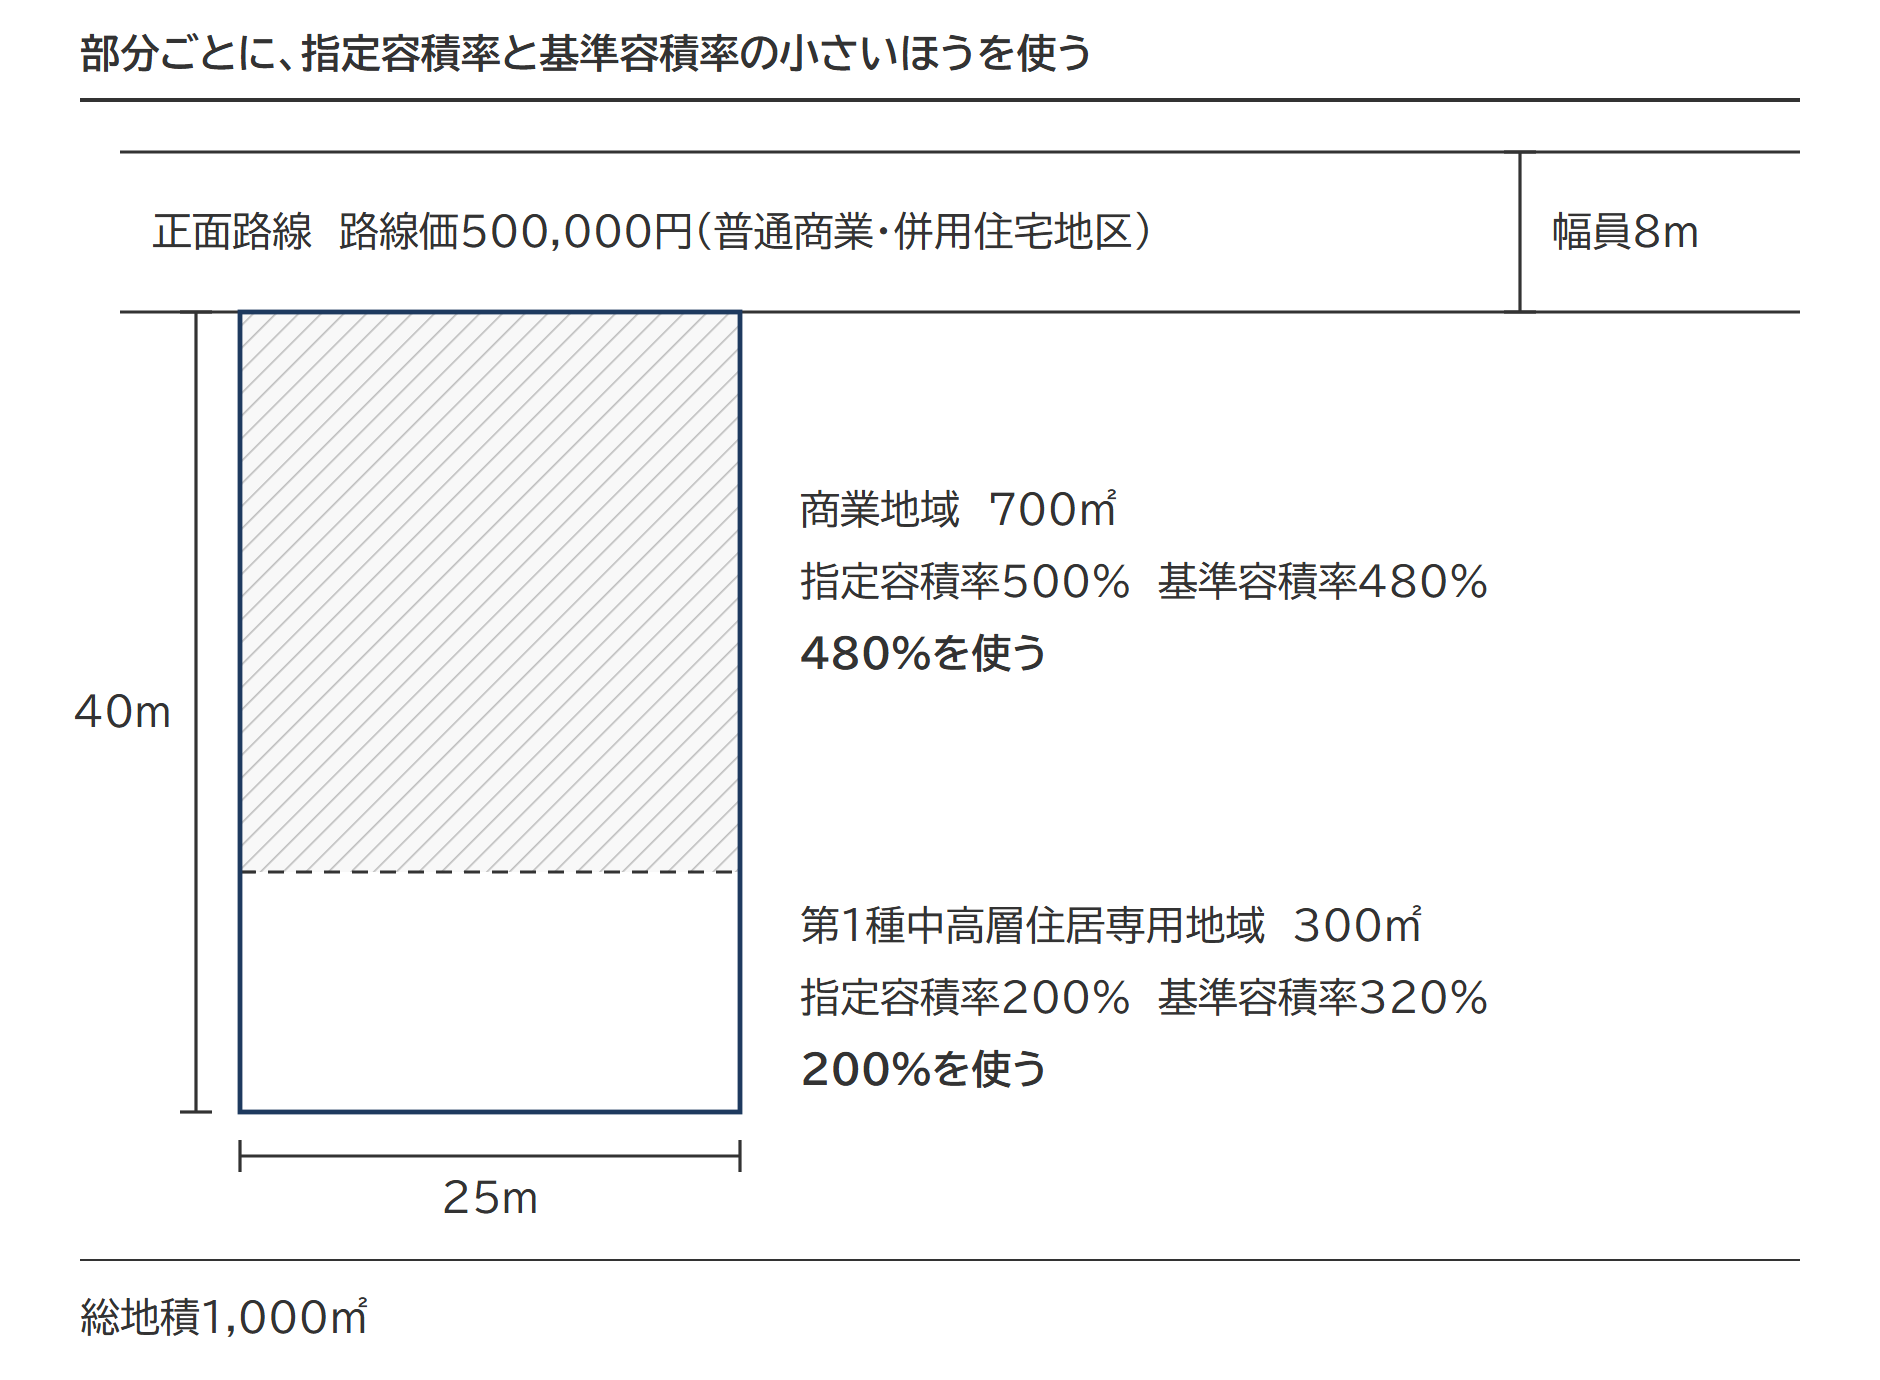
- 商業地域の部分 基準容積率は、8m × 6/10 = 480%です。指定容積率500%より小さいので、480%を使います。
- 第1種中高層住居専用地域の部分 基準容積率は、8m × 4/10 = 320%です。指定容積率200%のほうが小さいので、200%を使います。
STEP2:減額調整率を計算する
正面路線に接しているのは商業地域の部分です。算式のBには480%を使います。容積率が価額に及ぼす影響度は、普通商業・併用住宅地区の「0.5」です。
(1 −(480% × 700㎡ + 200% × 300㎡)÷(480% × 1,000㎡))× 0.5 = 0.088
計算結果は0.0875です。小数点以下第3位未満を四捨五入して、減額調整率は0.088になります。
STEP3:評価額を計算する
路線価に奥行価格補正率を掛けた価額から、減額調整率の分を差し引きます。奥行価格補正率0.93は、普通商業・併用住宅地区で奥行距離40mの場合の数値です。
路線価500,000円 × 奥行価格補正率0.93 ×(1 − 減額調整率0.088)× 地積1,000㎡ = 424,080,000円
減額調整をしなければ、評価額は465,000,000円です。減額調整によって、評価額は40,920,000円下がります。
土地及び土地の上に存する権利の評価明細書の書き方
申告では、この計算を「土地及び土地の上に存する権利の評価明細書」に書きます。書くのは「9 容積率の異なる2以上の地域にわたる宅地」の欄です。
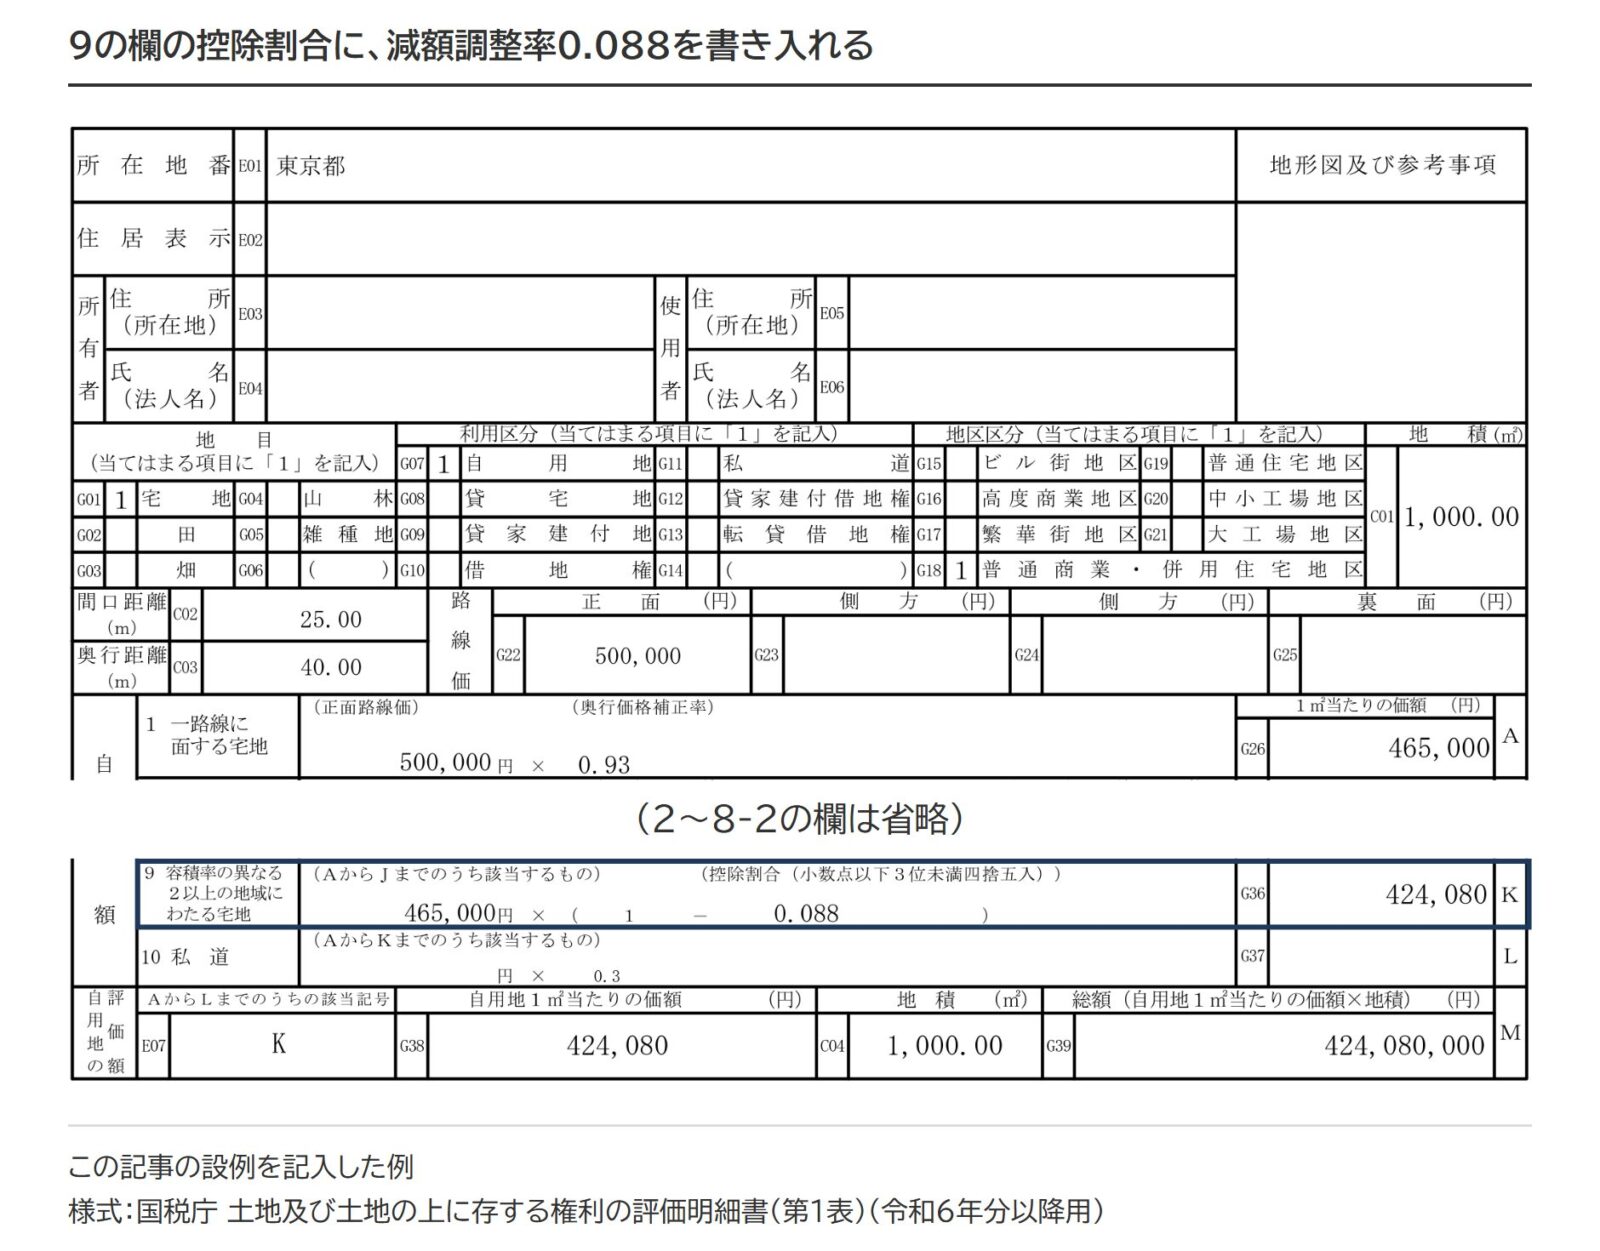
上の図は、令和6年分以降用の様式に設例の数値を記入した例です。9の欄には、奥行価格補正後の465,000円と控除割合0.088、差し引いた後の424,080円を書きます。地目や地区区分は、該当する欄の番号を○で囲むのではなく「1」を記入します。
減額調整が適用されない3つのケース
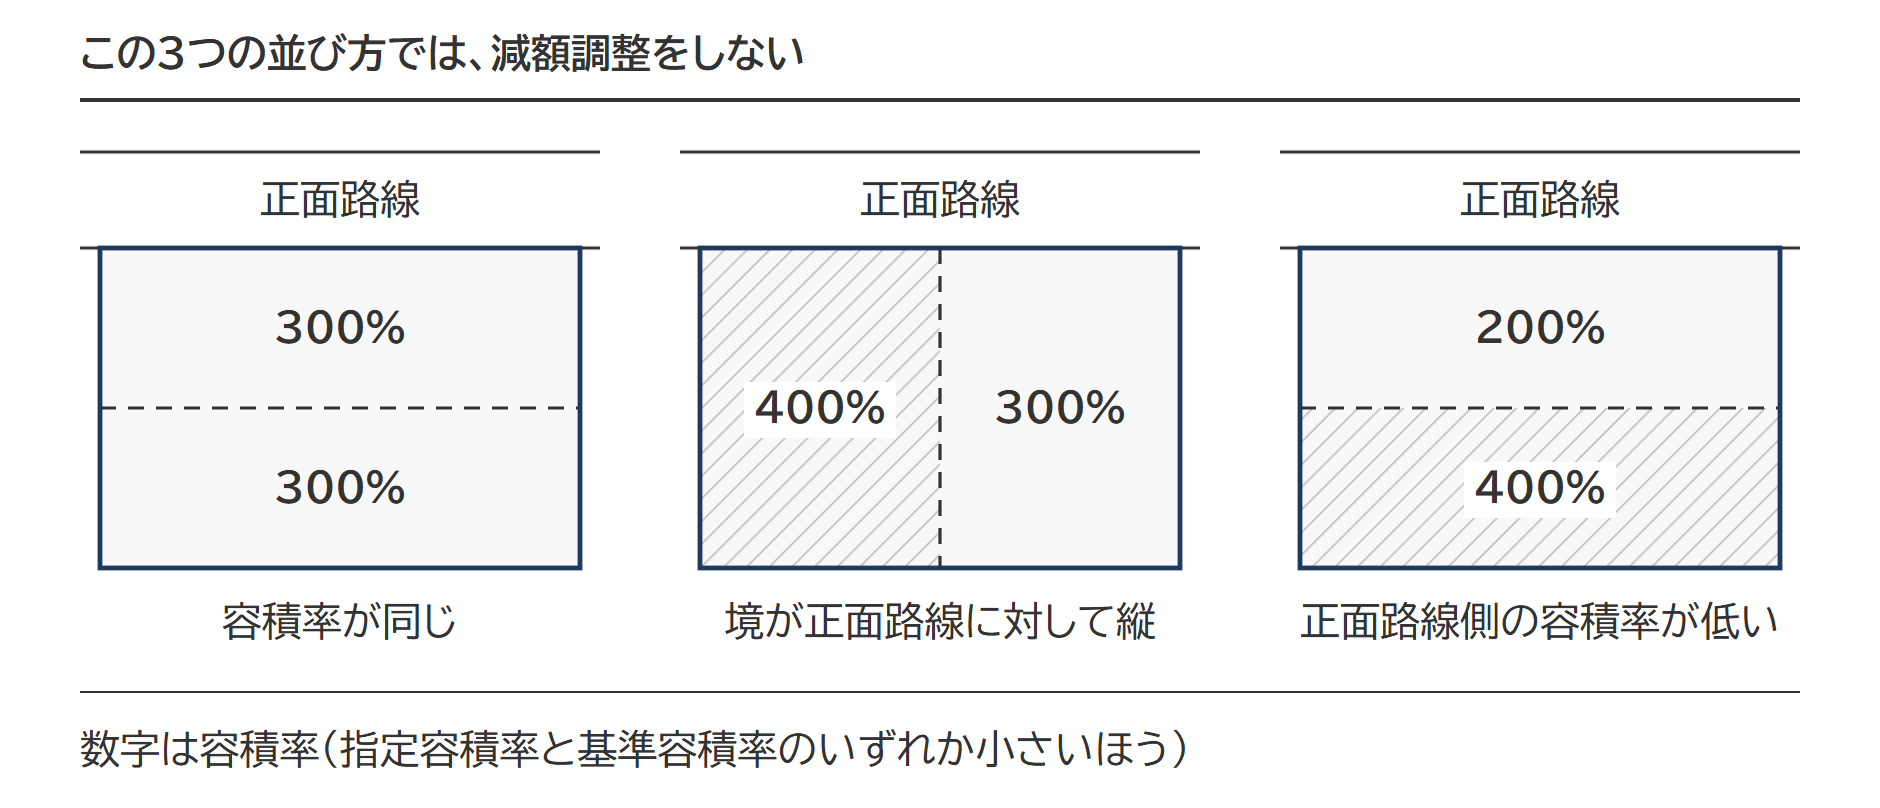
3つとも、決め手は容積率の並び方だけです。
部分ごとの容積率が同じ場合
宅地が2つの用途地域にまたがっていても、正面路線に接する部分の容積率と、正面路線に接しない部分の容積率が同じなら、減額調整をしません。図の左の例では、どちらも300%です。算式に当てはめても、A ÷ B が1になり、減額調整率は0です。
容積率の境が正面路線に対して縦に入っている場合
正面路線に接する部分の容積率が2以上あっても、正面路線に接する部分の容積率と異なる容積率の部分がなければ、減額調整をしません。図の中央の例では、境の左側が400%、右側が300%です。どちらの側も、正面路線に接する部分から奥まで同じ容積率が続いています。
出典:質疑応答事例 容積率の異なる2以上の地域にわたる宅地の評価(2)
正面路線に接する部分の容積率のほうが低い場合
正面路線に接する部分の容積率が、ほかの部分の容積率より低い宅地では、算式で求めた割合がマイナスになります。図の右の例では、正面路線に接する部分が200%、奥の部分が400%です。
算式による計算結果 < 0(マイナス)→ 減額調整の適用なし
奥の部分の容積率が高くても、評価額を増やす計算はしません。
正面路線に接する部分の容積率が2以上ある宅地の計算
正面路線に接する部分の容積率が2以上あり、その容積率と異なる容積率の部分が奥にある宅地は、減額調整をします。境が縦に入っているだけの宅地とは、扱いが分かれます。
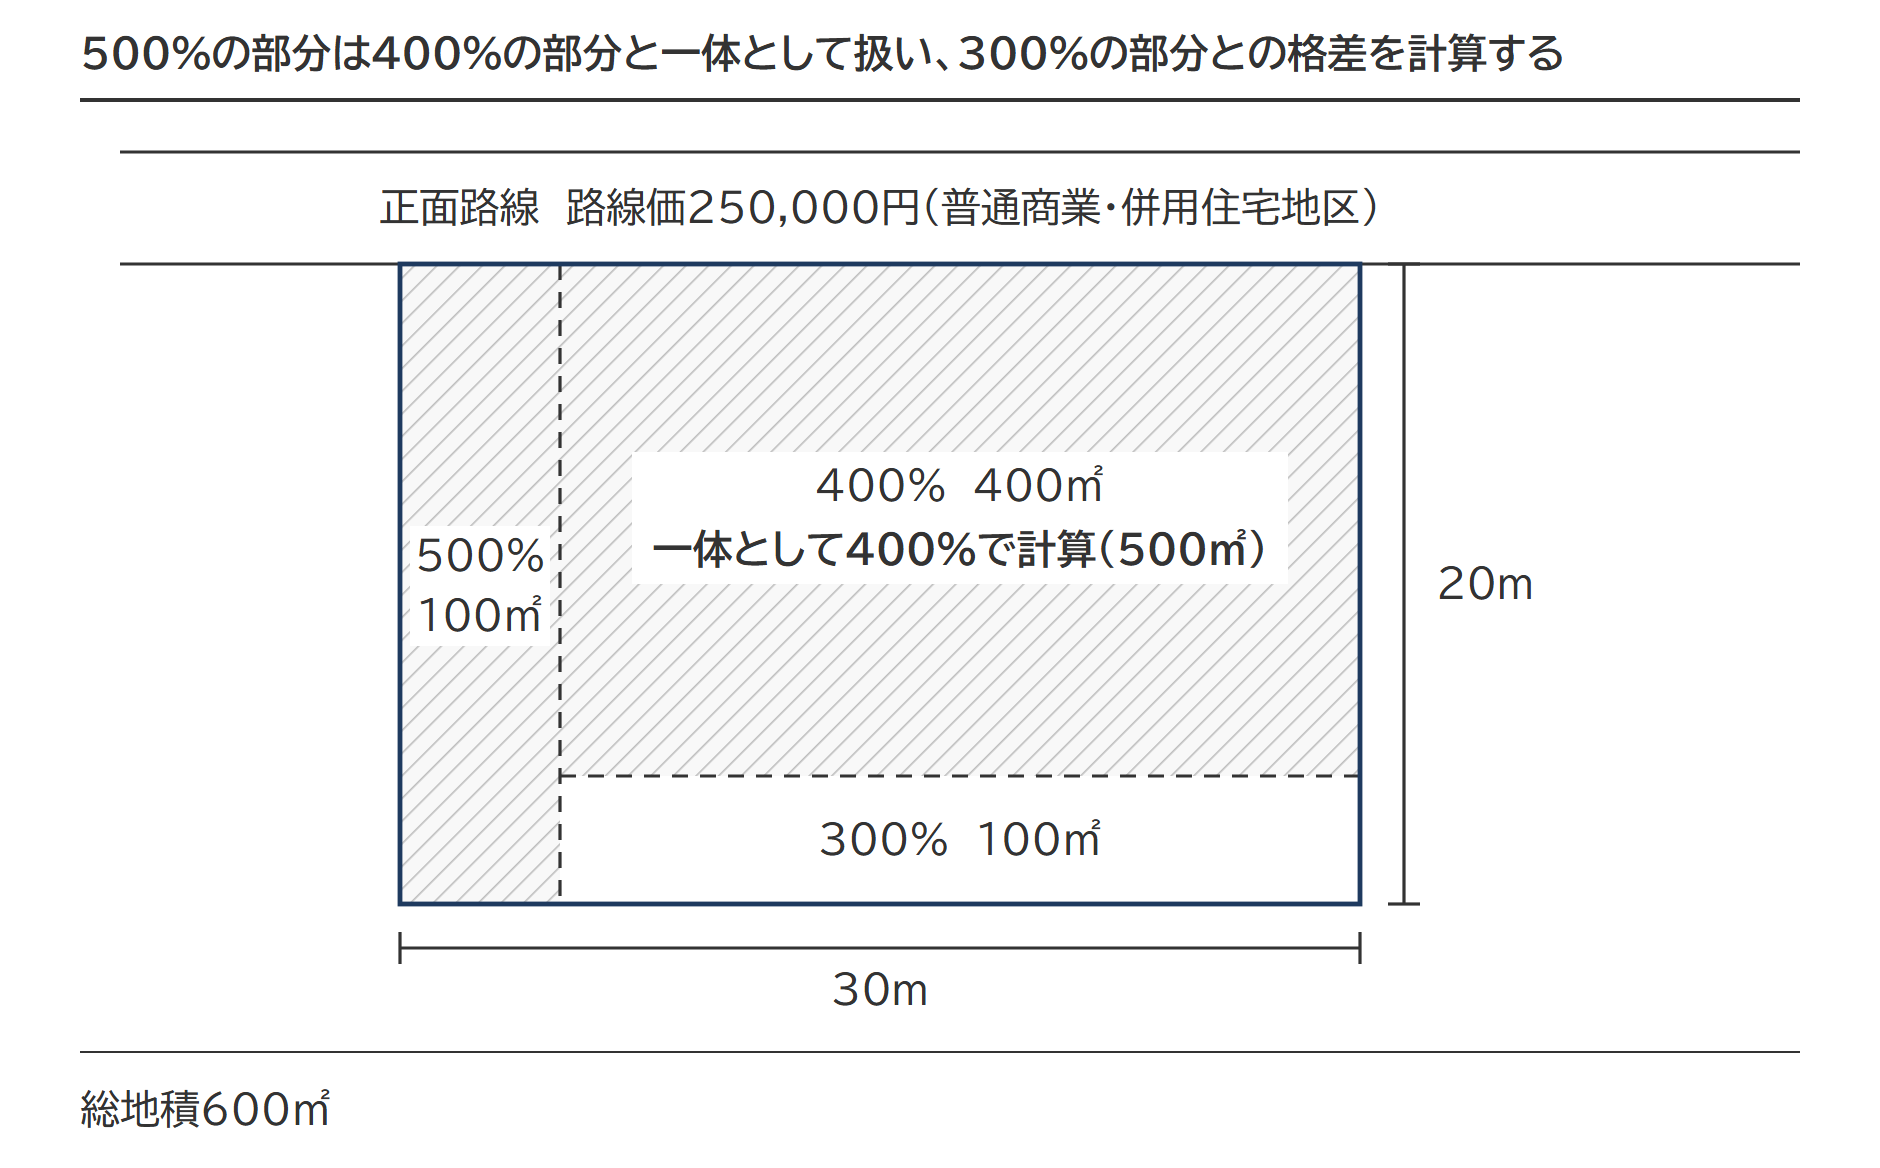
上の図は、国税庁の質疑応答事例の設例を描いています。正面路線の路線価は250,000円、地区区分は普通商業・併用住宅地区です。宅地は間口30m・奥行20m、総地積600㎡で、奥行価格補正率は1.00です。
調整計算では、容積率500%の部分を、容積率400%の部分と一体として扱います。500%の100㎡と400%の400㎡を合わせた500㎡を400%とみて、300%の100㎡との格差を計算します。
減額調整率=(1 −(400% × 500㎡ + 300% × 100㎡)÷(400% × 600㎡))× 0.5 = 0.021(小数点以下第3位未満を四捨五入)
減額調整後の1㎡当たりの価額=路線価250,000円 × 奥行価格補正率1.00 −(路線価250,000円 × 奥行価格補正率1.00 × 減額調整率0.021)= 244,750円
評価額=244,750円 × 600㎡ = 146,850,000円
出典:質疑応答事例 容積率の異なる2以上の地域にわたる宅地の評価(2)
2以上の路線に接する宅地の正面路線の入れ替え
宅地が2以上の路線に接しているときは、減額調整後の価額を、ほかの路線の価額と比べます。
比べる2つの価額
- 正面路線の路線価 × 奥行価格補正率 ×(1 − 減額調整率)
- 正面路線以外の各路線の路線価 × 奥行価格補正率
上の価額が下の価額のいずれかを下回れば、容積率の格差による減額調整の適用はありません。
下回ったときは、正面路線以外の路線のうち、奥行価格補正後の価額が最も高い路線を正面路線とみなして評価します。奥行価格補正から土砂災害特別警戒区域内にある宅地の評価まで(財産評価基本通達15〜20-6)の計算に使うのは、正面路線とみなした路線の地区区分です。
正面路線の判定と側方路線影響加算(角地で側方路線の価額を加える定め)の計算は、角地・準角地の相続税評価で順を追って確認できます。
出典:質疑応答事例 容積率の異なる2以上の地域にわたる宅地の評価(2)
減額調整後の価額が裏面路線の価額を下回る設例
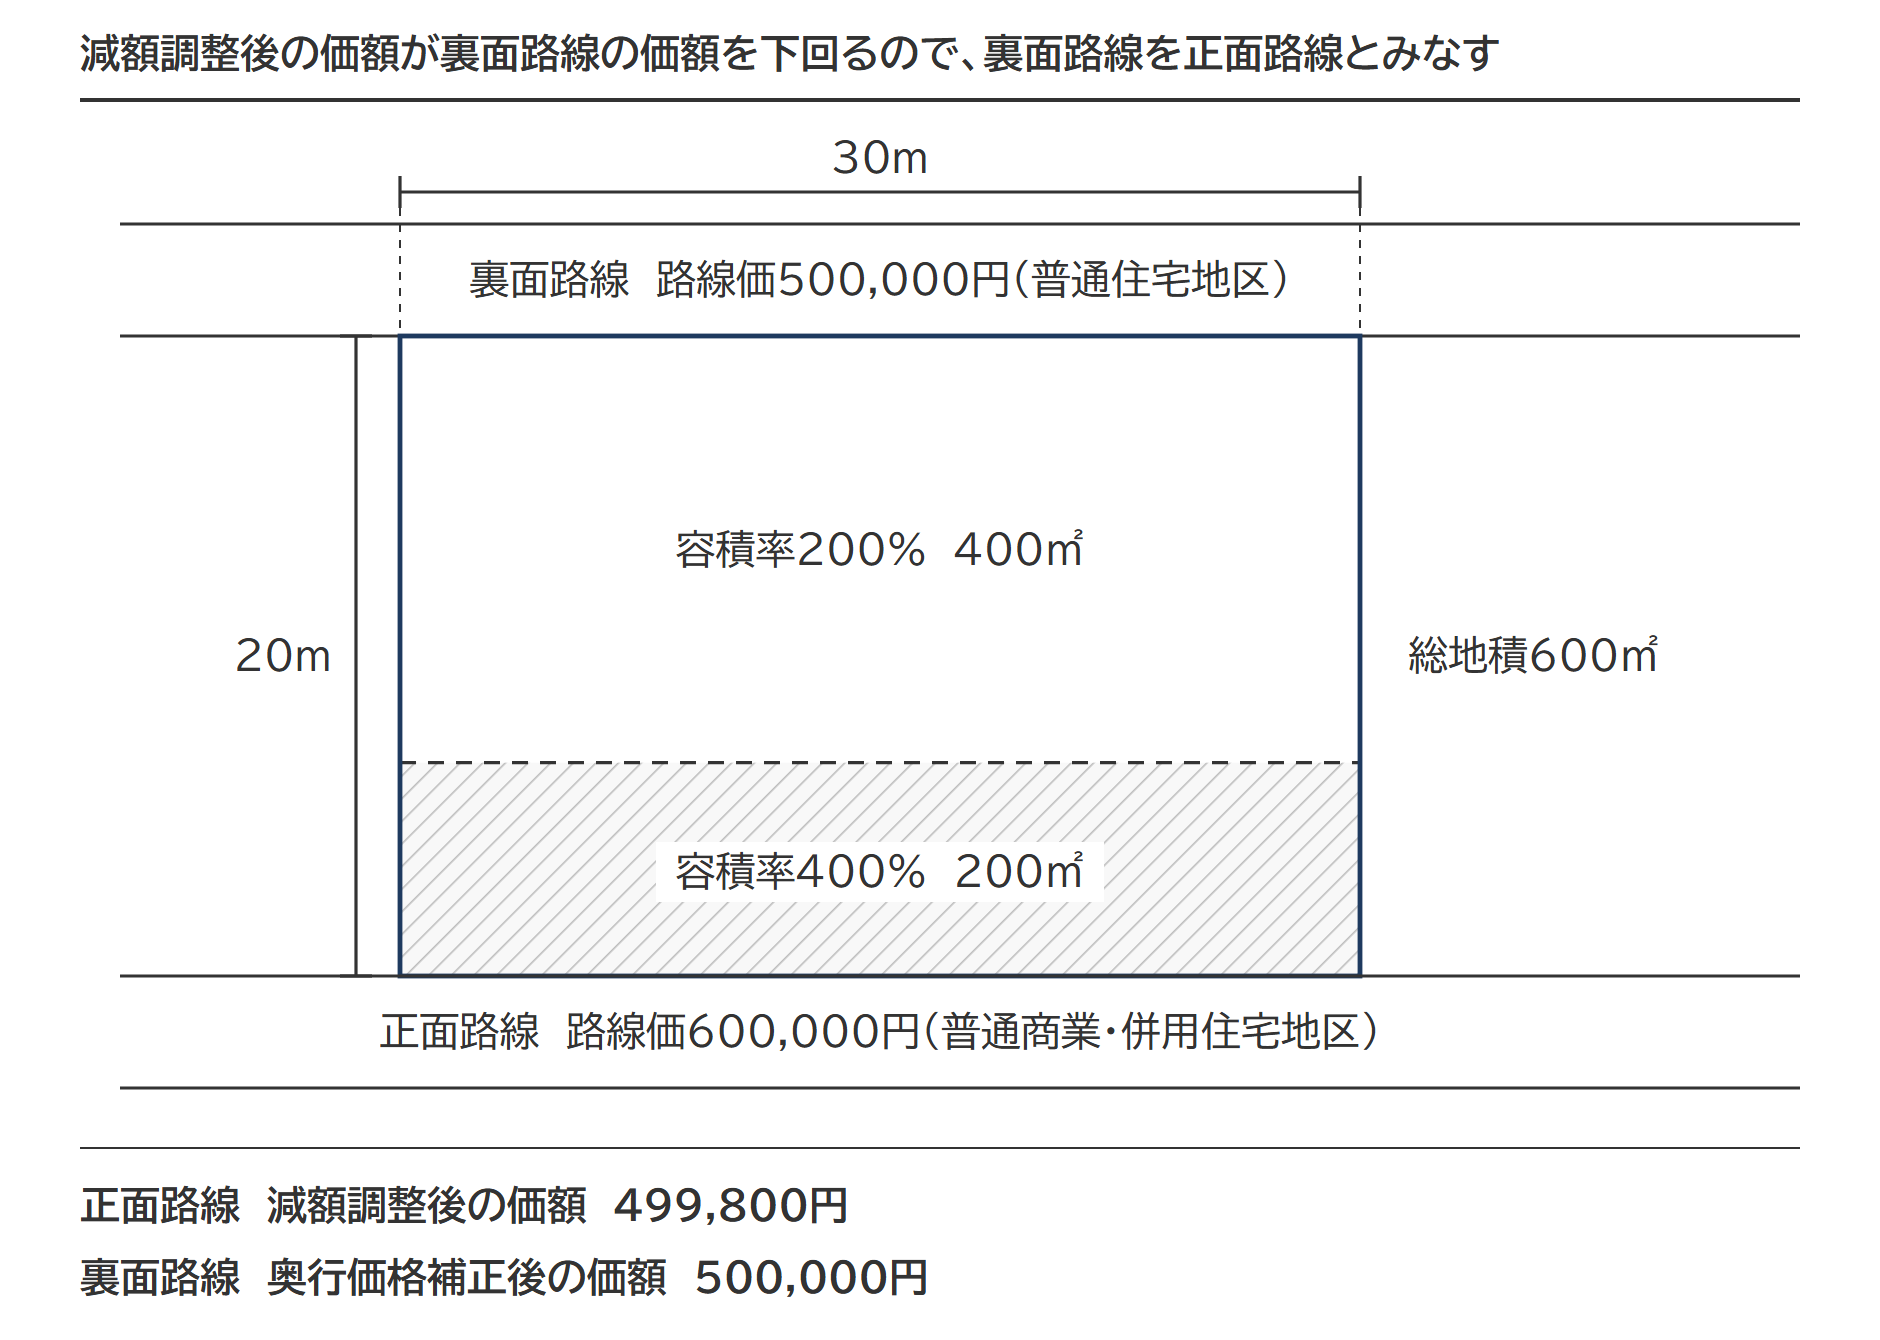
設例の前提
- 宅地 間口30m・奥行20m、総地積600㎡
- 正面路線 路線価600,000円。普通商業・併用住宅地区
- 裏面路線 路線価500,000円。普通住宅地区
- 容積率 正面路線側の200㎡が400%、裏面路線側の400㎡が200%
- 奥行価格補正率 奥行20mは、どちらの地区区分でも1.00
質疑応答事例と同じく、地積規模の大きな宅地の評価(財産評価基本通達20-2)は考慮しないで計算します。
出典:財産評価基本通達20-2 地積規模の大きな宅地の評価
減額調整率=(1 −(400% × 200㎡ + 200% × 400㎡)÷(400% × 600㎡))× 0.5 = 0.167(小数点以下第3位未満を四捨五入)
正面路線の減額調整後の価額=路線価600,000円 × 奥行価格補正率1.00 −(路線価600,000円 × 奥行価格補正率1.00 × 減額調整率0.167)= 499,800円
裏面路線の奥行価格補正後の価額=路線価500,000円 × 奥行価格補正率1.00 = 500,000円
499,800円は500,000円を下回るので、減額調整を適用せず、裏面路線を正面路線とみなして評価します。奥行価格補正率と、二方路線影響加算率(裏面路線の価額に掛けて加える率)は、正面路線とみなした裏面路線の地区区分である「普通住宅地区」の率です。
評価額=(裏面路線の路線価500,000円 × 奥行価格補正率1.00 + もとの正面路線の路線価600,000円 × 奥行価格補正率1.00 × 二方路線影響加算率0.02)× 地積600㎡ = 307,200,000円
減額調整後の価額が裏面路線の価額を下回らない設例
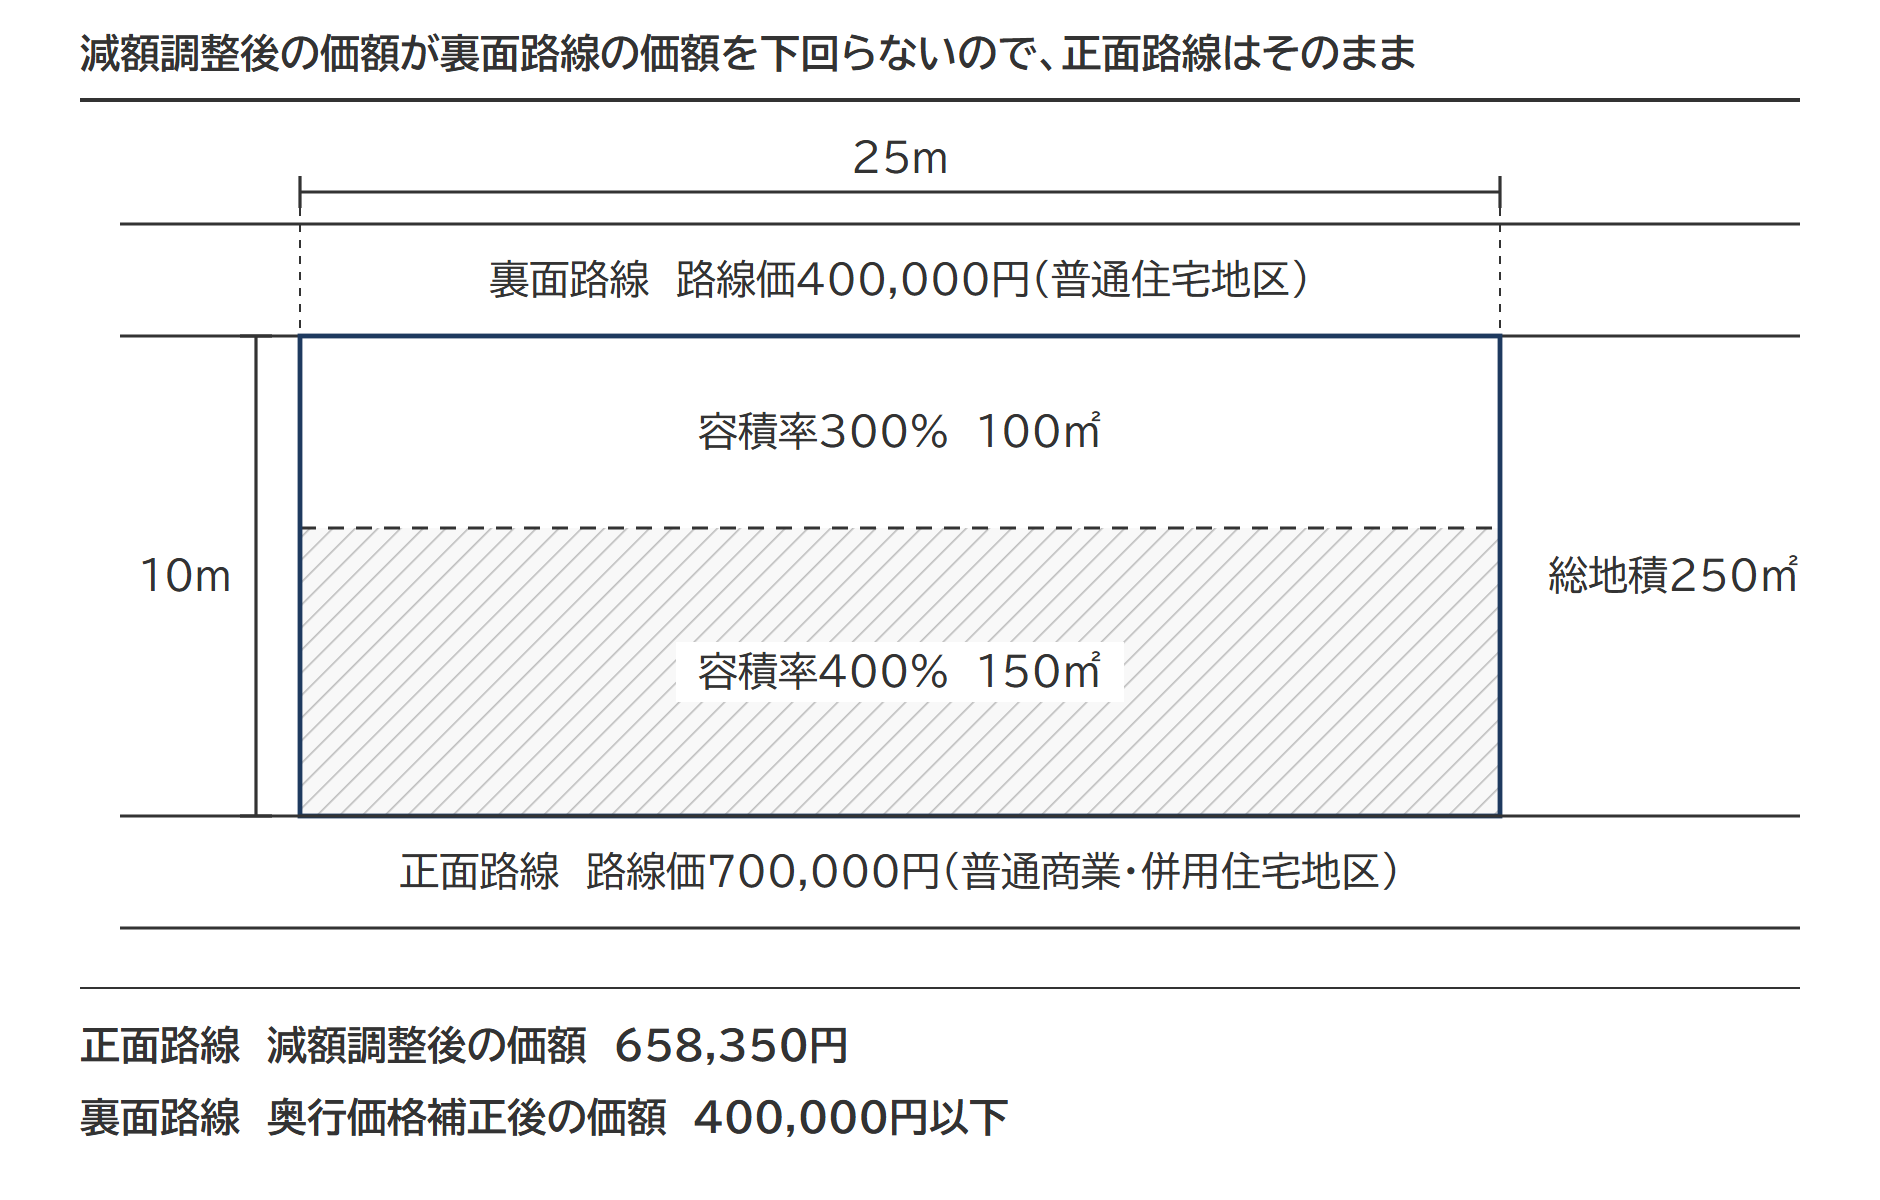
設例の前提
- 宅地 間口25m・奥行10m、総地積250㎡
- 正面路線 路線価700,000円。普通商業・併用住宅地区
- 裏面路線 路線価400,000円。普通住宅地区
- 容積率 正面路線側の150㎡が400%、裏面路線側の100㎡が300%。指定容積率のほうが基準容積率より小さいものとします
減額調整率=(1 −(400% × 150㎡ + 300% × 100㎡)÷(400% × 250㎡))× 0.5 = 0.05
正面路線の減額調整後の価額は、700,000円 × 0.99 ×(1 − 0.05)= 658,350円です。裏面路線の路線価は400,000円で、奥行価格補正率を掛けても400,000円を超えません。減額調整後の価額のほうが高いので、正面路線は入れ替わりません。
評価額=(正面路線の路線価700,000円 × 奥行価格補正率0.99 + 裏面路線の路線価400,000円 × 奥行価格補正率0.99 × 二方路線影響加算率0.05)×(1 − 減額調整率0.05)× 地積250㎡ = 169,290,000円
裏面路線の分にも、正面路線の地区区分である普通商業・併用住宅地区の奥行価格補正率0.99と二方路線影響加算率0.05を使います。減額調整率は、二方路線影響加算まで済ませた価額に掛けます。
設例で使った奥行価格補正率と二方路線影響加算率
黄緑の部分は、裏面路線を正面路線とみなした設例で使った率です。全体の表は、表の下の国税庁の付表1にあります。
| 奥行距離 (メートル) |
普通商業・併用住宅地区 | 普通住宅地区 |
|---|---|---|
| 10〃 12〃 | 0.99 | 1.00 |
| 20〃 24〃 | 1.00 | 1.00 |
| 40〃 44〃 | 0.93 | 0.91 |
出典:奥行価格補正率表(昭45直資3−13・平3課評2−4外・平18課評2−27外改正) |国税庁
| 地区区分 | 加算率 |
|---|---|
| 普通商業・併用住宅地区 | 0.05 |
| 普通住宅地区 中小工場地区 大工場地区 |
0.02 |
出典:二方路線影響加算率表(平3課評2-4外・平18課評2-27外改正) |国税庁
一部が都市計画道路予定地の区域内にある宅地の容積率
都市計画道路予定地の区域内となる部分がある宅地は、財産評価基本通達24-7(都市計画道路予定地の区域内にある宅地の評価)により、地区区分・容積率・地積割合の3つで決まる補正率を掛けて評価します。地積割合は、宅地の総地積に対する、都市計画道路予定地の部分の地積の割合です。
容積率の異なる2以上の地域にわたる宅地の一部が都市計画道路予定地の区域内にあるとき、補正率表に当てはめる「容積率」は、宅地全体の容積率です。各部分の容積率を地積で加重平均して求めます。都市計画道路予定地に係る部分の容積率ではありません。
国税庁の質疑応答事例は、この加重平均した容積率を、建築基準法52条7項によるものとしています。部分ごとの容積率には、指定容積率と基準容積率のいずれか小さいほうを使います。
出典:質疑応答事例 容積率の異なる2以上の地域にわたる宅地の一部が都市計画道路予定地の区域内となる宅地の評価|国税庁/e-Gov法令検索 建築基準法52条7項
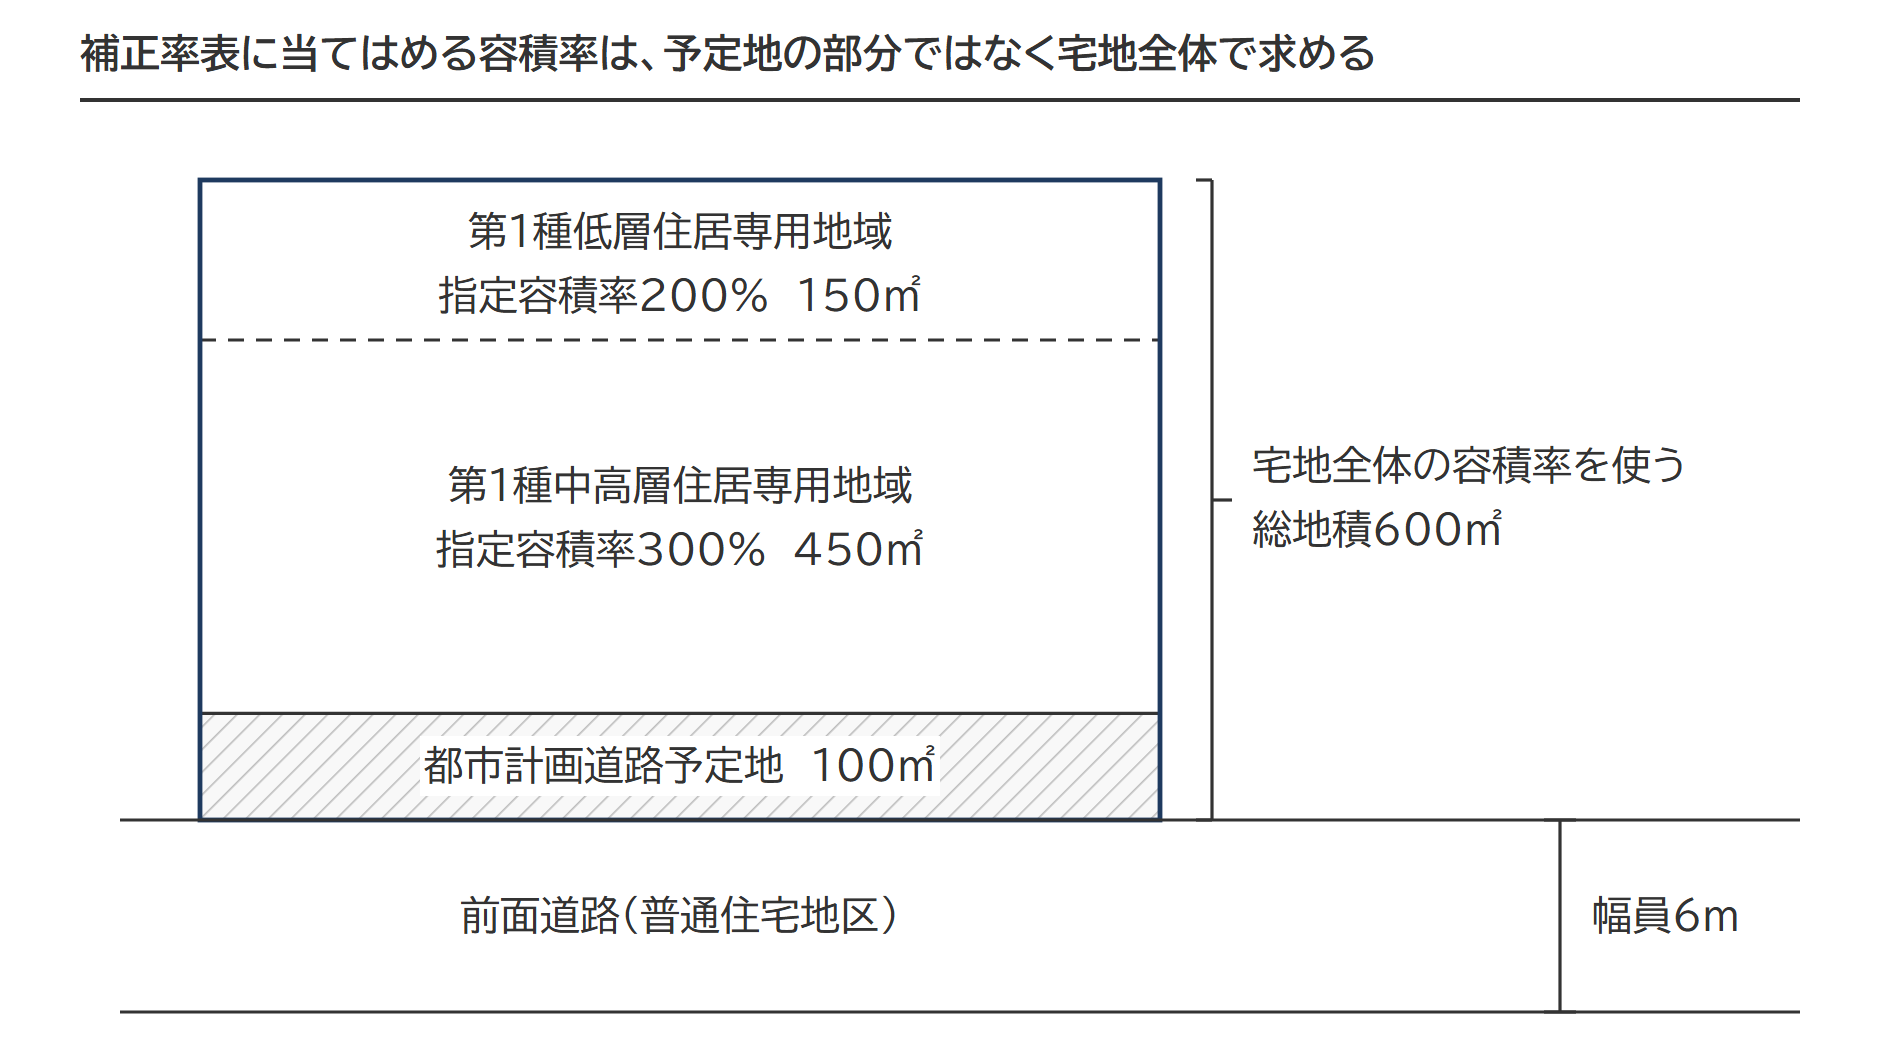
上の図の宅地で、補正率を求めます。図に書かれている200%と300%は、指定容積率です。
設例の前提
- 地区区分 普通住宅地区
- 前面道路 幅員6m
- 宅地 総地積600㎡。第1種中高層住居専用地域(指定容積率300%)が450㎡、第1種低層住居専用地域(指定容積率200%)が150㎡
- 都市計画道路予定地の部分 100㎡
部分ごとの容積率 どちらの用途地域も定数は4/10なので、基準容積率は 6m × 4/10 = 240%です。第1種中高層住居専用地域は、指定容積率300%より小さい240%を使います。第1種低層住居専用地域は、指定容積率200%のほうが小さいので、200%を使います。
宅地全体の容積率 (240% × 450㎡ + 200% × 150㎡)÷(450㎡ + 150㎡)= 230%
地積割合 100㎡ ÷ 600㎡ ≒ 16.67%
補正率 普通住宅地区、容積率200%以上300%未満、地積割合30%未満の欄を読みます。補正率は0.97です。
| 地区区分 | 容積率 | 地積割合 30%未満 |
地積割合 30%以上60%未満 |
地積割合 60%以上 |
|---|---|---|---|---|
| 普通住宅地区、中小工場地区、大工場地区 | 200%未満 | 0.99 | 0.98 | 0.97 |
| 普通住宅地区、中小工場地区、大工場地区 | 200%以上300%未満 | 0.97 | 0.94 | 0.90 |
| 普通住宅地区、中小工場地区、大工場地区 | 300%以上 | 0.94 | 0.88 | 0.80 |
都市計画道路予定地の評価そのものと補正率表の全体は、都市計画道路予定地の区域内にある宅地の評価の記事で取り上げています。
出典:質疑応答事例 容積率の異なる2以上の地域にわたる宅地の一部が都市計画道路予定地の区域内となる宅地の評価|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 奥行価格補正率とは|地区区分別の補正率表の引き方と、1.00になる奥行の幅
 不整形地の相続税評価|かげ地割合と不整形地補正率の計算・想定整形地の取り方
 間口距離の求め方|隅切り・屈折路・斜めに接する土地の測り方を図で解説
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。