この記事の要点
- 奥行価格補正率は路線価に最初に掛ける率で、正面路線の地区区分と奥行距離で付表1から引く(財産評価基本通達15)。
- 補正率表は平成30年分以降用で、令和8年分も同じ表。「平成31年1月分以降用」は調整率表の冊子の版の名前。
- 1.00になる奥行の幅は地区区分で違う。普通住宅地区は10m以上24m未満、ビル街地区は44m以上92m未満。
- 浅すぎても深すぎても下がる(大工場地区は深い側で下がらない)。深い側で行き着く率は地区区分で違い、高度商業・普通住宅(100m以上)、繁華街(80m以上)、普通商業・併用住宅(84m以上)の4地区は0.80。
- 奥行距離は地積÷間口で出し、想定整形地の奥行が限度。倍率地域でも地積規模の大きな宅地では普通住宅地区の補正率を使う。
路線価図で土地の前の道路に「200D」とあれば、路線価は1㎡当たり20万円です。200㎡なら4,000万円と計算したくなりますが、相続税の土地の評価では、その前に奥行で率を掛けます。奥行価格補正率は、路線価に最初に掛ける率で、正面路線(評価の基準にする道路。道路が1本ならその道路)の地区区分と、奥行距離の2つで決まります。
率が1.00のままになる奥行の幅は、地区区分でまるで違います。普通住宅地区では10m以上24m未満だけで、それより浅くても深くても1.00を下回ります。
奥行価格補正率とは
奥行価格補正率とは、路線価を基に宅地を評価する路線価方式で、宅地の奥行距離に応じて路線価に掛ける率です。路線価は道路(路線)ごとに国税局長が定めた1㎡当たりの価額で、その路線に面する標準的な間口と奥行の宅地を前提に付いています。奥行が標準から外れた宅地は、路線価に1.00より低い率を掛けて1㎡当たりの価額を下げます(財産評価基本通達15)。
路線価 × 奥行価格補正率 × 地積 = 一方だけが道路に接する宅地の評価額
路線価20万円、補正率0.95、地積200㎡なら、20万円×0.95×200㎡=3,800万円です。補正率が1.00なら4,000万円ですから、差は200万円になります。
角地の加算も、間口が狭い宅地や不整形地の減額も、奥行価格補正をしたあとの1㎡当たりの価額に続けて計算します。評価明細書(第1表)では「1 一路線に面する宅地」の欄で正面路線価に補正率を掛け、率は財産評価基本通達の付表1「奥行価格補正率表」から引きます。
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
補正率表(付表1)の引き方=地区区分の列と奥行距離の行
補正率表は、横に7つの地区区分(路線価図の記号で示される、ビル街地区から大工場地区までの区分)、縦に奥行距離が並ぶ1枚の表です。評価する宅地の正面路線の地区区分の列を選び、奥行距離の行と交わるところの率を読みます。地積も間口も路線価の高さも、この表を引くときには使いません。
普通住宅地区の列は、32mから72mまで4mごとに0.01ずつ下がり、72mから先は同じ率が2行か3行続いて、100m以上で0.80に行き着きます。
| 奥行距離 | 補正率 |
|---|---|
| 4m未満 | 0.90 |
| 4m以上6m未満 | 0.92 |
| 6m以上8m未満 | 0.95 |
| 8m以上10m未満 | 0.97 |
| 10m以上12m未満 | 1.00 |
| 12m以上14m未満 | 1.00 |
| 14m以上16m未満 | 1.00 |
| 16m以上20m未満 | 1.00 |
| 20m以上24m未満 | 1.00 |
| 24m以上28m未満 | 0.97 |
| 28m以上32m未満 | 0.95 |
| 32m以上36m未満 | 0.93 |
| 36m以上40m未満 | 0.92 |
| 40m以上44m未満 | 0.91 |
| 44m以上48m未満 | 0.90 |
| 48m以上52m未満 | 0.89 |
| 52m以上56m未満 | 0.88 |
| 56m以上60m未満 | 0.87 |
| 60m以上64m未満 | 0.86 |
| 64m以上68m未満 | 0.85 |
| 68m以上72m未満 | 0.84 |
| 72m以上76m未満 | 0.83 |
| 76m以上80m未満 | 0.83 |
| 80m以上84m未満 | 0.82 |
| 84m以上88m未満 | 0.82 |
| 88m以上92m未満 | 0.81 |
| 92m以上96m未満 | 0.81 |
| 96m以上100m未満 | 0.81 |
| 100m以上 | 0.80 |
出典:財産評価基本通達 付表1 奥行価格補正率表|国税庁/評価明細書・調整率表(財産評価基準書)|国税庁
| 地区区分 | 1.00になる奥行距離 | 4m未満の率 | 深い側で行き着く率 |
|---|---|---|---|
| ビル街地区 | 44m以上92m未満 | 0.80 | 0.95(100m以上) |
| 高度商業地区 | 14m以上48m未満 | 0.90 | 0.80(100m以上) |
| 繁華街地区 | 12m以上28m未満 | 0.90 | 0.80(80m以上) |
| 普通商業・併用住宅地区 | 12m以上32m未満 | 0.90 | 0.80(84m以上) |
| 普通住宅地区 | 10m以上24m未満 | 0.90 | 0.80(100m以上) |
| 中小工場地区 | 20m以上60m未満 | 0.85 | 0.90(88m以上) |
| 大工場地区 | 20m以上(上限なし) | 0.85 | 下がらない |
令和8年分の奥行価格補正率表(調整率表)も同じ=付表1は平成30年分以降用
付表1は平成29年の通達改正(平29課評2-46外)で改められた表で、平成30年分以降用です。令和8年分の相続・贈与にもこの表をそのまま使います。国税庁の財産評価基準書で令和8年分を選んで開く「土地及び土地の上に存する権利の評価についての調整率表」には「平成31年1月分以降用」と書かれています。この表示は、奥行価格補正率表から特別警戒区域補正率表までをまとめた調整率表の冊子の版の名前で、付表1の適用が始まった年分とは別です。
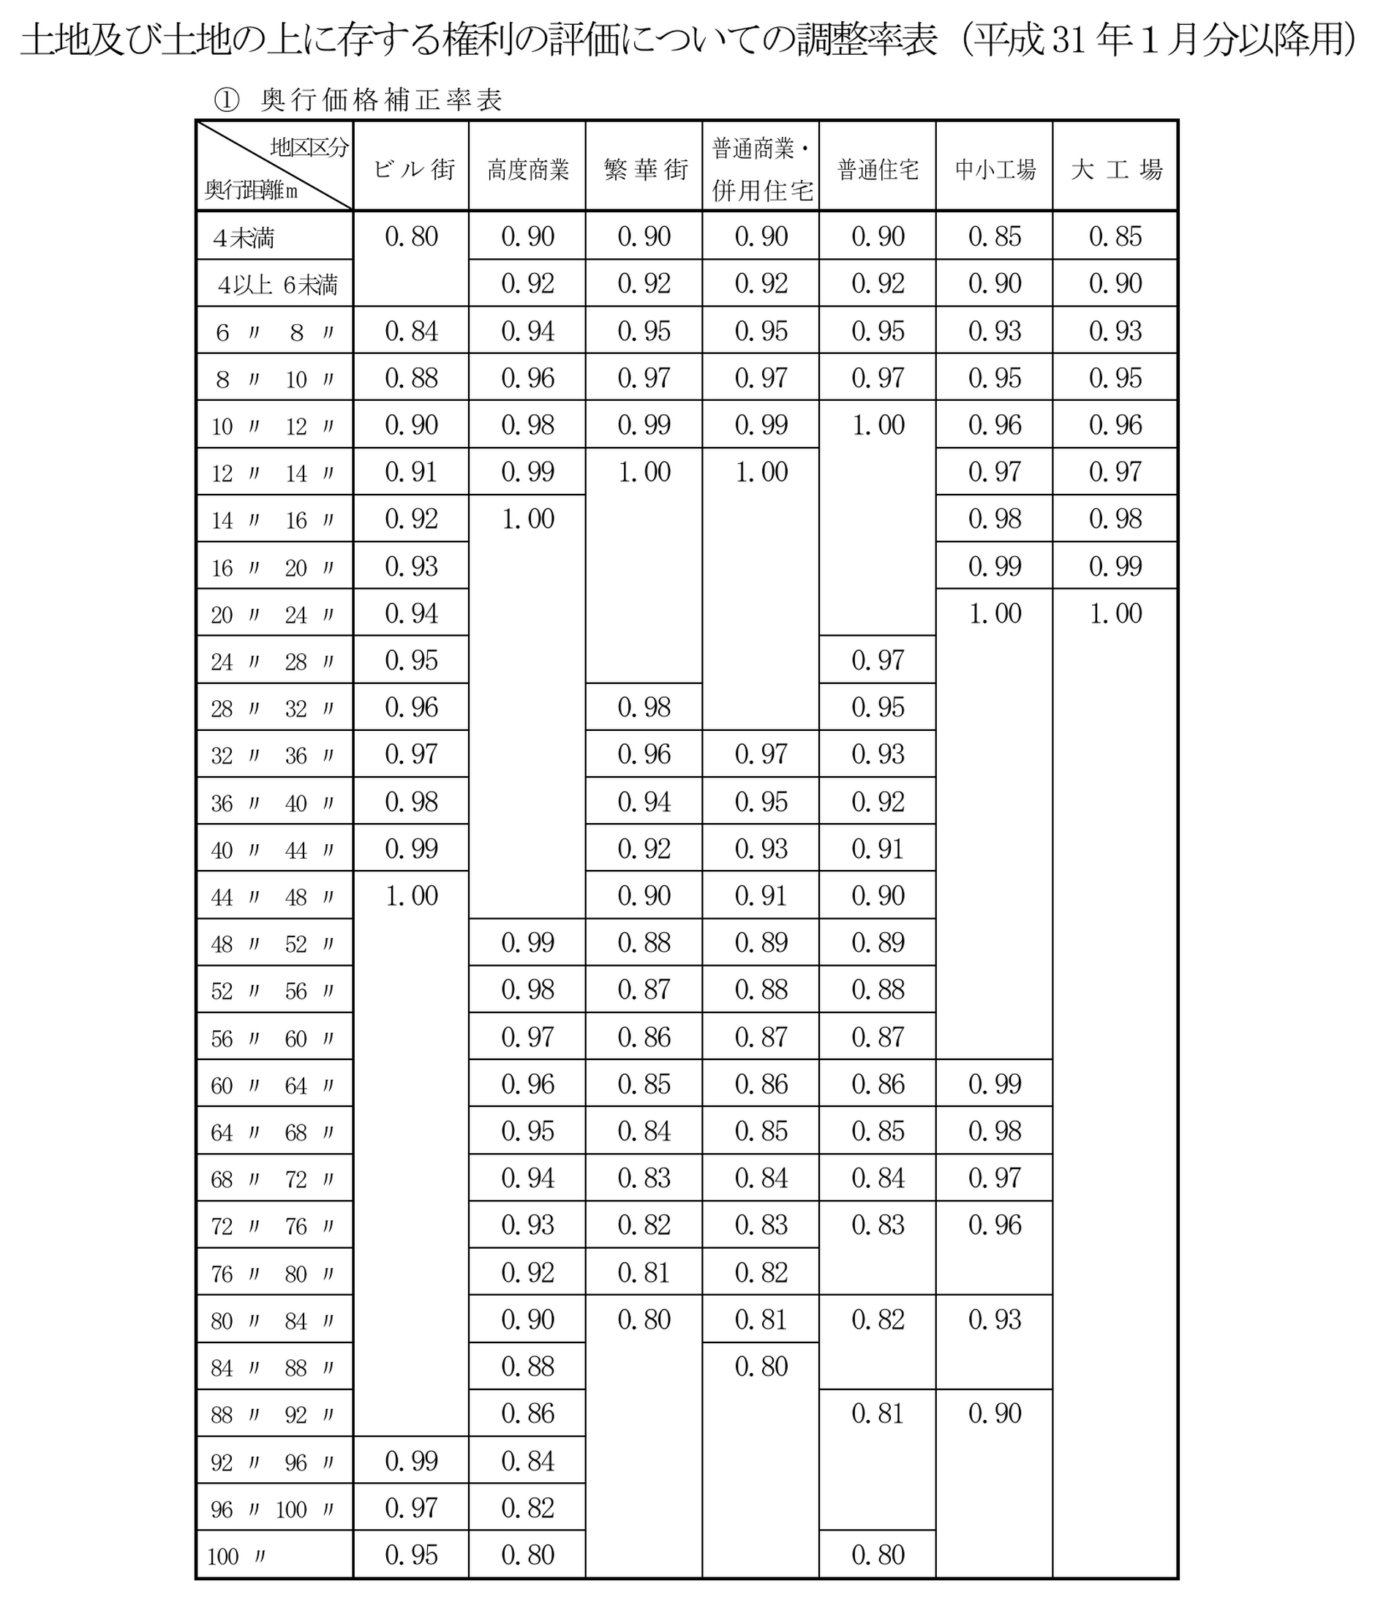
平成30年分の改正で動いたのは、普通住宅地区と普通商業・併用住宅地区の深い側の率だけです。普通住宅地区では24m以上28m未満が0.99から0.97に、28m以上32m未満が0.98から0.95に下がり、52m以上の行はそのままでした。ほかの5つの地区区分と、浅い側の率はどの列も変わっていません。
出典:奥行価格補正率表(平成19年分以降・平成29年分以前用)(PDF)|国税庁
1.00になる奥行の幅は地区区分でまるで違う
補正率表の列の中で率が1.00のまま続く奥行は、普通住宅地区では10m以上24m未満の14m分しかなく、ビル街地区は44m以上92m未満の48m分、中小工場地区は20m以上60m未満の40m分あります。大工場地区は20m以上なら、奥行がどれだけ深くても1.00のままです。
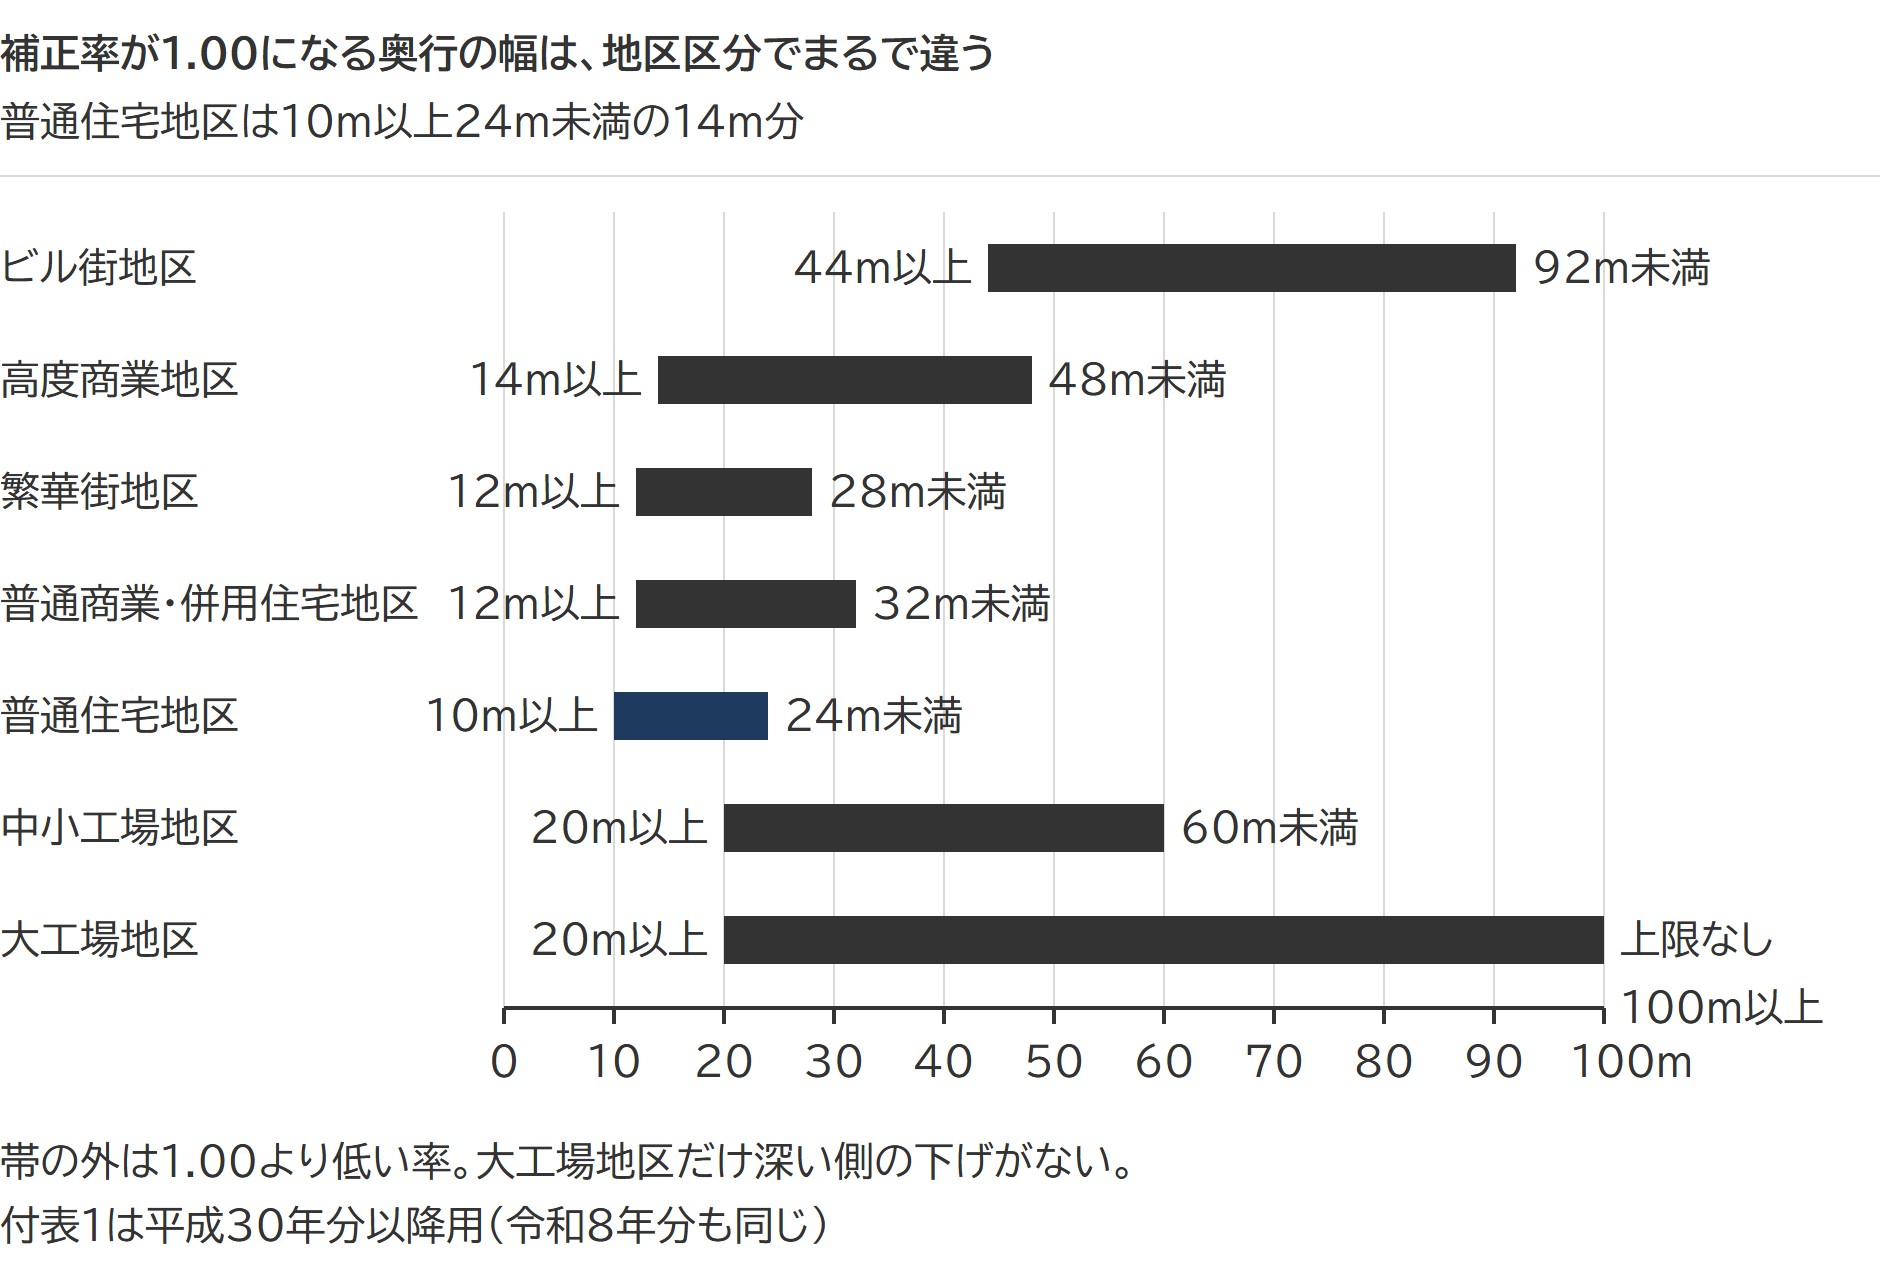
浅い側はどの地区区分でも下がります。同じ奥行28mでも、普通住宅地区では深い側の0.95、ビル街地区では浅い側の0.96です。
深い側で行き着く率と、列の中でいちばん低い率は同じではありません。中小工場地区は深い側が88m以上の0.90で止まり、4m未満の0.85が列の最低になります。ビル街地区は深い側が0.95までしか下がらず、6m未満の0.80が最低です。
奥行距離の測り方=計算上の奥行距離と想定整形地の奥行
奥行距離は、正面路線から反対側の境界までの距離で、長方形の宅地ならその辺の長さです。計算上の奥行距離とは、奥行が一様でない宅地で、地積を間口距離で割って出す奥行距離です。この値が想定整形地(宅地の全域を囲む、正面路線に面する長方形または正方形)の奥行距離を超えるときは、想定整形地の奥行距離が限度になります(財産評価基本通達20)。
地積600㎡・間口35m・想定整形地の奥行20mの宅地:600㎡÷35m=17.1m < 20m → 奥行距離は17.1m
地積500㎡・間口10m・想定整形地の奥行30mの宅地:500㎡÷10m=50m > 30m → 奥行距離は30m
出典:質疑応答事例 不整形地の奥行距離の求め方|国税庁/質疑応答事例 正面路線の判定(2)|国税庁/財産評価基本通達20(不整形地の評価)|国税庁
不整形地の奥行距離の取り方と、奥行価格補正のあとに掛ける不整形地補正率は不整形地の評価で扱っています。
間口と奥行はどちらを奥行距離にするか
間口距離は宅地が正面路線に接している部分の長さで、奥行距離はその路線から奥へ向かう方向の距離です。土地の長い辺が奥行とは限りません。間口24m・奥行9mの宅地なら、補正率表で引く行は9mです。2本の道路に接する宅地では、正面路線が決まってから間口と奥行が決まります。図面や現地での間口距離・奥行距離の調べ方と、屈折した道路や隅切りがあるときの測り方は、間口距離の求め方に整理しています。
地区区分は正面路線の地区で決まる|路線価図の記号の調べ方
補正率表で引く地区区分は、宅地の正面路線の地区区分(道路の両側で違うときは宅地の側)です。地区区分は、国税局長が路線価のある地域について定める7つの区分(ビル街、高度商業、繁華街、普通商業・併用住宅、普通住宅、中小工場、大工場)で、路線価図では路線価の数字を囲む記号の形で示されます(財産評価基本通達14-2)。普通住宅地区は無印で、記号のない路線はすべて普通住宅地区です。記号の端が黒塗りならその側の道路沿いだけ、斜線ならその側は該当せず、白抜きならその路線の全域に地区区分が及びます。
出典:財産評価基本通達14-2(地区)|国税庁/路線価図の説明(財産評価基準書)|国税庁
2本以上の道路に接する宅地では、正面路線を先に決めます。比べるのは、それぞれの路線価に奥行価格補正率を掛けた1㎡当たりの価額で、高いほうが正面路線です。接する路線の地区区分が違えば、各路線の地区区分の補正率で判定し、決まった正面路線の地区区分で評価の計算を進めます。側方路線(角地で正面路線と交わる道路)に掛ける補正率も加算率も、正面路線の地区区分の表から引き、側方路線の地区区分の表は使いません。正面路線の決め方と角地の加算は二つの道路に面する宅地の評価で扱っています。
出典:質疑応答事例 正面路線の判定(1)|国税庁/質疑応答事例 地区の異なる2以上の路線に接する宅地の評価|国税庁
高度商業地区と普通商業・併用住宅地区は、記号を取り違えると差が大きい組み合わせです。奥行10m以上12m未満では0.98と0.99でほとんど同じですが、40m以上44m未満では1.00と0.93に開きます。深い宅地ほど、地区区分の読み違いがそのまま率のずれになります。
設例=同じ土地を3つの奥行で比べる
普通住宅地区・路線価20万円・一方だけが道路に接する長方形の宅地で、奥行だけを変えて比べます。3つとも間口が8m以上で間口狭小補正率は1.00、奥行÷間口も2未満なので奥行長大補正率は掛かりません。
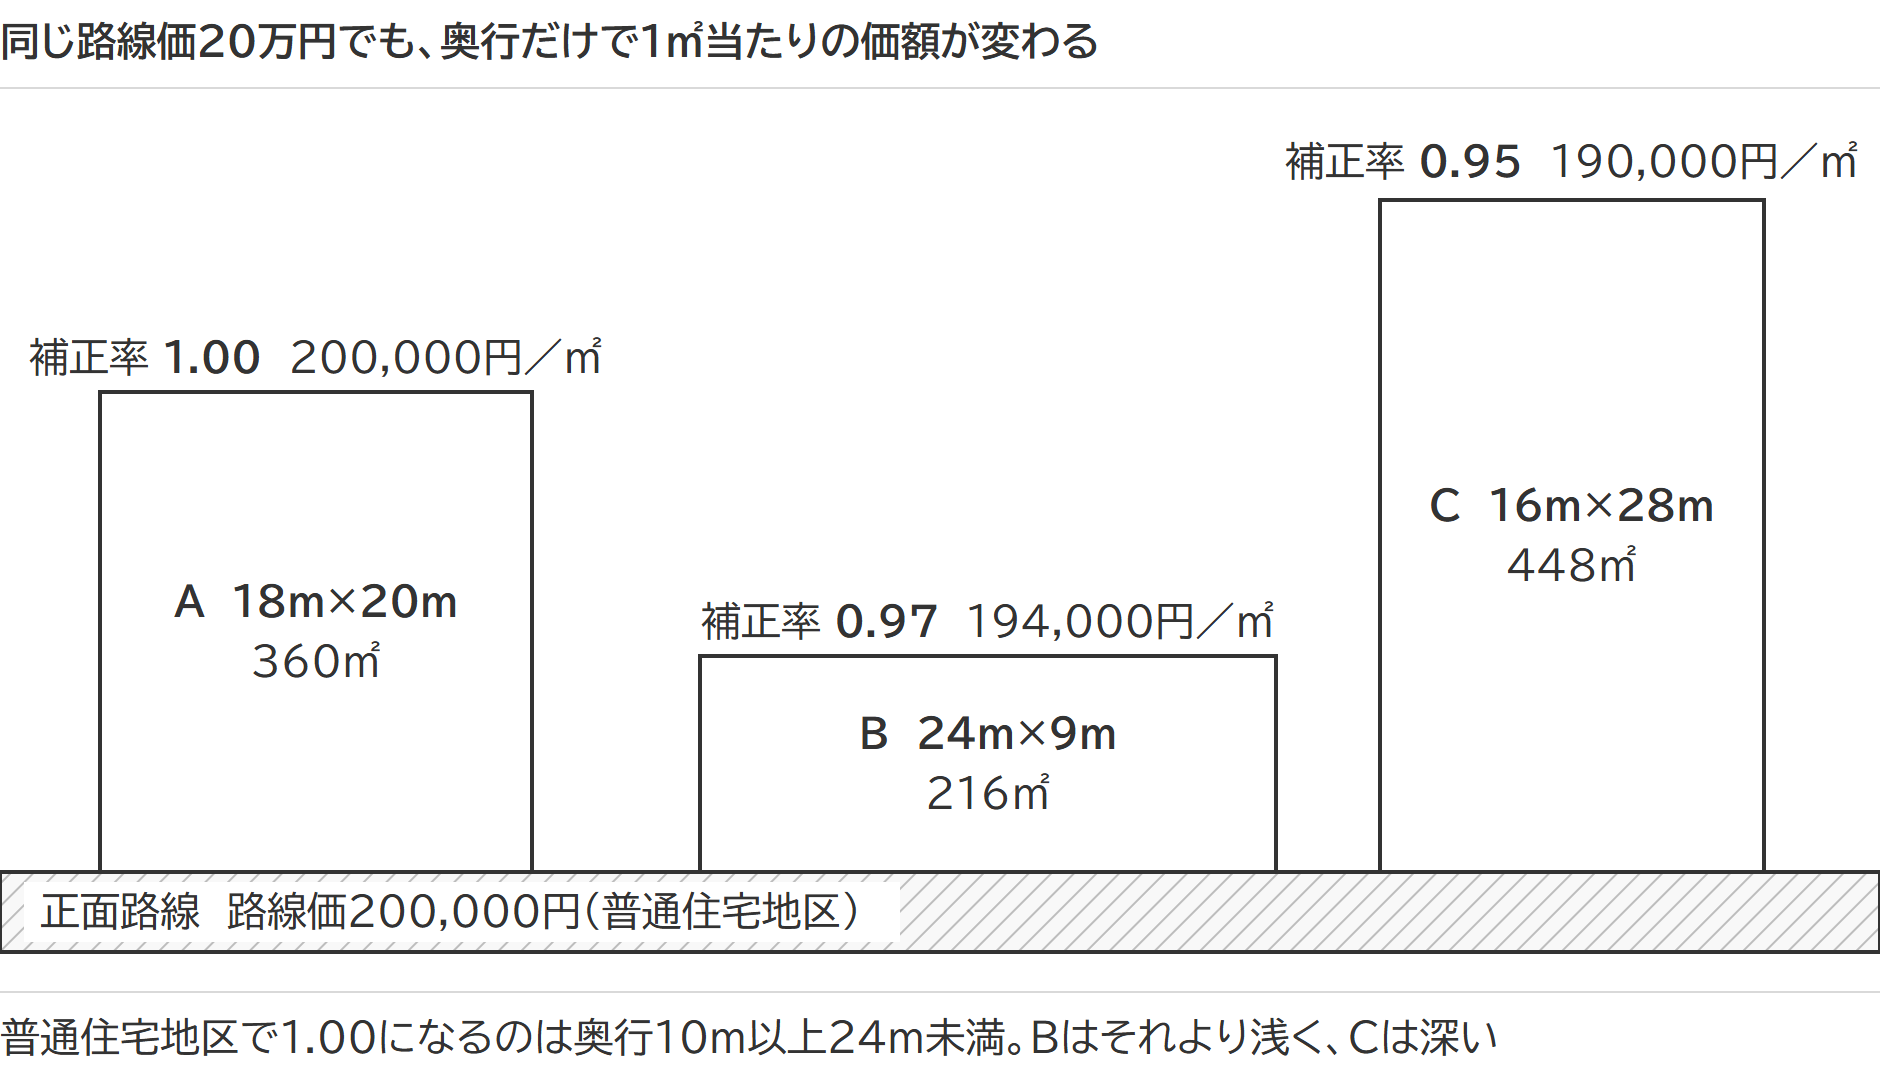
| 設例 | 間口×奥行(地積) | 補正率 | 1㎡当たりの価額 | 評価額(万円) |
|---|---|---|---|---|
| A | 18m×20m(360㎡) | 1.00 | 200,000円 | 7,200 |
| B | 24m×9m(216㎡) | 0.97 | 194,000円 | 4,190 |
| C | 16m×28m(448㎡) | 0.95 | 190,000円 | 8,512 |
評価額は万円(万円未満は四捨五入)。1㎡当たりの価額は路線価×補正率。
路線価がそのまま1㎡当たりの価額になるのは、奥行が1.00の幅に入る設例Aだけです。
国税庁の「路線価図の説明」にも計算例があります。普通商業・併用住宅地区で路線価30万円(路線価図の表記は「300C」)、奥行35m、地積700㎡の宅地は、30万円×0.97=291,000円、291,000円×700㎡=2億370万円です。普通商業・併用住宅地区の1.00の幅は12m以上32m未満ですから、35mは深い側に入っています。
倍率地域でも補正率表が出てくる場面
倍率地域(路線価がなく、固定資産税評価額に倍率を掛けて評価する地域)の宅地には、原則として奥行価格補正率を使いません。例外は地積規模の大きな宅地(三大都市圏で500㎡以上、それ以外で1,000㎡以上の宅地で、所在地の要件も満たすもの)です。財産評価基本通達21-2のただし書により、倍率方式で評価した価額と、その宅地が普通住宅地区にあるものとして通達20-2に準じて計算した価額を比べ、低いほうで評価します。この計算で、普通住宅地区の列の奥行価格補正率が出てきます。
国税庁の計算例⑤=三大都市圏以外・地積3,000㎡(間口50m・奥行60m)・固定資産税評価額1億500万円・近傍の標準宅地の1㎡当たりの価額50,000円・倍率1.1倍
50,000円×1.1=55,000円
55,000円×0.86(普通住宅地区・奥行60m)×0.74(規模格差補正率)×3,000㎡=105,006,000円
倍率方式の価額は1億500万円×1.1=1億1,550万円で、こちらが上回るので、評価額は1億501万円(105,006,000円)です。
出典:財産評価基本通達21-2(倍率方式による評価)|国税庁/質疑応答事例 地積規模の大きな宅地の評価-倍率地域に所在する場合の評価方法|国税庁/質疑応答事例 地積規模の大きな宅地の評価-計算例⑤(倍率地域に所在する宅地の場合)|国税庁
地積規模の大きな宅地の要件と規模格差補正率の求め方は地積規模の大きな宅地の評価で扱っています。
よくある質問
補正率表は毎年変わりますか。
変わりません。いまの付表1は平成30年分以降用で、令和8年分の相続・贈与にも同じ表を使います。平成19年から平成29年までに始まった相続の土地を評価するときは、平成19年分から平成29年分用の旧表で引きます。路線価は毎年改定され、使うのは相続が始まった年分の路線価図です。
倍率地域の宅地にも奥行価格補正率を使いますか。
原則として使いません。例外は地積規模の大きな宅地で、倍率方式の価額と比べる計算に普通住宅地区の列の補正率が出てきます。
間口が狭い土地はどうなりますか。
奥行価格補正率とは別に、間口狭小補正率を掛けます(普通住宅地区では間口8m未満から)。奥行長大補正率も、普通住宅地区では奥行が間口の2倍以上、ほかの地区区分では3倍以上で掛かります。ビル街地区と大工場地区には掛かりません。間口距離の測り方は間口距離の求め方にあります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 容積率の異なる2以上の地域にわたる宅地の評価|減額調整率の計算と適用されない3ケース
 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
 貸家建付地とは|自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)で決まり、賃貸割合は床面積で数える
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。