この記事の要点
- 不動産を買うと相続税が下がるのは、売買で付く値段(時価)と相続税の評価額が別の決まりで計算されるからです。相続税法は「時価」と定め、財産評価基本通達が計算方法を置き、通達どおりの評価が著しく不適当と認められる財産は、総則6項(財産評価基本通達6)により国税庁長官の指示を受けて評価します。
- 土地の路線価は地価公示価格等の80%程度を目途に定められ、建物は固定資産税評価額そのものです。固定資産税評価額は再建築費に経年減点補正率を掛けます。住宅・アパート用の経年減点補正率は新築1年目の0.80から始まり、0.20で止まります。人に貸せば貸家・貸家建付地でもう一段下がり、小規模宅地等の特例が重なればさらに下がります(特例は申告が要件)。
- 借入れそのものは節税になりません。借りて預金のまま持てば差し引きゼロで、効いているのは現金と不動産の評価差のほうです。
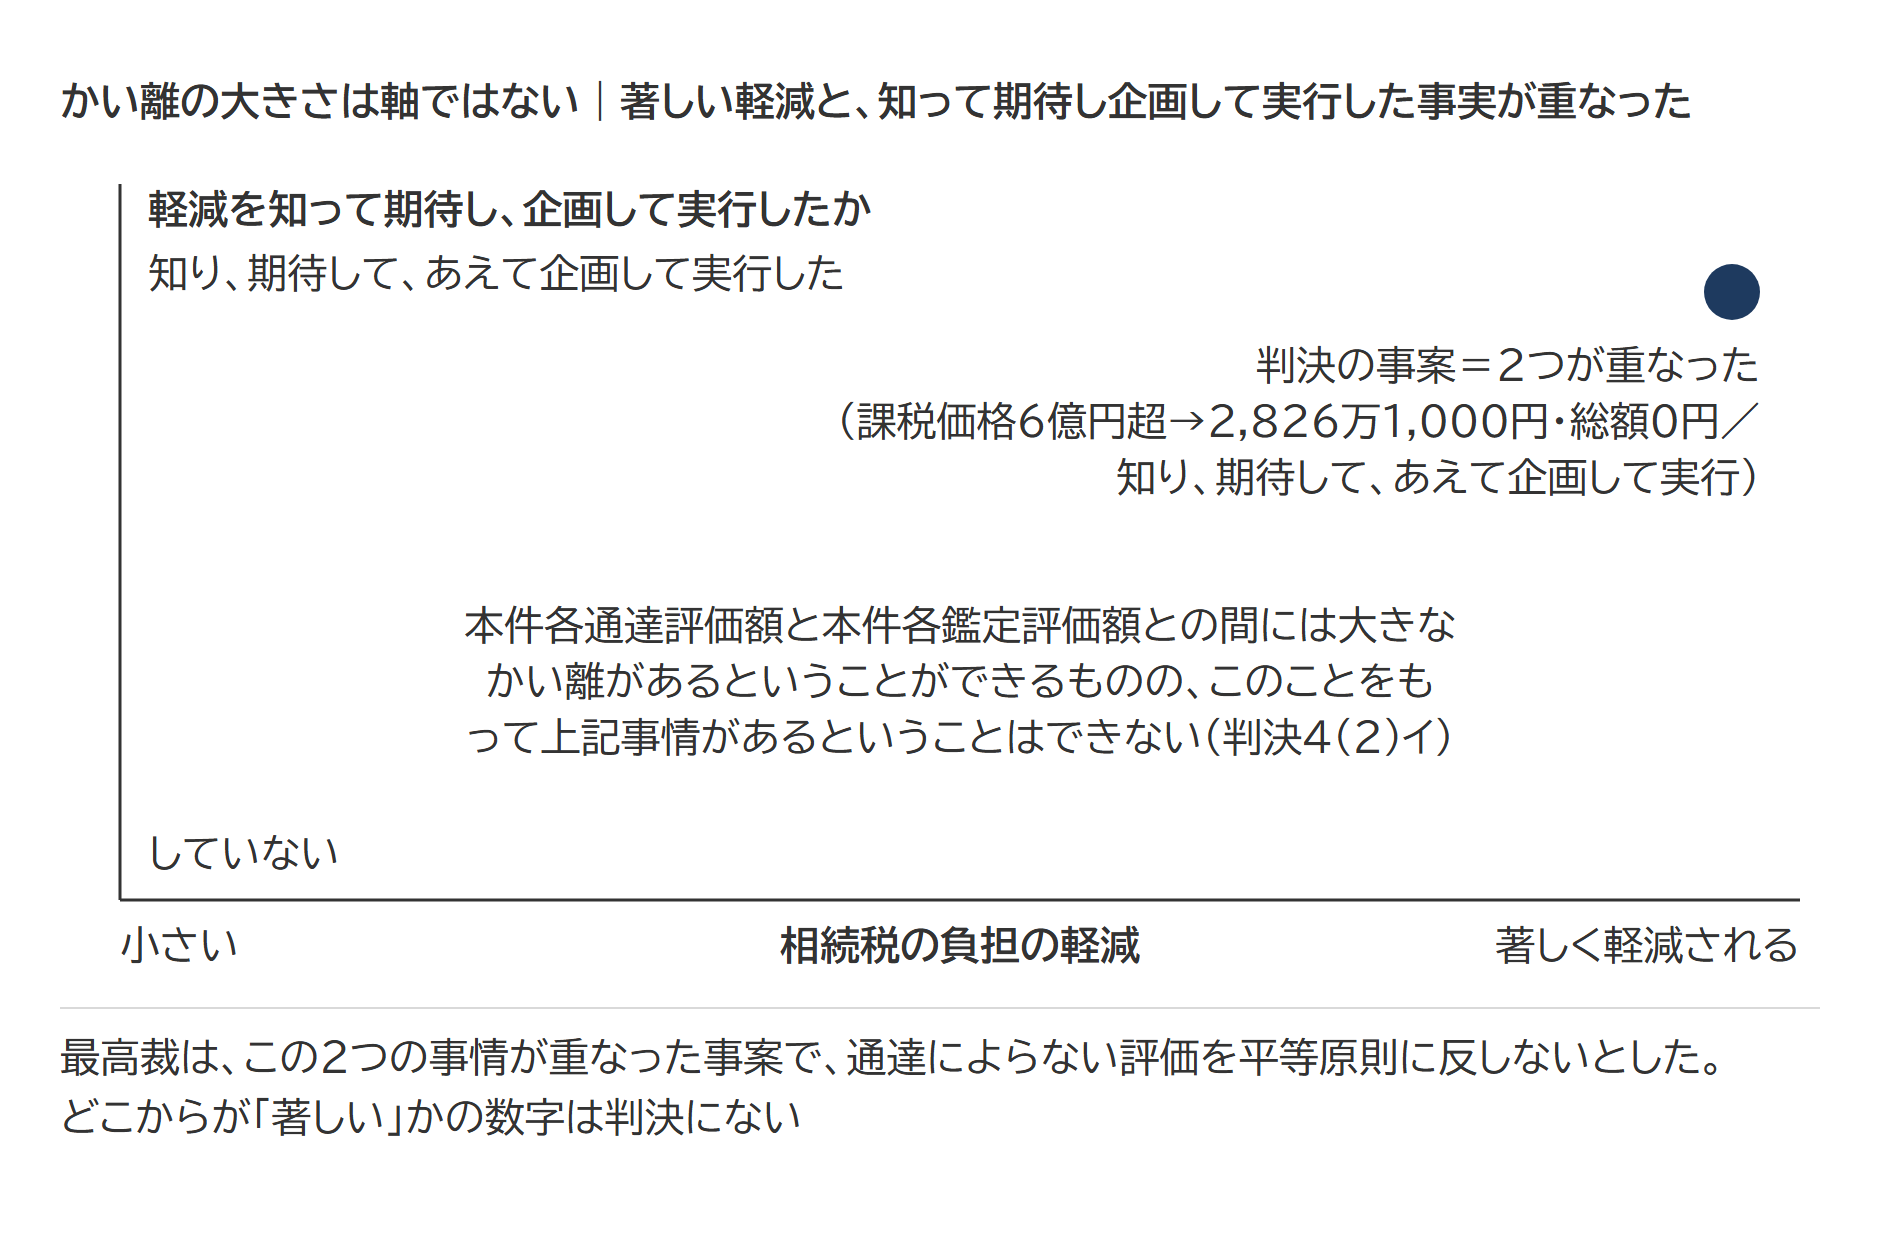
- 最高裁令和4年4月19日判決は、通達評価額と鑑定評価額に大きなかい離があることだけでは通達によらない評価の事情にならず、税負担が著しく軽減されることと、それを知って期待しあえて企画して実行したことが重なった事案で、通達の価額を上回る評価は平等原則に反しないとしました。
- 令和9年1月1日以後の相続等では、課税時期前5年以内に対価を伴う取引で取得・新築した貸付用不動産を通常の取引価額(取得価額が取得時の通常の取引価額に相当すれば、取得価額をもとにした金額の100分の80でもよい)で評価する通達案が公表されています。確定した通達は令和8年11月19日の時点で公表されていません。
現金1億円を持ったまま相続が起きると、課税価格(相続税を計算する元になる財産の合計額)に1億円がそのまま入ります。同じ1億円で賃貸物件を買っておくと、課税価格に入る金額は半分ほどになることがあります。
不動産を買うと相続税が下がるのは、売買で付く値段(時価)と相続税の評価額が、別の決まりで計算されるからです。差そのものは通達の計算方法から生じるもので、差が大きいことだけで否認されるわけではありません。
ただし、相続税の負担が著しく軽減され、それを知って期待し、あえて企画して実行した購入は、通達によらない評価で課税されたことがあります(最高裁令和4年4月19日判決)。令和9年1月1日以後の相続等では、買って5年以内の貸付用不動産を通常の取引価額で評価する通達案も公表されています。
不動産を買うと相続税が下がるのは「時価」と「評価額」が別物だから
相続税法22条は、相続で取得した財産の価額を「当該財産の取得の時における時価により」評価すると定めるだけで、時価の出し方は書いていません。そこで国税庁は財産評価基本通達(相続税・贈与税で使う財産の評価方法を定めた国税庁長官の通達)で、土地は路線価、家屋は固定資産税評価額をもとに計算する方法を置いています。
通達1の(2)は、時価とは課税時期(相続などで財産を取得した日)に「不特定多数の当事者間で自由な取引が行われる場合に通常成立すると認められる価額」をいい、その価額は通達の定めによって評価した価額による、と定めています。
通達は法律ではありません。総則6項(財産評価基本通達6)は「この通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する」と定めています。
出典:相続税法22条(e-Gov法令検索)/財産評価基本通達1(評価の原則)/財産評価基本通達6(この通達の定めにより難い場合の評価)
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
土地は公示価格の8割程度、建物は固定資産税評価額で築年数とともに下がる
土地の路線価(道路に面する標準的な宅地の1㎡当たりの価額)について、国税庁は「地価公示価格等を基にした価格の80%程度を目途に定めています」と公表しています。8割は法律にも通達にも書かれていない、運用上の目途にすぎません。同じ土地に付く4つの公的な価格の水準と、路線価が時価を上回ったときの扱いは土地の相続税評価は時価の何割かにまとめています。
建物(家屋)の相続税評価額は、財産評価基本通達89により固定資産税評価額に倍率1.0を掛けた金額、つまり固定資産税評価額そのものです。その固定資産税評価額は、総務省の固定資産評価基準により、同じ建物を建て直す費用を点数にした再建築費評点数に経年減点補正率を掛け、評点一点当たりの価額を乗じて求めます。
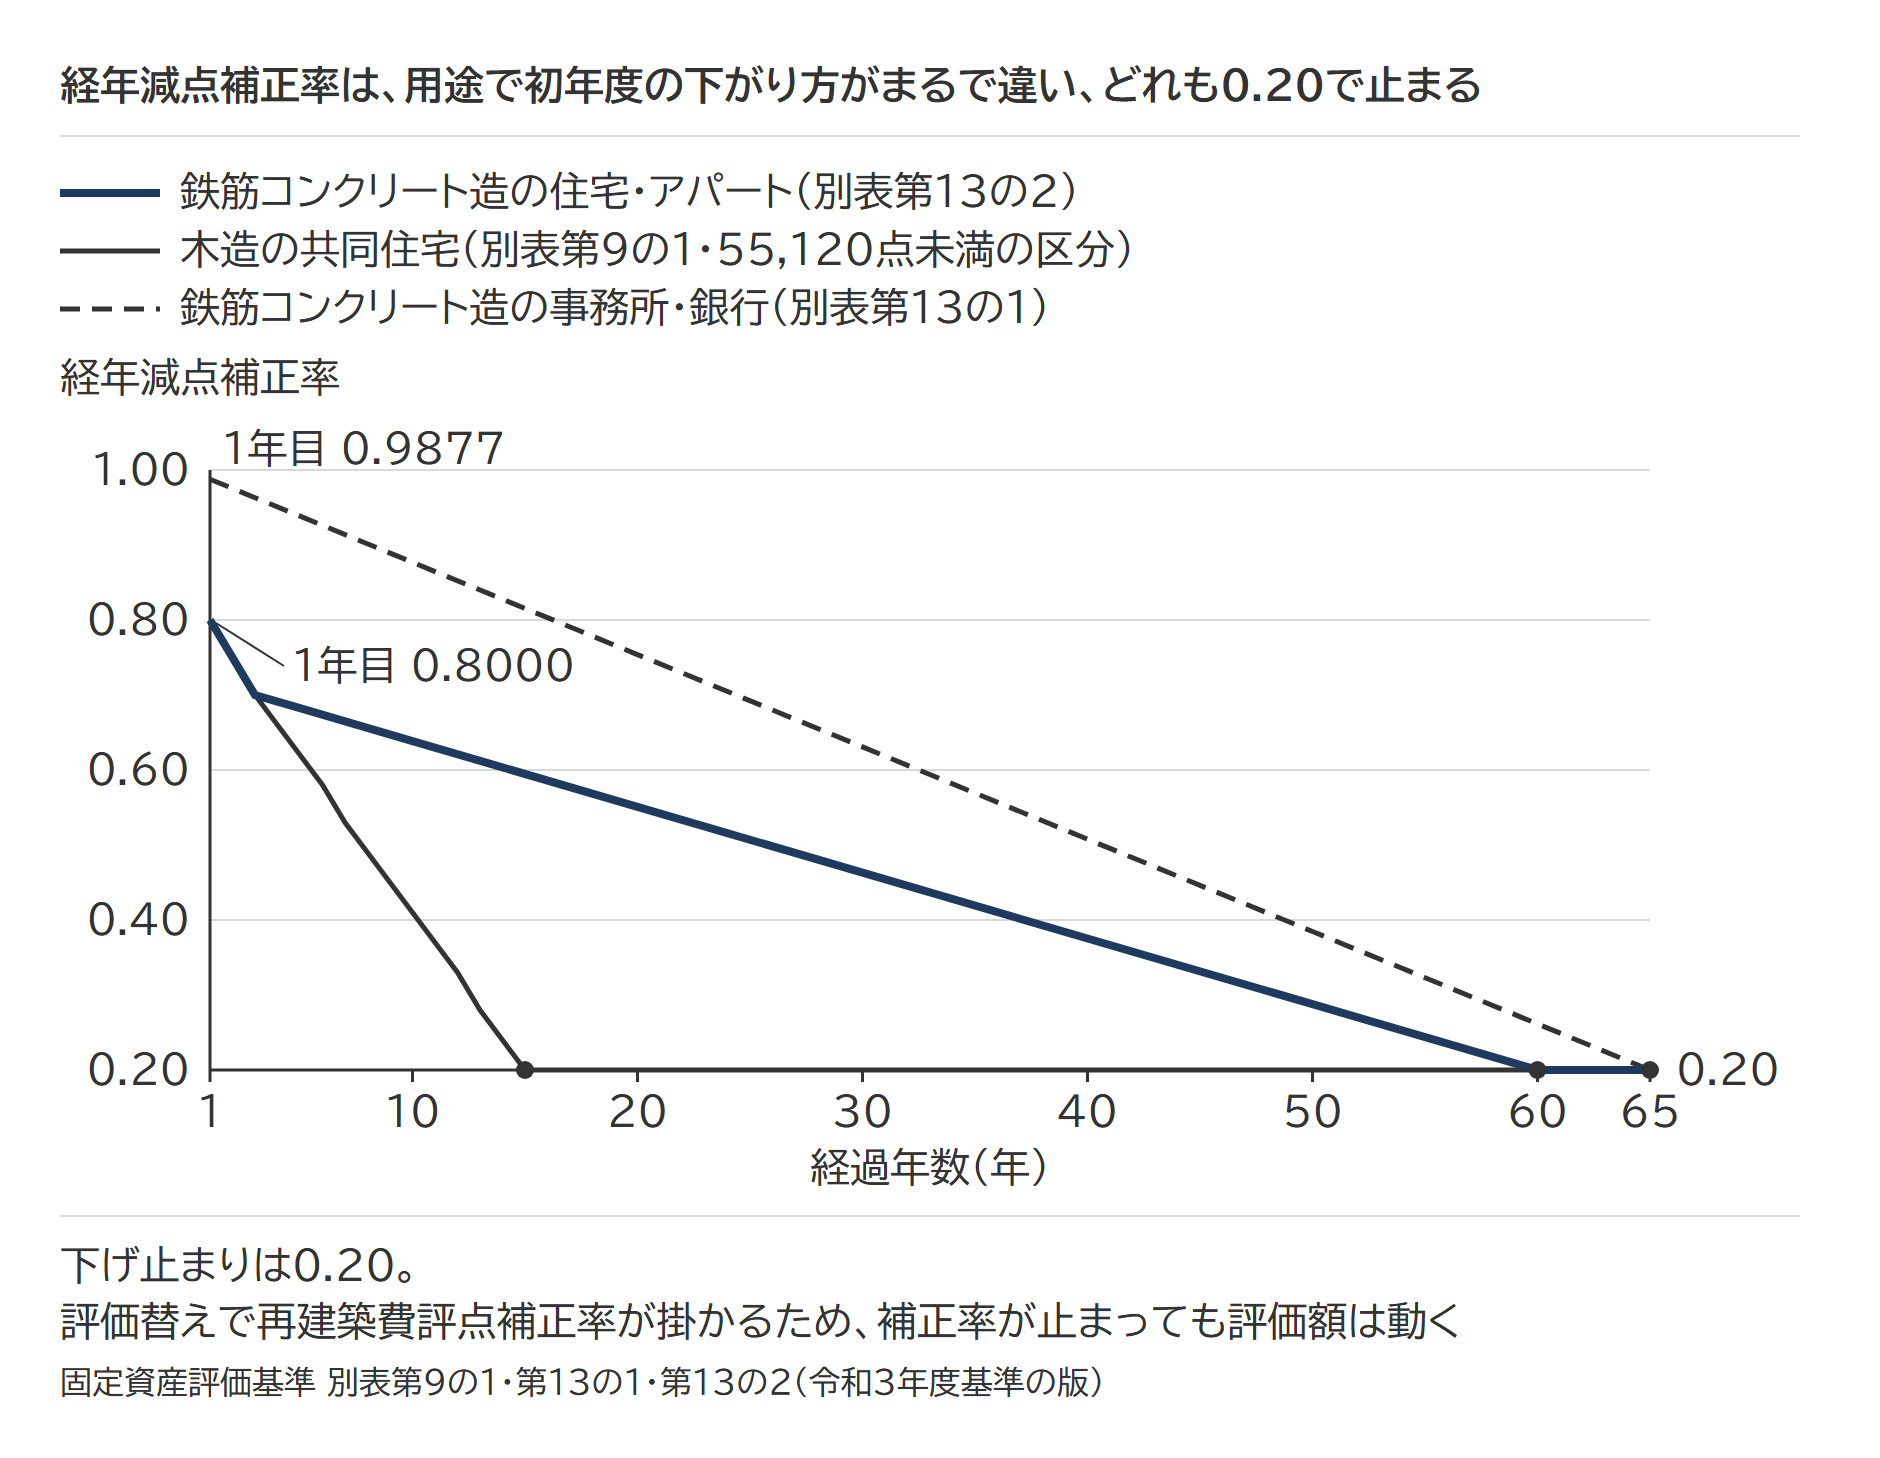
経年減点補正率は築年数に応じて下がる率で、新築から1年未満でも1年として計算します(第2章第2節五1(3)・第3節五1(3))。住宅・アパート用の建物は新築1年目から0.80で始まり、最後は0.20で止まります。
| 区分(別表) | 1年目 | 3年目 | 下げ止まり |
|---|---|---|---|
| 木造の専用住宅・共同住宅(別表第9の1・55,120点未満の区分) | 0.80 | 0.70 | 15年以上 0.20 |
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造の住宅・アパート(別表第13の2) | 0.8000 | 0.7000 | 60年以上 0.2000 |
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造の事務所・銀行(別表第13の1) | 0.9877 | 0.9631 | 65年以上 0.2000 |
0.20は各別表の最終欄の値ですが、再建築費評点数は3年ごとの評価替えで再建築費評点補正率を掛けて改められるため(第2節四・第3節四)、0.20で止まった建物でも固定資産税評価額は動きます。
出典:財産評価基本通達89(家屋の評価)/No.4602 土地家屋の評価|国税庁/固定資産評価基準 第2章 家屋(総務省・令和3年度基準の版)
人に貸すと一段下がり、小規模宅地等の特例が重なるとさらに下がる
人に貸している建物は貸家として「固定資産税評価額×(1−借家権割合×賃貸割合)」、その敷地は貸家建付地として「自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)」で評価します(財産評価基本通達93・26)。借家権割合(借りて住む人の権利の割合)は各国税局の令和8年分の財産評価基準書で30%です。借地権割合(土地を借りる人の権利の割合)は路線価図の記号A〜Gで地域ごとに決まります。
さらに課税価格の段階で、貸付事業用宅地等(人に貸す事業に使う宅地)なら200㎡まで50%を減額する小規模宅地等の特例(租税特別措置法69条の4)が重なります。評価で下がった金額にさらに掛かるので、効き方は掛け算です。貸家建付地の減額との重ね方は賃貸併用住宅と小規模宅地等の特例に、要件と3年縛りは貸付事業用宅地等とはにまとめています。
3年縛り(相続開始前3年以内に新たに貸付事業の用に供した宅地は対象外)には、相続開始の日まで3年を超えて引き続き政令で定める貸付事業(事業的規模のもの)を行っていた被相続人等が貸したものを除く括弧書きがあります(同条3項4号)。
出典:財産評価基本通達26(貸家建付地の評価)/財産評価基本通達93(貸家の評価)/租税特別措置法69条の4第3項4号(e-Gov法令検索)
設例|現金1億円で買った賃貸物件はいくらで評価されるか
前提は、令和8年中の相続で、物件は買ってから3年を超えて貸しており(3年縛りにかからない)、借地権割合60%の地域で満室、土地は200㎡以下とします。令和9年1月1日以後の相続等で買ってから5年以内なら、通達案のとおり定まれば評価の決まりが変わり、この計算は当てはまらなくなります。
時価1億円(土地5,000万円・建物5,000万円)の賃貸物件
【自分で使う場合】
土地 路線価による評価額を4,000万円とする(時価の80%と置く)
建物 固定資産税評価額を3,000万円とする
合計 7,000万円(現金との差 3,000万円)
【貸している場合(借地権割合60%・借家権割合30%・賃貸割合100%)】
建物 3,000万円×(1−0.3×1.0)=2,100万円
土地 4,000万円×(1−0.6×0.3×1.0)=4,000万円×0.82=3,280万円
合計 5,380万円(現金との差 4,620万円)
【貸付事業用宅地等の特例を200㎡まで使う場合】
土地 3,280万円×(1−50%)=1,640万円
合計 1,640万円+2,100万円=3,740万円(現金との差 6,260万円)
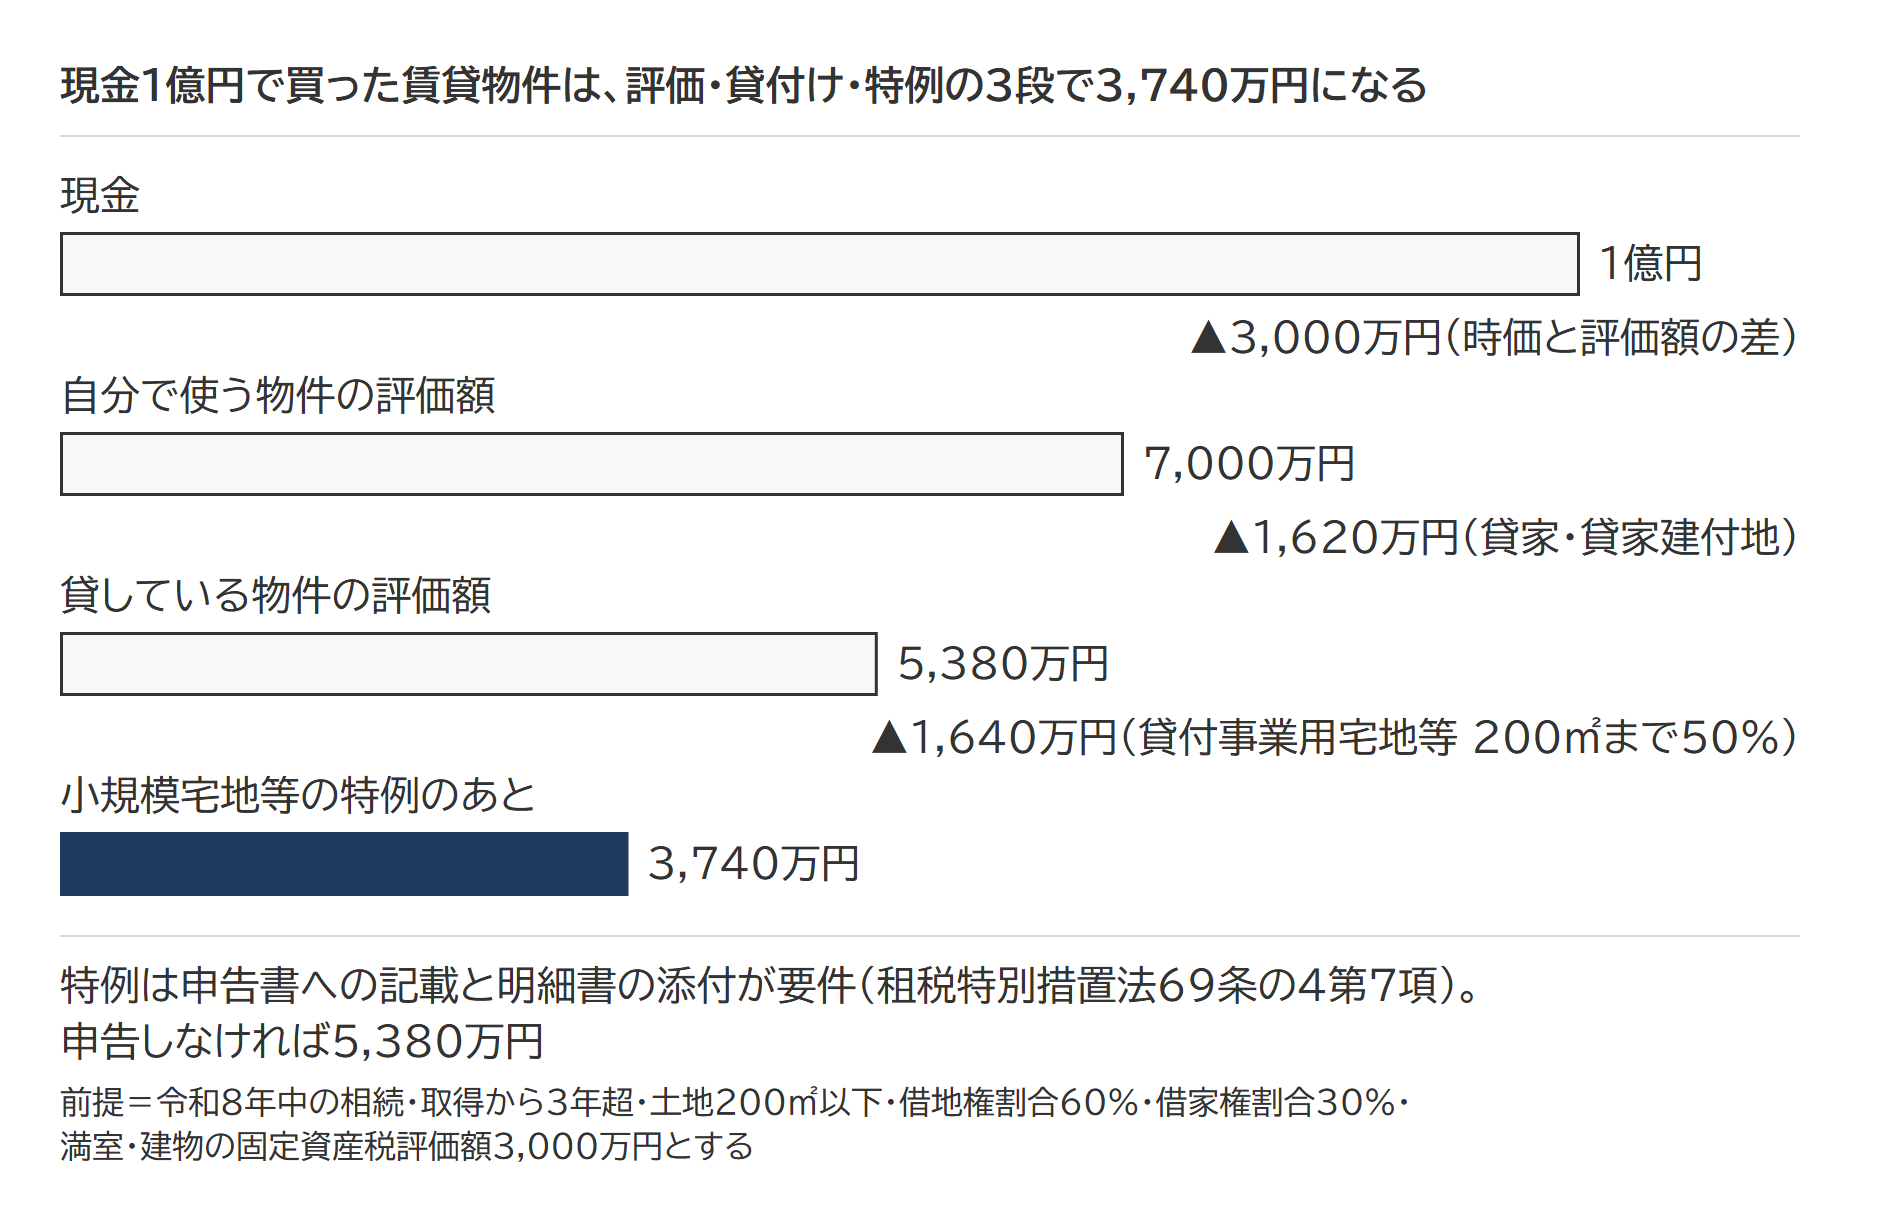
相続人が配偶者と子2人で基礎控除4,800万円、ほかに財産がない家庭なら、現金のままでは課税価格1億円に相続税がかかり、物件にしていれば3,740万円で基礎控除以下です。ただし特例は、申告書に適用を受ける旨を記載し、計算に関する明細書を添付した場合に限り使えます(租税特別措置法69条の4第7項)。申告しなければ課税価格は特例前の5,380万円で、基礎控除を超えてしまいます。
借入れは節税ではない
1億円を借りて預金のまま持てば、財産が1億円、債務が1億円増え、課税価格は差し引きゼロです。相続税法13条は被相続人の債務で相続開始の際に現に存するものを差し引くと定めていますが、借りただけでは1円も減りません。減るのは借りたお金を評価額の低い財産に替えたときです。効いているのは借入れではなく、現金と不動産の評価差のほうです。
評価差は手元資金で買っても同じだけ出ます。借入れには利息と返済が付きます。最高裁の事案でも、購入と借入れは「本件購入・借入れ」として一体で見られました。差し引ける債務の範囲は相続税の債務控除にまとめています。
最高裁令和4年4月19日判決|差が大きいだけでは足りず、税負担の著しい軽減と意図が重なった
最高裁令和4年4月19日判決(令和2年(行ヒ)第283号)は、通達の価額を上回る鑑定評価額(不動産鑑定士が算定した価額)に基づく更正処分(税務署が税額を直す処分)を適法としました。
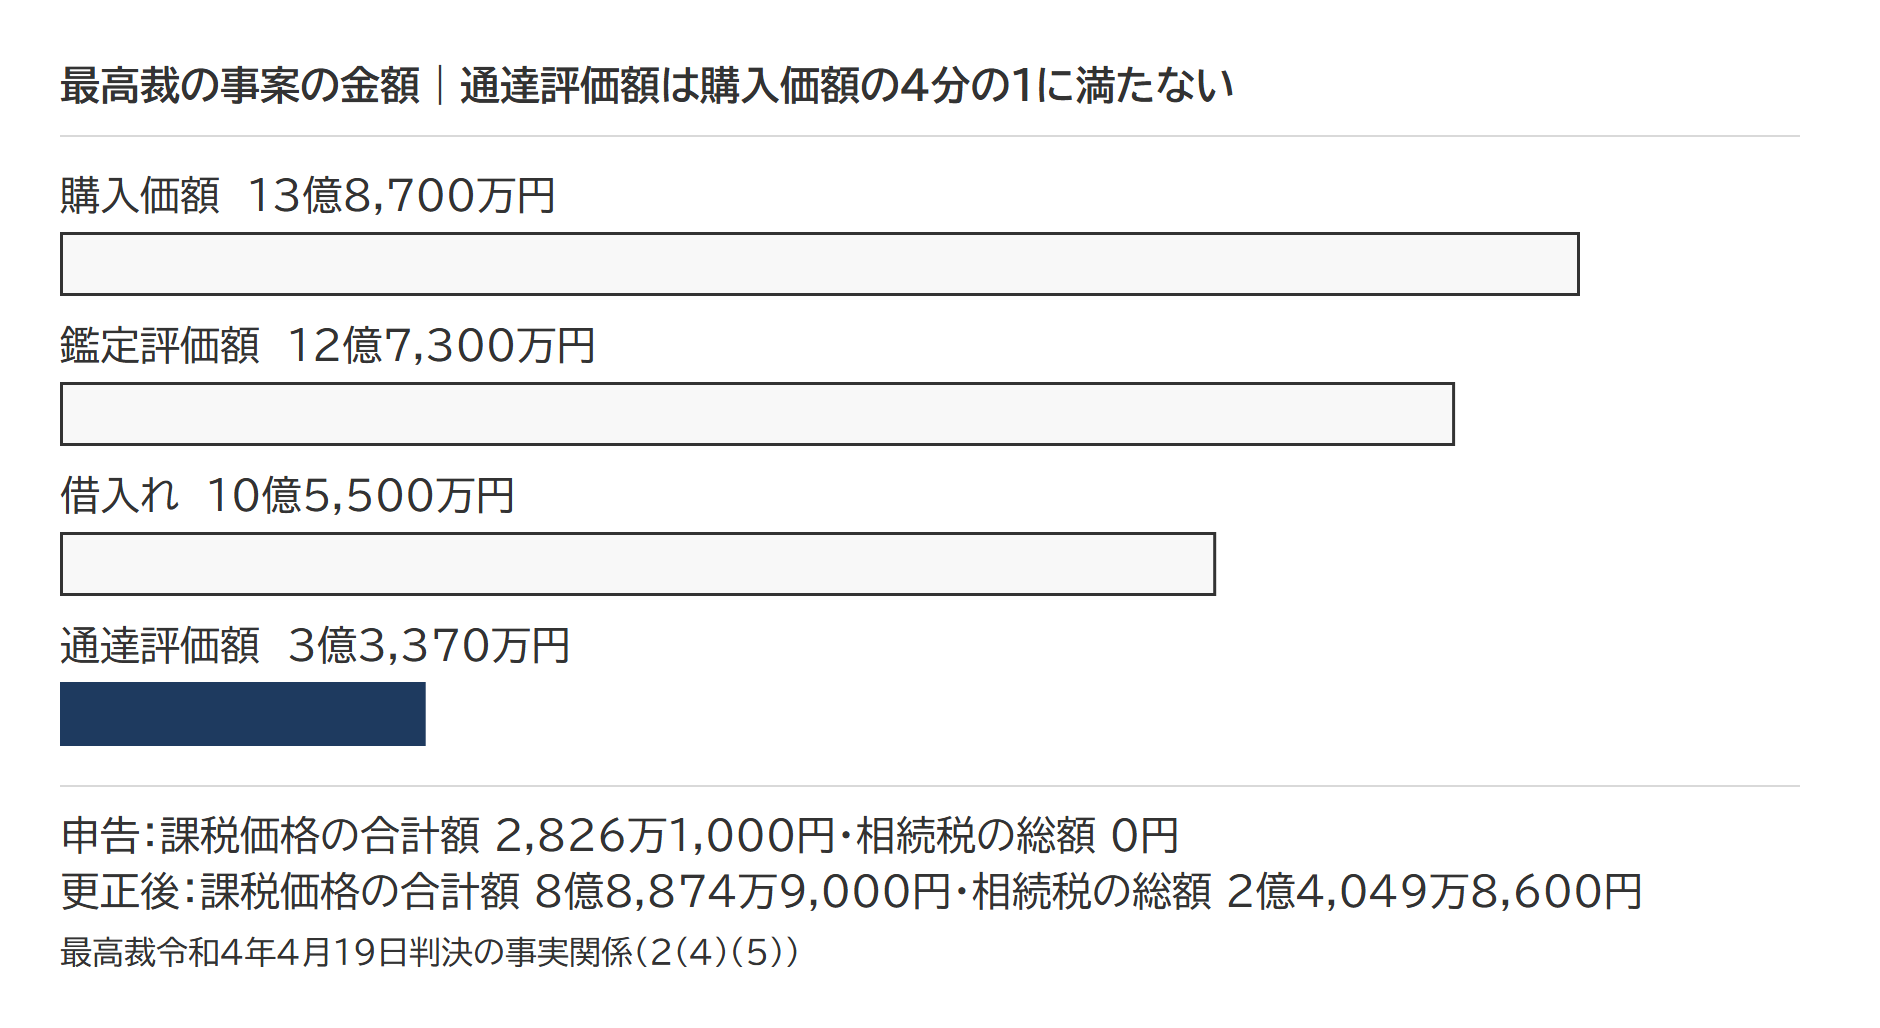
被相続人は平成21年1月と12月に、借入れで甲不動産と乙不動産(いずれも土地と建物)を買いました。金額は表のとおりです。判決が前提とした事実では、被相続人と相続人(上告人ら)がこの購入・借入れを「被相続人及びその経営していた会社の事業承継の過程の一つと位置付けつつも」、近い将来の相続で相続税の負担を減じまたは免れさせるものであることを知り、これを期待して「あえて企画して実行した」とされています。被相続人は平成24年6月17日に94歳で亡くなり、購入は相続開始の2年半から3年半前でした。
相続人は平成25年3月11日に通達の価額で申告し、課税価格の合計額は2,826万1,000円、基礎控除の結果、相続税の総額は0円でした。なお乙不動産は、相続開始の約9か月後の平成25年3月7日に5億1,500万円で第三者へ売却されており、申告書の提出はその4日後です。国税庁長官は平成28年3月10日に札幌国税局長へ総則6項による評価を指示し、札幌南税務署長は同年4月27日に鑑定評価額に基づいて更正しました。更正後の課税価格の合計額は8億8,874万9,000円、相続税の総額は2億4,049万8,600円です。
| 項目 | 甲不動産 | 乙不動産 | 合計 |
|---|---|---|---|
| 購入価額 | 8億3,700万円 | 5億5,000万円 | 13億8,700万円 |
| 借入れ | 6億3,000万円 | 4億2,500万円 | 10億5,500万円 |
| 通達評価額 | 2億4万1,474円 | 1億3,366万4,767円 | 3億3,370万6,241円 |
| 鑑定評価額 | 7億5,400万円 | 5億1,900万円 | 12億7,300万円 |
判示は二段構えです。相続税法22条の時価は「客観的な交換価値」で、評価通達は時価の評価方法を定めた通達にすぎないため、課税価格に算入される価額が時価を上回らない限り22条に違反しません(4(1))。他方、特定の人の財産だけ通達の価額を上回る価額によることは、合理的な理由がない限り平等原則に反しますが、「評価通達の定める方法による画一的な評価を行うことが実質的な租税負担の公平に反するというべき事情がある場合」には合理的な理由があるとしました(4(2)ア)。
判決は、かい離の大きさだけでは事情に当たらないとし、著しい軽減と、それを知って期待し企画して実行したことの2つを重ねて事情を認めました。「本件各通達評価額と本件各鑑定評価額との間には大きなかい離があるということができるものの、このことをもって上記事情があるということはできない」と述べたうえで、購入・借入れがなければ6億円を超えた課税価格が2,826万1,000円にとどまり相続税の総額が0円になる「著しく軽減」と、それを「知り、かつ、これを期待して、あえて本件購入・借入れを企画して実行した」ことの2つを重ね、同じ行為をせず、またはすることのできない他の納税者との間に「看過し難い不均衡」を生じさせ、実質的な租税負担の公平に反するとしました(4(2)イ)。乙不動産の売却は事実関係の「なお」書きにあり、この当てはめには出てきません。
同じ事案について国税不服審判所が下した判断が平成29年5月23日裁決(公表裁決事例集No.107)です。審判所は、被相続人が銀行に診断を申し込む際に事業承継に伴う遺産分割や相続税が心配である旨を伝え、「借入金により不動産を取得した場合の相続税の試算及び相続財産の圧縮効果についての説明を受けていた」こと、銀行の「貸出稟議書」の「採上理由」に相続対策のため不動産購入を計画し借入れの依頼があった旨の記載があったこと、通達評価額が取得価額の約23.9%(甲)・約24.3%(乙)だったことを認定し、「評価通達によらないことが相当と認められる特別の事情」があるとして請求を棄却しました。最高裁の「平等原則に反しない事情」とは枠の立て方が違いますが、「企画して実行した」の中身は、この認定事実で具体的に読めます。
出典:最高裁判所令和4年4月19日第三小法廷判決(裁判所ウェブサイト)/平成29年5月23日裁決(国税不服審判所 公表裁決事例集No.107)
令和9年からは、買って5年以内の貸付用不動産は「通常の取引価額」で評価する(通達案)
国税庁は令和8年9月18日に「貸付用不動産の評価について」の法令解釈通達の案を公表しました。案では、課税時期前5年以内に対価を伴う取引で取得・新築した貸付用不動産を「課税時期における通常の取引価額に相当する金額」で評価します。令和9年1月1日以後に相続・遺贈・贈与で取得した財産の評価に適用する予定で、確定した通達は令和8年11月19日の時点で公表されていません。
対象の「貸付用不動産」は、その全部または一部が借家権の目的となっている家屋(その家屋とともに賃貸されている附属設備・構築物を含む)と、その家屋の敷地の用に供されている宅地・宅地の上に存する権利(ともに賃貸されている土地等を含む)です。土地等も家屋等も対象です。取得価額が取得時の通常の取引価額に相当すると認められる場合は、土地等は「取得価額に地価変動率を乗じた金額」、家屋等は「取得価額から、当該家屋等の取得等の時から課税時期までの期間の償却費の額の合計額又は減価の額を控除した金額」の、それぞれ100分の80で評価できます(ただし書)。
除外もあります。課税上弊害がない限り、通達の制定日までに新築された家屋等(同日において建築中のものを含む)のうち、同日前5年以内に取得された土地等以外の土地等か、同日前5年以内に相続等により取得された土地等の上に新築されたものは、対象から外れます(除外の表の5)。評価会社(株式を評価される非上場の会社)が持つ土地や建物を純資産価額で評価するときの財産評価基本通達185には、5年以内の定めは適用されません((注)7)。課税時期前3年以内に取得した土地や建物の決まりとは別の制度です。不動産特定共同事業などで小口化された貸付用不動産(特定小口化商品)は、取得の時期にかかわらず通常の取引価額で評価する定めも、同じ案に入っています(記の2)。
出典:「貸付用不動産の評価について」(法令解釈通達)の案に対する意見公募(e-Gov パブリック・コメント・案件番号410080055)/同 別紙2 案の本文(PDF)
買う前に確かめる3つのこと|税以外の目的・税額の落ち方・3年と5年
1つ目は、税以外の目的があっても、それだけでは足りないことです。判決の事案では、購入を事業承継の過程の一つと位置付けていても、相続税を減らすものと知って期待し、企画して実行した事実が認定されました。
2つ目は、買ったあとの税額の落ち方です。判決が重ねた事情の1つは相続税の総額が0円になる「著しく軽減」でしたが、どこからが著しいかを示す数字は判決にありません。
3つ目は、特例の3年と通達案の5年、2つの期間です。どちらかの期間の内側で相続が起きると、評価差だけで見積もった効果は、実際より大きく出ることがあります。
居住用の区分所有マンション(分譲マンションの1室)には、令和6年1月1日以後の相続等から区分所有補正率を掛ける別の定めがあり、補正のあとも総則6項は働きます。計算はマンションの相続税評価にまとめています。
よくある質問
買ってすぐ相続が起きた場合でも評価差は使えますか
令和8年中の相続なら評価は通達どおりですが、3年以内に新たに貸し始めた宅地は、3年を超えて事業的規模の貸付事業を続けていた場合を除き特例が使えず、設例なら5,380万円止まりです。判決の2つの事情が重なれば、時期にかかわらず通達によらない評価もあり得ます。令和9年1月1日以後の相続等で取得から5年以内の貸付用不動産は、通達案のとおり定まれば、通常の取引価額での評価になります。
鑑定評価を自分で取って、路線価より低い金額で申告できますか
判決は課税庁が通達より高い価額を採った場面のもので、納税者が通達より低い鑑定で申告する場面は判決の外です。鑑定が認められる条件は土地の相続税評価で不動産鑑定評価を使えるかにまとめています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 土地の現地調査で見るポイント|現地でわかることと役所でしかわからないことを分け、減額の証拠を評価につなぐ
 地積は実測と登記のどちらで評価するか|相続税評価は実際の面積で決まり、縄延び・縄縮みでも実測が要るとは限らない
 土地の評価単位とは|地目・利用の単位・取得者の3つで区切る判定手順と、一体利用・駐車場の線引き
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。