この記事の要点
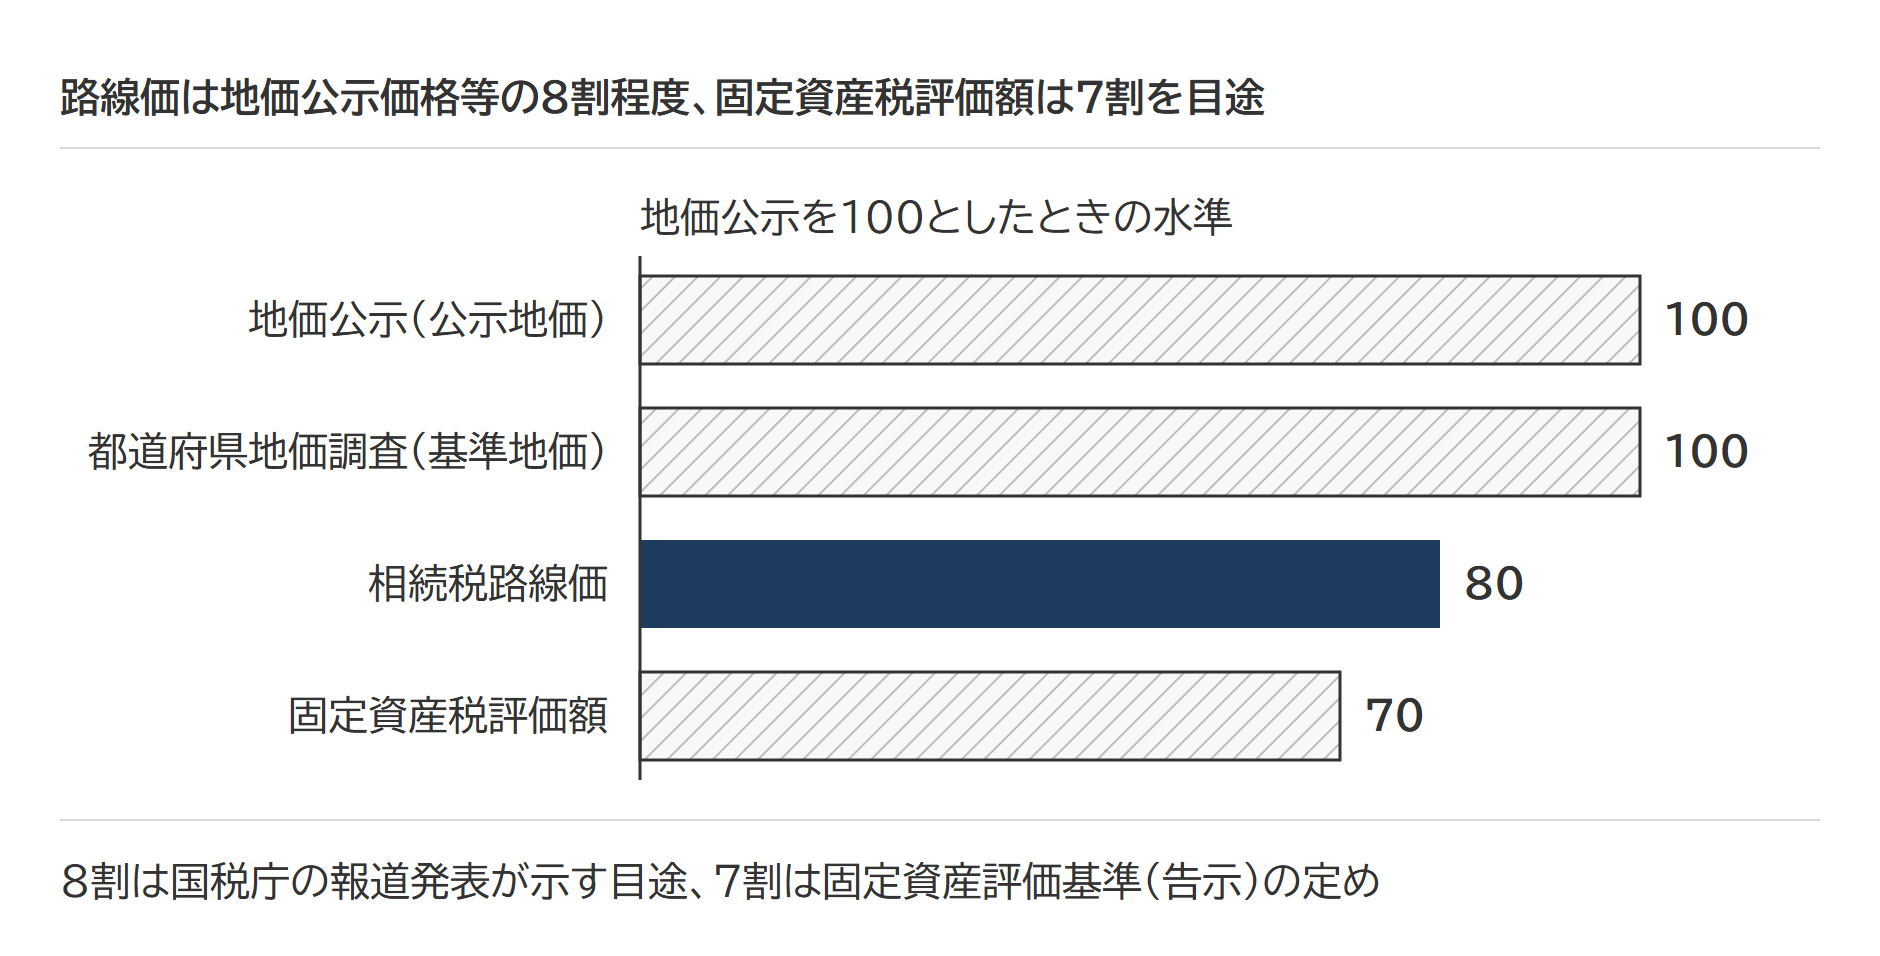
- 土地の相続税評価は時価の何割か=路線価は地価公示価格等の8割程度、固定資産税評価額は7割を目途です。8割は国税庁の報道発表が示す目途、7割は固定資産評価基準(告示)の経過措置「当分の間」の定めにあります。
- 路線価を8割にしてある理由は2つ=土地の価額には相当の値幅があることと、路線価が1年間適用されるため1月1日以後の1年間の地価変動に耐える必要があることです(国税庁の情報)。2割の差は納税者の権利ではなく事実上の利益で、地価が下がっても路線価は当然には修正されません(公表裁決)。
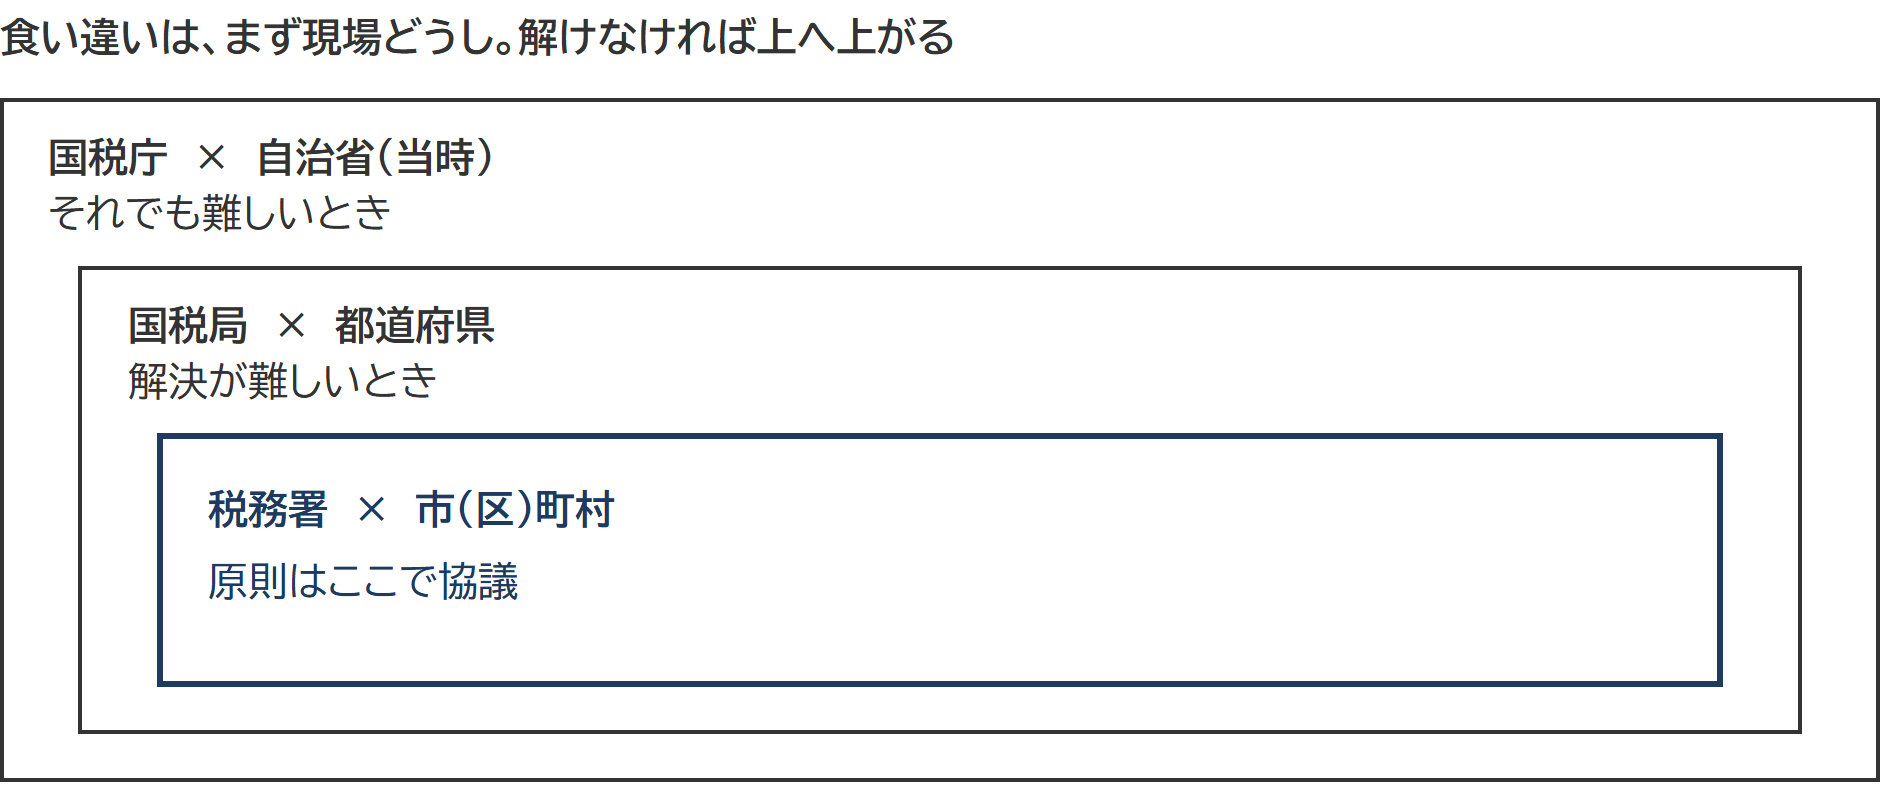
- 8割と7割の均衡は、国税庁と当時の自治省の了解事項(平成7年5月19日)で結ばれています。連絡・調整会議、不均衡地域の現地確認、倍率地域の区分、権衡査案(評価額の釣り合いの検討)を定め、不均衡の是正は税務署と市(区)町村→国税局と都道府県→国税庁と自治省の順で協議します。
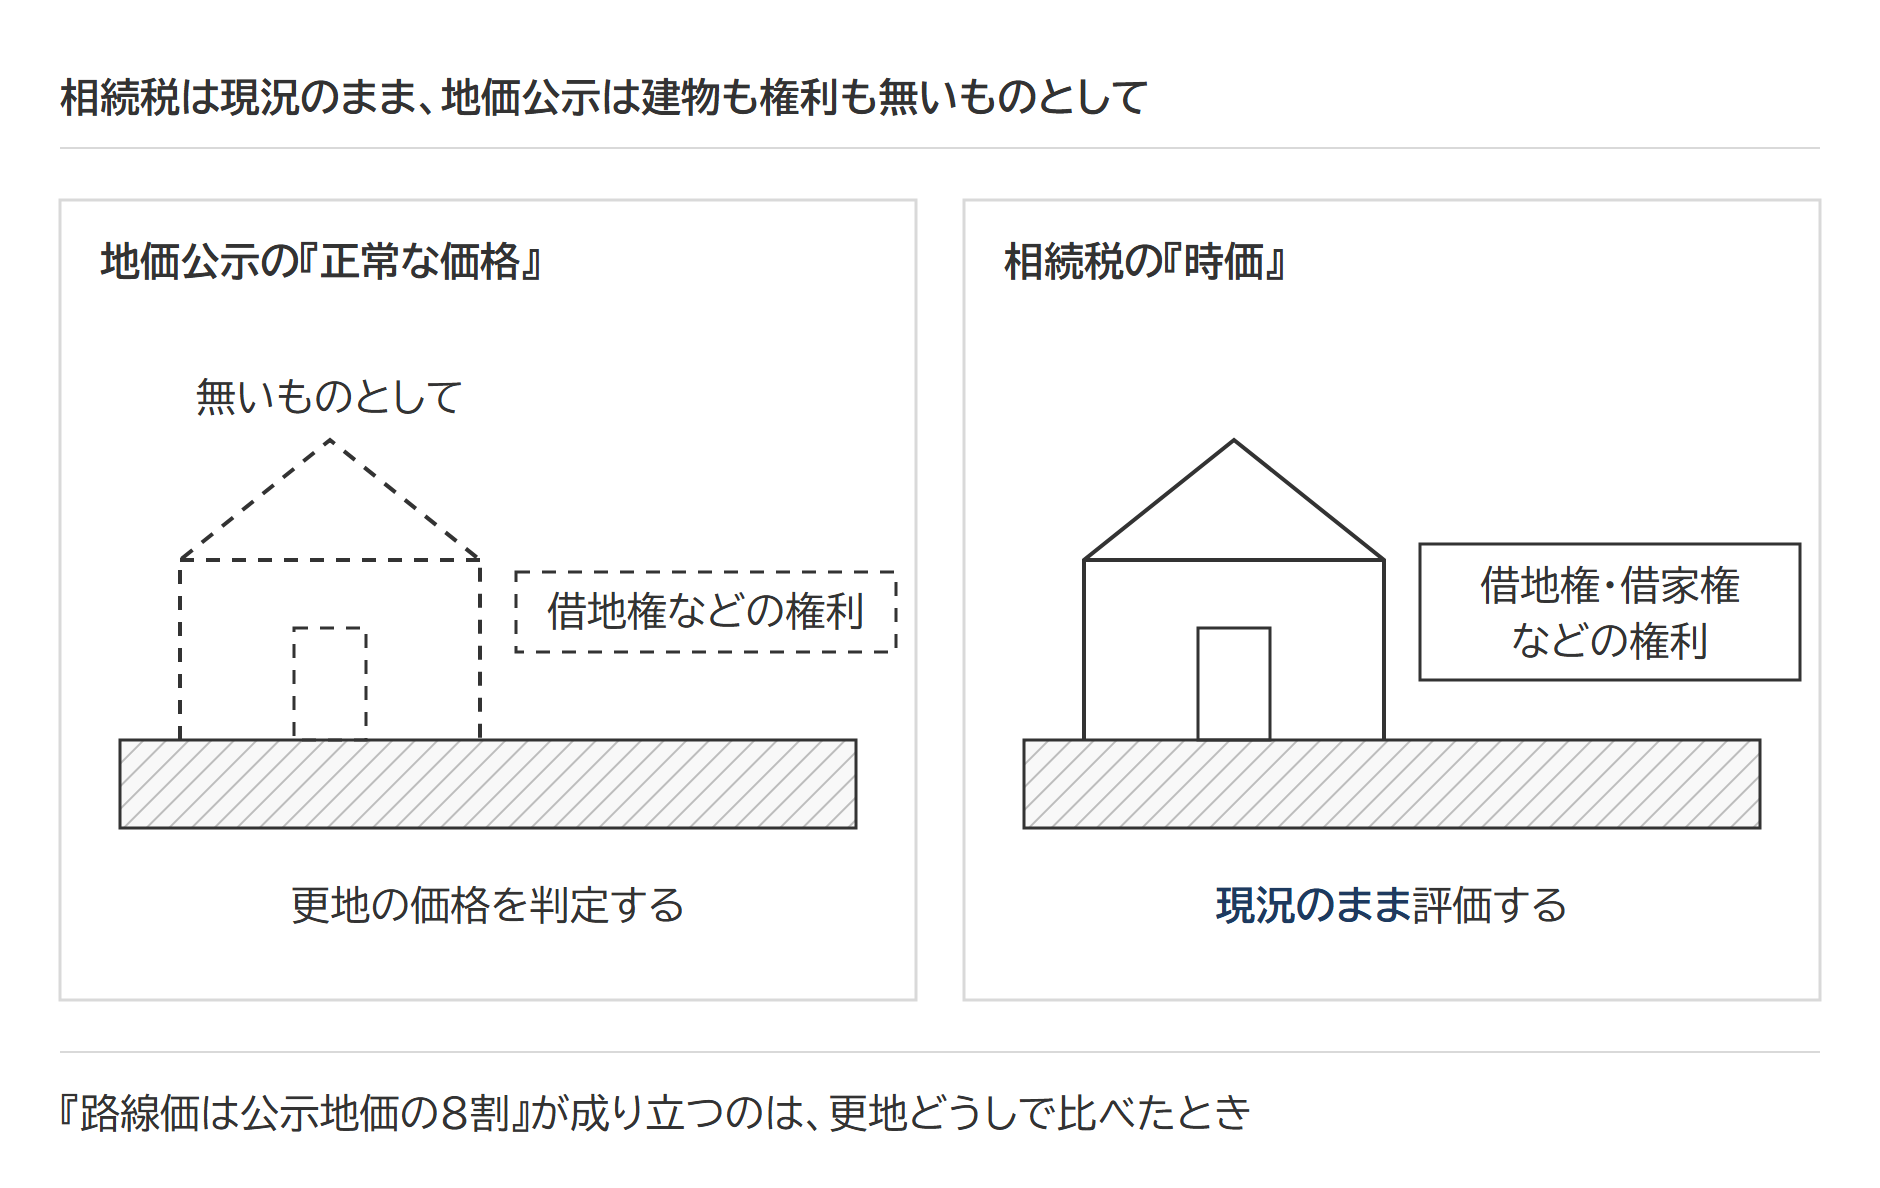
- 相続税の「時価」は財産の現況に応じた価額、地価公示の「正常な価格」は建物や権利が無いものとした価格です。前提が違うので、割り戻して着くのは更地としての公示価格の水準で、売値ではありません。
- 倍率地域は固定資産税評価額×倍率で評価します。計算例の倍率1.1なら公示地価の0.77の水準になり、7割を8割に引き直すなら1.14です。倍率は、地価事情の類似する地域ごとに公示価格や売買実例価額などを基として国税局長が定めます。
路線価は地価公示価格等の8割程度、固定資産税評価額は7割を目途に定められ、どちらも売値そのものではありません。
相続税の「時価」と地価公示の「正常な価格」は前提が違うため、評価額を割り戻しても売値には戻りません。
土地の相続税評価は時価の何割か|路線価は公示地価の8割程度、固定資産税評価額は7割
国税庁は毎年7月1日に路線価を公表し、その報道発表に「路線価等は、1月1日を評価時点として、1年間の地価変動などを考慮し、地価公示価格等を基にした価格の80%程度を目途に定めています」と書いています。国土交通省の一覧では、相続税評価は平成4年以降が地価公示の水準の8割程度、固定資産税評価は平成6年以降が7割程度です。
| 価格の名前 | 決める人 | 価格時点と公表 | 水準 |
|---|---|---|---|
| 地価公示(公示地価) | 国土交通省 土地鑑定委員会 | 毎年1月1日時点・3月公表 | 標準的な土地の正常な価格 |
| 都道府県地価調査(基準地価) | 都道府県知事 | 毎年7月1日時点・9月公表 | 標準的な土地の正常な価格 |
| 相続税評価(相続税路線価) | 国税庁・国税局長 | 毎年1月1日時点・7月公表 | 平成4年以降は地価公示の水準の8割程度 |
| 固定資産税評価額 | 総務省・市町村長 | 1月1日時点・3年に1度の評価替え | 平成6年以降は地価公示の水準の7割程度 |
相続税法22条が求めるのは「取得の時における時価」で、路線価を公示価格の8割に置くことは、法律にも財産評価基本通達にも書かれていません。7割は告示(固定資産評価基準)に定めがあるのに対し、8割は国税庁の報道発表が示す目途で、補正前の入口の水準です。形や奥行の補正、借地権の控除、小規模宅地等の特例はここからさらに引きます。
出典:令和8年分の路線価等について|国税庁/主な公的土地評価一覧|国土交通省/相続税法22条|e-Gov法令検索
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
路線価を8割にしてある理由は2つ|土地の価額の値幅と、1年間の地価変動
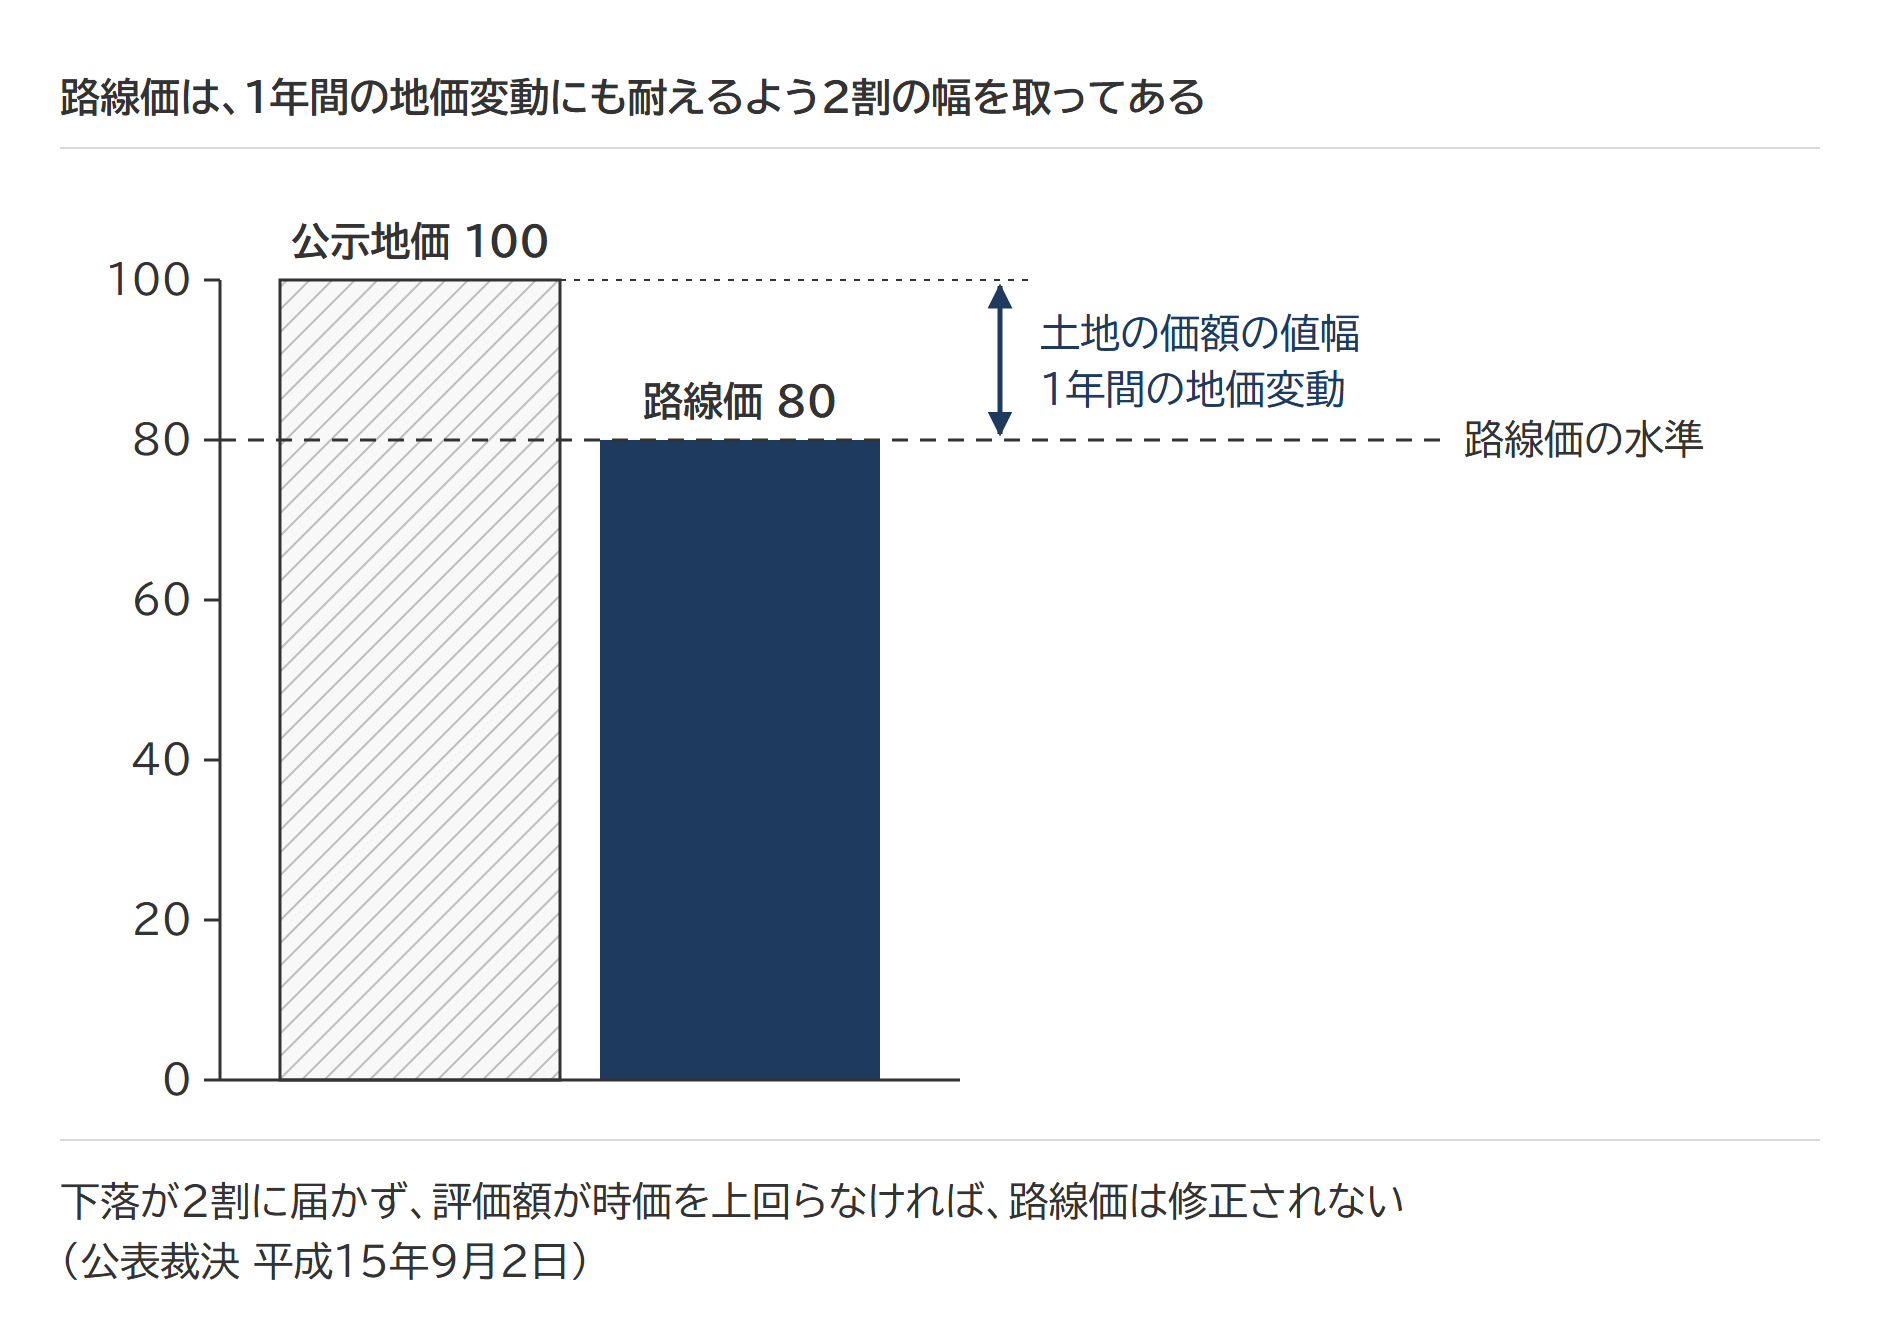
国税庁は令和5年10月に通達の趣旨を説明した文書(情報)で、路線価を80%程度にしている理由に、土地の価額には相当の値幅があることと、路線価が1年間適用されるため1月1日以後の1年間の地価変動にも耐える必要があることの2つを、評価上の安全性として挙げています。
路線価の評価時点は毎年1月1日で、12月に亡くなった人の土地も同じ1月1日の路線価で評価します。
公表は7月1日なので、公表から申告期限(亡くなったことを知った日の翌日から10か月)までは、1月に相続が始まった人で4か月余り、2月なら5か月余りです。
2割の差は「事実上の利益」|地価が下がっても路線価は当然には修正されない
国税不服審判所の公表裁決(平成15年9月2日)の事案は、平成8年9月30日に亡くなった人の相続人5名が、P市の貸宅地1,493.96㎡とQ市の貸宅地1,019.29㎡について、1月1日から相続開始日までの地価の下落を反映して路線価を時点修正すべきだと主張したものです。県の地価調査基準地の下落率はP市の近辺で7.1%、Q市の近辺で15.5%、路線価の下落率も側方路線(角地の横の路線)の1本(20.4%)を除いて20%未満でした。
審判所は、路線価が1月1日以後の1年間の地価変動にも耐えるよう公示価格水準の80%を目途に定められており、20%を超える下落は認められないとして、修正を要する特別の事情はないと判断しました。納税者に等しく20%の評価上の余裕(アローアンス)を認めないのは不公平だとの主張には、その利益は課税庁が路線価を低めに定めているために得られる事実上の利益にすぎず、法律上保護された利益とはいえない、と答えています。2割の差は納税者の権利ではなく、下落が大きく評価額が時価を上回ったときに初めて修正の問題になります。
出典:「居住用の区分所有財産の評価について」(法令解釈通達)の趣旨について(情報)|国税庁/平成15年9月2日裁決(裁決事例集No.66)|国税不服審判所
固定資産税評価額の7割は告示の経過措置「当分の間」|路線価との違いは評価替えの頻度
7割の根拠は、固定資産評価基準(総務大臣の告示)の第1章 土地 第12節「経過措置」の一にあります。標準宅地の適正な時価を求めるときは、当分の間、基準年度の初日の属する年の前年の1月1日の地価公示価格と鑑定評価から求められた価格等を活用し、これらの価格の7割を目途として評定すると定めています。水準のうえでは、路線価(8割)のほうが固定資産税評価額(7割)より高い水準です。
更新の頻度も違います。路線価は毎年評価し直しますが、固定資産税評価額は3年に1度の評価替えです。価格調査の基準日は、基準年度(評価替えの年度)の前年1月1日です。「当分の間」の定めは本則ではなく経過措置の節に置かれたまま、現行の告示にも残っています。
出典:固定資産評価基準 第1章 土地(第12節 経過措置)|総務省
8割と7割の均衡は了解事項で結ばれている|国税庁と自治省(当時)の連絡・調整
平成7年5月19日、国税庁と自治省(いまの総務省)の資産評価の担当官の連名で、「財産評価額(相続税評価額)と固定資産税評価額の適正化を推進し均衡を確保するための了解事項」が取り交わされました。了解事項の前文は、平成6年度の評価替えで宅地を地価公示価格の70%程度を目標に評価することになり、平成9年度からは価格調査基準日を前年1月1日に変え(従来は前々年7月1日)全路線価等を公開するため、相続税評価額と固定資産税評価額の関係が国民に注目される、と書いています。
| 項目 | 定めていること |
|---|---|
| (1) 連絡・調整のための会議 | 土地評価協議会のほか、各レベルで連絡・調整会議を設置・開催し、意見交換を行う |
| (4) 不均衡地域の現地確認 | 相続税評価額と固定資産税評価額が不均衡な地域は、双方の担当者で現地確認を行い、原因を究明して是正する |
| (7) 状況類似地域等の区分 | 相続税の倍率地域は、地域の地価事情と固定資産税評価額に基づいて区分する |
| (8) 権衡査案 | 標準地の評価額と路線価等について全体的な均衡を検討し、税務署・市(区)町村の境界地域は関係する署・市町村間で検討する |
不均衡な地域の是正は税務署と市(区)町村の協議で行い、解決が難しければ国税局と都道府県、それでも難しければ国税庁と自治省が協議する三段です。
出典:財産評価額(相続税評価額)と固定資産税評価額の適正化を推進し均衡を確保するための了解事項|総務省
相続税の「時価」と地価公示の「正常な価格」は前提が違う|現況のままか、建物・権利が無いものとしてか
財産評価基本通達1の(2)の時価は、課税時期において「それぞれの財産の現況に応じ」、不特定多数の当事者間で自由な取引が行われる場合に通常成立すると認められる価額です。地価公示法2条2項の「正常な価格」は、土地に建物その他の定着物がある場合や、地上権その他その土地の使用・収益を制限する権利が存する場合には、これらの定着物又は権利が存しないものとして通常成立すると認められる価格と定義されています。
相続税は建物が建っていればその状態のまま、人に貸していれば貸したまま評価し、地価公示は建物も権利も無いものとして更地の価格を判定します。「路線価は公示地価の8割」が成り立つのは、更地(自用地)としての価額どうしを比べたときです。
相続税の評価額は税額を計算するための価額で、遺産分割のときに土地をいくらと見るかとは別のものです。
出典:財産評価基本通達1(評価の原則)|国税庁/地価公示法2条2項|e-Gov法令検索
倍率地域の水準|固定資産税評価額×1.1は公示地価の0.77で、7割を8割に引き直す倍率は1.14
路線価の定められていない倍率地域では、固定資産税評価額に国税局長が地域ごとに定める倍率を掛けて評価します(財産評価基本通達21)。倍率は、地価事情の類似する地域ごとに、売買実例価額・公示価格・鑑定評価額・精通者意見価格等を基として定められます(同21-2)。
国税庁の評価倍率表の説明にある計算例は、宅地の倍率1.1で1,000万円×1.1=1,100万円です。固定資産税評価額を公示地価の7割と置けば、0.7×1.1=0.77で、7割を8割に引き直す倍率は0.8÷0.7=1.14になります。1.1は計算例の値にすぎず、倍率地域は了解事項の(7)で地価事情と固定資産税評価額に基づいて区分することとされ、倍率は地域ごとに違うので、その地域の評価倍率表で確かめます。
倍率1.1が定められた実例が公表裁決(令和5年11月9日)にあります。相続人が、市街化調整区域にある登記地目「田」の土地(幅員約7.2mの県道に接し、工場・倉庫・居宅の敷地)について、建築制限を理由に通達評価額(通達で計算した額)の2分の1で評価すべきだと更正の請求をした事案です。国税局長は、平成28年分の宅地の倍率を1.1倍と定めていました。審判所は、倍率方式が一般的な合理性を有し、市街化調整区域の制限は固定資産税評価額の側で考慮済みで、特別の事情はないとして、通達評価額が時価を上回らないと事実上推認できると判断しています。
出典:財産評価基本通達21・21-2(倍率方式)|国税庁/評価倍率表(一般の土地等用)の説明|国税庁/令和5年11月9日裁決(裁決事例集No.133)|国税不服審判所
路線価が時価を上回ったときは補正か鑑定評価で評価する|通達より高く課税される場合もある
令和2年分では、国税庁が令和3年4月に大阪市中央区の一部の町丁について地価変動補正率(0.90〜0.98)を定め、令和2年10〜12月に取得した土地等は路線価に補正率を掛けて評価する扱いにしました。同じ文書に、納税者が不動産鑑定士の鑑定評価額などに基づいて取得の時の時価で評価することもできると書いてありますが、鑑定評価額が路線価による評価額を下回るとは限らず、不動産鑑定評価を使えるかは鑑定書の減価の根拠で決まります。
通達で計算した価額より高い価額で課税された事案もあります。最高裁令和4年4月19日判決は、通達の定める方法による画一的な評価を行うことが実質的な租税負担の公平に反するというべき事情がある場合には、通達の価額を上回る価額によることも平等原則に違反しない、と判示しました。ただし判決は、通達評価額と鑑定評価額に大きなかい離があることだけでは、この事情があるとはいえないとしています。
出典:令和2年分の路線価等の補正について(10〜12月分)|国税庁/最高裁判所第三小法廷 令和4年4月19日判決|裁判所
よくある質問
相続税評価額を1.25倍すれば、その土地の売値がわかりますか。
1÷0.8=1.25で割り戻して着くのは、更地(自用地)としての公示価格の水準です。時価の目安にはなりますが、その土地の売値とは別物です。補正や借地権の控除を済ませた後の評価額を1.25倍しても、更地の公示価格の水準には戻りません。80%も「程度を目途」なので、地点ごとにぴったり8割とは限りません。売却を前提に金額を知りたいときは、不動産業者の査定か鑑定評価によります。
固定資産税評価額を0.7で割れば公示地価になりますか。
着くのは基準年度の前年1月1日の地価公示の水準です。固定資産税評価額は3年に1度の評価替えで、据置年度でも地価が下がった土地は価格が修正されることがあるため、相続の年の公示地価とは年がずれます。
相続した土地を評価額より安くしか売れませんでした。相続税は戻りますか。
売却価額が評価額を下回っただけでは戻りません。相続税の評価は相続開始の時の価額で決まり、売却価額がそのまま相続開始時の時価になるわけではないためです。相続税を納めた人が申告期限の翌日以後3年を経過する日までに売ると、納めた相続税の一部を取得費に加算できます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
 土地の現地調査で見るポイント|現地でわかることと役所でしかわからないことを分け、減額の証拠を評価につなぐ
 地積は実測と登記のどちらで評価するか|相続税評価は実際の面積で決まり、縄延び・縄縮みでも実測が要るとは限らない
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。