この記事の要点
- 相続税の評価に使う地積は、登記簿でも固定資産課税台帳でもなく、課税時期の実際の面積です(財産評価基本通達8)。ただし国税庁は、全ての土地に実測を求めているのではありません。
- 山林などで実測に進むのは、立木の実地調査・航空写真・その地域の平均的な縄延割合などの方法で把握できず、かつ台帳地積によるとほかの土地との評価の均衡を著しく失する土地です。方法は例示で、順序はありません。山林の地積は水平面積です。
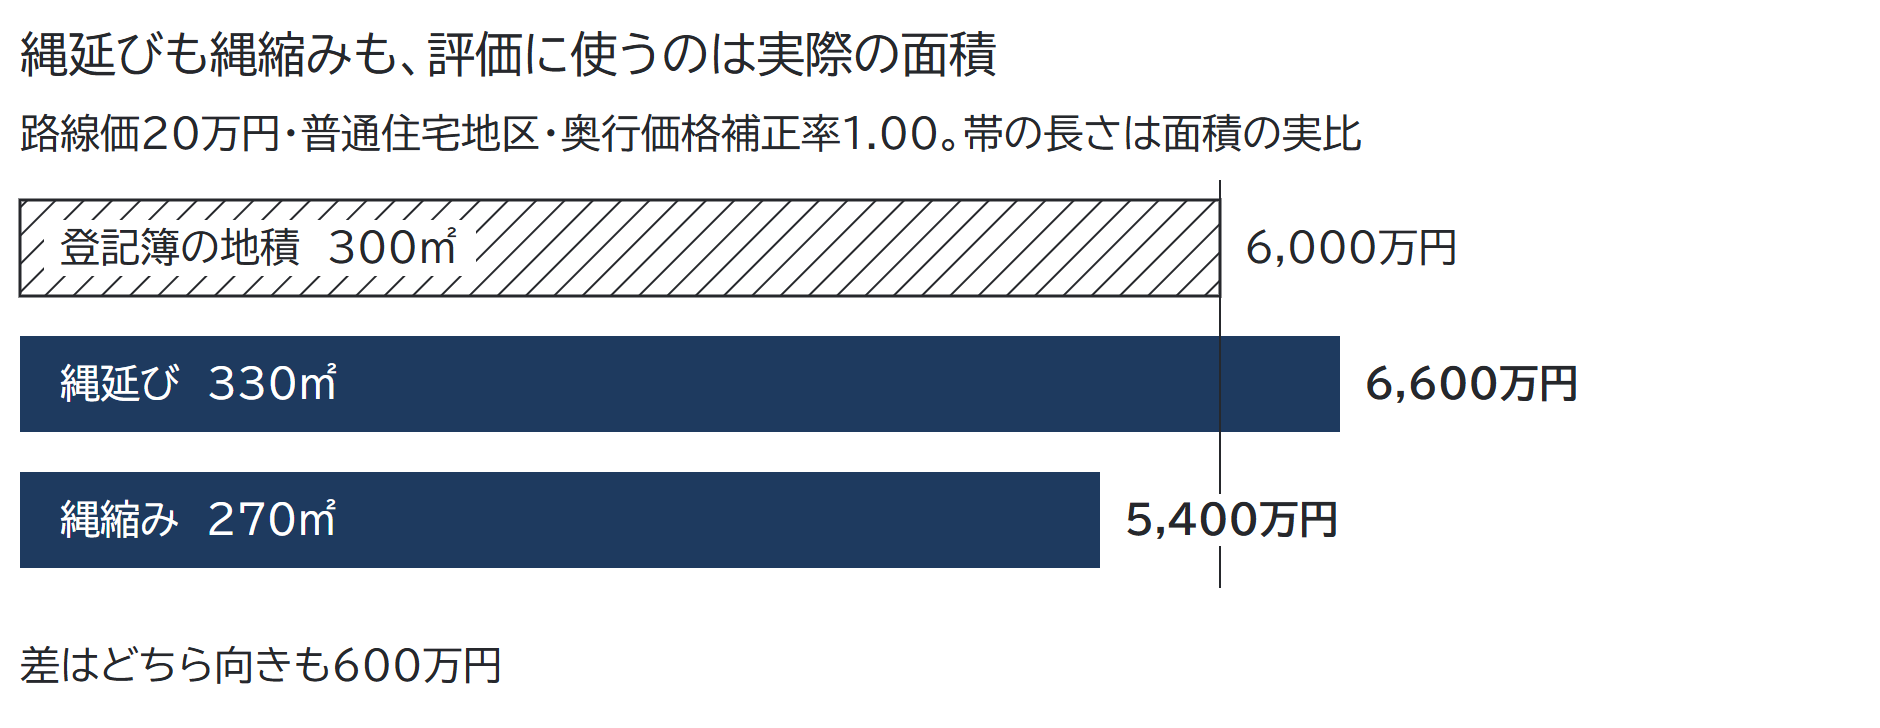
- 縄延び(実測のほうが広い)も縄縮み(実測のほうが狭い)も実際の面積で評価します。路線価20万円・普通住宅地区・奥行価格補正率1.00の設例では、登記簿の300㎡が330㎡でも270㎡でも差は600万円です。
- 登記の地積がずれたまま残るのは、地積の変更には1か月以内の申請義務(過料あり)があるのに誤りの更正の登記には申請義務がないこと(不動産登記法37条・38条)、端数が切捨ての一方向であること(不動産登記規則100条)の2つが理由です。測量そのものにも、精度区分の公差という誤差の限度があります(同10条・77条)。
- 倍率方式は、台帳地積を前提にした固定資産税評価額を実際の面積で引き直してから倍率を掛けます(450万円×330㎡÷300㎡×1.1=544万5,000円)。地積規模の大きな宅地の500㎡・1,000㎡の線をまたぐかどうかも、実際の面積で判定します。
登記簿の地積は300㎡。ところが測ってみたら330㎡ありました。相続税の申告では、どちらの面積で土地を評価するのでしょうか。
相続税の評価に使う地積は、登記簿でも固定資産課税台帳でもなく、課税時期の実際の面積です。財産評価基本通達8がそう定めています。ただし国税庁は、全ての土地に実測を求めているのではありません。山林などで実測に進むのは、ほかの方法で面積を把握できず、かつ台帳地積(登記簿などに載った地積)のままではほかの土地との評価の均衡を著しく失する土地です。
地積とは、課税時期における実際の面積
相続税の評価でいう地積は、登記簿に載っている数字ではなく、相続が始まった日にその土地が実際に持っている面積です。財産評価基本通達8は、次の一文だけで定めています。
財産評価基本通達8(地積)
地積は、課税時期における実際の面積による。
8には改正の履歴も付いていません。どの範囲をひとまとまりとして評価するかは、評価単位の決まりで切ります。
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
実測は義務ではなく、山林等で進むのは2条件がそろう土地
「実際の面積による」は、全ての土地に測量を求める定めではありません。国税庁の質疑応答事例がそう答えています。
質疑応答事例「実際の地積」によることの意義
土地の地積を「実際の地積」によることとしているのは、台帳地積と実際地積とが異なるものについて、実際地積によることとする基本的な考え方を打ち出したものです。
したがって、全ての土地について、実測を要求しているのではありません。
同じ回答は、特に縄延(登記簿より実際が広いこと)の多い山林等について、実際の地積を把握する方法と、実測に進む土地とを分けて書いています。実測の引き金は登記簿と実際がずれていることそのものではなく、ほかの方法で把握できず、かつ台帳地積によるとほかの土地との評価の均衡を著しく失するかどうかです。
| 実際の地積を把握する方法(例示で、順序はない) | 立木に関する実地調査の実施、航空写真による地積の測定、その地域における平均的な縄延割合の適用など |
|---|---|
| 実測に進む土地(2つの条件がそろうとき) | これらの方法によっても把握できず、かつ、台帳地積によることがほかの土地との評価の均衡を著しく失すると認められる土地 |
山林の地積は、斜面に沿って測った面積ではなく水平に投影した面積です。国税庁は「立木は地表より垂線的に生育する」ことを理由に水平面積を山林の地積とし、不動産登記規則100条も地積を水平投影面積で定めています。
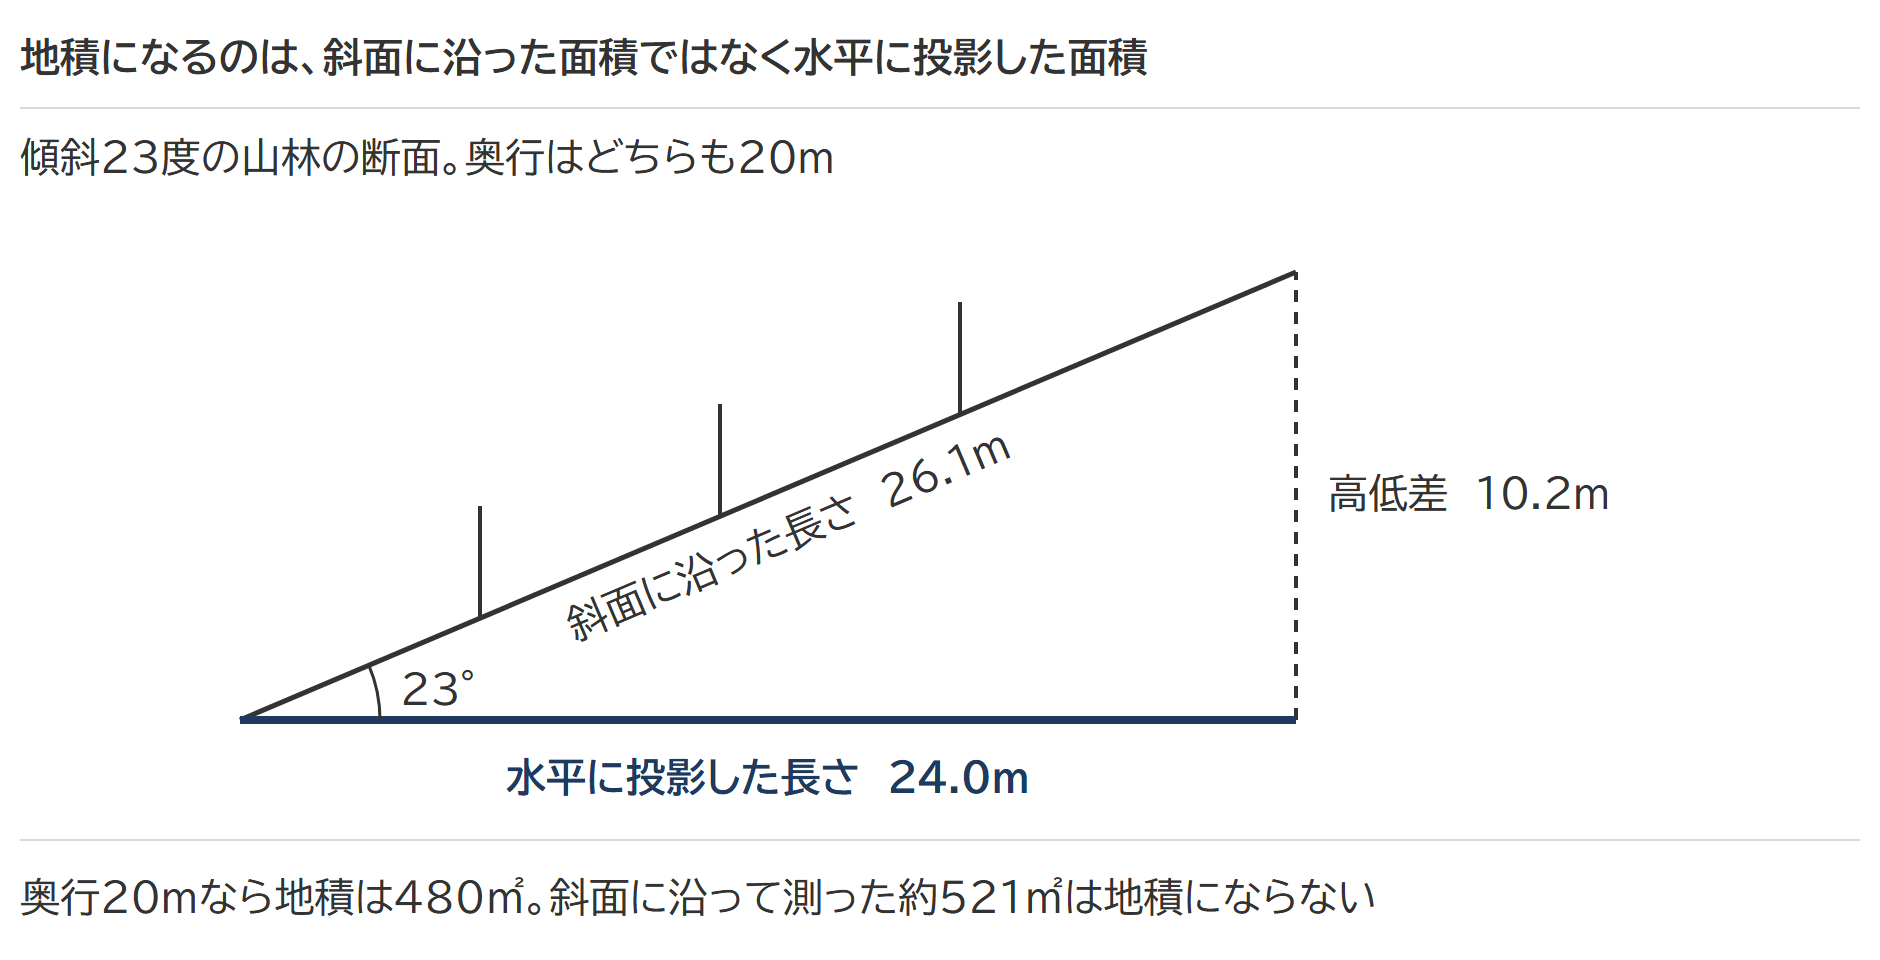
出典:質疑応答事例「実際の地積」によることの意義|国税庁/質疑応答事例 山林の地積|国税庁
縄延びと縄縮みは、どちら向きも実際の面積で評価する
実際の面積が登記簿の地積より広いことを縄延び、狭いことを縄縮みと呼びます。
縄縮みなら評価額は下がります。ただし狭いはずだと感じるだけでは足りず、測量の成果や地積測量図(法務局にある測量図)のように実際の面積を示す資料があってはじめて、その面積で申告できます。
路線価方式での差
路線価(道路の1㎡当たりの価額)が20万円、間口15m、普通住宅地区の宅地。奥行は18〜22mに収まるので、奥行価格補正率(奥行の長さで決まる率)はどの地積でも1.00です。
登記簿の300㎡ 200,000円×1.00×300㎡=6,000万円
縄延びで330㎡ 200,000円×1.00×330㎡=6,600万円
縄縮みで270㎡ 200,000円×1.00×270㎡=5,400万円
差は、広いほうも狭いほうも600万円です。実測で間口距離や奥行距離も変われば、奥行価格補正率や不整形地の補正も動きます。
登記の地積がずれたまま残る、2つの条文上の理由と測量の誤差の限度
登記簿の地積は、誰かが測り直した結果がそのまま載っているとは限りません。ずれが残る経路が、不動産登記法と不動産登記規則の側に2つあります。
1つ目は、変更と更正の非対称です。不動産登記法37条1項は、地目や地積に変更があったときは所有者(表題部所有者または所有権の登記名義人)が1か月以内に変更の登記を申請しなければならないと定めています。正当な理由がないのに怠れば、10万円以下の過料の対象になります(164条1項)。ところが、はじめから登記簿の地積が誤っていたときは「変更」ではなく「更正」です(2条16号)。
更正の登記を定める38条は、申請できる人を所有者に限るだけで、申請しなければならないとは書いていません。縄延びが分かっても、所有者に登記を直す義務は生じないのです。登記官が職権で表示に関する登記をすること(28条)や、地籍調査の成果が送られた登記所が登記をすること(国土調査法20条2項)もあります。それでも、所有者の申請を待つ限り、ずれは残ります。
出典:不動産登記法37条(e-Gov法令検索)/38条/164条/28条/国土調査法20条2項(e-Gov法令検索)
2つ目は、端数の切捨てです。不動産登記規則100条は、地積の端数のうち、1㎡の100分の1未満(宅地と鉱泉地以外の土地で10㎡を超えるものは1㎡未満)を切り捨てると定めています。小数点以下の処理は切捨ての一方向だけで、四捨五入も切上げもありません。登記簿の地積は実際よりわずかに小さく出る向きにそろいますが、効く量は宅地で0.01㎡未満、10㎡を超える宅地・鉱泉地以外の土地でも1㎡未満です。
加えて、地積測量図が付いている土地でも、測量そのものに許される誤差の限度(精度区分の公差)が付きものです。不動産登記規則10条4項は、地図を作る測量の誤差の限度を市街地地域は精度区分(精度の等級)の甲二まで、村落・農耕地域は乙一まで、山林・原野地域は乙三までと定めています。77条5項がこれを地積測量図に準用しています。国土調査法施行令 別表第四の算式に500㎡を入れると、地積測定の公差は甲二で2.18㎡、乙一で6.47㎡、乙三で25.98㎡です。
出典:不動産登記規則100条(e-Gov法令検索)/10条4項/77条5項/国土調査法施行令 別表第四(e-Gov法令検索)
倍率方式は、台帳地積の固定資産税評価額を実際の面積で引き直す
倍率方式は固定資産税評価額に倍率を掛ける評価で、山林や農地の多くがこの方式です。掛ける相手の固定資産税評価額は、台帳地積を前提に付けられています。
国税庁は「固定資産課税台帳に登録されている地積は、原則として、登記簿地積とされていますから、実際の面積と異なる場合があります」としたうえで、実際の面積に対応する固定資産税評価額を仮に求め、その金額に倍率を掛けるとしています。仮の固定資産税評価額は、特に支障のない限り次の算式で計算して差し支えありません。
その土地の固定資産税評価額 × 実際の面積 ÷ 固定資産課税台帳に登録されている地積
固定資産税評価額450万円(台帳地積300㎡)、実測330㎡、倍率1.1の土地で比べます。
| 計算の仕方 | 算式 | 相続税評価額 |
|---|---|---|
| 台帳地積のまま | 450万円×1.1 | 495万円 |
| 実際の面積で引き直す | 450万円×330㎡÷300㎡×1.1 | 544万5,000円 |
差は49万5,000円です。台帳地積のまま倍率を掛けると、面積の補正が丸ごと抜けます。山林で、森林組合が管理する立木の面積が登記簿の地積を大きく上回っているような土地は、この算式で引き直す候補になります。
出典:質疑応答事例 倍率方式によって評価する土地の実際の面積が台帳地積と異なる場合の取扱い|国税庁
面積のしきい値をまたぐかどうかも、実際の面積で判定する
面積そのものが要件になっている評価では、実際の面積が登記簿の地積からしきい値をまたぐと、減額が入るかどうかが入れ替わります。
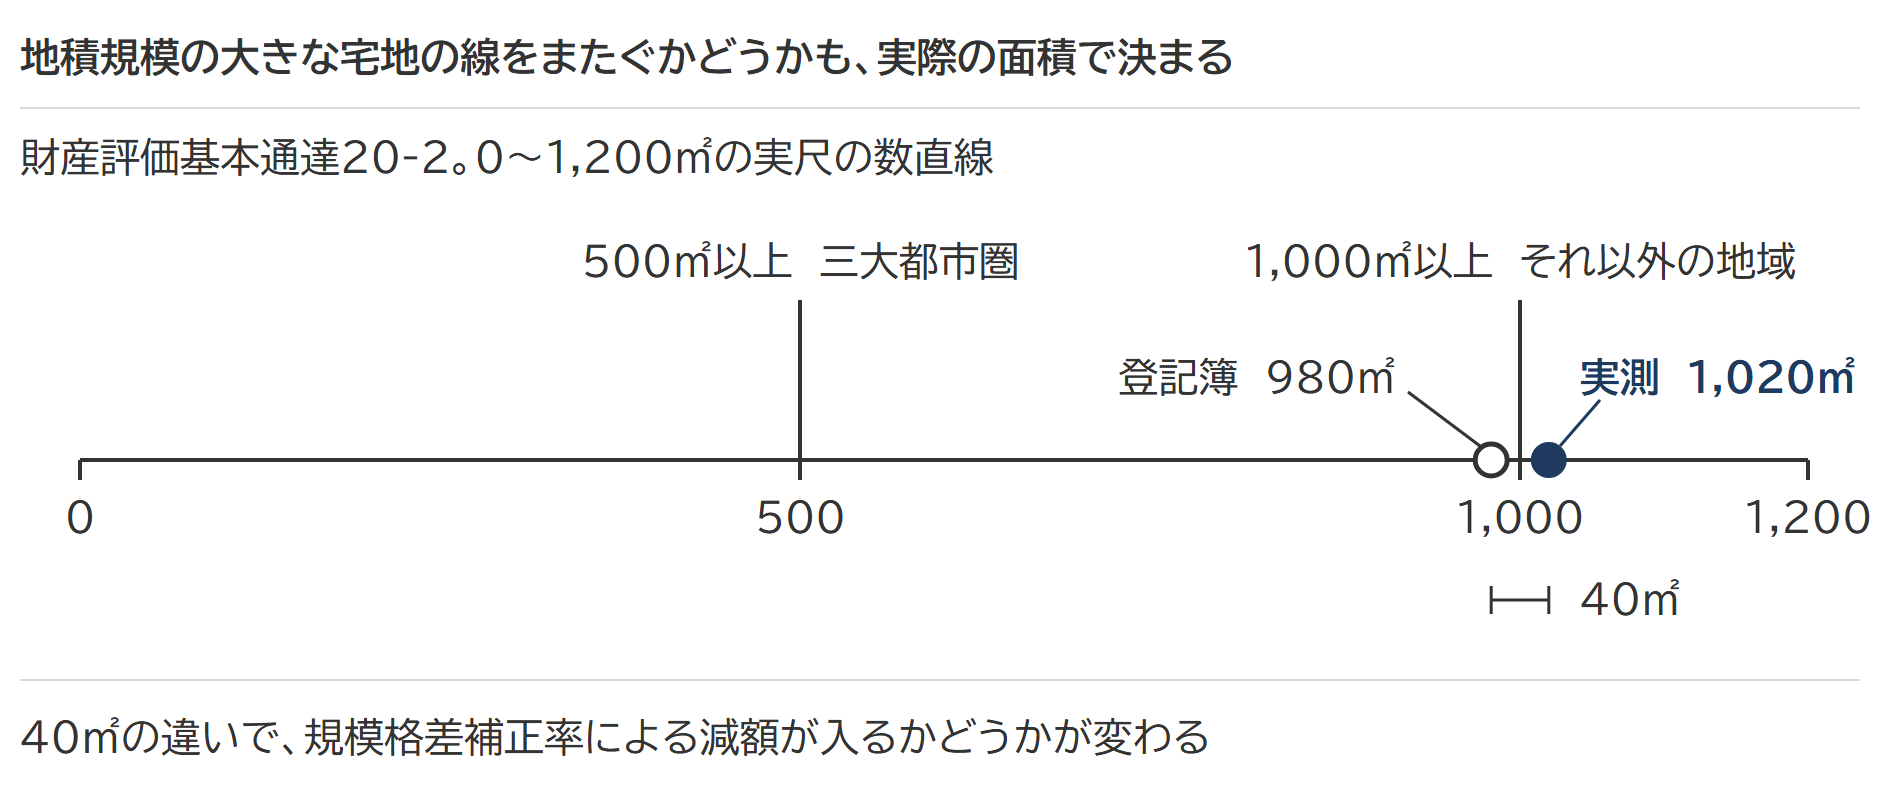
地積規模の大きな宅地の評価を定めるのは財産評価基本通達20-2で、三大都市圏では500㎡以上、それ以外の地域では1,000㎡以上の宅地が対象です。登記簿で980㎡の土地が実測で1,020㎡なら、三大都市圏以外の地域では線をまたぎます。ほかの要件を満たす宅地なら、40㎡の違いで規模格差補正率による減額が入るかどうかが変わります。
小規模宅地等の特例の限度面積(特定居住用宅地等なら330㎡)は、適用するかどうかの線ではなく減額の上限で、20-2の線とは性質が別です。セットバックを必要とする宅地のように地積の一部を取り出して計算する評価でも、分母になる地積が動けば結果も動きます。
出典:財産評価基本通達20-2(地積規模の大きな宅地の評価)|国税庁
よくある質問
売買のために測量したら、登記簿より広いことが分かりました。相続税の申告はどうなりますか。
実際の面積が分かった以上、その面積で評価します。課税時期のあとに測った面積でも、その間に分筆(土地を分ける登記)や境界の変更がなければ、課税時期の実際の面積として差し支えありません。申告を済ませたあとに分かって評価額が少なすぎるなら修正申告で直すことになり、倍率地域の土地では固定資産税評価額の引き直しも一緒に要ります。
地積測量図があれば、実測したことになりますか。
そのまま実測の代わりになるとは限りません。地積測量図には、地積とその求積方法、筆界点間の距離、境界標があるときはその表示、測量の年月日が記録されます(不動産登記規則77条1項)。ただし測量の年月日が古い図面は、その後の分筆や境界の確定で前提が変わっていることがあり、法務局に図面があるかどうかも土地によって違います。取り寄せて、内容と日付を見るのが先です。
相続税の申告に合わせて、登記の地積も直したほうがよいですか。
相続税の申告と登記の更正は別の手続きです。登記を直すかどうかは売却や分筆の予定で決めればよく、申告の要件ではありません。相続を機に測量するなら、そのまま更正の登記まで進めれば二度手間になりません。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
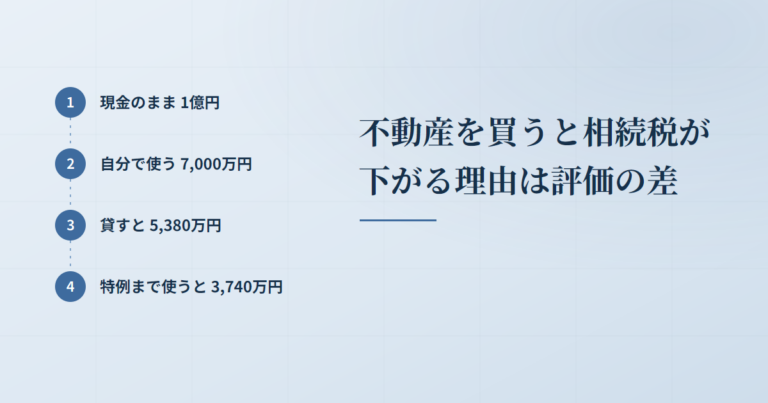 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
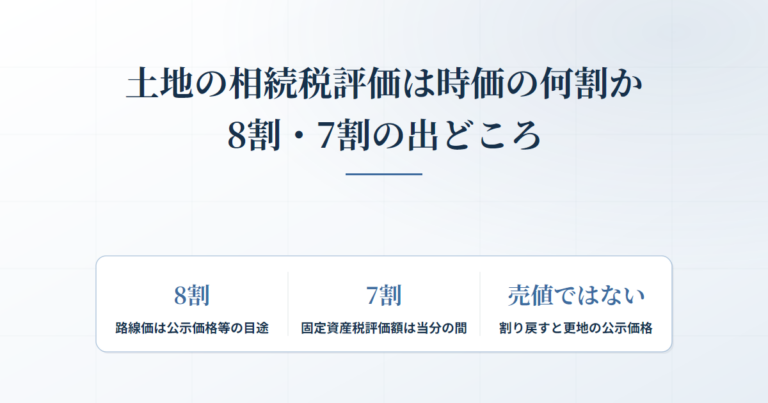 土地の相続税評価は時価の何割か|路線価は公示地価の8割・固定資産税評価額は7割で、割り戻しても売値にはならない
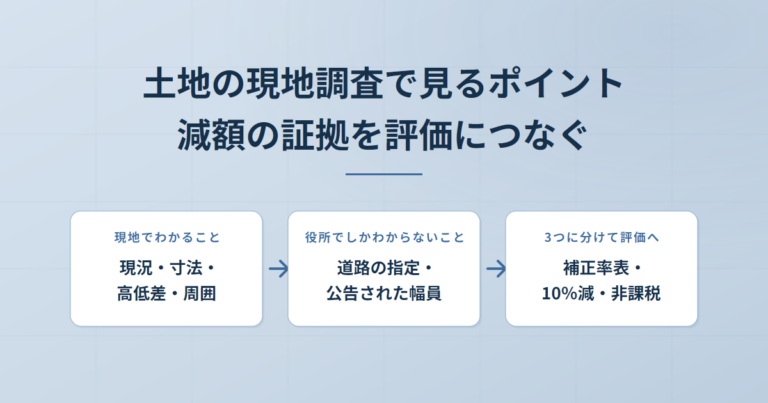 土地の現地調査で見るポイント|現地でわかることと役所でしかわからないことを分け、減額の証拠を評価につなぐ
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。