
この記事の要点
- 不整形地とは、長方形や正方形ではない、形のととのっていない宅地です。通達に何度ゆがんでいたら不整形地という線引きはありません。
- 想定整形地は、正面路線からの垂線で土地全体を囲む最小の長方形・正方形です。想定整形地に対する欠けの割合(かげ地割合)が大きいほど減額されます。
- 補正率は「不整形地補正率×間口狭小補正率」と「奥行長大補正率×間口狭小補正率」の低い方を使います(0.60が下限です)。
- 不整形地は、4つの方法のいずれかで整形地に置き換えて計算した価額に「不整形地補正率」を乗じて評価します。方法はどれを使ってもよく、評価額の低い方法を選べます。
- 地積規模の大きな宅地の評価や無道路地の補正と併用できます。倍率地域では固定資産税評価額に織り込み済みのため適用しません。
不整形地の評価額は、長方形や正方形の土地(整形地)として計算した価額に、不整形地補正率を掛けて求めます。形がいびつで使いにくい分を、補正率で差し引く仕組みです。
決めることは3つあります。想定整形地をどう取り、かげ地割合(土地の欠けの大きさを表す割合)はいくつになるか。間口が狭い土地や奥行が長い土地に使う別の補正率と、どう組み合わせるか。不整形地を4つの方法のどれで整形地に置き換えるか。
不整形地とは
不整形地とは、長方形や正方形ではない、形のととのっていない宅地です。財産評価基本通達20は「不整形地(三角地を含む。以下同じ。)」と書くだけで、何度ゆがんでいたら不整形地、といった数値の線引きを置いていません。ゆがみの大きさはかげ地割合で測り、その割合に応じて減額します。
出典:不整形地の評価|国税庁
不整形地に当たるのは、たとえば次のような土地です。
- 道路から細い通路で奥へ入る旗竿地(路地状敷地)
- 三角形の土地、台形の土地
- 曲がった道路(屈折路)に沿って、一辺が斜めになっている土地
- 隣の土地に一部が食い込んでいる、L字型・凸型の土地
不整形地補正は、1画地の宅地(利用の単位となっている1区画の宅地)ごとに行います。そのため最初の作業は、土地の評価単位の区切り方を決めることです。
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
不整形地の評価の全体像
不整形地の評価額は、次の式で求めます。
不整形地の評価額 = 4つの方法のいずれかで計算した価額 × 不整形地補正率
評価の3つの段階
段階1 かげ地割合を出す
A 想定整形地の地積 = 想定整形地の間口距離 × 想定整形地の奥行距離
B かげ地割合 =(A - 不整形地の地積)÷ A
段階2 不整形地補正率を決める
a 不整形地補正率表の補正率 × 間口狭小補正率
b 奥行長大補正率 × 間口狭小補正率
aとbのうち、いずれか低い率(下限0.60)
段階3 整形地に置き換えて価額を出す
次の4つの方法のいずれかで、奥行価格補正と、側方・二方・三方・四方の路線影響加算をした後の価額を計算します。
- ①区分した整形地をもととして評価する方法
- ②計算上の奥行距離をもととして評価する方法
- ③近似整形地をもととして評価する方法
- ④差引計算により評価する方法
段階3の奥行価格補正は、路線価に奥行距離に応じた率(奥行価格補正率)を掛ける計算です。路線影響加算は、2つ以上の道路に面した土地で、正面路線以外の路線価の一定割合を足す計算です。
(参照元:不整形地の評価|国税庁)
不整形地が側方路線(角地で横に接する道路)の一部にしか接していないときは、側方路線影響加算率を、接している割合に応じて小さくします。
想定整形地とは・取り方|正面路線からの垂線で全域を囲む最小の長方形
想定整形地とは、正面路線(評価の基準にする道路)に面し、正面路線からの垂線で不整形地の全域を囲む長方形(く形)または正方形のうち、最も面積の小さいものです。
- (1) 正面路線を決める(路線価×奥行価格補正率の高いほう)
- (2) 正面路線に垂直・平行な辺で土地の全域を囲む
- (3) 候補が複数あれば面積の最も小さいもの
想定整形地は、正面路線に面する長方形(または正方形)です。正面路線との向きを考えずに、土地の辺に合わせて斜めに囲んだ長方形は、想定整形地になりません。
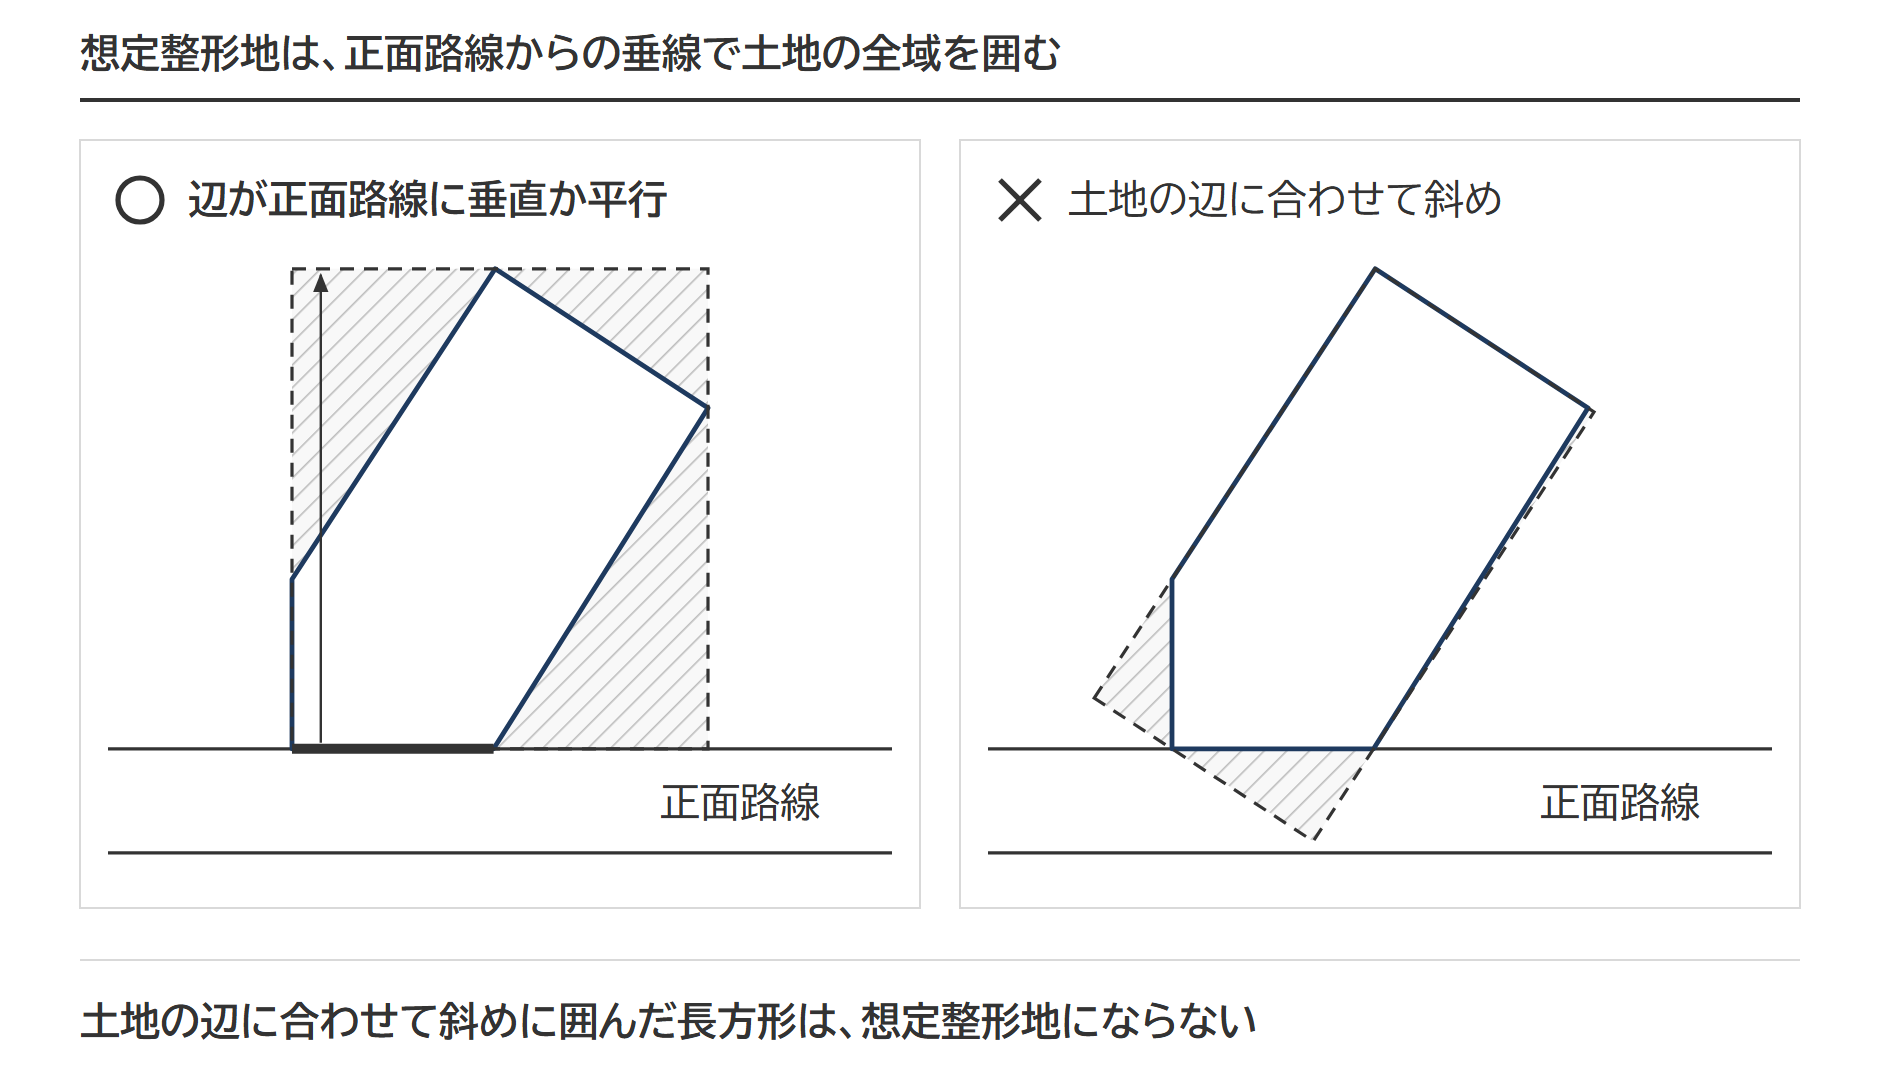
想定整形地を大きく取りすぎるとかげ地割合が実際より大きくなり、評価額が過小になります。
三角形の土地
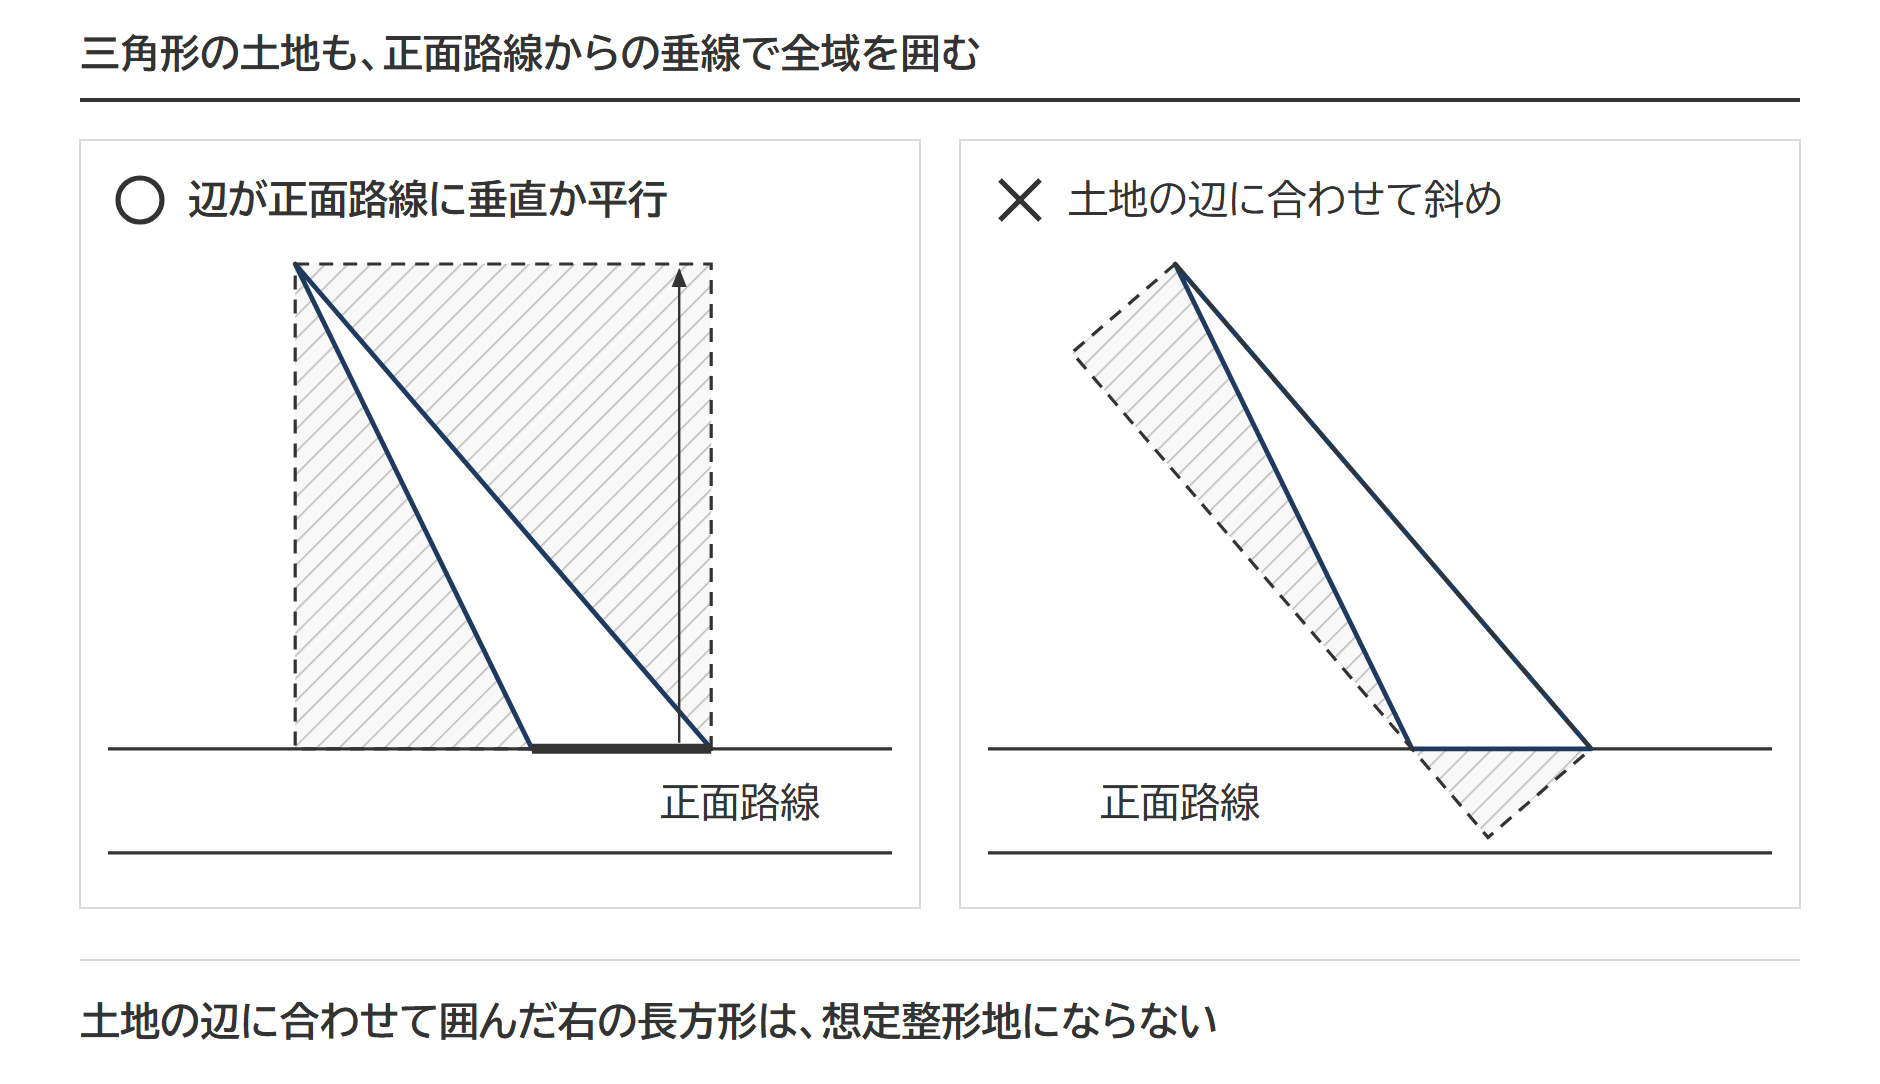
三角形の土地も、正面路線からの垂線で全域を囲んだ長方形が想定整形地になります。
二方に路線がある土地
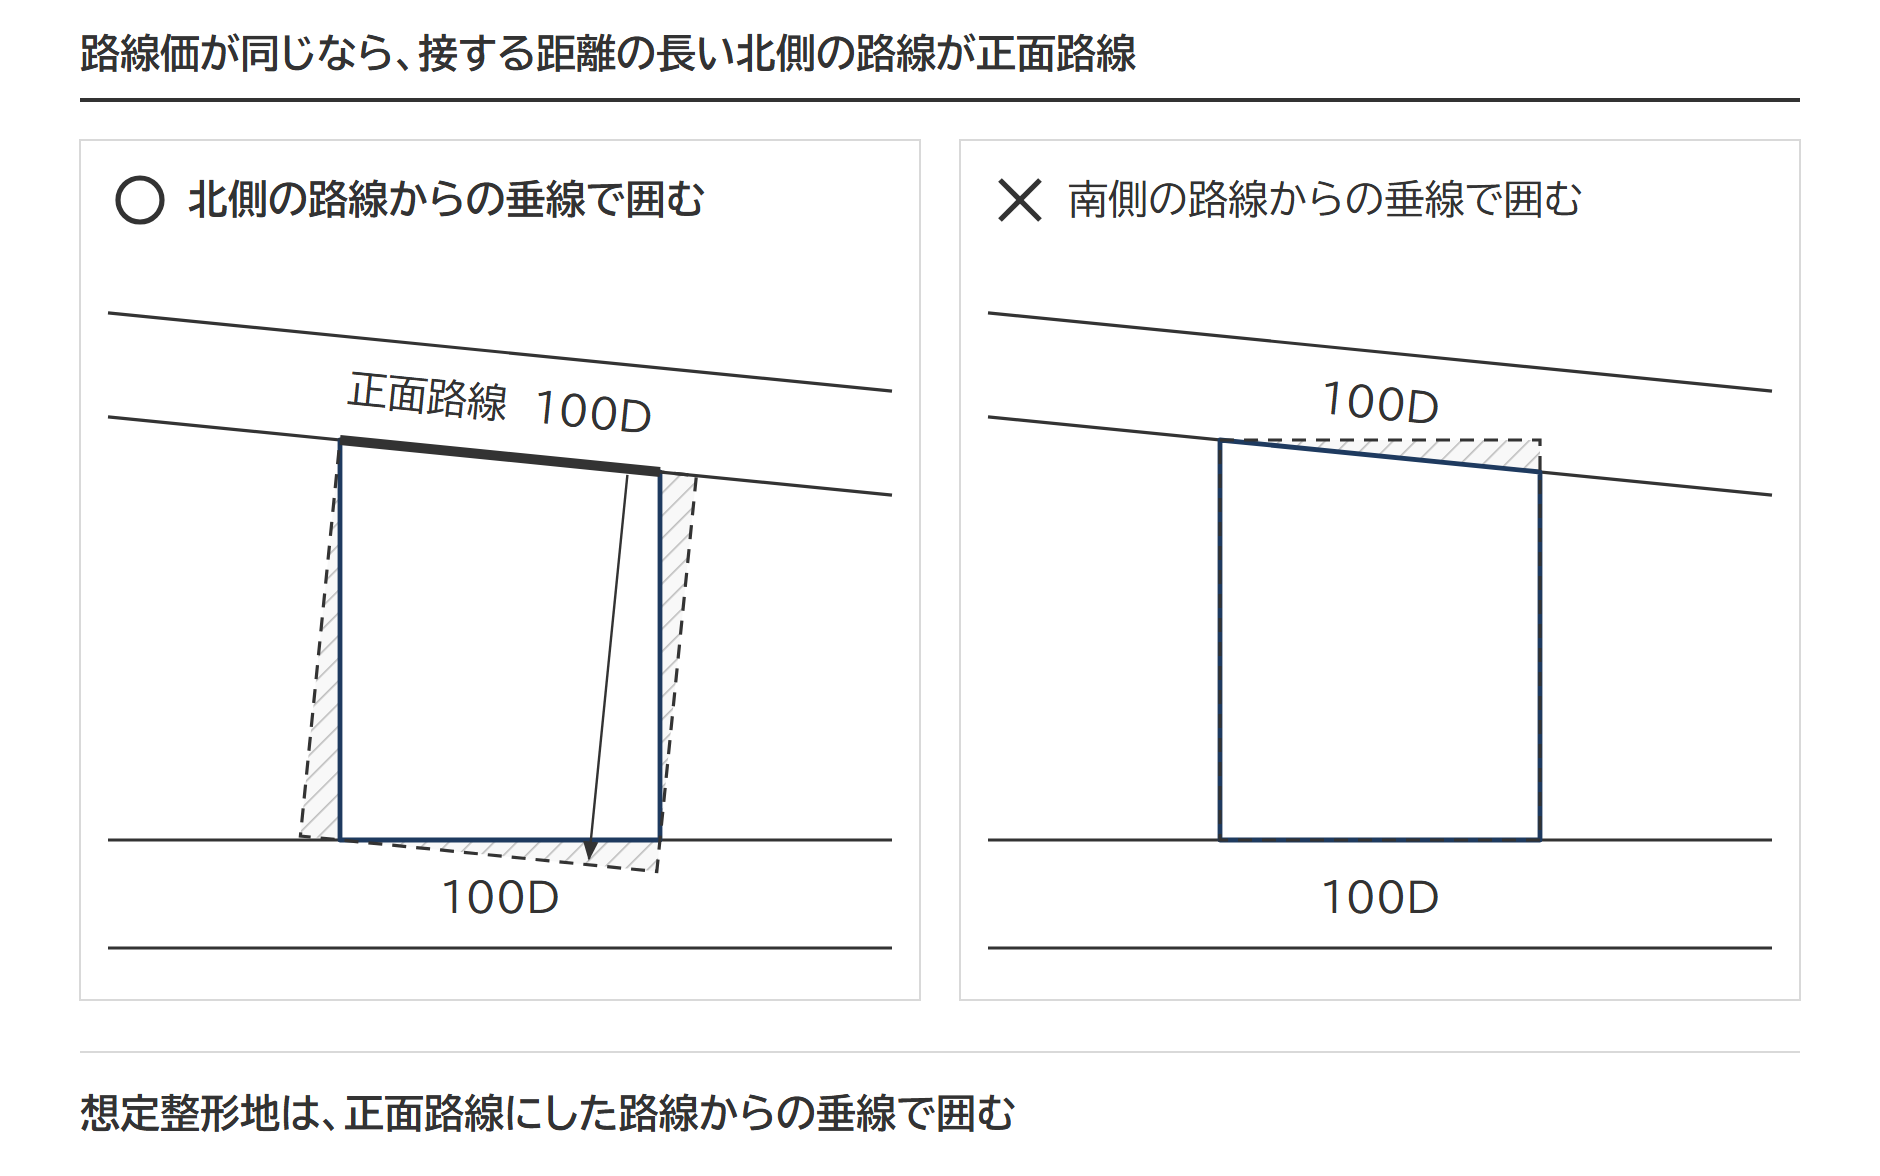
2つの路線に接する土地は、先に正面路線を決めます。正面路線は、原則として路線価に奥行価格補正率を掛けた価額が高いほうの路線です。同額のときは、原則として路線に接する距離の長いほう(間口の広いほう)が正面路線になります。
上の図は同額の場合で、接する距離の長い北側の路線が正面路線になります。
三方に路線がある三角形の土地
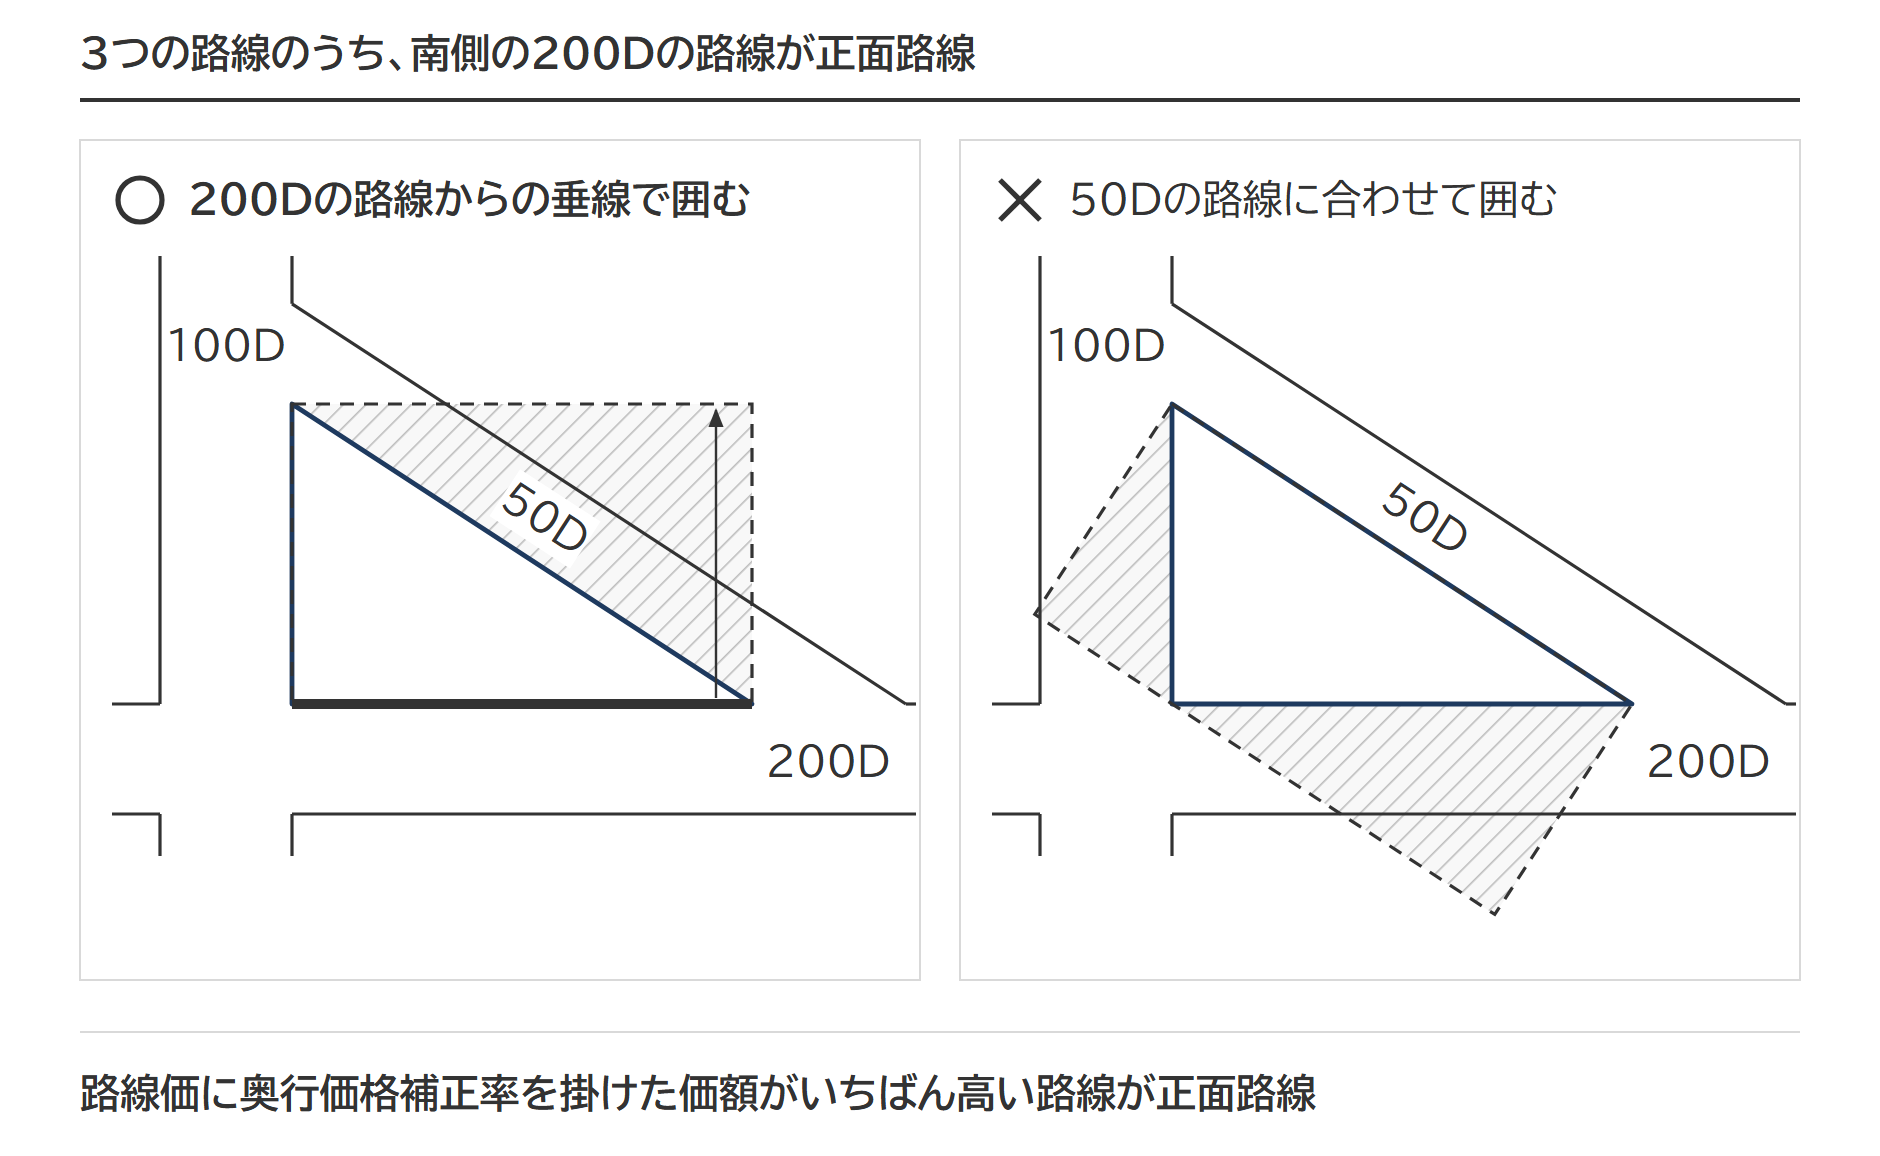
上と同じ決め方で、南側の路線が正面路線です。
屈折路の内側に接する土地
正面路線が屈折路のときは、想定整形地の候補が複数できます。いずれかの路線からの垂線によって、または路線に接する両端を結ぶ直線によって、不整形地の全域を囲む長方形(く形)または正方形のうち、最も面積の小さいものが想定整形地です。
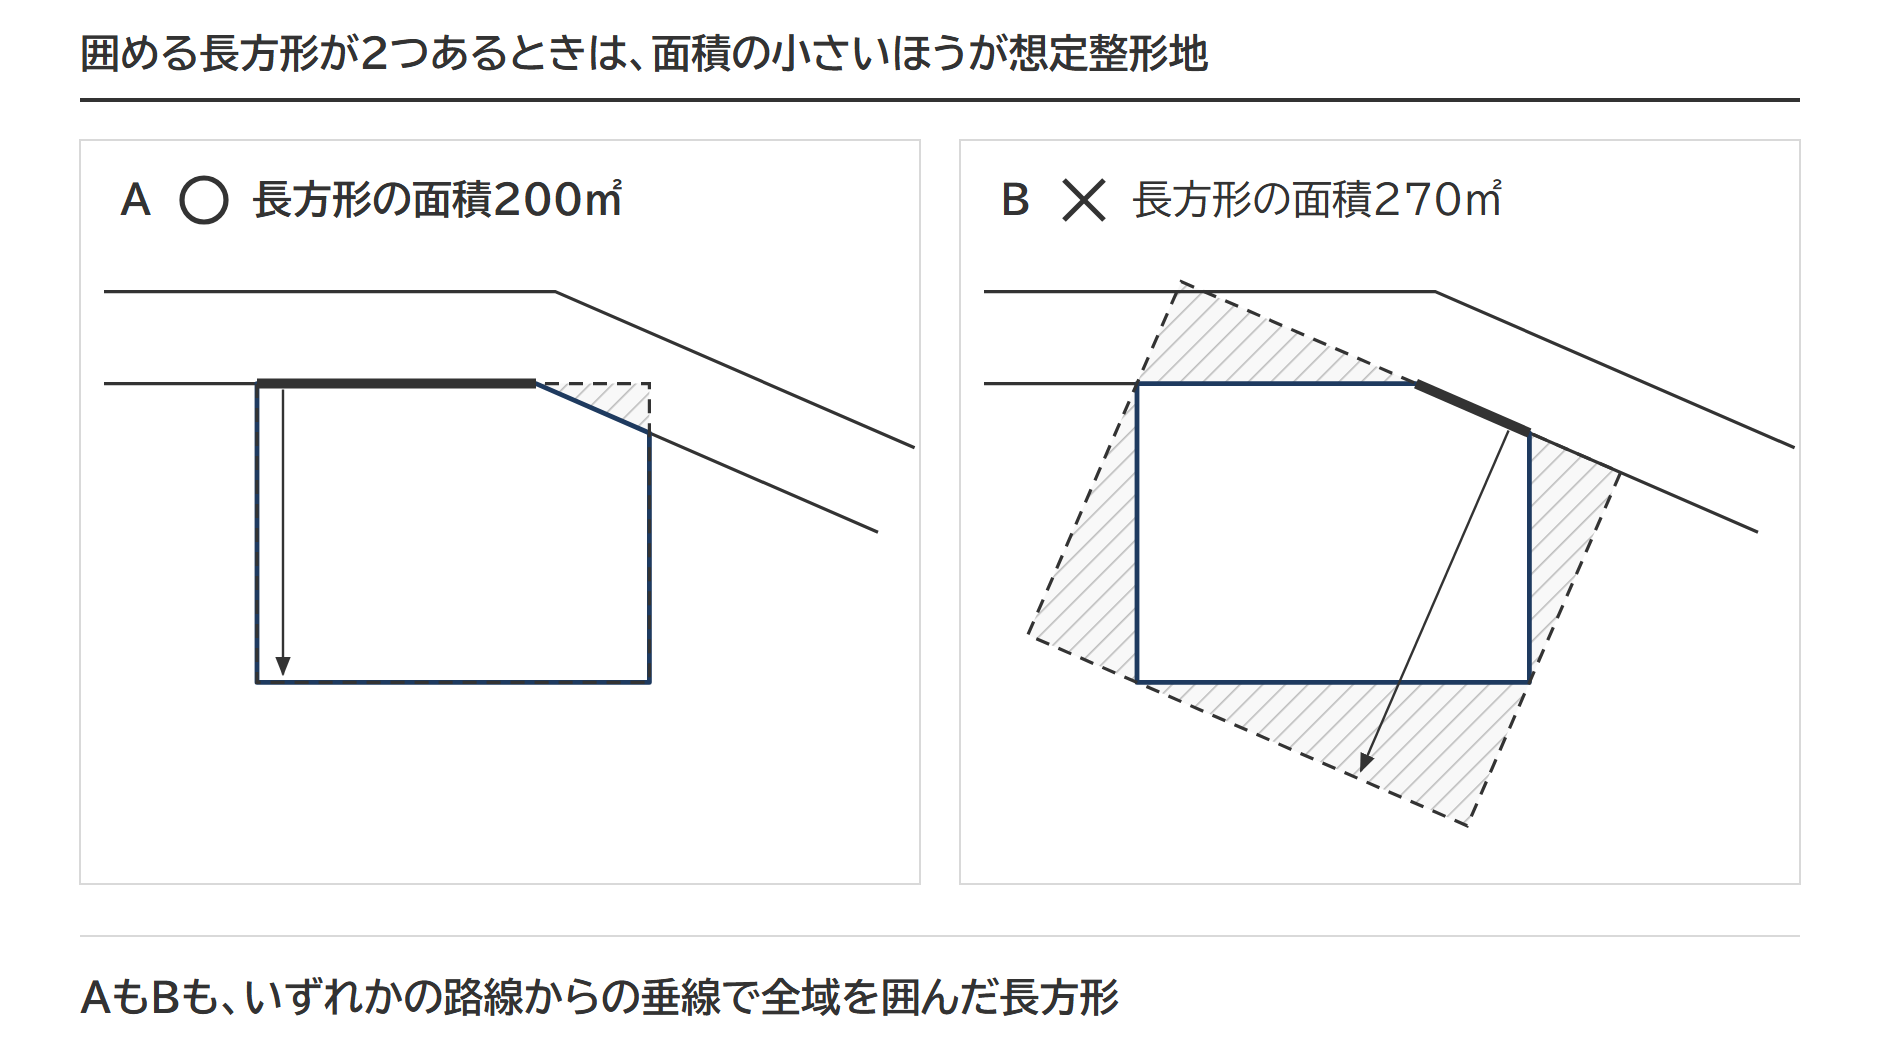
上の図のAとBは、どちらもいずれかの路線からの垂線で全域を囲んだ長方形です。面積の小さいAが想定整形地になります。
屈折路の内側にある三角形の土地について、想定整形地の取り方を争った公表裁決があります。税務署が両端を結ぶ直線を基準にした長方形で不整形地補正率を0.84としたのに対し、国税不服審判所はこれを「正面路線に面したく形ではない」として退け、路線からの垂線で囲んだ納税者の取り方による0.70を採りました。質疑応答事例の「両端を結ぶ直線」で囲む長方形も、正面路線に面していることが前提です。裁決は、この事例の長方形はその前提を欠くと判断し、候補のうち最も小さいものを採るとしました。
(参照元:平成24年10月10日裁決|国税不服審判所)
屈折路に面する不整形地の間口距離は、想定整形地の間口距離と、屈折路に実際に面している距離の、いずれか短いほうです。間口距離の求め方は、想定整形地や屈折路の場合の取り方で変わります。
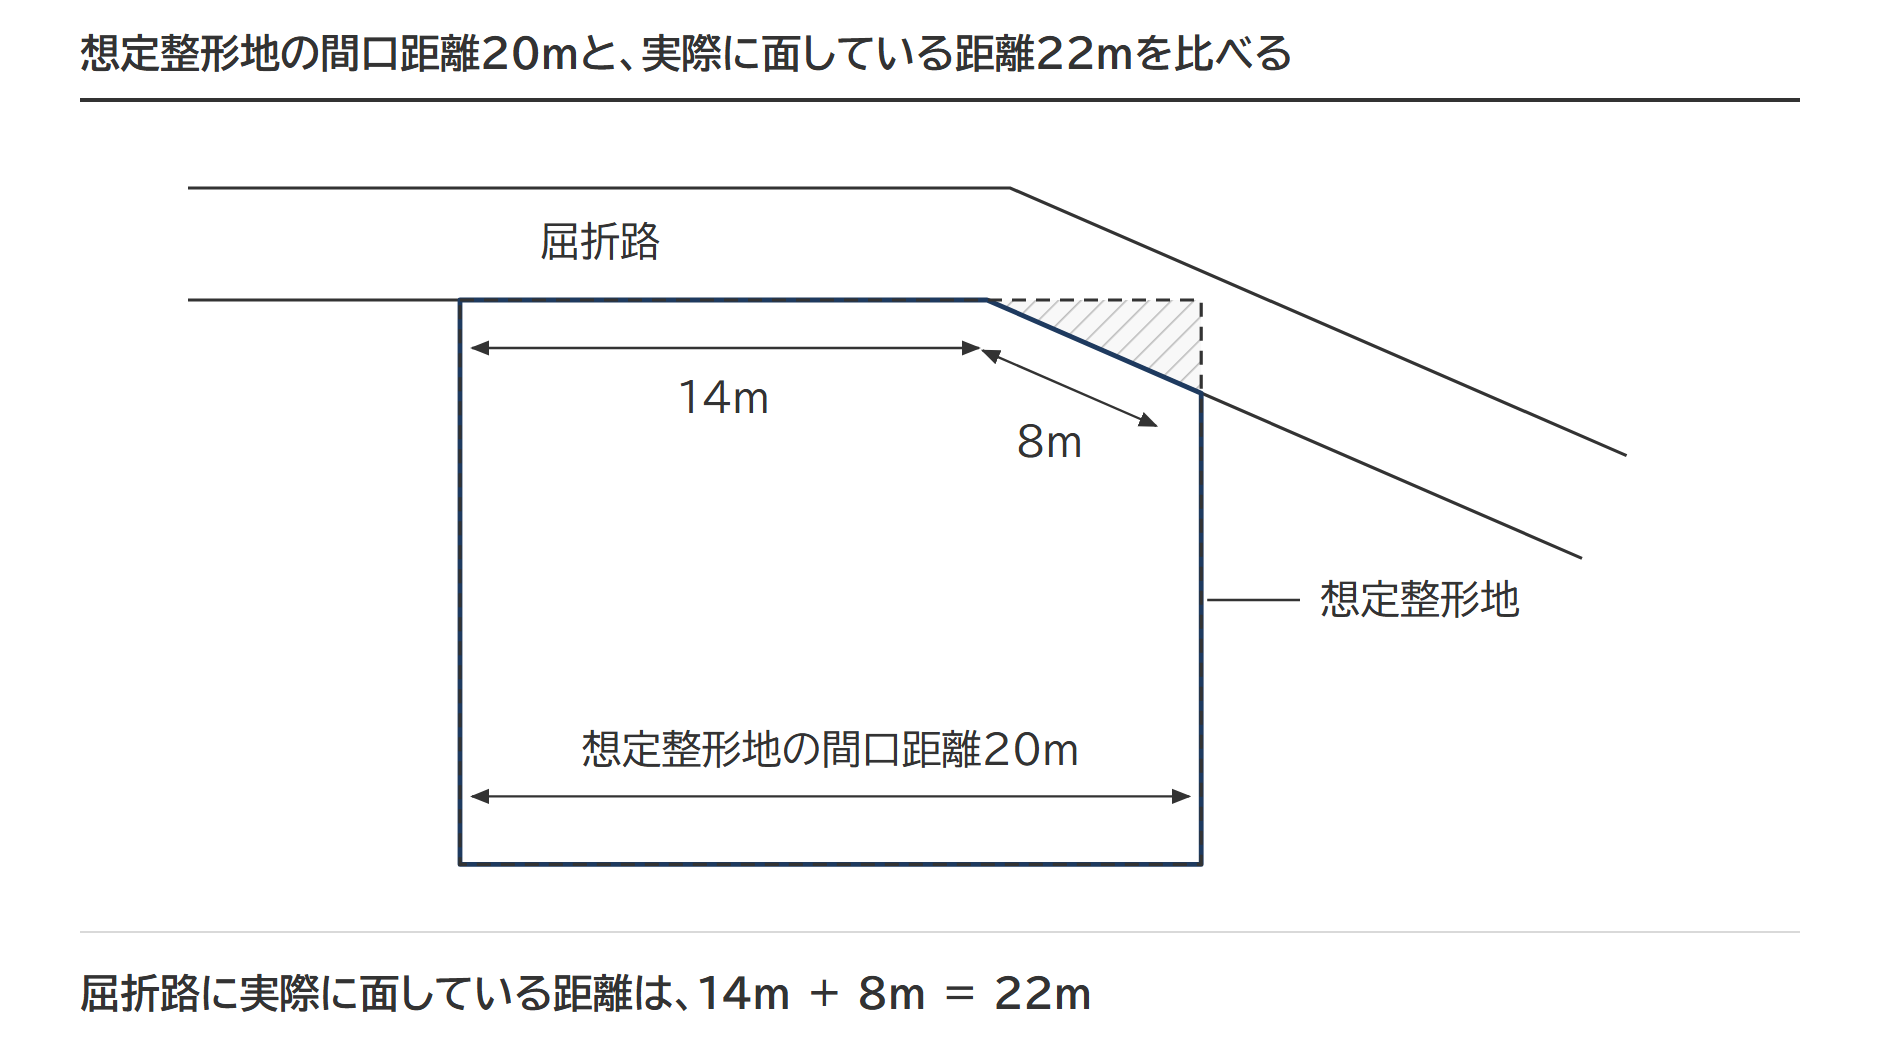
短いほうの、想定整形地の間口距離20mがこの土地の間口距離です。
屈折路の外側に接する土地
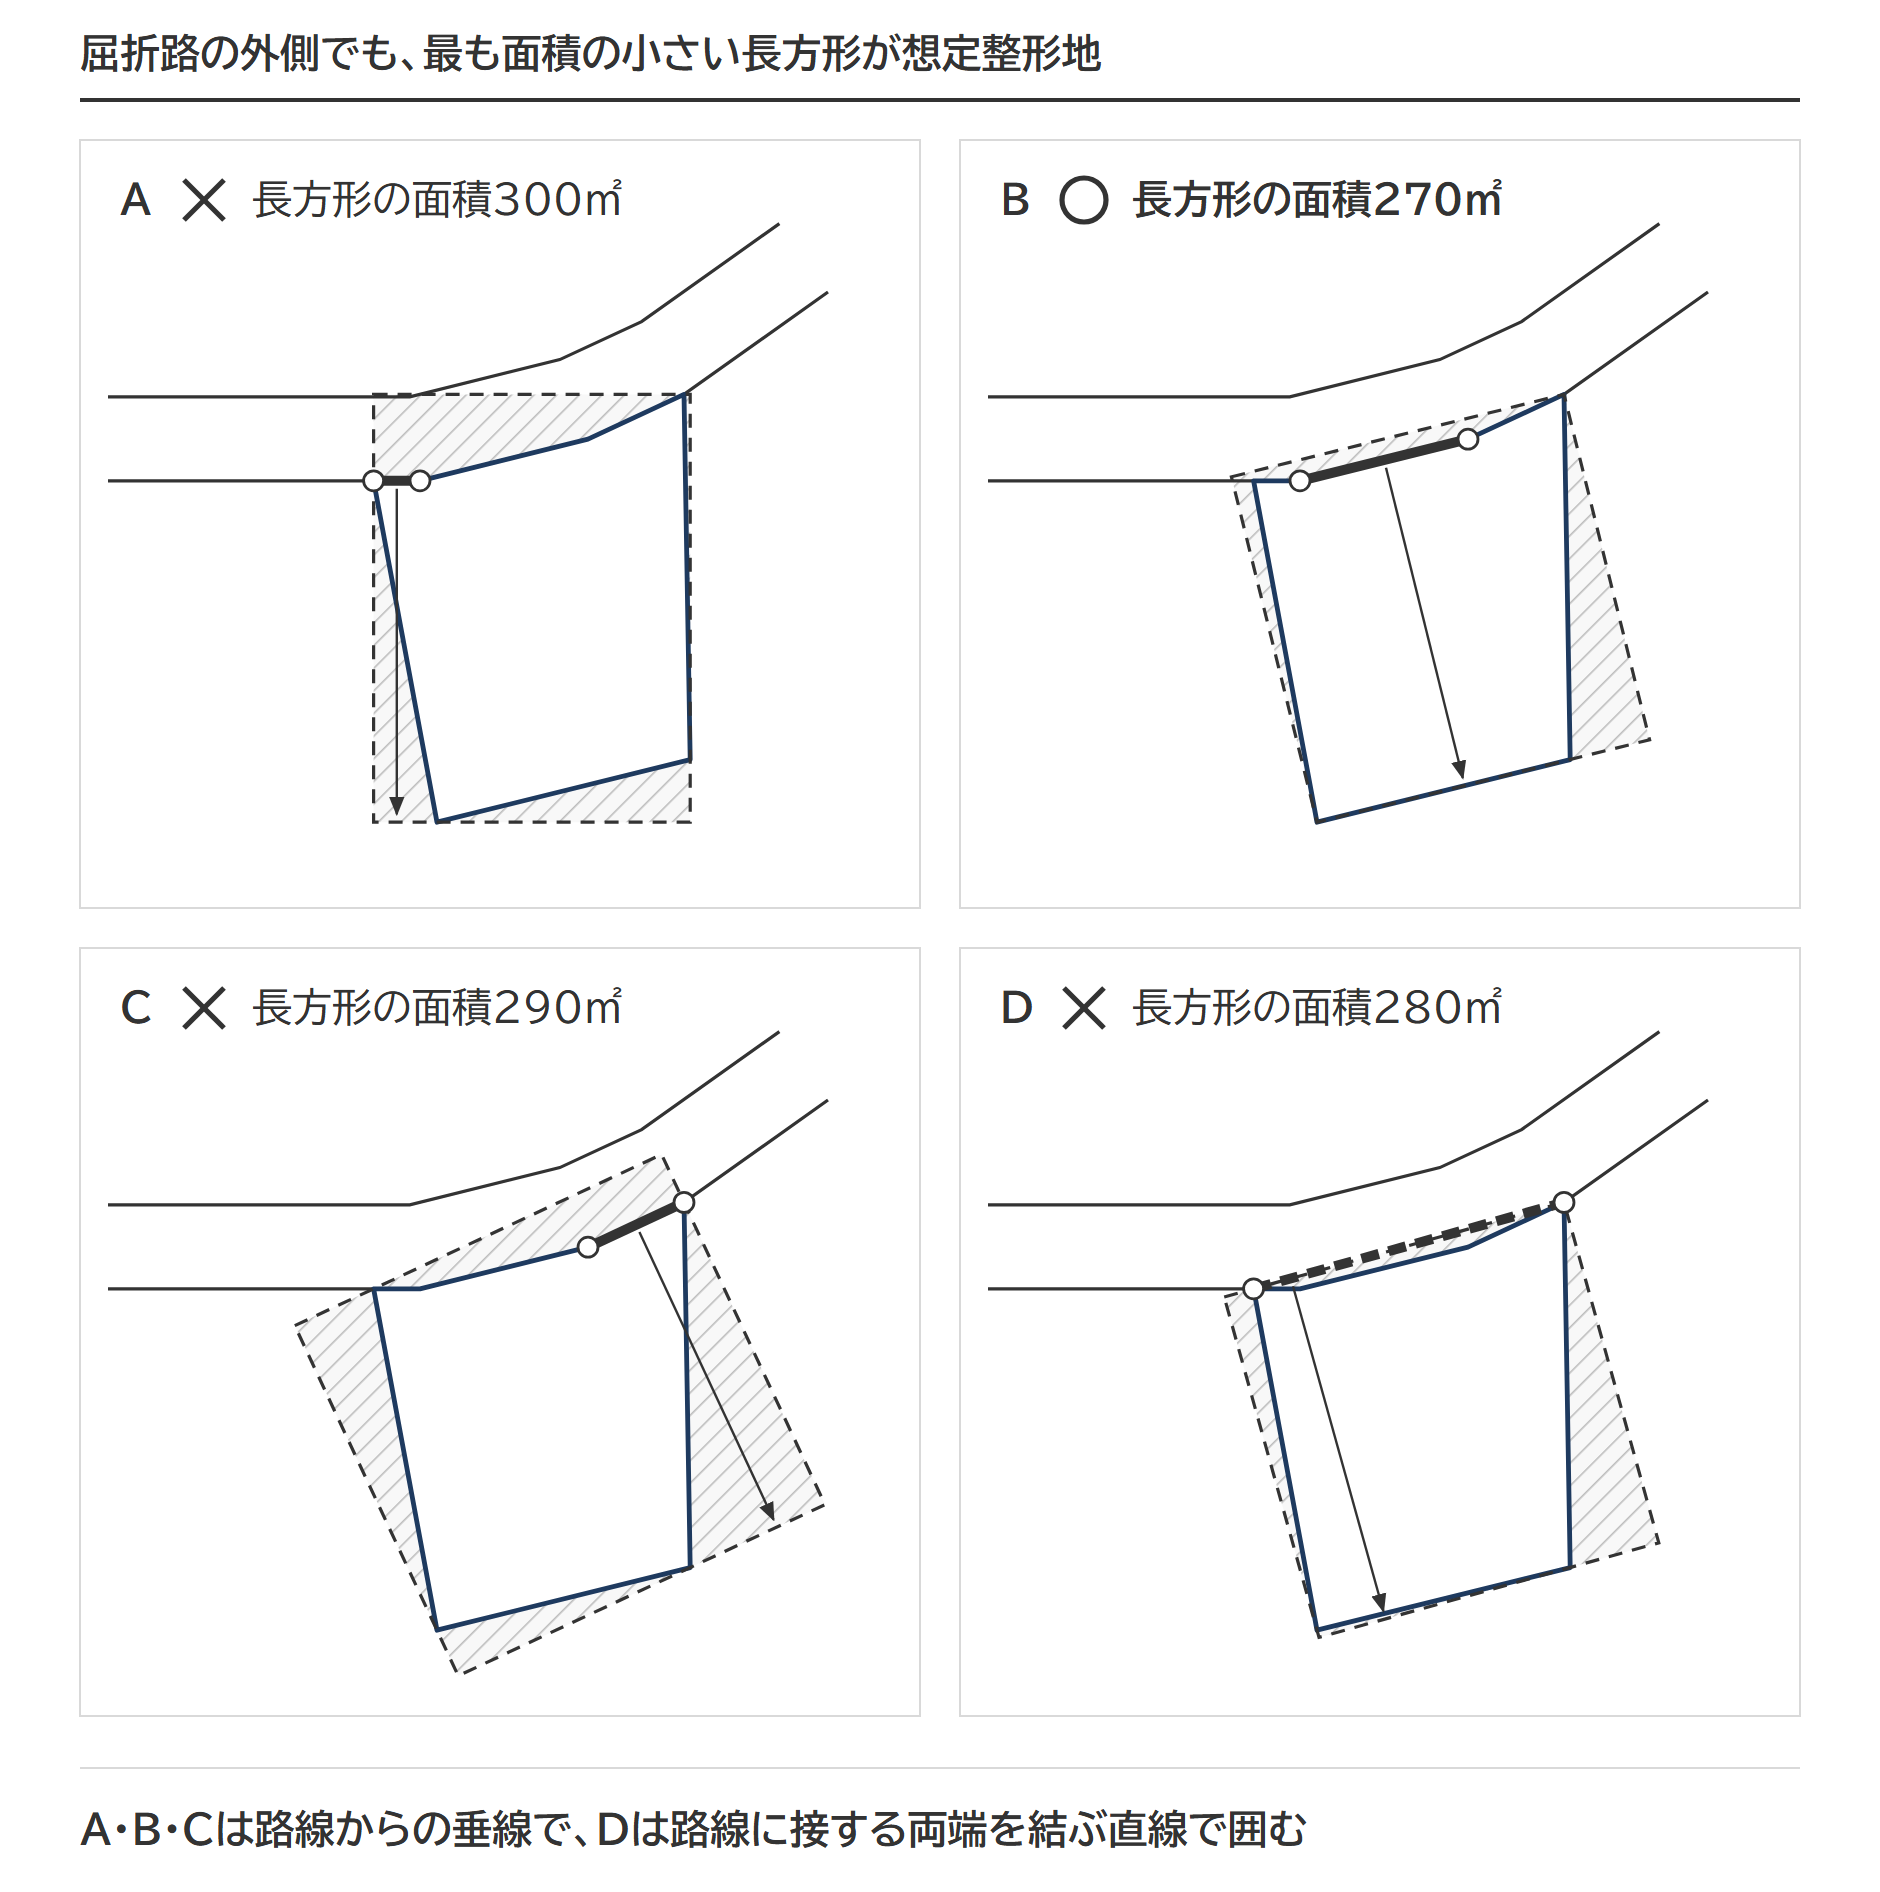
屈折路の外側に接する土地も、考え方は内側と同じです。A・B・Cはいずれかの路線からの垂線で、Dは路線に接する両端を結ぶ直線で、それぞれ全域を囲んだ長方形です。AからDのうち、最も面積の小さいBが想定整形地になります。
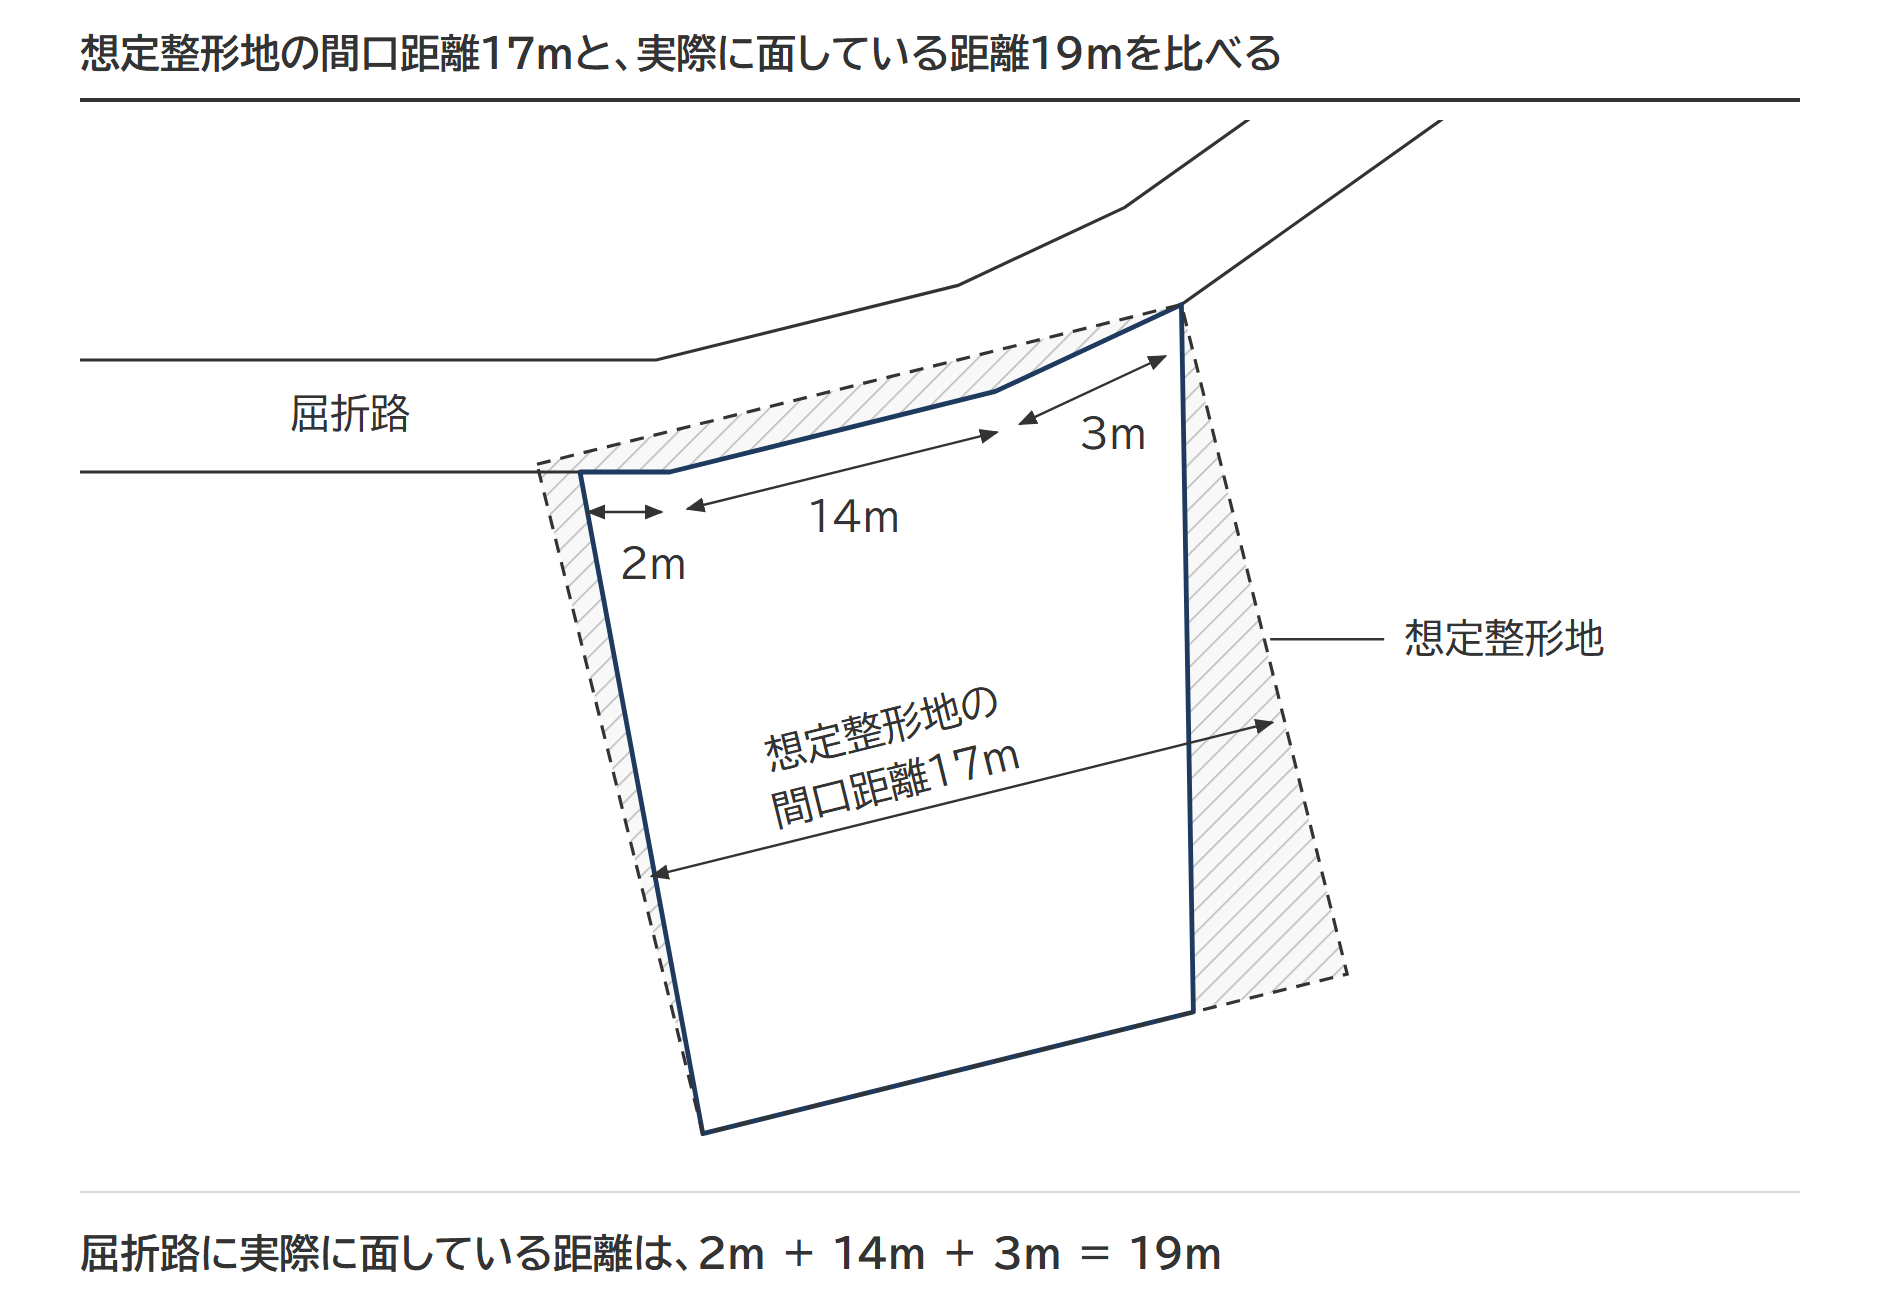
短いほうの、想定整形地の間口距離17mがこの土地の間口距離です。
質疑応答事例 屈折路に面する不整形地の想定整形地のとり方|国税庁
かげ地割合の求め方
かげ地割合は、想定整形地のうち評価対象地に入っていない部分(かげ地)が、想定整形地の全体に占める割合です。
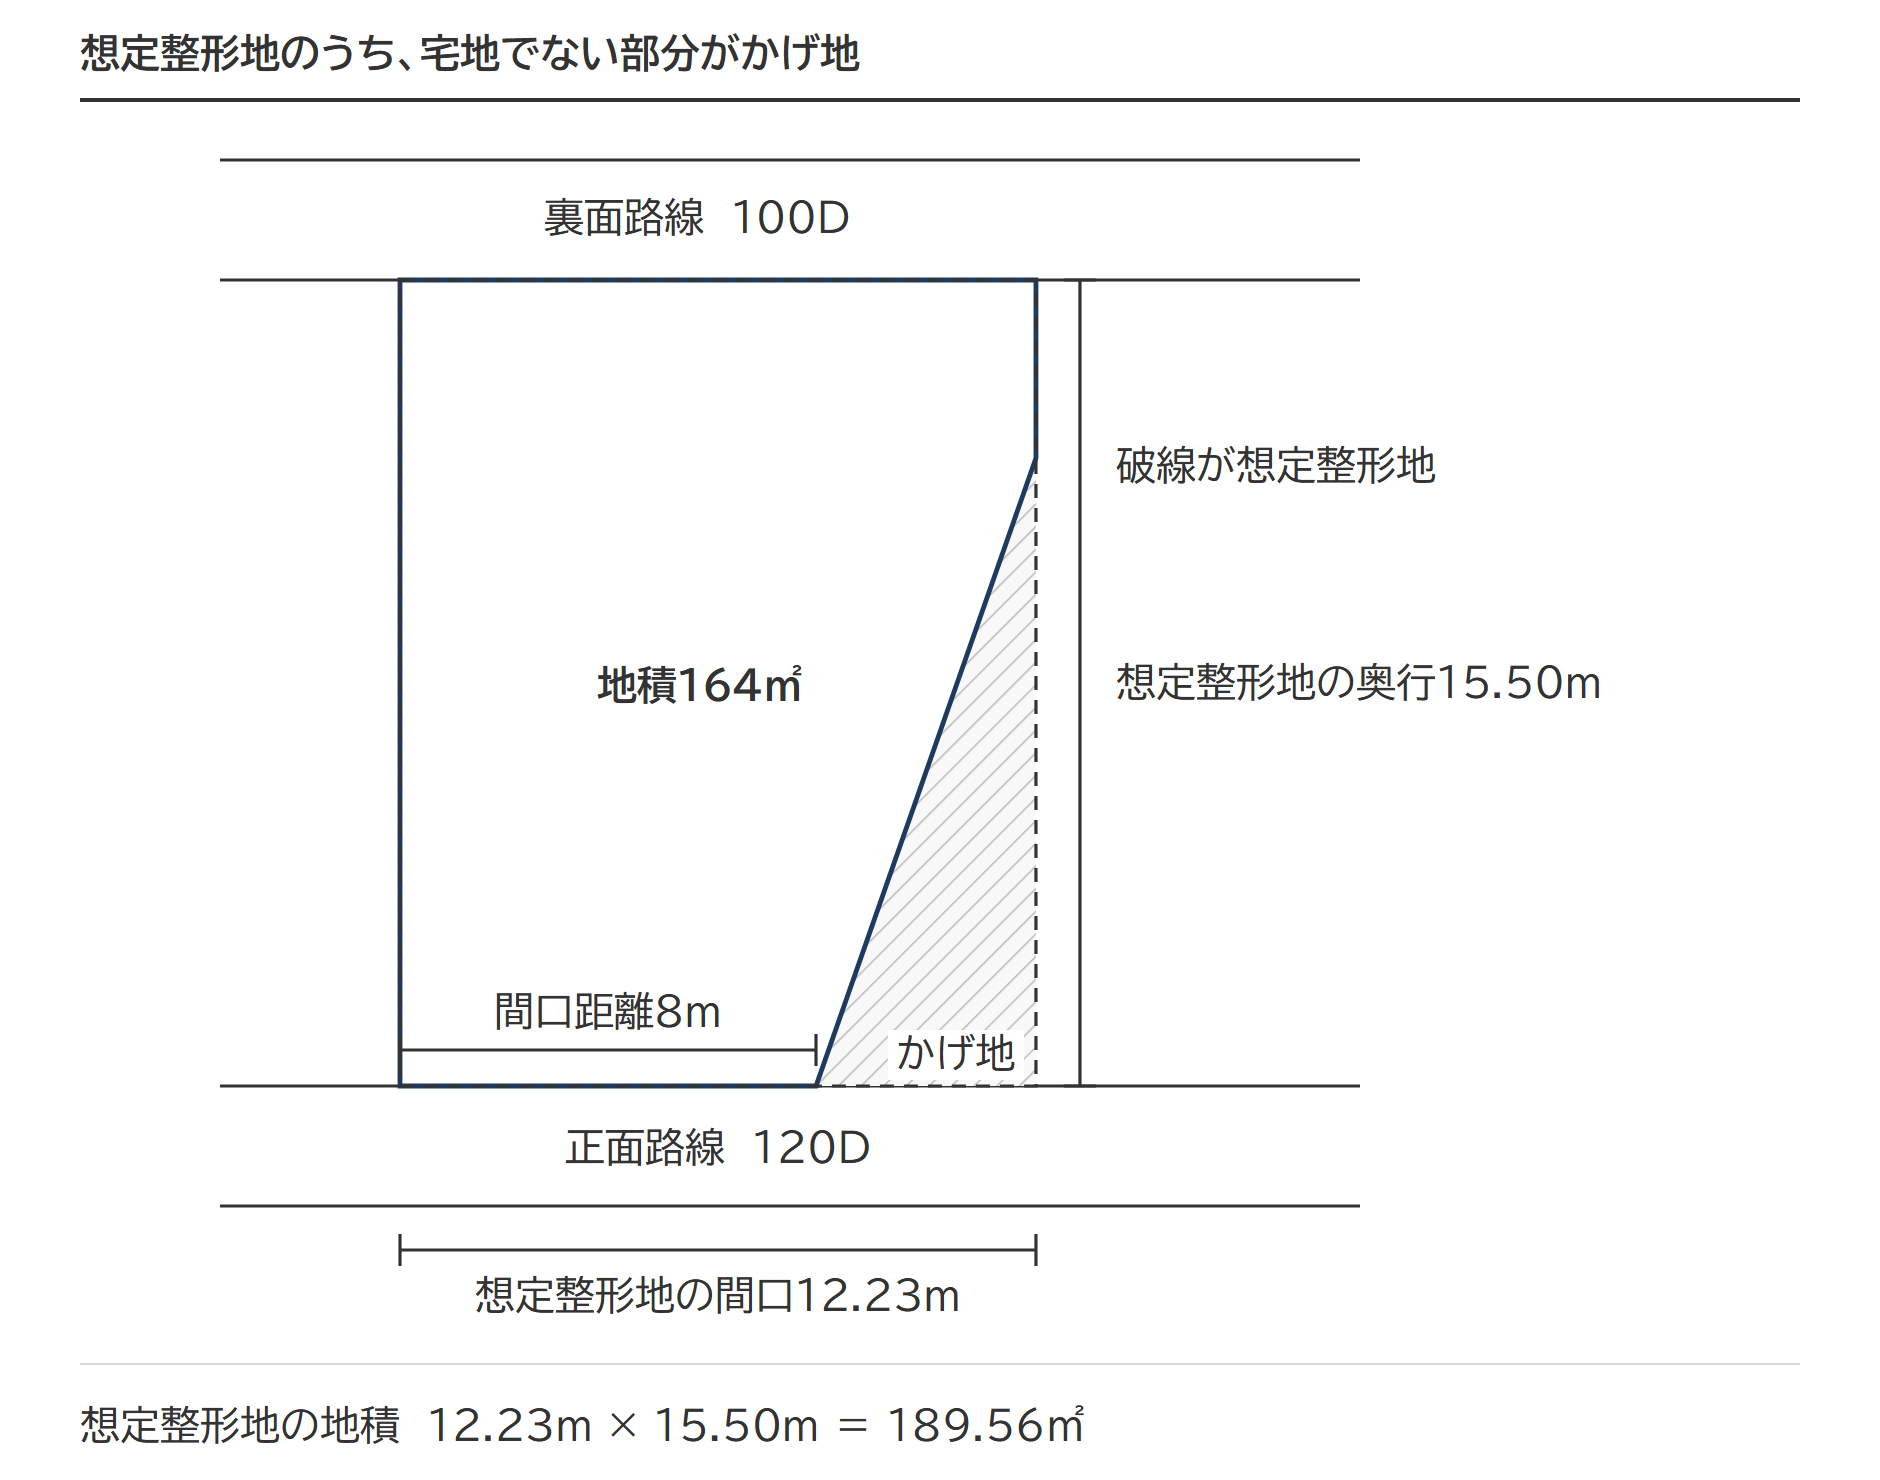
裏面路線には、想定整形地の間口と同じ12.23mで接しています。
この記事で使う設例
- 評価する土地 普通住宅地区にある地積164㎡の不整形地。間口距離は8mです。
- 路線価 正面路線は1㎡当たり120,000円、裏面路線(北側)は100,000円です。
- 正面路線 南側の路線です。
- 想定整形地 南側の正面路線からの垂線で土地の全域を囲んだ長方形です。間口12.23m、奥行15.50mです。
想定整形地の地積
想定整形地の間口12.23m × 想定整形地の奥行15.50m = 189.56㎡
かげ地割合
(想定整形地の地積 - 不整形地の地積)÷ 想定整形地の地積
=(189.56㎡ - 164.00㎡)÷ 189.56㎡ = 13.48%
縮尺600分の1の公図(土地の区画と地番を示す図)だけで作図すると実測と食い違うことがあるため、実測図や地積測量図があればそれで作図します。かげ地割合の計算にだけ別の地積を使う主張は、公表裁決で退けられました(平成24年10月10日裁決)。
不整形地補正率表への当てはめ
不整形地補正率は、地区区分・地積区分・かげ地割合の3つを不整形地補正率表に当てはめて求めます。地区区分は、普通住宅地区・中小工場地区など、路線価図で路線ごとに示される地域の分け方です。先に決めるのは地積区分で、地区区分と地積から、地積区分表でA・B・Cのどれに当たるかを判定します。
| 地区区分 | A | B | C |
|---|---|---|---|
| 高度商業地区 | 1,000㎡未満 | 1,000㎡以上 1,500㎡未満 | 1,500㎡以上 |
| 繁華街地区 | 450㎡未満 | 450㎡以上 700㎡未満 | 700㎡以上 |
| 普通商業・併用住宅地区 | 650㎡未満 | 650㎡以上 1,000㎡未満 | 1,000㎡以上 |
| 普通住宅地区 | 500㎡未満 | 500㎡以上 750㎡未満 | 750㎡以上 |
| 中小工場地区 | 3,500㎡未満 | 3,500㎡以上 5,000㎡未満 | 5,000㎡以上 |
出典:付表4 地積区分表(平11課評2-12外追加・平18課評2-27外改正)|国税庁
設例の土地は普通住宅地区で地積が164㎡なので、地積区分はAです。次に、不整形地補正率表の普通住宅地区・Aの列を見ます。
| かげ地割合 | 高度商業地区、繁華街地区、 普通商業・併用住宅地区、中小工場地区 |
普通住宅地区 | ||||
|---|---|---|---|---|---|---|
| A | B | C | A | B | C | |
| 10%以上 | 0.99 | 0.99 | 1.00 | 0.98 | 0.99 | 0.99 |
| 15%〃 | 0.98 | 0.99 | 0.99 | 0.96 | 0.98 | 0.99 |
| 20%〃 | 0.97 | 0.98 | 0.99 | 0.94 | 0.97 | 0.98 |
| 25%〃 | 0.96 | 0.98 | 0.99 | 0.92 | 0.95 | 0.97 |
| 30%〃 | 0.94 | 0.97 | 0.98 | 0.90 | 0.93 | 0.96 |
| 35%〃 | 0.92 | 0.95 | 0.98 | 0.88 | 0.91 | 0.94 |
| 40%〃 | 0.90 | 0.93 | 0.97 | 0.85 | 0.88 | 0.92 |
| 45%〃 | 0.87 | 0.91 | 0.95 | 0.82 | 0.85 | 0.90 |
| 50%〃 | 0.84 | 0.89 | 0.93 | 0.79 | 0.82 | 0.87 |
| 55%〃 | 0.80 | 0.87 | 0.90 | 0.75 | 0.78 | 0.83 |
| 60%〃 | 0.76 | 0.84 | 0.86 | 0.70 | 0.73 | 0.78 |
| 65%〃 | 0.70 | 0.75 | 0.80 | 0.60 | 0.65 | 0.70 |
かげ地割合13.48%は「10%以上」の段に当たり、補正率は0.98です。
出典:付表5 不整形地補正率表(平11課評2-12外追加・平18課評2-27外改正)|国税庁
かげ地割合が10%に満たない土地は当てはまる段がなく、不整形地補正率表による減額はありません。
間口狭小補正率・奥行長大補正率との組み合わせ
間口狭小補正率(間口が狭い土地の補正率)や奥行長大補正率(間口に比べて奥行が長い土地の補正率)の適用がある不整形地では、次のaとbを計算して比べます。
- a 不整形地補正率表の補正率 × 間口狭小補正率
- b 奥行長大補正率 × 間口狭小補正率
使うのは、aとbのうちいずれか低い率です。aに奥行長大補正率は掛けられません。bは不整形地補正率に代えて選べる計算です。bを選んだときは、不整形地補正率を使いません。
下限の0.60は、不整形地補正率表に定められた補正率の最小値です。表の補正率に間口狭小補正率を掛けた結果が0.60を下回っても、不整形地補正率は0.60になります。
出典:付表5 不整形地補正率表(平11課評2-12外追加・平18課評2-27外改正)|国税庁
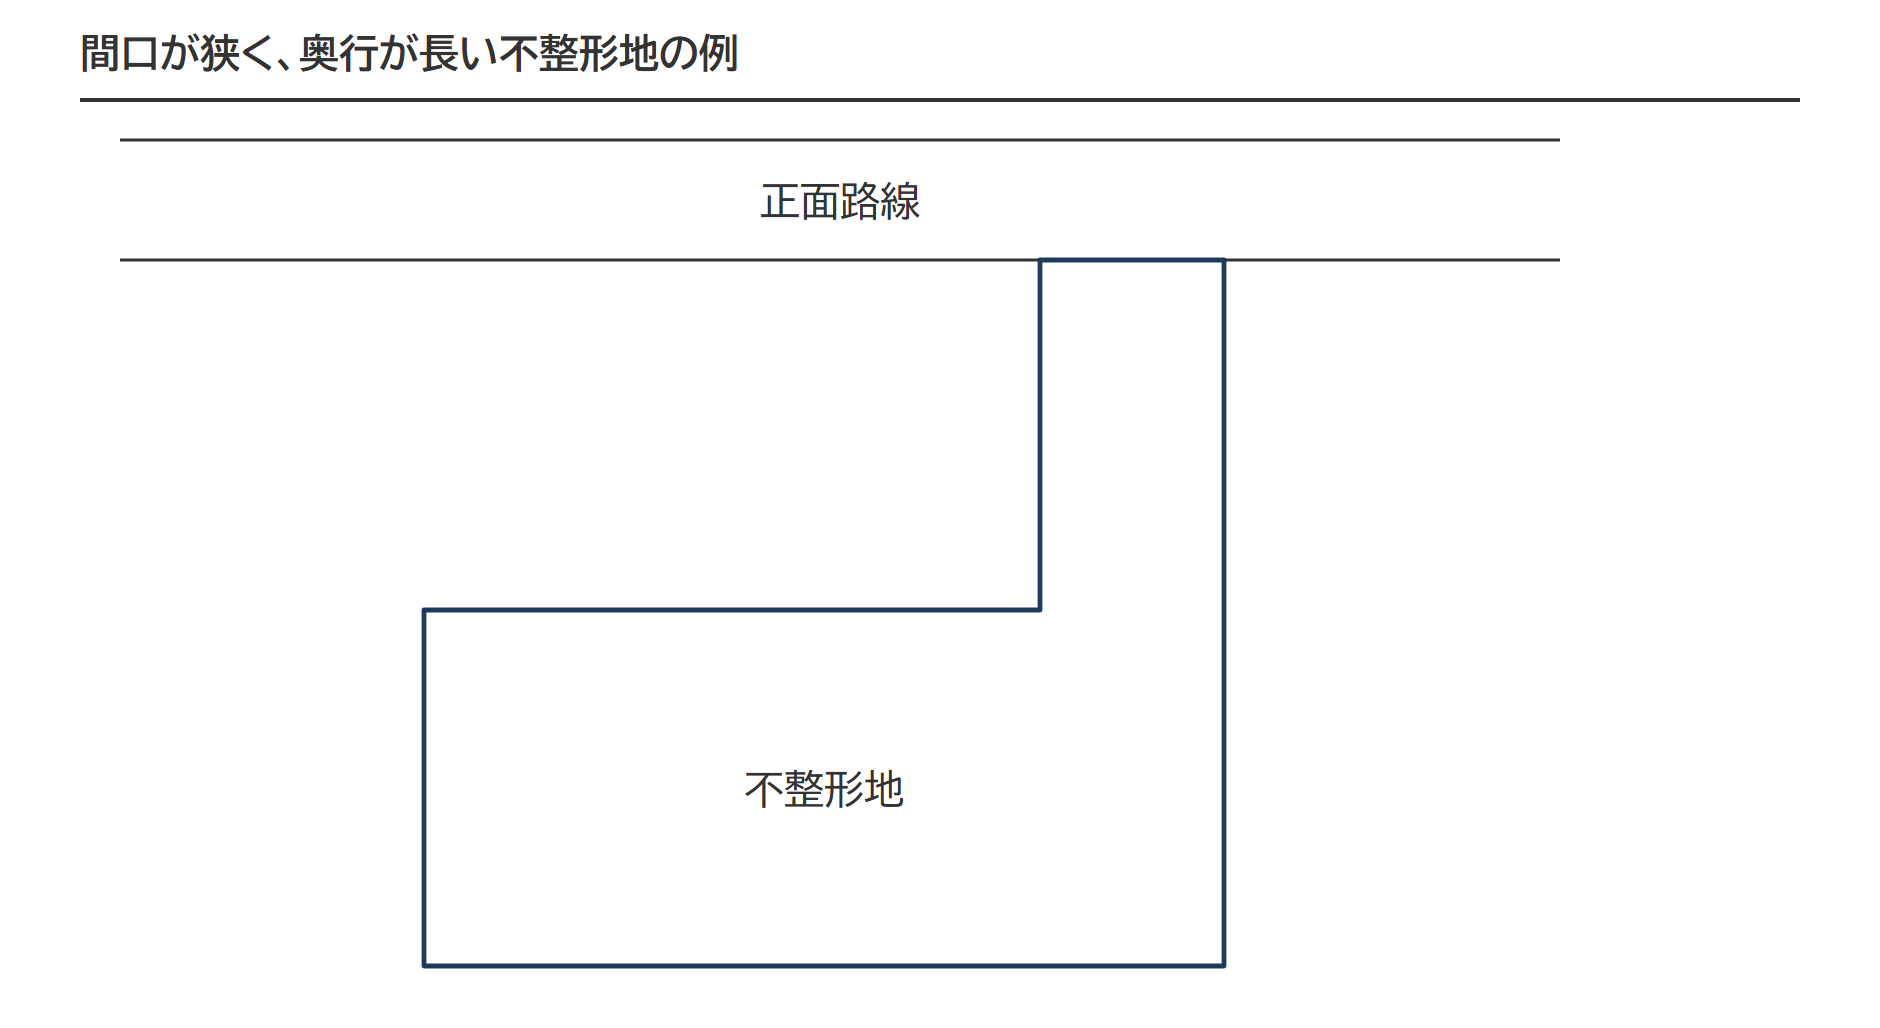
旗竿地(路地状部分 幅4m×長さ20m・奥 間口17m×奥行10m・地積250㎡・普通住宅地区)なら、想定整形地は17m×30m=510㎡、かげ地割合は(510−250)÷510=約51%で補正率0.79、間口4mの間口狭小補正率0.94、計算上の奥行距離は250㎡÷4m=62.5m→想定整形地の奥行30mが限度で30÷4=7.5→奥行長大補正率0.90です。a=0.79×0.94=0.74、b=0.90×0.94=0.84で、低いほうの0.74を使います(下限0.60より上)。
設例の164㎡の土地は間口距離が8mあり、間口狭小補正率と奥行長大補正率がどちらも1.00です。
a 不整形地補正率表の補正率0.98 × 間口狭小補正率1.00 = 0.98
b 奥行長大補正率1.00 × 間口狭小補正率1.00 = 1.00
したがって不整形地補正率は0.98です。
計算した値は、土地及び土地の上に存する権利の評価明細書(第1表)の不整形地補正率の計算欄に、想定整形地の間口距離・奥行距離・地積、かげ地割合、a・b(明細書では①・②)の順で書きます。
整形地に置き換える4つの評価方法
不整形地は奥行が場所によって違うため、そのままでは奥行価格補正率を当てはめる奥行距離が決まりません。4つの方法はどれも、不整形地を整形地に置き換えて、奥行価格補正後の価額を計算します。
財産評価基本通達20は「次の(1)から(4)までのいずれかの方法により」と定め、4つの方法に優先順位を付けていません。土地の形に合う方法のうち、評価額の低いものを選べます。
①区分した整形地をもととして評価する方法
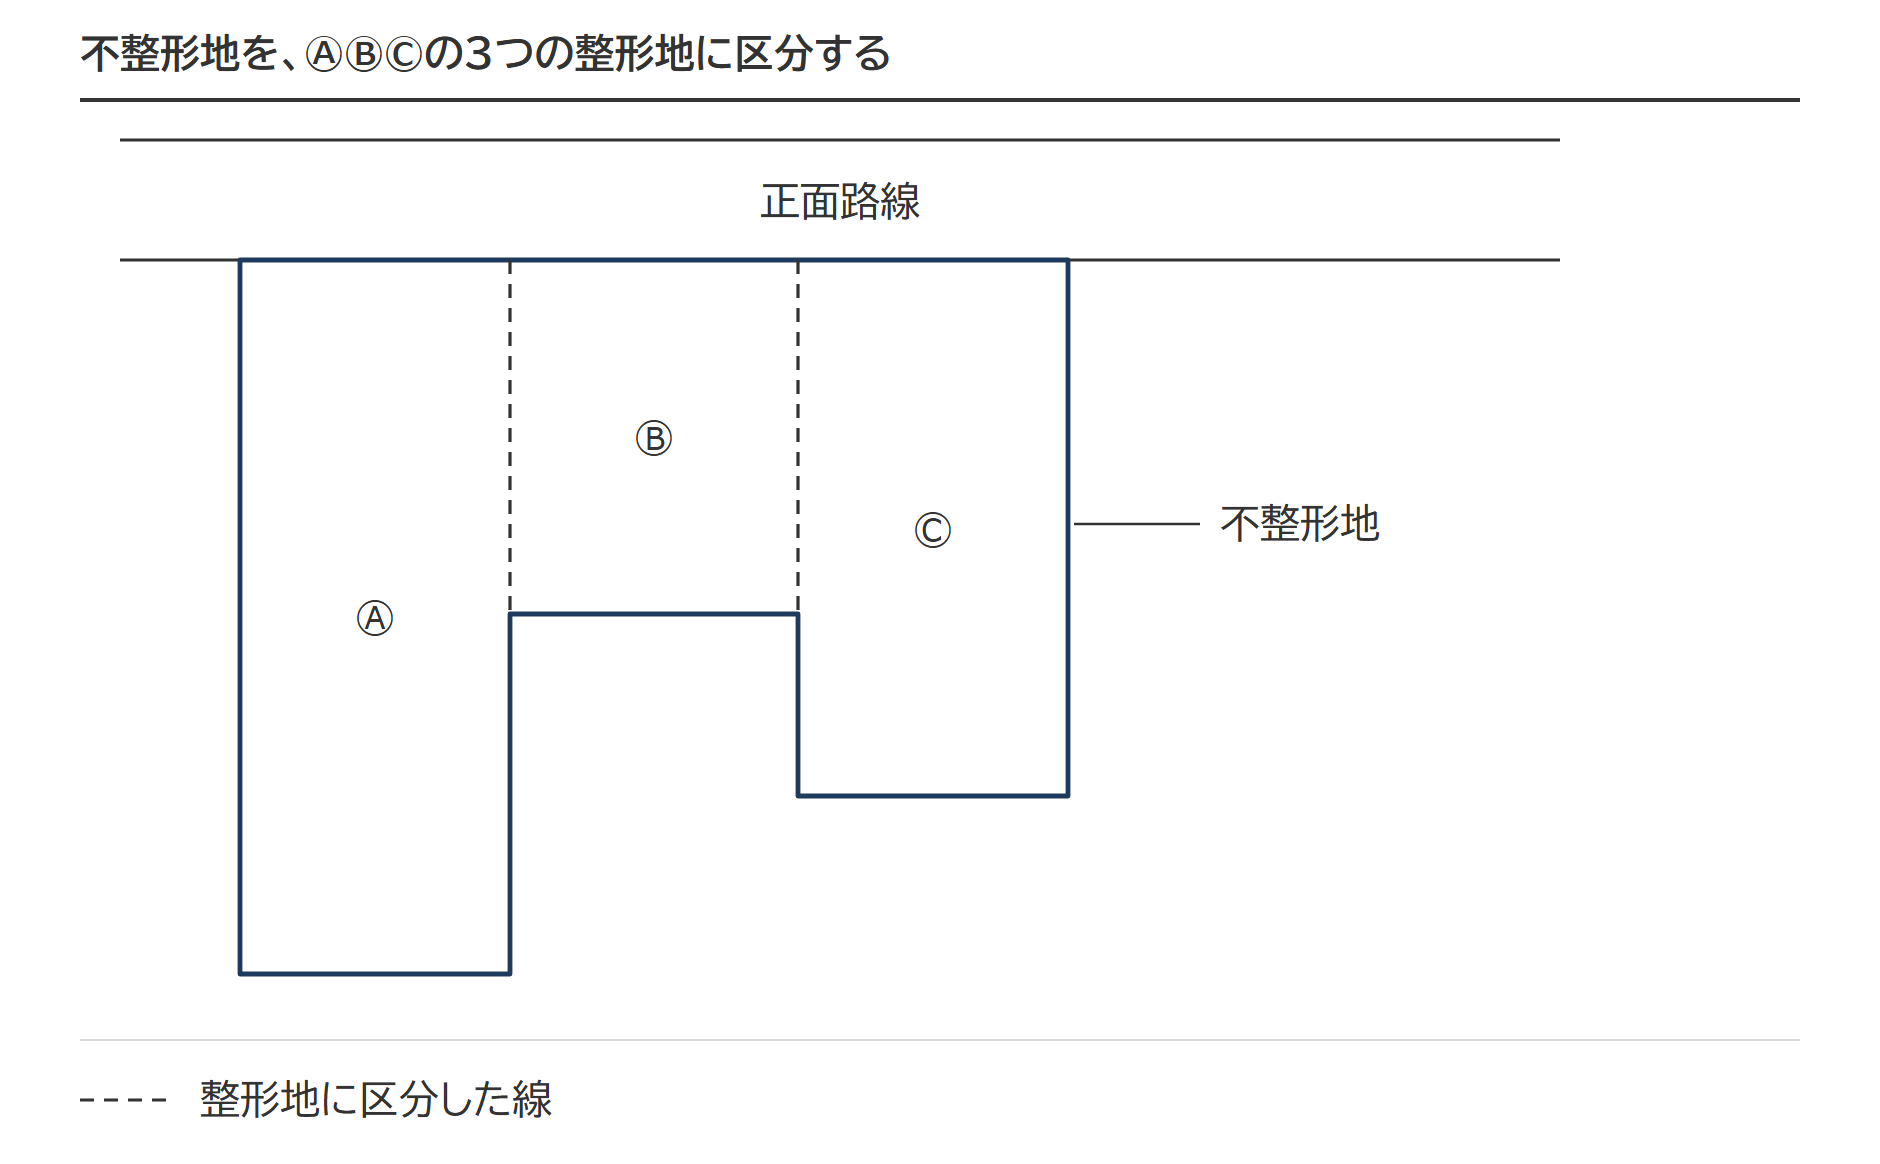
不整形地をいくつかの整形地に区分し、区分した整形地ごとに計算した価額を合計する方法です。
区分した整形地の1つずつに掛けるのは、奥行価格補正率です。間口狭小補正率と奥行長大補正率は、区分した整形地ⒶⒷⒸの計算には使いません。
質疑応答事例 不整形地の評価――区分した整形地を基として評価する場合|国税庁
②計算上の奥行距離をもととして評価する方法|不整形地の奥行距離の求め方
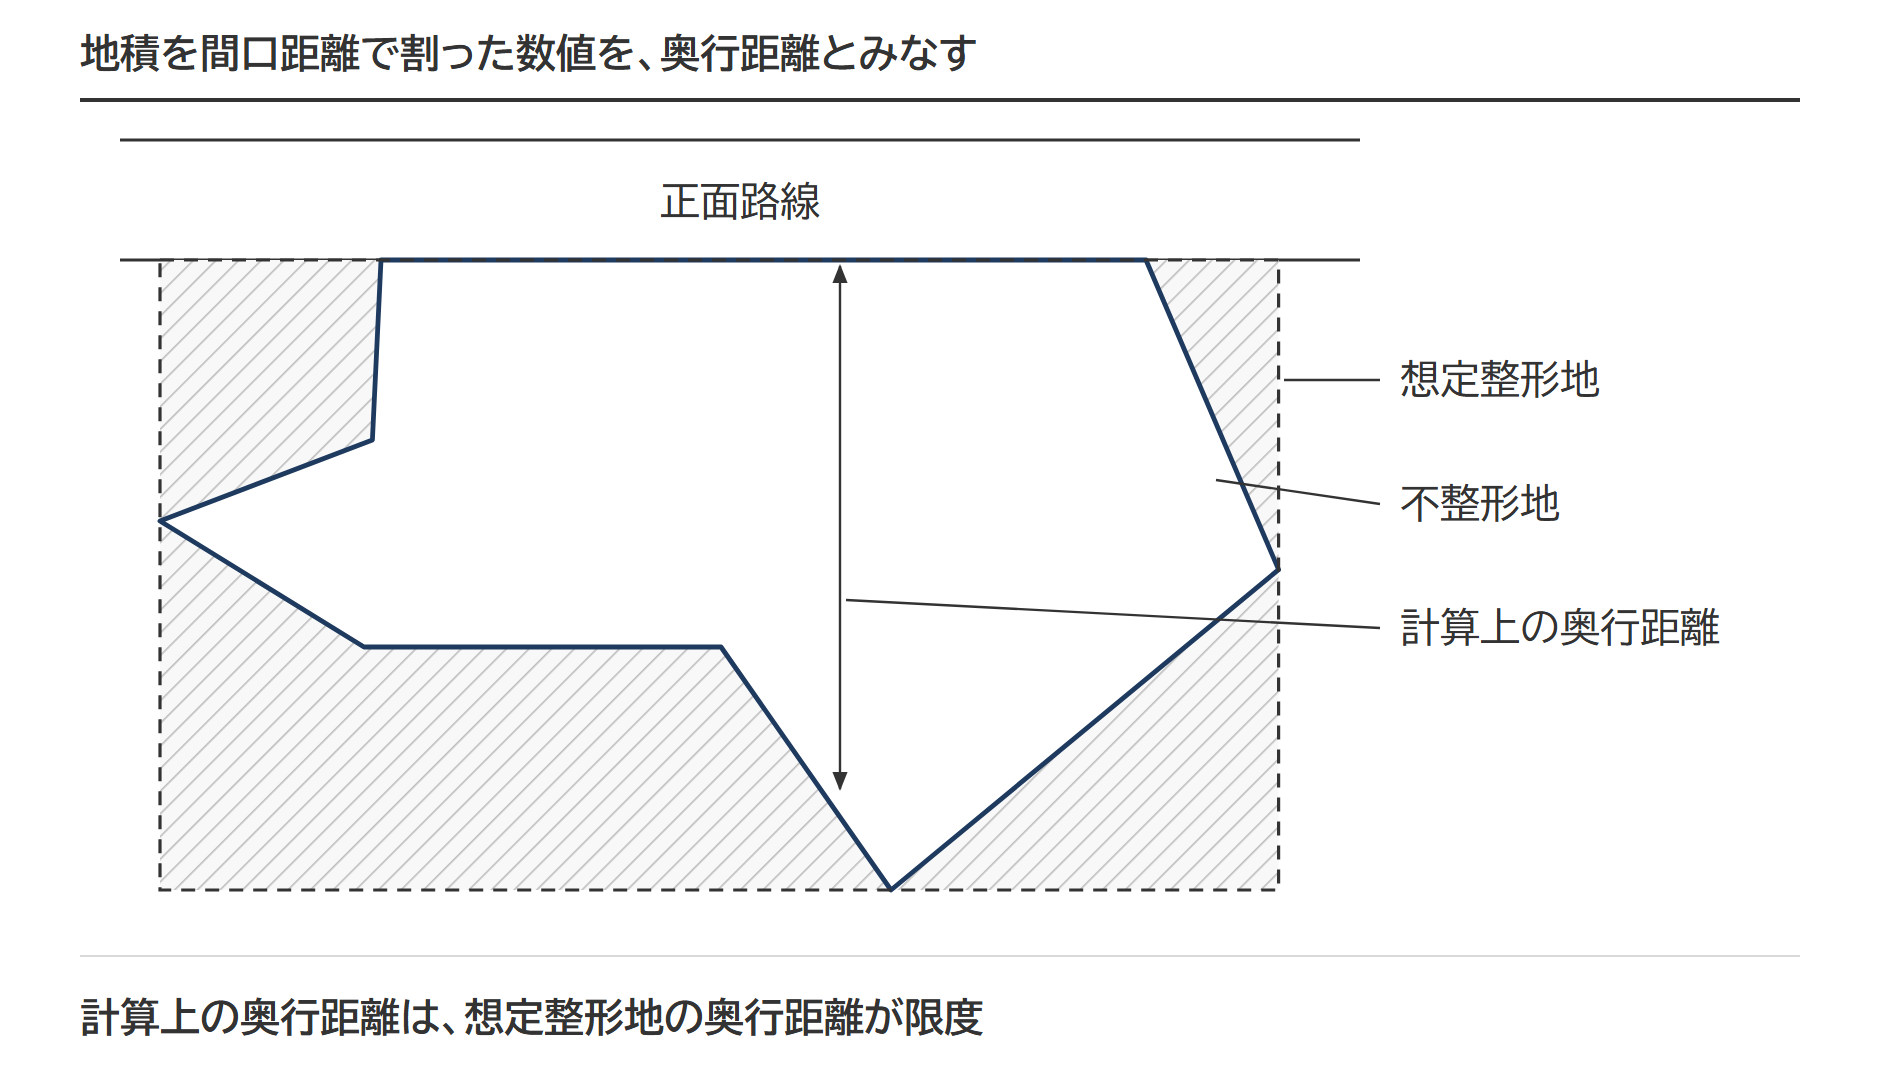
不整形地の地積を間口距離で割った数値を、奥行距離とみなす方法です。この数値を計算上の奥行距離と呼びます。
ただし計算上の奥行距離は、想定整形地の奥行距離が限度です。想定整形地の奥行距離は、正面路線に対する最長の垂線の距離です。この奥行距離は、奥行長大補正率を判定するときの奥行距離にも使います。
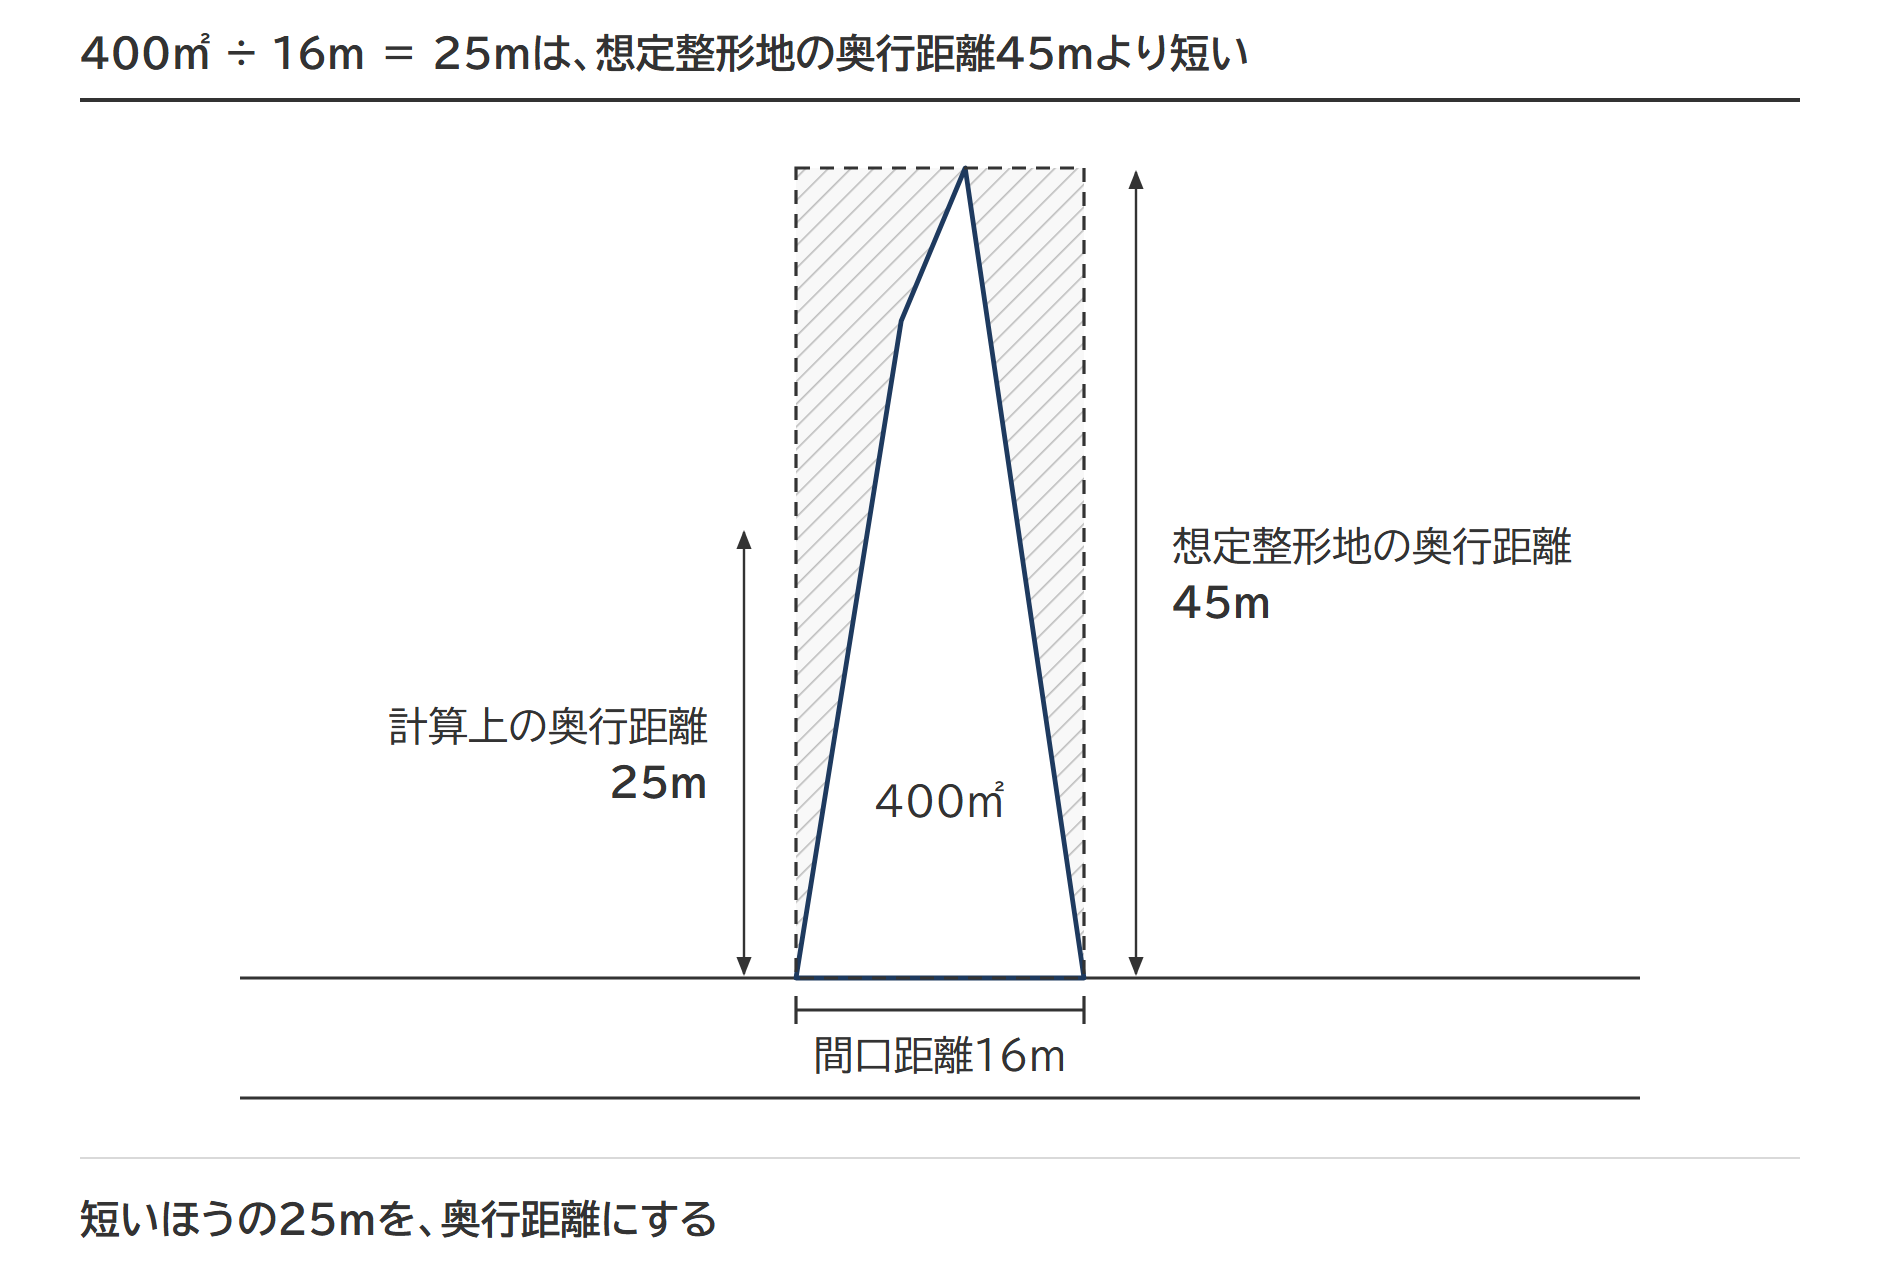
計算上の奥行距離は400㎡÷16m=25mです。想定整形地の奥行距離45mより短いので、25mが奥行距離になります。
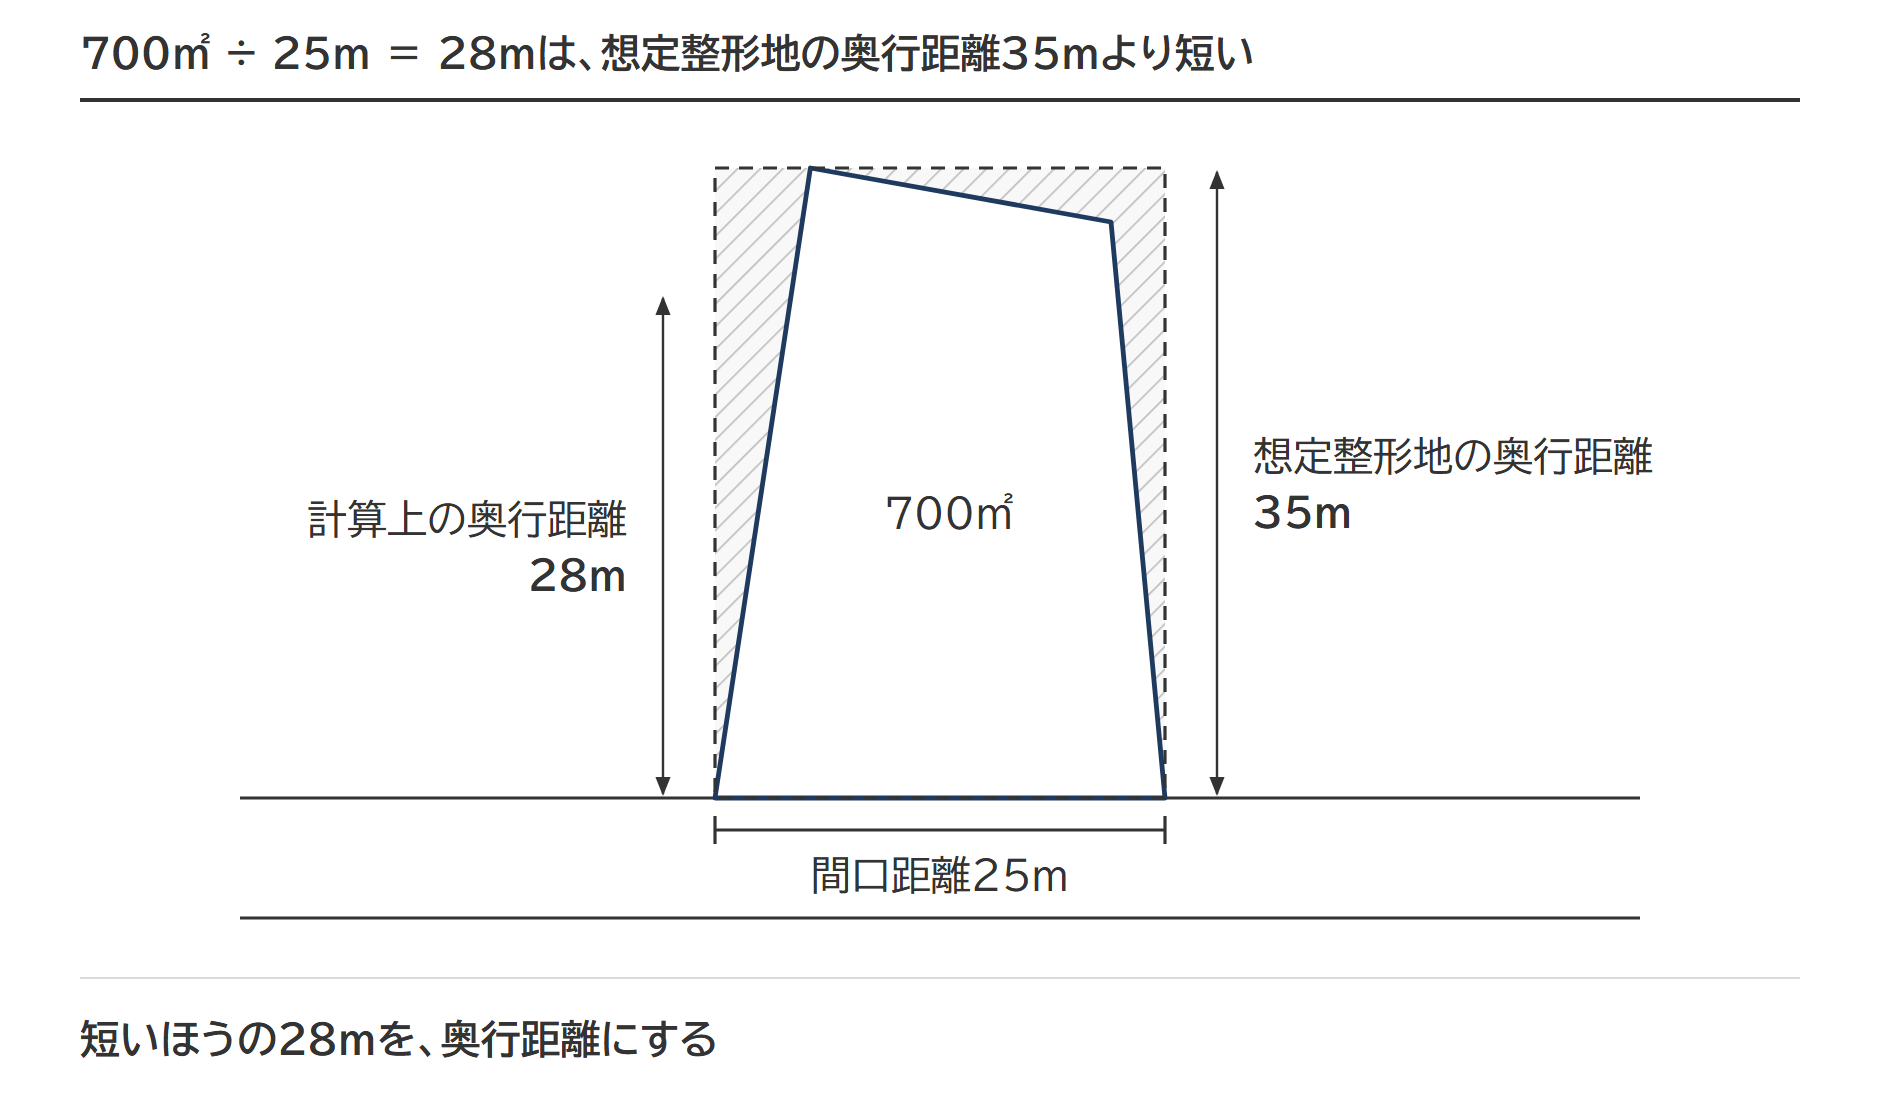
計算上の奥行距離は700㎡÷25m=28mです。想定整形地の奥行距離35mより短いので、28mが奥行距離になります。
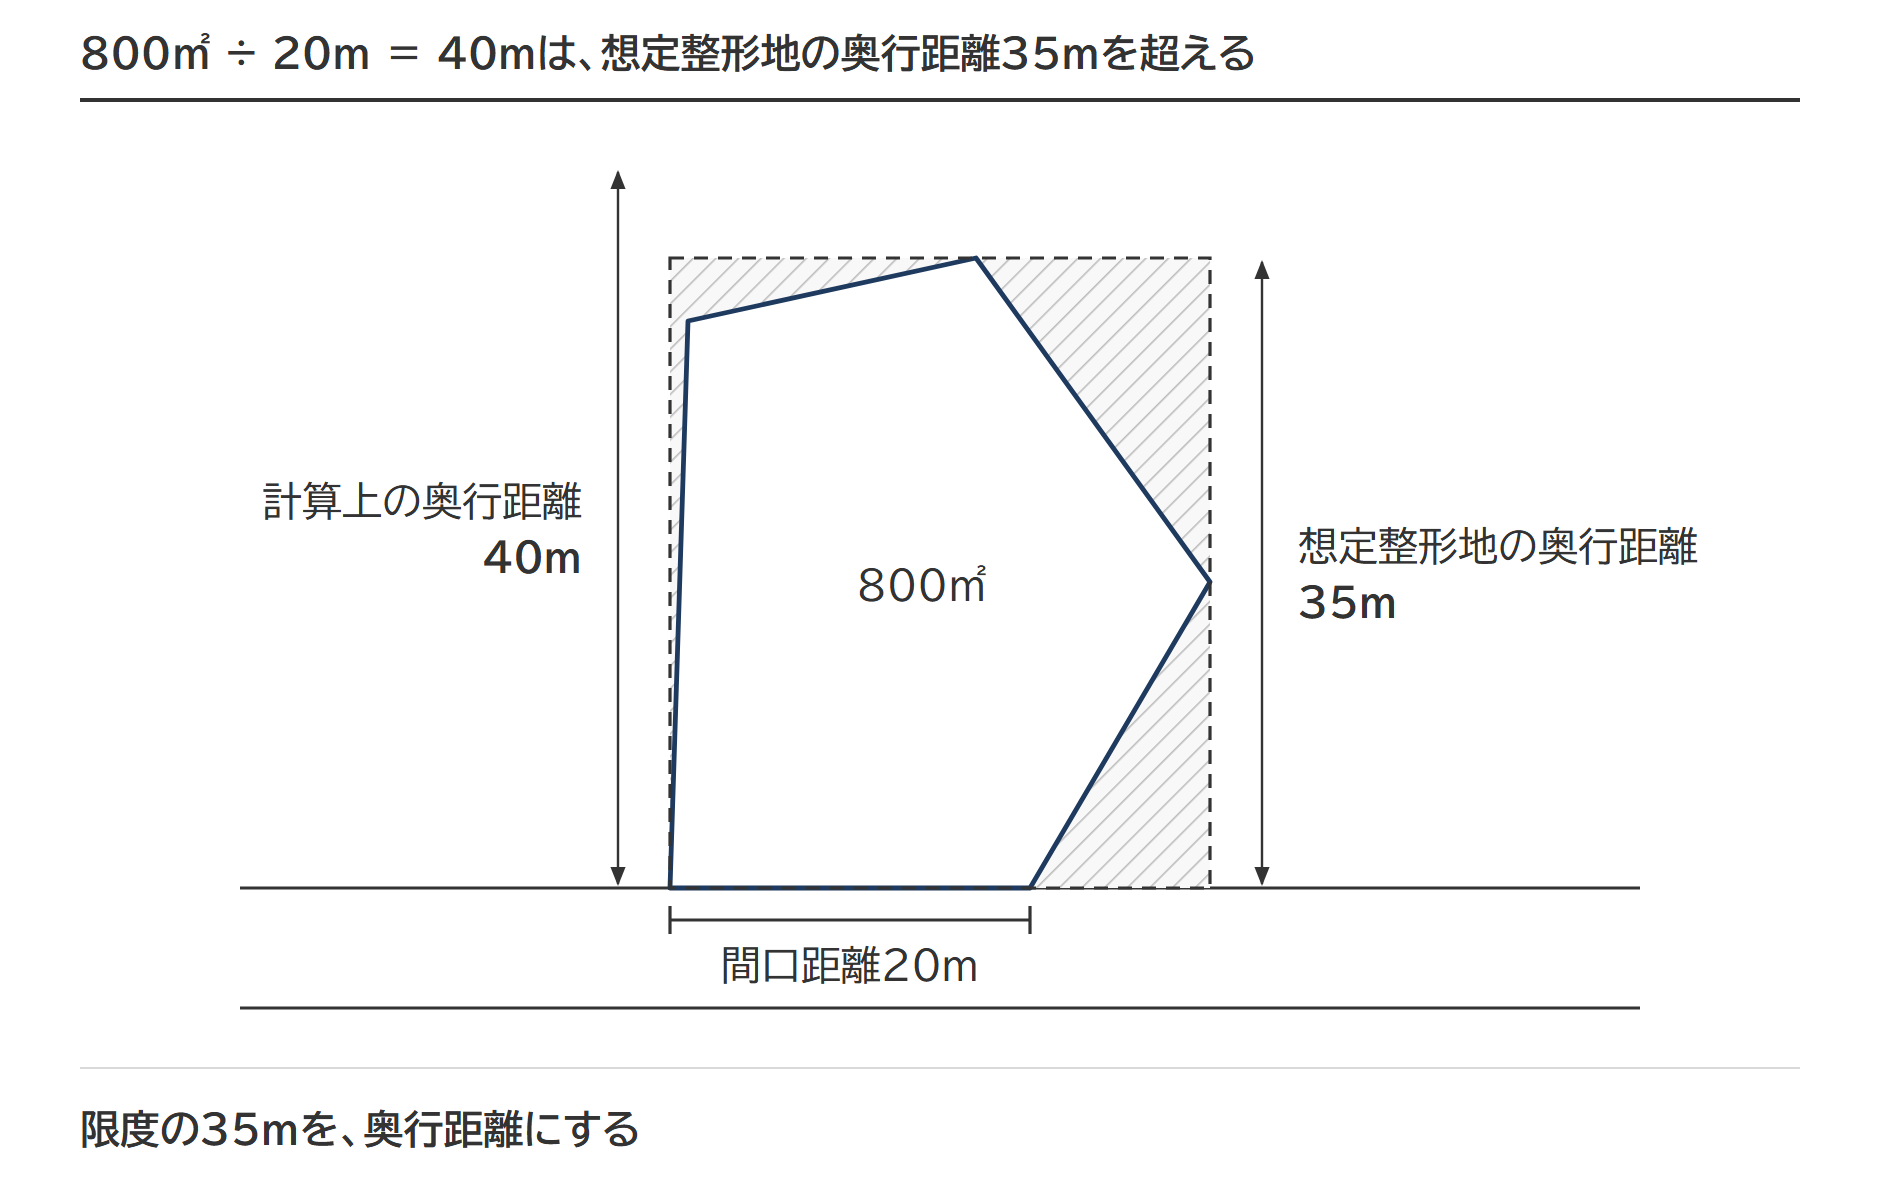
計算上の奥行距離は800㎡÷20m=40mです。想定整形地の奥行距離35mを超えるため、限度の35mが奥行距離になります。
質疑応答事例 不整形地の評価――計算上の奥行距離を基として評価する場合|国税庁
質疑応答事例 不整形地の奥行距離の求め方|国税庁
③近似整形地をもととして評価する方法
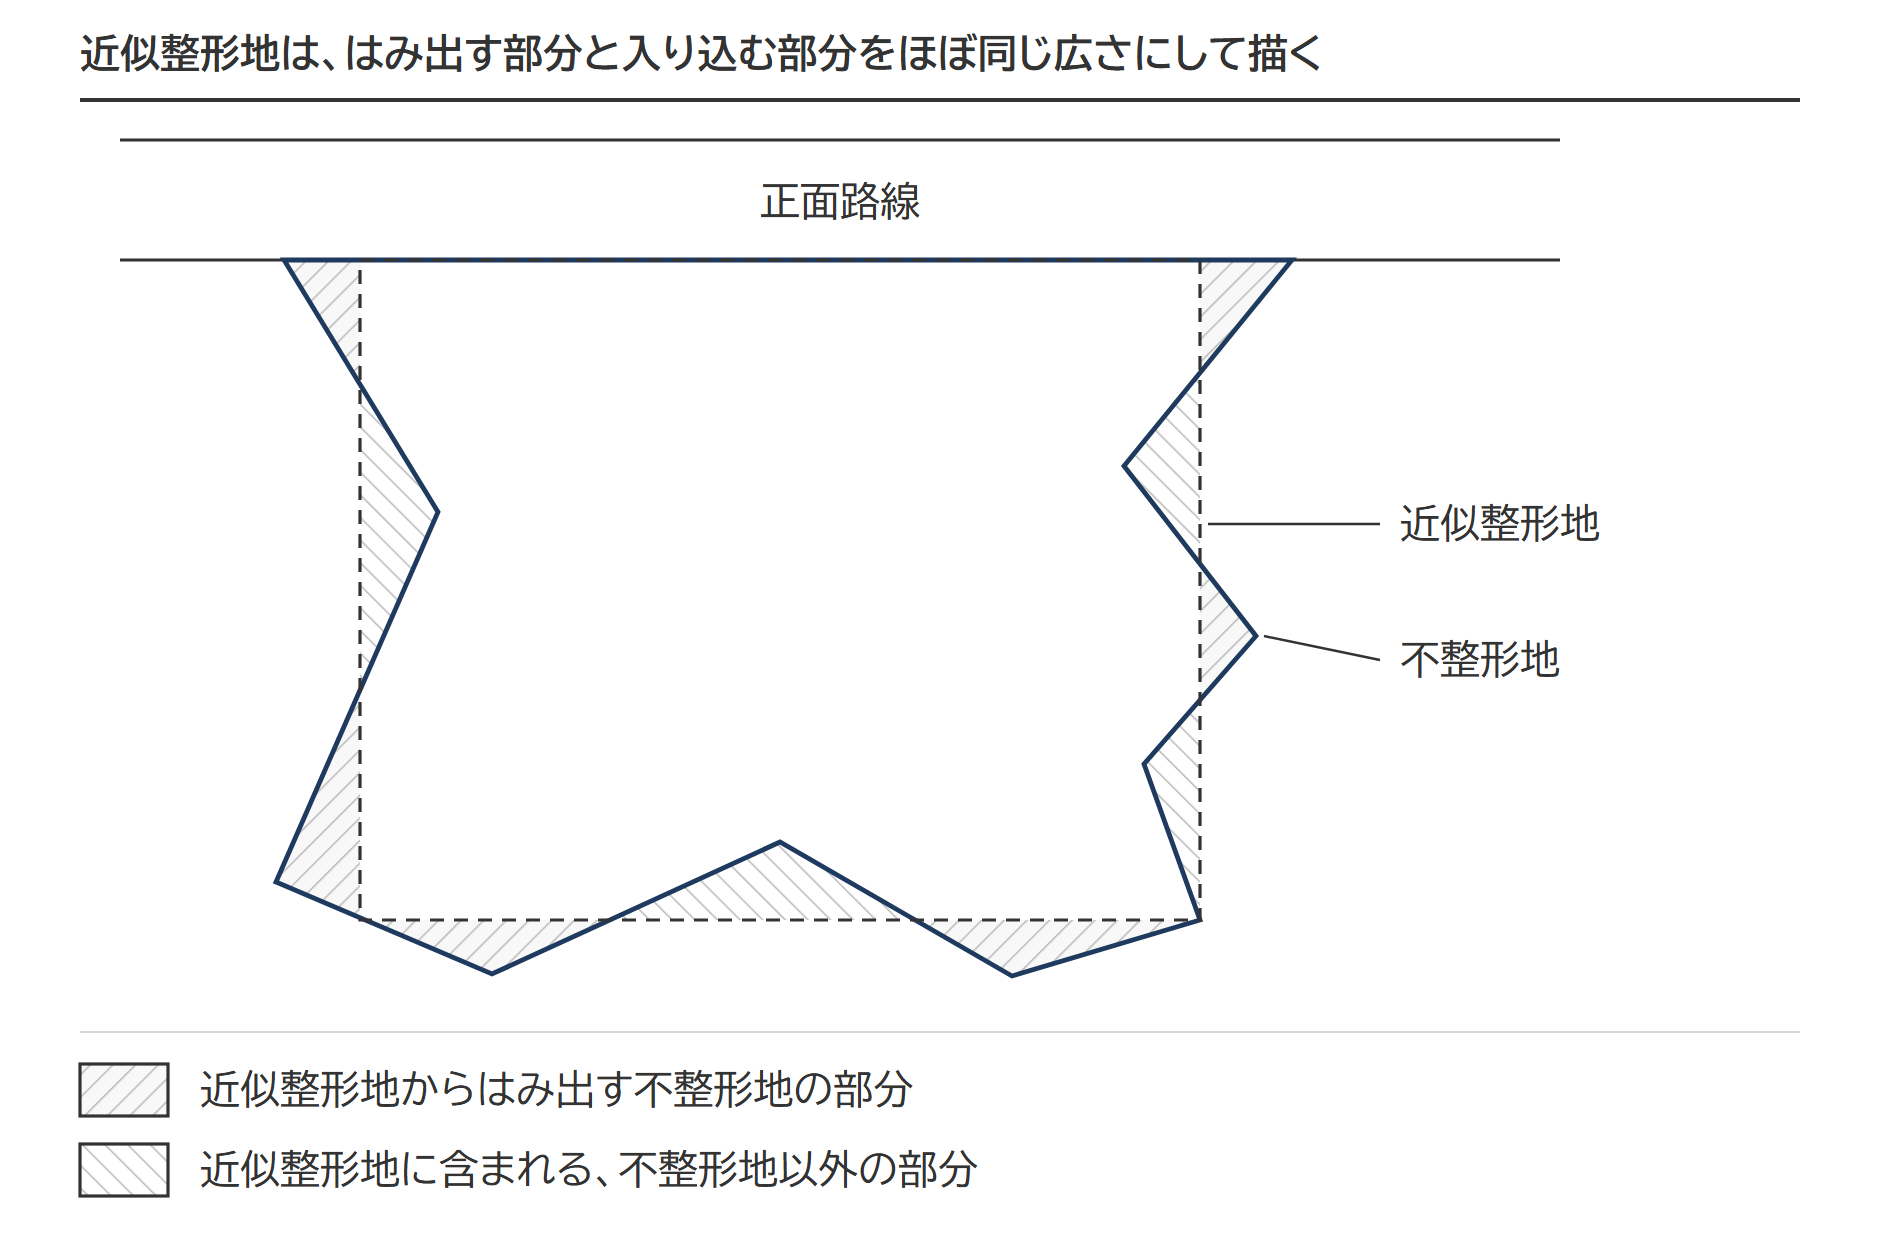
不整形地に形の近い整形地(近似整形地)を描き、その近似整形地の奥行距離で奥行価格補正率を求める方法です。
近似整形地は、近似整形地からはみ出す不整形地の部分の地積と、近似整形地に含まれる不整形地以外の部分の地積がおおむね等しく、かつ、その合計の地積ができるだけ小さくなるように描きます。
質疑応答事例 不整形地の評価――近似整形地を基として評価する場合|国税庁
④差引計算により評価する方法
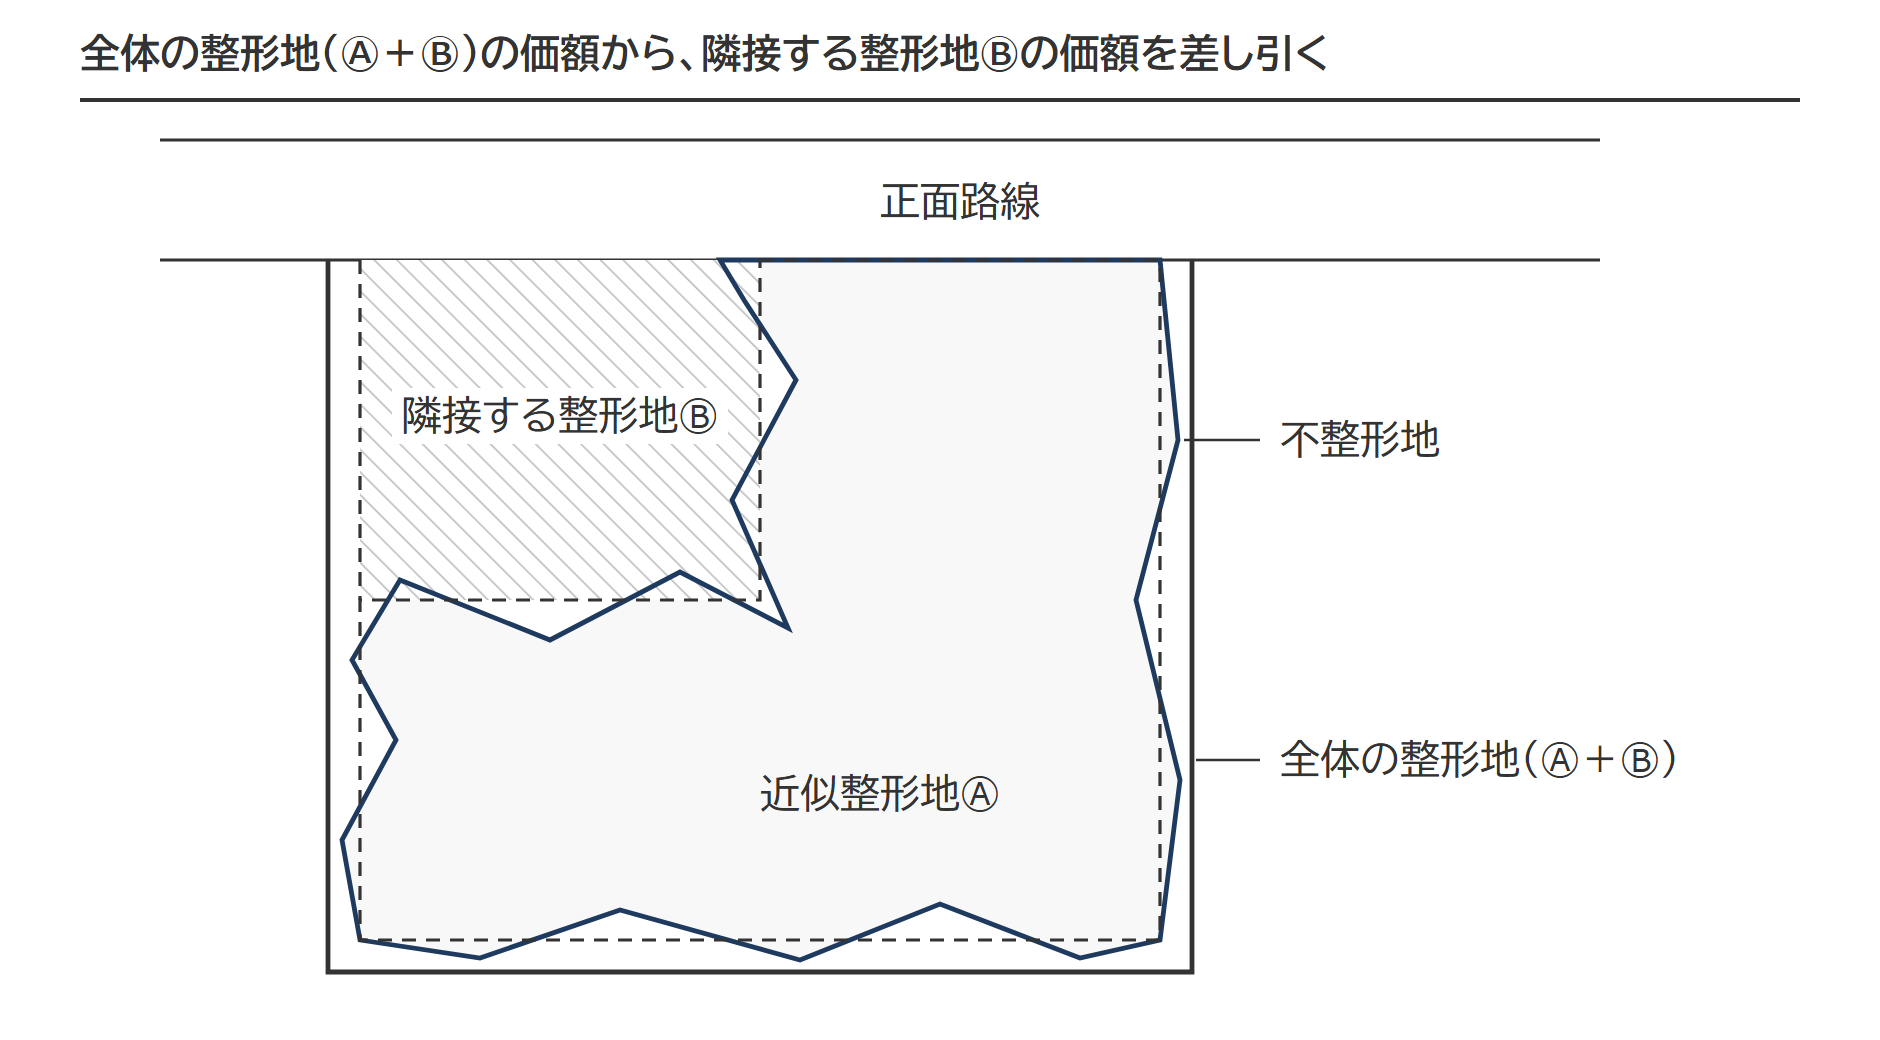
近似整形地Ⓐと隣接する整形地Ⓑを合わせた全体の整形地(Ⓐ+Ⓑ)の価額を計算し、そこから隣接する整形地Ⓑの価額を差し引く方法です。
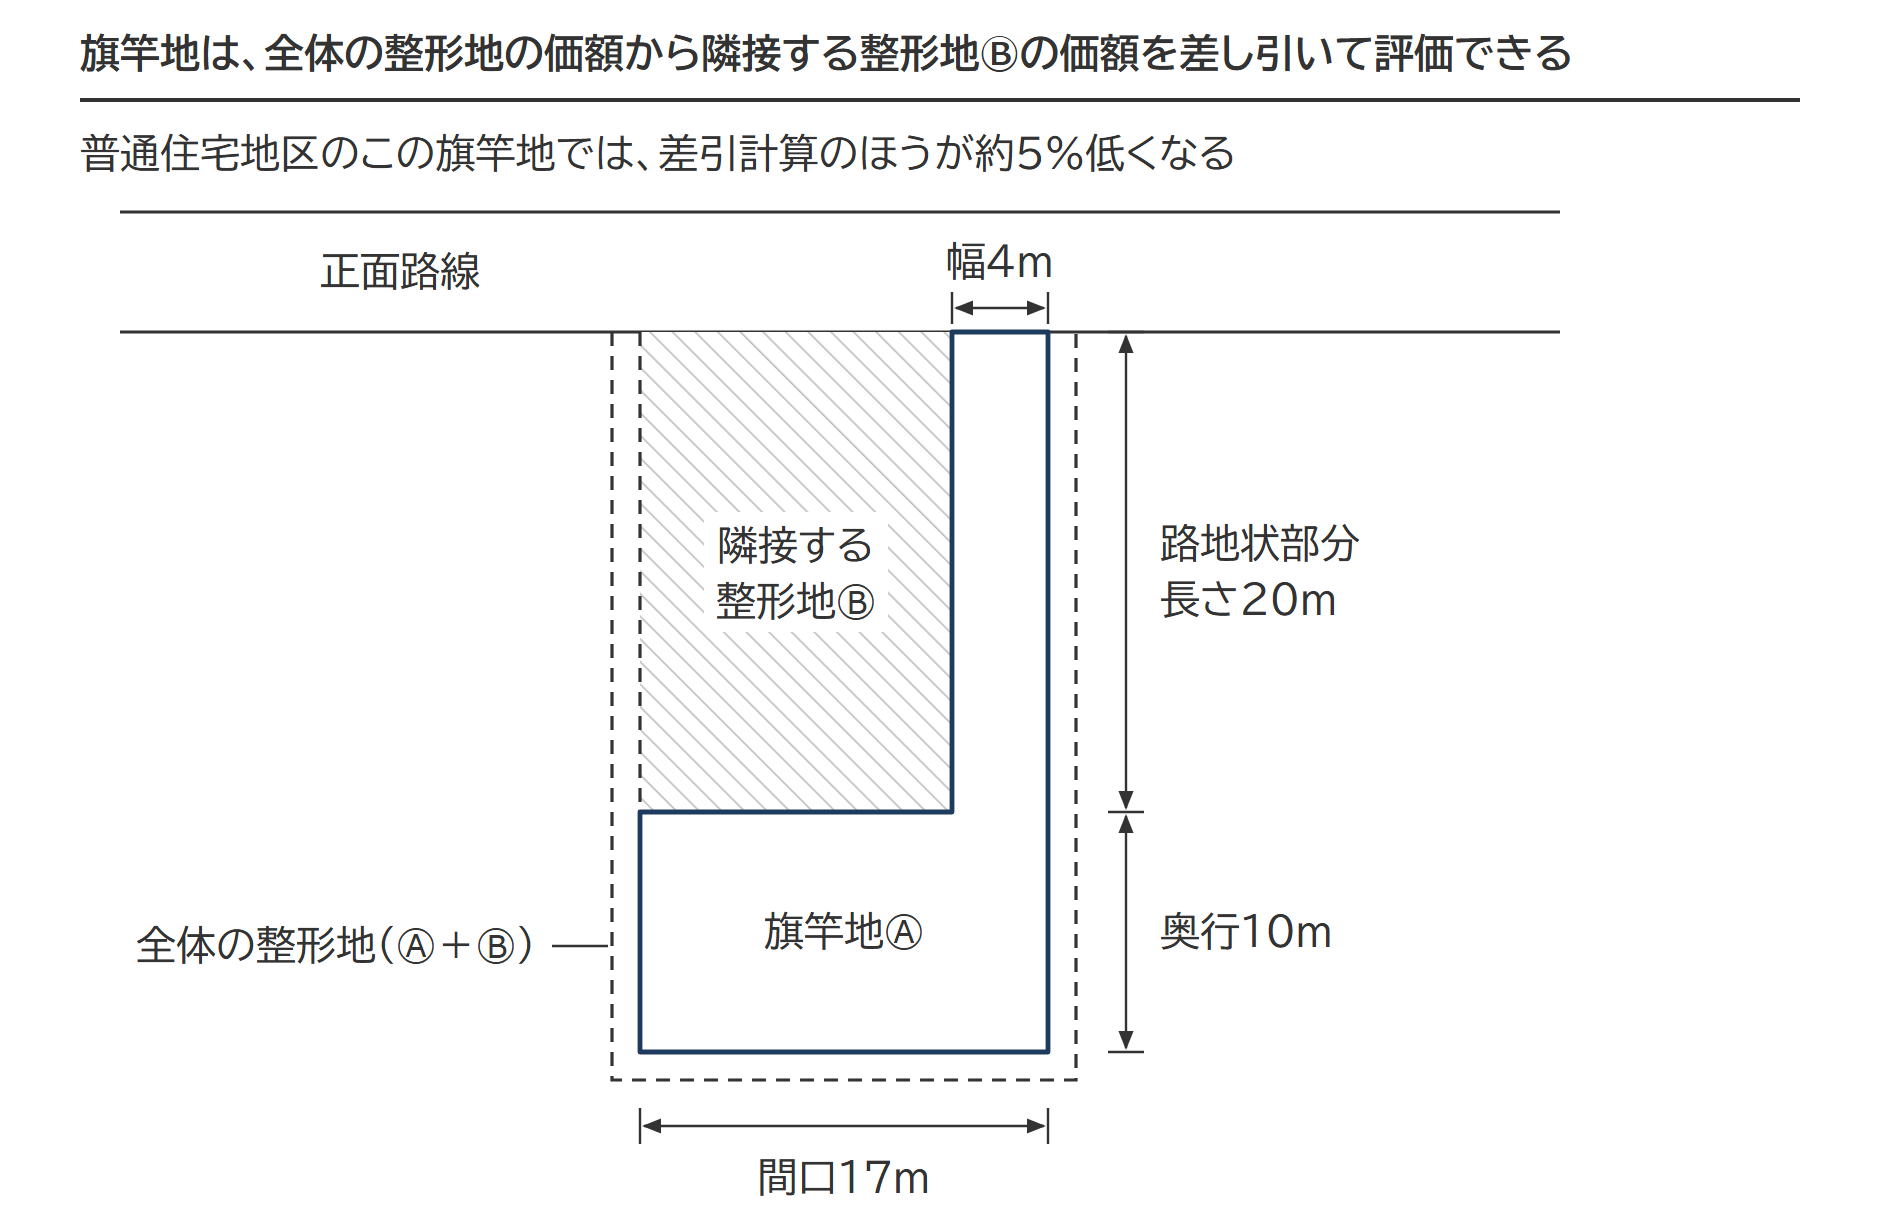
旗竿地も、全体の価額から隣接する整形地の価額を差し引いて評価できます。
差し引く側の隣接する整形地Ⓑは、奥行距離が短いために奥行価格補正率が1.00未満になるときでも、奥行価格補正率を1.00として計算します。ただし全体の整形地の奥行距離が短く、全体の奥行価格補正率が1.00未満の数値になるときは、隣接する整形地Ⓑの奥行価格補正率も全体と同じ数値にします。
路地状部分が長い旗竿地で、全体の整形地の奥行価格補正率が1.00を下回り、差し引くⒷの補正率がそれより高いときは、差引計算のほうが計算上の奥行距離の方法より低くなります。普通住宅地区で、幅4m・長さ20mの路地状部分の奥に間口17m・奥行10mの部分がある旗竿地では、その差は約5%です。
質疑応答事例 不整形地の評価――差引き計算により評価する場合|国税庁
設例の土地を4つの方法で計算する
設例の土地(不整形地補正率0.98)を、4つの方法で計算して1つの表に並べます。
| 方法 | 奥行距離や近似整形地の取り方 | 奥行価格補正率 | 1㎡当たりの価額 | 評価額 |
|---|---|---|---|---|
| ①区分した整形地 | この形には使えない。斜めの辺があり、長方形に区分できない | ― | ― | ― |
| ②計算上の奥行距離 | 164㎡ ÷ 8m = 20.5m。想定整形地の奥行15.50mが限度なので、15.50m | 1.00 | 122,000円 | 19,607,840円 |
| ③近似整形地 | 奥行約14.7m・間口約11.1mの長方形(はみ出す部分と含まれる部分が各9.0㎡) | 1.00 | 122,000円 | 19,607,840円 |
| ④差引計算 | この形には使えない。かげ地が2つの三角形で、差し引く整形地(長方形)が取れない | ― | ― | ― |
1㎡当たりの価額(②・③)
正面路線価120,000円 × 奥行価格補正率1.00 + 裏面路線価100,000円 × 奥行価格補正率1.00 × 二方路線影響加算率0.02 = 122,000円
出典:付表3 二方路線影響加算率表(平3課評2-4外・平18課評2-27外改正)|国税庁
評価額(②・③)
122,000円 × 不整形地補正率0.98 × 164㎡ = 19,607,840円
②と③の評価額は同じです。普通住宅地区の奥行価格補正率は、奥行10m以上24m未満で1.00です。設例の奥行は、どの取り方でもこの範囲に収まります。4つの方法で差が出るのは、奥行価格補正率が1.00を外れる土地です。
出典:付表1 奥行価格補正率表(昭45直資3-13・平3課評2-4外・平18課評2-27外・平29課評2-46外改正)|国税庁
奥行が長いL字型の土地で4つの方法を比べる
普通住宅地区で、路線価100,000円の正面路線に間口20mで接するL字型の土地です。左側は幅12m・奥行30m、右側は幅8m・奥行15mで、地積は480㎡になります。
想定整形地は20m × 30m = 600㎡、かげ地割合は(600㎡ - 480㎡)÷ 600㎡ = 20.00%です。地積区分Aに当たり、不整形地補正率表の補正率は0.94です。間口狭小補正率と奥行長大補正率(計算上の奥行距離24m ÷ 間口20m = 1.2)はどちらも1.00なので、0.94がそのまま不整形地補正率になります。
出典:付表5 不整形地補正率表(平11課評2-12外追加・平18課評2-27外改正)|国税庁
| 方法 | 奥行距離や近似整形地の取り方 | 奥行価格補正率 | 1㎡当たりの価額 | 評価額(× 0.94 × 480㎡) |
|---|---|---|---|---|
| ①区分した整形地 | 正面路線に接する2つの長方形(左12m × 30m・右8m × 15m)に区分 | 30mは0.95、15mは1.00 | 96,250円 | 43,428,000円 |
| ②計算上の奥行距離 | 480㎡ ÷ 20m = 24m(想定整形地の奥行30m以内) | 0.97 | 97,000円 | 43,766,400円 |
| ③近似整形地 | 間口16m × 奥行30mの長方形(はみ出す部分と含まれる部分が各60㎡) | 0.95 | 95,000円 | 42,864,000円 |
| ④差引計算 | 全体の整形地20m × 30mの価額から、正面路線に接していない右奥の欠けた部分(8m × 15m)の価額を差し引く。その価額は、8m × 30mの価額から手前の8m × 15mの価額を引いて求める | 全体と8m × 30mは0.95、手前の8m × 15mは1.00 | 96,250円 | 43,428,000円 |
1㎡当たりの価額の算式
①(100,000円 × 0.95 × 360㎡ + 100,000円 × 1.00 × 120㎡)÷ 480㎡ = 96,250円
② 100,000円 × 0.97 = 97,000円
③ 100,000円 × 0.95 = 95,000円
④(100,000円 × 0.95 × 600㎡ - 10,800,000円)÷ 480㎡ = 96,250円
右奥の欠けた部分の価額 100,000円 × (0.95 × 240㎡ - 1.00 × 120㎡)= 10,800,000円
出典:付表1 奥行価格補正率表(昭45直資3-13・平3課評2-4外・平18課評2-27外・平29課評2-46外改正)|国税庁
4つのうち最も低いのは③の95,000円(42,864,000円)で、②との差は902,400円(約2.1%)です。④はこの形では奥の部分が正面路線に接していないため①と同じ額になります。旗竿地では差し引く整形地が正面路線に面しているので約5%低くなります。
不整形地としての評価を行わない場合|帯状・倍率地域・大工場地区
帯状の部分がある土地、倍率地域の土地、大工場地区の土地(おおむね9,000㎡程度までのものを除く)は、不整形地補正を行いません。かげ地割合が10%に満たない土地は補正率表に当たる段がありません。
帯状の部分がある土地
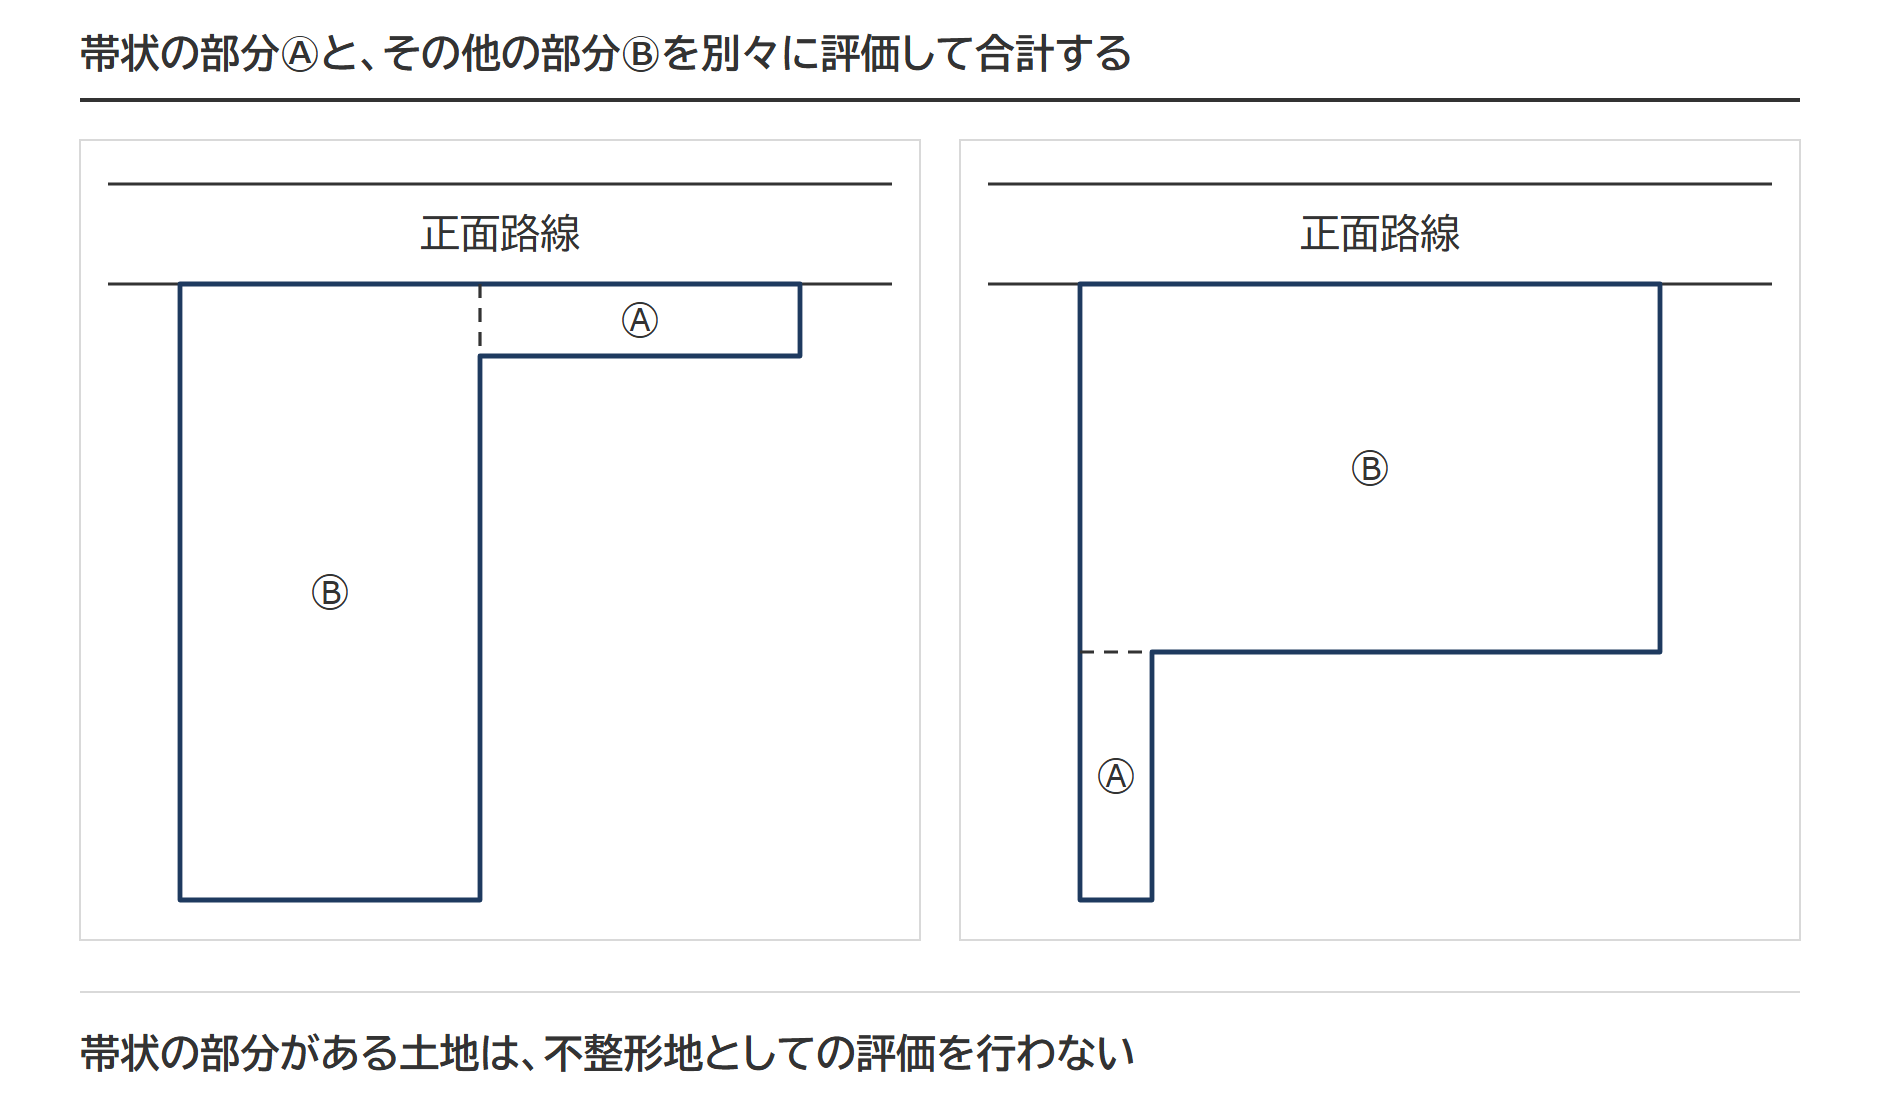
上の図のように帯状の部分がある土地は、不整形地としての評価を行いません。帯状の部分Ⓐとその他の部分Ⓑを別々に評価し、その合計額を全体の評価額とします。
不整形地補正をそのまま当てはめると、不合理な結果になるためです。帯状の部分があるとかげ地割合が大きく算出され、全体の評価額が、Ⓑの部分を単独で評価した額より低くなります。
質疑応答事例 不整形地の評価――不整形地としての評価を行わない場合(1)|国税庁
質疑応答事例 不整形地としての評価を行わない場合(2)|国税庁
倍率地域の土地
倍率地域(路線価が定められていない地域)にある不整形地には、不整形地補正を行いません。倍率地域の宅地は、固定資産税評価額に倍率を掛けて評価します。不整形であることは固定資産税評価額を決める段階で織り込み済みのため、相続税の評価では重ねて減額しません。
大工場地区の土地
大工場地区にある不整形地には、原則として不整形地補正を行いません。ただし地積がおおむね9,000㎡程度までの土地は、中小工場地区の区分を使って不整形地補正を行えます。
地積規模の大きな宅地の評価・無道路地の評価との併用
どちらも不整形地補正と併用できます。
地積規模の大きな宅地では、不整形地補正との重複適用ができることとなっています。
地積規模の大きな宅地の評価で使う規模格差補正率が反映しているのは、主に地積が大きいことによる減価です。土地の形による減価は含まれていません。
三大都市圏では500㎡以上(それ以外は1,000㎡以上)などの要件は『地積規模の大きな宅地の評価|適用要件チェックシートの書き方(記入例・PDF)と規模格差補正率の計算』で確かめます。
無道路地は、道路に接していない宅地(接道義務を満たしていない宅地を含みます)です。路線価をもとに不整形地補正率を適用した後の価額から、無道路地としてのしんしゃく額を差し引いて評価します。しんしゃく額は、建物を建てるのに必要な最小限の間口で道路に接する通路を開くとした場合の、その通路部分の価額です。ただし、差し引けるのは不整形地補正後の価額の40%までです。
無道路地としてのしんしゃく額は、無道路地の相続税評価で整理しているとおり、想定通路をどこに取るかによって変わります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 奥行価格補正率とは|地区区分別の補正率表の引き方と、1.00になる奥行の幅
 容積率の異なる2以上の地域にわたる宅地の評価|減額調整率の計算と適用されない3ケース
 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。