
この記事の要点
- 無道路地(道路に接していない宅地と、道路に接していても接道義務を満たしていない宅地)は、不整形地として評価した価額から通路開設費用を差し引いて評価します。差し引けるのは、その価額の40%までです。
- 接道義務は建築基準法では2m以上ですが、条例がより広い幅員を求めている場合があります(東京都建築安全条例は、路地状部分の長さが20mを超えると幅員3m以上)。
- 他人の土地に通行の用に供する権利を設定している宅地は、無道路地の評価の対象になりません。前面宅地も同じ人が所有している場合は、無道路地としての補正をしません。
- 路線価の付いた道路が複数あるときの想定通路は、実際に利用している路線、最小限度の買収地積、買収が現実的かどうかを考えて決めます。
- 差し引く通路開設費用は接道義務を満たす最小限度の幅で計算します。実際に使っている通路の幅ではありません。
無道路地は、道路に接していない宅地と、道路に接していても接道義務を満たしていない宅地です。接道義務は、建物を建てる敷地が道路に接していなければならない幅の決まりで、建築基準法の定めは2m以上です。
出典:e-Gov法令検索 建築基準法43条
相続税の評価では、無道路地を不整形地として評価し、その価額から、道路までの通路を開設する費用に当たる金額を差し引きます。差し引けるのは、不整形地として評価した価額の40%までです。
評価の決め手は2つあります。評価する宅地が無道路地に当たるか。差し引く金額のもとになる通路を、どの道路へ向けて、どの幅で取るか。国税庁の設例では、補正をしなければ4,000万円の宅地が約1,929万円になります(計算は下の「道路に接していない宅地の評価と計算例」)。
無道路地の評価のしくみ
無道路地の評価は、財産評価基本通達20-3に定められています。
無道路地とは|無道路地に当たる2つの宅地
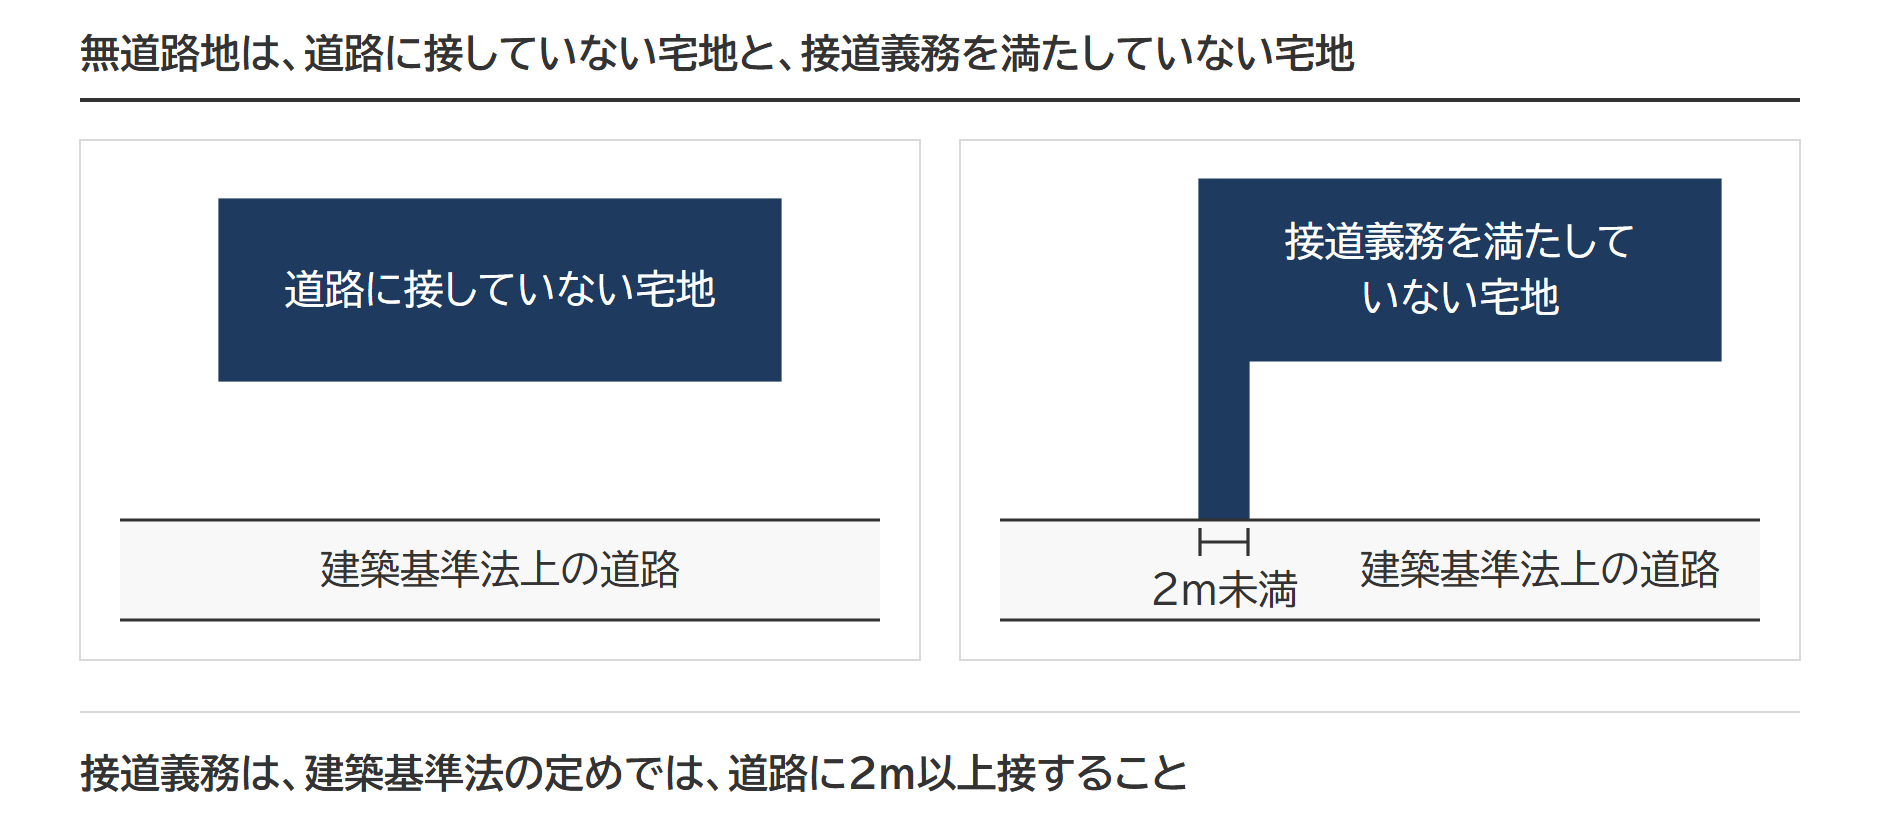
ここでいう道路は、建築基準法上の道路です。間口距離は、宅地が道路に接している部分の長さです。道や通路の幅は、幅員と呼びます。
接道義務を満たさない敷地には、原則として建物を建てられません。すでに建物が建っていても、建て替えられません。
不整形地としての価額から通路開設費用を差し引く
無道路地は、実際に利用している路線の路線価をもとに、不整形地として評価した価額から、その価額の40%の範囲内において相当と認められる通路開設費用(買収費用)を控除して評価します。路線価は、路線(道路)ごとに付けられた1㎡当たりの価額です。不整形地は、長方形や正方形でない形の宅地をいいます。
通路開設費用は、接道義務を満たす最小限度の通路を道路まで開設するとした場合の、通路に当たる部分の価額です。国税庁の設例は、評価する宅地と道路のあいだにある土地を前面宅地と呼んでいます。開設するものとして考える通路を、以下では想定通路と呼びます。
無道路地の評価額
① 不整形地として評価した価額 − ② 通路開設費用 = 評価額(②は①の40%が上限)
②には、奥行価格補正率や間口狭小補正率などの補正率を掛けません。
財産評価基本通達20-3の原文は、次のとおりです。
無道路地の価額は、実際に利用している路線の路線価に基づき20((不整形地の評価))又は前項の定めによって計算した価額からその価額の100分の40の範囲内において相当と認める金額を控除した価額によって評価する。
この場合において、100分の40の範囲内において相当と認める金額は、無道路地について建築基準法その他の法令において規定されている建築物を建築するために必要な道路に接すべき最小限の間口距離の要件(以下「接道義務」という。)に基づき最小限度の通路を開設する場合のその通路に相当する部分の価額(路線価に地積を乗じた価額)とする。
(注)
1 無道路地とは、道路に接しない宅地(接道義務を満たしていない宅地を含む。)をいう。
2 20≪不整形地の評価≫の定めにより、付表5「不整形地補正率表」の(注)3の計算をするに当たっては、無道路地が接道義務に基づく最小限度の間口距離を有するものとして間口狭小補正率を適用する。
出典:国税庁 財産評価基本通達20-3 無道路地の評価
原文の「前項」は、地積規模の大きな宅地の評価(財産評価基本通達20-2)です。評価する宅地が地積規模の大きな宅地に当たる場合は、地積規模の大きな宅地の評価によって計算した価額から、通路開設費用を差し引きます。
出典:国税庁 財産評価基本通達20-2 地積規模の大きな宅地の評価
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
無道路地に当たるかどうかの判定フローチャート
無道路地に当たるかどうかは、次の4つの問いに上から順に答えると決まります。
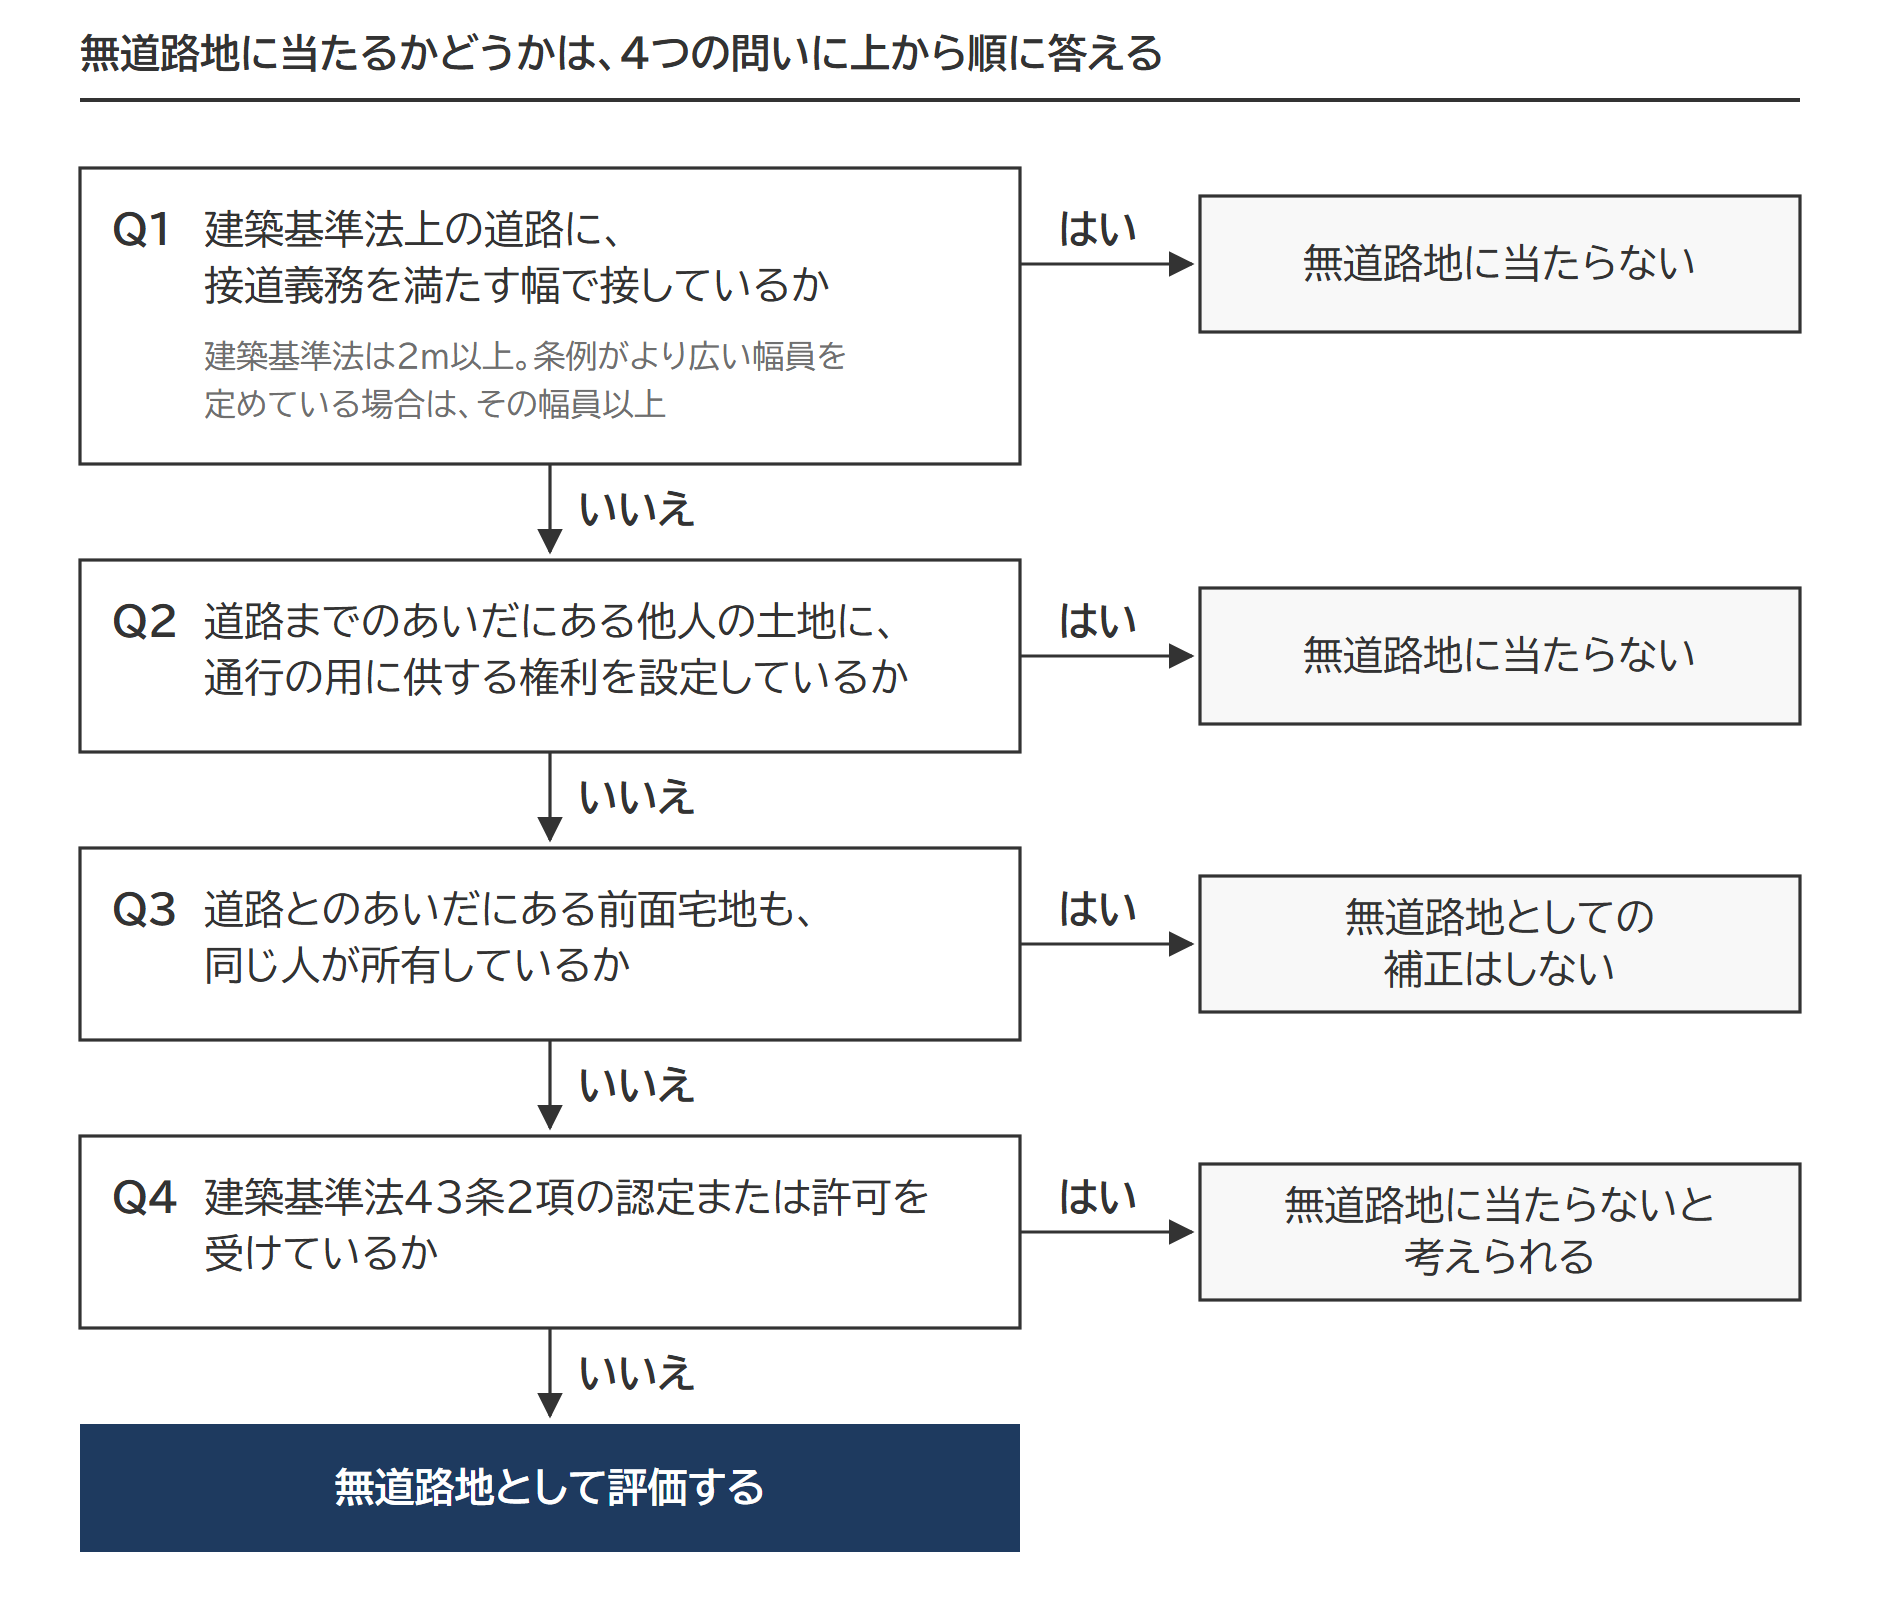
Q1の道路には、他人が所有する位置指定道路(役所から道路の位置の指定を受けた私道)も含まれます。他人の位置指定道路に間口4.2mで接し、その道路に所有権も通行のための地役権も持っていない土地でも、無道路地には当たらないとした国税不服審判所の公表裁決があります。位置指定道路では、一般の通行を妨げる私権の行使ができないからです。
出典:国税不服審判所 平成15年5月21日裁決(裁決事例集No.65 703頁)
接道義務を満たすかどうかの3つの物差し
フローチャートのQ1は、次の3つの物差しで判定します。
建築基準法上の道路かどうか(建築基準法42条)
建築基準法上の道路は、建築基準法42条に定められています。幅員4m(特定行政庁が指定する区域では6m)以上の道で1項の各号に当たるものと、幅員4m未満でも2項の指定を受けたものが、道路になります。特定行政庁は、建築主事などを置く市町村ではその市町村の長、そのほかの市町村では都道府県知事です。
道路法による公道(1項1号)、開発道路(2号)、既存道路(3号)、計画道路(4号)、位置指定道路(5号)と、2項道路(みなし道路)がこれに当たります。
出典:e-Gov法令検索 建築基準法42条
接している道の種別は、市区町村がウェブで公開している指定道路図などで調べられます。申告の根拠にするのは、役所の窓口(建築指導課など)で確かめた種別です。
土地区画整理事業の施行地区にある土地は、事業の進み具合で評価する土地が変わります。土地区画整理事業中の宅地の評価に、仮換地の指定前と指定後の違いをまとめています。
道路に2m以上接しているかどうか(建築基準法43条)
建築物の敷地は、建築基準法上の道路に2m以上接していなければなりません(建築基準法43条1項)。接する長さが2mに足りない敷地は、接道義務を満たしません。建築物の用途や規模によっては、条例で2mより厳しい制限が付け加えられます(同条3項)。
出典:e-Gov法令検索 建築基準法43条
条例が定める幅員を満たしているかどうか
路地状敷地は、道路から細い通路のような部分(路地状部分)を通って奥の敷地に入る形の土地で、旗竿地とも呼ばれます。東京都建築安全条例は、路地状部分が長いほど広い幅員を求めています(横浜市・埼玉県など、ほかの自治体にも同じ型の条例があります)。
| 自治体 | 路地状部分の長さ | 幅員 |
|---|---|---|
| 東京都(※1) | 20m以下 | 2m以上 |
| 東京都(※1) | 20m超 | 3m以上 |
※1 東京都:耐火建築物・準耐火建築物以外の建築物で、延べ面積が200㎡を超えるものの敷地は、2m以上が3m以上、3m以上が4m以上になります。
出典:東京都建築安全条例3条
建築基準法の2mで道路に接していても、条例の幅員に足りなければ、接道義務を満たしません。条例には、安全上支障がないと認められる場合などの例外の定めもあります。
無道路地に当たるかどうかを判定するときは、評価対象地を管轄する自治体の条例を必ず確認します。想定通路の幅を決めるときも、条例の定めを考慮します。
接道義務を満たさない8つの形
フローチャートのQ1が「いいえ」になる宅地を、8つの形に分けて確かめます。
道路から離れている、水路や他人の土地をはさんでいる
1つ目は、道路から離れている宅地です。近くに建築基準法上の道路があっても、その道路に接していなければ、接道義務を満たしません。
2つ目は、道路とのあいだに水路がある宅地です。宅地は原則として道路に接していないことになり、接道義務を満たしません。
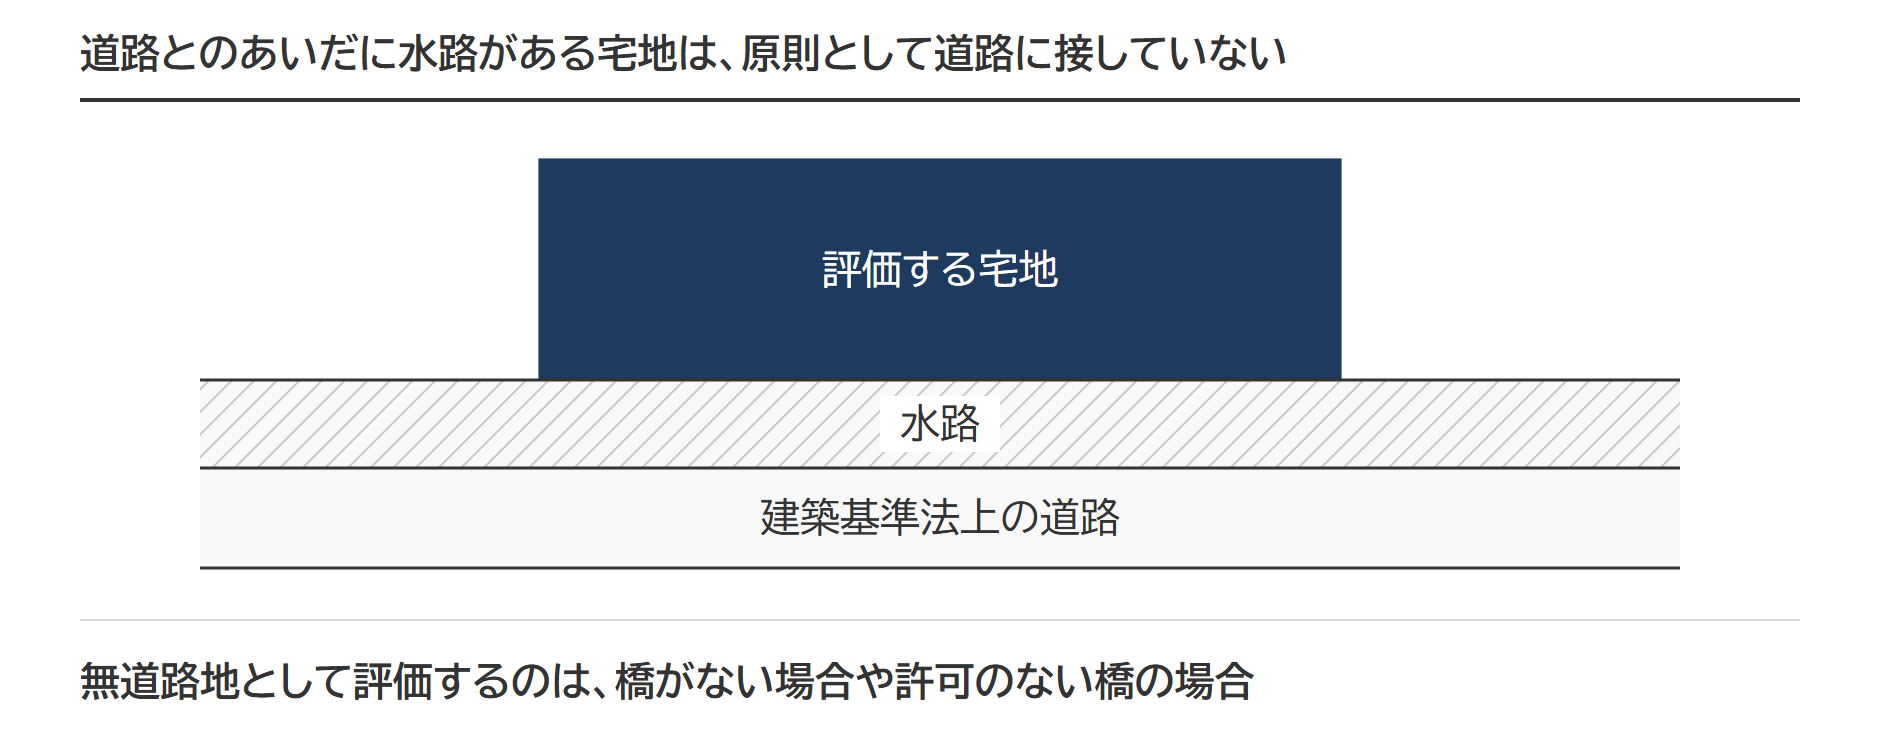
ただし、占用許可を受けた橋で道路に接していれば、接道義務を満たすと扱われることが多いと考えられます。無道路地として評価するのは、橋がない場合や許可のない橋の場合です。橋がある場合は、橋の幅を間口距離とし、橋を含めて想定整形地を取る扱いが考えられます。橋の扱いは、自治体や税務署に確かめます。
3つ目は、道路とのあいだに第三者の土地がある宅地です。評価する宅地は道路に接していないので、接道義務を満たしません。
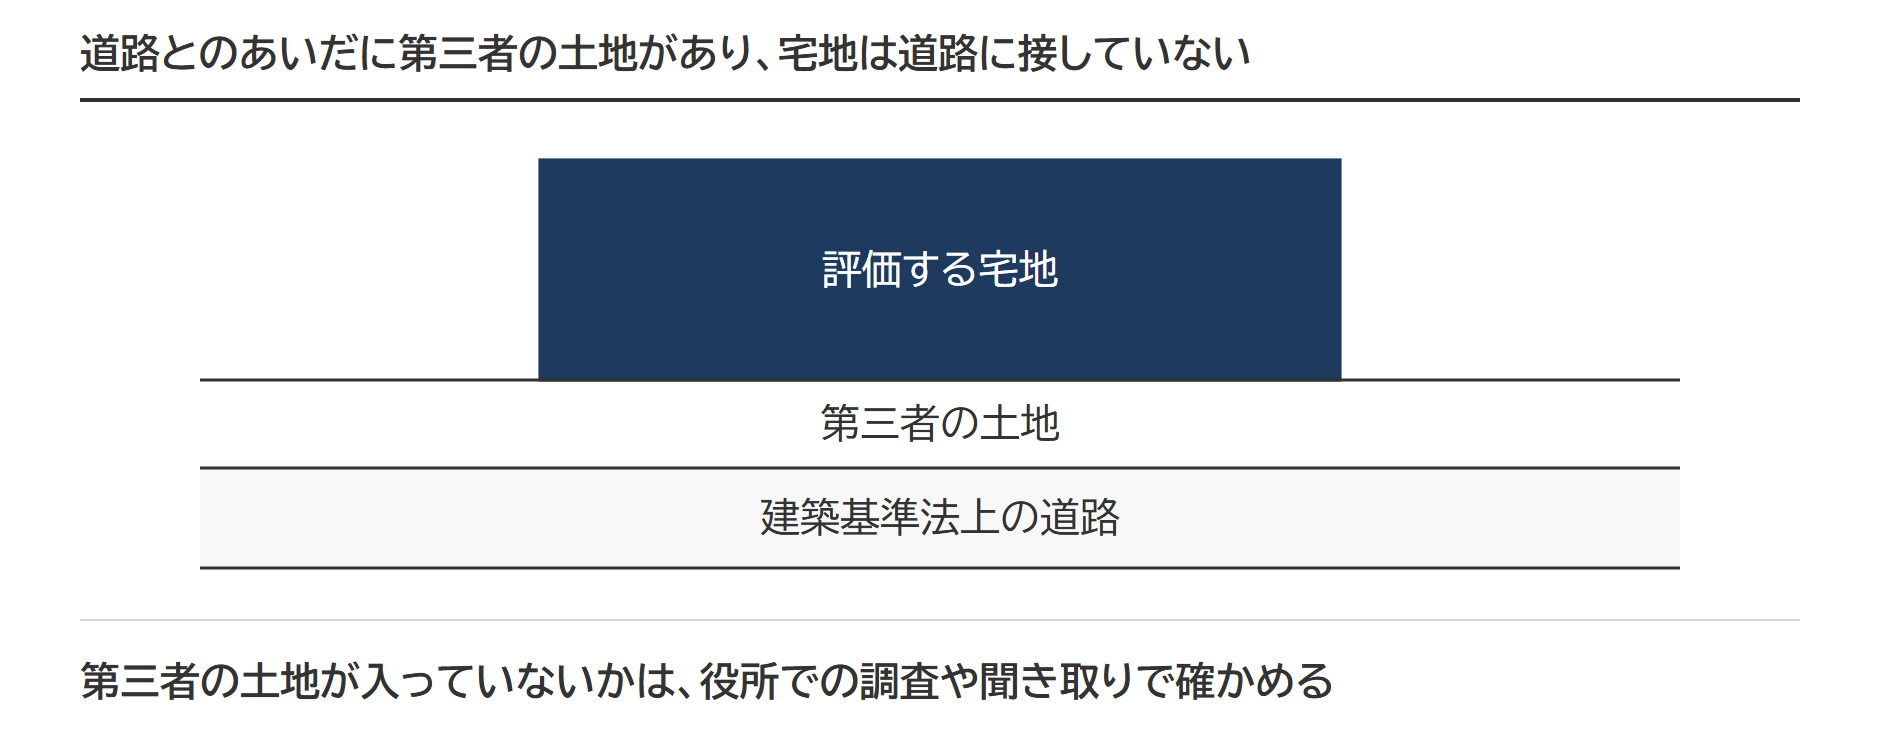
道路に接しているように見えても、あいだに第三者の土地が入っていることがあります。現地を見るだけではわからないので、役所での調査や相続人への聞き取りで、第三者の土地が入っていないかを確かめます。
接している道が建築基準法上の道路ではない
4つ目は、道に接していても、その道が建築基準法上の道路ではない宅地です。接道義務で数える道路は建築基準法上の道路だけなので、接道義務を満たしません。
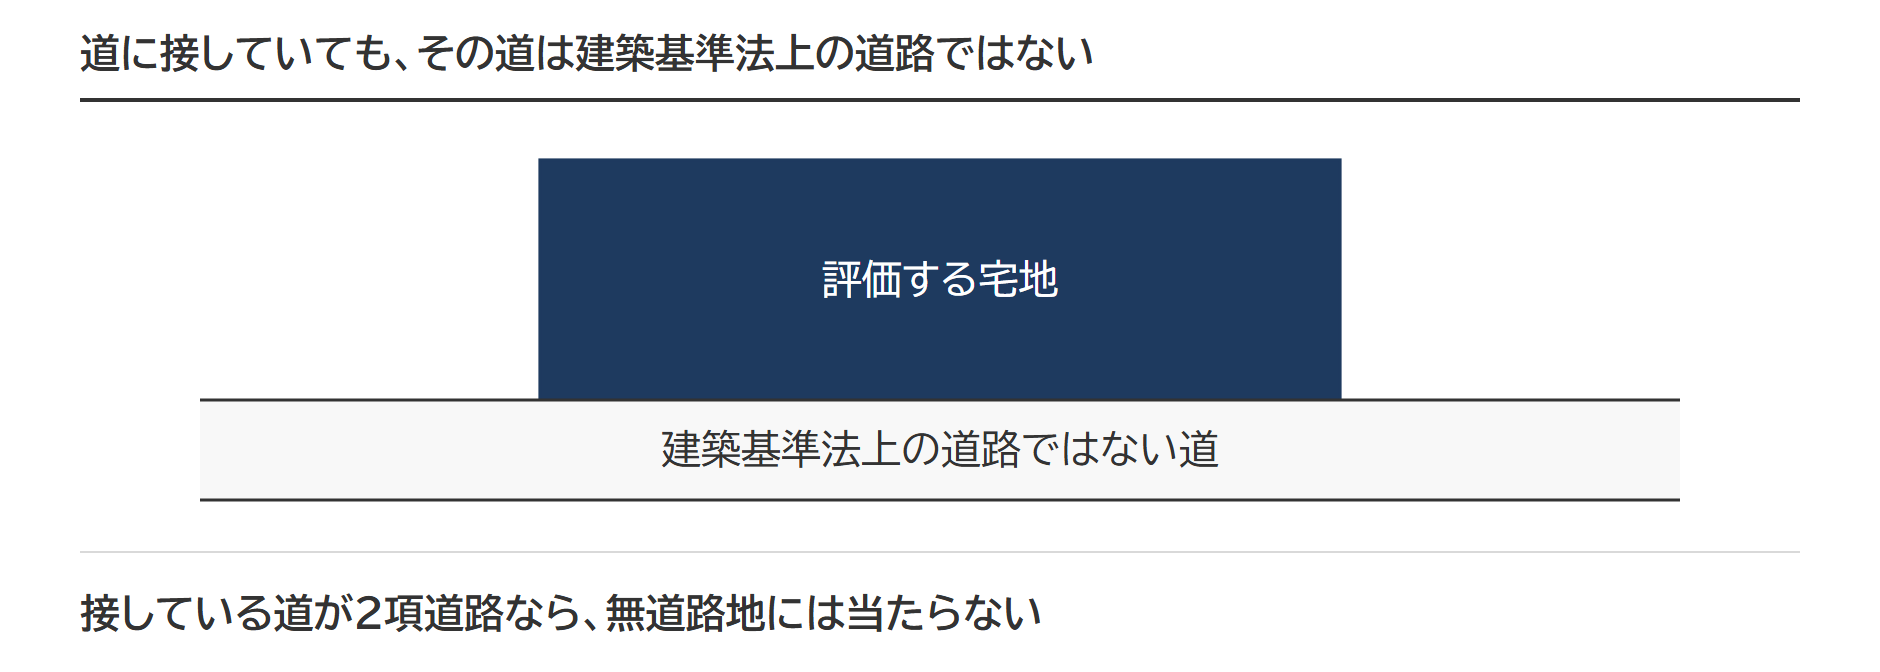
接している道が2項道路なら、建築基準法上の道路なので、無道路地には当たりません。ただし、原則として道の中心線から2mの線まで下がる必要があります。
この後退をセットバックといいます。セットバックが必要かどうかの調べ方は、別の記事にまとめています。
道路に接する幅や路地状部分の幅が2m未満
5つ目は、道路に接する間口が2m未満の宅地です。
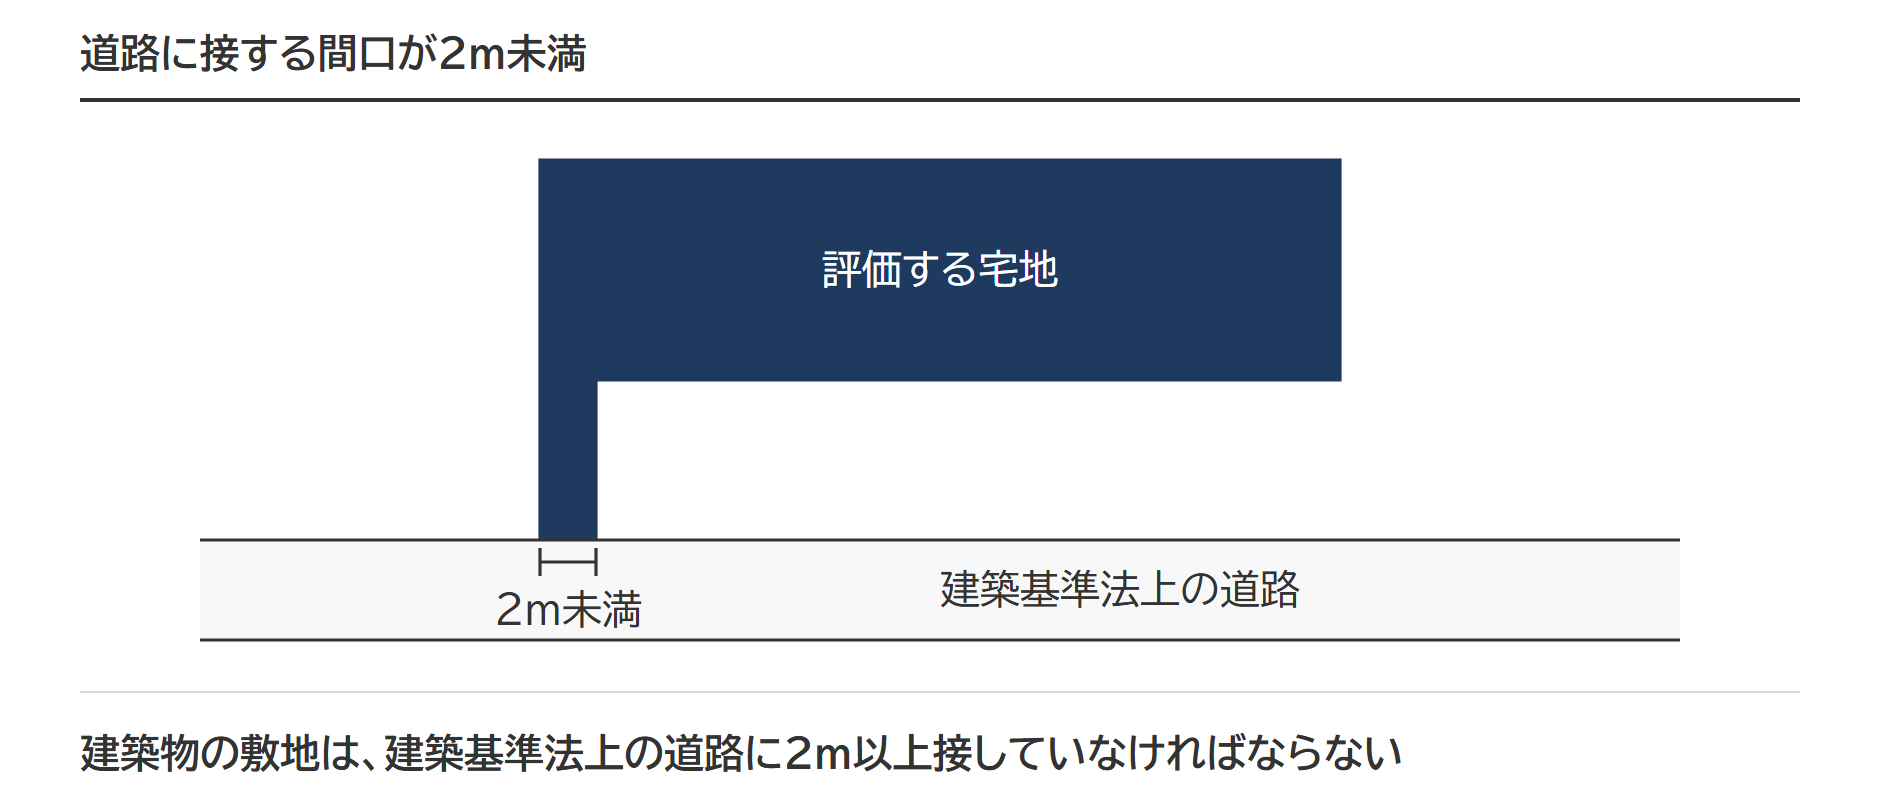
6つ目と7つ目は、路地状部分の途中が2m未満の宅地です。路地状部分は、道路に接するところだけでなく、途中の幅員も2m以上が必要です。1か所でも2m未満のところがあると、建築確認(工事の前に、計画が法令に適合しているかの確認を受ける手続き)を受けられず、建物を建てられません。
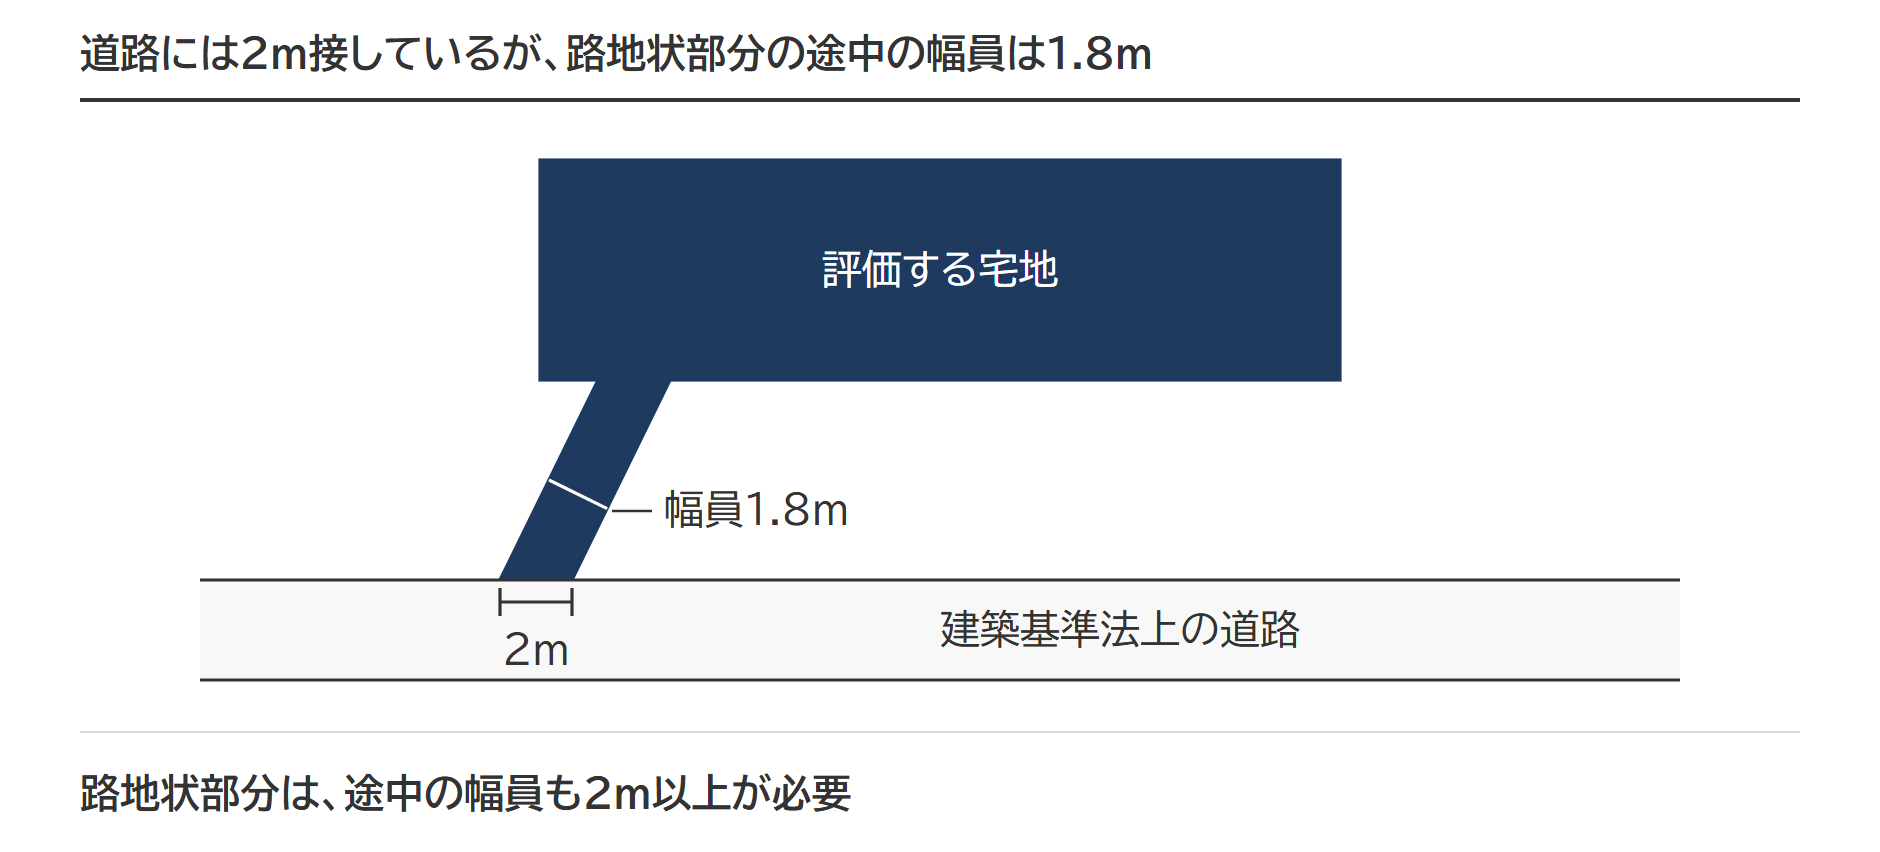
上の図の宅地は、路地状部分が道路に2m接していても、途中で幅員が1.8mに狭まっています。
道路に3m接していても、もっとも狭いところが2m未満なら、同じく接道義務を満たしません。
条例が定める幅員に足りない
8つ目は、建築基準法の2mは満たしていても、条例の幅員に足りない宅地です。
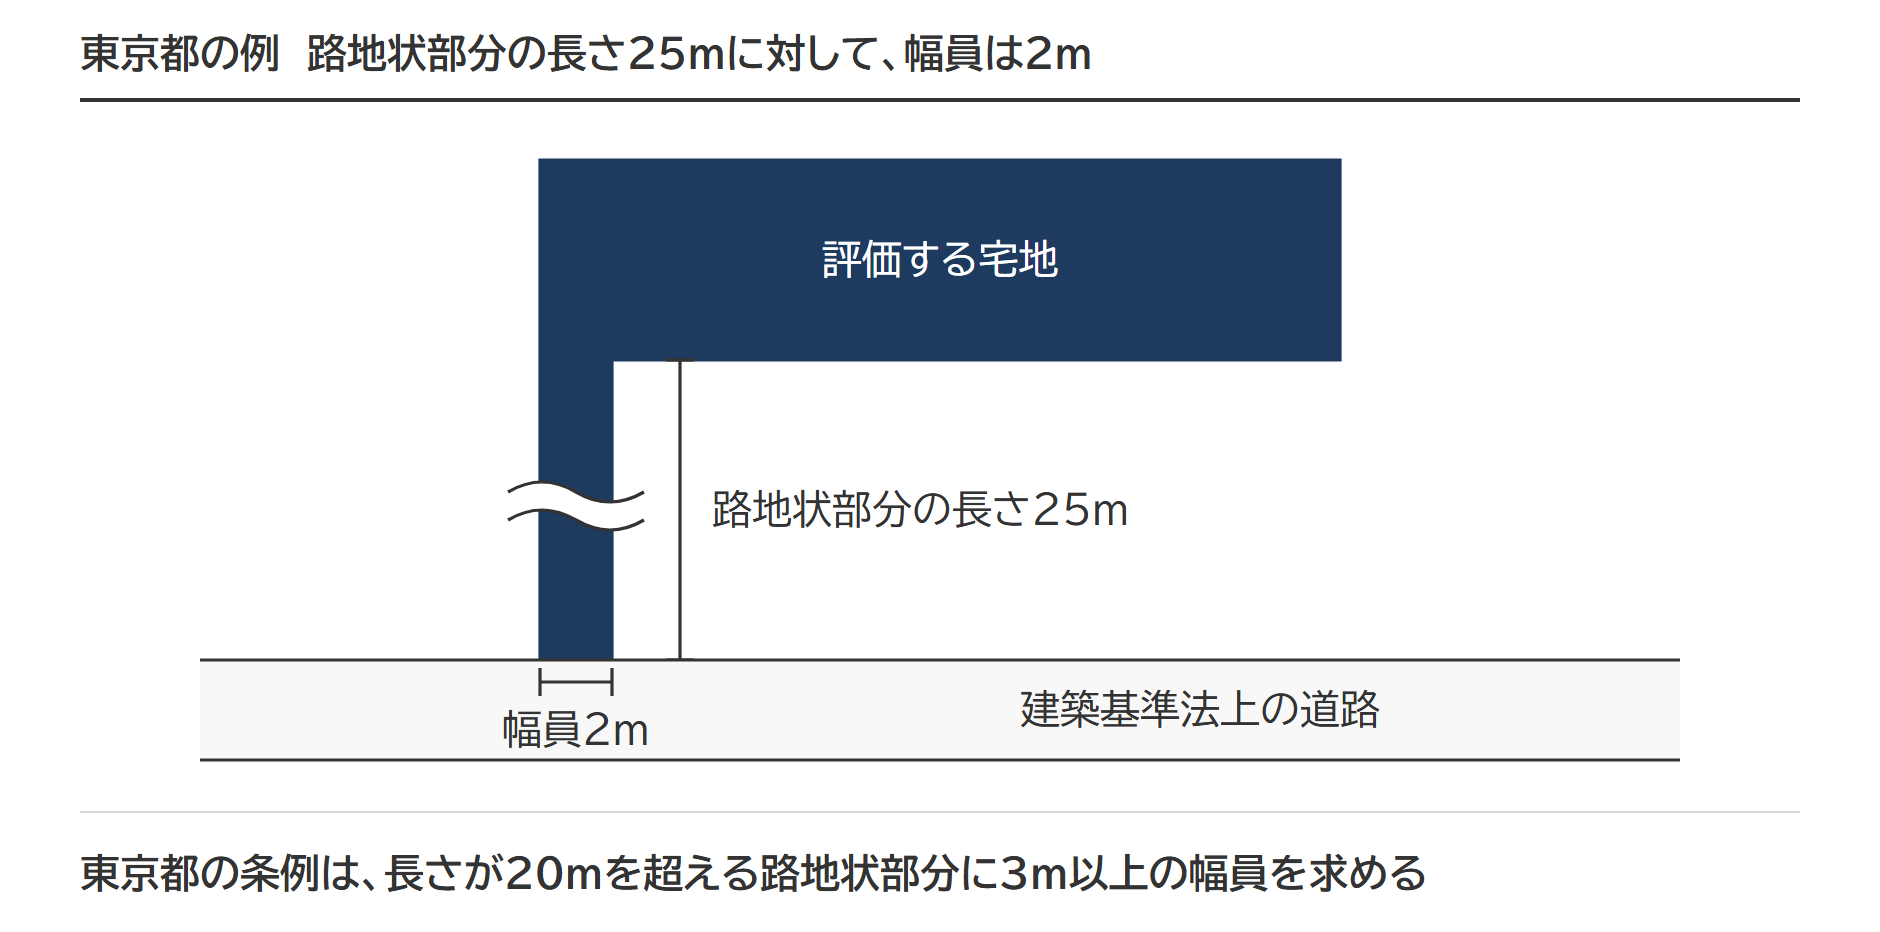
上の図は東京都の例で、路地状部分の長さは25m、幅員は2mです。東京都建築安全条例3条は、路地状部分の長さが20mを超える敷地に3m以上の幅員を求めています。幅員が3mに足りないので、接道義務を満たしません。
出典:東京都例規集 東京都建築安全条例3条
無道路地に当たらない3つの場合
形のうえでは接道義務を満たしていなくても、無道路地として評価しない場合が3つあります。フローチャートのQ2からQ4です。
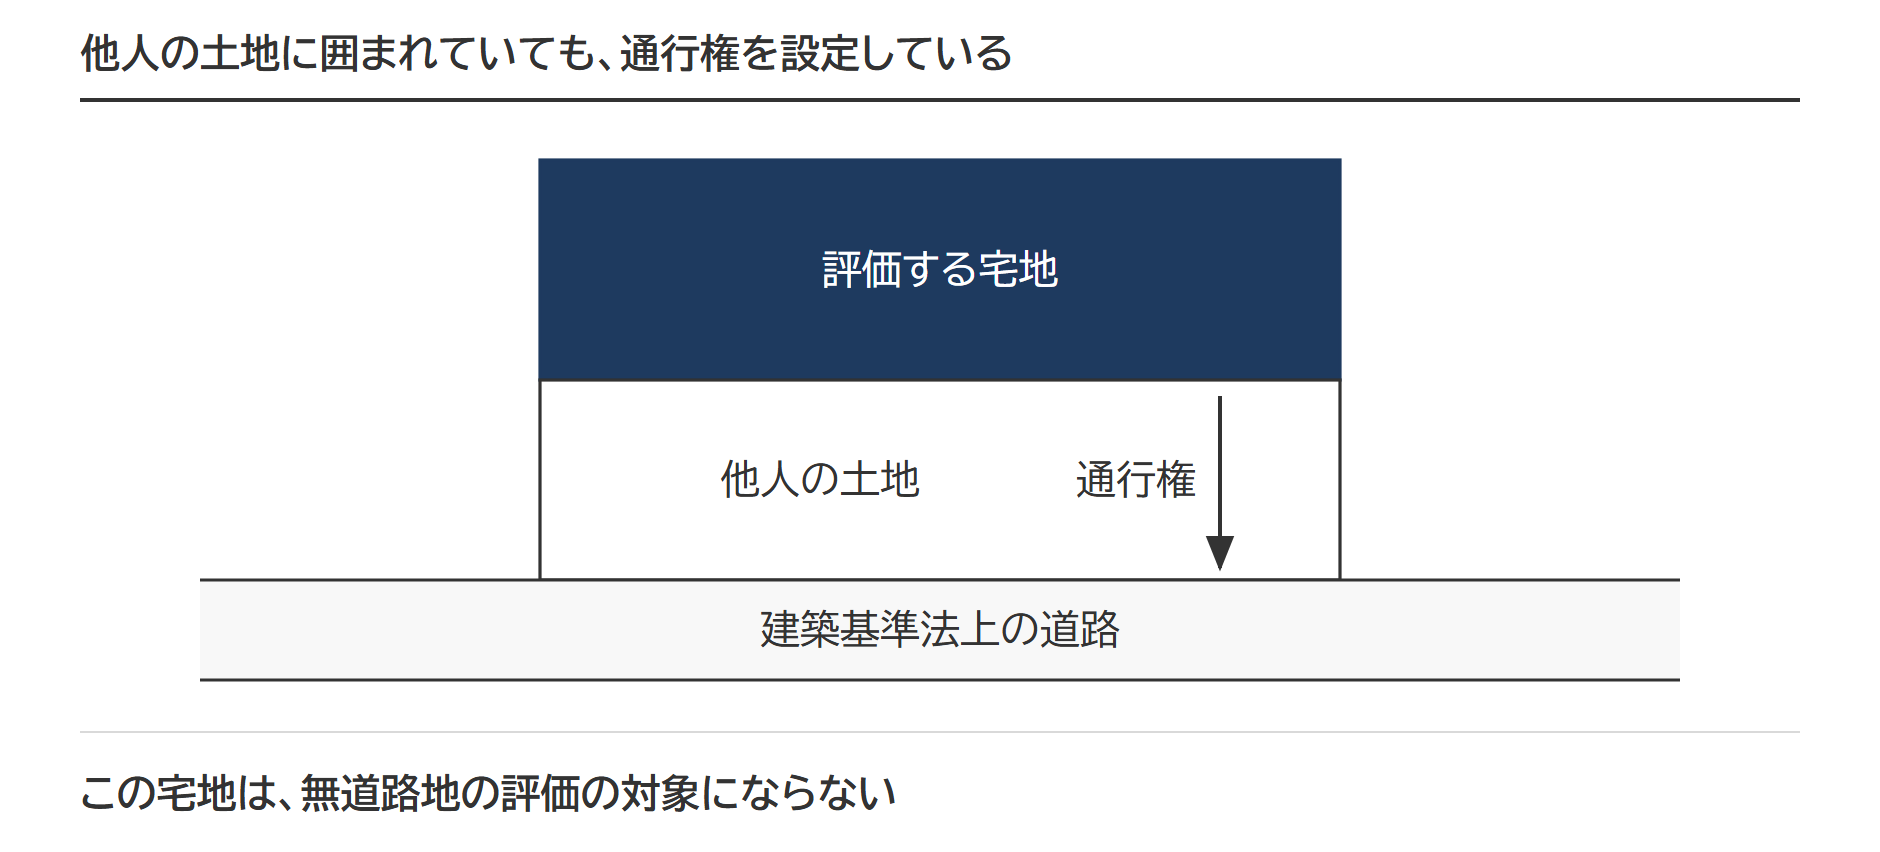
他人の土地に通行の用に供する権利を設定している
他人の土地に囲まれていても、その他人の土地に通行の用に供する権利(通行権)を設定している宅地は、無道路地の評価の対象になりません。国税庁のタックスアンサーが、この扱いを示しています。権利の内容は、契約や登記で確かめます。
前面宅地が自分の土地(同一所有者)の場合・親族の土地の場合
前面宅地も自分の土地(同一所有者)なら、無道路地としての補正をしません。
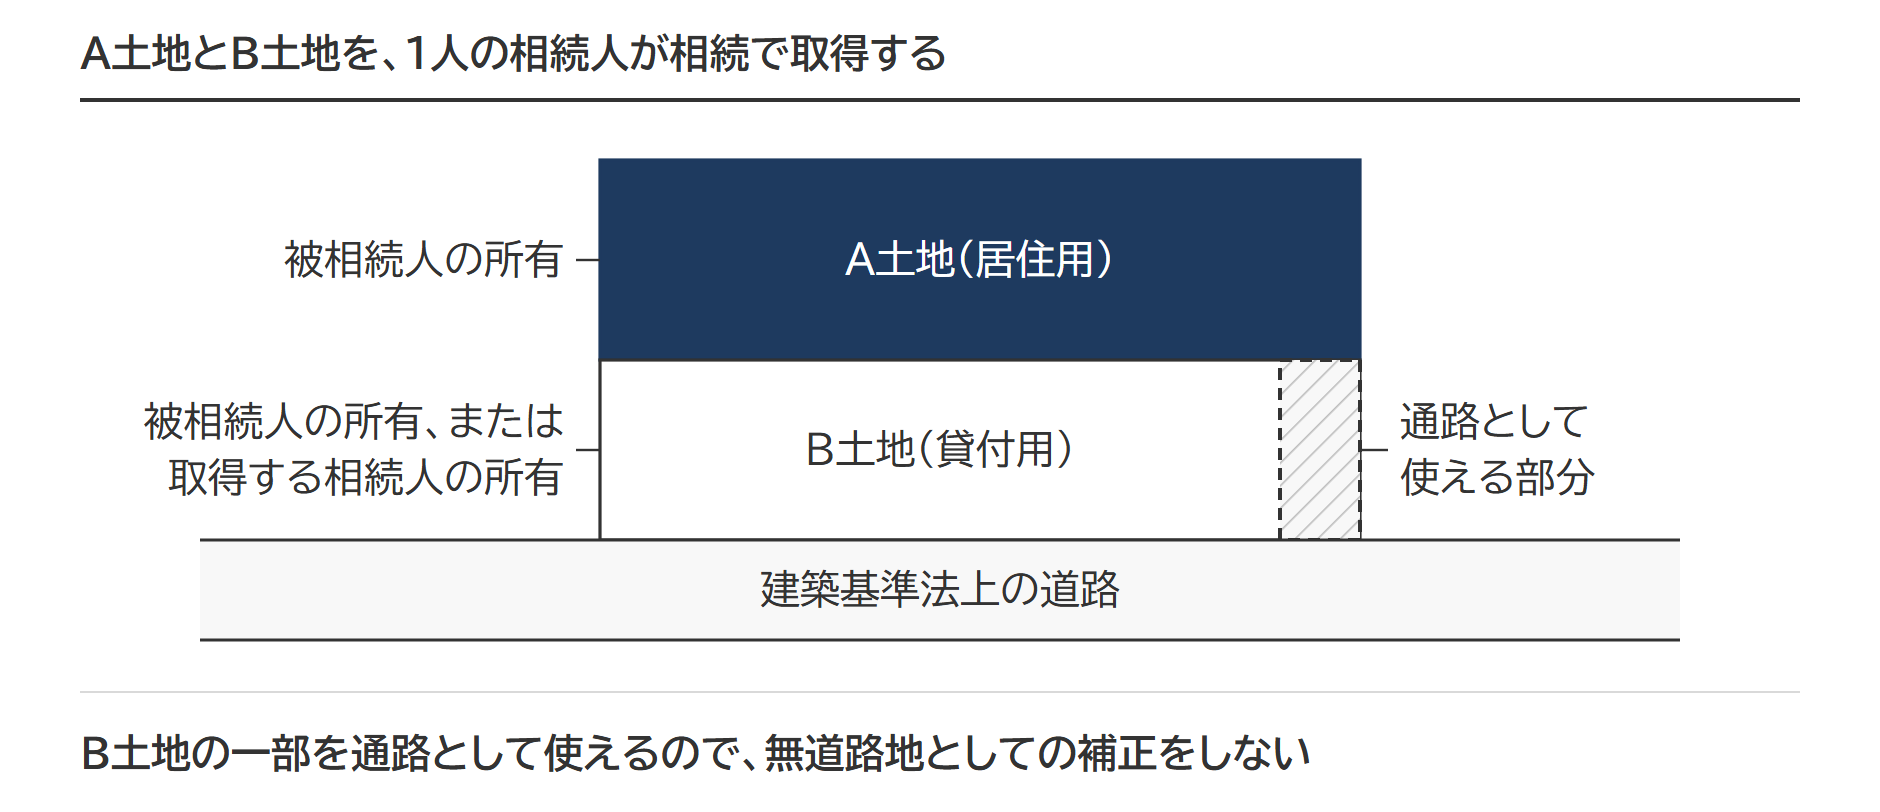
上の図は、被相続人が所有していた居住用のA土地と貸付用のB土地を、1人の相続人が相続で取得する場合です。A土地は道路に接していませんが、同じ人のB土地の一部を通路として使えます。通路を他人から買い取る費用を見込む必要がありません。
国税庁の質疑応答事例は、A土地とB土地を同一の者が所有している設例で、A土地の評価のしかたも示しています。通路部分が明確に区分されていれば、通路部分を含めて不整形地として評価します。区分されていなければ、原則として、接道義務を満たす最小の幅員の通路があるものとして不整形地の評価をし、通路部分の面積はA土地に含めません。
出典:[宅地の評価単位-自用地と自用地以外の宅地が連接している場合|国税庁]
B土地をすでに所有している相続人がA土地を相続する場合も、相続のあとは同じ人がA土地とB土地を所有することになるので、同じように考えられます。
前面宅地が親族の名義なら、同一所有者には当たりません。この場合は、通行の用に供する権利を設定しているか(フローチャートのQ2)で判定します。遺産分割で奥の宅地と前面宅地を別々の相続人が取得し、奥の宅地が無道路地になるような分け方は、不合理分割として分割前の1画地で評価されることがあります(『土地の評価単位とは|地目・利用の単位・取得者の3つで区切る判定手順と、一体利用・駐車場の線引き』)。
建築基準法43条2項の認定・許可を受けている
建築基準法上の道路に2m以上接していない敷地でも、建築基準法43条2項の認定か許可を受ければ、例外として建物を建てられます。認定や許可を受けた記録が役所に残っている敷地は、接道義務を満たしていなくても、無道路地には当たらないと考えられます。
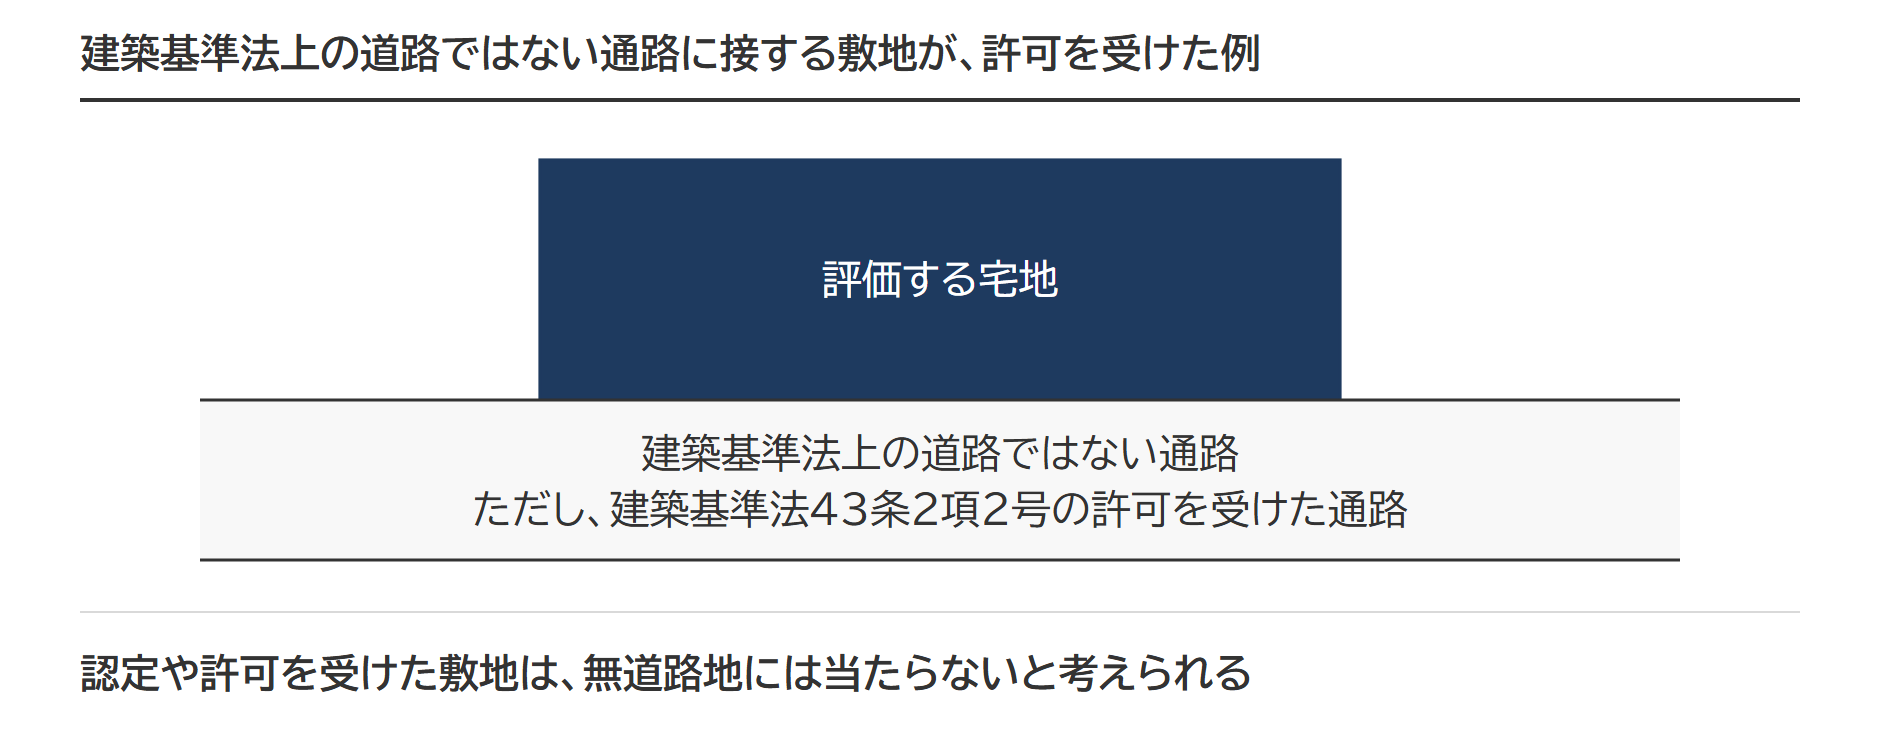
上の図は、建築基準法上の道路ではない通路に接する敷地が、43条2項2号の許可を受けた例です。こうした道は、改正前の建築基準法のもとでは「43条ただし書き道路」と呼ばれていました。
制度は2つあります。1号の認定は、幅員4m以上の道(建築基準法上の道路を除きます)に2m以上接する建築物が対象で、特定行政庁が認定します。2号の許可は、敷地の周囲に広い空地がある建築物などを、特定行政庁が建築審査会の同意を得て許可する制度です。
認定や許可は建築のたびに受けるもので、受けられるかどうかは申請するまで決まりません。過去に認定や許可を受けた記録がない敷地でも、通路の幅や周りの空地の状況から要件を満たすことが明らかな場合は、無道路地に当たらないとされることがあります。要件を満たすかどうかを役所で確かめ、判断の根拠を残しておきます。
出典:[第43条第2項に基づく認定・許可の取扱い | 東京都都市整備局]
道路に接していない宅地の評価と計算例
道路に接していない宅地は、道路まで通路を開設するものとして評価します。手順は次の4つです。
- 手順1 無道路地と前面宅地を合わせた土地の価額から、前面宅地の価額を差し引く
- 手順2 手順1の価額に、不整形地補正率などを掛ける
- 手順3 通路部分の価額を計算し、手順2の価額の40%以内かを確かめる
- 手順4 手順2の価額から、通路部分の価額を差し引く
手順1と手順2が、不整形地としての評価です。国税庁のタックスアンサー「No.4620 無道路地の評価」の設例で、順に計算します。
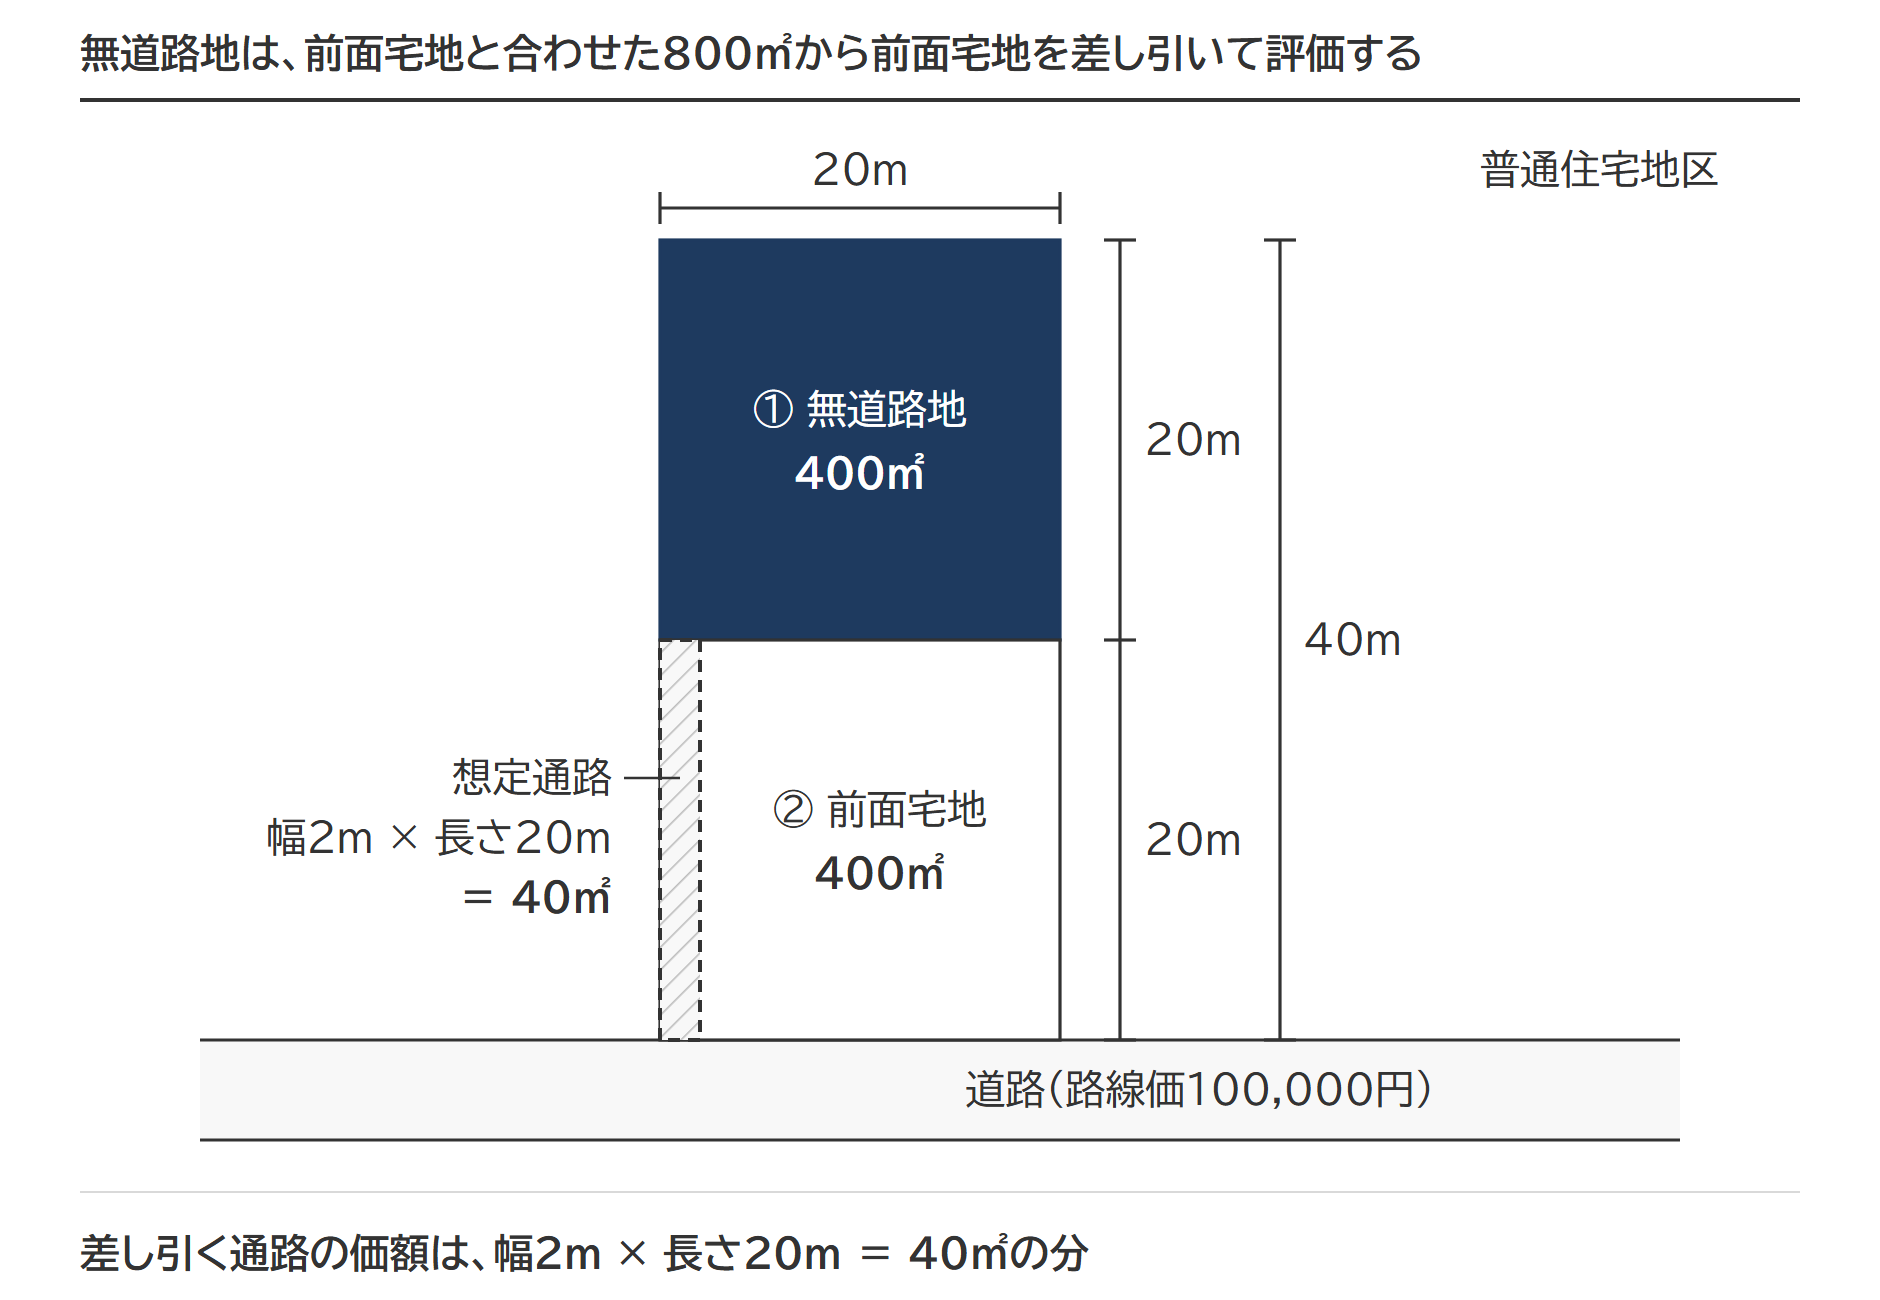
設例の前提
- 地区区分と路線価 普通住宅地区、路線価100,000円
- 無道路地(①) 道路から20m奥にある、幅20m・奥行20mの宅地。地積400㎡
- 前面宅地(②) 無道路地と道路のあいだにある、幅20m・奥行20mの土地。地積400㎡
- ①と②を合わせた土地 間口20m・奥行40m・地積800㎡
- 想定通路 幅2m・長さ20m・地積40㎡
手順1 無道路地の奥行価格補正後の価額
無道路地だけを取り出して計算することはしません。無道路地(①)と前面宅地(②)を合わせた土地の価額から、前面宅地(②)の価額を差し引きます。奥行価格補正率は、宅地の奥行距離に応じて路線価を補正する率です。
(1) ①と②を合わせた土地 100,000円 × 奥行価格補正率0.91(奥行40m) × 800㎡ = 72,800,000円
(2) 前面宅地② 100,000円 × 奥行価格補正率1.00(奥行20m) × 400㎡ = 40,000,000円
(3) (1) − (2) = 32,800,000円
手順2 不整形地補正(または間口狭小・奥行長大補正)
通路を開設したあとの無道路地は、通路だけで道路に接する不整形地です。不整形地補正率はかげ地割合から求め、かげ地割合は、想定整形地の地積のうち評価する宅地でない部分が占める割合です。想定整形地は、宅地の全域を囲む、道路に面した長方形または正方形の土地をいいます。
設例の想定整形地は、①と②を合わせた800㎡です。かげ地割合は(800㎡ − 400㎡)÷ 800㎡ = 50%で、普通住宅地区・地積区分Aの不整形地補正率は0.79になります。
間口が狭い宅地には間口狭小補正率、間口に比べて奥行が長い宅地には奥行長大補正率も使います。付表5の不整形地補正率表の(注)3にもとづいて、次の2つを計算します。
出典:国税庁 財産評価基本通達 付表5 不整形地補正率表
① 不整形地補正率0.79 × 間口狭小補正率0.90 = 0.711 → 0.71(小数点第2位未満切捨て)
② 間口狭小補正率0.90 × 奥行長大補正率0.90 = 0.81
(注)3は、①の数値を不整形地補正率とします(下限0.60)。奥行長大補正率の適用がある宅地なら、「選択により」②の数値によっても差し支えないとしています。国税庁の設例が使うのは、低いほうの0.71です。32,800,000円 × 0.71 = 23,288,000円です。
間口狭小補正率0.90は、通路を開設したあとの間口距離2mで引きます。無道路地の実際の間口(0m)ではありません。通達20-3の(注)2が、無道路地は接道義務にもとづく最小限度の間口距離を有するものとして間口狭小補正率を適用する、と定めているためです。奥行長大補正率0.90も、間口距離2m・奥行距離40mで引きます。
出典:国税庁 財産評価基本通達20-3 無道路地の評価
評価に使う間口距離の測り方は、間口距離の求め方に整理しています。
手順3 通路部分の価額と40%の上限
差し引く通路部分の価額は、路線価100,000円 × 通路の地積40㎡ = 4,000,000円です。奥行価格補正率も間口狭小補正率も掛けません。通路の幅として使うのは、実際に使っている通路の幅ではなく、接道義務を満たす最小限度の幅です。
次に、40%の上限に当たっていないかを確かめます。上限は、手順2の価額23,288,000円 × 40% = 9,315,200円です。4,000,000円はこの範囲に収まっていますが、通路が長い宅地では、この上限に当たって、差し引ける金額が頭打ちになることがあります。
手順4 評価額
23,288,000円 − 4,000,000円 = 19,288,000円です。補正を何もしない場合の価額(100,000円 × 400㎡ = 40,000,000円)と比べると、半分以下になります。
土地及び土地の上に存する権利の評価明細書(第1表)では「無道路地」の欄に、不整形地として評価した価額(F)と、通路部分の価額÷(F)の割合(0.4が限度)を書きます。道路に接していない宅地の設例なら 4,000,000円 ÷ 23,288,000円 = 約0.17です。
接道義務を満たしていない宅地(間口が足りない宅地)の評価と計算例
道路に接していても、間口が接道義務の幅に足りない宅地は、無道路地に準じて評価します。国税庁の質疑応答事例は、通路部分を拡幅しなければ、建物の建築に対して著しい制限のある宅地だから、と理由を示しています。
手順は、道路に接していない宅地と同じ4つです。違うのは差し引く金額で、接道義務を満たす幅まで通路を拡幅する費用に当たる金額を差し引きます。金額は、路線価(正面路線価)に通路拡幅部分の地積を掛けて計算します。
国税庁の質疑応答事例「接道義務を満たしていない宅地の評価」の設例で計算します。
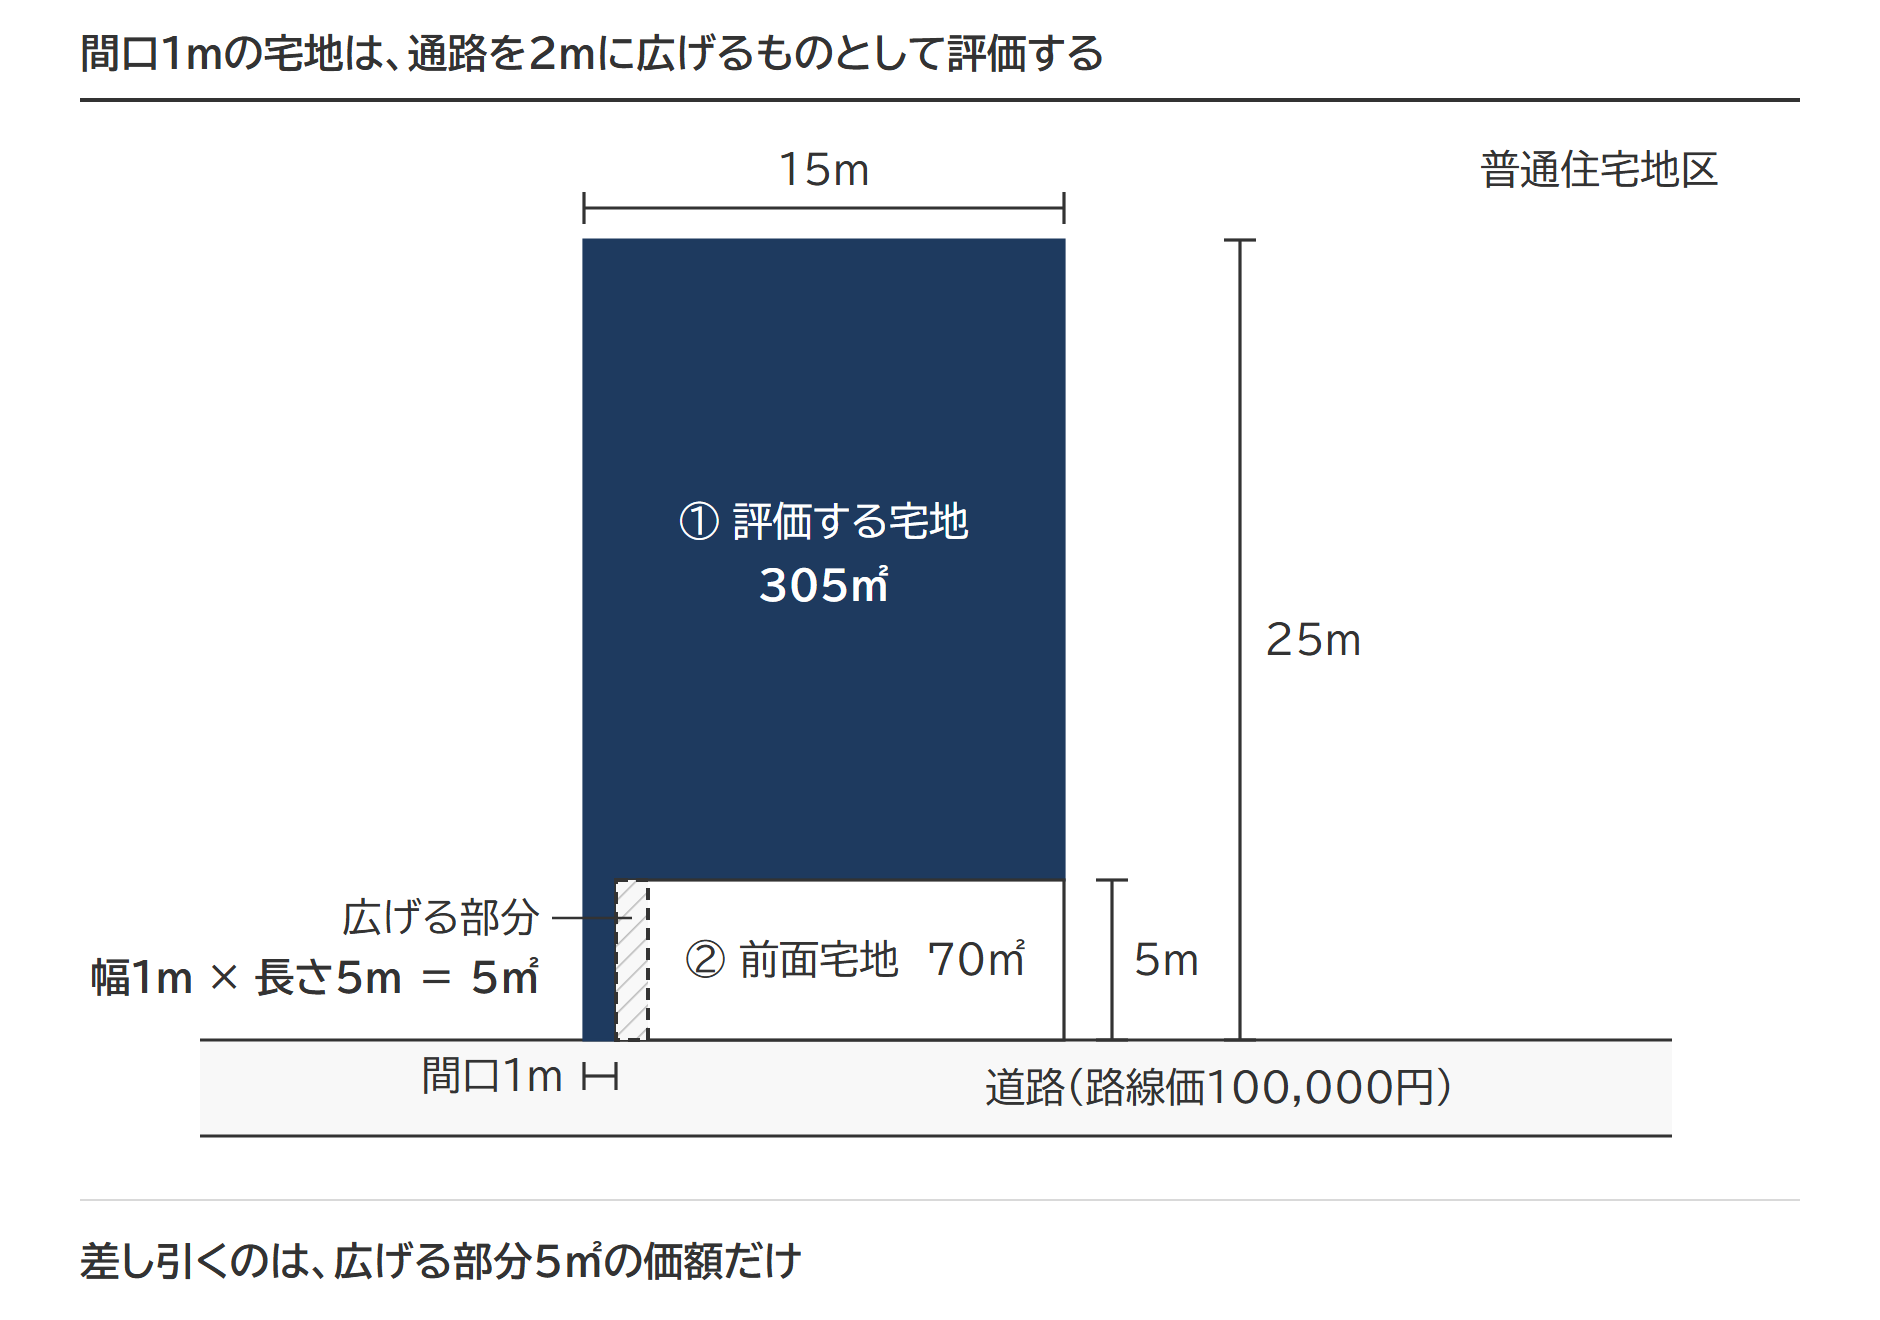
設例の前提
- 地区区分と路線価 普通住宅地区、路線価100,000円
- 評価する宅地(①) 間口1m・長さ5mの路地状部分で道路に接する宅地。地積305㎡
- 前面宅地(②) 路地状部分の横にある、奥行5mの土地。地積70㎡
- ①と②を合わせた土地 間口15m・奥行25m・地積375㎡
- 拡幅する部分 間口を2mにするために広げる、幅1m・長さ5mの部分。地積5㎡
手順1 前面宅地の奥行価格補正率は1.00に読み替える
評価する宅地(①)と前面宅地(②)を合わせた土地の価額から、前面宅地(②)の価額を差し引きます。
(1) ①と②を合わせた土地 100,000円 × 奥行価格補正率0.97(奥行25m) × 375㎡ = 36,375,000円
(2) 前面宅地② 100,000円 × 奥行価格補正率1.00 × 70㎡ = 7,000,000円
(3) (1) − (2) = 29,375,000円
前面宅地の奥行距離は5mで、付表1の奥行価格補正率は0.92です。設例は、この0.92を1.00に読み替えています。
出典:国税庁 財産評価基本通達 付表1 奥行価格補正率表
0.92のまま計算すると、(3)は29,935,000円になり、1㎡当たりでは約98,148円です。①と②を合わせた整形地の1㎡当たり97,000円(100,000円 × 0.97)を上回ります。道路に接する部分が欠けた不整形地のほうが、整形地より単価が高くなり、不合理です。
前面宅地の奥行距離が短いために奥行価格補正率が1.00未満になる場合は、1.00として計算します。ただし、①と②を合わせた土地のほうも奥行距離が短く、奥行価格補正率が1.00未満になる場合は、前面宅地にもその数値を使います。この読み替えは、通達の本文にはありません。質疑応答事例の(注)に書かれています。
手順2 不整形地補正(または間口狭小・奥行長大補正)
想定整形地は、①と②を合わせた375㎡です。かげ地割合は(375㎡ − 305㎡)÷ 375㎡ ≒ 18.67%で、普通住宅地区・地積区分Aの不整形地補正率は0.96になります。
① 不整形地補正率0.96 × 間口狭小補正率0.90 = 0.864 → 0.86(小数点第2位未満切捨て)
② 間口狭小補正率0.90 × 奥行長大補正率0.90 = 0.81
道路に接していない宅地の設例とは逆に、②のほうが低くなります。設例は0.81を使い、29,375,000円 × 0.81 = 23,793,750円です。間口狭小補正率と奥行長大補正率は、拡幅したあとの間口距離2m(奥行距離25m)で引きます。
手順3・手順4 通路拡幅部分の価額と評価額
差し引く通路拡幅部分の価額は、路線価100,000円 × 拡幅する部分の地積5㎡ = 500,000円です。40%の上限(23,793,750円 × 40% = 9,517,500円)の範囲に収まっています。
評価額は、23,793,750円 − 500,000円 = 23,293,750円です。差し引くのは広げる5㎡の分だけで、すでにある幅1mの路地状部分の価額は差し引きません。
想定通路と前面宅地の取り方4ケース
想定通路をどの道路へ向けて取るかが決まると、前面宅地も決まります。前面宅地は、評価する宅地とその道路のあいだにある土地だからです。
前面宅地は、評価する宅地と想定通路を含めて道路に面する想定整形地を取り、そこから評価する宅地を除いた道路側の部分です。手順1で差し引く前面宅地の価額は、この部分の奥行(道路から評価する宅地までの距離)で奥行価格補正率を引きます。道路に接していない宅地の設例では20m×20mの400㎡、間口が足りない宅地の計算例では路地状部分の横の70㎡がこれに当たります。
建築基準法上の道路に当たらない道を、以下では法定外通路と呼びます。
| ケース | 評価する宅地の状況 | 想定通路の取り方 |
|---|---|---|
| ケース① | 法定外通路に接している。法定外通路に路線価は付いていない | 法定外通路の幅員とは別に、接道義務を満たす幅の通路を取る |
| ケース② | 法定外通路に接している。法定外通路に路線価が付いている | 法定外通路の路線価で評価し無道路地の補正をする方法、建築基準法上の道路から想定通路を取る方法などが考えられる |
| ケース③ | 建築基準法上の道路に接している。その道路に路線価は付いていない(無道路地ではない) | 路線価の付いた路線から想定通路を取る方法と、特定路線価による方法が考えられる |
| ケース④ | 路線価の付いた道路が複数ある | 実際に利用している路線、最小限度の買収地積、買収が現実的かどうかを考えて決める |
ケース①:法定外通路に接していて、路線価が付いていない場合
評価する宅地が道に接していても、その道が建築基準法上の道路でなければ、無道路地として評価します。
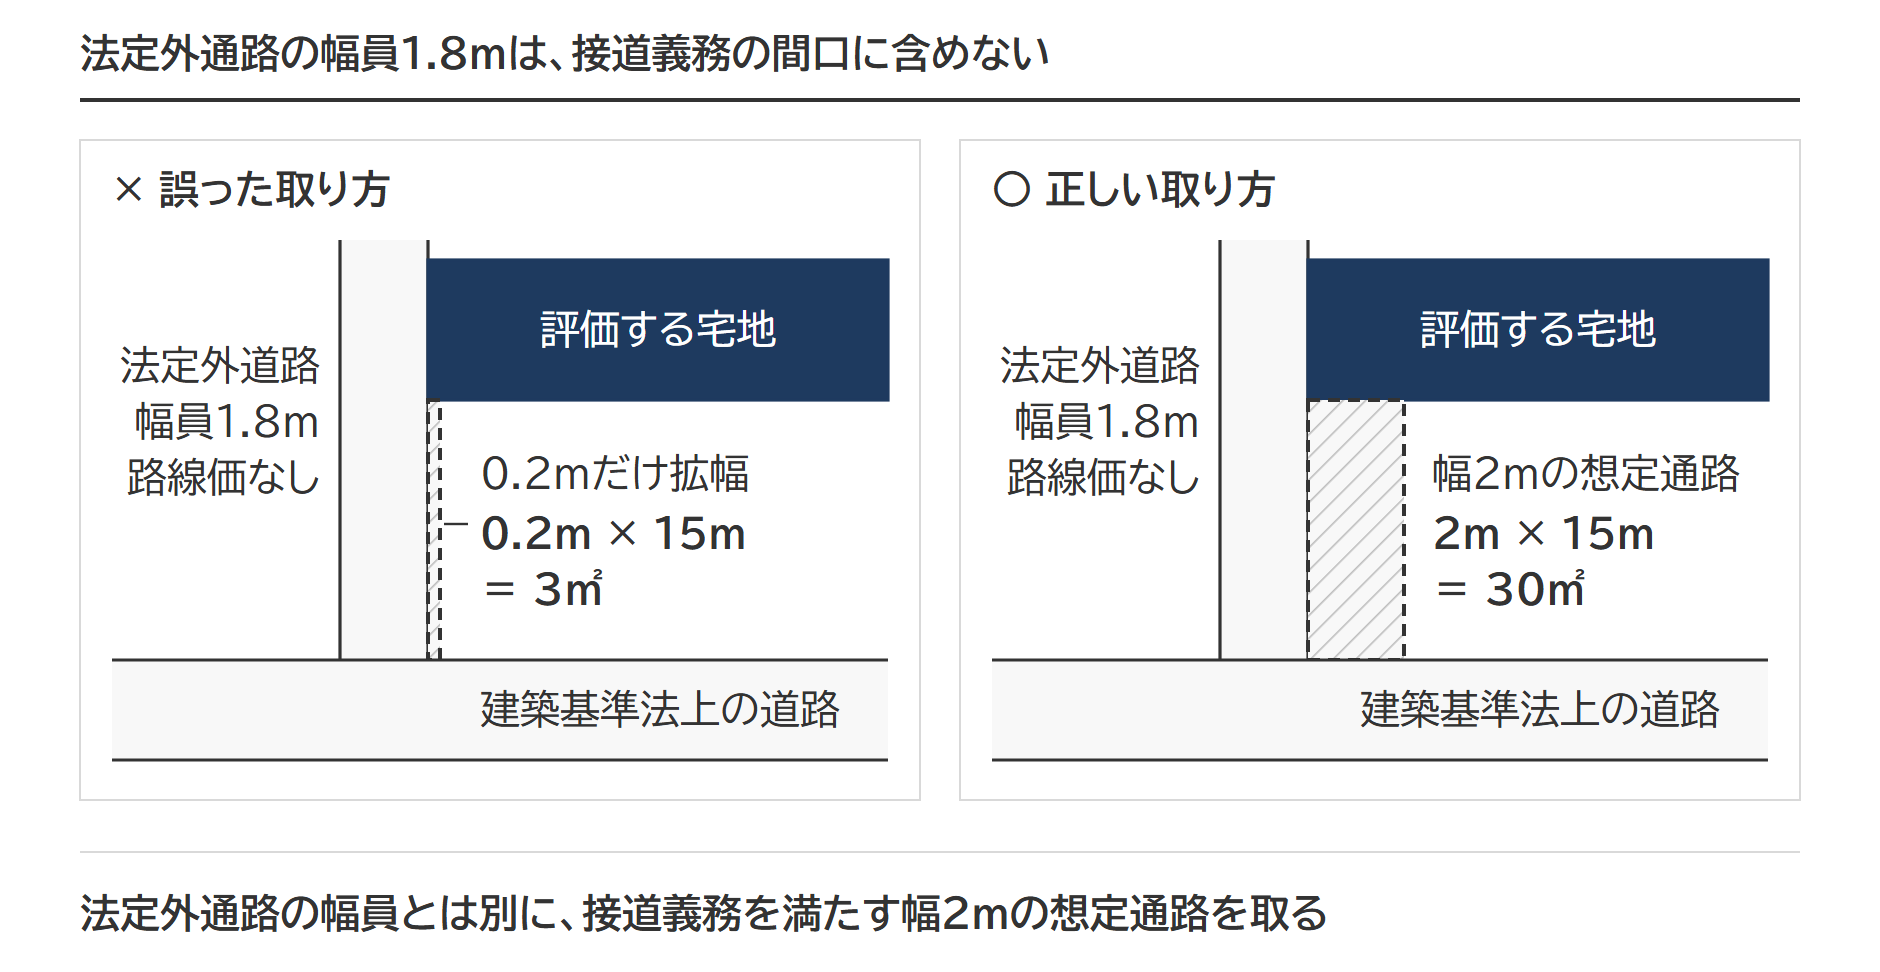
上の図の宅地は、幅員1.8mの法定外通路(図の「法定外道路」)に接しています。法定外通路に路線価は付いていません。
想定通路を取る場合、接道義務の間口に法定外通路の幅員1.8mを含めません。法定外通路の幅員とは別に、接道義務を満たす幅2mの想定通路を取ります。法定外通路は、評価する宅地の評価に影響を及ぼすものではないと考えられるからです。
図は東京都の例です。想定通路の長さ15mは20m以下なので、条例が求める幅員は2m以上になります。想定通路の地積は、長さ15m × 幅2m = 30㎡です。
法定外通路の幅員1.8mを接道義務の間口に含め、2mに足りない0.2mだけを拡幅する取り方(0.2m × 15m = 3㎡)は誤りです。評価する宅地自身の路地状部分が1.8mの場合は別で、間口が足りない宅地の計算例と同じく、足りない0.2m×路地状部分の長さを拡幅部分として差し引きます。ただし、評価する宅地の所有者が法定外通路の所有権も有している場合は、法定外通路の中に想定通路を取ることも考えられます。
法定外通路が私道で、被相続人がその私道や持分を所有していた場合は、私道そのものの評価も別に必要です。私道の評価方法で3つの区分を整理しています。
ケース②:法定外通路に接していて、路線価が付いている場合
路線価が付いている道が、建築基準法上の道路とは限りません。路線価の付いた道に接している宅地でも、無道路地になる場合があります。
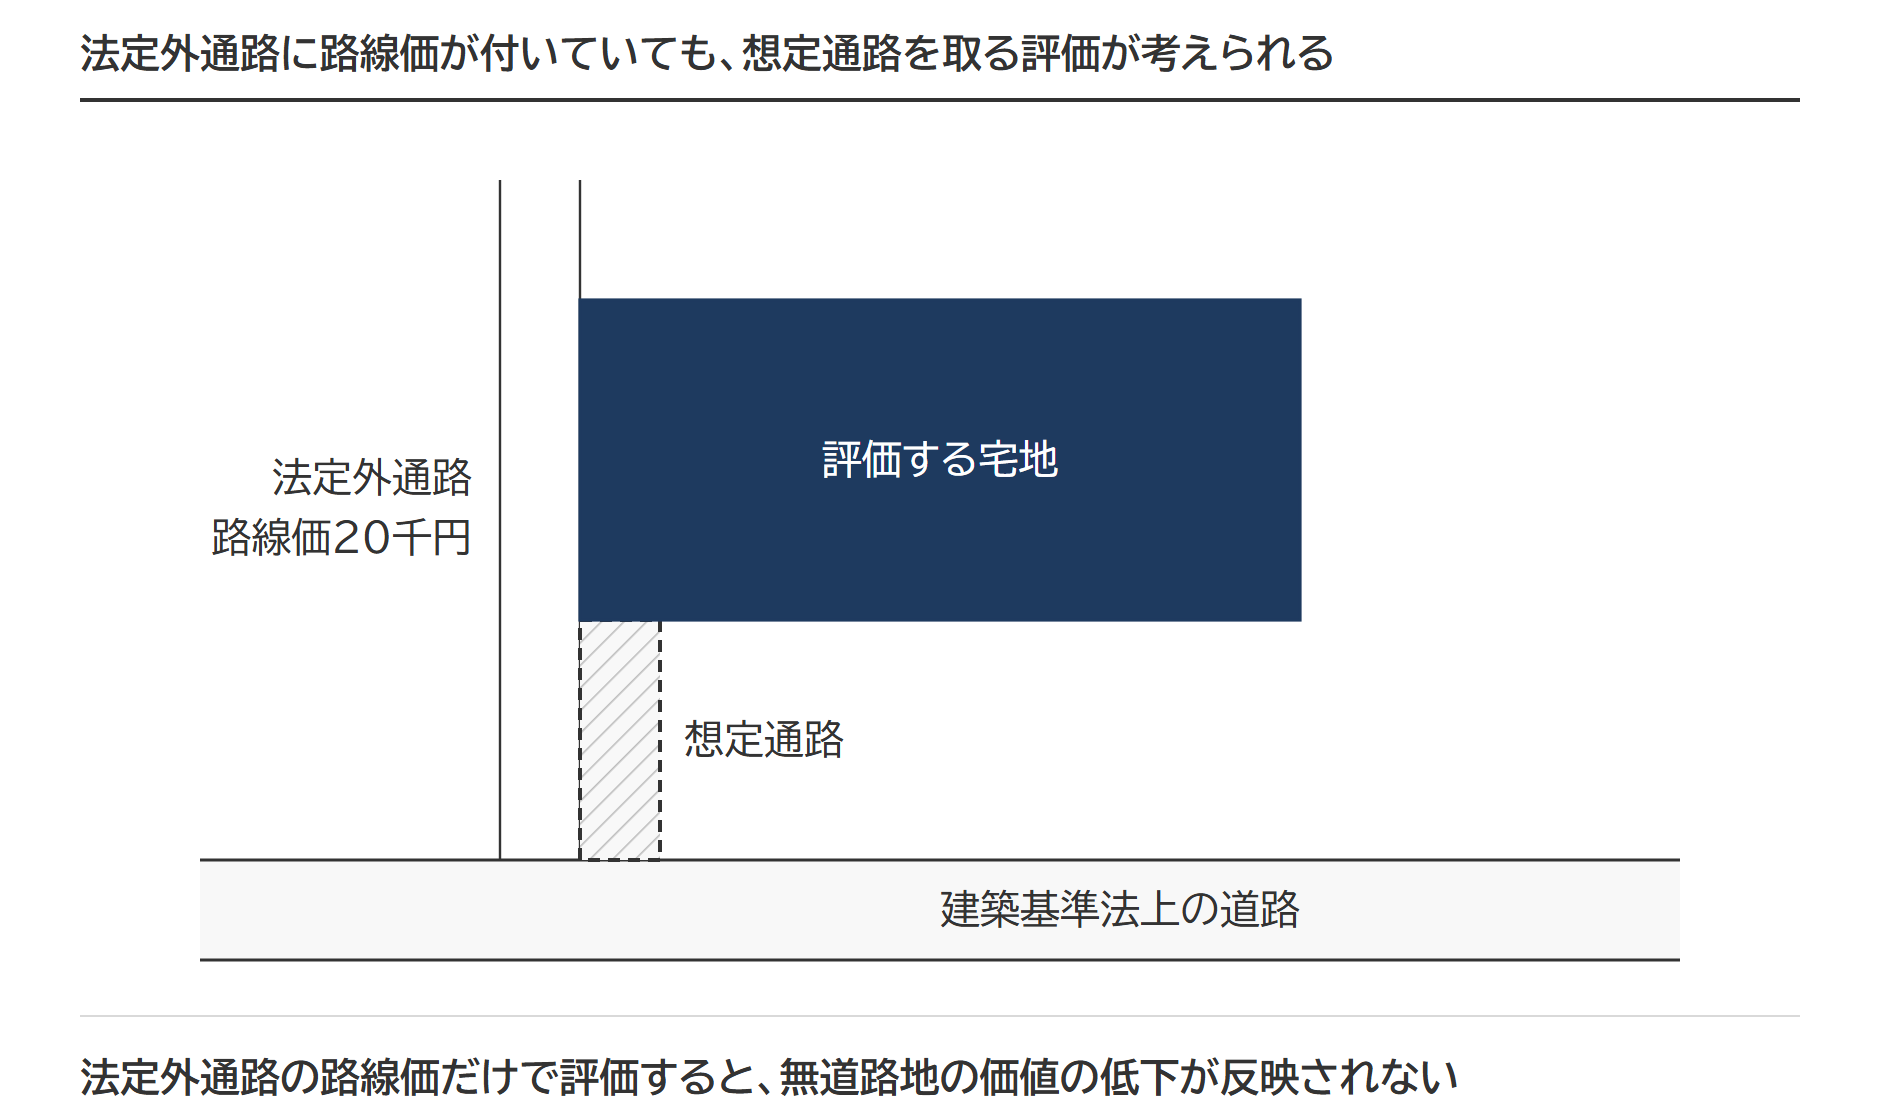
この場合の評価には、3つの方法が考えられます。
- 法定外通路の路線価をもとに、整形地として評価する方法
- 法定外通路の路線価をもとに評価し、接道義務を満たす通路の地積を買収するものとして無道路地の補正をする方法
- 建築基準法上の道路から想定通路を取り、無道路地として評価する方法
明確な取扱いはありませんが、1つ目の方法は無道路地であることが評価に表れず、過大になるおそれがあります。実務書には、2つ目の方法を無難とするものがあります。
「道路に接していない宅地の評価と計算例」の設例の宅地(普通住宅地区・幅20m × 奥行20m・地積400㎡・道路の路線価100,000円)が、路線価80,000円の付いた幅員1.8mの法定外通路にも接していたとして、2つの方法で計算すると次のようになります。
| 方法 | 計算 | 評価額 |
|---|---|---|
| 1 法定外通路の路線価で整形地として評価 | 80,000円 × 奥行価格補正率1.00(奥行20m) × 400㎡ | 32,000,000円 |
| 2 建築基準法上の道路から想定通路を取り無道路地として評価 | (100,000円 × 0.91 × 800㎡ − 100,000円 × 1.00 × 400㎡) × 0.71 − 100,000円 × 40㎡(上の設例の手順1〜4) | 19,288,000円 |
1つ目の方法では、法定外通路に路線価が付いていても、通路を開設する負担が価額に表れません。この設例では差が12,712,000円です。どちらで評価するかは、法定外通路の幅員や利用の実態、路線価の水準を見て決めます。
ケース③:建築基準法上の道路に接していて、路線価が付いていない場合
建築基準法上の道路に接している宅地は、その道路に路線価が付いていなくても、無道路地には当たりません。ただし、評価のもとにする路線価がないので、想定通路の考え方を使うことがあります。
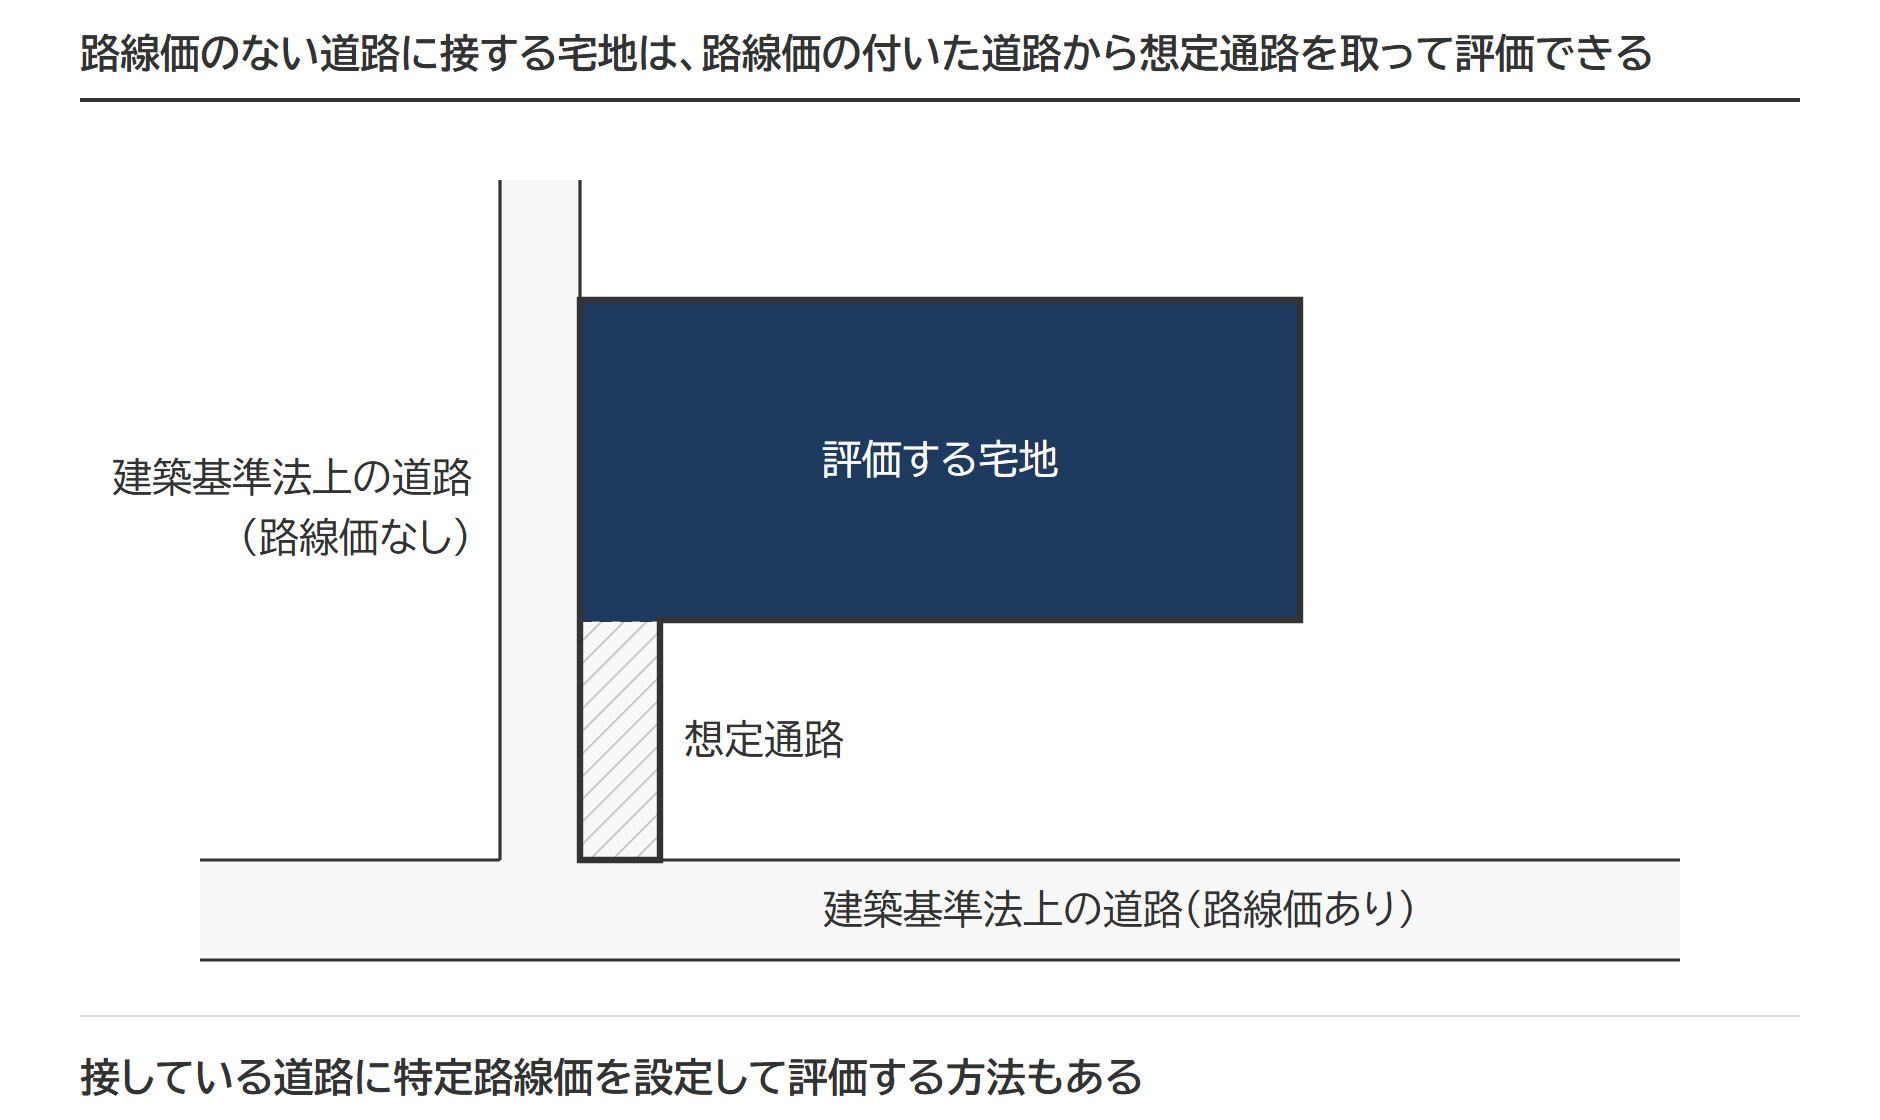
2項道路や位置指定道路には、路線価の付いていないものがあります。評価する宅地が、路線価の付いていない建築基準法上の道路にだけ接している場合の評価方法は、2つ考えられます。
- 近くにある路線価の付いた路線から想定通路を取り、路地状敷地(旗竿地)として評価する方法
- 接している道路に特定路線価(路線価のない道路に、納税者の申出で設定される路線価)を設定して評価する方法
路地状敷地として評価するほうが低くなることがあり、想定通路が長すぎて実情に合わないときは、特定路線価の申出を検討します。
旗竿地としての評価と特定路線価の選び方は、路線価のない私道にしか面していない土地の評価|旗竿地評価と特定路線価の選び方で整理しています。
ケース④:路線価の付いた道路が複数ある場合
路線価の付いた道路が1つなら、その道路へ向けて想定通路を取ります。
財産評価基本通達20-3の2つの物差し(実際に利用している路線・最小限度の通路)が別々の道路を指すときにどちらを優先するかは、通達に書かれていません。
出典:国税庁 財産評価基本通達20-3 無道路地の評価
路線価の付されている道路が複数ある場合、実際に利用している路線、最小限度の買収地積、道路に通じる通路の買収が現実的であるかなどを考慮して判断します。公表裁決(平成18年5月8日)は、評価のもとにする路線を実際に利用している路線とし、両方を利用している土地では通路開設費用の低いほうを採っています。
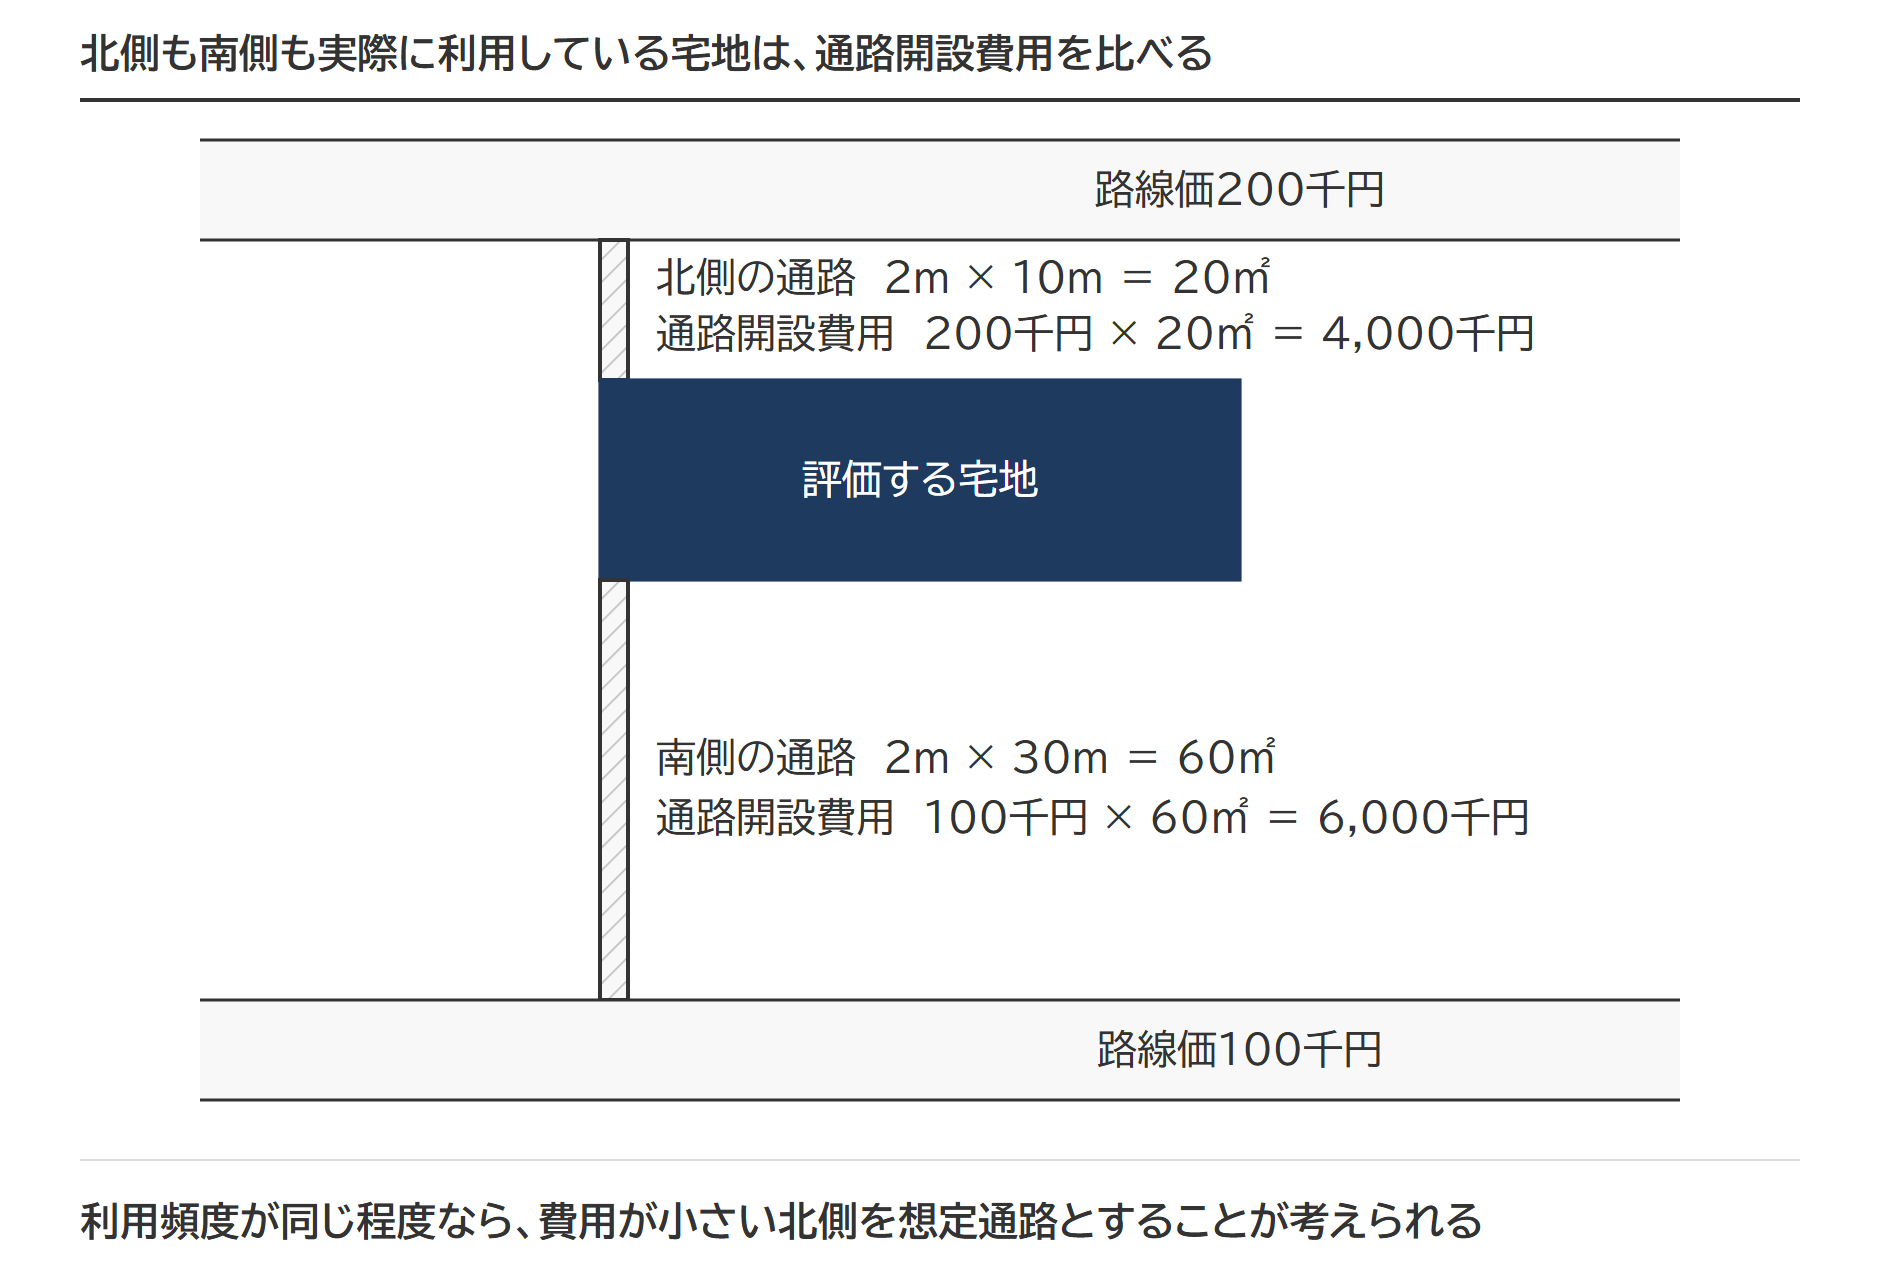
上の図は、北側の道路も南側の道路も実際に利用している宅地です。通路開設費用は、北側が路線価200千円 × 20㎡ = 4,000千円、南側が路線価100千円 × 60㎡ = 6,000千円になります。両方の道路を実際に利用している宅地では、通路開設費用が小さい北側の通路を想定通路とします。
判断が分かれるのは、実際に利用している路線と、通路が短くて済む路線が別々の場合です。
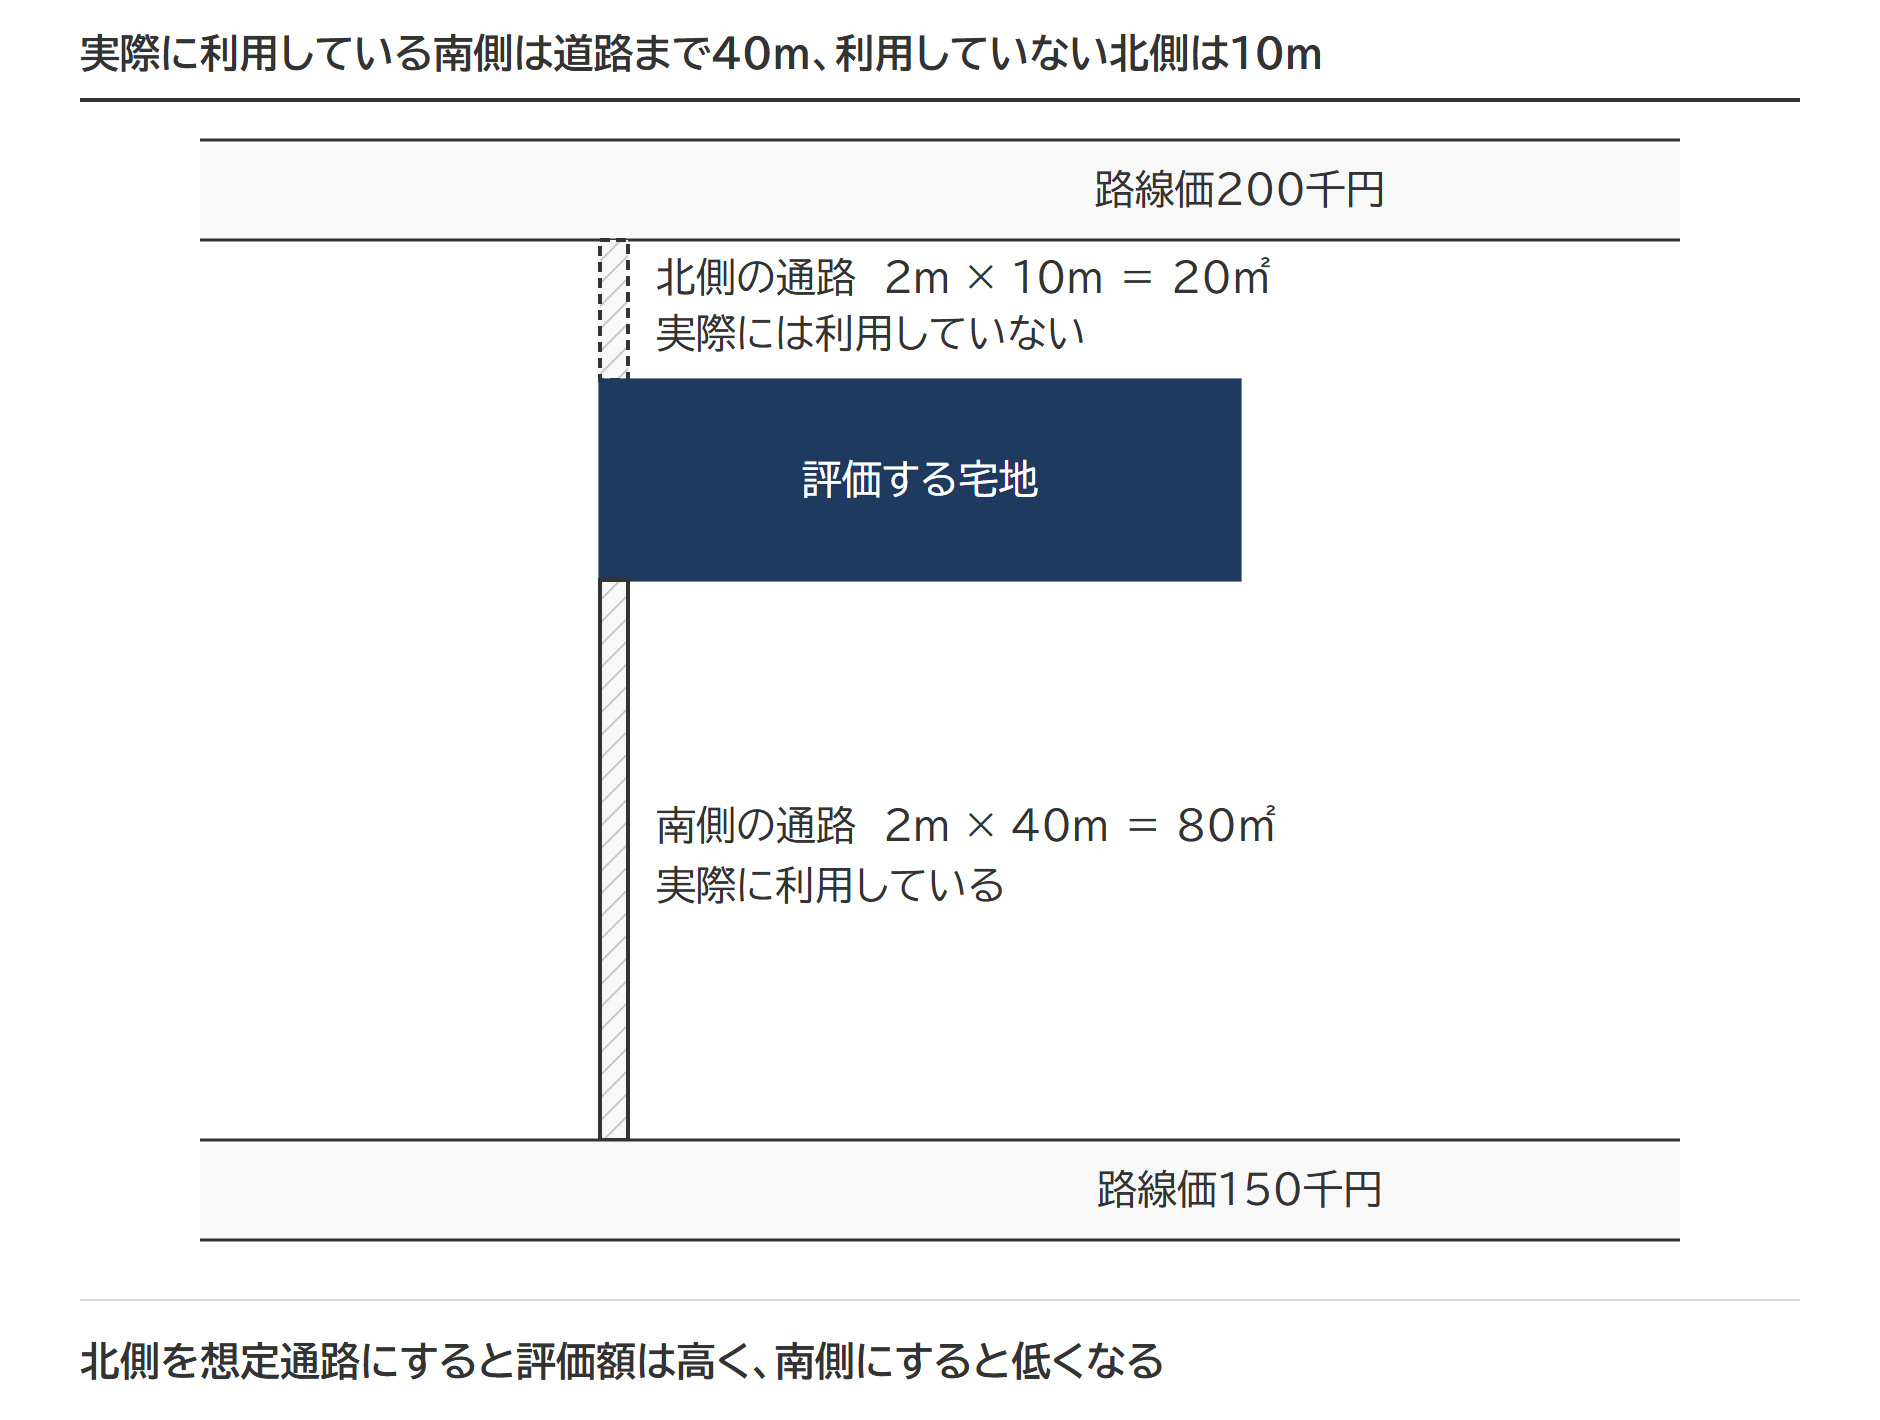
上の図では、北側の道路は実際には利用していませんが、道路までの距離が10mと短く、通路の地積は20㎡で済みます。南側の道路は実際に利用していますが、道路までの距離が40mあり、通路の地積は80㎡になります。
北側の通路を想定通路にすると、次の3つの理由で、無道路地の評価額は高くなります。
- 路線価が高い(200千円)
- 道路までの距離が短く、差し引く通路開設費用が小さい(200千円 × 20㎡ = 4,000千円)
- かげ地割合が小さく、不整形地補正による減額が少ない
南側の通路を想定通路にすると、3つとも逆になり、評価額は低くなります。差し引く通路開設費用は、150千円 × 80㎡ = 12,000千円です。
実際に利用している路線を優先するなら南側、最小限度の買収地積を優先するなら北側になります。公表裁決が退けたのは、最寄りの公道や開発の経済合理性で選んだ道路を採る主張です。上の図の宅地では、実際に利用している南側へ向けて想定通路を取ることになります。
出典:国税不服審判所 平成18年5月8日裁決(裁決事例集No.71 533頁)
北側の通路の途中に他人の家屋が立ち並んでいて、通路の買収が現実的でない場合は、南側の通路を想定通路に選ぶことも考えられます。
平成18年5月8日の公表裁決も、第三者の家屋を含めて通路を開設するのは現実的でないとしています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 正面路線の決め方|路線価の高さではなく奥行価格補正後の価額で決まり、間口・奥行・地区区分まで正面に連動する
 都市計画道路予定地の相続税評価|調べ方と補正率表の引き方・容積率と地積割合の求め方
 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。