
この記事の要点
- セットバックが必要な部分は、自用地としての価額に「その部分の地積÷総地積×0.7」を掛けた金額を控除して評価します(財産評価基本通達24-6)。
- 後退距離は「道の中心線から2メートル」とは限りません。道ががけ地や川に沿うならがけ地等の側の境界線から4メートル、6メートル区域なら中心線から3メートル、42条3項の指定なら1.35〜2メートルです。
- 2項道路かどうかと後退距離は、指定道路図・指定道路調書・建築計画概要書で確かめます。建築基準法93条の2で閲覧を請求できます。
- すでに下がり終えた土地と、行き止まりの道のいちばん奥の土地は、それ以上下がる必要がありません。6メートル区域の指定の前から道路だった幅4メートル未満の道(42条5項)は、指定の際に境界線とみなされていた線までは下がります。済んだ部分は私道として評価します。
- 7割が掛かるのは差し出す帯の部分だけです。設例では自用地としての価額4,000万円に対し、控除できる金額は70万円でした。
幅4メートルに満たない道に面した土地のうち、建替えのときに道路へ差し出す部分は、相続税の評価で7割を差し引けるというのが結論です。差し引く金額は、差し出す部分の面積で決まります。面積は「後退距離 × 間口距離」。その後退距離は「道の中心線から2メートル」とは限らず、道の状況と役所の指定で4通りに分かれます。
設例は1つ(路線価〔道に面する宅地の1平方メートルあたりの価額〕25万円・160平方メートル・前面の道の幅3.2メートル)で通します。
セットバックとは、2項道路の中心線から2メートルの線まで下がること
建物の敷地は、幅4メートル以上の道路に2メートル以上接していなければなりません(建築基準法43条1項)。ただ、この決まりが働く前から建物が立ち並んでいた、幅4メートル未満の道があります。建築基準法42条2項は、そうした道のうち特定行政庁(建築主事を置く市区町村ではその長、それ以外は都道府県知事)が指定したものを道路とみなし、その中心線から2メートルの線を道路の境界線とみなすと定めました。この指定を受けた道が2項道路です。
境界線が敷地の内側に入ります。建て替えるときは、その線まで建物を後退させ、手前の部分を道路として空けます。これがセットバックです。幅3.2メートルの道なら、両側が0.4メートルずつ下がって4メートルになります。
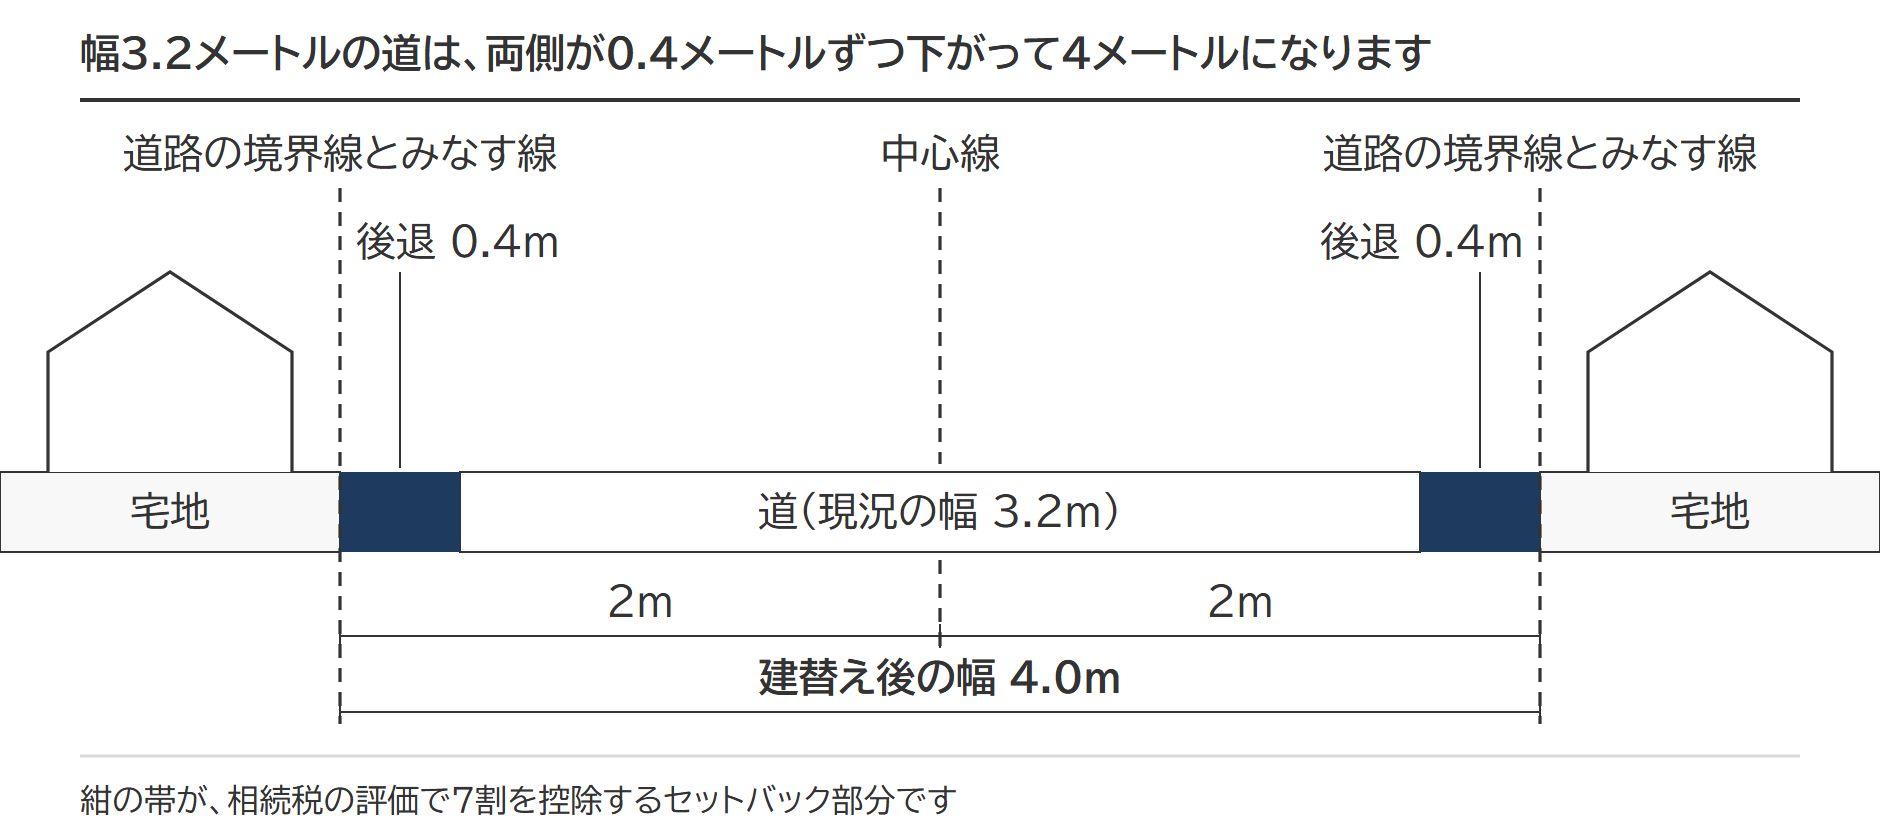
下がった部分は、建築基準法上の敷地面積に入りません。建築基準法施行令2条1項1号は、42条2項の規定で道路の境界線とみなされる線と道との間の部分を敷地面積に算入しないと定めています。建ぺい率も容積率も、下がったあとの面積で計算します。
出典:建築基準法42条(e-Gov法令検索)/建築基準法43条(e-Gov法令検索)/建築基準法施行令2条(e-Gov法令検索)
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
セットバックの要否と後退距離の確認方法=指定道路図・指定道路調書・建築計画概要書
①区市町村のウェブ地図(世田谷区なら「せたがやi-map」の道路種別)で、前面の道が2項道路かを見ます。最新でないことがあるため、目安です。
②建築指導の窓口で指定道路図・指定道路調書を閲覧し、中心線の位置と後退距離を確かめます。世田谷区は、後退の方法と中心線を窓口でだけ案内しています。
③建築計画概要書と現地で、すでに下がっているかを確かめます(下の「セットバック済みかどうかの確かめ方」)。
| 書類 | 何が書いてあるか | この書類で確かめること |
|---|---|---|
| 指定道路図 | 指定道路の種類と位置を、縮尺2,500分の1以上の平面図に記載したもの(規則10条の2第1項1号)。42条3項の水平距離の指定があれば、その道路の部分の位置も記載される(同項5号) | 前面の道が2項道路か。42条3項の指定が入っているか |
| 指定道路調書 | 指定道路ごとに作られ、指定道路の種類・指定の年月日・位置・延長・幅員を記載(規則10条1項各号・10条の2第1項3号)。水平距離の指定があれば、その年月日・位置・延長・水平距離も記載される(規則10条2項・10条の2第1項5号) | 後退距離の根拠になる数字と、指定の年月日 |
| 建築計画概要書 | その敷地で過去に建築確認を受けたときの概要(規則別記第3号様式) | すでに下がっているかどうかを確認できる場合があります |
聞き取りだけでは根拠が残りません。建築基準法93条の2は、国土交通省令で定める書類について、閲覧の請求があれば閲覧させなければならないと定めています。その書類を並べたのが建築基準法施行規則11条の3第1項で、セットバックの確認に使うのは上の表の3つです。
42条2項の指定を受けた道は、規則10条1項の「指定道路」です。2項道路かどうかは、指定道路図と指定道路調書で分かります。規則11条の3第2項は、閲覧に供する期間を「建築物が滅失し、又は除却されるまで」と区切っていますが、指定道路図と指定道路調書はこの区切りの対象外。建物がすでに取り壊された土地でも、道路の指定はこの2つでたどれます。
道路台帳とは別の書類
道路法28条の道路台帳は、道路管理者が調製する公道の管理の記録で、道路種別の根拠になりません。ウェブ地図では①の道路種別の表示を見て、根拠は窓口の指定道路図(規則10条の2)で確かめます。
42条3項の水平距離は公告されている
特定行政庁が42条3項による水平距離の指定をしたときは、指定の年月日・道路の部分の位置・延長・水平距離を公告しなければなりません(施行規則10条2項)。1.35メートルから2メートルのあいだで路線ごとに決まる後退距離は、担当者の裁量ではなく公告された数字です。窓口では、口頭の回答で終えず、その数字がどこに書かれているのかまで確認すると、申告の根拠として残せます。
セットバック済みかどうかの確かめ方
窓口で後退の有無を確かめ、建築計画概要書で過去の確認の内容を見て、現地で塀・門・側溝が後退線の内側にあるかを見ます。概要書で確認できるのは、過去に確認を受けた建物の分だけです。
出典:建築基準法93条の2(e-Gov法令検索)/建築基準法施行規則10条(e-Gov法令検索)/同10条の2(e-Gov法令検索)/同11条の3(e-Gov法令検索)/建築基準法上の道路について(世田谷区公式ホームページ)
後退距離は4通り=中心後退・一方後退・6メートル区域・42条3項の指定
42条2項と3項を読むと、後退距離は4通りに分かれます。現況の幅が同じ3.2メートルでも、後退距離は0.1メートルから1.4メートルまで開きます。
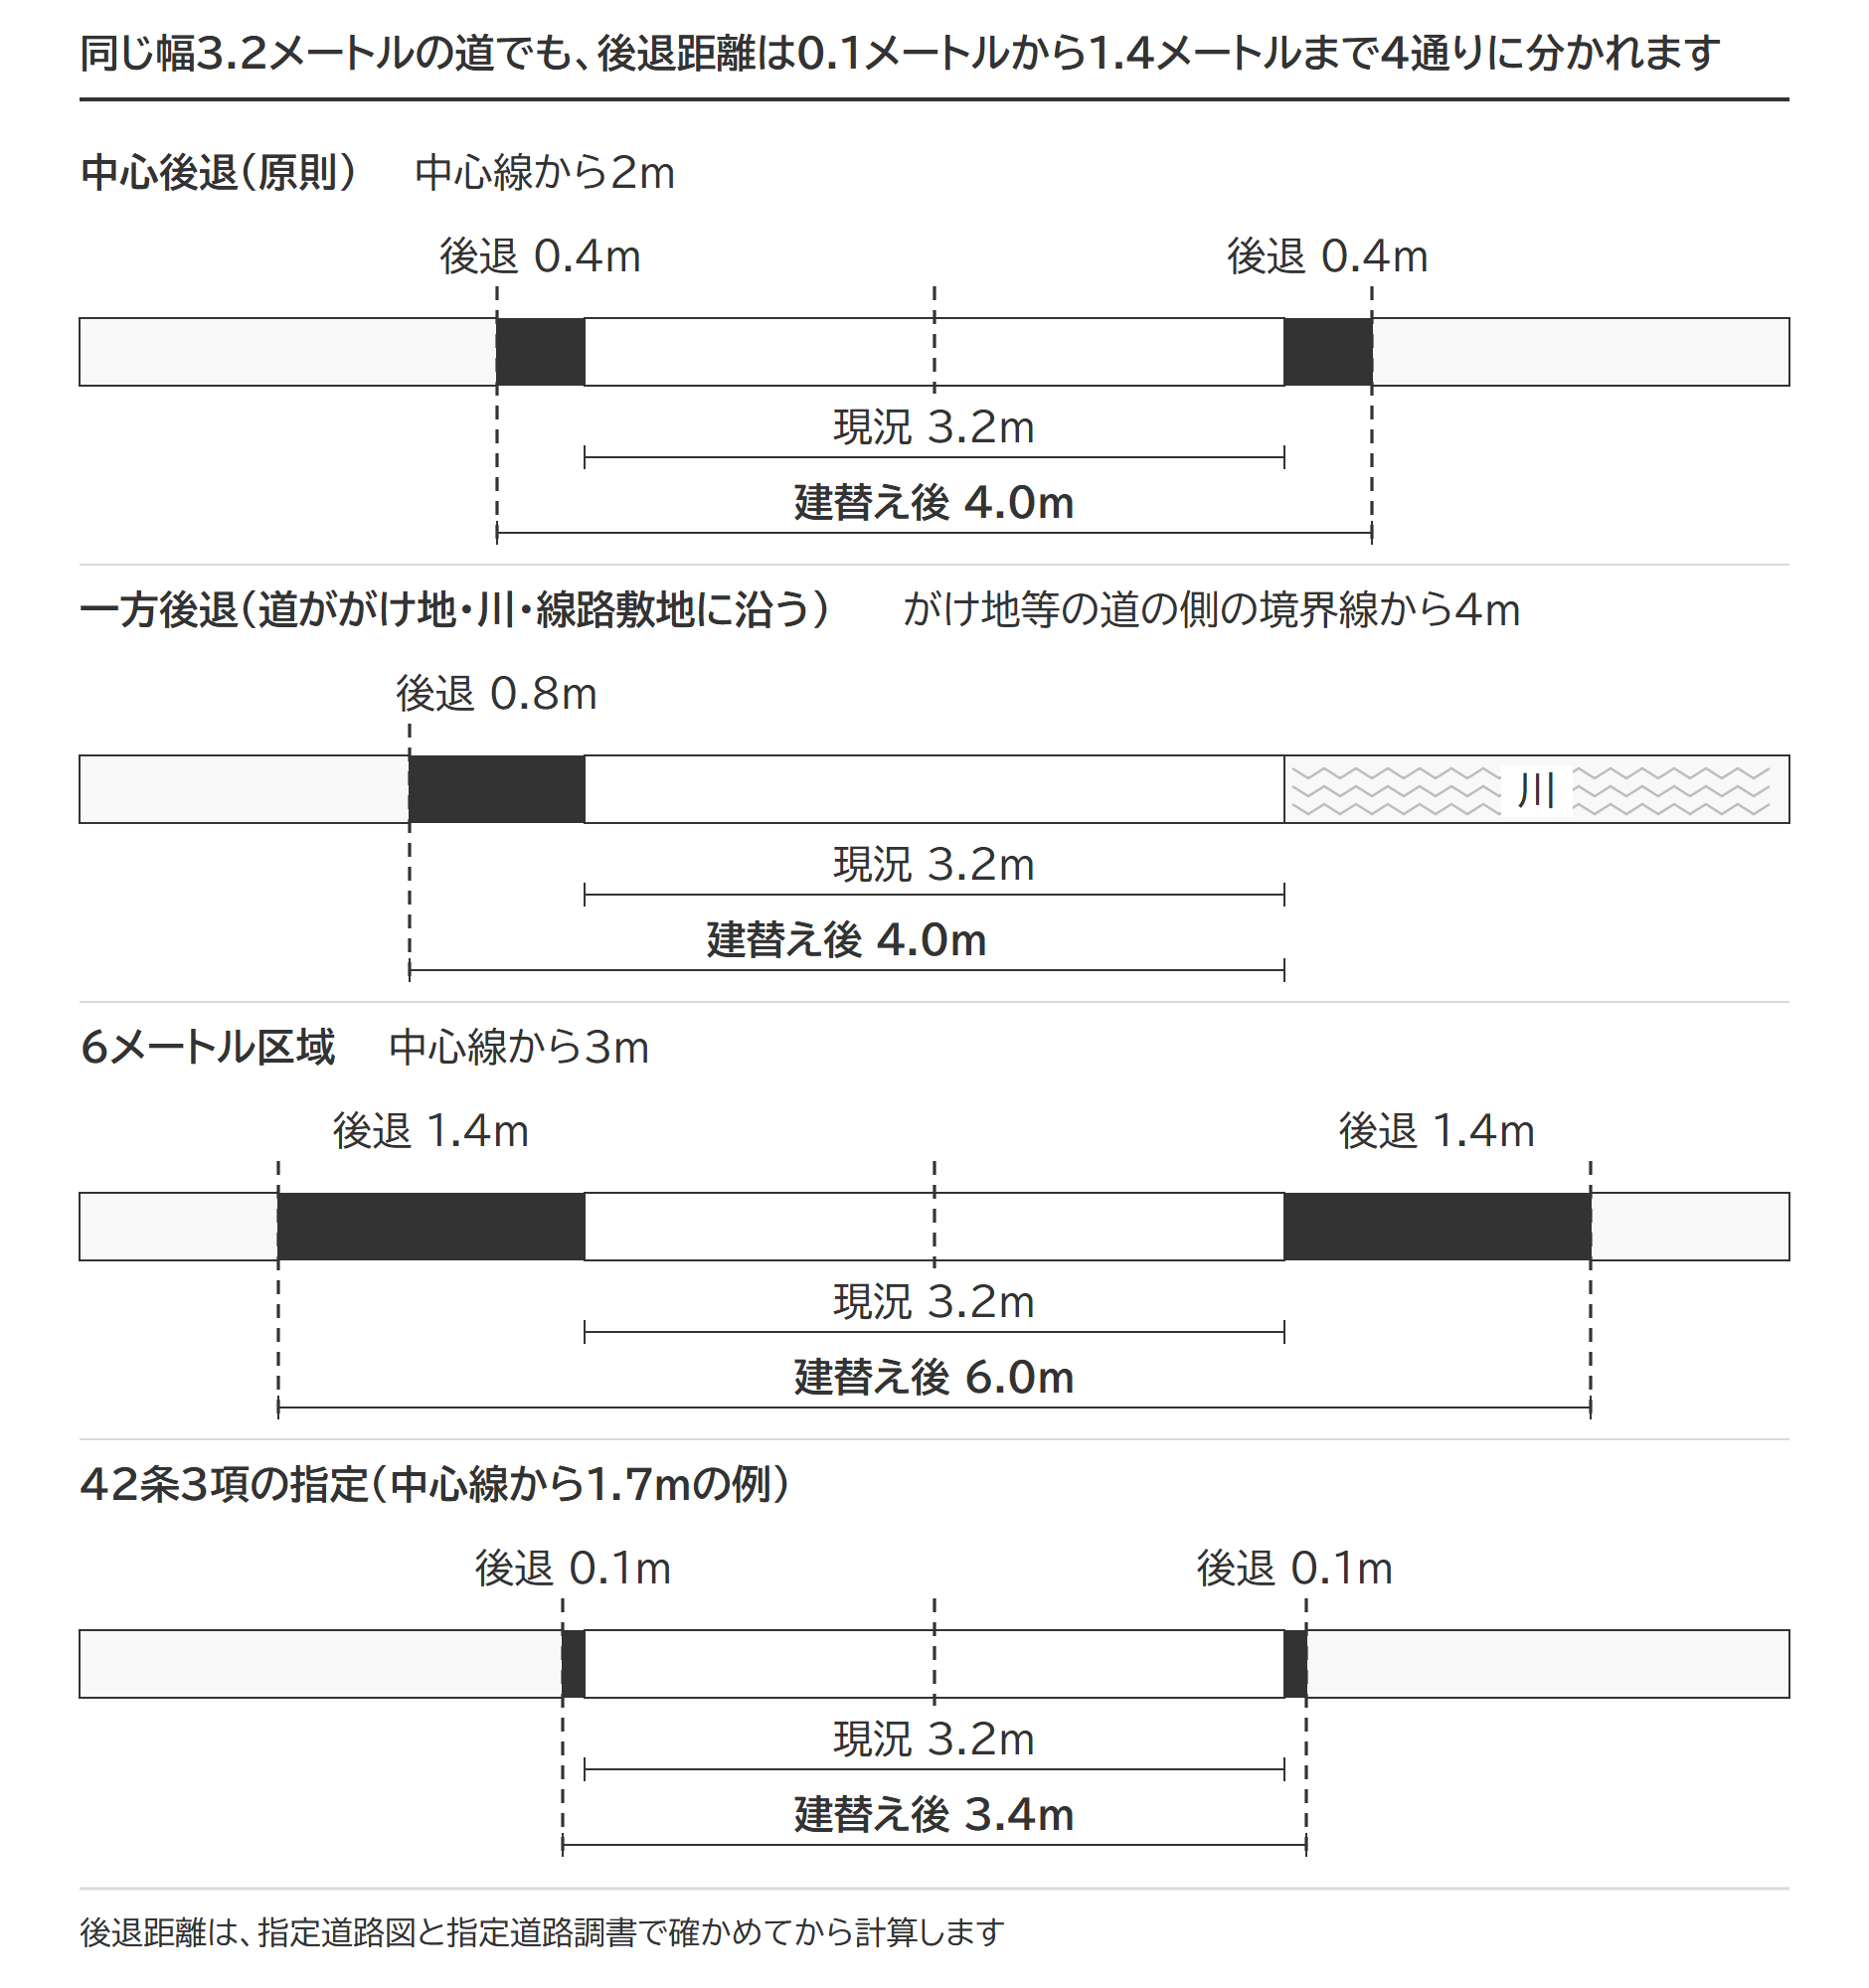
中心後退=原則。中心線から2メートル
向かい側と等しく分け合い、両側がそれぞれ中心線から2メートルの線まで下がります。現況の幅が3.2メートルなら、後退距離は0.4メートルです。
一方後退=道ががけ地・川・線路敷地に沿うとき
42条2項のただし書きは、道が中心線から2メートル未満の位置でがけ地・川・線路敷地などに沿っている場合、そのがけ地等の道の側の境界線から道の側へ4メートルの線を道路の境界線とみなすと定めています。向かい側は下がれないので、宅地の側が4メートルに足りない分をすべて負担します。現況3.2メートルなら後退距離は0.8メートル。中心後退の2倍です。
6メートル区域=基準の幅が6メートル
42条1項の括弧書きにより、特定行政庁が都道府県都市計画審議会の議を経て指定した区域では、道路の幅の基準が6メートルになります。この区域内の2項道路は、中心線から3メートル(避難と通行の安全上支障がないと特定行政庁が認める場合は2メートル)の線が境界線です。現況3.2メートルなら、後退距離は1.4メートルに達します。6メートル区域の指定の前から道路だった幅4メートル未満の道(42条4項3号の指定)は、3メートルではなく、区域の指定の際に境界線とみなされていた線まで下がる(42条5項)。
42条3項の指定=2メートル未満1.35メートル以上
42条3項は、土地の状況によりやむを得ない場合に、特定行政庁が後退距離を別に指定できると定めています。指定できる水平距離は、中心線からなら2メートル未満1.35メートル以上、がけ地等の境界線からなら4メートル未満2.7メートル以上です。この指定には、建築審査会の同意が必要です(42条6項)。中心線から1.7メートルと指定されていれば、現況3.2メートルの道の後退距離は0.1メートルで済みます。
同じ2項道路に面した土地でも、後退距離を確かめずに2メートルと決め打ちすると、控除が多すぎる申告にも、少なすぎる申告にもなります。
2項道路に面していても、セットバックが不要な土地がある
| 道路の種類 | 後退 | 評価の扱い |
|---|---|---|
| 42条1項1〜5号の道路(道路法の道路・開発道路・既存道路・計画道路・位置指定道路) | 幅4m(6m区域は6m)以上が道路の要件なので、後退の定めはありません | 控除なし |
| 42条2項の道路(2項道路) | 中心線から2m(6m区域は3m)。がけ地等に沿うときは、がけ地等の境界線から道の側へ4m | 通達24-6の控除(7割) |
| 42条3項の指定 | 中心線から2m未満1.35m以上(がけ地等からは4m未満2.7m以上) | 通達24-6の控除(指定された水平距離で後退部分を出す) |
| 6m区域の指定の前から道路だった幅4m未満の道(42条4項3号) | 3mではなく、区域の指定の際に境界線とみなされていた線まで(42条5項) | 通達24-6に準じて控除すると考えられます(42条4項で1項の道路とみなされるため、通達24-6の『42条2項に規定する道路』の字面には当たりません) |
| 43条2項の道(旧ただし書きの許可・認定で接道とする道) | 建築基準法の道路ではありません | 許可の条件で後退を求められても、通達24-6の文言(42条2項の道路に面する宅地)には入らず、控除の明文はありません |
建築基準法の道路でない道だけに面する土地は、セットバックではなく43条1項の接道の問題で、評価は無道路地の評価で整理しています。
2項道路に接していても、土地の状況で下がらなくてよい場合が3つあります。
| No | 土地 | 下がらなくてよい理由 | 評価の扱い |
|---|---|---|---|
| 1 | すでに下がり終えている土地 | 過去の建替えで後退が済んでいる | 下がった部分は私道として評価する(後の節) |
| 2 | 行き止まりの道のいちばん奥の土地 | 42条2項が求めるのは道の幅を4メートルにすることで、道を奥へ延ばすことではない | 正面方向へ下がる必要はないと考えられ、その方向の減額はしない |
| 3 | 都市計画区域・準都市計画区域の外の土地 | 42条・43条を含む第3章は、都市計画区域と準都市計画区域内に限り適用される(41条の2) | 条例で敷地と道路の関係が定められている区域(68条の9第1項)があるので、条例の有無を確かめてから判断する |
行き止まりの道は見落としやすいところです。両側に並ぶ土地は道を4メートルに広げるために下がりますが、突き当たりの土地は、2項道路に接していても正面方向へ下がる必要はないと考えられます。42条2項が道の幅についての定めだからです。この場面を直接扱う通達や国税庁の質疑応答事例はありません。
都市計画区域と準都市計画区域の外では、42条・43条を含む第3章がそのままでは働きません(41条の2)。ただし、都道府県知事が指定する区域では、地方公共団体が条例で建築物の敷地と道路との関係を定めることができます(68条の9第1項)。42条2項も、この条例の制定・改正で第3章が適用されるに至った際に建物が立ち並んでいた道を対象に含む定めです。区域の外だからといって前提がないとは言い切れないので、条例の有無を確かめます。
私道でもセットバックが要る場合・要らない場合
公道か私道かでは決まりません。その道が42条2項の指定を受けていれば、私道でも下がります。位置指定道路(42条1項5号)など1項の道路は、幅4メートル(6メートル区域は6メートル)以上であることが道路の要件なので、後退の定めはありません。
出典:建築基準法41条の2(e-Gov法令検索)/建築基準法68条の9(e-Gov法令検索)
セットバック部分の面積は「後退距離 × 間口距離」。幅が一定でない道は台形で出す
設例では、0.4メートル × 10メートル = 4.0平方メートルです。間口距離の測り方は間口距離の求め方で整理しています。
分筆は要件ではありません。通達24-6が求めるのは「道路敷きとして提供しなければならない部分を有する宅地」であることで、面積の根拠は指定道路調書・建築計画概要書・現地の実測で用意します。
角地は2方向に下がる|隅切りは条例で確かめる
設例の土地が角地で、側方(奥行16メートルの辺)も幅3.2メートルの2項道路なら、面積は 0.4 × 10 + 0.4 × 16 - 0.4 × 0.4(重なる角) = 10.24平方メートルです。隅切りがある角地の間口距離の測り方は間口距離の求め方、側方路線影響加算(側方の道の路線価の一部を加える計算)は角地・準角地の評価で整理しています。
隅切りは、東京都では建築安全条例2条が定めています。幅員がそれぞれ6メートル未満の道路が交わる角敷地(隅角が120度以上の場合を除く)では、敷地の隅を頂点とする底辺2メートルの二等辺三角形の部分を道路状に整備します。上の面積は隅切りの部分を数えていません。通達24-6は42条2項の道路の後退部分だけを定めているため、条例の隅切り部分を控除に含めるかの明文はありません。
道路の幅が一定でないとき=台形で計算する
間口10メートルのあいだで、北端の幅が3.0メートル、南端が3.4メートルだったとします。中心後退なら、後退距離は北端が0.5メートル、南端が0.3メートル。差し出す帯は台形になり、面積は (0.5+0.3) × 10 ÷ 2 = 4.0平方メートルです。
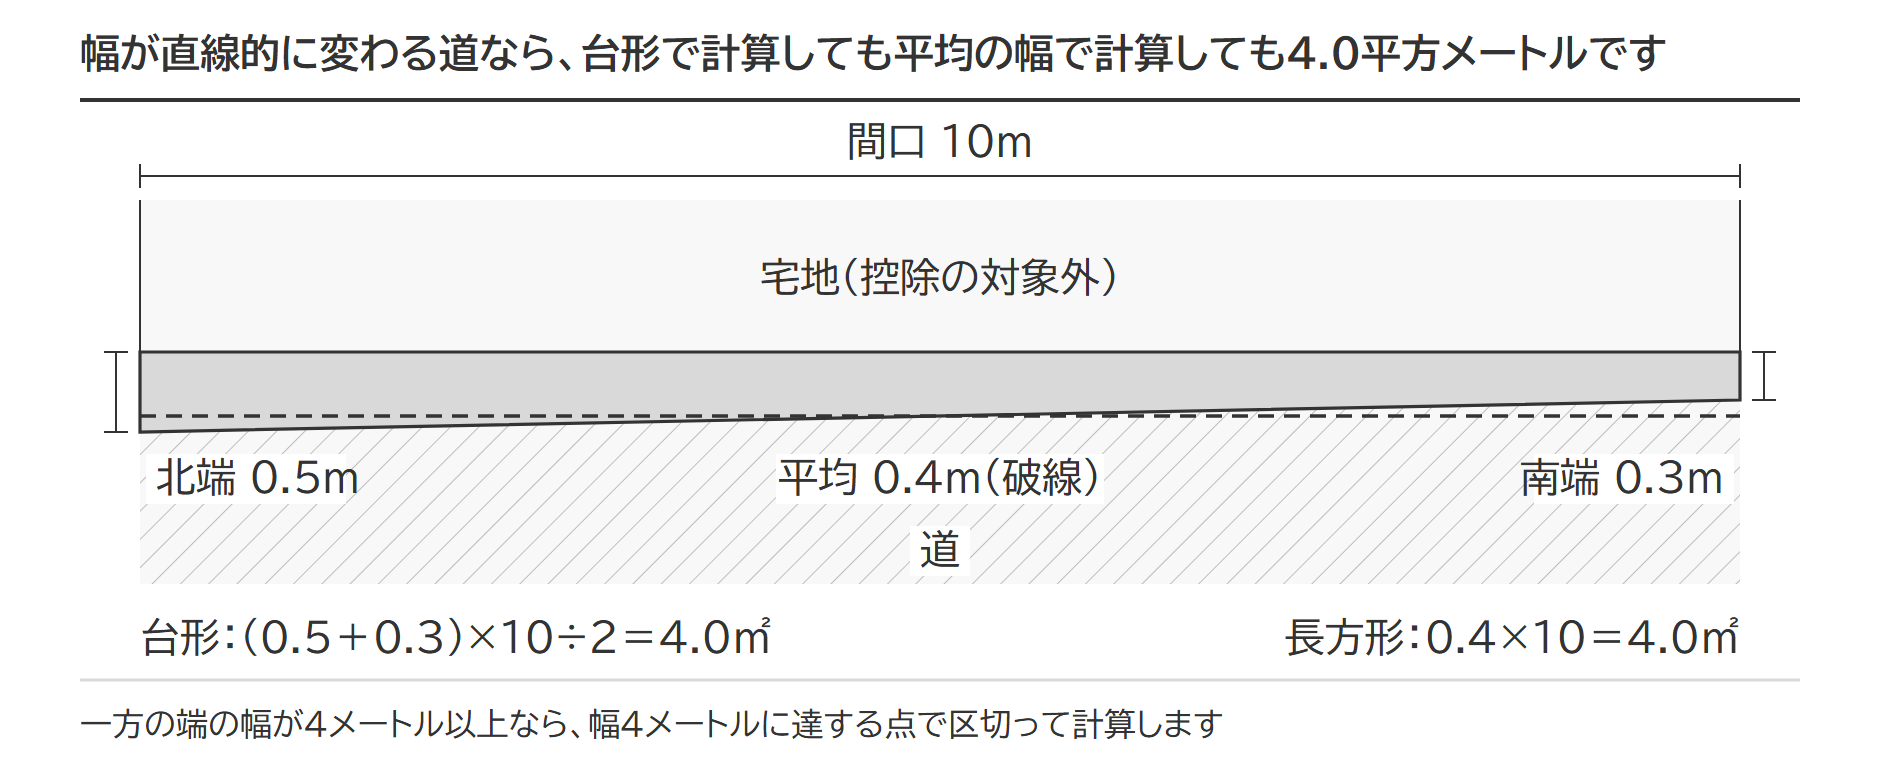
幅の平均で長方形に置きかえる簡便法もあります。平均の幅は (3.0+3.4) ÷ 2 = 3.2メートル、後退距離は (4-3.2) ÷ 2 = 0.4メートル、面積は 0.4 × 10 = 4.0平方メートル。両端とも幅が4メートル未満で、幅が直線的に変わるなら、台形と簡便法は同じ答えになります。
一方の端の幅が4.0メートル以上なら、話が変わります。その端の後退距離は0で、負にはならないからです。北端3.0メートル・南端4.4メートルなら、後退が要るのは北端から幅4メートルに達する点(北端から約7.14メートル)までで、面積は 0.5 × 7.14 ÷ 2 ≒ 1.79平方メートル。平均の幅3.7メートルから出した 0.15 × 10 = 1.5平方メートルとは一致しません。道が途中で折れている場合も同じで、折れ点や幅4メートルに達する点で区切って計算します。
セットバックを必要とする宅地の評価額(通達24-6)=差し出す部分の価額の7割を控除する
財産評価基本通達24-6(平成14年に追加)は、建築基準法42条2項の道路に面し、将来の建替え時等に道路敷きとして提供しなければならない部分を有する宅地を、道路敷きとして提供する必要がないものとした場合の価額から、次の金額を控除して評価すると定めています。
控除する金額の計算式
控除する金額 = 自用地としての価額(人に貸していないものとして、路線価に補正率と地積を掛けた価額) × (セットバック部分の地積 ÷ 宅地の総地積) × 0.7
出典:財産評価基本通達24-6(セットバックを必要とする宅地の評価)/タックスアンサー No.4604 路線価方式による宅地の評価
設例の土地(普通住宅地区、路線価25万円、間口10メートル、奥行16メートル、地積160平方メートル)で、中心後退により0.4メートル下がる場合を通しで計算します。
1自用地としての価額を出す
250,000円 × 奥行価格補正率1.00 × 160平方メートル = 40,000,000円
2セットバック部分の面積を出す
後退距離0.4メートル × 間口10メートル = 4.0平方メートル
3控除する金額を出す
40,000,000円 × (4.0平方メートル ÷ 160平方メートル) × 0.7 = 700,000円
4評価額を出す
40,000,000円 - 700,000円 = 39,300,000円
申告書では、土地及び土地の上に存する権利の評価明細書(第2表)のいちばん上、「セットバックを必要とする宅地の評価額」の欄(記号N)に、この計算をそのまま書きます。第1表で出した自用地の評価額40,000,000円から、40,000,000円 × 4平方メートル ÷ 160平方メートル × 0.7 を引いた39,300,000円が、N欄の自用地の評価額です。
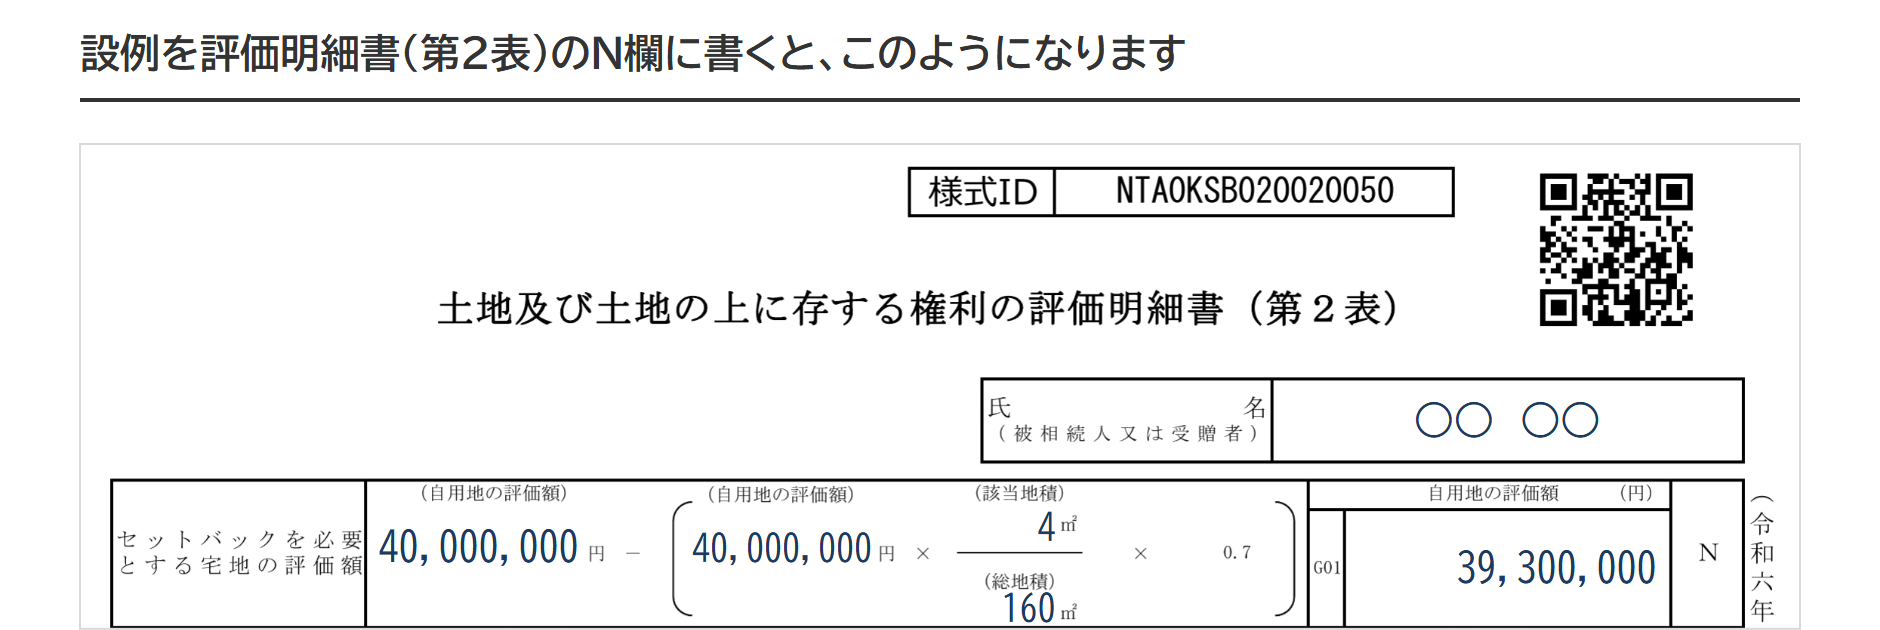
出典:土地及び土地の上に存する権利の評価明細書(令和6年分以降用・国税庁)
| 後退の決まり方 | 後退距離 | セットバック部分の面積 | 控除する金額 | 評価額 |
|---|---|---|---|---|
| 中心後退(原則) | 0.4m | 4.0㎡ | 700,000円(自用地としての価額の1.75%) | 39,300,000円 |
| 一方後退(がけ地等に沿う道) | 0.8m | 8.0㎡ | 1,400,000円(同3.50%) | 38,600,000円 |
| 6メートル区域(中心線から3m) | 1.4m | 14.0㎡ | 2,450,000円(同6.13%) | 37,550,000円 |
| 42条3項の指定(中心線から1.7m) | 0.1m | 1.0㎡ | 175,000円(同0.44%) | 39,825,000円 |
注:42条3項の指定は、2項道路の後退距離を特定行政庁が別に定めるものです。指定を受けても2項道路であることは変わらないので、通達24-6の控除を使えます。
中心後退と6メートル区域では、控除する金額が3.5倍ちがいます。それでも控除できるのは自用地としての価額の1.75%から6.13%です。7割が掛かるのは差し出す帯の部分だけで、残りの156平方メートルにこの減額はありません。
すでに下がり終えた部分は、私道として評価する
セットバックが済んだ部分は、宅地ではなく私道です。財産評価基本通達24により、その私道が不特定多数の者の通行の用に供されているときは評価せず、それ以外は自用地としての価額の30%で評価します。不特定多数の者の通行の用に供されているかどうかは、通り抜けできるかどうかだけでは決まりません。国税庁の質疑応答事例は、公道から公道へ通り抜けできる私道のほかに、行き止まりでも不特定多数の者が公共施設や商店街に出入りしている私道、公共バスの転回場や停留所がある私道を例に挙げています。判定の細部は私道の評価のとおりです。地目は登記簿ではなく課税時期の現況で判定するので(通達7)、分筆していない帯でも、道路として使われていれば私道として評価します。
| 区分 | 評価の仕方 | 評価額 |
|---|---|---|
| 未了(これから0.4メートル下がる) | 40,000,000円 - 40,000,000円 × 4.0平方メートル ÷ 160平方メートル × 0.7 | 39,300,000円 |
| 済み(下がった4.0平方メートルが不特定多数の者の通行の用に供されている私道) | 宅地156平方メートル = 250,000円 × 奥行価格補正率1.00 × 156平方メートル。私道4.0平方メートルは評価しない | 39,000,000円 |
済んだ帯が特定の人だけの通行に使われていれば、その帯を宅地として計算した価額(自用地としての価額)の30%が加わる形です。下がったはずの帯に自動販売機・フェンス・植木鉢・自転車置場などの物が置かれていれば、道路として使える状態になっていないと見られることがあります。その場合は下がり終えていない宅地として、通達24-6の控除で評価することになると考えられます。物を置いた帯の扱いを決める明文は、通達24にも24-6にもありません。
出典:財産評価基本通達24(私道の用に供されている宅地の評価)/質疑応答事例 不特定多数の者の通行の用に供されている私道/財産評価基本通達7(土地の評価上の区分)
ほかの評価減との関係=地積規模・不整形地・都市計画道路予定地
セットバックの控除は、評価明細書の第1表で奥行・形・面積による補正(奥行価格補正・不整形地補正・規模格差補正)や容積率の異なる2以上の地域にわたる宅地の減額などを終えた自用地の評価額を起点に、第2表のN欄で行います。通達24-6の「道路敷きとして提供する必要がないものとした場合の価額」が、第1表で出した自用地の評価額に当たります。不整形地補正や規模格差補正を先に当て、そのあとでセットバック部分を控除する順です。
地積規模の大きな宅地の評価(広い宅地の減額・通達20-2)は、セットバックの控除と重ねて使えます。通達20-2が除く宅地は、市街化調整区域の宅地、工業専用地域の宅地、容積率400%(東京都の特別区は300%)以上の地域の宅地の3つで、セットバックは出てきません。地積規模の大きな宅地の評価では規模格差補正率を掛けた価額を先に出し、そこからセットバック部分を控除します。500平方メートル(三大都市圏)の面積要件の判定では、これから下がる部分は地積に含め、すでに下がり終えて私道になった部分は含めないものと考えられます。
宅地に比準して評価する市街地農地も、宅地であるとした場合の価額を基にするので(通達40)、セットバックを必要とする宅地の評価の考え方を当てはめることが相当と考えられます。
都市計画道路予定地の評価は通達24-7の別の規定で、評価明細書の第2表でもO欄に分かれています。2つの違いは都市計画道路予定地の評価の記事で整理しています。
出典:財産評価基本通達20-2(地積規模の大きな宅地の評価)/財産評価基本通達40(市街地農地の評価)/財産評価基本通達24-7(都市計画道路予定地の区域内にある宅地の評価)
よくある質問
路線価が付いていない2項道路でも、セットバックの減額はできますか
できます。通達24-6の要件は、42条2項の道路に面し、道路敷きとして提供しなければならない部分を有することです。その道に路線価が付いているかどうかは、要件に入っていません。表側が国道、裏側が路線価のない2項道路という土地でも、裏側のセットバック部分の控除はします。
現地では幅が4メートルあるのに、役所では2項道路だと言われました
自分の敷地の前だけ4メートルに達していても、その道が2項道路として指定されていれば、後退距離は現地の幅ではなく、指定された中心線から測ります。中心線の位置は実測では分からないので、確かめる先は指定道路図と指定道路調書です。自分の側がすでに下がり終えているなら、下がった部分は私道として評価します。
向かい側がすでに下がっている場合は、どう測りますか
中心後退なら、向かい側が下がり終えていても、こちら側の境界線は中心線から2メートルの線のままです。向かい側が下がった理由がセットバックとは限らず、開発などで後退している場合は中心線の位置が違ってきます。「反対側から4メートル」と決め打ちはできません。中心線の位置を指定道路図で確かめます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 正面路線の決め方|路線価の高さではなく奥行価格補正後の価額で決まり、間口・奥行・地区区分まで正面に連動する
 路線価のない私道にしか面していない土地の評価|旗竿地評価と特定路線価の選び方
 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。