
この記事の要点
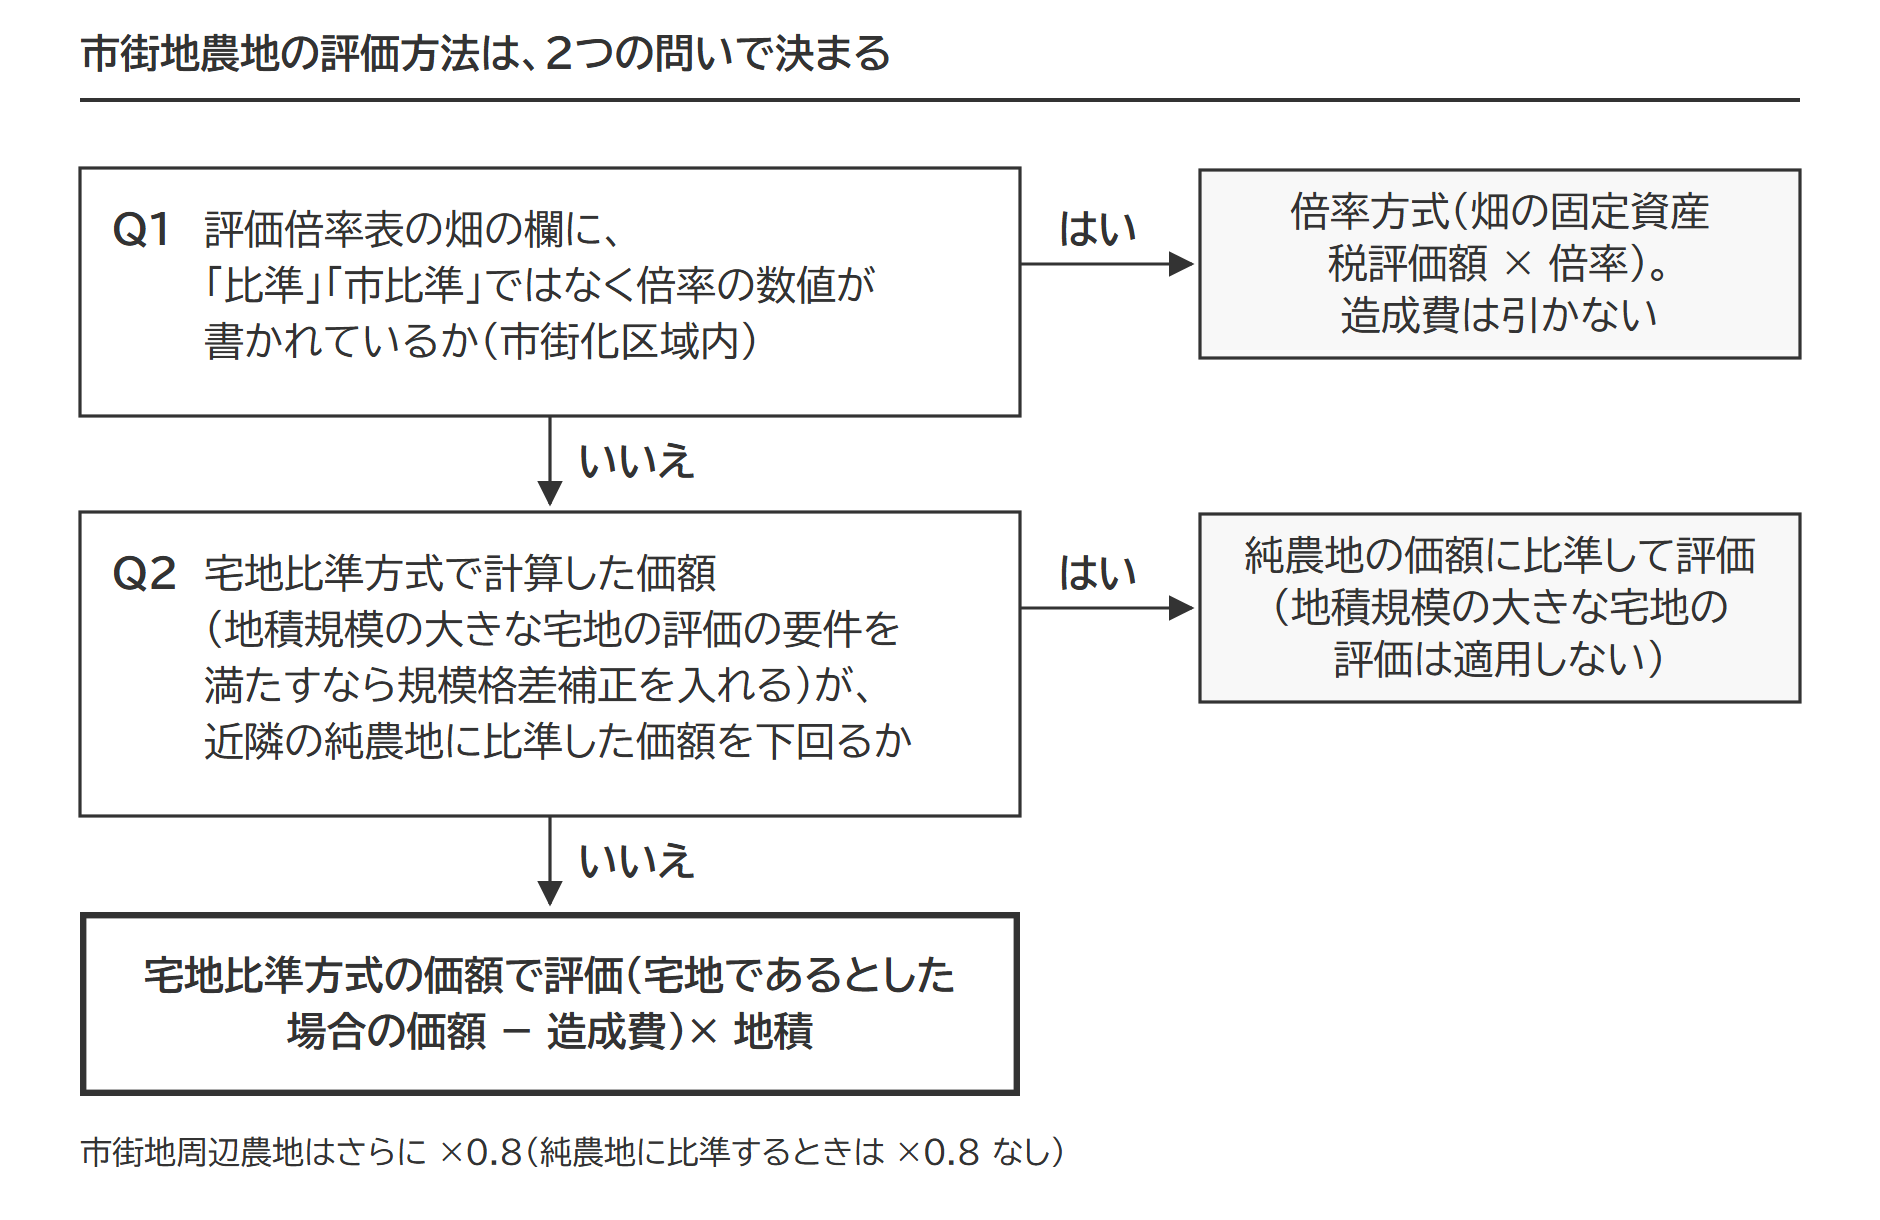
- 市街地農地は、宅地であるとした場合の1㎡当たりの価額から宅地造成費を引き、地積を掛ける宅地比準方式で評価します。評価倍率表の畑の欄が「比準」か「市比準」なら市街地農地です。
- 宅地であるとした場合の価額は、路線価(倍率地域は固定資産税評価額×宅地の倍率)に画地補正をし、三大都市圏で500㎡以上などの要件を満たせば規模格差補正率も掛けます。
- 造成費は課税時期の年分の「宅地造成費の金額表」によります。平坦地は整地費・土盛費・土止費などを積み上げ、傾斜地は傾斜度ごとの金額を使います。
- 市街化区域内で評価倍率表の畑の欄に倍率があれば倍率方式です。宅地比準の価額が近隣の純農地に比準した価額を下回る農地は、純農地の価額に比準します。
- 市街地農地のうち宅地比準方式で評価するものは、評価単位が「利用の単位となっている一団の農地」です(倍率方式で評価する市街地農地は1枚の農地ごと)。計算は市街地農地等の評価明細書に記入します。
市街地農地は、その農地が宅地であるとした場合の1㎡当たりの価額から宅地造成費を引き、地積を掛けて評価します。相続税の財産評価の決まりである財産評価基本通達40が定める宅地比準方式です。三大都市圏で地積が500㎡以上などの要件を満たせば、地積規模の大きな宅地の評価を併用でき、5,600㎡の畑の設例では評価額が3割余り下がります。
下の計算例では、同じ5,600㎡の畑で宅地比準方式を最後まで計算し、市街地農地等の評価明細書のどの欄に何を書くかまで示します。
市街地農地の判定|評価倍率表の畑の欄が「比準」か「市比準」
市街地農地かどうかは、国税庁が地域ごとに公表する評価倍率表の田・畑の欄で確かめます。4区分の見分け方と倍率表の読み方は農地の4区分の判定にまとめています。
評価倍率表の「比準」「市比準」「周比準」とは
国税庁の評価倍率表の説明では、「比準」「市比準」は市街地農地、「周比準」は市街地周辺農地の略称です。どれも付近の宅地の価額に比準する宅地比準方式で評価する地域です(「純」「中」は固定資産税評価額に倍率を掛ける純農地・中間農地)。周比準の計算は市街地周辺農地の相続税評価|市街地農地とした価額の80%で計算する手順で扱っています。
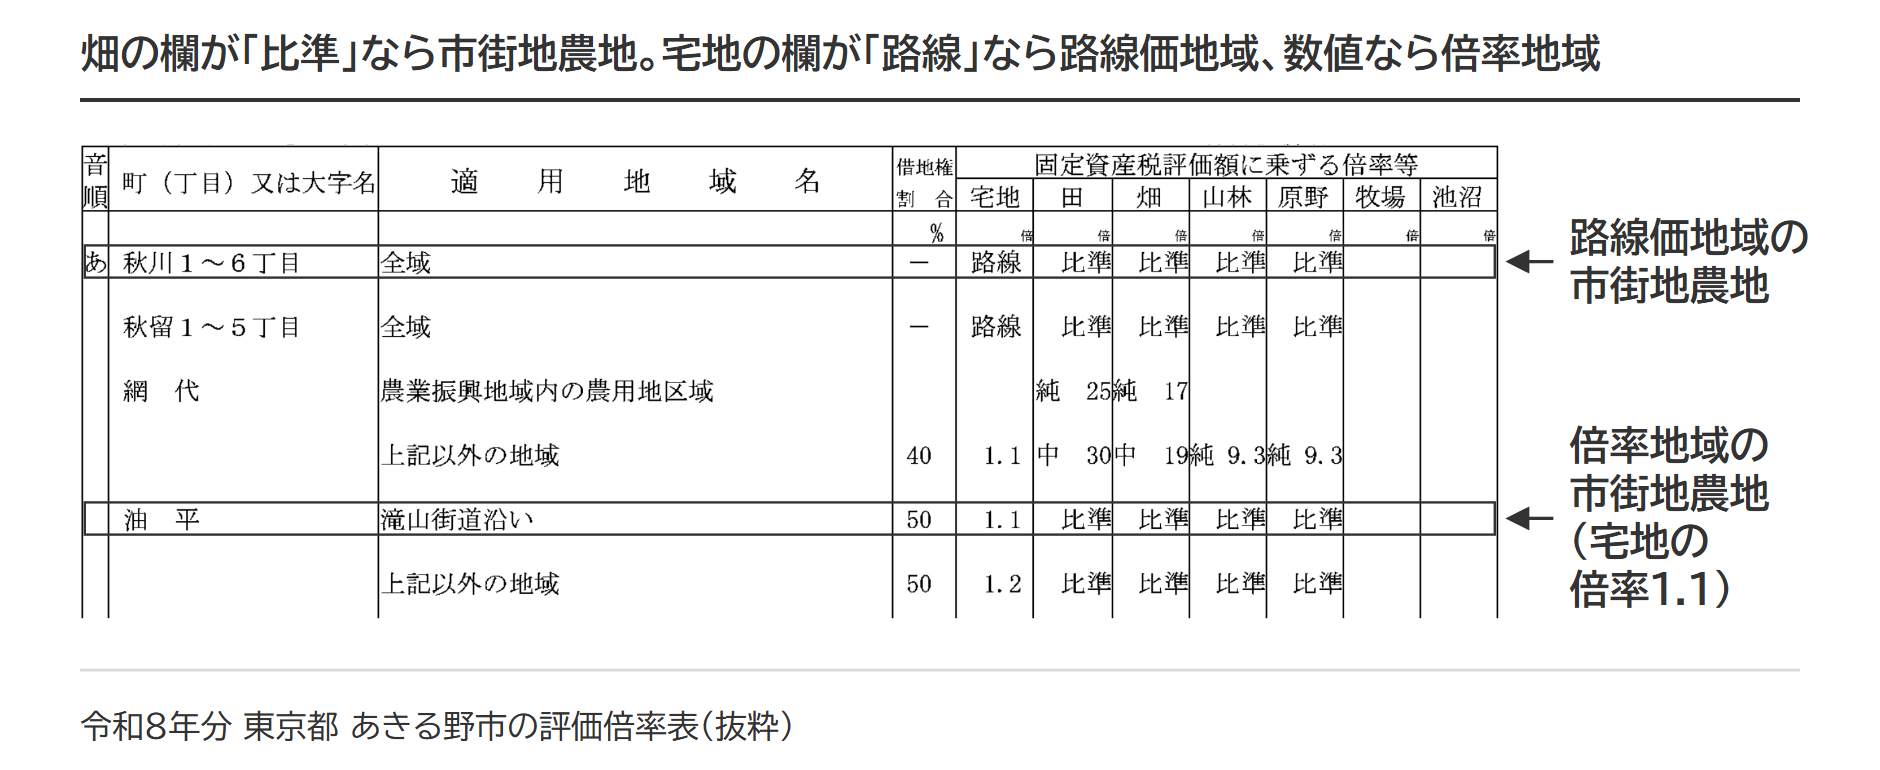
財産評価基本通達36-4は、市街地農地を次の3つのどれかに当たる農地と定めています。
- 農地法4条または5条に規定する許可(転用許可)を受けた農地
- 市街化区域内にある農地
- 改正前の農地法7条1項4号により転用許可を要しない農地として都道府県知事の指定を受けたもの
市街化調整区域や都市計画区域外の農地でも、転用許可を受けていれば市街地農地です。市街地周辺農地との違いは、転用の許可をすでに受けているか(または許可が要らないか)にあります。許可が見込まれるのにまだ受けていない農地が市街地周辺農地で、市街地農地であるとした場合の価額の80%で評価します。許可を受けた市街地農地には、農地法の制限を理由にした減額はありません。80%になる理由と計算は市街地周辺農地の評価で扱っています。固定資産税の課税明細書で「宅地介在畑(介在農地)」とある畑は、転用の許可や届出を済ませたものとして宅地並みに評価されている畑で、相続税では転用許可を受けた農地か市街化区域内の農地に当たり、市街地農地として評価するのが通常です。相続税の地目は現況で判定するので、耕作が続いていれば畑として宅地比準方式で評価します。
出典:財産評価基本通達36-4(市街地農地の範囲)|国税庁/農地法4条(e-Gov法令検索)/農地法5条(e-Gov法令検索)
評価単位は、宅地比準方式で評価する市街地農地や市街地周辺農地、生産緑地などでは、1枚の農地ではなく「利用の単位となっている一団の農地」です。自分で耕作している農地は、畝や筆が分かれていても全体が1つの評価単位です。耕作権を設定した部分や生産緑地の部分は、別の単位に分けます。耕作権の目的となっている部分の評価は農地の相続税評価額の調べ方|純農地・中間農地・市街地周辺農地・市街地農地の4区分と計算方法をご覧ください。倍率方式で評価する市街地農地は対象外で、原則どおり1枚の農地が単位です。
「利用の単位」の区切り方は宅地と同じ考え方なので土地の評価単位とは|地目・利用の単位・取得者の3つで区切る判定手順と、一体利用・駐車場の線引きに置いています。生産緑地の部分は、買取りの申出ができるかどうかで減額の割合が変わります(生産緑地の相続税評価)。
出典:財産評価基本通達7-2(評価単位)|国税庁/質疑応答事例 市街地農地等の評価単位|国税庁
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
宅地比準方式の計算手順|宅地であるとした場合の価額から造成費を引く
宅地比準方式の算式は1本です。
市街地農地の評価額(①宅地比準方式)
(その農地が宅地であるとした場合の1㎡当たりの価額 - 1㎡当たりの宅地造成費)× 地積 = 評価額
市街化区域内で倍率が定められている地域だけは➁倍率方式になり、後の節で扱います。
出典:財産評価基本通達40(市街地農地の評価)|国税庁/No.4623 農地の評価|国税庁
宅地であるとした場合の1㎡当たりの価額(画地補正→規模格差補正)
路線価地域では、正面路線価に奥行価格補正率などの画地調整率(奥行・間口・形に応じた補正率)を掛けた額です。農地と付近の宅地との形状の差には、その農地がある地区について定められている画地調整率を参考にして差し支えありません(国税庁の質疑応答事例)。間口が狭い、奥行が長い、形が整っていないといった補正は宅地と同じで、形の整わない土地の補正は不整形地補正率の求め方で確かめられます。
路線価のない倍率地域では、固定資産税路線価(固定資産税の評価のために市区町村が道路に付ける1㎡当たりの価額)の有無で出し方が2通りです。路線価が付いていれば、その固定資産税路線価に宅地の評価倍率を掛け、普通住宅地区の画地調整率で補正します。付いていない地域では、評価する農地に最も近接し、道路からの位置や形状等が最も類似する宅地の固定資産税評価額に宅地の評価倍率を掛けた額を基にするのが、国税庁のタックスアンサー(No.4623 農地の評価)の説明です。固定資産税評価額は市区町村の固定資産税の担当課で確かめ、固定資産税路線価は全国地価マップ|トップでも見られます。
出典:質疑応答事例 市街地農地等を宅地比準方式で評価する場合の形状による条件差|国税庁
地積規模の大きな宅地の評価は、宅地であるとした場合の価額を求める段階で使います。三大都市圏で500㎡以上(それ以外の地域は1,000㎡以上)、普通商業・併用住宅地区か普通住宅地区にあり、市街化調整区域(都市計画法34条10号・11号の規定で宅地分譲の開発行為ができる区域を除く)・工業専用地域・容積率400%(東京23区は300%)以上の地域にない市街地農地なら、画地補正をした価額に規模格差補正率を掛ける手順です。要件の確かめ方と補正率の表は地積規模の大きな宅地の評価に置いています。ただし、宅地に転用するには多額の造成費を要し経済合理性の観点から転用が見込めない場合と、急傾斜地のように造成が物理的に不可能な場合は、戸建住宅用地としての分割分譲が想定されないため適用対象になりません。
出典:財産評価基本通達20-2(地積規模の大きな宅地の評価)|国税庁/地積規模の大きな宅地の評価-市街地農地等|国税庁
1㎡当たりの宅地造成費|平坦地と傾斜地の金額表
宅地造成費は、整地・土盛り・土止めに要する費用がおおむね同じと認められる地域ごとに国税局長が定め、国税庁ホームページの財産評価基準書に「宅地造成費の金額表」として載ります。年分ごとに改定されるため、課税時期の属する年分の、その都道府県のものを、財産評価基準書で年分と都道府県を選び「宅地造成費の金額表」を開いて使います。令和8年分の東京都の金額表は次のとおりです。
| 工事費目 | 造成区分 | 金額 |
|---|---|---|
| 整地費 | 整地を必要とする面積1㎡当たり | 800円 |
| 伐採・抜根費 | 伐採・抜根を必要とする面積1㎡当たり | 1,100円 |
| 地盤改良費 | 地盤改良を必要とする面積1㎡当たり | 2,300円 |
| 土盛費 | 他から土砂を搬入して土盛りを必要とする場合の土盛り体積1㎥当たり | 8,000円 |
| 土止費 | 土止めを必要とする場合の擁壁の面積1㎡当たり | 91,800円 |
整地費は地面を地ならしする費用、伐採・抜根費は樹木を伐採して根を除去する費用(整地工事で除去できるときは含めません)、地盤改良費は湿田など軟弱な表土の地盤を安定させる費用です。土盛費は道路より低い土地を道路面の高さまで土砂で埋め立てる費用、土止費はその土砂の流出や崩壊を防ぐ擁壁の工事費で、どちらも道路との高低差があって初めて計上します。
| 傾斜度 | 金額(1㎡当たり) |
|---|---|
| 3度超5度以下 | 24,300円 |
| 5度超10度以下 | 29,000円 |
| 10度超15度以下 | 45,600円 |
| 15度超20度以下 | 63,400円 |
| 20度超25度以下 | 70,200円 |
| 25度超30度以下 | 76,500円 |
傾斜地の金額には整地費・土盛費・土止費のすべてが含まれ、伐採・抜根費だけは平坦地の表の金額を加算します。傾斜度3度以下の土地は平坦地の表で計算します。傾斜度は、評価する土地に最も近い道路面を起点に、奥行距離の最も長い地点を頂点(最下点)として判定するのが原則です。
出典:令和8年分 宅地造成費の金額表(東京都)|国税庁/令和8年分 財産評価基準書 東京都(財産評価基準書目次)|国税庁
計算例|5,600㎡の畑を宅地比準方式で最後まで評価する
東京都内の市(地積規模の大きな宅地の評価でいう三大都市圏に当たる市)の市街化区域にある畑を例にします。路線価地域の普通住宅地区にあり、指定容積率は200%、評価倍率表の畑の欄は「比準」です。
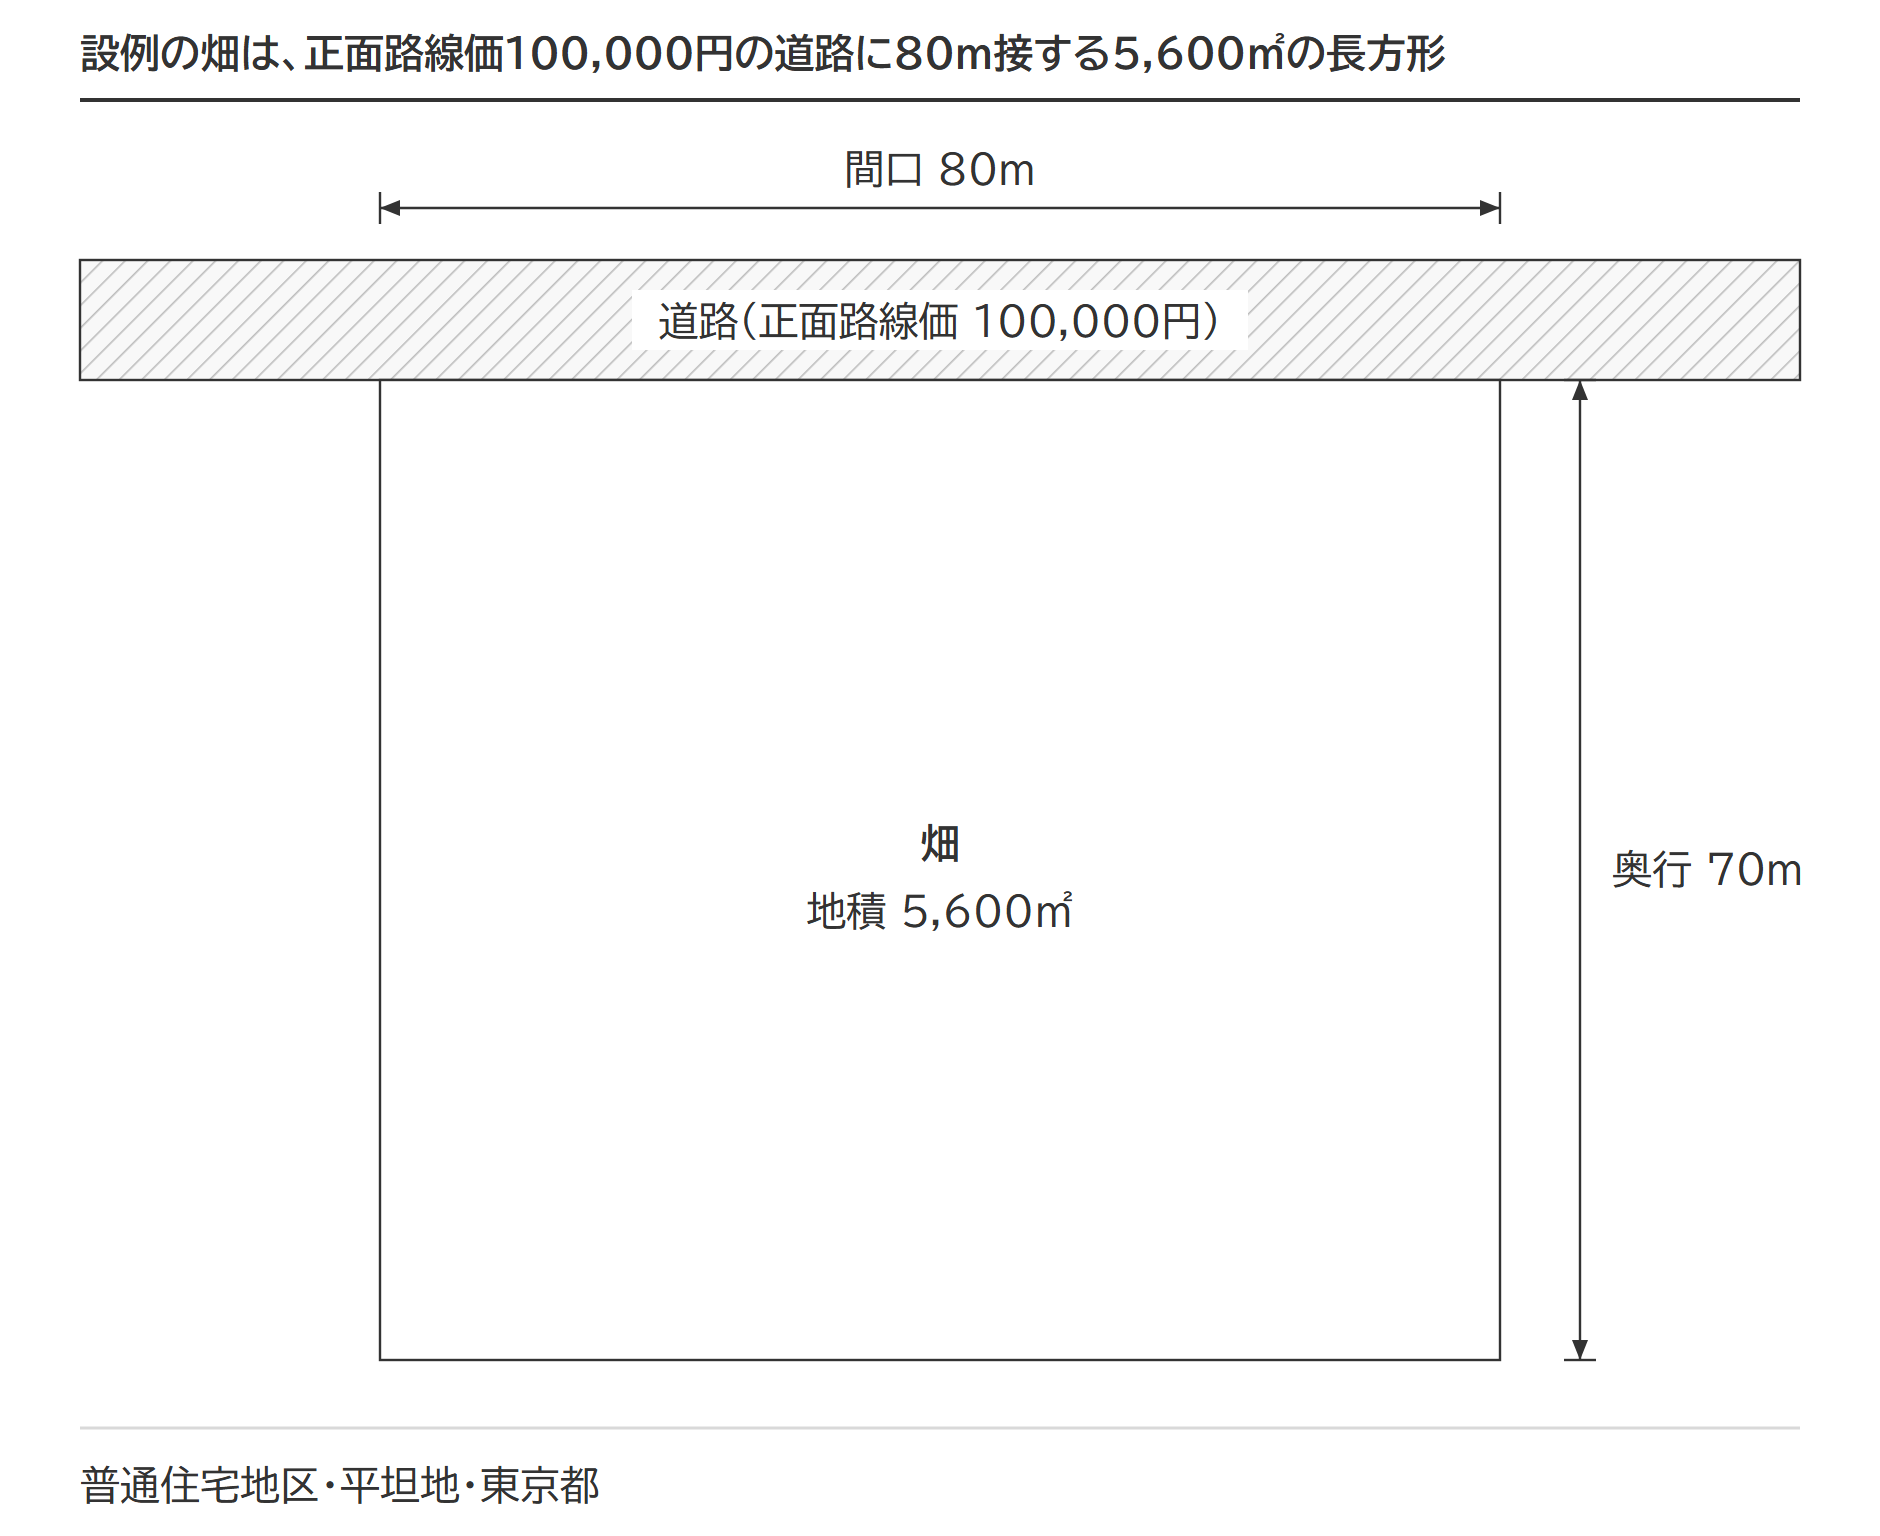
設例の前提
正面路線価 100,000円(側方・裏面の路線なし)
間口80m・奥行70mの長方形・地積5,600㎡・平坦地
道路より平均0.6m低く、全面に整地と土盛り、道路に面する辺を除く3辺(220m)に土止めが必要
地積規模の大きな宅地の評価の要件を満たす
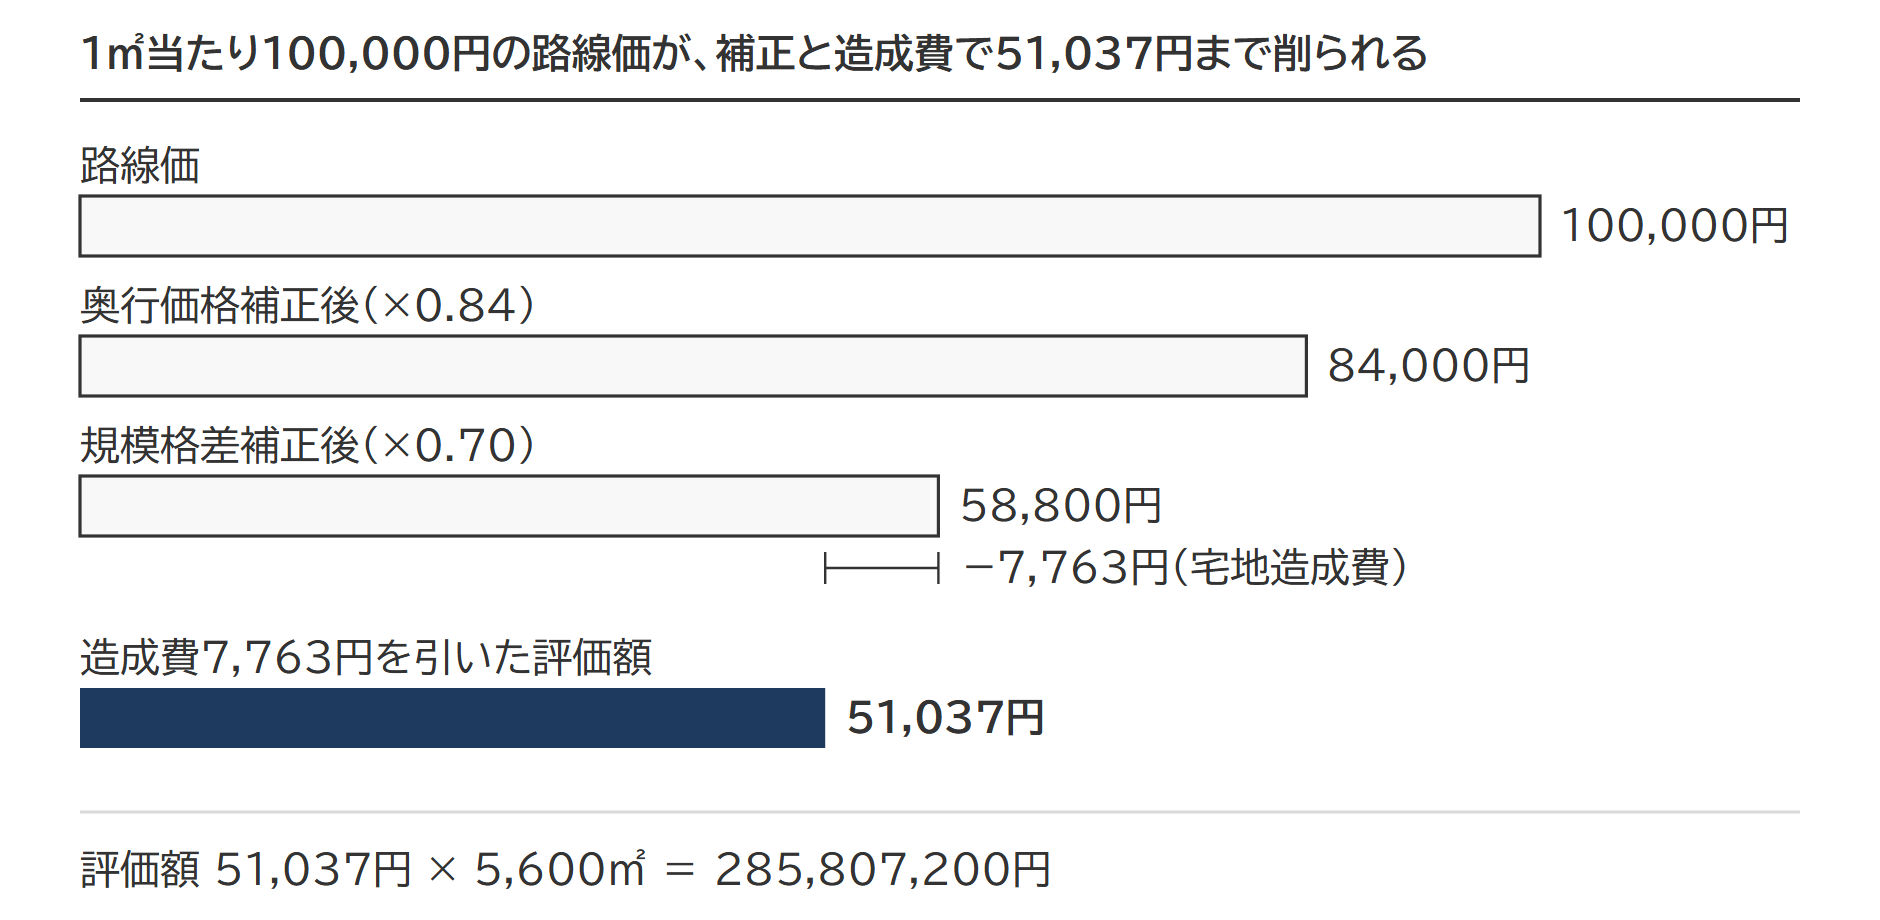
宅地であるとした場合の1㎡当たりの価額
奥行距離70mは奥行価格補正率表の「68m以上72m未満」の行に当たり、普通住宅地区の率は0.84です。規模格差補正率は(地積 × Ⓑ + Ⓒ)÷ 地積 × 0.8 で求め、地積5,600㎡は三大都市圏の表の「5,000㎡以上」の行なので、Ⓑ0.80・Ⓒ475を使います。
①奥行価格補正後の価額と規模格差補正率
100,000円 × 0.84 = 84,000円
規模格差補正率 =(5,600㎡ × 0.80 + 475)÷ 5,600㎡ × 0.8 = 0.7078… → 0.70(小数点以下第2位未満切捨て)
84,000円 × 0.70 = 58,800円
出典:奥行価格補正率表(昭45直資3−13・平3課評2−4外・平18課評2−27外改正)|国税庁/地積規模の大きな宅地の評価-計算例⑦(市街地農地の場合)|国税庁
1㎡当たりの宅地造成費
平坦地なので表1の単価を使います。土盛りは面積に平均の高さを掛けた体積、土止めは擁壁面の長さに平均の高さを掛けた面積で数えます。
②宅地造成費の計算
整地費:5,600㎡ × 800円 = 4,480,000円
土盛費:5,600㎡ × 0.6m × 8,000円 = 26,880,000円
土止費:220m × 0.6m × 91,800円 = 12,117,600円
合計:43,477,600円
1㎡当たり:43,477,600円 ÷ 5,600㎡ = 7,763円(7,763.85…円。評価明細書の記載例と同じく円未満を切り捨てています)
評価額
③市街地農地の評価額
(58,800円 - 7,763円)× 5,600㎡ = 285,807,200円
地積規模の大きな宅地の評価を使わずに計算すると、(84,000円 - 7,763円)× 5,600㎡ = 426,927,200円になります。差は141,120,000円です。要件の確認を落とすと、この差額だけ過大な評価額のまま申告してしまいます。
倍率地域にある畑なら
同じ手順を倍率地域で使うときの違いは、宅地であるとした場合の価額の出し方だけです。令和8年分の東京都の評価倍率表で、あきる野市油平の滝山街道沿いは宅地の欄が「1.1」、畑の欄が「比準」です。この地域にある畑(間口20m・奥行20m・地積400㎡・平坦地で整地だけが必要)の前面道路に固定資産税路線価40,000円が付いているとして計算します。
倍率地域(固定資産税路線価あり)の計算
宅地であるとした場合の1㎡当たりの価額:40,000円 × 1.1 × 1.00(奥行20m・普通住宅地区)= 44,000円
1㎡当たりの宅地造成費:整地費 800円
(44,000円 - 800円)× 400㎡ = 17,280,000円
出典:令和8年分 財産評価基準書 東京都(評価倍率表)|国税庁
同じ畑で前提が変わると評価額はどう動くか
| 方法・前提 | 宅地であるとした場合の1㎡当たりの価額 | 1㎡当たりの造成費 | 評価額 | 扱い |
|---|---|---|---|---|
| ①宅地比準方式・地積規模の大きな宅地の評価あり | 58,800円 | 7,763円 | 285,807,200円 | 設例の答え |
| ②宅地比準方式・地積規模の大きな宅地の評価なし | 84,000円 | 7,763円 | 426,927,200円 | 要件を満たさない場合の額。①との差 141,120,000円 |
| ③傾斜地(傾斜度9度)だった場合・地積規模の大きな宅地の評価あり | 58,800円 | 29,000円 (5度超10度以下) |
166,880,000円 | 表2の金額に整地・土盛・土止を含む。伐採・抜根があれば加算 |
| ④近隣の純農地に比準(宅地化困難の判定用) | 使わない | 引かない | 6,664,000円 | ①が④を下回らないので、この畑は純農地比準にしない |
| ⑤宅地比準方式・数百㎡の畑(300㎡・地積規模の大きな宅地の評価の要件に当たらない) | 100,000円 | 15,698円 | 25,290,600円 | 小さい畑ほど擁壁の長さが面積に比べて長く、1㎡当たりの造成費が設例(7,763円)の約2倍 |
③の評価額の算式は、(58,800円 - 29,000円)× 5,600㎡ = 166,880,000円です。
④の算式は、純農地の固定資産税評価額 392,000円(70円/㎡ × 5,600㎡・仮定)× 倍率17 = 6,664,000円です。倍率17は、令和8年分の東京都の評価倍率表であきる野市網代の農用地区域内の畑に定められている「純 17」を借りました。
⑤の畑は、間口15m・奥行20m・地積300㎡で、設例と同じく道路より0.6m低く、整地と土盛りをし、道路に面する辺を除く3辺(55m)に土止めをするとします。
造成費は、整地費 300㎡ × 800円 = 240,000円、土盛費 300㎡ × 0.6m × 8,000円 = 1,440,000円、土止費 55m × 0.6m × 91,800円 = 3,029,400円、合計 4,709,400円です。1㎡当たりでは 4,709,400円 ÷ 300㎡ = 15,698円になります。
評価額は、(100,000円 - 15,698円)× 300㎡ = 25,290,600円です。
市街地農地等の評価明細書の書き方|様式の入手先と設例の記載例
様式は国税庁の財産評価基準書のページ「評価明細書・調整率表」にある市街地農地等の評価明細書(平成18年分以降用)(PDF・1枚)です。市街地農地・市街地周辺農地・市街地山林・市街地原野の評価に共通して使います。上の設例をそのまま記入すると次のとおりです。
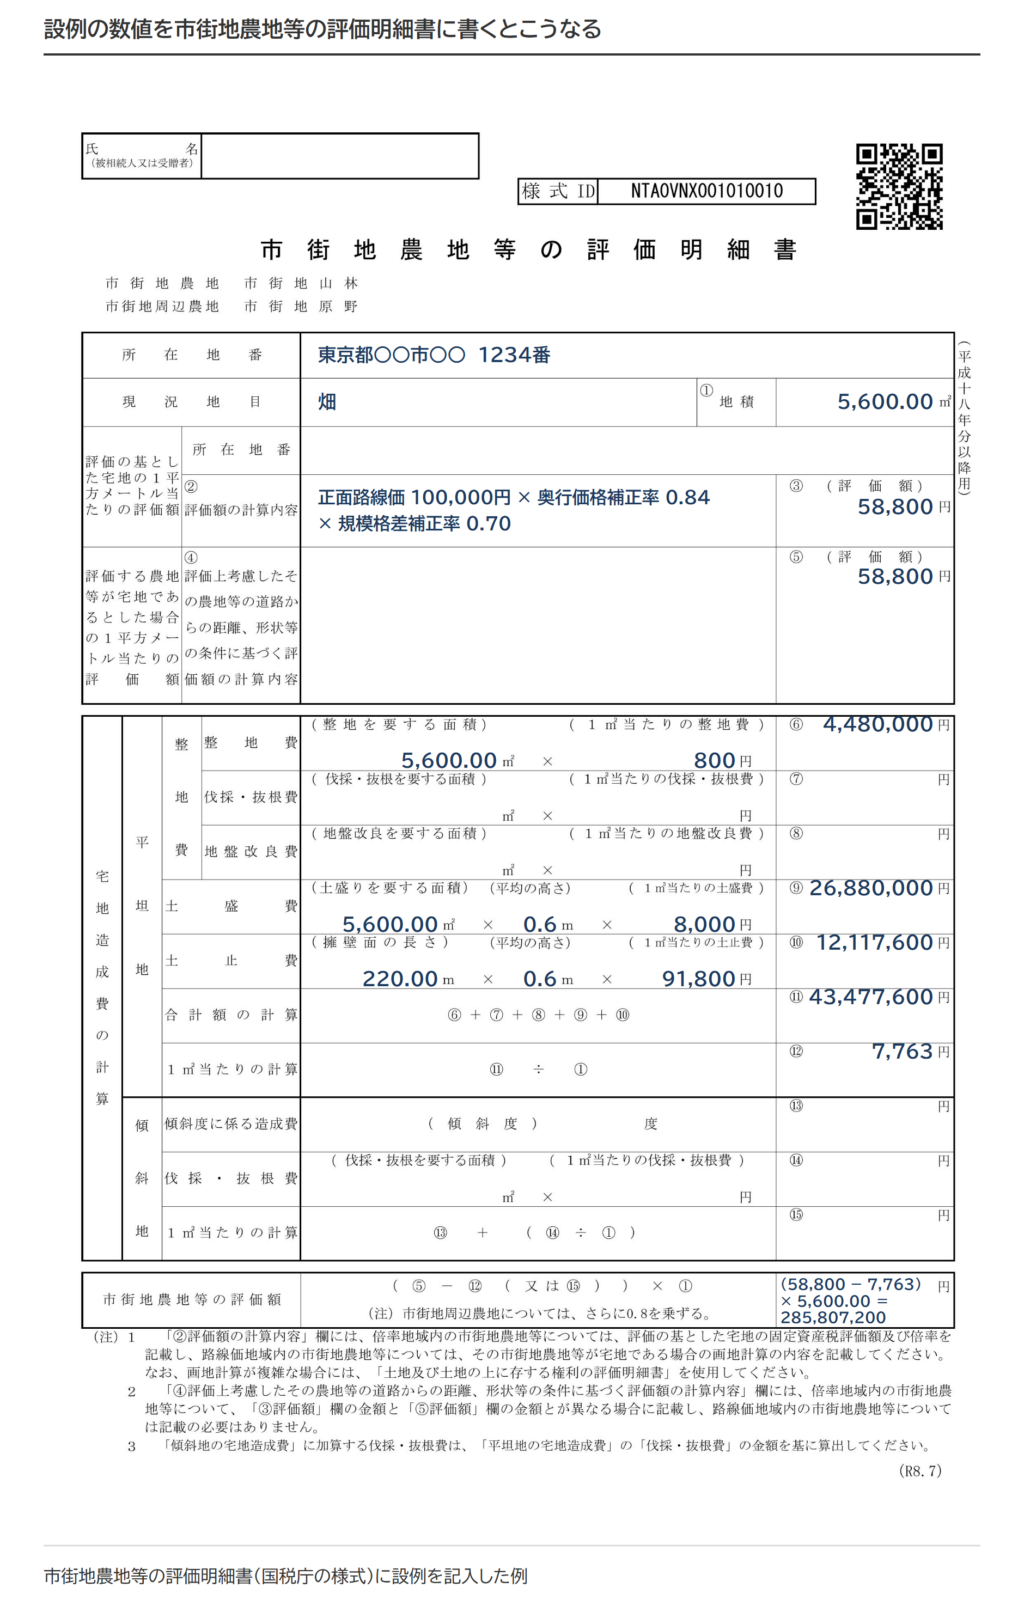
| 現況地目・①地積 | 畑・5,600㎡ |
|---|---|
| ②評価額の計算内容・③評価額 | 路線価地域なので画地計算の内容を書く。100,000円 × 0.84 × 0.70/③58,800円 |
| ④計算内容・⑤評価額 | 路線価地域では④の記載は不要。⑤に58,800円 |
| ⑥整地費 | 4,480,000円 |
| ⑦伐採・抜根費・⑧地盤改良費 | 不要なので空欄 |
| ⑨土盛費 | 26,880,000円 |
| ⑩土止費 | 12,117,600円 |
| ⑪合計額の計算 | 43,477,600円 |
| ⑫1㎡当たりの計算 | ⑪ ÷ ① = 7,763円 |
| ⑬〜⑮傾斜地 | 平坦地なので空欄。傾斜地なら⑬に傾斜度に係る造成費、⑭に伐採・抜根費、⑮に⑬+(⑭÷①) |
| 市街地農地等の評価額 | (⑤ - ⑫)× ① =(58,800円 - 7,763円)× 5,600㎡ = 285,807,200円 |
倍率地域の畑と市街地周辺農地の書き方
倍率地域の畑は、②に評価の基とした宅地の固定資産税評価額と倍率を書き、③と⑤の金額が違うときだけ④に画地補正の内容を書きます。画地計算が複雑なときは「土地及び土地の上に存する権利の評価明細書」で1㎡当たりの価額を求め、その額を③に写します。設例の倍率地域の畑(400㎡)なら、②に 40,000円 × 1.1、③と⑤に 44,000円(③と⑤が同じなので④は空欄)、⑥に 400㎡ × 800円 = 320,000円、⑪に 320,000円、⑫に 800円、評価額は(44,000円 - 800円)× 400㎡ = 17,280,000円です。市街地周辺農地は、評価額の欄でさらに0.8を掛けると様式の注にあります。
出典:土地及び土地の上に存する権利の評価明細書・市街地農地等の評価明細書(様式)|国税庁
倍率方式で評価する市街地農地|市街化区域内で倍率が定められている地域
評価倍率表の畑の欄に「比準」でなく倍率の数値がある地域の市街地農地は、畑の固定資産税評価額にその倍率を掛けて評価し、造成費は引きません(財産評価基本通達40ただし書)。これが倍率方式で、宅地比準方式との選択ではありません。転用許可を受けた市街化調整区域の農地のように市街化区域の外にある市街地農地には、倍率方式はなく宅地比準方式だけです。
倍率方式の計算
畑の固定資産税評価額 250,000,000円 × 倍率1.1 = 275,000,000円
(固定資産税評価額と倍率は仮定。倍率は課税時期の年分の評価倍率表で確かめる)
固定資産税評価額は、固定資産税の課税明細書か名寄帳(市区町村が所有者ごとに土地・家屋をまとめた帳簿)で地番ごとに確かめます。
宅地化が困難な市街地農地|宅地比準の価額が純農地比準の価額を下回るとき
宅地比準方式で計算した価額が、近隣の純農地に比準して評価した価額を下回る市街地農地は、経済合理性の観点から宅地への転用が見込めないものとして、純農地の価額に比準して評価します。根拠は宅地造成費の金額表の留意事項です。留意事項は、宅地への転用が見込めない市街地山林(財産評価基本通達49)の評価方法に準じるとしています。造成費が大きく、宅地比準の価額がマイナスになる場合はその典型です。比準元の純農地は、評価する農地から距離的に最も近い場所にあるものを指します。
宅地比準の価額がマイナスになる畑の例
宅地比準方式:(路線価10,000円 × 画地調整1.0 - 宅地造成費12,000円)× 500㎡ = △1,000,000円
近隣の純農地に比準:固定資産税評価額10,000円(20円/㎡ × 500㎡)× 倍率25 = 250,000円
宅地比準の価額が純農地比準の価額を下回るので、この畑は250,000円で評価します。純農地に比準するときは、地積規模の大きな宅地の評価も適用外です。市街地周辺農地を純農地に比準して評価するときは、80%を掛ける減額はしません。市街地山林の同じ分かれ目は市街地山林の相続税評価|宅地比準方式の計算と純山林比準に切り替える判断基準で扱っています。
出典:令和8年分 宅地造成費の金額表(東京都)|国税庁/財産評価基本通達49(市街地山林の評価)|国税庁
留意点|宅地の減価要因は宅地比準方式の中で考慮する
セットバックと高圧線下地
宅地として建物を建てるときにセットバックが必要になる市街地農地は、宅地であるとした場合の価額を求める段階で、セットバックを必要とする宅地の評価の考え方を当てはめることが相当と考えられます。判定の手順はセットバックの記事のとおりです。高圧線の架設を目的とする地役権が設定されている市街地農地は、財産評価基本通達43-3により区分地上権に準ずる地役権の価額を控除します。割合の決め方と登記がない場合の扱いは高圧線下地の相続税評価で確かめられます。
出典:財産評価基本通達43-3(区分地上権に準ずる地役権の目的となっている農地の評価)|国税庁
土砂災害特別警戒区域
市街地農地が土砂災害特別警戒区域内にあるときは、土砂災害特別警戒区域内にある宅地の評価(財産評価基本通達20-6)の適用対象になります。宅地に転用すれば利用が制限され、減価が生じるためです。国税庁の資産評価企画官情報が、市街地農地等への適用関係としてこの点を明記しています。補正率の計算は土砂災害特別警戒区域内にある宅地の評価で確かめられます。
出典:資産評価企画官情報 土砂災害特別警戒区域内にある宅地の評価(平成30年12月13日)|国税庁
特別緑地保全地区
特別緑地保全地区内の市街地農地は、土地の利用が現状のまま凍結的に制限され農地転用が認められないため、宅地比準方式で求めた価額から、同地区内の山林(財産評価基本通達50-2)と同じ80%を減額して評価して差し支えないとする解説があります。この解説では、市街地周辺農地にこの80%を使うときは財産評価基本通達39の20%の減額を重ねず、市街地農地と同額になるとされています。農地についての明文の定めは通達にないため、該当する農地があれば、評価の前に所轄の税務署へ扱いを確かめたうえで適用します。
出典:財産評価基本通達50-2(特別緑地保全地区内にある山林の評価)|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 駐車場として貸している土地の相続税評価|自分で経営していれば設備があっても自用地で、土地そのものを貸したときに賃借権を引く
 農地の納税猶予|猶予される税額は農業相続人に集まり、20年で免除されるかは農地の種類と農業相続人の区分で決まる
 貸し付けられている雑種地の相続税評価|地上権に準ずる賃借権とそれ以外の計算方法
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。