この記事の要点
- 路線価のない私道にだけ接する土地の評価方法は、①私道部分を含めた旗竿地として一体評価する方法と、②税務署に特定路線価を設定してもらう方法の2つが考えられます。
- 旗竿地評価のほうが評価額は下がりやすい一方、時価より著しく低いと否認されるおそれがあります。特定路線価が設定されると、私道にだけ接する宅地はその特定路線価で評価しなければならないので、申出の前に2つの評価額を比べます。
- 特定路線価を申し出られるかどうかは、チェックシートの6項目で確かめます。道路の要件は「建築基準法上の道路等」で、建築基準法43条2項の適用を受けたことのある敷地に面する道(いわゆる但し書き道路)も入ります。
- 旗竿地評価の間口距離は私道(竿の部分)の幅、特定路線価による評価の間口距離は宅地が私道に接する長さで、同じ土地でも評価方法によって使う数値が変わります。
- 路線価のある道路にも接している宅地は、その道路の路線価で評価します。私道に特定路線価が設定されても、側方・二方路線影響加算は行いません。
路線価で評価する地域の宅地なのに、路線価のない私道にしか接していない。この場合の評価方法は、次の2つが考えられます。
- 前面私道を含めた旗竿地として一体評価する方法
- 特定路線価を設定して評価する方法
旗竿地は、細い通路の先に敷地が広がる形の土地です。私道を通路に見立て、宅地と一体で評価します。特定路線価は、路線価のない道路のために税務署長が設定する路線価です。
同じ宅地でも、どちらの方法をとるかで使う路線価と間口距離が変わり、評価額も変わります。
旗竿地として一体評価したほうが、特定路線価で評価するより評価額は小さくなりやすいです。しかし時価よりも評価額が下がりすぎてしまうのも問題です。特定路線価が設定されると、私道にだけ接する宅地は特定路線価で評価しなければなりません。どちらで申告するかは、特定路線価の設定を申し出る前に決めます。
この記事では、評価方法の分かれ方を図とフローチャートで示したうえで、2つの計算を設例で比べます。
路線価のない私道にだけ接する土地の評価の全体像
路線価は、すべての道路に付いているわけではありません。財産評価基本通達14は、路線価を設定する路線を「不特定多数の者の通行の用に供されている道路」と定めています。まわりの宅地の人しか通らない行き止まりの私道は、この定義に当たりません。路線価で評価する地域(路線価地域)のなかに、路線価の付いていない私道があるのはこのためです。
(参照元:財産評価基本通達14(路線価)|国税庁)
設例の宅地と私道は、下の図のように並んでいます。

どの宅地をどう評価するかは、次の2つの問いで分かれます。右へ進むと評価のしかた、下へ進むと次の問いです。
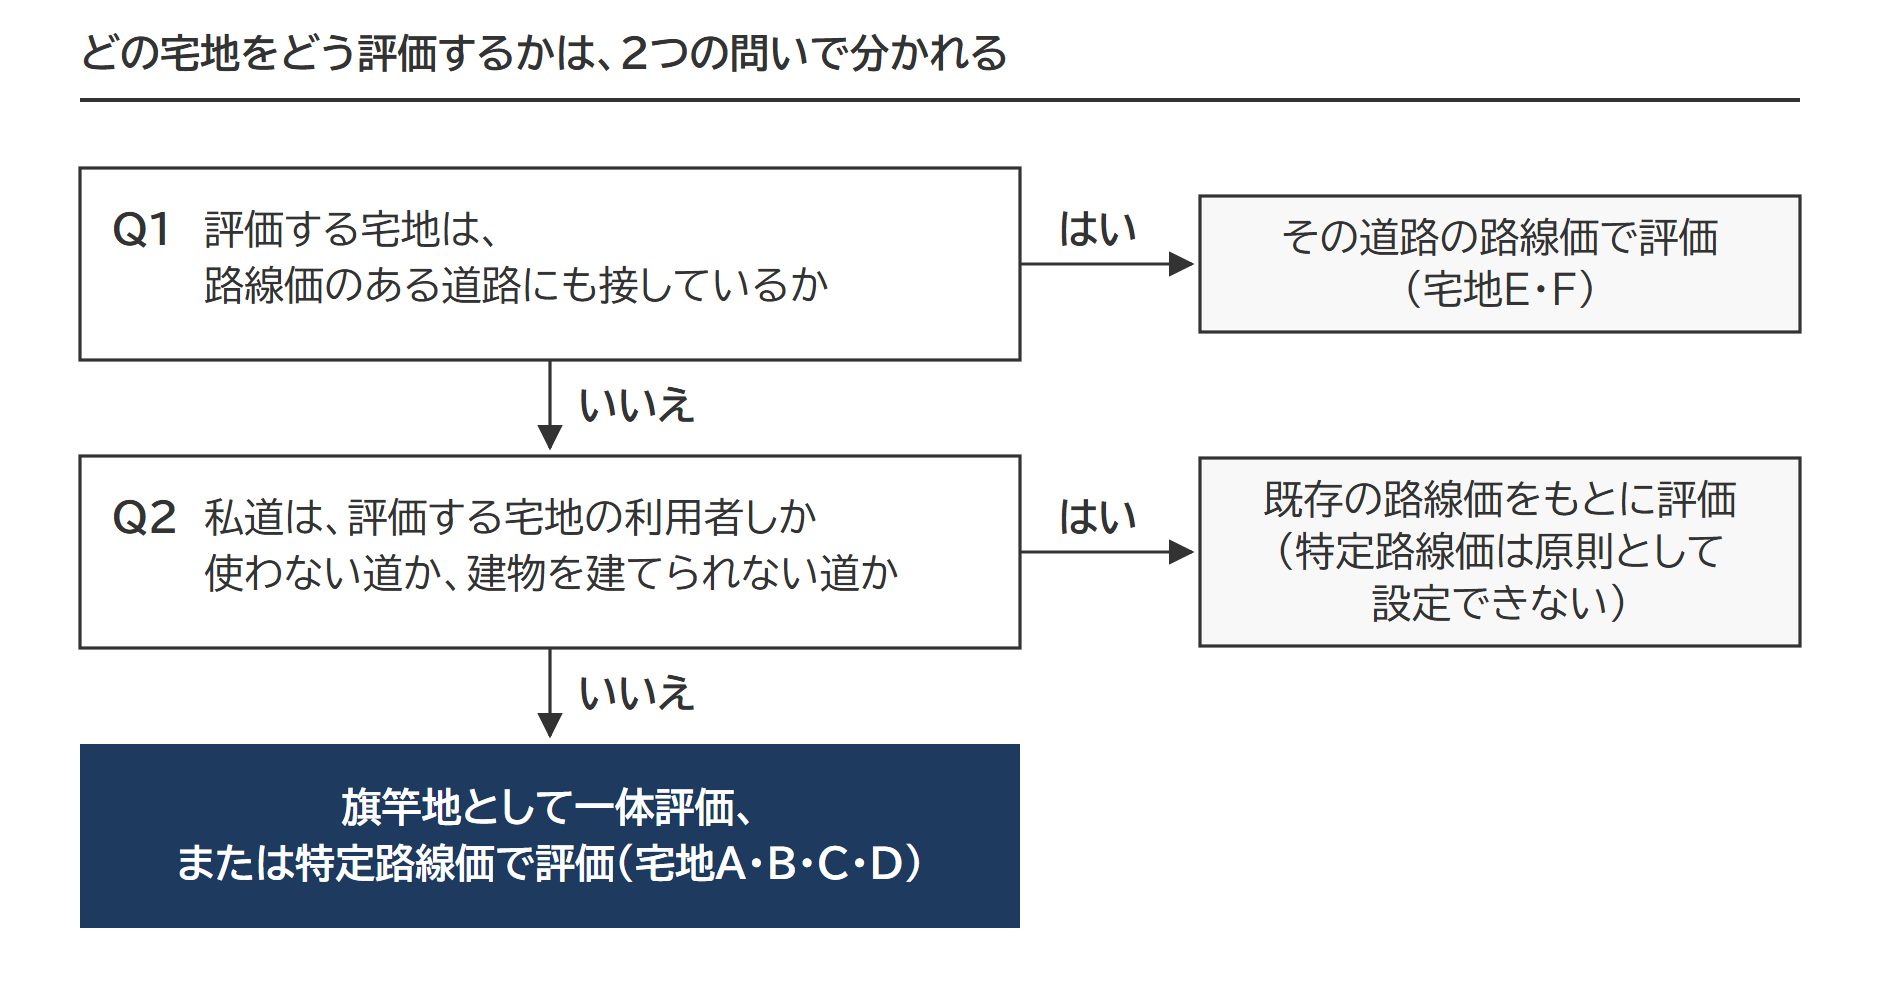
どちらかの問いが「はい」になる場合について、国税庁の「特定路線価設定申出書の提出チェックシート」は「原則として、既存の路線価を基に画地調整等を行って評価するため、特定路線価を設定できません」としています。
(参照元:特定路線価設定申出書の提出チェックシート(PDF)|国税庁)
どちらの問いも「いいえ」になる宅地A・B・C・Dには、2つの評価方法が考えられます。
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
同じ宅地でも評価方法で変わる間口距離と評価額
宅地Dの評価額は、旗竿地として一体評価すると10,660,000円、特定路線価で評価すると11,700,000円です。使う路線価と間口距離が違うためです。設例の前提は次のとおりです。
この記事で使う設例
- 私道 幅4m、長さ20m、面積80㎡。建築基準法第42条第1項第5号の位置指定道路(特定行政庁から位置の指定を受けた私道)で、路線価は付いていません。
- 私道がつながる道路 路線価は1㎡当たり100千円。地区区分は普通住宅地区です。
- 宅地D 地積130㎡。私道に10m接し、奥行は13mです。
- 特定路線価 私道に1㎡当たり90千円の特定路線価が設定されたとします。
この設例では、旗竿地として一体評価したほうが1,040,000円低くなります。
2つの方法では、間口距離の測り方から違います。間口距離は、原則として道路と接する部分の距離によります(間口距離の求め方|国税庁)。旗竿地として評価するときは私道を宅地とみなすので、接する道路は路線価100千円の道路です。特定路線価で評価するときは、私道そのものが道路になります。
旗竿地評価では私道の幅4mが間口距離、特定路線価による評価では宅地Dが私道に接している長さ10mが間口距離です。同じ土地でも、評価方法によって使う数値が変わります。

隅切りや屈折路がある土地の測り方は間口距離の求め方で整理しています。
旗竿地として一体評価する方法(旗竿地評価)
私道のうち宅地の前までの部分を宅地とみなし、宅地と合わせた1つの土地として評価する方法です。路線価は、私道がつながる道路のものを使います。合わせた土地が旗竿地(路地状敷地ともいいます)の形になるので、旗竿地評価と呼ばれます。
設例では、宅地Dの130㎡と私道の80㎡を合わせた210㎡の土地を考えます。宅地Dの評価額は、次のとおりです。
路線価100千円 × 奥行価格補正率1.00 × 不整形地補正率0.82 × 130㎡ = 10,660,000円
式の数字を、下の図で順に確かめます。
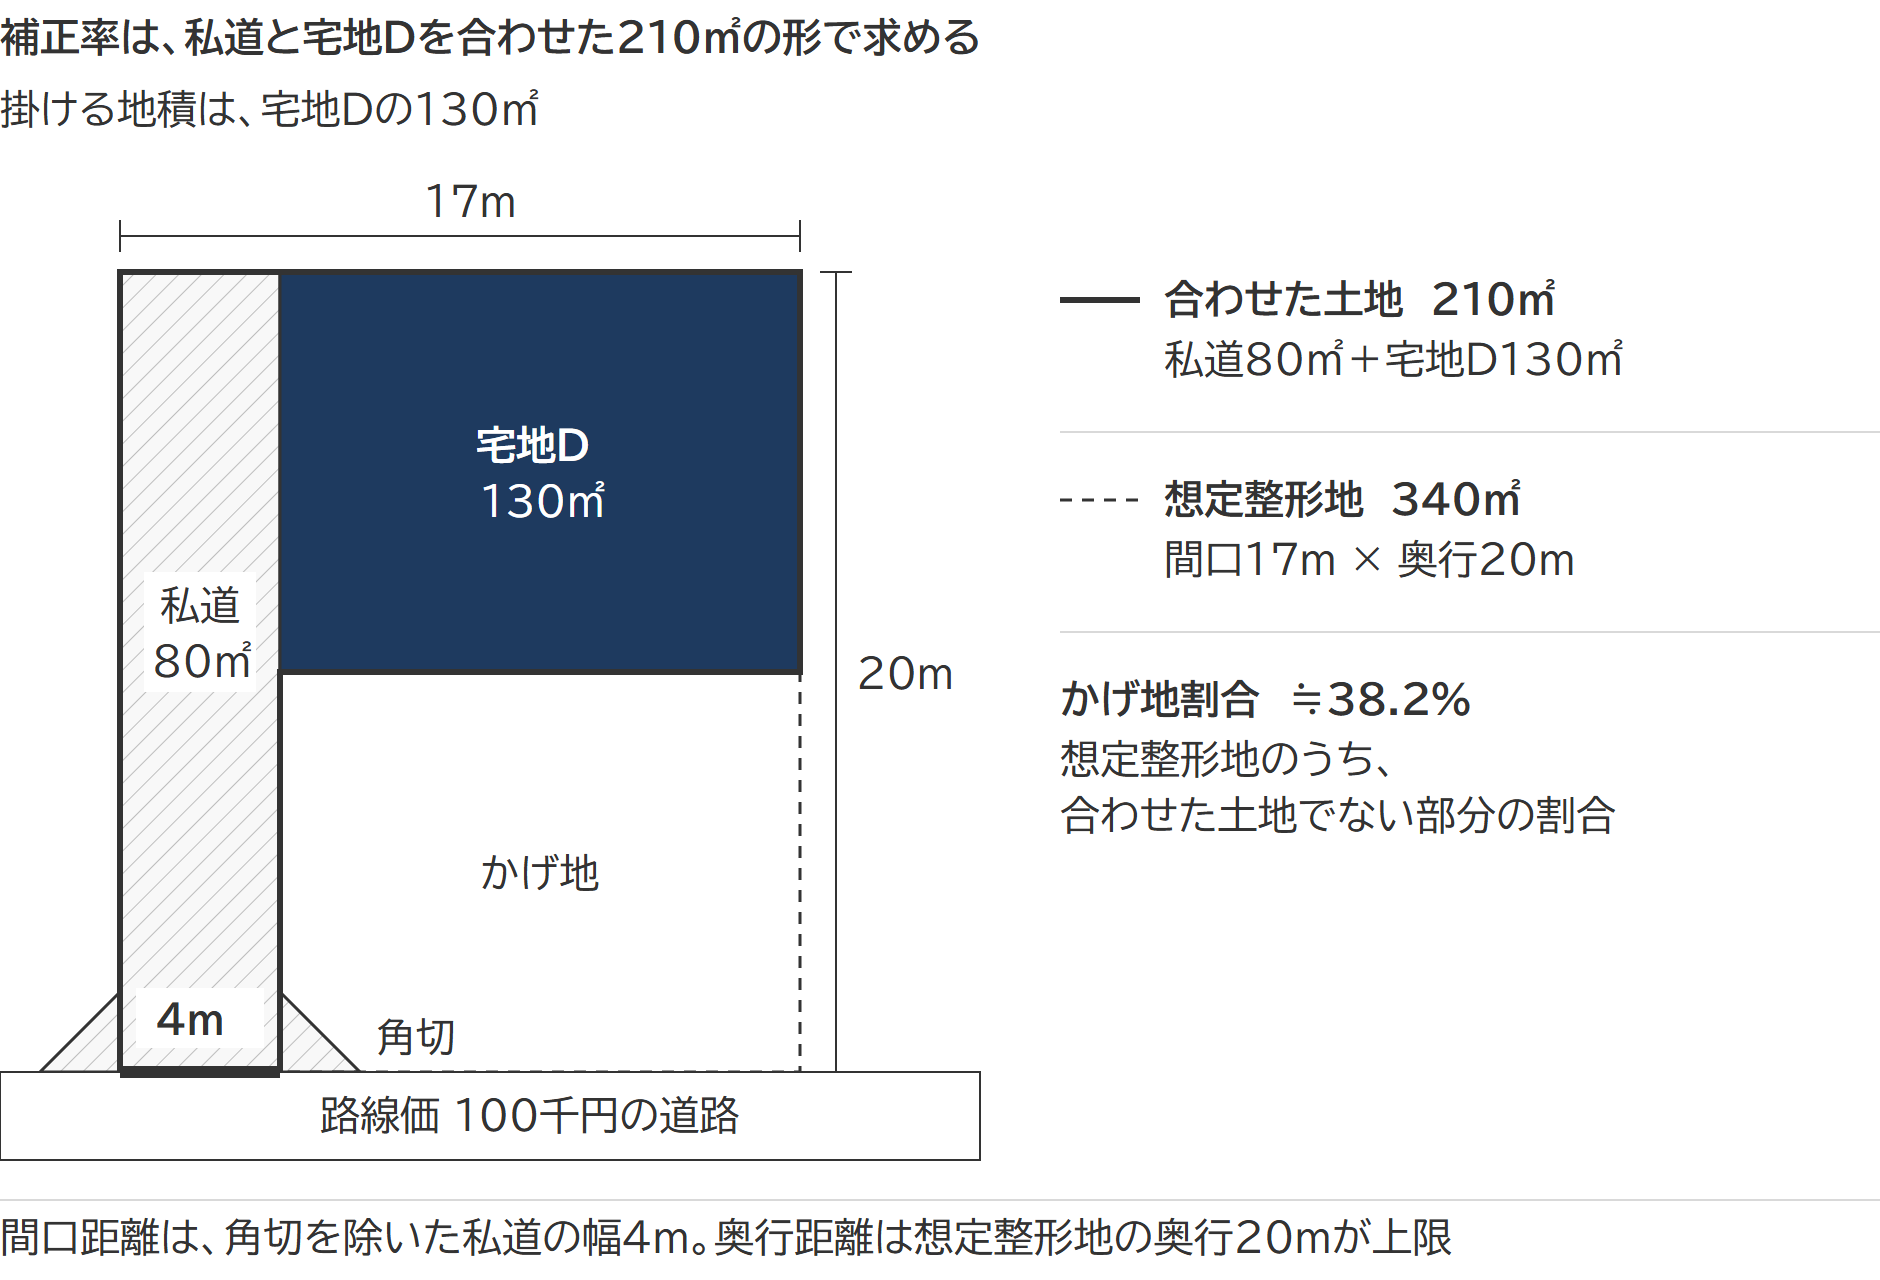
間口距離は4m 私道の入口の幅です。入口の角切(隅切り)で広がった部分は含めません(国税庁の質疑応答事例「間口距離の求め方」)。
(参照元:間口距離の求め方|国税庁)
奥行距離は20m 不整形地の価額の出し方は4つあり、設例では地積を間口距離で割って奥行距離を求める方法を使いました。210㎡÷4m=52.5mですが、想定整形地の奥行20mが上限です(財産評価基本通達20)。普通住宅地区で奥行20mなら、奥行価格補正率は1.00です。
(参照元:財産評価基本通達20(不整形地の評価)|国税庁)
不整形地補正率は0.82 かげ地割合(想定整形地のうち、合わせた土地に当たらない部分の割合)から求めた補正率に間口狭小補正率を掛けた数値で、式に間口狭小補正率が出てこないのはこのためです。間口狭小補正率×奥行長大補正率のほうが低ければ、そちらを使えます(設例では0.86で、0.82のほうが低い)。
補正率の計算は次のとおりです。
かげ地割合:(340㎡ − 210㎡)÷ 340㎡ ≒ 38.2%
不整形地補正率:0.88(不整形地補正率表の補正率)× 0.94(間口狭小補正率)= 0.82(小数点以下2位未満切捨て)
掛ける地積は130㎡ 旗竿地の面積は210㎡ですが、相続税の対象は宅地Dなので、補正後の1㎡当たりの価額に掛ける地積は宅地Dの130㎡です。私道の80㎡は、土地の形をとらえるために宅地とみなした部分です。私道そのものは、宅地Dとは別に評価します。
想定通路の取り方 宅地とみなす私道の範囲(想定通路)の取り方には、私道全体を囲う方法や、接道義務を満たす最小限の幅だけをとる方法などが考えられます。接道義務は、建物の敷地が道路に一定の長さで接していなければならない決まりです。設例は、私道全体を囲う方法によりました。
想定通路をどこに取るかは無道路地の評価でも論点になり、4つのパターンで整理しています。無道路地の評価と想定通路の取り方
特定路線価を設定して評価する方法
路線価のない道路に、その道路のための路線価を付けてもらって評価する方法です。税務署長が、納税者からの申出などにより設定した路線価を特定路線価といいます。根拠は財産評価基本通達14-3です。
(参照元:財産評価基本通達14-3(特定路線価)|国税庁)
特定路線価が設定されると、その特定路線価を路線価とみなして、その道路にだけ接している宅地を評価します。設例では、宅地A・B・C・Dを90千円の特定路線価で評価します。
(参照元:No.4621 私道に沿接する宅地の評価|国税庁)
宅地Dの評価額は、次のとおりです。
特定路線価90千円 × 奥行価格補正率1.00 × 間口狭小補正率1.00 × 130㎡ = 11,700,000円
正面の道路は私道になり、間口距離は宅地Dが私道に接している10m、奥行距離は13mです。奥行価格補正率と間口狭小補正率は、どちらも1.00になります。
申出の前に確かめる6項目
特定路線価は、申し出ればどの道路にも設定されるわけではありません。国税庁は、申出書に添付する「特定路線価設定申出書の提出チェックシート」で、確かめる項目を6つ示しています。原則として、6項目すべてが「はい」になったときが申出の対象です。
| 確認する項目 | 内容 |
|---|---|
| 1 路線価の公開 | 設定を必要とする年分の路線価が公開されていること |
| 2 目的 | 相続税または贈与税の申告のためであること |
| 3 地域 | 評価する土地等が路線価地域にあること |
| 4 接道 | 路線価の設定されていない道路のみに接している土地等であること |
| 5 道路の利用者 | 評価する土地等の利用者以外の人も利用する道路であること |
| 6 道路の種類 | 建物の建築が可能な道路(建築基準法上の道路等)であること |
4から6は、最初の節の2つの問いと同じ内容です。補足が要るのは1と6です。
1は、その年分の路線価が公開されるまで申出ができないという意味です。路線価が公開されるのは例年7月で、令和8年分は7月1日でした。年の前半に相続が起きたときは、7月の公開を待って申し出ます。
6の「建築基準法上の道路等」を、チェックシートは2つに分けて定義しています。ひとつは建築基準法第42条第1項第1号から第5号まで、または第2項に規定する道路です。もうひとつは建築基準法第43条第2項第1号または第2号(平成30年9月25日改正前の第43条第1項ただし書を含む)の適用を受けたことのある敷地に面する道で、いわゆる但し書き道路もここに入ります。「建築基準法上の道路」ではなく「道路等」と書かれているのは、この2つ目を含むためです。当てはまるかどうかは、都道府県や市区町村の建築指導課などで確かめられます。
(参照元:特定路線価設定申出書の提出チェックシート(PDF)|国税庁/建築基準法|e-Gov法令検索)
申出書の出し方と設定までの期間
申出書は、納税地を所轄する税務署に出します。相続税の納税地は、被相続人の住所地です。申出書には、別紙の明細書、物件案内図・地形図・写真などの資料、チェックシートを添えます。
国税庁は、特定路線価の設定に概ね1〜2か月程度の期間を要するとしています。申告期限から逆算して、早めに申し出ます。
申出をしても、特定路線価が設定されないことがあります。申出書の記載方法等は「この申出書を提出した場合でも、路線価を基に課税の対象となる土地等を評価することができるときには、特定路線価を設定しないことになります」と注記しています。
(参照元:特定路線価設定申出書 記載方法等(PDF)|国税庁)
路線価図に「個別評価」と表示されている地域は、特定路線価ではなく個別評価申出書を出します。土地区画整理事業などで区画が変わりつつある地域が対象で、特定路線価とは申出書の様式が別です。
旗竿地評価と特定路線価のどちらを選ぶか
路地状敷地として宅地を評価した場合、一般的に特定路線価を設定して評価した場合に比べて評価額は下がりやすいです。私道が長いほど、想定整形地に占めるかげ地の割合が大きくなり、不整形地補正率が小さくなるためです。
設例でも、旗竿地評価のほうが1,040,000円低くなりました。ただし、どちらが低くなるかは、私道の長さや特定路線価の水準で変わります。設例の特定路線価が80千円なら、特定路線価による評価額は10,400,000円で、旗竿地評価より260,000円低くなります。
特定路線価の申出は、義務ではありません。国税庁のタックスアンサーは、申出を「することができます」と書いています。
(参照元:No.4607 特定路線価の設定の申出|国税庁)
義務でないからといって、いつも旗竿地評価でよいわけではありません。時価よりも著しく低い価額で評価したものを申告した場合、否認のリスクもあります。路線価のある道路から遠く離れた宅地を旗竿地評価すると、評価額が時価より下がる可能性があるためです。
旗竿地評価が実情に合わないのは、たとえば次の場合です。このような場合は、特定路線価を設定して評価します。
- 宅地と一体にする私道の部分が長すぎる
- 路線価のある道路沿いの地域と、評価する宅地とで用途地域が異なる
旗竿地評価で申告する場合も、評価額が下がりすぎていないか、想定した特定路線価による評価額と比べてみるのが1つの方法です。
想定する特定路線価の見当は、固定資産税路線価から付けられます。固定資産税路線価は、固定資産税の評価のために街路ごとに付けられる価格で、全国地価マップや市区町村の窓口で確かめられます。見当の付け方は2つあります。
1つは、私道の固定資産税路線価を0.7で割って0.8を掛ける方法です。相続税の路線価は地価公示価格等をもとにした価格の80%程度、固定資産税の宅地の評価は地価公示価格等の7割を目途に定められているためです(令和8年分の路線価等について|国税庁、固定資産評価基準 第1章第12節)。もう1つは、私道がつながる道路の路線価に、2つの道路の固定資産税路線価の比率を掛ける方法です。平成24年11月13日の裁決で税務署が使った方法です。どちらが近いかは道路の状況で変わり、見当より高い特定路線価が回答されることもあります。
(参照元:固定資産評価基準(PDF)|総務省/平成24年11月13日裁決|国税不服審判所)
特定路線価が何で決まるかは、財産評価基本通達14-3が定めています。接続する路線と付近の路線の路線価をもとに、道路の状況や地区の別を考慮して、税務署長が評定します。道路の状況として何を見るかは、申出書の別紙からわかります。別紙は、道路の幅員と奥行、舗装の状況、道路の連続性、こう配、上水道・下水道・都市ガスの引込みの可否、用途地域・建蔽率・容積率を記載する様式です。
(参照元:財産評価基本通達14-3(特定路線価)|国税庁)
比べるのは、申出の前です。特定路線価が設定されたら、私道にだけ接する宅地は特定路線価で評価しなければなりません。タックスアンサーNo.4621は、設例で「A、B、CおよびD土地の価額は特定路線価により評価しなければなりません」としています。
(参照元:No.4621 私道に沿接する宅地の評価|国税庁)
申出のあとで別の方法に戻れなかった例があります。相続人が特定路線価の設定を申し出て税務署から回答を受けたのに、申告は不動産鑑定士の鑑定評価額で行いました。税務署は特定路線価で評価し直して更正し、国税不服審判所もこれを支持しました(平成24年11月13日裁決)。回答を受け取ったあとで旗竿地評価や鑑定評価に戻ることは、特定路線価の評定に不合理な点がない限りできない、と考えておきます。
旗竿地評価の評価額が、想定した特定路線価による評価額と比べて大きく下がりすぎていないと判断できるなら、旗竿地評価で申告することも考えられます。
路線価のある道路にも接する宅地(E・F)の評価
路線価のある道路と路線価のない私道の両方に接する宅地は、前面道路の路線価にもとづいて評価します。設例では宅地E・Fです。
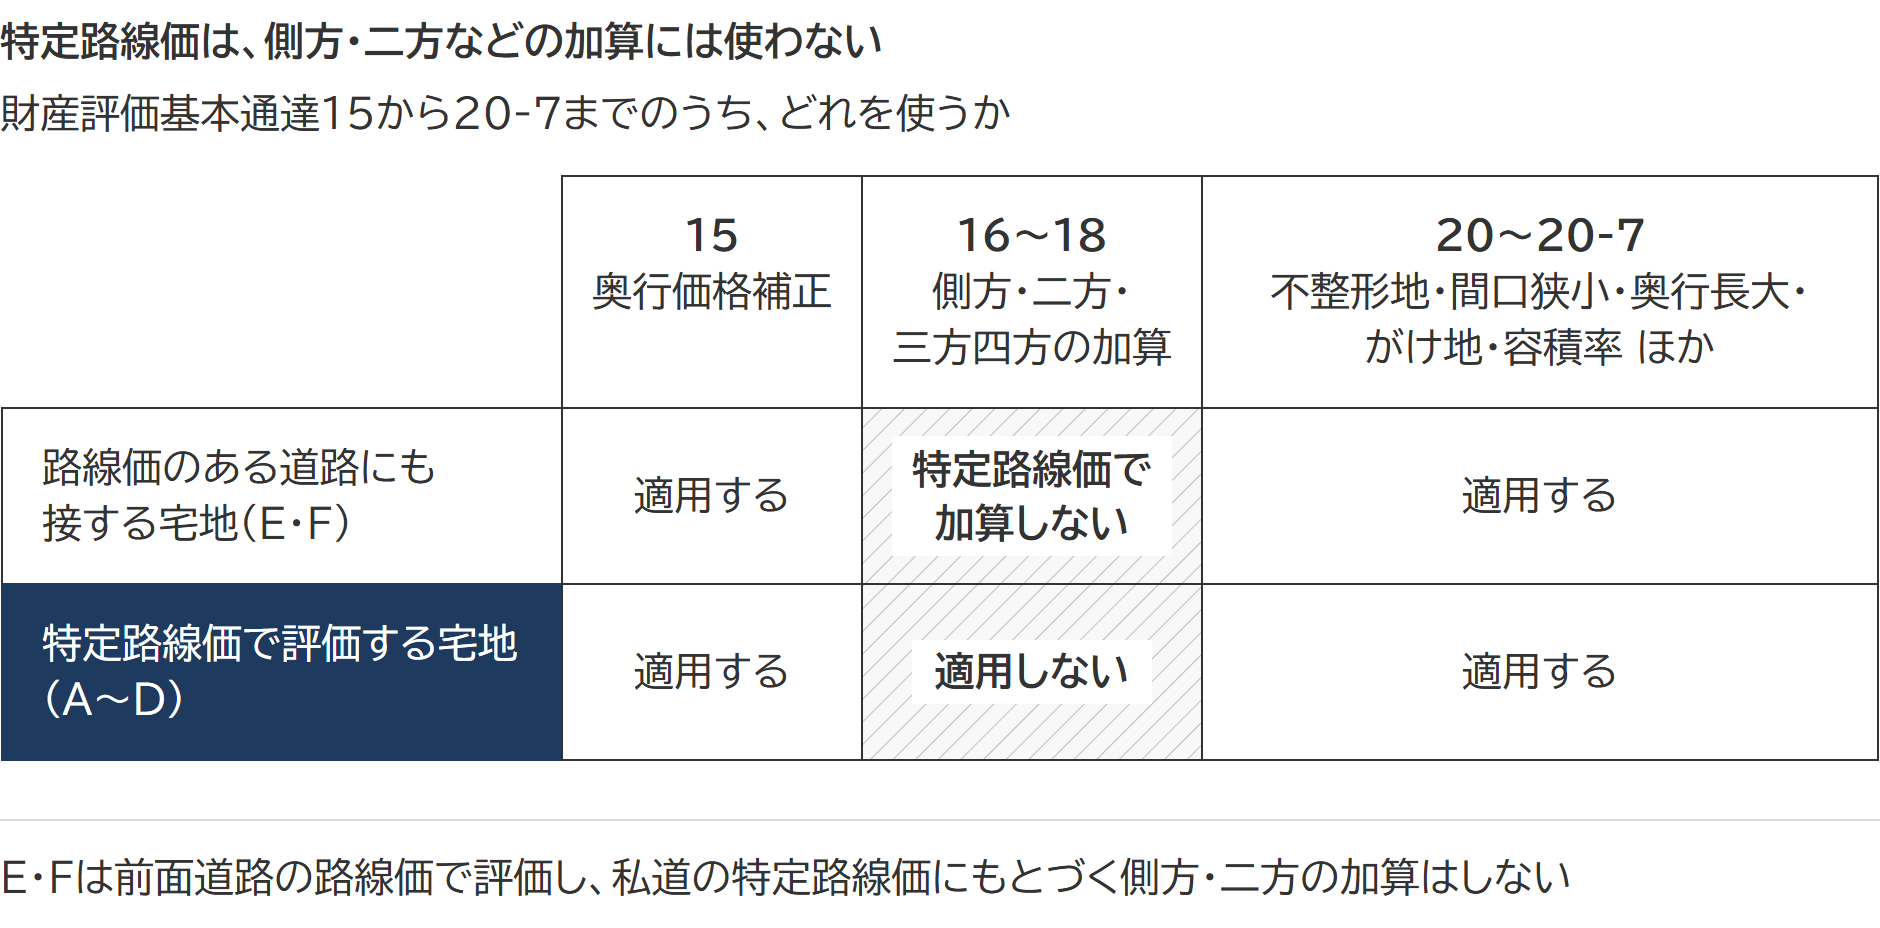
私道に特定路線価が設定されても、宅地E・Fの評価では、特定路線価にもとづく側方路線影響加算を行いません。側方路線影響加算は、正面と側方に路線がある宅地で、側方の路線価にもとづく価額に加算率を掛けて足す計算です。国税庁の質疑応答事例は、加算しない理由を「特定路線価は、A、B、C及びD土地の価額の評価に用いるもの」だからと説明しています。二方路線影響加算も、同じ理由で行いません。
(参照元:側方路線影響加算等の計算――特定路線価を設定した場合|国税庁)
特定路線価で評価する宅地A〜Dの側で除かれるのは、同じ質疑応答事例によれば、側方路線影響加算など路線を足し合わせる3つの加算(財産評価基本通達16〜18)だけです。奥行価格補正と、不整形地補正・間口狭小補正・奥行長大補正・がけ地補正などは、通常どおり適用します。
(参照元:財産評価基本通達16〜18(路線影響加算)|国税庁)
宅地Fの計算例
宅地Fは地積130㎡で、路線価100千円の道路に面しています。間口距離は13mです。私道には、特定路線価90千円が設定されているとします。
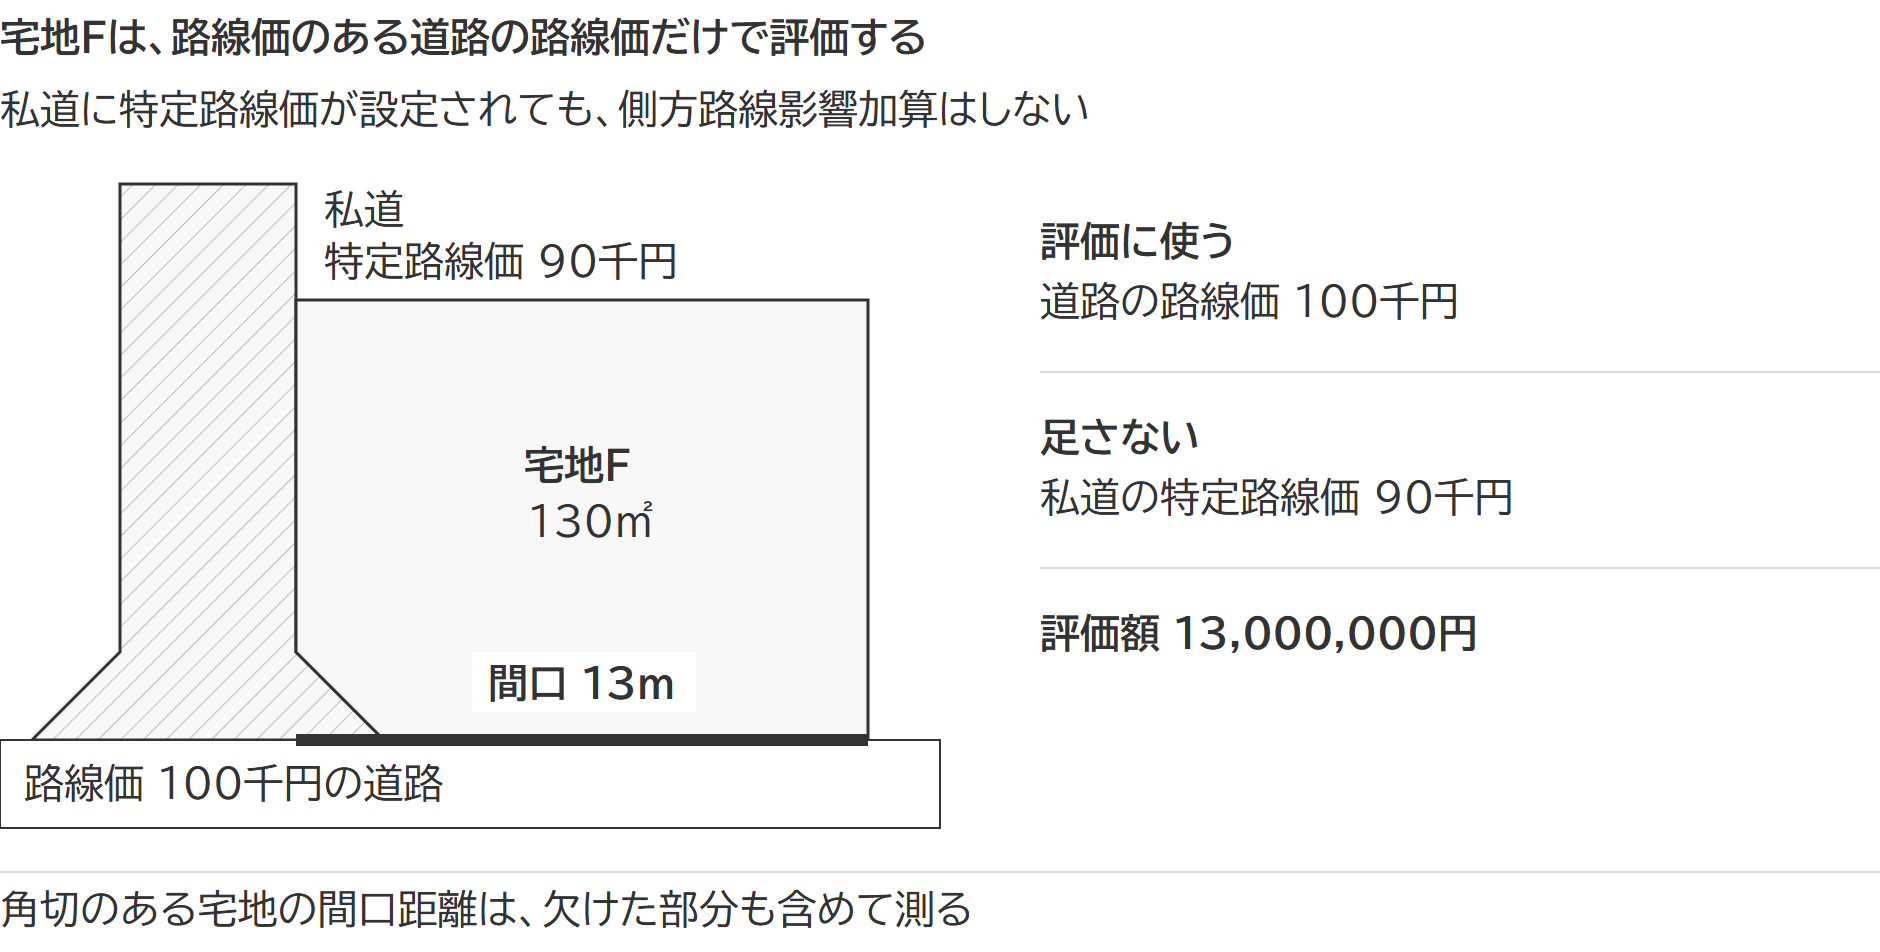
路線価100千円 × 奥行価格補正率1.00 × 130㎡ = 13,000,000円
宅地Fは、前面道路の路線価100千円で評価します。私道(行き止まり私道)は側方路線とはならないため、側方路線影響加算を考慮しません。
間口距離の13mは、角切で欠けた部分を含めた幅です。国税庁の質疑応答事例は、角切のある宅地の間口距離を、欠けた部分を含めた幅で測るとしています。
(参照元:間口距離の求め方|国税庁)
位置指定道路の私道と宅地の評価単位
ここまでの計算は、私道と宅地を別の評価単位(評価額を計算する土地のひとまとまり)として行いました。設例のように、位置指定道路を囲む宅地を別々の人が所有している場合、位置指定道路の私道と宅地の評価単位は、一般的にそれぞれを1画地とします。
私道と宅地を別の評価単位とするかどうかは、地目と利用状況の判定から確認できます。土地の評価単位の考え方
位置指定道路は、まわりの宅地の所有者が使う通路で、専ら特定の者の通行の用に供されている私道と考えられます。突き当たりに公共施設があって不特定多数の人が通る、といった事情もありません。位置指定道路は、それ自体を1画地として、3割相当の価額で評価するのが妥当といえます。3割は、財産評価基本通達24が私道について定める割合です。
(参照元:財産評価基本通達24(私道の用に供されている宅地の評価)|国税庁)
私道は、通行の状況によって評価しない場合と3割で評価する場合に分かれます。私道の評価方法
敷地のなかに位置指定道路があっても、道路として使われず、駐車場などとして宅地と一体で使われている場合があります。この場合、位置指定道路を宅地とは別の地目として分ける合理性は乏しいため、私道として扱わず、敷地全体を一体として評価します。財産評価基本通達7-2も、宅地の評価単位を「利用の単位となっている1区画の宅地」としています。
(参照元:財産評価基本通達7-2(評価単位)|国税庁)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 市街地農地の相続税評価って難しい?わかりやすく解説します
 土壌汚染地の相続税評価で失敗しないための留意点とは?
 見落としに注意!土砂災害特別警戒区域の宅地の相続税評価
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。