この記事の要点
- 角地は、正面路線の価額に側方路線の影響を加算して評価します(正面路線価×奥行補正+側方路線価×奥行補正×側方路線影響加算率)。
- 正面路線は、原則として「路線価×奥行価格補正率」の金額が高い方です。同額なら、接する距離が長い方が正面になります。
- 曲がり角の内側にある準角地も加算の対象です(屈折部の外側は対象外)。加算率は地区区分と角地・準角地の別で決まります。
- 側方路線の一部にしか接していない場合は、接する割合に応じて加算率を調整します。角を他人の土地が占めていて角地としての効用がない場合は、加算をやめるのではなく、加算率を二方路線影響加算率に差し替えます。
- 加算するのは正面路線以外の路線の価額です。屈折した路線の外側にある宅地や、水路を挟んで接していない宅地には加算しません。
角地は、道路1本にだけ接している宅地より高く評価されます。日当たりや間口の広さといった、2本の道路に接している利点を土地の価額に反映させるためです。計算は、正面の道路で出した価額に2本目の道路の分を上乗せする形で、財産評価基本通達はこの上乗せを「側方路線影響加算」と呼んでいます。
上乗せの計算で決め手になるのは3つです。どちらの道路が正面路線か。角地か準角地か。側方の道路にどれだけ接しているか。この3つで、上乗せに使う率が決まります。
側方路線影響加算のしくみと計算式
側方路線影響加算は、正面と側方の2つの路線に接している宅地について、側方の路線に接している分を評価額に上乗せする計算です。財産評価基本通達16が定めています。
正面と側方に路線がある宅地の評価額
①正面の路線価 × 正面の奥行価格補正率
②側方の路線価 × 側方の奥行価格補正率 × 側方路線影響加算率
(①+②) × 地積 = 評価額
①は、正面路線だけに接しているとした場合の1㎡当たりの価額です。②が上乗せする分で、側方路線の路線価を正面路線の路線価とみなして奥行価格補正率を掛け、さらに側方路線影響加算率を掛けます。
| 路線 | 不特定多数の人が通行する道路のことです。路線ごとに、1㎡当たりの価額である路線価が付いています。 |
|---|---|
| 正面路線 | 原則として、路線価に奥行価格補正率を掛けた金額が高いほうの路線です。 |
| 側方路線 | 正面路線以外の路線です。 |
| 奥行価格補正率 | 宅地の奥行距離に応じて路線価を補正する率です。地区区分と奥行距離の組み合わせで決まります。 |
| 地区区分 | 宅地の利用状況が似ている地域ごとに定められた区分です。普通住宅地区、普通商業・併用住宅地区などがあり、路線価図で確かめます。 |
| 側方路線影響加算率 | 地区区分と、角地か準角地かの組み合わせで決まる率です。 |
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
場面ごとの加算の扱い(早見表)
側方路線影響加算率の使い方は、宅地の状況で変わります。率をそのまま使う場面、接している割合で減らす場面、別の率に差し替える場面、加算しない場面に分かれます。
| 宅地の状況 | 加算の扱い |
|---|---|
| 正面と側方の2つの路線に接している(角地) | 側方路線影響加算率のうち、角地の率を使う |
| 1本の路線が折れ曲がった部分の内側にある(準角地) | 側方路線影響加算率のうち、準角地の率を使う |
| 1本の路線が折れ曲がった部分の外側にある | 加算しない |
| 側方路線の一部にだけ接している | 加算率に、接している割合を掛ける |
| 角の部分を他人の土地が占めていて、角地としての効用がない | 二方路線影響加算率に差し替える |
| 路線の折れが小さく、角地としての効用がない | 加算しない |
| 側方路線とのあいだに水路があり、側方路線に接していない | 加算しない |
| 側方の道に付いているのが特定路線価 | 特定路線価にもとづく加算はしない |
二方路線影響加算率は、正面と裏面に路線がある宅地に使う加算率です。特定路線価は、路線価の付いていない道路にだけ接している宅地を評価するために、納税義務者の申出などにもとづいて設定される路線価です。
設例で確かめる3ステップの計算
計算は、正面路線を決める、加算率を調べる、評価額を計算する、の3ステップです。
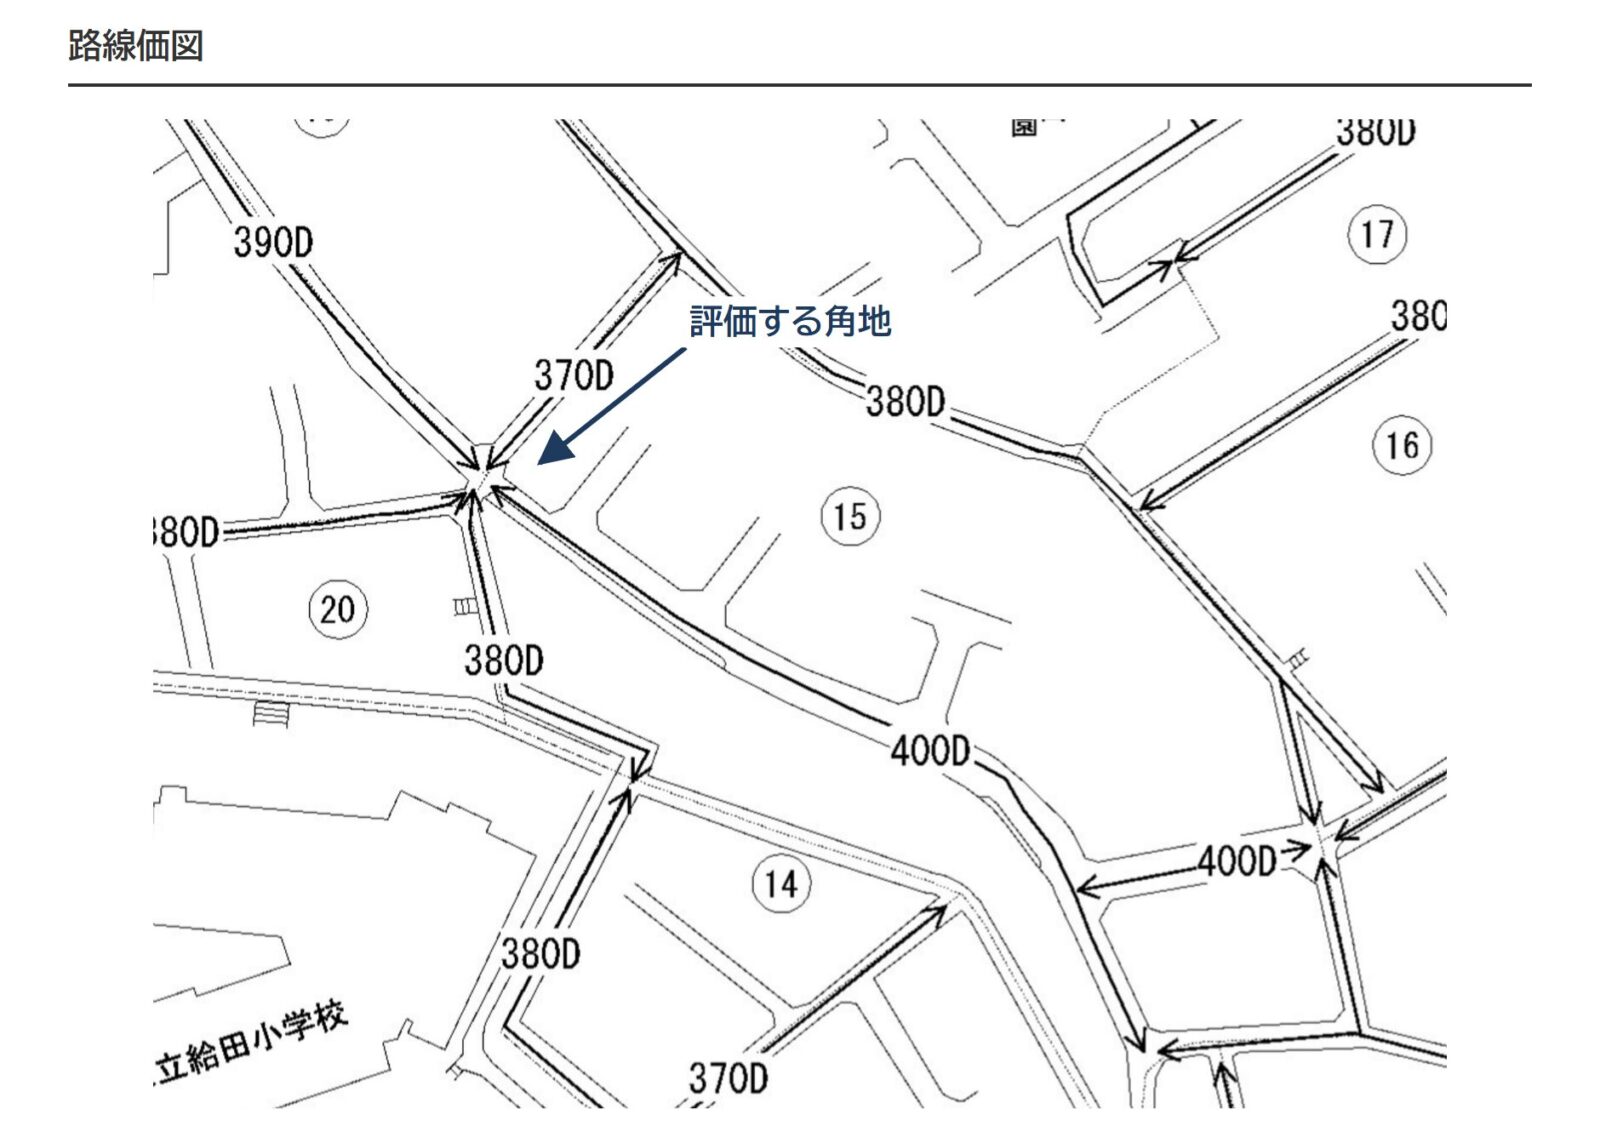
上の路線価図で、矢印の先の宅地が評価する土地で、400Dと370Dの2本の路線に接しています。路線価図の数字は千円単位なので、400は1㎡当たり400,000円を表します。数字のあとのDは借地権割合の記号、数字を囲む記号は地区区分の印で、記号のないものは普通住宅地区です。
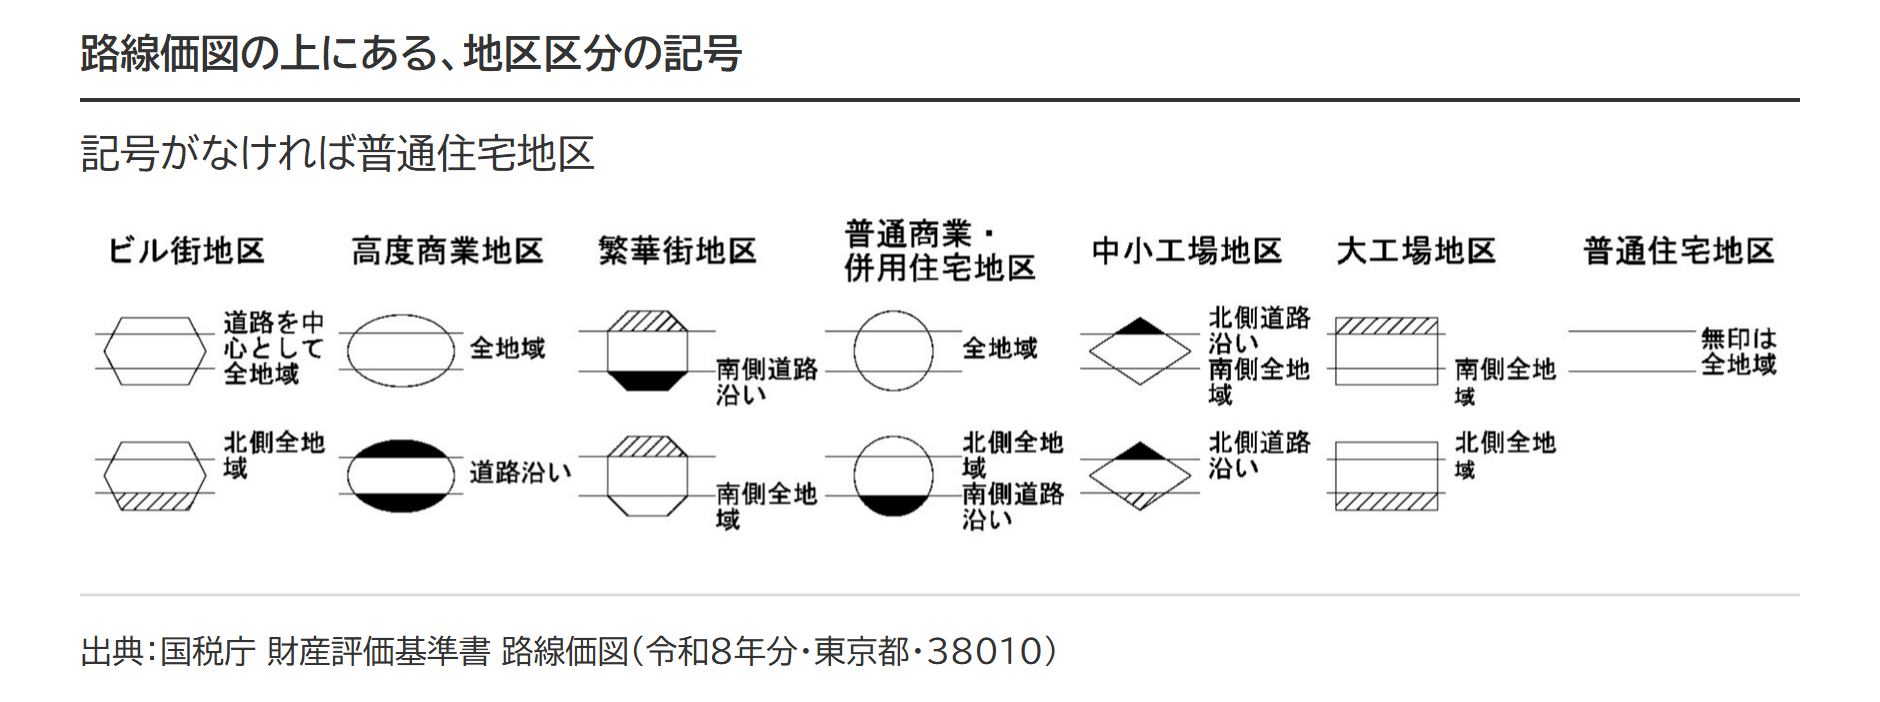
記号の意味は、国税庁の財産評価基準書 路線価図・評価倍率表「路線価図の説明」で確かめられます。
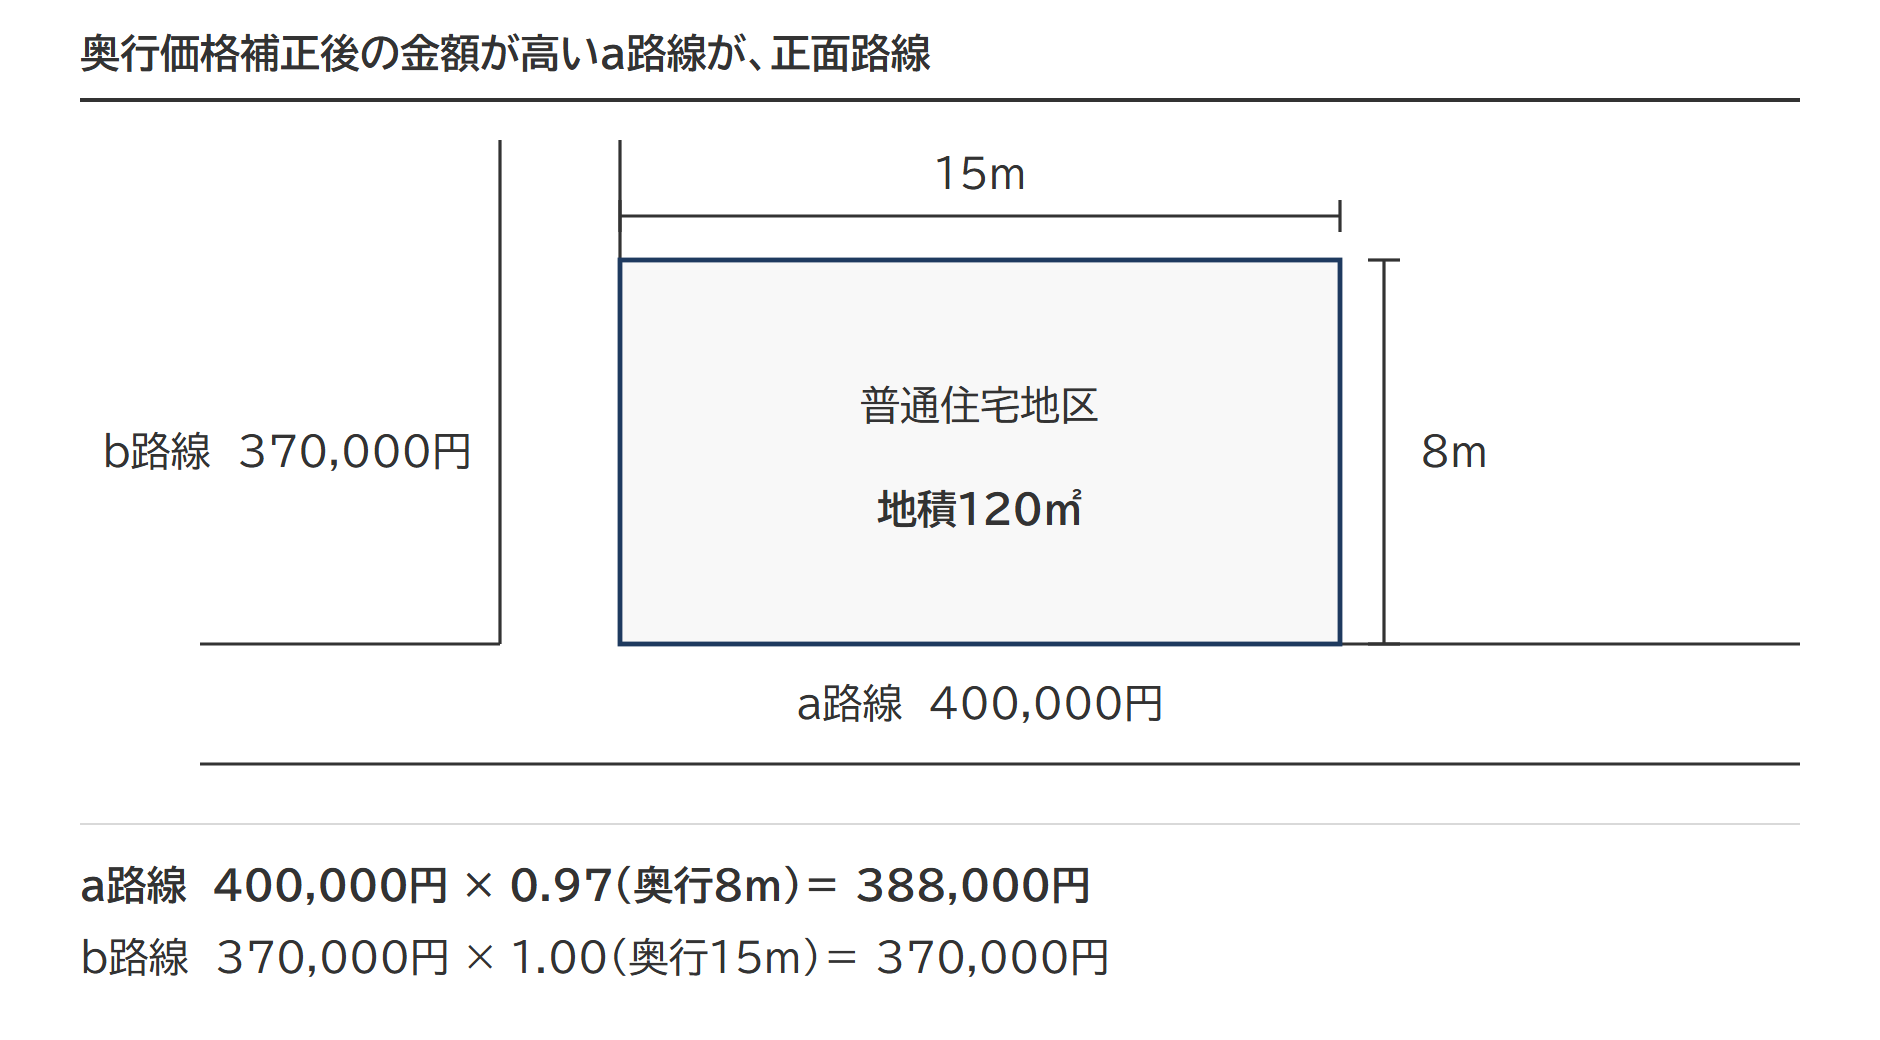
設例の前提
- 地区区分 2本の路線とも普通住宅地区
- a路線 路線価400,000円。a路線から見た奥行距離は8m
- b路線 路線価370,000円。b路線から見た奥行距離は15m
- 地積 120㎡
STEP1:正面路線を決める
正面路線は、原則として、「路線価 × 奥行価格補正率」で計算した1㎡当たりの金額が高いほうの路線です。路線価そのものの高低で決めるのではありません。路線価の高いほうを正面路線にすると、その路線から見た奥行が長い角地では、奥行価格補正で価額が大きく下がり、路線価の低いほうの路線だけに接する隣の宅地より低く評価されることがあります。奥行価格補正後の金額で正面路線を決めるのは、この逆転を防ぐためと考えられます。
a. 路線価 400,000円 × 奥行価格補正率 0.97(普通住宅地区、奥行距離8m)= 388,000円
b. 路線価 370,000円 × 奥行価格補正率 1.00(普通住宅地区、奥行距離15m)= 370,000円
a 388,000円 > b 370,000円 なので、a路線が正面路線、b路線が側方路線です。
奥行価格補正率は、下の表で地区区分の列と奥行距離の行が交わるところを読みます。
| 奥行距離 (m) |
ビル街 地区 |
高度商業 地区 |
繁華街 地区 |
普通商業・ 併用住宅 地区 |
普通住宅 地区 |
|---|---|---|---|---|---|
| 4未満 | 0.80 | 0.90 | 0.90 | 0.90 | 0.90 |
| 4以上 6未満 |
0.80 | 0.92 | 0.92 | 0.92 | 0.92 |
| 6以上 8未満 |
0.84 | 0.94 | 0.95 | 0.95 | 0.95 |
| 8以上 10未満 |
0.88 | 0.96 | 0.97 | 0.97 | 0.97 |
| 10以上 12未満 |
0.90 | 0.98 | 0.99 | 0.99 | 1.00 |
| 12以上 14未満 |
0.91 | 0.99 | 1.00 | 1.00 | 1.00 |
| 14以上 16未満 |
0.92 | 1.00 | 1.00 | 1.00 | 1.00 |
| 16以上 20未満 |
0.93 | 1.00 | 1.00 | 1.00 | 1.00 |
| 20以上 24未満 |
0.94 | 1.00 | 1.00 | 1.00 | 1.00 |
| 24以上 28未満 |
0.95 | 1.00 | 1.00 | 1.00 | 0.97 |
出典:財産評価基本通達 付表1 奥行価格補正率表(平成30年分以降用)
STEP2:側方路線影響加算率を調べる
設例は普通住宅地区の角地なので、側方路線影響加算率は0.03です。
| 地区区分 | 角地の場合 | 準角地の場合 |
|---|---|---|
| ビル街地区 | 0.07 | 0.03 |
| 高度商業地区・繁華街地区 | 0.10 | 0.05 |
| 普通商業・併用住宅地区 | 0.08 | 0.04 |
| 普通住宅地区・中小工場地区 | 0.03 | 0.02 |
| 大工場地区 | 0.02 | 0.01 |
STEP3:評価額を計算する
STEP1とSTEP2の数字を計算式に当てはめます。
①正面の路線価400,000円 × 正面の奥行価格補正率0.97 = 388,000円
②側方の路線価370,000円 × 側方の奥行価格補正率1.00 × 側方路線影響加算率0.03 = 11,100円
(①+②) × 地積 120㎡ = 47,892千円
①と②を足した399,100円が、1㎡当たりの価額です。
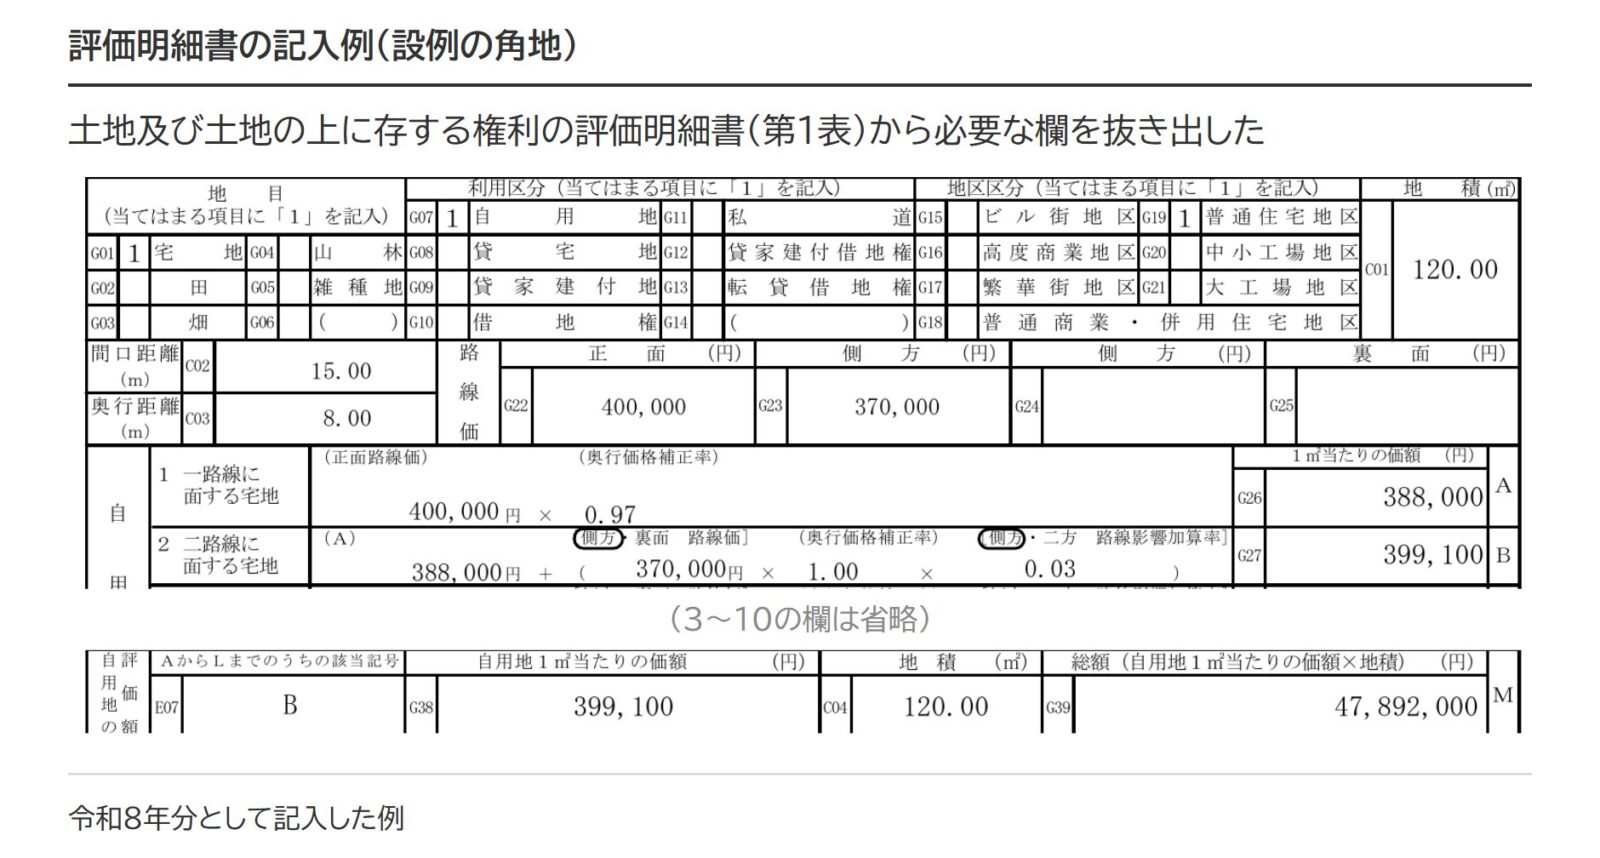
申告では、この計算の過程を「土地及び土地の上に存する権利の評価明細書」に書きます。上の図は、令和8年分として記入した例です。
地区区分が違う場合・同額の場合の正面路線の判定
正面路線の判定は、2本の路線の地区区分が同じか違うか、奥行価格補正後の金額が同額かどうかで、見るところが変わります。
地区区分が異なる場合
地区区分が違う2本の路線に接している宅地では、判定と計算とで使う地区区分が別です。正面路線の判定では、路線ごとに、その路線の地区区分の奥行価格補正率を使います。評価額の計算では、正面路線の地区区分の奥行価格補正率と側方路線影響加算率だけを使います。
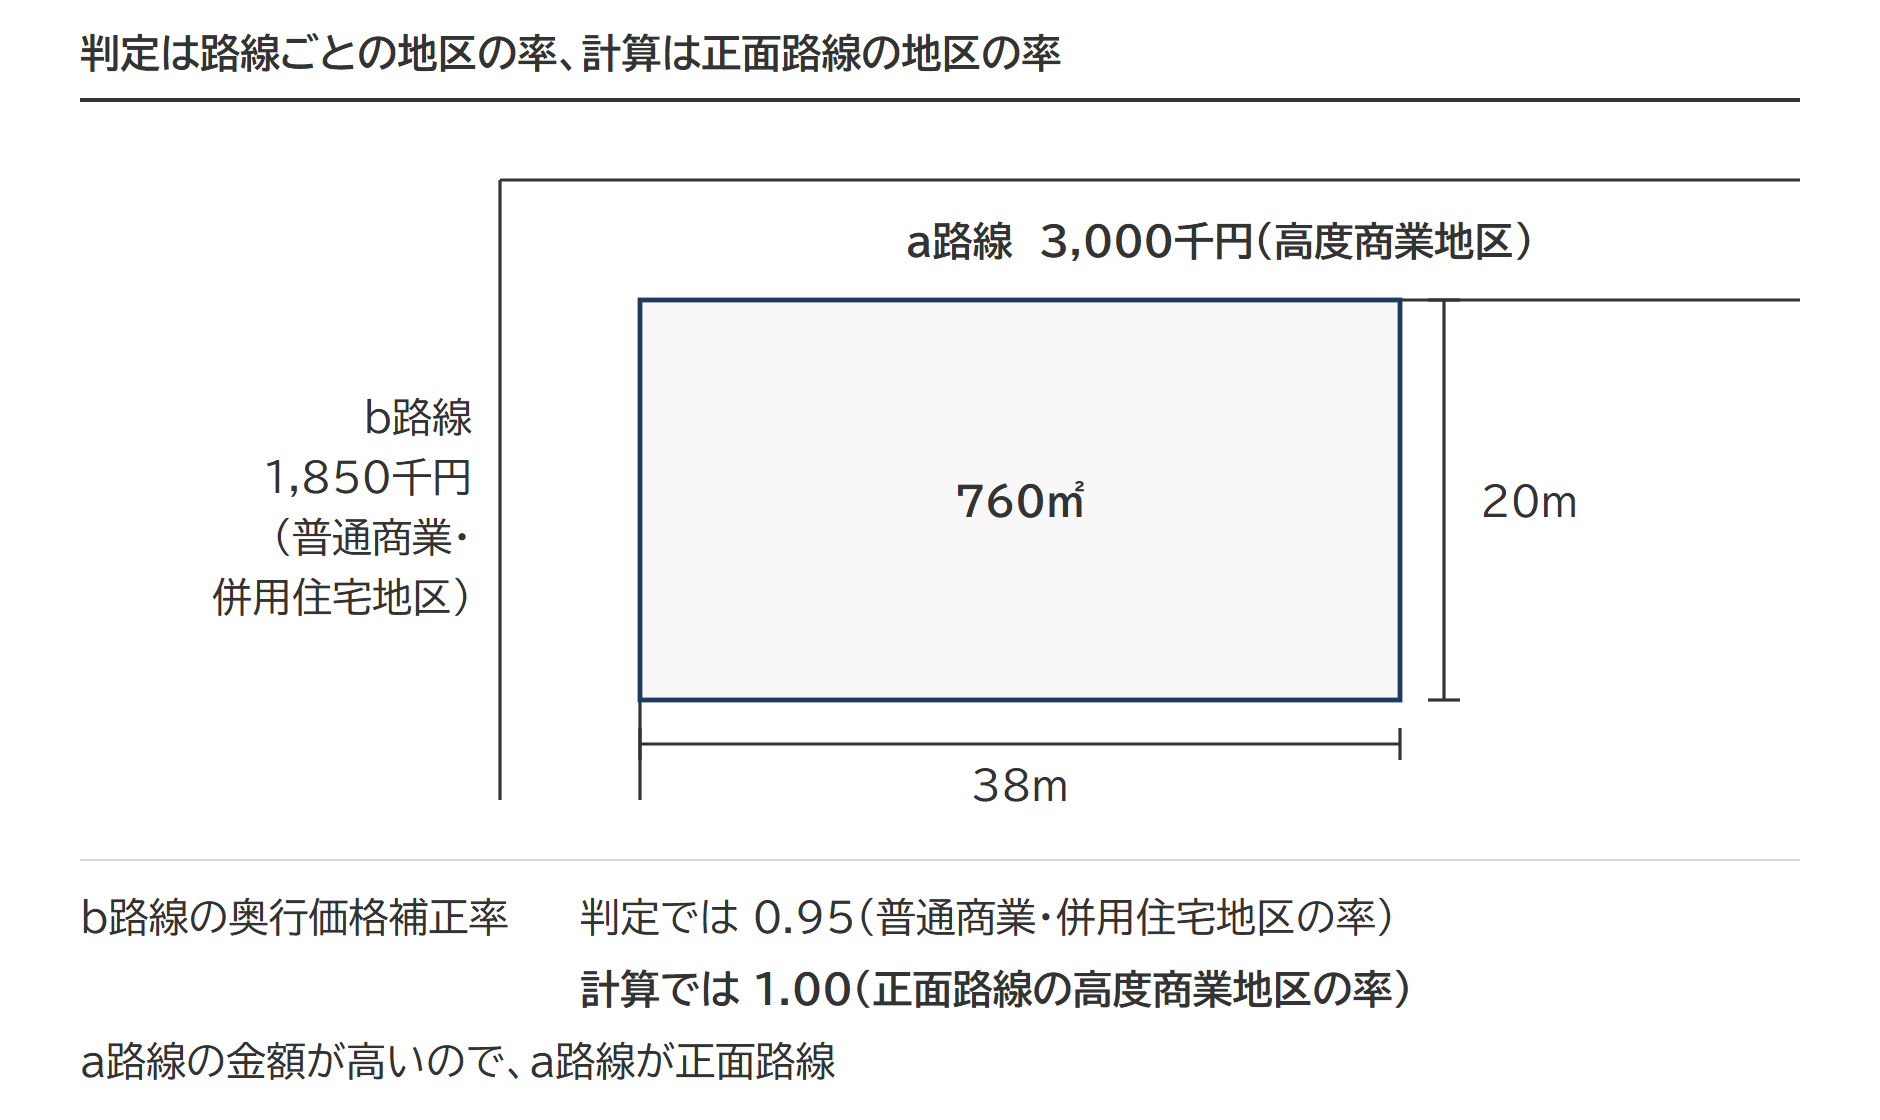
上の図は、高度商業地区のa路線と、普通商業・併用住宅地区のb路線に接している760㎡の宅地です。a路線から見た奥行距離は20m、b路線から見た奥行距離は38mです。
a. 路線価 3,000千円 × 奥行価格補正率 1.00(高度商業地区) = 3,000千円
b. 路線価 1,850千円 × 奥行価格補正率 0.95(普通商業・併用住宅地区) = 1,757.5千円
路線a (3,000千円) > 路線b (1,757.5千円) なので、路線aが正面路線、路線bが側方路線です。
(正面路線価 3,000千円 × 奥行価格補正率(高度商業地区) 1.00 + 側方路線価 1,850千円 × 奥行価格補正率(高度商業地区) 1.00 × 側方路線影響加算率(高度商業地区) 0.10) × 地積 760㎡ = 2,420,600千円
b路線の奥行価格補正率は、判定では0.95、計算では1.00です。判定に使った普通商業・併用住宅地区の率をそのまま計算に使うと、評価額がずれます。
借地権の価額を評価するときも、考え方は同じです。正面路線と側方路線で借地権割合が異なるときは、原則として正面路線の借地権割合を使います。
出典:質疑応答事例 地区の異なる2以上の路線に接する宅地の評価
奥行価格補正後の金額が同額の場合
奥行価格補正後の金額が同額のときは、原則として路線に接する距離の長い方の路線を正面路線とします。
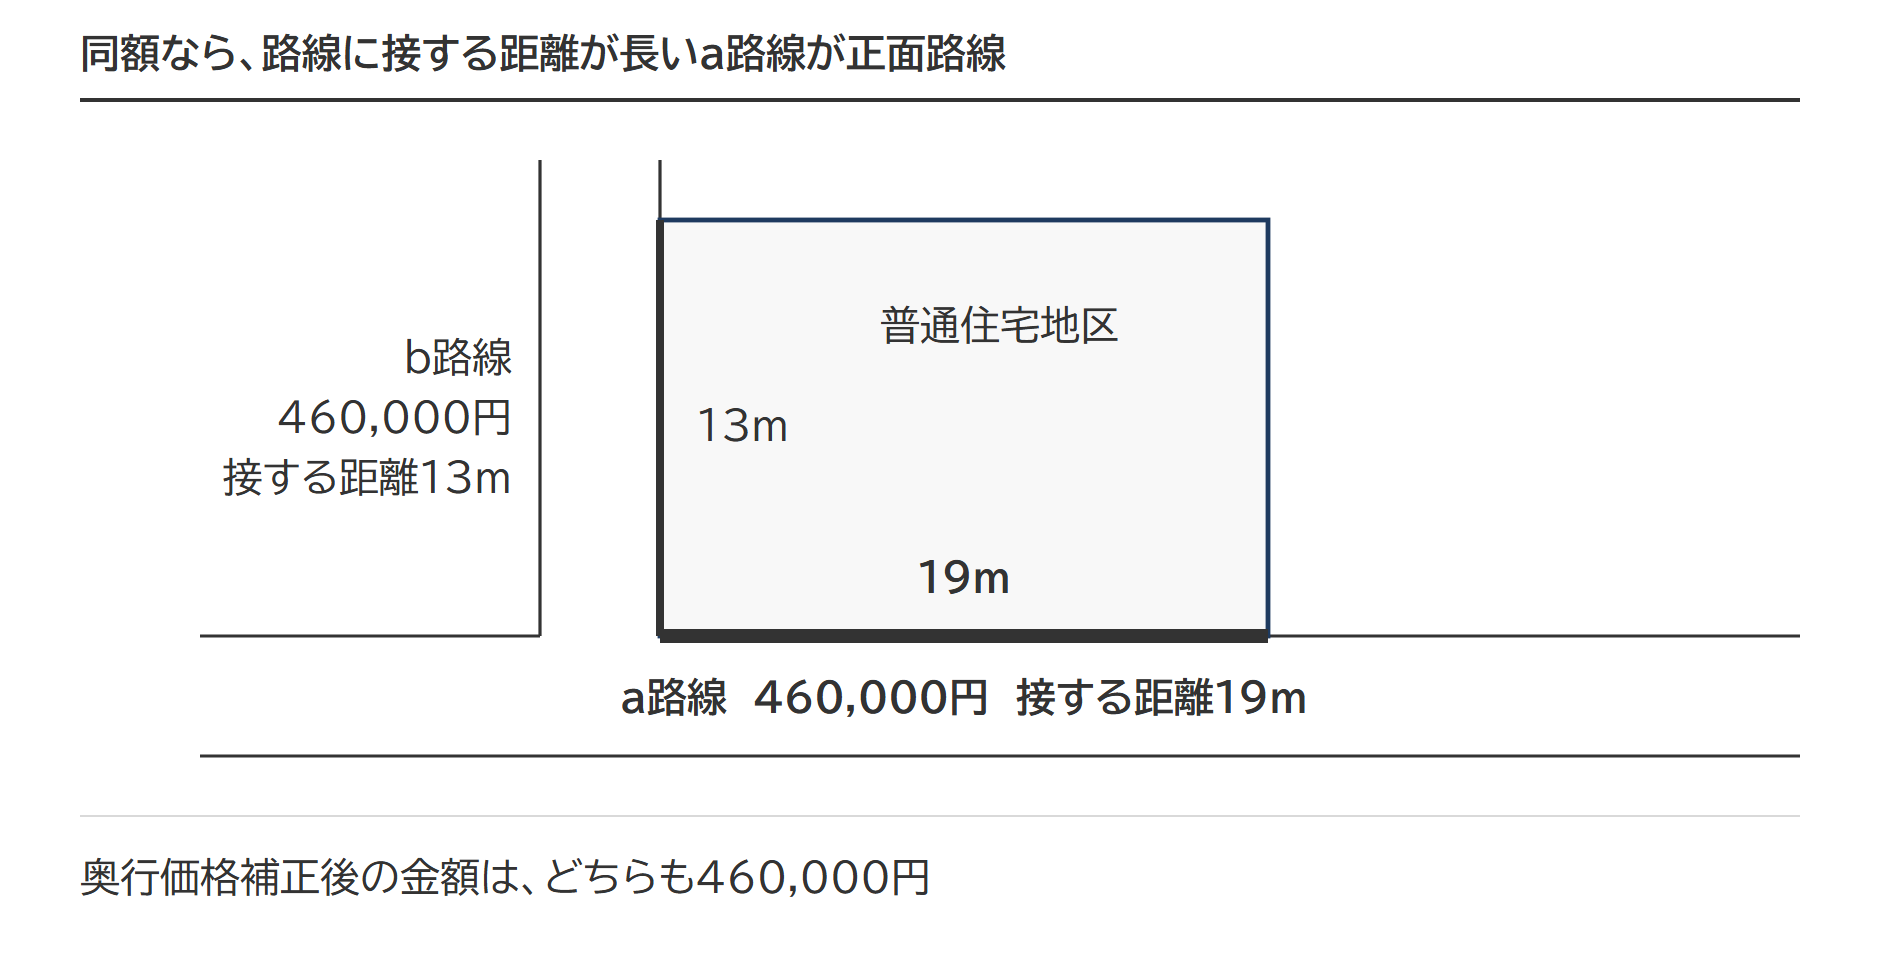
a. 路線価 460,000円 × 奥行価格補正率 1.00(普通住宅地区) = 460,000円
b. 路線価 460,000円 × 奥行価格補正率 1.00(普通住宅地区) = 460,000円
金額は同額です。路線に接する距離はa路線が19m、b路線が13mなので、a路線が正面路線です。
同額のときの取扱いは、通達の本文には書かれていません。国税庁の質疑応答事例が「路線に接する距離の長い方の路線を正面路線とする」としています。
質疑応答事例が比べる対象として書いているのは「路線に接する距離」です。よく似た「間口距離」も、原則は道路と接する部分の距離です。ただし間口距離は、隅切りや屈折路で測り方が別に決まっていて、実際に接している距離と一致しないことがあります。
角地と準角地のちがい
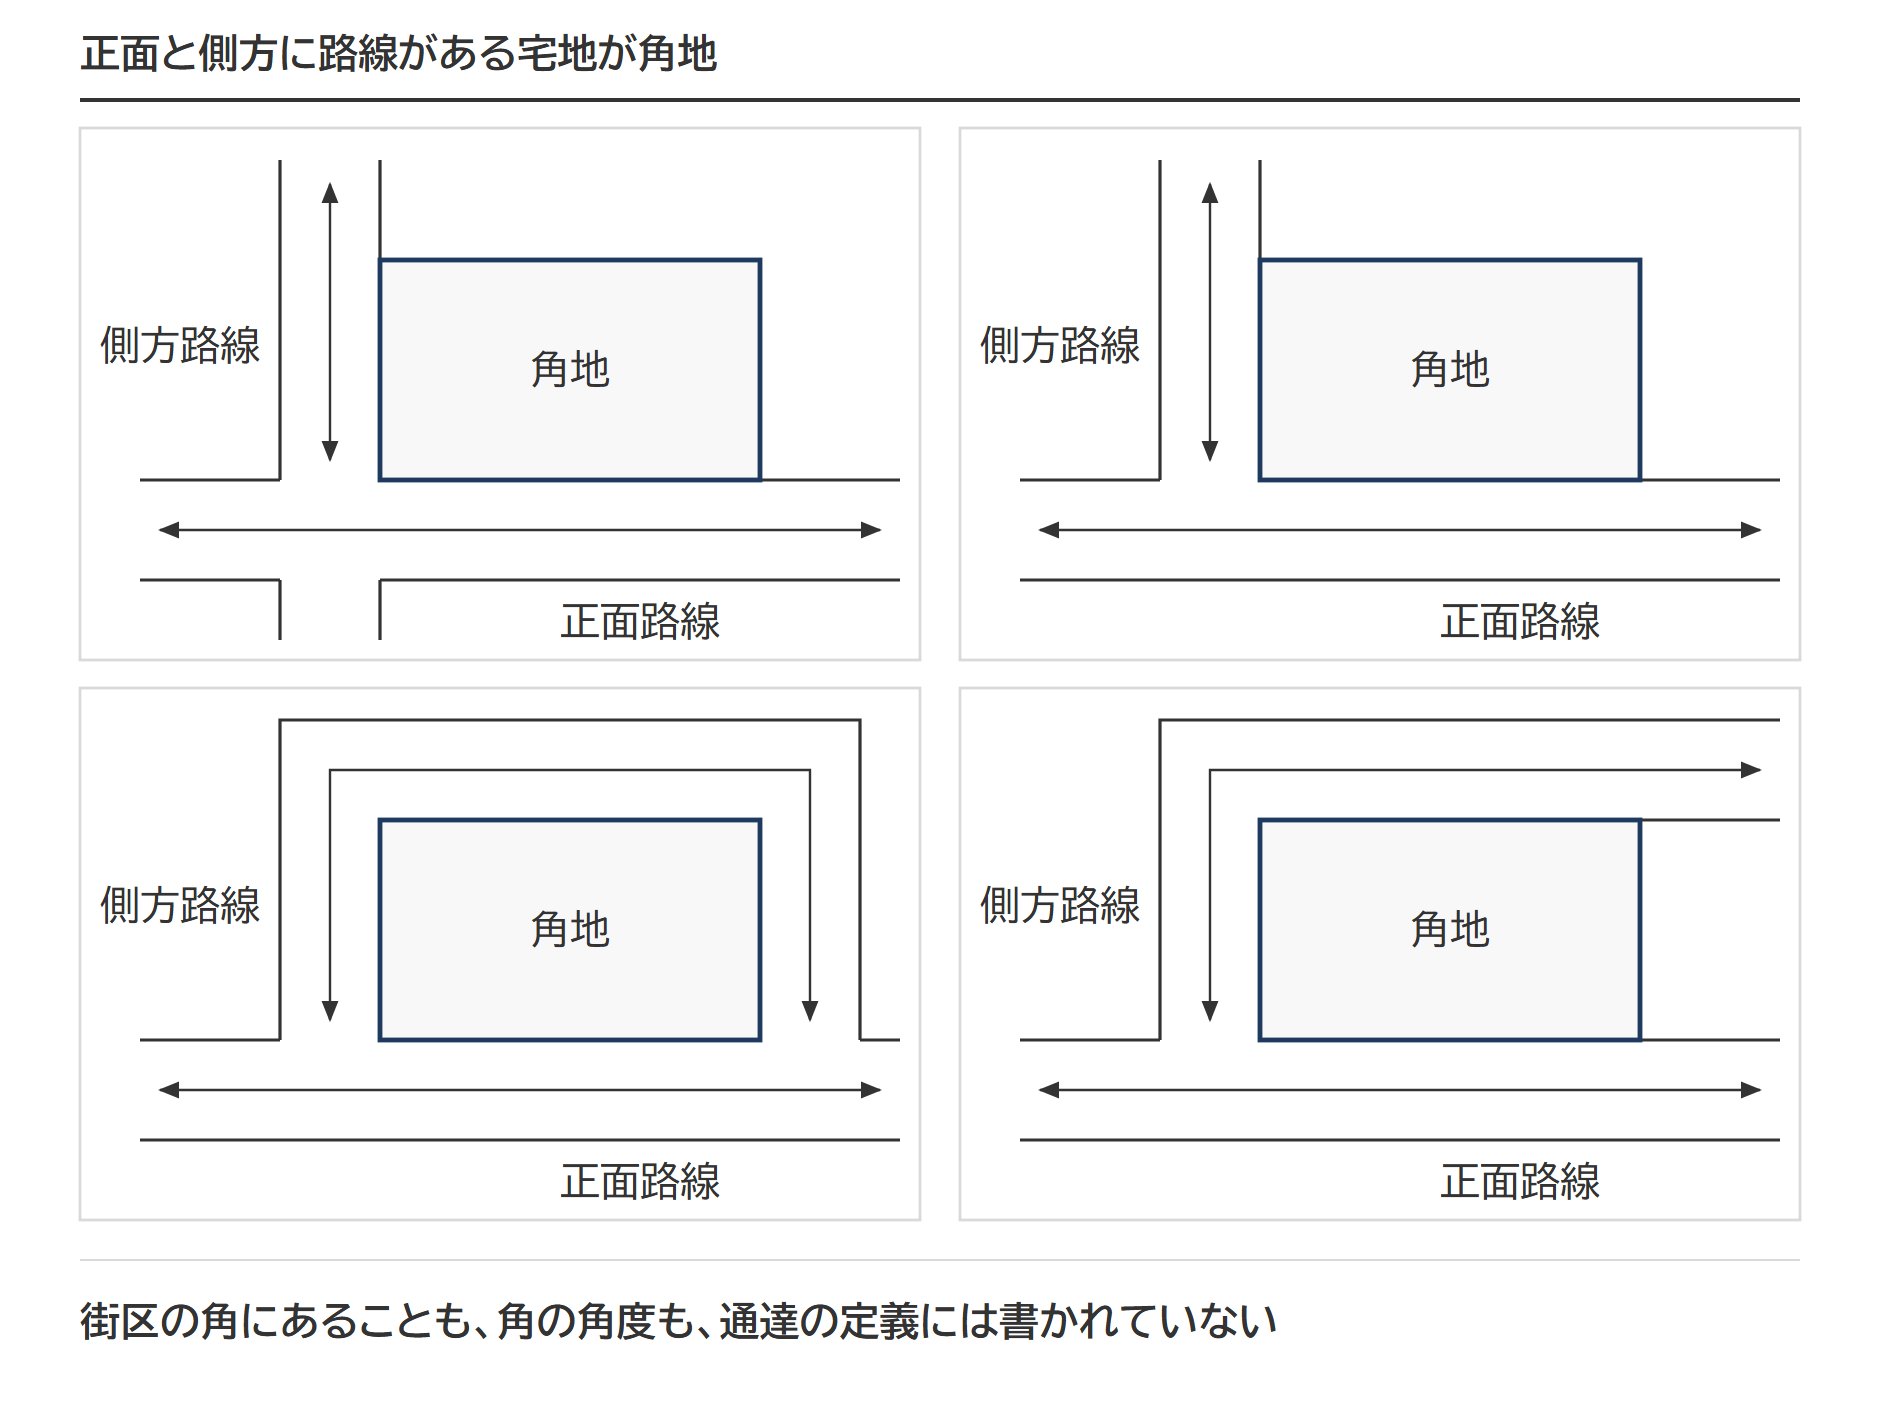
通達が定義している角地は、正面と側方に路線がある宅地です。街区の角にあることも、角の角度も、定義には書かれていません。
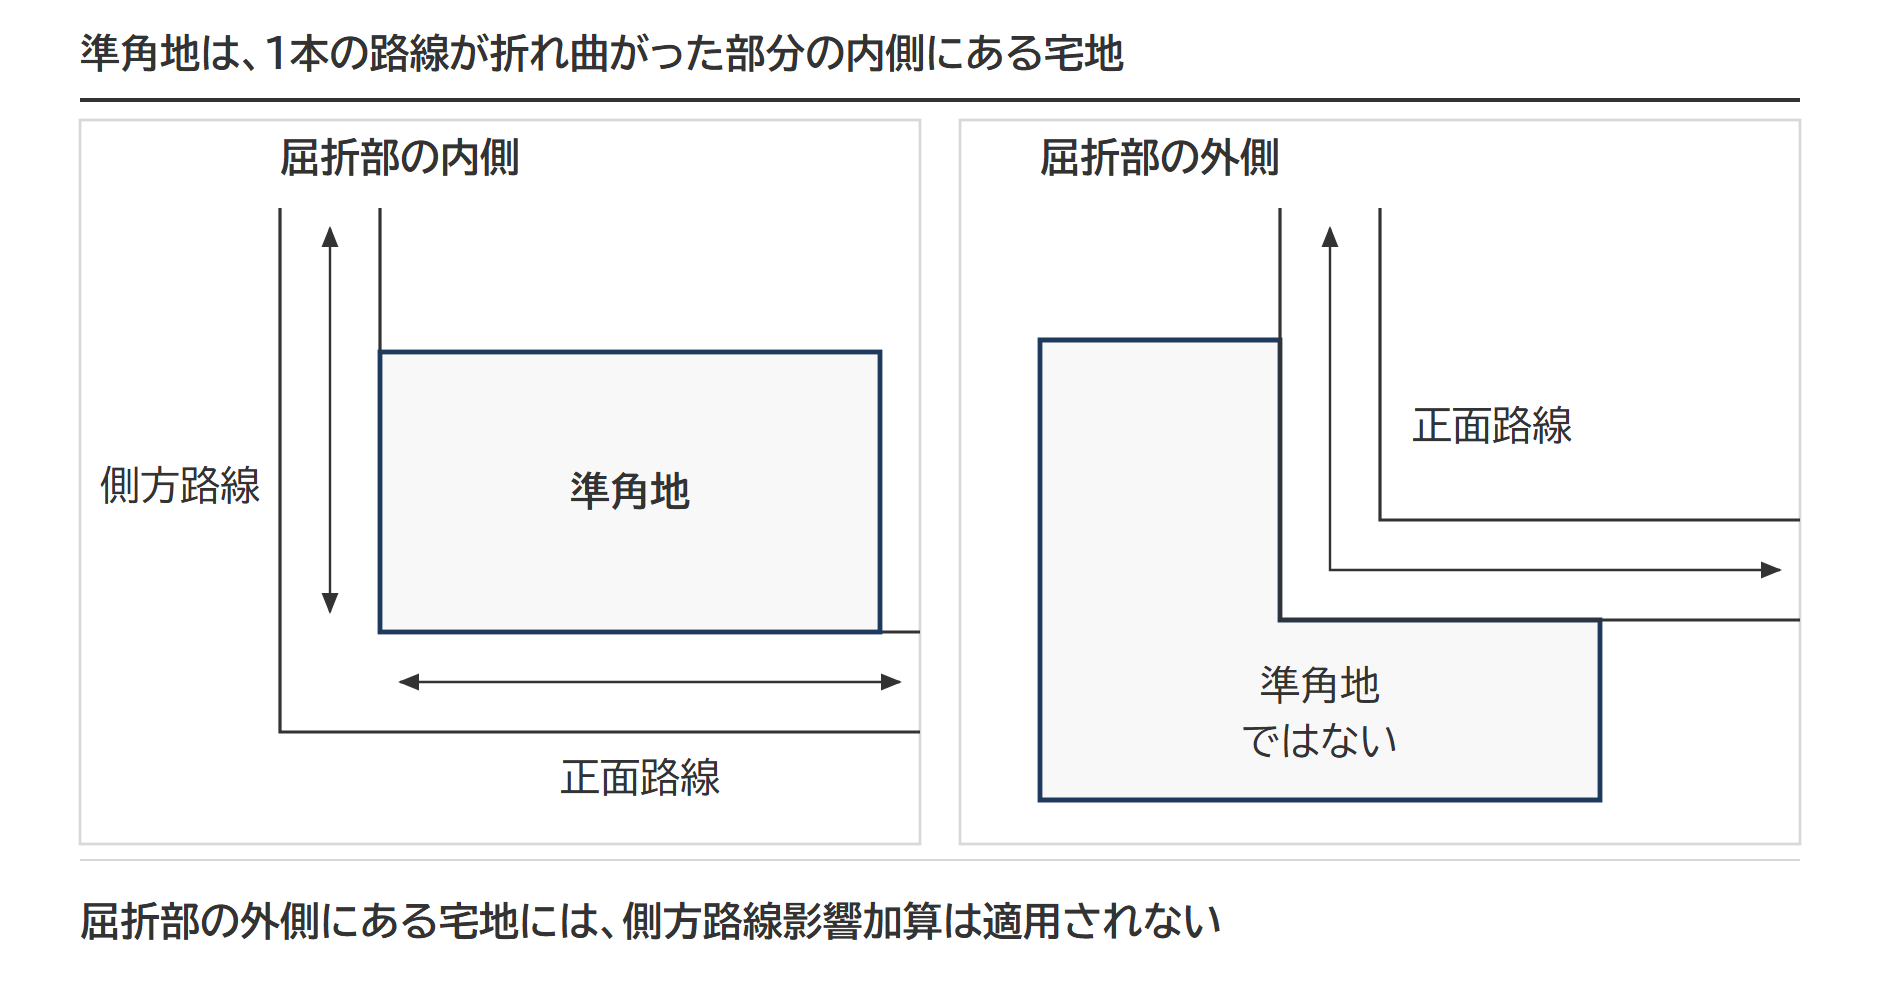
準角地は、通達の本文に定義がありません。付表2の注に「一系統の路線の屈折部の内側に位置するもの」と書かれています。1本の路線が折れ曲がった部分の内側にある宅地で、上の図の左側がこれに当たります。
準角地でも、正面路線の決め方は角地と同じです。
上の図の右側のように、屈折部の外側にある宅地は準角地に当たらず、側方路線影響加算は適用されません。
側方路線の一部にだけ接している場合の加算率の調整
宅地が側方路線の一部にしか接していないときは、接している割合を側方路線影響加算率に掛けます。側方路線の影響を直接受けているのは、側方路線に接している部分だけだからです。
側方路線影響加算率の調整
側方路線の路線価 × 奥行価格補正率 × 側方路線影響加算率 × 調整率※
※ 調整率:①/②
① 評価対象地が側方路線に直接、接している部分の距離
② 側方路線を正面路線として評価対象地にかかる想定整形地を設定した場合のその想定整形地の間口距離
想定整形地は、宅地の全域を囲む、路線に面した長方形または正方形の土地です。
調整するのは側方路線の側だけです。宅地が正面路線に一部しか接していなくても、正面路線に接する距離による調整計算は行いません。
調整の分母や分子に使う間口距離は、隅切りや屈折路のケースで測り方が決まっています。間口距離の正しい求め方で図解つきに整理しています。
整形地が側方路線の一部に接している場合
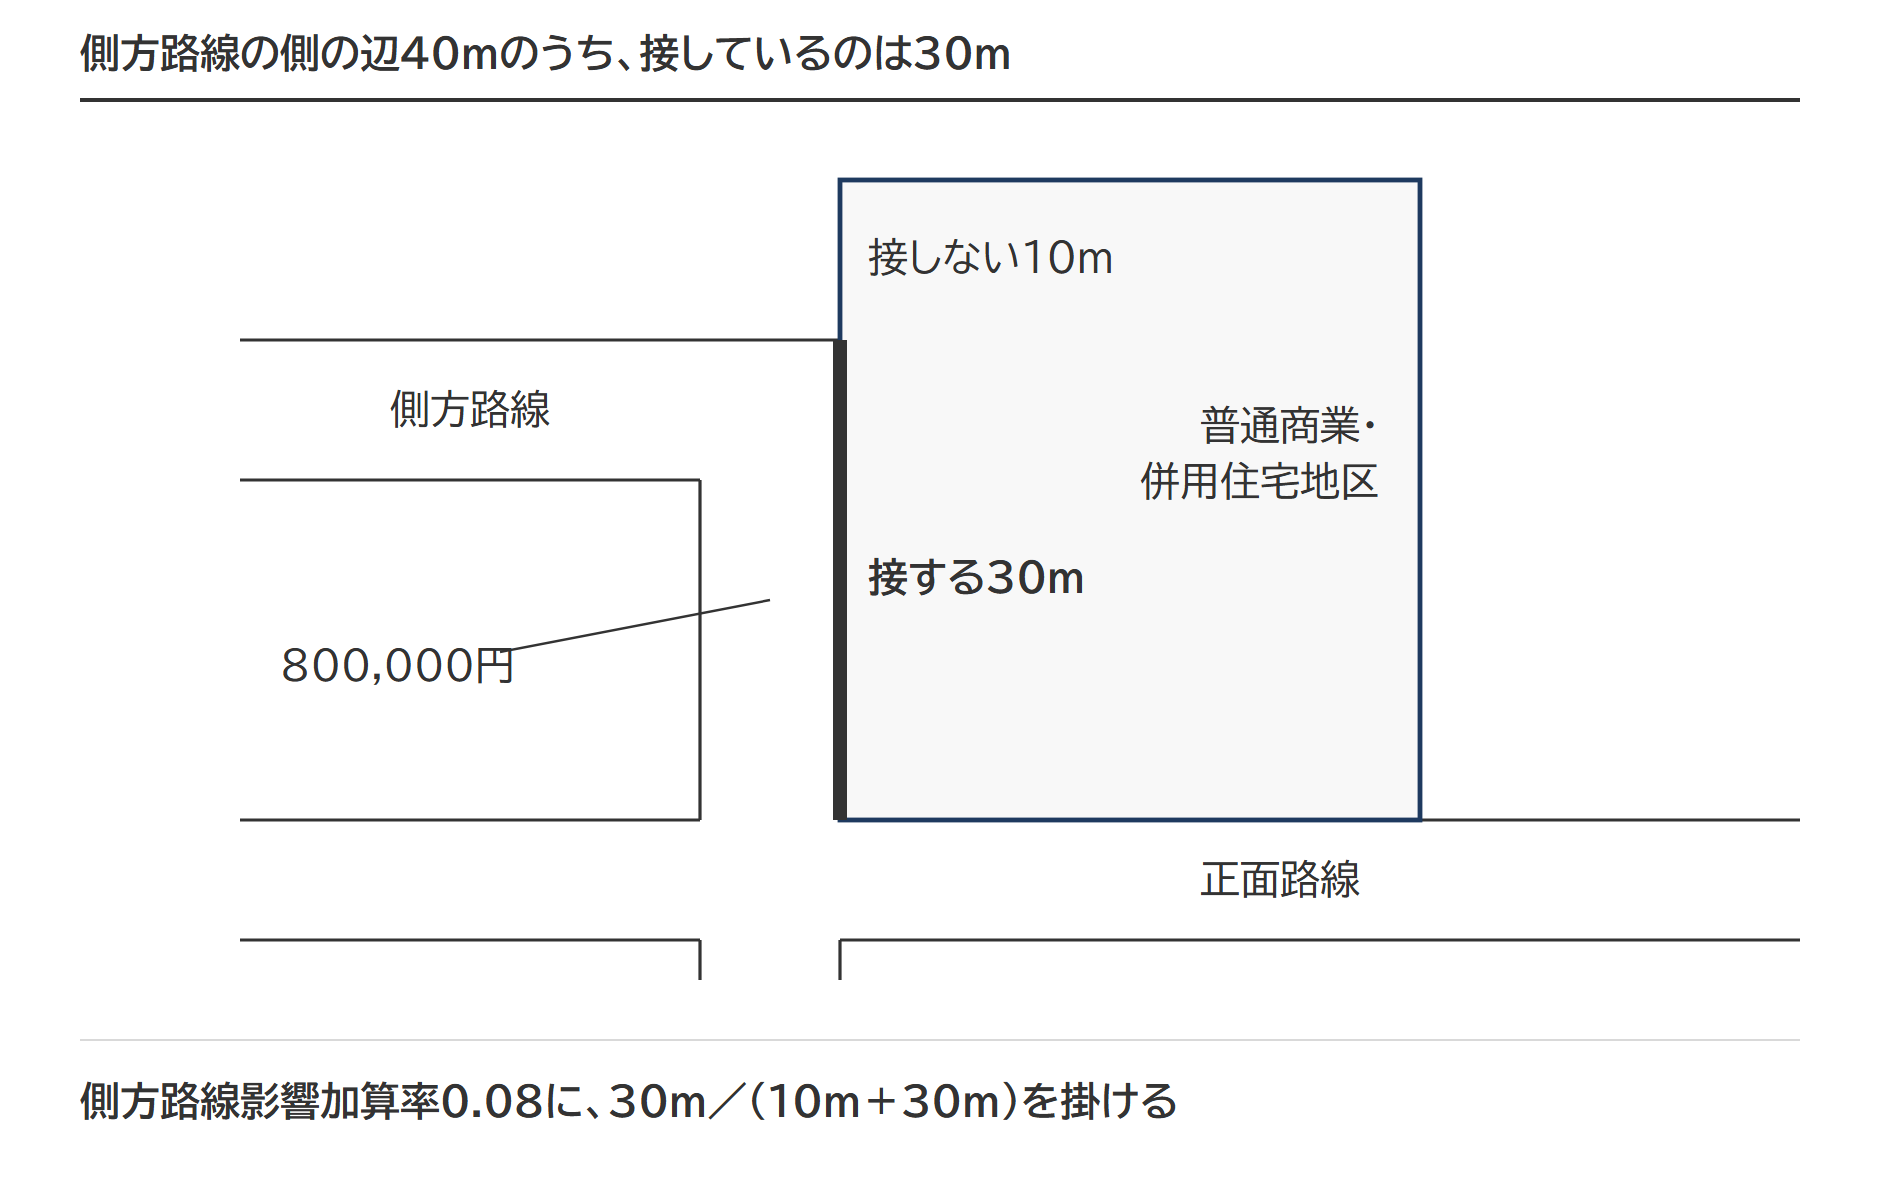
上の図の宅地は、側方路線の側の辺のうち30mが側方路線に接し、10mは接していません。側方路線影響加算率は、普通商業・併用住宅地区の角地の0.08です。これに30m/(10m+30m)を掛けます。
側方路線影響加算額=側方路線価 800,000円 × 奥行価格補正率 1.00 × 側方路線影響加算率 0.08 × 30m/(10m+30m)= 48,000円
出典:質疑応答事例 側方路線に宅地の一部が接している場合の評価
1つの側方路線に2つの路線価が付されている場合
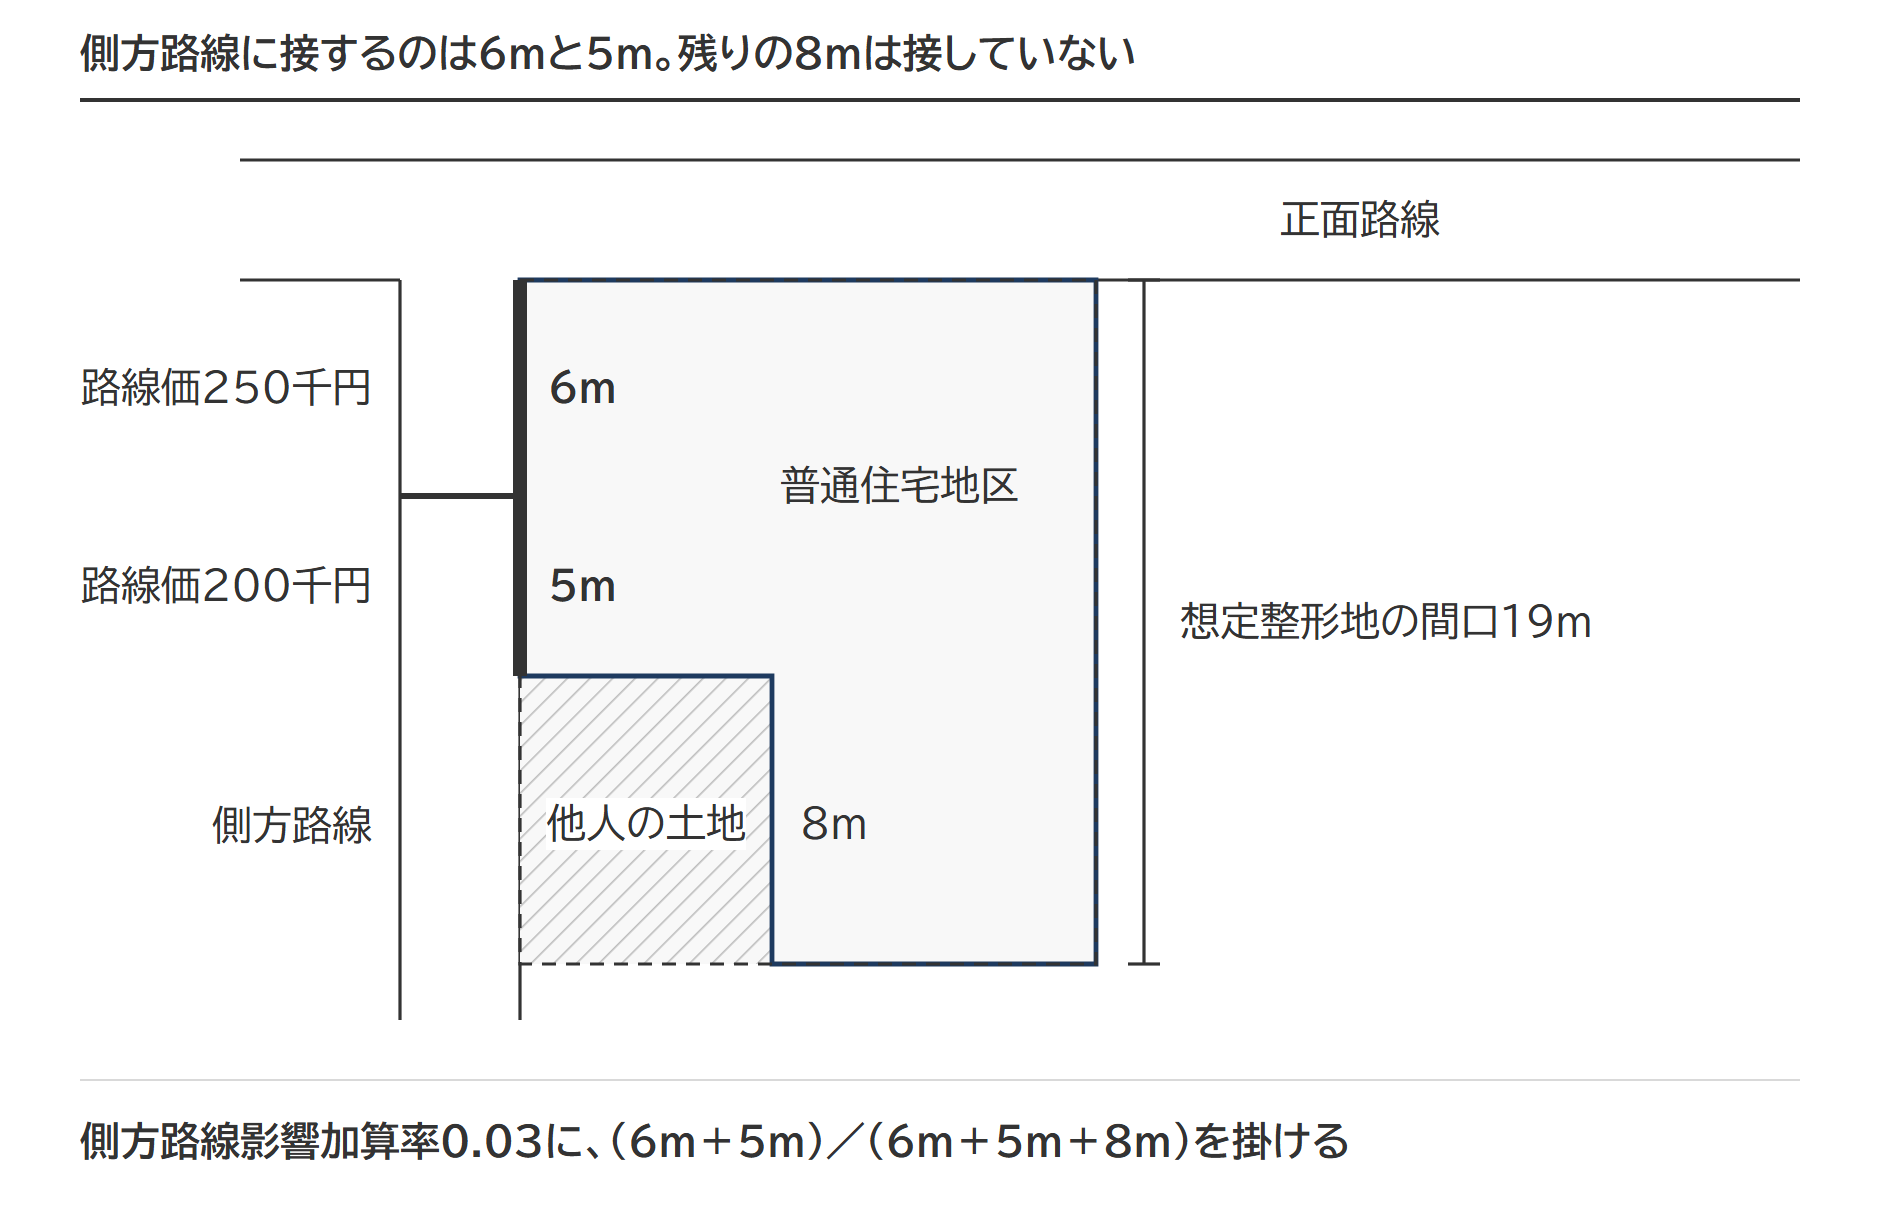
1つの路線に2以上の路線価が付されているときは、路線に接する距離により加重平均した価額を、その路線の路線価として扱います。国税庁の質疑応答事例は、正面路線の判定でも、正面路線以外の路線の加算でも、この加重平均した価額を使っています。
出典:質疑応答事例 正面路線の判定(2)/質疑応答事例 多数の路線に接する宅地の評価
上の図の宅地は、側方路線に6mと5mの部分で接し、8mの部分は接していません。側方路線を正面路線として描いた想定整形地の間口距離は、6m+5m+8mの19mです。普通住宅地区で角地の側方路線影響加算率の0.03に「(6m+5m)/(6m+5m+8m)」を掛けて調整します。
不整形地の場合
不整形地でも、調整のしかたは同じです。
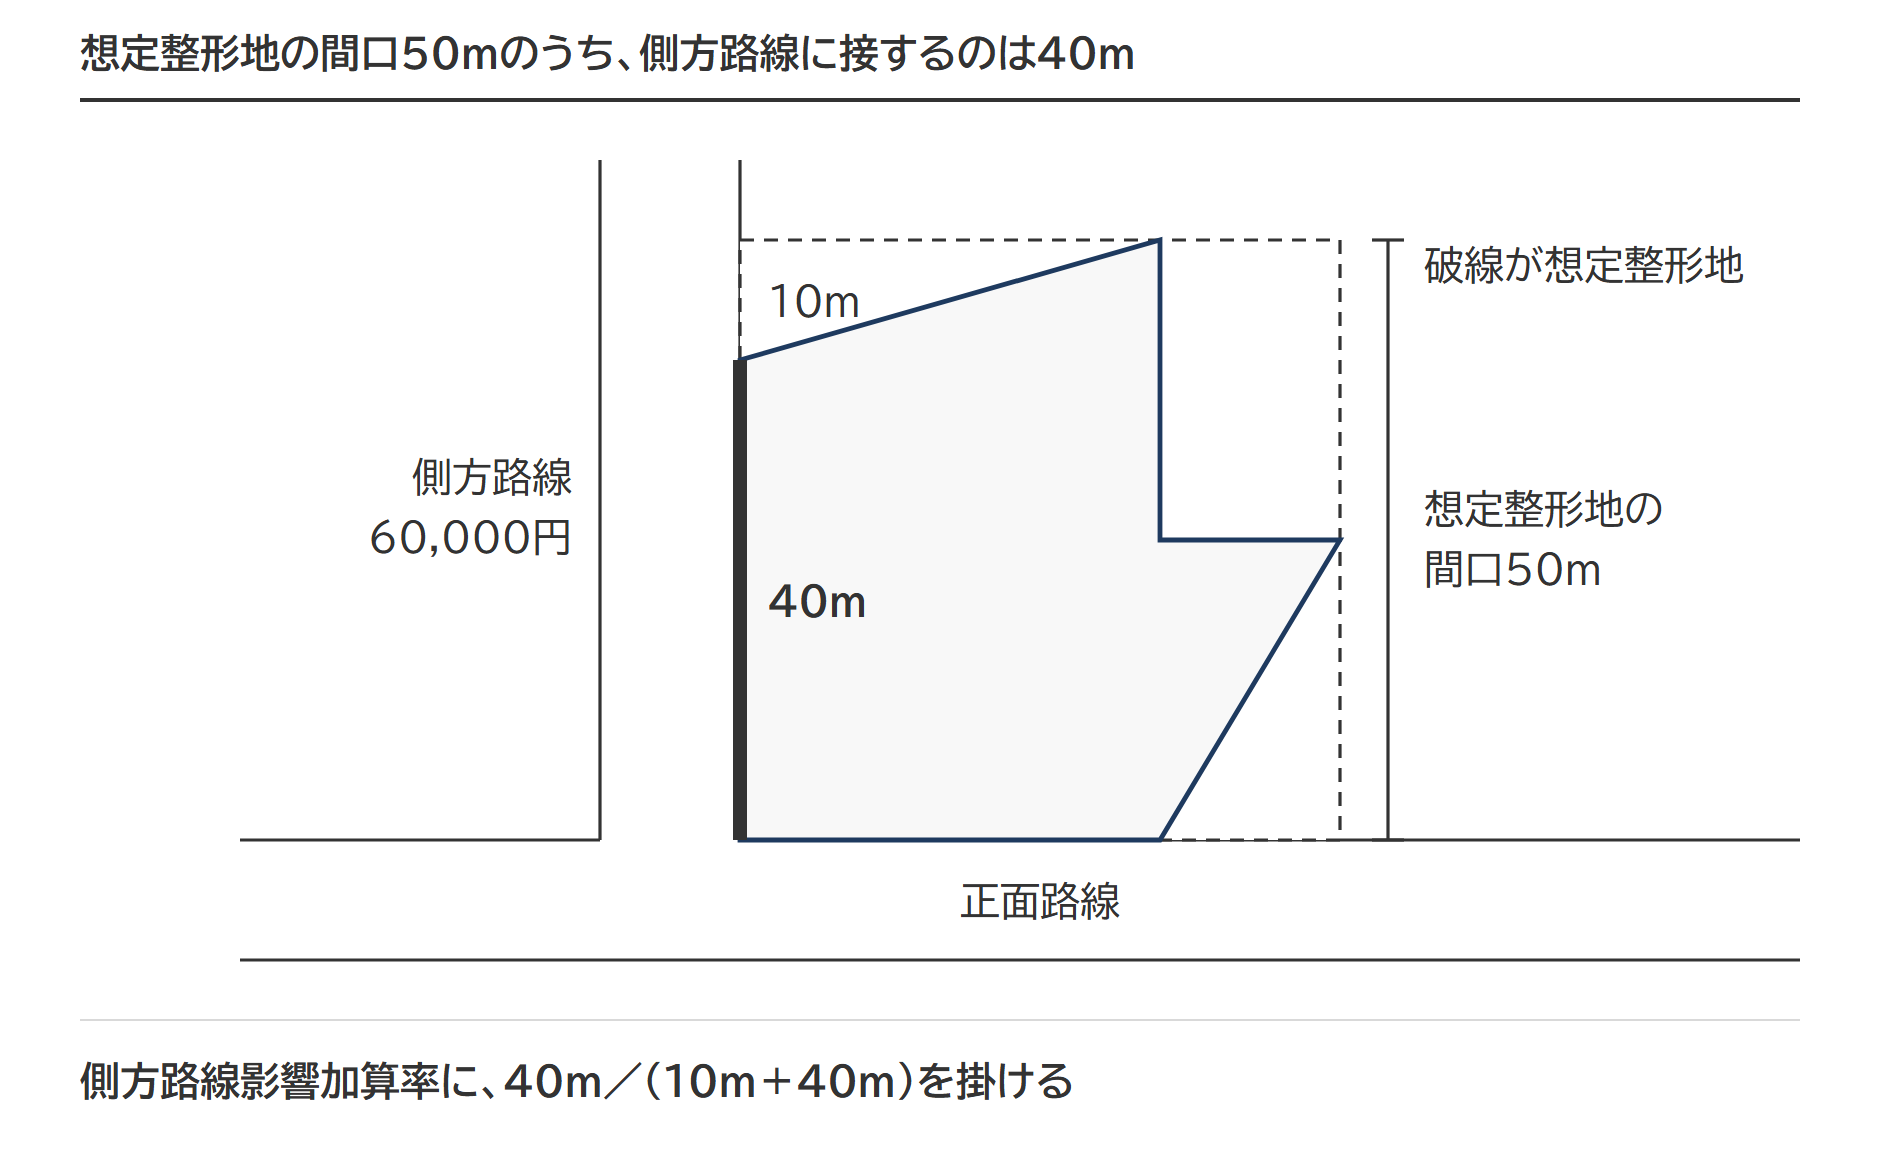
上の図では、側方路線を正面路線として描いた想定整形地の間口50mのうち、側方路線に実際に接している距離は40mです。
側方路線影響加算額=側方路線価 60,000円 × 奥行価格補正率 0.91 × 側方路線影響加算率 0.03 × 40m/(10m+40m)= 1,310円
想定整形地の取り方そのものは、不整形地の評価方法の記事で図解つきに確認できます。
出典:質疑応答事例 側方路線影響加算の計算例――不整形地の場合
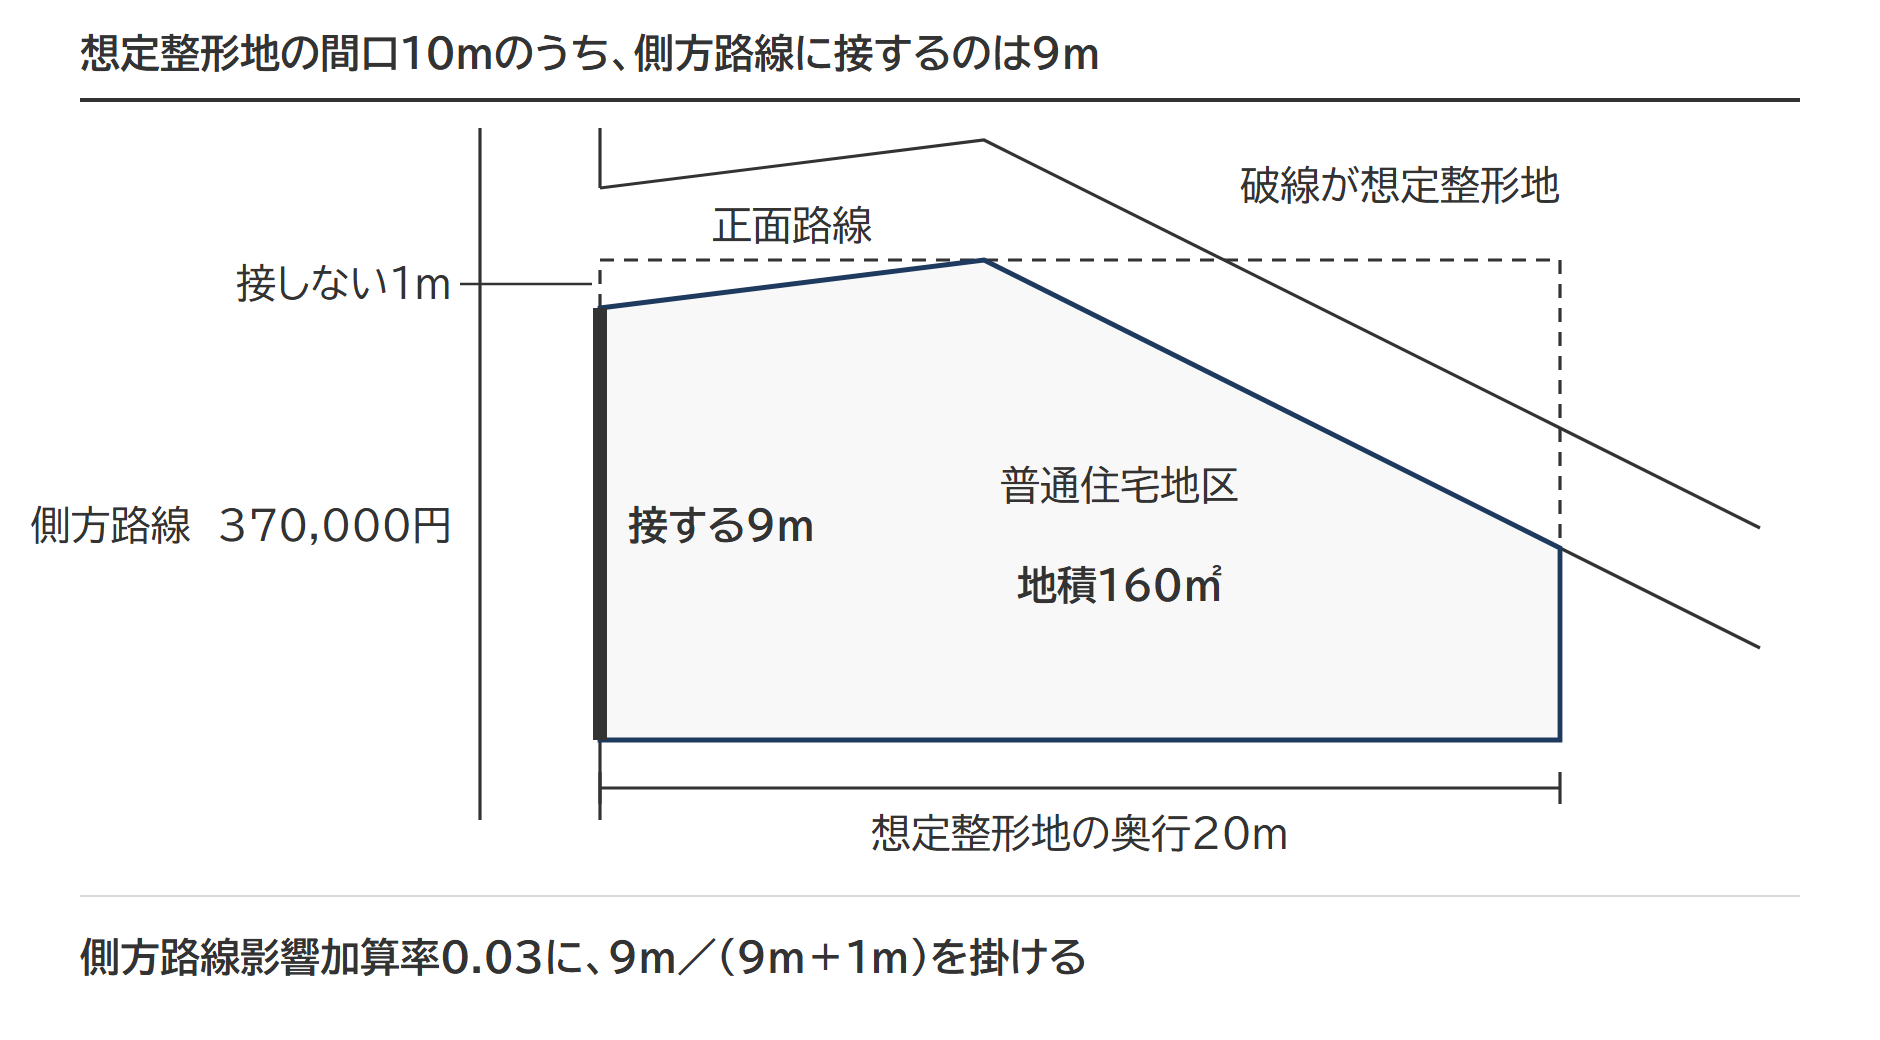
屈折路に接している不整形地でも、同じ調整をします。上の図は普通住宅地区の宅地です。側方路線を正面路線として描いた想定整形地の間口10mのうち、側方路線に実際に接している距離は9mです。普通住宅地区の角地の側方路線影響加算率0.03に、9m/(9m+1m)を掛けます。
側方路線価370,000円 × 奥行価格補正率(17.8m) 1.00 × 側方路線影響加算率0.03 × 9m/(9m+1m)= 9,990円
ここでの奥行距離は、財産評価基本通達20(2)の計算上の奥行距離、つまり地積を間口距離で除して求めた数値です。図の宅地は地積160㎡、側方路線から見た間口距離は9mなので、160㎡ ÷ 9m ≒ 17.8mになります。
計算上の奥行距離には上限があり、想定整形地の奥行距離を超える場合は、想定整形地の奥行距離を使います。図の想定整形地の奥行距離は20mです。17.8mのほうが短いので、17.8mで奥行価格補正率を読みます。普通住宅地区の「16以上20未満」の率は1.00です。
側方路線影響加算率をそのまま使わない場面
側方に道路があっても、側方路線影響加算率をそのまま使わない場面があります。率を差し替える場面と、加算しない場面に分かれます。
角の部分を他人の土地が占めている場合
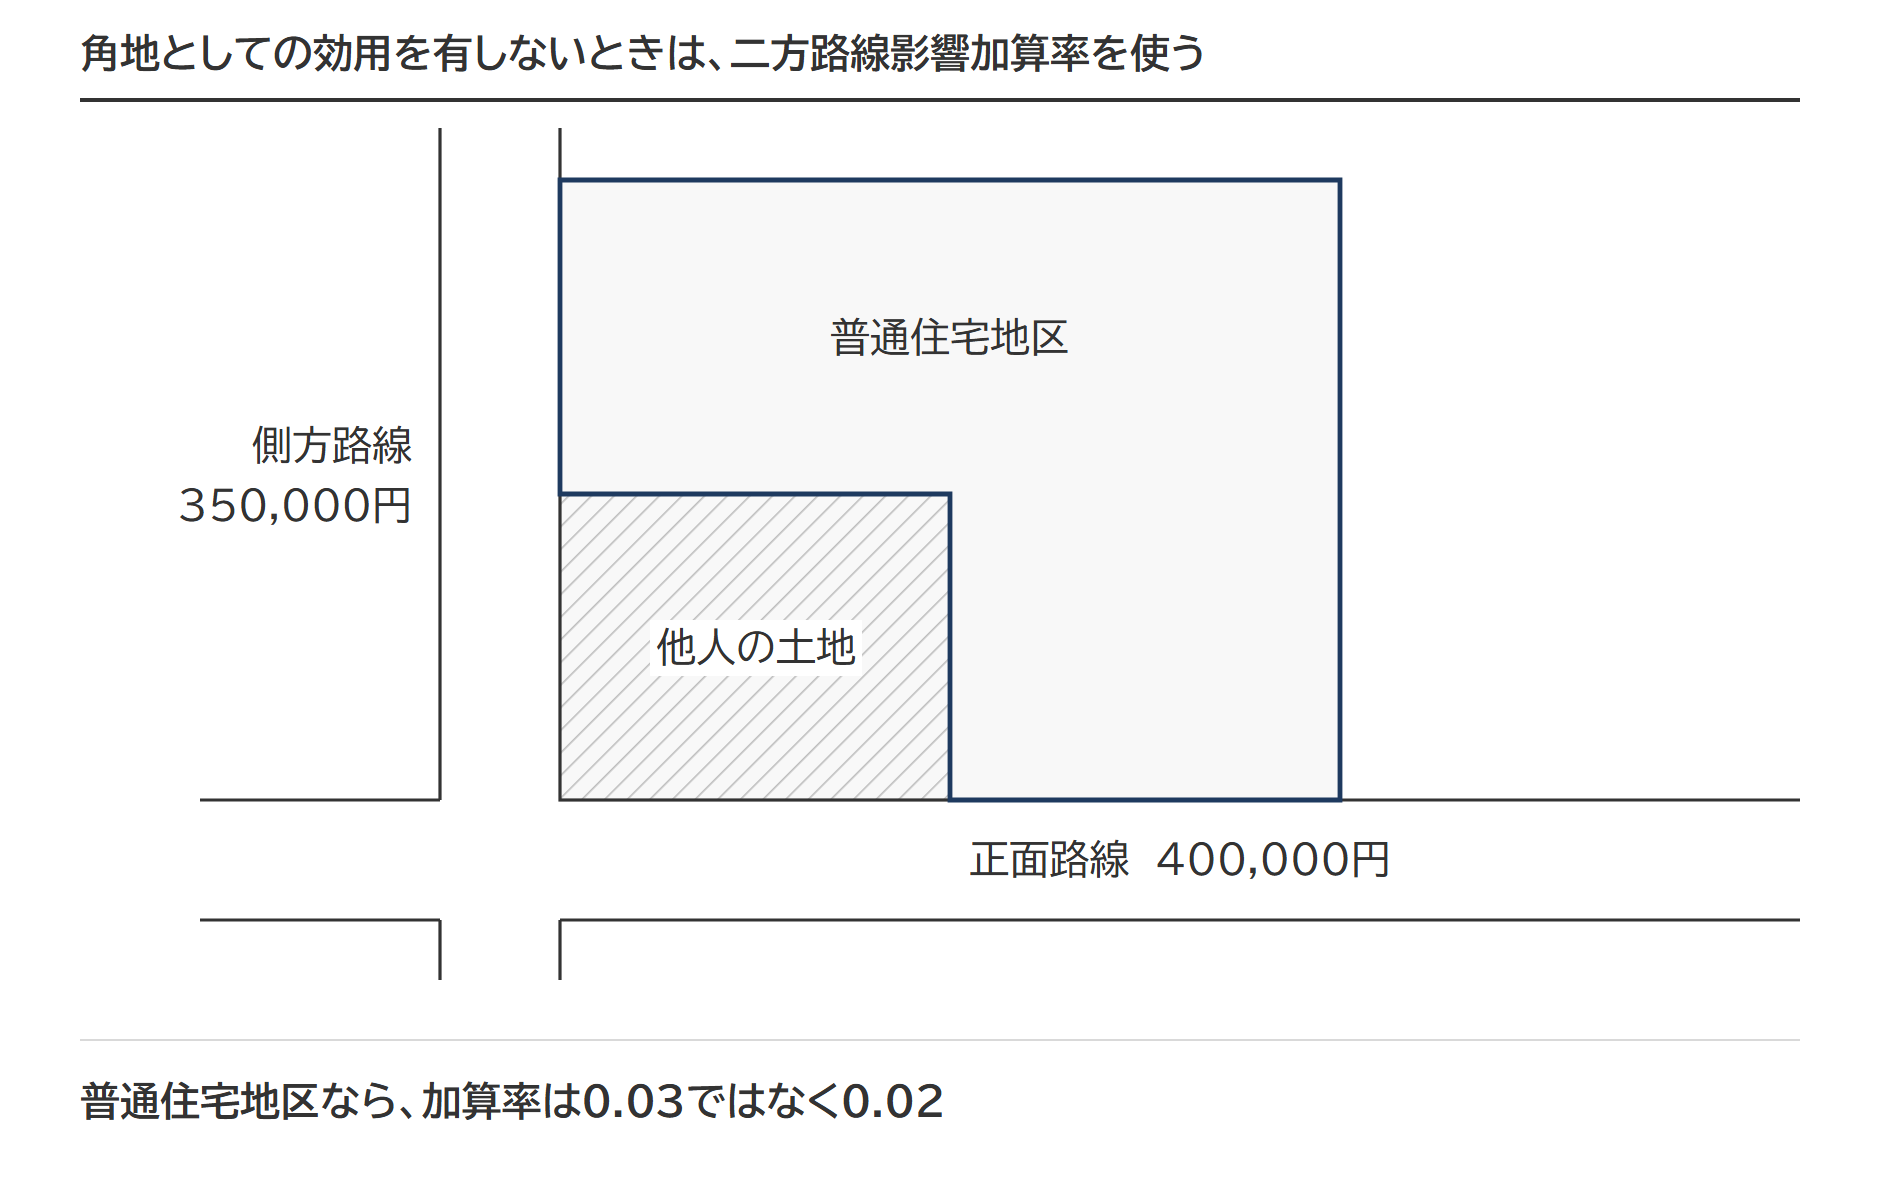
評価する宅地が側方路線に接していても、上の図のように他人が所有している角の土地の面積が大きく、角地としての効用を有していない場合は、側方路線影響加算率を使いません。代わりに二方路線影響加算率を使って評価します。
「加算しない」ではなく「率を差し替える」扱いです。国税庁の質疑応答事例は、側方路線に接することの影響は加算するものの、角地としての効用を有しないので、加算率の値として二方路線影響加算率を使う趣旨だと説明しています。普通住宅地区なら、0.03ではなく0.02です。質疑応答事例の計算例では、差し替えた二方路線影響加算率にも、側方路線に接している割合を掛けています。
出典:質疑応答事例 側方路線影響加算又は二方路線影響加算の方法――三方路線に面する場合/質疑応答事例 2の路線に接する宅地の評価
質疑応答事例には計算の読み替えもあり、側方路線影響加算額は、角の土地と合わせた全体の整形地の価額から角の土地の価額を差し引く方法でも計算できます。この方法で、角の土地の奥行が短く奥行価格補正率が1.00未満になるときは、その補正率を1.00とみなして計算します。そのまま計算すると、側方路線に接する部分が欠けている宅地のほうが単価が高くなる逆転が起きるためです。ただし、全体の整形地のほうも奥行距離が短く奥行価格補正率が1.00未満になるときは、角の土地にも同じ数値を使い、1.00にはしません。
他人が所有している角の土地の面積が小さく、評価する宅地が角地としての効用を有していると考えられる場合は、側方路線影響加算率を使います。
路線の折れが小さい場合
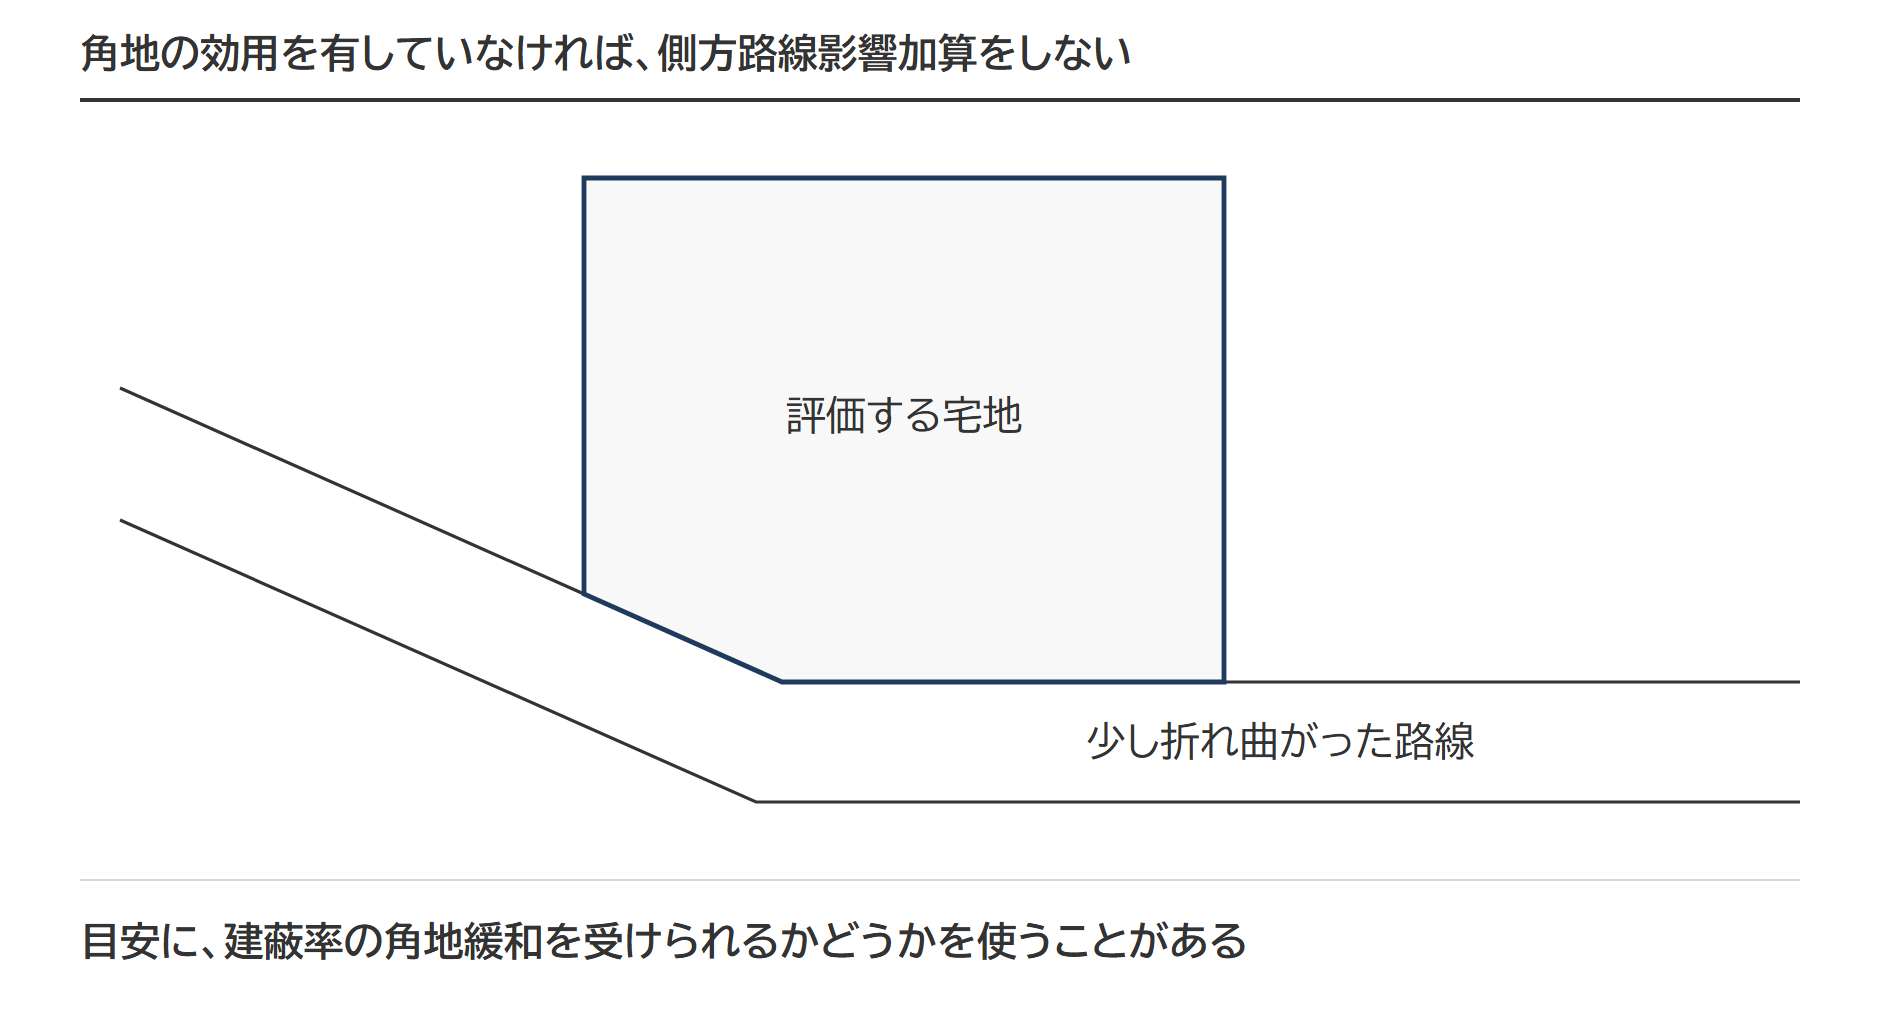
少し折れ曲がった路線に接している宅地で、実質的に角地の効用を有していない場合は、側方路線影響加算をしません。
何度から角地としての効用を有することになり、側方路線影響加算の適用があるかは、実務上、角敷地における建蔽率の緩和(角地緩和)を受けられるかどうかを判断基準とすることがあります。
角地緩和は、街区の角にある敷地またはこれに準ずる敷地にある建築物について、建蔽率の上限に10分の1を加える取扱いです(建築基準法53条3項2号)。建蔽率は、敷地面積に対する建築面積の割合です。どの敷地が当たるかは、特定行政庁が指定します。指定の基準は特定行政庁ごとに定められているので、役所の窓口で確かめます。
側方路線とのあいだに水路がある場合
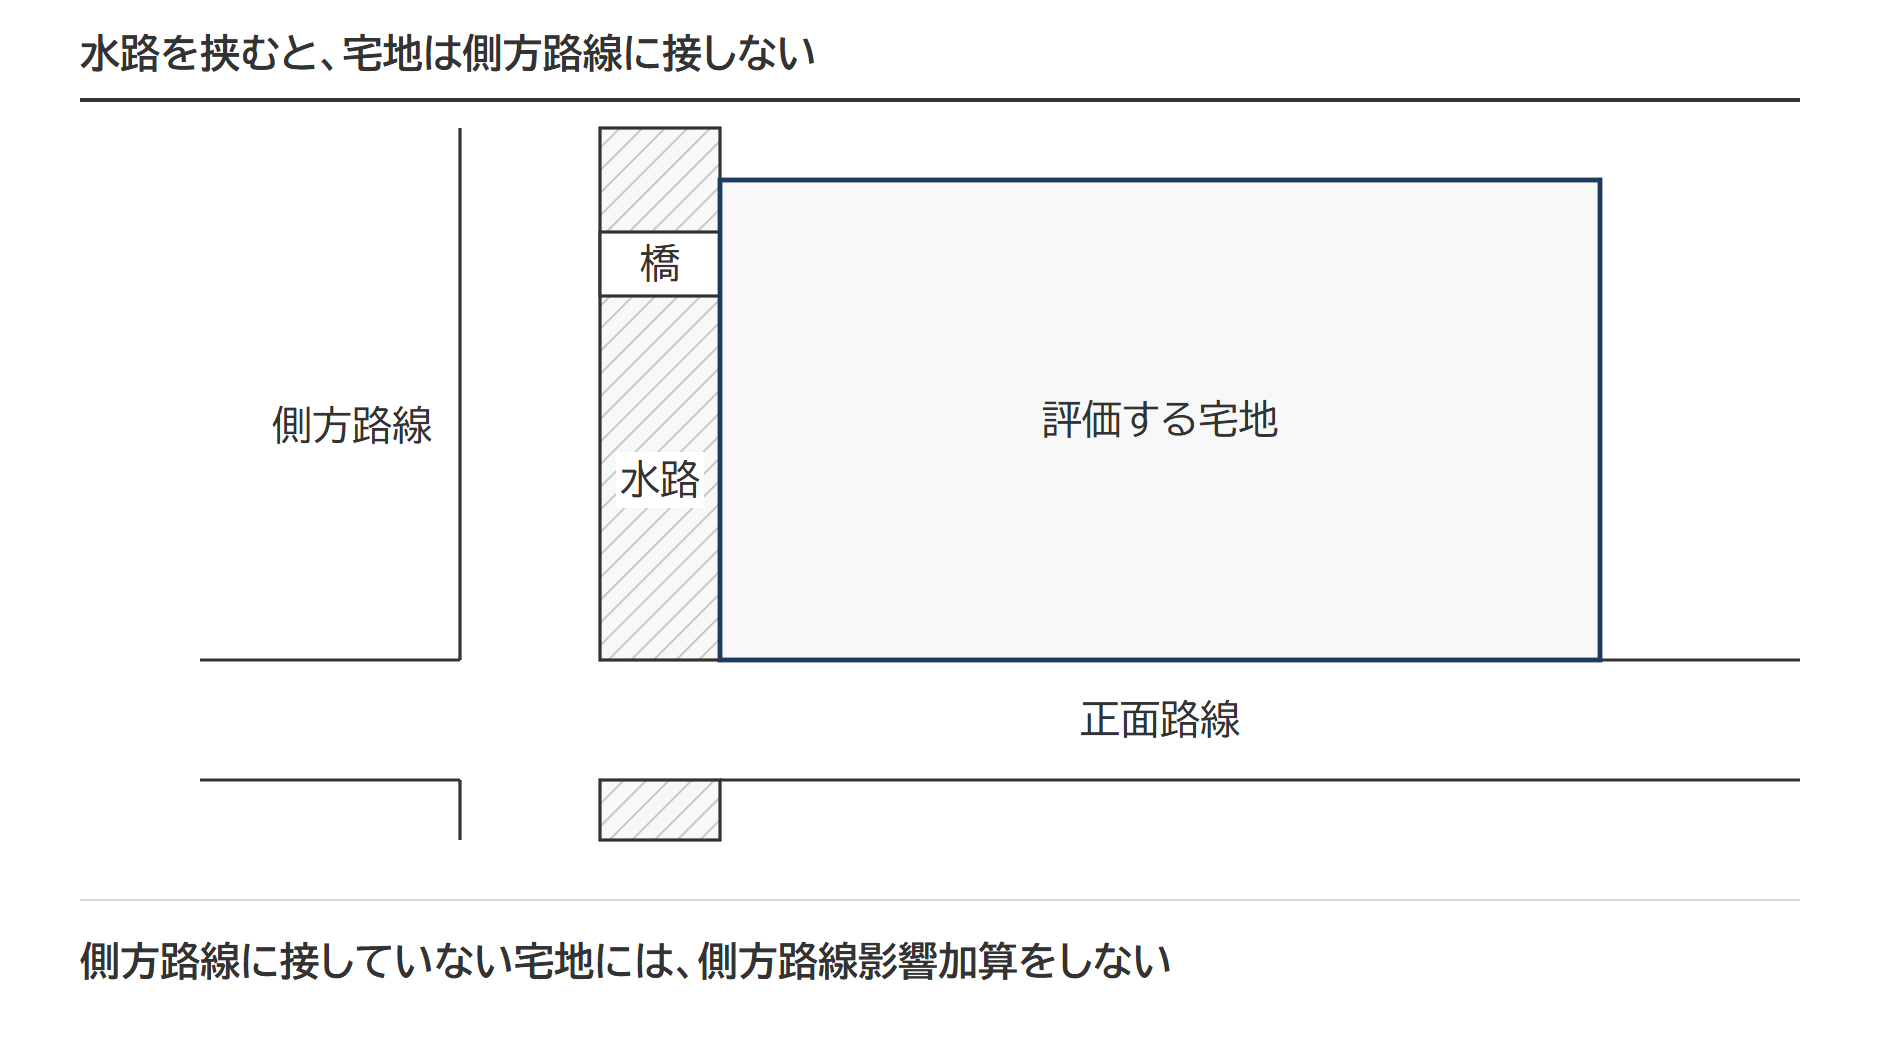
評価する宅地と側方路線とのあいだに水路があり、宅地が側方路線に接していない場合は、側方路線影響加算をしません。
水路を挟んで道路に接していない土地は、無道路地に当たるかどうかもあわせて確かめる場面です。無道路地の評価と想定通路の取り方で整理しています。
側方の道に付いているのが特定路線価の場合
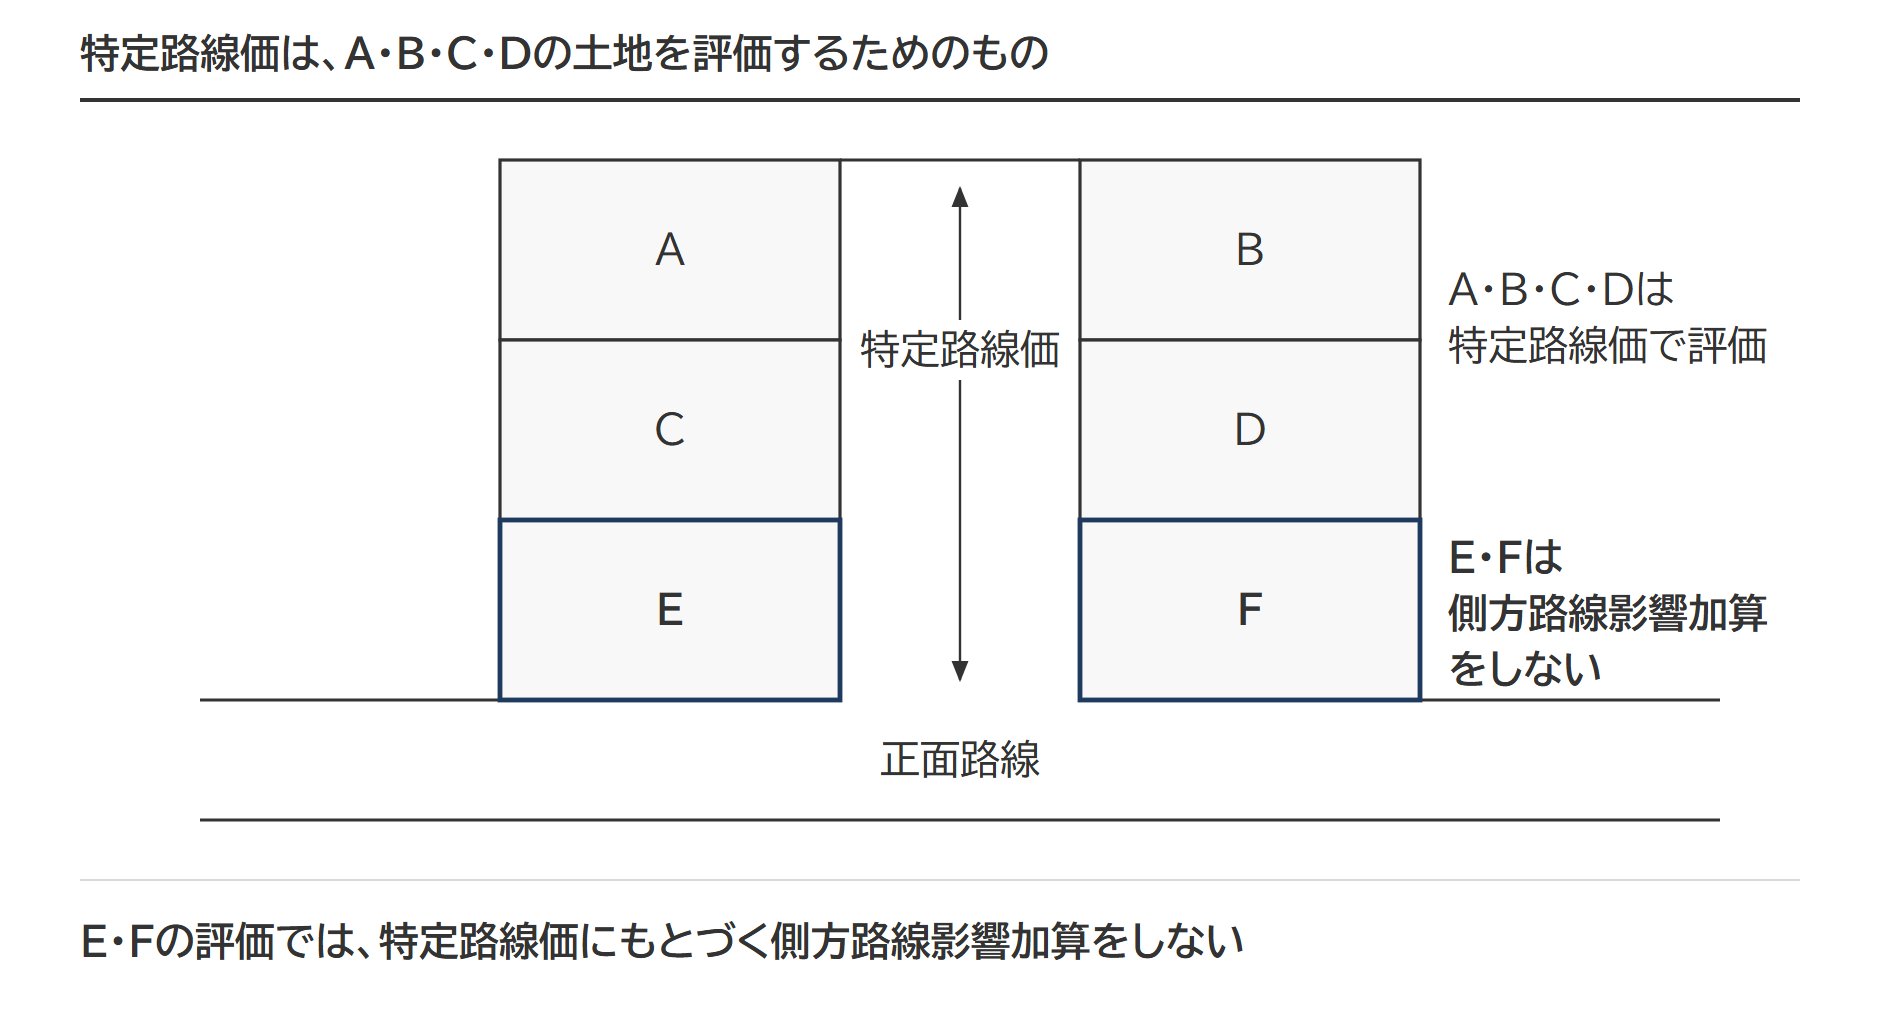
上の図は、A、B、C、Dの土地を評価するために特定路線価を設定した場合です。正面路線に接しているEとFの土地の評価では、特定路線価にもとづく側方路線影響加算は行いません。特定路線価は、A、B、C、Dの土地の評価に用いるものだからです。
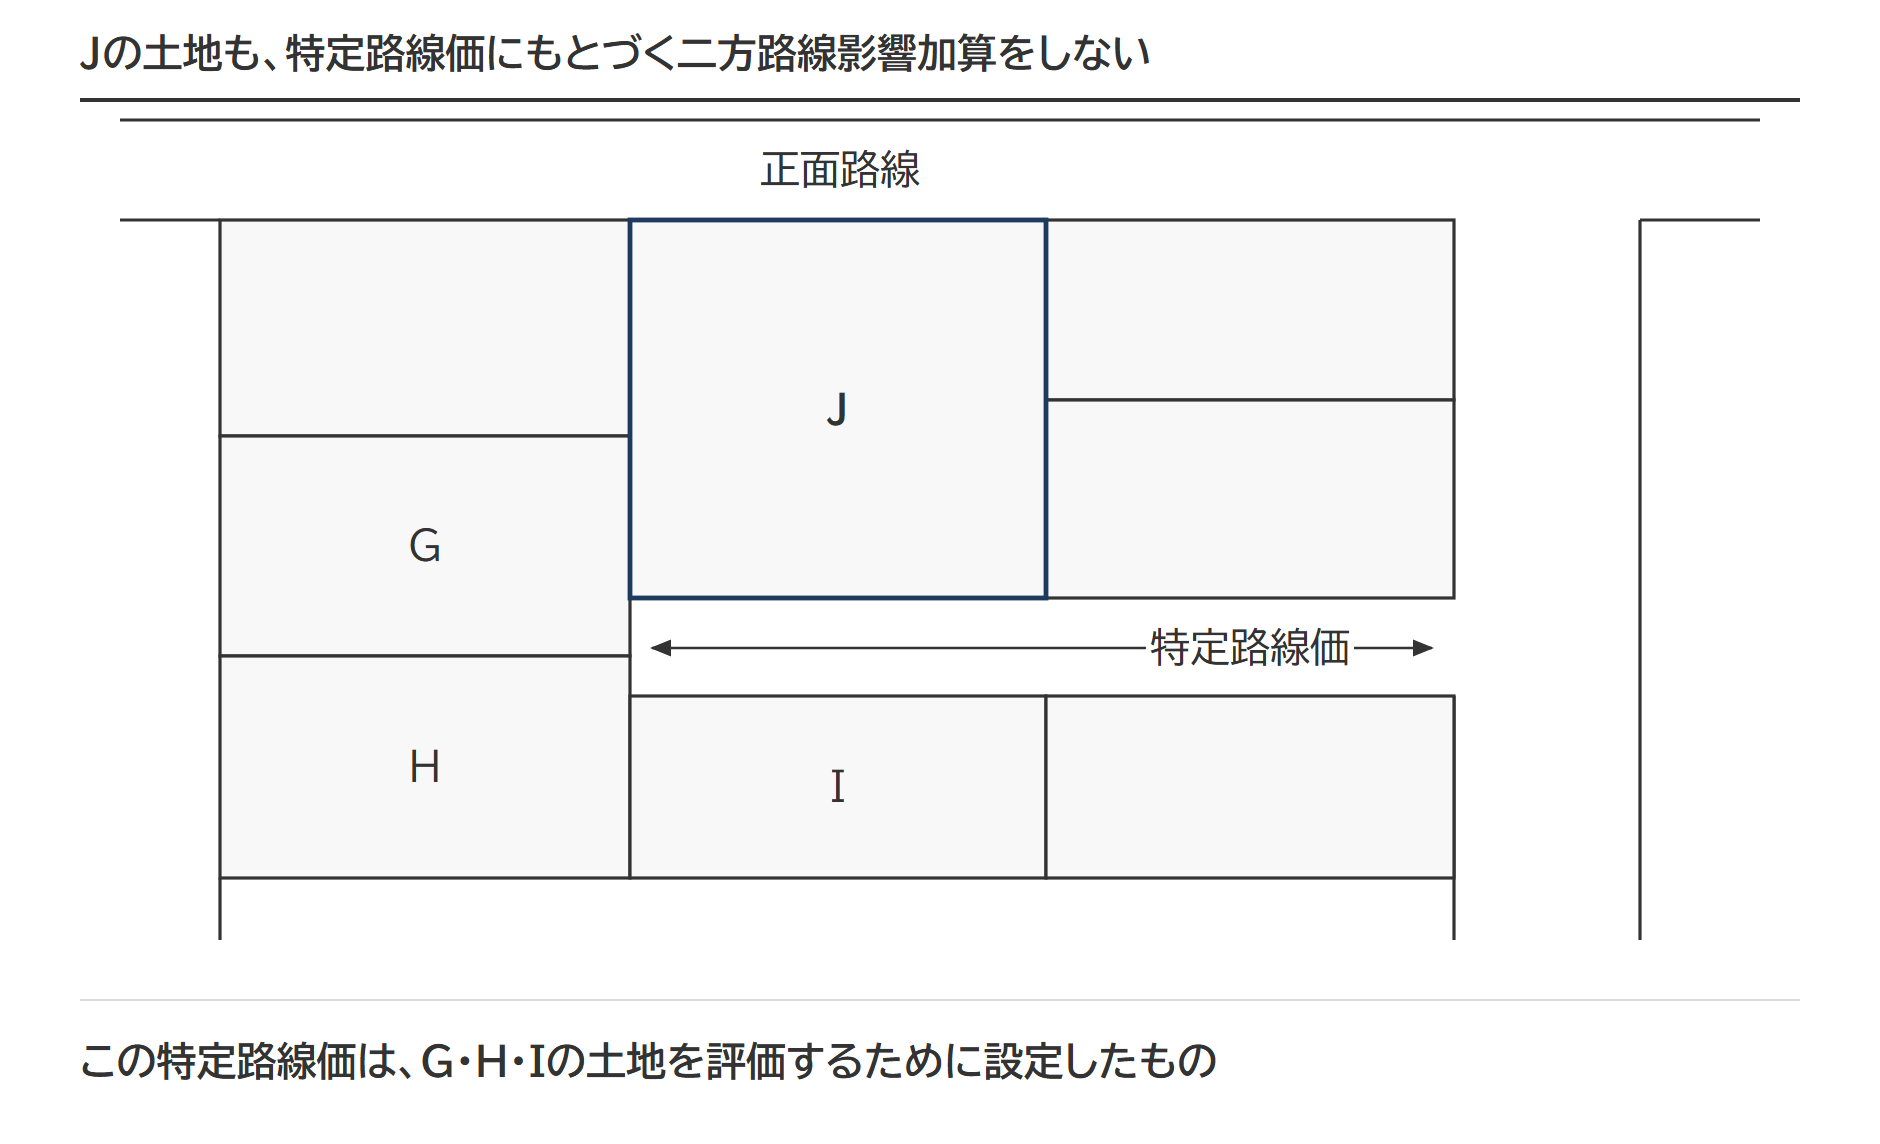
上の図の場合も同じです。Jの土地の評価では、特定路線価にもとづく二方路線影響加算はしません。
質疑応答事例は、特定路線価で評価するA〜Dの土地の側にも同じ制限がかかることも示しています。特定路線価にもとづいて評価するときは、財産評価基本通達15から20-7までの定めによりますが、16から18まで(側方路線影響加算・二方路線影響加算・三方又は四方路線影響加算)は除かれます。
出典:質疑応答事例 側方路線影響加算等の計算――特定路線価を設定した場合
特定路線価を設定するか旗竿地として評価するかの選び方は、路線価のない私道にしか面していない土地の評価|旗竿地評価と特定路線価の選び方で整理しています。特定路線価が設定される私道そのものの評価は、通行の状況で3つに分かれ、区分ごとの評価は私道の評価方法で説明しています。
角地を分けて取得した場合・共有で取得した場合
ここまでの4つの場面とは別に、宅地の分け方や持ち方でも、側方路線影響加算をする範囲は変わります。宅地は1画地ごとに評価し、遺産分割で取得する人が分かれれば、原則として取得した人ごとに別の1画地になるためです。角地を2人の相続人が分けて取得し、角の部分を含む区画と1本の路線だけに接する区画になれば、側方路線影響加算をするのは角の部分を含む区画だけと考えられます。共有で取得した場合は、全体が1画地のままです。角地として評価した価額を、持分で分けます。ただし、無道路地や帯状地を作るような著しく不合理な分割は、分割前の全体を1画地として評価します。
出典:財産評価基本通達7-2(評価単位)/質疑応答事例 宅地の評価単位――不合理分割(1)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 市街地農地の相続税評価って難しい?わかりやすく解説します
 土壌汚染地の相続税評価で失敗しないための留意点とは?
 見落としに注意!土砂災害特別警戒区域の宅地の相続税評価
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。