この記事の要点
- 令和6年1月1日以後の相続・遺贈・贈与で取得した分譲マンションの一室は、家屋(固定資産税評価額)と土地(敷地全体の価額×敷地権の割合)のそれぞれに同じ区分所有補正率を掛けて評価する
- 補正率は4つの指数(築年数・総階数指数・所在階・敷地持分狭小度)から評価乖離率を出し、評価水準で3区分する。評価水準が0.6以上1以下は補正なし、0.6未満は評価乖離率×0.6、1超は評価乖離率
- 4つの指数は登記事項証明書の表題部から拾う。専有部分の面積は登記簿の内法の床面積で、固定資産税の課税明細書の床面積ではない
- 評価水準が1を超えるマンション(築古・低層・敷地の持分が広い)は補正率が1未満になり、評価額が下がる
- 対象は居住用の一室。事務所として使っていても構造上居住用なら対象で、一棟すべてを1人で持つときは土地の補正率は1が下限
分譲マンションの一室を令和6年1月1日以後に相続、遺贈または贈与で取得したときは、家屋と土地のそれぞれの評価額に区分所有補正率(評価額と市場価格の開きを調整する率)を掛けて相続税評価額を出します。補正率を決めるのは、登記事項証明書から拾う4つの指数です。
上の階の新しい部屋ほど補正率は大きく、評価額が上がります。築年数が古く、低層で、敷地の持分が広いマンションでは補正率が1を下回り、評価額は逆に下がります。
分譲マンションの相続税評価額の出し方
分譲マンションの一室の相続税評価額は、家屋部分と土地部分のそれぞれに、同じ区分所有補正率を掛けて出します。
マンション一室の評価額(自分で住んでいる場合)
家屋部分=固定資産税評価額×1.0×区分所有補正率
土地部分=敷地全体の価額×敷地権の割合×区分所有補正率
相続税評価額=家屋部分+土地部分
敷地全体の価額は、路線価(国税庁が道路ごとに定める1平方メートル当たりの価額)を基に奥行などの補正をした1平方メートル当たりの価額に、敷地の面積を掛けた金額です。路線価のない地域は倍率方式(固定資産税評価額×倍率)です。敷地権は一室と切り離して処分できない敷地の共有持分で、その割合は登記事項証明書に「1,050,000分の6,300」のような形で載っています。
マンションの一室は、専有部分(独立して使う部屋の部分)と、廊下やエレベーターなど共用部分の共有持分と、敷地利用権(専有部分を持つための敷地の権利)の3つでできています(区分所有法2条)。家屋の固定資産税評価額は共用部分の持分を含めて決められることがあり、固定資産税の課税明細書に載る床面積も、登記簿の床面積と同じとは限りません。
出典:No.4667 居住用の区分所有財産の評価|国税庁/居住用の区分所有財産の評価について(法令解釈通達)|国税庁/建物の区分所有等に関する法律2条(e-Gov法令検索)
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
対象になるマンションの判定|国税庁のフローチャートの順に4つ
補正率の対象は、区分建物の登記(部屋ごとの登記)がされた一棟の建物にある、居住用の専有部分一室の区分所有権(家屋部分)と敷地利用権(土地部分)です。国税庁のQ&Aのフローチャートは、①区分建物の登記があり、居住用の専有部分があるか ②地階を除く階数が2以下か(2以下なら対象外) ③居住用の専有部分一室の数が3以下か ④そのすべてを区分所有者か親族が住まいに使うか(③と④がともに「はい」なら対象外)、の順に判定しています。
居住用かどうかは、原則として登記簿の建物の種類に「居宅」を含むかで決まります。構造上、主として居住用に使える部屋なら、課税時期(亡くなった日や贈与の日)に事務所として使っていても対象です。国税庁のQ&Aは、建物の種類が「共同住宅」の専有部分を、一棟所有の賃貸マンションに近いものとして、原則として対象外として差し支えないとしています。
| 対象外になるもの | 具体例 | 外れる理由 |
|---|---|---|
| 構造上、主として居住用に使えないもの | 事業用のテナント物件 | 流通性・市場性と価格の決まり方が、居住用の物件と大きく違う |
| 区分建物の登記がされていないもの | 一棟所有の賃貸マンション | 同上 |
| 地階を除く総階数が2以下のもの | 2階建て以下の低層の集合住宅 | 市場が異なり、売買実例に乏しい |
| 居住用の専有部分一室の数が3以下で、そのすべてを区分所有者またはその親族が住まいに使っているもの | 区分登記された二世帯住宅 | 同上 |
| たな卸商品等(販売用の商品)に当たるもの | 不動産業者が販売用に持っている部屋 | 実質が商品なので、たな卸商品等として評価する |
4つ目の除外に当たるかは、課税時期に、居住用の専有部分すべてを被相続人またはその親族が住まいにする目的で持っていたかで判定します。子が仕事の都合で一時的に貸していた部屋があっても、該当するものとして差し支えありません。区分登記された二世帯住宅は、この判定を通ると補正率を掛けずに評価します。
出典:「居住用の区分所有財産の評価に関するQ&A」について(情報)|国税庁
4つの指数は登記事項証明書のどの欄から拾うか
評価乖離率(市場価格が評価額の何倍かの推計値)を作る4つの指数(築年数・総階数指数・所在階・敷地持分狭小度)は、すべて登記事項証明書の表題部から拾えます。固定資産税の課税明細書から取るのは、家屋の固定資産税評価額だけです。
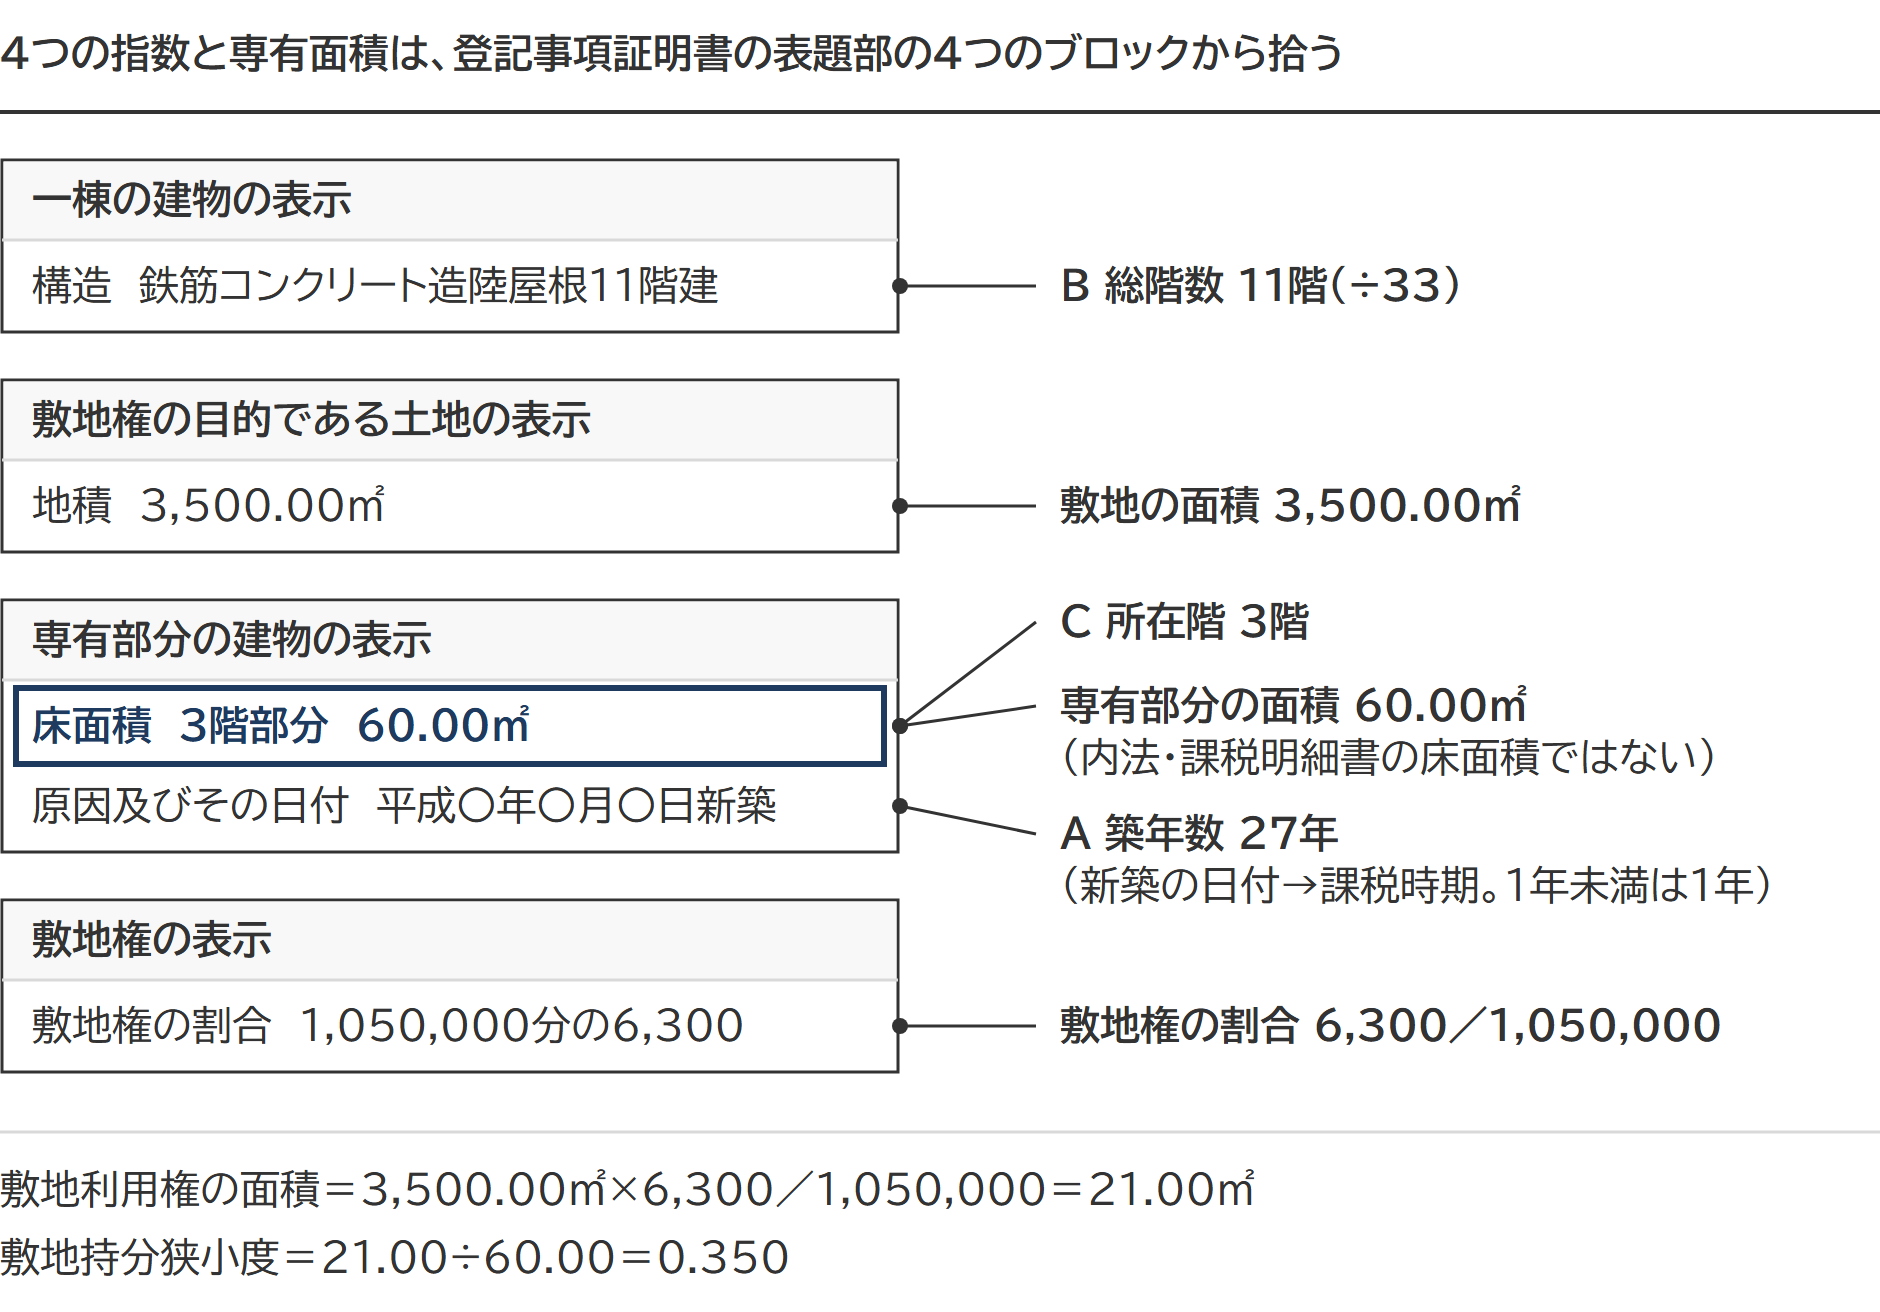
表題部は、一棟の建物の表示、敷地権の目的である土地の表示、専有部分の建物の表示、敷地権の表示の4つのブロックに分かれています。
| 指数 | 登記事項証明書の欄 | 注意 |
|---|---|---|
| A 築年数 | 専有部分の建物の表示の「原因及びその日付」欄(新築の日付)から、課税時期までの年数 | 1年未満の端数は1年に切り上げる |
| B 総階数指数 | 一棟の建物の表示の構造欄(「11階建」)の階数÷33 | 地階は数えない。小数点以下第4位を切り捨て、1を超えるときは1 |
| C 所在階 | 専有部分の建物の表示の床面積欄(「3階部分」) | 部屋のある階をそのまま使う |
| D 敷地持分狭小度 | 敷地権の目的である土地の表示の地積×敷地権の表示の割合=敷地利用権の面積。これを専有部分の建物の表示の床面積で割る | 面積は小数点以下第3位、狭小度は第4位を切り上げる |
築年数は1年未満を切り上げ、総階数は33で頭打ち
築年数は、建築の時から課税時期までの期間で、1年未満の端数は1年に切り上げます。令和2年10月5日に新築した建物を令和6年2月2日に相続すると、3年3か月余りを切り上げて4年です。
総階数指数は総階数を33で割った値で、33階建てでも50階建てでも1で止まります。高さおおむね100メートル(約33階)を超えると、それより高くなっても追加の規制は一般になく、乖離率への影響が頭打ちになると仮定した分析で良い結果が出たため、と国税庁は説明しています。
敷地権の割合から敷地利用権の面積を出す計算方法
敷地利用権の面積は、敷地の面積に敷地権の割合を掛けて出します(小数点以下第3位切上げ)。敷地2,000平方メートル・敷地権の割合10,562分の62なら11.75平方メートル。専有部分の面積が58.45平方メートルなら、敷地持分狭小度は11.75÷58.45=0.202です。
敷地の面積は、登記簿の敷地の面積に私道や歩道状空地(敷地の一部を歩道として開放した部分)が含まれていても、そのまま使って差し支えありません。私道は評価額を出すときには別の評価単位になります。狭小度の面積に登記簿の数字をそのまま使うのは、納税者が容易に把握できる数字でよいとする考え方からです。マンションの敷地から離れた場所にある規約敷地(規約で敷地に加えた土地)は、面積に含めません。
一室を夫婦で共有しているときは、狭小度の計算には一室分の敷地権の割合をそのまま使い、本人の持分は家屋と土地の評価額が出たあとに掛けます。登記事項証明書の権利部に「持分4分の3」とあっても、面積の段階では掛けません。
専有部分の面積は登記簿の床面積で、課税明細書の床面積ではない
専有部分の面積は、不動産登記規則115条の床面積、つまり壁の内側の線で囲んだ内法の面積で、登記簿に表示される数字です。共用部分の床面積は含みません。家屋の固定資産税評価額を課税明細書から拾う流れで面積も同じ紙から取ると、課税明細書の床面積のほうが大きければ狭小度が小さく出て、評価乖離率が大きくなります。国税庁のQ&Aも、固定資産税の課税における床面積とは異なることに注意するよう明記しています。
出典:「居住用の区分所有財産の評価に関するQ&A」について(情報)|国税庁/不動産登記規則115条(e-Gov法令検索)
区分所有補正率とは|評価乖離率と評価水準で決まる3区分
区分所有補正率とは、4つの指数から出した評価乖離率と、その逆数の評価水準(評価額が市場価格の何割かの推計値)を3つの区分に当てはめて決める、家屋と土地の両方に掛ける率です。
評価乖離率=A+B+C+D+3.220
A=築年数×△0.033
B=総階数指数×0.239(小数点以下第4位切捨て)
C=所在階×0.018
D=敷地持分狭小度×△1.195(小数点以下第4位切上げ)
評価水準=1÷評価乖離率
Dはマイナスの値のため、絶対値で端数を切り上げます。国税庁のQ&Aの例(築10年・38階建ての8階・専有63.52平方メートル・敷地利用権8.56平方メートル)では、狭小度0.135×△1.195=△0.161325を△0.162とし、評価乖離率は3.111、補正率は1.8666です。△0.161にすると3.112×0.6=1.8672になり、Q&Aの数字と合いません。
| 評価水準 | 区分所有補正率 | 評価額は |
|---|---|---|
| 0.6未満 | 評価乖離率×0.6 | 上がる |
| 0.6以上1以下 | 補正なし(従来の評価額のまま) | 変わらない |
| 1超 | 評価乖離率 | 下がる |
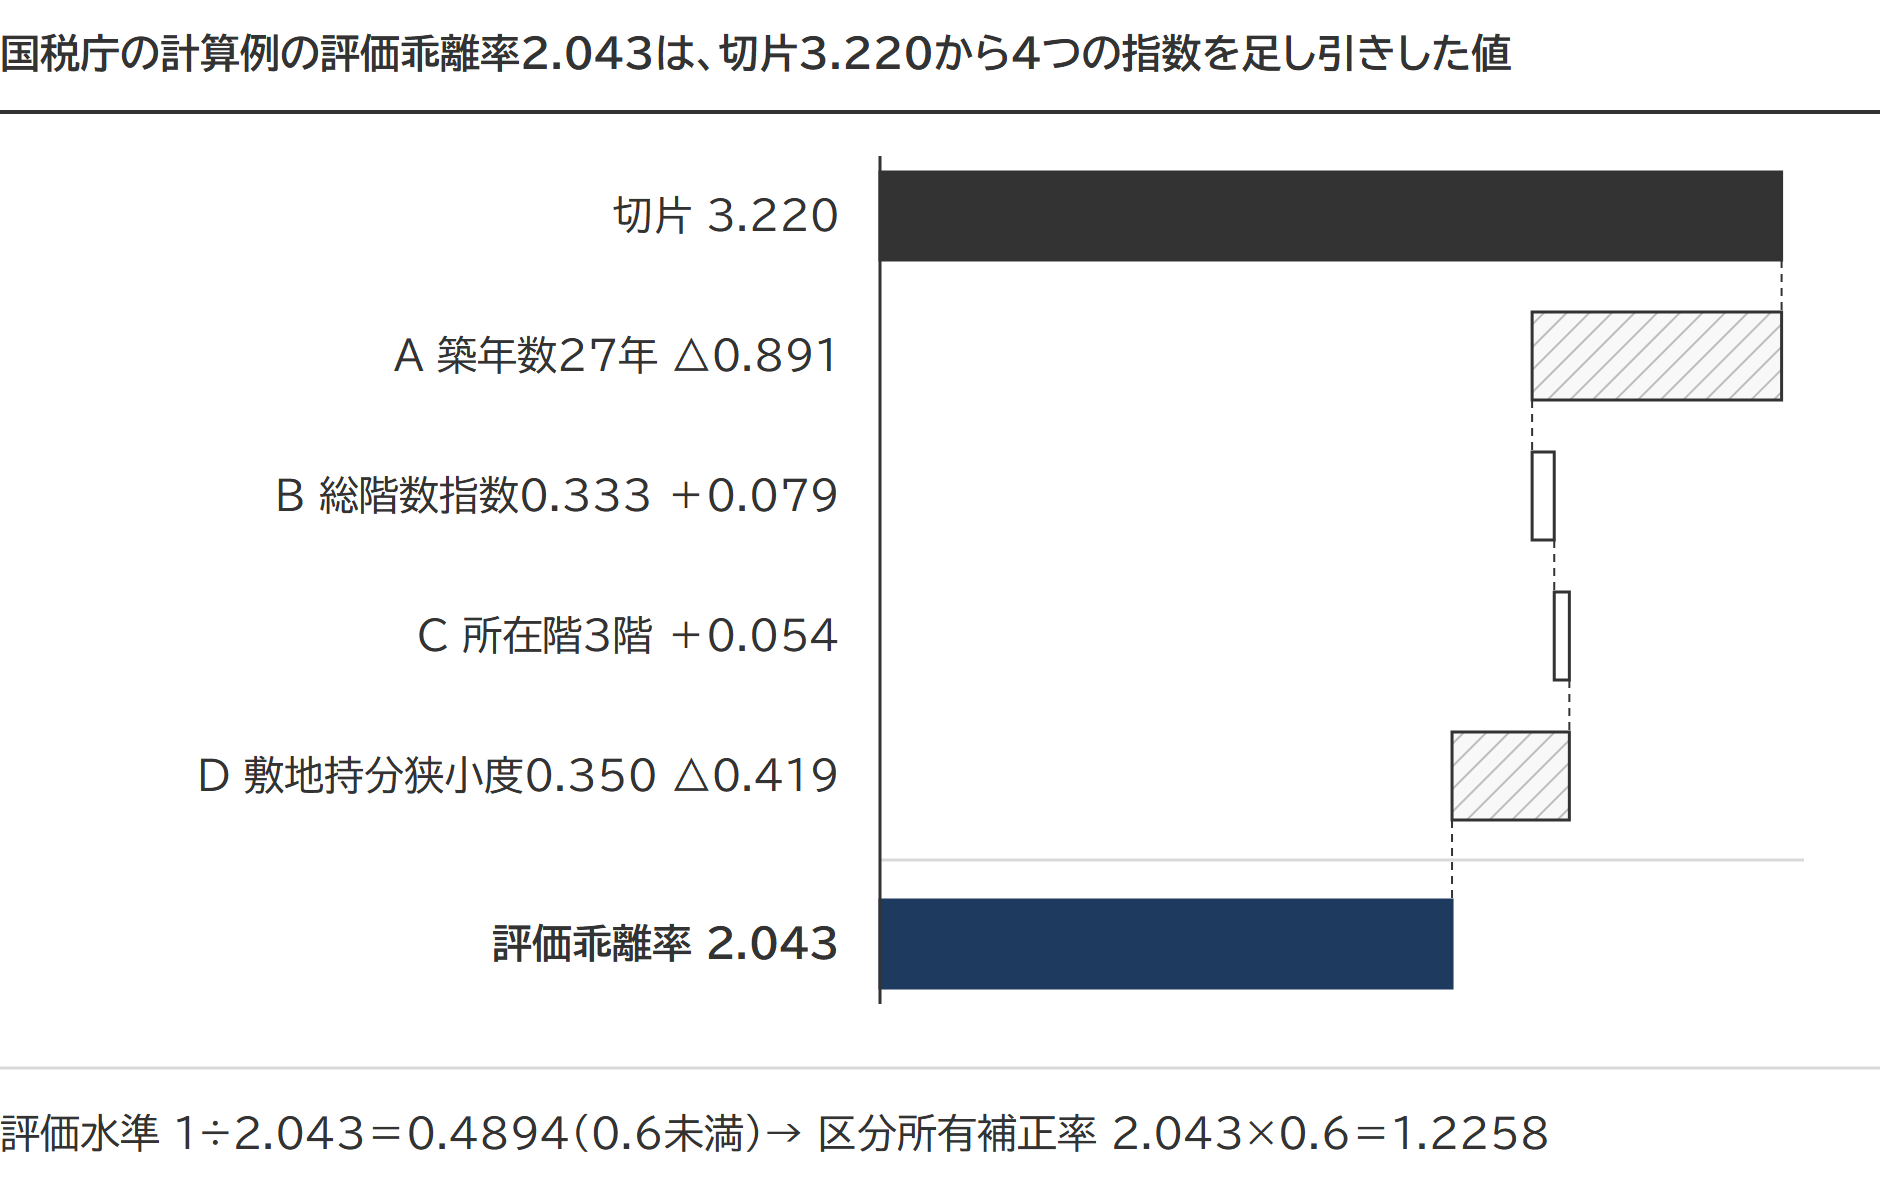
国税庁の計算例 築27年・11階建ての3階
専有部分の面積60.00平方メートル、敷地の面積3,500.00平方メートル、敷地権の割合1,050,000分の6,300、正面路線価500,000円、家屋の固定資産税評価額4,000,000円。
敷地利用権の面積=3,500.00×6,300/1,050,000=21.00平方メートル
敷地持分狭小度=21.00÷60.00=0.350
A=27×△0.033=△0.891
B=総階数指数0.333(11÷33)×0.239=0.079
C=3×0.018=0.054
D=0.350×△1.195=△0.419
評価乖離率=3.220-0.891+0.079+0.054-0.419=2.043
評価水準=1÷2.043=0.4894…(0.6未満)
区分所有補正率=2.043×0.6=1.2258
家屋部分=4,000,000円×1.2258=4,903,200円
敷地全体の価額=500,000円×3,500.00=1,750,000,000円
土地部分=1,750,000,000円×6,300/1,050,000=10,500,000円×1.2258=12,870,900円
合わせて1,777万円。補正前は1,450万円だったので、327万円ふえました(万円未満は四捨五入)。
出典:No.4667 居住用の区分所有財産の評価|国税庁/「居住用の区分所有財産の評価に関するQ&A」について(情報)|国税庁
上がるマンション・変わらないマンション・下がるマンション
築年数が古く、低層で、敷地の持分が広いマンションは、補正率が1未満になって評価額が下がります。
| 設例 | 評価乖離率 | 評価水準 | 区分所有補正率 | 評価額 |
|---|---|---|---|---|
| 築10年・38階建ての8階、専有63.52㎡、敷地利用権8.56㎡(国税庁Q&Aの例) | 3.111 | 0.3214… | 1.8666 | 2,142万円→3,998万円 |
| 築40年・5階建ての1階、専有82.55㎡、敷地利用権24.02㎡(国税庁Q&Aの例) | 1.606 | 0.6226… | 補正なし | 960万円→960万円 |
| 築45年・5階建ての1階、専有80.00㎡、敷地利用権60.00㎡ | 0.892 | 1.1210… | 0.892 | 1,200万円→1,070万円 |
1つ目は、築10年でAの引き下げが小さく、総階数指数は上限の1、敷地の持分は8.56平方メートルしかありません。乖離率が3を超え、評価額は1.9倍近くになります。2つ目は築40年でAが△1.320まで下がり、評価水準が0.6226に収まるため、補正率を掛けずに従来の価額のままです。
3つ目は、築45年でA=△1.485、敷地の持分が専有面積の4分の3あってD=△0.897。評価乖離率が0.892と1を下回り、補正率0.892がそのまま減額として働きます(路線価150,000円・敷地1,200.00平方メートル・敷地権の割合20分の1・家屋の固定資産税評価額3,000,000円の設例)。
なぜ市場価格の6割か|一戸建てとの均衡
0.6の値は、一戸建ての相続税評価額が市場価格のおよそ6割(乖離は平均1.66倍)であることに合わせたものです。マンションだけが6割を大きく下回ると、同じ不動産でもマンションを選ぶほうが有利になるため、少なくとも6割の水準にそろえる、というのが国税庁の説明です。
出発点は実測値です。平成30年中に取引された全国の分譲マンションでは、相続税評価額と売買価格の乖離が平均2.34倍、約65%の事例で2倍以上でした。築年数・総階数指数・所在階・敷地持分狭小度の4つを説明変数にした重回帰分析で決定係数0.587(式の当てはまりの良さを示す値)の結果が得られました。4つに絞った理由は、納税者自身で容易に把握できることと、影響度が大きいことの2つです。路線価が公示価格の80%程度を目安に定められていることも、6割で止める理由に挙げられています。
算式と0.6の値は、通達が「適時見直しを行う」と定めています。趣旨の説明では、3年に1度の固定資産税評価の見直し時期に合わせ、実際の乖離の状況を踏まえて、見直しの要否を含めて行うとしています。算式が変われば、計算に使うのはその年分の値です。
出典:「居住用の区分所有財産の評価について」(法令解釈通達)の趣旨について(情報)|国税庁
貸している部屋・借地権付きマンション・一棟すべてを持っているとき
補正率を掛けたあとの価額を「自用地としての価額」「自用家屋としての価額」(他人の権利が付いていない価額)とみなして、貸家、貸家建付地(貸家の敷地)、借地権、小規模宅地等の特例の計算に進みます。
貸している部屋と借地権
投資用のワンルームのように部屋を人に貸していたときも補正率の対象で、補正後の土地の価額を基に貸家建付地の減額をし、補正後の家屋の価額から借家権の分を引きます。貸家建付地の計算式そのものは変わりません。マンションの一室に小規模宅地等の特例を使う要件を満たすときも、補正後の土地の価額に減額割合を掛ける順です。
借地権付き分譲マンションでは、一室についている借地権は補正後の価額を基に評価し、地主側の底地(借地権の目的になっている土地)には通達の適用がありません。土地の所有者から見れば、建っているのが分譲マンションでもそうでなくても利用の制約の程度は変わらない、と国税庁の趣旨の説明は述べています。
会社が持っている一室を、令和6年1月1日以後に取得した取引相場のない株式(上場していない会社の株式)の純資産価額の計算で評価するときも補正率の対象です。ただし課税時期前3年以内に取得した一室は、通常の取引価額で評価します。
一棟すべてを持っているとき
区分登記された一棟のマンションの全部屋と敷地を1人で持っていても、各戸ごとに通達を当てはめて評価します。ただし土地部分の補正率は1が下限で、評価乖離率が零や負数でも1です。Q&Aは、1つの宅地を持っているのと同等の経済的価値がある面もあることを理由に挙げています。
家屋部分には下限がなく、補正率が1を下回ればそのまま掛けます。
出典:No.4667 居住用の区分所有財産の評価|国税庁/「居住用の区分所有財産の評価について」(法令解釈通達)の趣旨について(情報)|国税庁
登記事項証明書に敷地権の表示がないマンション
敷地権の表示がないマンションでは、土地の登記簿に記録された敷地の共有持分の割合を敷地権の割合の代わりに使い、同じ手順で敷地利用権の面積を出します。
土地の登記簿の数字をそのまま使えない場面が2つあります。1人で複数の部屋を持っていると、土地の登記簿にはその全部に対応する持分の合計が載ります。国税庁のQ&Aの例では、2階と5階の2室を持つ人の持分が10分の1と表示されていますが、2階の一室の計算に使うのは一室分の20分の1です。
一室を夫婦で共有していると、土地の登記簿には一室分の持分に夫の共有持分を掛けた割合が載ります。一室分が20分の1で夫の持分が4分の3なら80分の3と表示されますが、面積の計算には夫婦の合計である20分の1を使い、4分の3は家屋と土地の評価額が出たあとに掛けます。
出典:居住用の区分所有財産の評価について(法令解釈通達)|国税庁
補正率を掛けたあとも財産評価基本通達6項は働く
財産評価基本通達6項(通達の定めで評価することが著しく不適当なときに、国税庁長官の指示を受けて評価する定め)は、区分所有補正率を掛けて評価した場合にも同じように適用されます。補正後の価額より高い価額で評価されることがある一方で、マンションの市場価格が大幅に下落したなど通達の算式に反映されない事情があるときは、鑑定評価その他の合理的な方法で時価を算定することもできます。
出典:財産評価基本通達6(この通達の定めにより難い場合の評価)|国税庁
よくある質問
区分所有補正率の計算に使う様式はありますか。
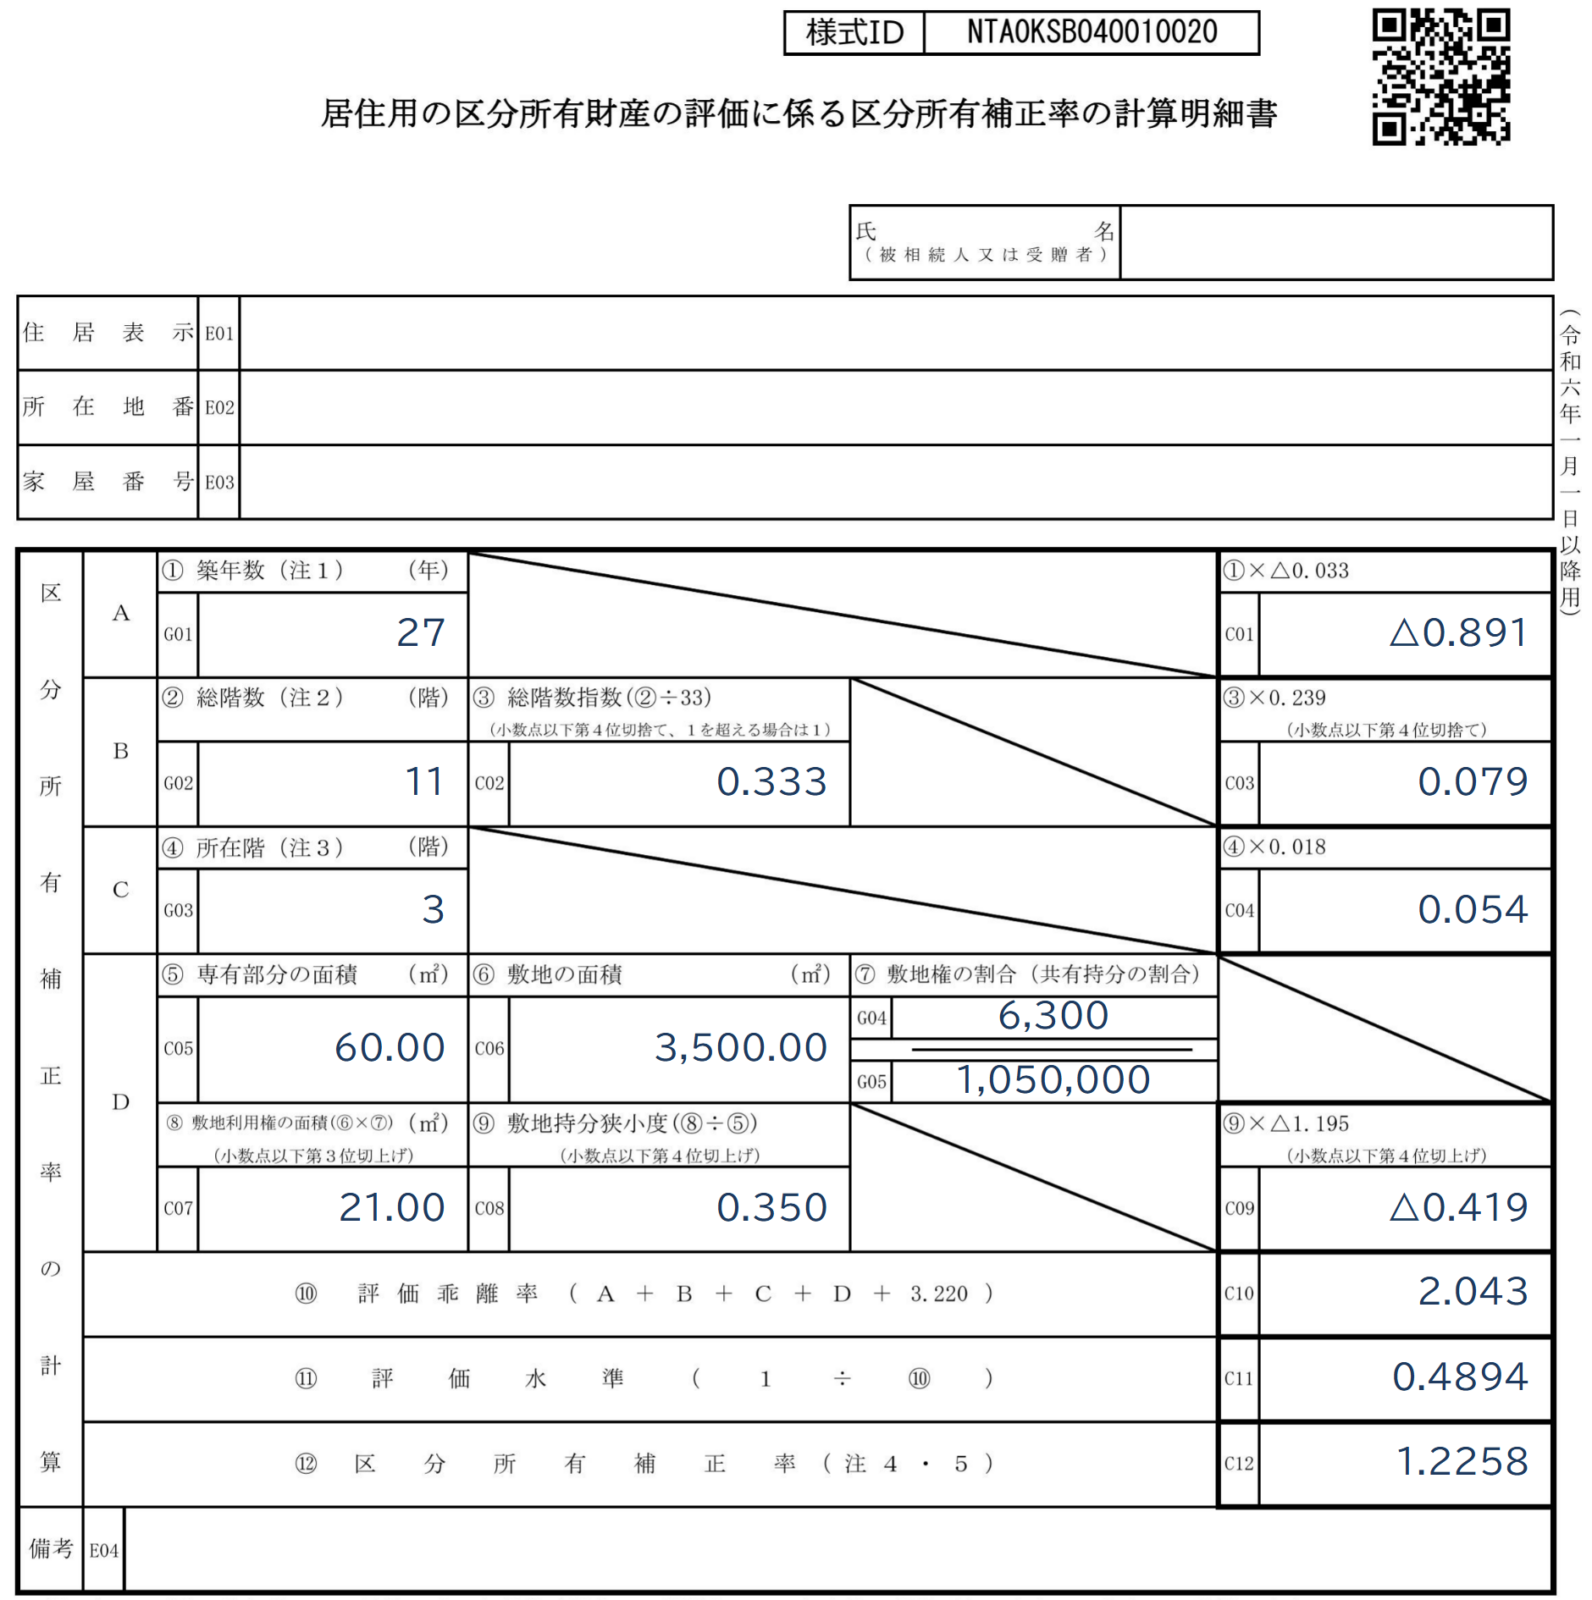
国税庁の「居住用の区分所有財産の評価に係る区分所有補正率の計算明細書」があります。4つの指数を順に記入すると補正率が出る1枚の様式で、土地及び土地の上に存する権利の評価明細書と合わせて申告書に添付します。国税庁の計算例の数字を記入した例が次の図です。
出典:居住用の区分所有財産の評価に係る区分所有補正率の計算明細書|国税庁
評価乖離率が零や負数になったらどうなりますか。
A+B+C+Dの合計が△3.220以下になると評価乖離率は零以下で、その一室の家屋と土地は評価しない(評価額を零とする)扱いです。ただし、一棟の全部屋と敷地を1人で持っているときの土地部分は、補正率1で評価します。国税庁は、こうした例がほとんどないと考えられるとしたうえで、その場合も財産評価基本通達6項の適用は否定されないとしています。
令和6年より前に買ったマンションにも補正率はかかりますか。
かかります。基準は買った時期ではなく、相続、遺贈または贈与で取得した時期です。令和6年1月1日以後の相続なら、何年前に買った部屋でも補正率を掛けて評価します。令和5年12月31日までの相続なら、従来の方法のままです。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 貸家の相続税評価|固定資産税評価額×(1−借家権割合30%×賃貸割合)で決まり、空き家・建築中・無償で貸す家は貸家にならない
 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
 貸家建付地とは|自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)で決まり、賃貸割合は床面積で数える
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。