この記事の要点
- 貸家とは借家権の目的となっている家屋=家賃を取って貸し、借地借家法の保護が借主に及んでいる家。評価は固定資産税評価額×(1−借家権割合×賃貸割合)で、設例では1,800万円が満室で1,260万円になる
- 借家権割合は国税局長が定める割合で、国税局の令和8年分の財産評価基準書で30%。借家人の借家権は取引慣行のない地域では評価しないのに、貸家の側はどの地域でも30%下がる
- 賃貸割合は各独立部分の床面積で数える。貸主側の定義は土地の通達26(2)にあり、継続的に貸してきた部屋の一時的な空室は賃貸中として数えてよい(4戸中3戸なら1,395万円)
- 身内に無償で貸す家・一戸建ての空き家・建築中の家屋・一時使用の貸付けは貸家にならない。一戸建ては各独立部分がないので一時的な空室の扱いに入らず、空き家になれば自用家屋。ただし借家人が施設に入って家賃が止まっていても賃貸借契約が続いていれば貸家とした公表裁決がある
- 区分所有のマンションの1室は区分所有補正率を家屋にも先に掛けてから貸家の計算をする。令和9年1月1日以後の相続等では、5年以内に取得した貸付用の家屋等の評価を変える通達案が出ている
人に貸している家は、自分で住んでいる家より相続税の評価額が低くなります。貸家の評価額は、固定資産税評価額×(1−借家権割合30%×賃貸割合)です。満室なら固定資産税評価額の70%で、1,800万円の家なら1,260万円になります。
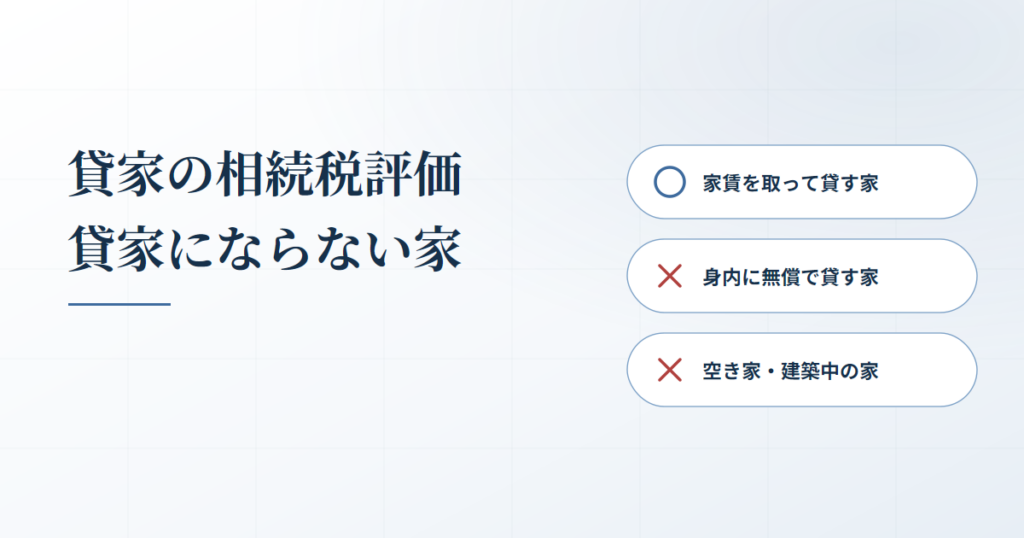
30%を引けるのは、借家権の目的となっている「貸家」だけです。身内に無償で貸している家、借家人が出ていったあとの一戸建ての空き家、建築中の家屋は貸家になりません。借家人が施設に入って家賃が止まっていても、賃貸借契約が続いていれば貸家と判断した公表裁決もあります。
貸家とは|借家権の目的となっている家屋
貸家とは、家賃を取って人に貸し、借地借家法の保護が借主に及んでいる家屋です。定義は家屋の章の93(貸家の評価)ではなく土地の通達26の本文の括弧書きの「貸家(94≪借家権の評価≫に定める借家権の目的となっている家屋をいう。以下同じ。)」です。
借家権は、借地借家法で守られる建物の賃借人の権利です。借地借家法28条は、貸主が更新を断ったり解約を申し入れたりするには正当の事由が要ると定め、31条は、登記がなくても建物の引渡しがあれば、賃借人はその後に建物を取得した人にも賃借権を主張できると定めています。その分だけ値打ちが下がると見て、30%を引きます。敷地の宅地も、貸家建付地として借地権割合×借家権割合×賃貸割合の分が下がる扱いです(通達26)。
出典:財産評価基本通達26(貸家建付地の評価)/借地借家法28条/借地借家法31条
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
計算式|固定資産税評価額×(1−借家権割合30%×賃貸割合)
通達93は、貸家の価額を、その家屋の価額(A)からA×借家権割合×賃貸割合を差し引いて計算すると定めています。Aは通達89の家屋の価額=固定資産税評価額×別表1の倍率です。令和8年分の財産評価基準書(国税局が毎年出す評価の表)はこの倍率を「1.0」としています。
固定資産税の課税明細書に載っている家屋の価格が、そのまま出発点です。通達93の算式がAとして掲げるのは、家屋の評価(89)、文化財建造物である家屋の評価(89-2)、附属設備等の評価(92)の3つです。建築中の家屋の評価(91)は通達93の算式に入っていません。増改築部分に固定資産税評価額がまだ付いていない家屋は、基準書の(注)により、その部分の価額を近くの似た家屋から評定して加えた金額(似た家屋がなければ再建築価額から償却費相当額を引いた額の70%。申告期限までに評価額が付けばその額)を出発点にします。
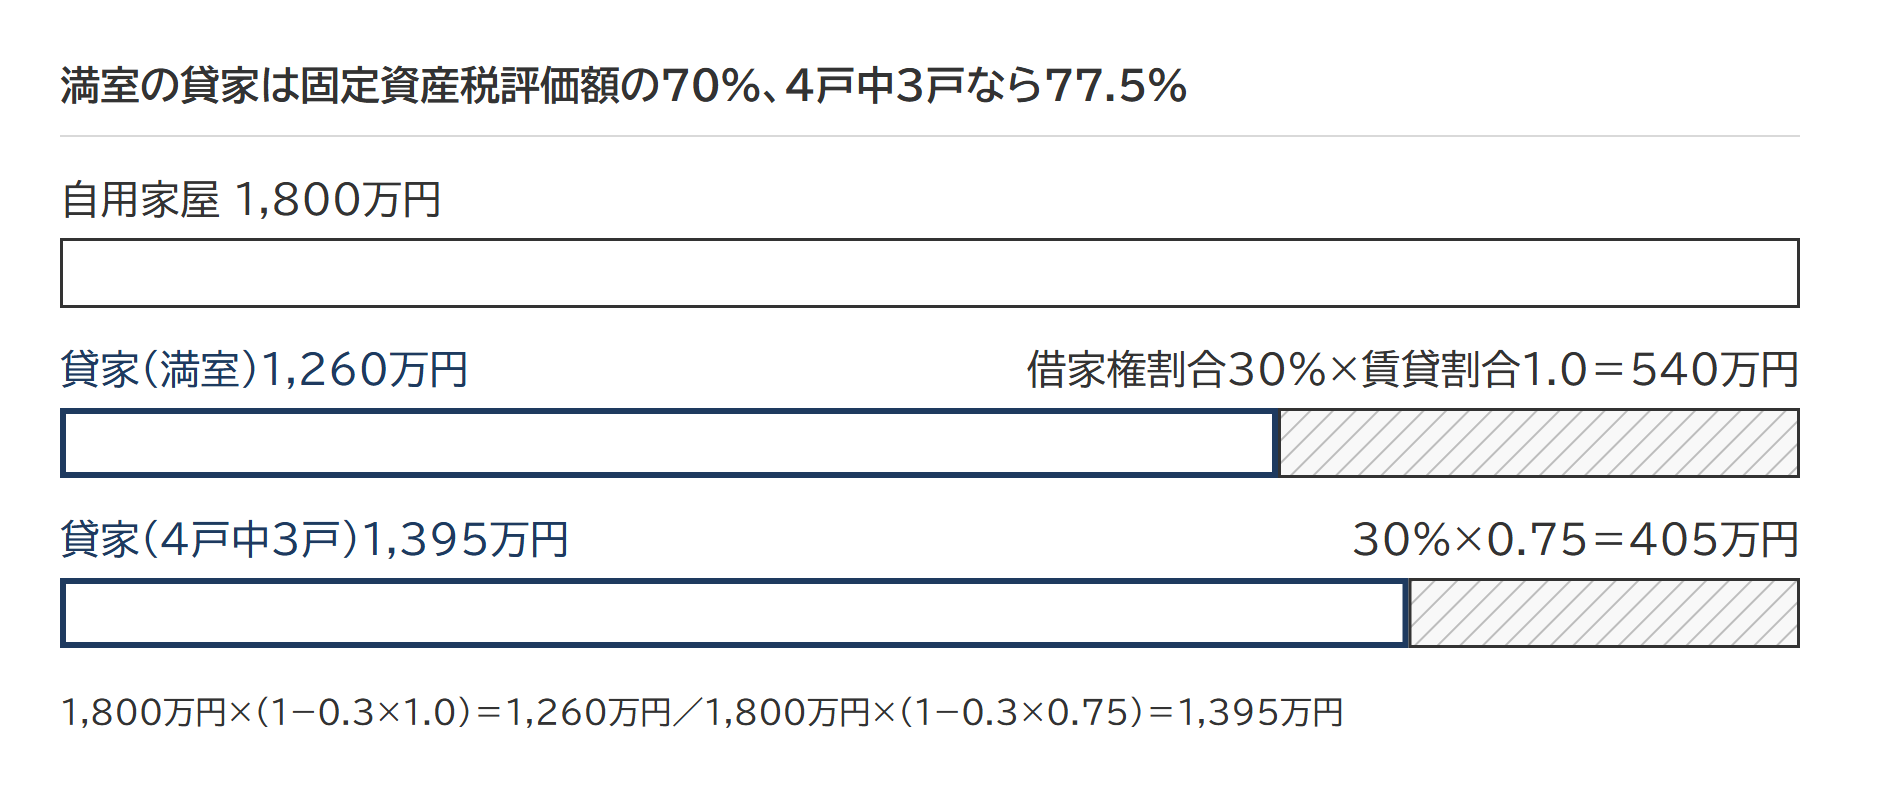
固定資産税評価額1,800万円の家屋を1棟まるごと貸している場合、1,800万円×(1−0.3×1.0)=1,260万円で、減額は540万円です。
令和9年1月1日以後の相続等では、この出発点が入れ替わる家屋があります。国税庁が令和8年9月18日に公表した通達案は、課税時期前5年以内に対価を伴う取引で取得または新築した貸付用不動産(借家権の目的となっている家屋とその敷地など)を、土地等も家屋等(家屋及びその附属設備又は構築物)も課税時期における通常の取引価額に相当する金額で評価するとしています。取得価額が通常の取引価額に相当すると認められれば、家屋等は取得価額から償却費の額の合計額又は減価の額を控除した金額の100分の80で評価できる扱いです。確定した通達は令和8年11月19日の時点で未公表です(5年以内に取得した貸付用不動産の評価)。
出典:財産評価基本通達89(家屋の評価)/財産評価基本通達93(貸家の評価)/令和8年分 財産評価基準書 家屋の倍率(東京都)/貸付用不動産の評価について(通達案・意見公募)
借家権割合30%と取引慣行がない地域の非対称|借家人は評価せず、貸家は30%引く
借家権割合は、通達94(1)が「国税局長の定める割合による」と定めています。数字は年分ごとの財産評価基準書に載ります。東京・大阪・札幌・福岡の各国税局の令和8年分の基準書は、いずれも30%です。
東京都の基準書も、なお書きで「借家権の価額は、その権利が権利金等の名称をもって取引される慣行のない地域にあるものについては評価しません」としています。
借家人の持つ借家権は権利金などの取引慣行がない地域では評価しないのに、貸している側の家屋はどの地域でも30%下がります。通達93の算式が掛けるのは「94≪借家権の評価≫に定める借家権割合」であって、94のただし書きのような地域の限定が付いていないためです。土地にも同じ型の非対称があり、借地権の取引慣行がない地域では借地人の借地権を評価せず、地主は借地権割合を20%として引きます(貸宅地(底地)の評価)。
出典:財産評価基本通達94(借家権の評価)/令和8年分 財産評価基準書「借家権割合」(東京都)
賃貸割合は床面積で数える|貸主側の定義は土地の通達26(2)にある
アパートのように部屋が分かれている家屋では、賃貸割合を掛けます。通達93が算式で名指ししているのは「26≪貸家建付地の評価≫の(2)の定めによるその家屋に係る賃貸割合」です。
26(2)の賃貸割合は、課税時期において賃貸されている各独立部分の床面積の合計を、その家屋の各独立部分の床面積の合計で割った割合です。数えるのは戸数ではなく床面積です。家屋の章の94(2)にある「賃借割合」は借家人の借家権を評価するときの算式で、貸主側では使いません。
4戸(各60平方メートル)のテラスハウスのうち3戸を貸していれば、賃貸割合は180÷240=0.75、評価額は1,800万円×(1−0.3×0.75)=1,800万円×0.775=1,395万円です。継続的に貸してきた部屋が課税時期に一時的に空いているだけなら、賃貸中として数えて差し支えありません(26(2)の(注)2)。1棟の一部を自宅にしている家屋は、床面積の比で自用家屋(自分で使う家屋)と貸家に分けてから計算します(賃貸併用住宅の相続税評価)。
出典:財産評価基本通達26(2)(賃貸割合)/財産評価基本通達94(2)(賃借割合)
貸家にならない家|身内に無償・一戸建ての空き家・建築中・一時使用
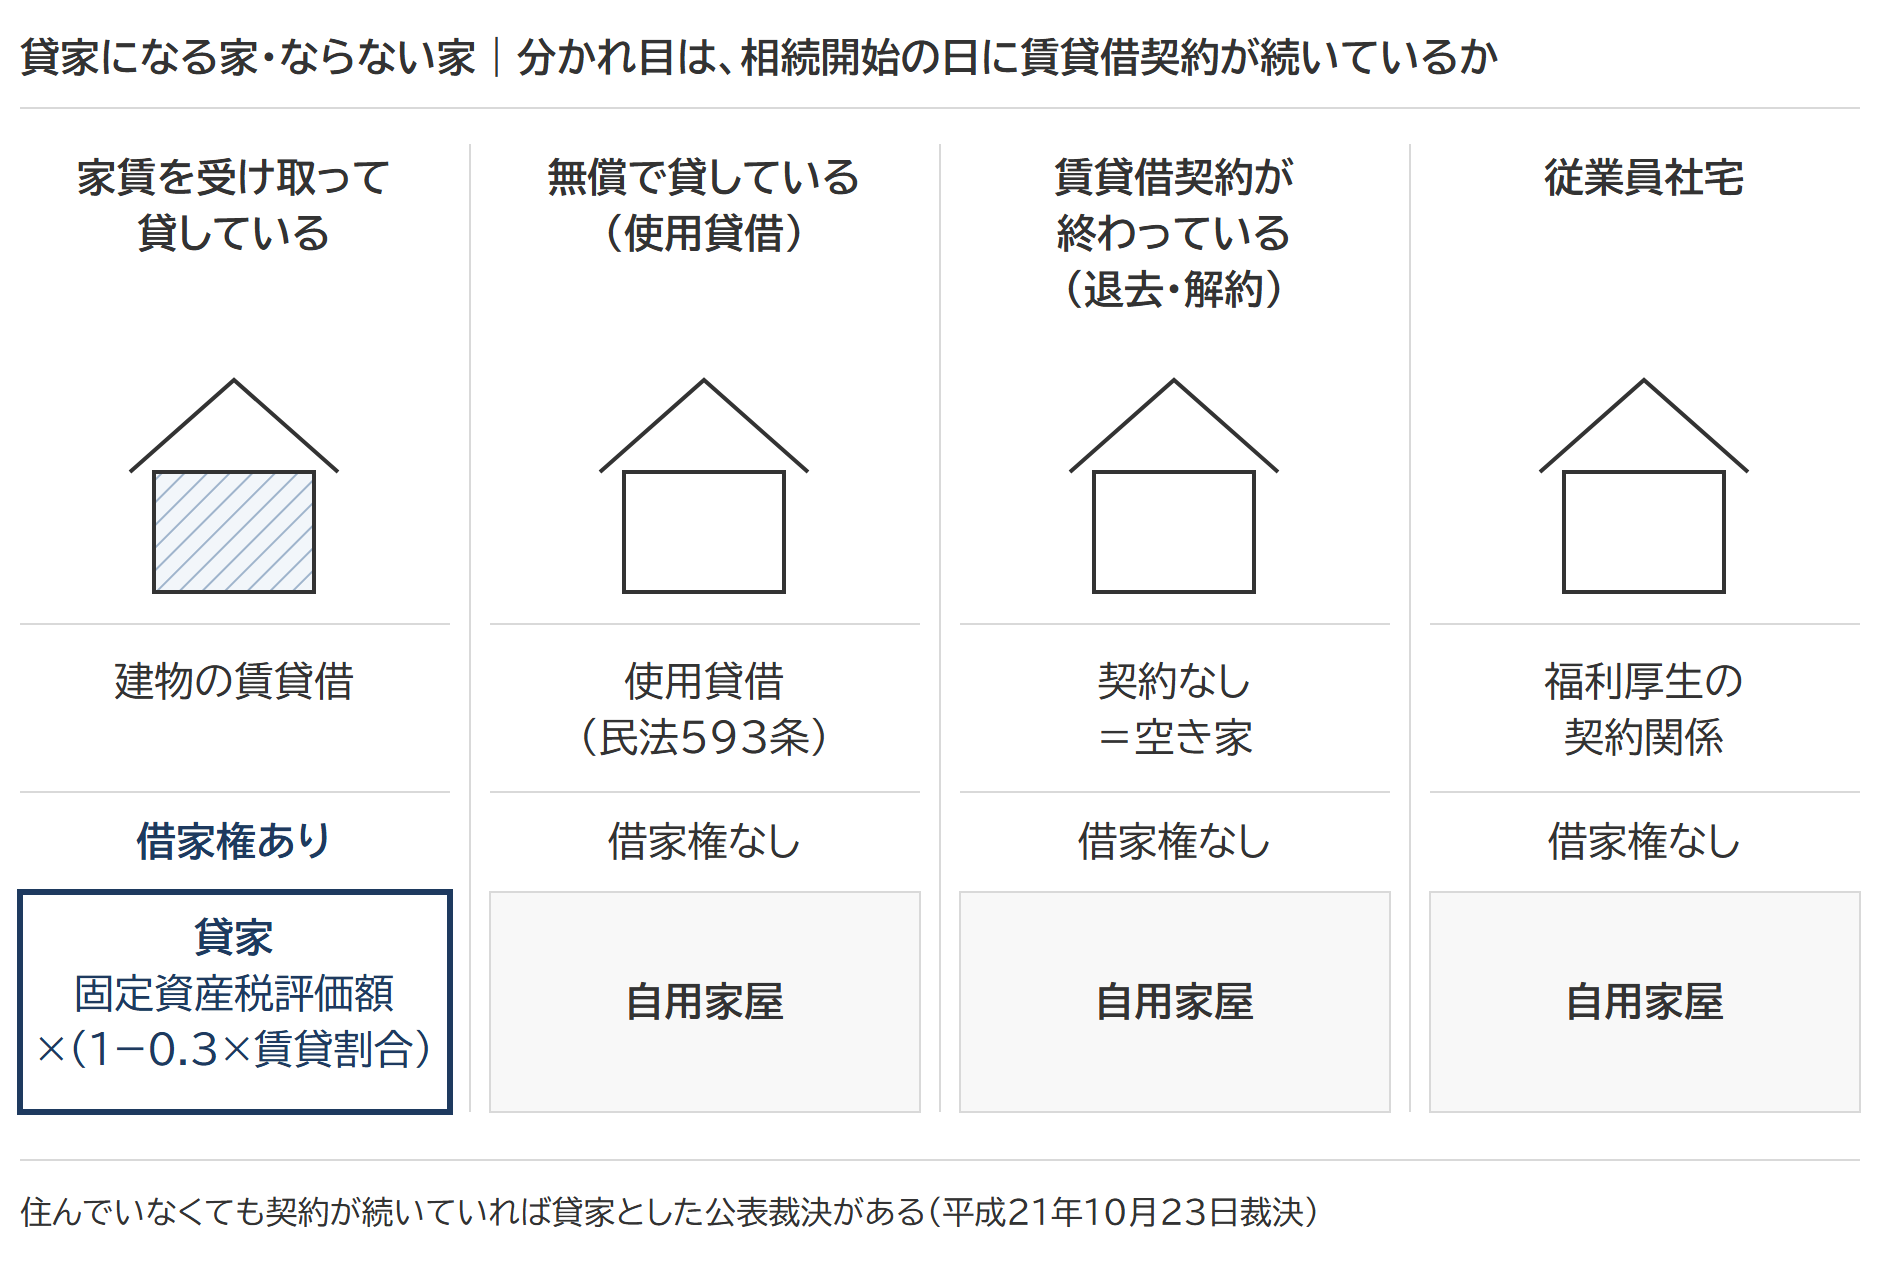
借家権が生じない貸し方の家屋は、自用家屋として評価します。分かれ目は、相続開始の日にその家屋が賃貸借契約の目的となっていたかどうかです。
| 状況 | 家屋の評価 | 理由 |
|---|---|---|
| 借家人が退去し、賃貸借契約が終わって空き家になっている | 自用家屋 | 課税時期に借家権の目的となっていない |
| 賃貸用に新築したが、まだ入居者がいない | 自用家屋 | 現実に貸し付けられていない |
| 建築中の家屋 | 費用現価の70% | 通達93の算式の出発点に91が無い |
| 無償で貸している(使用貸借) | 自用家屋 | 借家権が生じない |
| 従業員社宅 | 自用家屋 | 借地借家法の適用がないとされる |
無償で貸している家は民法593条の使用貸借で、借主に借家権はありません。従業員社宅も、質疑応答事例が従業員の身分を保有する期間に限られる特殊の契約関係で一般的に借地借家法の適用はないとしており、貸家になりません。
「相当の対価」は貸家の評価の物差しではなく、小規模宅地等の特例(宅地の評価額を減らす特例)の語です(租税特別措置法施行令40条の2第1項)。低い家賃で貸していると、評価は下がるのに特例は使えない食い違いが起こりえます(貸付事業用宅地等の相当の対価)。
出典:民法593条/質疑応答事例 従業員社宅の敷地の評価/租税特別措置法施行令40条の2第1項
一戸建ての貸家は、借家人が出ていって賃貸借契約が終わり、空き家になれば自用家屋です。26(2)の賃貸割合は「その貸家に係る各独立部分がある場合に」計算するものです。部屋が分かれていない一戸建ては算式に入りません。契約が終わっていれば26本文の貸家に当たらず、一時的な空室として数える扱いの余地もありません。質疑応答事例も、借家人が立ち退いたあと空き家となっている独立家屋の敷地は自用地とし、もっぱら賃貸用に新築した家屋でも課税時期に現実に貸し付けられていなければ同じだとしています。
空き家に見えても貸家とした裁決もあります。平成17年8月に相続が開始した事案で、被相続人が借地の上に持つ木造平屋の家屋は、借家人の父の代(遅くとも昭和55年ころ)から月3万円で借り、父の死後は借家人本人が住んでいました。借家人は平成9年7月に入院し、平成10年5月から福祉施設に入所したまま戻らず、家賃も平成10年以降支払われていませんが、家財道具は家屋に残り、住民登録もそのままでした。原処分庁は空き家で貸家に当たらないと主張しましたが、審判所は、入所は転居ではなく占有は続いていたとし、被相続人が解約の申入れをした事実もなく、借地借家法には賃料が未払であれば解約されたものとみなす規定もないから賃貸借契約は続いていたとして、相続開始日に賃貸借の目的となっている貸家に当たり、通達93で評価すると判断しました(平成21年10月23日裁決)。貸家かどうかは、人が住んでいるかではなく、賃貸借契約が相続開始の日に続いているかで決まります。
建て替えで元の借家人が新しい家屋に入る契約があっても、課税時期に建築中なら表のとおり91で評価し、借家権割合は引かないと考えられます。
一時使用のために建物を貸したことが明らかな場合は、借地借家法40条により借家の章の規定が適用されず、借家権は生じません。土地の側でも、臨時的な使用に係る賃借権や賃貸借期間が1年以下の賃借権(賃借権の利用状況に照らして賃貸借契約の更新が見込まれるものを除く)は評価しないとされています。
出典:財産評価基本通達91(建築中の家屋の評価)/質疑応答事例 貸家が空き家となっている場合の貸家建付地の評価/借地借家法40条/質疑応答事例 臨時的な使用に係る賃借権の評価/平成21年10月23日裁決(国税不服審判所)
よくある質問
賃貸マンションの1室を貸しています。貸家の評価はできますか。
できます。令和6年1月1日以後の相続等では、補正の対象になる1室なら、家屋(区分所有権)にも区分所有補正率を先に掛け、補正後の価額を自用家屋としての価額とみなしてから借家権割合30%を引く順です。補正率の求め方はマンションの相続税評価にまとめています。
親の家を借りて住み、家賃は固定資産税の分だけ払っていました。貸家になりますか。
固定資産税相当額の負担にとどまる場合は、使用貸借の借主が負担する通常の必要費(民法595条1項)と見分けがつかず、使用貸借と見られる余地があります。使用貸借なら自用家屋です。土地の側の線引きは使用貸借か賃貸借かにまとめています。
出典:民法595条1項
相続開始の直後に借家人が退去しました。評価に影響しますか。
評価の基準は相続開始の日で、その日に賃貸借契約が続いていれば貸家です。反対に、相続開始の日に空いていたアパートの部屋を一時的な空室と見るかは、課税時期後の賃貸が一時的なものでないかも材料になります。
出典:質疑応答事例 貸家建付地等の評価における一時的な空室の範囲
空き家のまま相続した貸家を売ることにしました。評価以外に気をつけることはありますか。
賃貸借契約が終わっていれば、評価は自用家屋です。売却のときの3,000万円特別控除は、相続開始の直前に被相続人が住み、被相続人のほかに住んでいた人がいなかった家屋が対象のため(租税特別措置法35条5項3号)、人に貸していた家屋には使えません(相続空き家の3,000万円特別控除)。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
 貸家建付地とは|自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)で決まり、賃貸割合は床面積で数える
 駐車場として貸している土地の相続税評価|自分で経営していれば設備があっても自用地で、土地そのものを貸したときに賃借権を引く
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。