この記事の要点
- 土地保有特定会社とは、総資産に占める土地等の割合(土地保有割合・相続税評価額)が大会社で70%以上・中会社で90%以上の会社です(評価通達189(3))。業種ではなく割合で決まり、「土地特」と略されます。
- 判定基準は会社規模ごとに違い、小会社は原則として対象外です。総資産価額(帳簿価額)が大会社・中会社の基準(その他の業種なら5,000万円以上)に当たる小会社だけ、同じ70%・90%で再判定します。
- 株式の評価方法は純資産価額方式だけで、大会社でも類似業種比準価額方式も併用方式も使えません。同族株主等以外が取得した株式は配当還元方式(純資産価額方式の金額のほうが低ければそちら)です。
- 課税時期前3年以内に取得した土地等・家屋等は通常の取引価額で、土地保有割合の分子にも分母にも入ります。判定の時点は、1株当たり純資産価額の計算時点とそろえます。
- 土地特外しは売る値段で結論が変わります。帳簿価額で関係会社へ売れば売主に寄附金・買主に受贈益が生じ、合理的な理由のない組替えは評価通達189のなお書でなかったものとされます。
土地保有特定会社とは、会社の資産に占める土地等の割合(土地保有割合)が、大会社で70%以上、中会社で90%以上の会社です(財産評価基本通達189(3))。実務では「土地特」と略して呼ばれます。該当すると、類似業種比準価額方式を使えず、原則として純資産価額方式で評価することになります。類似業種比準価額方式は同業種の上場会社の株価を、純資産価額方式は会社の資産から負債を引いた純資産を、それぞれもとにする方式です。
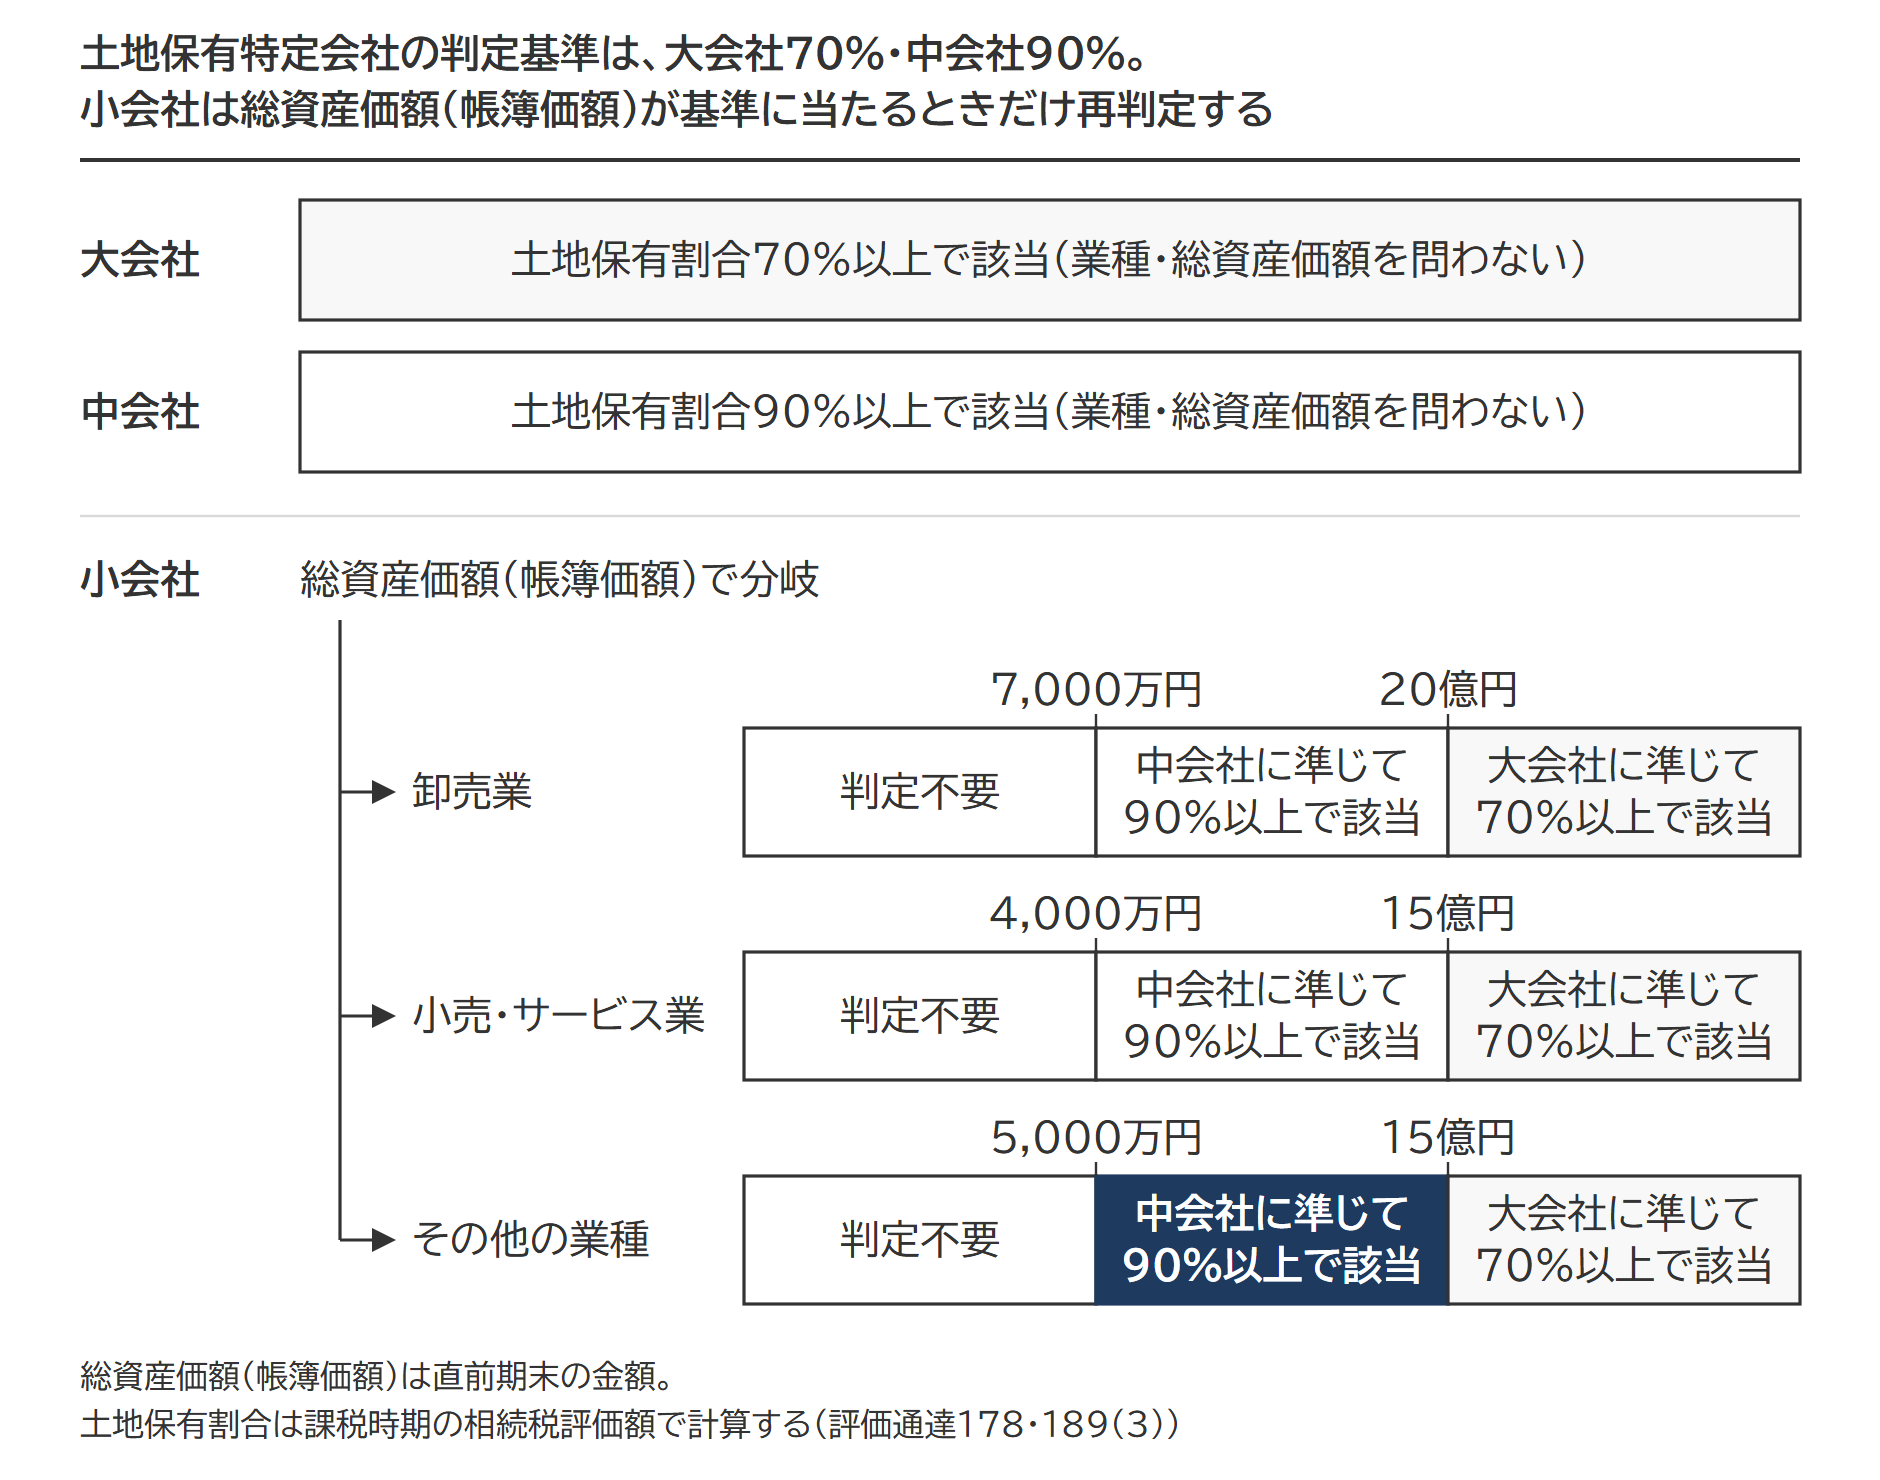
判定は、会社規模と土地保有割合の組み合わせで行います。小会社は原則として対象外。ただし総資産価額(帳簿価額)が大会社・中会社の基準に当たる小会社だけは、同じ70%・90%で再判定します。
土地特外しは「いくらで売るか」で法人税の結果が変わるため、同じ設例で3つの対策の土地保有割合と1株当たりの評価額を1つの表で比べます。
土地保有特定会社(土地特)とは|業種ではなく土地保有割合で決まる
土地保有特定会社とは、課税時期において、会社が持つ各資産の相続税評価額の合計のうちに土地等の価額の合計が占める割合(土地保有割合)が、大会社で70%以上、中会社で90%以上の会社をいいます。定めているのは財産評価基本通達(評価通達)189(3)です。
決め手は割合だけで、業種で該当が決まることはありません(業種で変わるのは、小会社を判定の対象にする総資産価額の基準額だけです)。不動産賃貸業でも製造業でも、土地保有割合が基準に達すれば該当します。不動産販売会社が商品として持つ棚卸資産の土地も、固定資産の土地と同じように分子に入ります。
土地等とは、土地と土地の上に存する権利です。宅地・田・畑・山林・雑種地のほか、建物の所有を目的とする借地権や地上権も分子に数えます。建物は土地等に入りません(「不動産保有特定会社」と呼ばれることもありますが、割合に数えるのは土地等だけです)。
出典:評価通達189(特定の評価会社の株式)|国税庁/不動産販売会社がたな卸資産として所有する土地等の取扱い|国税庁
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
土地保有特定会社の判定基準|会社規模ごとに70%・90%、小会社は総資産価額で再判定
大会社は70%以上、中会社は90%以上(業種と総資産価額は問わない)
業種も総資産価額(帳簿価額)も見ません。
大会社・中会社・小会社のどれに当たるかは、従業員数・総資産価額(帳簿価額)・取引金額の3つで決まります(評価通達178)。判定表の読み方と3つの数え方は次の記事にまとめています。会社規模の判定|大会社・中会社・小会社の判定表の見方と従業員数・総資産価額・取引金額の数え方
小会社は原則として土地保有特定会社にならない(例外=総資産価額が大会社・中会社の基準に当たるとき)
小会社のうち判定の対象になるのは、直前期末の総資産価額(帳簿価額)が次の基準に当たる会社だけです(評価通達189(3)の括弧書)。
- 卸売業20億円以上、卸売業以外15億円以上 → 大会社に準じて、土地保有割合70%以上で該当
- 卸売業7,000万円以上20億円未満、小売・サービス業4,000万円以上15億円未満、その他の業種5,000万円以上15億円未満 → 中会社に準じて、土地保有割合90%以上で該当
基準に届かない小会社は、土地保有割合がいくら高くても土地保有特定会社になりません。
出典:評価通達178(取引相場のない株式の評価上の区分)|国税庁/評価通達189(3)(土地保有特定会社の株式)|国税庁
総資産価額とは|小会社の門は帳簿価額、土地保有割合の分母は相続税評価額
判定には「総資産価額」が2回出てきますが、中身がそれぞれ違います。小会社が判定の対象になるかどうかを見る総資産価額は直前期末の帳簿価額(評価通達178(1))、土地保有割合の分母になる総資産価額は課税時期の相続税評価額(評価通達189(3))です。
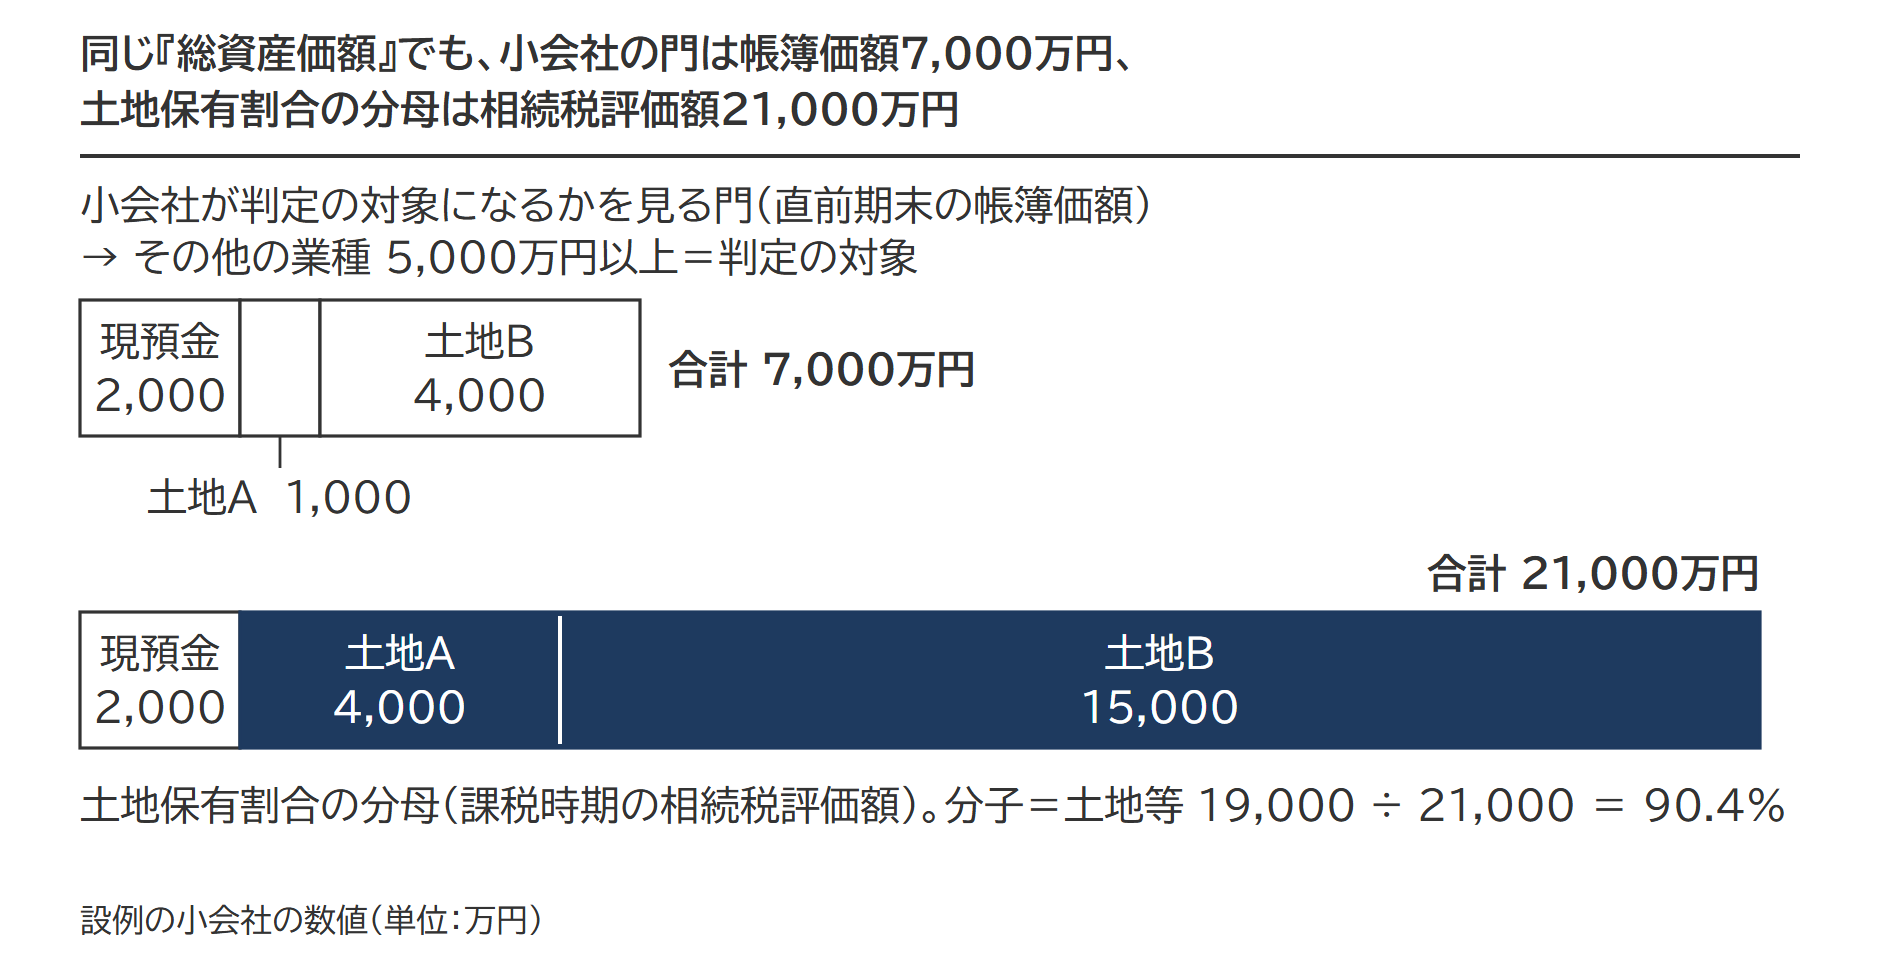
含み益の大きい土地を持つ会社ほど、2つの数字は離れます。帳簿価額のまま土地保有割合を計算すると、90%に届かないという誤った結論になります。
土地保有割合の分子と分母|3年以内に取得した土地等・家屋等は通常の取引価額
土地保有割合は「土地等の価額の合計額 ÷ 総資産価額」で、分子も分母も課税時期の相続税評価額で計算します。土地等は所有目的も所有期間も問わず、会社が持つ全部を分子に入れます。
例外が1つあります。評価会社が課税時期前3年以内に取得または新築した土地等・家屋等は、課税時期の通常の取引価額に相当する金額で評価します(評価通達185)。帳簿価額が通常の取引価額に相当すると認められるときは、帳簿価額でかまいません。この金額は第5表(1株当たりの純資産価額の計算明細書)の①の金額として土地保有割合の計算に使うため、分子にも分母にも同じ金額で効きます(第5表の記載方法等2(1)イ)。
評価会社が他社の非上場株式を持っていれば、その株式の評価に純資産価額を使うときは、法人税額等相当額を控除しないで計算した金額を分母に入れます(評価通達186-3)。控除できない理由と計算例は次の記事で追えます。評価会社が有する取引相場のない株式|法人税額等相当額を控除できない理由と純資産価額の計算例
判定の時点は、1株当たり純資産価額を計算する時点とそろえます。課税時期に仮決算(課税時期を期末とみなして締める決算)を行っていないため直前期末の資産・負債で純資産価額を計算するときは、土地保有特定会社の判定もその直前期末の金額で行います(第2表の記載方法等3・第5表の記載方法等2(4))。
出典:評価通達185(純資産価額)|国税庁/評価通達186-3(評価会社が有する株式等の純資産価額の計算)|国税庁/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)|国税庁
令和9年からの貸付用不動産の見直し|評価会社の3年以内取得分は通達185のまま(通達案の及ぶ範囲は制定後に)
令和8年度税制改正大綱の「相続税等の財産評価の適正化」は、被相続人等が課税時期前5年以内に対価を伴う取引により取得または新築した一定の貸付用不動産を、通常の取引価額に相当する金額で評価する見直しです。適用は令和9年1月1日以後に相続等により取得する財産から。国税庁は令和8年9月18日に通達案「貸付用不動産の評価について(案)」を公表しました。通達は令和8年11月5日の更新時点で、まだ制定されていません。
大綱の主語は「被相続人等」で、個人が直接持つ貸付用不動産を念頭に置いた見直しです。評価会社が持つ土地等・家屋等を純資産価額の計算で評価するときの決まりは、評価通達185(3年以内取得は通常の取引価額)のまま。通達案の(注)7も、評価通達185の土地等・家屋等には通達案の定めを適用しないとしています。3年超5年以内に取得した貸付用不動産を評価会社が持つ場合に通達案の定めが及ぶかどうかは、通達の制定を待って確かめる必要があります。
3年以内取得の起算日や帳簿価額を使える場合の判断と、個人が持つ貸付用不動産の見直しの中身(取得価額×地価変動率の80%・小口化商品)は、次の記事で整理しています。課税時期前3年以内に取得した土地や建物は通常の取引価額で評価
出典:令和8年度税制改正大綱|財務省/「貸付用不動産の評価について」(法令解釈通達)(案)に対する意見公募|e-Gov
課税時期前の合理的な理由のない資産構成の変動は、なかったものとして判定する
課税時期前に合理的な理由もなく資産構成が変動し、その変動が土地保有特定会社と判定されることを免れるためのものと認められるときは、その変動はなかったものとして判定します(評価通達189なお書)。たとえば課税時期の直前に借入れで定期預金を積めば分母だけが膨らみますが、その借入れに事業上の理由がなく、判定を外すためのものと認められれば、借入れも預金もなかったものとして割合を計算し直されます。この規定が働くのは、株式等保有特定会社の判定でも同じです。
土地保有特定会社の株式の評価方法|純資産価額方式だけで、併用方式は選べない
同族株主等が取得した土地保有特定会社の株式は、1株当たりの純資産価額(相続税評価額によって計算した金額)だけで評価します(評価通達189-4)。会社規模が大会社でも類似業種比準価額方式は使えず、小会社でも併用方式(類似業種比準価額と純資産価額を組み合わせる方式。Lの割合0.50)を選べません。
同族株主等(原則的評価方式で評価する株主。判定は評価明細書の第1表)かどうかは、同族株主のいる会社の株式の評価方法の記事の5つの問いで決まります。
| 株式を取得した人 | 評価方法 |
|---|---|
| 同族株主等 | 純資産価額方式。株式取得者と同族関係者の議決権の合計が議決権総数の50%以下なら、1株当たり純資産価額の80/100 |
| 同族株主等以外 | 配当還元方式。ただし上の行の純資産価額方式の金額のほうが低ければ、その金額 |
同族株主等以外の取得者の評価は、評価通達189-4のなお書と188-2が根拠です。配当還元価額の計算例は、配当還元方式の記事にあります。
出典:評価通達189-4(土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価)|国税庁/評価通達188-2(同族株主以外の株主等が取得した株式の評価)|国税庁
判定の順序|土地保有特定会社は株式等保有特定会社より先に判定する
特定の評価会社は6種類あります。清算中の会社、開業前または休業中の会社、開業後3年未満の会社等(比準要素数0の会社を含む)に当たるときはそちらが先です。そのあとに土地保有特定会社、株式等保有特定会社、比準要素数1の会社の順に判定する決まりです(評価通達189の各号の括弧書)。土地と株式の両方を多く持つ会社は、該当すれば純資産価額方式、該当しなければ株式等保有特定会社の判定に進みます。
6種類の判定順序と評価方法の一覧は、次の記事にまとめています。特定の評価会社とは|6種類の判定順序と評価方法の一覧
国税庁の有識者会議が令和8年8月20日に示した骨子では、特定の評価会社の枠を組み替える案が示されており、見直し後の枠に「土地保有特定会社」は同じ名前では載っていません。骨子は見直しの内容を税制改正の過程で決めるとしており、いま申告する課税時期にはこの記事の判定と評価が適用されます。見直しの動きは特定の評価会社の記事にまとめています。
出典:国税庁 取引相場のない株式の評価に関する有識者会議「取引相場のない株式の評価の見直し(骨子)」(令和8年8月20日)
法人税額等相当額は38%(令和8年4月1日以後の課税時期)
純資産価額方式では、相続税評価額による純資産価額から帳簿価額による純資産価額を引いた評価差額に、法人税額等相当額の割合を乗じた金額を差し引きます。この割合は令和8年4月1日から37%が38%になりました(評価通達186-2、令和8年3月25日付 課評2-28ほか)。切り替わるのは会社の事業年度ではなく課税時期で、令和8年4月1日以後に相続・遺贈・贈与により取得した株式から38%を使います。
評価明細書も課税時期で使い分けます。第5表・第8表の「評価差額に対する法人税額等相当額」の欄は令和8年6月26日付で改正済みで、令和8年4月1日以後の課税時期に使うのは「令和8年4月1日以降用」の様式です。古い様式の控えを見ながら計算すると、37%のまま進んでしまいます。
38%の内訳(7税目)と、事業年度で入る防衛特別法人税と課税時期で切り替わる株式の評価のずれは、次の記事で整理しています。非上場株式の純資産価額方式|第5表の書き方と科目別の記載例
出典:評価通達186-2(評価差額に対する法人税額等に相当する金額)|国税庁/財産評価基本通達の一部改正について(情報)|国税庁/「相続税及び贈与税における取引相場のない株式等の評価明細書の様式及び記載方法等について」の一部改正について|国税庁
土地保有特定会社の判定と評価の設例|大会社75%・小会社90.4%
大会社の例|土地保有割合75%で該当(判定だけ)
大会社の土地保有割合
大会社 土地等の価額の合計額 30億円 ÷ 総資産価額(相続税評価額)40億円 = 75% ≧ 70% → 土地保有特定会社に該当
小会社の例|総資産価額(帳簿価額)7,000万円で判定の対象になり、90.4%で該当
| 項目 | 前提 |
|---|---|
| 会社規模/業種 | 小会社/その他の業種(不動産賃貸業。土地Aは遊休地、土地Bは月極駐車場として貸している更地) |
| 従業員数 | 5人以下 |
| 直前期末以前1年間の取引金額 | 8,000万円未満 |
| 発行済株式総数 | 10,000株 |
| 株式取得者と同族関係者の議決権割合 | 100% |
| 課税時期 | 令和8年中(令和8年4月1日以後) |
| 1株当たりの類似業種比準価額 | 3,474円と仮定(対策後の併用方式で使う) |
| 法人税等の実効税率 | 33%と仮定(対策の計算で使う) |
| 科目 | 現状 評価額 | 現状 帳簿 | 対策後 評価額 | 対策後 帳簿 |
|---|---|---|---|---|
| 現預金 | 2,000 | 2,000 | 4,005 | 4,005 |
| 土地A | 4,000 | 1,000 | ― | ― |
| 土地B | 15,000 | 4,000 | 15,000 | 4,000 |
| 資産合計 | 21,000 | 7,000 | 19,005 | 8,005 |
| 負債 | 4,000 | 4,000 | 4,000 | 4,000 |
| 純資産 | 17,000 | 3,000 | 15,005 | 4,005 |
「対策後」の列は、次の節の対策(土地Aを時価で売却し、退職金を支給する)を実行した後の数値です。現状の列で判定と評価を進めます。
まず判定の土俵です。会社規模は小会社ですが、総資産価額(帳簿価額)は7,000万円で、その他の業種の「5,000万円以上15億円未満」に入ります。中会社に準じて、土地保有割合90%以上で判定する小会社です。
土地保有割合(相続税評価額) (4,000 + 15,000)÷ 21,000 = 90.4%(小数第2位以下切捨て) ≧ 90%
90%以上のため、土地保有特定会社に該当します。第2表には1%未満を切り捨てて90%と書きます。
対策前の1株当たりの評価額
① 相続税評価額による純資産価額 21,000万円 - 4,000万円 = 17,000万円
② 帳簿価額による純資産価額 7,000万円 - 4,000万円 = 3,000万円
③ 評価差額に対する法人税額等相当額 (17,000 - 3,000)× 38% = 5,320万円
④ 1株当たり純資産価額 (17,000 - 5,320)万円 ÷ 10,000株 = 11,680円
議決権割合が100%のため80/100の減額はなく、1株当たりの評価額は11,680円です。
土地特外しとは|売る値段で結論が変わる
土地特外しとは、土地保有割合を下げて土地保有特定会社の判定から外す資産の組替えを指す、実務上の呼び方です。土地保有割合は「土地等 ÷ 総資産価額」なので、分子の土地等を減らすか、分母の総資産価額を増やすかの2通りがあります。
分母を増やす方法の1つが、借入れで建物を建てることです。建てた建物を貸せば、敷地は貸家建付地(借地権割合×借家権割合の分を減額する土地)として評価が下がるため、分子も下がります(評価通達26)。自社で使う建物なら、分子は変わらず分母だけが増える形。どちらでも、課税時期前3年以内に新築した建物は通常の取引価額で分母に入ります(評価通達185)。
分子を減らす方法は土地の売却です。ここで問題になるのが、いくらで売るか。帳簿価額のまま関係会社へ動かす前提を置くと、簿価売却は法人税の世界では低額譲渡になります。
簿価で売れば、売主に寄附金、買主に受贈益が出る
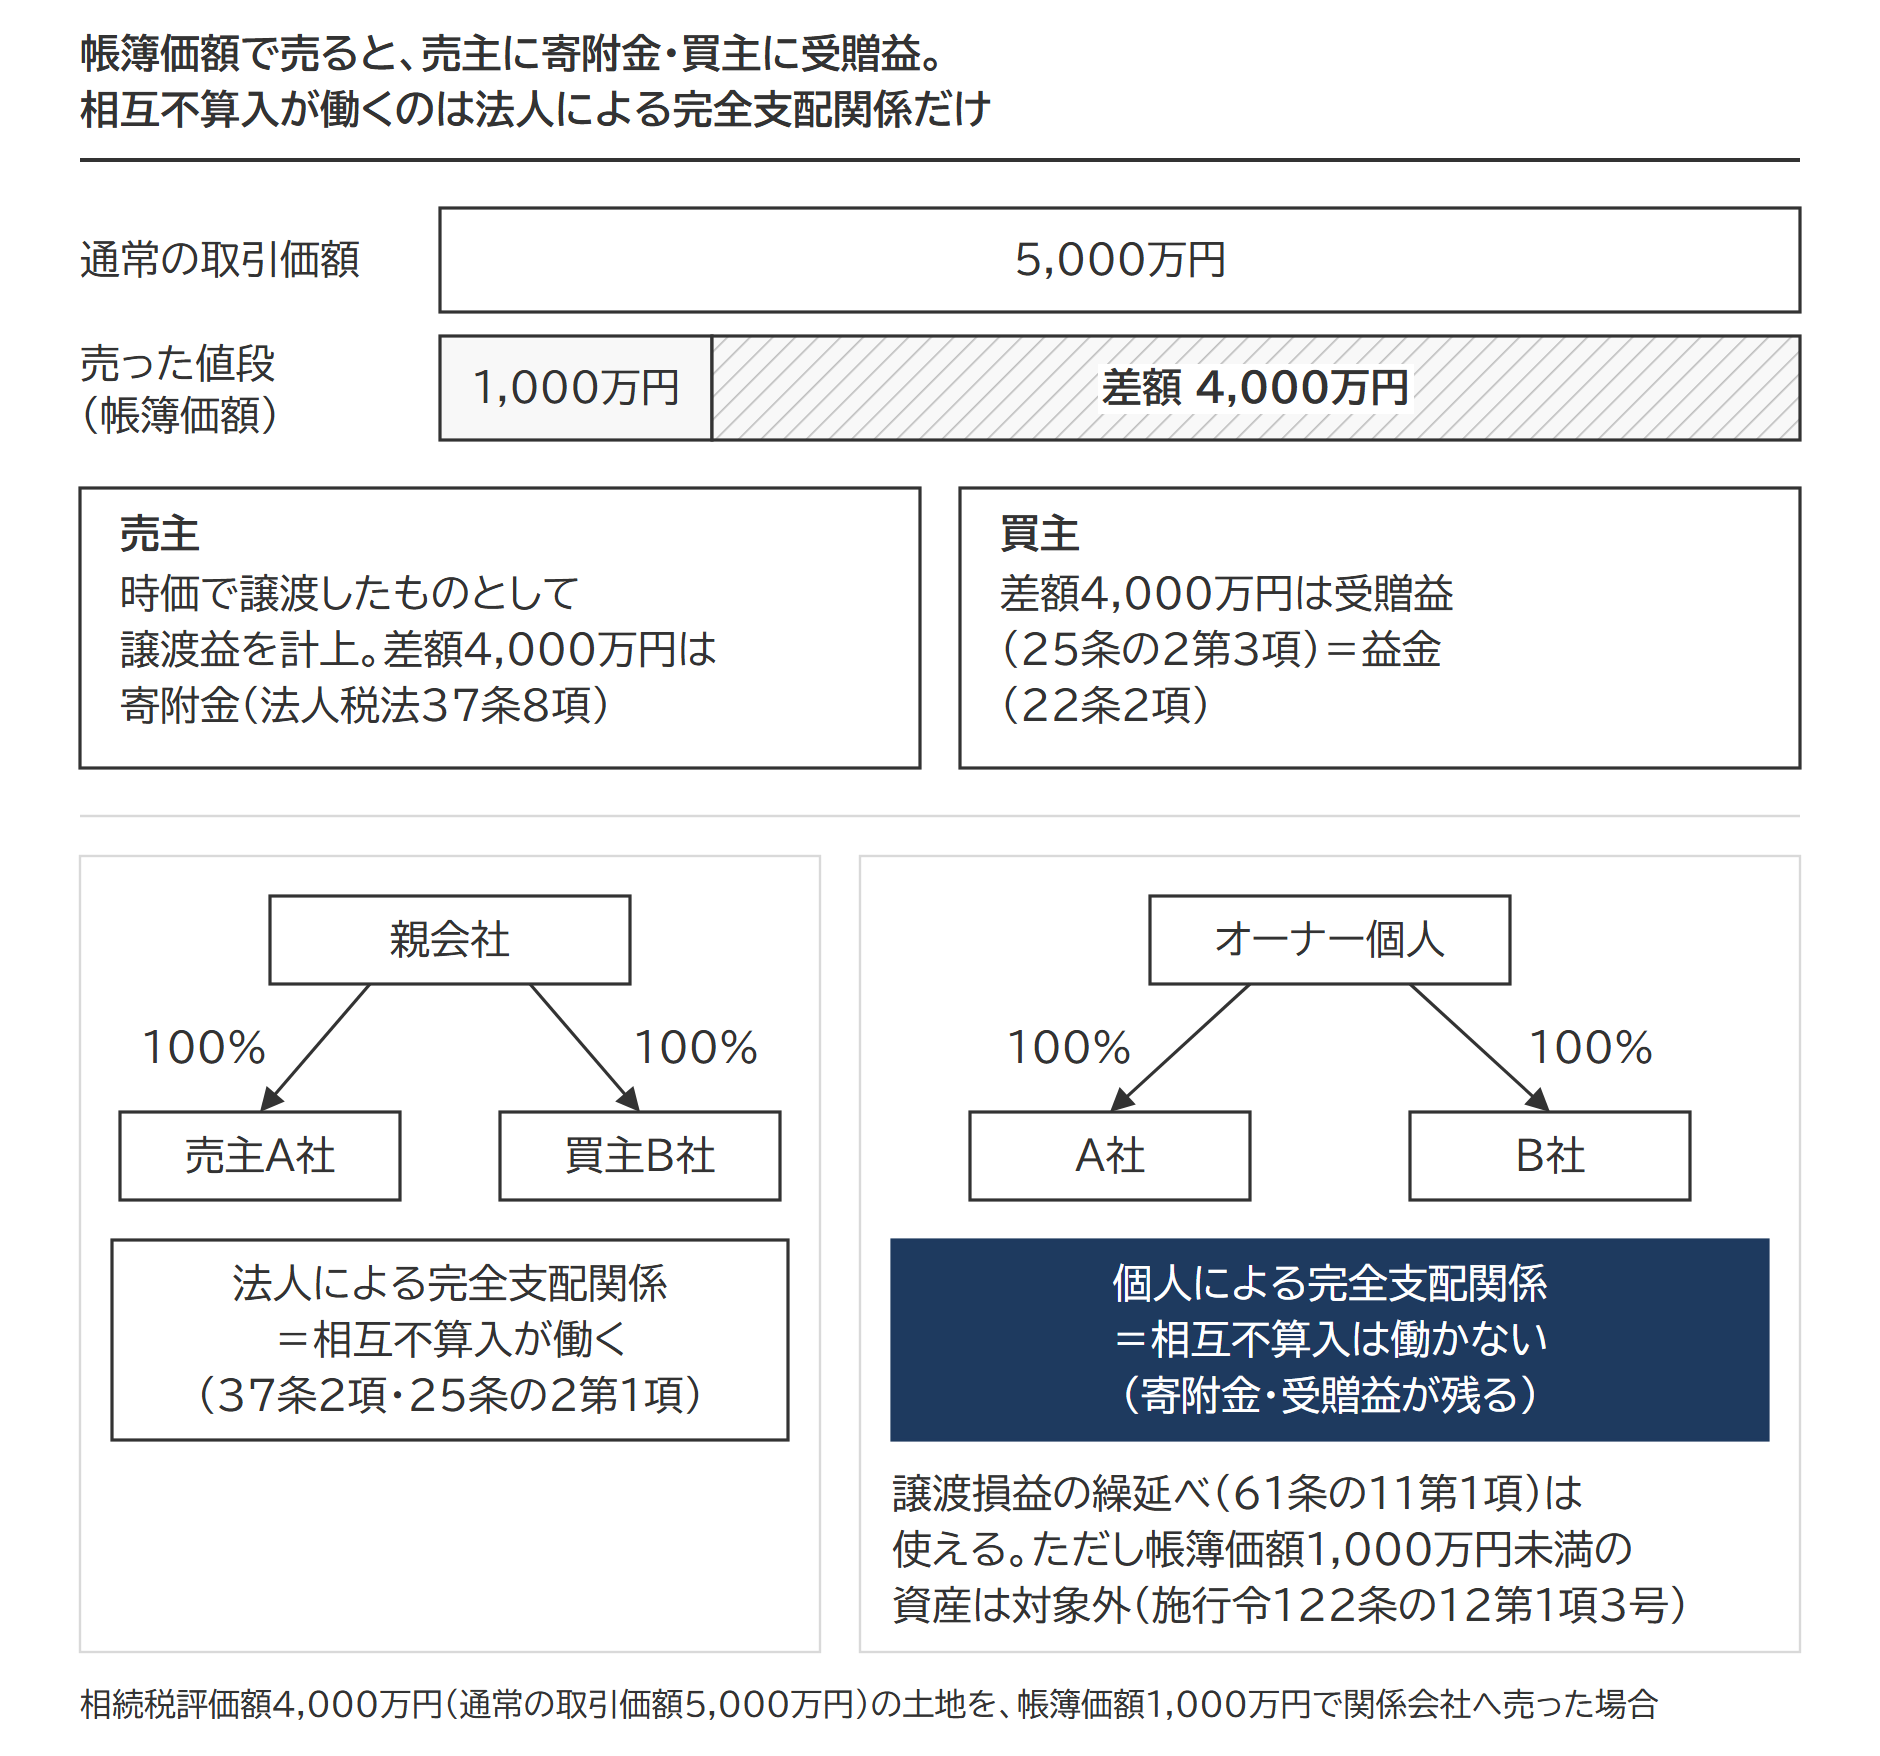
法人が資産を譲渡した対価が、その資産の譲渡時の価額に比べて低いときは、対価と時価との差額のうち実質的に贈与をしたと認められる金額が寄附金の額に含まれます(法人税法37条8項)。売主は時価で売ったものとして譲渡益を計上したうえで、差額が寄附金となり、損金算入限度額を超える部分は損金になりません。
買った側では、対価が時価に比べて低いときの差額のうち実質的に贈与を受けたと認められる金額が受贈益の額に含まれ(同法25条の2第3項)、益金になります(同法22条2項)。
路線価は、地価公示価格等を基にした価格の80%程度を目途に定められています。相続税評価額4,000万円の土地なら、通常の取引価額はおよそ5,000万円。これを帳簿価額1,000万円で売れば、差額の4,000万円が、売主では寄附金、買主では受贈益として課税の対象になります。株価を下げるつもりの組替えで、法人税の負担が生じます。
出典:法人税法37条8項(e-Gov法令検索)/法人税法25条の2第3項(e-Gov法令検索)/法人税法22条2項(e-Gov法令検索)/令和8年分の路線価等について|国税庁
相互不算入が効くのは「法人による完全支配関係」だけ
グループ法人税制には、この寄附金と受贈益を打ち消す仕組みがあります。ただし、寄附金の損金不算入(法人税法37条2項)と受贈益の益金不算入(同法25条の2第1項)の条文には、どちらも「法人による完全支配関係に限る」という括弧書きが入っています。
オーナー個人が2つの会社の株式を100%持っている関係は「個人による完全支配関係」であって、「法人による完全支配関係」ではありません。この形で簿価売却をすると、売主の寄附金は一般の寄附金として損金算入限度額を超える部分が損金不算入(同法37条1項)、買主の受贈益は益金算入(同法22条2項)のままです。親会社が子会社の株式を100%持つ「法人による完全支配関係」なら、相互不算入が働く形です。同じ組替えでも、株式を誰が持っているかで課税の結果が変わります。
譲渡損益の繰延べ(同法61条の11第1項)には「法人による」の限定がなく、個人による完全支配関係でも使えます。ただし対象は譲渡損益調整資産に限られ、譲渡直前の帳簿価額が1,000万円に満たない資産は除かれます(法人税法施行令122条の12第1項3号)。譲渡する側も譲り受ける側も、普通法人または協同組合等であることが要件です。設例の土地A(帳簿価額1,000万円ちょうど)は対象に入り、売主の譲渡益は繰り延べられますが、買主の受贈益4,000万円が益金に残る点は変わりません。
出典:法人税法37条2項(e-Gov法令検索)/法人税法25条の2第1項(e-Gov法令検索)/法人税法37条1項(e-Gov法令検索)/法人税法61条の11第1項(e-Gov法令検索)/法人税法施行令122条の12第1項(e-Gov法令検索)
対策の設例|土地Aを時価で売り、退職金を支給する
小会社の例で、社長の退任にあわせて次の2つを実行します。
- 土地Aを通常の取引価額5,000万円で第三者へ売却する(相続税評価額4,000万円 ÷ 0.8 で見込む)
- 退任する社長へ退職金2,500万円を支給する
課税所得は、譲渡益4,000万円(売却代金5,000万円 - 帳簿価額1,000万円)から退職金2,500万円を引いた1,500万円。実効税率33%なら法人税等は495万円です。現預金は 2,000 + 5,000 - 2,500 - 495 = 4,005万円になります。
対策後の数値は、課税時期の資産・負債で計算する(仮決算を行う)前提です。小会社の門になる直前期末の総資産価額(帳簿価額)は、対策が直前期末より前なら8,005万円、後なら7,000万円で、どちらでも5,000万円以上15億円未満のままです。判定の対象からは外れません。効くのは割合のほうです。
土地保有割合(相続税評価額) 15,000 ÷ 19,005 = 78.9% < 90%(第2表には78%と書く)
90%を割ったため、土地保有特定会社に該当しません。小会社の原則的評価方式に戻り、併用方式を選べます。
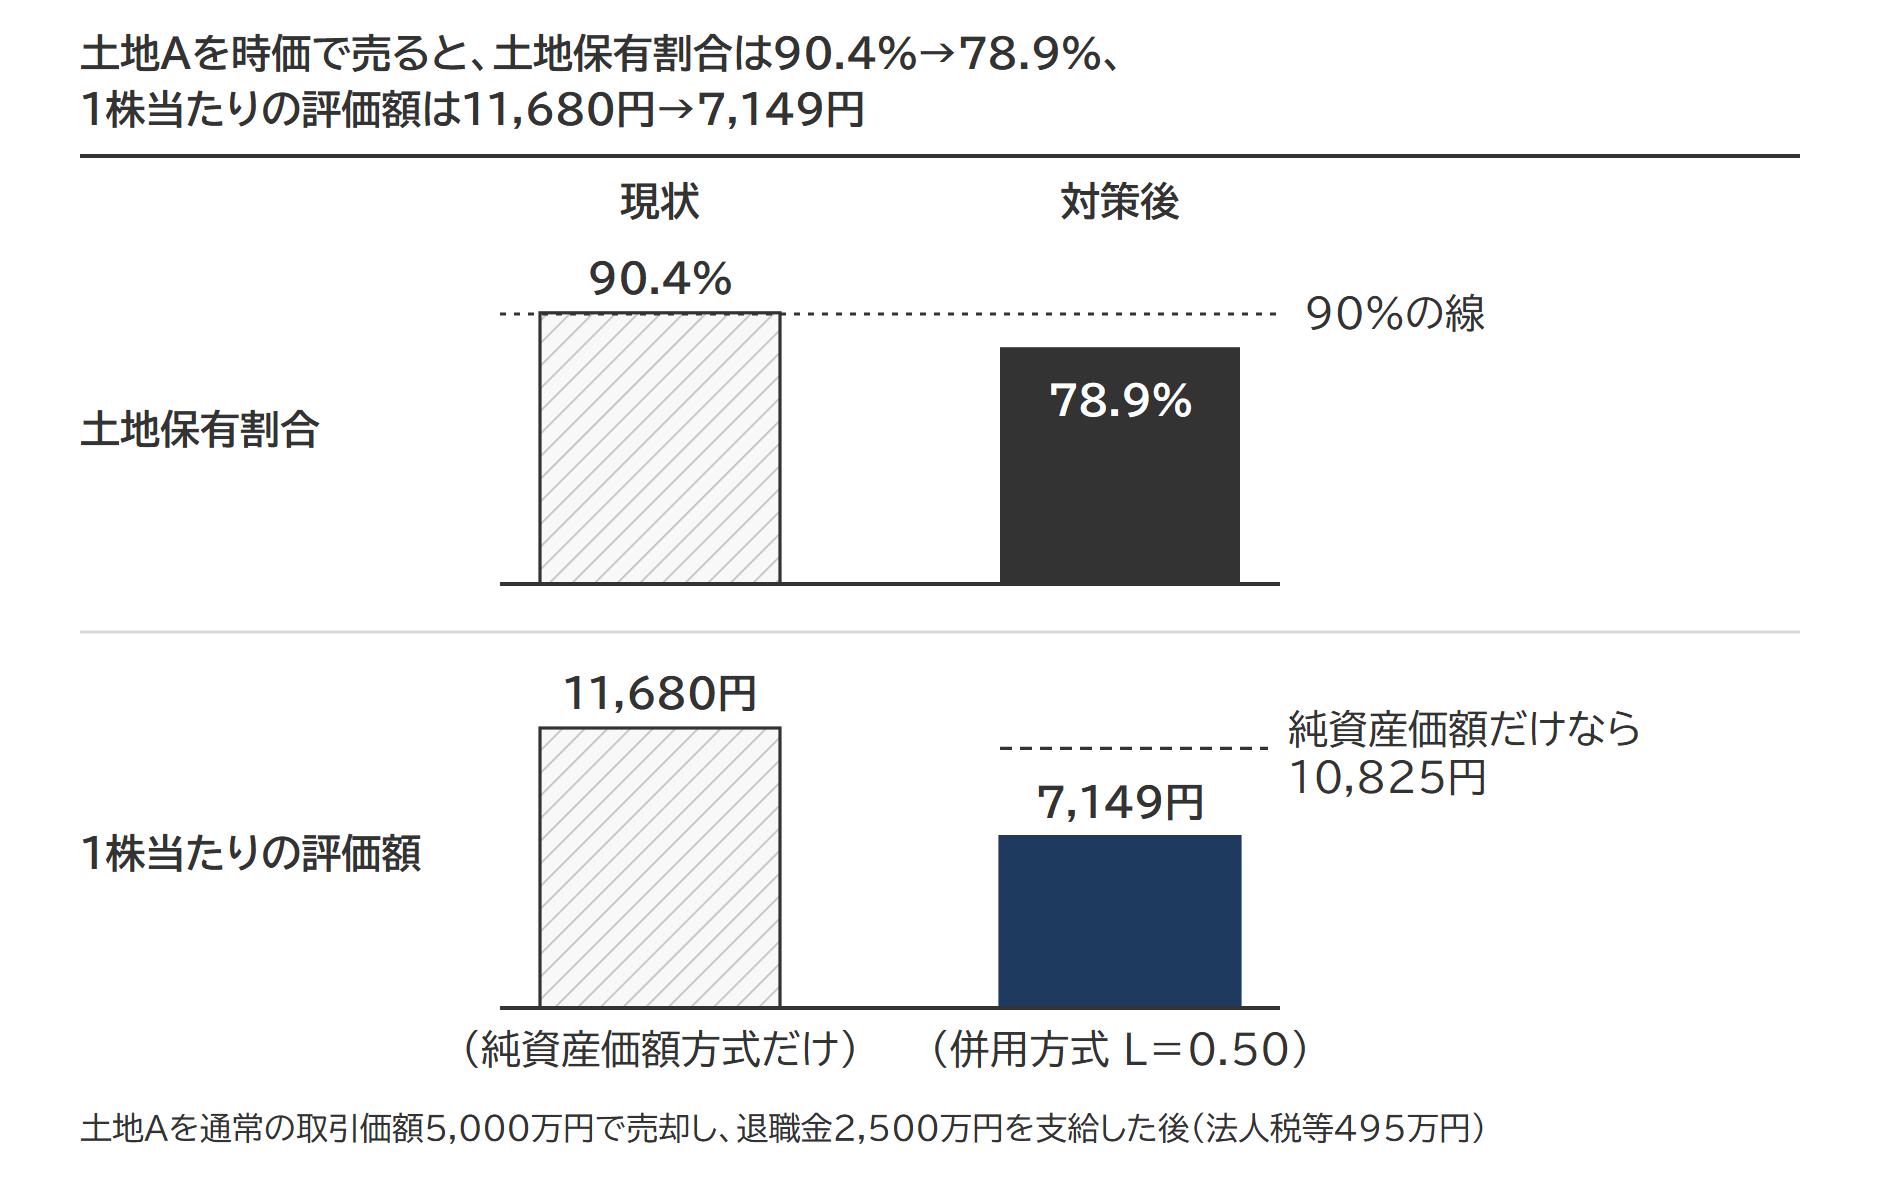
対策後の1株当たりの評価額
① 相続税評価額による純資産価額 19,005万円 - 4,000万円 = 15,005万円
② 帳簿価額による純資産価額 8,005万円 - 4,000万円 = 4,005万円
③ 評価差額に対する法人税額等相当額 (15,005 - 4,005)× 38% = 4,180万円
④ 1株当たり純資産価額 (15,005 - 4,180)万円 ÷ 10,000株 = 10,825円
⑤ 1株当たり類似業種比準価額 3,474円(仮定)
⑥ 併用方式(L=0.50) (3,474円 × 0.5)+(10,825円 × 0.5)= 7,149.5円 → 7,149円(円未満切捨て) < ④10,825円
純資産価額だけを比べると11,680円から10,825円で、土地を時価で売って含み益が実現し、評価差額が小さくなった分しか動いていません。効いたのは「土地保有特定会社から外れて、類似業種比準価額を半分取り込めるようになった」ことのほうです。
3つの対策を同じ設例で比べる|売却・貸家の建築・会社規模の引き上げ
3つのうち判定から外れるのは売却(A)と貸家の建築(B)で、評価額が最も下がるのはBの5,810円です。会社規模を上げるだけのC(従業員6人)では外れません。
対策Bは、借入れ1億円で土地Bに賃貸用の建物(取得価額1億円)を新築し、課税時期までに全室を貸す前提です。土地Bは貸家建付地になり、借地権割合60%・借家権割合30%・賃貸割合100%なら、相続税評価額は 15,000万円 ×(1 - 0.6 × 0.3)= 12,300万円に下がります。新築の貸家は通常の取引価額から借家権割合を引いた額で評価し(評価通達93)、建物は自用とした場合の通常の取引価額を取得価額の1億円として、借家権割合30%を引いた7,000万円で分母に入れます(評価通達185)。対策Cは従業員を6人に増やし(従業員数は直前期末以前1年間で数えるため、効くのは増員後の期末から)、総資産価額(帳簿価額)7,000万円が中会社の「5,000万円以上」に当たるため中会社(Lの割合0.60)になる前提です。
| 対策 | 判定の基準 | 土地保有割合 | 判定 | 1株当たりの評価額 |
|---|---|---|---|---|
| 現状(対策なし) | 小会社・中会社に準じて90% | 90.4% | 該当 | 11,680円 |
| A 土地Aを時価で売却し、退職金を支給 | 小会社・中会社に準じて90% | 78.9% | 該当しない | 7,149円 |
| B 借入れ1億円で貸家を新築 | 小会社・中会社に準じて90% | 64.4% | 該当しない | 5,810円 |
| C 従業員を6人に増やして中会社に | 中会社・90% | 90.4% | 該当 | 11,680円 |
対策Bの土地保有割合と1株当たりの評価額
分子 土地A 4,000万円 + 土地B(貸家建付地)12,300万円 = 16,300万円
分母 現預金 2,000万円 + 土地等 16,300万円 + 建物 10,000万円 ×(1 - 0.3)= 7,000万円 = 25,300万円
土地保有割合 16,300 ÷ 25,300 = 64.4%(小数第2位以下切捨て) < 90%
純資産価額 相続税評価額 25,300 - 負債 14,000 = 11,300万円/帳簿価額 17,000 - 14,000 = 3,000万円
1株当たり純資産価額 (11,300 -(11,300 - 3,000)× 38%)万円 ÷ 10,000株 = 8,146円
併用方式(L=0.50) (3,474円 × 0.5)+(8,146円 × 0.5)= 5,810円
対策Cを売却(対策A)と組み合わせると、Lが0.50から0.60になります。類似業種比準価額も斟酌率(会社規模で決まる掛け率)が0.5から0.6に上がって4,168円になる(評価通達180)ため、併用方式の金額は 4,168円 × 0.6 + 10,825円 × 0.4 = 6,830円です。
逆の向きにも同じ力が働きます。株式等保有特定会社を外すために高額な土地を買えば、株式等の割合は下がっても土地保有割合が上がり、こんどは土地保有特定会社に当たります。
出典:評価通達26(貸家建付地の評価)|国税庁/評価通達178(取引相場のない株式の評価上の区分)|国税庁/評価通達179(取引相場のない株式の評価の原則)|国税庁
合理的な理由のない組替えは、評価通達189のなお書でなかったものとされる
判定基準の節で見た189のなお書が書いているのは、「合理的な理由もなく」「免れるためのものと認められるとき」という基準だけで、どの組替えが認められるかの例示はありません。
設例の対策Aなら、社長の退任にあわせた退職金の支給と遊休地の売却に事業上の必要があること、対策Bなら賃貸事業として建物を建て、実際に貸していることが、合理的な理由の有無を見るときの事実になります。課税時期の直前に、判定を外すことだけを目的として行ったと認められる場合は、なかったものとされます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 清算中の会社の株式の評価|分配見込額×複利現価率の計算と長期清算中の会社の扱い清算中の会社の株式は、分配見込額を現在価値に割り戻す独特の方法で評価します。端数の扱いなど計算のポイントを解説しています。記事を読む →
 開業前又は休業中の会社とは|判定の基準と純資産価額方式による株式評価開業前・休業中の会社は、会社規模にかかわらず純資産価額方式で評価します。20%減額や配当還元方式が使えない点に注意が必要です。記事を読む →
 比準要素数0の会社とは|財産評価基本通達189(4)ロの3要素の判定と純資産価額方式による評価配当・利益・純資産がすべて0の会社は「比準要素数0」として純資産価額方式になります。比準要素数1との判定の違いを具体例で解説しています。記事を読む →
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。