
この記事の要点
- 暦年課税分の贈与税額控除とは、生前贈与加算で足し戻された贈与財産に課された贈与税を、相続税額から差し引く制度です。同じ財産への二重課税を防ぎます(相続税法19条1項)。
- 控除額は、その年分の贈与税額に「加算された部分の価額 ÷ その年分の贈与税の課税価格に算入された価額」を掛けて求めます(相続税法施行令4条1項)。申告を忘れていた贈与の「課されるべき贈与税」も対象です。
- 一般贈与財産と特例贈与財産が混ざった年は、財産の区分ごとに算式を2本立てて合計します。加算されるのが一般贈与財産のとき、1本でまとめて按分すると控除額が小さく出ることがあります。
- 延長4年分の100万円は加算額からだけ引きます。控除額の計算では100万円を引く前の価額を使い、加算額が零になった年の贈与税も控除できます。
- 控除額は第4表の2(暦年課税分の贈与税額控除額の計算書)に年分ごとに記入し、㉕欄を第1表の⑫欄へ転記します。控除しきれない分は切り捨てで還付されません(還付があるのは相続時精算課税分だけです)。
暦年課税分の贈与税額控除は、仕組みは単純でも、申告で迷うのは計算のほうです。同じ年に被相続人以外からの贈与が混ざっている。おしどり贈与(贈与税の配偶者控除)を使っている。加算期間の延長で引く100万円がからむ。こうした年は、算式のどこに何を置くかで控除額が変わります。
控除額の計算式と、相続税の申告書の第4表の2(暦年課税分の贈与税額控除額の計算書)の書き方に的をしぼります。誰の、いつの贈与が、何年分加算されるのかは「生前贈与加算とは|3年から7年へ延びる加算期間の3区分と、孫・相続人以外・相続放棄の扱い」に、相続税の税額控除を引く順番の全体は税額控除の一覧にまとめています。
暦年課税分の贈与税額控除とは|加算された贈与に課された贈与税を相続税から引く
暦年課税分の贈与税額控除とは、生前贈与加算で相続税の課税価格に加算された贈与財産について課された贈与税を、その財産をもらった人の相続税額から控除する制度です(相続税法19条1項)。
生前贈与加算は贈与税がかかったかどうかに関係なく行われるため、贈与税を課された財産は、贈与税と相続税の両方を負担したままです。この二重の負担を、加算された財産に対応する贈与税を相続税額から差し引いて取り除きます。
たとえば、父から現金600万円の贈与を受けて贈与税68万円を納めた長男が、3年以内に父が亡くなって相続で財産を取得すると、600万円が相続税の課税価格に足され、長男の相続税額から68万円を差し引きます。第4表の2 への記入はこの数字で後の節に示します。相続税の贈与税額控除には暦年課税分と相続時精算課税分の2つがあり、控除しきれない分が還付されるのは後者だけです(違いは記事の後半の比較表)。
暦年課税とは|1月1日から12月31日までの贈与を合計し、110万円を引いて課税する方式
暦年課税とは、1月1日から12月31日までの1年間に贈与でもらった財産の価額を合計し、基礎控除110万円を引いた残りに税率を掛けて贈与税を計算する方式です。贈与税の原則の方式で、相続時精算課税を選んでいない贈与はすべて暦年課税になります。暦年課税分の贈与税額控除が差し引くのは、暦年課税で課された贈与税です。
出典:No.4161 贈与財産の加算と税額控除(暦年課税)|国税庁/No.4408 贈与税の計算と税率(暦年課税)|国税庁
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
使える要件は2つ|加算されていること・課されるべき贈与税があること
暦年課税分の贈与税額控除が使えるのは、その贈与財産が相続税の課税価格に加算されていて、かつ、その贈与財産について課されるべき贈与税があるときです(相続税法19条1項)。
- その贈与財産が、生前贈与加算で相続税の課税価格に加算されていること
- その贈与財産の取得について、課せられた贈与税があること
1つ目の要件から、加算されていない贈与に対応する贈与税は控除できません。被相続人以外の人からもらった財産は加算の対象外で、その贈与税は相続税の計算に関わりません。贈与税の配偶者控除で控除された部分(特定贈与財産)も加算されないため、対応する贈与税の控除はありません。
2つ目の「課せられた贈与税」は、実際に納めた税額に限られません。課されるべき贈与税も含むと国税庁の通達が示しています(相続税法基本通達19-6)。贈与税の申告を忘れていた贈与でも、期限後申告(期限を過ぎてからの申告)をして納める贈与税は控除の対象です。ただし、更正や決定(税務署が税額を正す・決める処分)ができなくなった贈与税は除かれます(相続税法基本通達19-6のかっこ書)。贈与税の更正・決定ができるのは申告期限から6年の間(偽りその他不正の行為があれば7年)で(相続税法37条)、それを過ぎた無申告の贈与は、加算はされても差し引く贈与税がありません。
相続開始の年の贈与は、加算されるが贈与税は課されない
相続開始の年に被相続人から受けた贈与は、相続税の課税価格に加算されるかわりに、贈与税の課税価格には算入されません(相続税法21条の2第4項)。贈与税が発生しないため、加算だけがあって控除は零です。
例外は、相続開始の年に配偶者が受けた居住用不動産や金銭の贈与のうち、贈与税の配偶者控除を受けたとした場合に控除される部分(特定贈与財産)です。この部分は相続税の課税価格に加算されず、贈与税の課税価格に算入されます(相続税法19条2項2号、相続税法基本通達19-9)。配偶者控除を受けるには、贈与税の申告書への記載が要件です(相続税法21条の6第2項)。相続開始の年の贈与を特定贈与財産とするには、相続税の申告書(第14表)にその旨を記載して提出する必要があります(相続税法施行令4条2項)。
出典:相続税法19条(e-Gov法令検索)/相続税法基本通達19-6(「課せられた贈与税」の意義)
控除額の計算式|その年分の贈与税額を、加算された部分の価額で按分する
控除額は、贈与を受けた年分ごとに、その年分の贈与税額に「加算された部分の価額 ÷ その年分の贈与税の課税価格に算入された財産の価額の合計額」を掛けて求めます(相続税法施行令4条1項)。贈与税は年単位で、同じ年に複数の人から受けた贈与をまとめて1つの税額にしているため、被相続人からの贈与に対応する部分だけを取り出す按分が要ります。
暦年課税分の贈与税額控除額の算式
控除額 = A その年分の贈与税額 × C 加算された贈与財産の価額 ÷ B その年分の贈与税の課税価格に算入された財産の価額の合計額
符号A・B・Cは相続税法基本通達19-7の算式のものです。
| 符号 | 内容 | 注意する点 |
|---|---|---|
| A | その年分の贈与税額 | 外国税額控除(相続税法21条の8)を引く前の金額。延滞税・利子税・加算税は含めない。相続時精算課税分の贈与税額があれば、その額を除く |
| B | その年分の贈与税の課税価格に算入された財産の価額の合計額 | 特定贈与財産と、相続時精算課税の適用を受ける財産があれば、その価額を差し引いた後の金額 |
| C | その年に贈与でもらった財産のうち、相続税の課税価格に加算された部分の価額 | 被相続人以外からの贈与は入らない。延長4年分の財産は、100万円を控除する前の価額で計算する |
Aを外国税額控除の前の金額にするのは、国外の財産の贈与に外国の贈与税がかかり、日本の贈与税からその分を差し引いていた場合でも、差し引く前の贈与税額で控除して、外国の税の分も含めた二重の負担を取り除くためです。相続税の外国税額控除(相続税法20条の2)は、相続や遺贈(相続開始の年の贈与を含みます)で取得した財産に外国でかかった相続税に当たる税が対象で、それより前の年の贈与にかかった外国の贈与税は対象になりません。Bから相続時精算課税の適用を受ける財産を除き、Aからその贈与税額を除くのは、精算課税分の贈与税は別の規定で全額を控除するためです。
暦年課税分の贈与税額控除は、相続税額の2割加算をした後、配偶者の税額軽減より先に引く控除です。配偶者の税額軽減の上限は、贈与税額控除を引いた後の税額を基に計算されます(相続税法19条の2第1項1号)。配偶者が受贈者で、取得した財産が法定相続分か1億6,000万円のいずれか多い額におさまる場合は、贈与税額控除が税額軽減の上限を先に減らす形になり、控除を使っても納める税額が変わらないことがあります。配偶者の税額軽減の計算で、算出税額から贈与税額控除を引いた額を基礎にするのは、この順番のためです。
出典:相続税法施行令4条(相続税額から控除する贈与税相当額等)(e-Gov法令検索)/相続税法基本通達19-7(相続税額から控除する贈与税額の計算)
一般贈与財産と特例贈与財産が混ざった年は、算式を2本立てる
その年の贈与に一般贈与財産と特例贈与財産の両方があるときは、上の算式を1本で回してはいけません。
特例贈与財産とは、その年の1月1日に18歳以上の人が父母や祖父母などの直系尊属から贈与で取得した財産です。特例贈与財産の贈与税は、一般贈与財産より緩やかな特例税率で計算します(租税特別措置法70条の2の5第1項)。両方を取得した年の贈与税額は、全部を特例税率で計算した金額を特例贈与財産の割合で按分したもの(第1号の金額)と、全部を一般税率で計算した金額を一般贈与財産の割合で按分したもの(第2号の金額)の合計です(同条3項)。
贈与税額がこの2本立てで計算されている以上、控除額も2本立てで取り出します。租税特別措置法施行令40条の4の5第2項が定めるのは、加算された財産が特例贈与財産なら第1号の金額を、一般贈与財産なら第2号の金額を、それぞれの区分の財産の価額の割合で按分する方法です。相続税法基本通達19-7のただし書も、特例贈与財産と一般贈与財産の別に算式を当てはめて合計する形を示しています。拾うのは、A・B・Cのすべてについて、それぞれの財産区分の中だけです。
一般税率は、基礎控除後の課税価格が300万円を超えると特例税率より税額が重くなるため、加算されるのが一般贈与財産の年に1本で按分すると、控除額は小さく出ます(300万円以下なら差は出ません)。加算されるのが特例贈与財産(親から子への贈与など)のときは逆で、1本で按分すると控除額が大きく出ます。
贈与税の配偶者控除は、一般贈与財産の側だけに現れる
通達19-7のただし書で、一般贈与財産のBには「特定贈与財産がある場合には、その価額を控除した後の価額」の括弧書きが付いていますが、特例贈与財産のBには付いていません。第4表の2でも「贈与税の配偶者控除後の金額」の注記は一般贈与財産の欄(⑤・⑬・㉑)だけにあります。配偶者は直系尊属ではなく、配偶者からの贈与が特例贈与財産になることはないためです。
出典:租税特別措置法施行令40条の4の5(直系尊属から贈与を受けた場合の贈与税の税率の特例の適用に関する読替え)(e-Gov法令検索)/相続税の申告書第4表の2 記載要領等(令和8年分用)|国税庁
延長4年分の100万円は、控除額の計算では引かない
令和6年1月1日以後の贈与から加算対象期間が3年から7年へ段階的に延び、延長された4年分については、合計額から100万円を差し引いて加算します(相続税法19条1項の括弧書き)。この100万円は加算額の側だけの調整で、控除額の計算には現れません。
相続税法施行令4条1項は、延長4年分の財産のCを「百万円を控除する前の当該財産の価額」と定めています。100万円を引いた結果として加算額が零になった年の贈与税も「課せられた贈与税」に含まれます(相続税法基本通達19-6のなお書き)。加算額が零でも、控除は零になりません。
相続税の試算で加算額と控除額をそろえて減らすと、税額を多めに見積もります。
設例|令和13年5月相続・7年分の贈与を年分ごとに計算する
令和13年5月の相続では、加算対象期間が7年になり、延長4年分から100万円が引かれます。
前提
- 被相続人は夫。相続開始は令和13年5月20日
- 控除を受ける人は妻。相続により財産を取得している。夫との婚姻期間は20年以上で、令和9年分の贈与税で贈与税の配偶者控除(2,000万円)の適用を受けている。妻は法定相続分と1億6,000万円のいずれか多い額を超えて財産を取得し、配偶者の税額軽減を引いた後も納める相続税がある前提です。
- 相続開始前3年以内にあたるのは、令和10年5月20日から令和13年5月20日まで(死亡の日を含む)
- 延長された4年分にあたるのは、令和6年5月20日から令和10年5月19日まで
| No | 贈与日 | 贈与者→受贈者 | 区分 | 価額(万円) |
|---|---|---|---|---|
| 1 | 令和7年3月10日 | 夫→妻 | 現金。一般贈与財産・延長4年分 | 200 |
| 2 | 令和7年9月5日 | 妻の母→妻 | 現金。特例贈与財産・加算の対象外 | 800 |
| 3 | 令和9年6月1日 | 夫→妻 | 居住用不動産。一般贈与財産・延長4年分・おしどり贈与 | 2,300 |
| 4 | 令和11年4月15日 | 夫→妻 | 現金。一般贈与財産・3年以内 | 400 |
| 5 | 令和13年2月8日 | 夫→妻 | 預金。相続開始の年の贈与 | 150 |
令和7年分|被相続人以外からの贈与が混ざった年
妻はこの年、夫から現金200万円(一般贈与財産)、母から現金800万円(特例贈与財産)を受けています。贈与税額は、課税価格 200万円 + 800万円 - 110万円 = 890万円 を基に、特例税率と一般税率の2本で計算します。
特例税率で計算した金額 890万円 × 30% - 90万円 = 177万円
一般税率で計算した金額 890万円 × 40% - 125万円 = 231万円
① 特例贈与財産分 177万円 × 800万円 ÷ 1,000万円 = 1,416,000円
② 一般贈与財産分 231万円 × 200万円 ÷ 1,000万円 = 462,000円
令和7年分の贈与税額 ① + ② = 1,878,000円
税率を掛けて速算表の控除額を引き、そのあとで按分の割合を掛けます。順序を入れ替えると答えが変わります。
加算されるのは夫からの200万円だけで、母からの800万円は加算されません。
| 区分 | A 贈与税額 | B 課税価格 | C 加算分 | 控除額 |
|---|---|---|---|---|
| 特例贈与財産 | 1,416,000円 | 800万円 | 0円 | 0円 |
| 一般贈与財産 | 462,000円 | 200万円 | 200万円 | 462,000円 |
令和7年分の控除額は462,000円です。2本立てにせず、贈与税額1,878,000円をまとめて200万円 ÷ 1,000万円で按分すると375,600円になり、86,400円少なくなります。加算されるのが母からの特例贈与財産800万円だったとすれば向きが逆で、正しい控除額1,416,000円に対し、1本で按分した1,502,400円のほうが大きく出ます。
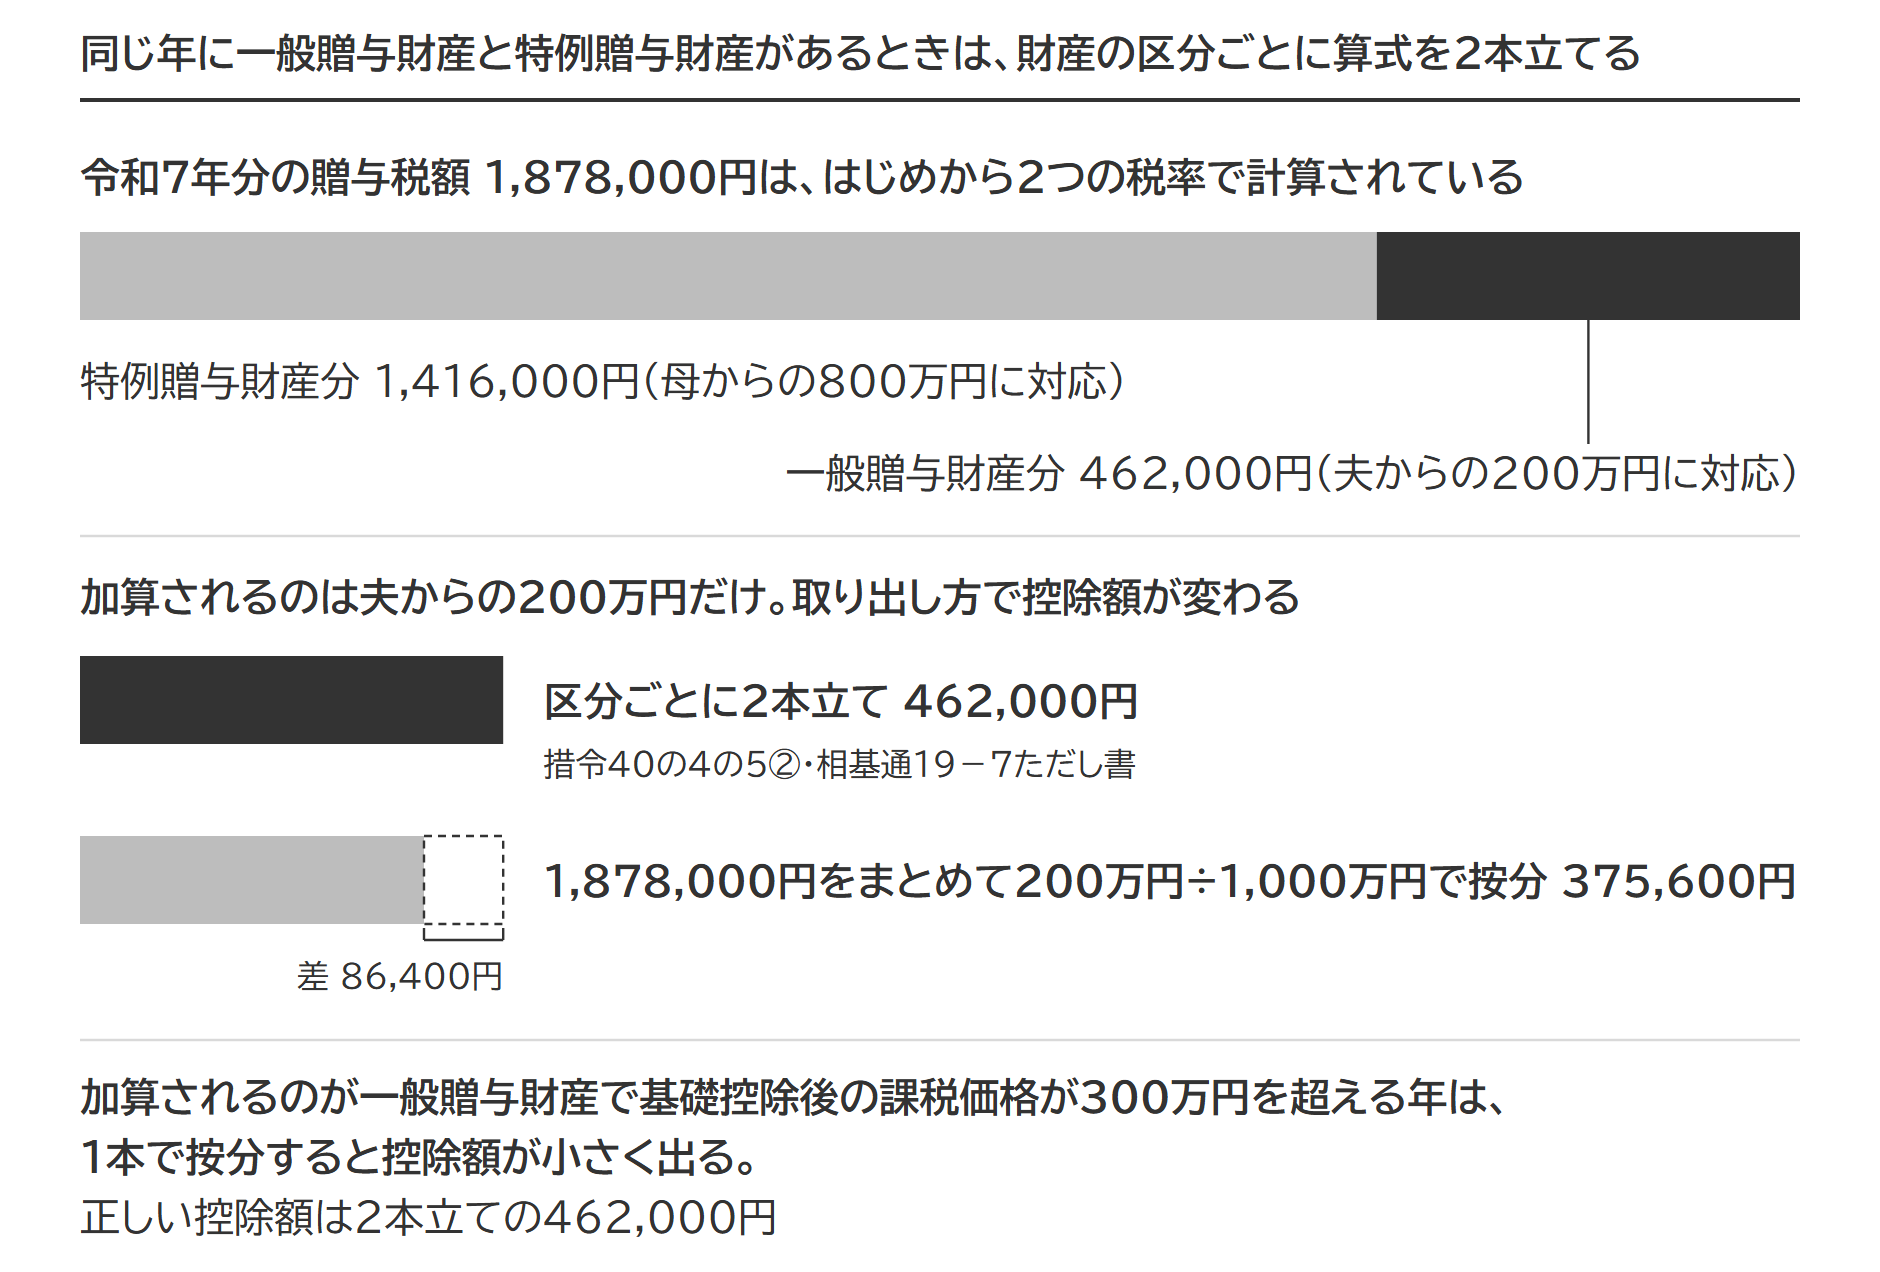
夫からの200万円は延長4年分に入るため、加算額の側では100万円控除の対象です。それでもCは100万円を引く前の200万円のままです。
令和9年分|おしどり贈与があった年
妻は夫から居住用不動産2,300万円を受け、贈与税の配偶者控除2,000万円の適用を受けています。
課税価格 2,300万円 - 2,000万円 - 110万円 = 190万円
令和9年分の贈与税額 190万円 × 10% = 190,000円
C 加算された部分 2,300万円 - 2,000万円 = 300万円
B 課税価格に算入された価額 300万円(配偶者控除後)
控除額 190,000円 × 300万円 ÷ 300万円 = 190,000円
配偶者控除に相当する2,000万円(特定贈与財産)は、BからもCからも外します。同じ金額を分母と分子の両方から引くのが要点で、片方だけ引くと割合が狂います。
相続開始の年の3年前の年に居住用不動産等の贈与を2回以上受け、その年分の贈与税で配偶者控除を受けていて、居住用不動産等の合計額が控除できる金額を超え、しかも相続開始前3年以内の贈与とそれより前の贈与が混在するときは、配偶者控除は相続開始前3年以内の贈与に該当する居住用不動産等から先に適用されたものとして扱います(相続税法基本通達19-8)。相続開始が令和13年1月1日以後で、7年前の年に居住用不動産等の贈与を受けている場合は、この「3年」を「7年」と読み替えます(相続税法基本通達19-8の注)。
令和11年分|相続開始前3年以内の贈与
夫から現金400万円。この年の贈与はこれだけです。
課税価格 400万円 - 110万円 = 290万円
令和11年分の贈与税額 290万円 × 15% - 10万円 = 335,000円
控除額 335,000円 × 400万円 ÷ 400万円 = 335,000円
その年の贈与がすべて被相続人からで、すべて加算されるときは、贈与税額がそのまま控除額になります。
令和13年分|相続開始の年の贈与
夫から預金150万円。相続開始の年の贈与なので贈与税はかからず、相続税の課税価格に加算されても控除額は零です。
年分ごとの合計
| 年分 | 加算される価額(万円) | 贈与税額控除(円) |
|---|---|---|
| 令和7年分 | 200 | 462,000 |
| 令和9年分 | 300 | 190,000 |
| 令和11年分 | 400 | 335,000 |
| 令和13年分 | 150 | 0 |
| 合計(延長4年分から100万円控除後) | 950 | 987,000 |
加算される価額の合計が各年分の合計1,050万円より100万円少ないのは、延長4年分(令和7年分と令和9年分)の合計500万円から100万円を1回だけ引くためです。年ごとに引くのではありません。
出典:相続税法基本通達19-8(贈与税の配偶者控除の適用順序)
第4表の2(暦年課税分の贈与税額控除額の計算書)の書き方
第4表の2「暦年課税分の贈与税額控除額の計算書」は、控除額を年分と財産の区分ごとに計算し、合計の㉕欄を第1表の⑫欄「暦年課税分の贈与税額控除額」へ転記するための様式です。欄は相続開始の年の前年分・前々年分・前々々年分の3ブロックに分かれ、各ブロックが特例贈与財産の欄(①〜④・⑨〜⑫・⑰〜⑳)と一般贈与財産の欄(⑤〜⑧・⑬〜⑯・㉑〜㉔)の2段になっています。
加算対象期間が最大7年に延びたのに、第4表の2の欄は前年分・前々年分・前々々年分の3年分しか用意されていません。令和6年1月1日から令和8年12月31日までの相続については加算期間を3年と読み替える経過措置があるためです(所得税法等の一部を改正する法律〔令和5年法律第3号〕附則19条2項)。3年を超えて加算されはじめるのは令和9年1月2日以後の相続からです。その申告に使う様式がどう組み替えられるかは、(令和8年11月時点で)まだ公表されていません。令和13年相続の設例は現行の様式に収まらないため、記入の見本には令和8年中の相続の設例を使います。
記入の設例|令和8年中の相続・前年分に父から子への贈与が1件
- 被相続人は父。相続開始は令和8年9月10日
- 控除を受ける人は長男(令和7年1月1日に18歳以上)。相続により財産を取得している
- 令和7年5月15日に父から現金600万円の贈与を受け、特例税率で贈与税を申告して納めている。令和7年中のほかの贈与はない
- 相続開始前3年以内にあたるのは令和5年9月10日から令和8年9月10日までで、この贈与は加算される
課税価格 600万円 - 110万円 = 490万円
令和7年分の贈与税額(特例税率) 490万円 × 20% - 30万円 = 680,000円
控除額 680,000円 × 600万円 ÷ 600万円 = 680,000円
この年の贈与は父からの特例贈与財産だけなので、前年分の特例贈与財産の欄①〜④に書き、一般贈与財産の欄⑤〜⑧は空欄のままです。㉕欄の680,000円を第1表の⑫欄へ転記します。
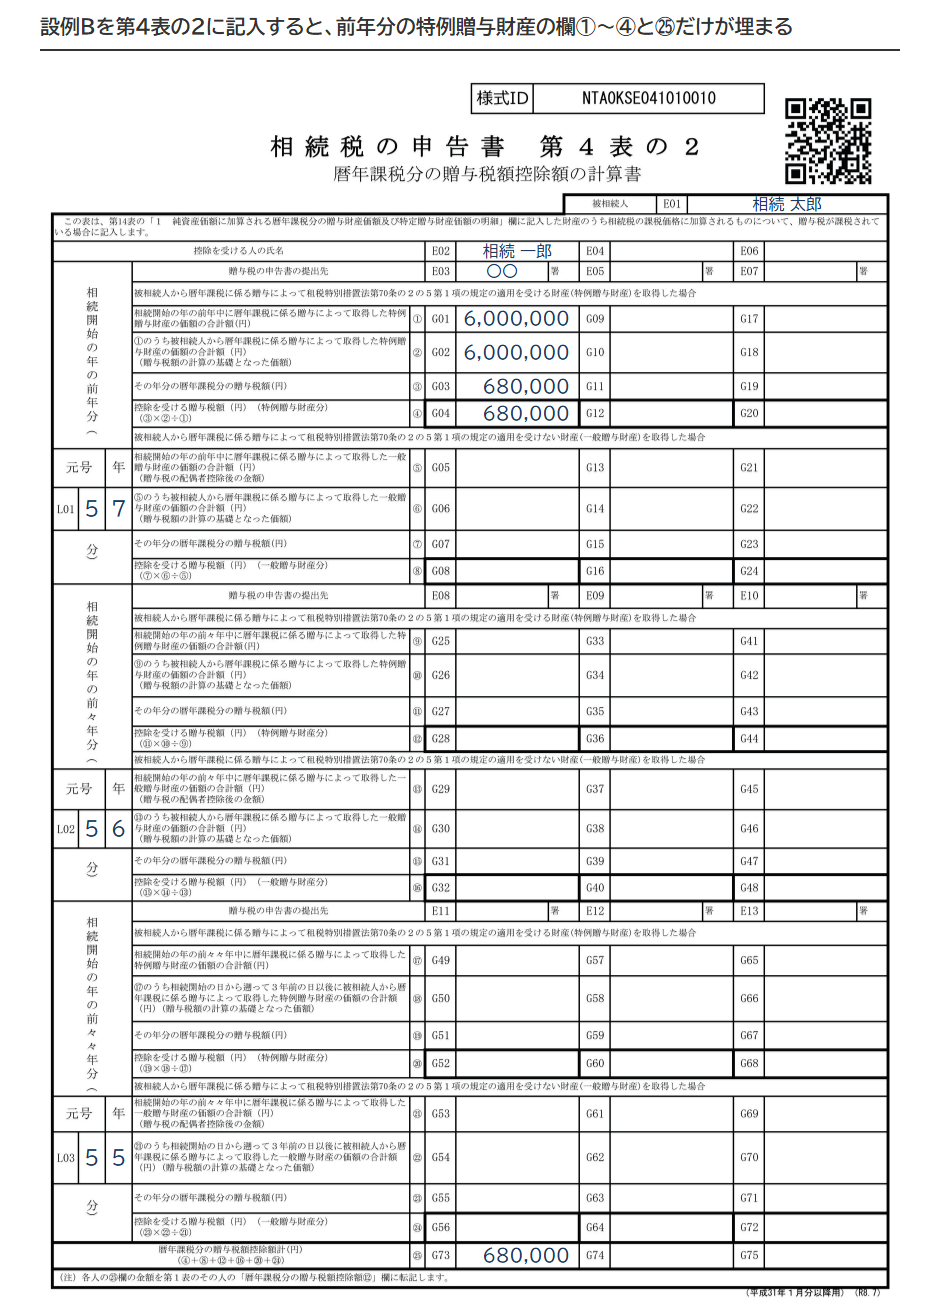
| 欄 | 何を書くか |
|---|---|
| 控除を受ける人の氏名 | 控除を受ける人ごとに列を使い(1枚に3人まで)、その人の㉕欄をその人の第1表⑫欄へ転記する |
| 元号・年分 | 前年分・前々年分・前々々年分の元号コード(令和は5)と年分。贈与がない年分も記入する |
| 贈与税の申告書の提出先 | その年分の贈与税の申告書を提出した税務署 |
| ① | その年に暦年課税の贈与で取得した特例贈与財産の価額の合計額 |
| ② | ①のうち被相続人から取得した特例贈与財産の価額(贈与税額の計算の基礎となった価額) |
| ③ | その年分の贈与税額(特例贈与財産分)。両方ある年は措法70条の2の5第3項第1号の金額〔1円未満切捨て〕 |
| ④ | 控除を受ける贈与税額(特例贈与財産分)=③×②÷① |
| ⑤ | その年に暦年課税の贈与で取得した一般贈与財産の価額の合計額(贈与税の配偶者控除後の金額) |
| ⑥ | ⑤のうち被相続人から取得した一般贈与財産の価額(贈与税額の計算の基礎となった価額) |
| ⑦ | その年分の贈与税額(一般贈与財産分)。両方ある年は措法70条の2の5第3項第2号の金額〔1円未満切捨て〕 |
| ⑧ | 控除を受ける贈与税額(一般贈与財産分)=⑦×⑥÷⑤ |
| ⑱・㉒ | 前々々年分だけは、相続開始の日から遡って3年前の日以後に被相続人から暦年課税の贈与で取得した財産の価額。3年前の日より前の贈与は入れない |
| ㉕ | 暦年課税分の贈与税額控除額計(④+⑧+⑫+⑯+⑳+㉔)。第1表の⑫欄へ転記する |
記入で迷いやすい点が2つあります。
1. ⑤欄は贈与税の配偶者控除後の金額
おしどり贈与を使った年は、配偶者控除に相当する金額を差し引いた後の価額を書きます。令和13年相続の設例の令和9年分でいえば、2,300万円ではなく300万円です。
2. 加算と控除で転記先が違う
控除額の㉕欄は第1表の⑫欄へ転記します。加算する財産の明細は第14表に書き、第1表の⑤欄「純資産価額に加算される暦年課税分の贈与財産価額」へ転記します。
出典:相続税の申告書第4表の2 暦年課税分の贈与税額控除額の計算書(令和8年分用)|国税庁/相続税法(附則・令和5年法律第3号 第19条)(e-Gov法令検索)/相続税の申告書第4表の2 記載要領等(令和8年分用)|国税庁
控除しきれない贈与税は還付されない|相続時精算課税分の贈与税額控除との違い
暦年課税分の贈与税額控除の額のうち相続税額を超えた分は、切り捨てられて還付されません。還付があるのは、相続時精算課税制度を選んだ贈与に課された贈与税を控除する相続時精算課税分の贈与税額控除だけです(相続税法33条の2)。
| 項目 | 暦年課税分 | 相続時精算課税分 |
|---|---|---|
| 根拠 | 相続税法19条1項・施行令4条1項 | 相続税法21条の15第3項・21条の16第4項。還付は33条の2 |
| 加算される贈与 | 加算対象期間(相続開始日により3年から7年)の贈与 | 精算課税を選んだ年以後のすべての贈与 |
| 年110万円の基礎控除 | 加算額から引けない | 令和6年1月1日以後の贈与は、基礎控除後の残額を加算する |
| 控除額の計算 | 贈与税額を加算された部分の価額で按分する | 課された贈与税額の全額 |
| 控除しきれないとき | 切り捨て | 還付される |
| 還付を受ける条件 | ― | 相続税の申告書に控除しきれなかった金額を記載して提出する |
精算課税を選んだ贈与は年数の縛りなく加算されますが、令和6年1月1日以後の贈与は年110万円の基礎控除を引いた後の残額が加算の対象です(相続税法21条の15第1項、租税特別措置法70条の3の2)。
精算課税分の計算の手順と、還付を受ける申告のしかたは「相続時精算課税で贈与者が亡くなったとき|3年以内の死亡でも加算する相続税の計算・手続きと贈与税の還付」にまとめています。
出典:相続税法33条の2(相続時精算課税に係る贈与税額の還付)(e-Gov法令検索)
よくある質問
贈与税を納めていない年の贈与は、加算だけされて損をしますか
年110万円の基礎控除におさまっていて贈与税がかからなかった贈与は、加算はされますが差し引く贈与税がありません。その分は相続税だけが増えます。基礎控除を超えていたのに申告していなかった贈与は、期限後申告をして納める贈与税が控除の対象になります。ただし、更正・決定ができる期間を過ぎた贈与税は含まれません。
相続を放棄した人でも贈与税額控除は使えますか
相続を放棄した人は相続で財産を取得しないため、原則として生前贈与加算の対象にならず、加算がなければ控除もありません(相続税法基本通達19-3)。死亡保険金や死亡退職金を受け取っていれば遺贈で取得したものとみなされ、加算も控除もあります。被相続人を特定贈与者とする相続時精算課税適用者は、相続や遺贈で財産を取得しなくても、暦年課税分の加算と控除の規定が適用されます(相続税法基本通達19-3のなお書き)。
贈与税の申告書の控えが手元にないときはどうしますか
税務署への開示請求(相続税法49条1項)で分かるのは、ほかの共同相続人等が被相続人から受けた加算対象の贈与について、贈与税の課税価格の合計額です。自分が受けた贈与の贈与税額は対象でなく、請求できるのも相続税の申告書の提出や更正の請求(申告した税額を減らす請求)に必要なときに限られます。自分の分の贈与税額は、税務署の申告書等閲覧サービスで、過去に提出した自分の贈与税の申告書を閲覧して確かめられます(税務署の窓口で本人確認を受けて申請し、郵送では受け付けていません)。
出典:相続税法基本通達19-3(相続の放棄等をした者が当該相続の加算対象期間内に贈与を受けた財産)/相続税法49条(相続時精算課税等に係る贈与税の申告内容の開示等)(e-Gov法令検索)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 相続税の障害者控除とは|控除額の計算方法と申告が不要になる場合
 相続税の未成年者控除とは|18歳までの年数×10万円の計算と扶養義務者
 相次相続控除とは|計算式と計算例・第7表の記載例・要件3つ
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。