この記事の要点
- 二世帯住宅の敷地に特定居住用宅地等(80%減額)を使えるかは、建物に区分所有建物である旨の登記があるかで分かれます。玄関が別か、内部で行き来できるかは関係ありません。
- 区分所有登記がなければ、子の居住部分も含めて敷地全体が対象です。配偶者・同居の子・別居の家なき子のどれが取得しても、取得者の要件を満たせば全体に80%減額が及びます。
- 区分所有登記があると、対象は被相続人の居住部分と、被相続人と生計を一にする子の居住部分に限られ、生計を別にする子の居住部分は外れます。同じ土地200㎡の設例で生計別の子の部分が外れると、減額される金額が2,400万円少なくなります。
- 家なき子の判定だけは独立部分ごとに見ます。完全分離型の2階に住む子は同居親族に当たるのに、被相続人と共に起居した相続人には当たりません。非分離型なら結論が逆になります。
- 老人ホームに入居していた場合も、区分所有登記がなければ、別の階に住み続けている子が入居の直前に生計を別にしていたかどうかは関係なく、敷地全体が対象のままです。外れるのは、入居後に空いた階を貸したり、被相続人と生計を一にしていた親族以外の人が新たに住み始めたりした場合です。
二世帯住宅の敷地に小規模宅地等の特例(特定居住用宅地等・80%減額)を使えるかどうかは、建物に区分所有建物である旨の登記があるかで分かれます。登記がなければ、親が住んでいた部分も子が住んでいた部分も含めて敷地全体が対象です。登記があれば、親の居住部分と、親と生計を一にする(生活費を共にする)子の居住部分に限られ、生計を別にする子の居住部分は外れます。玄関が別かどうか、内部で行き来できるかどうかは、分かれ目になりません。
同じ土地200㎡の設例で14ケースを並べると、判定として違うのは6つだけです。例外は1つで、家なき子(持ち家に住んでいない別居の親族)の判定では同じ建物でも「独立部分」ごとに見ます。
二世帯住宅で小規模宅地等の特例を使う要件|区分所有登記の有無で範囲が分かれる3段階
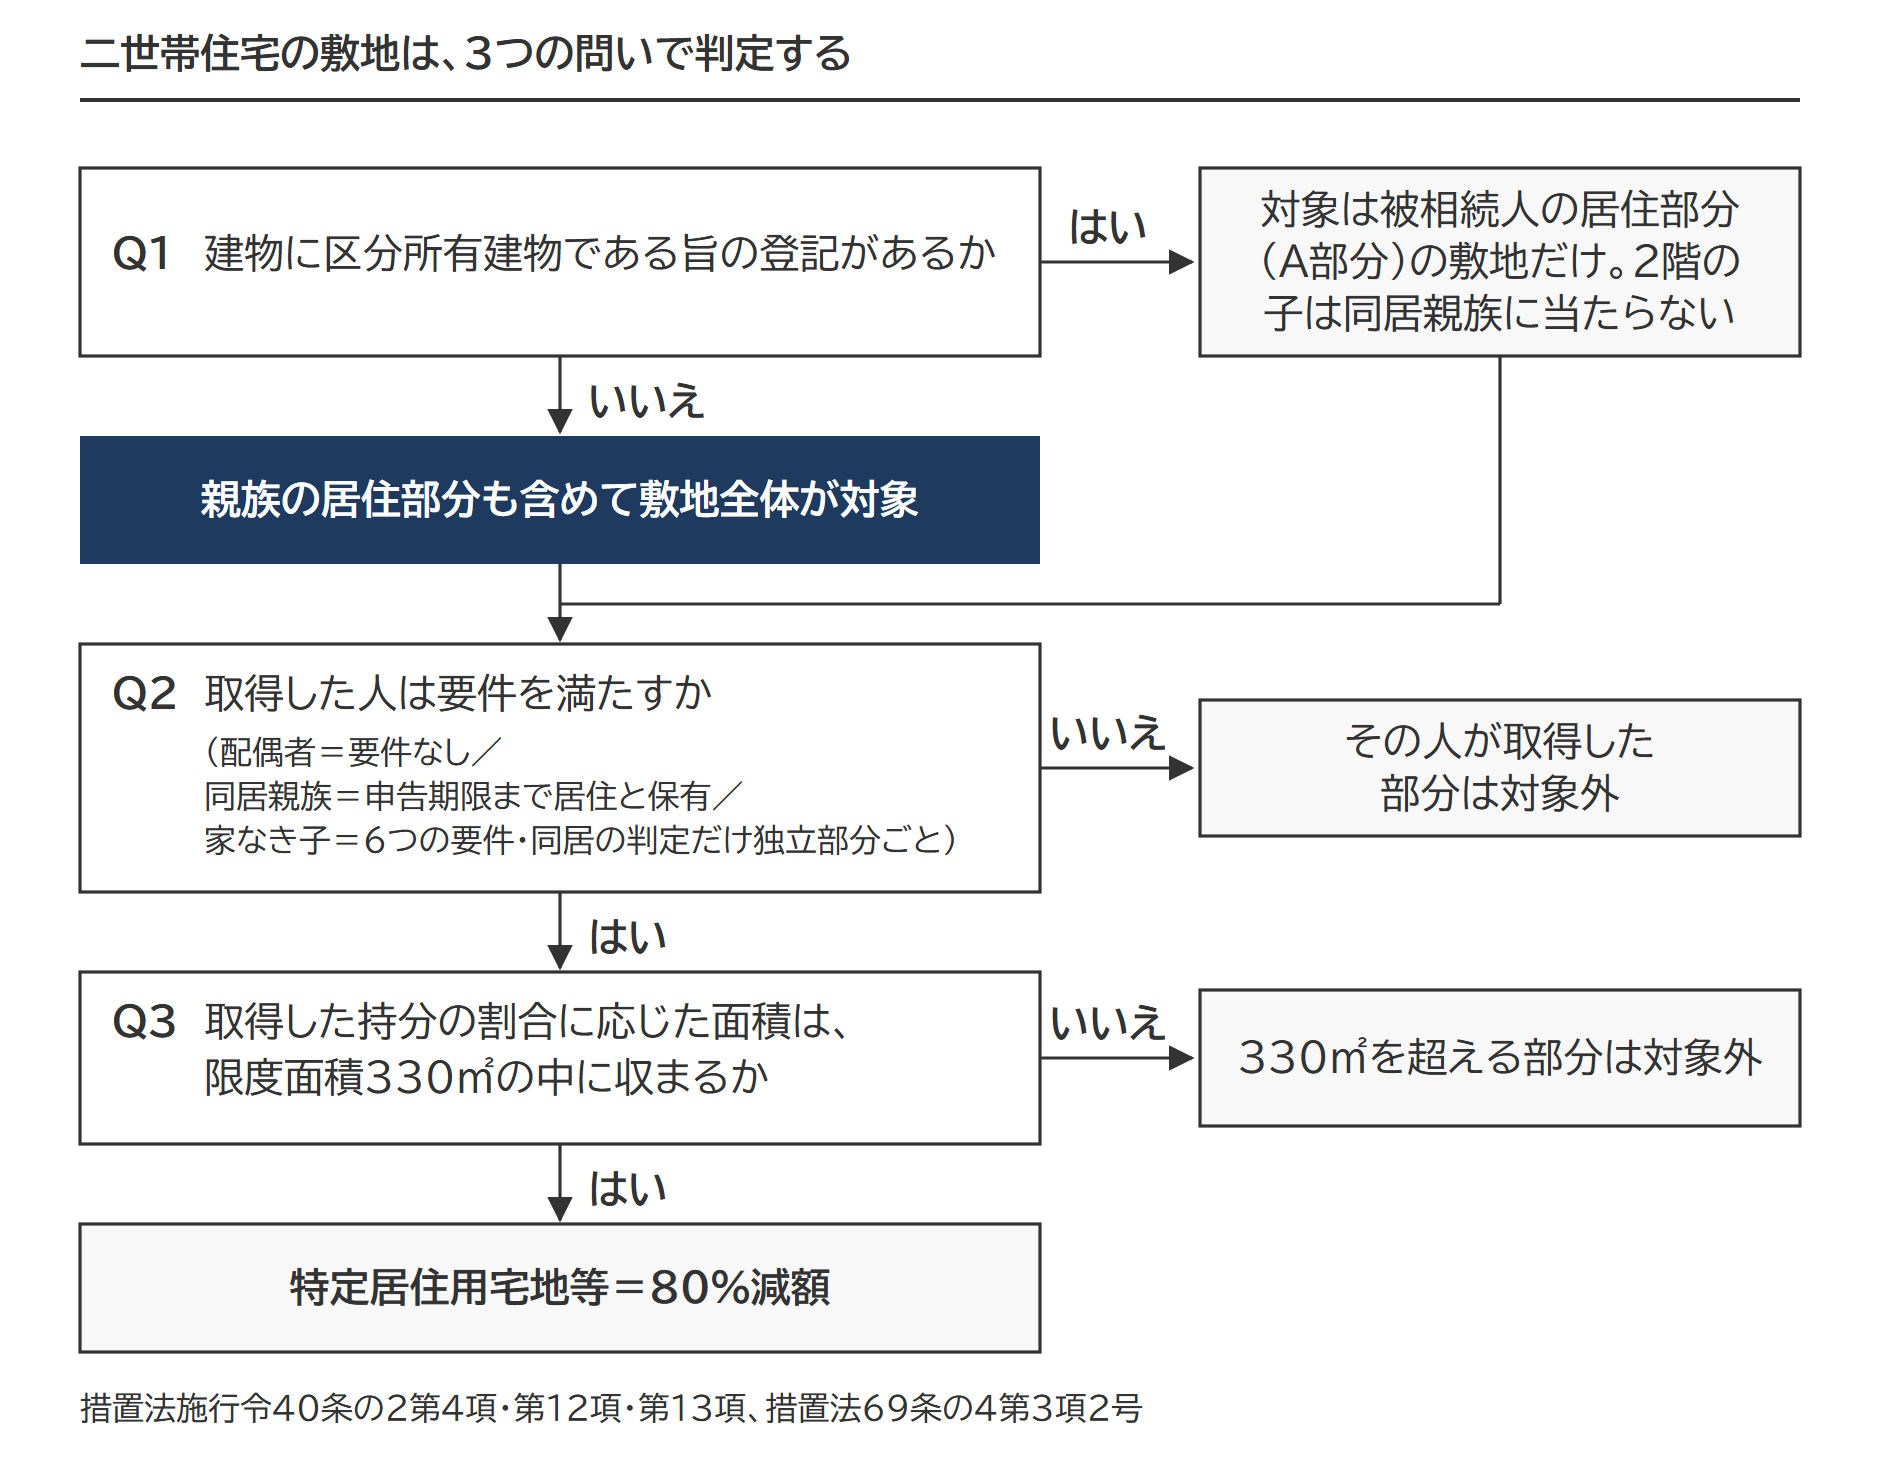
二世帯住宅でも、区分所有登記がなければ敷地全体が対象で、あとは取得した人の要件(配偶者は要件なし・同居の子は申告期限まで居住と保有)と限度面積330㎡を見ます。特定居住用宅地等の判定は、どの二世帯住宅でも同じ3段階です。
- 第1段階 被相続人等の居住の用に供されていた宅地等の範囲(被相続人等=被相続人と、被相続人と生計を一にしていた親族)。区分所有登記がなければ敷地全体、あれば被相続人等の居住部分の敷地に限られ、生計を別にする子の居住部分は外れる(措置法施行令40条の2第4項)
- 第2段階 取得した人ごとの要件。配偶者は要件なし、同居親族は申告期限まで居住と保有、家なき子は6つの要件(措置法69条の4第3項2号)
- 第3段階 面積。要件を満たす人が取得した持分の割合に応じた部分だけが特定居住用宅地等(措置法施行令40条の2第12項)
この扱いは平成26年1月1日以後の相続に適用されます。
出典:資産課税課情報 第1号 租税特別措置法(相続税の特例関係)の取扱いについての一部改正のあらまし(平成26年1月15日)|国税庁/租税特別措置法 平成25年法律第5号 附則85条(e-Gov法令検索)
「区分所有登記」とは|区分所有建物である旨の登記があるかどうかで見る
区分所有登記とは、二世帯住宅の1階と2階を別々の建物(専有部分)として登記していることで、建物の登記事項証明書で確かめます。条文は「建物の区分所有等に関する法律第1条の規定に該当する建物」を対象から外す形で書かれています。措置法通達69の4-7の4は、この建物を「区分所有建物である旨の登記がされている建物」と定めました。建物1棟が親の単独名義でも、親と子の共有名義でも、区分所有登記はなしです。
措置法施行令40条の2第4項の括弧書きを引くと、次のとおりです。
「当該居住の用に供されていた部分が被相続人の居住の用に供されていた一棟の建物(建物の区分所有等に関する法律第一条の規定に該当する建物を除く。)に係るものである場合には、当該一棟の建物の敷地の用に供されていた宅地等のうち当該被相続人の親族の居住の用に供されていた部分を含む。」
区分所有建物だけを括弧書きで外し、それ以外の一棟の建物は親族の居住部分を含める構造です。親族には配偶者も、生計を別にする子も入ります。玄関が別か、内部で行き来できるかは、条文のどこにも出てきません。
出典:租税特別措置法施行令40条の2第4項(e-Gov法令検索)/租税特別措置法(相続税法の特例関係)の取扱いについて 69の4-7の4(建物の区分所有等に関する法律第1条の規定に該当する建物)|国税庁
登記があるかどうかは、相続開始の時点の登記で見ることになると考えられます。条文が「相続の開始の直前」の建物で判定しているためです。
同じ敷地に親の家と子の家が別棟で建つ場合|二世帯住宅の扱いにならない
別棟は「一棟の建物」ではないので、子は同居親族に当たりません。子の棟の敷地は、建物ごとに分けて判定します。子が被相続人と生計を一にしていれば生計一親族の居住用の宅地、生計が別なら特定居住用宅地等の対象外です(地代を受け取っていれば貸付事業用宅地等の判定になります)。子が自分の家に住んでいれば、家なき子の要件も満たしません。
出典:租税特別措置法69条の4第3項2号イ(e-Gov法令検索)/租税特別措置法施行令40条の2第13項(e-Gov法令検索)
取得した人ごとの要件|配偶者・同居親族・家なき子・生計一親族
区分所有登記がなければ、2階に住む子は生計が同じでも別でも同居親族に当たります。第2段階で見る取得者ごとの要件は、国税庁の次の表の5行です。二世帯住宅でもそのまま使います。
| 区分 | 取得した人 | 取得者ごとの要件 |
|---|---|---|
| ① 被相続人の居住の用に供されていた宅地等 | 1 被相続人の配偶者 | 「取得者ごとの要件」はありません。 |
| ① 被相続人の居住の用に供されていた宅地等 | 2 被相続人の居住の用に供されていた一棟の建物に居住していた親族(同居親族) | 相続開始の直前から相続税の申告期限まで引き続きその建物に居住し、かつ、その宅地等を相続開始時から相続税の申告期限まで有していること。 |
| ① 被相続人の居住の用に供されていた宅地等 | 3 上記1および2以外の親族(家なき子) | 次の(1)から(6)の要件をすべて満たすこと。 |
| ② 被相続人と生計を一にしていた被相続人の親族の居住の用に供されていた宅地等 | 1 被相続人の配偶者 | 「取得者ごとの要件」はありません。 |
| ② 被相続人と生計を一にしていた被相続人の親族の居住の用に供されていた宅地等 | 2 被相続人と生計を一にしていた親族 | 相続開始前から相続税の申告期限まで引き続きその家屋に居住し、かつ、その宅地等を相続税の申告期限まで有していること。 |
出典:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁
二世帯住宅で効いてくるのは2行目です。同居親族の「一棟の建物に居住していた親族」は、区分所有登記がなければ「被相続人または被相続人の親族の居住の用に供されていた部分」に住んでいた人を指します(措置法施行令40条の2第13項2号)。区分所有登記があると、同じ条文の1号で「被相続人の居住の用に供されていた部分」に限られ、2階の子は同居親族から外れます。住民票の世帯を分けている(世帯分離)かどうかも問いません。見るのは、被相続人が住んでいた一棟の建物に実際に住んでいたかどうかです。
出典:租税特別措置法施行令40条の2第13項(e-Gov法令検索)
建物の所有者は、被相続人でも親族でもかまいません。親族が所有する建物なら、その親族が敷地を被相続人から無償で借りていること、被相続人がその建物を借りているなら無償であることが条件です(措置法通達69の4-7(1))。
要件の全文と、要件を満たさない人が混ざるときの扱いは取得者ごとに求められる要件に整理しています。限度面積330㎡と、貸付事業用宅地等と併用するときの換算は限度面積の計算に置きました。
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
14ケースを1つの表で|特定居住用宅地等になる面積と80%減額の金額
14ケースの違いは、第1段階と第2段階の組み合わせです。
設例の前提
土地200㎡(被相続人の単独所有・自用地としての価額6,000万円=1㎡当たり30万円)
1階に被相続人が住む(配偶者がいるケースでは配偶者も)=A部分 100㎡
2階に長女の家族が住む=B部分 100㎡
取得した人は申告期限まで宅地を所有し、建物に住み続ける
ほかに特例を使う宅地はない(限度面積330㎡の中に収まる)
土地は無償で使っている(地代なし)
| ケース | 前提 | 結論 | 特定居住用宅地等になる面積 | 判定 |
|---|---|---|---|---|
| ① | 登記なし。配偶者が取得(長女は生計一) | ○ | 200㎡ | (1) 敷地全体が対象 |
| ② | 登記なし。生計一の長女が取得 | ○ | 200㎡ | (1) |
| ③ | 登記なし。生計別の長女が取得 | ○ | 200㎡ | (1) |
| ④ | 登記なし。建物は被相続人と長女の共有。生計一の長女が取得 | ○ | 200㎡ | (1) |
| ⑤ | 登記なし。配偶者と生計別の長女が土地を1/2ずつ共有で取得 | ○ | 配偶者100㎡+長女100㎡=200㎡ | (2) 共有で取得 |
| ⑥ | 登記なし。内部で行き来できる非分離型。長女が取得 | ○ | 200㎡ | (1) |
| ⑦ | 登記なし。配偶者なし。生計一の長女が取得 | ○ | 200㎡ | (1) |
| ⑧ | 登記なし。配偶者なし。生計別の長女が取得 | ○ | 200㎡ | (1) |
| ⑨ | 登記なし。配偶者なし。完全分離型の2階に生計別の長女。別居の長男(家なき子)が取得 | ○(他の要件を満たす場合) | 200㎡ | (3) 家なき子 |
| ⑩ | 登記なし。配偶者なし。被相続人は老人ホームに入居し1階は空室。2階の長女が取得 | ○(入居の直前に生計別でも同じ) | 200㎡ | (4) 老人ホーム |
| 登記あり① | 登記あり。配偶者が取得(長女は生計別) | 1階○・2階✕ | 100㎡(A部分) | (5) 自分の居住部分だけ |
| 登記あり② | 登記あり。生計一の長女が取得 | 1階✕・2階○ | 100㎡(B部分) | (5) |
| 登記あり③ | 登記あり。配偶者なし。生計別の長女が取得 | ✕ | 0㎡ | (6) 生計別の子 |
| 登記あり④ | 登記あり。配偶者が取得(長女は生計一) | ○ | 200㎡(A部分は区分①・B部分は区分②) | (5) |
区分所有登記のない10ケースは、取得した人が要件を満たせば敷地全体の200㎡です。⑤も2人の面積を合わせれば200㎡になります。区分所有登記がある4ケースは、登記あり①②が100㎡、登記あり③が0㎡で、200㎡になるのは長女が生計一で配偶者が取得する登記あり④だけです。
80%減額の金額で比べると、登記あり①②は⑤より課税価格に残る金額が2,400万円、登記あり③は4,800万円多くなります。
| ケース | 対象の面積 | 対象の価額 | 減額される金額 | 課税価格に残る価額 |
|---|---|---|---|---|
| ⑤ 配偶者と長女が1/2ずつ(登記なし) | 200㎡ | 6,000万円 | 4,800万円 | 1,200万円 |
| 登記あり① 配偶者が取得 | 100㎡(A部分) | 3,000万円 | 2,400万円 | 3,600万円 |
| 登記あり② 生計一の長女が取得 | 100㎡(B部分) | 3,000万円 | 2,400万円 | 3,600万円 |
| 登記あり③ 生計別の長女が取得 | 0㎡ | 0万円 | 0万円 | 6,000万円 |
| 登記あり④ 配偶者が取得(長女は生計一) | 200㎡ | 6,000万円 | 4,800万円 | 1,200万円 |
計算は、6,000万円×100㎡/200㎡=3,000万円がA部分(またはB部分)の価額で、その80%の2,400万円が減額される金額です。同じ建物・同じ住まい方でも、区分所有登記があるだけで、登記あり①②は⑤より課税価格に残る金額が2,400万円増えます。⑤の1,200万円は、配偶者と長女が600万円ずつ課税価格に入れます。
区分所有登記のない二世帯住宅|4つの判定
区分所有登記がなければ、第1段階は10ケースとも共通です。残るのは取得した人の要件だけで、見方が分かれる場面は4つ。①〜⑤⑦〜⑩は完全分離型(独立した出入口があり、内部で行き来できない造り)を前提にし、⑥だけ非分離型です。
判定(1) 敷地全体が対象|配偶者でも、同居の子でも、建物が共有でも、非分離型でも(①〜④⑥〜⑧)
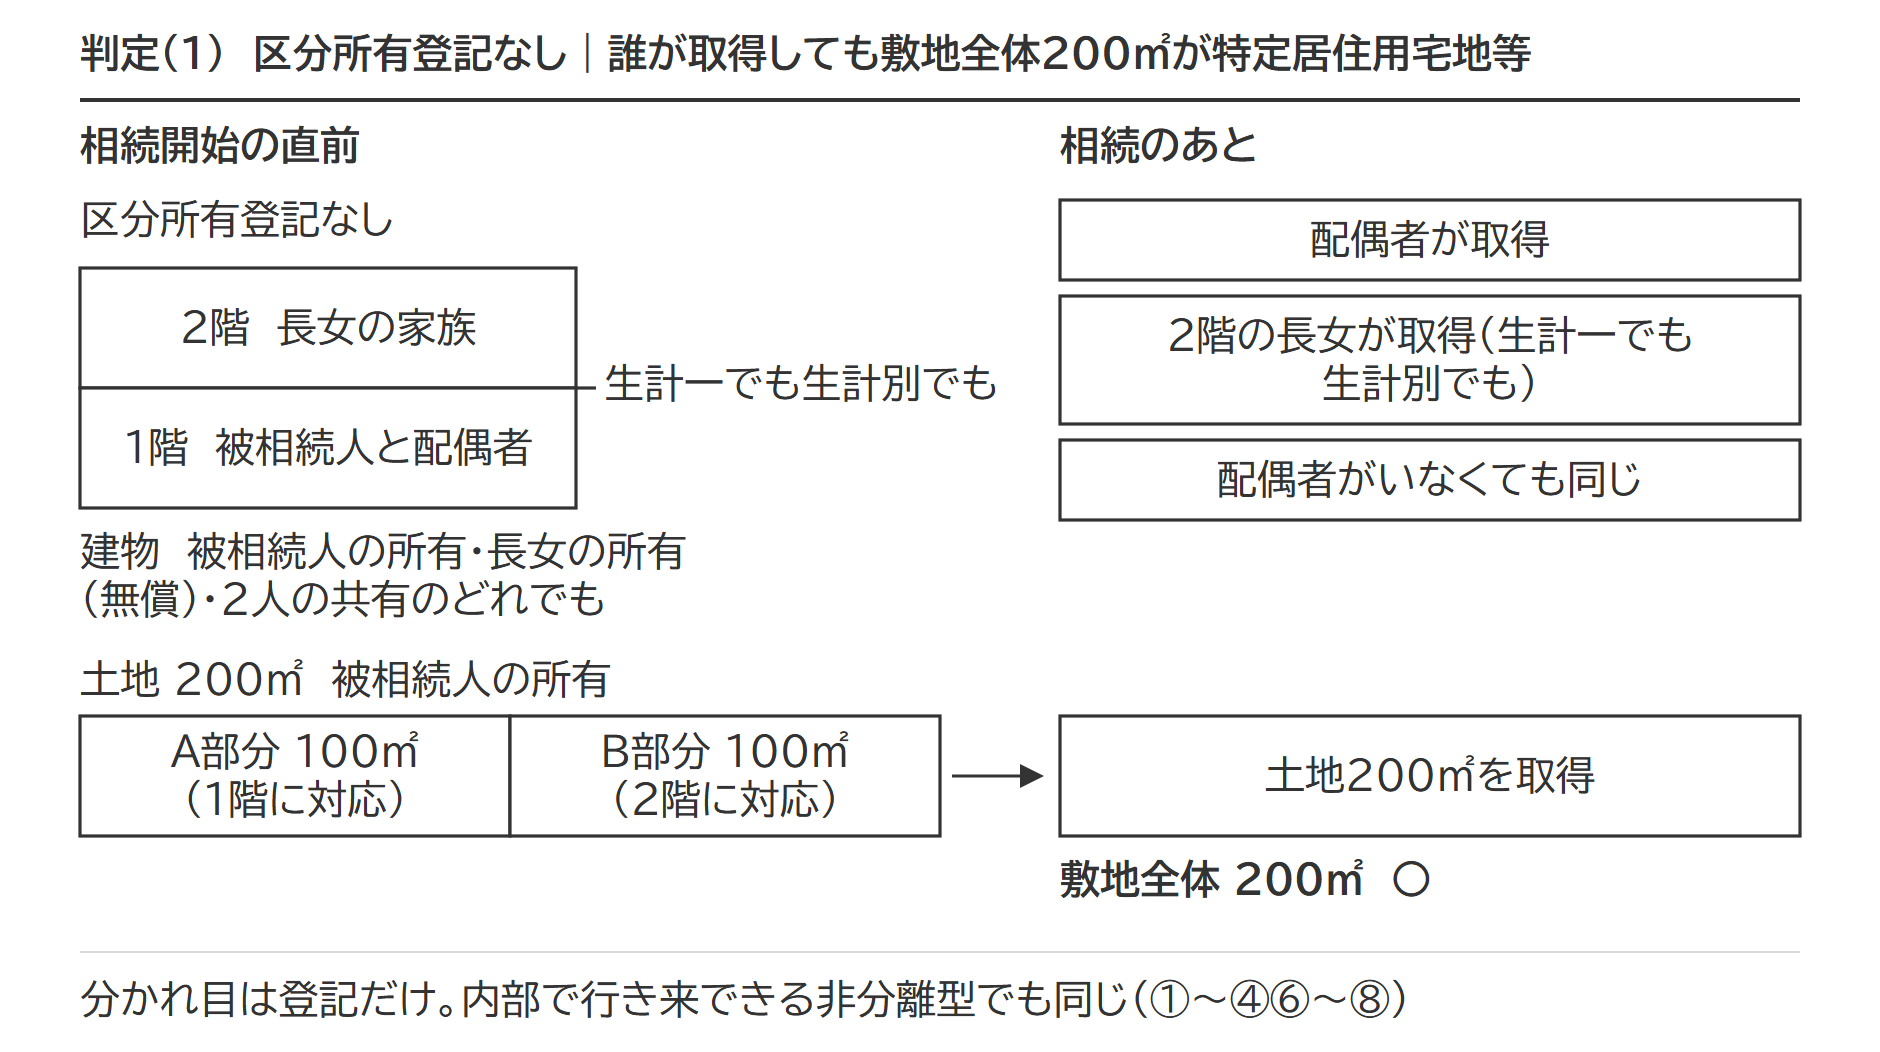
配偶者が取得しても、2階に住む長女が取得しても、結論は、被相続人の所有していた土地全体が特定居住用宅地等に該当します。
配偶者に取得者ごとの要件はないので、第1段階で敷地全体が対象になった時点で答えが決まります(①)。2階の長女は、区分所有登記がないので「一棟の建物に居住していた親族」、つまり同居親族です。生計が同じでも別でも変わらず、相続開始から申告期限まで土地を持ち続け、建物に住み続ければ敷地全体が対象になります(②③)。
建物を被相続人と長女が1/2ずつ共有していて、長女が土地と建物の被相続人の持分を取得した場合も、第1段階は変わりません(④)。建物が長女の単独名義でも、土地を無償で使っていれば同じです。建物の中の階段で1階と2階を行き来できる非分離型でも、分かれ目は登記だけなので同じです(⑥)。配偶者が先に亡くなっていて、1階に1人で住んでいた被相続人の土地を2階の長女が取得するケースでも、同居親族の判定は配偶者がいるケースと変わりません(⑦⑧)。
判定(2) 配偶者と子が土地を共有で取得|持分の割合に応じた面積(⑤)
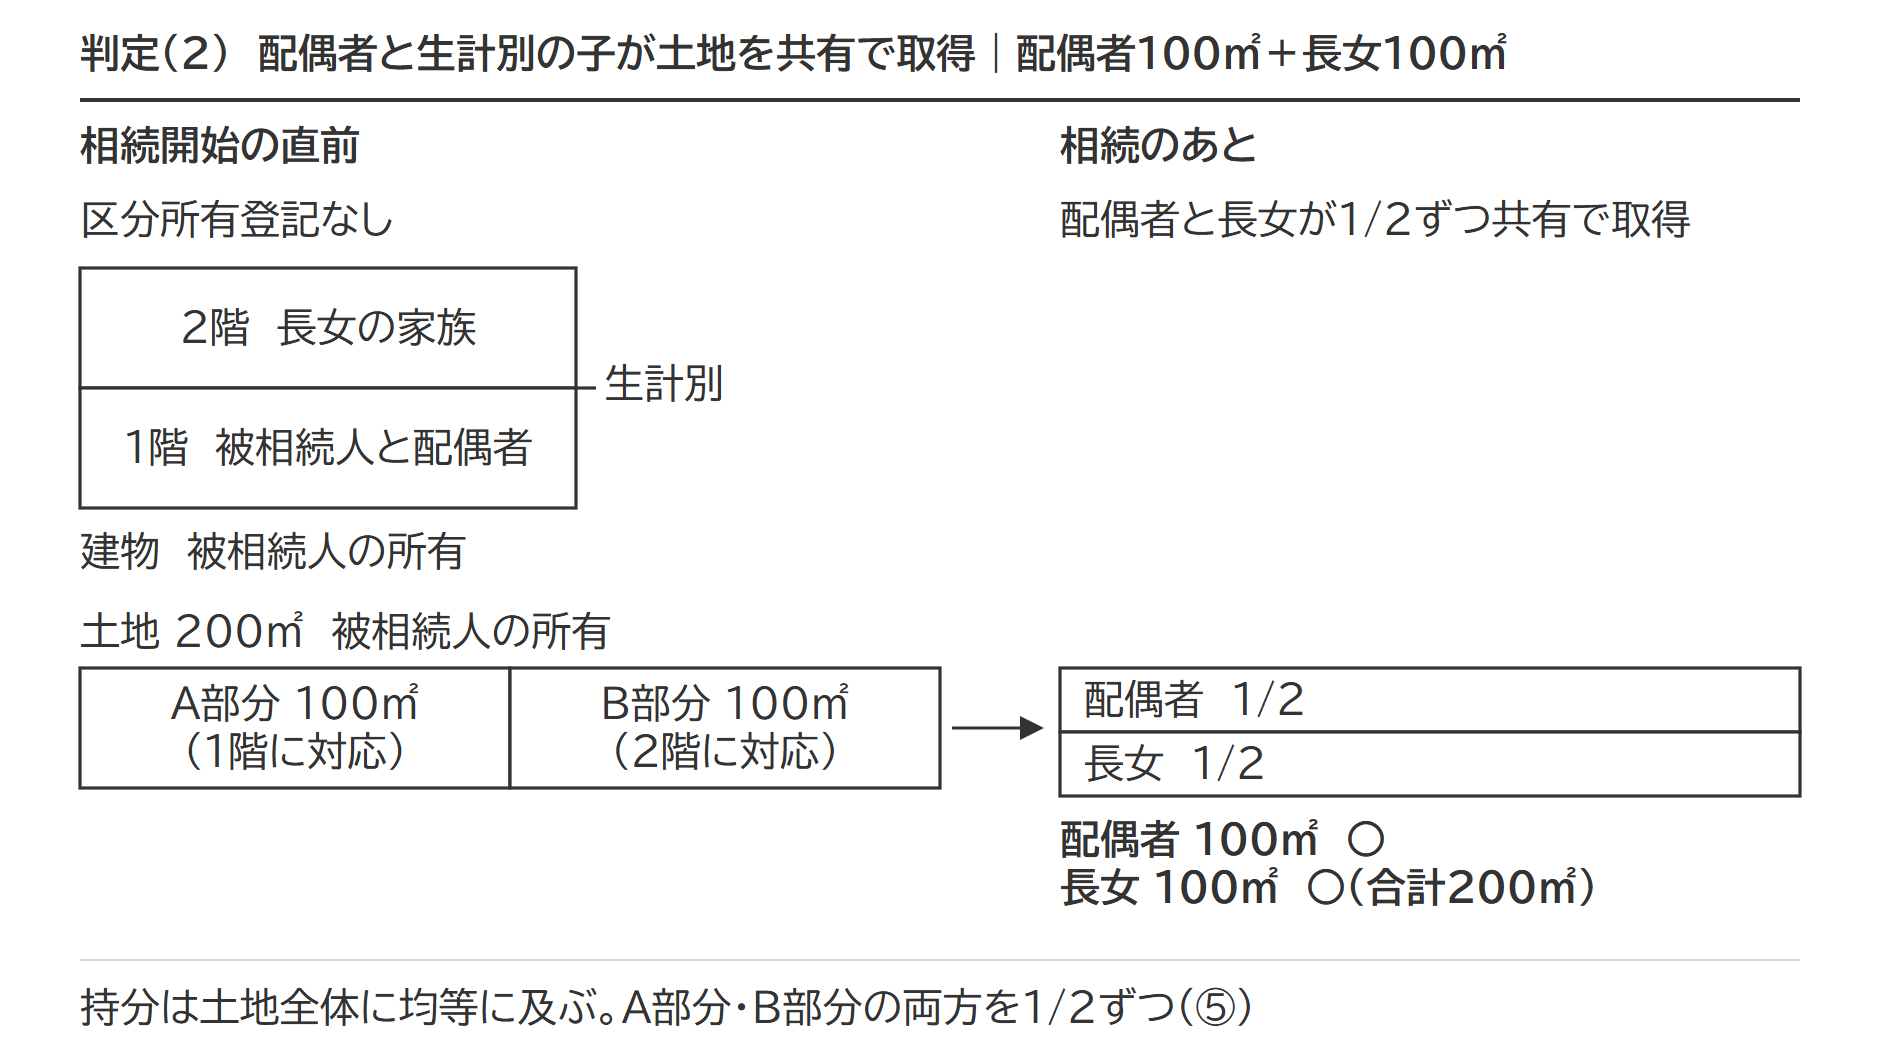
配偶者と生計別の長女が、土地を1/2ずつ共有で取得しました。国税庁が平成26年に示した設例と同じ形です。結論は、被相続人の所有していた土地全体が特定居住用宅地等に該当します。
共有で取得したときは、取得した人ごとに要件を見て、その人の持分の割合に応じた面積が特定居住用宅地等になります(措置法施行令40条の2第12項)。
⑤の面積の計算
配偶者:(A部分100㎡+B部分100㎡)×1/2=100㎡(取得者ごとの要件なし)
長女:(A部分100㎡+B部分100㎡)×1/2=100㎡(同居親族。申告期限まで所有と居住)
合計 200㎡=敷地全体
持分は土地全体に均等に及ぶので、配偶者の持分がA部分、長女の持分がB部分、と分けて考えるのではありません。それぞれがA部分とB部分の両方を1/2ずつ持つ計算です。共有で取得した土地の取得者ごとの見方と、面積の合計が限度面積を超えるときの割り振りは共有持分と特例の及ぶ範囲に置きました。
出典:資産課税課情報 第1号(平成26年1月15日)設例 事例1|国税庁/租税特別措置法施行令40条の2第12項(e-Gov法令検索)
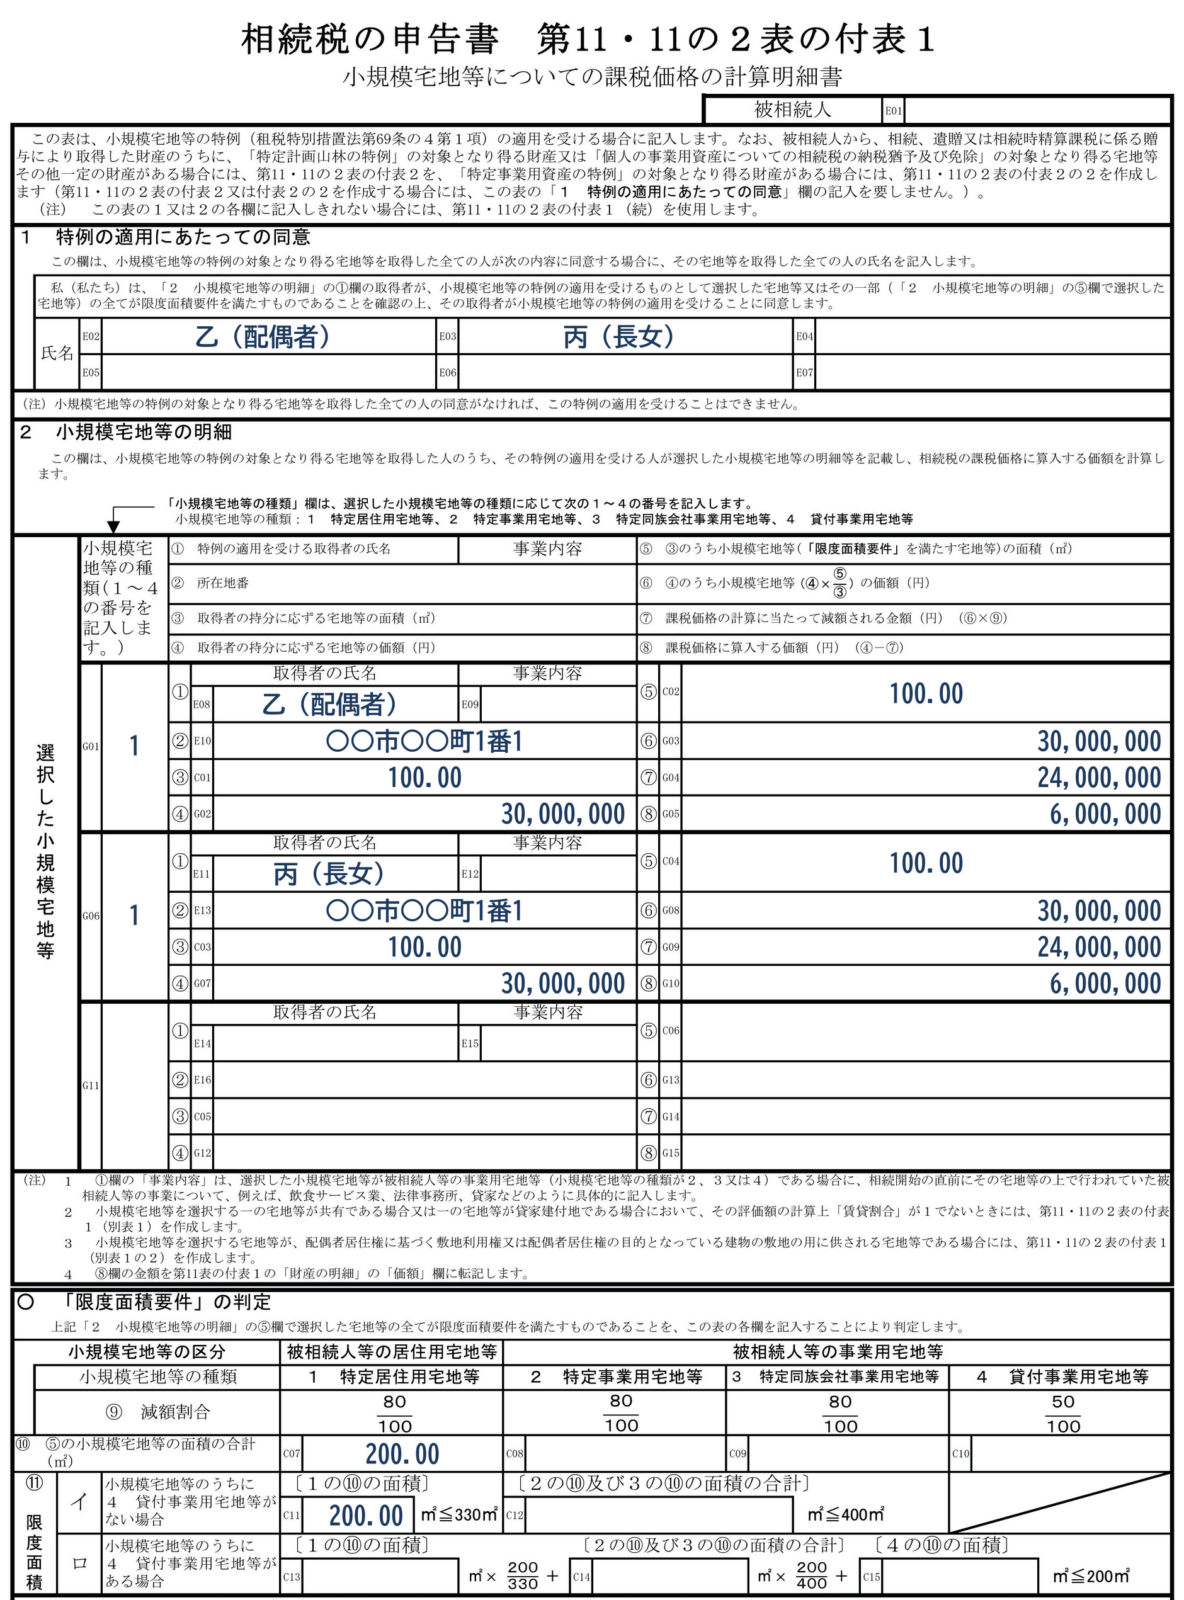
申告書では、第11・11の2表の付表1「小規模宅地等についての課税価格の計算明細書」に、配偶者と長女を1行ずつ書きます。
出典:相続税の申告書 第11・11の2表の付表1 小規模宅地等についての課税価格の計算明細書(令和8年分用)|国税庁
判定(3) 完全分離型で家なき子が取得|同居の判定だけは独立部分ごと(⑨)
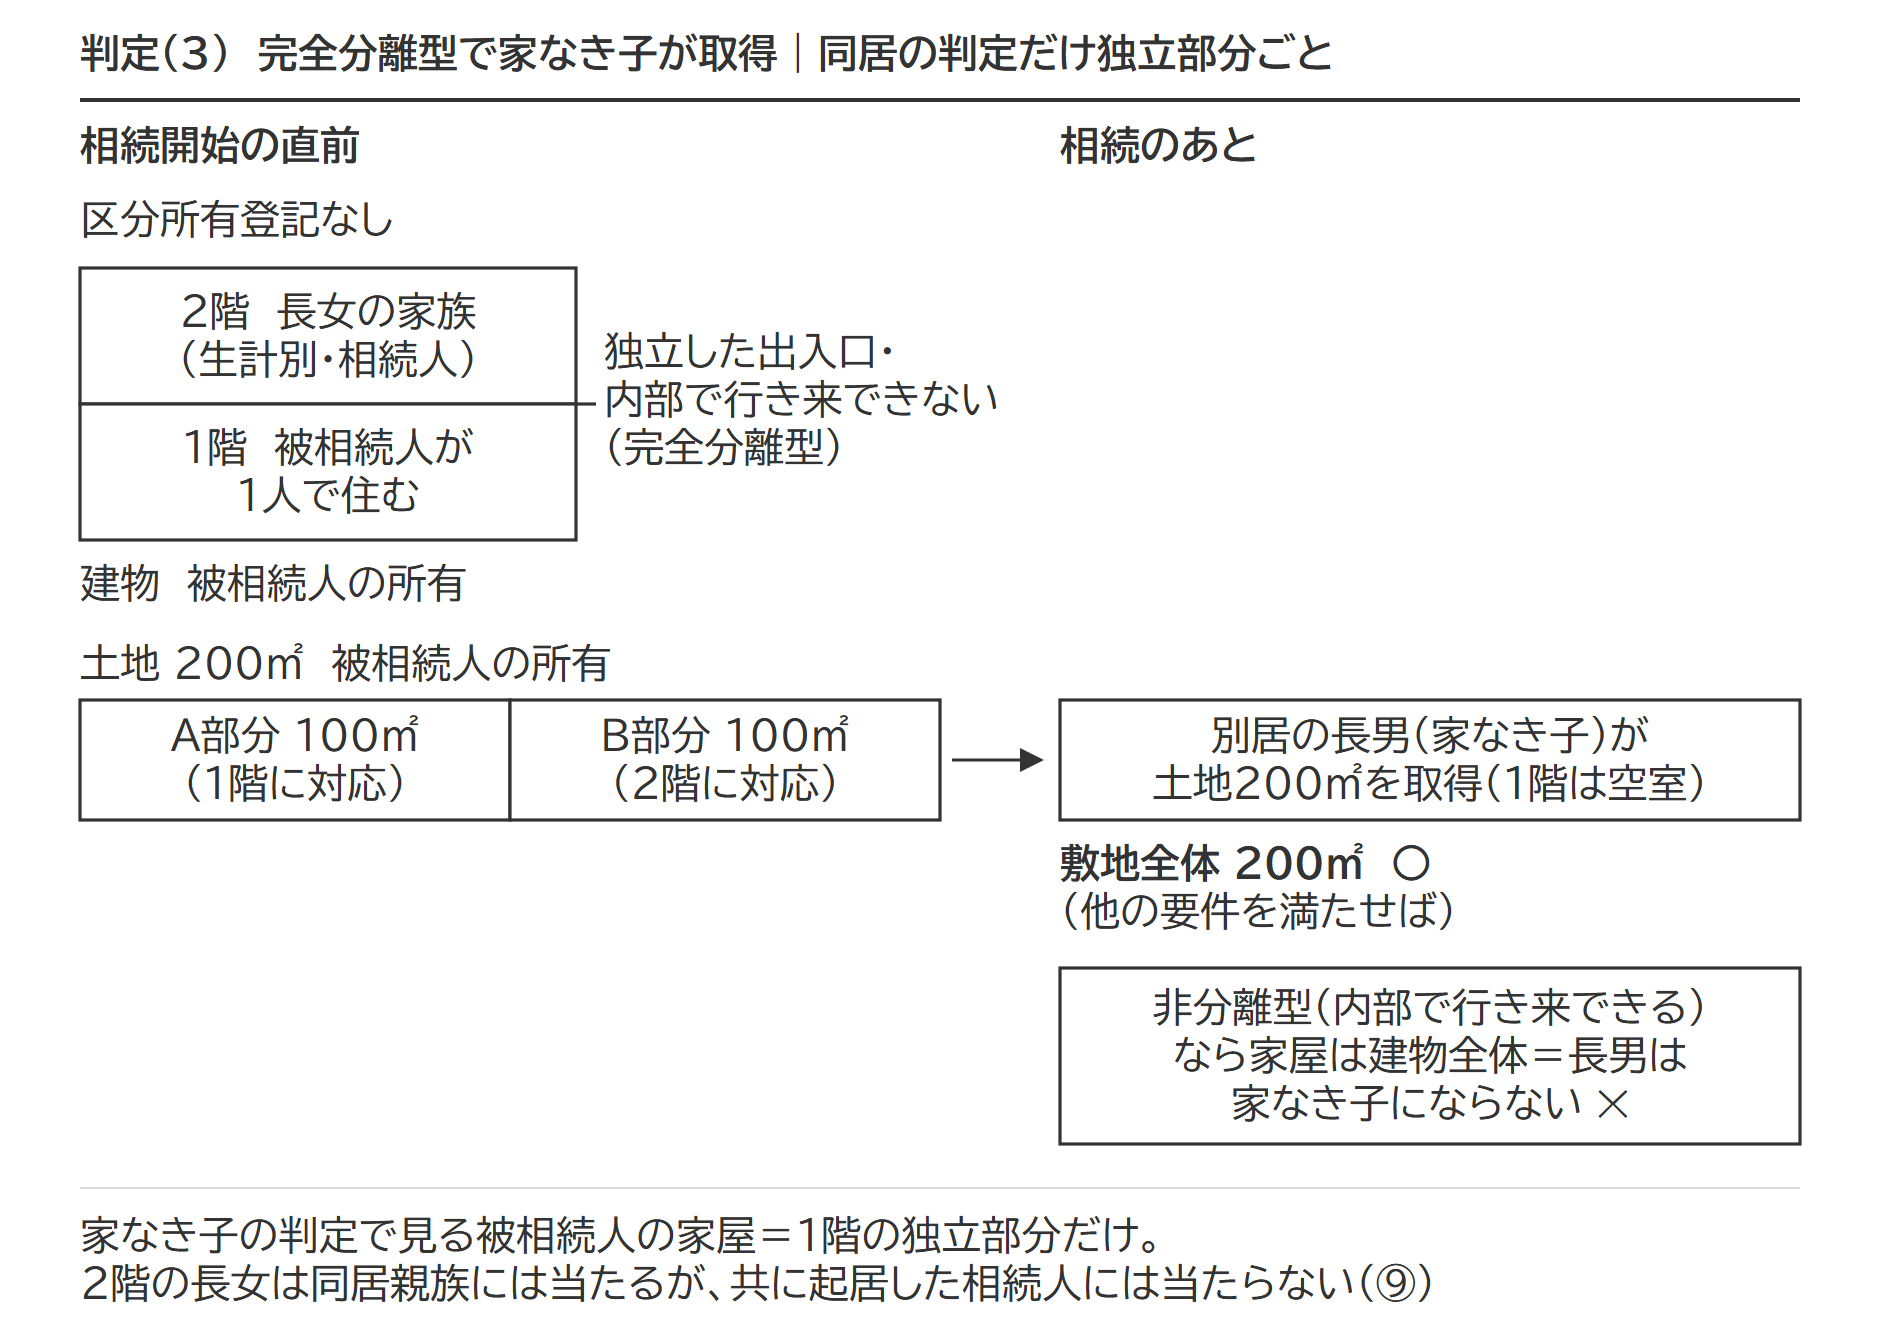
被相続人は1階に1人で住み、2階には生計を別にする長女の家族が住んでいました。建物は完全分離型で、別居の長男が土地を取得しています。長男が家なき子の他の要件を満たせば、結論は、被相続人の所有していた土地全体が特定居住用宅地等に該当します。
第1段階は判定(1)と同じで、敷地全体が対象です。第2段階では、家なき子の6つの要件のうち(2)と(3)が二世帯住宅で問題になります。条文(措置法69条の4第3項2号ロ)は、家なき子を「当該被相続人の配偶者又は相続開始の直前において当該被相続人の居住の用に供されていた家屋に居住していた親族で政令で定める者がいない場合に限る」と絞っています。配偶者がいないことが(2)、政令で定める者=相続人(措置法施行令40条の2第14項)が被相続人の家屋に住んでいないことが(3)です。配偶者は亡くなっている場合に限らず、いなければ(2)を満たします。
では、2階に住む長女は相続人なのに、(3)を満たすのか。ここで条文の言葉の違いが効きます。
| 判定する場面 | 条文の言葉 | 2階の長女は |
|---|---|---|
| 同居親族として自分で取得できるか(措置法69条の4第3項2号イ) | 一棟の建物(政令で定める部分に限る)に居住していた者 | 当たる(区分所有登記がないため) |
| 家なき子の前提となる「家屋に居住していた相続人がいないこと」(同号ロ柱書) | 被相続人の居住の用に供されていた家屋に居住していた親族で政令で定める者 | 当たらない(1階の独立部分に居住していないため) |
措置法通達69の4-21は、ロの「家屋」について「当該被相続人が1棟の建物でその構造上区分された数個の部分の各部分(以下69の4-21において「独立部分」という。)を独立して住居その他の用途に供することができるものの独立部分の一に居住していたときは、当該独立部分をいうものとする」と定めています。措置法通達69の4-21は、ロの親族を「当該家屋で被相続人と共に起居していたもの」とも言い切りました。家なき子の判定だけは、独立部分ごとに見ます。
壁や床で仕切られ、独立した出入口を持つ部分が独立部分に当たると考えられます。完全分離型の二世帯住宅では1階と2階がそれぞれ独立部分で、被相続人の「家屋」は1階だけ。2階の長女は、同居親族(イ)には当たるのに、被相続人と共に起居していた相続人(ロ)には当たりません。(3)の要件は満たされます。
出典:租税特別措置法69条の4第3項2号(e-Gov法令検索)/租税特別措置法施行令40条の2第14項(e-Gov法令検索)/租税特別措置法(相続税法の特例関係)の取扱いについて 69の4-21(被相続人の居住用家屋に居住していた親族の範囲)|国税庁/資産課税課情報 第1号(平成26年1月15日)設例 事例3|国税庁
非分離型なら結論が変わります。内部で行き来できる造りには独立部分がなく、「家屋」は建物全体です。2階の長女は被相続人と同じ家屋で起居していた相続人に当たり、長男は(3)の要件を満たしません。区分所有登記がなくても、家なき子の判定だけは造りで分かれます。
長男が(1)(4)(5)(6)の要件も満たすことが前提です。6つの要件の中身は家なき子の6つの要件に、同居と認められるかどうかの実態の見方は同居と認められるかどうかの判断基準に置いています。家なき子の必要書類は、家なき子特例とは|6つの要件のチェックシート・持ち家がある別居親族の判定と必要書類の「家なき子の必要書類」の節にあります。
判定(4) 老人ホームに入居して1階が空室|2階の子が住み続けても敷地全体が対象(⑩)
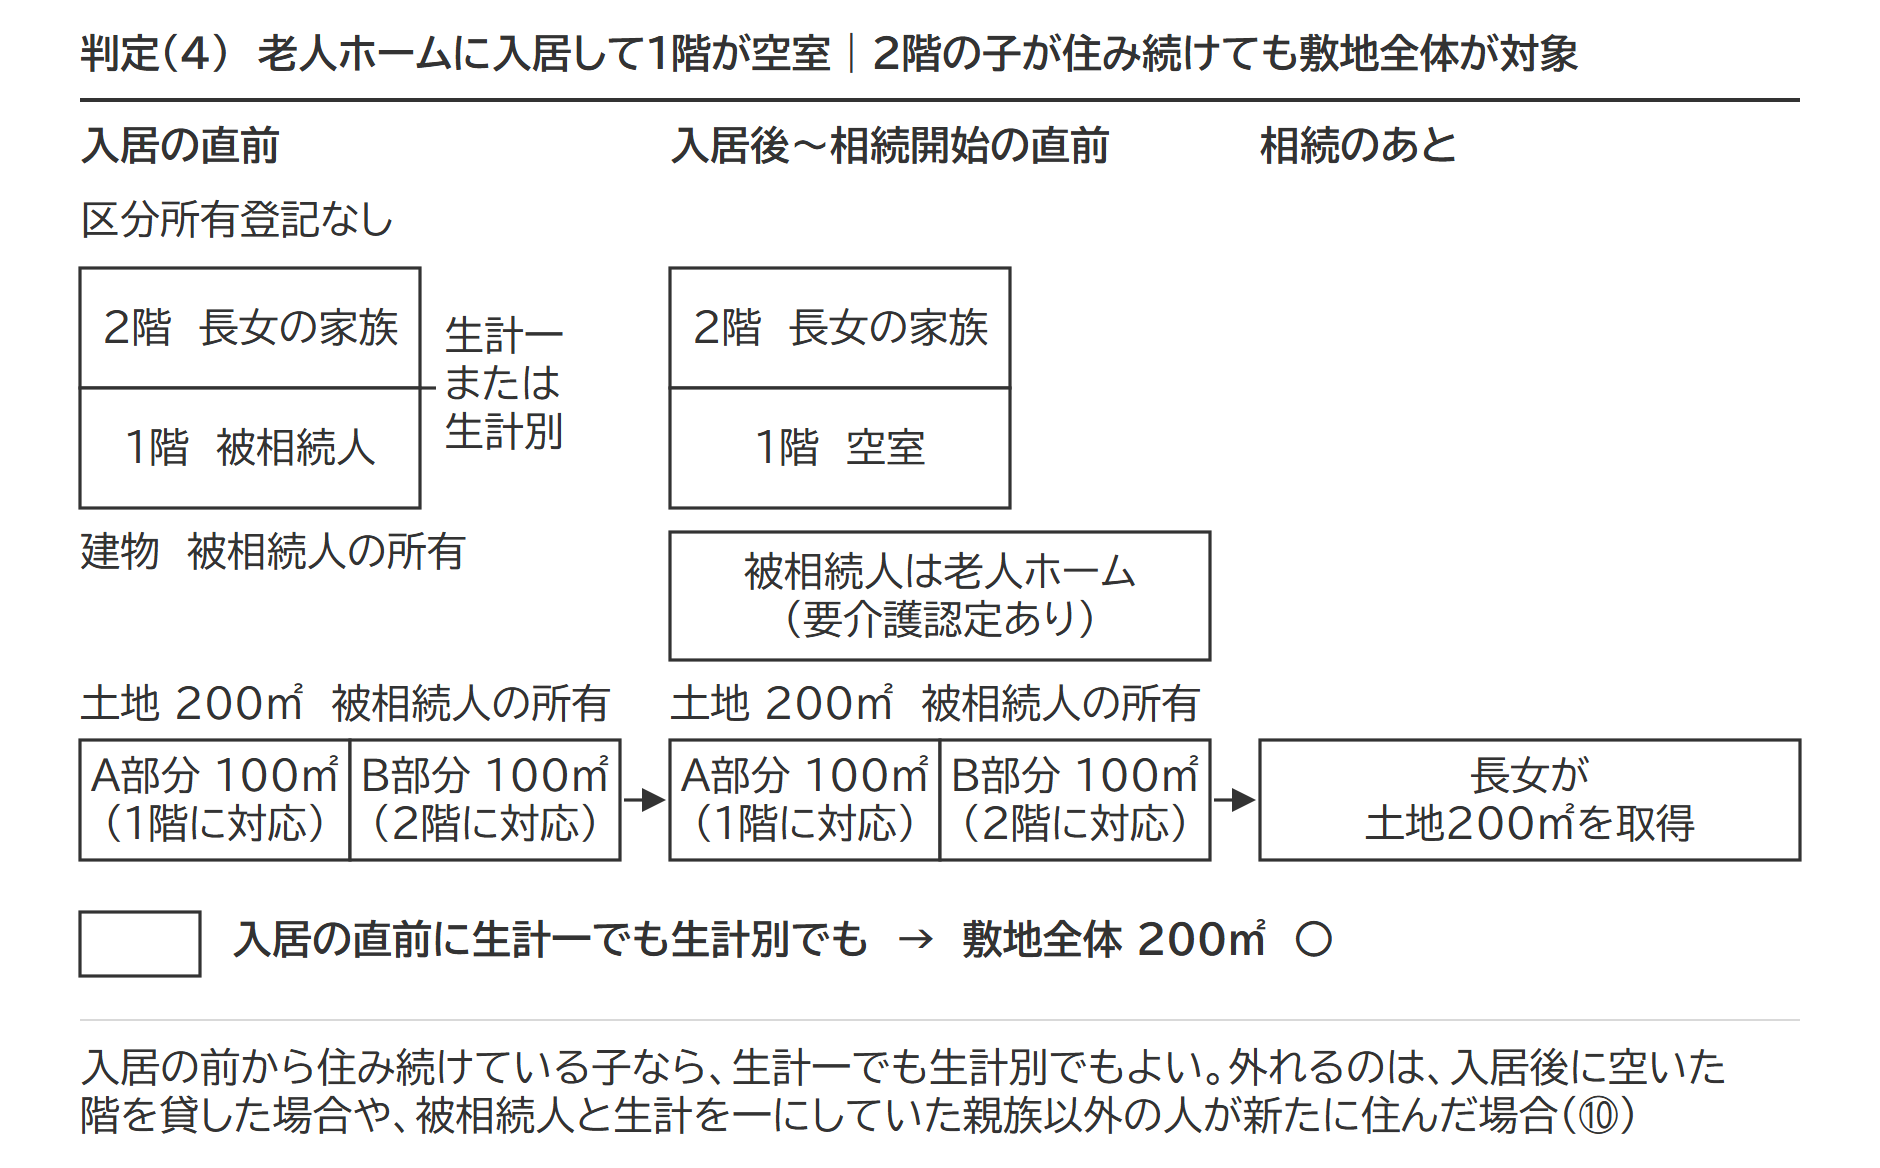
被相続人は要介護認定を受けて老人ホームに入居し、相続開始まで1階は空室でした。2階の長女は、入居の直前から被相続人と生計を一にしています。長女が土地を取得すると、結論は、被相続人の所有していた土地全体が特定居住用宅地等に該当します。
入居の直前まで住んでいた宅地は、要介護認定などの要件を満たせば、被相続人の居住の用に含めます。入居後にその宅地が事業の用や「被相続人等以外の者の居住の用」に使われていると、居住の用に含める扱いは受けられません。被相続人等には、入居の直前に生計を一にし、引き続きその建物に住んでいる親族を含みます(措置法施行令40条の2第3項)。長女はこれに当たるので、敷地全体が対象のままで、あとは同居親族として判定(1)と同じ要件で見ます。
入居の直前に長女が生計を別にしていた場合も、結論は変わりません。区分所有登記のない二世帯住宅では、2階の長女の居住部分は入居の前から被相続人の居住の用に供されていた宅地等に含まれています(措置法施行令40条の2第4項)。入居の後も、被相続人の住んでいた1階は空いたままで、2階は入居の前と同じく長女の住まいです。被相続人の居住部分がほかの人の住まいに変わったわけではないので、敷地全体が対象のままとされています(措置法通達69の4-7(2)と(注))。入居の後に空いた階を貸すなど事業に使った場合や、被相続人と生計を一にしていた親族以外の人が入居後に新たに住み始めた場合は、特定居住用宅地等として使えません。
出典:租税特別措置法施行令40条の2第3項(e-Gov法令検索)/質疑応答事例 老人ホームへの入所により空家となっていた建物の敷地についての小規模宅地等の特例|国税庁
要介護認定の時期や入居先の施設の種類といった老人ホーム側の要件は、老人ホームに入居していたときの要件に整理しています。
区分所有登記のある二世帯住宅|2つの判定
区分所有登記があると、第1段階で対象が被相続人の居住部分(A部分)と、被相続人と生計を一にする子の居住部分に限られ、生計を別にする子の居住部分は外れます。措置法施行令40条の2第4項の括弧書きが区分所有建物を外しているので、生計を別にする親族の居住部分を取り込む定めが働かないためです。第2段階でも、2階に住む子は「被相続人の居住の用に供されていた部分」に住んでいないため、同居親族に当たりません(措置法施行令40条の2第13項1号)。内部で行き来できる造りでも、登記があれば同じです。
出典:租税特別措置法施行令40条の2第13項(e-Gov法令検索)
設例の建物は、1階(被相続人の専有部分)と2階(長女の専有部分)が別々に登記されています。土地は被相続人の単独所有のままです。
判定(5) 配偶者または生計一の子が取得|登記があると生計別の子の部分が外れる(登記あり①②④)
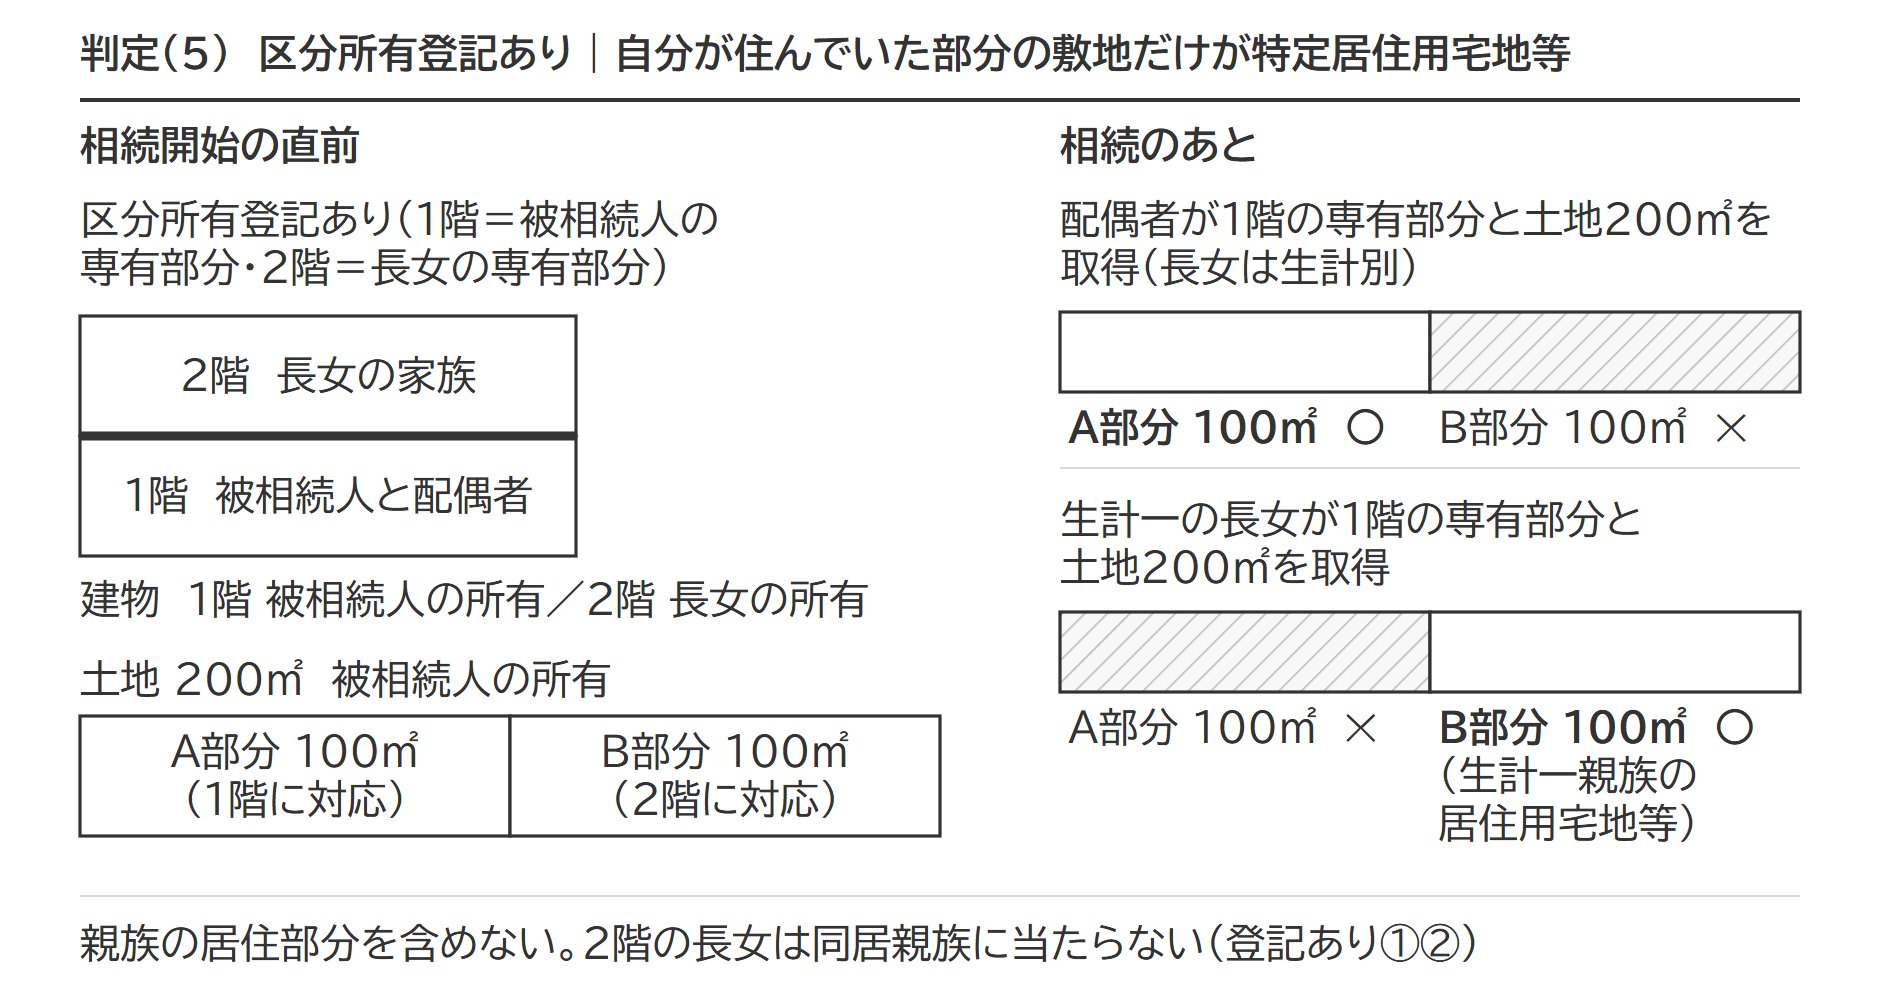
被相続人と長女は生計別で、配偶者が被相続人の専有部分(1階)と土地を取得しました。結論は、1階部分に対応する敷地は特定居住用宅地等に該当しますが、2階部分は該当しません。
配偶者に取得者ごとの要件はないので、A部分100㎡がそのまま特定居住用宅地等です。B部分は生計を別にする長女の居住部分で、被相続人等の居住の用に供されていた宅地等に当たりません。取得した人の要件を見る前に、第1段階で外れます。区分所有登記があると対象が被相続人(と生計を一にする親族)の居住部分に限られる点は、分譲マンションの敷地利用権の扱いと同じ考え方です。
長女が被相続人と生計を一にしていて、その長女が被相続人の専有部分(1階)と土地を取得した場合は、裏返しになります。結論は、2階部分に対応する敷地は特定居住用宅地等に該当しますが、1階部分は該当しません。
2階のB部分は、被相続人の居住の用に供されていた宅地等(表の区分①)には当たりませんが、「被相続人と生計を一にしていた被相続人の親族の居住の用に供されていた宅地等」(表の区分②)に当たります。長女が申告期限まで住み続け、土地を持ち続ければ、B部分100㎡が特定居住用宅地等です。1階のA部分は被相続人の居住の用に供されていた宅地等です。しかし長女は同居親族ではなく、配偶者がいるので家なき子にもなれません。要件を満たす取得者がいない部分は、対象から外れます。
長女が生計別で配偶者が取得する場合も、生計一の長女が取得する場合も、対象は自分が住んでいた部分に対応する敷地だけで、面積は100㎡で同じです。長女が生計一で、配偶者が土地全体を取得すれば、A部分は被相続人の居住用、B部分は生計一親族の居住用として、合わせて200㎡が対象です(登記あり④。配偶者には取得者の要件がありません)。
判定(6) 生計別の子が取得|0㎡(登記あり③)
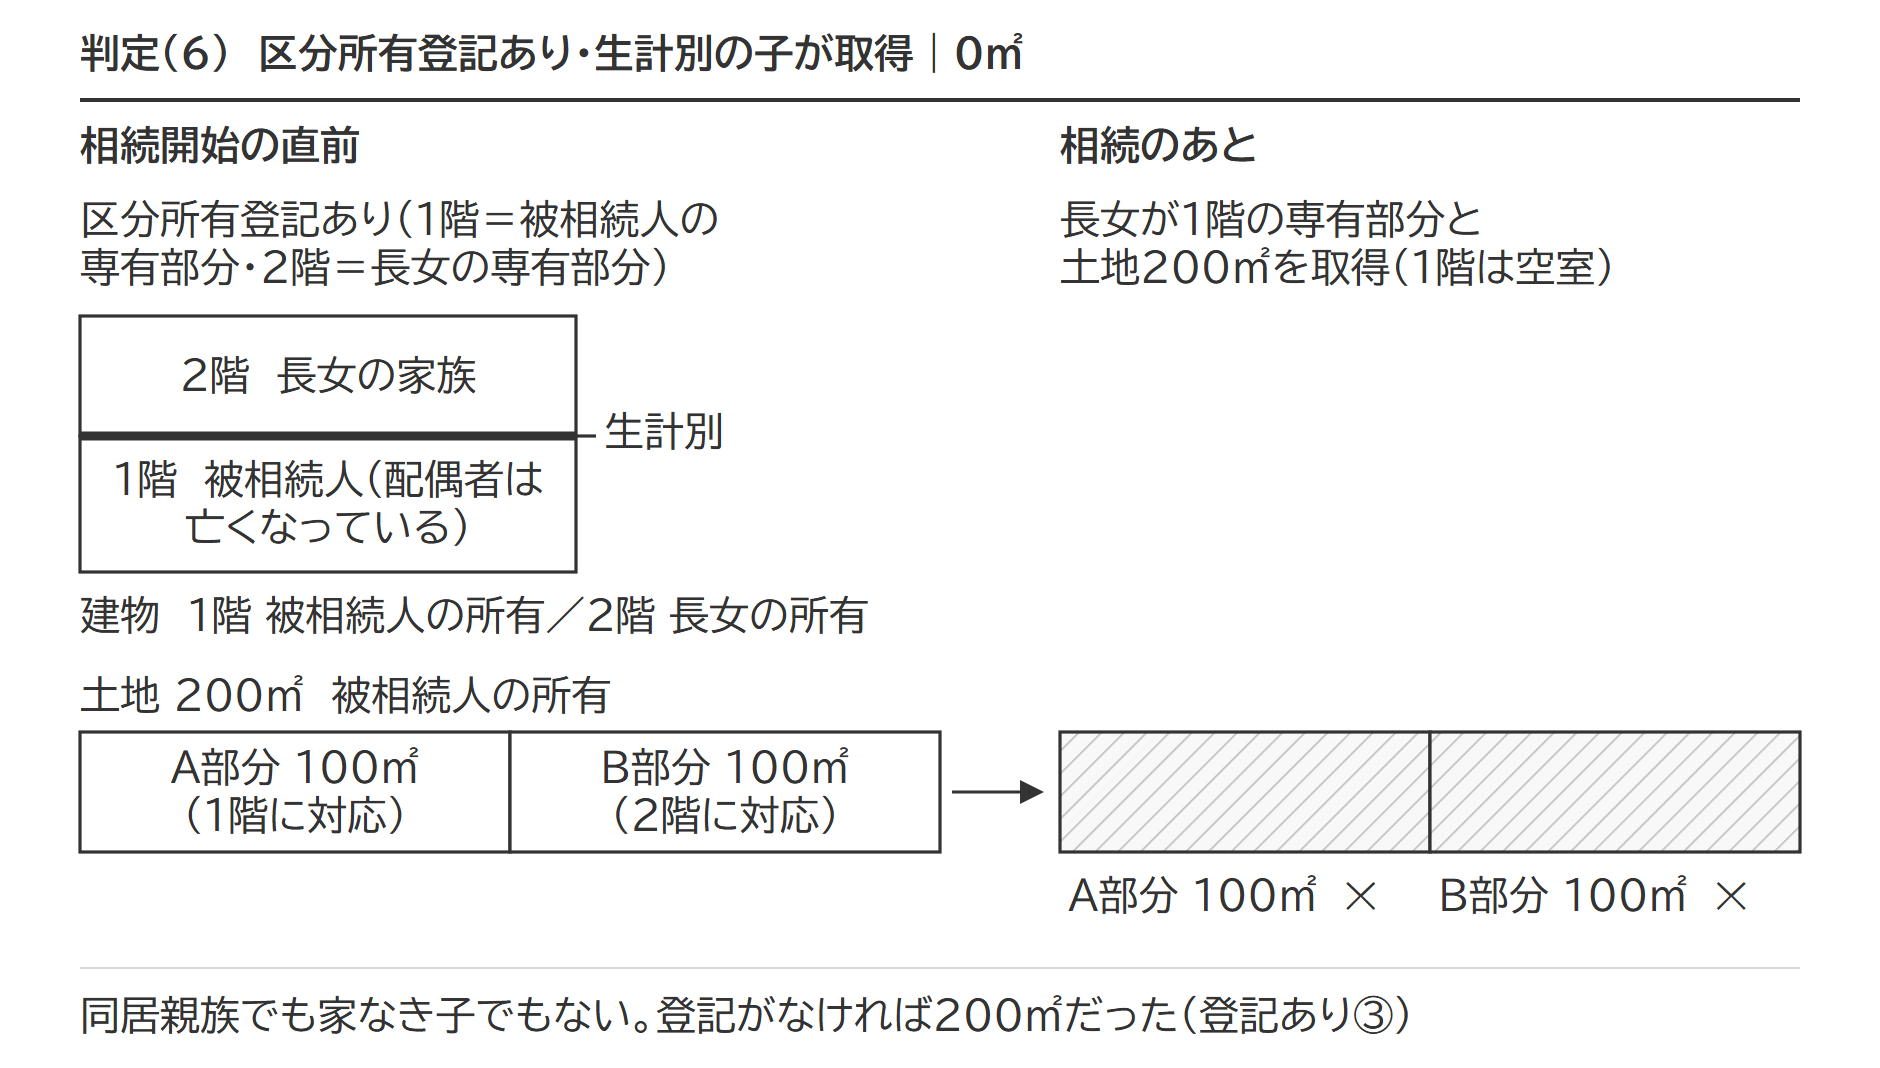
配偶者はおらず、生計を別にする長女が1階の専有部分と土地を取得しました。結論は、全体が特定居住用宅地等に該当しません。
A部分は被相続人等の居住の用に供されていた宅地等です。ただ長女は同居親族に当たらず、自分の所有する家屋(2階の専有部分)に住んでいるので家なき子の要件(5)も満たしません。B部分は、生計別の親族の居住部分として第1段階で外れます。同じ長女が取得しても、区分所有登記がなければ③や⑧のように敷地全体200㎡が対象でした。登記の有無だけで、0㎡と200㎡に分かれます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例で「生計を一にする」とは|同居なら原則として該当、別居なら生活費の共通が要る、別棟と二世帯の判定
 小規模宅地の特例と配偶者居住権|面積は価額の割合で分かれ、配偶者は無条件・子は同居していたかで判定
 賃貸併用住宅と小規模宅地等の特例|自宅80%・賃貸50%の併用と取得者別の減額の試算
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。