
この記事の要点
- 開業前又は休業中の会社の株式は、会社の規模や株主の議決権割合にかかわらず、すべて1株当たり純資産価額(相続税評価額)で評価します。
- 議決権割合50%以下の場合の20%減額(80/100)は適用されず、同族株主等以外の株主が取得した株式でも配当還元方式は使えません。
- 休業中の会社は、課税時期において相当長期間にわたって休業中の会社をいい、災害などで一時的に休業し近く事業が再開される見込みの会社は当たりません。
- 判定は清算中の会社でないことを確かめてから行い、評価明細書 第2表の「5. 開業前又は休業中の会社」欄に「該当」を記入します。
- 評価差額に対する法人税額等相当額は、課税時期が令和8年4月1日以後の取得から38%(令和8年3月31日以前は37%)で、設例では同族株主等も同族株主等以外も1株1,620円です。
開業前又は休業中の会社の株式は、誰が取得しても1株当たりの純資産価額(相続税評価額)で評価します。取得者が同族株主等でも同族株主等以外でも結論は変わらず、議決権割合が50%以下のときの80/100(株主グループの20%の減額)も、配当還元方式も使えません。財産評価基本通達189(5)と189-5が定める特定の評価会社(類似業種比準価額を原則どおりに使えない6区分の会社)の1つです。清算中の会社と同じく、株主の区分によって評価方法が変わりません。
事業を始めてから3年未満の会社は開業前の会社ではなく、開業後3年未満の会社として評価します(開業後3年未満の会社とは|純資産価額方式による株式評価と設立3年との違い)。
開業前又は休業中の会社とは(評価通達189(5))
開業前又は休業中の会社とは、設立の登記は済んでいるが事業を始めていない会社(開業前の会社)か、課税時期に相当長期間休業している会社(休業中の会社)のことです。財産評価基本通達189(5)は「開業前又は休業中である評価会社」とだけ定め、通達の本文に定義はありません。
開業前の会社とは
開業前の会社は、会社設立の登記は済んでいるが、事業活動を始めるまでに至っていない会社と解されています。ここでいう開業は設立の登記ではなく、目的とする事業活動を始めることを指すと考えられます。
休業中の会社とは|相当長期間の休業
休業中の会社は、課税時期に事業活動を相当長期間止めている会社です。相当長期間の年数を示した通達や質疑応答事例はなく、判断の軸は事業を止めてからの期間と再開の見込みです。国税庁の質疑応答事例集(平成30年1月・資産評価企画官情報第2号)のQ19は、一時的に休業していても近く事業が再開されるような場合は休業中の会社に当たらないと答えています。Q19は特定非常災害の影響で休業している会社への回答ですが、(注)でそれ以外の災害にも準じるとし、同じ事例集は火災も災害に含めます。火災で店舗を失っても、建て直して近く再開する見込みであれば、休業中の会社には当たりません。不動産の貸付けなどで収益を得ている会社は事業活動を行っていると見られ、休業中の会社には当たらない場合が多いと考えられます。
会社法472条の休眠会社(最後の登記から12年を経過した株式会社)と休業中の会社は、別の区分です。休業中の会社かどうかは、登記の経過年数ではなく課税時期の休業の状態で見ます。登記を12年していない会社でも事業を続けていれば休業中の会社ではなく、登記を続けていても事業を相当長期間止めていれば休業中の会社に当たります。みなし解散の登記がされた会社は解散した会社なので、休業中かどうかを見る前に、清算中の会社に当たるかを判定します(清算中の会社の株式の評価|分配見込額×複利現価率の計算と長期清算中の会社の扱い)。
| 区分 | 当たる会社 | 当たらない会社 |
|---|---|---|
| 開業前の会社 | 会社設立の登記は済んでいるが、事業活動を始めていない会社 | 事業活動を始めている会社(開業の日から3年未満なら、開業後3年未満の会社等の判定へ) |
| 休業中の会社 | 課税時期において相当長期間にわたって休業中の会社 | 災害などで一時的に休業し、近く事業が再開される見込みの会社 |
出典:財産評価基本通達189(特定の評価会社の株式)/質疑応答事例集 Q19 災害により休業している会社の判定(資産評価企画官情報第2号)/会社法472条(e-Gov法令検索)
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
判定の順=清算中の会社が先
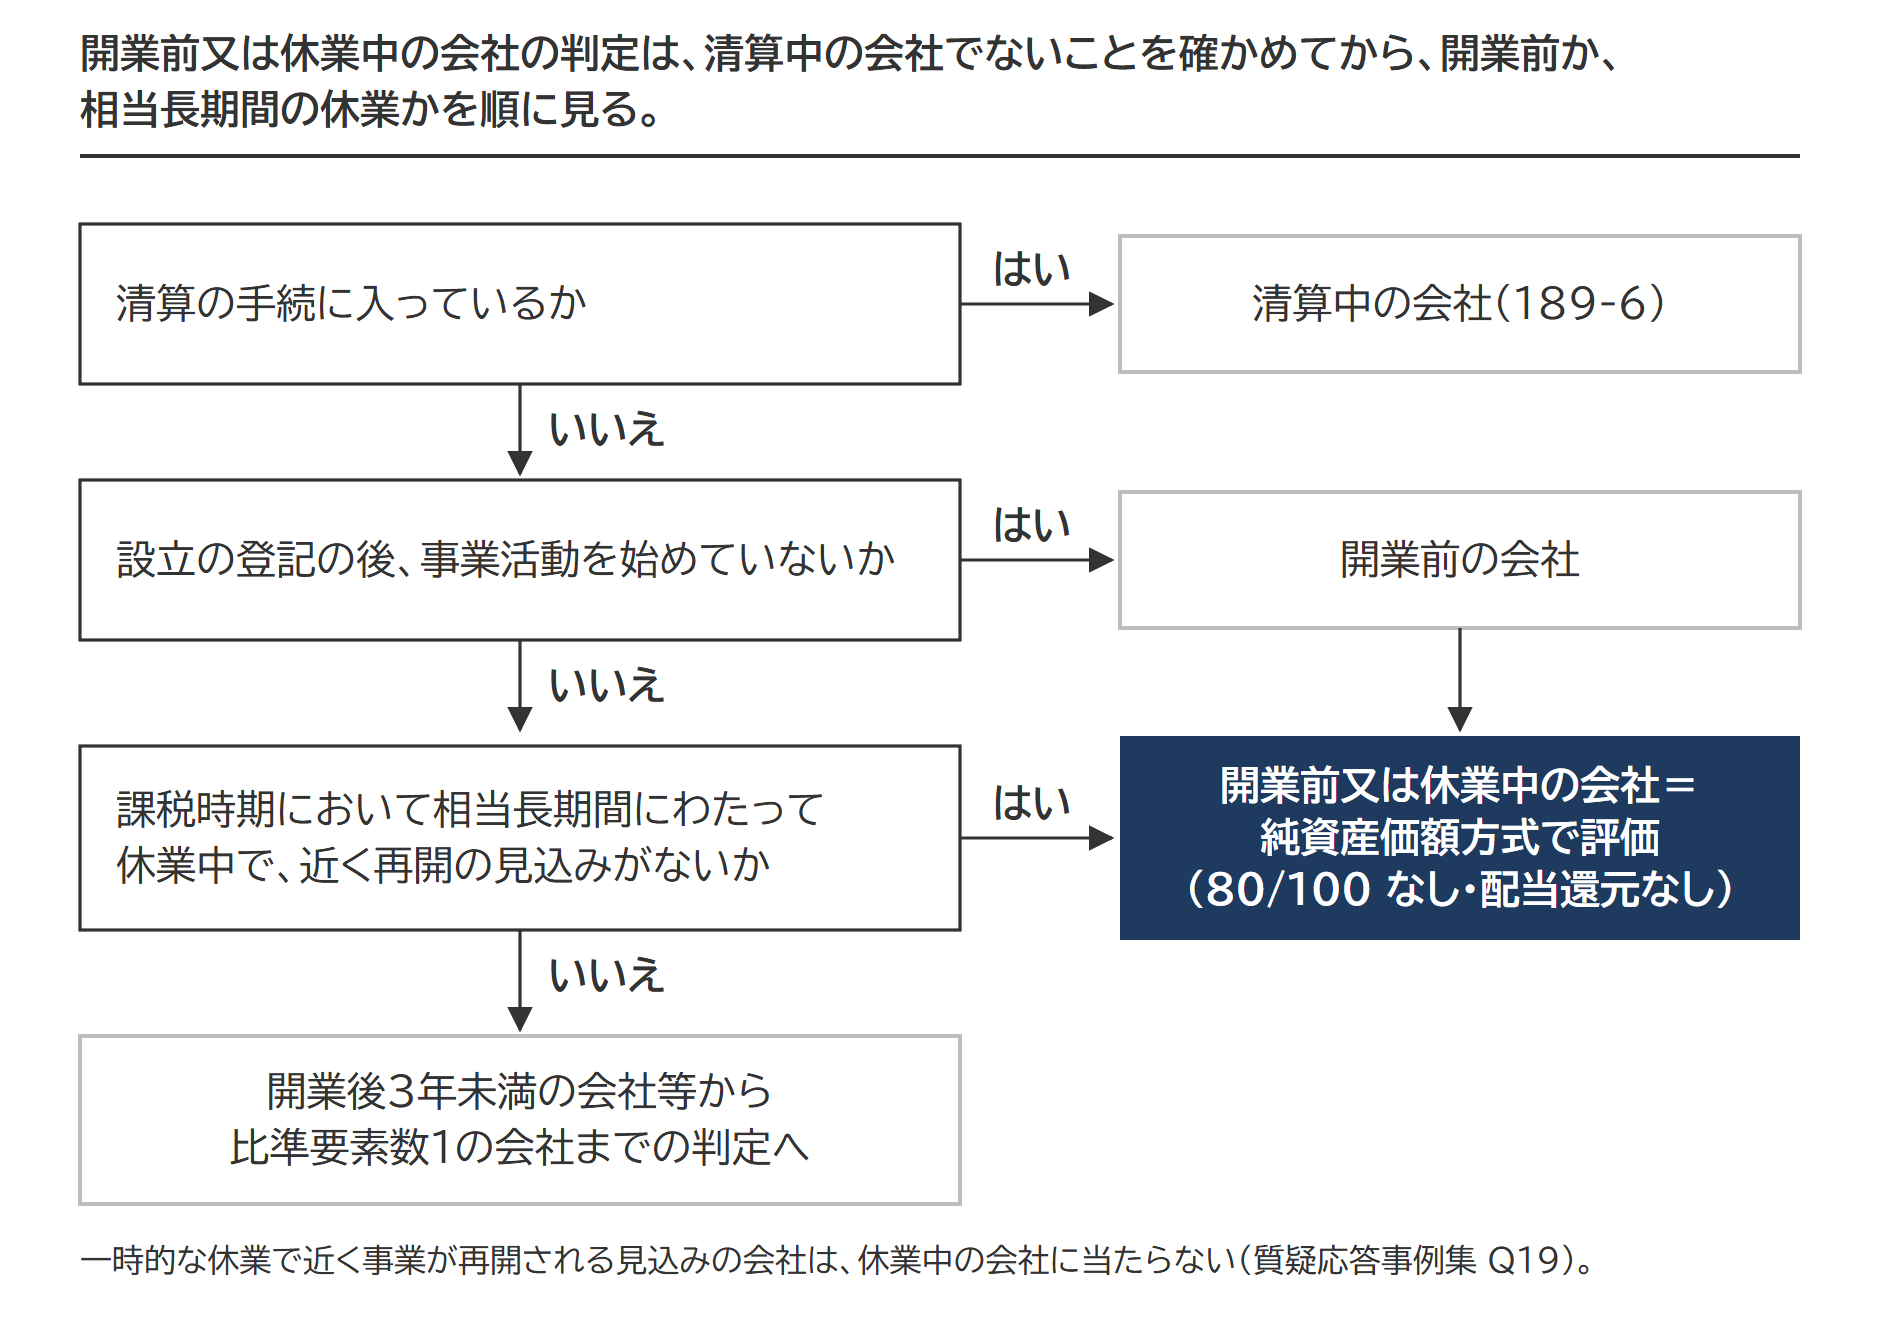
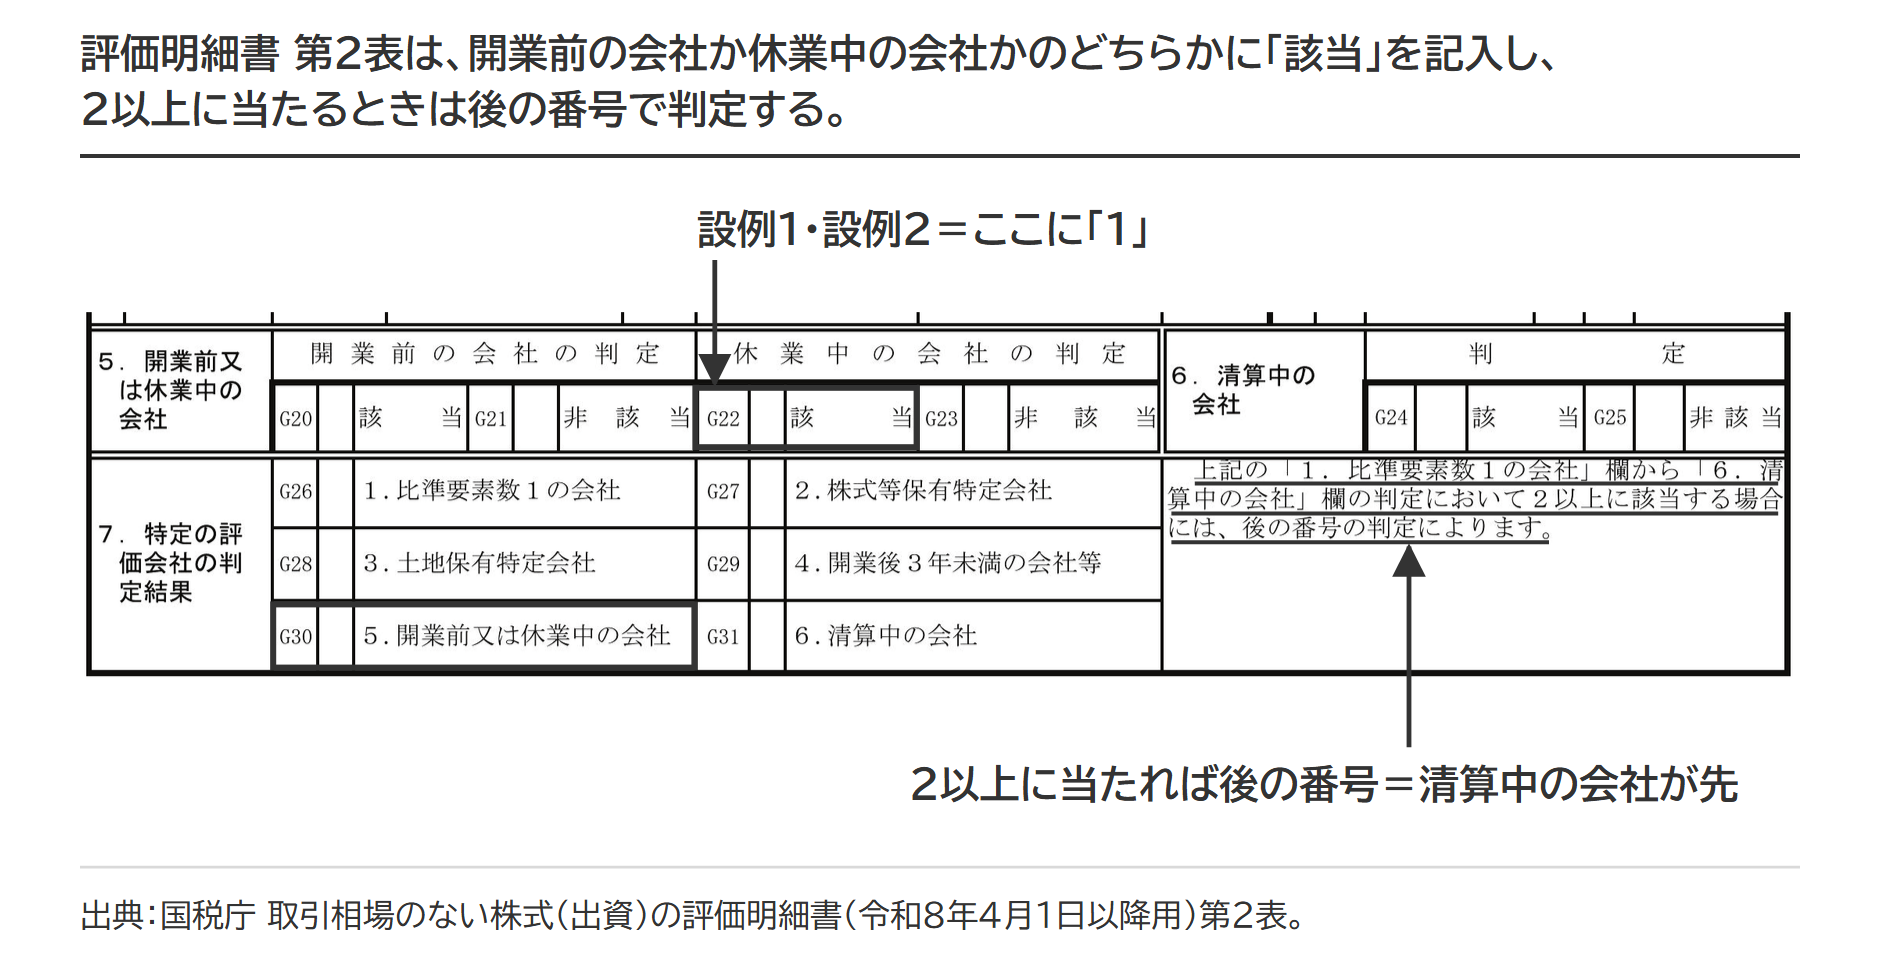
特定の評価会社は、6区分のうち後の番号から順に判定します。通達189は(1)から(4)の各区分に「次の(5)又は(6)に該当するものを除く」といった括弧書きを置き、評価明細書の第2表は欄外に「2以上に該当する場合には、後の番号の判定によります」と記しています。開業前又は休業中の会社の判定は、6番目の清算中の会社でないことを確かめてから、2番目に行う手順です。
清算中の会社でなければ、次は開業前の会社か休業中の会社に当たるかの判定です。どちらかに当たれば純資産価額方式に進み、どちらにも当たらなければ、開業後3年未満の会社等から比準要素数1の会社まで、残る4区分の判定に移ります。
評価明細書では、第2表「5. 開業前又は休業中の会社」の「開業前の会社の判定」か「休業中の会社の判定」のどちらかに「該当」と記入し、「7. 特定の評価会社の判定結果」で「5. 開業前又は休業中の会社」を選びます。
6区分の全体と、それぞれの評価方法は特定の評価会社6種類と判定の順序で整理しています。
出典:取引相場のない株式(出資)の評価明細書(令和8年4月1日以降用)第2表 特定の評価会社の判定の明細書
評価方法=純資産価額方式だけ(80/100も配当還元も使えない)
開業前又は休業中の会社の株式の価額は、会社の規模、株主の議決権割合にかかわらず、すべて1株当たり純資産価額(相続税評価額)で評価します。開業前又は休業中の会社は、株主グループの議決権割合が50%以下の場合でも、1株当たりの純資産価額から20%減額できません。同族株主等以外の株主が取得した株式も、配当還元方式ではなく1株当たりの純資産価額で評価します。国税庁のタックスアンサーNo.4638も、配当還元方式で評価する同族株主以外の株主等を、(1)から(4)の会社の株式を取得した者に限っています。
通達189-5は、通達185本文の定めにより計算した1株当たりの純資産価額によるとだけ定めた1文です。ほかの特定の評価会社の定めにある2つの例外を持ちません。
比準要素数1の会社・株式等保有特定会社・土地保有特定会社・開業後3年未満の会社等を定める189-2から189-4は、括弧書きで「議決権の合計数が50%以下であるときは185ただし書(80/100)により計算した金額とする」と示し、なお書きで「同族株主以外の株主等が取得した株式は188-2(配当還元方式)の本文により計算した金額」と示します。189-5には、どちらの文もありません。
| 株式の取得者 | 比準要素数1の会社・株式等保有特定会社・土地保有特定会社・開業後3年未満の会社等(189-2〜189-4) | 開業前又は休業中の会社(189-5) |
|---|---|---|
| 同族株主等(議決権割合50%超) | 1株当たりの純資産価額 | 1株当たりの純資産価額 |
| 同族株主等(議決権割合50%以下) | 1株当たりの純資産価額×80/100 | 1株当たりの純資産価額(80/100なし) |
| 同族株主等以外 | 配当還元方式(原則的評価方式の金額が上限) | 1株当たりの純資産価額(配当還元方式なし) |
※比準要素数1の会社と株式等保有特定会社には、納税義務者の選択による別の計算(類似業種比準価額との併用・S1+S2方式)があります。
評価会社が開業前又は休業中の会社に当たるときは、第1表の1の「1. 株主及び評価方式の判定」欄と、第1表の2の「2. 少数株式所有者の評価方式の判定」欄・「3. 会社の規模(Lの割合)の判定」欄を記載する必要がありません。価額は第6表の「1. 純資産価額方式等による価額」で計算します。
出典:財産評価基本通達189-5(開業前又は休業中の会社の株式の評価)/タックスアンサーNo.4638 取引相場のない株式の評価/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)
純資産価額の計算の前提
1株当たりの純資産価額は、課税時期の各資産を財産評価基本通達で評価した価額の合計額から、各負債の金額の合計額と評価差額に対する法人税額等相当額を差し引き、課税時期の発行済株式数で割った金額です。法人税額等相当額は評価差額(相続税評価額による純資産価額と帳簿価額による純資産価額の差)の38%で、課税時期が令和8年4月1日以後の取得に適用されます。令和8年3月31日以前の取得は37%です。課税時期前3年以内に取得又は新築した土地等・家屋等は、路線価や固定資産税評価額ではなく、課税時期の通常の取引価額で評価します。科目ごとの評価と負債の範囲は純資産価額方式の計算に、法人税額等相当額が38%になる時期は評価会社が有する株式の記事にまとめています。評価差額がマイナスになるときの扱いは、非上場株式の純資産価額方式|第5表の書き方と科目別の記載例の計算の節をご覧ください。
出典:財産評価基本通達185(純資産価額)/財産評価基本通達186-2(評価差額に対する法人税額等に相当する金額)/資産課税課情報第4号(令和8年3月25日)通達改正のあらまし
計算例|同じ前提で同族株主等と同族株主等以外を比べる
- 課税時期:令和8年6月15日(相続開始日)
- 会社の状態:数年前に事業を止め、再開の見込みがない。清算の手続には入っていない
- 発行済株式総数:10,000株
- 相続税評価額による純資産価額:20,000千円
- 帳簿価額による純資産価額:10,000千円
判定=休業中の会社に当たる
清算中の会社ではないため、開業前又は休業中の会社の判定に進みます。設立の後に事業を行っていたので開業前の会社ではありません。課税時期において相当長期間にわたって休業中で、再開の見込みもないので、休業中の会社に当たります。第2表の「休業中の会社の判定」は「該当」、「7. 特定の評価会社の判定結果」は「5. 開業前又は休業中の会社」です。
設例1=同族株主等(議決権割合40%)が取得した株式の1株当たりの純資産価額
① 相続税評価額による純資産価額:20,000千円
② 帳簿価額による純資産価額:10,000千円
③ 評価差額に対する法人税額等相当額:(①-②)×38%=3,800千円
④ 1株当たりの純資産価額:(①-③)÷10,000株=1,620円
1,620円に80/100を乗じず、1株1,620円で評価します。被相続人が全株を持っていた場合も、同族株主等として1株1,620円です。
設例2=同族株主等以外の株主が取得した株式
同じ会社の株式を同族株主等以外の株主(通達188の「同族株主以外の株主等」。同族株主のうち議決権の少ない一部の株主を含みます)が相続した場合も、評価額は1株1,620円です。
| 株式の取得者 | 開業前又は休業中の会社(本設例) | 開業後3年未満の会社等だった場合(比較) |
|---|---|---|
| 同族株主等(議決権割合50%超・例:全株を相続) | 1,620円 | 1,620円 |
| 同族株主等(議決権割合40%) | 1,620円 | 1,296円(1,620円×80/100) |
| 同族株主等以外 | 1,620円 | 250円(配当還元方式) |
250円の配当還元価額は、株数と純資産価額を同じ前提にし、1株当たりの資本金等の額を500円・無配とした開業後3年未満の会社とは|純資産価額方式による株式評価と設立3年との違いの設例によります。
開業後3年未満の会社・清算中の会社との境界
事業活動を始めていて開業の日から3年未満なら、開業前の会社ではなく開業後3年未満の会社です。純資産価額方式で評価する点は同じでも、議決権割合50%以下の80/100と、同族株主等以外の株主の配当還元方式を使えます。清算の手続に入った会社は、休業中かどうかを見る前に清算中の会社として判定されます。株式の評価額は、清算の結果分配を受ける見込みの金額を基準年利率による複利現価に直した額です。
出典:財産評価基本通達189-4(土地保有特定会社の株式又は開業後3年未満の会社等の株式の評価)/財産評価基本通達189-6(清算中の会社の株式の評価)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 比準要素数0の会社とは|財産評価基本通達189(4)ロの3要素の判定と純資産価額方式による評価配当・利益・純資産がすべて0の会社は「比準要素数0」として純資産価額方式になります。比準要素数1との判定の違いを具体例で解説しています。記事を読む →
 土地保有特定会社とは|土地保有割合の判定基準・株式の評価方法・土地特外しの実際土地の多い会社は、土地保有割合しだいで純資産価額方式に固定されます。大会社70%・中会社90%の判定基準と小会社の扱いを解説しています。記事を読む →
 株式等保有特定会社とは|S1+S2方式の計算とS1・S2の意味を具体例で解説株式等が総資産の50%以上を占める会社は評価方法が制限されますが、S1+S2方式を選べる場合があります。計算方法まで解説しています。記事を読む →
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。