
この記事の要点
- 清算中の会社の株式は、清算の結果分配を受ける見込みの金額に、課税時期から分配を受けると見込まれる日までの期間に応ずる基準年利率による複利現価率を掛けて評価します。
- 清算中の会社とは、解散して清算に入っている会社です。課税時期にその状態にあれば、取得した株主の区分にかかわらず配当還元方式は使えません。
- 期間が1年未満のとき、また期間に1年未満の端数があるときは1年とします(例:2年2か月→3年)。分配が2回以上あるときは、回ごとに複利現価の額を計算して合計します。
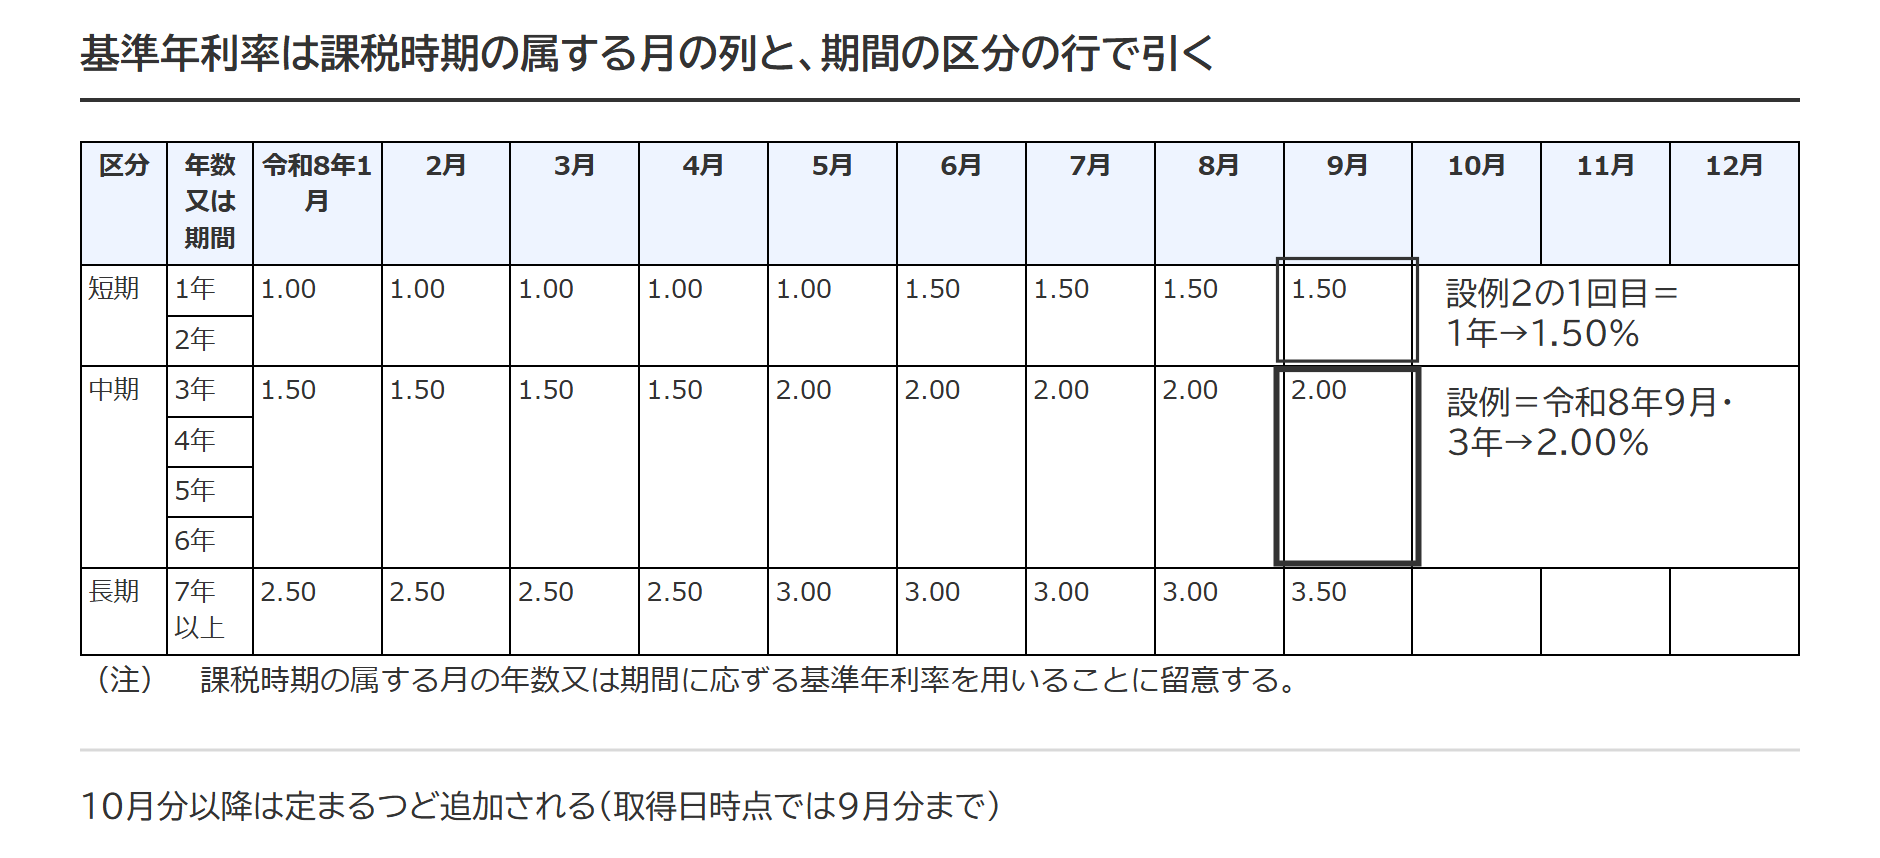
- 基準年利率は課税時期の属する月の欄を見て、短期(1年・2年)・中期(3年〜6年)・長期(7年以上)の区分の率を複利表に当てて複利現価率を引きます。
- 分配を行わず長期にわたり清算中のままになっているような会社は、1株当たりの純資産価額(相続税評価額によって計算した金額)で評価します。
清算中の会社の株式の評価とは(評価通達189-6)
清算中の会社の株式は、清算の結果分配を受ける見込みの金額に、課税時期から分配を受けると見込まれる日までの期間に応ずる基準年利率による複利現価率を掛けて評価します。財産評価基本通達189-6が定めています。
清算中の会社は、財産評価基本通達が定める特定の評価会社6種類の1つです。一般の評価会社に使う類似業種比準価額や純資産価額方式は使いません。会社規模(大会社・中会社・小会社)の判定も、評価額の計算には使いません。
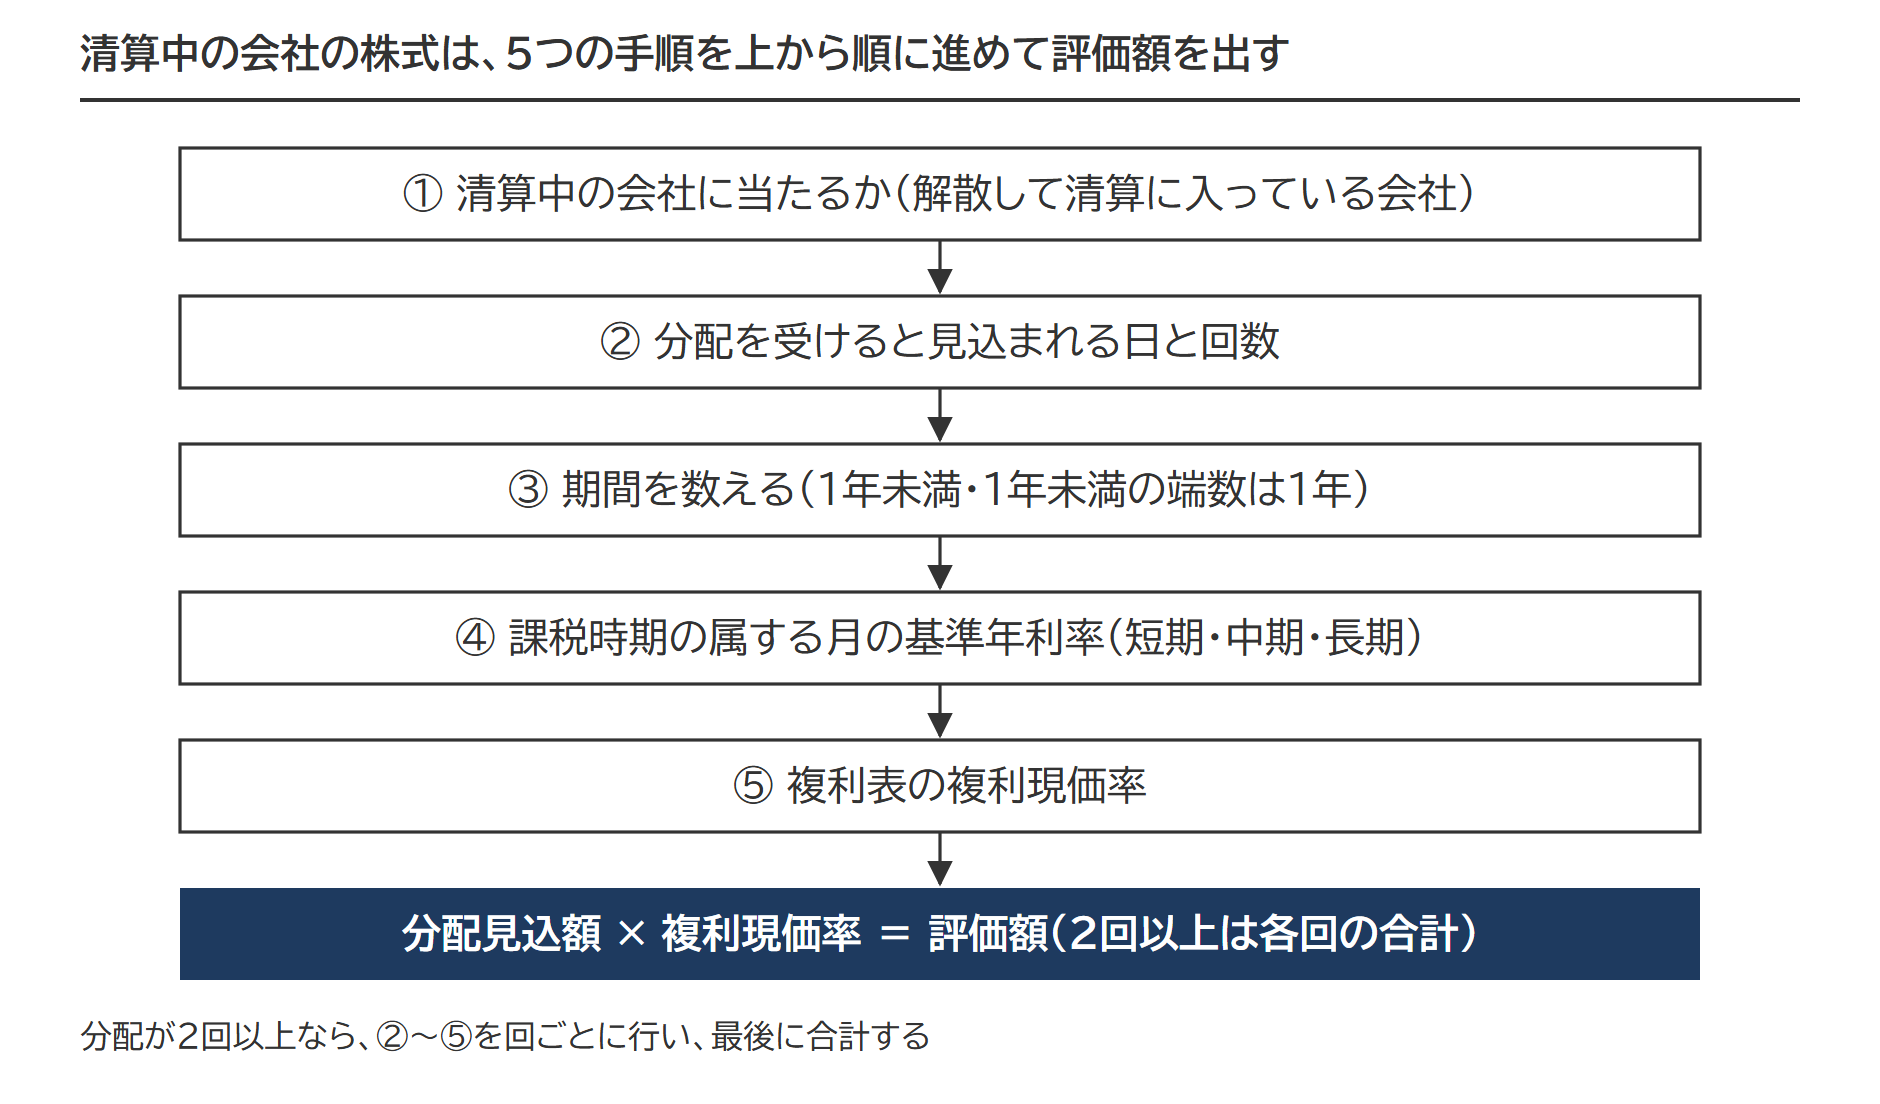
清算中の会社の株式の評価額
1株当たりの分配見込額 × 課税時期から分配を受けると見込まれる日までの期間に応ずる基準年利率による複利現価率 = 1株当たりの評価額
(分配を2回以上に分けて受ける見込みのときは、回ごとに計算した額の合計)
分配見込額(清算配当率)の出し方
分配見込額は、清算人が作る解散の日の財産目録と貸借対照表(会社法492条)をもとに、その後の換価と弁済の見込みを織り込んで残余財産の見込額を出します。残余財産の見込額を株数で割った額が、1株当たりの分配見込額です。清算配当率と呼ばれることもありますが、通達にこの語はありません。公表裁決(平成24年11月14日)では、納税者が清算人から受けた収支計算書(見込)の残高から今後の支出と税額を差し引いて分配見込額を推計し、財産評価基本通達189-6で評価したことを、国税不服審判所が相当としています。
出典:財産評価基本通達189-6(清算中の会社の株式の評価)/会社法492条(財産目録等の作成等)/国税不服審判所 平成24年11月14日裁決
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
清算中の会社とは|解散から清算結了までの会社(判定)
清算中の会社とは、解散して清算に入り、清算が結了する(残余財産の分配を終えて決算報告の承認を受ける)までの会社です。清算結了の登記は、結了の後に行う手続です。課税時期にその状態にあれば、特定の評価会社の「清算中の会社」として評価します。
会社法では、清算に入った株式会社(清算株式会社)は、清算の目的の範囲内で、清算が結了するまで存続するものとみなされます。清算人の職務は、現務の結了、債権の取立てと債務の弁済、残余財産の分配の3つです。株主に最後に渡るのが残余財産の分配なので、財産評価基本通達189-6は残余財産の分配の見込額を課税時期の価値に割り戻します。清算が結了した会社の株式は、清算中の会社の株式として評価しません。
解散した会社は、合併で消滅する場合と破産手続が終わっていない場合を除き、会社法の清算の章の定めで清算をしなければなりません(会社法475条)。破産手続開始の決定で解散した会社についても、相続開始の時に破産手続の途中にあった会社の株式を財産評価基本通達189-6で評価したことを相当としたのが、上の平成24年11月14日の裁決です。
株主総会の決議で解散した会社は、解散の日から2週間以内に解散の登記をします(会社法926条)。清算中かどうかは、会社の履歴事項全部証明書(いわゆる登記簿謄本)の「解散」の記載と清算人の欄で確かめます。
清算人には、定款で定めた者か株主総会の決議で選任した者がいない限り、取締役がなります(会社法478条1項)。取締役が清算人になる場合に代表取締役を定めていたときは、その代表取締役が代表清算人です(会社法483条4項)。清算人の氏名も、解散の日から2週間以内に登記します(会社法928条)。
取引相場のない株式(出資)の評価明細書では、第2表の「6. 清算中の会社」欄で判定します。特定の評価会社の判定は後の番号が優先する扱いです。清算中の会社に当たれば、第2表の1から5までの欄を記載しません。評価額の計算根拠は、適宜の様式で示す決まりです。
出典:会社法475条(清算の開始原因)/会社法476条(清算株式会社の能力)/会社法478条(清算人の就任)/会社法481条(清算人の職務)/会社法926条(解散の登記)/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)
分配を受けると見込まれる日までの期間
期間は、課税時期(相続なら亡くなった日、贈与なら贈与を受けた日)から分配を受けると見込まれる日までを数えます。期間が1年未満のとき、また期間に1年未満の端数があるときは、1年とします。
| 分配を受けると見込まれる日 | 課税時期からの期間 | 評価に使う年数 | 区分 |
|---|---|---|---|
| 令和9年7月15日 | 10か月 | 1年(1年未満は1年) | 短期 |
| 令和10年9月15日 | 2年ちょうど | 2年 | 短期 |
| 令和10年11月15日 | 2年2か月 | 3年(端数の2か月を1年に) | 中期 |
| 令和11年9月15日 | 3年ちょうど | 3年 | 中期 |
分配を2回以上に分けて受ける見込みのときは、回ごとに期間を数えます。1回目が10か月後、2回目が3年後なら、1回目は1年、2回目は3年で数えます。
分配を受けると見込まれる日は、清算の進み方で決まります。解散から清算結了の登記までの手続は、末尾の「会社清算の流れ(会社法)」の表にまとめました。
出典:財産評価基本通達189-6(清算中の会社の株式の評価)
基準年利率と複利現価率の引き方
基準年利率は、課税時期の属する月の欄で引きます。区分は、期間の年数で短期(1年・2年)、中期(3年〜6年)、長期(7年以上)の3つです。複利現価率は、同じ月の複利表で年数の行を引きます。
基準年利率は、利付国債の複利利回りを基に各月ごとに定められ、年分ごとの法令解釈通達で国税庁が公表します(財産評価基本通達4-4)。令和8年10月の更新時点で、令和8年分の表は9月分までです。10月分以降は、定まるつど通達に追加されます。令和7年以前に開始した相続は、その年分の「基準年利率について」の通達と複利表を使います。
| 区分 | 年数又は期間 | 令和8年1〜4月 | 5月 | 6〜8月 | 9月 |
|---|---|---|---|---|---|
| 短期 | 1年・2年 | 1.00 | 1.00 | 1.50 | 1.50 |
| 中期 | 3年〜6年 | 1.50 | 2.00 | 2.00 | 2.00 |
| 長期 | 7年以上 | 2.50 | 3.00 | 3.00 | 3.50 |
複利現価率は、1を「1+基準年利率」の年数乗で割った率です。複利表には、小数点以下第4位を四捨五入した値が載っています。
| 年数 | 区分 | 基準年利率 | 複利現価率 |
|---|---|---|---|
| 1年 | 短期 | 1.50% | 0.985 |
| 2年 | 短期 | 1.50% | 0.971 |
| 3年 | 中期 | 2.00% | 0.942 |
| 4年 | 中期 | 2.00% | 0.924 |
| 5年 | 中期 | 2.00% | 0.906 |
| 6年 | 中期 | 2.00% | 0.888 |
| 7年 | 長期 | 3.50% | 0.786 |
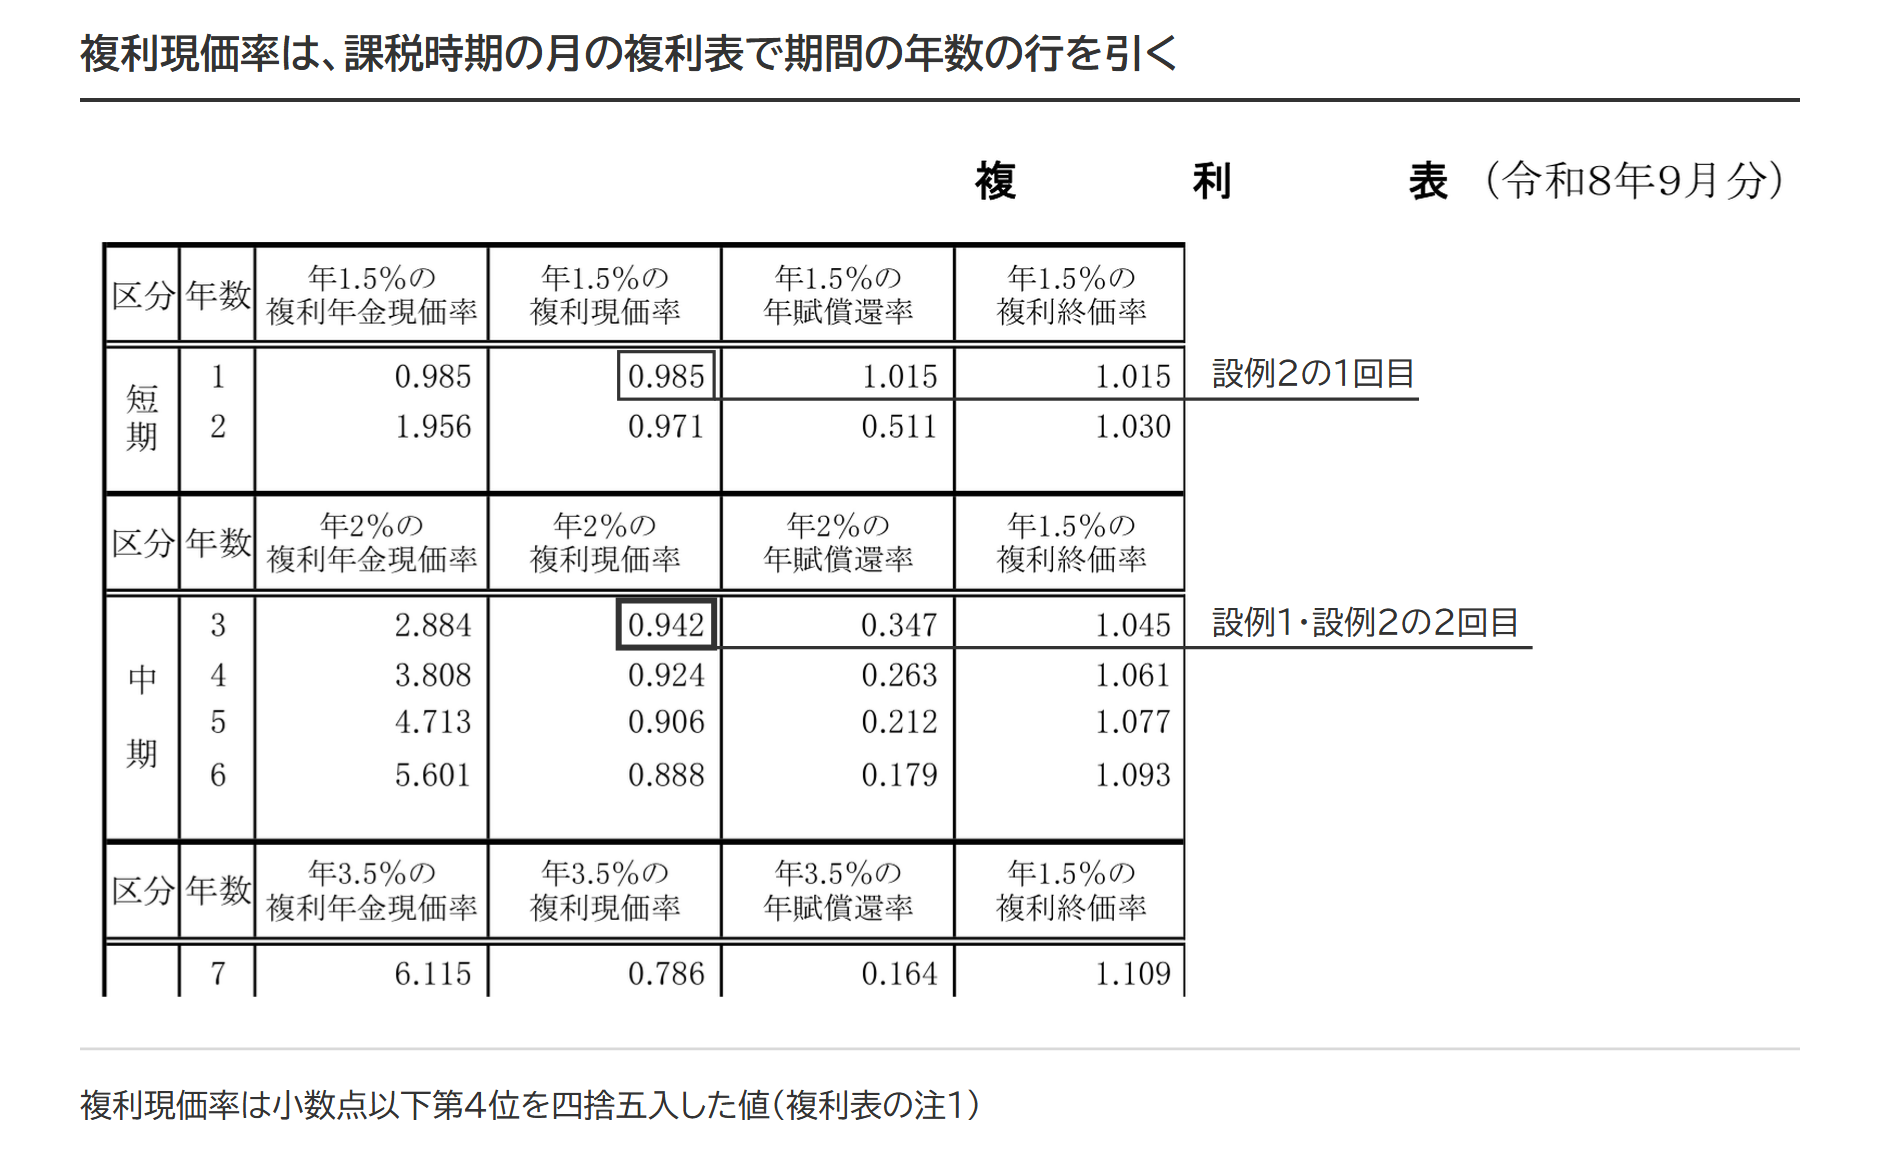
出典:令和8年分の基準年利率について(法令解釈通達)|国税庁(課評2-37・最終改訂 令和8年10月20日課評2-70)/複利表(令和8年9月分)/財産評価基本通達4-4(基準年利率)
計算例|分配が1回の場合と2回の場合
2つの設例とも、課税時期を令和8年9月15日とし、会社はその日に清算中とします。取得した株主の区分で計算は変わりません。
設例1 令和10年11月15日に残余財産6,000万円の分配を受ける見込み
発行済株式数は1,000株、被相続人の所有株数は600株とします。
期間は2年2か月で、端数を1年にして3年です。3年は中期で、令和8年9月分の中期の基準年利率は2.00%、複利表の3年の複利現価率は0.942です。
設例1の評価額
残余財産の見込額 6,000万円 ÷ 発行済株式数 1,000株 = 1株 60,000円
60,000円 × 0.942(3年)= 56,520円
56,520円 × 被相続人の所有株数 600株 = 3,391万2,000円(約3,391万円)
設例2 令和9年7月15日に1株当たり40,000円、令和11年9月15日に1株当たり20,000円の分配を受ける見込み
株数は設例1と同じとします。1回目は10か月で、1年未満なので1年です。1年は短期で、令和8年9月分の短期の基準年利率は1.50%、1年の複利現価率は0.985です。2回目も、課税時期(令和8年9月)の中期の率2.00%と複利現価率0.942を使います(分配の月の率ではありません)。
| 分配 | 分配見込額 | 期間→年数 | 区分・基準年利率 | 複利現価率 | 複利現価の額 |
|---|---|---|---|---|---|
| 1回目(令和9年7月15日) | 40,000円 | 10か月→1年 | 短期・1.50% | 0.985 | 39,400円 |
| 2回目(令和11年9月15日) | 20,000円 | 3年→3年 | 中期・2.00% | 0.942 | 18,840円 |
| 評価額(合計・1株) | 60,000円 | ― | ― | ― | 58,240円 |
見込額を合計した60,000円に、最後の分配までの3年の複利現価率0.942を掛けると56,520円で、58,240円とは合いません。通達は回ごとの複利現価の額を合計すると定めているので、設例2の1株当たりの評価額は58,240円です。被相続人の所有株数600株を掛けると、58,240円 × 600株 = 3,494万4,000円(約3,494万円)になります。
基準年利率が上がると評価額は下がる
設例1の1株60,000円を超低金利期の令和2年6月(3年の基準年利率0.01%・複利現価率1.000)で計算すると、60,000円がそのまま60,000円になる。令和8年9月分の2.00%では56,520円で、約6%低い。清算中の会社の株式の評価額は、分配までの期間と、課税時期の属する月の基準年利率で動く。
実際の分配金とみなし配当(所得税)
評価に使うのは分配見込額で、清算が進んでから実際に受け取る分配金ではありません。相続した清算中の会社の株式を分配見込額で評価して相続税を申告したあと、実際に受けた残余財産の分配のうち剰余金の配当とみなされる部分(みなし配当)を、相続により取得した非課税の所得とは認めなかった裁決があります。分配金を受けたときの所得税は、相続税の評価とは別の検討事項です。
長期にわたり清算中の会社
分配を行わず長期にわたり清算中のままになっているような会社の株式は、1株当たりの純資産価額(相続税評価額によって計算した金額)で評価します。清算の結果分配を受ける見込みの金額や、分配を受けると見込まれる日までの期間の算定が困難であると認められるからです。
何年たてば長期に当たるかの年数は、国税庁の質疑応答事例にも財産評価基本通達にも書かれていません。分配の見込額と時期を見積もれるかどうかで決まると考えられます。
1株当たりの純資産価額の計算は、純資産価額方式の記事で整理しています。
同族株主以外の株主が取得した場合
清算中の会社の株式は、同族株主以外の株主等(議決権の少ない株主など)が取得した株式でも、特例的評価方式の配当還元方式により株式を評価できません。設例1の評価額(約3,391万円)は、取得した株主の区分で変わりません。
財産評価基本通達は、比準要素数1の会社(189-2)、株式等保有特定会社(189-3)、土地保有特定会社と開業後3年未満の会社等(189-4)には、同族株主以外の株主等が取得した株式を配当還元方式(188-2)で評価する定めを置いています。開業前又は休業中の会社(189-5)と清算中の会社(189-6)には配当還元方式で評価する定めがなく、株式の取得者による区別を設けていません。国税庁のタックスアンサーNo.4638も、配当還元方式で評価するのは(1)から(4)の会社(189-2〜189-4の会社)の株式を取得した同族株主以外の株主等だと書いています。
配当還元方式の計算は配当還元方式の記事に、配当還元方式を使えない点が同じ開業前又は休業中の会社の記事に評価をまとめています。
出典:財産評価基本通達189-2〜189-7(特定の評価会社の株式の評価)/タックスアンサーNo.4638 取引相場のない株式の評価
会社清算の流れ(会社法)
株式会社の清算は、解散から清算結了の登記まで、会社法が手続を定めています。分配を受けると見込まれる日は、この流れの残余財産の分配の時期です。
| No | 手続 | 会社法の条文 |
|---|---|---|
| 1 | 解散(株主総会の決議・定款で定めた存続期間の満了・定款で定めた解散事由の発生・合併・破産手続開始の決定・解散を命ずる裁判) | 471条 |
| 2 | 清算の開始。清算人は、定款で定めた者か株主総会で選任した者がいなければ取締役 | 475条・478条 |
| 3 | 解散の登記と清算人の登記(解散の日から2週間以内) | 926条・928条 |
| 4 | 解散の日の財産目録と貸借対照表を作成し、株主総会の承認を受ける | 492条 |
| 5 | 債権者に債権の申出を求める官報公告と、知れている債権者への催告(申出の期間は2か月以上) | 499条 |
| 6 | 現務の結了、債権の取立てと債務の弁済 | 481条 |
| 7 | 残余財産の分配(種類と株主への割当てを清算人が決定) | 504条 |
| 8 | 決算報告を作成し、株主総会の承認を受ける | 507条 |
| 9 | 清算結了の登記(承認の日から2週間以内) | 929条 |
相続税の評価で数える期間は、課税時期から7の残余財産の分配を受けると見込まれる日までです。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 比準要素数0の会社とは|財産評価基本通達189(4)ロの3要素の判定と純資産価額方式による評価配当・利益・純資産がすべて0の会社は「比準要素数0」として純資産価額方式になります。比準要素数1との判定の違いを具体例で解説しています。記事を読む →
 開業後3年未満の会社とは|純資産価額方式による株式評価と設立3年との違い開業後3年未満かどうかは、設立登記ではなく実際の事業開始から数えます。純資産価額方式になる場合の計算も解説しています。記事を読む →
 土地保有特定会社とは|土地保有割合の判定基準・株式の評価方法・土地特外しの実際土地の多い会社は、土地保有割合しだいで純資産価額方式に固定されます。大会社70%・中会社90%の判定基準と小会社の扱いを解説しています。記事を読む →
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。