
この記事の要点
- 土砂災害特別警戒区域(レッドゾーン)内となる部分を有する宅地は、総地積に対するその部分の地積の割合に応じて、特別警戒区域補正率表(付表9)の0.90・0.80・0.70を乗じて評価します。
- 対象は、課税時期に特別警戒区域の指定がある路線価地域の宅地です。警戒区域(イエローゾーン)にとどまる宅地は対象外で、倍率地域の宅地も、減価が固定資産税評価額で考慮されていると考えられるため対象外です。
- 特別警戒区域の指定と解除は都道府県知事の公示で効力を生じるので、課税時期に指定されていたかどうかは公示の有無と日付で判断します。
- がけ地もある宅地は、付表9の率にがけ地補正率を乗じ、小数点以下2位未満を切り捨てた率(最小値0.50)を特別警戒区域補正率とします。
- 評価明細書(第1表)では8-2欄で計算し、がけ地等を有する宅地でもある場合も8-1欄は使いません。
土砂災害特別警戒区域(レッドゾーン)内となる部分を有する宅地は、その部分の地積が総地積に占める割合に応じて、0.90・0.80・0.70のいずれかの補正率を乗じて評価します。財産評価基本通達20-6の定めで、補正率は付表9「特別警戒区域補正率表」にあります。
出典:財産評価基本通達20-6(土砂災害特別警戒区域内にある宅地の評価)
減額の対象は、課税時期に特別警戒区域の指定がある路線価地域(路線価で評価する地域)の宅地です。土砂災害警戒区域(イエローゾーン)にとどまる宅地と、倍率地域(固定資産税評価額に倍率を乗じて評価する地域)の宅地は対象になりません。がけ地もある宅地は、付表9の率にがけ地補正率(がけ地の割合と方位で決まる付表8の率)を乗じて1つの率にまとめます。まとめた率の最小値は0.50です。
出典:財産評価基本通達 付表9 特別警戒区域補正率表/財産評価基本通達 付表8 がけ地補正率表
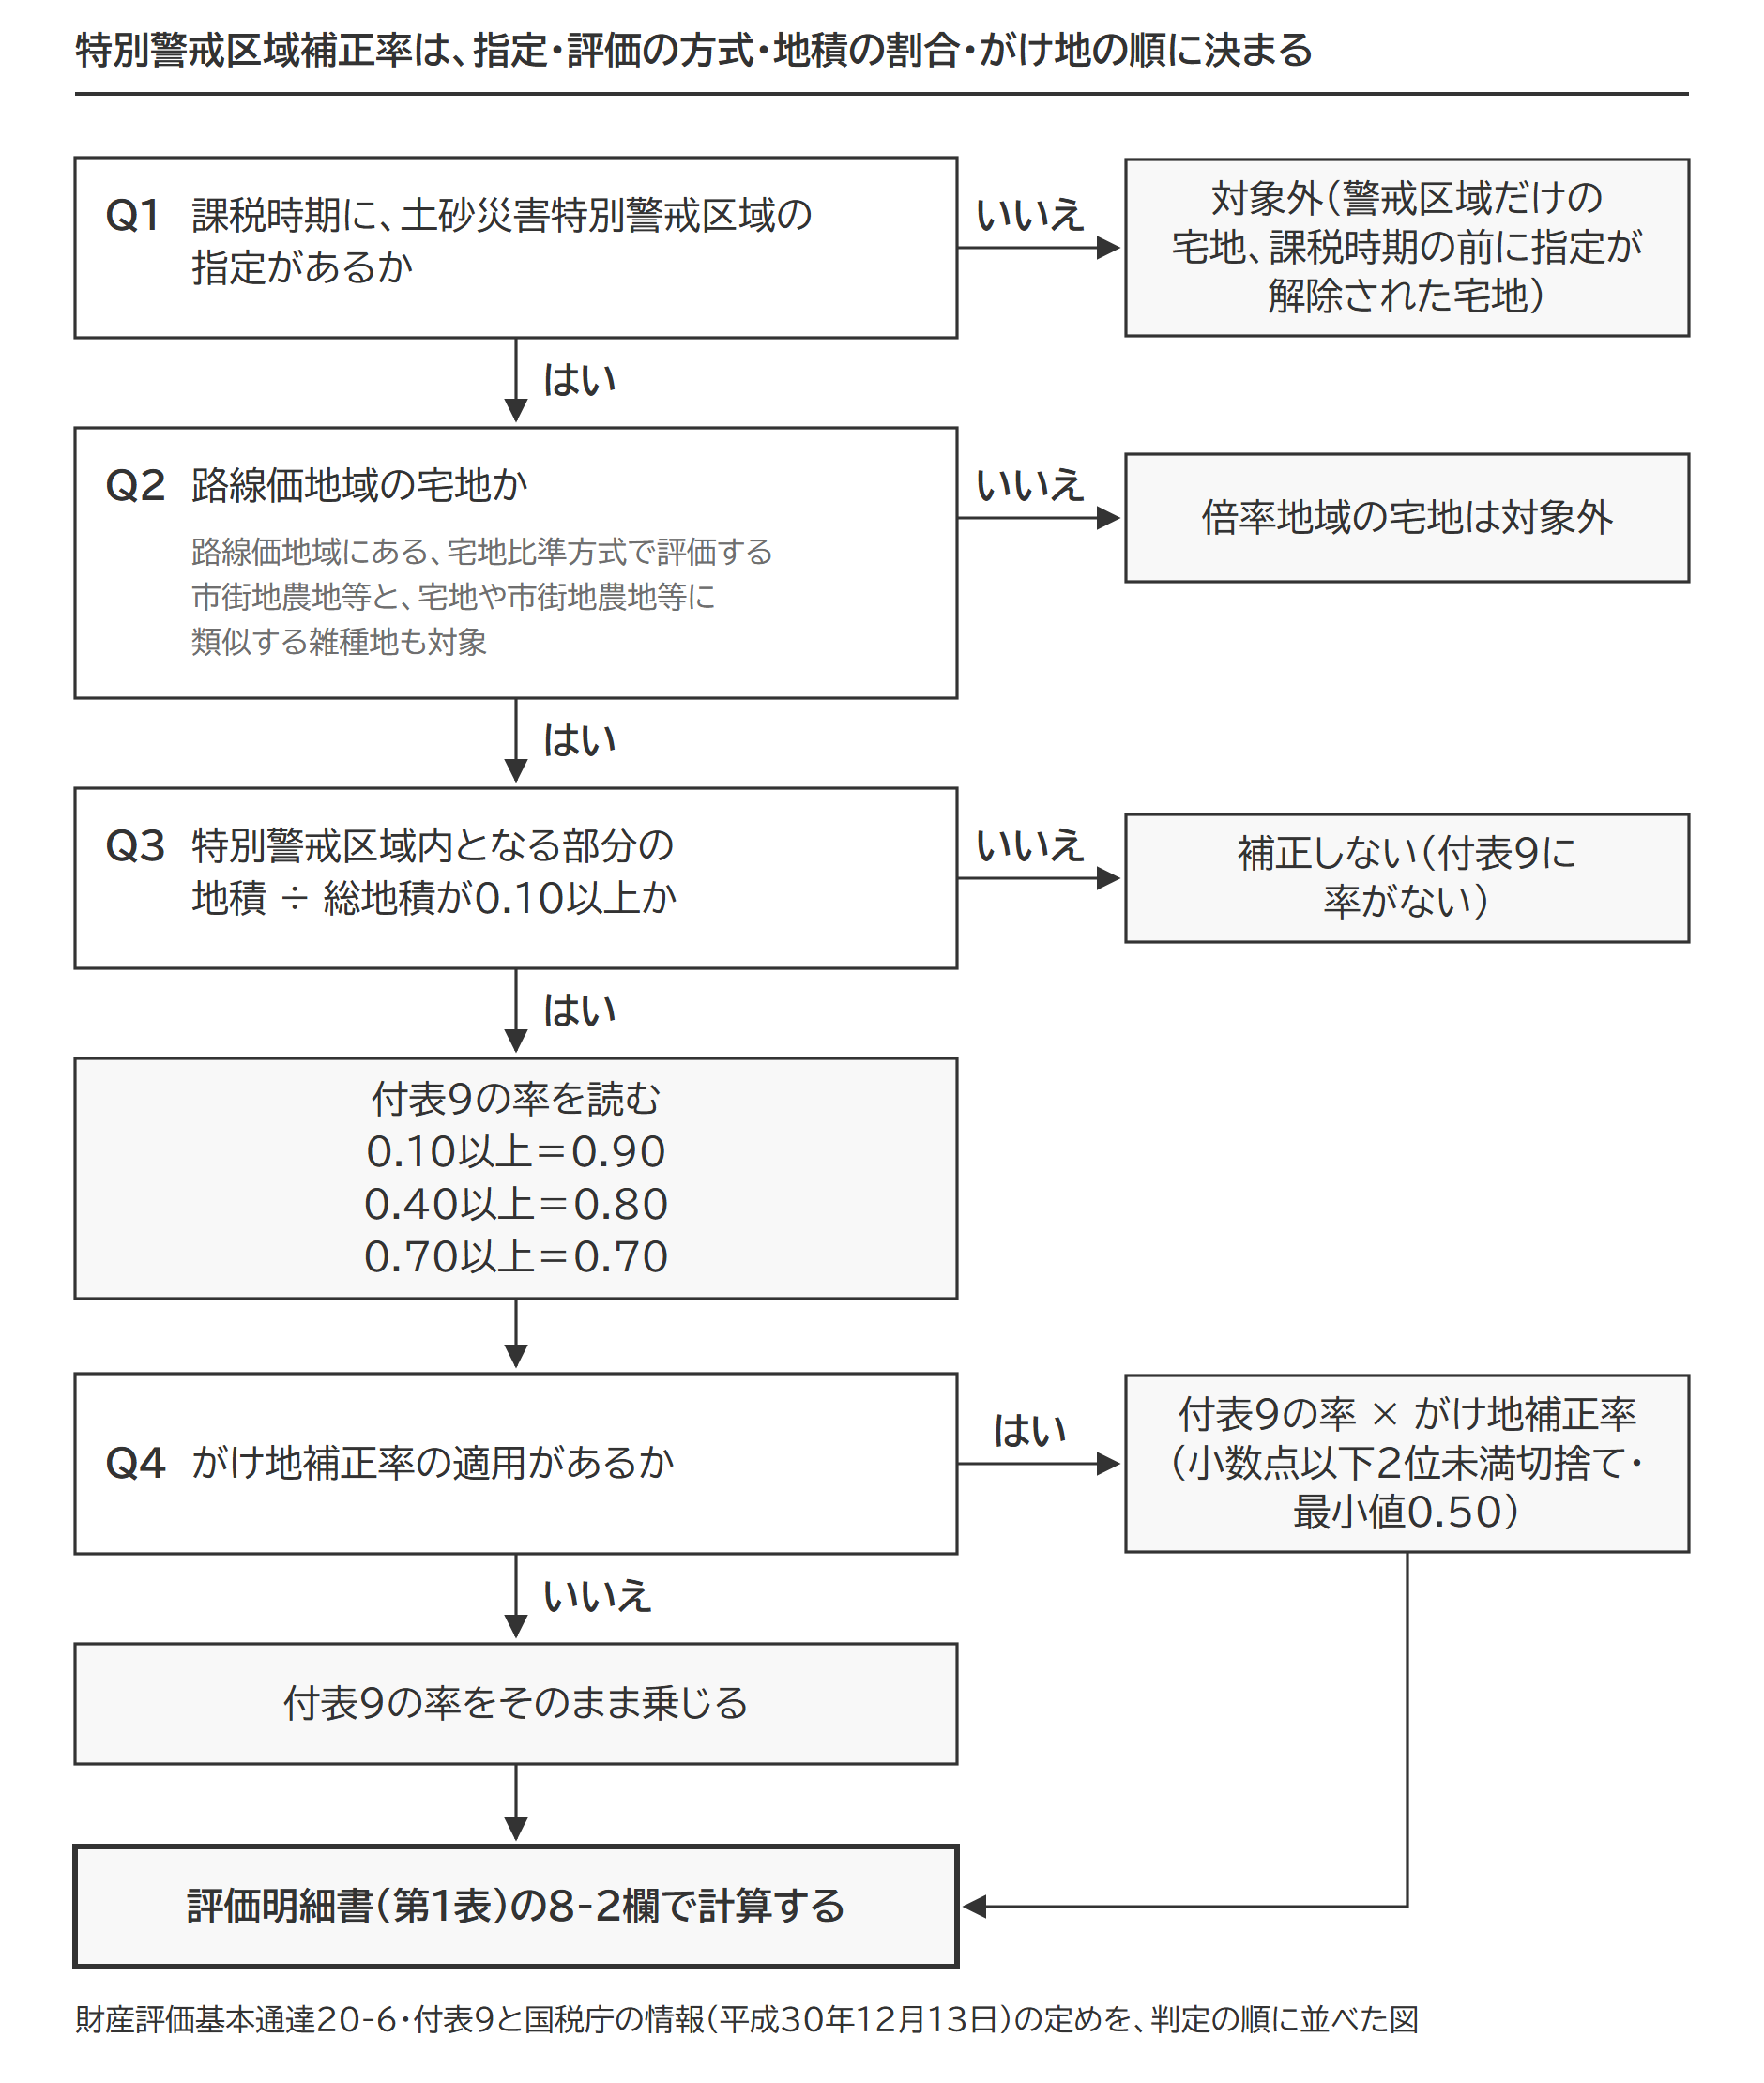
特別警戒区域補正率表とは|区域の地積の割合で0.90・0.80・0.70を乗じる(付表9)
特別警戒区域補正率表とは、財産評価基本通達の付表9です。宅地の総地積に占める土砂災害特別警戒区域内となる部分の地積の割合を3つに区分した表で、補正率は割合が小さい区分から順に0.90・0.80・0.70です。
通達20-6は、特別警戒区域内となる部分を有する宅地の価額を、その部分が特別警戒区域内でないものとした場合の価額に、付表9の補正率を乗じて計算すると定めています。区域に入るのが宅地の一部でも、補正率は宅地の全体の価額に乗じます。
出典:財産評価基本通達20-6(土砂災害特別警戒区域内にある宅地の評価)/財産評価基本通達 付表9 特別警戒区域補正率表
土砂災害特別警戒区域内にある宅地の評価額
特別警戒区域内となる部分でないものとした場合の1㎡当たりの価額 × 特別警戒区域補正率 × 地積 = 評価額
| 特別警戒区域の地積 ÷ 総地積 | 補正率 |
|---|---|
| 0.10以上0.40未満 | 0.90 |
| 0.40以上0.70未満 | 0.80 |
| 0.70以上 | 0.70 |
区分の境目は「以上」で読みます。割合がちょうど0.40なら0.80、ちょうど0.70なら0.70です。割合が0.10に満たない宅地には、付表9に当てはめる率がありません。この場合、特別警戒区域補正率による減額は行わないものと考えられます。
通達20-6が適用されるのは、平成31年1月1日以後に相続、遺贈または贈与で取得した財産の評価です。
出典:財産評価基本通達20-6(土砂災害特別警戒区域内にある宅地の評価)
補正率で減額する理由(特別警戒区域の指定と宅地の資産価値)
減額の理由は、特別警戒区域内の宅地に建築物の構造規制が課されることにあります。国税庁の情報は、この規制に伴う減価として、構造強化などの対策費用の負担による減価と、建築物の敷地として利用できないことによる減価の2つを挙げ、補正率が後者を反映した評価方法だと説明しています。指定が宅地の資産価値に及ぼす影響のうち、相続税評価で織り込むのはこの減価です。減額の幅は、指定がないとした場合の価額の1割(0.90)から3割(0.70)で、がけ地もある宅地では、がけ地の減額とあわせて最大5割(最小値0.50)です。
出典:資産評価企画官情報第4号 土砂災害特別警戒区域内にある宅地の評価(平成30年12月13日)|国税庁
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
対象になる宅地・ならない宅地|警戒区域(イエローゾーン)と倍率地域は対象外
対象かどうかは、課税時期の指定の有無、区域の種類(警戒区域か特別警戒区域か)、評価の方式(路線価方式か倍率方式か)、地目の4点で決まります。
課税時期に特別警戒区域の指定があること
対象は、課税時期(相続なら被相続人が亡くなった日)に、土砂災害警戒区域等における土砂災害防止対策の推進に関する法律(以下、土砂災害防止法)の規定で指定された特別警戒区域内にある宅地です。土砂災害の防止に関する工事の実施などで指定の事由がなくなり、課税時期の前に指定が解除されていれば、対象になりません。反対に、課税時期の後に指定された宅地は、申告の前に指定されていても対象になりません。
土砂災害警戒区域(イエローゾーン)の宅地は相続税評価の補正の対象外|特別警戒区域(レッドゾーン)との違い
土砂災害警戒区域(イエローゾーン)にとどまる宅地は、特別警戒区域補正率の対象になりません。2つの区域の違いは、宅地としての利用が法律で制限されるかどうかです。イエローゾーン・レッドゾーンは法令の用語ではなく、通称です。
| 項目 | 警戒区域(イエローゾーン) | 特別警戒区域(レッドゾーン) |
|---|---|---|
| 根拠 | 土砂災害防止法7条1項 | 土砂災害防止法9条1項 |
| 指定される区域 | 急傾斜地の崩壊等が発生した場合に、住民等の生命または身体に危害が生ずるおそれがあると認められる区域 | 警戒区域のうち、建築物に損壊が生じ、住民等の生命または身体に著しい危害が生ずるおそれがあると認められる区域 |
| 区域内の定め | 市町村地域防災計画による警戒避難体制の整備、ハザードマップによる住民への周知(8条) | 特定の開発行為の許可制(10条)、居室を有する建築物の構造の規制(24条・25条)、建築物の移転等の勧告(26条) |
| 宅地としての利用 | 法的に制限されない | 建築物の構造規制により、利用の制限がある |
| 特別警戒区域補正率 | 対象外 | 対象 |
国税庁は、警戒区域を対象外とする理由を2点挙げています。1つは、特別警戒区域に指定されない限り、宅地としての利用は法的に制限されないこと。もう1つは、土砂災害の危険性が土地の価格の水準にすでに織り込まれているとも考えられることです。危険性は区域の指定の前から認識されている場合が多く、警戒区域の内外にわたり比較的広い範囲に及ぶためです。財産評価基本通達には、警戒区域にあることを理由とする補正の定めはありません。
宅地の一部が特別警戒区域で、残りが警戒区域に入るときも、付表9に当てはめる割合は、特別警戒区域内となる部分の地積だけで求めます。
出典:土砂災害警戒区域等における土砂災害防止対策の推進に関する法律7条(e-Gov法令検索)/同法9条/同法10条/同法24条/財産評価基本通達 付表9 特別警戒区域補正率表/資産評価企画官情報第4号 土砂災害特別警戒区域内にある宅地の評価(平成30年12月13日)|国税庁
倍率地域の宅地は対象外(減価は固定資産税評価額で考慮されていると考えられる)
倍率地域にある宅地は、特別警戒区域内にあっても、特別警戒区域補正率の対象になりません。倍率方式は、固定資産税評価額に国税局長の定める倍率を乗じて評価する方式です(通達21-2)。国税庁は、特別警戒区域の指定に伴う利用制限等による減価が、すでに固定資産税評価額で考慮されていると考えられる、と説明しています。
固定資産税の評価では、総務省が令和3年度の評価替えの留意事項(令和元年5月20日付の通知)で、土砂災害特別警戒区域などの指定による利用制限等が土地の価格に影響を与える場合は、その影響を適正に評価へ反映させるよう示しました。令和6年度の評価替えの通知にも、法令等による開発行為の制限や建築規制を対象に、同じ趣旨の留意事項があります。通知は、固定資産税評価額が一律に下がるとまでは書いていないので、その土地の固定資産税評価額にどう反映されているかは、土地のある市町村(東京23区は都税事務所)の固定資産税の担当に確かめることになります。反映の程度にかかわらず、倍率地域の宅地に特別警戒区域補正率を乗じることはありません。
出典:令和3年度固定資産の評価替えに関する留意事項について(令和元年5月20日 総税評第2号)|総務省/令和6年度固定資産の評価替えに関する留意事項について(令和4年5月23日 総税評第15号)|総務省
市街地農地等と雑種地は、宅地比準方式で評価するものが対象
路線価地域では、宅地でなくても、宅地であるとした場合の価額を基に評価する土地は、特別警戒区域補正率の対象です。国税庁の情報は、宅地比準方式で評価する市街地農地、市街地周辺農地、市街地山林、市街地原野(市街地農地等)を挙げています。理由は、特別警戒区域内の農地等を宅地に転用すると、宅地としての利用が制限され、減価が生じることです。
雑種地(駐車場や資材置場のように、宅地・農地・山林のどれにも当たらない土地)は、状況が宅地に類似するものと、市街地農地等に類似するものが対象になります。
市街地農地等では、特別警戒区域補正率を「宅地であるとした場合の1㎡当たりの価額」の計算に織り込みます。通達40の算式で、宅地造成費を控除するのはその後です。宅地比準方式の計算は市街地農地の相続税評価|宅地比準方式の計算方法と市街地農地等の評価明細書の書き方で、山林の場合は市街地山林の宅地比準方式で扱っています。
出典:財産評価基本通達40(市街地農地の評価)/財産評価基本通達82(雑種地の評価)
特別警戒区域かどうかの調べ方|指定と解除は都道府県知事の公示で決まる
特別警戒区域の指定と解除は、都道府県知事の公示によって効力を生じます(土砂災害防止法9条6項・9項)。課税時期に指定されていたかどうかは、公示の有無と日付で判断します。
- ハザードマップポータルサイト(国土交通省) 「重ねるハザードマップ」に所在地を入力し、土砂災害の情報を地図に重ねて見ます。区域にかかるかどうかの当たりを付ける入口です。
- 都道府県の公示 指定をした旨と指定の区域が公示されます(9条4項)。公示の日が課税時期より前か、その後に解除の公示がないかを見ます。
- 市町村の縦覧図書 公示された区域の図書は、市町村の事務所で縦覧できます(9条5項・7項)。区域の線が宅地のどこを通るかは、この図書で確かめます。
都道府県が行う基礎調査(4条)の結果として区域の範囲が公表されていても、指定の公示の前であれば指定ではなく、特別警戒区域補正率の対象になりません。
特別警戒区域が宅地の一部にかかるときの、区域内となる部分の地積の測り方は、通達にも国税庁の情報にも定めがありません。縦覧図書の縮尺では読み取りに限界があるので、区域の線を測量図などの図面に写して求積することになると考えられます。
出典:土砂災害警戒区域等における土砂災害防止対策の推進に関する法律9条(e-Gov法令検索)/同法4条/ハザードマップポータルサイト|国土交通省/資産評価企画官情報第4号 土砂災害特別警戒区域内にある宅地の評価(平成30年12月13日)|国税庁
計算例|同じ宅地で特別警戒区域の地積を変えて0.90・0.80・0.70を比べる
1つの宅地で区域の地積だけを100㎡・290㎡・450㎡と変え、3つの区分の評価額を比べます。2つの設例は、国税庁の情報の計算例と同じ型で、数値だけを変えています。
設例1の前提(3つの区分に共通)
- 地区区分 普通住宅地区
- 正面路線価 120,000円
- 間口距離・奥行距離 間口20m・奥行30m
- 地積 600㎡
- 奥行価格補正率 0.95(普通住宅地区・奥行28m以上32m未満)。がけ地はなし。三大都市圏以外の地域にあり、地積規模の大きな宅地には当たらない
- 特別警戒区域内となる部分でないものとした場合の1㎡当たりの価額 120,000円×0.95=114,000円(評価明細書のA欄)
特別警戒区域内となる部分がないとした場合の評価額は、114,000円×600㎡=68,400,000円です。
設例1 特別警戒区域が290㎡の場合(補正率0.80)
宅地の奥の290㎡が特別警戒区域に指定されているとします。
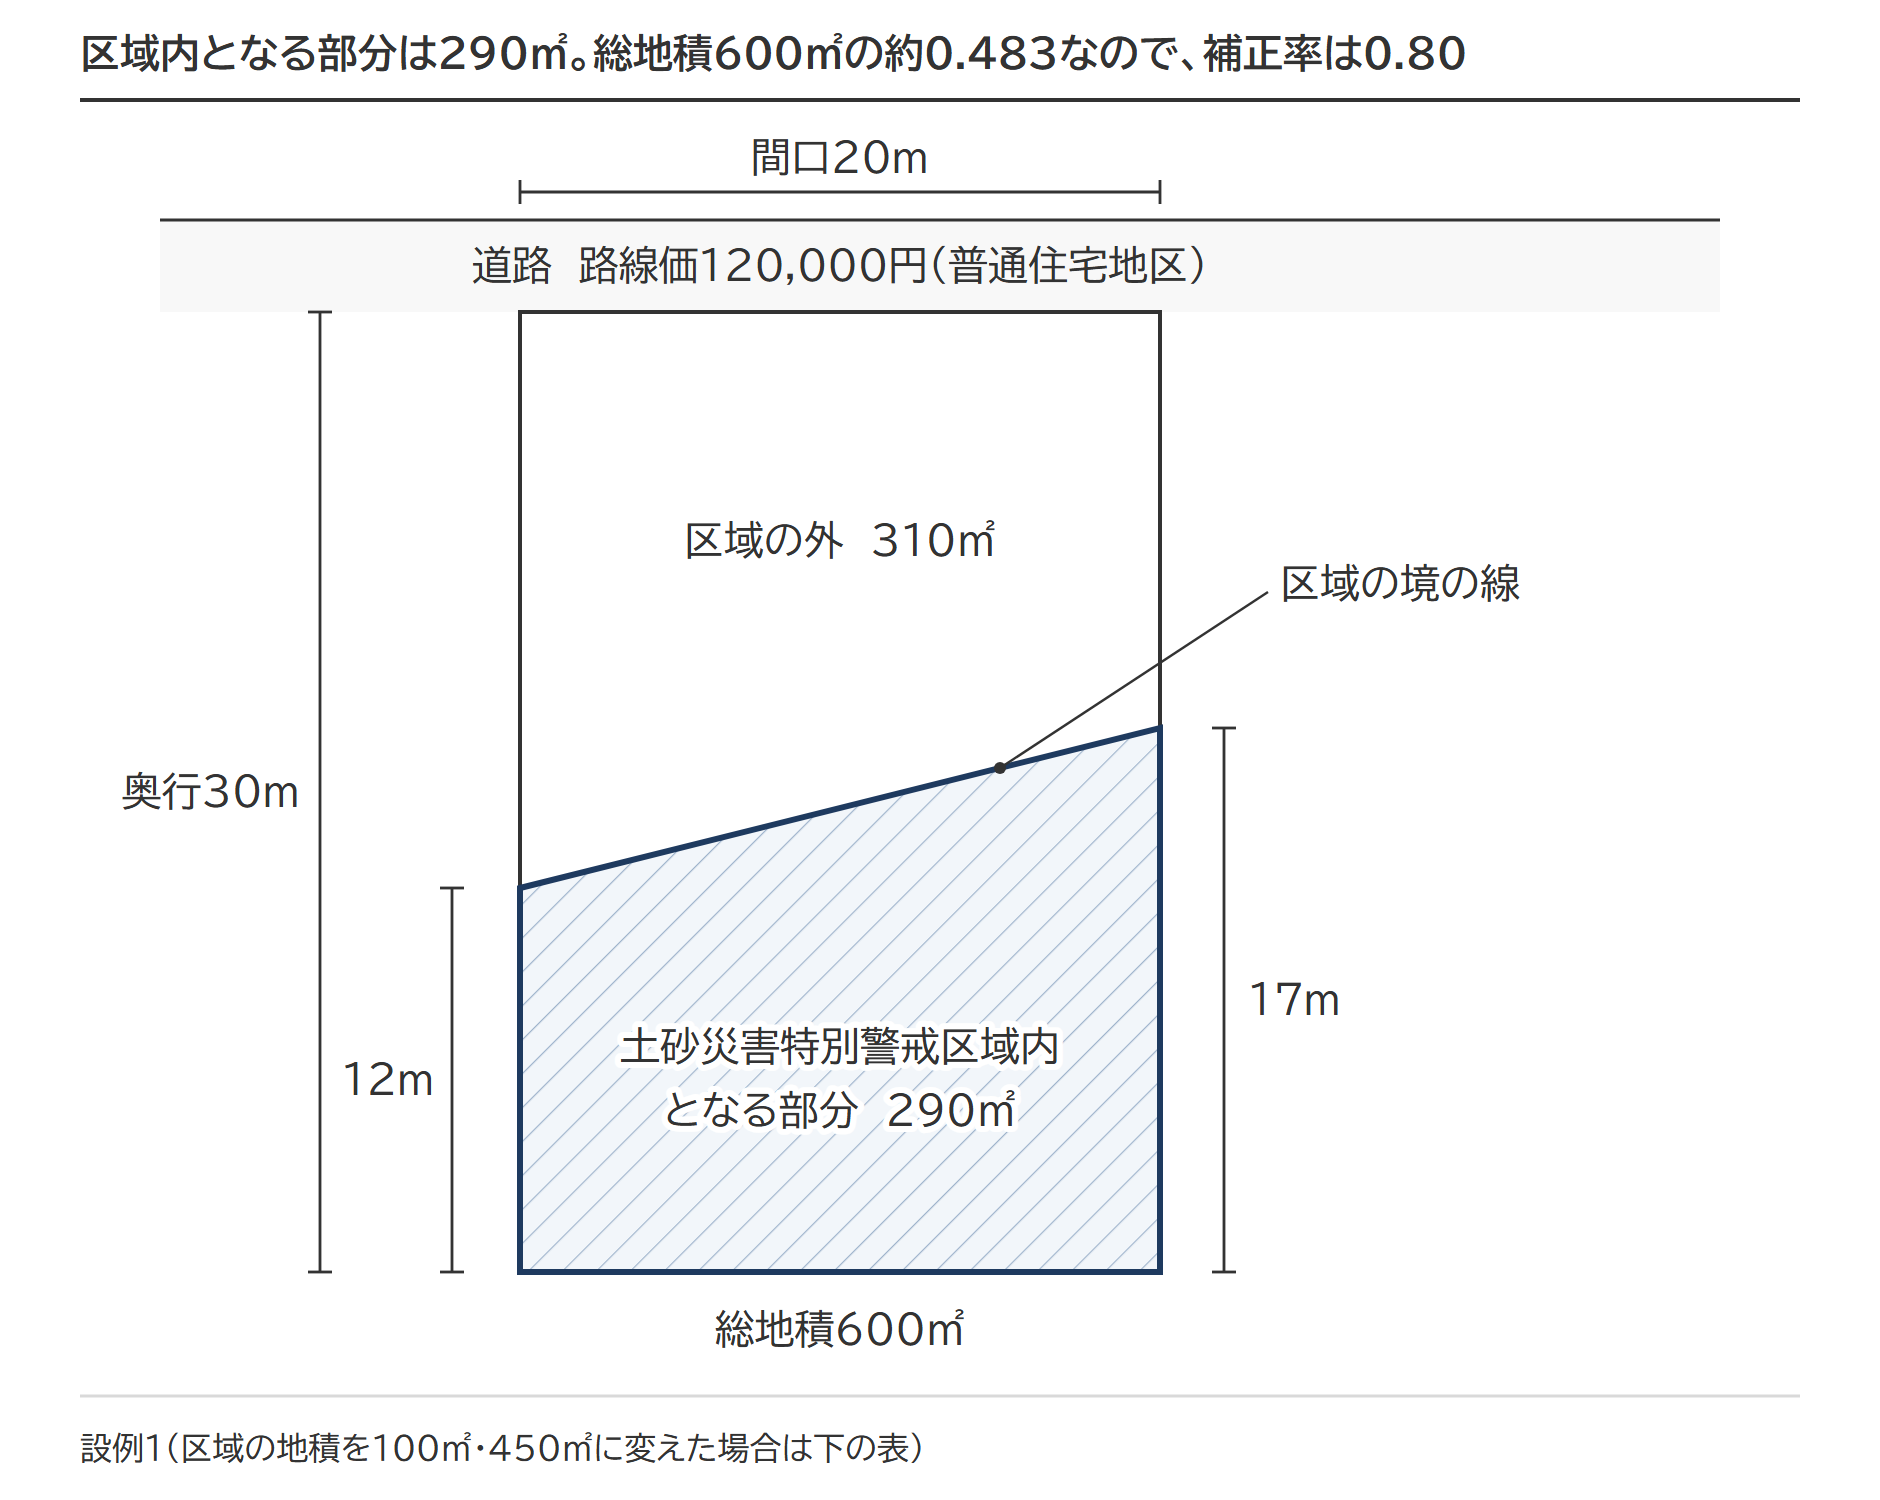
| 特別警戒区域の割合と率 | 290㎡ ÷ 600㎡ ≒ 0.483 → 付表9の「0.40以上0.70未満」の行の0.80 |
|---|---|
| 1㎡当たりの価額 | 114,000円 × 0.80 = 91,200円 |
| 評価額 | 91,200円 × 600㎡ = 54,720,000円 |
区域の地積が100㎡・290㎡・450㎡の場合の比較
| 区域の地積 | 割合 | 補正率 | 評価額 | 補正前との差 |
|---|---|---|---|---|
| 100㎡ | ≒0.167 | 0.90 | 6,156万円 | 684万円 |
| 290㎡ | ≒0.483 | 0.80 | 5,472万円 | 1,368万円 |
| 450㎡ | 0.75 | 0.70 | 4,788万円 | 2,052万円 |
この宅地で区分が切り替わるのは、区域の地積が60㎡(割合0.10)、240㎡(0.40)、420㎡(0.70)に達したところです。239㎡と240㎡では、評価額に684万円の差が出ます。
設例2 がけ地もある宅地(付表9の率×がけ地補正率)
がけ地補正率の適用がある宅地は、付表9の率にがけ地補正率を乗じた数値を特別警戒区域補正率とします(付表9の注)。乗じた数値は小数点以下2位未満を切り捨てます。最小値は0.50です。切捨ては、国税庁の情報の計算例と評価明細書の8-2欄に示されています。
設例2の前提
- 地区区分 普通住宅地区
- 正面路線価 300,000円(道路は宅地の北側)
- 間口距離・奥行距離 間口15m・奥行25m
- 地積 375㎡
- 奥行価格補正率 0.97(普通住宅地区・奥行24m以上28m未満)
- 特別警戒区域内となる部分の地積 300㎡(道路から奥行20mまでの部分)
- がけ地部分の地積 225㎡(道路から10mより奥の部分。斜面は南向き)
- 特別警戒区域内でもがけ地でもないとした場合の1㎡当たりの価額 300,000円×0.97=291,000円(評価明細書のA欄)
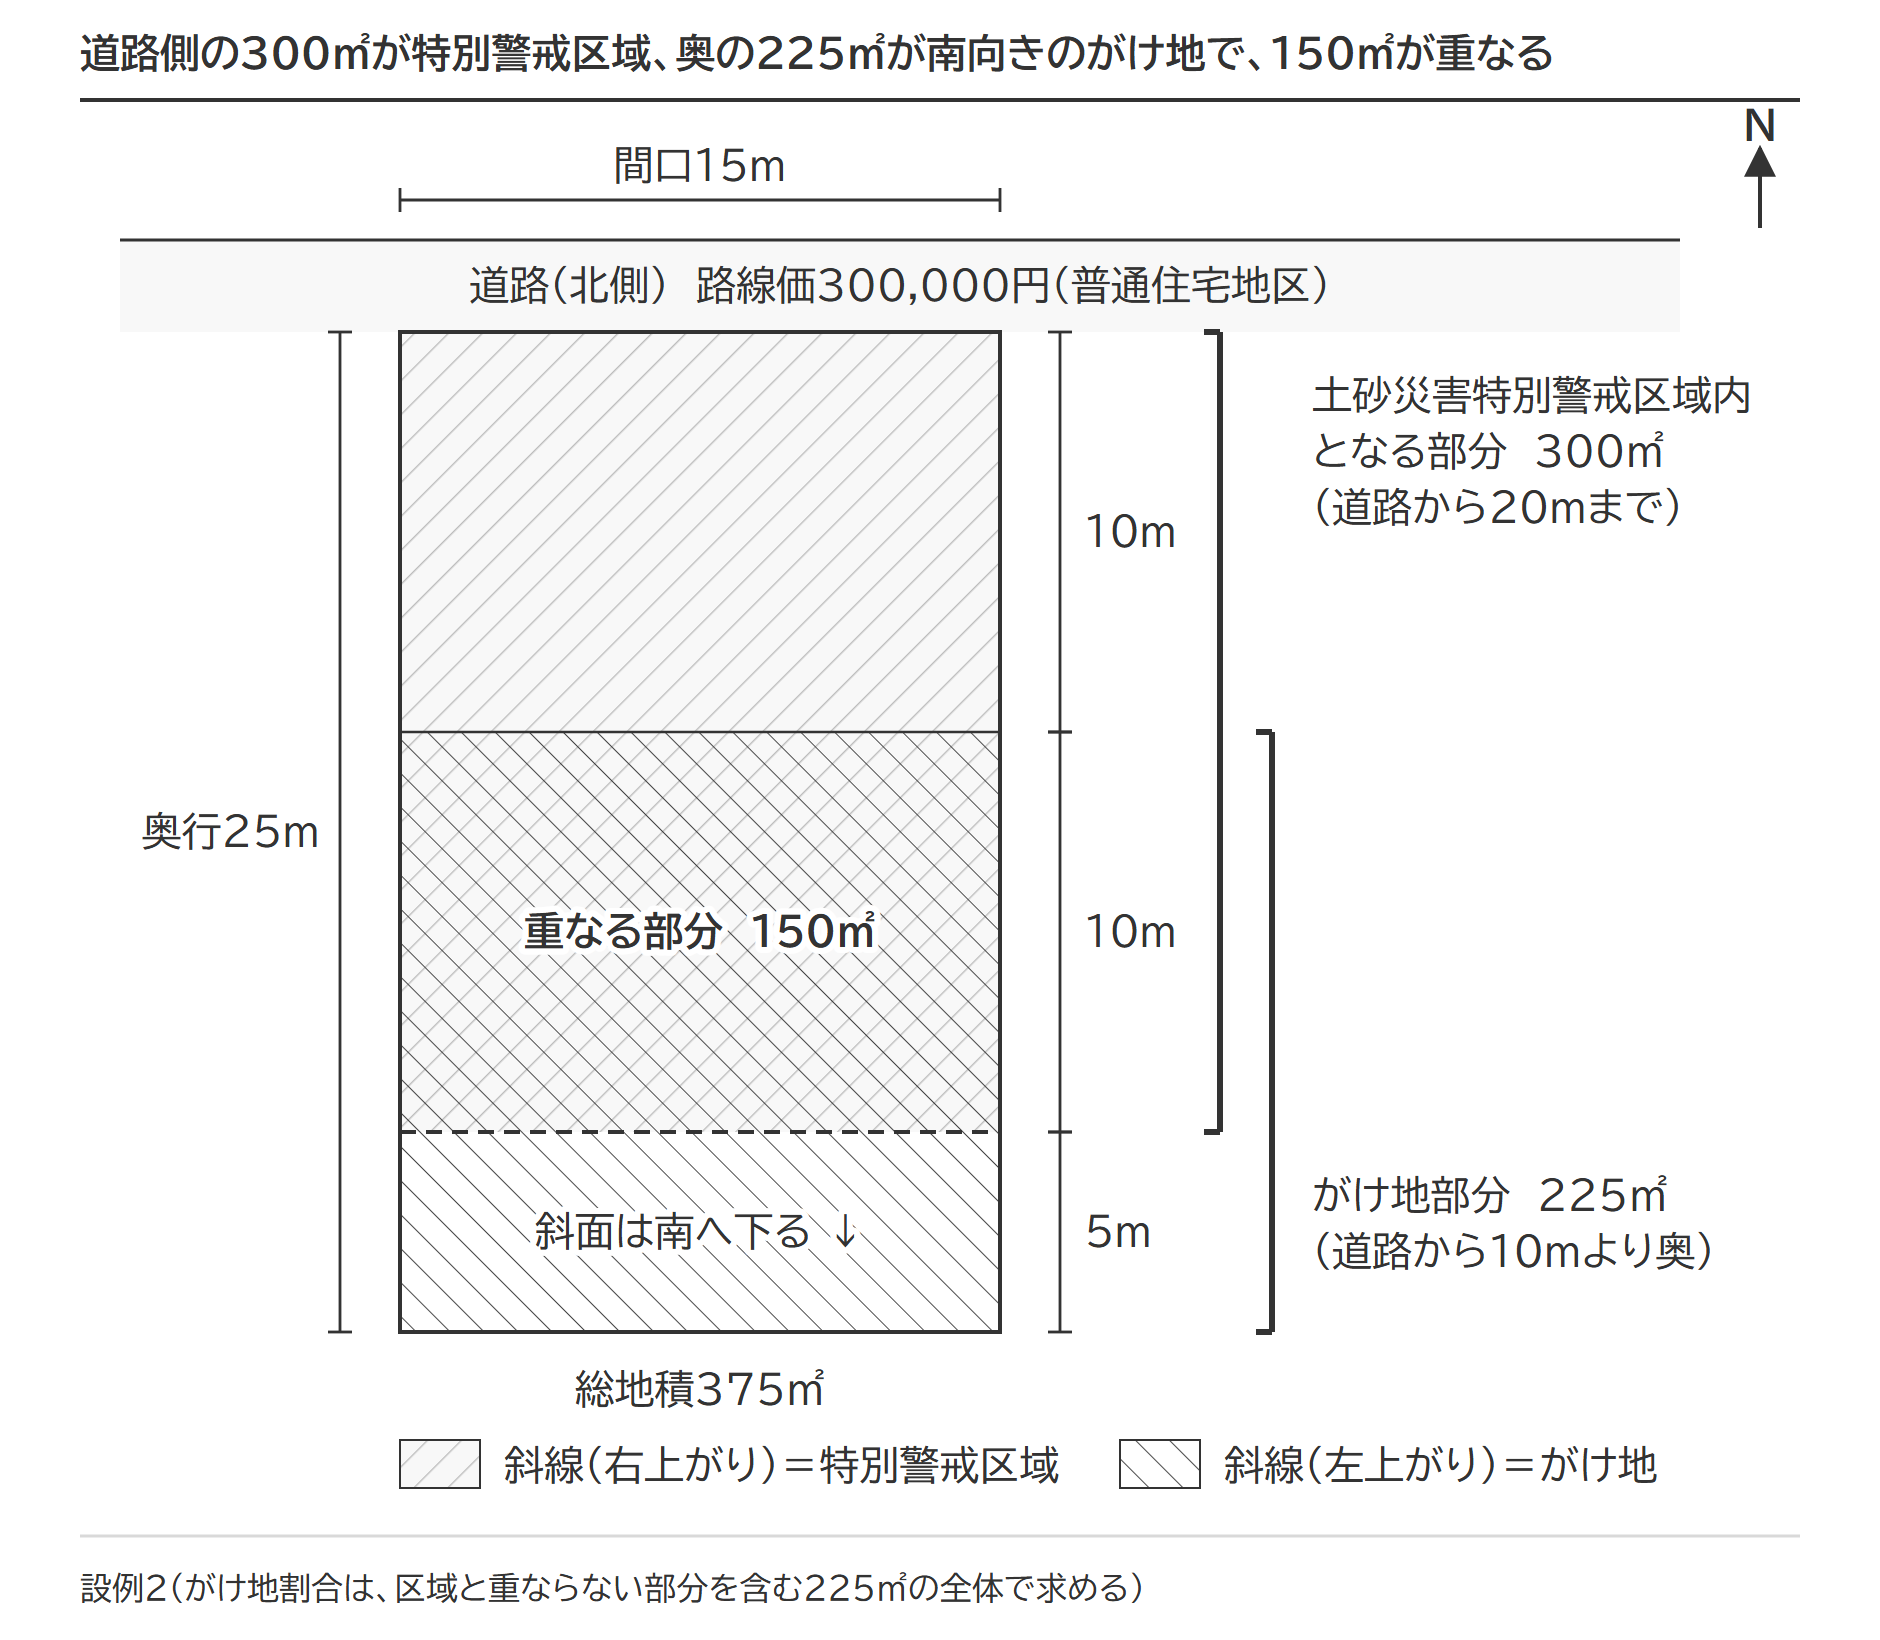
がけ地225㎡のうち特別警戒区域と重なるのは150㎡ですが、がけ地割合は225㎡の全体で求めます。国税庁の計算例も同じ取り方です。
| 特別警戒区域の割合と率 | 300㎡ ÷ 375㎡ = 0.80 → 付表9の「0.70以上」の行の0.70 |
|---|---|
| がけ地補正率 | 225㎡ ÷ 375㎡ = 0.60・南 → 付表8の「0.60以上」の行の0.79 |
| 特別警戒区域補正率 | 0.70 × 0.79 = 0.553 → 0.55(小数点以下2位未満切捨て。0.50以上なので最小値は働かない) |
| 1㎡当たりの価額 | 291,000円 × 0.55 = 160,050円 |
| 評価額 | 160,050円 × 375㎡ = 60,018,750円 |
例えば、付表9の0.70に、北向き・がけ地割合0.90以上のがけ地補正率0.53を乗じると0.371になりますが、この場合の特別警戒区域補正率は0.50です。がけ地補正率表の読み方と方位の決め方は、がけ地等を有する宅地の相続税評価|がけ地補正率表の見方と方位別・2方向の計算方法で確かめられます。
出典:財産評価基本通達 付表9 特別警戒区域補正率表/財産評価基本通達 付表8 がけ地補正率表/資産評価企画官情報第4号 土砂災害特別警戒区域内にある宅地の評価(平成30年12月13日)|国税庁
計算の順と評価明細書の書き方|8-2欄で、画地調整の後・容積率の調整の前に乗じる
特別警戒区域補正率は、奥行価格補正や不整形地補正などの画地調整を済ませた1㎡当たりの価額に乗じます。容積率の異なる2以上の地域にわたる宅地の減額調整(通達20-7)は、その後です。
出典:財産評価基本通達20-7(容積率の異なる2以上の地域にわたる宅地の評価)
路線価方式は、通達15の奥行価格補正から20-7までの定めで計算する方式です(通達13)。20-6は、20-7の1つ前に置かれています。評価明細書(第1表)は、この計算を次の順に並べた様式です。
- 1欄〜4欄(A〜D) 路線価に奥行価格補正率を乗じ、側方や裏面の路線の加算をする
- 5-1欄〜7欄(E〜H) 間口狭小・奥行長大、不整形地補正率、地積規模の大きな宅地、無道路地の補正をする
- 8-2欄(J) 「AからHまでのうち該当するもの」の価額に、特別警戒区域補正率を乗じる
- 9欄(K)・10欄(L) 容積率の格差による減額と、私道の評価をする
- 最下段(M) 該当する欄の1㎡当たりの価額に地積を乗じ、総額を出す
9欄の計算は、容積率の格差による減額調整で扱っています。
がけ地等を有する宅地でもあるときは、8-1欄ではなく8-2欄
がけ地等を有する宅地であり、かつ、土砂災害特別警戒区域内にある宅地である場合は、8-1欄「がけ地等を有する宅地」ではなく、8-2欄「土砂災害特別警戒区域内にある宅地」で計算します。評価明細書の注3の定めです。通達20-5も、がけ地等を有する宅地の評価から、20-6で評価する宅地を除いています。がけ地補正率は8-2欄の中で付表9の率に乗じるので、8-1欄と8-2欄の両方で減額することはありません。
出典:財産評価基本通達20-5(がけ地等を有する宅地の評価)/財産評価基本通達 付表9 特別警戒区域補正率表
8-2欄のがけ地補正率の行には、がけ地の方位に丸を付け、付表9の率とがけ地補正率、乗じて切り捨てた率を書きます。
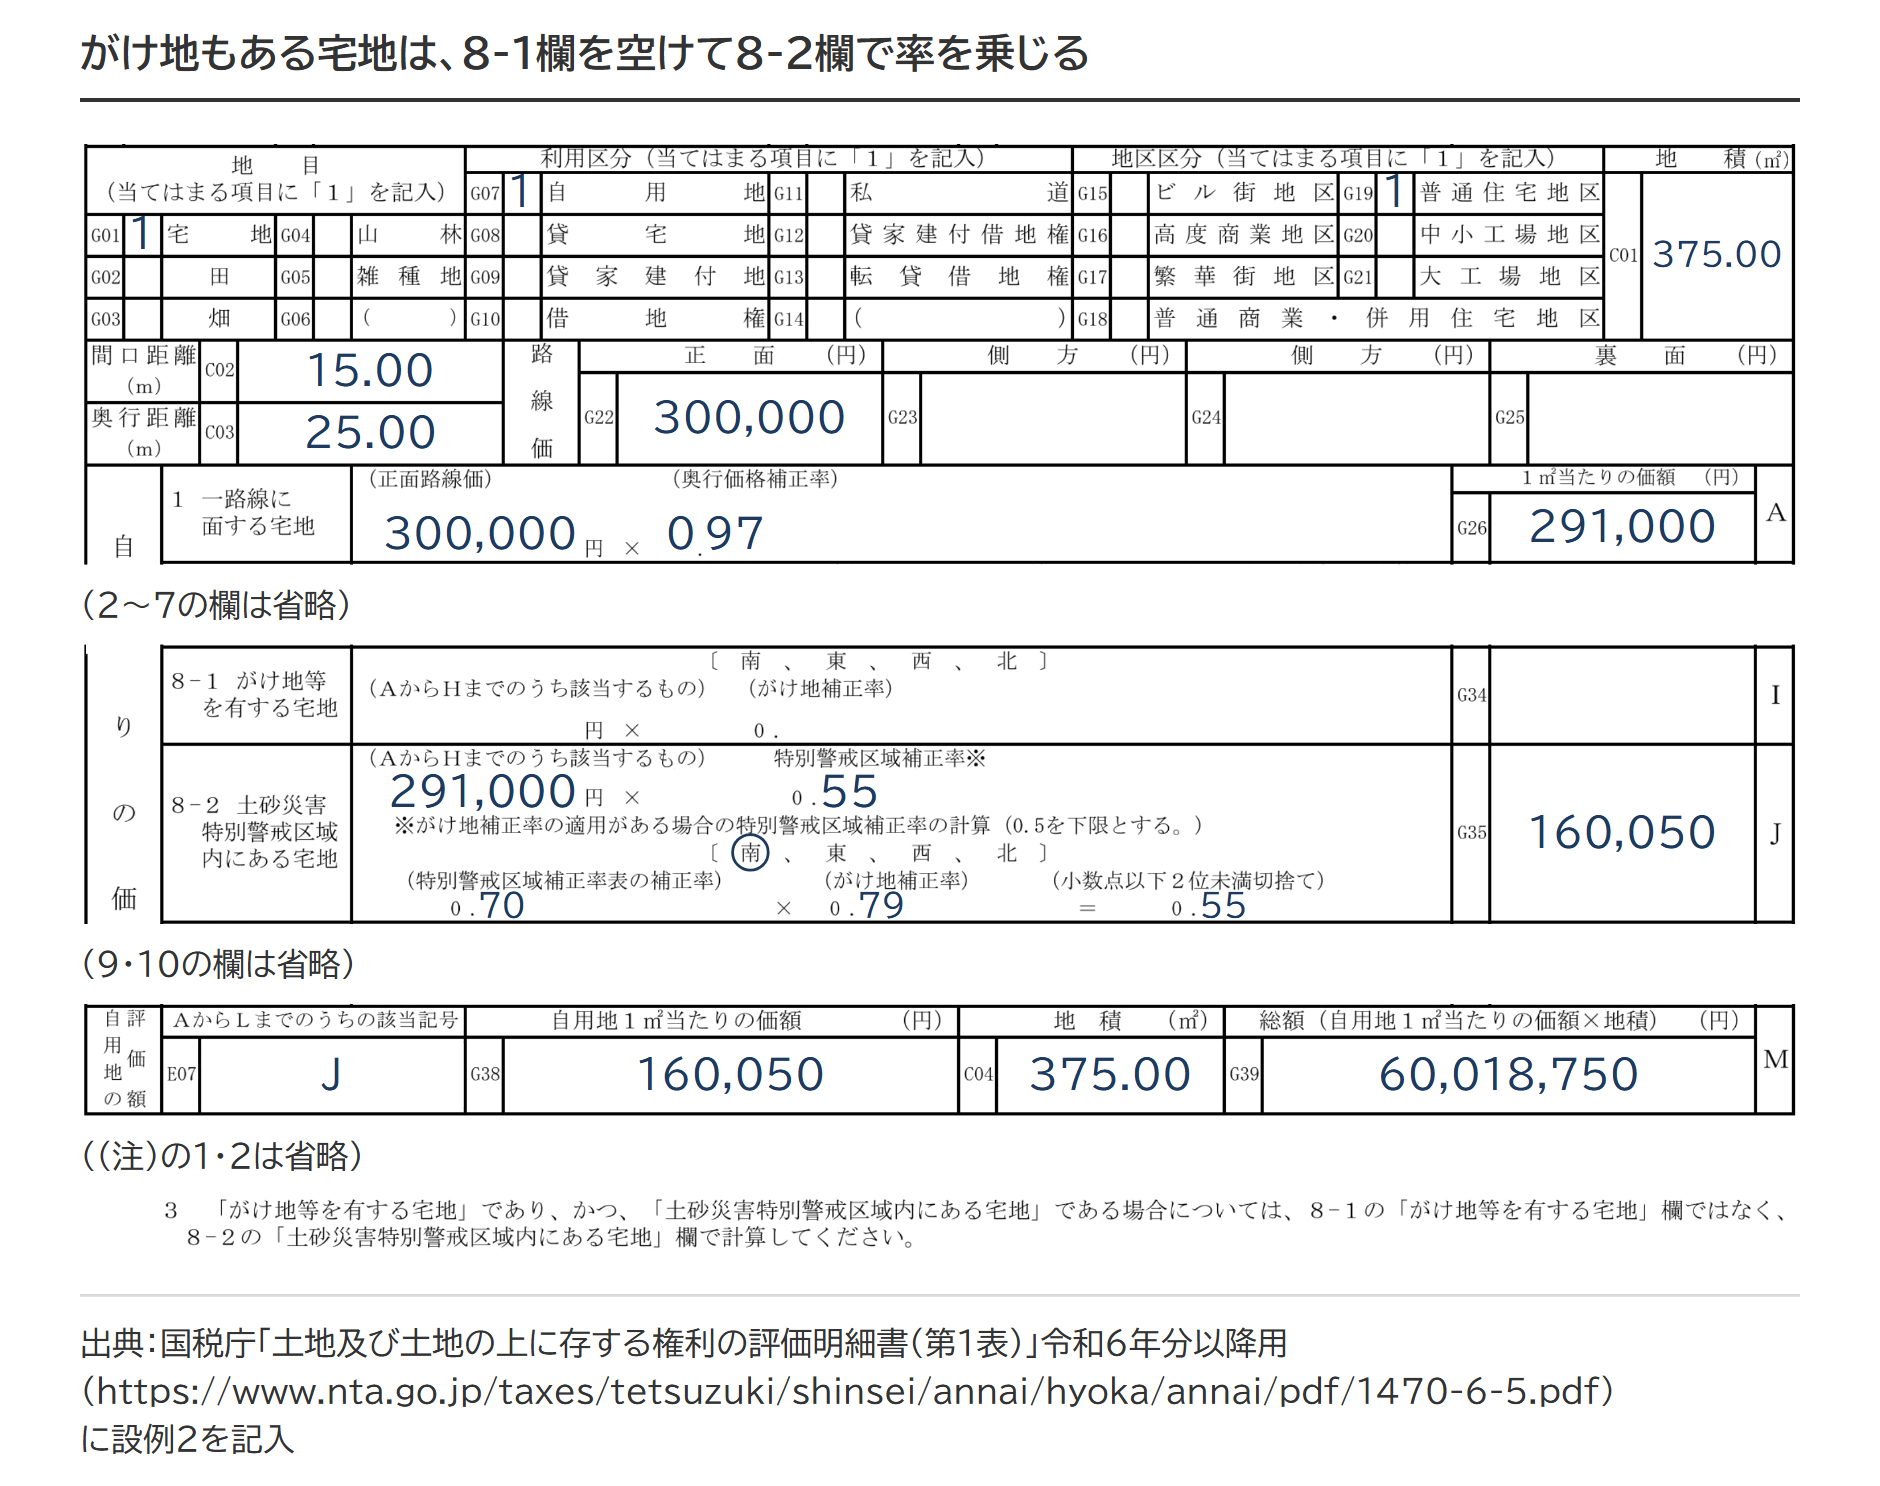
様式は、国税庁の案内ページにある令和6年分以降用を使います。
出典:土地及び土地の上に存する権利の評価明細書(令和6年分以降用)|国税庁
貸宅地・貸家建付地は、補正後の自用地としての価額から控除する
貸宅地(借地権などが付いた宅地)や貸家建付地(貸家の敷地)は、特別警戒区域補正率を乗じた後の価額を自用地(他人の権利が付いていない宅地)としての価額として、そこから借地権の価額などを控除して評価します。通達25(1)は、自用地としての価額を、通達11から22-3までなどの定めで評価した価額と定めていて、20-6もその範囲に入るためです。
出典:財産評価基本通達13(路線価方式)/財産評価基本通達25(貸宅地の評価)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 利用価値が著しく低下している宅地の10%減|付近の宅地との比較で決まり、路線価に織り込み済みなら使えない
 土壌汚染地の相続税評価|浄化・改善費用の見積額80%を控除する計算と、対象になる土地の条件
 周知の埋蔵文化財包蔵地の相続税評価|発掘調査費用の見積額80%を控除できる条件と計算例
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。