2|小規模宅地の特例
3|駆け込み期限内申告
4|二次相続まで試算
5|名義預金の判定
6|膠着した分割協議
7|遠方の現地調査
8|過去の贈与の解明
9|配偶者居住権の活用
10|海外資産の申告
11|特例併用の最適解
12|老人ホームと特例
13|申告後の修正申告
14|農地の納税猶予
15|相続放棄の見極め
掲載している事例は、実際にお受けしたご相談をもとに、ご家族が特定されないよう内容を組み替えた再構成です。金額は万円単位で丸めています。同じ制度を使っても、結果はご家族の状況によって変わります。
事例1|土地5か所の評価を見直し——相続税が約840万円下がったセカンドオピニオン
相続税 約840万円減額
ご相談者
50代男性(長男)。相続人はごきょうだい2人。被相続人は世田谷区在住の80代男性で、遺産総額は約2億円。主な財産は世田谷区内の土地5か所(利用のまとまりごとに5区分。当初評価 合計約1億4,000万円)と預貯金でした。
ご相談の背景
最初に依頼した税理士事務所の試算では、相続税は約3,340万円。試算書には土地の評価明細も付いていました。明細をたどると、旗ざお形状の土地と、正方形から崩れた520㎡の土地には不整形地補正が入っています。公図と地積測量図から判断できる範囲は織り込まれていました。
空欄のまま残っていたのは、現地と役所でしか確かめられない項目です。ご相談者は5か所の土地をよく知っています。「奥の土地は、旗ざおの形をしているだけでなく、その先ががけになっている」「裏の土地は2mくらいの段差の上にある」——図面だけで結論が出ているのではないかという疑問を持ち、申告書に印を押す前にセカンドオピニオンとしてお越しになりました。
当事務所の対応
5か所すべてを現地で実測・撮影し、区役所(道路管理課・都市計画課)と法務局で公図・地積測量図・道路台帳を突き合わせました。
減額を積み増せたのは、5か所のうち3か所です。
| 土地 | 前の試算で織り込み済み | 現地・役所調査で加わった減額 | 加わった額 |
|---|---|---|---|
| 1か所目 | 間口4mに対し奥行30mの旗ざお形状。不整形地補正(約780万円) | 奥がけ地であることを現地で実測。がけ地補正 | 約1,040万円 |
| 2か所目 | 整形でない区画。不整形地補正(約240万円) | 面積520㎡。用途地域・容積率・地区区分を役所で確認し、地積規模の大きな宅地(規模格差補正) | 約1,460万円 |
| 3か所目 | なし | 道路台帳で前面道路の幅員3.6mを確認(セットバック・約120万円)。都市計画道路の予定地にも一部がかかる(約180万円) | 約300万円 |
| 4か所目 | なし | 間口・奥行とも整い、道路付けも良好。減額要素なし | — |
| 5か所目 | なし | 隣接道路との高低差約2m。10%減を検討したが見送り(下記) | — |
迷ったのは5か所目です。高低差約2mは「利用価値が著しく低下している宅地」として10%減の候補になります。ただし減額できるのは、その高低差が路線価に反映されていない場合だけです。同じ路線価が付いた道路を路線価図から拾い出し、その沿線を現地とストリートビューで一つずつ確認したところ、いずれも同じような段差の上にありました。この一帯では高低差が価格に織り込まれていると考えるのが自然で、減額は見送っています。無理に10%を落として調査で覆されるより、確実な3か所で積み上げる判断です。
結果
土地5か所の評価額は合計約1億4,000万円から約1億1,200万円へ、2,800万円下がりました。相続税は約3,340万円から約2,500万円に——約840万円の減額です。
ご相談から申告までは約3ヶ月。差を生んだのは、図面の読み方ではありません。がけ地の範囲も、道路の幅員も、都市計画の制限も、現地と役所で確かめてはじめて数字になります。その工程が入ったかどうかでした。
ポイント
土地は登記の筆の数ではなく、利用のまとまり(利用区分)ごとに評価します。その評価は、公図と地積測量図を読んだところで終わりません。がけ地の範囲・高低差・道路幅員・都市計画の制限は、現地と役所調査でしか確定できない減額要素です。
同時に、見に行けば必ず下がるわけでもありません。本件のように、5か所のうち1か所は補正の余地がなく、1か所は検討のうえ見送りました。それでも合計で2,800万円動きました。お手元の評価明細に、現地を見なければ書けない項目の記載がないときは、一度確かめてみる価値があります。申告前のセカンドオピニオンも随時お受けしています。
事例2|同居の自宅に小規模宅地等の特例——評価80%減で相続税ゼロに
相続税 0円に
ご相談者
40代男性(長男・一人っ子)。相続人はお子様1名のみ。被相続人は世田谷区在住の70代男性で、遺産総額は約1億円。主な財産は自宅の土地・建物(土地約250㎡・路線価評価約8,000万円)と預貯金でした。
ご相談の背景
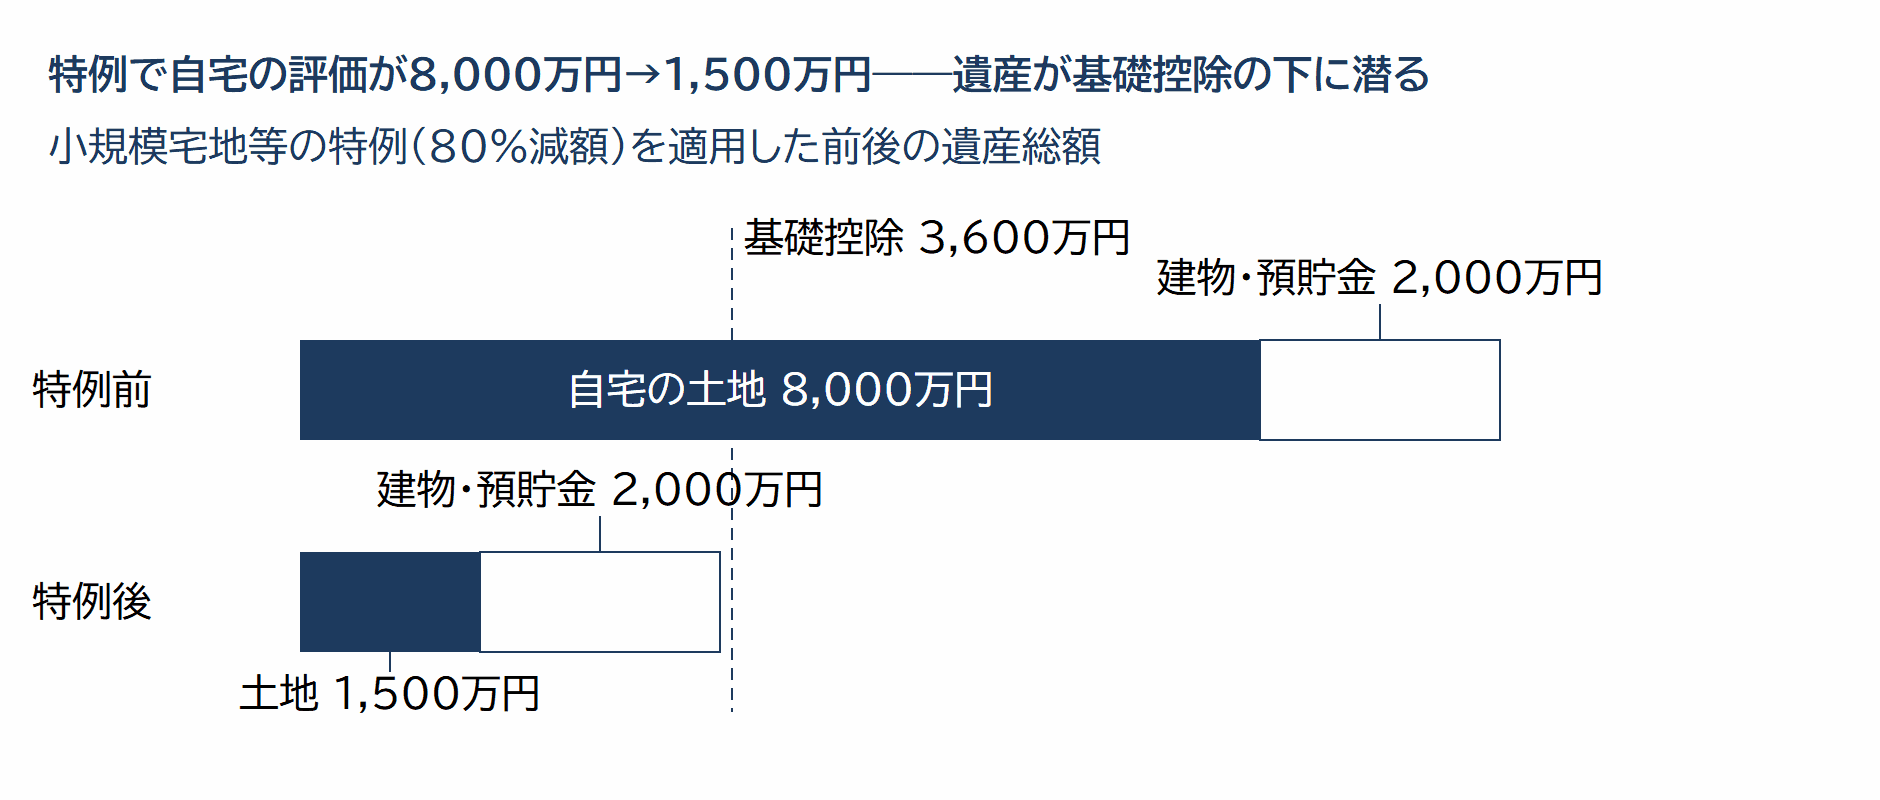
相続人が1人のため基礎控除は3,600万円。遺産約1億円に対しそのまま計算すると、相続税は約1,220万円になります。
「長年住んだこの家を、税金のために売らなければならないのか」——それが一番のご心配でした。手元の預貯金は1,500万円ほどで、1,000万円を超える納税は現実に自宅の売却を意味していました。
当事務所の対応
小規模宅地等の特例(特定居住用宅地等)の要件を一つずつ確認しました。確認したのは3点です。①相続開始のときに同居していたか(住民票だけでなく、生活の実態)、②申告期限まで住み続けるか、③申告期限まで所有し続けるか。お子様は10年以上お父様と同居し、今後も住み続ける予定でしたので、適用できると判断しました。
この特例で、330㎡までの部分は評価額が80%減額されます。自宅は250㎡と330㎡以内のため、全面積が対象です。評価額8,000万円が1,600万円になります。
さらに現地調査で、前面道路の幅員が4m未満で、建替え時にセットバックが必要なことも判明しました。該当部分約6㎡の評価減も上乗せしています。
結果
自宅の土地は8,000万円→約1,500万円。遺産総額は約3,500万円となって基礎控除3,600万円を下回り、相続税は0円になりました。ご自宅を売る必要はなくなり、いまも住み続けていらっしゃいます。
ポイント
注意していただきたいのは、税額が0円でも期限内の申告が必要だということです。この特例は「申告してはじめて使える」制度で、申告しなければ特例なしの税額(この事例では約1,220万円)がそのまま発生します。
「税金がゼロなら申告不要」は、相続税で最も多い誤解の一つです。特例を使って0円になる方こそ、期限内申告を忘れないでください。
事例3|期限まで2ヶ月、3件目の相談でようやく——駆け込みでも期限内申告
期限内申告を達成
ご相談者
50代女性(配偶者)。相続人は配偶者と子1名の計2名。被相続人は60代男性で、遺産総額は約1億2,000万円。主な財産は自宅の土地・建物と預貯金です。
ご相談の背景
相続発生から8ヶ月が経過し、申告期限まで残り2ヶ月。1件目の税理士事務所には期限の近さを理由に断られ、2件目にも「この期間では受けられない」と言われ、3件目として当事務所にいらっしゃいました。
お手元にあったのは、通帳と権利証、葬儀の領収書の入った紙袋が一つ。残高証明書も戸籍もこれからという状態でした。
当事務所の対応
ご連絡の翌日に面談し、その場で必要資料リスト(戸籍一式・残高証明書・固定資産税課税明細・保険金支払明細など約20点)をお渡ししました。通常は資料収集→評価→分割協議→申告書作成と順に進めますが、今回は資料が届いた順に評価を始める並行方式に切り替えています。
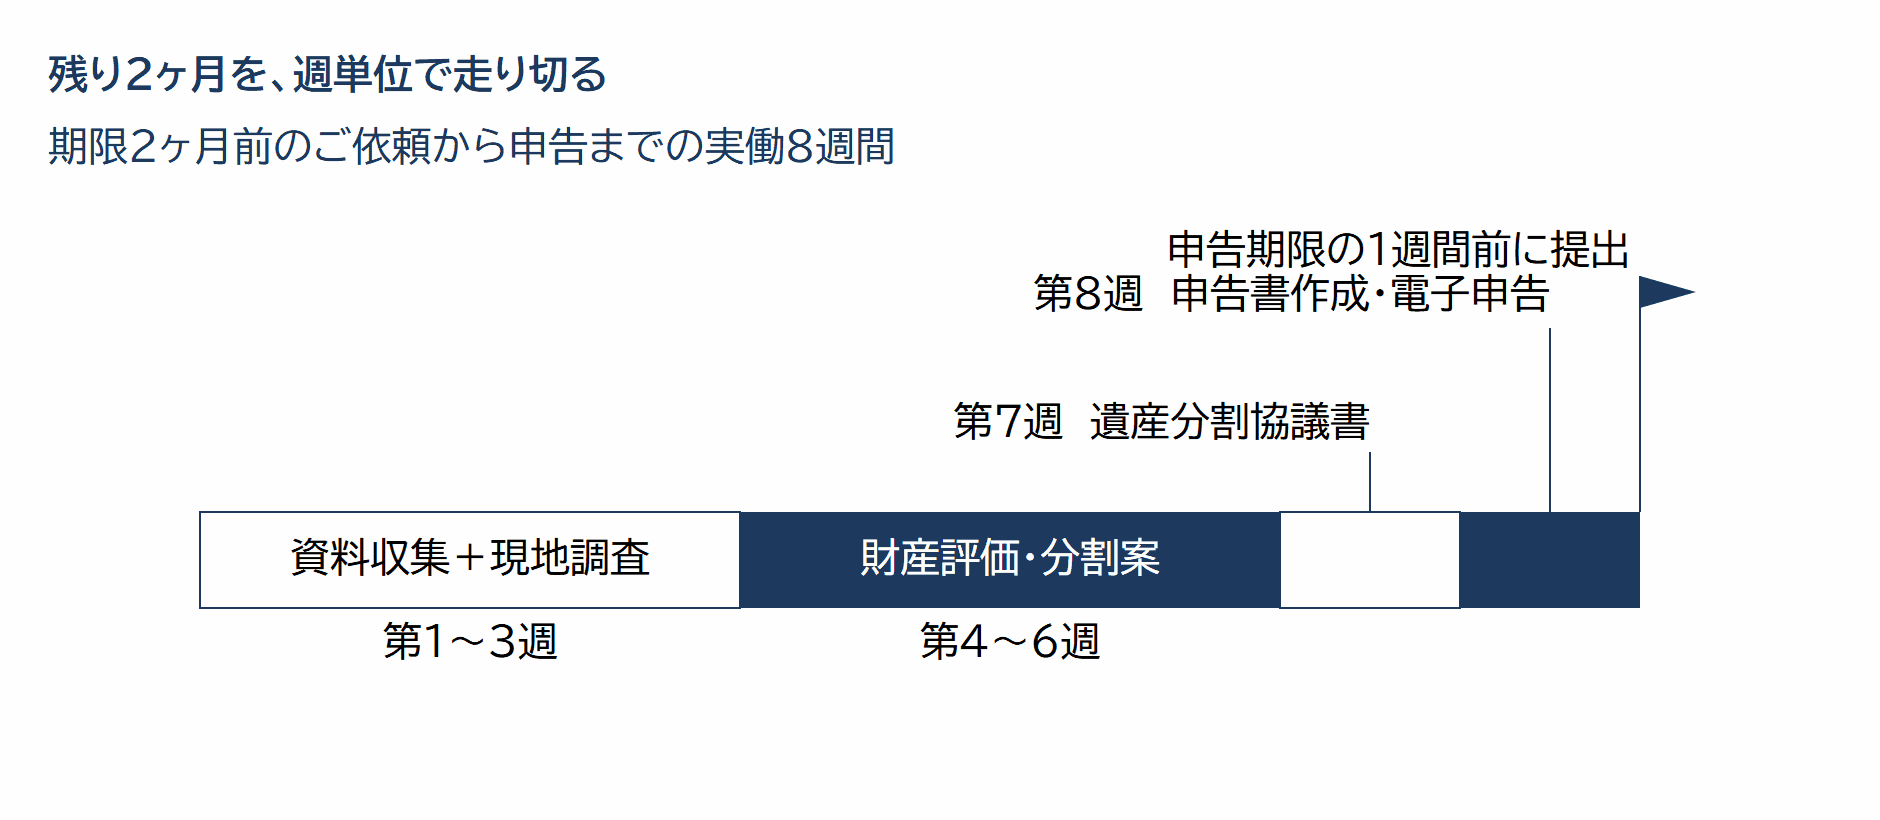
スケジュールは週単位で管理しました。第1〜3週で資料収集と自宅の現地調査、第4〜6週で財産評価と分割案のご提案、第7週で遺産分割協議書、第8週で申告書の作成・確認。土地の現地調査は省略しませんでした。
削ったのは二次相続の検討です。配偶者の税額軽減と二次相続のバランスは分割案の柱ですが、残り2ヶ月ではお母様の固有財産の全体像まで詰め切れません。二次相続の試算は概算にとどめ、いまは安全側の配分にして落ち着いてから見直す——そうご説明して合意をいただきました。
結果
申告期限の1週間前に電子申告を完了し、期限内申告を達成。無申告加算税・延滞税はかからず、小規模宅地等の特例と配偶者の税額軽減も予定どおり適用し、納付額は約580万円に収まりました。
ポイント
相続税の申告期限は、亡くなったことを知った日の翌日から10ヶ月以内です。期限を過ぎると加算税・延滞税に加え、小規模宅地等の特例や配偶者の税額軽減を当初申告で使えなくなるおそれがあります。
期限まで2ヶ月あれば、財産構成によってはまだ間に合います。ただし間に合わせるために削るものもあります。本件では二次相続の検討がそれでした。「もう無理だ」と諦める前に、一度ご相談ください。そのうえで、何を急ぎ、何を後回しにするかを一緒に決めましょう。
事例4|「配偶者に全部」は本当に得か——二次相続まで試算して約1,500万円の差
トータル 約1,500万円の差
ご相談者
50代男性(長男)。相続人は配偶者(75歳)と子2名の計3名。被相続人は80代男性で、遺産総額は約1億8,000万円(自宅の土地・建物、預貯金、有価証券)。お母様には固有の預貯金が約3,000万円ありました。
ご相談の背景
知人からは「配偶者の税額軽減を最大限使えば税金はほぼゼロになる」と聞いた。ネットでは「二次相続で損をする」とも読んだ。どちらが本当か分からない——というご相談でした。
実は、どちらも本当です。答えは「お母様がいくら取得するか」の水準によって変わります。
当事務所の対応
お母様の固有財産約3,000万円と生活費の取り崩し見込みを織り込んで、一次相続と二次相続(お母様の相続)を通した税額を3パターン試算しました。
| お母様の取得割合 | 一次相続の納付額 | 二次相続の見込み税額 | 合計 |
|---|---|---|---|
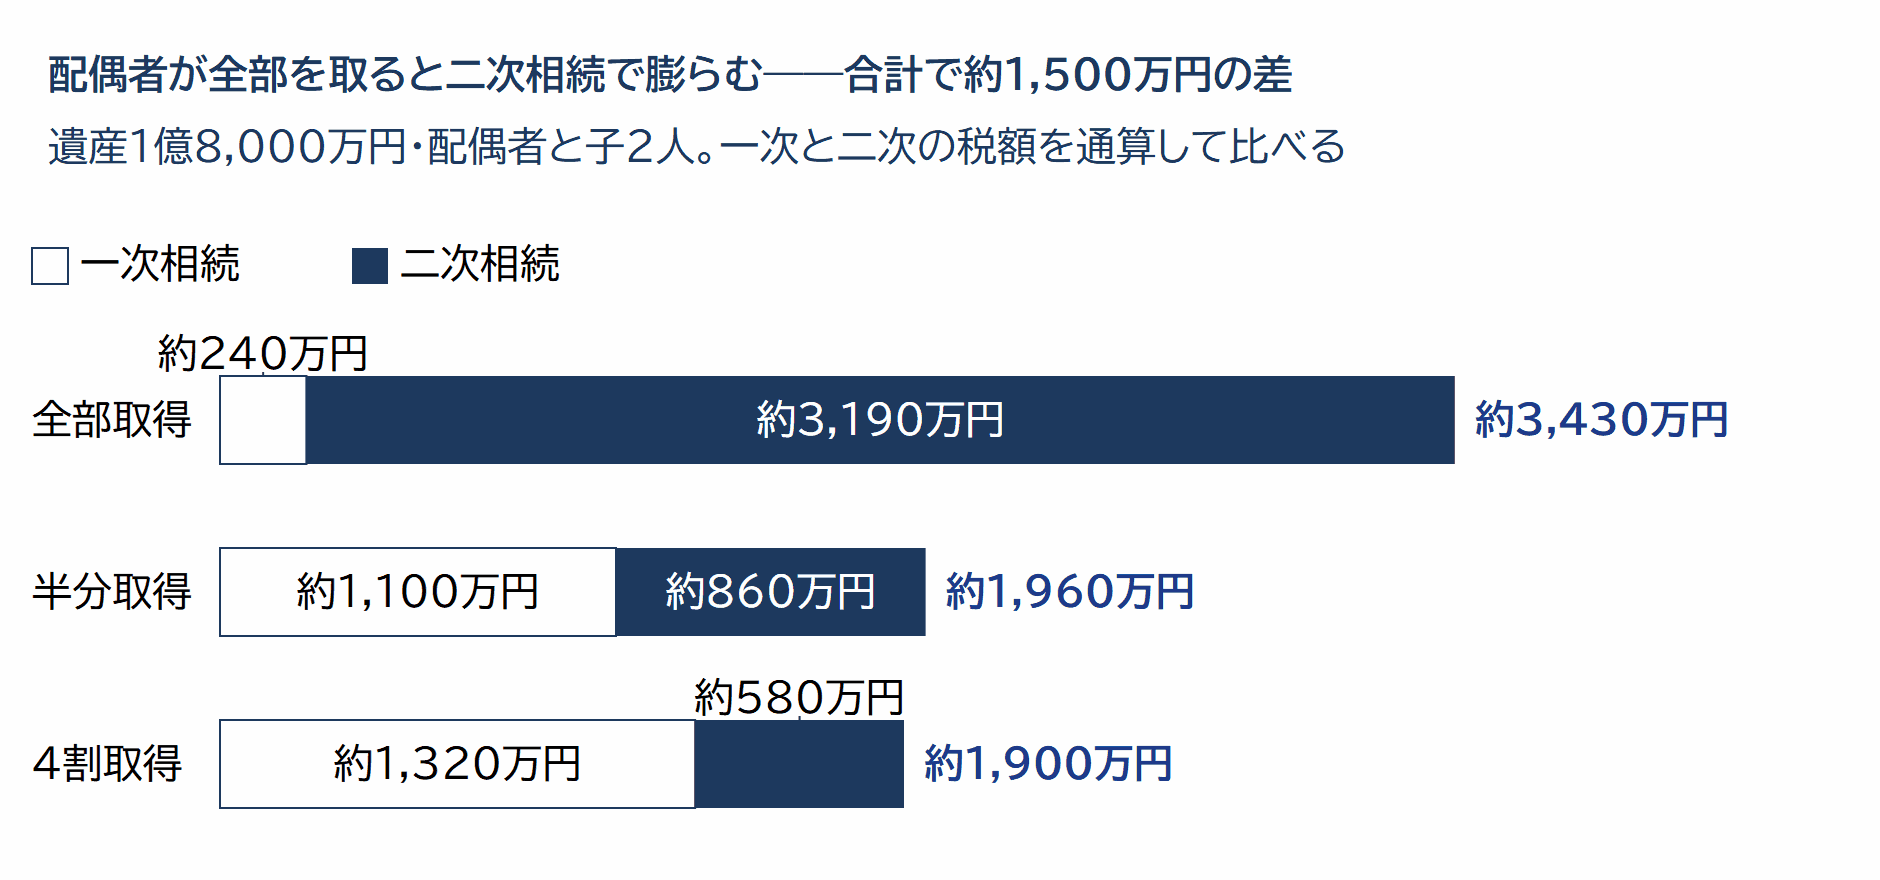
| 100%(全部取得) | 約240万円 | 約3,190万円 | 約3,430万円 |
| 50%(法定相続分) | 約1,100万円 | 約860万円 | 約1,960万円 |
| 40% | 約1,320万円 | 約580万円 | 約1,900万円 |
「100%」の一次相続は約240万円で一見有利ですが、お母様の手元に1億8,000万円が集まり、二次相続で基礎控除4,200万円(子2人)しか引けないまま高い税率がかかります。この構造を、表とグラフでご説明しました。
結果
ご家族は、お母様の生活資金を厚めに見た40%案を選択されました。一次・二次の合計で約1,900万円と、全部取得のパターンより約1,500万円少ない見込みです。二次相続は将来の話のため、お母様の財産の動きに応じて見直す前提もお伝えしています。
ポイント
配偶者の税額軽減は、1億6,000万円か法定相続分のいずれか大きい額まで税額がかからない強力な制度です。ただ、使い切るほど二次相続の課税財産が膨らみます。
もう一つ、答えを左右するのが配偶者の固有財産です。固有の財産が多いご家庭では、配偶者の取得をさらに絞るほうが有利になることもあり、これを把握せずに試算しても意味がありません。当事務所では、すべての案件で二次相続まで含めた試算を添えて分け方をご提案しています。
事例5|子ども名義の口座、贈与か名義預金か——15年分の預金調査で論点を先につぶす
名義預金の論点を整理
ご相談者
50代女性(長女)。相続人はお子様2名。被相続人は80代のお母様で、遺産総額は約7,000万円。お子様・お孫様名義の口座が合計6つ存在していました。
ご相談の背景
お母様は長年、お子様名義の口座に毎年110万円ずつ入金していました。ただし通帳と届出印はお母様の手元。「これは贈与として認められるのか」「税務調査で指摘されたらどうしよう」と不安を抱えてのご相談でした。
名義預金とは、口座の名義が家族でも、実質的には亡くなった方の財産とみなされる預金のことです。相続税の税務調査で最も指摘の多い論点で、判断の決め手は名義ではなく実態にあります。
当事務所の対応
6つの口座について、過去15年分の入出金を通帳と取引履歴で突き合わせました。確認したのは、①原資は誰のお金か、②贈与契約書はあるか、③通帳・届出印は誰が保管していたか、④キャッシュカードで出金していたのは誰か、⑤名義人は口座の存在を知っていたか、の5点です。
もっとも、15年分がそろったわけではありません。金融機関の取引履歴の保存は10年が一般的で、それ以前は取れませんでした。古い期間は、手元に残っていた通帳の記載とお母様の年金・給与の入金額から原資をたどっています。「ここは推定を含みます」と書けるところまで固めるのが実務です。
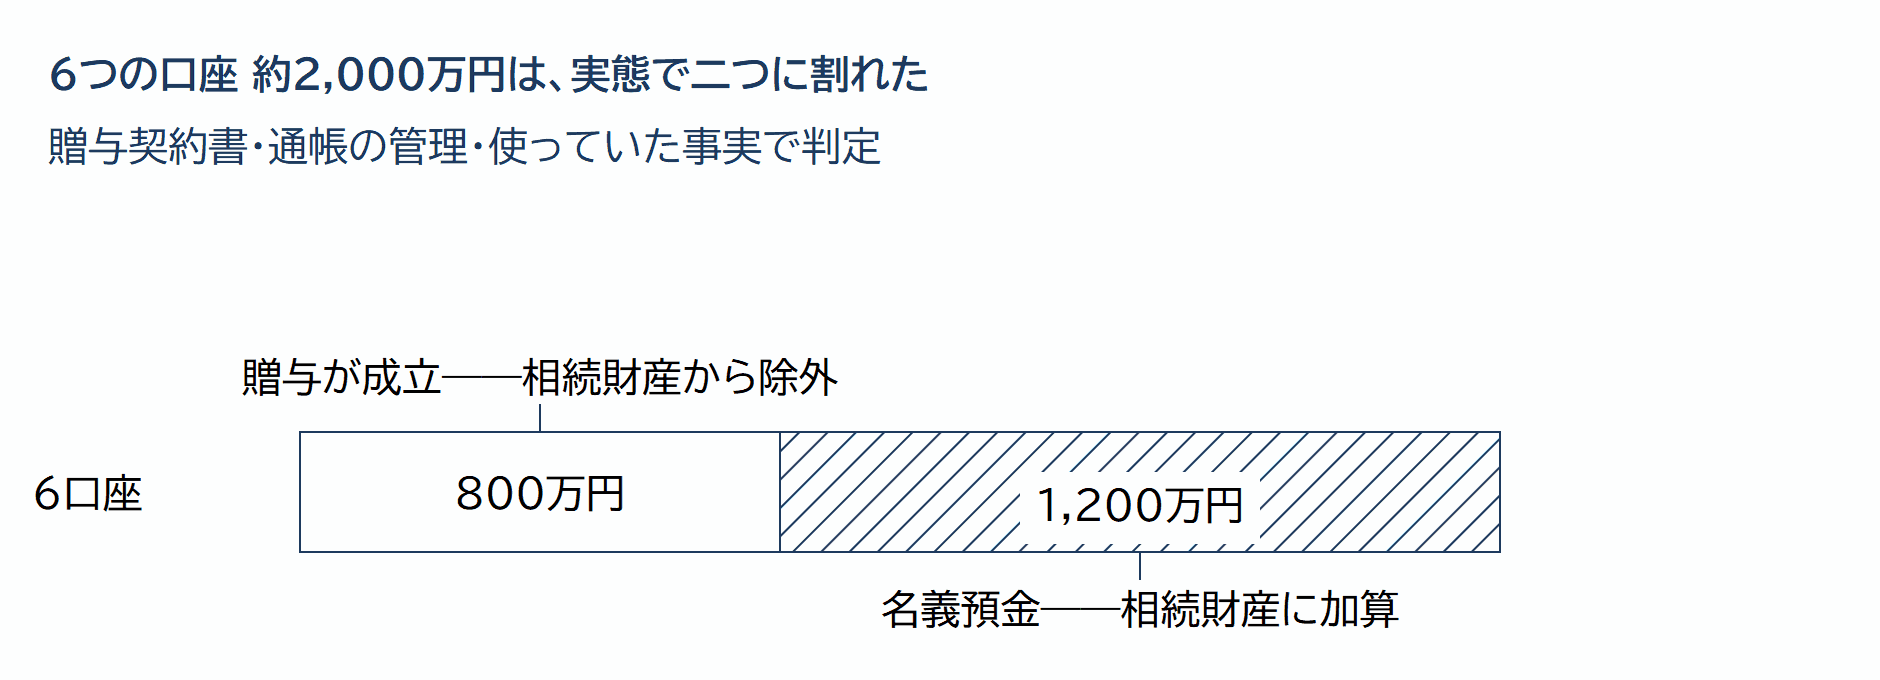
結果は口座ごとに分かれました。お子様2人の口座(計約800万円)は、贈与契約書があり、通帳もカードもお子様自身が持ち、生活費や車の購入に実際に使っていました。これは贈与が成立していると判断できます。一方、お孫様名義など残りの口座(計約1,200万円)は契約書がなく、お母様が通帳を保管し、名義人は口座の存在すら知りませんでした。こちらは名義預金として相続財産に含めます。
この区分と根拠は、書面添付(税理士法33条の2の書面)に口座ごとに記載しました。
結果
名義預金約1,200万円を加算して申告し、贈与が成立していた約800万円は相続財産から除外。現在まで、税務署からの問い合わせはありません。
仮に6口座すべて(約2,000万円)が名義預金と認定されていれば、追加の本税に加えて過少申告加算税もかかるところでした。先に自分たちで調べ尽くして根拠を示しておくと、少なくとも「説明できる状態」で待てます。
ポイント
「毎年110万円以内だから大丈夫」とは限りません。贈与は「あげた・もらった」の合意と、もらった側が自由に使える状態がそろってはじめて成立します。調査官が見るのは細部です——名義人が結婚して姓も住所も変わっているのに、口座が開設当時の姓・住所・印鑑のままなら、それだけで「管理していたのは被相続人」と推認されます。
当事務所では、預金調査を基本サービスとして全件実施し、書面添付制度で申告の信頼性を高めています(調査の範囲が大きく広がる場合は、追加費用を事前にご案内することがあります)。
事例6|相続人5人・数ヶ月膠着した分割協議——数字が話し合いを動かした
税負担 約590万円の差を回避
ご相談者
50代男性(長男)。相続人は配偶者と子4人の計5名。被相続人は80代男性で、遺産総額は約2億円。主な財産は自宅の土地(約7,000万円)・建物、賃貸アパート、預貯金、有価証券です。
ご相談の背景
同居していた長男は「自宅は自分が継ぐ」、別に暮らす次男は「不動産を売って公平に分けるべきだ」。話し合いは感情的になり、数ヶ月止まっていました。申告期限までは残り5ヶ月。未分割のまま期限を迎える心配が出てきていました。
当事務所の対応
まず全財産を評価して財産一覧表を作り、分け方の違いで税額がどう変わるかを6パターン試算しました。議論を動かしたのは、自宅を誰が取得するかで税額が大きく違うという事実です。
同居していた長男が自宅を取得すれば、小規模宅地等の特例で土地7,000万円が80%減の1,400万円になります。持ち家のある次男が取得すると特例は使えません。納付額で比べると、長男取得の案は約535万円、次男取得の案は約1,125万円——分け方だけで約590万円の差が出ます。
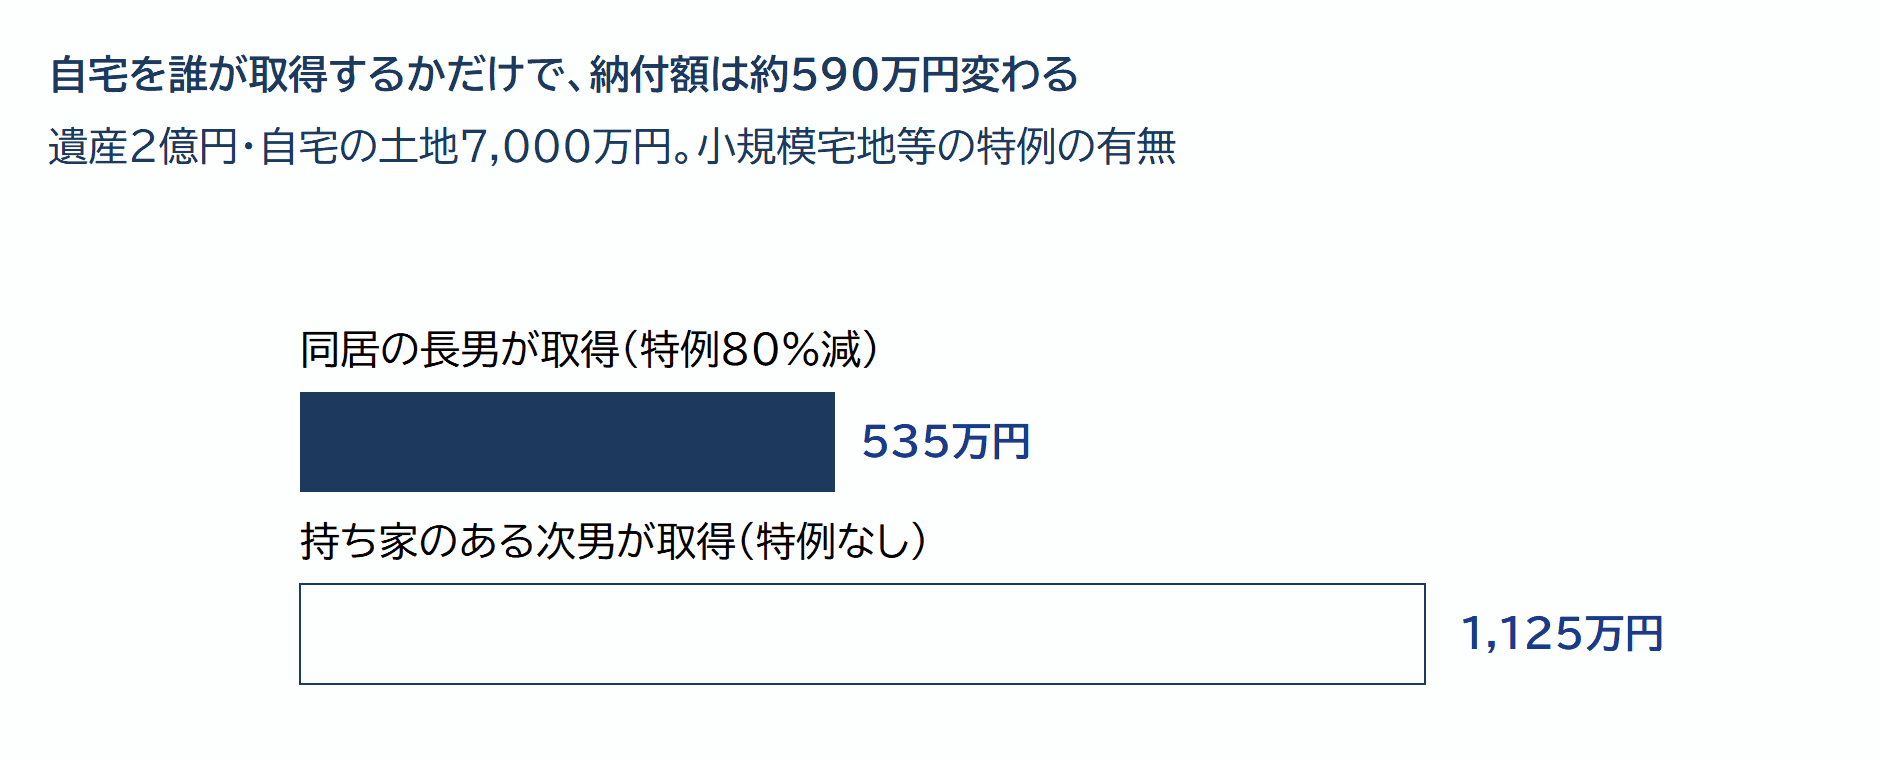
この差額を前提に、自宅は長男、預貯金と有価証券は他のごきょうだいへ厚めに、という調整案を数字付きでお示ししました。二次相続まで含めた比較表もお渡ししました。話し合いそのものはご家族で進めていただき、当事務所は数字の材料をそろえる役割に徹しています。
結果
数字がそろうと、止まっていたご家族の話し合いは動き出し、合意に至りました。特例をいかした分割で税負担を抑え、預貯金の配分で公平感も確保。遺産分割協議書の作成までお手伝いし、期限の1ヶ月前に申告を完了しました。
ポイント
分割協議が難航する原因の多くは、「この分け方だといくらになるのか」が誰にも見えていないことです。同じ遺産でも、特例の使い方しだいで納税額は数百万円単位で変わります。
未分割のまま期限を迎えると、小規模宅地等の特例も配偶者の税額軽減も当初申告では使えません(分割見込書を出して分割後に取り戻す手続きになります)。また、小規模宅地の特例をどの土地に使うかは、対象地を取得した相続人全員の同意が必要です。数字を早めにそろえることが、結局は家族の話し合いを守ります。
事例7|神奈川・千葉の土地も全部見に行く——現地調査で約590万円の節税
相続税 約590万円節税
ご相談者
40代女性(長女)。相続人は配偶者と子1名の計2名。被相続人は世田谷区在住の70代男性で、遺産総額は約1億8,000万円。世田谷区の自宅のほか、神奈川県と千葉県に土地を所有していました。
ご相談の背景
はじめに相談した税理士事務所は、遠方の土地は資料をそろえて机上で評価する方針でした。交通費と日数を抑える考え方で、報酬もその分低く抑えられています。ご相談者のご希望は「遠方でも、すべての土地を見てほしい」。費用がかかっても現地を確かめる進め方を選ばれ、当事務所へお越しになりました。お父様が残した固定資産税の課税明細には、ご家族が一度も見たことのない土地も載っていました。
当事務所の対応
ご要望を受けて、世田谷の自宅はもちろん、神奈川・千葉の土地もすべて現地に行き、それぞれの市役所で道路種別と都市計画を確認しました。
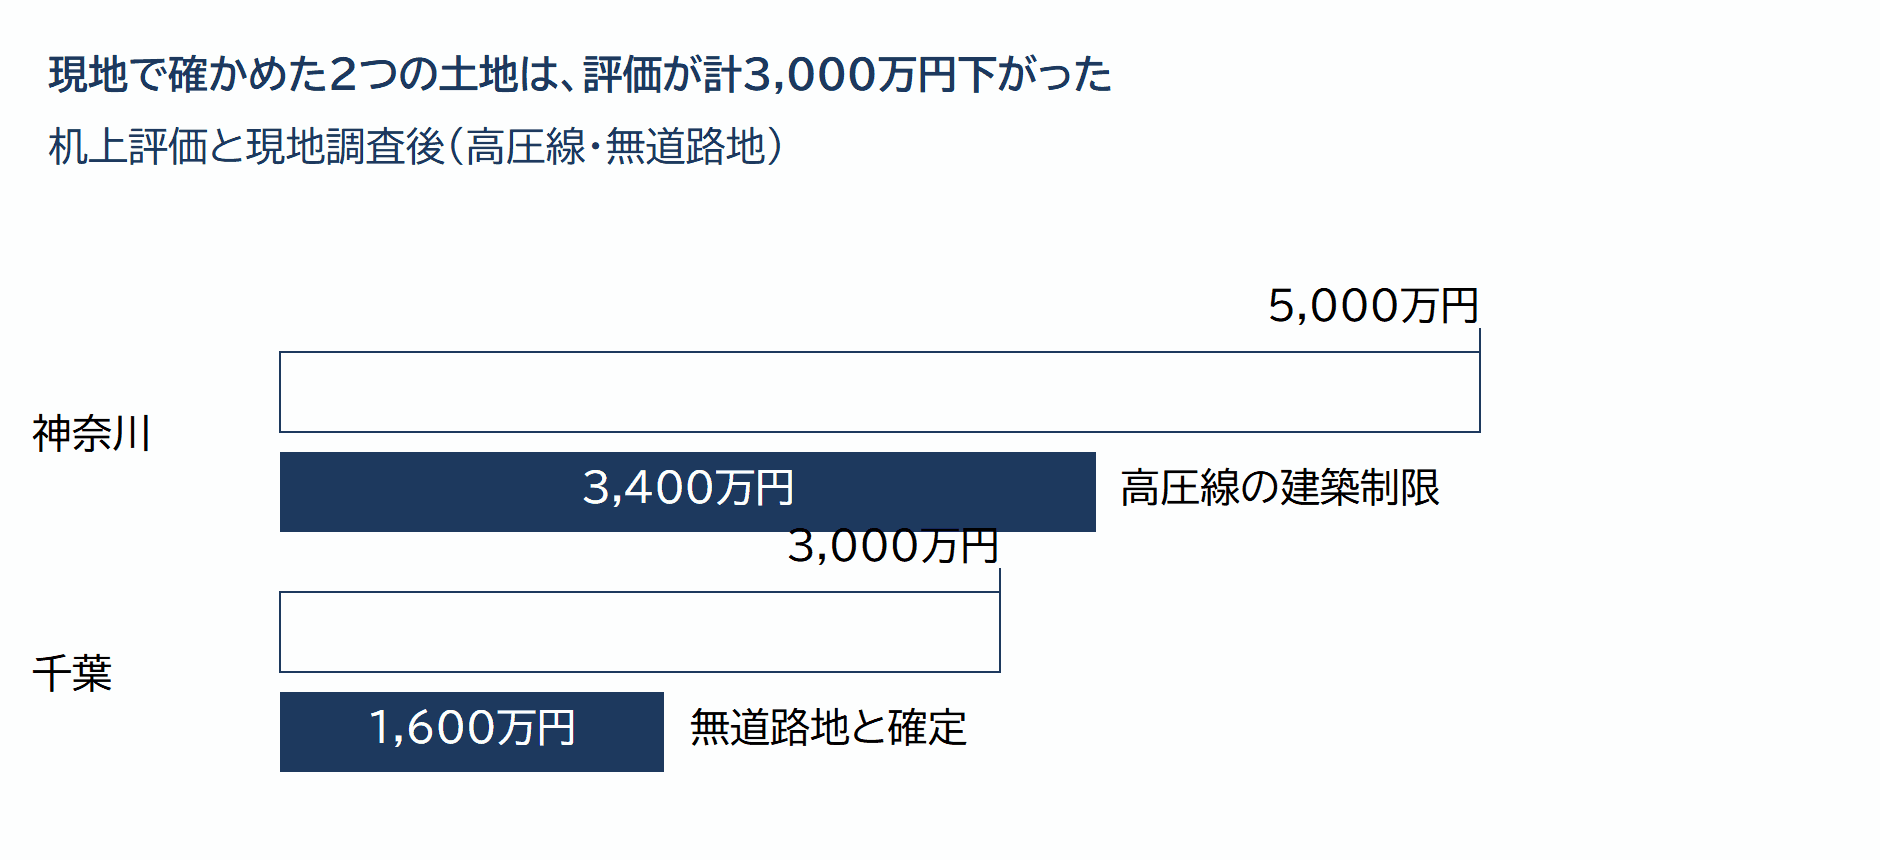
神奈川の土地は、現地に立つと頭上を高圧送電線が横切っていました。この種の権利は登記に現れないことも多く(電力会社との線下補償契約だけの場合があります)、現地で空を見上げなければ気づけません。電力会社に照会して建築制限の内容を確認。家屋の建築が制限される区分に当たり、大きな評価減の対象でした。あわせて不整形地補正も適用し、評価額5,000万円が約3,400万円になりました。
千葉の土地は、公図上は道路に接しているように見えましたが、現地の「道路」は建築基準法上の道路ではない通路でした。市役所の建築指導課で道路種別を照会して無道路地と確定。想定通路部分を控除して評価し、3,000万円が約1,600万円になりました。
なお、この千葉の土地は裏手に傾斜がありましたので、がけ地補正も検討しています。実測したところ、がけ地に当たる部分は全体の面積の1割に届かず、こちらは適用を見送りました。
結果
自宅のセットバック等も含め、土地の評価額は机上評価より合計約4,000万円下がり、相続税は約590万円の節税になりました(納付ベース 約1,370万円→約780万円)。
高圧線も道路種別も、現地と役所で確かめなければ評価に反映できません。「全部の土地を見に行ってもらえてよかった」とのお言葉をいただいています。
ポイント
高圧線下の建築制限、無道路地の判定、不整形の正確な形状——遠方の土地ほど、机上評価では減額要素が漏れます。一方で、遠方への出張には交通費と日数がかかり、往復2日で減額が数十万円というときは費用倒れになります。行くか行かないかは、想定される減額の見込みとご希望をうかがったうえでご相談して決めています。
見たことのない土地が課税明細に載っていたら、まずその土地の評価が適正かを疑ってみてください。
事例8|精算課税か暦年か分からない過去の贈与——全容を解明して適正申告
適正申告を実現
ご相談者
50代男性(長男)。相続人は子3名。被相続人は80代のお父様で、遺産総額は約1億5,000万円(生前贈与の加算分を含む)。生前に複数回の贈与を行った形跡がありました。
ご相談の背景
お父様は生前、お子様やお孫様に何度も贈与をしていました。ご家族の記憶は「10年くらい前に長男がまとまった額をもらったはず」「精算課税とかいう届出をしたと言っていた」という程度。申告書の控えも見つからず、全体像がつかめない状態でした。
「申告漏れがあったら追徴されるのでは」——そのご不安が相談の出発点です。
当事務所の対応
まず税務署に「申告書等閲覧サービス」を利用して過去の贈与税申告書の閲覧を申請し、手元にない申告内容を確認しました。相続時精算課税の届出が長男について提出済みであること、精算課税での贈与が2件・計2,500万円あることが、ここで確定しています。
あわせて預金通帳の過去10年分の移動履歴を精査し、申告に現れない現金の動きも時系列に整理しました。暦年贈与は複数件あり、うち相続開始前の加算対象期間のもの(改正後は最長7年。延長4年分には計100万円の控除があります)だけを加算対象に仕分けています。
精算課税の贈与は、贈与の時期にかかわらず相続財産に加算します(令和6年以降の贈与に新設された年110万円の基礎控除の分だけは加算されません。本件の2,500万円は改正前の贈与のため全額加算です)。逆に、加算対象期間より前の暦年贈与は加算不要です。この仕分けの根拠と調査の経緯は、書面添付に記載しました。
結果
精算課税分2,500万円と加算対象の暦年贈与を漏れなく反映し、加算不要な贈与を誤って含めることもない申告ができました。意見聴取の連絡もなく、そのまま確定しています。「自分たちだけでは絶対に整理できなかった」とのお言葉をいただきました。
ポイント
過去の贈与の申告内容は、税務署での閲覧申請によって確認できます。記憶と通帳だけで判断せず、公式の記録に当たることが適正申告の近道です。
精算課税の贈与は年数に関係なく全額加算、暦年贈与は相続開始前の一定期間だけ加算——このルールの違いを取り違えると、過少申告にも払いすぎにもなります。
事例9|後妻と前妻の子——配偶者居住権で「住み続ける」と「公平」を両立
住まいと公平を両立
ご相談者
60代女性(配偶者・後妻)。相続人は配偶者と前妻のお子様1名の計2名。被相続人は70代男性で、遺産総額は約1億2,000万円。自宅の土地・建物(約6,000万円)と預貯金約6,000万円です。
ご相談の背景
ご相談者は「この自宅に住み続けたい」。前妻のお子様は「法定相続分どおりに分けてほしい」。自宅の所有権をご相談者が取ると預貯金の取り分がほぼなくなり、生活資金が不足します。逆にお子様が所有権を取ると、住み続けられる保証がありません。どちらにも進めない状態でした。
当事務所の対応
自宅の権利を「住む権利」と「所有権」に分ける、配偶者居住権をご提案しました。配偶者が所有権を取得しなくても、終身、自宅に住み続けられる制度です(2020年4月施行)。
評価額は配偶者の年齢(平均余命)と建物の残存耐用年数から計算します。本件では自宅6,000万円が、配偶者居住権(と敷地利用権)約3,000万円、お子様が取得する負担付き所有権約3,000万円に分かれました。ご相談者は居住権に加えて預貯金約3,000万円を取得でき(計6,000万円=法定相続分どおり)、生活資金の問題が解消します。お子様も所有権と預貯金約3,000万円で、法定相続分に見合う財産を確保できました。
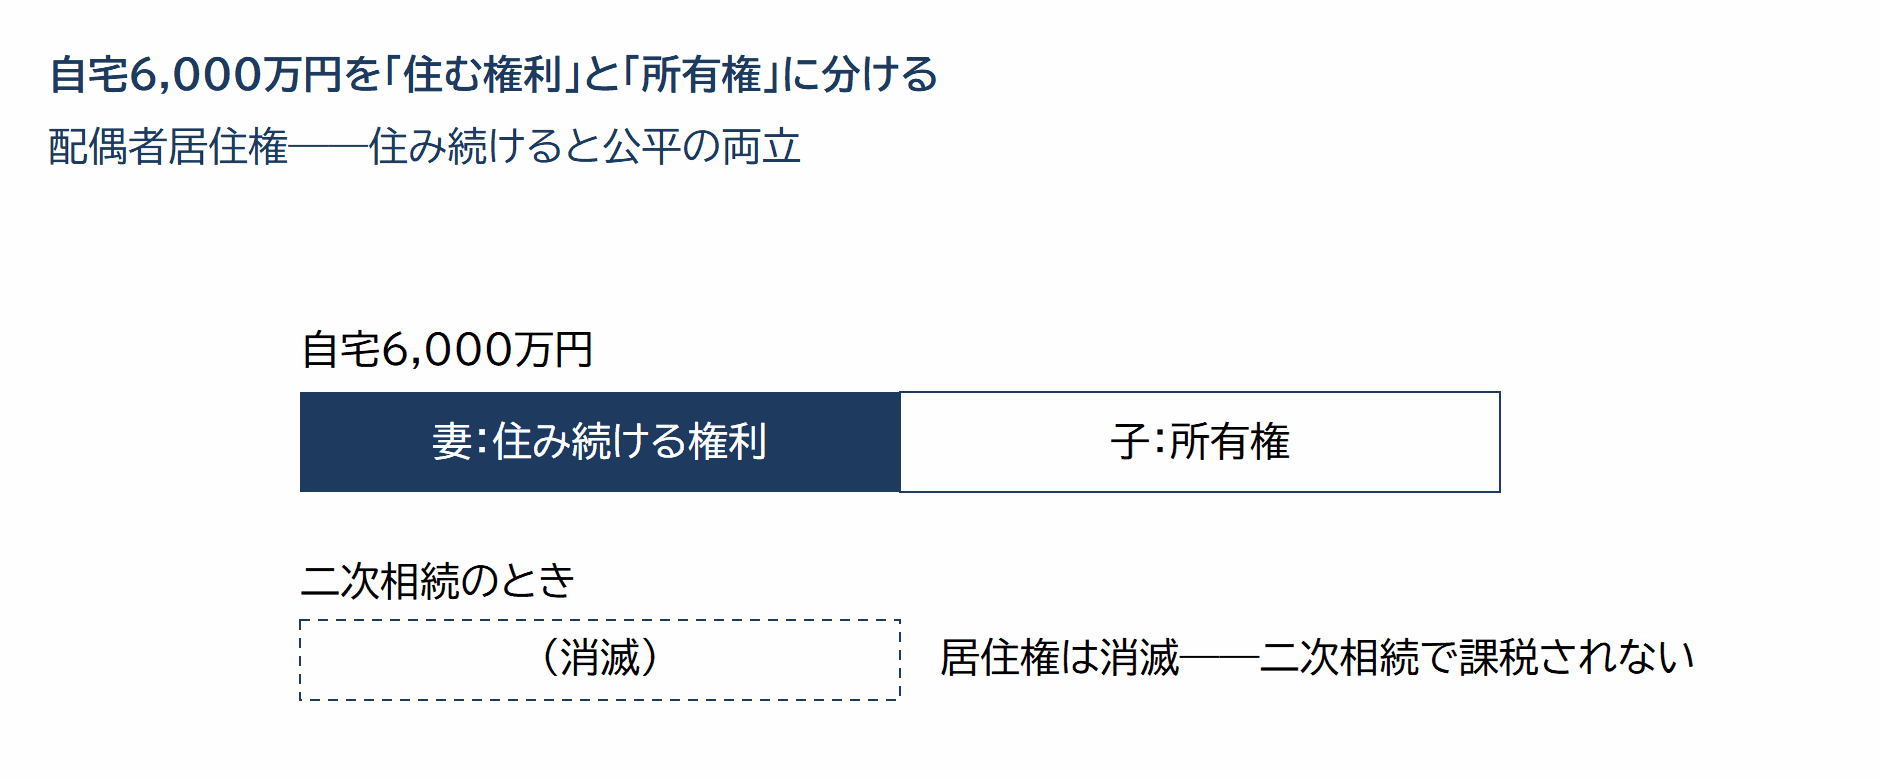
さらに、配偶者居住権はご相談者が亡くなったときに消滅し、二次相続の課税対象になりません。所有権(約6,000万円)で取得した場合と比べ、将来の課税対象が約3,000万円分軽くなる構造です。
結果
双方が法定相続分を満たす分割で円満に合意し、居住権の登記まで完了。「住み続ける」と「公平」を両立し、二次相続の課税対象も約3,000万円分軽くなる見込みです。
ポイント
再婚のご家庭や、配偶者と子どもの間で自宅の配分が難しいご家庭で、配偶者居住権は力を発揮します。「自宅か、生活資金か」の二択を、「両方」に変えられる制度です。
ただし万能ではありません。将来自宅を売る可能性があるなら要注意です。居住権を消滅させて受け取る対価には居住用財産の3,000万円控除が使えず、所有権で売るより税負担が重くなります。老人ホーム入居などで売却がありうるご家庭では、あえて設定しない判断も含めて設計します。
事例10|アメリカに不動産と預金——国外財産調書と整合させた海外資産の申告
海外資産を適正申告
ご相談者
50代男性(長男)。相続人は配偶者と子2名の計3名。被相続人は70代男性で、遺産総額は約2億5,000万円。国内の自宅・預貯金のほか、アメリカに不動産と預金口座(合計約5,000万円相当)がありました。
ご相談の背景
お父様は海外赴任の経験があり、アメリカに家と銀行口座を残していました。生前に国外財産調書を提出していたことは分かっています。「海外の財産はどう評価するのか」「為替はいつの時点か」「アメリカでも税金がかかるのか」——疑問だらけの状態でのご相談でした。
当事務所の対応
評価は日本の相続税のルールで行います。アメリカの不動産は路線価のような公的指標がないため、現地の不動産鑑定士のアプレイザル(鑑定評価書)を取り寄せ、売買実例も突き合わせて時価を把握しました。預金は現地銀行発行の残高証明書を取得。円換算はいずれも、相続開始日の対顧客直物電信買相場(TTB)です。
アメリカ側の課税も確認しました。連邦遺産税は非居住外国人でも米国内財産に課され得ますが、基礎控除や日米相続税条約の按分計算を確認し、本件では課税が生じない見込みと整理。仮に課された場合の外国税額控除の計算方法もご説明しています。
最後に、生前の国外財産調書の記載と申告内容を照合しました。調書と申告のズレは税務署の照会の入口になるためです。
結果
海外資産を含む全財産を、評価根拠付きで申告。書面添付に評価方法と資料の一覧を記載しました。納付は約1,985万円。提出から2年が経ちますが、調査の連絡は届いていません。評価・為替・現地課税の疑問も、一つずつ根拠を示して解消しています。
ポイント
海外資産の相続は、現地資料の取得、TTBでの円換算、外国税額控除、国外財産調書との整合と、国内だけの相続にはない工程が加わります。相続人が日本居住なら、海外の財産にも原則として日本の相続税がかかります。
「海外の口座は日本の税務署には分からない」は過去の話です。CRS(共通報告基準)による口座情報の自動交換で、海外口座は把握される前提で考えてください。
事例11|自宅とアパート、特例はどちらに使う?——併用の最適解で約540万円軽減
相続税 約540万円軽減
ご相談者
50代男性(長男)。相続人は配偶者と子2名の計3名。被相続人は世田谷区在住の80代男性で、遺産総額は約1億5,000万円。自宅(土地165㎡)と賃貸アパート1棟(敷地180㎡・15年経営)、預貯金です。
ご相談の背景
「賃貸物件にも小規模宅地の特例が使えるのか」「自宅とアパートの両方に使えるのか」が分からず、ご相談に来られました。結論から言うと両方に使えます。ただし面積の上限を分け合う調整計算があり、どちらを優先するかで税額が変わります。
当事務所の対応
まずアパートの敷地を貸家建付地として評価しました。借地権割合60%・借家権割合30%・満室のため18%減で、自用地5,400万円→約4,430万円です。
次に小規模宅地等の特例の割り付けです。自宅(特定居住用・330㎡まで80%減)とアパート(貸付事業用・200㎡まで50%減)を併用する場合、「居住用の面積×200/330+貸付用の面積≦200㎡」の枠に収める必要があります。
| 割り付け | 内容 | 土地評価の合計 | 納付額 |
|---|---|---|---|
| A:居住用を優先 | 自宅165㎡全部を80%減+残り枠でアパート100㎡分を50%減 | 約4,520万円 | 約206万円 |
| B:貸付用を優先 | アパート180㎡全部を50%減+残り枠で自宅33㎡分を80%減 | 約7,760万円 | 約456万円 |
本件は単価の高い自宅を優先するA案が有利で、その差は約250万円。特例をまったく使わない場合(納付約748万円)と比べると約540万円の差になります。
結果
A案で申告し、相続税を約540万円軽減(納付約206万円)。長男がアパート経営を引き継ぎ、賃料収入もそのまま確保されています。
ポイント
居住用と貸付用の併用は、1㎡あたりの減額(単価×80% と 単価×50%)を比べて大きいほうから割り付けるのが基本です。多くのケースで居住用優先が有利ですが、駅前の貸地など貸付用の単価が高い場合は逆転もあります。
なお、相続開始前3年以内に貸付を始めた土地は貸付事業用の対象外です(事業的規模の場合を除く)。「いつから貸しているか」も必ず確認します。
事例12|老人ホーム入居中に亡くなった母——空き家の自宅にも特例は使えるか
相続税 約470万円→0円
ご相談者
50代女性(長女)。相続人はお子様2名。被相続人は90代のお母様で、遺産総額は約8,000万円。自宅の土地(評価額約5,000万円)・建物と預貯金です。お母様は亡くなる3年前から有料老人ホームに入居し、自宅は空き家でした。
ご相談の背景
「老人ホームで亡くなった場合でも、誰も住んでいない自宅に小規模宅地等の特例が使えるのか」が最大の疑問でした。使えるかどうかで税額は約470万円か0円か——結論が大きく分かれる分岐です。
当事務所の対応
老人ホーム入居中の相続で特例を使うための前提を、資料で一つずつ確認しました。①入居時点で要介護(または要支援)認定を受けていたか——介護保険被保険者証で要介護3を確認。②入居先が老人福祉法等に規定する施設か——入居契約書に加え、都道府県が公表する届出済み施設の一覧で確認します(未届けの施設だと適用できないことがあります)。③空き家にした自宅を賃貸に出したり、他の人が住んだりしていないか——電気・水道の使用履歴も含めて空き家のままだったことを確認しました。
この3点がそろえば、自宅は「相続開始直前まで居住していた」扱いになります。次は取得する側の要件です。お子様2人はいずれも別居でしたが、長女は10年以上社宅住まいで、ご自身も配偶者も持ち家を持っていません。いわゆる「家なき子」の要件(配偶者・同居相続人がいないこと、3年以内に自分や配偶者等の持ち家に住んでいないこと等)を満たすため、長女が自宅を取得する形で特例を適用しました。
結果
土地5,000万円が80%減の1,000万円になり、遺産総額は基礎控除4,200万円の範囲内に。約470万円と見込まれた相続税は0円になりました(特例適用のため申告は行っています)。
ポイント
老人ホーム入居中の相続は、「要介護認定」「施設の種類」「空き家の使い方」の3点セットで特例の可否が決まります。入居後に自宅を賃貸に出してしまうと適用できなくなるため、生前の管理も重要です。
取得する側の「家なき子」の要件は細かく、持ち家の有無は本人だけでなく配偶者や同族会社の所有まで見られます。思い込みで判断せず、要件を一つずつ資料で確かめることが欠かせません。
事例13|申告後に見つかった証券口座——自主的な修正申告で加算税を回避
加算税の負担を回避
ご相談者
50代男性(長男)。相続人は配偶者と子2名の計3名。被相続人は80代男性。遺産総額約1億円で申告済みのところ、申告の3ヶ月後に上場株式約800万円分の証券口座が見つかりました。
ご相談の背景
遺品のファイルから、ご家族の知らないネット証券の取引報告書が出てきました。照会すると、口座には上場株式約800万円分。「税務署に指摘される前に自分から申告したほうがいいのか」「追徴はいくらになるのか」と、不安を抱えてのご連絡でした。
当事務所の対応
選択肢は待つか、すぐ直すかの2つ。負担の差を数字でご説明しました。本件の追加の本税は約120万円です。過少申告加算税は三段階——調査の通知が来る前に自主的に修正すればゼロ、通知の後なら5%(約6万円)、実地調査で指摘を受けてからは10%(50万円超の部分は15%)。同じ納税でも、動く時期で負担が変わります(延滞税は日数分だけ別途かかります)。
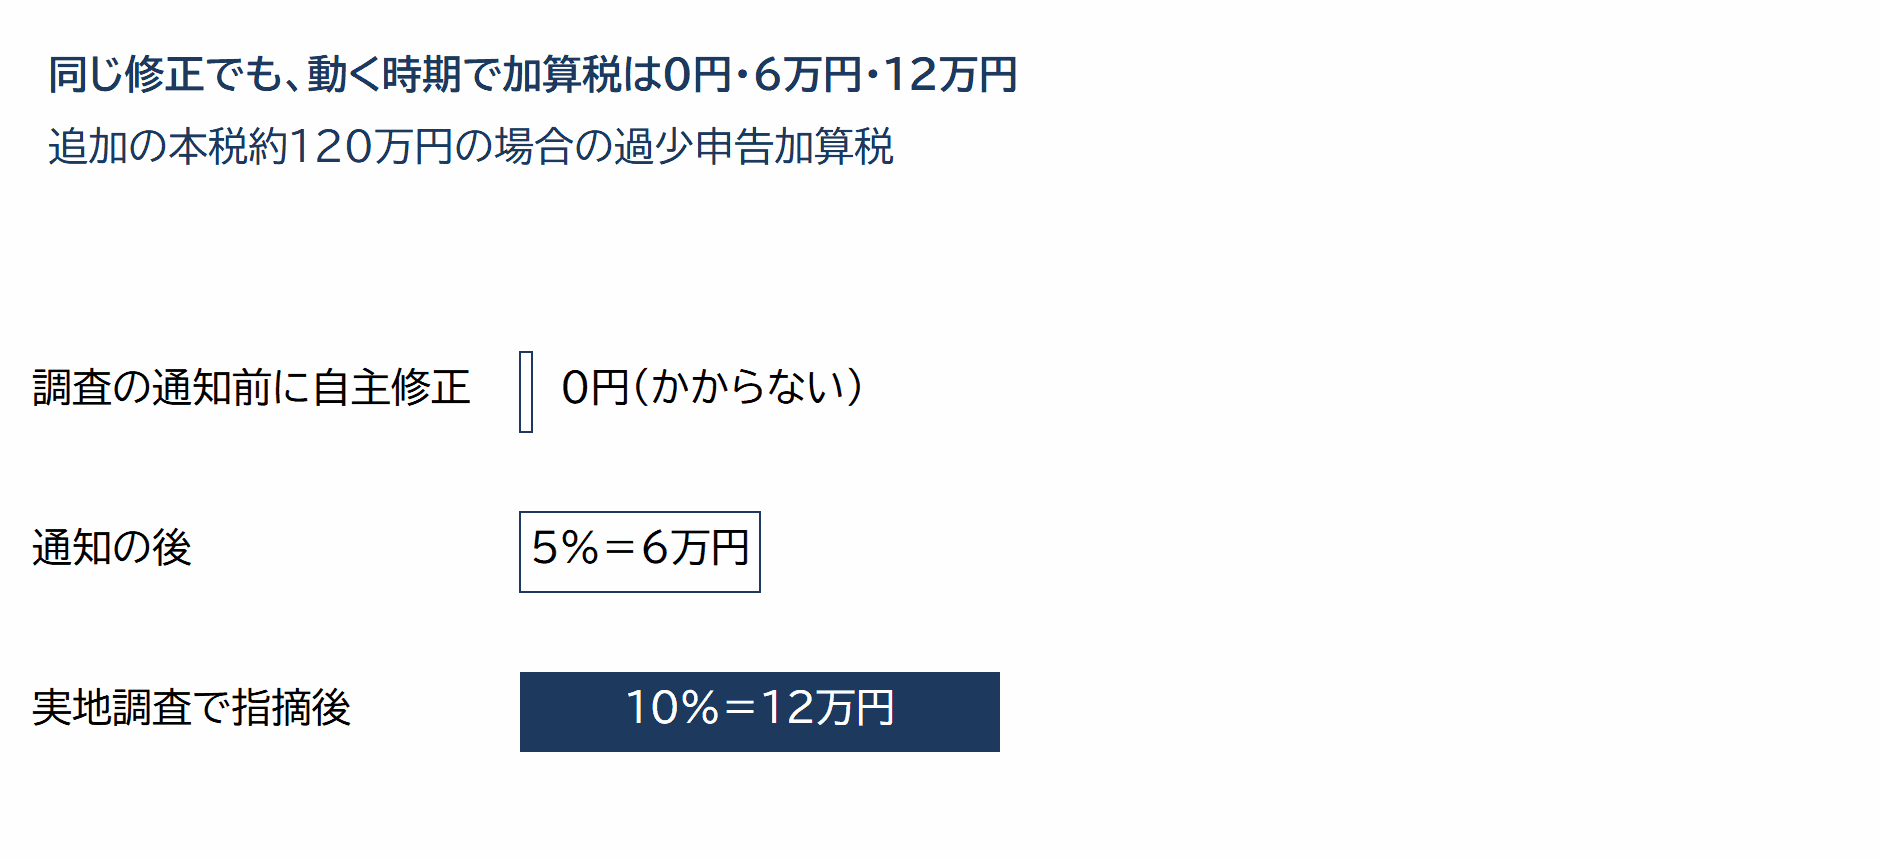
迷う理由はありませんので、株式を相続開始日の終値等で評価し、発見から2週間で修正申告書を提出しました。あわせて、他に漏れがないか、証券保管振替機構(ほふり)への開示請求で全証券口座の有無も確認しています。
この照会は、当初の申告のときに行うべきものでした。当事務所は預金を全件調査していますが、証券については残高証明書と取引報告書の確認までで、ほふりの開示請求までは行っていません。本件を機に、証券の保有がうかがわれる案件では当初申告の段階で開示請求を行う運用に改めました。
結果
調査の通知前に修正申告を終え、過少申告加算税はかからず、追加の本税約120万円と少額の延滞税だけで解決しました。ほふりの照会でも他の口座はなく、これで打ち止めという安心も得られています。
ポイント
申告後に財産が見つかることは、実務では珍しくありません。大切なのは、見つけた時点ですぐ動くことです。「調査の通知が来る前」と「来た後」で、加算税の有無が分かれます。
ネット証券のように紙の通知が届かない資産は、遺族の側から見つけるのが困難です。探し方は、資産の形に合わせて更新していくほかありません。当初申告の段階で、ほふり照会・残高証明の取り直しなど、探す手続きをどこまで尽くしているか——依頼先に一度確かめてみてください。
事例14|代々の農地1,200㎡——納税猶予制度で「農業を続ける」を守る
約4,500万円の納税猶予
ご相談者
40代男性(長男)。相続人は子2名。被相続人は世田谷区在住の80代男性で、遺産総額は約2億5,000万円。主な財産は生産緑地を含む農地約1,200㎡(評価額約1億8,000万円)とその他の財産です。
ご相談の背景
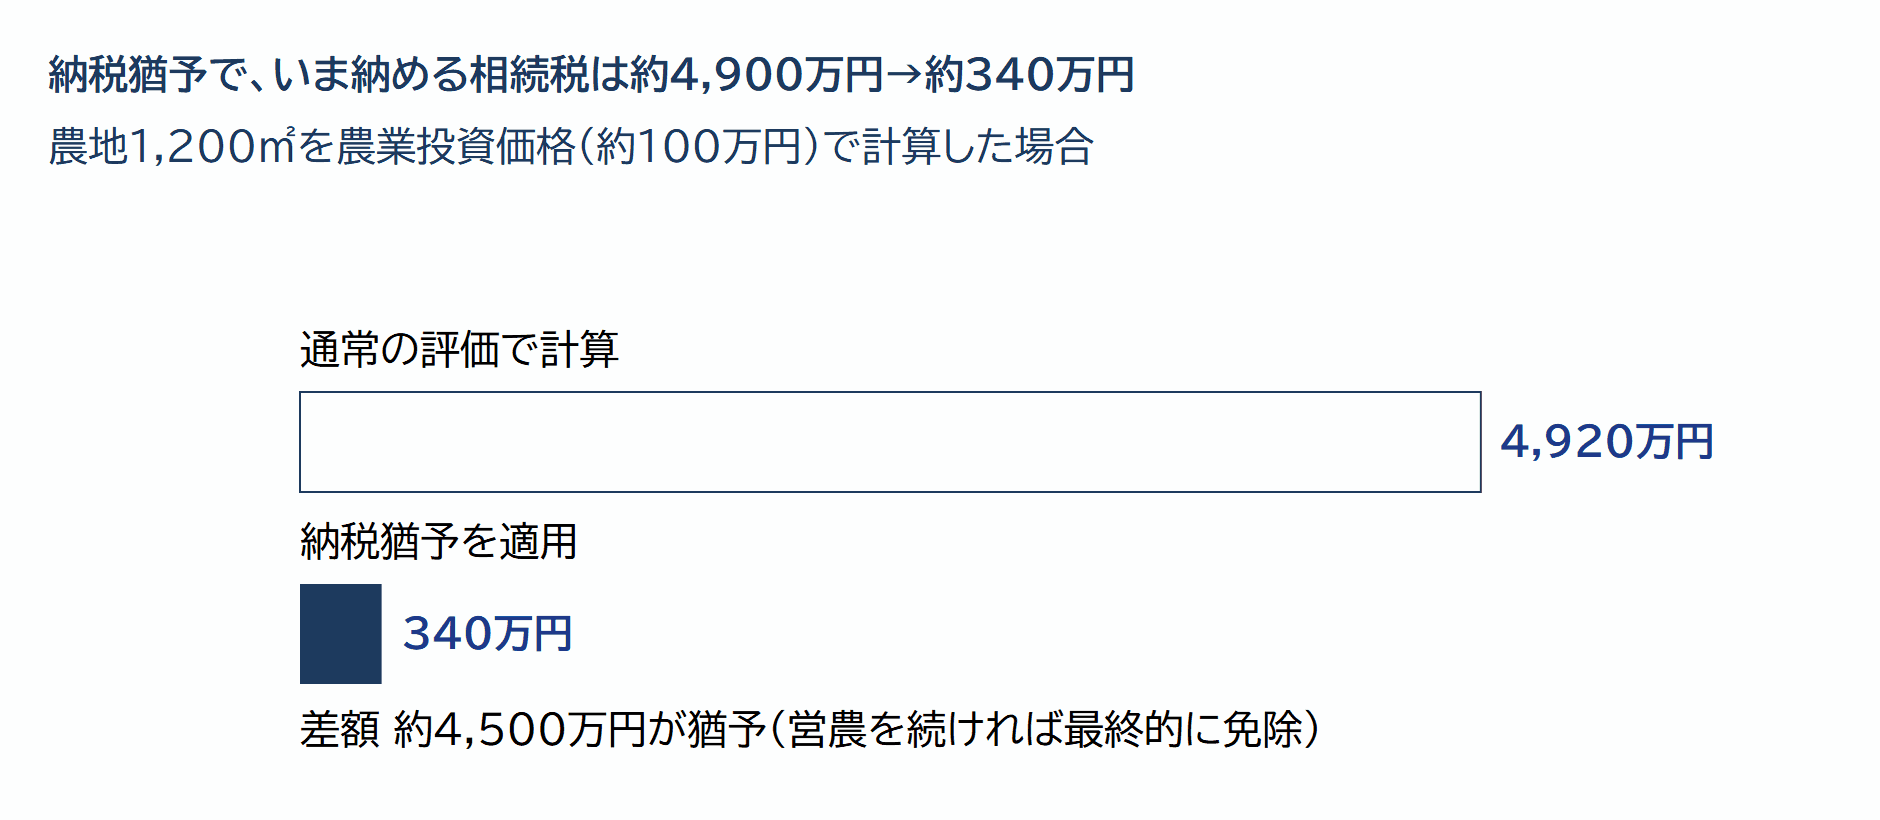
世田谷区内で代々農業を営んできたご家庭です。都市部の農地は宅地に近い水準で評価されるため、通常どおり計算すると相続税の総額は約4,900万円。農地を売らなければ納税できない金額で、「農業を続けたいのに、税金のために畑を手放すのか」というご相談でした。
当事務所の対応
農地の納税猶予(相続税の納税猶予の特例)を適用しました。農業を続ける相続人については、農地の評価を「農業投資価格」(農業を続ける前提の低い価格。東京都の畑で10a当たり84万円・1,200㎡で約100万円)で計算し、通常評価との差額に対応する相続税の納税が猶予される制度です。長男が終身農業を続ければ、猶予税額は最終的に免除されます。
手続きは期限との勝負でした。農業委員会に「相続税の納税猶予に関する適格者証明書」を申請し(発行までは1〜2ヶ月かかります)、申告書に添付。猶予税額に見合う担保として農地に抵当権を設定し、以後3年ごとの継続届出が必要なこともご説明しています。生産緑地の買取り申出をすると猶予が打ち切られる関係も、この段階で整理しました。
結果
農業投資価格ベースの税額は約340万円。通常評価との差額約4,500万円の納税が猶予され、農地を1㎡も売らずに申告を終えました。長男は現在も営農を続けています。
ポイント
納税猶予は「免除までの条件付き」の制度です。農地を譲渡・転用したり、営農をやめたりすると、猶予税額に利子税を加えて納める必要があります。3年ごとの継続届出を忘れても打ち切りです。
適用するかどうかは、「本当に農業を続けるのか」というご家族の意思確認から始まります。制度ありきではなく、10年後・20年後の営農の絵姿と一緒に検討してください。
事例15|借金があるかもしれない——3ヶ月の期限内に「放棄すべきか」を見極める
期限内に放棄不要と判断
ご相談者
40代男性(長男・一人っ子)。相続人は子1名のみ。被相続人は60代男性(個人事業主)。財産の全容が不明で、事業の借入金や保証債務の存在が疑われていました。
ご相談の背景
お父様は小さな事業を一人で営んでおり、帳簿や借入の資料は本人しか把握していませんでした。「プラスとマイナスのどちらが多いのか分からない」「相続放棄したほうがいいのか」。相続放棄の期限は、相続の開始を知ったときから3ヶ月。ご相談の時点で、すでに3週間が過ぎていました。
当事務所の対応
残り約2ヶ月で財産の全容を洗い出す計画を立てました。マイナスの財産は、信用情報機関3社(KSC・CIC・JICC)への法定相続情報一覧図を使った開示請求で借入の有無を照会し、事業の帳簿・請求書から未払金を拾い、金融機関の担保設定は法務局の登記で確認。プラスの財産は、預貯金の残高証明、不動産の名寄帳、保険会社への照会を並行して進めました。
調査の結果、事業の借入金は約1,500万円。一方、自宅と預貯金などプラスの財産は約4,000万円で、差し引き約2,500万円のプラスと確定しました。
ただし、完全に白と言い切れるところまでは届きません。連帯保証は、保証人になっているだけでは信用情報にも登記にも現れないことがあります。契約書類の束を1枚ずつ確認し、保証の形跡は見つかりませんでしたが、お父様の取引先へこちらから「保証人になっていませんか」と照会するわけにもいきません。ここは「調べられる範囲では見つからなかった」という水準です。そのうえで、限定承認という選択肢(プラスの範囲でのみ債務を引き継ぐ手続き)と、相続人が1人なら比較的取りやすいことも併せてご説明し、最終的にご本人が単純承認を選ばれました。
なお、判明が遅れそうな場合に備え、家庭裁判所への熟慮期間伸長の申立て(3ヶ月の期限を延ばす手続き)も準備していましたが、期限内に判断でき、使わずに済んでいます。
結果
期限まで1ヶ月を残して「放棄は不要」と判断。その後は借入金1,500万円を債務控除に入れ、生命保険金の非課税枠も使って申告し、納税は発生しませんでした。期限4ヶ月の準確定申告も先行して済ませています。
ポイント
「借金があるかもしれない」ときにやるべきことは、悩むことではなく調べることです。信用情報機関への照会・登記の確認・帳簿の精査で、債務の全容は多くの場合2ヶ月あれば見えてきます。
ただし、保証債務のように調べ切れないものも残ります。残る不確かさを踏まえてどう決めるかまでが判断で、限定承認という中間の道もあります。
調査が間に合わないときは、家庭裁判所に熟慮期間の伸長を申し立てる方法もあります。もう一つの注意は、放棄の連鎖です。子が全員放棄すると相続権は親、さらに兄弟姉妹へ移り、思わぬ親族を巻き込みます。3ヶ月の期限を黙って過ぎることと、深く考えない放棄——この2つだけは避けてください。