
この記事の要点
- 比準要素数1の会社とは、直前期末を基準にした3つの比準要素(配当・利益・純資産)のうち2つが0で、直前々期末を基準にしても2つ以上が0の会社です。
- 該当すると大会社でも類似業種比準価額方式は使えず、原則として純資産価額方式で評価します。取得者とその同族関係者の議決権が50%以下なら20%減額、納税義務者の選択でL=0.25の併用方式も選べます。
- 判定は直前期末と直前々期末の2期分を見ます。直前期末基準で3つとも0の会社は、比準要素数1の会社ではなく比準要素数0の会社です。
- 純資産価額は期間の平均ではなく直前期末の時点の金額です。債務超過なら0として扱われ、1年分で計算する利益も赤字の期は0です。
- 判定に使う第4表の1のB1・B2欄は10銭単位で、10銭未満は切り捨てられます。利益金額は、判定に使う金額と株価の計算に使う金額を別に選べます。
比準要素数1の会社とは、類似業種比準価額の計算に使う3つの比準要素(1株当たりの配当金額・利益金額・純資産価額)のうち、直前期末を基準にすると2つが0で、直前々期末を基準にしても2つ以上が0になる会社です。たとえば赤字と無配が続き、0でない比準要素が純資産価額だけになった会社がこれに当たります。
比準要素数1の会社に該当すると、本来は類似業種比準価額方式で評価できた会社でも、原則として純資産価額方式により評価しなければなりません。大会社であっても、類似業種比準価額方式では評価できません。納税義務者が選べば、類似業種比準価額を一部だけ反映する併用方式(Lの割合0.25。Lの割合=評価額のうち類似業種比準価額を反映させる割合)は使えます。
類似業種比準価額方式は、事業内容が似た上場会社の株価をもとに、取引相場のない株式(非上場株式)の株価を計算します。純資産価額方式は、会社の資産と負債を相続税評価額に直した差額(純資産)をもとに株価を出す方式です。
3つの比準要素そのものの計算は類似業種比準価額の計算式で扱っています。
比準要素数1の会社とは|直前期末と直前々期末の2期とも配当・利益・純資産のうち2つが0の会社
比準要素数1の会社とは、直前期末を基準に3つの比準要素のうち2つが0で、直前々期末を基準にしても2つ以上が0の会社です。財産評価基本通達189が定める特定の評価会社のひとつです。比準要素とは、類似業種比準価額の計算で評価会社(評価する株式を発行している会社)と類似業種の上場会社を比べる3つの指標(1株当たりの配当金額・利益金額・純資産価額)を指します。
赤字が続き、配当もしていない会社を例にします。
| 基準 | 1株当たり配当金額 | 1株当たり利益金額 | 1株当たり純資産価額 |
|---|---|---|---|
| 直前期末 | 0円 | 0円 | 60円 |
| 直前々期末 | 0円 | 0円 | 50円 |
直前期末基準で0が2つ、直前々期末基準でも0が2つ以上なので、比準要素数1の会社に当たります。
特定の評価会社は、資産の持ち方や営業の状態が一般の会社と大きく違う会社です。次の6種類があります。
- 比準要素数1の会社
- 株式等保有特定会社
- 土地保有特定会社
- 開業後3年未満の会社等
- 開業前・休業中の会社
- 清算中の会社
2から6のどれかに当たる会社は、比準要素数1の会社にはなりません。
財産評価基本通達189の(1)が、比準要素数1の会社から「次の(2)から(6)に該当するものを除く」と定めているためです。取引相場のない株式(出資)の評価明細書の第2表にも、「2以上に該当する場合には、後の番号の判定によります」と書かれています。6種類それぞれの判定と評価方法は、特定の評価会社の6種類と判定順序で一覧にしています。
出典:財産評価基本通達189(1)|国税庁/国税庁「取引相場のない株式(出資)の評価明細書」(令和8年4月1日以降用)第2表
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
比準要素数1の会社の判定|直前期末と直前々期末の2期で見る
判定①と判定②の両方に当たるときだけ該当します。判定①は0がちょうど2つ(3つなら比準要素数0の会社)、判定②は2つ以上です。
直前期末とは、課税時期(相続・遺贈・贈与で株式を取得した日)の直前に終了した事業年度の末日です。直前々期末は、その1期前の事業年度の末日を指します。直前期末を基準にした判定を判定①、直前々期末を基準にした判定を判定②と呼びます。
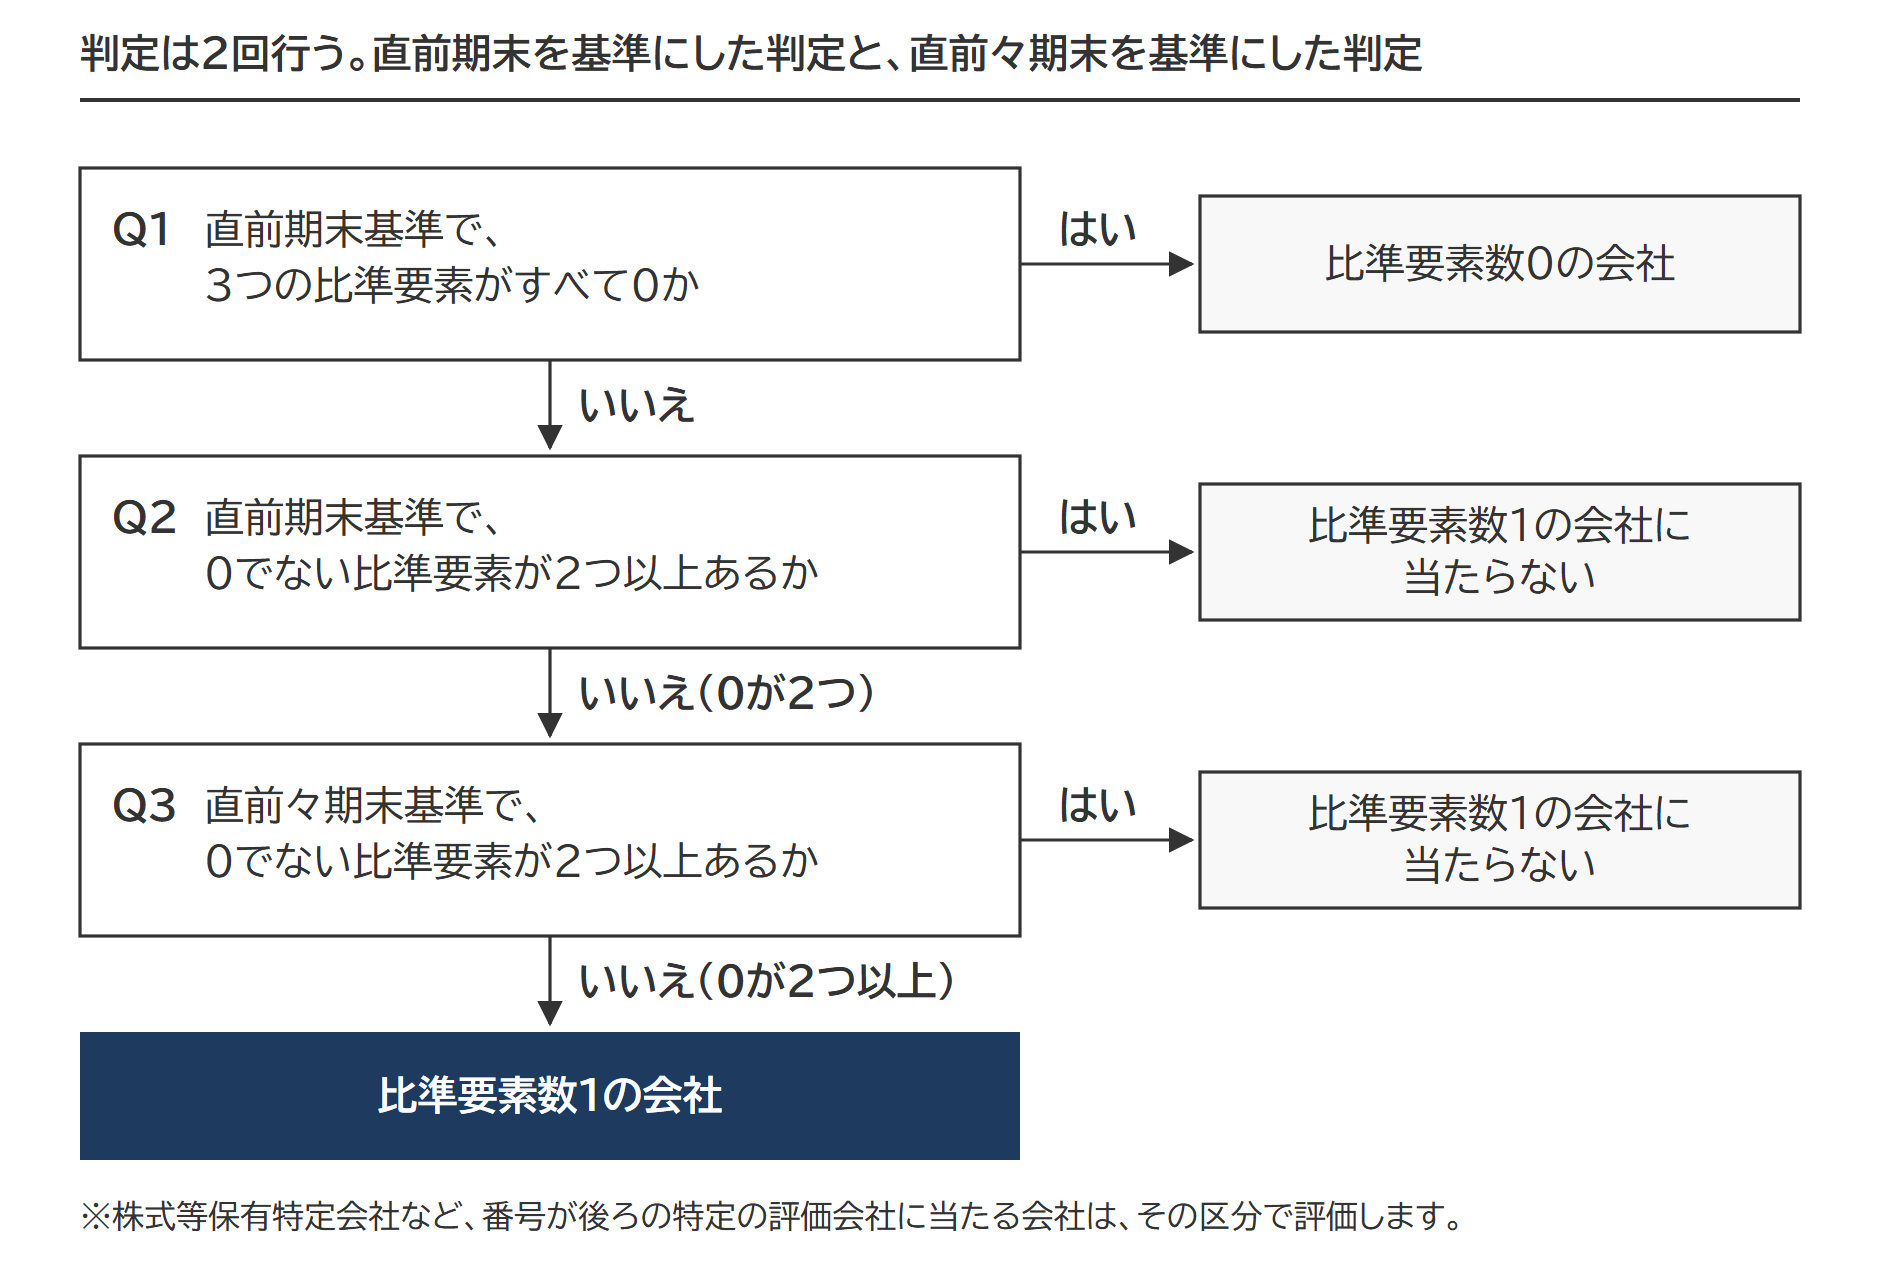
直前期末を基準に3つとも0の会社は、比準要素数0の会社です。特定の評価会社のうち「開業後3年未満の会社等」に含まれ、判定に使うのは直前期末の1期だけです。
3つの比準要素の計算に使う期間
配当と利益は期間の金額、純資産価額は期末の時点の金額で計算します。判定①と判定②では、計算に使う期間が1期ずつずれます。
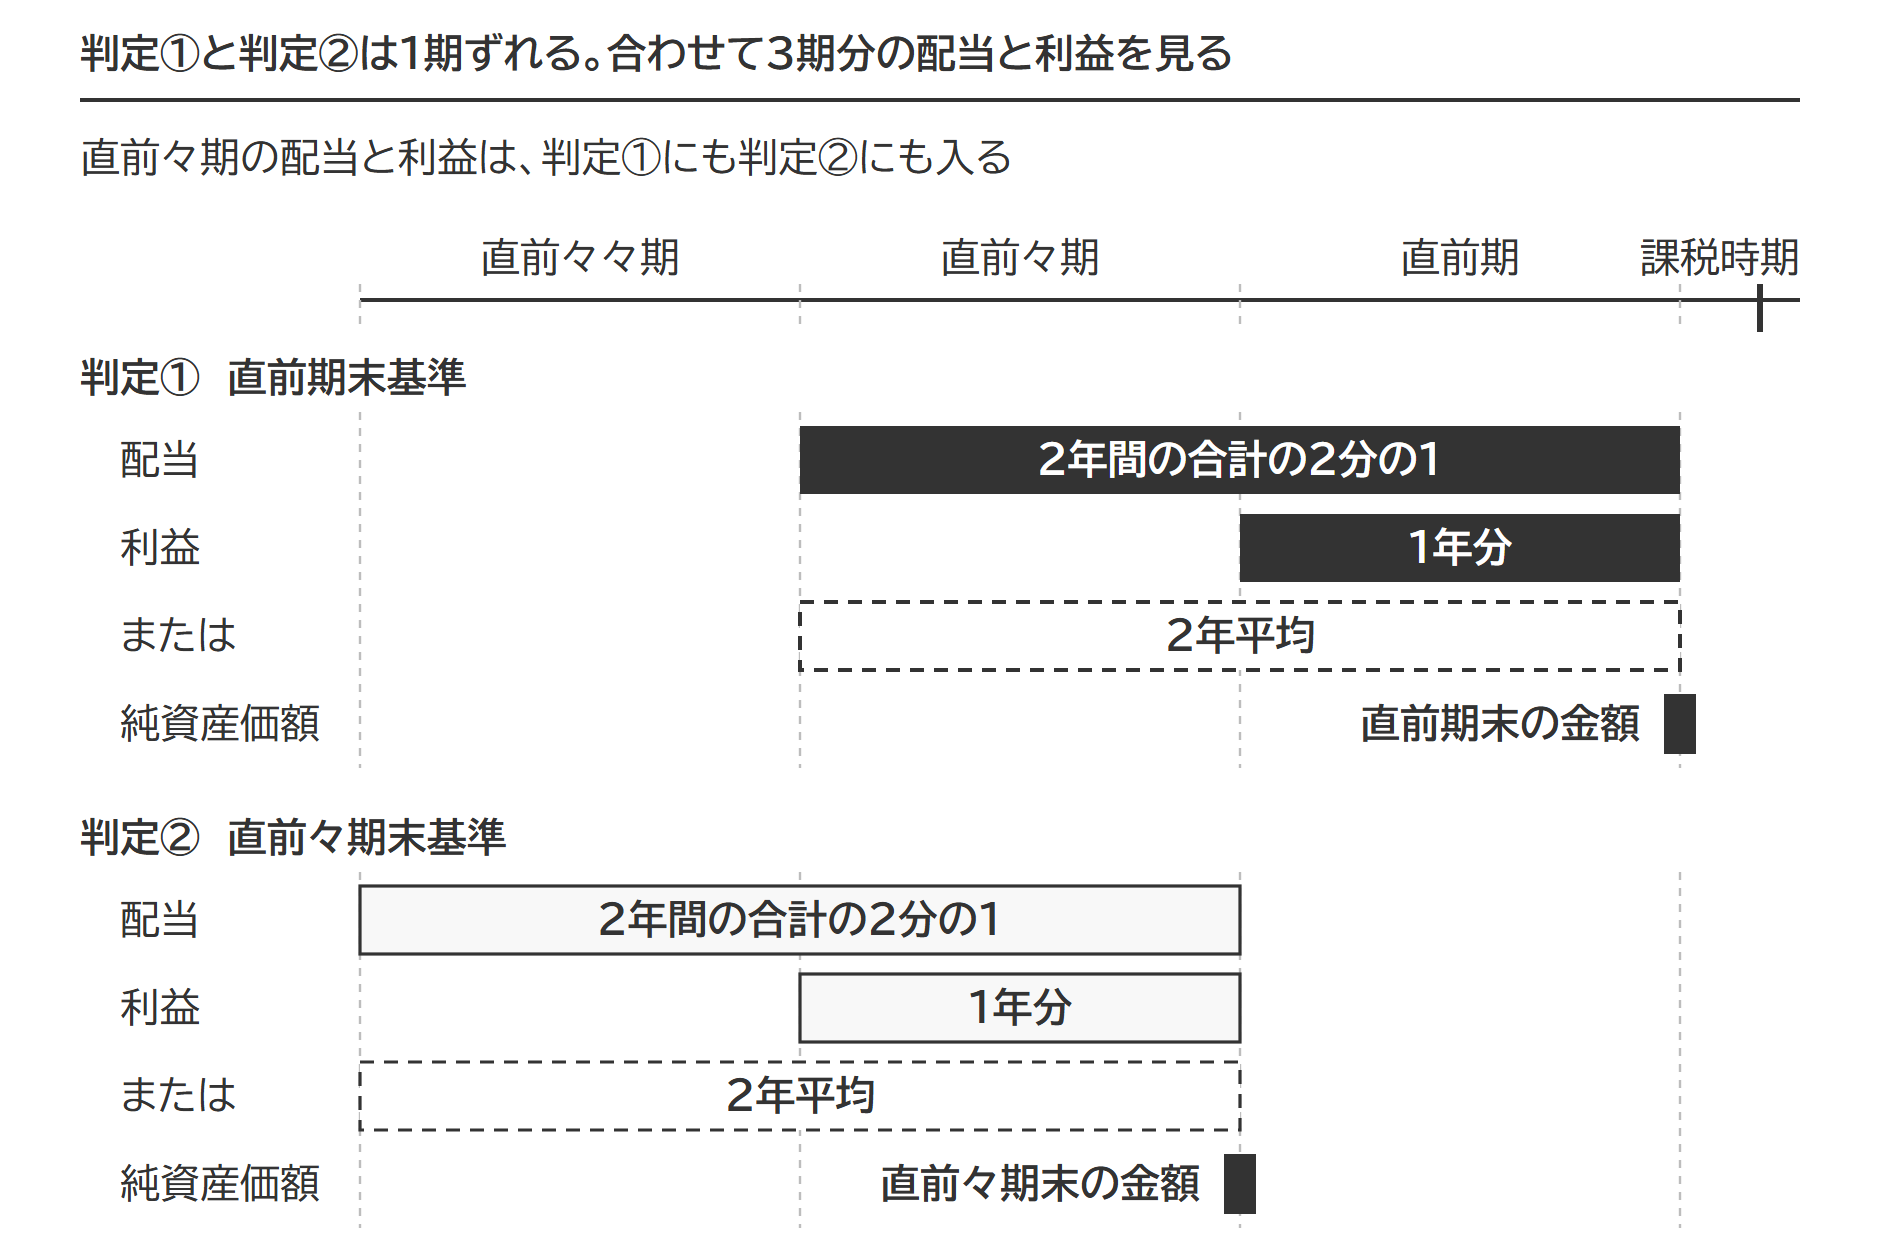
- 「1株当たり配当金額」は、直前期末以前2年間の配当金額の合計額を2で割り、発行済株式数で割って計算します。
- 「1株当たり利益金額」は、直前期末以前1年間の利益金額を発行済株式数で割って計算します。利益金額は、法人税の課税所得金額から固定資産売却益や保険差益などの非経常的な利益を除くなどの調整をした金額です。
- 「1株当たり純資産価額(帳簿価額により計算した金額)」は、直前期末における資本金等の額と利益積立金額の合計額を、直前期末の発行済株式数で割って計算します。
発行済株式数は、1株当たりの資本金等の額を50円とした場合の株式数(直前期末の資本金等の額÷50円)で計算します。
判定②では、同じ計算を1期前にずらして行います(割る株式数は、判定①と同じ直前期末のものです)。配当と利益は直前々々期までさかのぼるので、判定には直前期末以前3年間の実績が反映されます。
利益金額は1年分と2年平均のどちらかを選べる
「1株当たり利益金額」は、直前期末以前2年間の利益金額の平均でも計算できます。1年分と2年平均のどちらにするかは、納税義務者の選択です。判定①と判定②で、別々に選べます。
1年分と2年平均のいずれか一方が正数であれば、正数の方を選ぶと0の比準要素が1つ減り、比準要素数1の会社に当たりにくくなります。多くの会社ではこれで評価額が下がります。逆に比準要素数1の会社に当たる方が低くなりうるのは、議決権の合計が50%以下で純資産価額の方が低い会社などです。両方で計算して比べます。
0として扱う比準要素|負数と端数処理
計算結果が負数になった比準要素と、端数処理で0円になった比準要素は、どちらも0として数えます。判定は0の比準要素の数で決まるので、この2つのルールで結果が変わります。
負数になった利益金額と純資産価額は0とする
利益金額は、計算結果が負数のときは0とします。1年分で計算するなら赤字の期は0、2年平均で計算するなら2年間の合計額が負数のときに0です。
純資産価額は、利益積立金額がマイナスのときは、その分を資本金等の額から引きます。引いた結果がまだマイナスなら0とします(財産評価基本通達183の(注)2)。債務超過の会社の「1株当たり純資産価額」は、マイナスではなく0になるわけです。
端数処理で0円になった比準要素は0として扱う
判定に使う比準要素は、「取引相場のない株式(出資)の評価明細書」の第4表の1「類似業種比準価額等の計算明細書」の「比準要素数1の会社・比準要素数0の会社の判定要素の金額」欄で計算します。B1・C1・D1欄が判定①、B2・C2・D2欄が判定②に使う配当・利益・純資産価額です。各欄の金額は、その欄の表示単位未満の端数を切り捨てて記載します。
| 判定に使う欄 | 第4表の1の表示単位 | 切り捨てられる端数 |
|---|---|---|
| B1・B2 1株(50円)当たりの年配当金額 | 円・銭(銭の1の位は0が印字済み) | 10銭未満 |
| C1・C2 1株(50円)当たりの年利益金額 | 円 | 円未満 |
| D1・D2 1株(50円)当たりの純資産価額 | 円 | 円未満 |
判定に使うB1・B2欄は銭の1の位に「0」が印字されていて、実質10銭単位です。
評価明細書に記載される金額が0となった比準要素は、比準要素数1の会社に該当するかどうかを判定する際、0として扱われます。
出典:質疑応答事例「比準要素数1の会社」の判定の際の端数処理|国税庁
比準要素数1の会社の判定事例4つ
事例2から事例4は、評価会社の1株当たりの資本金等の額を50円とした場合の発行済株式数を100,000株として計算します。純資産価額が4,000千円なら、1株当たりでは4,000千円÷100,000株=40円です。
判定の表では、「1株当たり利益金額」の欄に1年分と2年平均の両方を書き、判定に使うほうに黄緑の色を付けています。
事例1:配当と利益が3期とも0円の会社(該当)
金額は1株(50円)当たりで示します。
| 事業年度 | 年配当金額 | 年間利益金額 | 純資産価額 |
|---|---|---|---|
| 直前期 | 0円 | 0円 | 500円 |
| 直前々期 | 0円 | 0円 | 600円 |
| 直前々々期 | 0円 | 0円 | 700円 |
| 基準 | 1株当たり配当金額 | 1株当たり利益金額 | 1株当たり純資産価額 | 0円の数と判定 |
|---|---|---|---|---|
| 判定① 直前期末基準 |
(0円+0円)÷2=0.00円 | 1年分 0円 2年平均 0円 |
直前期末 500円 | 0円が2つ 該当 |
| 判定② 直前々期末基準 |
(0円+0円)÷2=0.00円 | 1年分 0円 2年平均 0円 |
直前々期末 600円 | 0円が2つ 該当 |
どちらも該当するので、評価会社は比準要素数1の会社に当たります。
事例2:少額の利益が端数処理で0円になる会社(該当)
直前々期に40千円の利益がある会社です。
| 事業年度 | 年配当金額 | 年間利益金額 | 純資産価額 |
|---|---|---|---|
| 直前期 | 0円 | 0円 | 4,000千円 |
| 直前々期 | 0円 | 40千円 | 4,000千円 |
| 直前々々期 | 0円 | 0円 | 4,000千円 |
| 基準 | 1株当たり配当金額 | 1株当たり利益金額 | 1株当たり純資産価額 | 0円の数と判定 |
|---|---|---|---|---|
| 判定① 直前期末基準 |
0.00円 | 1年分 0円 2年平均 0円(0.20円の端数切捨) |
40円 | 0円が2つ 該当 |
| 判定② 直前々期末基準 |
0.00円 | 1年分 0円(0.40円の端数切捨) 2年平均 0円(0.20円の端数切捨) |
40円 | 0円が2つ 該当 |
直前々期の年間利益金額40千円をもとに「1株当たり利益金額」を計算すると、40千円÷100,000株=0.40円です。円未満の端数が切り捨てられて0円になります。比準要素数1の会社に該当するかどうかの判定の際も0円として扱われます。
2年平均で計算しても、(0円+40千円)÷2÷100,000株=0.20円で、同じく0円です。利益が出ていても、判定①と判定②はどちらも該当し、評価会社は比準要素数1の会社に当たります。
事例3:直前々期末基準で0円が1つだけの会社(非該当)
直前期は配当も利益も0円ですが、直前々期と直前々々期には利益があり、直前々々期には配当もしている会社です。純資産価額は3期とも0円です。
| 事業年度 | 年配当金額 | 年間利益金額 | 純資産価額 |
|---|---|---|---|
| 直前期 | 0円 | 0円 | 0円 |
| 直前々期 | 0円 | 1,000千円 | 0円 |
| 直前々々期 | 500千円 | 12,000千円 | 0円 |
| 基準 | 1株当たり配当金額 | 1株当たり利益金額 | 1株当たり純資産価額 | 0円の数と判定 |
|---|---|---|---|---|
| 判定① 直前期末基準 |
0.00円 | 1年分 0円 2年平均 5円 |
0円 | 0円が2つ 該当 |
| 判定② 直前々期末基準 |
2.50円 | 1年分 10円 2年平均 65円 |
0円 | 0円が1つ 非該当 |
判定②で0円になるのは、純資産価額の1つだけです。配当は(0円+500千円)÷2÷100,000株=2.50円、利益は2年平均で(1,000千円+12,000千円)÷2÷100,000株=65円になるためです。判定②が該当しないので、評価会社は比準要素数1の会社に当たりません。
判定①の「1株当たり利益金額」は、1年分なら0円、2年平均なら(0円+1,000千円)÷2÷100,000株=5円です。この事例では2年平均の5円を選んでいます。1年分の0円を選ぶと、直前期末基準の3つの比準要素がすべて0円になり、評価会社は比準要素数0の会社に当たります。
事例4:直前期末基準で3つとも0円の会社(非該当・比準要素数0の会社)
| 事業年度 | 年配当金額 | 年間利益金額 | 純資産価額 |
|---|---|---|---|
| 直前期 | 0円 | 0円 | 0円 |
| 直前々期 | 0円 | 0円 | 7,000千円 |
| 直前々々期 | 0円 | 200千円 | 8,000千円 |
| 基準 | 1株当たり配当金額 | 1株当たり利益金額 | 1株当たり純資産価額 | 0円の数と判定 |
|---|---|---|---|---|
| 判定① 直前期末基準 |
0.00円 | 1年分 0円 2年平均 0円 |
0円 | 0円が3つ 非該当 |
| 判定② 直前々期末基準 |
0.00円 | 1年分 0円 2年平均 1円 |
70円 | 0円が1つ 非該当 |
0円がちょうど2つではないので、判定①が該当せず、評価会社は比準要素数1の会社に当たりません。
直前期末基準の3つがすべて0円なので、評価会社は比準要素数0の会社に当たります。比準要素数0の会社の判定と評価方法は、事例つきで別の記事にまとめています。比準要素数0の会社とは|財産評価基本通達189(4)ロの3要素の判定と純資産価額方式による評価
比準要素数1の会社の評価方法|純資産価額方式(選択でL=0.25の併用方式)
比準要素数1の会社の株式は、原則として純資産価額方式で評価します。納税義務者が選べば、L=0.25の併用方式でも計算でき、低いほうが評価額です。使える評価方法は、株式を取得した株主によって次のように分かれます。
| 同族株主等(原則) | 純資産価額方式 |
|---|---|
| 同族株主等(納税義務者の選択) | Lの割合を0.25とした併用方式 |
| 同族株主等以外の株主 | 配当還元方式 |
評価額は、評価明細書の第6表で、純資産価額方式の金額とL=0.25の併用方式の金額を並べて低いほうを求めます。
同族株主等以外の株主とは、株主の判定で配当還元方式(配当金額から株価を出す方式)を使えるとされた株主です。それ以外の株主が同族株主等に当たります。
同族株主等が取得した株式は純資産価額方式
純資産価額方式では、会社の資産と負債を相続税評価額に直して計算した「1株当たりの純資産価額(相続税評価額によって計算した金額)」が、そのまま評価額になります。科目ごとの計算は純資産価額方式の科目別の計算で整理しています。
株式を取得した人とその同族関係者の議決権の合計が50%以下のときは、1株当たりの純資産価額から20%を減額できます。1株当たりの純資産価額が1,000円であれば800円です。
この20%の減額は、評価会社が大会社でも使えます。
| 一般の評価会社のうち大会社 | 使えない(納税義務者の選択で純資産価額により評価するときも、20%の減額はしない) |
|---|---|
| 一般の評価会社のうち中会社・小会社 | 使える(併用方式の算式の中の純資産価額と、小会社の純資産価額) |
| 比準要素数1の会社 | 会社の規模を問わず使える |
20%の減額を定めているのは、財産評価基本通達185のただし書です。対象は、179の(2)(中会社の併用方式)の算式と(3)(小会社)の純資産価額に限られ、大会社の純資産価額は入っていません。それでも比準要素数1の会社に当たると大会社でも20%の減額を使えるのは、189-2の本文のかっこ書が、議決権の合計数が50%以下のときの純資産価額を185のただし書により計算した金額とすると定めているためです。
出典:財産評価基本通達185|国税庁/財産評価基本通達189-2|国税庁
大会社・中会社・小会社の区分は、従業員数・総資産価額・取引金額から判定します。判定表への当てはめ方をまとめています。会社規模の判定
納税義務者の選択でL=0.25の併用方式も使える
納税義務者が選べば、類似業種比準方式の適用割合(Lの割合)を0.25として、類似業種比準価額方式と純資産価額方式との併用方式により評価できます。一般の評価会社のLは会社規模で決まりますが(中会社は0.90・0.75・0.60、小会社は選択で0.50。会社規模の判定|大会社・中会社・小会社の判定表の見方と従業員数・総資産価額・取引金額の数え方の表)、比準要素数1の会社は規模を問わず0.25です。
類似業種比準価額 × 0.25 + 1株当たりの純資産価額(相続税評価額によって計算した金額) × (1 - 0.25)
算式の中の1株当たりの純資産価額にも、議決権の合計が50%以下のときの20%の減額を使えます。
事例5:比準要素数1の会社に当たる大会社の評価額
発行済株式数(50円換算)は100,000株とします。
| 事業年度 | 年配当金額 | 年間利益金額 | 純資産価額 |
|---|---|---|---|
| 直前期 | 0円 | 0円 | 5,000千円 |
| 直前々期 | 0円 | 0円 | 6,000千円 |
| 直前々々期 | 0円 | 0円 | 7,000千円 |
| 基準 | 1株当たり配当金額 | 1株当たり利益金額 | 1株当たり純資産価額 | 0円の数と判定 |
|---|---|---|---|---|
| 判定① 直前期末基準 |
0.00円 | 1年分 0円 2年平均 0円 |
50円 | 0円が2つ 該当 |
| 判定② 直前々期末基準 |
0.00円 | 1年分 0円 2年平均 0円 |
60円 | 0円が2つ 該当 |
評価会社は比準要素数1の会社に当たります。
- 大会社(従業員数などで大会社に当たる会社。1株当たりの資本金等の額50円)
- 1株当たり純資産価額:126円(相続税評価額)
- 類似業種の比準要素
株価:412円
1株当たりの配当金額:11.2円
1株当たりの年利益金額:69円
1株当たりの純資産価額(帳簿価額):495円 - 株式取得者と同族関係者の議決権割合:40%(同族株主。議決権割合が50%以下なので80/100を掛ける)
純資産価額方式(原則)
1株当たり純資産価額(相続税評価額)126円 × 80/100 = 100.8円
円未満を切り捨てて 100円
併用方式(納税義務者の選択)
類似業種比準価額8円 × 0.25 + 1株当たり純資産価額100円 × 0.75 = 77円
評価会社の比準要素は、配当0円、利益0円、純資産価額50円です。
類似業種比準価額の計算
比準割合 =(0/11.2+0/69+50/495)/3 =(0+0+0.10)/3 ≒ 0.03
412円 × 0.03 × 0.7(大会社の斟酌率) = 8.652円
10銭未満を切り捨てて8.60円。1株当たりの資本金等の額が50円なので、円未満を切り捨てて 8円
50/495≒0.10のような要素ごとの割合と比準割合は、どちらも小数点以下2位未満を切り捨てます。
純資産価額方式の100円と併用方式の77円を比べ、低いほうの77円が評価額です。一般の大会社なら、類似業種比準価額の8円で評価できました。発行済株式数(50円換算)100,000株の会社なら、株式全体の評価額は80万円(8円×100,000株)から770万円(77円×100,000株)に増える計算です。
事例5の会社(1株当たり純資産価額126円・議決権割合40%)を大会社・中会社・小会社に当てはめると、上がり方は次のように違います。
| 会社規模 | 原則の評価額 | 比準要素数1に該当した場合 | 上がり方(倍) |
|---|---|---|---|
| 大会社 | 8円(類似業種比準価額) | 77円(L=0.25の併用方式) | 約9.6倍 |
| 中会社(Lの割合0.90) | 16円(併用方式) | 76円(L=0.25の併用方式) | 約4.8倍 |
| 中会社(Lの割合0.75) | 30円(併用方式) | 76円(L=0.25の併用方式) | 約2.5倍 |
| 中会社(Lの割合0.60) | 44円(併用方式) | 76円(L=0.25の併用方式) | 約1.7倍 |
| 小会社 | 53円(Lの割合0.50の併用方式を選択) | 76円(L=0.25の併用方式) | 約1.4倍 |
類似業種比準価額は会社の規模ごとの率(大会社0.7・中会社0.6・小会社0.5)で計算し直し、金額は円未満を切り捨てています。倍率は、設例の類似業種比準価額と純資産価額の比で変わります。
同族株主等以外が取得した株式は配当還元方式
同族株主等以外の株主が取得した株式は、評価会社が比準要素数1の会社に当たる場合でも、配当還元方式で評価できます。
配当還元方式による金額には上限があります。189-2のなお書きは、配当還元価額が189-2の本文またはただし書で計算した金額を超えるときは、そちらの金額で評価すると定めています。一般の評価会社の上限は、179の原則的な評価方式で計算した金額です(188-2のただし書)。比準要素数1の会社では、上限が純資産価額方式の金額、または納税義務者が選択したL=0.25の併用方式の金額に置き換わります。
出典:財産評価基本通達189-2|国税庁/財産評価基本通達188-2|国税庁
判定に使う利益金額と、株価の計算に使う利益金額は別に選べる
判定で2年平均を選んだ会社も、類似業種比準価額の計算では1年分を選べます。逆の組み合わせもできます。
根拠は第4表の1の作りです。判定に使うC1欄と、類似業種比準価額の計算に使うⒸ欄が分かれていて、どちらの欄も、1年分の利益金額で書くか2年平均で書くかを納税義務者が選びます。配当と純資産価額は別です。類似業種比準価額の計算に使うⒷ欄とⒹ欄には、判定に使ったB1欄とD1欄の金額をそのまま書き写す決まりです。
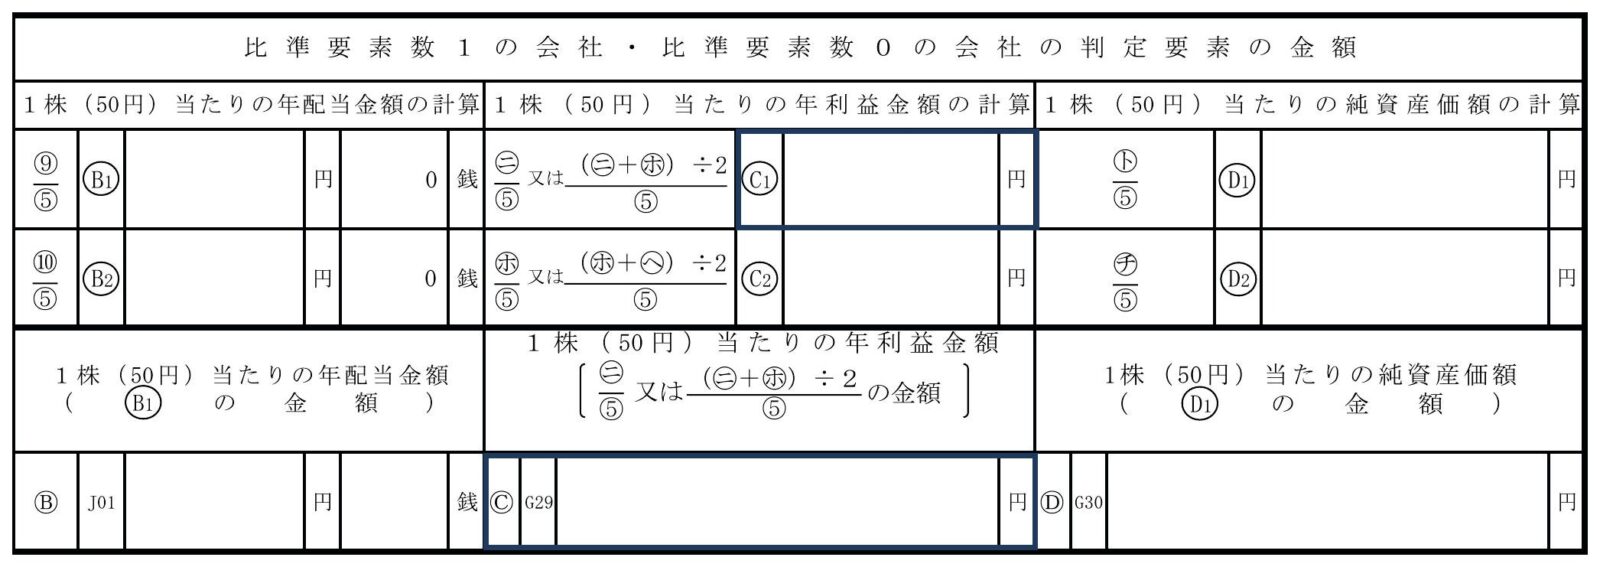
出典:国税庁「取引相場のない株式(出資)の評価明細書」(令和8年4月1日以降用)第4表の1(判定要素の金額の欄を切り出し)
事例6:判定では45円、株価の計算では0円を選ぶ会社
直前期は利益が0円で、直前々期と直前々々期には利益がある大会社です。直前期に増資をした会社です。発行済株式数(50円換算)は100,000株とします。
| 事業年度 | 年配当金額 | 年間利益金額 | 純資産価額 |
|---|---|---|---|
| 直前期 | 0円 | 0円 | 8,000千円 |
| 直前々期 | 0円 | 9,000千円 | △1,000千円 |
| 直前々々期 | 0円 | 7,000千円 | △8,000千円 |
| 基準 | 1株当たり配当金額 | 1株当たり利益金額 | 1株当たり純資産価額 | 0円の数と判定 |
|---|---|---|---|---|
| 判定① 直前期末基準 |
0.00円 | 1年分 0円 2年平均 45円 |
80円 | 0円が1つ 非該当 |
| 判定② 直前々期末基準 |
0.00円 | 1年分 90円 2年平均 80円 |
0円 | 0円が2つ 該当 |
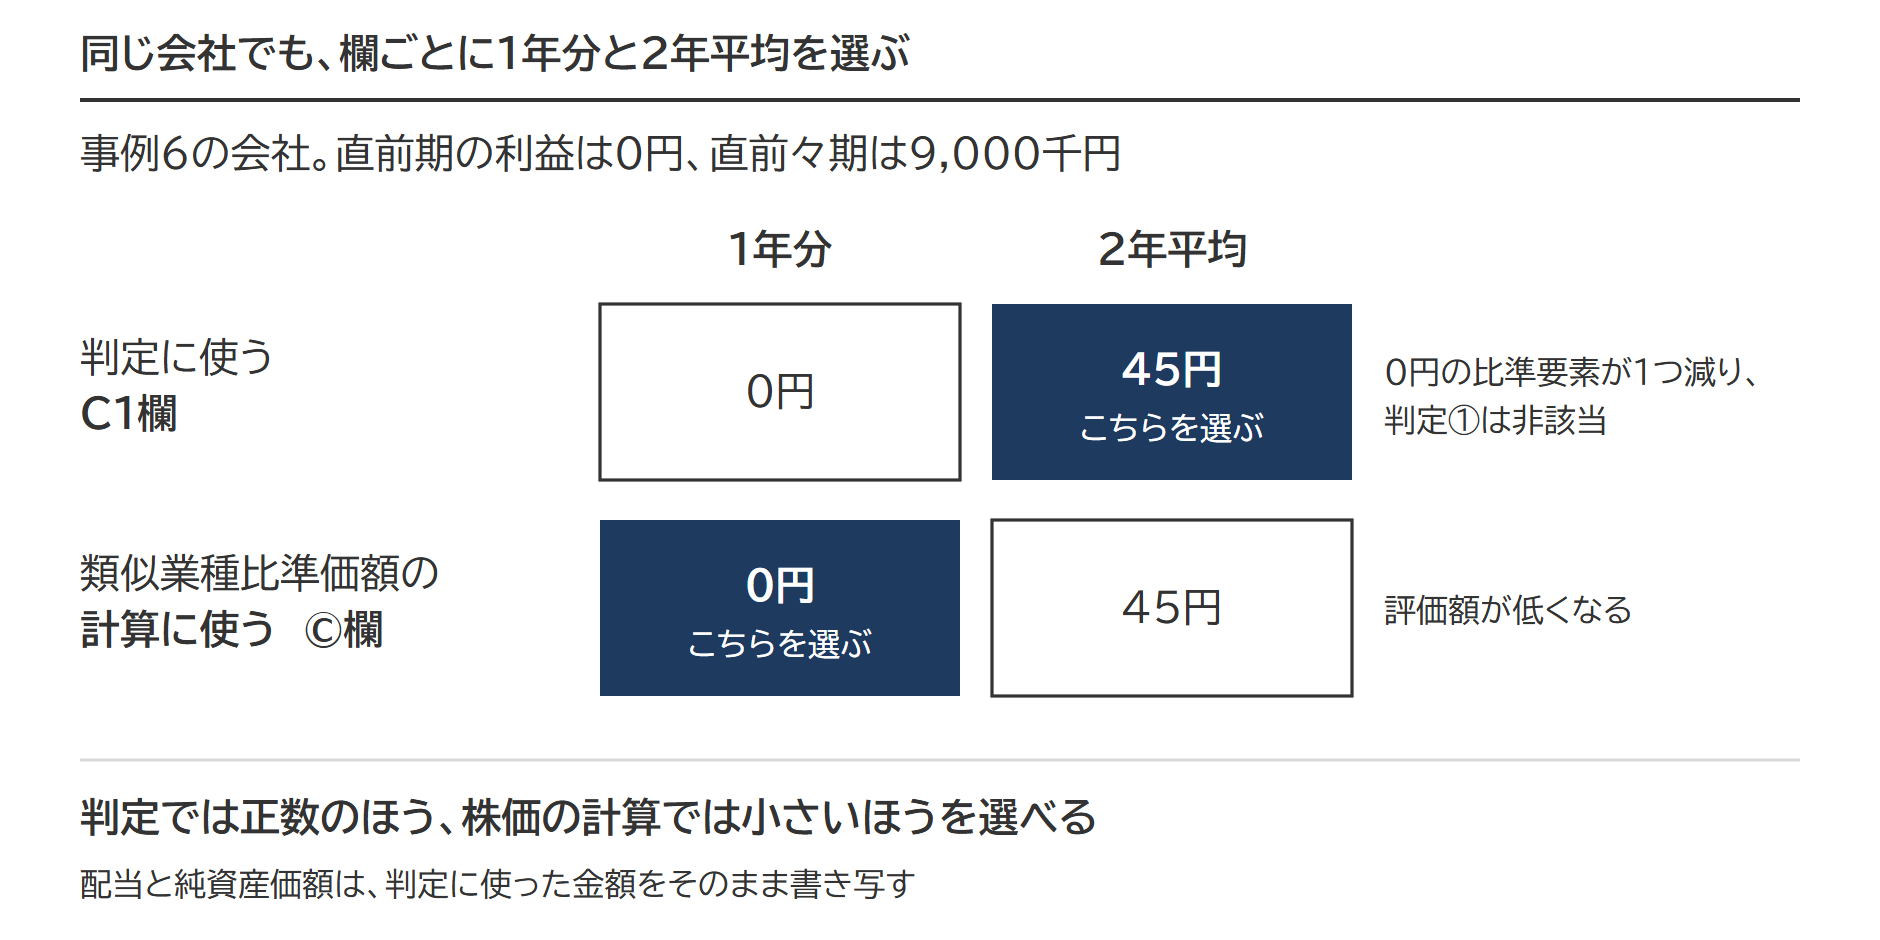
判定①の「1株当たり利益金額」は、1年分なら0円、2年平均なら(0円+9,000千円)÷2÷100,000株=45円です。「1株当たり利益金額」の有利選択により、1期の利益金額から計算した「0円」ではなく2期平均の「45円」を選択することにより、比準要素数1の会社と判定されることを回避しました。
判定①で0円は配当の1つだけになり、判定①は該当しません。判定②は、直前々期末の純資産価額がマイナスで0円になるので該当しますが、判定①が該当しないため、評価会社は比準要素数1の会社に当たりません。
評価会社が大会社なので、株式は類似業種比準価額方式で評価します。その計算に使う「1株当たり利益金額」は、判定とは別の選択です。1年分の0円と2年平均の45円のうち、小さいほうの0円を選べば、45円を選んだときより株式の評価額は低くなります。
反対に、判定に使う利益金額まで株価の計算と同じく小さいほうで計算してしまい、当たらないはずの会社を比準要素数1の会社として申告する誤りも起こりえます。事例6で判定①に1年分の0円を使うと判定①も該当になり、評価会社は比準要素数1の会社に当たります。
比準要素数1の会社の回避|実際の配当か本業の利益で比準要素を2つにする
無配で赤字が続いていても、純資産価額がプラスの会社なら、配当か利益のどちらかが0でなくなれば比準要素は2つになり、比準要素数1の会社から外れます。
純資産価額方式による評価額は、類似業種比準価額方式によるものより高くなりがちです。類似業種比準価額が純資産価額より低い会社では、該当すると株式の評価額が上がります。該当しそうな会社は、配当と利益の実績を早めに確かめ、実際の配当や本業の利益で比準要素を2つにできないかの検討が大切です。
配当による対策
過去の利益の蓄積があり配当の原資がある会社なら、わずかでも配当を行うことが対策のひとつです。
配当は毎年でなくても足ります。「1株当たり配当金額」は直前期末以前2年間の合計額の2分の1で計算し、比準要素数1の会社に当たるのは判定①と判定②の両方に該当するときだけだからです。配当を3年に1回にすると、直前期末以前2年間に1回も配当がない年が回ってきます。その年は、判定①の配当が0円です。それでも判定②の配当には、直前々々期の配当が入ります。赤字が続いていても、直前々期末の純資産価額がプラスなら、判定②で0になるのは利益の1つだけで、判定②は該当しません。判定に入るのは、課税時期の直前に終わった事業年度までの配当と利益で、相続の前に事業年度が終わっていない分は判定に反映されません。
配当の金額には下限があります。判定に使うB1・B2欄は10銭未満を切り捨てるので、2年間の合計額の2分の1が1株(50円)当たり10銭に届かない配当は、0円と記載されるためです。端数の切り捨てで無配の扱いにならないよう、3年に1回、1株(50円)当たり2円以上の配当をするといった方法も考えられます。
特別配当や記念配当などの名称で、毎期続くと見込めない配当は、配当金額に数えません(財産評価基本通達183の(1))。3年に1回の配当でも、普通配当として行えば判定に数えられますが、特別配当・記念配当の名称で行うと「将来毎期続くと見込めない配当」として除かれます(財基通183(1))。
配当できるのは、会社法が定める分配可能額の範囲までです。純資産額が300万円を下回る会社は、剰余金の配当ができません。
利益による対策
本業で利益(法人税の課税所得を基にした利益金額)が出れば、利益の比準要素は0でなくなります。
ただし固定資産売却益や保険差益などの非経常的な利益は、利益金額から除かれます。その利益だけで黒字になっても、利益金額は0のままです。1株(50円)当たり1円に届かない利益も、事例2のように端数処理で0円になります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 清算中の会社の株式の評価|分配見込額×複利現価率の計算と長期清算中の会社の扱い清算中の会社の株式は、分配見込額を現在価値に割り戻す独特の方法で評価します。端数の扱いなど計算のポイントを解説しています。記事を読む →
 開業前又は休業中の会社とは|判定の基準と純資産価額方式による株式評価開業前・休業中の会社は、会社規模にかかわらず純資産価額方式で評価します。20%減額や配当還元方式が使えない点に注意が必要です。記事を読む →
 開業後3年未満の会社とは|純資産価額方式による株式評価と設立3年との違い開業後3年未満かどうかは、設立登記ではなく実際の事業開始から数えます。純資産価額方式になる場合の計算も解説しています。記事を読む →
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。