相続税の申告期限は、亡くなられた日の翌日から10ヶ月です。「気がついたら残り3ヶ月」「話し合いが長引いて時間がない」——その状況でも、打てる手は残っています。
残り1ヶ月でも、期限内に申告する方法はあります。分け方が決まっていなくても申告はできます。いちばん避けたいのは「間に合わないから」と何もしないことです。お急ぎの方はお電話が確実です(03-6823-8366・受付9:00〜18:00)。
期限を過ぎると、何が起きるか
かかるペナルティは2つです。もう1つ、申告期限は特例を使えるかどうかの基準日でもあります。
| 期限を過ぎると | 内容 |
|---|---|
| 無申告加算税 | 本来の税額に原則15%(50万円を超える部分は20%、300万円を超える部分は30%)が上乗せされます。税務署から調査の通知を受ける前に自主的に申告すれば5%で済みます。 |
| 延滞税 | 納付が遅れた日数分の利息に相当します(令和8年は年2.8%。納期限の翌日から2か月を過ぎた部分は年9.1%)。 |
| 特例の基準日 | 配偶者の税額軽減(1億6,000万円または法定相続分まで)も、小規模宅地等の特例(最大80%減額)も、申告期限までに分け方が決まっていることが原則の条件です。決まらないときは、申告書に「申告期限後3年以内の分割見込書」を添えておかないと、後から分け方が決まっても使えません。 |
世田谷のご家庭では、自宅の土地に小規模宅地等の特例を使えるかどうかで税額が数百万円変わることが珍しくありません。期限を守ることは、ペナルティを避ける以上に「特例を確実に使う」ためです。
残り日数ごとに、今日やること
当事務所がご依頼を受けた場合の、残り日数ごとの進め方です。
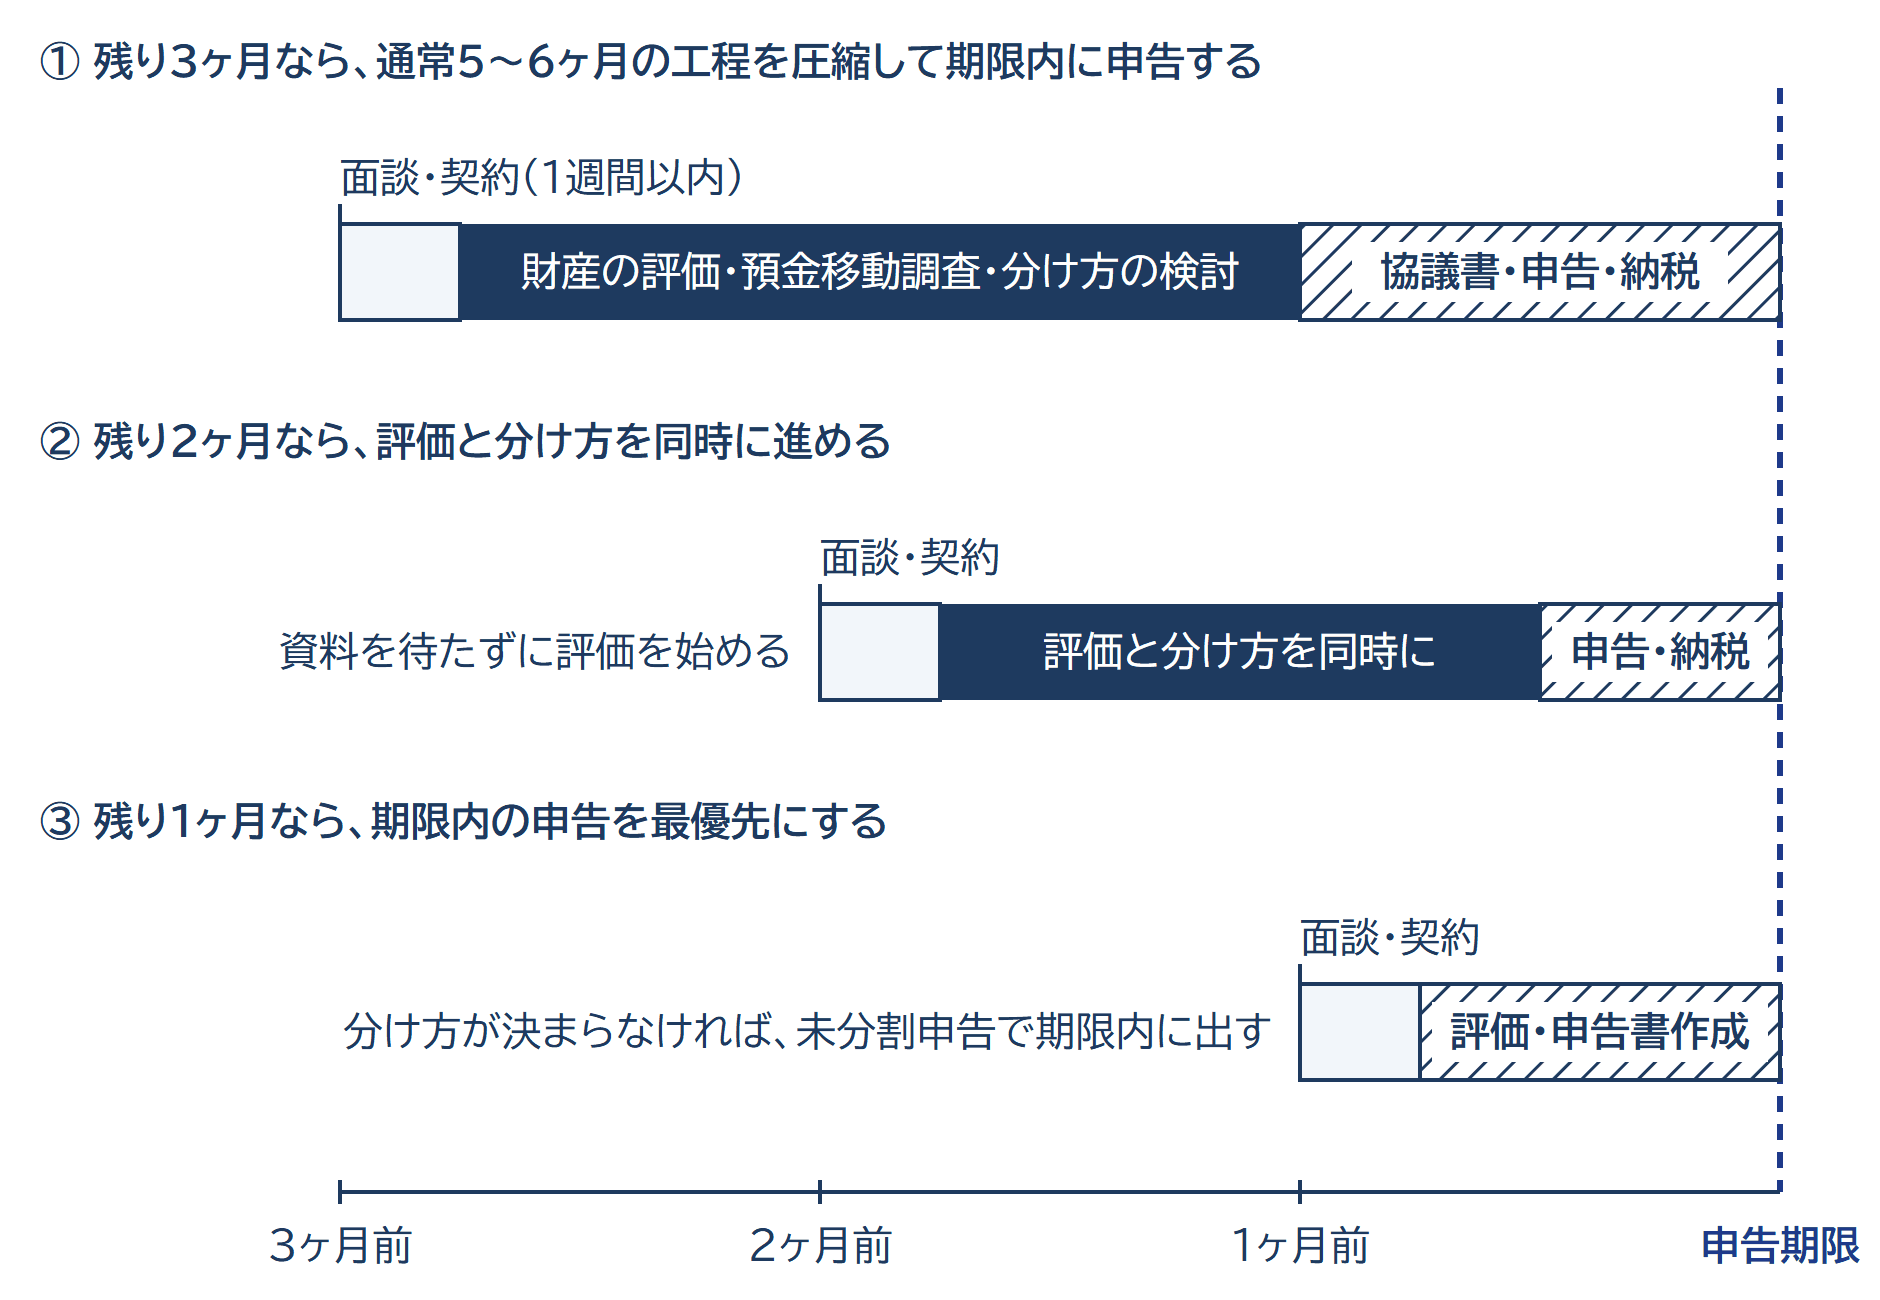
残り3ヶ月(通常の工程を圧縮)
- 今日:お電話または予約フォームでご連絡。初回面談の日程を優先して調整します。
- 1週間以内:面談・ご契約・資料リストのお渡し。戸籍や残高証明書の取得は当事務所が代行できます。
- 2ヶ月目:財産の評価(土地は現地調査を含む)と預金移動調査。並行して分け方の検討。
- 3ヶ月目:遺産分割協議書の作成・署名押印、申告書の作成、電子申告、納税。
残り2ヶ月(評価と分割を同時に進める)
- 資料は「あるもの」から順に受け取り、揃うのを待たずに評価を始めます。
- 土地の現地調査は面談後すぐに日程を組みます。
- 分け方は、税額の比較表をご覧いただきながら面談の場で方向を決めます。
残り1ヶ月(期限内申告を最優先)
- 評価の確定と申告書の作成を同時に進め、期限内に電子申告します。
- 分け方がまとまらない場合は、下の「未分割申告」で期限内に申告し、分割見込書を添えて特例を後から使えるようにします。
- 納税資金の準備(預金の解約手続き・延納の検討)もこの段階で確認します。
特急対応の報酬
期限が迫っている場合は、通常の工程を圧縮して優先対応するため、次の加算をお願いしています。加算の対象は「基本報酬+相続人加算+土地の加算」の合計です。
| 申告期限までの期間 | 加算 |
|---|---|
| 3ヶ月以内 | 報酬総額×20% |
| 2ヶ月以内 | 報酬総額×30% |
| 1ヶ月以内 | 報酬総額×50% |
例:遺産6,000万円・相続人2人・自宅の土地1つ(通常の報酬総額550,000円)で、期限まで2ヶ月の場合=550,000円×1.3=715,000円(税込)。基本報酬と加算の仕組みは料金ページで公開しており、報酬シミュレーターのSTEP4で特急料金込みの概算が出せます。
※申告期限まで3ヶ月を超える時点でのご依頼なら、特急料金はかかりません。
分け方が決まらないときは——未分割申告
期限までに遺産分割がまとまらなくても、申告は期限内に行う必要があります。この場合、いったん法定相続分で相続したものとして申告します(未分割申告)。
- 未分割の申告では、配偶者の税額軽減も小規模宅地等の特例も使えません。いったん多めに納税することになります。
- 申告書に「申告期限後3年以内の分割見込書」を添付しておくと、申告期限から3年以内に分け方が決まったときに特例を適用し直し、納め過ぎた分の還付を受けられます(分割が成立した日の翌日から4か月以内に更正の請求)。
- 当事務所は、未分割申告と見込書の提出から、分割確定後の更正の請求まで一貫して承ります(更正の請求は別途報酬・事前にご説明します)。
納税資金が足りないときは
相続税は原則、期限までに現金で一括納付です。預金の解約は金融機関の手続きに時間がかかるため、早めに始めます。どうしても現金が用意できない場合は、延納(分割払い・利子税あり)や物納(要件が厳しい)の申請を期限内に行います。
期限が迫っている方からよくいただく質問
期限まで1ヶ月を切っています。本当に間に合いますか。
状況によります。資料の揃い具合と財産の内容を電話でうかがい、期限内申告が可能か、未分割申告にするか、その場で見通しをお伝えします。間に合わないと判断した場合も、ペナルティを最小にする方法(できるだけ早い期限後申告)をご提案します。
他の税理士に断られました。
当事務所は相続税専門のため、工程を圧縮した対応に慣れています。まずお電話で状況をお聞かせください。
資料がほとんど集まっていません。
固定資産税の納税通知書と、財産のおおよそのメモがあれば面談はできます。戸籍・残高証明書・登記事項証明書などは当事務所が取得を代行します(オプション27,500円〜)。
申告期限はいつですか。
亡くなられた日の翌日から10ヶ月後の同じ日です(例:1月15日に亡くなった場合は11月15日)。その日が土日祝の場合は翌平日になります。