
この記事の要点
- 老人ホームに入居して空き家になっていた自宅の敷地でも、要件を満たせば入居の直前まで住んでいた宅地として80%減額の対象になります。
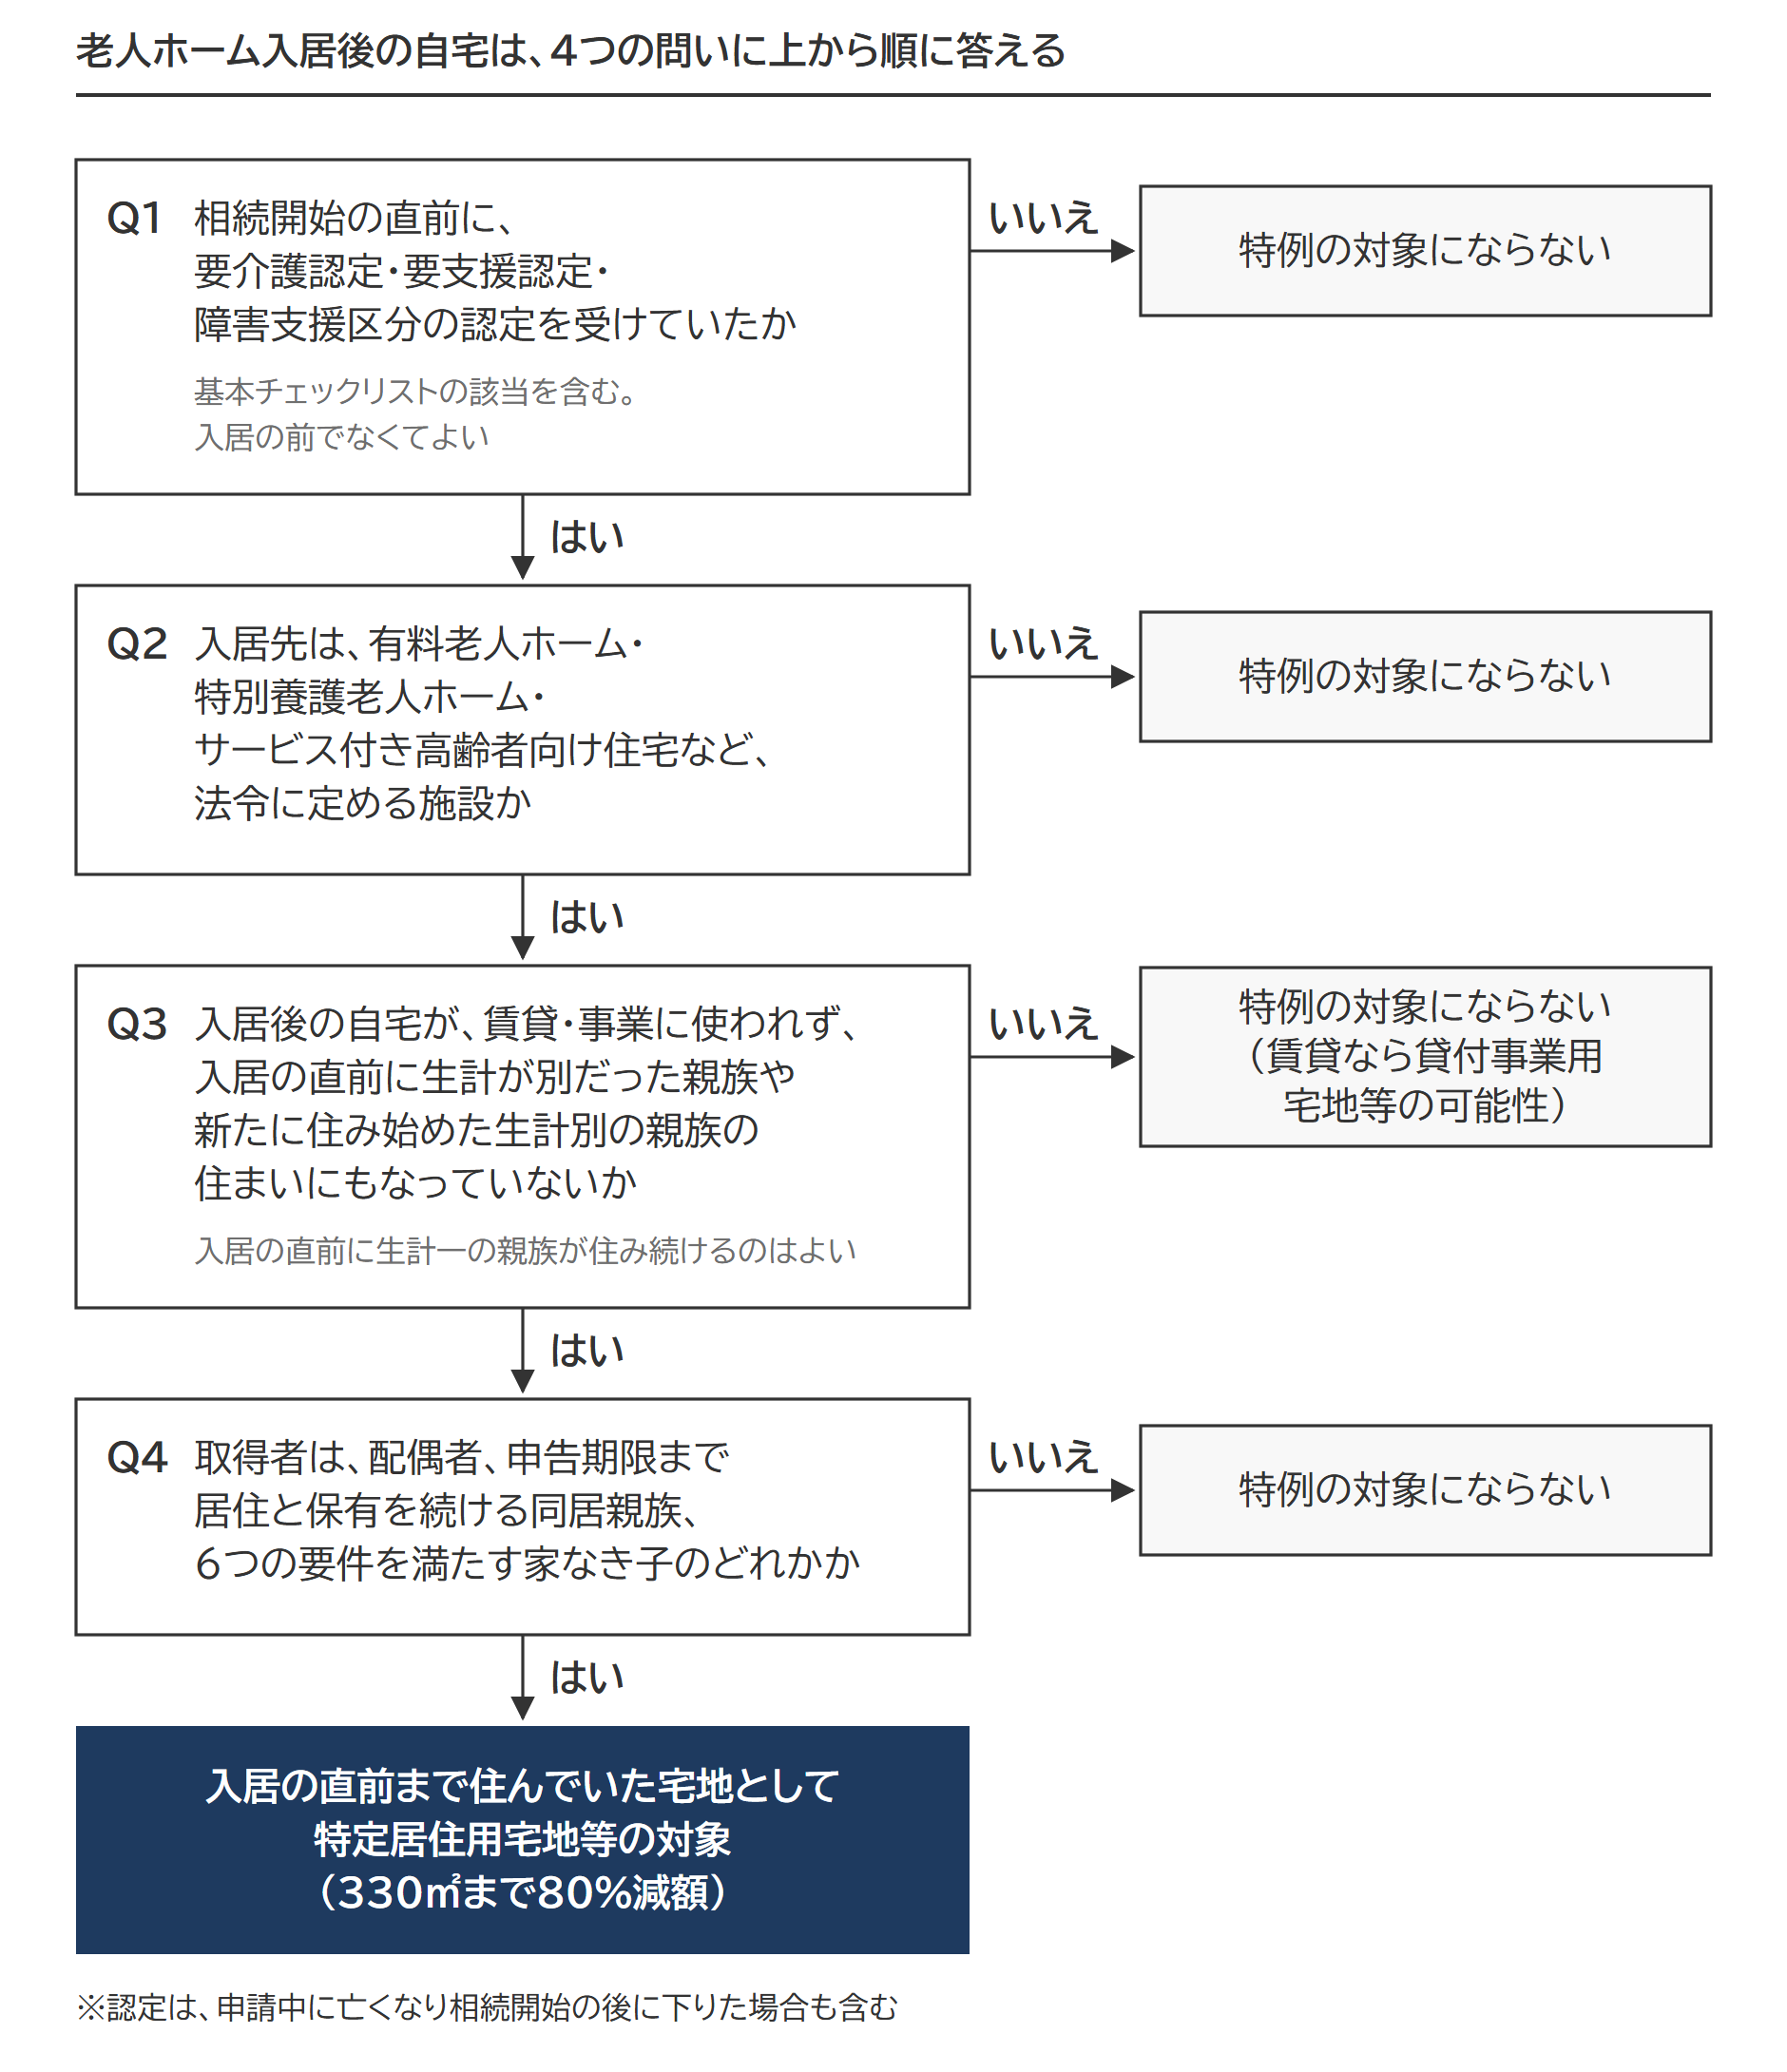
- 要件は、相続開始の直前に要介護認定などを受けていたこと(基本チェックリストの該当者を含む。入居前の認定でなくてよく、申請中に亡くなった場合も対象)と、入居先が法令に定める施設であることです。
- 入居の直前に被相続人と生計を一にしていた同居親族が住み続けている家は使えます(入居後に生計が別になってもかまいません)。入居の直前に生計が別だった親族が住み続けている家、入居後に被相続人と生計を一にしていた親族以外の人が住み始めた家、賃貸に出した家(貸付事業用宅地等の判定になります)は外れます。
- 取得者の要件(配偶者・同居親族・家なき子)は別に必要です。空き家のまま相続を迎えて特例が残るのは、配偶者が取得する場合と、配偶者のいない相続で家なき子が取得する場合です。
- 添付書類は戸籍の附票の写し・被保険者証などの写し・入所契約書などの写しの3点で、被保険者証の写しは保険者番号と被保険者番号を塗り潰します。
老人ホームに入居して空き家になっていた自宅の敷地でも、小規模宅地等の特例(特定居住用宅地等・80%減額)は使えます。決め手は3つ。相続開始の直前に要介護認定などを受けていたこと、入居先が法令に定める施設であること、入居後の自宅を賃貸に出したり、被相続人と生計を一にしていた(生活費を共にしていた)親族以外の人が新たに住み始めたりしていないことです。3つがそろえば自宅の敷地は「入居の直前まで住んでいた宅地」として扱われ、あとは宅地を取得した人の要件で可否が決まります。
特例そのものの4つの区分と共通の要件は、4つの区分と適用要件の全体像で確認できます。
老人ホームに入居していた場合の小規模宅地等の特例の要件|3つの条件と取得者
小規模宅地等の特例は、相続開始の直前に被相続人(亡くなった方)が住んでいた宅地を対象にします。要介護認定などを受けて老人ホームに入居していたために住んでいなかった場合は、入居の直前の住まいも「被相続人の居住の用」に含めます。含めるための条件が、次の3つです。
- 相続開始の直前に、要介護認定・要支援認定・障害支援区分の認定を受けていた(基本チェックリストに該当する65歳以上の人を含む)
- 入居先が、有料老人ホーム・特別養護老人ホーム・サービス付き高齢者向け住宅など、法令に定める施設だった
- 入居後の自宅が、賃貸などの事業に使われておらず、被相続人と生計を一にしていた親族以外の人の住まいにもなっていない(入居の直前に生計を一にしていた同居親族が住み続けているのはよい)
住民票を施設に移したかどうかや、入居が何年に及んだかは要件にありません。住所の移り変わりは、添付書類の戸籍の附票で示します。
出典:租税特別措置法69条の4第1項(e-Gov法令検索)/租税特別措置法施行令40条の2(e-Gov法令検索)
3つを満たしたうえで、宅地を取得した人の要件で可否が決まります。判定は、認定、施設、入居後の自宅の状態、取得者の順です。
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
要介護認定などの認定の要件|申請中に亡くなった場合も対象
認定は3種類のどれかです。介護保険法の要介護認定か要支援認定、または障害者総合支援法の障害支援区分の認定。認定を受けていなくても、相続開始の直前に介護保険法施行規則140条の62の4第2号に該当していた人(厚生労働大臣が定める基準=基本チェックリストに該当する65歳以上の人)は、認定を受けていた人と同じに扱われます。
出典:租税特別措置法施行規則23条の2第2項(e-Gov法令検索)
認定を受けていたかどうかは、相続開始の直前で判定します。老人ホームへの入居前に認定を受けている必要はありません。入居してから認定を受けた場合も対象です。
相続開始のときに要介護認定を申請中だった場合
申請中に亡くなり、相続開始の後に認定が下りた場合も、相続開始の直前に認定を受けていた人として扱って差し支えないとされています。認定の効力は申請の日にさかのぼり、市町村は生前に心身の状況を調査しているためです。国税庁の質疑応答事例(国税庁が公表する税務の問答集)がこの扱いを示しています。
出典:老人ホームに入所していた被相続人が要介護認定の申請中に死亡した場合の小規模宅地等の特例|国税庁
線が引かれるのは申請の前です。申請をしないまま亡くなると、市町村の調査も認定もなく、基本チェックリストの該当もなければ特例の対象になりません。入居の時点で認定がなければ、申請だけは済ませておく意味があります。
入居先の施設の要件
入居先は、認定の種類ごとに次の施設に限られます。有料老人ホームや特別養護老人ホームのほか、サービス付き高齢者向け住宅や認知症高齢者グループホームも入ります。
| 認定の種類 | 入居先として認められる施設 |
|---|---|
| 要介護認定・要支援認定(基本チェックリストの該当者を含む) | 認知症対応型老人共同生活援助事業が行われる住居(認知症高齢者グループホーム)・養護老人ホーム・特別養護老人ホーム・軽費老人ホーム・有料老人ホーム(老人福祉法) |
| 同上 | 介護老人保健施設・介護医療院(介護保険法) |
| 同上 | サービス付き高齢者向け住宅(高齢者の居住の安定確保に関する法律。有料老人ホームに当たるものを除く) |
| 障害支援区分の認定 | 障害者支援施設(施設入所支援が行われるものに限る)・共同生活援助を行う住居(障害者総合支援法) |
出典:租税特別措置法施行令40条の2第2項(e-Gov法令検索)
対象になる宅地は、施設に入居する直前まで住んでいた自宅の敷地です。自宅を離れて賃貸マンションなどに移り、そこから施設に入居した場合、元の自宅の敷地は対象になりません。
入居後の自宅の状態|生計一の親族以外の人が住んでいるかで決まる
空き家のまま、または入居の直前に生計を一にしていた同居親族が住み続けているなら特例は残り、賃貸に出した家や、入居の直前に生計が別だった親族が住み続けている家、入居後に被相続人と生計を一にしていた親族以外の人が住み始めた家は外れます。根拠は租税特別措置法施行令40条の2第3項です。入居後の自宅が「事業の用(貸付を含む)」か「被相続人等以外の者の居住の用」に使われていると、入居の直前まで住んでいた宅地であっても対象から外れます。通達と国税庁の質疑応答事例は、入居後に「新たに」そうなった場合を除く、と書いています。ただし政令は、入居の前から住んでいた親族のうち、入居の直前に生計を一にし、かつ引き続き住んでいる親族だけを被相続人等に加えています(措置法施行令40条の2第3項の括弧書き)。入居の直前に生計が別だった親族の住まいは、この括弧書きに入りません。被相続人等とは、被相続人と、相続開始の直前に被相続人と生計を一にしていた親族のこと。ここに、入居の直前に被相続人と生計を一にしていて、その家に引き続き住んでいる親族が加わります。生計を一にするとは、日常の生活費を共にしていることです。所得税の通達(所得税基本通達2-47)は、同じ家に住む親族は、明らかに互いに独立した生活を営んでいる場合を除き生計を一にするものとしています。
出典:租税特別措置法施行令40条の2第3項(e-Gov法令検索)/老人ホームへの入所により空家となっていた建物の敷地についての小規模宅地等の特例|国税庁/所得税基本通達2-47(生計を一にするの意義)
見る点は2つです。住み続けている親族が、入居の直前に被相続人と生計を一にしていたか。入居後に住み始めた人がいれば、その人が相続開始の直前に被相続人と生計を一にしているか。入居の前から同じ住まいで同居していた親族でも、入居の直前に生計が別だったなら、政令の括弧書きの被相続人等に入りません。その親族が住み続けている家は「被相続人等以外の者の居住の用」に当たり、対象から外れます。政令が、入居の前から住む親族のうち「入居の直前に生計を一にし、かつ、引き続き居住している」親族だけを被相続人等に加えているためです。無償で住んでいても同じです。区分所有登記のない二世帯住宅で、被相続人の住んでいた階が空いたまま、別の階に住んでいた子が自分の階に住み続けている場合は、生計が別でも敷地全体が対象のままとされています。入居後に、被相続人と生計を一にしていた親族以外の人が住み始めた家も外れます。
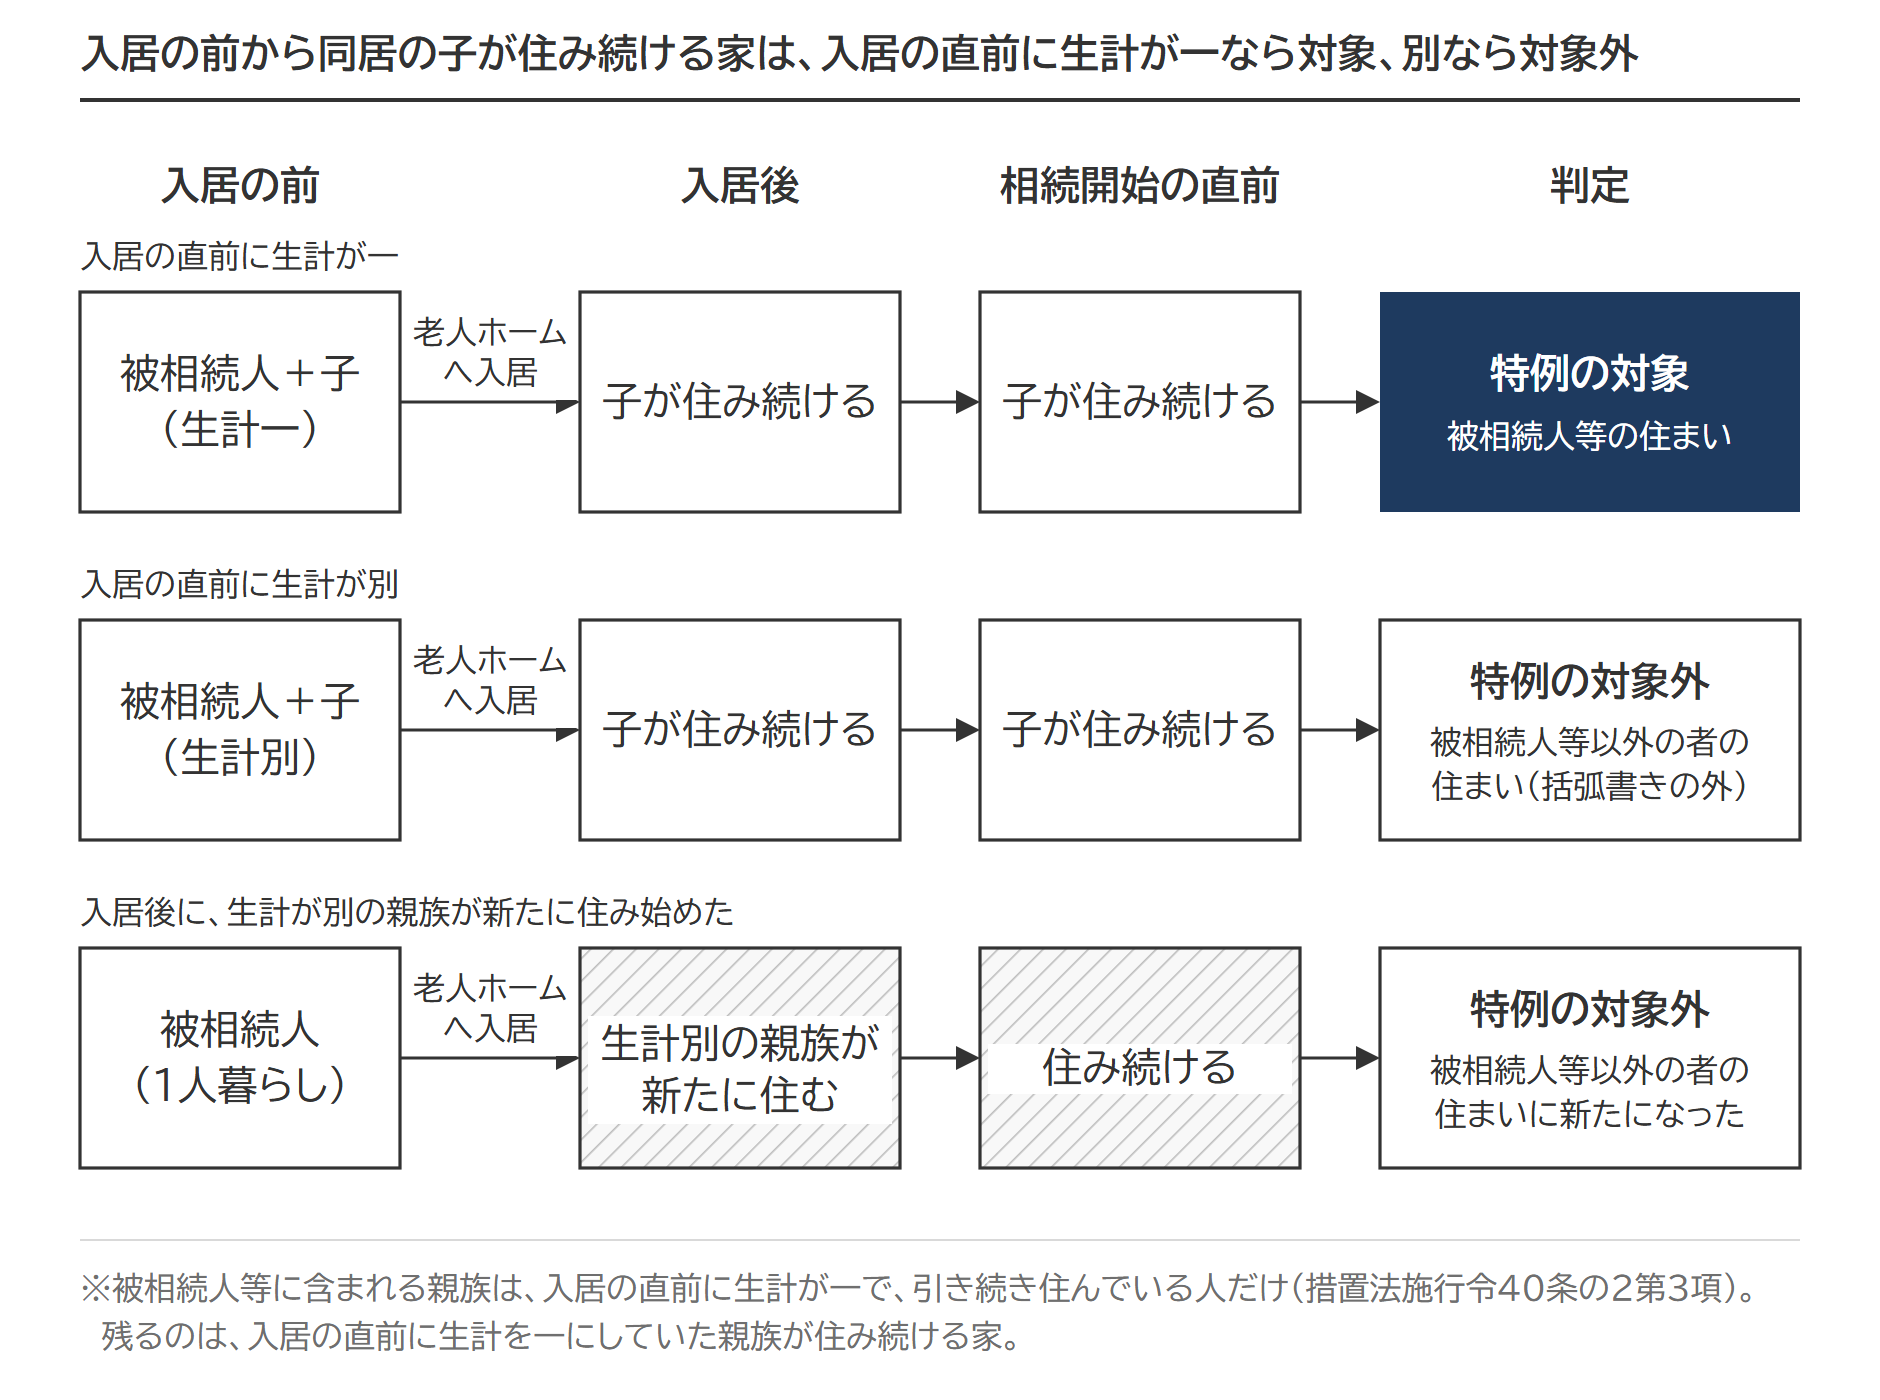
| 相続開始の直前の自宅の状態 | 入居の直前の生計関係 | 特定居住用宅地等としての判定 |
|---|---|---|
| 空き家のまま | ― | 適用あり ○ |
| 入居の前から同居していた親族が、そのまま住み続けている | 生計一(入居後に生計が別になっていてもよい) | 適用あり ○ |
| 入居の前から同じ住まいで同居していた親族が、そのまま住み続けている | 生計別 | 適用なし ✕ |
| 区分所有登記のない二世帯住宅で、被相続人の階は空いたまま、別の階に住む子が住み続けている | 生計別でもよい | 適用あり ○ |
| 入居後に親族が住み始め、相続開始の直前に被相続人と生計を一にしている | ― | 適用あり ○ |
| 生計別の親族が、故人が老人ホームに入所した後、新たに居住(無償でも同じ) | ― | 適用なし ✕ |
| 賃貸に出した・事業に使った | ― | 適用なし ✕(賃貸は貸付事業用宅地等の可能性) |
5行目の「入居後に住み始めた親族」は、相続開始の直前に生計を一にしていれば被相続人等に当たるので、その人の住まいになっていても外れません。この場合、宅地は生計一親族(被相続人と生計を一にしていた親族)の居住用宅地等としても特例の対象になります。
自宅を賃貸した場合|貸付事業用宅地等との比較
入居後に自宅を賃貸に出すと、特定居住用宅地等としての80%減額は使えなくなります。代わりに貸付事業用宅地等(200㎡まで50%減額)の対象になりえます。ただし相続開始前3年以内に新たに貸付事業の用に供した宅地等は対象外です(相続開始の日まで3年を超えて引き続き特定貸付事業を行っていた場合を除く)。特定貸付事業の中身は貸付事業用宅地等の要件で整理しています。
前提は、宅地200㎡・路線価(国税局が道路ごとに定める1㎡当たりの価額)30万円(補正なし)で自用地(他人に貸していない土地)としての価額6,000万円、借地権割合60%・借家権割合30%、賃貸した場合は家屋の全部を貸付(賃貸割合100%)、取得者は配偶者です。賃貸している宅地は貸家建付地として評価するため、価額は6,000万円×(1-0.6×0.3)=4,920万円に下がります。親族が無償で住んでいる家屋は貸家に当たらず、敷地は自用地のままです。
| 入居後の自宅の状態 | 区分 | 宅地の価額と減額 | 課税価格に算入する額 |
|---|---|---|---|
| 空き家のまま(または入居の直前に生計を一にしていた同居親族が住み続ける) | 特定居住用宅地等(330㎡まで80%減額) | 6,000万円 - 6,000万円×80%=4,800万円 | 1,200万円 |
| 賃貸に出し、相続開始まで3年を超えて貸付 | 貸付事業用宅地等(200㎡まで50%減額) | 4,920万円 - 4,920万円×50%=2,460万円 | 2,460万円 |
| 賃貸に出し、3年以内に相続開始 | 適用なし(3年以内貸付宅地等) | 4,920万円(減額なし) | 4,920万円 |
出典:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁/財産評価基本通達26(貸家建付地の評価)
取得するのが持ち家に住む子(持ち家のない別居親族=家なき子に当たらない)なら1行目は使えず、空き家のままでは6,000万円のまま、3年を超えて貸していて申告期限まで貸付と保有を続ければ2,460万円と、有利不利が逆になります。入居後の自宅をどう使うかは相続税だけで決めることではありませんが、差の大きさは数字で見えます。
取得者の要件|配偶者・同居親族・家なき子
自宅の敷地が「入居の直前まで住んでいた宅地」に当たっても、特例が使えるかは取得した人で決まります。配偶者には取得者の要件がありません。同居していた親族は、相続開始の直前から申告期限まで引き続きその家に住み、宅地を申告期限まで持ち続けること。それ以外の親族(家なき子)は、被相続人に配偶者がいないこと、持ち家に住んだことがないことなど6つの要件すべてを満たすことが要ります。
取得者が3つの区分のどれに当たるかは特例の判定フローチャートで、区分ごとの要件は特定居住用宅地等の取得者別の要件で確認できます。
8つのケースで見る適用の可否
自宅の状況と取得者の組み合わせで、可否は次のとおりです。一次相続(配偶者がいる)と二次相続(配偶者がいない)に分け、入居の前から同居していた親族は、入居の直前に生計を一にしていたかで分けました。生計が別だった場合(④⑦)は、宅地そのものが対象から外れます。
| ケース | 相続開始の直前の自宅の状況 | 取得者 | 判定 |
|---|---|---|---|
| ①一次相続 | 故人が老人ホームに入居し、自宅には配偶者 | 配偶者 | 適用あり ○ |
| ②一次相続 | 故人と配偶者が老人ホームに入居し、自宅は空き家 | 配偶者 | 適用あり ○ |
| ③一次相続 | 故人と配偶者が老人ホームに入居し、自宅には入居の直前に生計を一にしていた同居親族 | 同居親族(生計一) | 適用あり ○ |
| ④一次相続 | 故人と配偶者が老人ホームに入居し、自宅には入居の直前に生計が別だった同居親族(同じ住まい) | 同居親族(生計別) | 適用なし ✕ |
| ⑤一次相続 | 故人と配偶者が老人ホームに入居し、自宅は空き家 | 別居親族 | 適用なし ✕ |
| ⑥二次相続 | 配偶者のいない故人が老人ホームに入居し、自宅には入居の直前に生計を一にしていた同居親族 | 同居親族(生計一) | 適用あり ○ |
| ⑦二次相続 | 配偶者のいない故人が老人ホームに入居し、自宅には入居の直前に生計が別だった同居親族(同じ住まい) | 同居親族(生計別) | 適用なし ✕ |
| ⑧二次相続 | 配偶者のいない故人が老人ホームに入居し、自宅は空き家 | 別居親族(家なき子) | 適用あり ○ |
配偶者が取得する場合(ケース①②)
配偶者には取得者の要件がないので、自宅に配偶者が残っていても(①)、配偶者も入居して自宅が空き家でも(②)、特例が使えます。
②には続きがあります。配偶者が入居中に自宅を相続し、自宅に戻らないまま亡くなった場合、その配偶者の相続でも自宅の敷地は、配偶者が入居する直前まで住んでいた宅地です。東京国税局の文書回答事例は、入居の直前に宅地を所有していたかどうかが法令上問われないとして、長男が取得した場合の適用を認めています(配偶者が要介護認定を受け、自宅は空き家のままだった事案)。
出典:老人ホームに入居中に自宅を相続した場合の小規模宅地等についての相続税の課税価格の計算の特例の適用について|東京国税局
同居していた親族が取得する場合(ケース③④⑥⑦)
入居の直前に生計を一にしていた同居親族(③⑥)がそのまま住み続けていれば、その親族が申告期限まで居住と保有を続けることで特例が使えます。相続開始の直前も生計を一にしていれば、生計一親族の居住用宅地等としても対象です。
④⑦のように入居の直前に生計が別だった親族が住み続けている場合は、その親族が政令の括弧書きの被相続人等に入らないので、家は「被相続人等以外の者の居住の用」に当たり、取得者が誰でも宅地そのものが対象から外れる扱いです。ただし、区分所有登記のない二世帯住宅で、被相続人の住んでいた階が空いたまま、生計が別の子が自分の階に住み続けている場合は、敷地全体が対象のままとされています。同居と認められるかどうかは住民票ではなく生活の実態で判断するため、同居と認められる場合・認められない場合の判断基準もあわせて確認できます。
別居の親族(家なき子)が取得する場合(ケース⑤⑧)
家なき子の要件には「被相続人に配偶者がいないこと」があります。配偶者が健在のまま、空き家の自宅を別居の子が取得しても(⑤)、この要件を満たさず使えません。配偶者のいない二次相続で、別居の子が6つの要件をすべて満たして取得すれば(⑧)使えます。6つの要件は家なき子の6つの要件で1つずつ当てはめられます。
出典:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁
空き家のまま相続を迎えて特例が残るのは、この8つの中では②と⑧です。空き家には住んでいる人がいないので同居親族の要件を満たす人がおらず、取得者は配偶者か家なき子に絞られるためです。持ち家に住む子が取得すると、家なき子の要件(相続開始前3年以内に自分や配偶者などの持ち家に住んでいないこと)を欠くため、空き家の自宅には使えません。
入居の前の自宅が二世帯住宅だった場合
二世帯住宅から入居した場合も、判定の順は同じです。建物が区分所有登記されているかどうかで、被相続人の居住用宅地の範囲と結論が分かれます。老人ホームに入居して1階が空室になった場合を含め、区分所有登記の有無で変わる6つの判定で整理しています。
添付書類は3点|被保険者証の写しは番号を塗り潰す
老人ホームに入居していた場合は、取得者ごとの書類に加えて次の3点を添付します(国税庁「相続税の申告のしかた」の添付書類の表では⑤の3のイ・ロ・ハ)。配偶者が取得する場合も要ります。
| 書類 | 何を明らかにするか |
|---|---|
| イ 被相続人の戸籍の附票の写し(相続開始の日以後に作成されたもの) | 住所の移り変わり |
| ロ 介護保険の被保険者証の写し、障害福祉サービス受給者証の写しなど | 相続開始の直前に要介護認定・要支援認定・障害支援区分の認定を受けていたこと(基本チェックリストの該当を含む) |
| ハ 施設への入所時の契約書の写しなど | 入居していた施設の名称と所在地、法令に定める施設のどれに当たるか |
出典:相続税の申告のしかた(令和8年版)小規模宅地等の特例の添付書類|国税庁/租税特別措置法施行規則23条の2第8項(e-Gov法令検索)
被保険者証の写しを出すときは、保険者番号と被保険者番号を復元できない程度に塗り潰します。被保険者証の写しが手元になくても、認定を受けていたことを明らかにする書類であれば構いません。相続開始の後に認定が下りた場合は、認定の通知書など、認定を受けていたことが分かる書類を添付します。
取得者ごとの書類を含めた全体は、区分別・取得者別の添付書類一覧で確認できます。
国税庁の資料で確かめるときは次の4つです。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例で「生計を一にする」とは|同居なら原則として該当、別居なら生活費の共通が要る、別棟と二世帯の判定
 小規模宅地の特例と配偶者居住権|面積は価額の割合で分かれ、配偶者は無条件・子は同居していたかで判定
 マンションの小規模宅地等の特例|敷地権の計算と区分所有補正率、1室を貸しているとき・家なき子の判定
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。