この記事の要点
- 預貯金の評価額は、亡くなった日の残高+既経過利子(源泉徴収税額を引いた後)です(財産評価基本通達203)。
- 定期預金の既経過利子は、満期の約定利率ではなく中途解約の利率で日割り計算します。
- 普通預金など定期預金以外は、既経過利子が少額なら残高だけで評価できます。定期預金・定期郵便貯金・定額郵便貯金は省けません。
- 差し引く税は20.315%です。令和9年1月1日以後の相続は内訳に防衛特別所得税が加わりますが、合計は変わりません。
- 証券会社の預り金・出資金・破綻した金融機関の預金は預貯金ではなく、別の通達(204・195・205)で評価します。
預貯金の相続税評価額は、通帳の残高そのままではありません。財産評価基本通達203が、亡くなった日の残高に、その日に解約したら受け取れる利息を足すと定めているためです。足した利息からは、源泉徴収される税金を引きます。
通達203のただし書きが例外を置き、普通預金のように利息がわずかな預貯金は残高だけで評価してかまいません。定期預金は、利息がいくら少なくてもこの例外に入りません。定期預金の利息は満期の利率ではなく中途解約の利率で数えるので、満期の利率で計算すると設例では3倍に見積もることになります。
預貯金の相続税評価額の出し方
財産評価基本通達203は、亡くなった日に解約したとした場合の利息を「既経過利子」と呼び、次の式で評価額を出します。金融機関の計算書では「既経過利息」と書かれる額です。
預貯金の評価額
相続開始の日の残高 + 既経過利子の額 - 源泉徴収されるべき税額 = 評価額
実際には解約していなくても、既経過利子はまだ受け取っていない利息として財産に含めます。通達が使う言葉は「預入高」であって、通帳の最終行の金額ではありません。記帳していない期間に入出金があれば通帳と実際の残高はずれるので、亡くなった日現在の残高証明書で確かめます。
亡くなった日より後に口座から引き落とされた公共料金などは、残高が減っていても評価額を変えません。亡くなった時点で未払いだった債務として、債務控除の側で差し引きます。遺産分割の前に相続人が単独で受けた払戻し(預貯金の仮払い制度)も同じで、評価額は払戻しの前の残高のままです。
ご相談のご案内
預貯金や株式も、財産ごとに評価の決まりがあります家族名義の預金や手元の現金、保険契約に関する権利は、申告で見落とされやすい財産です。財産全体を整理して相続税申告をお受けしています。
普通預金はいくらまで足さなくてよいか
何円までなら足さなくてよいという線は、通達にありません。通達203のただし書きは、定期預金・定期郵便貯金・定額郵便貯金以外の預貯金に限り、既経過利子が少額なら残高だけで評価してよいとしています。
ただし書きの例外が使えるのは、預貯金の種類と利息の額の両方の条件を満たすときだけです。
| 預貯金の種類 | 既経過利子の扱い |
|---|---|
| 定期預金・定期郵便貯金・定額郵便貯金 | 金額にかかわらず足す(ただし書きの対象外) |
| 上記以外の預貯金(普通預金・通常貯金・当座預金など) | 少額なら残高だけでよい。少額といえなければ足す |
「普通預金は利息を足さなくてよい」と言い切る説明は、通達より広いです。普通預金だから省けるのではなく、利息が少額だから省けるのです。
少額かどうかを見る材料は、残高と利率と日数の3つです。すでに口座に入金された利息は残高に含まれています。見るのは前回の利払日から亡くなった日までの分だけで、年0.10%の普通預金なら、残高300万円でも315日分で税を引いて2,064円です。残高に比べれば小さい額ですが、金融機関の計算書が出るなら足しておけば迷いがありません。設例の利率は一例で、金融機関と時期で変わります。
定期預金の既経過利息は解約利率で日割りする(口座の型ごとの設例)
定期預金に使う利率は、通達203の「解約するとした場合に…支払を受けることができる金額」の文言どおり、亡くなった日に中途解約したとした場合の利率であって、満期まで置いた場合の約定利率ではありません。
既経過利子の計算
預入額 × 解約利率 × 預入日(前回の利払日・継続日)から相続開始の日までの日数 ÷ 365 = 既経過利子(税引前)
源泉徴収税額は既経過利子の20.315%です。設例では国税15.315%と地方税5%を別々に計算し、それぞれ円未満を切り捨てました。
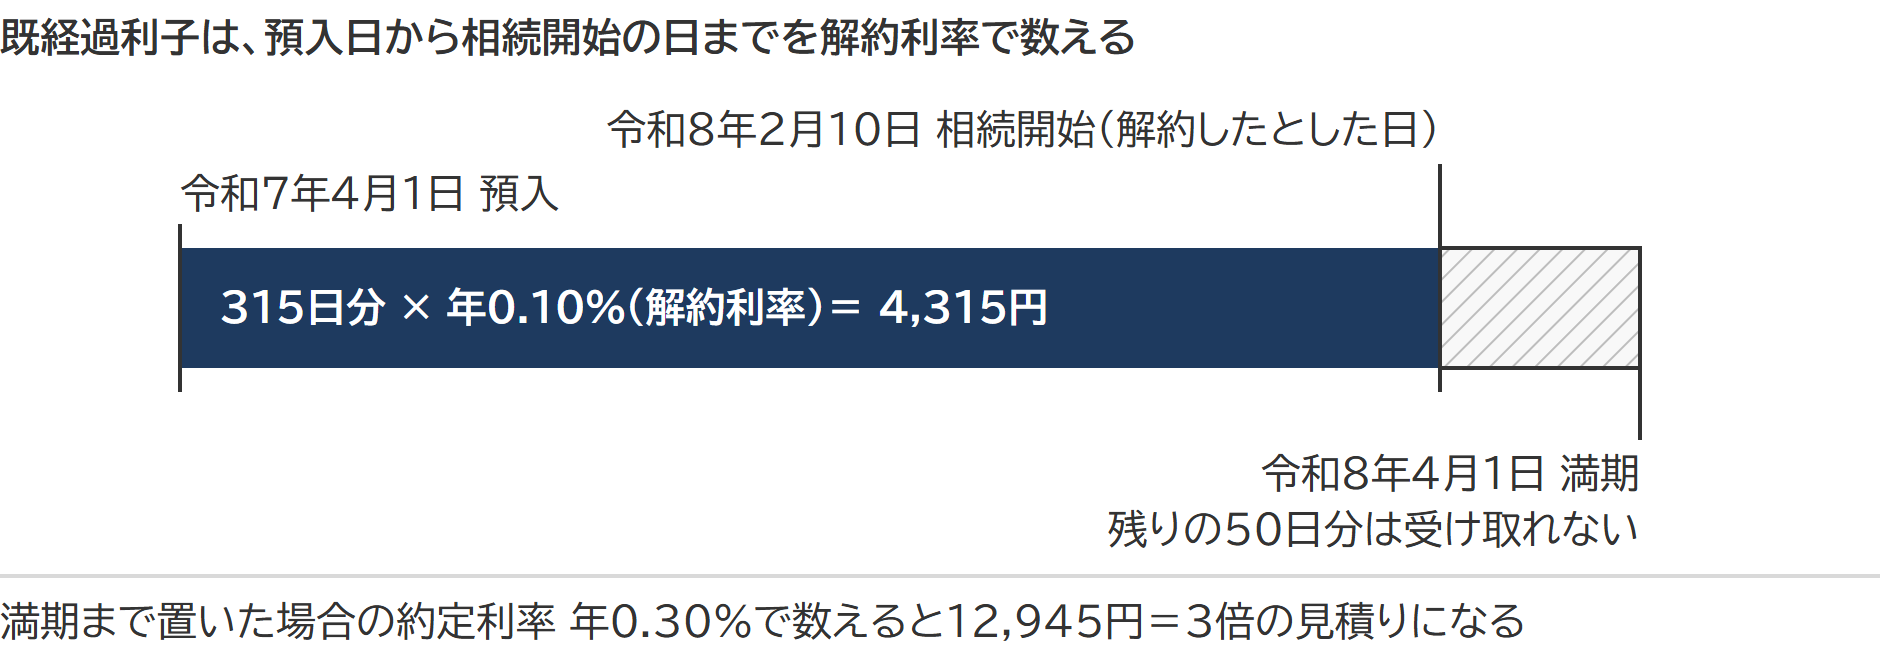
設例:令和8年2月10日に亡くなった人の4つの口座
口座1の普通預金は300万円、ほかの口座は500万円。預入日(自動継続は直近の継続日)は令和7年4月1日で、亡くなった日までの日数は315日。定期預金の約定利率は年0.30%、中途解約の利率は年0.10%。
| 口座 | 前提 | 既経過利子(税引前) | 源泉徴収税額 | 評価額 |
|---|---|---|---|---|
| 1 普通預金 | 残高300万円・年0.10%。令和7年4月1日の入金後、利息の入金なし | 2,589円 | 525円 | 3,002,064円 |
| 2 定期預金(1年もの) | 満期は令和8年4月1日。中途解約の利率 年0.10%で計算 | 4,315円 | 875円 | 5,003,440円 |
| 3 自動継続の定期預金 | 平成28年4月1日に預入、1年ごとに自動継続。直近の継続日 令和7年4月1日から数える | 4,315円 | 875円 | 5,003,440円 |
| 4 中間利払のある定期預金 | 2年もの。半年ごとの利息(中間利払)を受取り済み | 解約利率で計算した額から、受取り済みの中間利払を引いた額 | 計算書の額 | 残高±計算書の税引後の額 |
口座1は、既経過利子が2,589円と小さい額ですが、足しておけば迷いがないので、税を引いた2,064円を残高に足した3,002,064円で評価します。口座2の算式は、既経過利子 5,000,000円 × 0.10% × 315 ÷ 365 = 4,315円(円未満切捨て)、国税 4,315円 × 15.315% = 660円、地方税 4,315円 × 5% = 215円(それぞれ円未満切捨て)、評価額 5,000,000円 + 4,315円 - 875円 = 5,003,440円です。約定利率の年0.30%で計算すると既経過利子は12,945円になり、税を引いた後の評価額で6,876円多く申告することになります。
口座3の自動継続の定期預金は、満期ごとに利息が確定して支払われるか元本に組み入れられます。残っている既経過利子は直近の継続日からの分です。平成28年からの通算で計算すると、利息を何倍にも見積もることになります。金融機関の既経過利息計算書を受け取ったら、起点の日が直近の継続日になっているかを見てください。
口座4の中間利払のある定期預金は、半年ごとに受け取った利息がすでに残高や手元に入っています。解約したときに受け取れるのは、解約利率で計算した利息から受取り済みの中間利払を引いた額で、引ききれなければ差額が元本から差し引かれます。
申告書の第11表の付表3(現金・預貯金等用の明細書)には、口座2を「定期預金」として評価額5,003,440円で書きます。利息と税を別の行にせず、1行にまとめた額です。
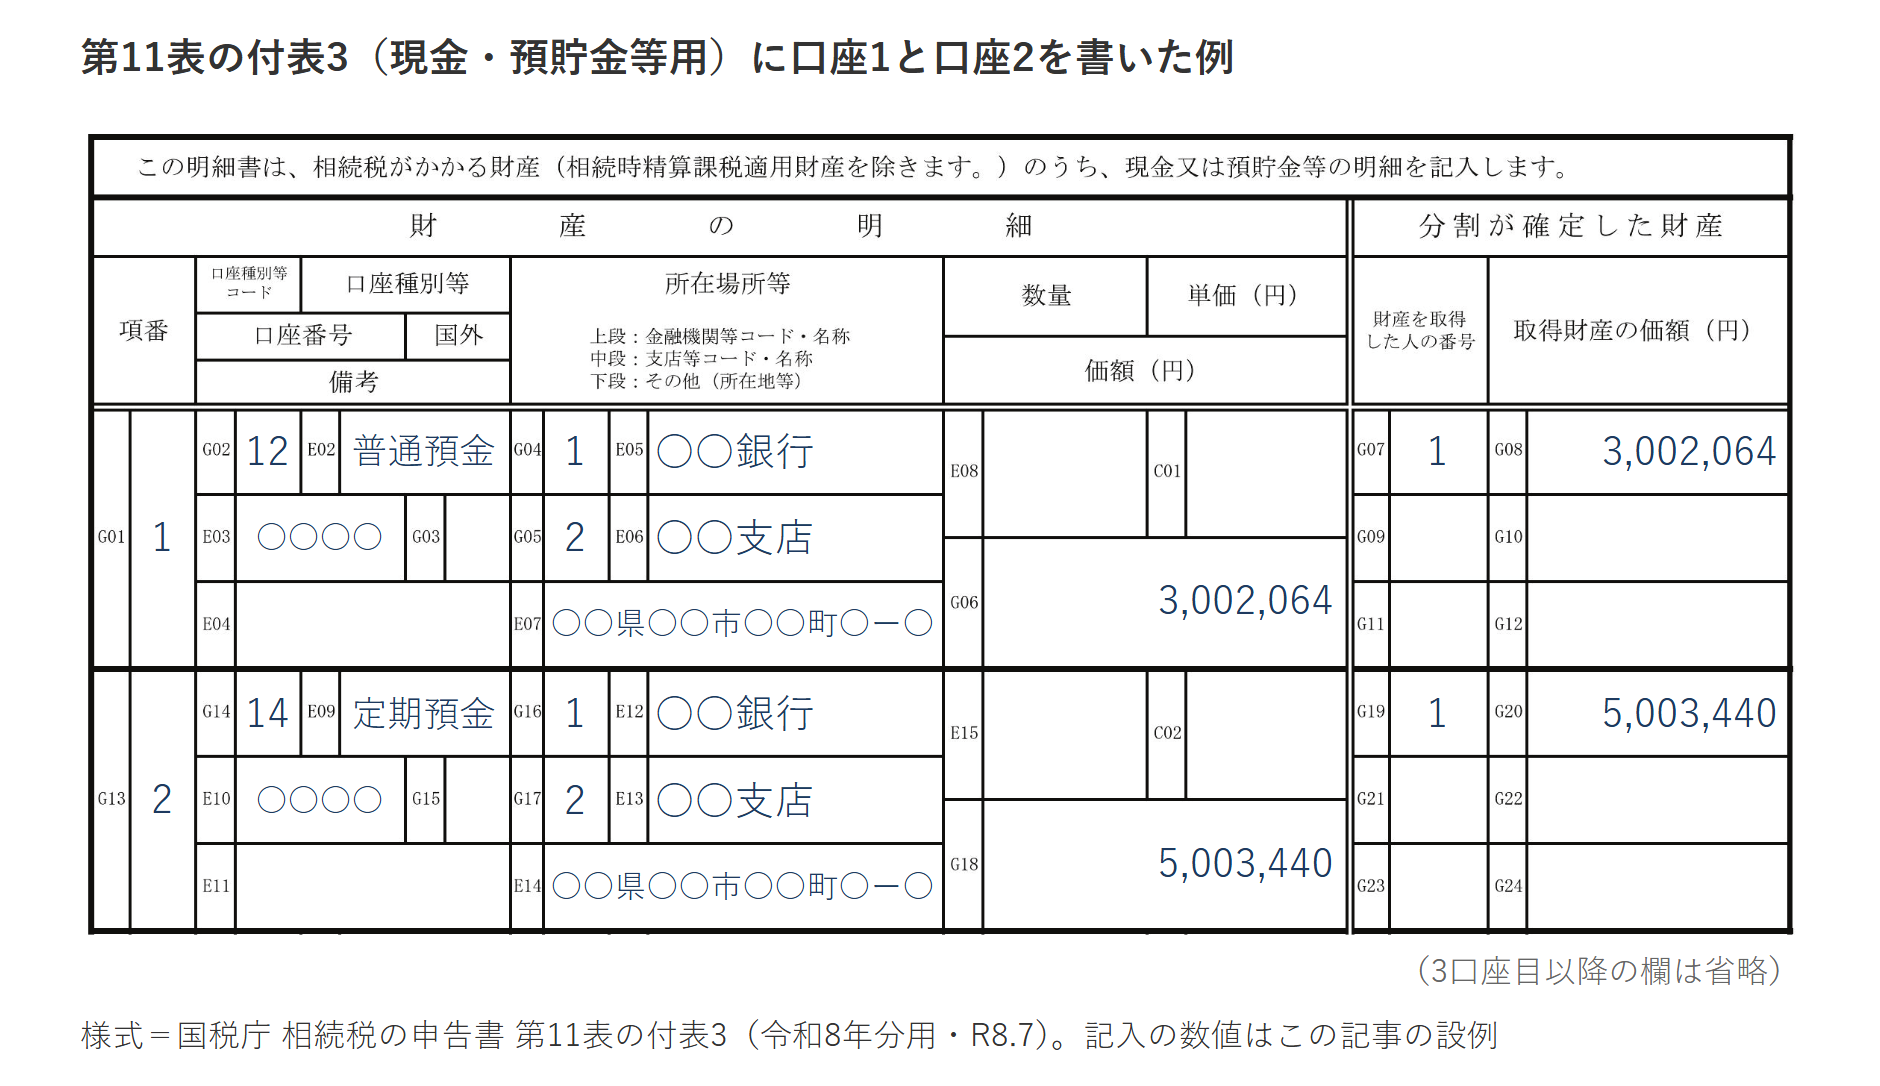
書き込みはこの記事の設例のために加えたもので、様式は国税庁の令和8年分用(R8.7)です。
差し引く税は20.315%(令和9年以後も合計は同じ)
既経過利子から差し引く源泉徴収税額は、所得税15%・復興特別所得税0.315%・道府県民税の利子割(利息にかかる住民税)5%を合わせた20.315%です。令和9年1月1日以後に相続が開始した場合は内訳に防衛特別所得税が加わりますが、合計の率は変わりません。
通達203の文言は「源泉徴収されるべき所得税の額に相当する金額」で、所得税しか挙げていません。利付公社債(利息の付く国債や社債)の評価について、国税庁のよくある税の質問に答えるページ(No.4641)は「源泉所得税相当額」に利子割と復興特別所得税を含むと注記しています。預貯金の利息からも同じ3つの税が引かれるので、差し引く額も同じに考えられます。
| 税 | 令和8年12月31日以前の相続 | 令和9年1月1日以後の相続 | 根拠 |
|---|---|---|---|
| 所得税 | 15% | 15% | 所得税法182条1号 |
| 復興特別所得税 | 0.315% (所得税額の2.1%) |
0.165% (所得税額の1.1%) |
復興財確法28条2項 |
| 防衛特別所得税 | ― | 0.15% (所得税額の1%) |
防衛財源確保法5条の26(令和9年1月1日施行) |
| 道府県民税(利子割) | 5% | 5% | 地方税法71条の6 |
| 合計 | 20.315% | 20.315% | ― |
金融機関によっては、既経過利息計算書に国税(所得税と復興特別所得税〔令和9年以後は防衛特別所得税も〕を合わせた15.315%)と地方税(5%)を分けて記載しており、設例もその型にしています。20.315%を一度に掛けて切り捨てると1円ずれることがある(設例では876円)ので、申告には計算書の額をそのまま使います。
出典:No.1310 利息を受け取ったとき(利子所得)|国税庁/No.4641 利付公社債・割引発行の公社債の評価|国税庁/所得税法182条(e-Gov法令検索)/復興財確法28条(e-Gov法令検索)/防衛財源確保法(e-Gov法令検索)/地方税法71条の6(e-Gov法令検索)
外貨預金は亡くなった日のTTBで円に直す
外貨預金も通達203の型(定期性は既経過利子を足し、それ以外は少額なら残高だけ)で外貨のまま額を出します。円への換算は、取引金融機関が公表する亡くなった日の対顧客直物電信買相場(TTB。銀行が顧客から外貨を買い取るときの相場)か、これに準ずる相場によります。財産評価基本通達4-3の定めです。
亡くなった日に相場がない(休日の)場合は、その日より前で最も近い日の相場を使います。
預貯金でないもの(証券会社の預り金・出資金・破綻した金融機関の預金)は別の通達で評価する
残高証明書や取引残高報告書に「預り金」「出資金」と出てくるものは、預貯金ではありません。
| 財産 | 通達 | 評価額の出し方 |
|---|---|---|
| 預貯金 | 203 | 残高+既経過利子(税引後)。定期預金以外で少額なら残高だけ |
| 証券会社の預り金(預貯金以外の預け金) | 204 | 返済されるべき元本+既経過利息(税引前)。源泉徴収税額を引く定めも、少額なら省ける定めもない |
| 信用金庫・農業協同組合などへの出資 | 195 | 原則として払込済出資金額 |
| 破綻した金融機関の預金 | 204・205 | 回収が不可能または著しく困難と見込まれる部分は元本に入れない |
| 支払期限が来ているのに受け取っていない利息 | 208 | 収入すべき金額 |
証券会社に預けたままの現金(預り金)は通達204の預け金で、利息が数十円でも税引前のまま足します。「預金と同じようなもの」と考えて203で処理すると、根拠のない控除をしたことになるので、残高証明書の科目名で確かめます。信用金庫や農業協同組合の出資金も、通帳と一緒に出てくるので預金に見えますが、通達195の出資です。
相続開始の時に金融機関が破綻していなければ、破綻のおそれが報じられていても通常の預貯金として203で評価します。破綻していた場合は、預金保険で保護されない部分のうち回収が不可能または著しく困難と見込まれる額を、通達205により元本に入れず、その利息も評価しないと考えられます。
出典:財産評価基本通達204(貸付金債権の評価)・205・208|国税庁/財産評価基本通達195(農業協同組合等の出資の評価)|国税庁
金融機関に頼む書類は残高証明書と既経過利息計算書
評価に使う数字は、亡くなった日現在の残高証明書と、定期預金の既経過利息計算書の2つから取ります。頼むときは「相続税の申告に使うので、亡くなった日に解約するとした場合の既経過利息を、税引後の額で記載してください」と伝えます。
残高証明書の様式に利息の欄がなければ、既経過利息を書くのは別紙の計算書です。外貨預金は、亡くなった日の換算レート(TTB)の記載もあわせて頼みます。
受け取ったら、証明日が亡くなった日になっているかを最初に見ます。翌日以降の残高では、その間の入出金が混じって評価額に使えません。
よくある質問
ゆうちょ銀行の定期貯金・定額貯金も既経過利子を足しますか
通達203の文言は、昭和55年の改正のまま「定期郵便貯金及び定額郵便貯金」で、民営化後のゆうちょ銀行の商品名に合わせた明文はありません。据置期間があり途中で払い戻すと利率が下がる点で、いまの定期貯金・定額貯金は通達が挙げる2つと同じ性質の定期性の貯金です。定期預金と同じに既経過利子を足しておくのが安全で、額はゆうちょ銀行の計算書の記載を使います。
既経過利息計算書の金額が税引後でした。そのまま足してよいですか
源泉徴収税額を引いたあとの額なら、そのまま残高に足します。その額から改めて20.315%を引いてはいけません。二重に引いた分だけ評価額が過少になるためです。税引前か税引後かの記載がなければ、金融機関に内訳を確かめます。
普通預金の既経過利子が数十円でした。申告書にはどう書きますか
定期預金以外で少額なら、通達203のただし書きにより残高だけで評価してよく、利息の行は要りません。足す場合は、計算書の額(円未満切捨て)を残高に加えた1円単位の額を、第11表の付表3の価額の欄に書きます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 タンス預金と相続税|亡くなる前に引き出した現金はどう見つかり、いくらで申告するか
 名義預金とは|税務調査で見られる4つの判定要素と、証書を渡しても名義預金とされた裁決
 投資信託の相続税評価|亡くなった日に解約したら戻る価額で評価し、日々決算型は未収分配金を足してから源泉徴収税額を引く
ご相談のご案内
預貯金や株式も、財産ごとに評価の決まりがあります家族名義の預金や手元の現金、保険契約に関する権利は、申告で見落とされやすい財産です。財産全体を整理して相続税申告をお受けしています。