
この記事の要点
- 相続税の税額控除とは、各人の相続税額から直接差し引く控除で、8つあります(対象になる人・控除額・条文と申告書の表を一覧にしました)
- 引く順番は、2割加算のあとに①暦年課税分の贈与税額控除→②配偶者の税額軽減→③未成年者控除→④障害者控除→⑤相次相続控除→⑥外国税額控除→⑦相続時精算課税分の贈与税額控除→⑧医療法人持分税額控除です
- ①から⑥までは税額が0円になったところで止まり、還付になるのは⑦だけです(贈与税で外国税額控除を受けた分を除く)
- 税額が0円でも申告が要るのは、配偶者の税額軽減と医療法人持分税額控除の2つです
- 未成年者控除と障害者控除の引ききれない額は、扶養義務者の相続税額から引けます
相続税の税額控除は、各人の相続税額から直接差し引く控除で、8つあります。引く順番は通達と条文で決まっていて、納税者は選べません。暦年課税分の贈与税額控除から外国税額控除までの6つは税額が0円になったところで止まり、0円を越えて還付まで進むのは相続時精算課税分の贈与税額控除だけです。
税額が0円になっても申告書を出さなければ使えない控除は、配偶者の税額軽減と医療法人持分税額控除の2つです。
相続税の税額控除とは|8つの税額控除の一覧
相続税の税額控除とは、相続税の総額を各人に割り振った税額(算出税額)から、その人の事情に応じて直接差し引く控除です。相続税法の19条から20条の2までに6つ、同じ相続税法の相続時精算課税の節に1つ、租税特別措置法(政策上の特例を定める法律)に1つあり、合わせて8つになります。
次の一覧の番号は、引く順番です。
| 控除 | 対象になる人 | 控除額 | 税額0円でも申告 |
|---|---|---|---|
| ① 暦年課税分の贈与税額控除 | 被相続人からの生前贈与が、相続税の課税価格に加算された人 | 加算された贈与財産に課された贈与税額 | 不要 |
| ② 配偶者の税額軽減 | 被相続人の配偶者 | 1億6,000万円か法定相続分相当額の多いほうまでの取得なら、税額0円 | 必要 |
| ③ 未成年者控除 | 18歳未満の法定相続人(国内の財産だけに課税される制限納税義務者を除く) | 10万円 × 18歳になるまでの年数 | 不要 |
| ④ 障害者控除 | 85歳未満で障害者の法定相続人(原則として、相続開始の時に国内に住所がある人) | 10万円(特別障害者は20万円)× 85歳になるまでの年数 | 不要 |
| ⑤ 相次相続控除 | 10年以内に相続税を課された被相続人から、相続で財産を取得した相続人 | 前回の相続税額のうち、1年につき10%ずつ減らした残りに対応する額 | 不要 |
| ⑥ 外国税額控除 | 国外財産に、外国で相続税に相当する税を課された人 | 外国の税額と控除限度額のどちらか少ない額 | 不要 |
| ⑦ 相続時精算課税分の贈与税額控除 | 相続時精算課税の贈与に贈与税を課された人 | その贈与税額の全額。引ききれない額は還付(贈与税で外国税額控除を受けた分を除く) | 不要(還付を受けるなら申告) |
| ⑧ 医療法人持分税額控除 | 認定医療法人の持分を相続し、申告期限までに放棄した人 | 放棄した持分に対応する相続税額 | 必要 |
③と④の法定相続人には、相続を放棄した人を含みます。
出典:タックスアンサー No.4152 相続税の計算/国税庁 相続税の申告書等の様式一覧(令和8年分用)
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
税額控除を引く順番|2割加算のあと、①から⑧の順に引く
税額控除は、相続税額の2割加算をしたあとの税額から、一覧の①から⑧の順に引きます。
算出税額が300万円の子(60歳・一般障害者・国内に住所)を例に、①から⑧を順に引きます。この子の障害者控除は10万円 ×(85歳 - 60歳)= 250万円です。ほかに、生前贈与加算された贈与に納めた贈与税が20万円、相次相続控除が60万円、相続時精算課税の贈与に納めた贈与税が100万円あります。
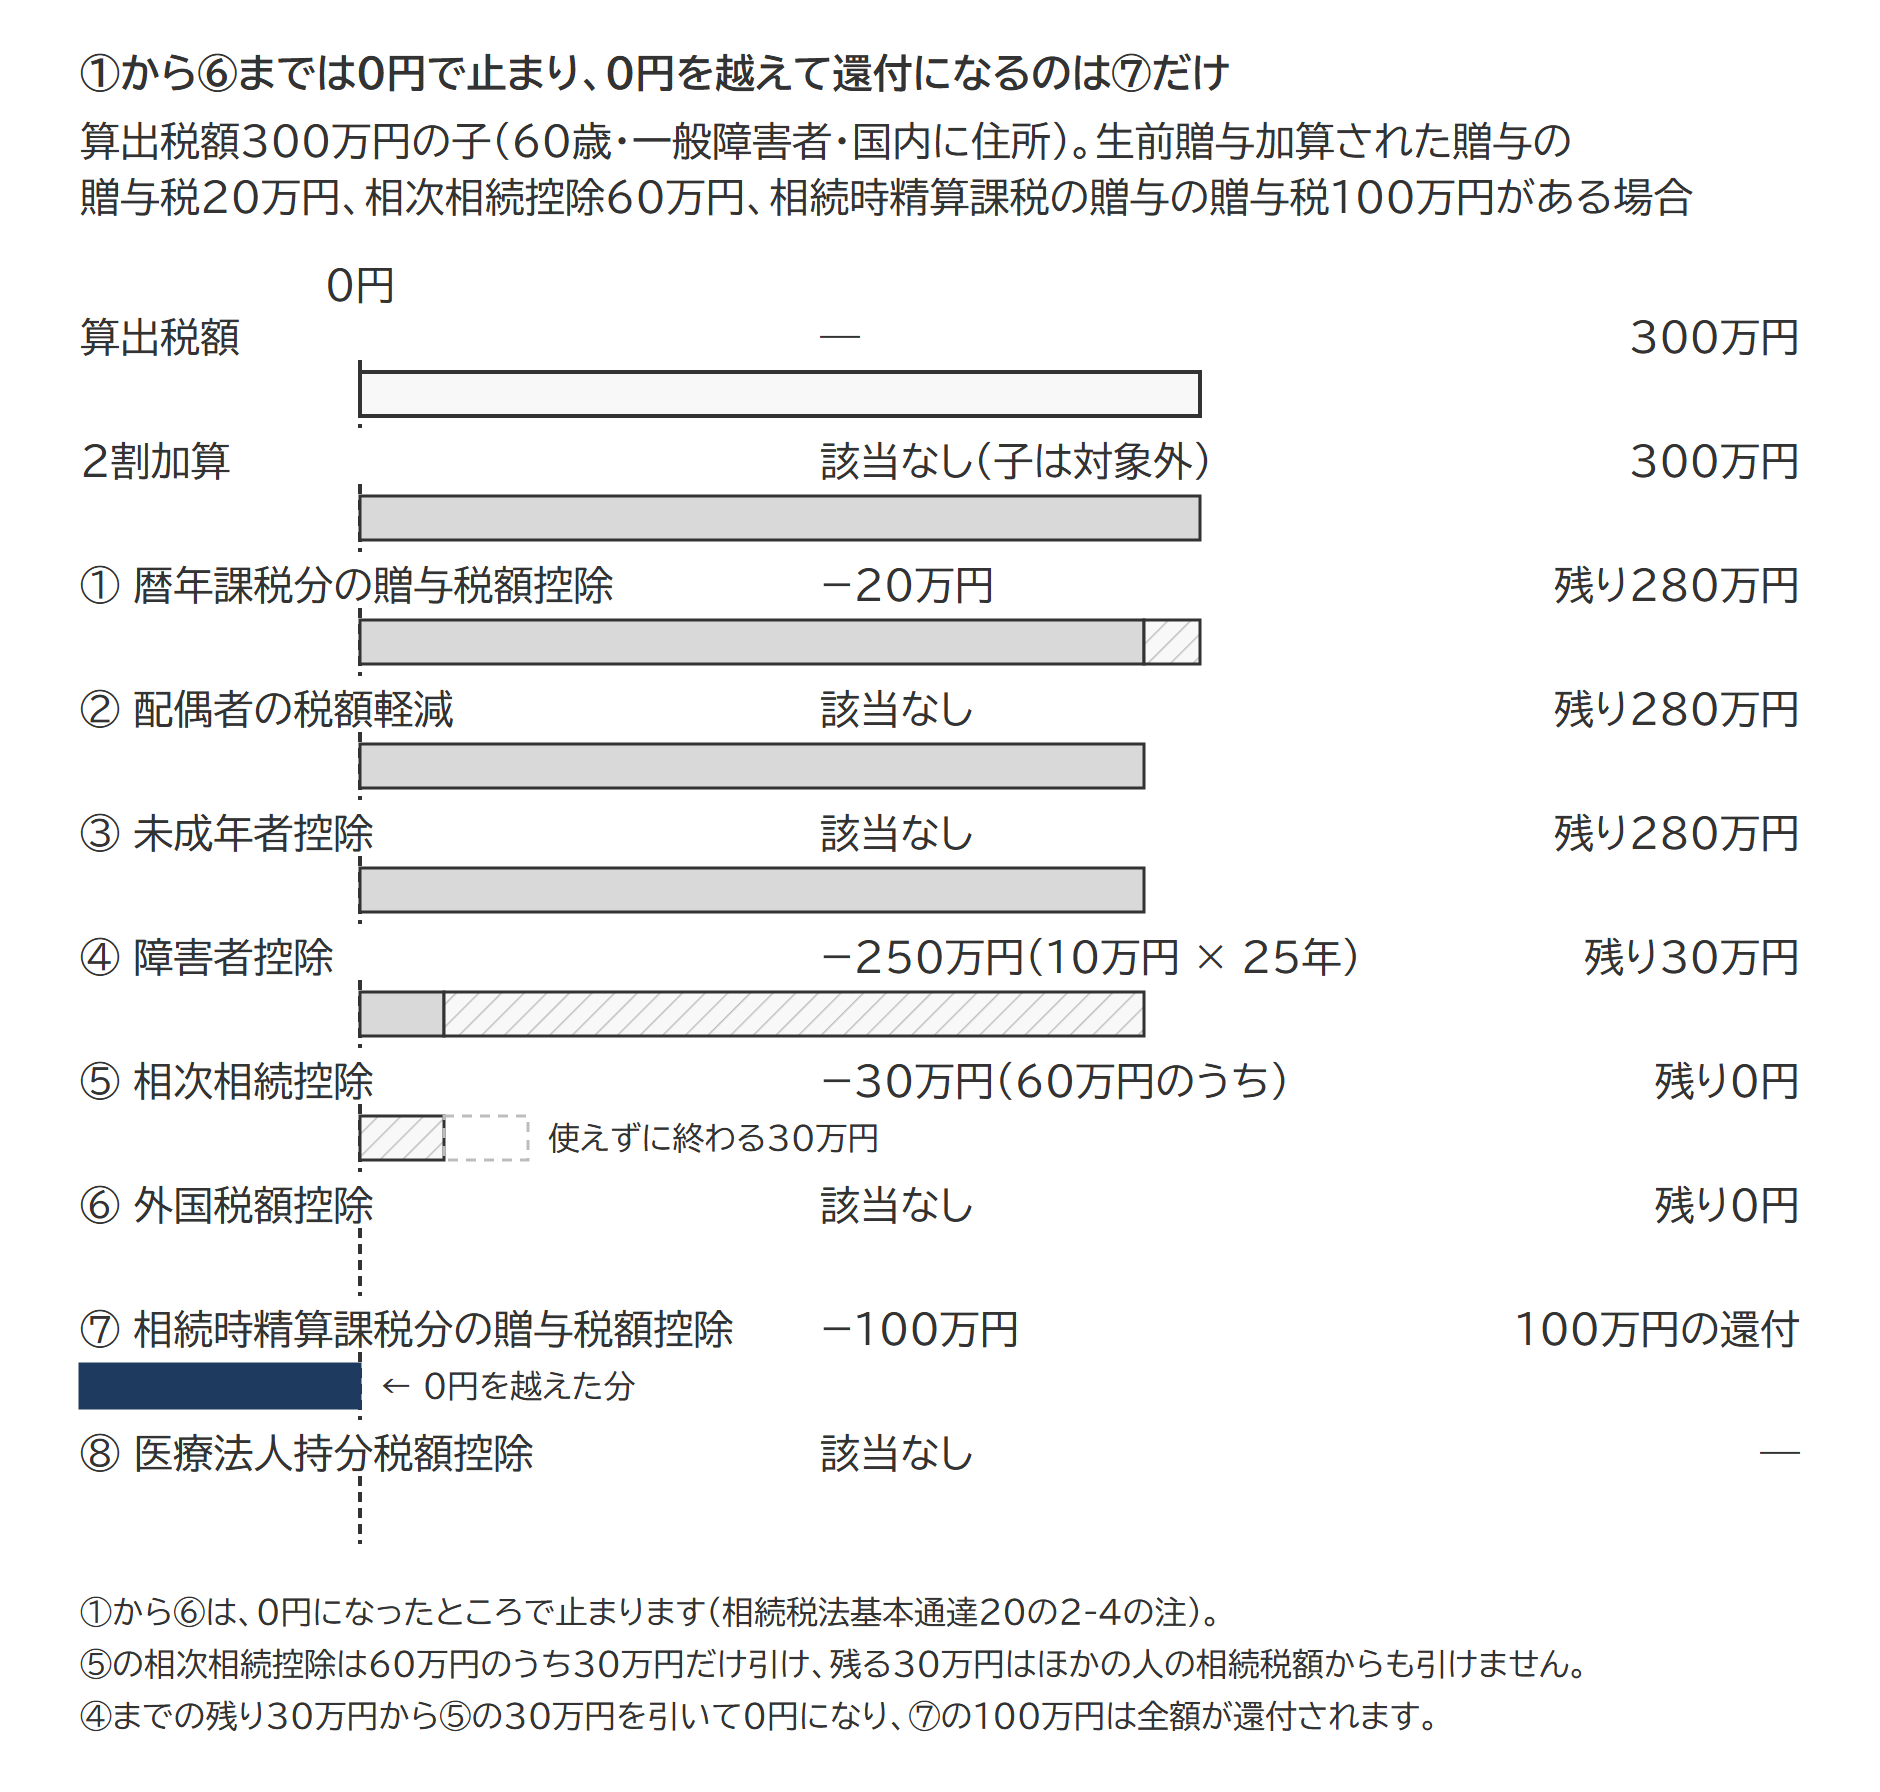
順番が結果を変えるのは2か所です。⑥の控除限度額は、①から⑤までを引いたあとの税額をもとに計算するので、先の控除が大きいほど小さくなります。⑧は、⑦を引いた結果が0円以下なら、控除額が0円になります。
①から⑥までの順序を定めているのは、国税庁が相続税法の解釈を示した相続税法基本通達20の2-4です。この通達の注は、先の順位の控除で相続税額が0円になるか、控除しきれない額が出たときは、後の順位の控除をせず、納付すべき相続税額はないものとしています。①から⑥までが0円で止まり、還付にならない根拠です。ただし、③と④の引ききれない額は、還付ではなく扶養義務者の相続税額から引けます。
出典:相続税法基本通達20の2-4(相続税の税額控除等の順序)/タックスアンサー No.4152 相続税の計算
2割加算が先に来るのは、①の根拠である相続税法19条が、15条から18条までの規定で計算した金額から贈与税額を控除すると定めているためです。18条は2割加算を定め、配偶者と一親等の血族(代襲相続人になった孫を含みます)以外の人の税額に20%を足します。被相続人の養子になった孫も、代襲相続人でなければ2割加算の対象です。対象になる人の判定は「相続税の2割加算とは|対象になる人・ならない人の一覧と孫養子・代襲・放棄の判定」にまとめています。
出典:相続税法19条(e-Gov法令検索)/相続税法18条(e-Gov法令検索)
⑧が⑦のあとになるのは、条文の定めによります。租税特別措置法70条の7の13は、「相続税法第十五条から第二十条の二まで及び第二十一条の十五第三項の規定により計算した金額から」控除すると定めています。
相続税の申告書(令和8年分用)の第1表も同じ順に欄が並び、未成年者控除から外国税額控除までの4つは第8の8表で合計して1つの欄に書きます。差引税額が赤字なら0と書き、相続時精算課税分と医療法人持分の控除はそのあとに引きます。各控除の明細を書く表(令和8年分用)は、①が第4表の2、②が第5表、③と④が第6表、⑤が第7表、⑥が第8表、⑦が第11の2表、⑧が第8の4表です。
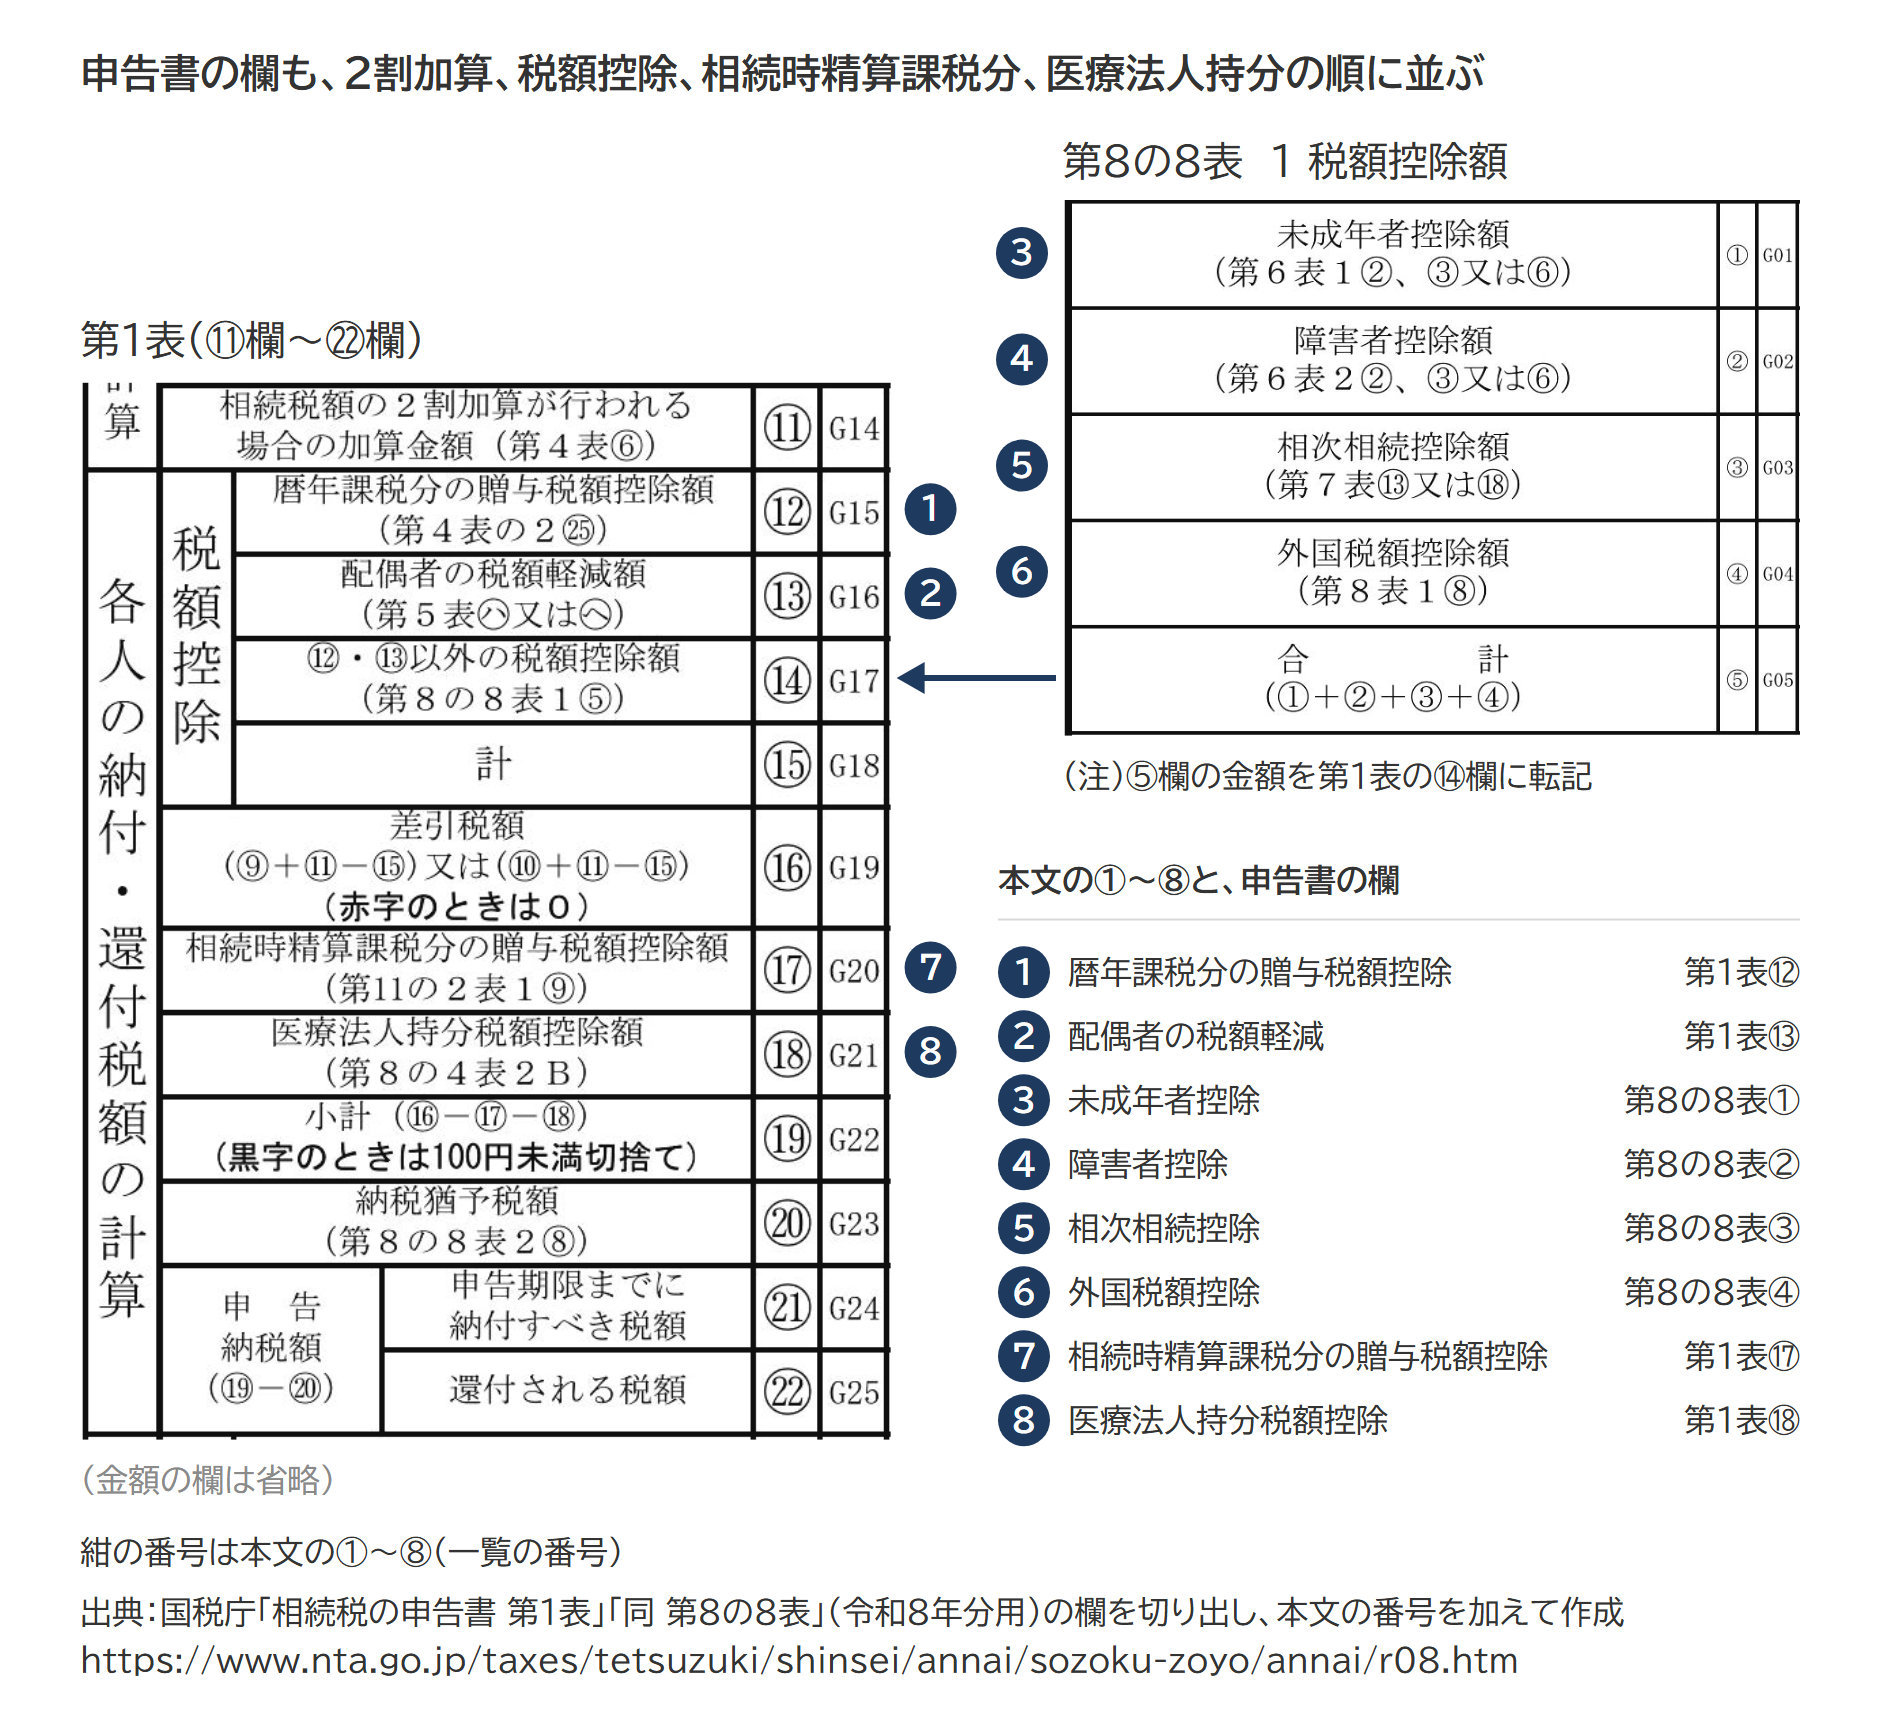
出典:国税庁 相続税の申告書 第1表(令和8年分用)/同 第8の8表
8つの税額控除で控除できるもの|誰が・いくら引けるか
各控除の詳しい計算は、それぞれの個別記事にまとめています。個別の記事がない⑧だけは、要件までここに書きます。
① 暦年課税分の贈与税額控除
暦年課税分の贈与税額控除は、生前贈与加算で相続税の課税価格(相続税をかける財産の額)に足し戻された贈与に贈与税が課されていた人が、その贈与税額を相続税額から引く控除です。足し戻す期間は、令和8年12月31日までの相続なら相続開始前3年以内、令和13年1月1日以後の相続なら7年以内になります。令和9年1月1日から令和12年12月31日までの相続は、令和6年1月1日から相続開始の日までです。
延長された4年分の贈与は、合計額から100万円を引いた残りが加算されます。控除する贈与税額の計算では、この100万円を引く前の価額を使い、特例贈与財産(特例税率で計算した贈与)と一般贈与財産(一般税率で計算した贈与)を分けて計算します。引ききれない贈与税は還付されません。
加算期間の3区分は「生前贈与加算とは|3年から7年へ延びる加算期間の3区分と、孫・相続人以外・相続放棄の扱い」に、控除額の計算式は「暦年課税分の贈与税額控除とは|計算式と第4表の2(贈与税額控除額の計算書)の書き方」にあります。
出典:タックスアンサー No.4161 贈与財産の加算と税額控除(暦年課税)/相続税法19条(e-Gov法令検索)/相続税法施行令4条(e-Gov法令検索)
② 配偶者の税額軽減(配偶者控除)
配偶者の税額軽減は、被相続人の配偶者が取得した財産の課税価格が、1億6,000万円か配偶者の法定相続分相当額のどちらか多い金額までなら、配偶者に相続税がかからない制度です。申告期限までに分割されていない財産は、軽減の対象に入りません。申告書に「申告期限後3年以内の分割見込書」を添え、申告期限から3年以内に分割したときは、その財産も対象になります。
配偶者の税額軽減は、税額がゼロになっても申告が必要です(根拠は下の「税額ゼロでも申告が要る控除、要らない控除」)。
配偶者が多く取得するほど一次相続の税額は減りますが、二次相続(後に配偶者が亡くなったときの相続)で子の税額が増える場合があります。計算式と期限後申告の扱いは「相続税の配偶者控除の計算方法|1億6,000万円の枠と計算例・期限後申告の扱い」に、一次相続と二次相続を通した分け方の設例は「配偶者と子ども2人の相続税|配偶者控除を使い切ると二次相続で高くつく理由と分け方の目安」に載せています。
出典:タックスアンサー No.4158 配偶者の税額の軽減/相続税法19条の2(e-Gov法令検索)
③ 未成年者控除
未成年者控除は、財産を取得した18歳未満の法定相続人が、10万円に18歳になるまでの年数(1年未満は切り上げ)を掛けた金額を引く控除です。15歳9か月の相続人なら、18歳までの2年3か月を3年と数え、10万円 × 3年 = 30万円になります。
控除額がその未成年者の相続税額より大きいときは、引ききれない額を扶養義務者の相続税額から引けます。扶養義務者は、配偶者、直系血族、兄弟姉妹、家庭裁判所の審判を受けて扶養義務者となった3親等内の親族です。生計を一にする(生活費を共にする)3親等内の親族も、審判がなくても扶養義務者として扱います。
2回目以降の相続で使える額と申告書の書き方は「相続税の未成年者控除とは|18歳までの年数×10万円の計算と扶養義務者」で扱っています。
出典:タックスアンサー No.4164 未成年者の税額控除/相続税法19条の3(e-Gov法令検索)/相続税法基本通達1の2-1(「扶養義務者」の意義)
④ 障害者控除
障害者控除は、財産を取得した85歳未満の障害者である法定相続人が、10万円(特別障害者は20万円)に85歳になるまでの年数(1年未満は切り上げ)を掛けた金額を引く控除です。40歳の一般障害者なら10万円 × 45年 = 450万円、特別障害者なら20万円 × 45年 = 900万円になります。引ききれない額を扶養義務者の相続税額から引ける点と扶養義務者の範囲は、未成年者控除と同じです。
対象になる人の範囲は、未成年者控除より狭くなります。障害者控除の対象は、原則として相続開始の時に日本国内に住所がある人です。未成年者控除は国外に住む無制限納税義務者(国内外の財産すべてに課税される人)も使えるので、海外に住む相続人では結論が分かれます。
納税義務者の区分は「相続税の納税義務者とは|無制限・制限・特定の5区分と課税される財産の範囲」に、一般障害者と特別障害者の区分は「相続税の障害者控除とは|控除額の計算方法と申告が不要になる場合」にまとめています。
出典:タックスアンサー No.4167 障害者の税額控除/相続税法19条の4(e-Gov法令検索)
⑤ 相次相続控除
相次相続控除は、被相続人が亡くなる前10年以内に、被相続人自身も相続で財産を取得して相続税を課されていたときに、その相続税額の一部を相続人の相続税額から引く控除です。控除額は、前回の相続からの年数(1年未満は切り捨て)が1年増えるごとに10%ずつ減ります。
使えるのは相続人に限られます。相続を放棄した人と相続権を失った人は、遺贈で財産を取得しても対象になりません。計算式と申告書の記載例は「相次相続控除とは|計算式と計算例・第7表の記載例・要件3つ」に載せています。
出典:タックスアンサー No.4168 相次相続控除/相続税法20条(e-Gov法令検索)/相続税法基本通達20-1(相続を放棄した者等の相次相続控除)
⑥ 外国税額控除
外国税額控除は、国外にある財産を取得し、その財産に外国で相続税に相当する税を課された人が、その税額を日本の相続税額から引く控除です。要件は、相続、遺贈または相続時精算課税の贈与で財産を取得したこと、その財産が国外にあること、その財産に外国の法令で相続税に相当する税が課されたことの3つになります。
控除できるのは、外国の税額と控除限度額のどちらか少ない金額までです。控除限度額の計算式と円換算は「相続税の外国税額控除とは|二重課税の調整と控除限度額の計算例・贈与税との関係」で扱っています。
出典:相続税法20条の2(e-Gov法令検索)/相続税法基本通達20の2-2(「当該財産の価額」等の意義)
⑦ 相続時精算課税分の贈与税額控除
相続時精算課税分の贈与税額控除は、相続時精算課税(贈与のときは2,500万円まで贈与税がかからず、相続のときに精算する制度)を選んで受けた贈与に贈与税が課されていた人が、その贈与税額を相続税額から引く控除です。根拠は相続税法21条の15第3項で、相続や遺贈で財産を取得しなかった人には21条の16第4項が同じ内容を定めています。
出典:相続税法21条の15(e-Gov法令検索)/相続税法21条の16(e-Gov法令検索)
①から⑥までと違い、引ききれなかった贈与税は、贈与税で外国税額控除を受けた分を除いて還付されます。還付を受けるには、納める相続税がなくても相続税の申告書を提出します(相続開始の日の翌日から5年を経過する日まで)。
令和6年1月1日以後の贈与は、年110万円を引いた残額が加算されます。
相続税の計算と還付の手続きは「相続時精算課税で贈与者が亡くなったとき|3年以内の死亡でも加算する相続税の計算・手続きと贈与税の還付」に、制度の全体は「相続時精算課税制度とは|110万円の基礎控除・2,500万円の特別控除と受贈者ごとの選択・申告の要否」にまとめています。
出典:相続税法33条の2(e-Gov法令検索)/相続税法基本通達27-8(還付を受けるための申告書の提出期限)/租税特別措置法70条の3の2(e-Gov法令検索)
⑧ 医療法人持分税額控除
医療法人持分税額控除は、経過措置医療法人の持分を相続や遺贈で取得した人が、相続税の申告期限までに持分の全部または一部を放棄したときに、放棄した部分に対応する相続税額を引く控除です。対象は、持分のある医療法人の出資持分を相続した人に限られます。
経過措置医療法人とは、平成19年4月1日前に設立された社団である医療法人などのうち、定款に残余財産の帰属先の定めがないもの、または国・地方公共団体など以外の者を帰属先と定めているものです。いわゆる持分の定めのある医療法人にあたります。
要件は次の3つです。
- その医療法人が、相続開始の時に認定医療法人(厚生労働大臣の認定を受けた医療法人)であること(相続税の申告期限か令和11年12月31日のいずれか早い日までに認定を受けた場合を含む)
- 相続開始の時から相続税の申告期限までに、持分の全部または一部を放棄したこと
- その間に、持分にもとづく払戻しを受けたり、持分を譲渡したりしていないこと
控除額(放棄相当相続税額)は、認定医療法人の持分の価額をその人の相続税の課税価格とみなして計算した金額のうち、放棄した部分に相当する金額です。
医療法人持分税額控除は、申告書に適用を受ける旨を記載し、明細を添付しなければ適用されません。申告期限までに放棄しない場合には、担保を提供して、認定移行計画(持分のない法人へ移る計画)の移行期限まで相続税の納税を猶予する特例(租税特別措置法70条の7の12)があります。税額控除を受ける場合、この納税猶予は適用されません。
出典:タックスアンサー No.4177 医療法人の持分についての相続税の税額控除の特例/租税特別措置法70条の7の13(e-Gov法令検索)/租税特別措置法70条の7の12(e-Gov法令検索)
税額ゼロでも申告が要る控除、要らない控除
税額控除で相続税額が0円になっても申告書の提出が要るのは、配偶者の税額軽減と医療法人持分税額控除の2つです。残りの6つは、控除後の税額が0円なら申告義務がありません。ただし、小規模宅地等の特例など、申告が適用の要件になる特例を使っている人は別です。
根拠は相続税法27条1項です。27条1項は、課税価格の合計額が基礎控除額(3,000万円 + 600万円 × 法定相続人の数)を超え、かつ、その人に相続税額があるときに申告書の提出を求めています。相続税額があるかどうかの計算に使う規定は、「第十五条から第十九条まで、第十九条の三から第二十条の二まで及び第二十一条の十四から第二十一条の十八まで」です。19条の2(配偶者の税額軽減)だけが入っていません。租税特別措置法の医療法人持分税額控除も、この列挙の外です。⑦は申告の義務はありませんが、還付を受けるなら申告します(27条3項)。
申告義務の有無は、配偶者の税額軽減と医療法人持分税額控除を引く前の税額で決まります。小規模宅地等の特例も、使わずに計算した税額で判定します(相続税法基本通達27-1)。
出典:相続税法基本通達27-1(相続税の申告書の提出義務者)
課税価格の合計額が基礎控除額以下なら、税額控除に関係なく申告は要りません。小規模宅地等の特例を使って基礎控除額以下になる場合は別です。小規模宅地等の特例は申告書への記載と添付が適用の要件なので、申告書を提出します。
相続税の控除で混同しやすい基礎控除・債務控除
相続税の計算では、まず各人の取得財産から債務と葬式費用を引き(債務控除)、次に課税価格の合計から基礎控除を引き、最後に税率を当てて割り振った各人の税額から税額控除を引く、の3段階で控除します。
基礎控除
基礎控除は、課税価格の合計額(正味の遺産額)から差し引く控除です。相続人が妻と子2人なら、3,000万円 + 600万円 × 3人 = 4,800万円になります。相続を放棄した人がいても、放棄がなかったものとして人数を数えます。
債務控除
債務控除は、各人が取得した財産の価額から、その人が負担した被相続人の債務と葬式費用を差し引く控除です。差し引ける債務と差し引けない債務の区分は「相続税の債務控除|差し引けるもの・差し引けないものの一覧と根拠」にあります。
相続税の税額控除でよくある質問
相続を放棄した人も税額控除を使えますか
未成年者控除と障害者控除は、放棄がなかったものとした場合の相続人を対象にしており、放棄した人も遺贈や生命保険金で財産を取得していれば使えます。配偶者の税額軽減も、放棄した配偶者に遺贈で取得した財産があれば対象です。相次相続控除は相続人に限られ、放棄した人には使えません。暦年課税分と相続時精算課税分の贈与税額控除も、加算された贈与があれば使えます。
出典:相続税法19条(e-Gov法令検索)/相続税法21条の15(e-Gov法令検索)/相続税法21条の16(e-Gov法令検索)
相続税の特別控除とは何を指しますか
相続税法で「特別控除」と名の付く控除は、相続時精算課税の贈与税の特別控除(累計2,500万円)です。贈与税の計算で引く控除で、相続税の税額控除ではありません。相続税の計算で大きく効くのは、課税価格から引く基礎控除(3,000万円 + 600万円 × 法定相続人の数)と、税額から引く配偶者の税額軽減(1億6,000万円か法定相続分相当額のどちらか多い額まで)で、どちらも法律上の名前は「特別控除」ではありません。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。