この記事の要点
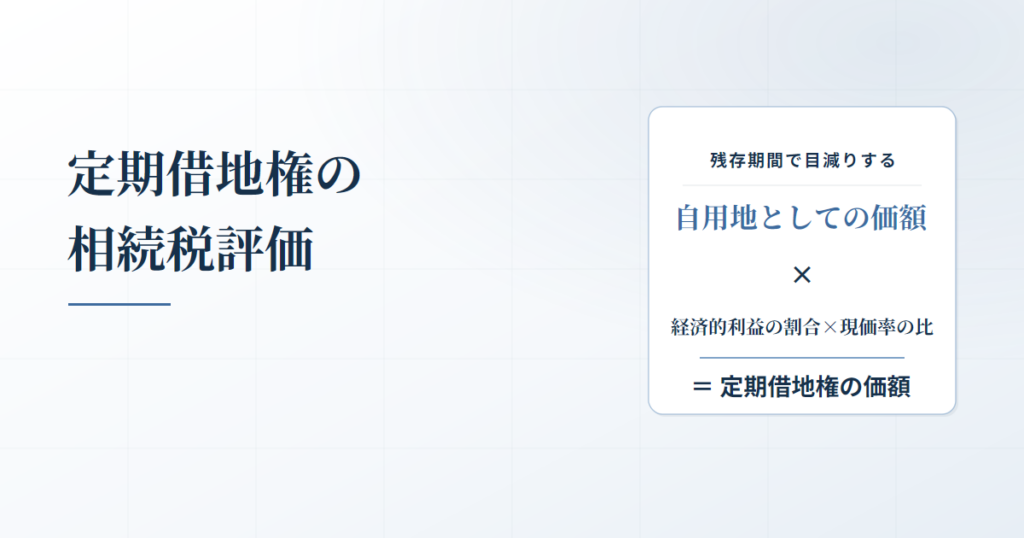
- 定期借地権等のうち借地借家法22条〜24条のものは、設定時の経済的利益の総額÷設定時の通常の取引価額に、残存期間と設定期間それぞれの複利年金現価率の比を掛けて評価します(財産評価基本通達27-2ただし書)。残存期間が短いほど目減りし、7年を切ると分子の率だけ中期・短期の利率で読みます。
- 経済的利益は、権利金(返さない金銭)・保証金(無利息や低利で預かる利益)・差額地代の3つの合計です(同27-3)。地代の一括前払いは経済的利益に含め、保証金そのものは別に借地人の債権・地主の債務として計上します(国税庁の文書回答事例)。
- 割合の分母「設定時の通常の取引価額」は相続税評価額ではなく、評価明細書は設定時の自用地としての価額÷0.8を代わりの値に置いています。複利率の年数は1年未満の端数を6か月以上で切り上げます(評価明細書の注2)。
- 底地は自用地としての価額から定期借地権等の価額を引きますが、定期借地権等の価額が自用地の価額の5〜20%(残存期間で4段)を下回るときは、その割合の金額を引きます(同25(2)ただし書)。下限は底地側にしか無いため、借地権と底地を足しても自用地の価額に届かないことがあります(8,000万円の宅地で差246万9,434円)。
- 一般定期借地権の底地は個別通達の底地割合(借地権割合C〜Gの地域で55〜75%)で計算し、25(2)の下限はかからず、原則との選択もできません(国税庁の質疑応答事例)。A・B地域と取引慣行のない地域、親族等への設定(課税上弊害)は25(2)に戻ります。
定期借地権は、期間が来れば更新されずに終わる借地権です。相続税の評価も、設定のときに借地人が得た利益を、残りの期間に応じて目減りさせる組み立てです。
財産評価基本通達25(2)で評価する底地(借地権の付いた土地)には、残存期間に応じた控除の下限があります。下限は底地にしか無いため、借地権と底地を足しても自用地の価額に届くとは限りません。
定期借地権等とは|借地借家法22条から25条までの借地権
財産評価基本通達は、借地借家法22条・23条・24条・25条に規定する借地権をまとめて「定期借地権等」と呼び、普通借地権とは別の区分で評価します(通達9(5)(6))。存続期間と契約の方式は条文ごとに違います。
| 種類 | 存続期間 | 契約の方式 |
|---|---|---|
| 一般定期借地権(22条) | 50年以上 | 公正証書による等書面(電磁的記録も書面とみなす) |
| 事業用定期借地権等(23条1項) | 30年以上50年未満 | 公正証書に限る |
| 事業用定期借地権等(23条2項) | 10年以上30年未満 | 公正証書に限る |
| 建物譲渡特約付借地権(24条) | 設定後30年以上を経過した日に建物を譲渡 | 条文に方式の定めなし |
方式の重さは、公正証書に限る23条、書面ならよい22条、定めのない24条の3段階です。
25条の一時使用目的の借地権も定期借地権等に入りますが、評価は27-2によらず雑種地の賃借権の評価方法に準じます(国税庁が公表している質疑応答事例)。評価単位の取り方と、区分地上権に準ずる地役権などと重なる場合の算式(通達27-6)は、それぞれの記事にまとめてあります。
出典:借地借家法22条〜24条(e-Gov法令検索)/同25条/財産評価基本通達9(土地の上に存する権利の評価上の区分)/質疑応答事例 一時使用のための借地権の評価
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
先に結論|借地権と底地を足しても自用地の価額に届かないことがある
自用地としての価額(借地権が付いていないものとして評価した宅地の価額)8,000万円の土地に、残存15年の事業用定期借地権が付いている設例では、定期借地権953万566円と底地6,800万円の合計は7,753万566円で、自用地の価額まで246万9,434円届きません。
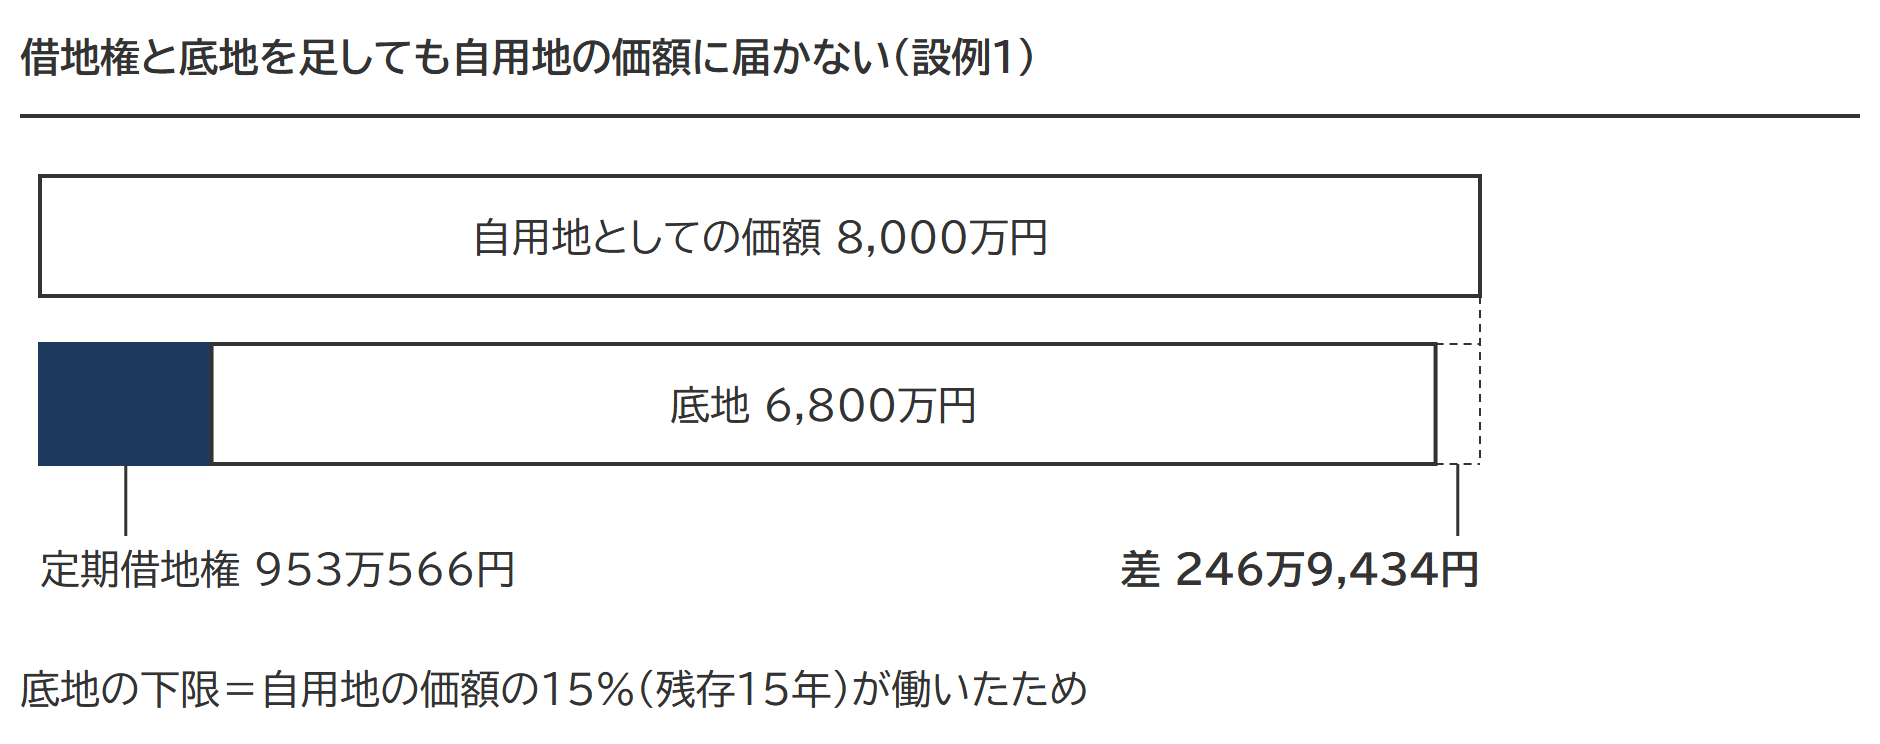
底地の評価では、定期借地権等の価額が自用地の価額の15パーセント(残存15年)を下回るときは15パーセントを引く下限があり、借地権の評価には対応する引き上げが無いためです(通達25(2)ただし書)。
定期借地権等の評価|経済的利益の割合に残存期間の目減りを掛ける(通達27-2)
通達27-2の原則は「課税時期において借地権者に帰属する経済的利益及びその存続期間を基として評定した価額」です。原則には計算の手順が書かれておらず、課税上弊害(算式では実態に合わない事情)がない限り、ただし書の算式で課税時期の自用地としての価額に次の数値を掛けます。
設定の時における借地権者に帰属する経済的利益の総額 ÷ 設定の時におけるその宅地の通常の取引価額 × 課税時期における残存期間年数に応ずる基準年利率による複利年金現価率 ÷ 設定期間年数に応ずる基準年利率による複利年金現価率
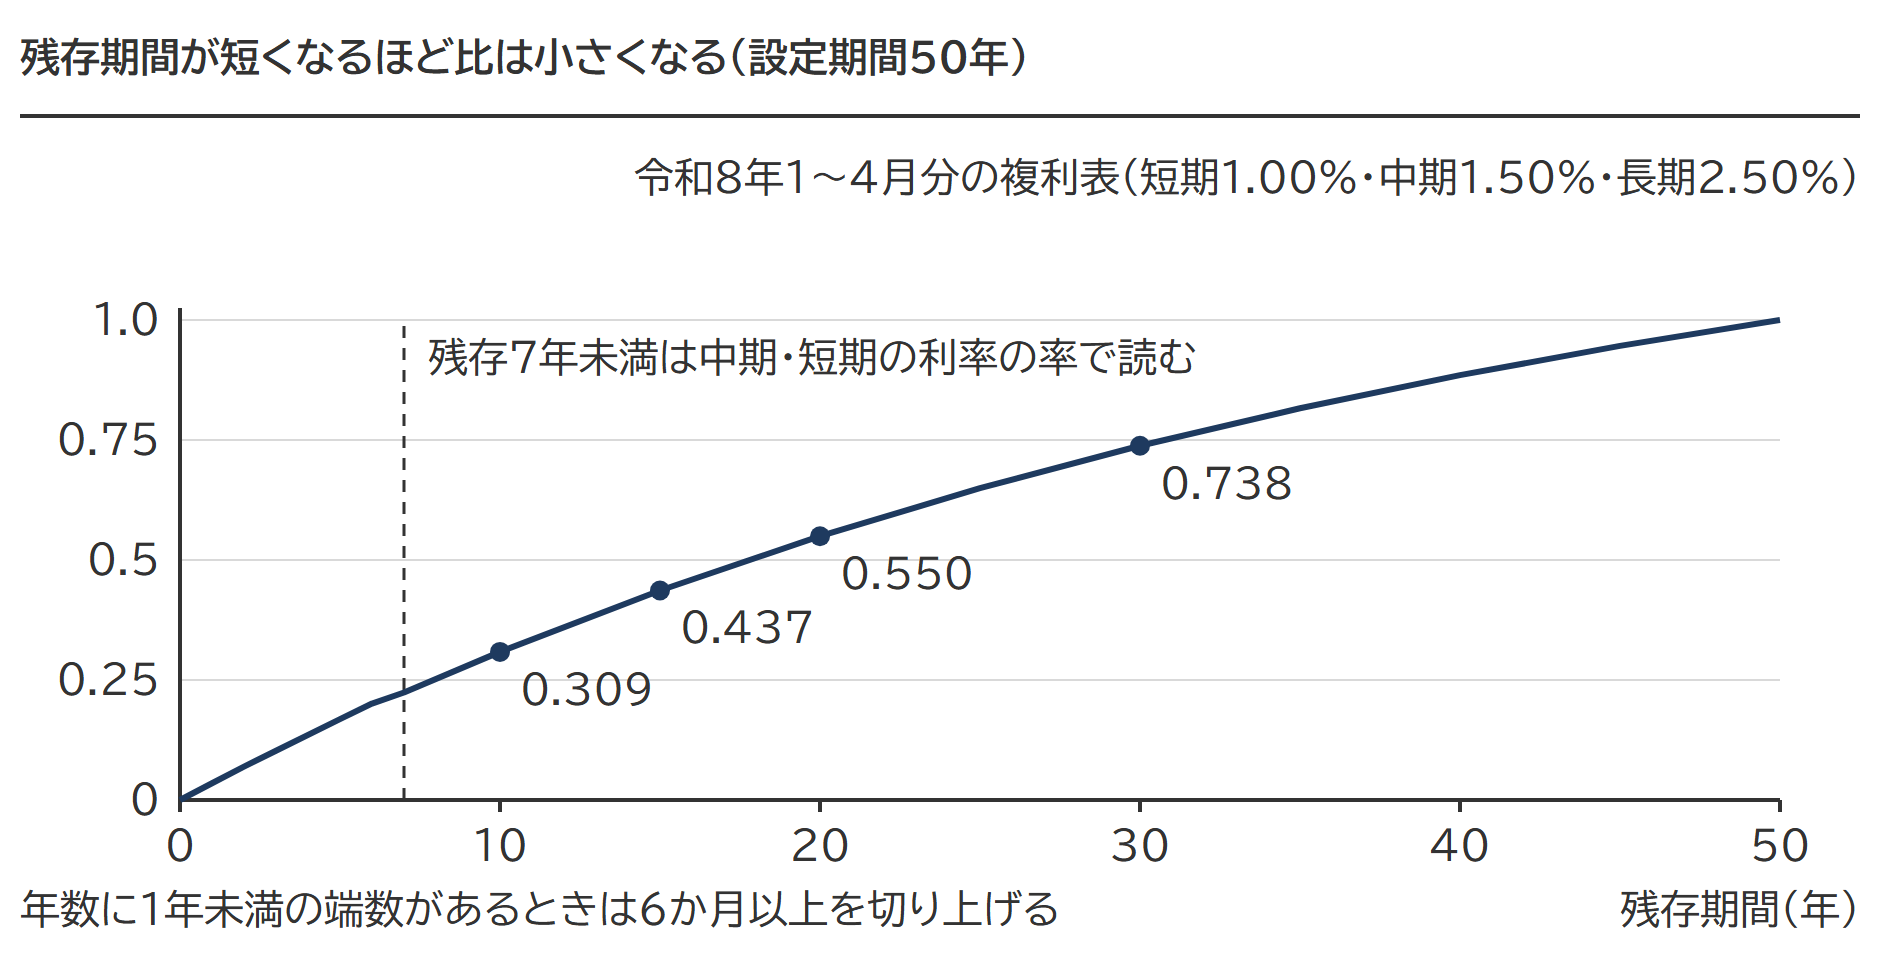
複利年金現価率は、将来の毎年1円を今の価値に直して足し合わせた率で、年数が短いほど小さくなります。残存期間の率を設定期間の率で割った比が、目減りを表します。
割合の分母は自用地としての価額ではなく、設定の時における「その宅地の通常の取引価額」です。国税庁の定期借地権等の評価明細書は②の欄に「通常の取引価額又は①/0.8」と置いています。①は設定時の自用地としての価額です。
基準年利率は、国税庁が「令和8年分の基準年利率について」の法令解釈通達で短期(3年未満)・中期(3年以上7年未満)・長期(7年以上)の3区分を月ごとに定め、複利表を添えています(通達4-4)。課税時期の属する月の表を使います。令和8年1月から4月は短期1.00パーセント・中期1.50パーセント・長期2.50パーセントです。
算式は分子を「残存期間年数に応ずる」利率、分母を「設定期間年数に応ずる」利率と書き分けています。残存期間が7年を切ると、分子の複利年金現価率だけを中期・短期の利率の列から読む形です。年数に1年未満の端数があるときは、複利現価率(将来の1円の今の価値)と複利年金現価率の年数は6か月以上を切り上げ、6か月未満を切り捨てます(評価明細書の注2)。
出典:財産評価基本通達27-2(定期借地権等の評価)/令和8年分の基準年利率について(法令解釈通達・複利表)
経済的利益とは|権利金・保証金・差額地代の3つの合計(通達27-3)
算式の分子に入る「経済的利益の総額」は、設定のときに借地人が得た次の3つの合計です。
| 区分 | 対象 | 金額 |
|---|---|---|
| (1) 返さない金銭 | 権利金・協力金・礼金など、名称を問わず契約終了時に返還を要しないもの | 支払われるべき金額 |
| (2) 返す金銭 | 保証金・敷金など返還を要するもので、無利息か基準年利率未満の約定利率のもの | 保証金等の額 −(保証金等の額 × 設定期間の複利現価率)−(保証金等の額 × 約定利率 × 設定期間の複利年金現価率) |
| (3) 安い地代 | 実質的に贈与を受けたと認められる差額地代(同種同等の地代との差。権利金や保証金があるときは年賦償還率で地代に直して加算してから比べる) | 差額地代の額 × 設定期間の複利年金現価率 |
(2)は、返す金でも、無利息で長く預かれば利益があるとみる考え方です。(3)に当たるかどうかは、取引の事情や当事者の関係を総合して判定します(通達27-3の注)。
底地(貸宅地)の評価|定期借地権等の価額を引くが、残存期間に応じた下限がある(通達25(2))
定期借地権等の目的となっている宅地、つまり底地は、自用地としての価額から27-2で計算した定期借地権等の価額を引いて評価します。27-2で計算した定期借地権等の価額が、自用地の価額に次の割合を掛けた金額を下回るときは、その割合の金額を引きます(ただし書)。
| 残存期間 | 自用地としての価額に対する割合 |
|---|---|
| 5年以下 | 100分の5 |
| 5年超10年以下 | 100分の10 |
| 10年超15年以下 | 100分の15 |
| 15年超 | 100分の20 |
下限の判定の残存期間年数は端数処理をしません(評価明細書(続)4の注)。底地を小規模宅地等の特例の対象にできるかは、定期借地権かどうかではなく貸付事業用宅地等の要件で決まります(底地と特例の対象)。
一般定期借地権の底地|個別通達の底地割合で計算し、原則との選択はできない
借地権割合C〜Gの地域にある一般定期借地権(借地借家法22条)の底地は、課税上弊害がない限り、平成10年8月25日付の個別通達「一般定期借地権の目的となっている宅地の評価に関する取扱いについて」で評価します。自用地としての価額から、次の数値を自用地としての価額に掛けた「一般定期借地権の価額に相当する金額」を引きます。
(1 − 底地割合)× 課税時期における残存期間年数に応ずる基準年利率による複利年金現価率 ÷ 設定期間年数に応ずる基準年利率による複利年金現価率
| 地域区分 | 借地権割合 | 底地割合 |
|---|---|---|
| C | 70% | 55% |
| D | 60% | 60% |
| E | 50% | 65% |
| F | 40% | 70% |
| G | 30% | 75% |
借地権割合A・Bの地域と借地権の取引慣行がない地域の一般定期借地権の底地は、通達25(2)で評価します(個別通達の注2)。国税庁は質疑応答事例で「財産評価基本通達27-2の原則的評価方法と選択はできません」と答え、E地域で実際の保証金等の割合が2割でも底地割合65パーセントで評価するとしています。
個別通達が決めているのは底地だけで、借地人が持つ一般定期借地権そのものは27-2で評価します。25(2)に代わる定めなので、ただし書の下限もかかりません(評価明細書の⑭)。
借地人が借地権設定者(地主)の親族、婚姻の届出をしていないが事実上婚姻関係と同様の事情にある者およびその者と生計を一にする親族、使用人、設定者が役員の会社などに当たるときは「課税上弊害がある」ものとして個別通達を使えません(注3)。地主自身が、ほかに借地人がいる土地で後から借地人になった場合(中古の定期借地権の取得)も同じ扱いです。
出典:一般定期借地権の目的となっている宅地の評価に関する取扱いについて(平成10年8月25日 課評2-8)/質疑応答事例 簡便法(1)/同 簡便法(2)
設例で最後まで計算する|事業用定期借地権と一般定期借地権の底地
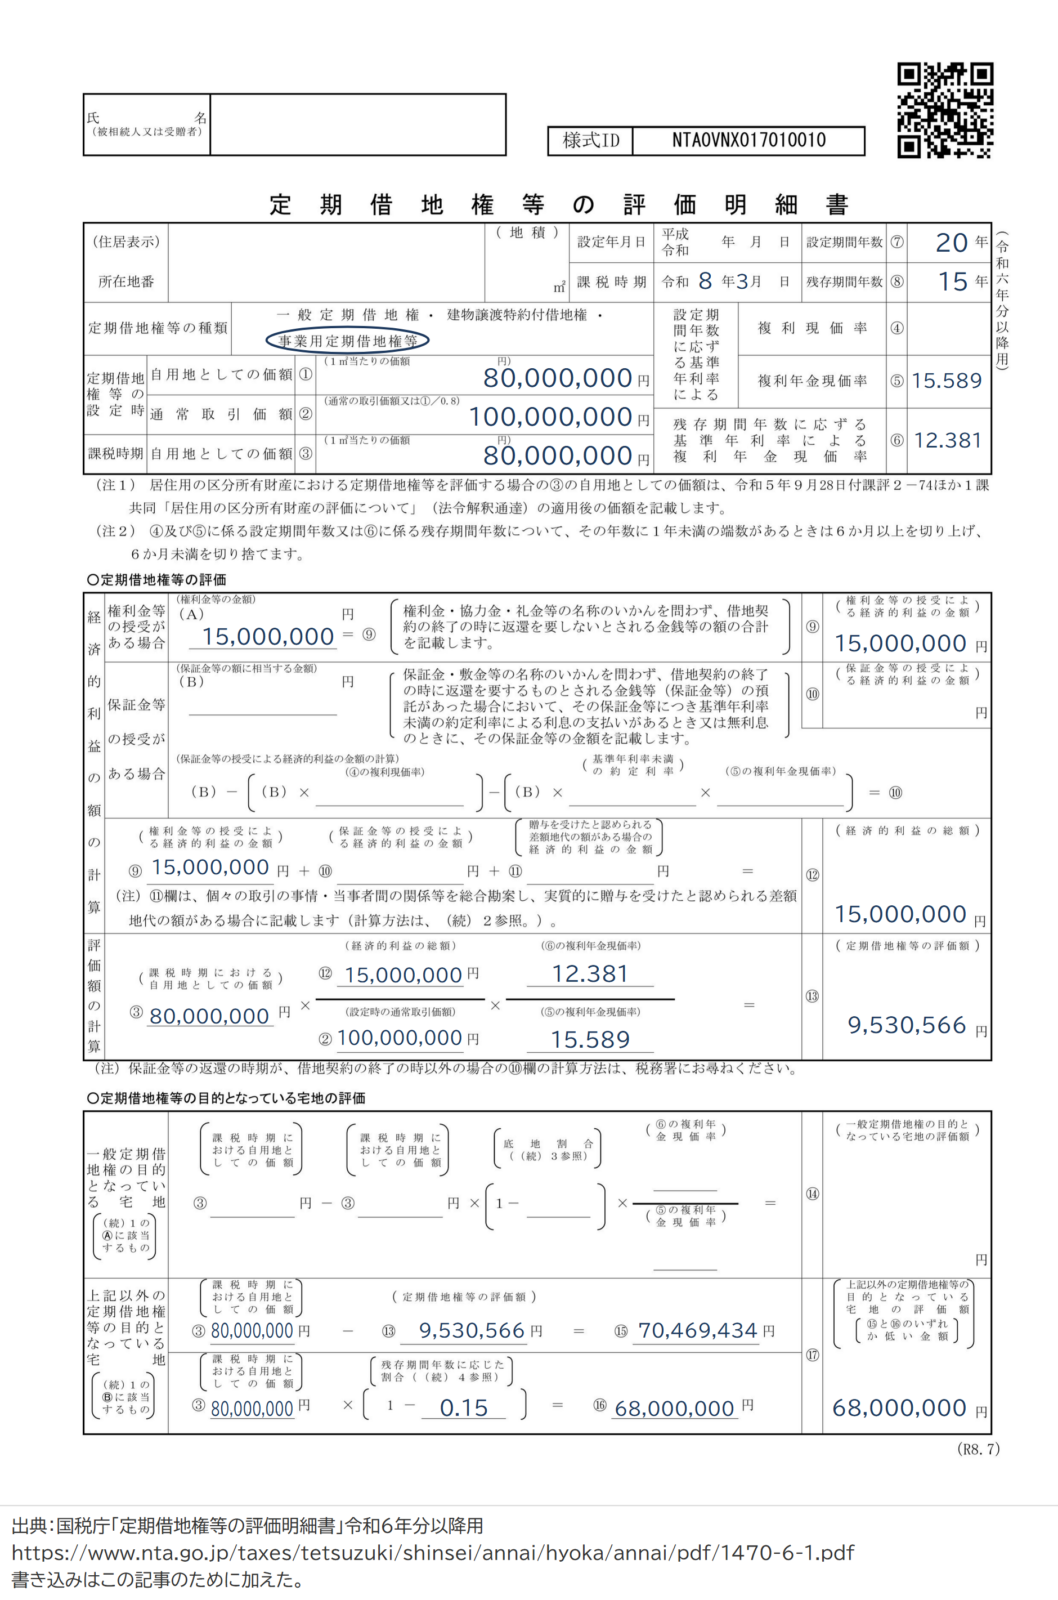
課税時期は令和8年3月(複利表は令和8年1月から4月分)、設定時の自用地としての価額は8,000万円、通常の取引価額は8,000万円÷0.8=1億円、課税時期の自用地としての価額も8,000万円とします。
設例1 事業用定期借地権等(存続期間20年・権利金1,500万円・残存15年)
経済的利益の割合は 15,000,000円÷100,000,000円=0.15。複利年金現価率は残存15年が12.381、設定期間20年が15.589で、比は0.7942138…。
定期借地権の価額=80,000,000円×0.15×0.7942138…=9,530,566円
底地は、原則なら 80,000,000円−9,530,566円=70,469,434円。残存15年の下限は 80,000,000円×15パーセント=12,000,000円で、原則の控除額はこれを下回ります。底地=80,000,000円−12,000,000円=68,000,000円。
合計は77,530,566円。自用地としての価額との差は2,469,434円です。
設例2 権利金なし・保証金3,000万円を無利息で預かった場合(存続期間20年・残存15年)
設定期間20年の複利現価率は0.610。経済的利益は 30,000,000円−30,000,000円×0.610=11,700,000円。
定期借地権の価額=80,000,000円×(11,700,000円÷100,000,000円)×0.7942138…=7,433,841円
下限12,000,000円を下回るので、底地は68,000,000円です。保証金3,000万円そのものは経済的利益とは別に、借地人の債権・地主の債務として、課税時期から契約終了までの期間に応じた複利現価率で割り引いた額を計上します(国税庁の文書回答事例の注1)。
設例3 一般定期借地権の底地(存続期間50年・残存45年・借地権割合C)
複利年金現価率は残存45年が26.833、設定期間50年が28.362で、比は0.9460898…。底地割合は55パーセント(C)。
算式の数値=(1−0.55)×0.9460898…=0.4257404…
控除する金額=80,000,000円×0.4257404…=34,059,234円。底地=80,000,000円−34,059,234円=45,940,766円。
設定から5年しか経っていなくても、控除は自用地の価額の42.6パーセントにとどまります。底地割合55パーセントの分が先に引かれているためです。
よくある質問
地代を一括で前払いした定期借地権は、どう評価しますか。
前払賃料は契約終了時に返還されないので、27-3(1)の経済的利益に含めて定期借地権を評価します。課税時期に未経過の分を別の財産として計上する必要はなく、地主側でも別の債務にはなりません。底地には25(2)のただし書と個別通達がそのまま適用されます。国税庁が国土交通省の照会に対して文書で回答した扱いです。
権利金も保証金もなく、地代だけの契約です。評価はどうなりますか。
経済的利益がゼロなら、27-2ただし書の算式で計算する定期借地権の価額もゼロです。地代が相場より明らかに低いなら、差額地代の経済的利益(27-3(3))に当たるかを判定します。
残存期間が1年を切りました。評価はほぼゼロになりますか。
残存1年の複利年金現価率は0.990で、設定期間50年の28.362に対して約3.5パーセントです。底地を25(2)で評価するなら下限が働き、自用地としての価額から5パーセントを引いた金額です。一般定期借地権の底地を個別通達で評価するときは下限を使わず、算式のとおりに計算します。
出典:文書回答事例 定期借地権の賃料の一部又は全部を前払いとして一括して授受した場合における相続税の財産評価及び所得税の経済的利益に係る課税等の取扱いについて(平成17年7月7日)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 貸家建付地とは|自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)で決まり、賃貸割合は床面積で数える
 貸宅地(底地)の相続税評価|自用地としての価額×(1−借地権割合)で決まり、取引慣行のない地域でも地主側の評価は下がる
 無償返還の届出書がある土地の相続税評価|貸宅地の評価と同族会社の株式の両方に効き、使用貸借か賃貸借かで評価が変わる
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。