
この記事の要点
- 共通の証明書類は、戸籍の謄本(または図形式の法定相続情報一覧図の写し)、遺言書か遺産分割協議書の写し、協議書に押した印鑑の印鑑証明書です。申告期限までに分割できないときは、申告期限後3年以内の分割見込書も出します。
- 選択した宅地の明細・限度面積・取得者全員の同意は、申告書の第11・11の2表の付表1に書きます。
- 配偶者が取得する場合と特定事業用宅地等は、取得者についての追加書類が原則としてありません。
- 住民票などの居住を示す書類が要るのは、特例を受ける人がマイナンバーを持っていない場合だけです。家なき子の家屋についての書類は、番号があっても省略できません。
- 被相続人が老人ホームなどに入居していた場合は、戸籍の附票の写し、介護保険の被保険者証などの写し、入所契約書などの写しが加わります。被保険者証の写しは番号部分を塗り潰してから出します。
小規模宅地等の特例の添付書類は、申告書の付表1(特例の計算明細書)、全区分に共通する証明書類(戸籍・遺言書か協議書の写し・印鑑証明書)、区分と取得者ごとの追加書類の3層です。特例は、相続税の申告書に決められた書類を添付した場合に限り、適用されます。
区分は、特定居住用宅地等・特定事業用宅地等・特定同族会社事業用宅地等・貸付事業用宅地等の4つです。追加書類は、どの区分の宅地を、誰が取得するかで変わります。
国税庁の原本は「相続税の申告のしかた(令和8年分用)」の提出書類一覧表(PDF)と、「相続税の申告のためのチェックシート」です。この記事は、それを区分別・取得者別に並べ直したものです。
特例を使えるかどうかをまだ確かめている段階なら、判定が先です。小規模宅地等の特例のチェックシート・フローチャート|5つのステップで判定する手順と国税庁のチェックシートの見方で区分と取得者を決めてから、この一覧で書類を確かめます。制度の全体像は小規模宅地等の特例とは|要件と4つの区分・限度面積・減額割合をわかりやすくにまとめています。
区分別・取得者別の添付書類早見表
共通の書類(1行目)に、区分と取得者ごとの追加書類を足します。
| 全区分に共通 | 申告書の第11・11の2表の付表1/戸籍の謄本か図形式の法定相続情報一覧図の写し/遺言書か遺産分割協議書の写し/印鑑証明書(協議書の場合・署名押印した人全員)/未分割なら申告期限後3年以内の分割見込書 |
|---|---|
| 特定居住用宅地等 | 配偶者 なし 同居親族・生計を一にする親族 居住を示す書類(マイナンバーがあれば不要) 家なき子(別居親族) 住所を示す書類(マイナンバーがあれば不要)、住んでいた家屋の所有者を示す書類、いまの家屋を所有したことがないことを示す書類 被相続人が老人ホームなどに入居していた場合 取得者ごとの書類に加えて、戸籍の附票の写し、介護保険の被保険者証などの写し、入所契約書などの写し |
| 特定事業用宅地等 | 3年を超えて事業に使ってきた宅地 なし 相続開始前3年以内に新たに事業に使いはじめた宅地 事業規模の判定明細 郵便局舎の敷地 総務大臣が交付した証明書 |
| 特定同族会社事業用宅地等 | 法人の定款の写し、株式や出資の数を記載した書類(任意:役員就任の登記事項証明書) |
| 貸付事業用宅地等 | 3年を超えて貸付事業に使ってきた宅地 なし(任意:賃貸借契約書・収支内訳書) 相続開始前3年以内に新たに貸付事業に使いはじめた宅地 3年を超えて特定貸付事業を行っていたことを示す書類 |
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
全区分に共通する添付書類
共通の書類は、申告書の付表1と、国税庁の提出書類一覧表が①から④に挙げる証明書類です。
申告書の付表1に書く3点
租税特別措置法施行令40条の2第5項は、特例を受ける宅地の選択の明細、選んだ宅地が限度面積の範囲に収まる旨、対象の宅地を取得した人全員の同意を、書類にして申告書に添付するよう求めています。3点とも、欄があるのは「第11・11の2表の付表1(小規模宅地等についての課税価格の計算明細書)」です。特定計画山林の特例や、個人の事業用資産の納税猶予の対象になり得る財産もあるときは、同意を付表1ではなく「第11・11の2表の付表2」に書きます。下の一覧は、付表に添えて出す証明書類のほうです。対象になり得る宅地などをすべて1人で取得した場合は、同意は要りません(同項ただし書)。
出典:e-Gov法令検索 租税特別措置法施行令40条の2
国税庁の提出書類一覧表は、共通の書類を次のように挙げています。
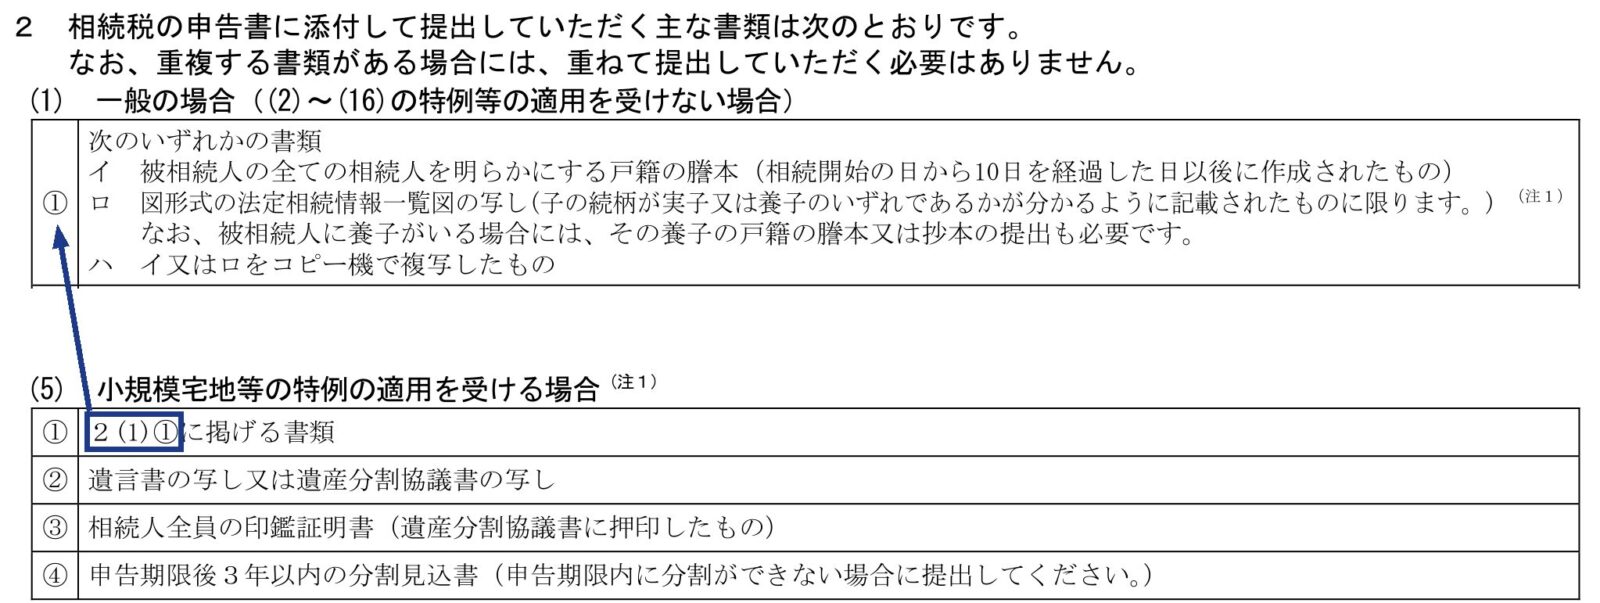
国税庁の資料の画像は、令和8年分用の「相続税の申告のしかた」から切り出しています。
出典:国税庁 相続税の申告のしかた(令和8年分用)提出書類一覧表
| No | 書類 | 説明 | 備考 |
|---|---|---|---|
| ①イ | 戸籍の謄本 | 被相続人のすべての相続人を明らかにするもの | 相続開始の日から10日を経過した日以後に作成されたもの |
| ①ロ | 法定相続情報一覧図の写し | 図形式で、子の続柄(実子か養子か)がわかるもの | 養子がいる場合は、その養子の戸籍の謄本か抄本も必要 |
| ①ハ | イまたはロのコピー | コピー機で複写したもの | ― |
| ② | 遺言書の写し、または遺産分割協議書の写し | 宅地の取得者を示す書類 | ― |
| ③ | 印鑑証明書 | 協議書に押した印鑑のもの | 協議書に署名・押印した人全員分(包括受遺者を含みます) |
| ④ | 申告期限後3年以内の分割見込書 | 申告期限までに宅地を分割できない場合に出す書類 | ― |
戸籍の謄本と印鑑証明書は市区町村、法定相続情報一覧図の写しは法務局で取ります。
戸籍の謄本か法定相続情報一覧図の写し
①は、イ・ロ・ハのいずれか1つを出します。
戸籍の謄本は、被相続人のすべての相続人を明らかにするものが要ります。被相続人の出生から死亡までの戸籍(戸籍謄本・除籍謄本・改製原戸籍)と、相続人それぞれの現在の戸籍謄本をそろえます。作成日は、相続開始の日から10日を経過した日以後でなければなりません。
法定相続情報一覧図(相続人の関係を法務局が証明する図)の写しは、図形式のものに限られます。被相続人と相続人を並べただけの列挙形式では、相続人の法定相続分を確かめられない場合があるためです。子の続柄は、実子か養子かがわかるように書かれている必要があります。長男・長女・養子のように、戸籍上の続柄で書かれていれば足ります。「子」とだけ書かれたものは、実子か養子かがわからず、添付書類に使えません。被相続人に養子がいる場合は、その養子の戸籍の謄本か抄本も添付します。
出典:国税庁 相続税の申告書の添付書類の範囲が広がりました(平成30年4月)
遺言書か遺産分割協議書の写しと印鑑証明書
特例を受けるには、宅地を誰が取得するかが決まっていなければなりません。取得者を示す書類が、遺言書の写しか遺産分割協議書の写しです。遺産分割協議書は、共同相続人と包括受遺者の全員が署名し、実印を押したものに限られます。
遺産分割協議書に押した印鑑の印鑑証明書も、協議書に署名・押印した人全員分(包括受遺者を含みます)を添付します。印鑑証明書は原本を出します。国税庁の「相続税の申告のためのチェックシート」が、小規模宅地等の特例を受ける場合の印鑑証明書は「必ず原本を提出してください」としているためです。e-Taxで申告する場合は、PDFのイメージデータで提出できます。
出典:国税庁 相続税の申告のためのチェックシート(令和6年分以降用)
申告期限後3年以内の分割見込書
申告期限までに分割されていない宅地には、特例を使えません。ただし、申告書に申告期限後3年以内の分割見込書を添付しておけば、申告期限から3年以内に分割したときに、分割があったことを知った日の翌日から4か月以内に更正の請求(納めすぎた税金を戻してもらう手続き)をして特例を受けられます。
分割が間に合わないときの手続きは、未分割のまま申告期限を迎えたときの手続にまとめています。
添付を忘れても、やむを得ない事情があると認められ、後から書類を出せば適用される場合があります(租税特別措置法69条の4第8項)。
特定居住用宅地等の添付書類(取得者別)
特定居住用宅地等は、被相続人や、被相続人と生計を一にしていた親族(被相続人と生活費を共にしていた親族)が住んでいた宅地です。追加書類は取得者によって違い、配偶者はなし、同居親族と生計を一にする親族は1点、家なき子(持ち家に住んでいない別居親族)は3点です。被相続人が老人ホームなどに入居していた場合は、取得者がだれであっても、さらに3点が加わります。
配偶者が取得する場合
取得者についての追加書類はありません。配偶者には取得者ごとの要件がないためです。
国税庁の要件表でも、配偶者の欄は要件なしです(下の枠)。
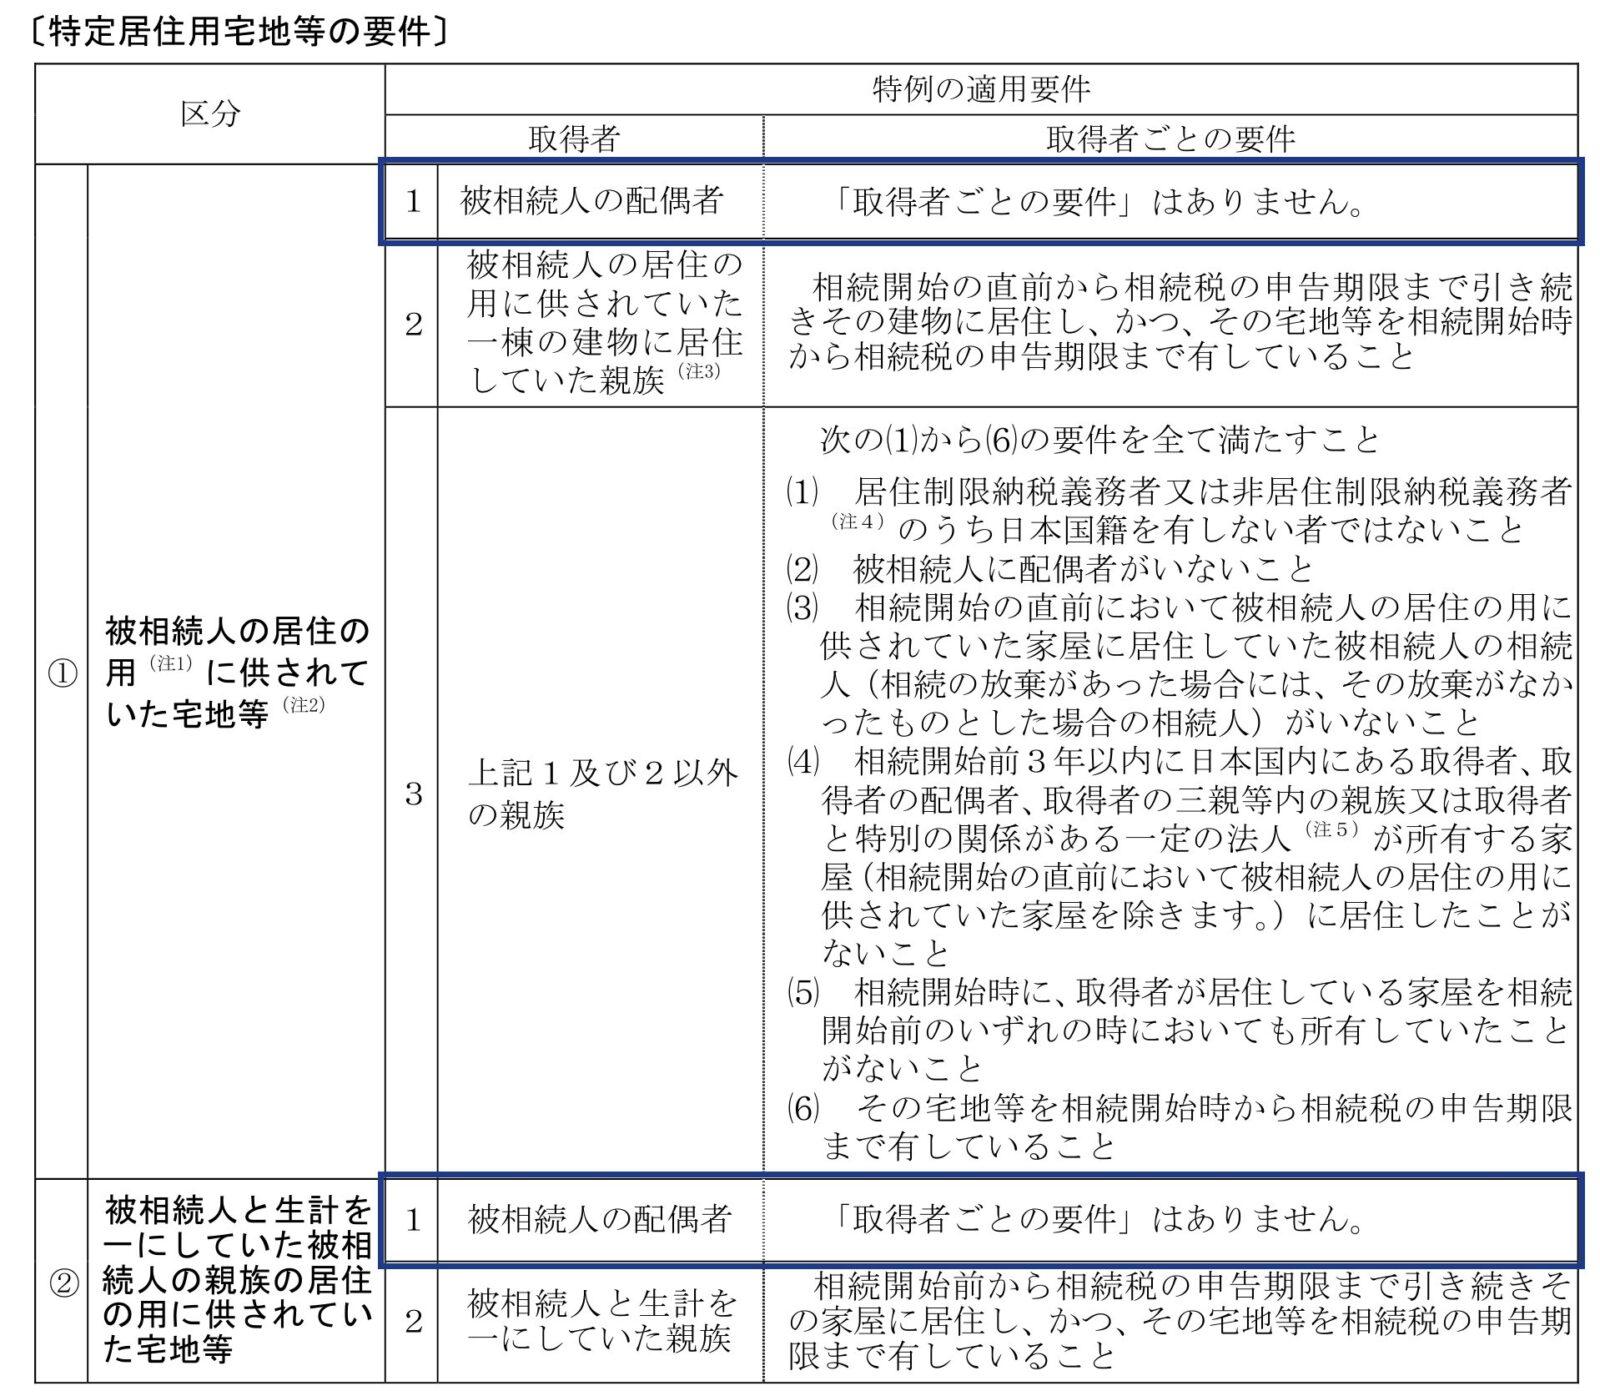
出典:国税庁 相続税の申告のしかた(令和8年分用)小規模宅地等の特例ほか
取得者ごとの要件の中身は、特定居住用宅地等の要件で説明しています。
同居親族・生計を一にする親族が取得する場合の添付書類
追加書類は、その宅地に自分が住んでいることを示す書類1点です。
この書類が要るのは、特例を受ける人がマイナンバー(個人番号)を持っていない場合だけです。租税特別措置法施行規則23条の2第8項2号ロは、この書類を、親族が個人番号を「有しない場合にあつては」添付する書類と定めています。提出したかどうかではなく番号を持っているかどうかで決まります。
出典:e-Gov法令検索 租税特別措置法施行規則23条の2
国税庁の提出書類一覧表も、次のように「マイナンバー(個人番号)を有する場合には提出不要です」としています。
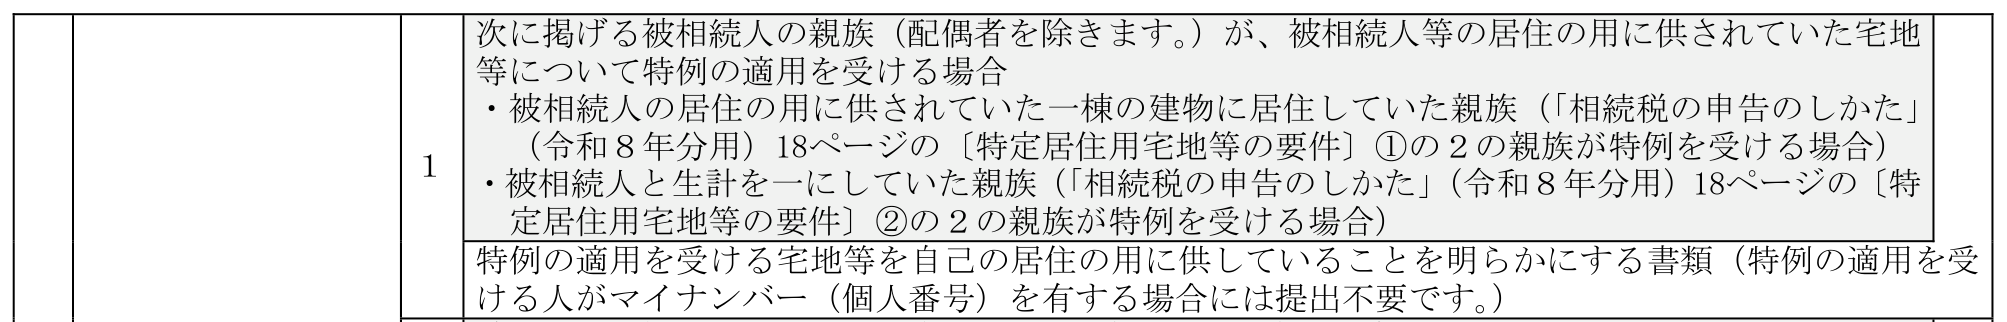
出典:国税庁 相続税の申告のしかた(令和8年分用)提出書類一覧表
居住を示す書類には、住民票の写しや戸籍の附票の写しなどを使います。コピーでもかまいません。
自宅に住んでいることを示すために、家族の源泉徴収票、学校の在籍証明書、通勤・通学の定期券なども使うことがあります。取得者が海外に転勤中などで、住民票の住所と実際に住んでいる場所が違う場合は、その理由を説明する書類も出します。
住民票だけでは、同居と認められないことがあります。認められる場合と認められない場合の分かれ目は、小規模宅地等の特例の同居要件|同居期間の目安・住民票だけの同居・同居の証明の方法にまとめています。
同居親族と生計を一にする親族の要件は、下の要件表の枠で囲んだ欄です。
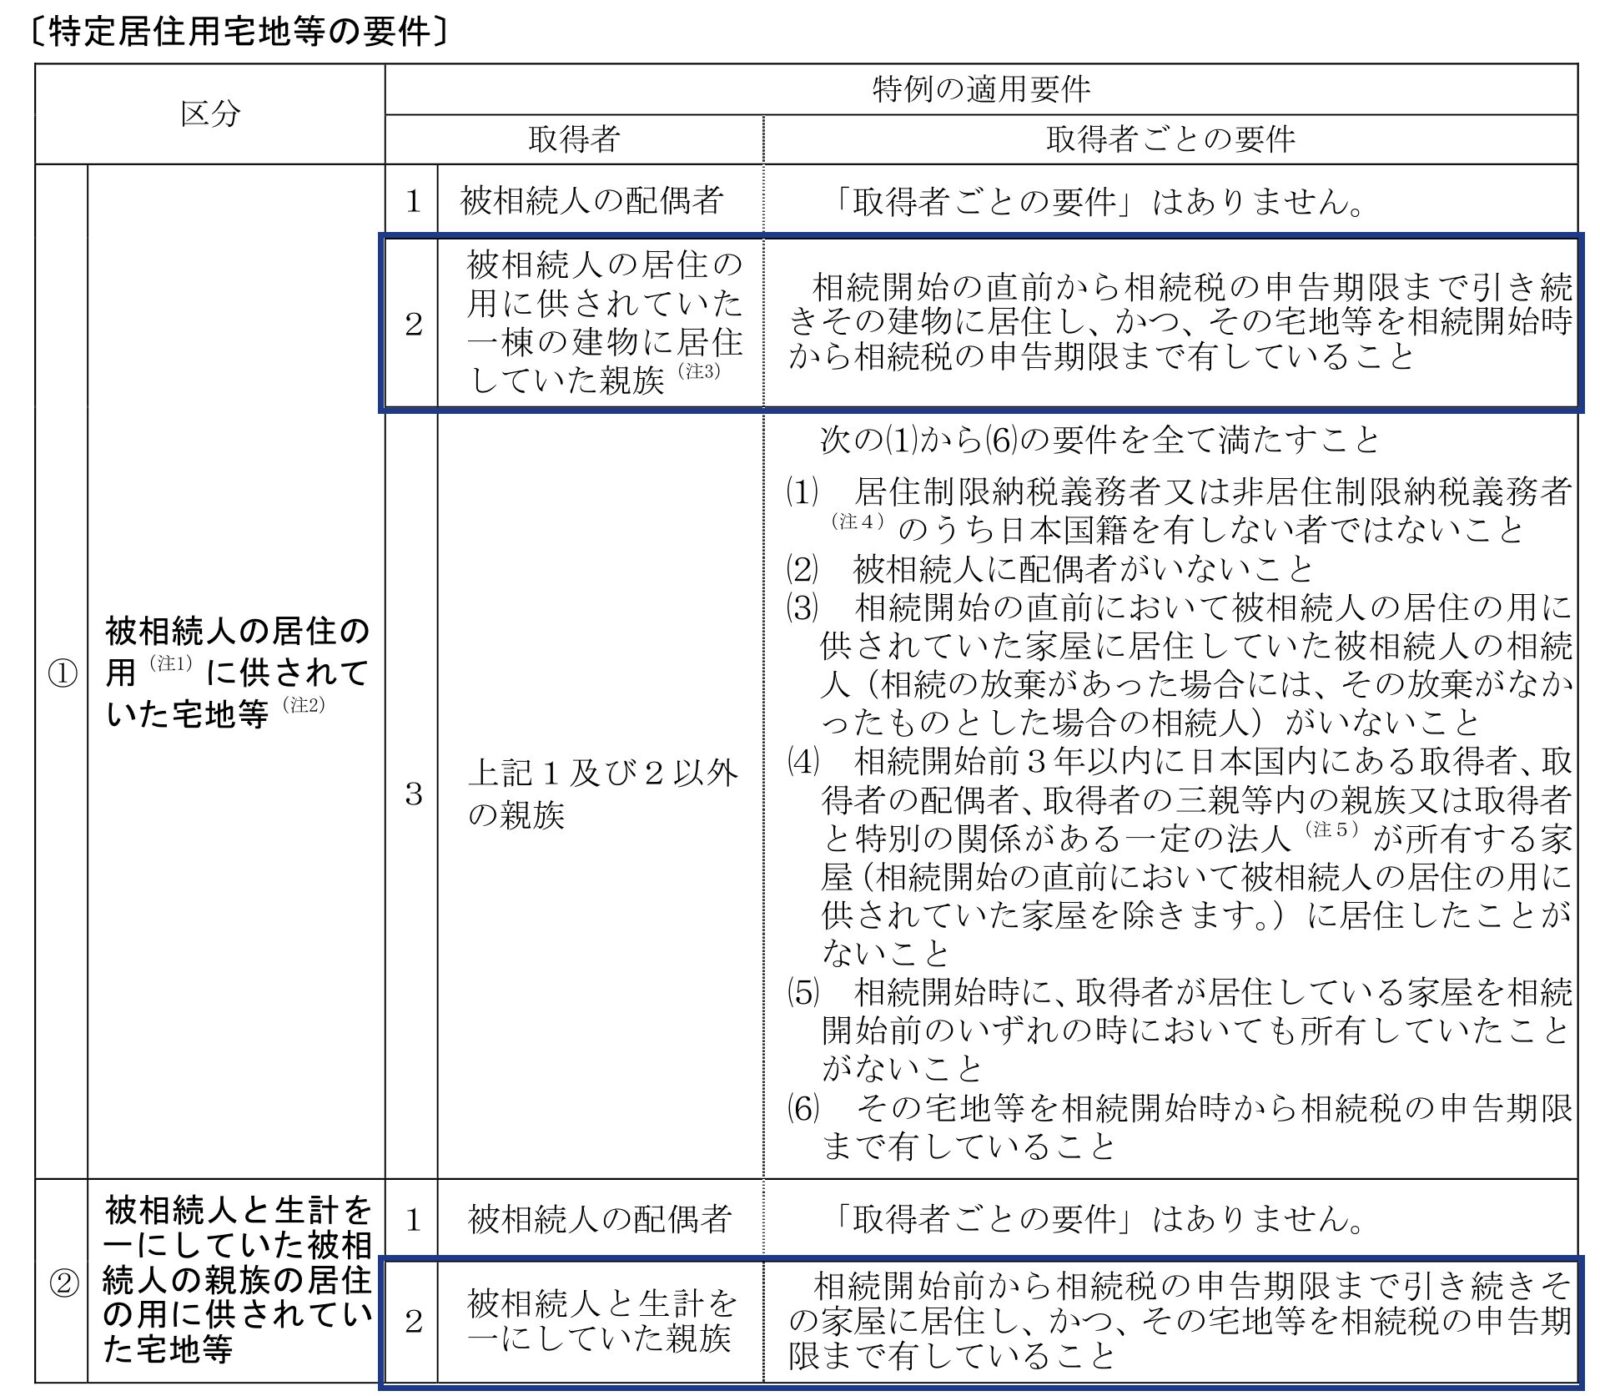
家なき子(別居親族)が取得する場合の添付書類3点
家なき子の追加書類は、イ・ロ・ハの3点です。マイナンバーを持っている人は、イを省略できます。省略できるのはイだけで、下のロとハは番号があっても必ず要ります。
国税庁の提出書類一覧表の書き方は、次のとおりです。
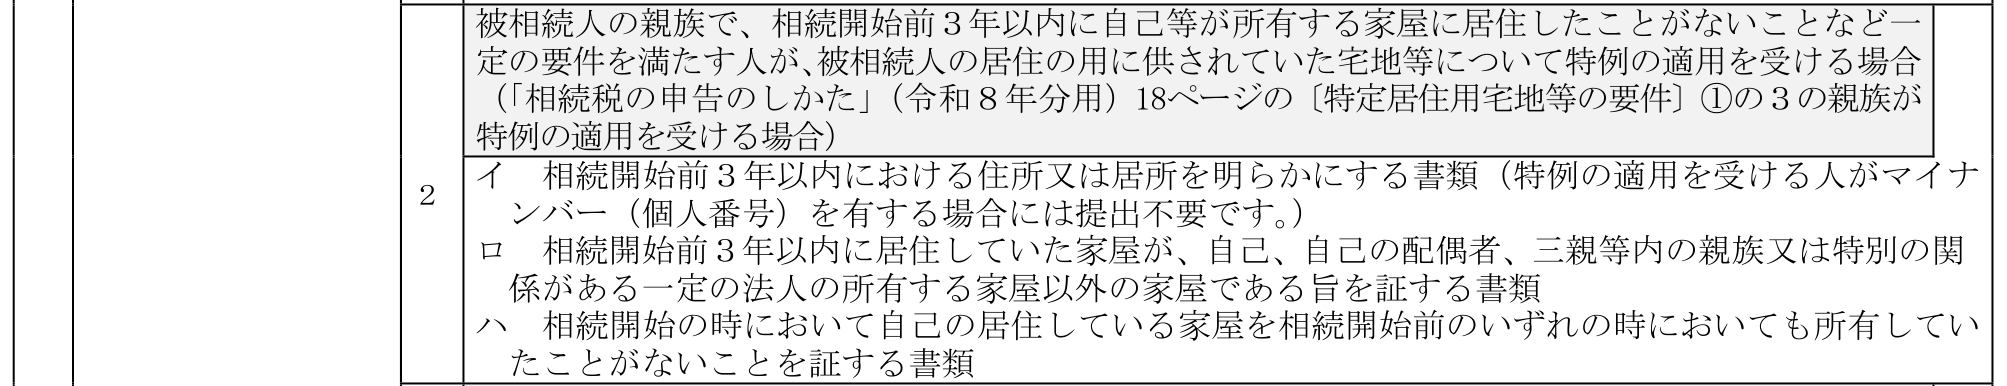
| No | 書類 | 説明 | 備考 |
|---|---|---|---|
| ⑤2イ | 住民票の写し、戸籍の附票の写し(コピーでも可) | 相続開始前3年以内の住所または居所を明らかにする書類 | 特例を受ける人がマイナンバー(個人番号)を持っている場合は提出不要 |
| ⑤2ロ | 借家の賃貸借契約書、社宅の貸与証明書、家屋の登記簿謄本など | 相続開始前3年以内に住んでいた家屋が、自己、自己の配偶者、3親等内の親族、特別の関係がある一定の法人のいずれの所有でもないことを示す書類 | マイナンバーがあっても省略できません |
| ⑤2ハ | 家屋の登記簿謄本など | 相続開始の時に住んでいる家屋を、相続開始前のどの時点でも所有していなかったことを示す書類 | マイナンバーがあっても省略できません |
マイナンバーで省略できるのがイだけなのは、施行規則の書き方によります。租税特別措置法施行規則23条の2第8項2号は、住所を明らかにする書類にだけ「親族が個人番号を有しない場合にあつては」という条件を付け、家屋についての2つの書類には付けていません。
出典:e-Gov法令検索 租税特別措置法施行規則23条の2
ロとハは、家なき子の要件のうち家屋についての2つ(下の要件表の(4)と(5))を証明する書類です。
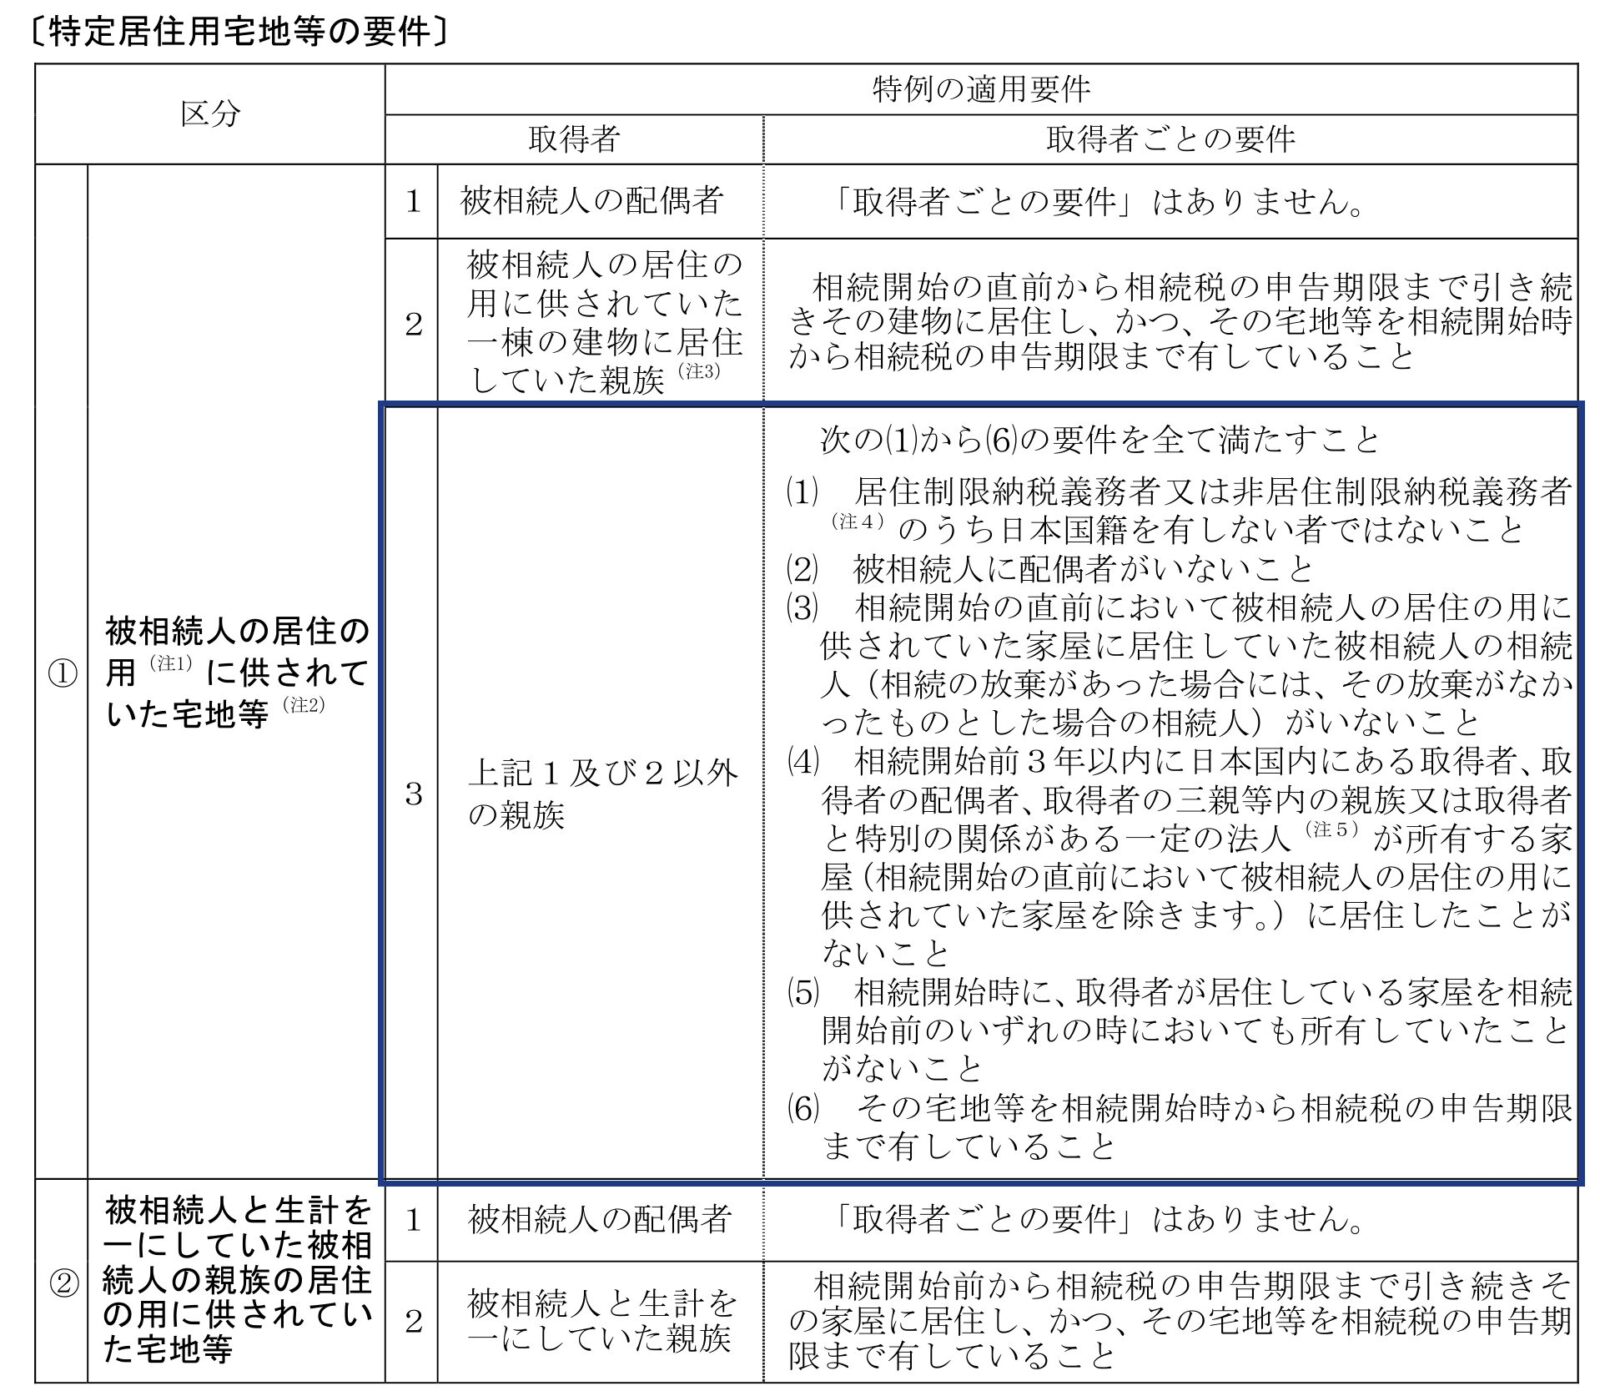
要件の全体は、家なき子の要件で説明しています。
平成30年度の改正前の要件に当たっていた人には、令和2年3月31日に工事中だった建物についての経過措置があります(租税特別措置法関係通達69の4-22の2 平成30年改正法附則による特定居住用宅地等に係る経過措置について)。
例:賃貸マンションに住む長男が、ひとり暮らしだった父の自宅の敷地を取得(マイナンバーあり)→付表1+共通の書類+ロ(いまの借家の賃貸借契約書。3年以内に引っ越していれば、前に住んでいた家屋の分も)+ハ(いまの家屋の登記事項証明書など)。住民票(イ)は要りません。
被相続人が老人ホームなどに入居していた場合
被相続人が老人ホームなどに入居していて自宅に住んでいなかった場合も、要件を満たせば、自宅の敷地に特例を使えます。この場合は、取得者ごとの書類に加えて、イ・ロ・ハの3点を出します。取得者が配偶者でも、この3点は省けません。
国税庁の提出書類一覧表が挙げる3点は、次のとおりです。
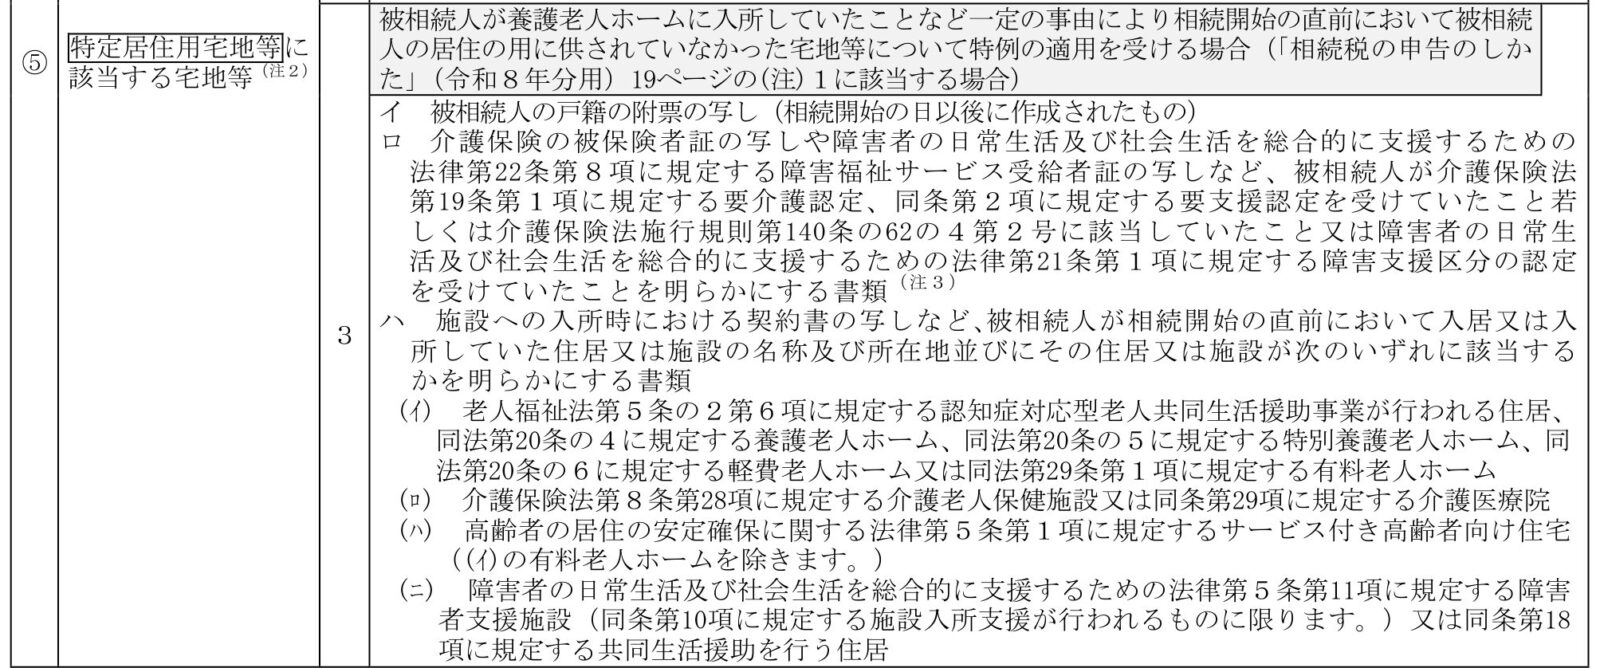
| No | 書類 | 説明 | 備考 |
|---|---|---|---|
| ⑤3イ | 被相続人の戸籍の附票の写し | 被相続人の住所の移り変わりを明らかにする書類 | 相続開始の日以後に作成されたもの |
| ⑤3ロ | 介護保険の被保険者証の写し、障害福祉サービス受給者証の写しなど | 要介護認定、要支援認定、障害支援区分の認定などを受けていたことを明らかにする書類 | 介護保険の被保険者証の写しは、保険者番号と被保険者番号を復元できない程度に塗り潰して提出します |
| ⑤3ハ | 施設への入所時の契約書の写しなど | 入居していた住居や施設の名称と所在地、どの類型に当たるかを明らかにする書類 | 下の4類型のどれに当たるかまで示します |
ロの介護保険の被保険者証や障害福祉サービス受給者証は、被相続人が亡くなると通常、市区町村に返します。写しを取るのは、返す前です。施設が写しを保管している場合もあります。証明書の再発行はできないため、必要な場合は相続人全員の同意を得たうえで、施設や自治体に確認します。
ハの書類には、入所時の契約書、重要事項説明書、許認可の写しなどが要ります。国税庁の提出書類一覧表は、住居や施設を次の4類型に分けています。
| 類型 | 施設・住居 |
|---|---|
| (イ) | 認知症対応型老人共同生活援助事業が行われる住居、養護老人ホーム、特別養護老人ホーム、軽費老人ホーム、有料老人ホーム |
| (ロ) | 介護老人保健施設、介護医療院 |
| (ハ) | サービス付き高齢者向け住宅((イ)の有料老人ホームを除く) |
| (ニ) | 障害者支援施設(施設入所支援が行われるものに限る)、共同生活援助を行う住居 |
自宅の敷地に特例を使えるのは、次の要件を満たす場合です。
- 被相続人が、相続開始の直前に要介護認定などを受けていたこと
- 上の4類型の住居や施設に入居または入所していたこと
- 入居したあとの自宅を、貸付けなどの事業の用に使っておらず、被相続人と生計を一にしていた親族以外の人が新たに住んでもいないこと
要件のくわしい中身は、老人ホームに入居していた場合の要件で説明しています。
特定事業用宅地等の添付書類
特定事業用宅地等は、被相続人などが、不動産貸付業や駐車場業などを除く事業に使っていた宅地です。取得者についての追加書類は、原則としてありません。追加書類が要るのは、相続開始前3年以内に新たに事業に使いはじめた宅地と、郵便局舎の敷地の2つです。
国税庁の提出書類一覧表に載っているのは、郵便局舎の敷地の証明書だけです。
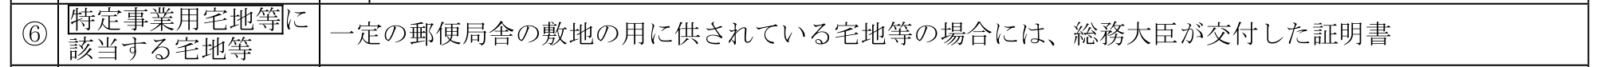
相続開始前3年以内に新たに事業に使いはじめた宅地 この宅地は、原則として特例の対象から外れます。対象になるのは、被相続人などの事業が一定の規模以上の場合です。その規模を明らかにする書類として、「特定事業用宅地等についての事業規模の判定明細」(第11・11の2表の付表1(別表2))を添付します。
郵便局舎の敷地 平成19年9月30日以前から郵便局舎として貸し付けられてきた建物の敷地で特例を受けるときは、総務大臣が交付した証明書を添付します。証明の中身は、相続開始の日以後5年以上、郵便局舎の敷地として使う見込みであることです。
要件のくわしい中身は、特定事業用宅地等の要件で説明しています。
特定同族会社事業用宅地等の添付書類
特定同族会社事業用宅地等は、被相続人やその親族が株式の過半を持つ法人の事業に使われていた宅地です。追加書類は、法人の定款の写しと、株式や出資の数を記載した書類の2点です。株式や出資の数を記載した書類は、その法人が証明したものに限られます。
国税庁の提出書類一覧表の書き方は、次のとおりです。

| No | 書類 | 説明 | 備考 |
|---|---|---|---|
| ⑦イ | 法人の定款の写し | 相続開始の時に効力がある定款の写し。法人の事業の内容を確かめる書類 | ― |
| ⑦ロ | 株主名簿、法人税別表2など | 相続開始の直前の、法人の発行済株式の総数または出資の総額と、被相続人、被相続人の親族、被相続人と特別の関係がある者が持つその法人の株式の総数または出資の総額を記載した書類 | その法人が証明したものに限られます |
ロの書類は、株式や出資の割合が50%を超える法人であることを確かめる書類です。宅地がその法人の事業(不動産貸付業などを除きます)に使われていることは、イの定款で確かめます。取得者が相続税の申告期限にその法人の役員であることも要件です。法律上の添付義務はありませんが、役員に就任していることを示す登記簿謄本も添付します。
要件のくわしい中身は、特定同族会社事業用宅地等の要件で説明しています。
貸付事業用宅地等の添付書類
貸付事業用宅地等は、被相続人などが不動産貸付業や駐車場業などの貸付事業に使っていた宅地です。追加書類が要るのは、相続開始前3年以内に新たに貸付事業に使いはじめた宅地だけです。3年を超えて貸付事業に使ってきた宅地には、追加書類がありません。
200平方メートル・50%の枠と3年縛りについては貸付事業用宅地等とは|200㎡・50%の要件と3年縛り・5棟10室の判定にまとめています。
国税庁の提出書類一覧表は、書類が要る場合を次のように書いています。

相続開始前3年以内に新たに貸付事業に使いはじめた宅地は、原則として対象外です。例外は、被相続人などが相続開始の日まで3年を超えて特定貸付事業(貸付事業のうち、事業と呼べる規模に達しない貸付け=準事業を除いたもの)を行っていた場合です。その事実を明らかにする書類を添付します。
| 貸し付けていた宅地の状況 | 区分 | 減額割合 | 追加書類 |
|---|---|---|---|
| 同族会社に貸していて、その会社が不動産貸付業等以外の事業に使っていた | 特定同族会社事業用宅地等 | 80% | 法人の定款の写しなど(前の節) |
| 相続開始前3年を超えて引き続き貸付事業に使っていた | 貸付事業用宅地等 | 50% | なし |
| 相続開始前3年以内に新たに貸付事業に使いはじめた(下の例外に当たらない) | 対象外 | ― | ― |
| 相続開始前3年以内に新たに貸付事業に使いはじめたが、相続開始の日まで3年を超えて特定貸付事業を行っていた | 貸付事業用宅地等 | 50% | 3年を超えて特定貸付事業を行っていたことを明らかにする書類(⑧) |
被相続人が相続開始前3年以内に相続や遺贈で取得した宅地で、前の被相続人のときから引き続き貸付事業に使っていたものは、『新たに』貸付事業に使いはじめた宅地に当たりません。3年を超えて特定貸付事業を行っていたかどうかも、前の被相続人の期間を通算して判定します(租税特別措置法施行令40条の2第20項・第21項)。
3年を超えて特定貸付事業を行っていたことを明らかにする書類には、次のようなものを使います。
- 3年を超える期間、賃貸していたことを示す賃貸借契約書
- 事業的規模を確かめられる所得税青色申告決算書(不動産所得用)の過去4年分 など
国税庁の「相続税の申告のためのチェックシート」も、過去4年分の所得税青色申告決算書(不動産所得用)の写しを例に挙げています。
出典:国税庁 相続税の申告のためのチェックシート(令和6年分以降用)
法律上の添付義務はないものの、賃貸借契約書や収支内訳書(不動産所得用)なども添付します。
貸付事業用のうち駐車場は判断が分かれやすいところです。駐車場に特例を使えるかどうかの事例を9つのケースで整理しています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例の宅地は申告後に選び直せるか|更正の請求では替えられない理由と、限度面積を超えたときの例外
 期限後申告でも小規模宅地特例を受けるためのポイント解説
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。