この記事の要点
- 債務控除は、被相続人の債務で相続開始のときに現にあり、確実と認められるものを課税価格から差し引く制度です。使えるのは相続人と包括受遺者で、相続人への特定遺贈も含みます。
- 団体信用生命保険付きの住宅ローン、税理士報酬などの相続財産に関する費用、墓石の未払代金は差し引けません。
- 保証債務は原則として差し引けません。主たる債務者が弁済不能で求償の見込みもない場合に、その弁済不能な部分だけが対象になります。
- 連帯債務は、被相続人の負担すべき金額が明らかな部分を差し引けます。ほかの連帯債務者が弁済不能なら、その負担部分まで対象になります。
- 負担する人が決まっていなければ相続分で按分し、按分額が取得財産を超える分は他の相続人の課税価格から引く申告ができます。相続を放棄した人も、実際に負担した葬式費用だけは差し引けます。
相続税は、亡くなった人の財産から借入金や未納の税金、葬式費用を引いた正味の金額にかかります。この引き算が債務控除で、引けるのは相続開始のときに現にあり、確実と認められる債務のうち自分が負担する部分です(相続税法13条1項・14条1項)。
迷いやすいのは借入金そのものより周辺です。団体信用生命保険付きの住宅ローン・税理士報酬・墓石の未払代金は引けず、亡くなった年の固定資産税は全期分を引けます。保証債務は原則として引けません。
債務控除とは|使える人と、引く金額の決まり方
債務控除とは、被相続人の債務と葬式費用を、それを負担する相続人の取得財産の価額から差し引くことです。使えるのは、相続人と包括受遺者(遺言で「財産の3分の1」のように割合で受け取る人)です。相続人が特定遺贈(特定の財産を指定して受け取る遺贈)で財産をもらった場合も入ります。引けるのは、債務と葬式費用のうち「その者の負担に属する部分の金額」、つまり自分が実際に負担する金額です(相続税法13条1項)。相続人でない人が特定遺贈で財産をもらっただけなら、債務控除は使えません。
| 財産を取得した人 | 債務 | 葬式費用 |
|---|---|---|
| 相続人(特定遺贈で取得した場合を含む)・包括受遺者 | ○ | ○ |
| 相続人でない特定受遺者 | ✕ | ✕ |
| 相続を放棄した人・相続権を失った人 | ✕ | △ 実際に負担した分だけ(遺贈で取得した財産から) |
| 制限納税義務者(日本に住所がない人の一部) | 国内にある取得財産に結びつく5種類の債務だけ | ✕ |
税額から引く税額控除は相続税の8つの税額控除と引く順番で整理しています。
出典:相続税法13条(債務控除)|e-Gov法令検索/相続税法基本通達13-3(「その者の負担に属する部分の金額」の意義)|国税庁
相続を放棄した人は、実際に負担した葬式費用だけ引ける
相続を放棄した人と、欠格や廃除で相続権を失った人には、債務控除の規定そのものが適用されません。放棄した人は、初めから相続人でなかったものとみなされるためです(民法939条)。しかし葬式費用に関しては、実際に葬式費用を負担した場合、控除が認められます。控除する先は、その人が遺贈で取得した財産の価額です(相続税法基本通達13-1)。死亡保険金を受け取った放棄者が通夜の費用を負担すれば、保険金の課税価格(相続税の計算のもとになる金額)からその費用を引けます。借入金を肩代わりした分は引けません。
出典:13-1 相続を放棄した者等の債務控除/民法939条(相続の放棄の効力)|e-Gov法令検索
海外に住む相続人(制限納税義務者)は、債務の範囲が狭く葬式費用は引けない
相続人や包括受遺者でも、制限納税義務者に当たる人は、引ける債務が国内にある取得財産に結びつくものに限られます。相続税法13条2項が挙げるのは、その財産にかかる公租公課(税金や社会保険料などの公的な負担)、その財産を目的とする抵当権などで担保される債務、その財産の取得・維持・管理のために生じた債務、その財産に関する贈与の義務、国内の営業所・事業所にかかる営業上・事業上の債務の5つです。借入金全般や葬式費用は引けません。13条2項には葬式費用の号がないためです。区分の決まり方は相続税の納税義務者の区分で確認できます。
相続時精算課税で贈与を受けただけの人(特定納税義務者)も、住所によって債務控除の範囲が変わります(相続税法基本通達13-9)。くわしくは特定納税義務者の相続税申告で整理しています。
出典:No.4126 相続財産から控除できる債務|国税庁/相続税法基本通達13-9(相続時精算課税適用者の債務控除)|国税庁
債務の負担者で各人の税額が変わる|配偶者が全部負担すると控除の効き目が小さくなる
債務控除は相続税の総額を下げるので、誰が負担しても子の税額が下がるのは同じです。ただ、配偶者の税額軽減で税額が0円になる配偶者が債務を全部負担すると、配偶者の課税価格が減った分は税額に表れず、子の税額の下がり方は小さくなります。子が負担すれば、子の課税価格そのものが減るので、子の税額は大きく下がります。
債務・葬式費用2,000万円を妻が全額負担したとき
財産1億2,000万円(妻1億円・子2人が1,000万円ずつ)、債務・葬式費用2,000万円、相続人は妻と子2人
妻の課税価格=1億円 - 2,000万円 = 8,000万円
子の課税価格=1,000万円ずつ
課税価格の合計1億円 - 基礎控除4,800万円 = 課税遺産総額5,200万円
相続税の総額=630万円(妻の法定相続分2,600万円に340万円、子の1,300万円に145万円ずつ)
妻=630万円 × 8,000万円/1億円 = 504万円 → 配偶者の税額軽減で0円
子=630万円 × 1,000万円/1億円 = 63万円ずつ
同じ2,000万円を法定相続分どおり(妻1,000万円・子500万円ずつ)負担すると、妻の課税価格は9,000万円、子は500万円ずつになります。相続税の総額630万円は変わりませんが、子の按分は500万円/1億円に下がり、1人31万5,000円です。配偶者が負担すると配偶者の手元の財産が減り、二次相続の財産も減るので、一次相続だけで決めず両方を見て決めます。
出典:相続税の申告のしかた(令和8年分用)Q&A 相続税額の計算方法は?(7ページ)|国税庁
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
債務控除できるもの・できないものの一覧
引けるのは「確実と認められるもの」に限られます(相続税法14条1項)。確実かどうかは書面の有無では決まりません(相続税法基本通達14-1)。
| 項目 | 控除 | 条件と根拠 |
|---|---|---|
| 金融機関・個人からの借入金 | ○ | 相続開始のときに現にあり、確実と認められるもの(相続税法13条1項・14条1項) |
| 団体信用生命保険付きの住宅ローン | ✕ | 保険金で弁済され、相続人が承継する債務がないものとして扱う(東京国税局 文書回答事例) |
| 未払金(医療費・介護費用・水道光熱費・電話代・クレジットカード・買掛金) | ○ | 被相続人が生前に受けた診療・サービス・仕入れの未払分。相続開始後に相続人が支払ったものを含む |
| 預かり敷金・保証金 | ○ | 借家人に返す義務のある金額 |
| 準確定申告の所得税・消費税・個人事業税 | ○ | 被相続人の死亡後に確定した税額も含む(相続税法施行令3条1項) |
| 未納の固定資産税・住民税 | ○ | 賦課期日(1月1日)が到来している年度分の全期と、前年度分の未納分 |
| 未納の社会保険料(国民健康保険税・料、後期高齢者医療保険料、介護保険料) | ○ | 被相続人が納めるべきだった未払金。亡くなる前の期間の分で未納の保険料は引ける |
| 延滞税・加算税などの附帯税 | 被相続人の責めによるもの○/相続人の責めによるもの✕ | 相続税法施行令3条1項ただし書 |
| 連帯債務 | ○ | 被相続人の負担すべき金額が明らかな部分。弁済不能の連帯債務者の負担部分は、求償(肩代わりした分を相手に請求すること)の見込みがなく負担しなければならないと認められる場合(相続税法基本通達14-3(2)) |
| 保証債務 | ✕(例外で○) | 主たる債務者が弁済不能で求償の見込みもないとき、弁済不能の部分だけ(同14-3(1)) |
| 消滅時効が完成した債務 | ✕ | 確実な債務に当たらない(同14-4) |
| 相続財産に関する費用(遺言執行費用・税理士報酬・登記費用・遺産分割のための弁護士費用) | ✕ | 民法885条の費用は債務に当たらない(同13-2) |
| 墓地・墓石・仏壇の未払代金 | ✕ | 非課税財産の取得のために生じた債務(相続税法13条3項) |
| 特別寄与料 | ○ | 支払う相続人の課税価格から引く(相続税法13条4項) |
| 葬式費用 | ○ | 相続税法基本通達13-4の範囲(相続税法13条1項2号) |
「確実」は二段で見ます。支払う義務を生じさせる契約や事実が相続開始の時点で成立しているか、そのうえで相続人が引き継いで支払うことが確実といえるか。
出典:相続税法14条(控除すべき債務)|e-Gov法令検索/14-1 確実な債務/平成30年7月9日裁決(借地契約の終了で負った建物の収去義務は確実な債務・合理的な見積額5,775万円)|国税不服審判所
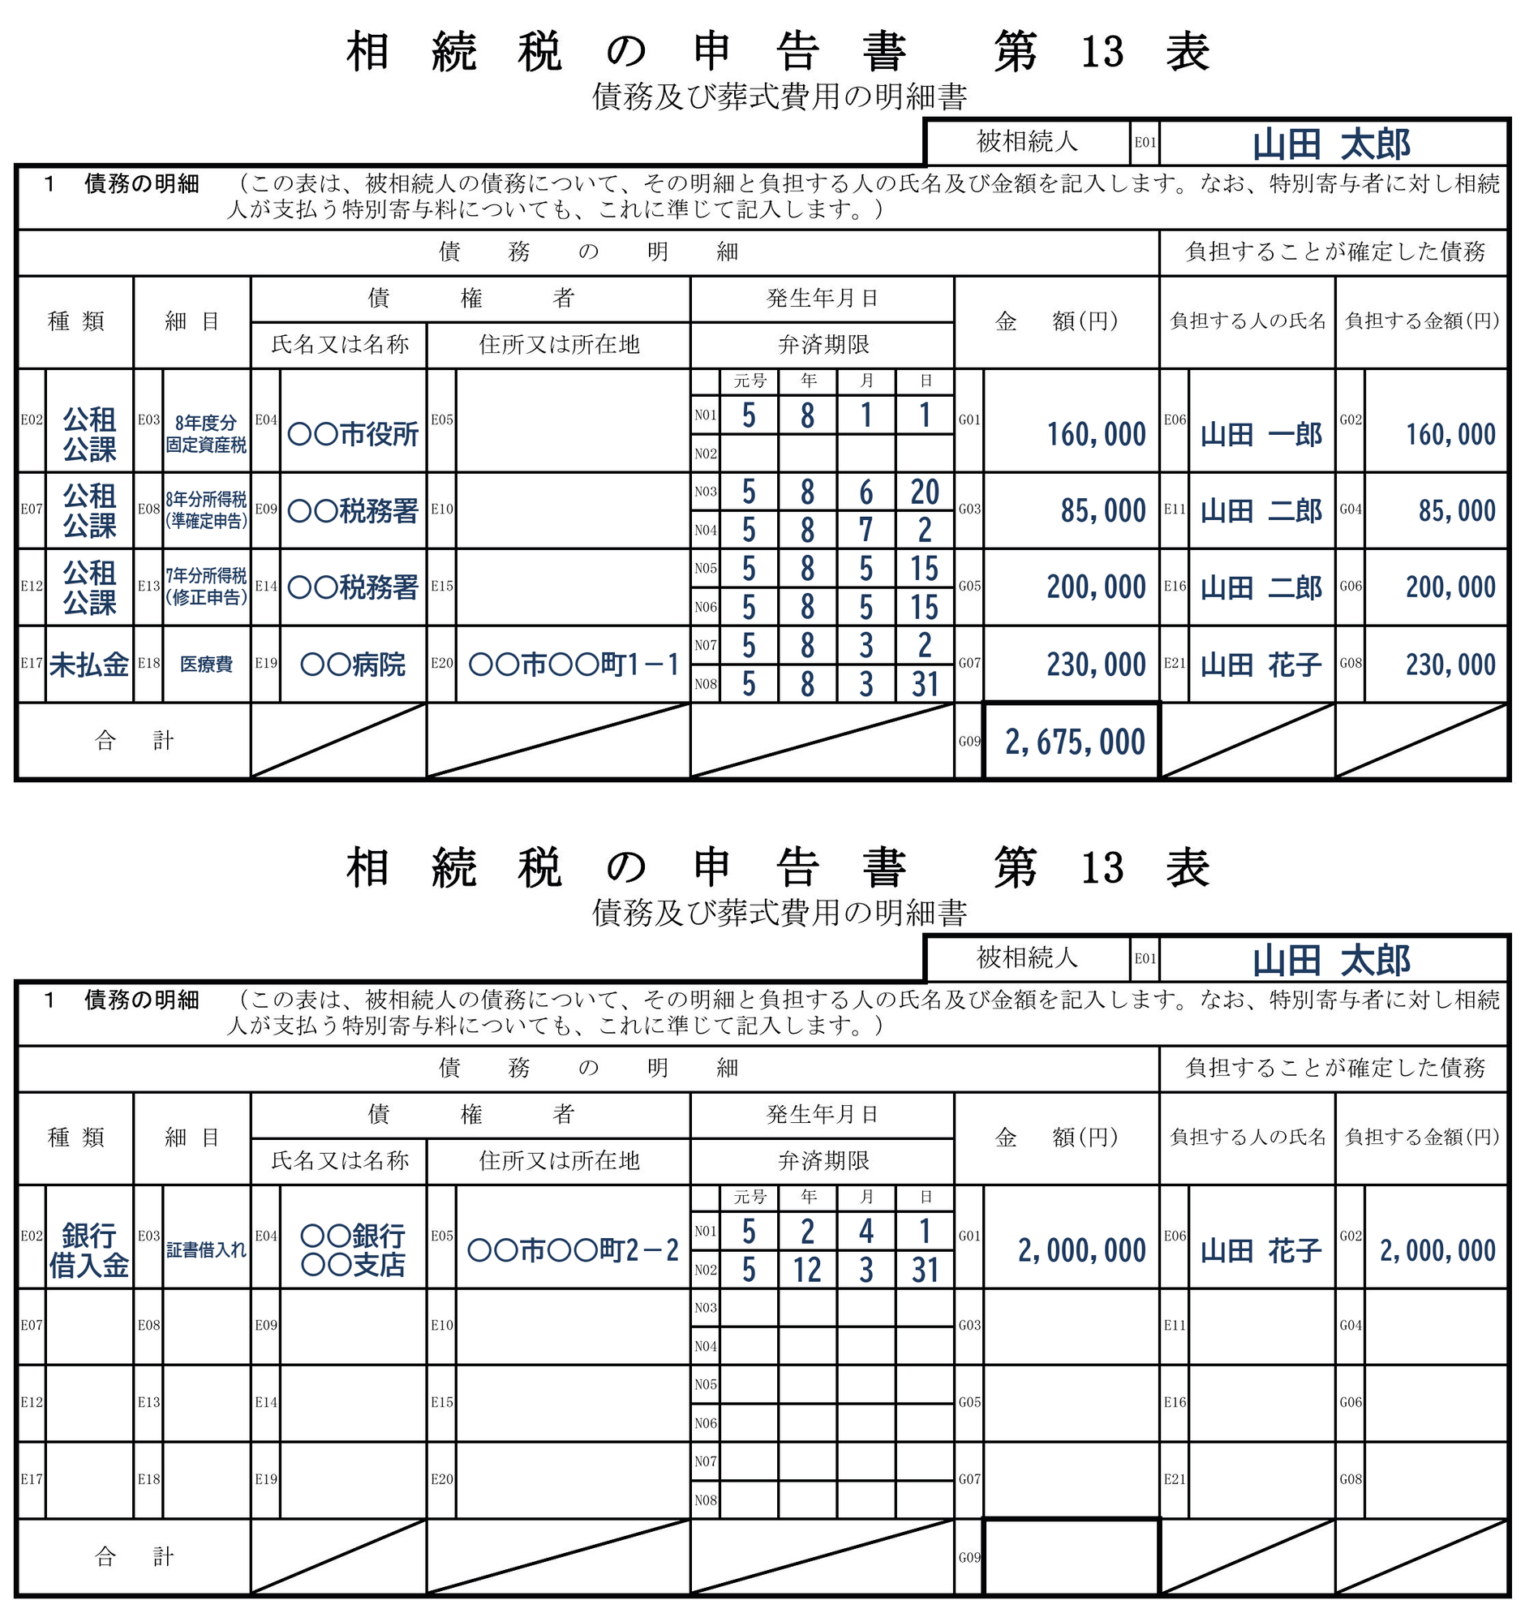
一覧で○になった債務は、相続税の申告書の第13表「債務及び葬式費用の明細書」の債務の欄に、債権者・発生年月日・金額・負担する人を1件ずつ書きます。設例(令和8年3月2日に亡くなった父の債務を、配偶者・長男・二男が負担する場合)を記入するとこうなります。
差し引ける債務の根拠と留意点|項目別
設例は、令和8年3月2日に父が亡くなり、相続人が配偶者・長男・二男の3人の場合です。
借入金(○)と団体信用生命保険付きの住宅ローン(✕)
金融機関からの借入金も、個人からの借入金も、相続開始のときに残っていれば引けます。個人からの借入れは、契約書がなくても確実性は否定されません(相続税法基本通達14-1)。ただし、借りた時期・金額・返済の経過を振込の記録などで説明できなければ、「確実と認められるもの」(相続税法14条1項)に当たるかが問われます。親族からの借入れで返済の事実がまったくなければ、贈与として扱われ、債務と認められないことがあります。賃貸アパートの建築資金の借入金(団体信用生命保険なし)は残高を引けますが、自宅の住宅ローンは団体信用生命保険が付いていれば保険金で消えるので引けません。
出典:相続税法14条(控除すべき債務)|e-Gov法令検索/14-1 確実な債務
団体信用生命保険(団信)付きの住宅ローンは引けません。被相続人が亡くなると保険金がローンの残高に充てられ、相続人が返す債務が残らないためです。東京国税局は、死亡を保険事故とする団体信用生命保険で債務が免除される場合について、「相続税の課税上は相続人によって承継される債務がないものとし」て扱う取扱いでよいと回答しています(文書回答事例・平成15年2月26日)。この回答は住宅建築会社などを契約者とする事前照会への回答ですが、金融機関の住宅ローンに付いた団信も、保険金で残債が消える点は同じで、同じ筋で扱われると考えられます。保険金で弁済されずに残る部分(保険の対象外の部分など)は、相続人が引き継ぐ債務なので、引けるとみるのが自然です。
出典:文書回答事例 団体信用生命保険に係る課税上の取扱いについて(別紙)|東京国税局
未払金(○)|医療費・介護費用・水道光熱費や電話代の日割り・クレジットカード
被相続人が生前に受けた診療・介護・サービスの代金で、相続開始のときに払っていなかったものは、未払金として引けます。相続開始後に相続人が支払っても対象です。口座が凍結されて相続人が立て替えた入院費が典型です。
医療費は、相続税の債務控除と所得税の医療費控除のどちらで引くかを、支払った時期と人で分けます。
| 支払った時期 | 支払った人 | 取扱い |
|---|---|---|
| 死亡の日までに支払った分 | 被相続人 | 被相続人の準確定申告で医療費控除。支払済みなので債務ではない |
| 死亡後に支払った分 | 相続人 | 相続税の申告で債務控除。治療を受けた時に被相続人と生計を一にしていた相続人なら、その人の所得税の医療費控除にもできる(所得税基本通達73-1) |
死亡後に払った医療費を準確定申告(亡くなった人の所得税の申告)に入れられないのは、医療費控除がその年に実際に支払った金額に限られるためです(所得税基本通達73-2)。死亡診断書の費用は債務ではなく葬式費用に含めて扱われることがあります。細目は葬式費用の時系列の一覧で整理しています。
出典:No.2022 納税者が死亡したときの確定申告(準確定申告)|国税庁/質疑応答事例 死亡した父親の医療費|国税庁
介護施設の未払利用料、亡くなった日までの水道光熱費と電話代(携帯電話を含む)、クレジットカードの未決済分、事業の買掛金も同じ未払金です。クレジットカードは、亡くなった日までに使った分なら、引落しが死亡後でも引けます。賃貸物件の借家人から預かっている敷金・保証金も、契約が終われば返す義務があるので、預かっている金額を引けます。
水道光熱費や電話代は検針や請求の期間の途中で亡くなるので、亡くなった日までの分を日割りで按分するのが合理的です。たとえば検針期間2月15日〜3月14日の電気代8,400円で、3月2日に亡くなったなら、亡くなった日までの16日分、8,400円×16/28=4,800円を債務に入れます。
亡くなった後に使ったクレジットカードの分、亡くなった後の光熱費・電話代・家の管理費、相続人が立て替えた自分たちの生活費は、相続開始のときに無かった費用なので引けません。相続税法13条1項が引けるとしているのは、被相続人の債務で「相続開始の際現に存するもの」だからです。
準確定申告の所得税・消費税・個人事業税(○)
被相続人の死亡後に相続人が納めた準確定申告の所得税・消費税・個人事業税も引けます。公租公課は、死亡のときに確定していたものに加え、被相続人の死亡後に相続人が納付し、または徴収されることになった税額を含むためです(相続税法14条2項・同施行令3条1項)。
設例では令和8年3月2日に父が亡くなり、その日に相続を知ったとします。準確定申告の期限は、知った日の翌日から4か月以内の令和8年7月2日。期限までに相続人が納めた令和8年分の所得税8万5,000円は債務として引けます。前年の令和7年分について令和8年5月に修正申告をして納めた所得税20万円も、被相続人の所得に対する所得税なので同じです。所得税が還付になるときは逆で、準確定申告の還付金は相続財産(未収入金)に入ります。
出典:相続税法施行令3条(債務控除をする公租公課の金額)|e-Gov法令検索/質疑応答事例 被相続人の準確定申告に係る還付金等|国税庁
未納の固定資産税(○)|賦課期日の1月1日で決まる
固定資産税や住民税は、賦課期日のその年の1月1日に納付義務が確定したものと取り扱います。地方税法が固定資産税と住民税の賦課期日を1月1日と定めているためです。国税庁の第13表の記載例も、相続開始の年度分の固定資産税と住民税の発生年月日を「8年1月1日」と記入しています。1月1日を過ぎてから亡くなっていれば、その年度分は納税通知書が届く前でも、納期限が来ていない期も含めて全期分が被相続人の債務です。
設例の父の家の固定資産税は年16万円で、4期に分けて4万円ずつ納めます(納期は4月・6月・9月・翌年2月とします)。亡くなった時期で引ける金額は、次の図のとおりです。
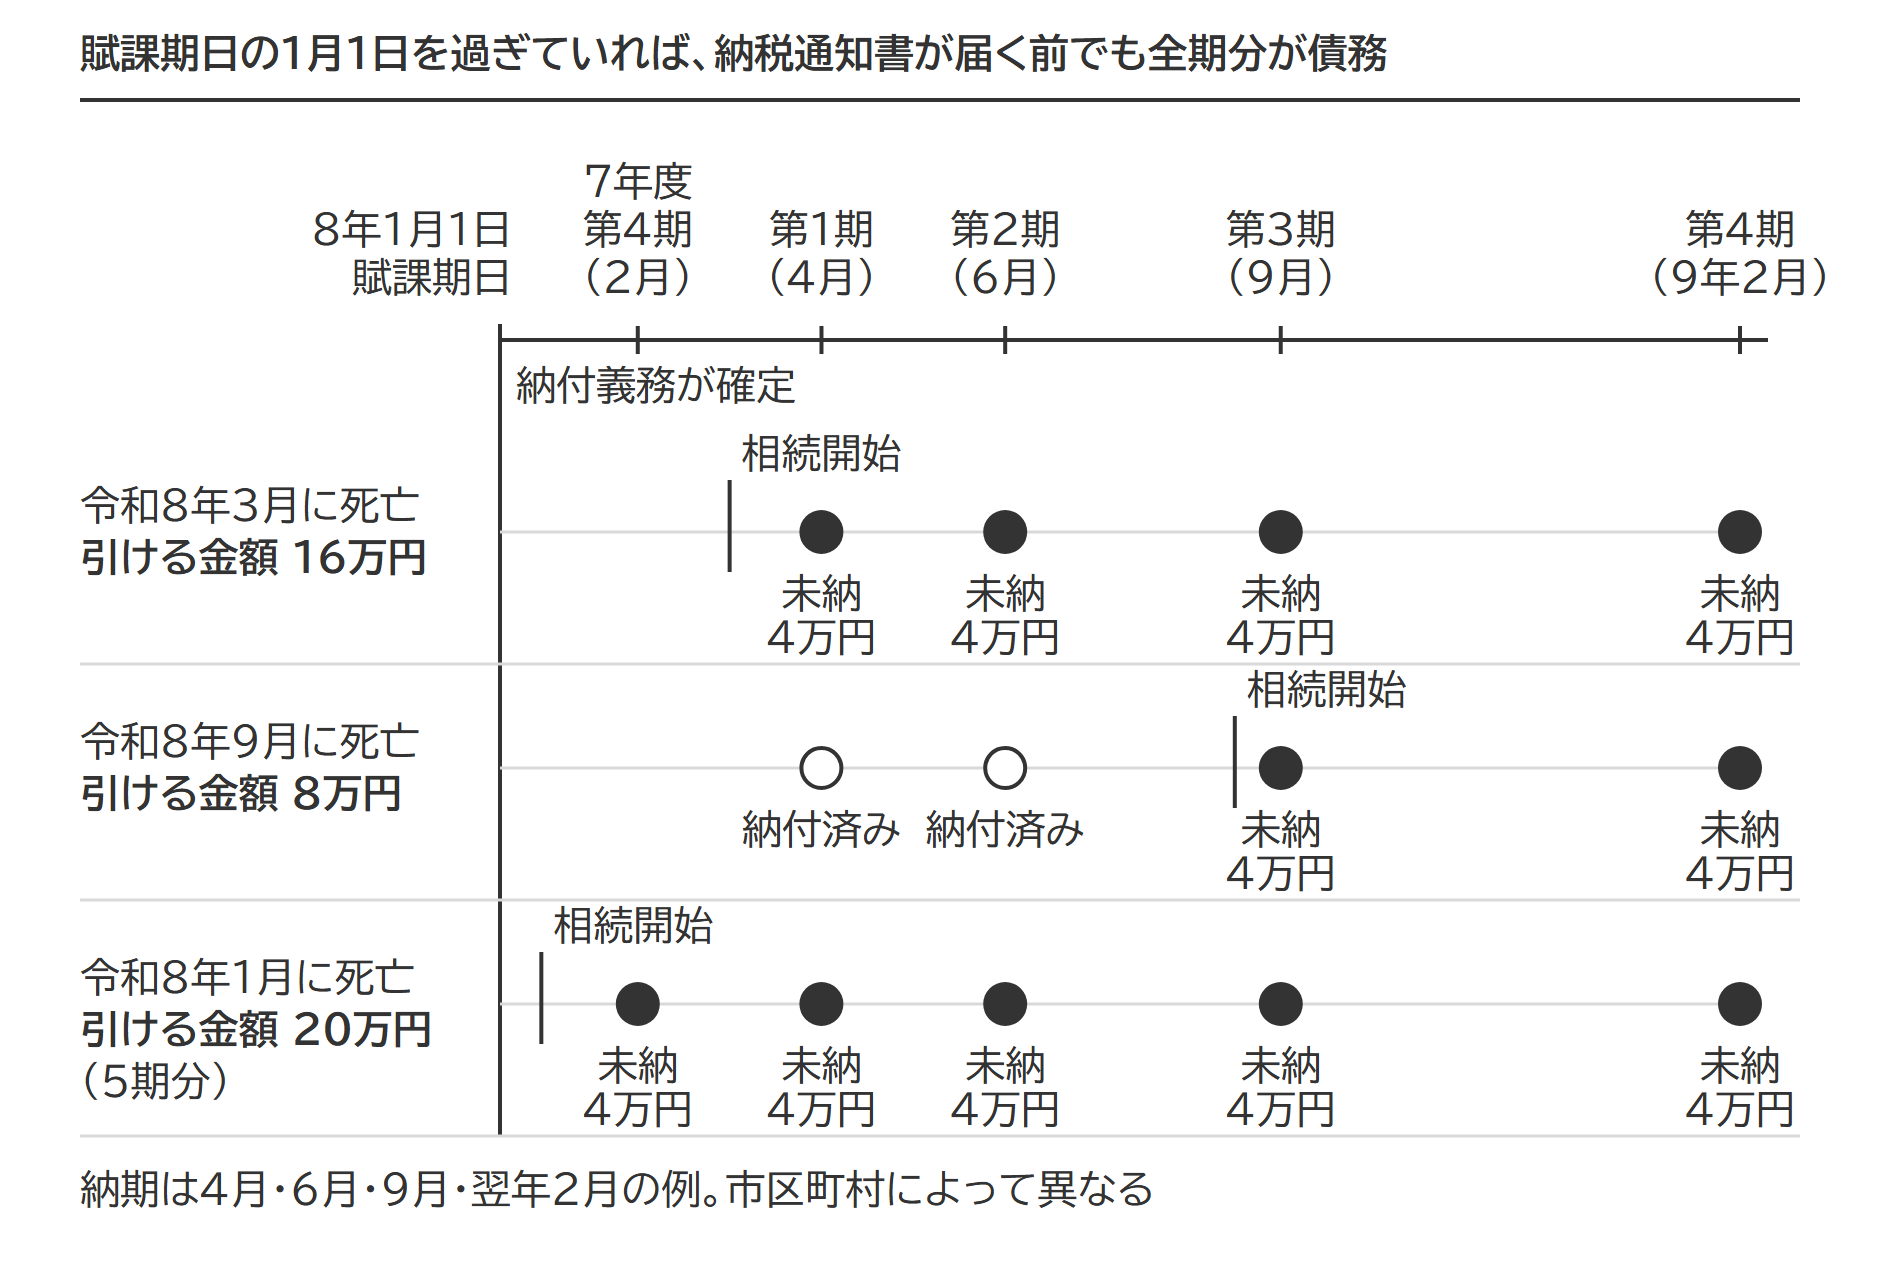
納期限は市区町村によって違いますが、考え方は同じです。前年度分の未納も、相続開始のときに残っていれば引けます。年度の早い時期に亡くなると、前年度分の残りと当年度分の1年分が重なります。亡くなった翌年度分の固定資産税は、翌年1月1日の所有者(相続人)に課されるので、被相続人の債務ではありません。
共有の不動産の固定資産税は、被相続人の持分に応じた金額だけが「その者の負担に属する部分」です。共有者は地方団体に対して連帯して納付する義務を負いますが(地方税法10条の2第1項)、共有者の間で被相続人が負担すべき部分は持分で考えます。固定資産税50万円で被相続人の持分が2分の1なら、引けるのは25万円です。
国民健康保険税(料)・後期高齢者医療保険料・介護保険料は、亡くなる前の期間の分で未納なら引けます。国民健康保険税は地方税なので公租公課に当たり(相続税法施行令3条1項)、保険料は被相続人が納めるべきだった未払金です。死亡後に月割で精算されて保険料が還付されるときは、その還付金は相続財産に入ると考えられます。
出典:地方税法359条(固定資産税の賦課期日)|e-Gov法令検索/地方税法343条(固定資産税の納税義務者等)|e-Gov法令検索/相続税法施行令3条(債務控除をする公租公課の金額)|e-Gov法令検索/地方税法10条の2(連帯納税義務)|e-Gov法令検索/相続税の申告のしかた(令和8年分用)第13表の記載例(68ページ)|国税庁
未納の住民税(○)|亡くなった年度分は全額、翌年度分はかからない
個人の住民税(道府県民税・市町村民税)の賦課期日も、その年の1月1日です。考え方は固定資産税と同じで、1月1日を過ぎてから亡くなっていれば、その年度分は全期分が被相続人の債務です。亡くなった翌年度分(亡くなった年の所得にかかる分)は、翌年1月1日に住所がないので課されず、債務にもなりません。
債務になるのは、亡くなった時点で納めていない分です。たとえば年24万円の住民税を普通徴収の4期(1期6万円)で納める人が、第1期と第2期を納めた令和8年9月に亡くなったなら、未納の第3期・第4期の12万円が債務です。給与天引き(特別徴収)だった人も、天引きされずに残った分が債務です。
出典:地方税法39条(個人の道府県民税の賦課期日)|e-Gov法令検索/地方税法318条(個人の市町村民税の賦課期日)|e-Gov法令検索
附帯税|被相続人の責めによるものは○、相続人の責めによるものは✕
被相続人の責任による附帯税は控除できます。引けないのは、相続人の責めに帰すべき事由により納付することになった延滞税・利子税・過少申告加算税・無申告加算税・重加算税です(相続税法施行令3条1項ただし書)。
出典:相続税法施行令3条(債務控除をする公租公課の金額)|e-Gov法令検索
設例で、相続人が準確定申告の期限(令和8年7月2日)までに申告も納付もしなかったために課された無申告加算税と延滞税は、相続人の責めによるものなので引けません。被相続人が生前の申告で漏らしていた所得について課された過少申告加算税は、被相続人の責めによるものに当たります。
連帯債務(○)と保証債務(✕・例外で○)|同じ500万円で比べる
連帯債務は、複数の債務者がそれぞれ全額を弁済する義務を負い、誰か1人が弁済すればほかの人の債務も消える形の債務です。保証債務は、主たる債務者が返済しなかったときに保証人が代わって負う債務です。似て見えますが、債務控除の答えは分かれます。
連帯債務で引けるのは、被相続人が負担すべき金額が明らかになっている部分です(相続税法基本通達14-3(2))。ほかの連帯債務者に弁済不能の人がいて、求償(肩代わりした分を相手に請求すること)しても弁済を受ける見込みがなく、被相続人がその人の負担部分まで負わなければならないと認められる場合は、その部分も引けます。
保証債務は原則として引けません。国税庁は、履行しても求償権(肩代わりした分を主たる債務者に請求する権利)の行使で補てんされる性質があるため確実な債務とはいえない、と説明しています。例外は2つの条件がそろったときだけです。主たる債務者が弁済不能の状態にあるために保証債務者が履行しなければならず、かつ主たる債務者に求償しても返還を受ける見込みがない。このとき、主たる債務者が弁済不能である部分の金額だけを引きます(同14-3(1))。
| 友人の状態 | 連帯債務(被相続人の負担部分200万円) | 保証債務(友人の借入500万円の保証人) |
|---|---|---|
| 支払能力がある | 200万円を引く | 引けない(0円) |
| 弁済不能で、求償しても回収の見込みがない | 200万円+友人の負担部分300万円=500万円 | 友人が弁済不能の部分=500万円 |
| 支払能力はあるが、被相続人の負担部分が明らかでない | 契約書や返済の記録で被相続人の負担部分を示す(取決めが無ければ、民法442条の求償の考え方で負担部分を見る) | ― |
被相続人が会社の借入を保証していた場合も同じで、会社が営業を続けて返済していれば引けません。会社が破綻して回収の見込みが無い部分だけが対象です。
出典:14-3 保証債務及び連帯債務/No.4126 Q 保証債務の債務控除|国税庁/民法442条(連帯債務者間の求償権)|e-Gov法令検索
相続財産に関する費用(✕)と消滅時効の完成した債務(✕)
遺言執行費用や相続財産の管理費用のように、民法885条の「相続財産に関する費用」に当たるものは、相続税法13条1項1号の債務にはなりません(相続税法基本通達13-2)。相続税申告の税理士報酬、相続登記の司法書士報酬と登録免許税、戸籍謄本や残高証明書の取得費用、遺産分割のために相続人が依頼した弁護士の費用も引けません。被相続人が生前に依頼して未払のまま亡くなった弁護士報酬は、未払金として引けます。
相続開始のときにすでに消滅時効が完成していた債務も、確実と認められる債務に当たらないものとして扱われ、引けません(同通達14-4)。
出典:相続税法基本通達13-2(相続財産に関する費用)|国税庁/民法885条(相続財産に関する費用)|e-Gov法令検索/相続税法基本通達14-4(消滅時効の完成した債務)|国税庁
墓地・墓石・仏壇の未払代金(✕)
墓所・霊びょう・祭具とこれらに準ずるもの、つまり墓地・墓石・仏壇・仏具は相続税の非課税財産です(相続税法12条1項2号)。その取得・維持・管理のために生じた債務は、課税価格から引けません(同13条3項)。被相続人が生前に墓石を買い、代金が未払のまま亡くなった場合の未払代金が典型です(相続税法基本通達13-6)。
墓石や仏壇は、生前に買って代金も払い終えておけば、払った現金の分だけ相続財産が減り、買った墓石は非課税です。未払のまま亡くなると、その代金は引けません。
| 墓石や仏壇の買い方 | 生前に購入・生前に支払 | 生前に購入・死後に支払 | 死後に購入・支払 |
|---|---|---|---|
| 祭祀財産 | 非課税 | 非課税 | 相続財産にならない |
| 債務 | 相続財産が減った状態で相続 ⇒ 相続税が減る | 債務控除できない | 債務控除できない |
非課税財産の全体と例外は相続税の非課税財産で確認できます。
出典:相続税法13条3項|e-Gov法令検索/相続税法基本通達13-6(墓碑の買入代金)|国税庁
特別寄与料(○)
相続人でない親族が介護などの貢献に対して特別寄与料を受け取り、その金額が特別寄与者の課税価格に算入されるとします。このとき特別寄与料を支払う相続人は、自分が負担する金額を課税価格から引けます(相続税法13条4項)。被相続人の債務ではありませんが、債務控除と同じ段階で引く決まりです。
葬式費用も課税価格から引ける
葬式費用は、負担した相続人・包括受遺者が、債務と並べて課税価格から引きます(相続税法13条1項2号)。引けるのは相続税法基本通達13-4が挙げる範囲です。香典返し、墓碑や墓地の買入費と墓地の借入料、法会の費用、医学上や裁判上の特別の処置の費用は含みません(同13-5)。通夜から納骨までの細目、お布施や初七日の扱い、第13表の葬式費用の欄の書き方は葬儀費用の債務控除で整理しています。
債務控除の留意点|負担者が決まっていないときは相続分で按分し、取得財産を超える分は他の相続人から引く
債務や葬式費用を誰がいくら負担するかが申告期限までに決まっていない場合は、相続分で按分した金額を控除します(相続税法基本通達13-3)。被相続人の債務2,000万円、相続人が配偶者・長男・二男の3人なら、配偶者1,000万円(=2,000万円×1/2)、長男と二男がそれぞれ500万円(=2,000万円×1/4)です。
通達が指しているのは民法900条から902条までの相続分で、法定相続分だけではありません。遺言で相続分が指定されていれば、その指定相続分で按分します。遺産分割で負担する人が決まれば、その人の負担額で申告します。
按分した負担額が、その人の取得した財産の価額を超えることがあります。課税価格は債務・葬式費用を引いた結果が赤字でも0円で止まり、マイナスにはなりません。何もしなければ、超える部分は引けないまま消えるわけです。そこで通達は、超える部分を他の共同相続人の課税価格から控除する申告を認めています(同13-3ただし書)。債務を引いて0円になった人に生前贈与の加算があるときは、0円にしたあとで贈与の額を足します(赤字分を贈与の加算と相殺はできません)。
二男が取得した財産が、按分した負担額より少ないとき
取得した財産:配偶者6,000万円・長男3,000万円・二男300万円(預金だけ)
債務2,000万円を相続分で按分:配偶者1,000万円・長男500万円・二男500万円
二男の課税価格=300万円 - 500万円 → 赤字なので0円(200万円が引けずに残る)
ただし書の申告:超える200万円を配偶者の課税価格から控除
配偶者の課税価格=6,000万円 - 1,000万円 - 200万円 = 4,800万円、長男=3,000万円 - 500万円 = 2,500万円
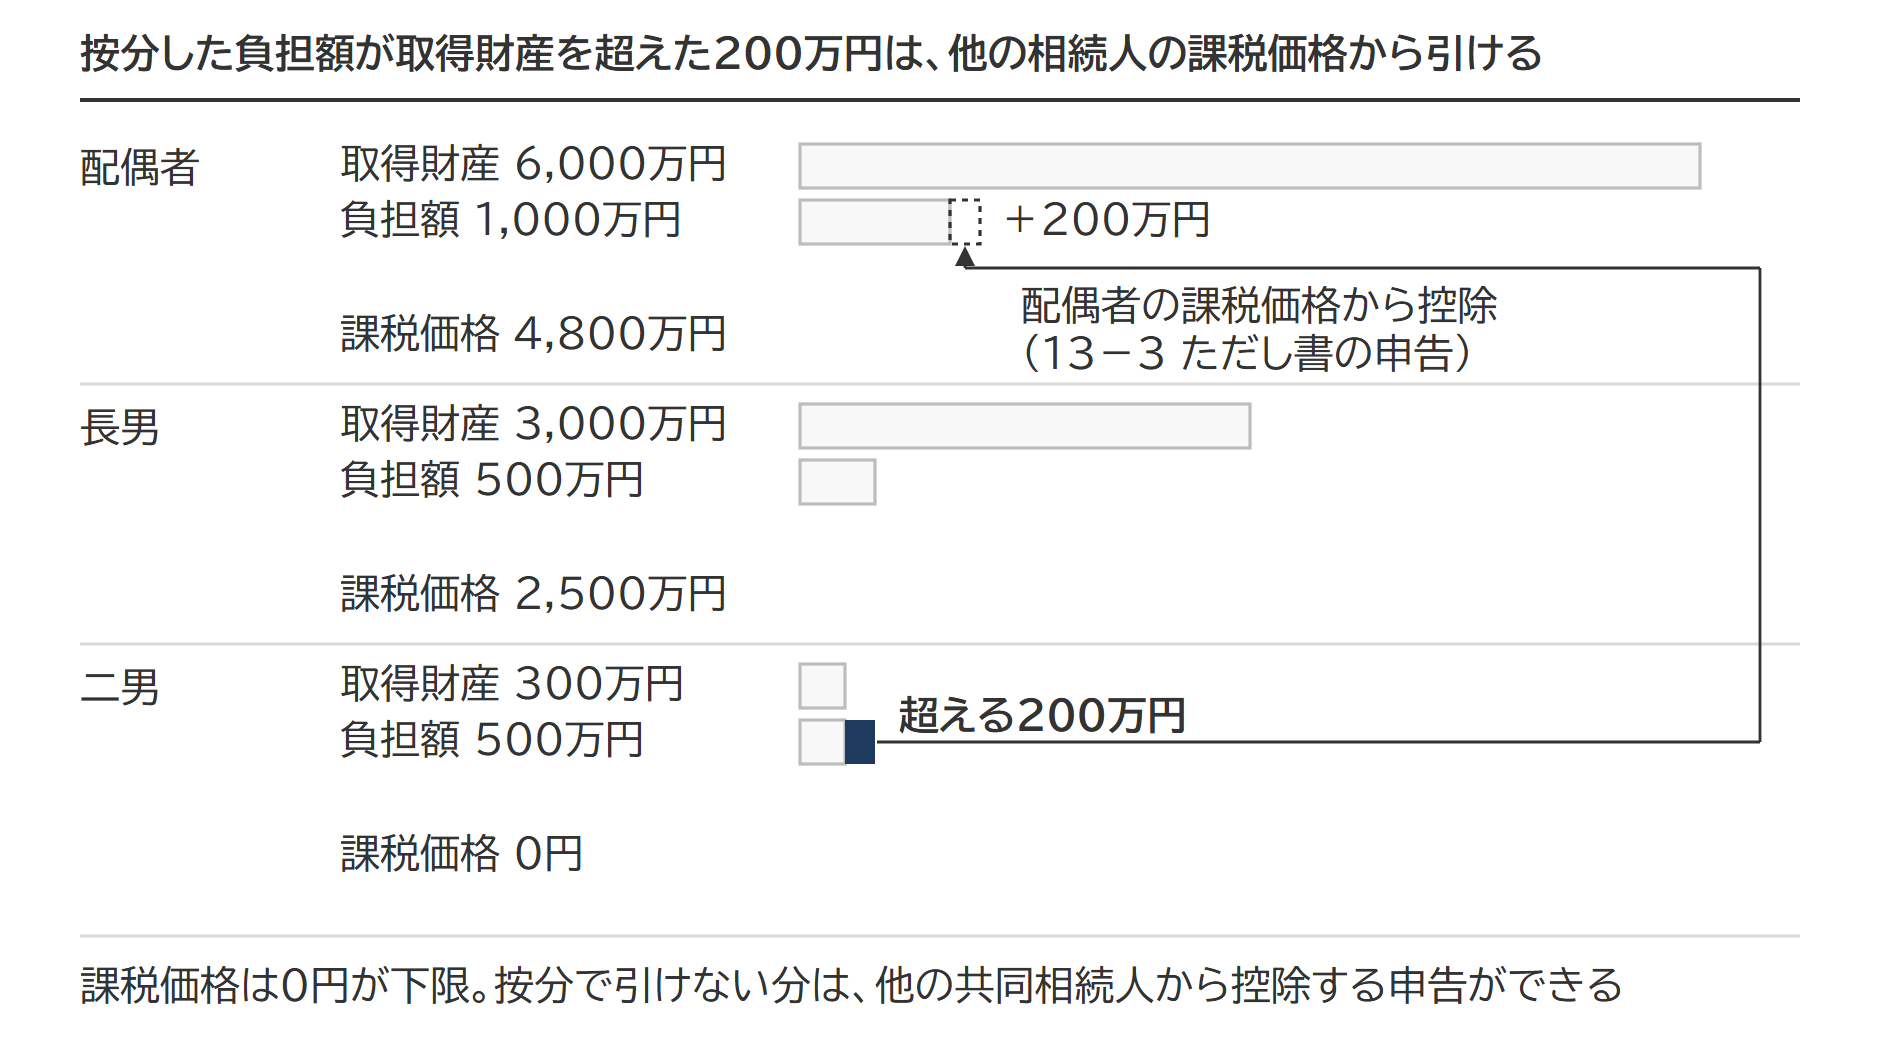
相続分で按分して引けない分が出るなら、ただし書の申告で他の相続人から引けるか、遺産分割で負担する人を決めるかを、申告期限までに見ておきます。
出典:相続税法基本通達13-3(「その者の負担に属する部分の金額」の意義)|国税庁/相続税の申告のしかた(令和8年分用)課税価格の計算(5ページ 注3)|国税庁/民法900条(法定相続分)|e-Gov法令検索
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。