
この記事の要点
- 勤務先から遺族が受ける弔慰金は、実質が退職金でなければ、業務上の死亡なら賞与以外の普通給与の3年分、業務上以外の死亡なら半年分まで弔慰金等として扱われ、相続税はかかりません。
- 実際の弔慰金が枠より少なければ、支給額の全部が弔慰金等です。枠との差額を退職金から引くことはできません。
- 枠を超える部分は退職手当金等になり、死亡退職金と合算して「500万円×法定相続人の数」の非課税枠の計算に入ります。
- 労働協約や就業規則にもとづく遺族見舞金が枠を広げるのは、従業員の業務上の死亡で、退職金に代えて支給する部分でないときだけです。役員は対象外です。
- 2社以上から受けたときは雇用主ごとに枠を計算します。退職済みの元勤務先からの特別弔慰金は退職手当金等に当たらず、遺族の一時所得です。
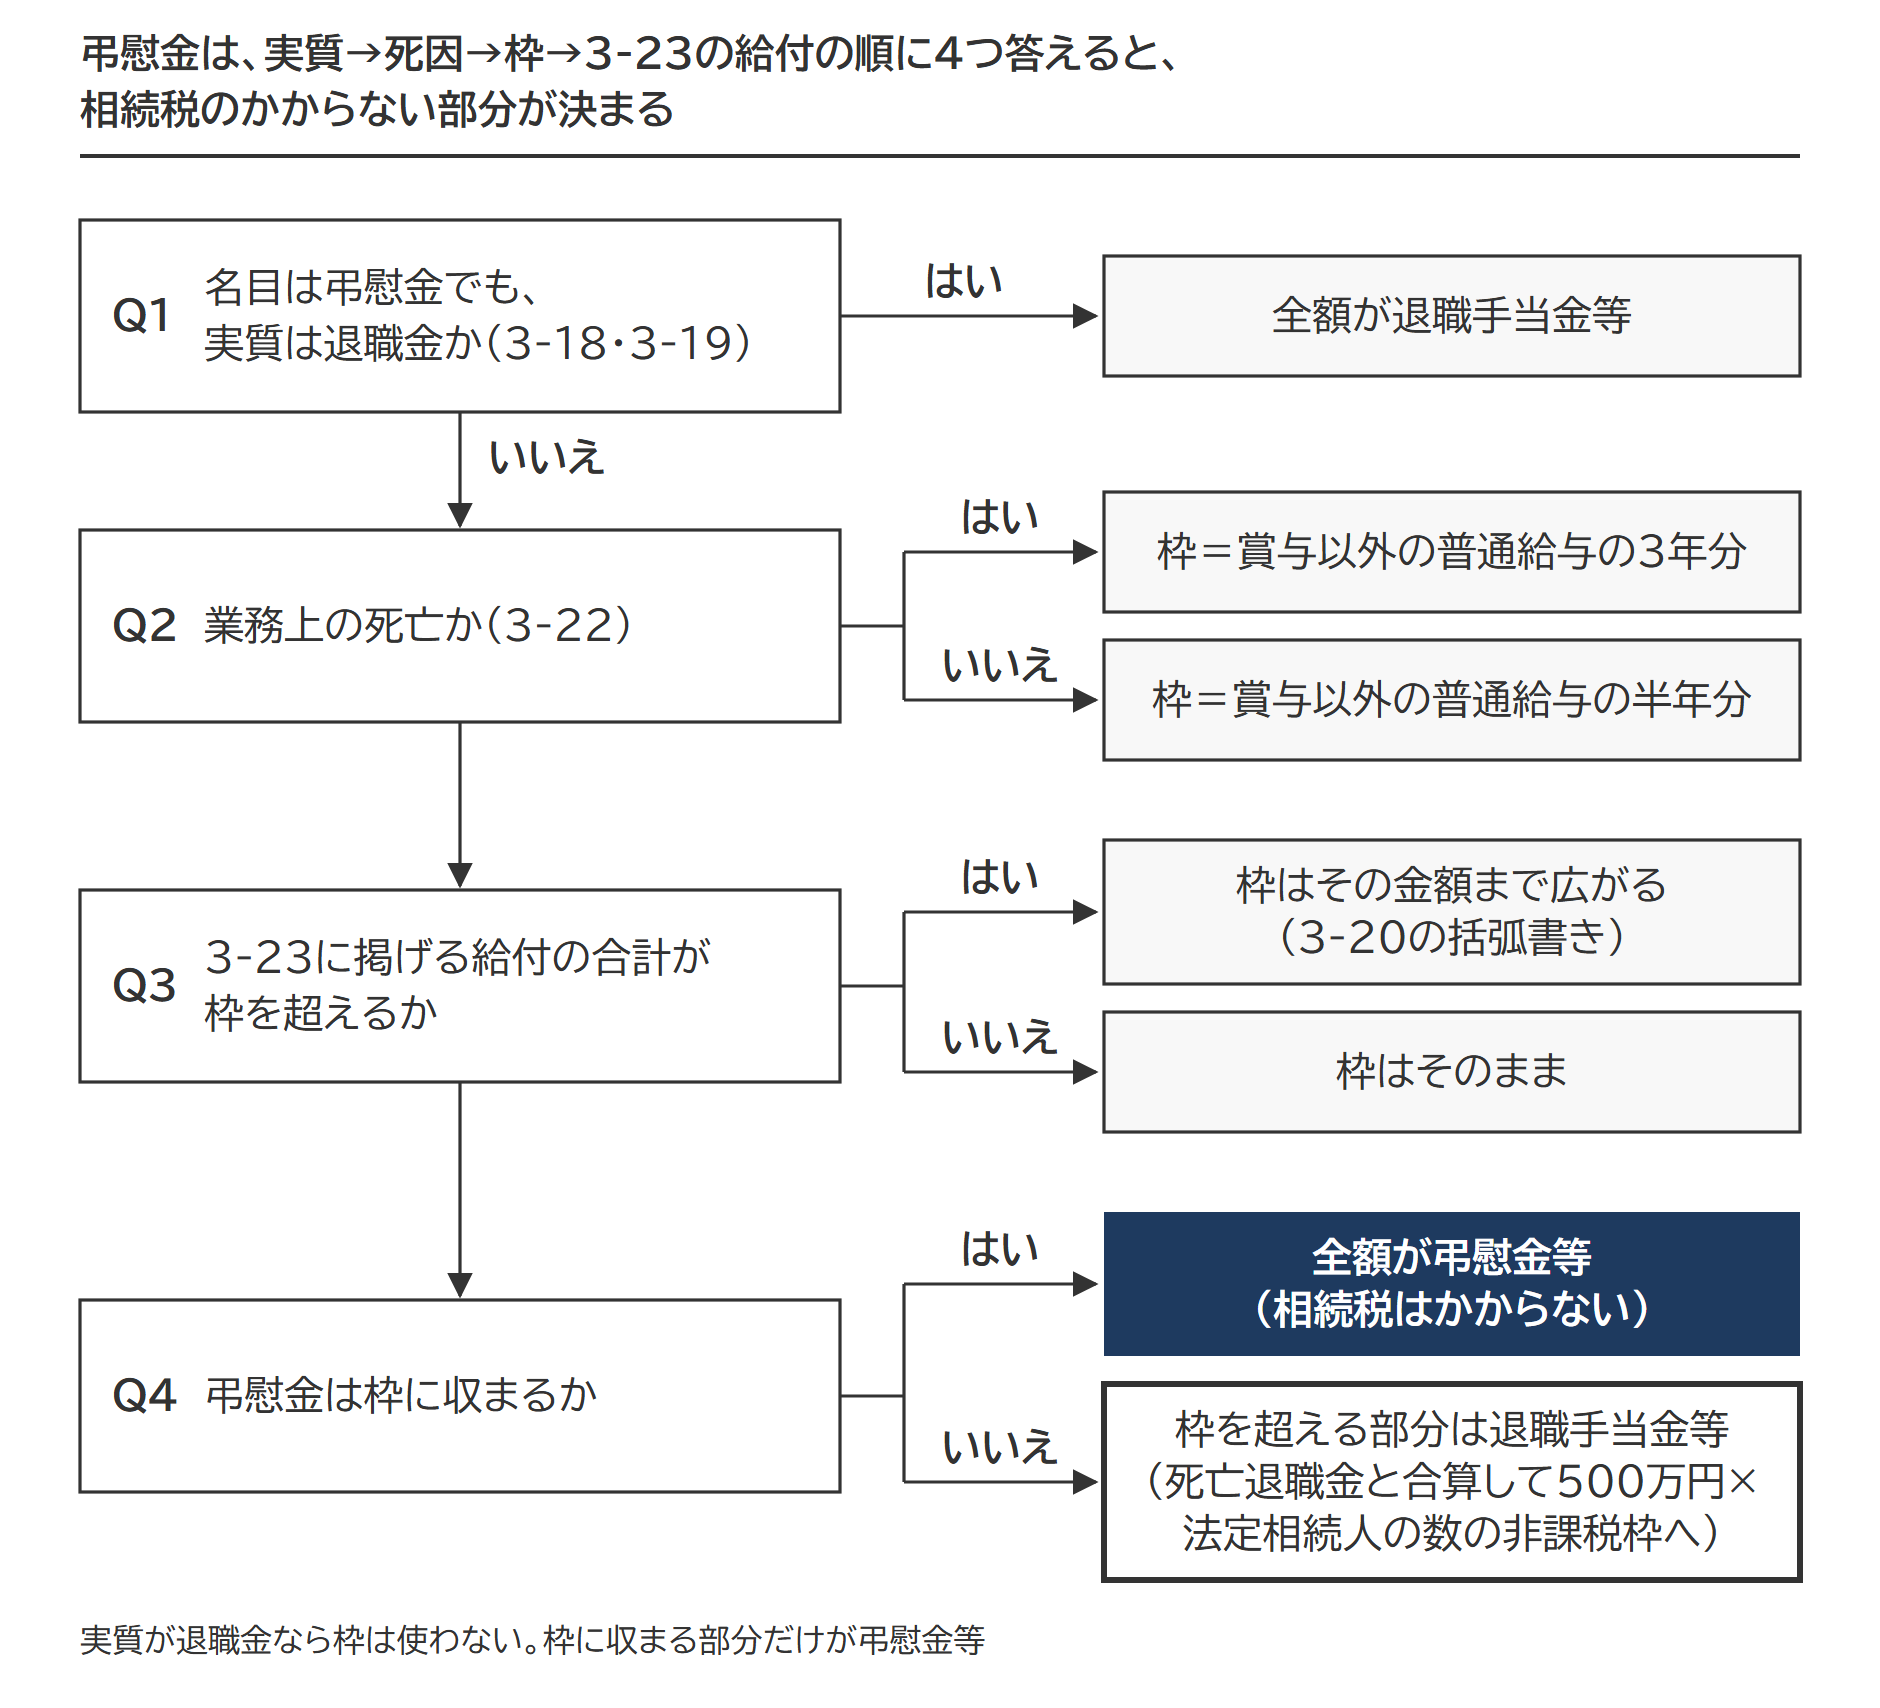
勤務先から遺族へ支払われる弔慰金は、業務上の死亡なら普通給与(賞与を除く月々の給与)の3年分、業務上以外の死亡なら半年分まで、相続税のかからない弔慰金等として扱われます。超える部分だけが退職手当金等(死亡退職金と同じく相続財産とみなされるもの)となり、死亡退職金と一緒に相続税の課税価格に入ります。名目が弔慰金でも実質が退職金なら、枠を使う前に全額が退職手当金等です。
この線引きを定めているのは、国税庁が相続税法の解釈を示した相続税法基本通達3-18から3-23です。
弔慰金に相続税がかからない範囲=業務上は普通給与の3年分・業務上以外は半年分
被相続人の死亡により遺族が受ける弔慰金、花輪代、葬祭料等を、通達は「弔慰金等」と呼びます。雇用主等から受ける弔慰金等のうち、業務上の死亡なら賞与以外の普通給与の3年分、業務上以外の死亡なら半年分に相当する金額(この金額が、いわゆる弔慰金の非課税枠です)までが弔慰金等として扱われ、相続税はかかりません。超える部分は退職手当金等になります(相続税法基本通達3-20)。
| 被相続人の死亡 | 弔慰金等として扱う金額(相続税がかからない) | 普通給与が月額40万円の例 |
|---|---|---|
| 業務上の死亡 | 賞与以外の普通給与の3年分(36か月分) | 1,440万円 |
| 業務上以外の死亡 | 賞与以外の普通給与の半年分(6か月分) | 240万円 |
相続税の課税価格に加わる退職手当金等
退職金 +(弔慰金 - 弔慰金等として扱う金額)
弔慰金等として扱う金額 = 実際の弔慰金と枠の小さいほう
枠 = 普通給与の3年分(業務上以外の死亡は半年分)と、法律や規程にもとづく遺族給付(通達3-23)の合計の大きいほう
出典:国税庁タックスアンサー No.4120 弔慰金を受け取ったときの取扱い/相続税法基本通達3-20(弔慰金等の取扱い)
「業務上の死亡」は直接業務に起因する死亡か、業務と相当因果関係のある死亡
「業務上の死亡」の業務は、被相続人に遂行すべきものとして割り当てられた仕事です。業務上の死亡とは、直接業務に起因する死亡、または業務と相当因果関係があると認められる死亡(同3-22)。通達の定めはこの一文だけで、死亡の原因と仕事との結び付きは個別に見ます。出張中の事故による死亡を、業務の遂行中であれば業務上の死亡に当たるとする見解もあります。通勤途中の死亡を業務上の死亡に含めるかは通達に定めがなく、労災保険では業務災害と通勤災害を分けて給付するため、個別の判断です。
実際の弔慰金が枠より少なければ、支給額の全部が弔慰金等
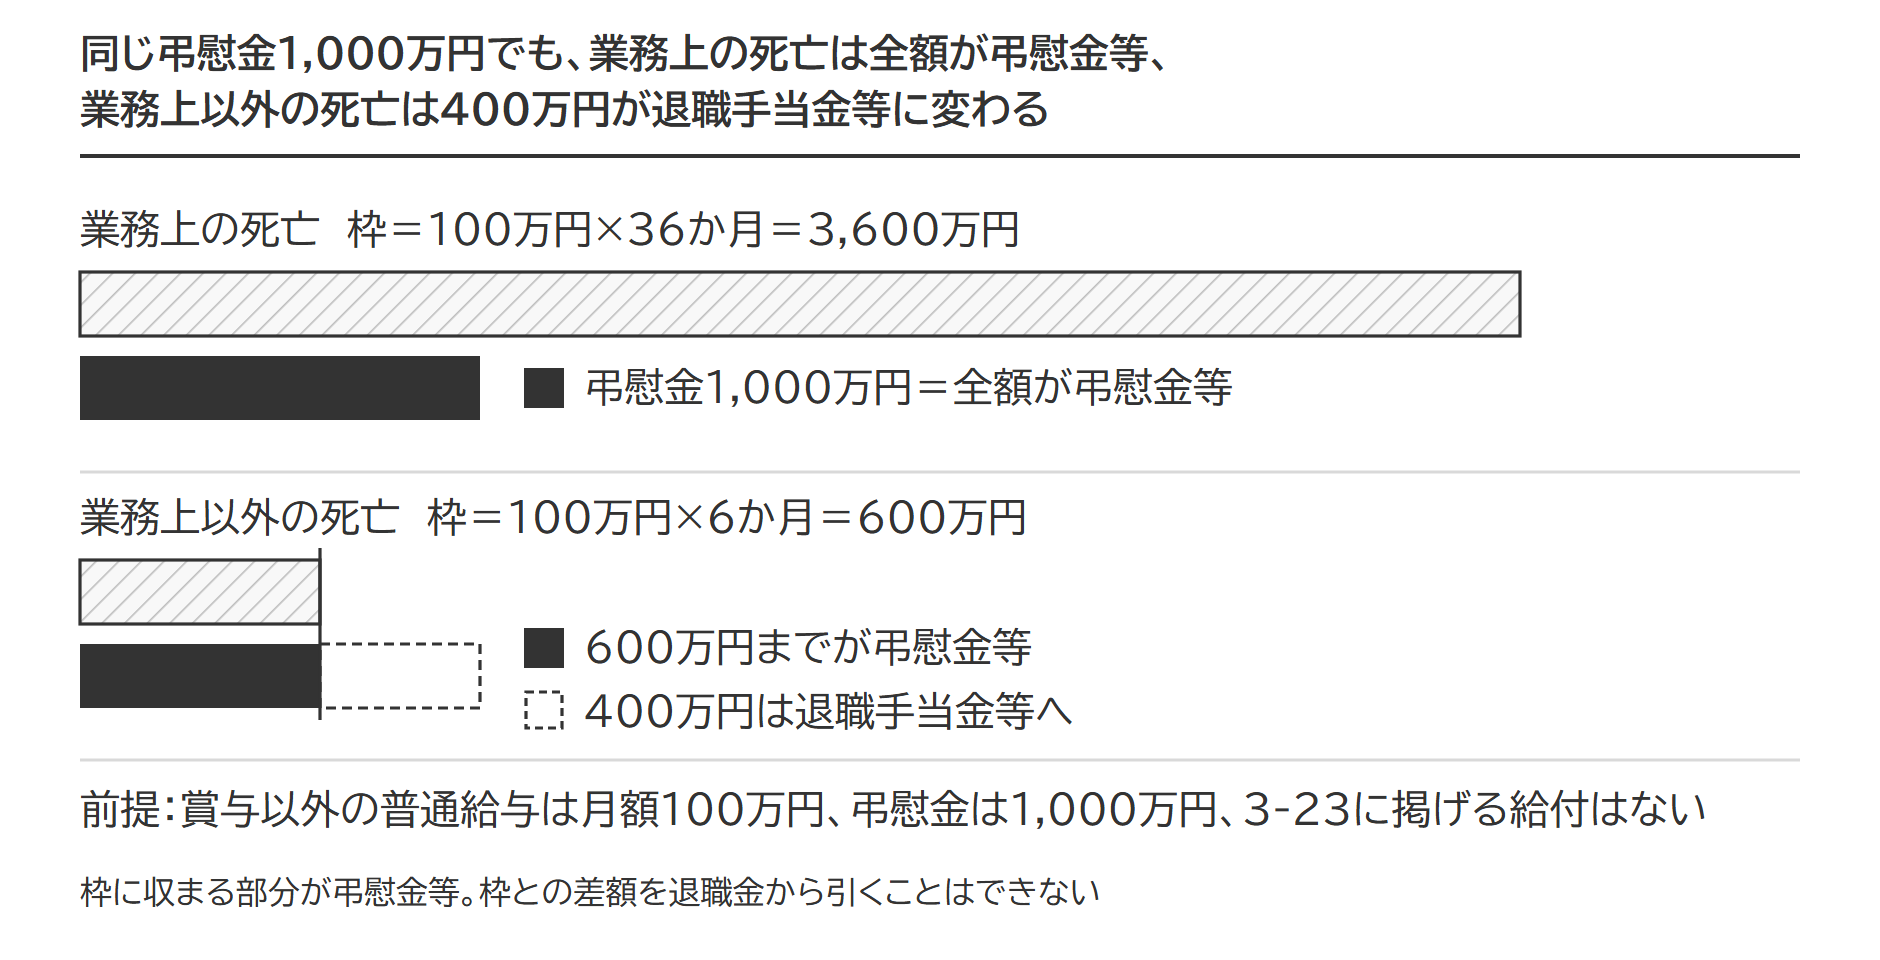
3年分・半年分は、弔慰金等として扱う金額を出すための枠であって、支給額ではありません。枠が3,600万円(月額100万円の例)あって弔慰金が1,000万円なら、弔慰金等は支給額どおり1,000万円。残りの2,600万円を退職金から引くことはできません。
労災保険の遺族補償給付や就業規則にもとづく遺族見舞金など、法律や規程にもとづく遺族給付の合計が3年分・半年分を超えるときは、枠がその合計額まで広がります。
弔慰金に所得税・贈与税はかからない=社会通念上相当の範囲なら(法人から・個人から)
弔慰金に所得税や贈与税がかかるかどうかは、相続税とは別の通達で決まります。法人からの弔慰金は所得税基本通達9-23、個人からの弔慰金は相続税法基本通達21の3-10が根拠で、社会通念上相当と認められる範囲であれば税金はかかりません。
| 税目 | 誰からの弔慰金か | 根拠 | 内容 |
|---|---|---|---|
| 所得税 | 法人から | 所得税基本通達9-23(所得税法施行令30条3号) | 葬祭料、香典、災害等の見舞金で社会通念上相当と認められるものは課税しない |
| 贈与税 | 個人から | 相続税法基本通達21の3-10 | 香典、花輪代、見舞い等の金品で、社交上の必要によるもので社会通念上相当と認められるものは課税しない |
| 相続税 | 雇用主等から | 相続税法基本通達3-20 | 実質が退職手当金等に当たるものを除き、3年分・半年分までを弔慰金等として扱う |
「社会通念上相当」の具体額は、どの通達にも書かれていません。国税庁が照会への回答として公表する質疑応答事例は、3-20により弔慰金等に相当する金額として扱われたものについて、法人からでも個人からでも社会通念上相当と認められる範囲内と考えられる、と答えています。相続税の枠に収まる弔慰金は、所得税・贈与税でも課税の外です。ただし、退職済みの元の勤務先が支払う特別弔慰金は、相続税の対象ではなく、遺族の所得税の一時所得として扱われます(下の2社の節)。贈与税の通達の番号は、令和8年の改正(令8課資2-8)で21の3-9から21の3-10へ繰り下がっています。
出典:所得税基本通達9-23(葬祭料、香典等)/相続税法基本通達21の3-10(社交上必要と認められる香典等の非課税の取扱い)/国税庁質疑応答事例 贈与税の対象とならない弔慰金等
遺族が支払った側の葬儀費用は別の論点です。相続財産から差し引ける葬式費用と差し引けないものの線引きは、葬式費用の控除で整理しています。
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
弔慰金と死亡退職金の違い=枠の中は相続税がかからず、超えた部分は死亡退職金と同じ扱い
違いは非課税の枠の決め方にあり、弔慰金は普通給与の3年分・半年分、死亡退職金は500万円×法定相続人の数です。
| 項目 | 弔慰金 | 死亡退職金 |
|---|---|---|
| 相続税の扱い | 枠の中は課税の外 | 相続財産とみなされる(みなし相続財産) |
| 非課税の枠 | 普通給与の3年分・半年分 | 500万円×法定相続人の数 |
| 枠を超えた部分 | 退職手当金等として死亡退職金に合流 | ― |
| 申告書 | 枠の中は書かない | 第10表 |
相続税法は、被相続人の死亡後3年以内に支給が確定した退職手当金等を、相続または遺贈により取得したものとみなして課税します(相続税法3条1項2号)。退職手当金等には「500万円×法定相続人の数」の非課税枠があり、弔慰金のうち退職手当金等になった部分も、死亡退職金と合算してこの枠の計算に入る仕組みです(同12条1項7号)。相続人ごとの按分や法定相続人の数え方は死亡退職金の非課税枠で、同じ算式で別立ての生命保険金の枠は生命保険金の非課税枠で取り上げています。
出典:相続税法3条1項2号(e-Gov法令検索)/相続税法12条1項7号(e-Gov法令検索)
名目が弔慰金でも実質が退職金なら退職手当金等
退職手当金等とは、相続税法3条1項2号にいう「退職手当金、功労金その他これらに準ずる給与」のうち、名義のいかんにかかわらず、実質上被相続人の退職手当金等として支給される金品です(相続税法基本通達3-18)。
実質の判定は二段構えです。退職給与規程その他これに準ずるものの定めにもとづいて支給されるものは、その規程で判定します。規程によらない支給は、被相続人の地位や功労を考慮し、類似する事業で同じような地位にある人が受ける額などを勘案して判定します(同3-19)。
判定に使う規程は退職給与規程です。弔慰金支給規程で金額が決まっていても、それだけで退職金にはなりません。国税庁の質疑応答事例は、弔慰金支給規程にもとづく特別弔慰金について、3-18から3-20により判定すると答えています。規程の有無ではなく退職金の実質があるかどうかで分かれ、実質で決められない弔慰金に3年分・半年分の枠が当たります。
出典:相続税法基本通達3-18(退職手当金等の取扱い)/相続税法基本通達3-19(退職手当金等の判定)
普通給与の求め方=賞与を除いた月々の給与の合計
枠の基礎になる普通給与は、俸給、給料、賃金、扶養手当、勤務地手当、特殊勤務地手当等の合計額です。死亡当時の月額で見ます。賞与は入りません。月給50万円で年2回の賞与が各100万円の方なら、3年分の枠は50万円×36か月=1,800万円で、賞与200万円は枠の計算に関係しません。
賞与だけを受けていた非常勤役員は、普通給与を評定して枠を出す
非常勤役員のように、死亡当時に賞与だけを受けて普通給与がなかった場合でも、枠はゼロになりません。死亡直前に受けた賞与の額や、類似する事業で同じような地位にある役員の普通給与・賞与の額から、普通給与と賞与の両方で受けていたとしたら普通給与はいくらだったかを評定し、その額を基礎にします(同3-21)。
設例は、非常勤役員の業務上以外の死亡です。退職給与規程による役員退職慰労金1,000万円と、弔慰金支給規程による弔慰金500万円が遺族に支給されました。この設例では、普通給与を月額40万円と評定したものとします。
| 項目 | 計算 | 金額 |
|---|---|---|
| 枠(評定した普通給与の半年分) | 40万円 × 6か月 | 240万円 |
| 弔慰金等として扱う金額 | 240万円 < 弔慰金500万円 | 240万円 |
| 退職手当金等に変わる弔慰金 | 500万円 - 240万円 | 260万円 |
| 課税価格に加わる退職手当金等 | 1,000万円 + 260万円 | 1,260万円 |
評定をせずに普通給与をゼロとすると、枠もゼロになり、弔慰金500万円の全額が退職手当金等に変わります。評定の有無で課税価格に240万円の差が出る計算です。
法律等にもとづく遺族給付は退職手当金等にならない=3-23の13項目
労災保険の遺族補償給付のように、法律等の規定により遺族が受ける弔慰金等は、退職手当金等に該当しません(同3-23)。挙げられているのは13項目だけで、(1)から(11)が法律の規定、(12)が消防組織法にもとづく条例、(13)が労働協約・就業規則等にもとづく給付です。次の表は、主な(1)(7)(13)と、残りの9項目をまとめた1行です(全項目は相続税法基本通達3-23)。
| No | 法律等 | 給付 |
|---|---|---|
| (1) | 労働者災害補償保険法 | 遺族補償給付・葬祭料(業務災害)、遺族給付・葬祭給付(通勤災害) |
| (7) | 健康保険法 | 埋葬料 |
| (13) | 労働協約・就業規則等 | 従業員(役員を除く)の業務上の死亡に伴い、退職手当金等のほかに支給される災害補償金・遺族見舞金その他の弔慰金等の遺族給付金(退職手当金等に代えて支給される部分を除く)で、(1)から(12)に準ずるもの |
| (2)〜(6)・(8)〜(12) | 国家・地方公務員災害補償法・労働基準法・共済組合法・私立学校教職員共済法・船員保険法・船員法・国会議員の歳費法・消防組織法にもとづく条例 | 遺族補償・葬祭補償、埋葬料・弔慰金、遺族手当・葬祭料、国会議員の弔慰金・特別弔慰金、非常勤消防団員の公務災害補償 |
(13)だけが会社の規程による給付です。条件は3つで、亡くなった方が役員でない従業員であること、業務上の死亡であること、支給されるべきであった退職手当金等に代えて支給される部分でないこと。
出典:相続税法基本通達3-23(退職手当金等に該当しないもの)
3-23の給付が3年分・半年分を超えるときは、枠がその金額まで広がる
3-20の括弧書き(枠を広げる定め)は、遺族が受ける弔慰金等の合計額のうち、3-23に掲げるものからなる部分の金額が3年分(半年分)を超えるときは、その金額を弔慰金等として扱う金額にすると定めています。枠は、3年分・半年分と3-23部分の大きいほうです。
枠を広げる定めでは、数える単位が変わります。3年分・半年分の枠は「その雇用主等から受ける弔慰金等」=会社ごと、枠を広げる定めは「遺族の受ける弔慰金等の合計額」=遺族が受けた全部の合計です。
同じ遺族見舞金1,500万円でも、従業員か役員か・死因で結果が変わる
前提は、賞与以外の普通給与が月額30万円、退職金は別に支給済み、就業規則にもとづく遺族見舞金が1,500万円(退職金に代えて支給する部分ではない)。3-23に当たる給付はこの見舞金だけとします。
| 項目 | 従業員・業務上の死亡 | 役員・業務上の死亡 | 従業員・業務上以外の死亡 |
|---|---|---|---|
| 3年分・半年分 | 30万円 × 36か月 = 1,080万円 | 30万円 × 36か月 = 1,080万円 | 30万円 × 6か月 = 180万円 |
| 3-23に当たる部分 | 1,500万円((13)に当たる) | 0円(役員は(13)から除かれる) | 0円((13)は業務上の死亡に限る) |
| 枠(大きいほう) | 1,500万円 | 1,080万円 | 180万円 |
| 弔慰金等として扱う金額 | 1,500万円 | 1,080万円 | 180万円 |
| 退職手当金等に加わる金額 | 0円 | 420万円 | 1,320万円 |
見舞金が(13)に当たって枠を押し上げるのは従業員の業務上の死亡だけで、役員と業務上以外の死亡では、3年分・半年分を超える420万円・1,320万円が退職手当金等になります。業務上以外の死亡で枠を広げる定めが働くのは、(1)から(12)の法律の規定による給付が半年分を超えるときに限られます。
弔慰金の相続税の計算例=業務上・業務上以外・2社と元勤務先
業務上の死亡と業務上以外の死亡を同じ前提で比べる
退職金2,000万円、弔慰金1,000万円、死亡当時の普通給与は月額100万円とし、3-23に掲げる給付はないものとします。
| 項目 | 業務上の死亡 | 業務上以外の死亡 |
|---|---|---|
| 枠 | 100万円 × 36か月 = 3,600万円 | 100万円 × 6か月 = 600万円 |
| 弔慰金等として扱う金額 | 1,000万円(3,600万円 ≧ 1,000万円) | 600万円(600万円 < 1,000万円) |
| 退職手当金等に変わる弔慰金 | 0円 | 400万円 |
| 課税価格に加わる退職手当金等 | 2,000万円 + 0円 = 2,000万円 | 2,000万円 + 400万円 = 2,400万円 |
2社から受けたときは雇用主ごとに枠を出す
2社に勤めていた方が亡くなり、どちらの会社からも退職金と弔慰金が出た場合、枠は支給する会社ごとに計算します。3-20が枠を「その雇用主等から受ける弔慰金等のうち」の金額と定めているためで、2社の普通給与を合算して36か月を掛けるのではありません。
設例は、A社の業務上の死亡です。A社からは退職金2,000万円と弔慰金1,000万円(普通給与は月額100万円)、B社からは退職金1,000万円と弔慰金500万円(普通給与は月額50万円)が配偶者に支給されました。B社については、B社の業務に起因しない死亡として半年分の枠を使う前提です。
| 会社 | 枠 | 弔慰金等として扱う金額 | 課税価格に加わる退職手当金等 |
|---|---|---|---|
| A社(業務上の死亡) | 100万円 × 36か月 = 3,600万円 | 1,000万円(弔慰金の全額) | 2,000万円 + 0円 = 2,000万円 |
| B社(業務上以外の死亡) | 50万円 × 6か月 = 300万円 | 300万円(枠まで) | 1,000万円 + 200万円 = 1,200万円 |
| 合計 | ― | ― | 3,200万円 |
A社とB社を合わせた3,200万円が、配偶者が相続により取得したものとみなされる退職手当金等です。
生前に退職した元の勤務先からの弔慰金は、数え方が違います。退職時に退職金を受け取り済みの元勤務先が弔慰金支給規程にもとづいて支払う特別弔慰金は、退職手当金等に当たりません。雇用者以外の者からの支払いで、生前の役務の対価とはいえないためです。相続税ではなく、受け取った遺族の一時所得です。再就職先からの退職慰労金は退職手当金等に当たり、再就職先の特別弔慰金は3-18から3-20で判定します。
出典:国税庁質疑応答事例 生前に退職している被相続人の死亡により元の勤務先から支払いを受ける特別弔慰金等
枠を超えた部分は退職手当金等として申告書の第10表に書く
申告書では、第10表「退職手当金などの明細書」に勤務先ごとの受取金額を書きます。弔慰金のうち退職手当金等に当たる部分は、この明細書に含めます。2社の設例なら、A社の退職金2,000万円、B社の退職金1,000万円と弔慰金のうち200万円が記入の対象で、枠に収まった弔慰金1,000万円と300万円は書きません。
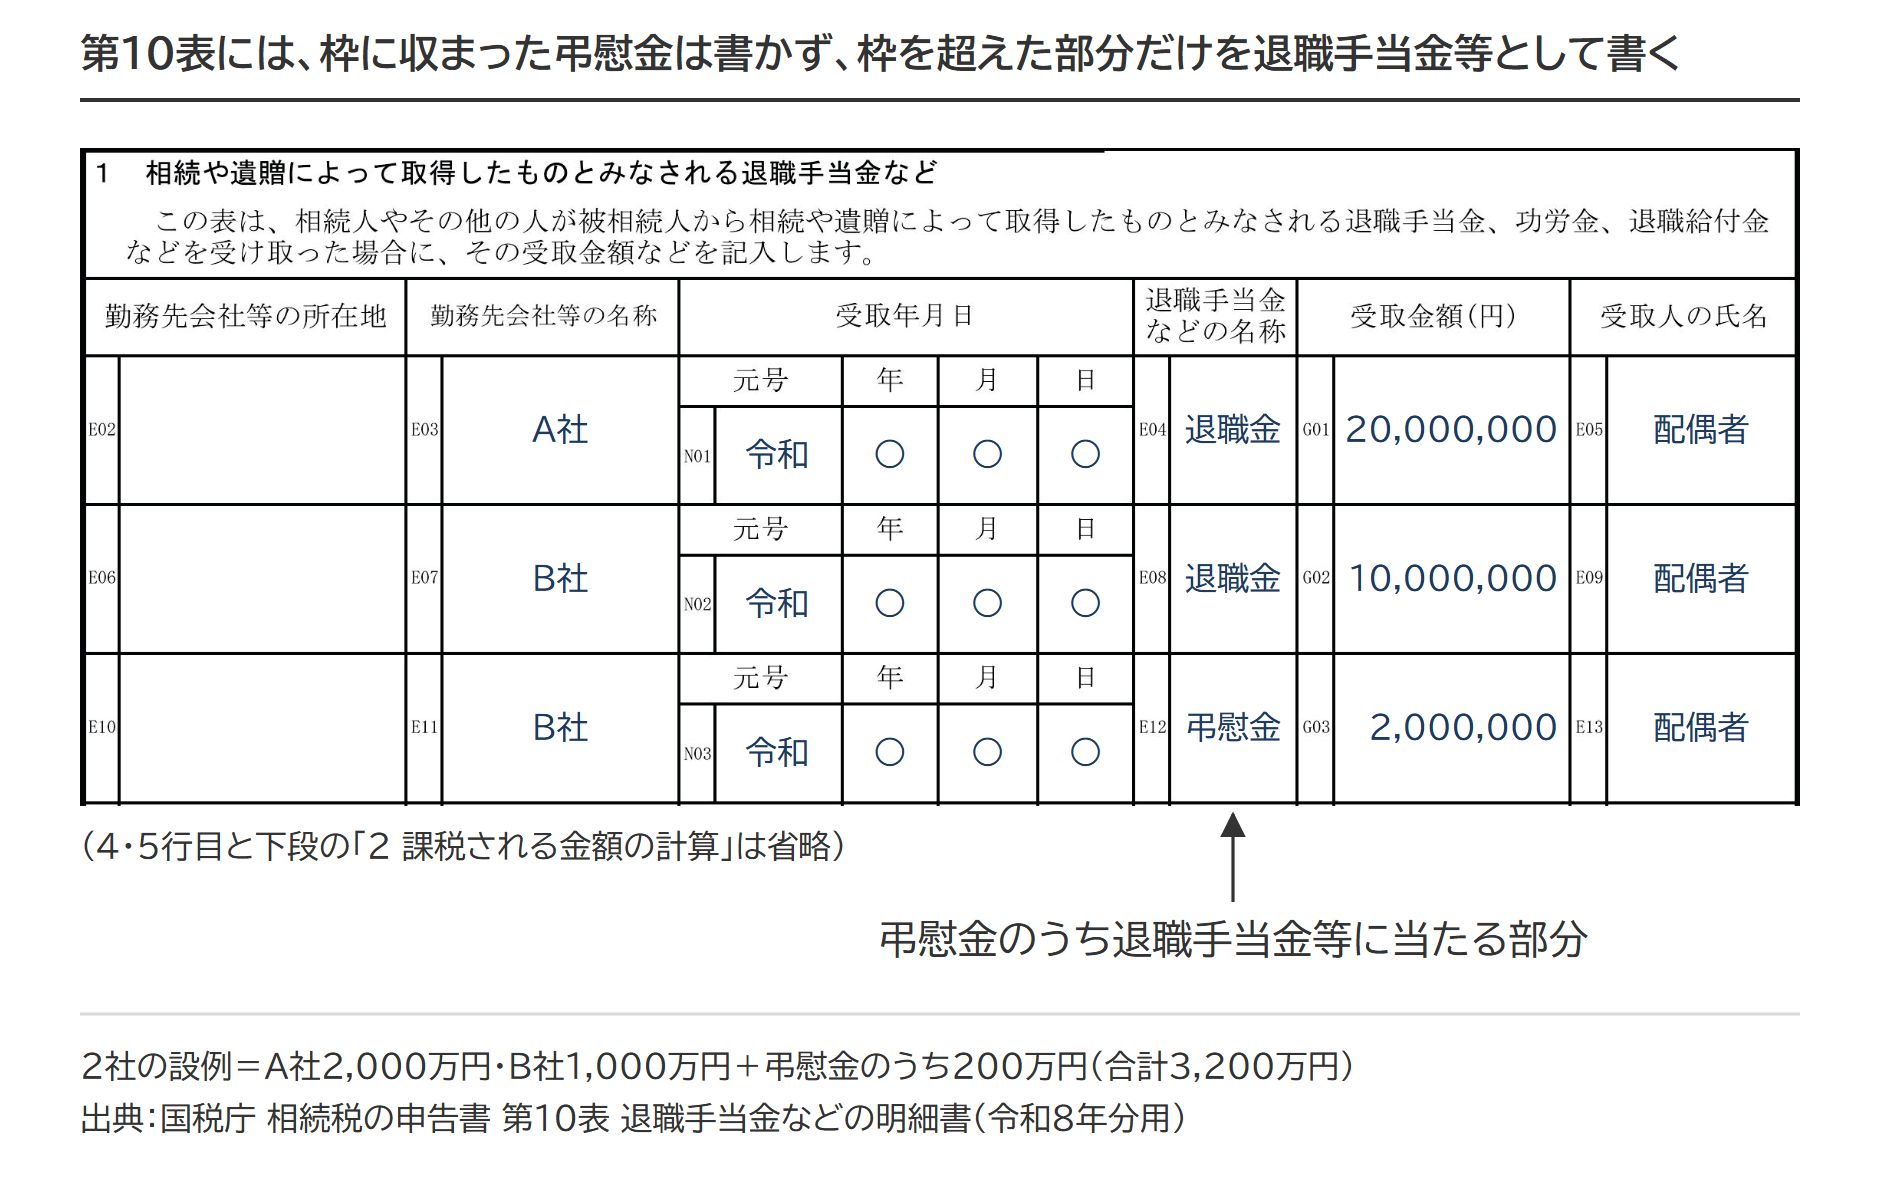
出典:相続税の申告書 第10表 退職手当金などの明細書(令和8年分用・PDF)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
 相続税の非課税財産とは|相続税法12条1項の7つと租税特別措置法70条の要件、2年で取り消される場合
 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。