この記事の要点
- 現金の贈与は、受け手が「もらう」と受諾して成立し、書面がなければ履行が終わるまで解除できる(民法549条・550条)。履行とは受け手の名義の口座に入るか手に渡ることで、その日が書面のない贈与の日。受け手が知らず親が通帳を持つ口座への入金では成立しない
- 父が毎年子の名義の口座へ入金しても、知らず通帳も父が持っていた成人の子の分は各年の贈与が成立せず、現金と通帳を手渡した年(相続開始前3年以内)の贈与として加算された。親権者の母が受諾して管理していた未成年の子の分は平成13年に成立(令和3年9月17日裁決)
- 書面のない贈与の年分は履行の日=口座の開設・入金の日で、翌日に通帳を渡されたという主張は退けられた(平成8年2月1日裁決)。暦年課税の110万円の枠はこの年分で、生前贈与加算の期間はこの日で数える。毎年一定額を何年か渡す約束は、約束をした年に定期金に関する権利の贈与
- 振込でも目的が別なら贈与でない(令和元年6月27日裁決=会議の交通費等を支払う資金移動)。渡したあとは受け手が通帳・届出印・カードを持ち、受け手が使う
- あとから返しても贈与税は消えない=合意でやめても原則は課税し(昭和39年通達 記11。申告期限までの例外は運用通達 記4)、戻す名義変更そのものには贈与税はかからない(記12)。生活費の名目でも預金に回した部分は課税(相続税法基本通達21の3-5)
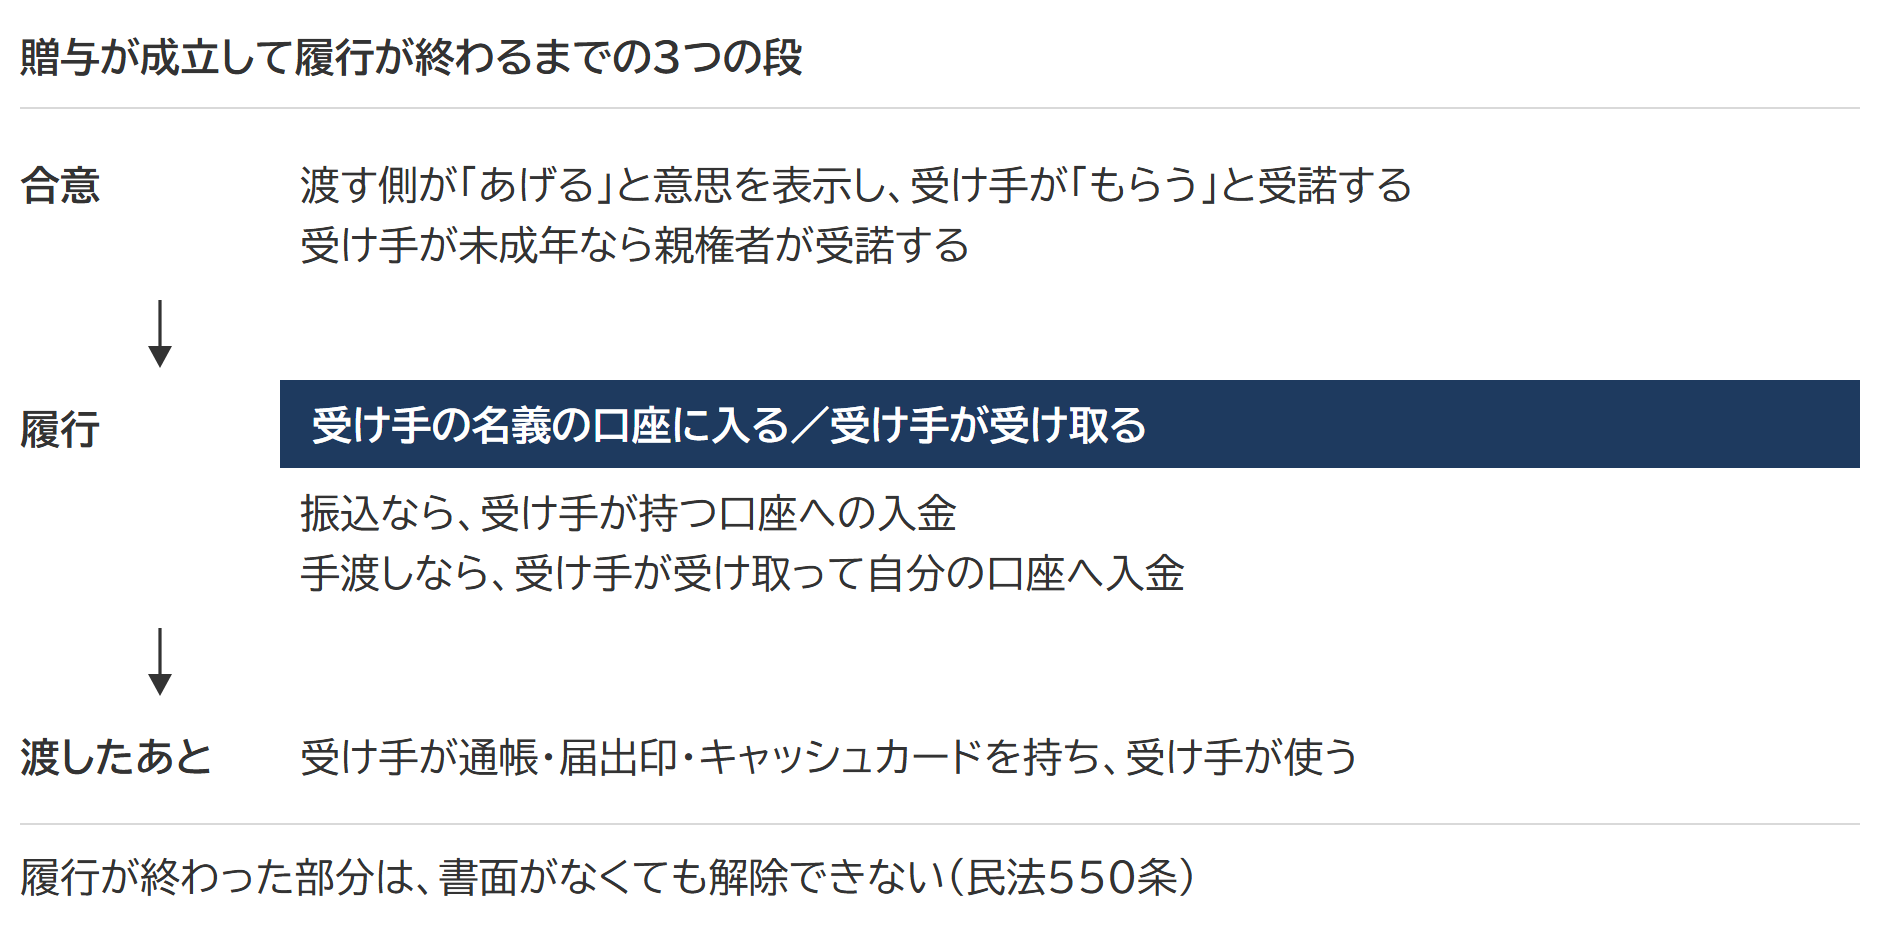
現金の贈与で結論を分けるのは、振込か手渡しかではありません。受け手が「もらう」と受諾して贈与が成立し、お金が受け手の名義の口座に入るか受け手の手に渡ったときに履行(約束どおりに渡すこと)が終わる。書面のない贈与では、この履行の日が贈与の日です。
暦年課税(1年ごとに合計して課す贈与税)の110万円の枠は贈与の日の年分で数え、相続のときに足し戻す贈与(生前贈与加算)かどうかは贈与の日で決まります。
贈与の成立とは「あげる」と「もらう」の合意。書面がなければ履行が終わるまで解除できる
贈与は、渡す側が「あげる」と意思を表示し、受け手が受諾したときに成立します(民法549条)。親が成人した子の名義の口座にお金を入れても、子がその事実を知らなければ受諾がなく、贈与は成立していません。
書面によらない贈与は、各当事者が解除できます。民法550条はそう定めたうえで、ただし書で「履行の終わった部分については、この限りでない」としています。
出典:民法549条(贈与)|e-Gov法令検索/民法550条(書面によらない贈与の解除)|e-Gov法令検索
受け手が未成年なら、親権者が法定代理人として受諾します(民法824条)。子が幼くて知らなくても、親権者が受諾して口座を管理していれば贈与は成立します。渡す側に意思能力がなければ意思表示は無効で(民法3条の2)、意思能力を失うほどの認知症の親の口座から子が自分の口座へ移しても、贈与にはなりません。
出典:民法824条(財産の管理及び代表)|e-Gov法令検索/民法3条の2(意思能力)|e-Gov法令検索
振込だけでは贈与は成立しない=受け手が知らず親が通帳を持つ口座への入金は、親の預金のまま
振込の入金記録が贈与の証拠になるのは、受け手が受諾しているときです。受け手が知らないまま親が通帳と印鑑を持ち続けた口座への入金は、親の預金を親が別の名義で持っているだけで、贈与は成立していません。
手渡しなら、受け手が受け取った現金を自分の口座へ入れておくと、受け取った日が記録に残ります。
父が毎年子の名義の口座へ入金した事案=知らなかった子の分は、現金と通帳を手渡した年の贈与(令和3年9月17日裁決)
父が平成13年8月に「毎年八月中に」子4人へ一定額を贈与すると書いた贈与証を作り、子らの名義の口座へ平成13年から平成24年まで毎年1回入金していました。贈与証に子らの署名押印はありません。成人していた子の一人は贈与証も口座も知らされず、通帳と印章は父が持ったまま。父は平成27年8月に残高を全額払い出した現金と通帳をその子に手渡し、平成29年1月に亡くなりました。
国税不服審判所(税務署の処分を見直す国の機関)は、毎年の入金の時点では「あげる」と「もらう」の合意がなく、各年の贈与は成立していないとしました。口座は、渡し終えたように見せるために父が開き、父が管理していました。預金は父の財産です。贈与が成立して履行されたのは、現金と通帳を手渡して子が受け取った平成27年8月。相続開始前3年以内なので、相続税の計算に足し戻されます。
同じ贈与証・同じ入金でも、未成年だった子の分は結論が逆です。唯一の親権者だった母が法定代理人として受諾し、口座を管理していたので、贈与は平成13年に成立し、この子の名義の預金は相続財産に含まれません。
振込でも目的が別なら贈与ではない=会議の交通費を支払うための資金移動(令和元年6月27日裁決)
父の口座から子の口座へ、平成23年と平成24年に1回ずつ資金が移され、税務署はこれを贈与として贈与税の決定(申告がないときに税務署が税額を定める処分)と更正の処分をしました。出金と入金は父(2回目は母)が窓口で同時に手続し、子の口座は、父の指示で月に1、2回出席する医療専門団体の会議の交通費などを払うクレジットカードの決済口座でした。
国税不服審判所は、会議の交通費等を支払う目的で資金を移したとみるのが自然だとして、贈与による取得も、贈与とみなされる経済的利益もないと判断し、処分を全部取り消しました。振込の記録は「いつ、いくら動いたか」を示しますが、「何のためのお金か」までは示しません。贈与として渡したことが分かる記録は、振込とは別に要ります。
いつの贈与になるか=書面のない贈与は、履行の日で年分が決まる
贈与税は、1月1日から12月31日までに贈与で取得した財産に、年分ごとにかかります。その取得の時期を、相続税法基本通達1の3・1の4共-8は、書面による贈与なら契約の効力が発生した時、書面によらない贈与なら履行の時と定めています。口約束で振り込むなら振込の日、現金を手渡すなら受け手が受け取った日。暦年課税の110万円の枠はこの日の年分で、生前贈与加算の期間はこの日で数えます。
毎年一定額を何年間か渡すと先に約束していた場合は別で、約束をした年に、定期金に関する権利(毎年お金を受け取る権利)の贈与を受けたものとして贈与税がかかります(国税庁タックスアンサー No.4402)。
3回に分けて振り込んだ贈与は、書面の贈与なら契約の効力が発生した日、口約束なら振込ごとの贈与として、加算の期間に入るかどうかが日ごとに分かれます。
出典:相続税法基本通達1の3・1の4共-8(財産取得の時期の原則)|国税庁/タックスアンサー No.4402 贈与税がかかる場合 Q&A|国税庁
12月31日に口座を開いて入金=翌日に通帳を渡されたという主張は退けられた(平成8年2月1日裁決)
父の口座から出した8,700万円で、平成2年12月31日に娘の名義の普通預金と定期預金が開設され、入金されています。娘は、預金は夫から預かったもので贈与ではなく、仮に贈与でも通帳は翌日の平成3年1月1日にお年玉として渡されたので平成2年分ではないと主張しました。
国税不服審判所は、書面によらない贈与は履行が終わるまで解除できるので、財産を取得した時とは履行の時であり、名義の変更を伴うときは名義の変更が行われた時だとして、口座が開設されて入金された平成2年12月31日に履行を受けたと判断しました。翌日に手渡されたとする答述を裏づける客観的な証拠がなく、翌年分の贈与として申告もしていなかったためです。名義の口座への入金は、反証がなければ外観どおり贈与と認定され、年末の入金はその年の贈与です。
渡したあとは、受け手が通帳・印鑑・カードを持つ
受け手の名義の口座に入れたあとも、通帳・届出印・キャッシュカードを渡した側が持ち、入出金も渡した側がしていれば、受け手に渡っていない預金(名義預金)と見られます。預金が誰のものかは原資・受諾と履行・管理・利益の享受の4つの要素で判定され、各要素の見方は名義預金の判定で整理しています。
受け手が贈与を知っていて、通帳の保管だけを頼んでいる場合は別です。未成年のうちに贈与者とは別の親権者(令和3年9月17日裁決では母)が受諾して成立した贈与なら、成人後もその親権者が通帳を預かり続けただけでは子のものであることは変わりません。
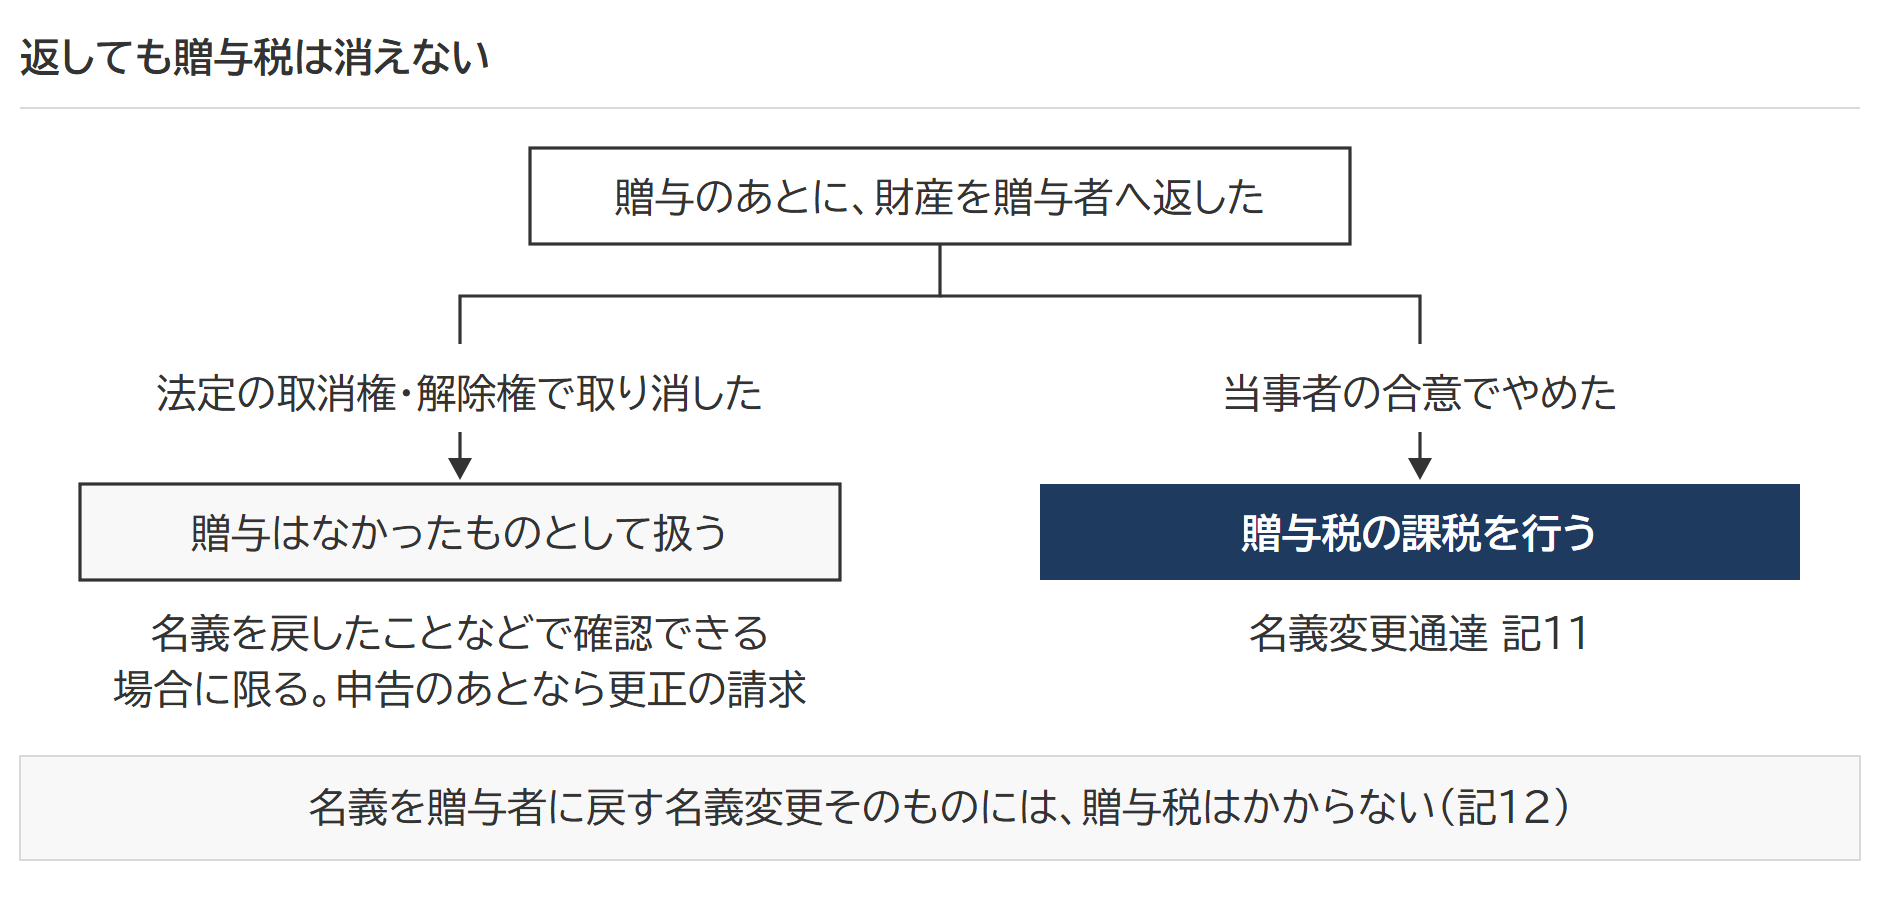
あとから返しても贈与税は消えない=合意でやめても原則は課税(昭和39年通達)
渡し終わった部分は民法550条の解除ができないので、あとで返すのは、詐欺・強迫などの法定の取消権・解除権(法律の定めによる取消し・解除の権利)によるのでなければ、当事者の合意でやめる形になります。
名義変更等が行われた後にその取消し等があった場合の贈与税の取扱いを定めた昭和39年の通達は、法定の取消権・解除権による取消し・解除の場合を除き、「贈与契約の取消し、又は解除があった場合においても、当該贈与契約に係る財産について贈与税の課税を行う」としています(通達の11番目の項目=記11)。合意でやめても贈与がなかったものとされるのは、その年分の申告期限までにやめて名義を戻したことなどが確認でき、受け手が処分も果実の受取りもしていないなどの要件を満たし、税務署長が課税は著しく公平を害すると認めた場合に限られます(昭和39年7月4日付の運用通達 記4)。
法定の取消権・解除権で取り消し、名義を贈与者に戻したことなどで確認できる場合に限り、贈与はなかったものとして扱われ、申告のあとなら、取り消した日の翌日から2か月以内に更正の請求(納めすぎた税を正す手続)ができます(記8・記9)。
出典:名義変更等が行われた後にその取消し等があった場合の贈与税の取扱いについて(昭和39年5月23日 直審(資)22)|国税庁
暦年課税の110万円と生活費の名目=年分が決まってから数える
贈与税は、その年に受けた贈与の合計から暦年課税の基礎控除110万円を引いた残りにかかり、110万円以下なら申告は要りません。相続開始前の一定期間の贈与を足し戻す生前贈与加算の期間は、贈与の日で数えます。
生活費や教育費として扶養義務者(養う義務のある親族)から受けたお金のうち通常必要と認められるものには贈与税がかかりません。名目が生活費でも、預金に回した部分は通常必要と認められるもの以外として課税され、贈与税の非課税財産の枠から外れます(相続税法基本通達21の3-5)。
出典:相続税法基本通達21の3-5(生活費及び教育費の取扱い)|国税庁
よくある質問
子の名義の口座に、親が毎年110万円を入金していました。贈与は成立していますか。
成人の子が口座を知らず、通帳と印鑑を親が持っていたなら、各年の贈与は成立しておらず、残高は親の財産のままです(令和3年9月17日裁決)。
贈与契約書があれば、振込は要りませんか。
契約書は合意の証拠で、渡したことの証拠ではありません。受け手が知らない契約書は受諾の証拠にもならず、令和3年9月17日裁決の贈与証も、子の署名押印がなく、存在を知らなかった成人の子の分は贈与の成立を裏づけませんでした。渡したことを示す記録は、契約書とは別に要ります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 贈与税を申告しないとどうなるか|無申告加算税の割合は申告書を出した時期で決まり、税務署が贈与を知る経路は条文に書いてある
 贈与税の税率と速算表|一般税率と特例税率で差が出るのは基礎控除後300万円を超えてから、両方が混ざった年は110万円を引く前の合計で按分する
 名義変更と贈与税|対価のない名義変更は原則贈与とされ、戻せば消える救済の線は最初の申告・決定・更正の日前か申告期限かで決まる