この記事の要点
- 贈与税の税率表は2つあります。直系尊属からの贈与で、もらう人がその年の1月1日に18歳以上なら特例税率、それ以外は一般税率で、どちらも110万円を引いた後の金額に当てる8段階です。
- 速算表の「控除額」は条文になく、低い段にまで高い税率を掛けてしまった分を戻す調整です。
- 2つの表で税額に差が出るのは基礎控除後300万円を超えてからで、贈与額410万円までは同じです。300万円以下なら、特例税率を使うときの戸籍などの添付も要りません。
- 特例税率は、申告書に適用を受ける旨を書き、直系卑属であることを証する戸籍などを添付して使います。養親は直系尊属に入り、配偶者の父母は入りません。
- 両方の贈与が混ざった年は算式を2本立てます。按分の分母は110万円を引く前・配偶者控除を引いた後の合計贈与価額で、税額を出してから割合を掛けます。設例(父900万円+おじ300万円)の贈与税額は263万3,750円、納める額は100円未満を切り捨てた263万3,700円です。
暦年課税(1年ごとに受けた贈与をまとめて課税する方式)の贈与税の税率表は2つあります。父母や祖父母など直系尊属からの贈与で、もらう人がその年の1月1日に18歳以上なら特例税率、それ以外の贈与は一般税率で、どちらも10%から55%までの8段階です。
2つの表で税額が違ってくるのは、基礎控除110万円を引いた後の金額が300万円を超えてからで、贈与額410万円までは相手がだれでも同じ税額です。両方が混ざった年は算式を2本立て、按分(割合で分けること)の分母は110万円を引く前、配偶者控除(夫婦間の住まいの贈与の控除)を引いた後の合計で取ります。
贈与税の税率表は2つ=一般税率(相続税法21条の7)と特例税率(措置法70条の2の5)
一般税率は相続税法21条の7の表、特例税率は租税特別措置法(措置法)70条の2の5第1項の表です。特例税率を使えるのは「直系尊属からの贈与により財産を取得した者(その年一月一日において十八歳以上の者に限る。)」です。条文はこの財産を特例贈与財産、それ以外(兄弟・夫婦・他人からの贈与など)を一般贈与財産と呼び分けています。
どちらの表も、1月1日から12月31日までの1年間にもらった財産の合計から基礎控除110万円(贈与税の配偶者控除を受ける年はその額も)を引いた残り(基礎控除後の課税価格)に当てます。合計が110万円以下なら表を使う金額が残りません。扶養義務者からもらう通常必要な生活費や教育費のように贈与税がかからない財産は合計に入れず、住宅取得等資金の非課税の枠を使った部分も外します(贈与税の非課税財産・住宅取得等資金の贈与税の非課税)。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | - |
| 200万円超から300万円以下 | 15% | 10万円 |
| 300万円超から400万円以下 | 20% | 25万円 |
| 400万円超から600万円以下 | 30% | 65万円 |
| 600万円超から1,000万円以下 | 40% | 125万円 |
| 1,000万円超から1,500万円以下 | 45% | 175万円 |
| 1,500万円超から3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | - |
| 200万円超から400万円以下 | 15% | 10万円 |
| 400万円超から600万円以下 | 20% | 30万円 |
| 600万円超から1,000万円以下 | 30% | 90万円 |
| 1,000万円超から1,500万円以下 | 40% | 190万円 |
| 1,500万円超から3,000万円以下 | 45% | 265万円 |
| 3,000万円超から4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
兄から500万円をもらった場合(一般税率)
500万円 - 110万円 = 390万円
390万円 × 20% - 25万円 = 53万円
父から500万円をもらった場合・受贈者は25歳(特例税率)
500万円 - 110万円 = 390万円
390万円 × 15% - 10万円 = 48万5,000円
年の途中で贈与者の直系卑属(子や孫)になった人は、その前に同じ人から受けた贈与に特例税率を使えません(措置法70条の2の5第2項)。
相続時精算課税(贈与分を相続税で精算する方式)を選んだ贈与者からの贈与はこの2つの表を使わず、110万円と2,500万円を引いた残りに一律20%です(相続時精算課税制度)。相続税の税率も8段階の10%から55%ですが、金額の刻みは別の表で、相続税の速算表にまとめています。
出典:タックスアンサー No.4408 贈与税の計算と税率(暦年課税)|国税庁
速算表の「控除額」は条文に書かれていない=低い段に掛けすぎた分の積み上げ
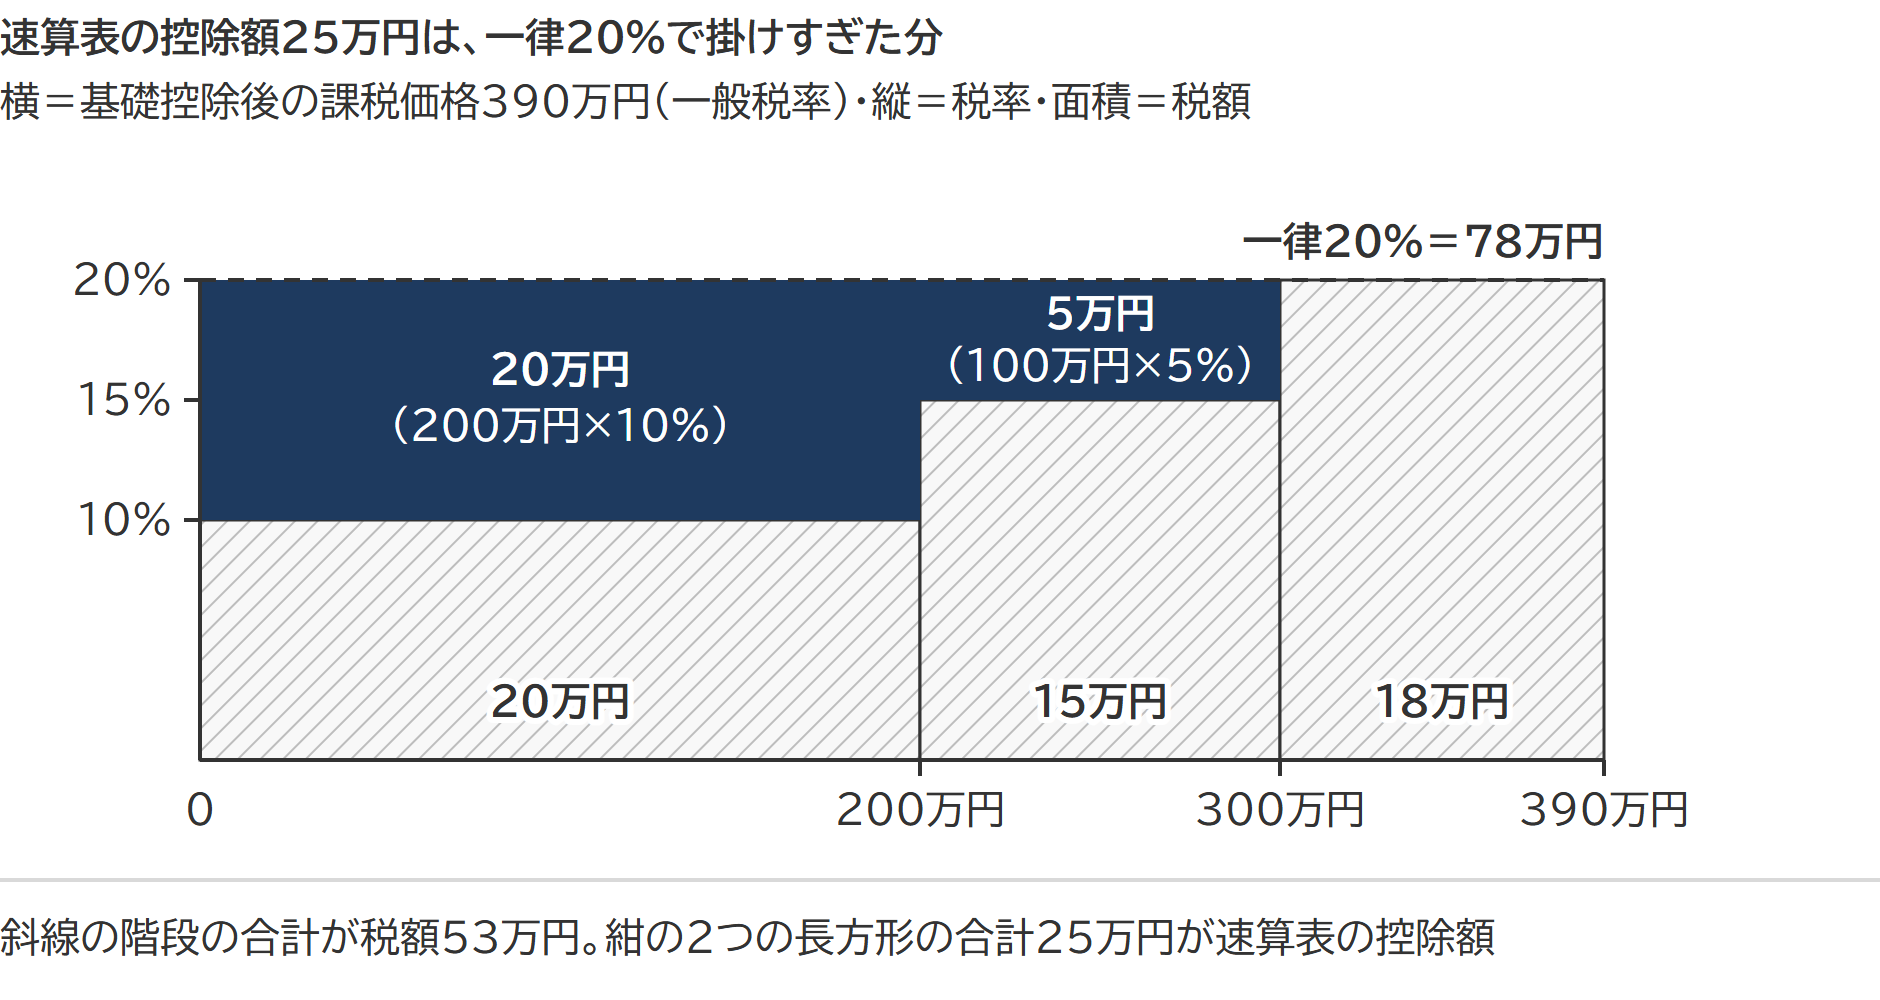
相続税法21条の7にも措置法70条の2の5第1項にも、あるのは金額の区分と税率だけで、控除額の欄はありません。条文の計算は、基礎控除後の課税価格を区分に切り分け、それぞれに税率を掛けて合計する積み上げです。
基礎控除後が390万円(一般税率)なら、200万円までの部分に10%で20万円、200万円を超え300万円までの部分に15%で15万円、300万円を超える90万円の部分に20%で18万円、足して53万円になります。全額に20%を掛けた78万円との差25万円が、速算表の「控除額25万円」の正体です。控除額は値引きではなく、低い段にまで20%を掛けてしまった分を戻す調整です。
| 税率 | 境目で増える掛けすぎの分 | 控除額 |
|---|---|---|
| 15% | 200万円×(15%-10%)=10万円 | 10万円 |
| 20% | 10万円+300万円×(20%-15%)=25万円 | 25万円 |
| 30% | 25万円+400万円×(30%-20%)=65万円 | 65万円 |
| 40% | 65万円+600万円×(40%-30%)=125万円 | 125万円 |
2つの表の残りの控除額も同じ手順で導くと、国税庁の速算表と一致します。
出典:相続税法21条の7(贈与税の税率)|e-Gov法令検索
一般税率と特例税率で差が出るのは贈与額410万円超から=基礎控除後300万円以下は同じ税額
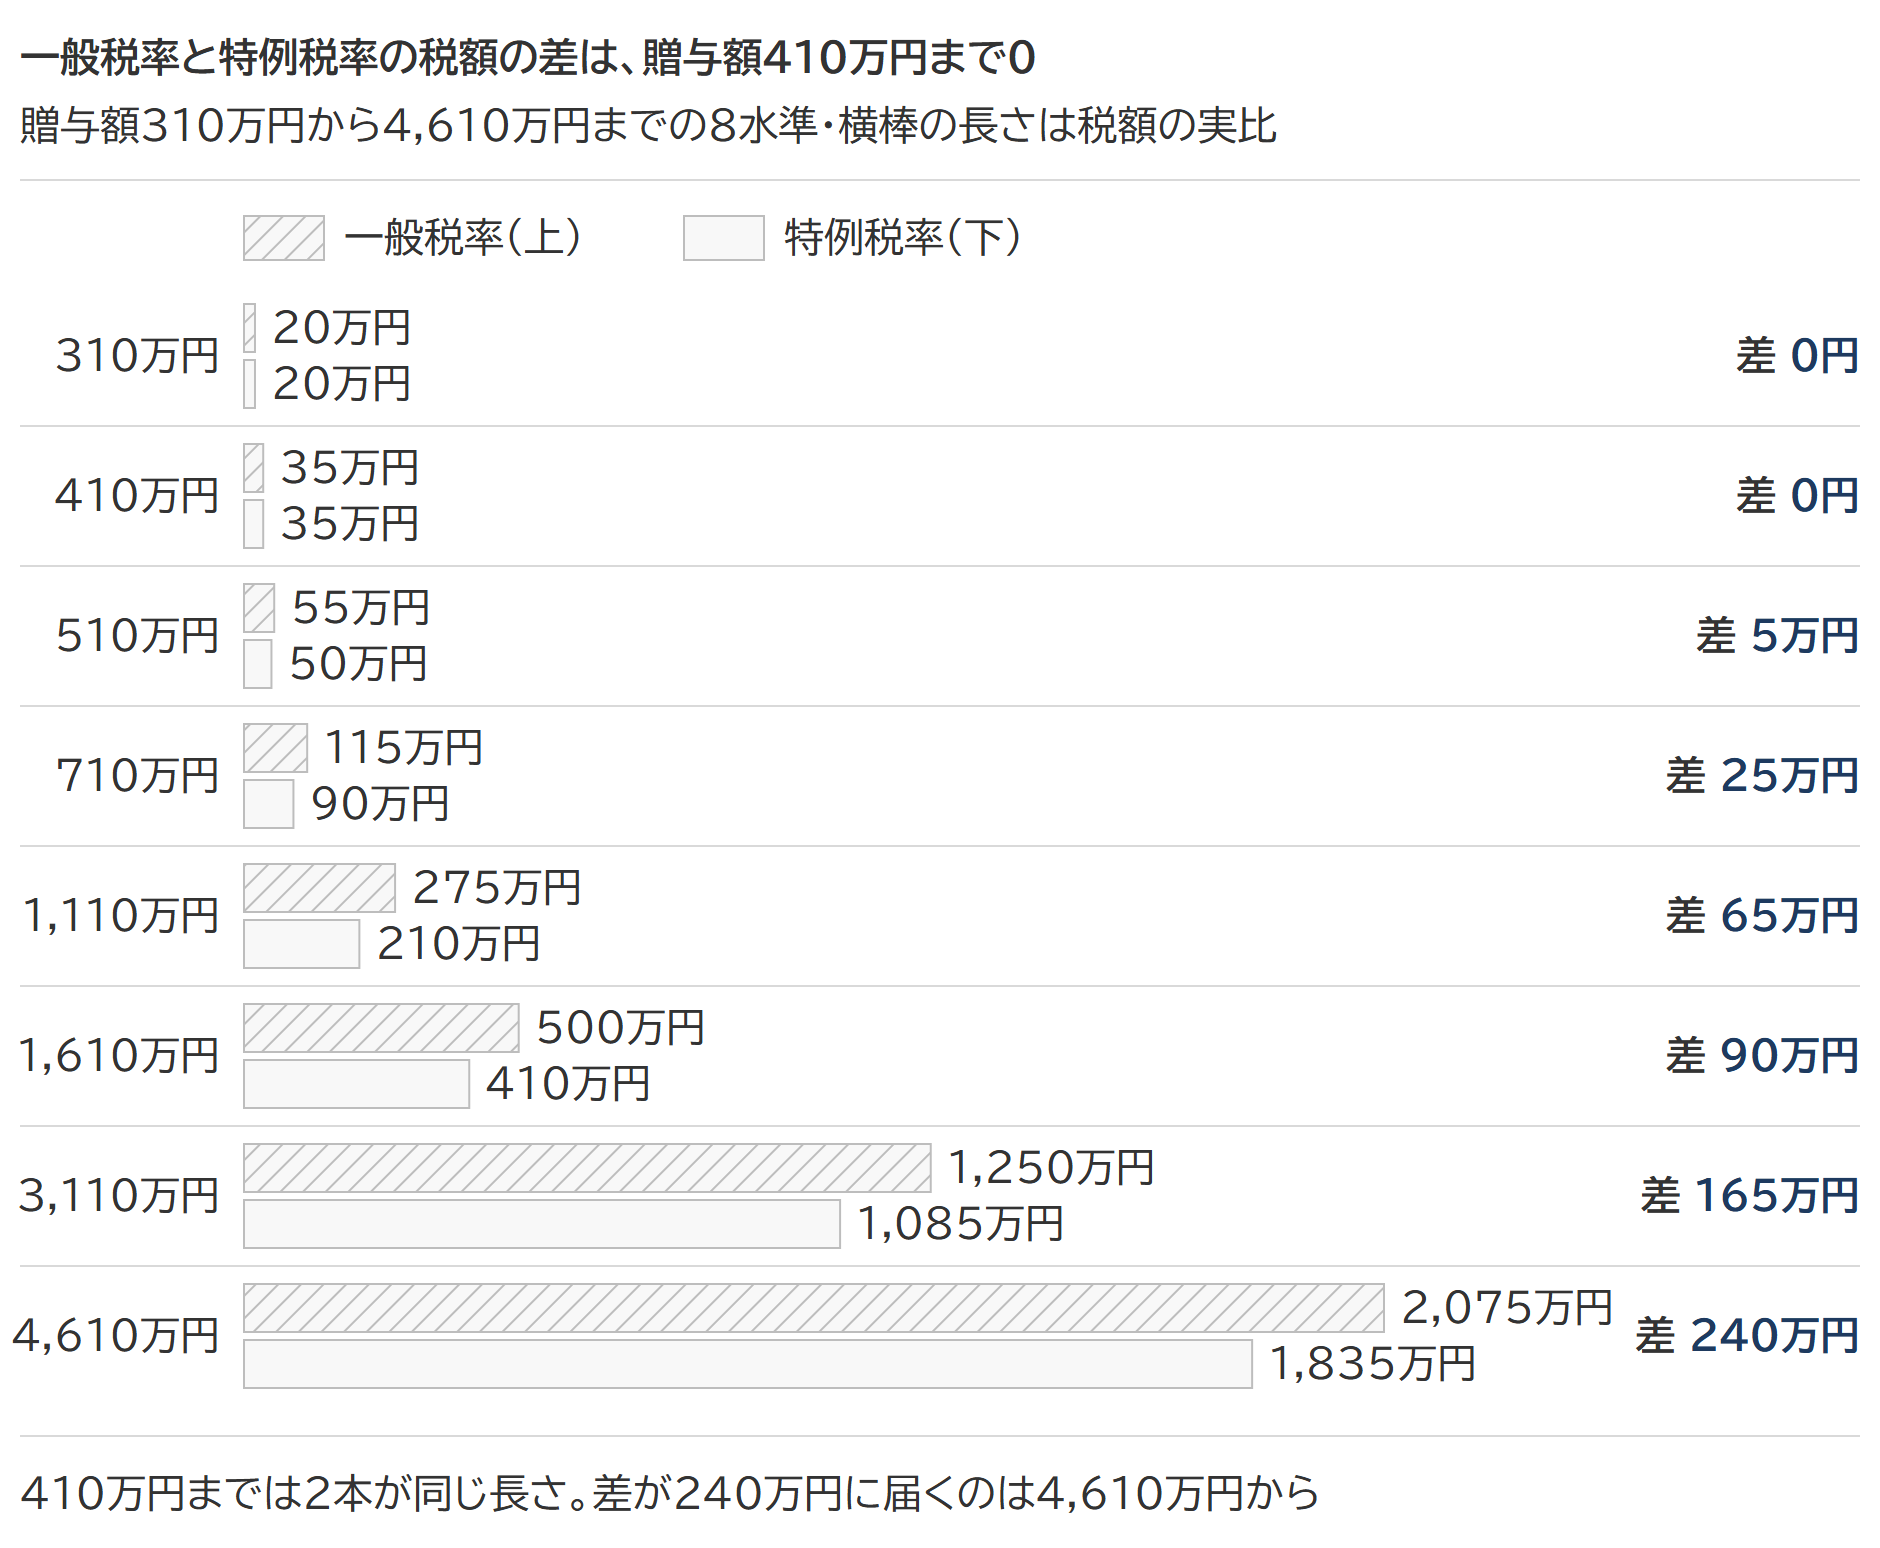
基礎控除後の課税価格が300万円以下の範囲では、2つの表は200万円以下が10%、200万円超から300万円以下が15%・控除額10万円で並びが同じです。贈与税がかかるのは110万円を超えた分からですが、贈与額410万円までは相手が父でも兄でも税額は変わりません。
| 贈与額 | 一般税率 | 特例税率 | 差額 |
|---|---|---|---|
| 310万円 | 20万円 | 20万円 | 0円 |
| 410万円 | 35万円 | 35万円 | 0円 |
| 510万円 | 55万円 | 50万円 | 5万円 |
| 710万円 | 115万円 | 90万円 | 25万円 |
| 1,110万円 | 275万円 | 210万円 | 65万円 |
| 1,610万円 | 500万円 | 410万円 | 90万円 |
| 3,110万円 | 1,250万円 | 1,085万円 | 165万円 |
| 4,610万円 | 2,075万円 | 1,835万円 | 240万円 |
差が最も開くのは贈与額4,610万円(基礎控除後4,500万円)からの240万円で、それより上はどちらも55%の段に入るため、差は240万円のまま横ばいです。表にない1,300万円の贈与なら、一般税率で360万5,000円、特例税率で286万円、差は74万5,000円になります。
特例税率を使う手続と直系尊属の範囲=申告書に適用を受ける旨を書き、300万円を超えれば戸籍などを添付する
特例税率を使う人は、贈与税の申告書(期限後申告書と修正申告書を含む)か更正の請求書(税額を減らすよう求める書類)に特例税率の適用を受ける旨を書き、税額の計算の明細書など財務省令で定める書類を添付しなければなりません(措置法70条の2の5第4項)。明細書は、題に「兼贈与税の額の計算明細書」とある申告書第一表が兼ねています。
明細書のほかに要るのは、もらった人の氏名・生年月日と贈与者の直系卑属であることを証する戸籍の謄本か抄本などです。基礎控除と配偶者控除を引いた後の課税価格が300万円以下なら、証する書類の添付は要りません(措置法施行規則23条の5の5第1項・第2項)。
出典:租税特別措置法70条の2の5(直系尊属から贈与を受けた場合の贈与税の税率の特例)|e-Gov法令検索/租税特別措置法施行規則23条の5の5|e-Gov法令検索
直系尊属の範囲は、措置法通達70の2-1(70の2の5-1が準用)が線を引いています。父母・祖父母・曽祖父母に加えて、養親とその養親の直系尊属が入ります。配偶者の父母や祖父母は入らないので、夫の父からの贈与は、養子縁組をしていなければ一般税率です。
入らない例は、ほかに2つ挙がっています。父母が養子で、本人がその縁組の前に生まれた子なら、父母の養親は本人の直系尊属に入りません。特別養子縁組で養子になった人の実方(生まれた家)の父母と祖父母も入りません。
出典:租税特別措置法関係通達70の2-1(直系尊属の範囲)|国税庁
一般と特例が混ざった年は算式を2本立て、按分の分母は110万円を引く前・配偶者控除を引いた後の合計贈与価額で取る
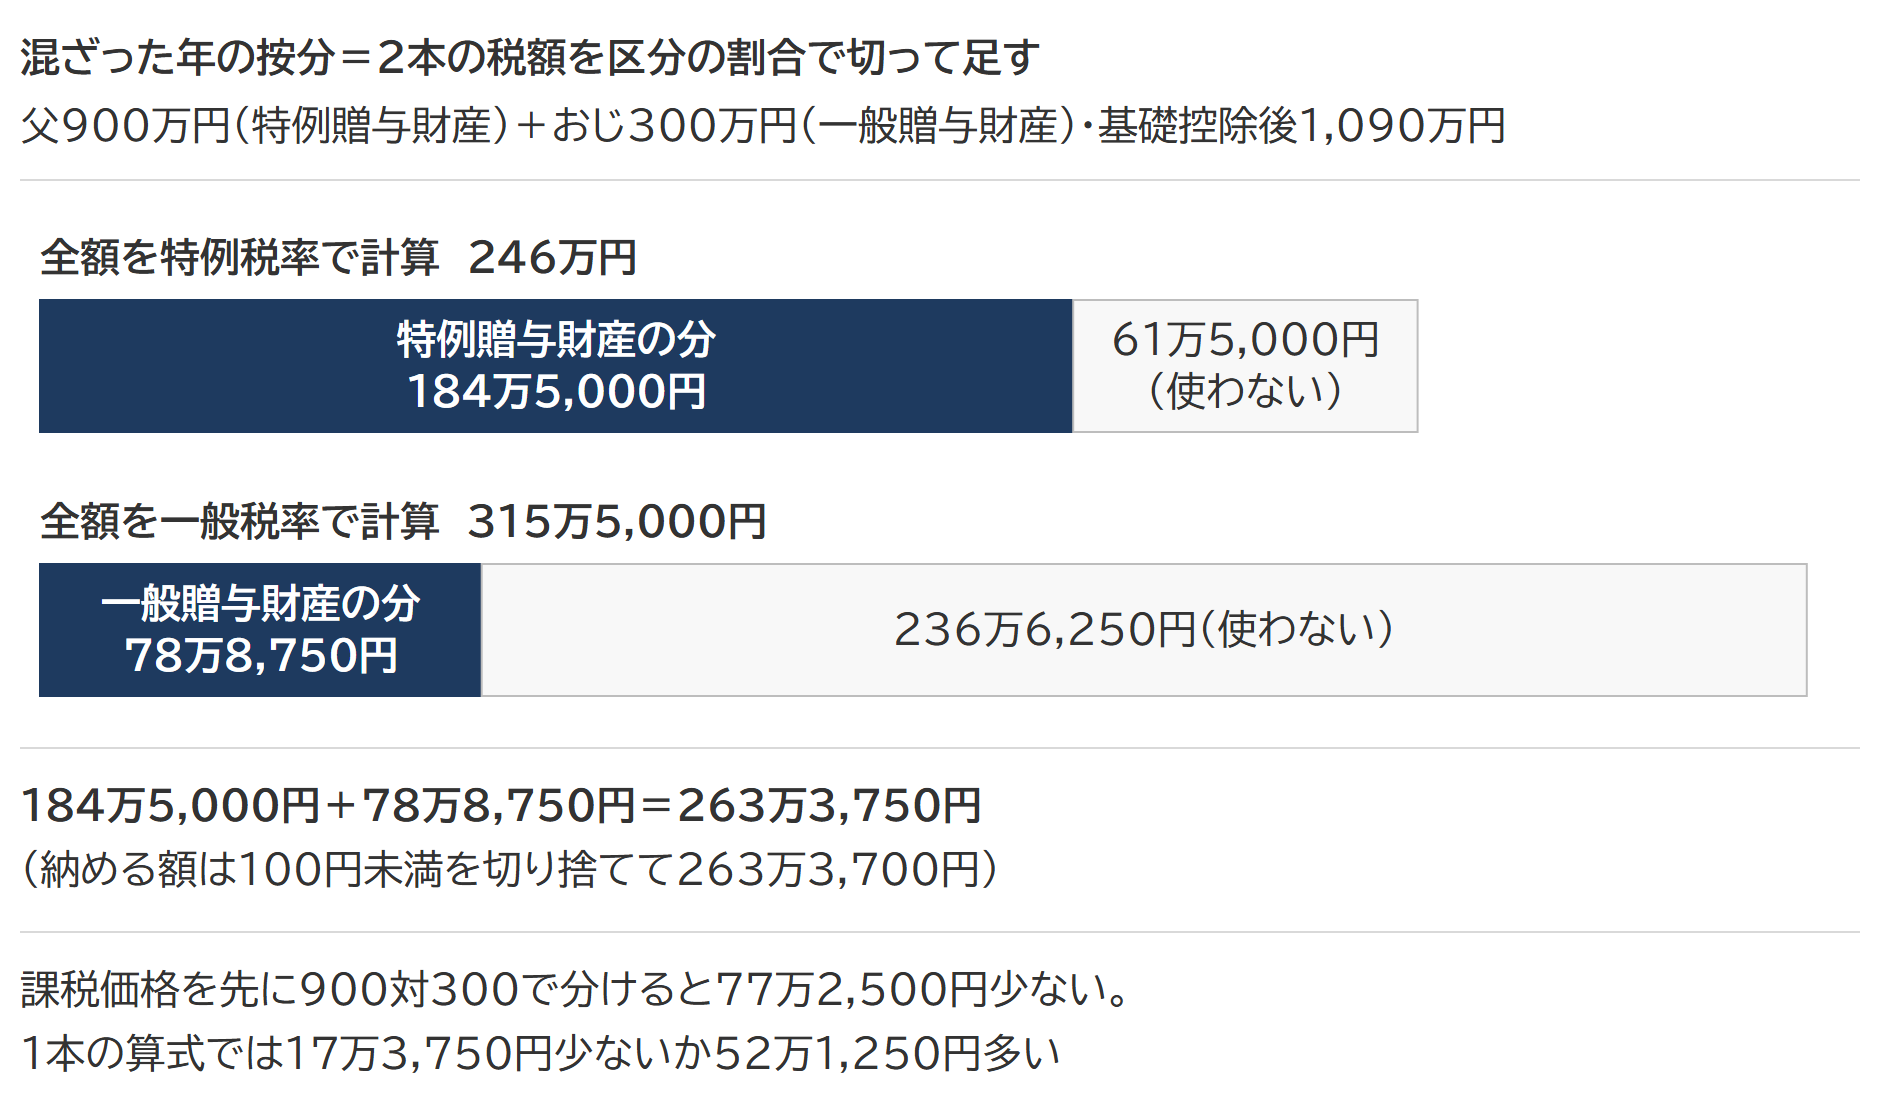
特例贈与財産と一般贈与財産の両方をもらった年の贈与税額は、措置法70条の2の5第3項が定める2本の算式の合計です。全額を特例税率で計算した税額に特例贈与財産の割合を掛けたもの(第1号)と、全額を一般税率で計算した税額に一般贈与財産の割合を掛けたもの(第2号)を足します。
設例=父から900万円・おじから300万円をもらった年(受贈者30歳)
父からの900万円が特例贈与財産、おじからの300万円が一般贈与財産です。贈与税は年単位で1つの税額を出すので、基礎控除110万円は合計1,200万円から1回だけ引きます。どの年の贈与に数えるかは、書面のない贈与では財産が渡った日で決まります(贈与の年分の決まり方)。
| 手順 | 計算 | 結果 |
|---|---|---|
| 基礎控除後の課税価格 | 900万円+300万円-110万円 | 1,090万円 |
| 全額を特例税率で計算 | 1,090万円×40%-190万円 | 246万円 |
| 全額を一般税率で計算 | 1,090万円×45%-175万円 | 315万5,000円 |
| ①特例贈与財産の分 | 246万円×900万円÷1,200万円 | 184万5,000円 |
| ②一般贈与財産の分 | 315万5,000円×300万円÷1,200万円 | 78万8,750円 |
| 贈与税額(①+②) | 184万5,000円+78万8,750円 | 263万3,750円 |
| 納める税額 | 100円未満を切り捨て | 263万3,700円 |
出典:租税特別措置法関係通達70の2の5-2(特例贈与財産と一般贈与財産がある場合の贈与税額の計算)|国税庁
分母に基礎控除を引かないのは第3項第1号の括弧書き
第3項第1号の括弧書きは、分母の「合計贈与価額」を、その年中に贈与でもらった財産の合計のうち贈与税の課税価格に入るものに限り、相続税法21条の6(贈与税の配偶者控除)による控除後の金額と定めています。基礎控除は引きません。税額は110万円を引いた1,090万円で計算するのに、割合は引く前の1,200万円で取ります。この非対称が取り違えの元です。
国税庁の様式「贈与税(暦年課税)の税額の計算明細」の欄も同じ順です。Ⓓ(分母)=Ⓐ特例贈与財産の価額+Ⓑ一般贈与財産の価額-Ⓒ配偶者控除額、Ⓗ=Ⓖ×Ⓐ/Ⓓ、Ⓙ=Ⓘ×(Ⓑ-Ⓒ)/Ⓓと並び、配偶者控除が引かれるのは一般贈与財産の側だけです。第3項第2号の括弧書きと措置法通達70の2の5-2の(注)7も同じように定めています。配偶者は直系尊属ではないので、配偶者控除が特例贈与財産の側に現れることはありません。
下の計算明細の書き込みは、この記事のために加えたものです。
Ⓚ(Ⓗ+Ⓙ)は申告書第一表の⑦欄に転記します。添付が要る明細書は第一表が兼ねるので、計算明細そのものは税務署に出しません。
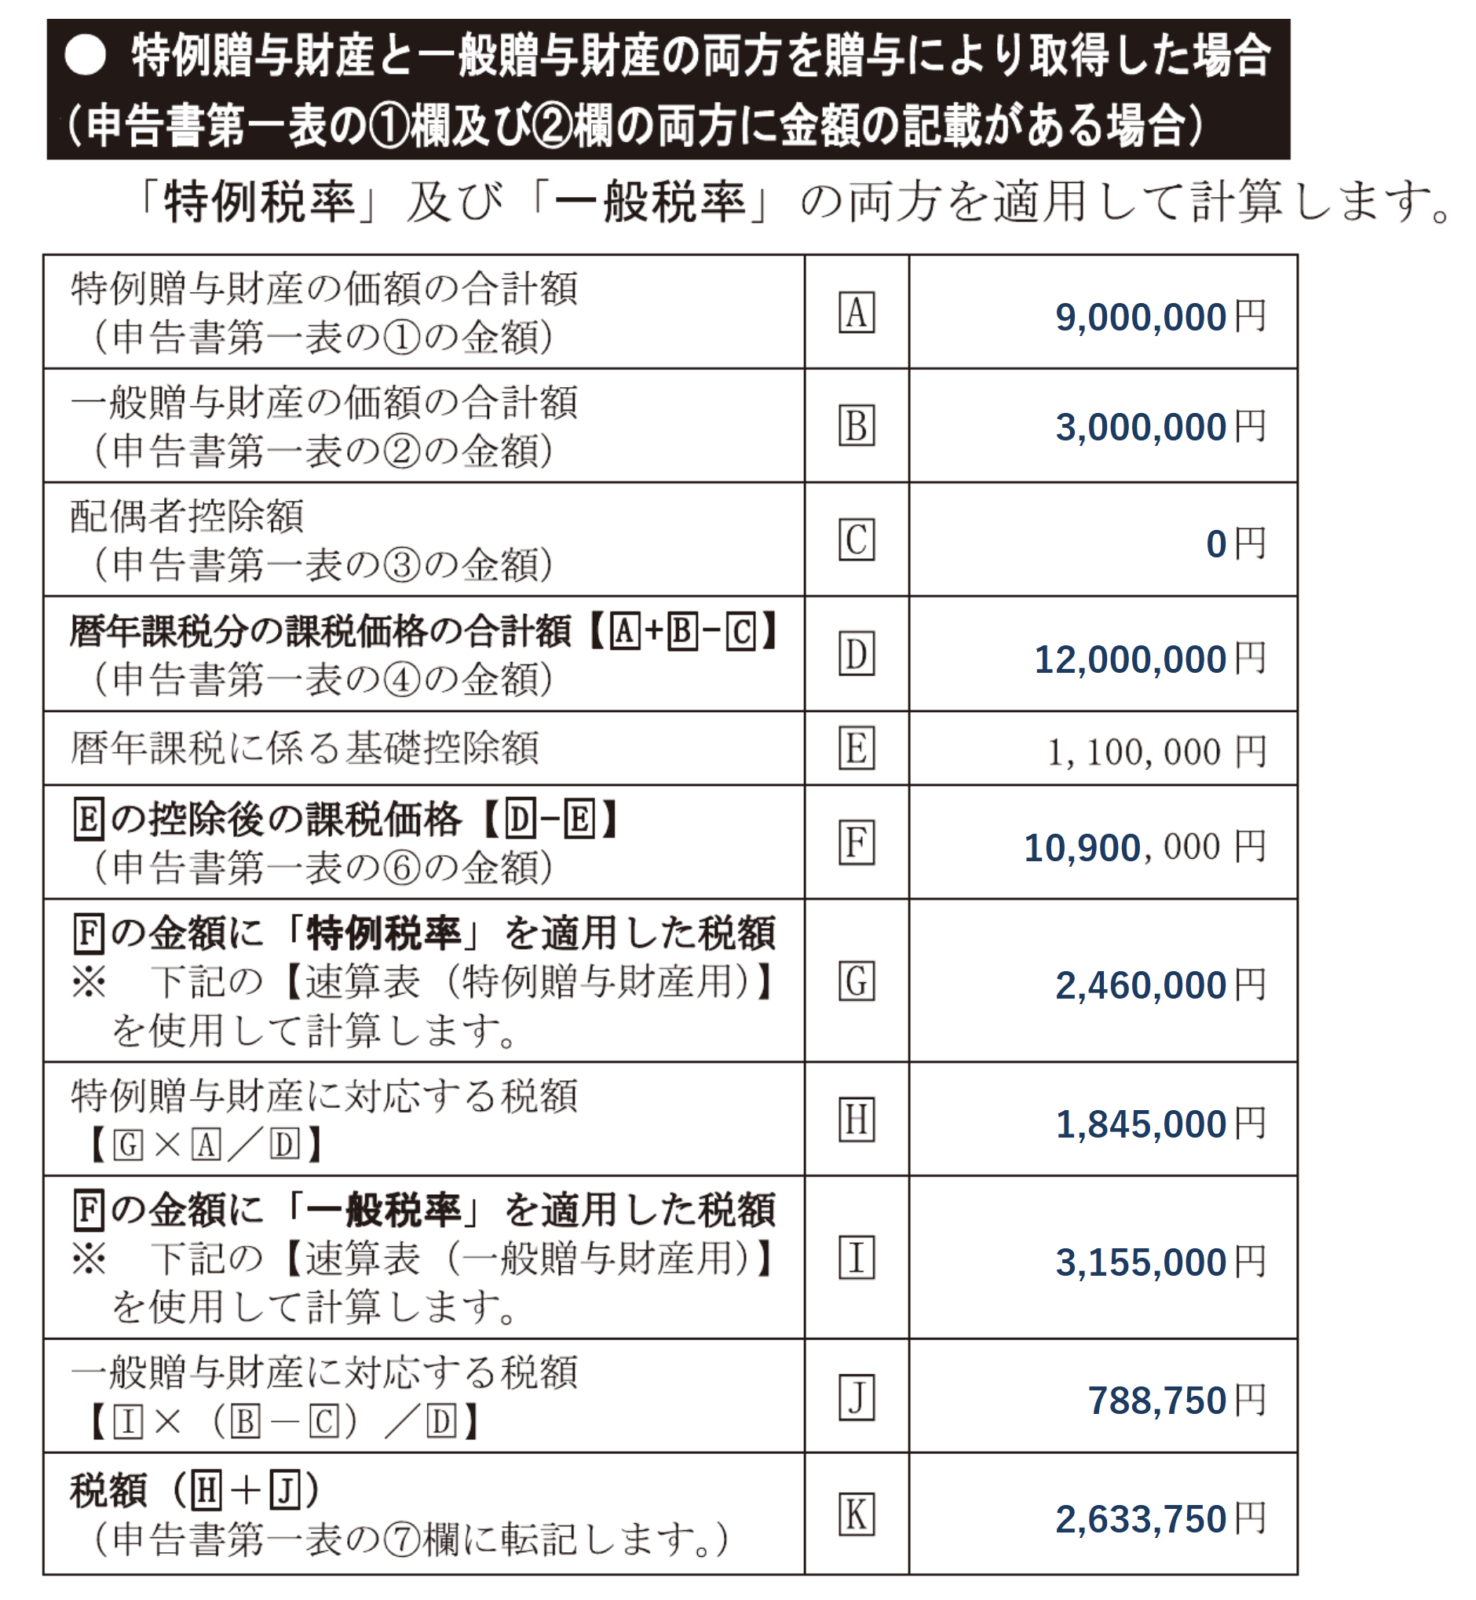
出典:贈与税(暦年課税)の税額の計算明細(特例贈与財産と一般贈与財産の両方を取得した場合用)|国税庁
税額を出してから割合を掛ける=順序や分母を変えると答えがずれる
措置法70条の2の5第3項が割合を乗じる相手は「控除後の課税価格について…計算した金額」、つまり税額です。税率を当てて控除額を引いたあとで、割合を掛けます。先に課税価格を割合で分けると、分けた金額がそれぞれ下の段に落ち、当たる税率も控除額も変わってしまいます。
| No | 取り違え | 出る税額 | 正しい額との差 |
|---|---|---|---|
| 1 | 課税価格1,090万円を900対300で分けてから税率を当てる(特例側817万5,000円は30%の段、一般側272万5,000円は15%の段に落ちる) | 186万1,250円 | 77万2,500円少ない |
| 2 | 割合の分母を基礎控除後の1,090万円にする | 289万9,540円 | 26万5,790円多い |
| 3 | 1本の算式で済ませる(特例税率だけ/一般税率だけ) | 246万円 315万5,000円 |
17万3,750円少ない 52万1,250円多い |
端数の切捨て=区分ごとの税額は1円未満、納める税額は100円未満
按分が入ると端数が出ます。区分ごとに按分した税額は1円未満を切り捨て、納める税額は100円未満を切り捨てます。前者は計算明細の注記で、様式の決まりであって条文ではありません。後者は国税通則法119条1項が国税の確定金額について定めている切捨てです。その前の課税価格は、1,000円未満を切り捨てる決まりです(同法118条1項)。
計算明細に載っている国税庁の記入例(特例贈与財産500万円・一般贈与財産1,000万円)では、一般贈与財産の分が300万3,333.33…円と割り切れません。1円未満を切り捨てた300万3,333円に特例贈与財産の分122万円を足した422万3,333円が税額、納める額は422万3,300円です。
出典:国税通則法119条(国税の確定金額の端数計算等)|e-Gov法令検索
よくある質問
父と母の両方から300万円ずつもらったら、税率はどうなりますか
どちらも直系尊属なので、合計600万円の全部が特例贈与財産です。贈与者ごとに110万円を引くことはできず、600万円-110万円=490万円に特例税率を1回当てて、490万円×20%-30万円=68万円になります。
贈与税を納めたあとに贈与者が亡くなったら、相続税はどうなりますか
相続や遺贈で財産をもらった人が、亡くなった人から相続開始前の一定期間に受けた贈与は、相続税の課税価格に足し戻され(生前贈与加算)、納めた贈与税のうち加算された部分に対応する額を相続税から引きます(暦年課税分の贈与税額控除)。特例贈与財産と一般贈与財産が混ざっていた年は、引く金額の計算も区分ごとに分かれます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 贈与税を申告しないとどうなるか|無申告加算税の割合は申告書を出した時期で決まり、税務署が贈与を知る経路は条文に書いてある
 名義変更と贈与税|対価のない名義変更は原則贈与とされ、戻せば消える救済の線は最初の申告・決定・更正の日前か申告期限かで決まる
 贈与税の配偶者控除(おしどり贈与)|2,000万円の要件と、贈与税が0円でも残る登録免許税・不動産取得税、使うべきかは相続税がかかるかで決まる