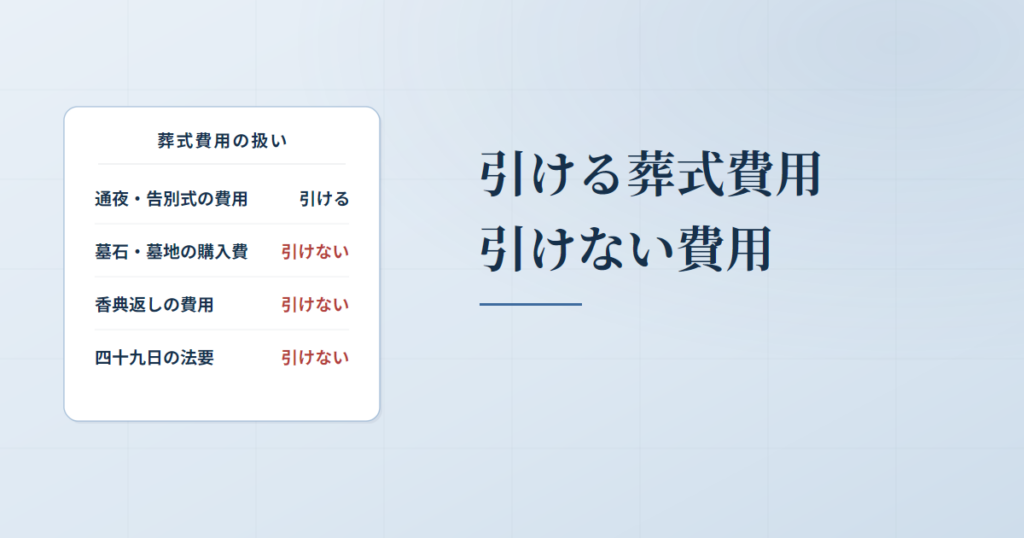
この記事の要点
- 葬式費用は相続財産から差し引けます。通夜・告別式・火葬・納骨の費用、お寺へのお布施や戒名料が対象です。
- 香典返し、初七日などの法要、墓石・墓地・仏壇の購入は差し引けません。参列者の交通費や喪服のレンタル料も対象外と考えられます。
- 納骨そのものの費用は、葬儀から時期が離れても対象と考えられます。墓石の彫刻代は墓碑の買入費に当たると考えられ、石材店の請求書は内訳を確認します。
- 領収書は保管し、お布施のように領収書が出ない支払いは支払った日・支払先・金額のメモを残します。第13表に添付する決まりはありません。
- 差し引けるのは相続人と包括受遺者(相続人への特定遺贈を含む)です。相続を放棄した人も、実際に負担していれば葬式費用だけは遺贈で取得した財産から差し引けます。
葬式費用(葬儀費用)で控除できるもの・できないもの
葬式費用(一般にいう葬儀費用)は、相続財産の価額から差し引けます(相続税法13条1項2号)。差し引いた残りが課税価格になるため、葬式費用が大きいほど相続税は下がります。ただし、お葬式のまわりで払ったお金がすべて葬式費用になるわけではありません。線を引いているのは、国税庁が法令の解釈を示した相続税法基本通達の13-4と13-5で、通夜・告別式・火葬・納骨は控除でき、香典返し・法要・墓石は控除できません。
相続税で財産から差し引ける費用は、被相続人の債務(借入金・未払の医療費・未納の税金など)と葬式費用の2つです(相続税法13条)。借入金や未納の税金といった債務の控除と、団体信用生命保険付きの住宅ローンや税理士報酬の扱いは、債務控除で差し引けるもの・差し引けないもので整理しています。
控除できる費用とできない費用の線引きは、次の表のとおりです。通達13-4の4つの号のどれかに当たれば控除でき、通達13-5の4つに当たれば控除できません。
| 品目 | ○× | 根拠 |
|---|---|---|
| 火葬料 | ○ | 13-4(1) |
| 死亡診断書の発行料 | ○ | 13-4(3)(例示なし) |
| 遺体の搬送 | ○ | 13-4(4) |
| 通夜と告別式の費用 | ○ | 13-4(1)(3) |
| お布施 | ○ | 13-4(2) |
| 戒名料 | ○ | 13-4(2) |
| お車代・御膳料 | ○ | 13-4(2)(3)(例示なし) |
| 白木位牌 | ○ | 13-4(3)(例示なし) |
| 会葬御礼 | ○ | 13-4(3)(例示なし) |
| 納骨の作業費 | ○ | 13-4(1) |
| 香典返し | × | 13-5(1) |
| 墓石と墓地 | × | 13-5(2) |
| 戒名の彫刻代 | × | 13-5(2)に当たると考えられる |
| 永代供養料 | × | 平成28年12月7日裁決 |
| 法要(初七日・四十九日・一周忌) | × | 13-5(3) |
| 本位牌 | × | 相続税法基本通達13-4に当たらない(生前購入の未払代金は相続税法13条3項) |
| 喪服のレンタル料 | × | 13-4(3)に当たらないと考えられる |
| 参列者の交通費・宿泊代 | × | 13-4(3)に当たらないと考えられる |
出典:相続税法基本通達13-4(葬式費用)/相続税法基本通達13-5(葬式費用でないもの)
迷ったときは、「死者を葬る儀式」のための支払いか、亡くなった後の供養のための支払いかで見ます。通達13-4が挙げる費用は前者で、13-5の法会(法要)の費用は後者です。
葬式費用は、亡くなった時点にあった被相続人の借金ではありません。それでも控除が認められる理由を、国税不服審判所は「相続開始に伴う必然的出費」であり、社会通念上は相続財産そのものが負っている負担といえるためだと説明しています(平成28年12月7日裁決)。
出典:相続税法13条(e-Gov法令検索)/平成28年12月7日裁決(国税不服審判所)
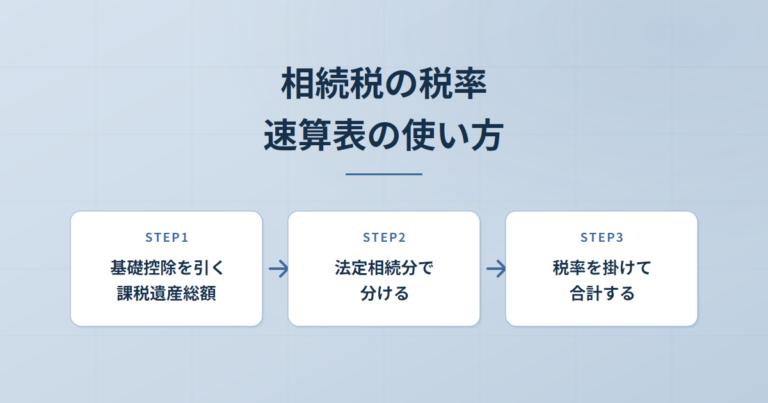
控除した葬式費用は、負担した人の課税価格から引きます。相続税は課税価格の合計額から基礎控除額を引き、残りを法定相続分で分けて税率をかけて総額を出すので、葬式費用の分だけ相続税の総額が減ります。減る金額の目安は、葬式費用に税率をかけた額です。
葬式費用200万円で相続税の総額はいくら減るか
遺産1億円(課税価格の合計)・相続人=配偶者と子2人。基礎控除額4,800万円(3,000万円 + 600万円 × 3人)を引いた課税遺産総額は5,200万円。法定相続分で分けると、配偶者2,600万円・子1,300万円ずつで、いずれも税率15%(1,000万円超3,000万円以下)の帯に入る場合
配偶者:200万円 × 1/2 × 15% = 15万円
子:200万円 × 1/4 × 15% = 7.5万円(2人で15万円)
相続税の総額の減少額 = 15万円 + 7.5万円 + 7.5万円 = 30万円(= 200万円 × 15%。総額は630万円から600万円に)
各人の取得金額が同じ税率の範囲に収まっている前提で、税率20%なら40万円、30%なら60万円減ります。配偶者の税額軽減を使う場合、配偶者が納める税額は軽減後の額なので、家族全体で実際に減る納税額はこれより小さくなります。
葬式費用と債務を引いた課税価格の合計が基礎控除額以下なら、相続税の申告は要りません。小規模宅地等の特例を使う前の価額で判定します。
出典:No.4155 相続税の税率(国税庁タックスアンサー)/相続税法27条(e-Gov法令検索)/No.4205 相続税の申告と納税(国税庁タックスアンサー)
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
臨終から一周忌までの時系列:控除できるのは3つの場面
場面ごとの○×は次の図のとおりで、判定が同じものをまとめて説明します。
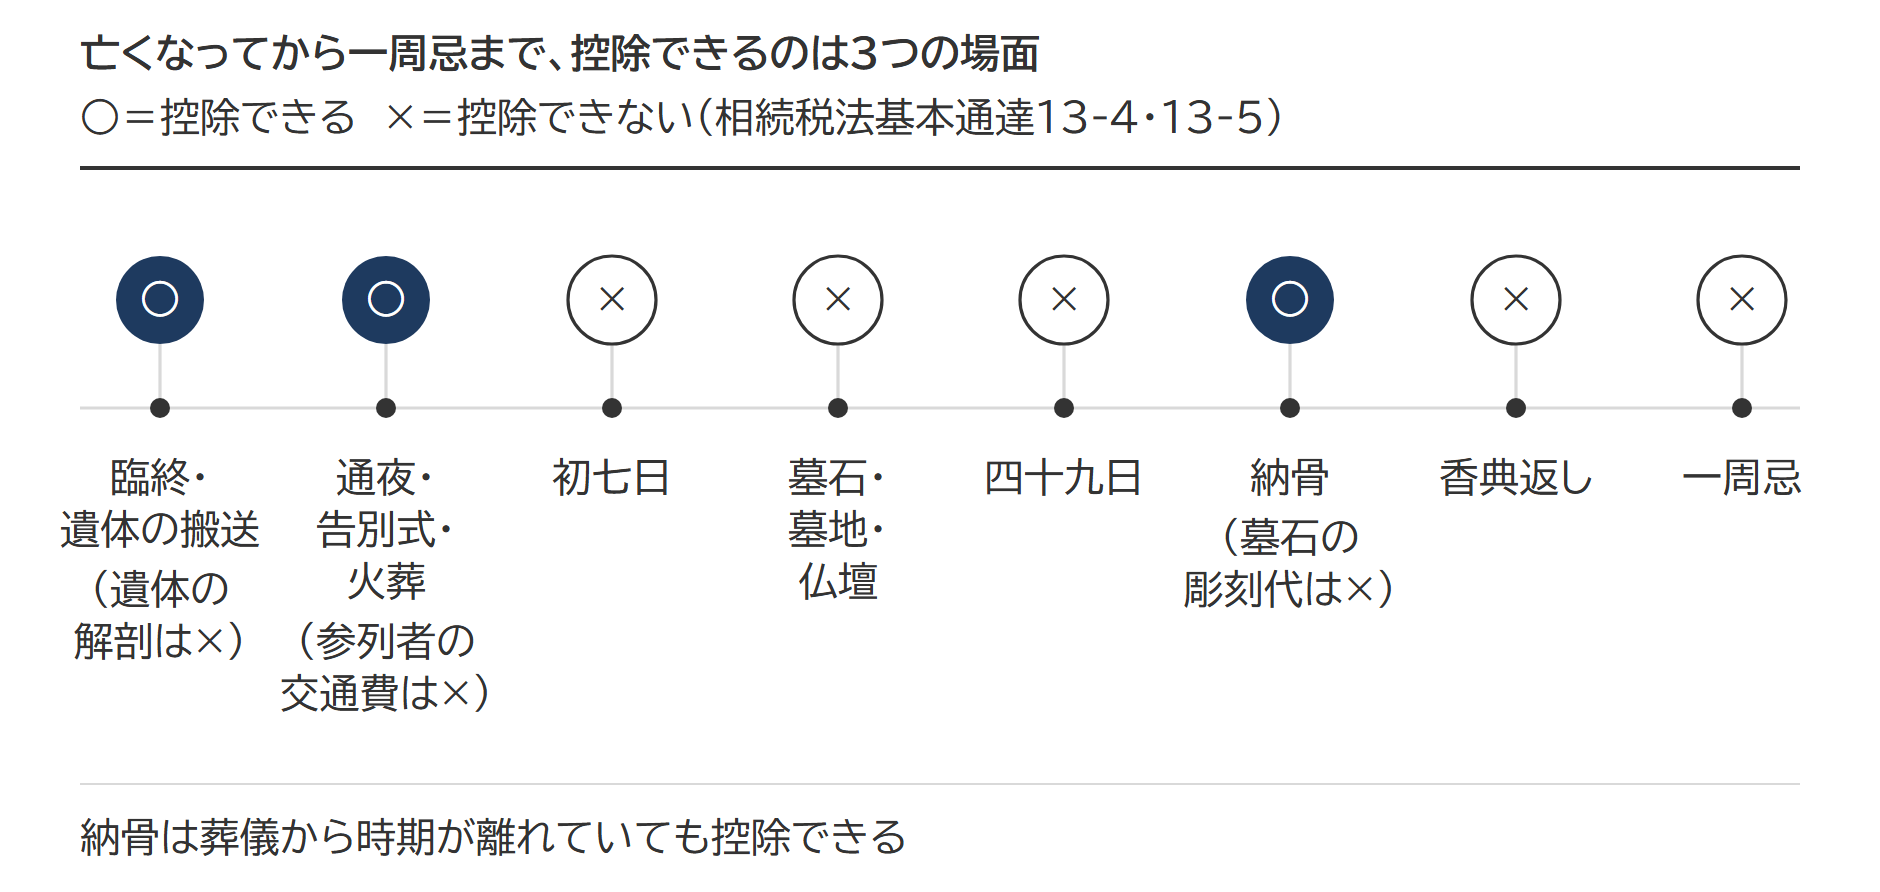
控除できる費用(○):臨終・搬送、通夜・告別式・火葬、納骨
死亡診断書・遺体の搬送(○)
死亡診断書の発行料は、葬式の前に生じる出費で通常葬式に伴うものに当たると考えられます(通達13-4(3))。
病院から葬儀場や自宅へ遺体を運ぶ費用は、死体の運搬に要した費用として控除できます(通達13-4(4))。遺体の捜索にかかった費用、遺体や遺骨を運ぶ霊きゅう車やマイクロバスの代金も同じです。
通夜・告別式・火葬の費用(○)
通夜・告別式・火葬にかかった葬儀社・斎場・火葬場への支払いは控除できます。
通夜の飲食代や会場の設営費のように葬式の前後に生じる出費も、通常葬式に伴うものとして含まれます(通達13-4(1)(3))。
お布施・戒名料・お車代・御膳料(○)
お寺への読経料などのお礼、つまりお布施や戒名料は、「葬式に際し、施与した金品」として控除できます(通達13-4(2))。控除できるのは、被相続人の職業や財産その他の事情に照らして相当程度と認められる金額までです。
お車代・御膳料は、通達に例示はありませんが、葬式に際して施与した金品や通常葬式に伴う費用として控除できると考えられます。金額と支払先をメモに残します。
世話役への謝礼、火葬場の係や運転手への心付けも、通達や国税庁のタックスアンサー(よくある税の質問に答えるページ)に例示がありません。通常葬式に伴う費用として扱われることがあります。
お布施や戒名料、宮司への祭祀料、世話役への謝礼のように、領収書が出ない支払いもあります。領収書のある支払いは領収書を保管し、ない支払いも支払いの詳細をメモ書きとして残すことにより、葬式費用として申告が可能となります。メモに書くのは、支払った日・支払先・金額の3つです。
白木位牌(○)と本位牌(×)
葬儀で使う白木位牌は、通達やタックスアンサーに例示がありませんが、通常葬式に伴う費用として控除できると考えられます。本位牌は仏壇・仏具と同じく控除できません(墓石・墓地・仏壇・仏具の項を参照)。
納骨費用の範囲:石材店の納骨作業は○、戒名の彫刻代・永代供養料は×
通達13-4(1)は納骨を埋葬・火葬と並べ、葬送に際しての費用としています。葬儀から日をおいた四十九日などに納骨しても、納骨そのものにかかった支払いは対象と考えられます。
- 石材店の納骨の作業費:○(納骨そのものにかかった支払い)
- 戒名の彫刻代・墓石・墓地:×(墓碑と墓地の買入費は通達13-5(2)。彫刻代は墓碑の買入費に当たると考えられます)
- 永代供養料:×(毎年の忌日や彼岸に供養してもらうための支払い。平成28年12月7日の裁決)
- 四十九日の法要と同じ日の納骨:納骨の分は○、法要の分は×(請求書や領収書で分けます)
石材店の請求書に納骨の作業費と彫刻代が分かれていないときは、内訳を確かめます。
出典:相続税法基本通達13-4(葬式費用)/No.4129 相続財産から控除できる葬式費用(国税庁タックスアンサー)
互助会の積立金
互助会の積立金は、契約者が誰かで扱いが分かれると考えられます。契約者が被相続人で、積立金を葬儀代に充てたときは、充てた積立金は被相続人の財産から払われた分です。積立金を相続財産に入れずに、葬儀社への支払額から積立金を引いた残りを葬式費用とします(積立金を相続財産に入れる場合は、支払額の全額を葬式費用にします。どちらでも結果は同じです)。契約者が相続人なら、積立金は相続人自身の財産なので、支払額の全額が葬式費用です。
たとえば葬儀社への支払額が200万円で、被相続人が50万円を積み立てていた場合、積立金50万円は相続財産に入れず、葬式費用は150万円(200万円 − 50万円)です。契約者が相続人なら、200万円の全額を控除します。
法要の費用(×):初七日・四十九日・一周忌と、葬儀や納骨と同じ日に重なるとき
初七日・四十九日・一周忌・三回忌の法要の費用は、法会に要する費用として控除できません(通達13-5(3))。タックスアンサーNo.4129も「初七日など法事のためにかかった費用」を控除できないものに挙げています。日を改めて開くお別れの会や偲ぶ会も、追善供養の集まりと見られれば法会の費用に当たると考えられます。
迷いやすいのは、法要が葬儀や納骨と同じ日に重なり、請求や領収書が一括になる場面です。次の3つの場面とも、控除できる分とできない分を請求書の内訳で分けます。
| 場面 | 控除できる分・できない分 | 内訳が一括のとき |
|---|---|---|
| 初七日を告別式と同じ日に行い、葬儀社の請求が一括 | 通夜・告別式の分は○。請求書で初七日の分が分かれていれば、その分は× | 全体を通夜・告別式の費用として扱うことがある |
| 四十九日に合わせて納骨し、お寺や石材店への支払いが一括 | 納骨の分は○。四十九日の法要の分は× | 納骨費用の範囲の項を参照 |
| 納骨の日に法要を行い、お布施をまとめて渡す | 納骨の費用は○。法要のお布施は法会の費用として× | メモに納骨の分と法要の分を分けて書く |
お寺への支払いは、名目で分かれます。平成28年12月7日の裁決は、葬儀の日にお寺へ一括で支払った500万円のうち、「永代供養料」の領収証が出ていた300万円を葬式費用から外しました。永代供養料は毎年の忌日や彼岸に供養してもらうために納めるお金で、「葬儀布施一式」の200万円とは性格が違うと判断されました。葬儀の日に払ったお金でも、供養のための分は控除できません。
出典:相続税法基本通達13-5(葬式費用でないもの)/平成28年12月7日裁決(国税不服審判所)
墓石・墓地・仏壇・仏具(×):墓石の彫刻代と本位牌も同じ
墓石と墓地の購入費、墓地の使用料は控除できません(通達13-5(2))。戒名の彫刻代の扱いは、納骨費用の範囲の項を参照してください。
仏壇・仏具・本位牌の購入費も控除できません。通達13-5には挙がっていませんが、葬式や葬送のための費用(通達13-4)ではなく、亡くなった後の供養のために買うものだからです。被相続人が生前に買った仏壇や墓石の代金が未払いのときも、債務として控除しません(通達13-6)。墓所・霊びょう・祭具とこれらに準ずるものは非課税財産で(相続税法12条1項2号)、その取得のための債務は控除しないと定められているためです(同13条3項)。
出典:相続税法12条(e-Gov法令検索)/相続税法13条3項(e-Gov法令検索)/相続税法基本通達13-6(墓碑の買入代金)
香典返し・参列者の交通費・遺体の解剖(×):会葬御礼との違い
香典返しの費用は控除できません(通達13-5(1))。葬儀社の請求書に香典返しの分が混ざっているときは、その分を分けて外します。
通夜・告別式の当日に参列者全員へ渡す会葬御礼は、香典返しとは別に、通常葬式に伴う費用と考えられます。香典返しをせず、会葬御礼を香典返しの内容で渡している場合は、香典返しと見られるおそれがあります。
遠方から来る参列者の交通費や宿泊代、喪服のレンタル料は、通常葬式に伴うものに当たらないと考えられます。遺体の解剖費用は、医学上または裁判上の特別の処置に要した費用として控除できません(通達13-5(4))。
受け取ったお金(香典・埋葬料・葬祭費)の扱い
健康保険の埋葬料は埋葬を行う人に支給され(健康保険法100条)、国民健康保険の葬祭費も市区町村の条例に基づいて支給されます(国民健康保険法58条)。どちらも受け取った遺族の固有の権利で、被相続人の財産ではないため相続財産に含まれず、葬式費用からも差し引かないと考えられます。
香典は喪主などへの贈り物で、相続財産に含めず、葬式費用から差し引くこともしないと考えられます。
会社から受け取る弔慰金は、香典とは別に非課税とされる範囲が決まっており、弔慰金の非課税枠と業務上死亡の違いで解説しています。
出典:健康保険法100条(e-Gov法令検索)/国民健康保険法58条(e-Gov法令検索)
第13表「債務及び葬式費用の明細書」の書き方
葬式費用は、相続税の申告書の第13表「債務及び葬式費用の明細書」の「2 葬式費用の明細」に書きます。1行に書く支払先は1つです。記入するのは、支払先の氏名または名称と住所、支払った年月日、金額、負担する人の氏名と負担する金額の5つです。領収書のないお布施も、支払先をお寺の名前にして同じ形で書きます。
| 請求書の内訳 | ○× | 金額 |
|---|---|---|
| 祭壇・式場・火葬料 | ○ | 120万円 |
| 通夜の飲食 | ○ | 25万円 |
| 会葬御礼 | ○ | 10万円 |
| 返礼品(香典返し) | × | 30万円 |
| 初七日の料理 | × | 8万円 |
| 第13表の葬儀社の行に書く額(○の合計) | - | 155万円 |
○の合計を第13表の葬儀社の行に書きます。
国税庁の手引「相続税の申告のしかた(令和8年分用)」の記載例は、お寺・タクシー会社・商店・酒店・葬儀社への5件、合計3,359,600円を、配偶者が負担した形で記入しています。記載例は手引の68〜69ページにあります。
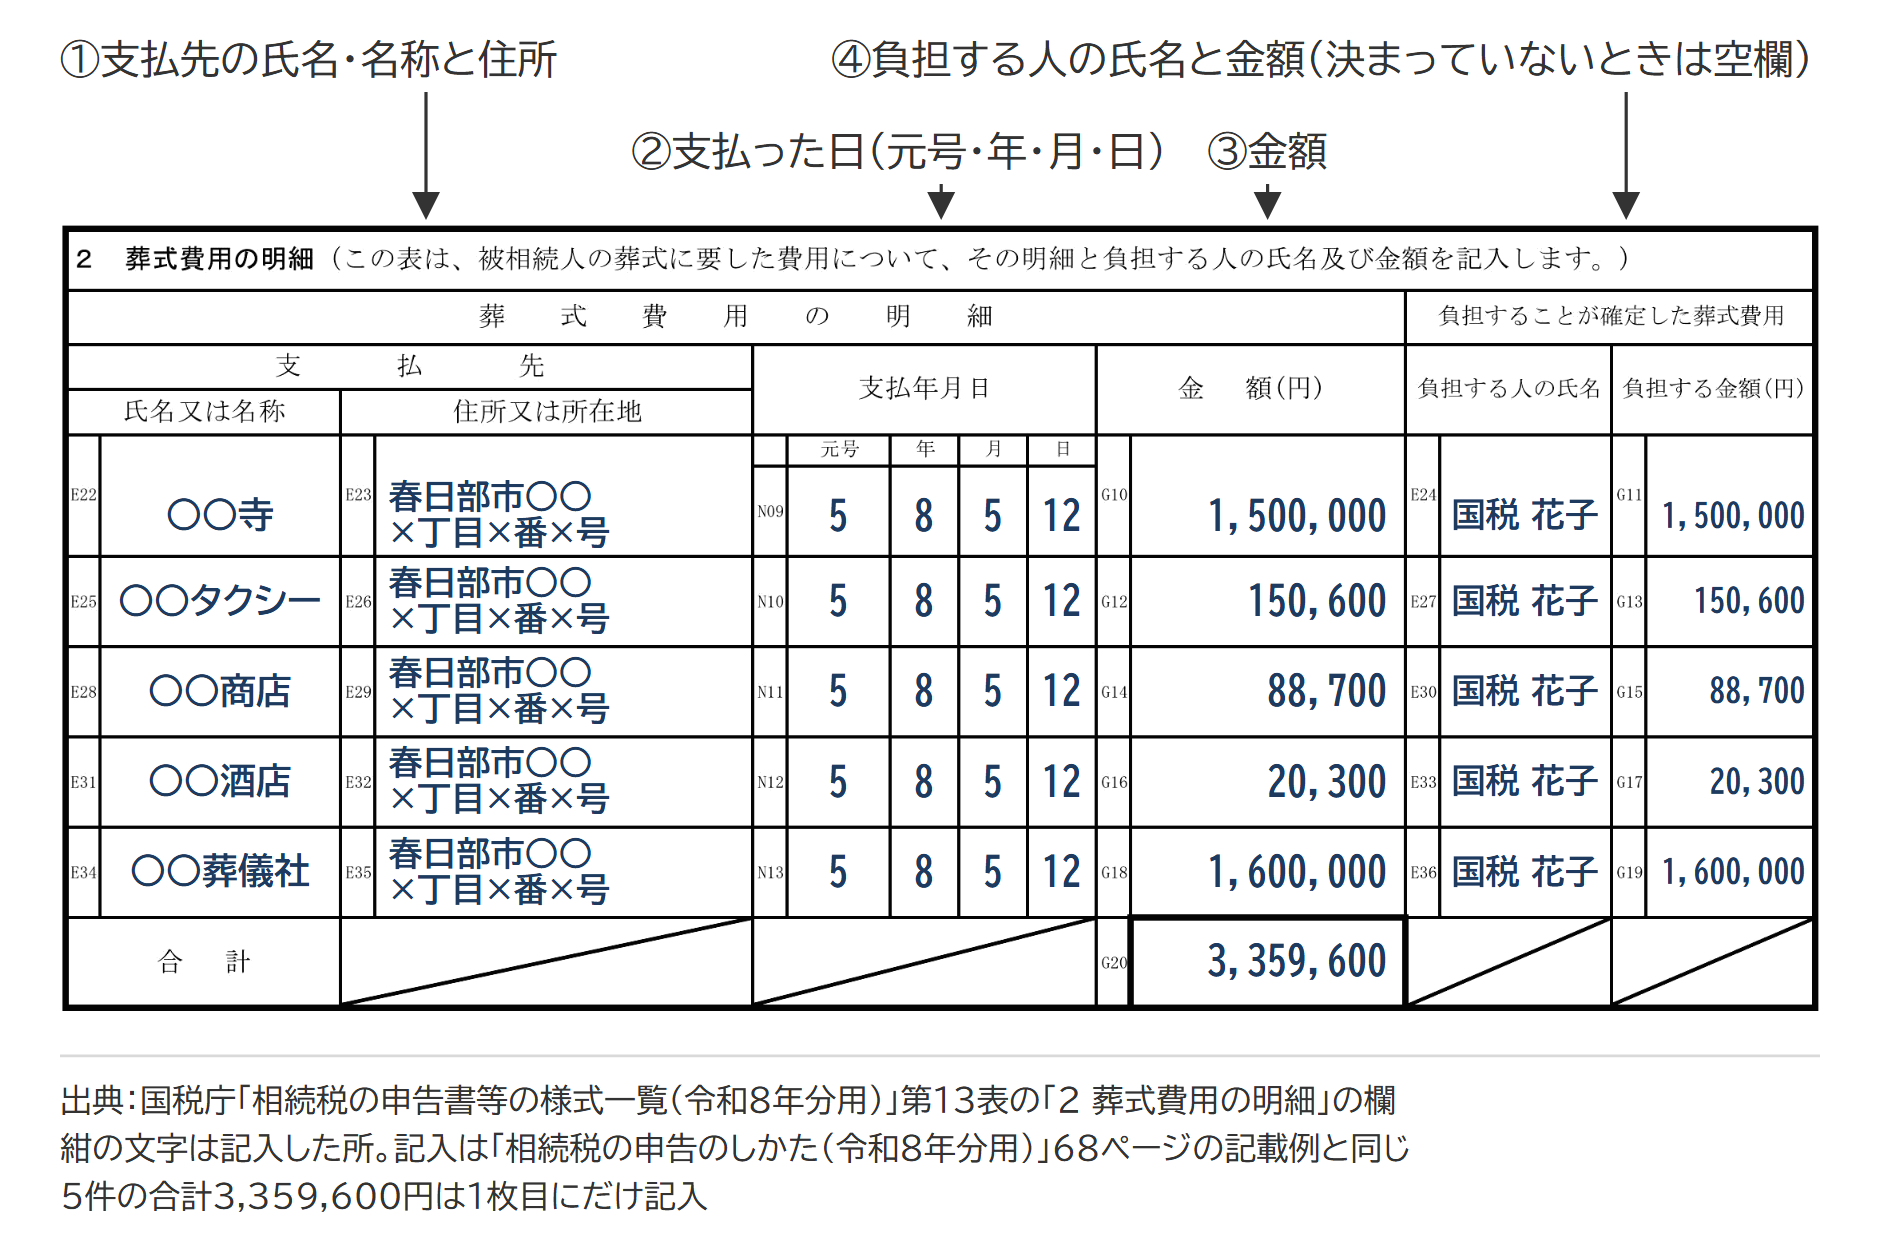
負担する人が申告期限までに決まっていない葬式費用は、「負担する人の氏名」と「負担する金額」を空けておきます。「3 債務及び葬式費用の合計額」の「負担することが確定していない葬式費用」の欄に、各相続人が相続分で負担するとした場合の金額を書きます。記入する項目が多くて第13表が2枚以上になるときは、合計欄に書くのは1枚目だけです。
第13表に領収書やメモを添付する決まりはありません。手引が挙げる申告書の添付書類にも、葬式費用の領収書は含まれていません。領収書と、領収書のない支払いの日付・支払先・金額のメモは、手元で保管します。
第13表の様式は令和2年4月分以降用のものが今も使われていますが、記載例は年分ごとに更新されます。書き方に迷ったら、その年分の手引の記載例を見るのが確実です。
葬式費用を控除できる人:相続人・包括受遺者と、相続を放棄した人
葬式費用を控除できるのは、相続や遺贈で財産を取得した相続人と包括受遺者です(相続税法13条1項)。相続人が特定遺贈で財産を取得した場合も対象に入り、対象外になるのは相続人でない特定受遺者です。制限納税義務者(相続税がかかるのが国内の財産だけの人)は、国内の財産に係る一定の債務は控除できますが、葬式費用は控除できません(同条2項)。
納税義務者の区分と、負担する人が決まっていないときの相続分による按分、負担した金額が取得した財産を超えるときの扱いは、誰が債務控除できるか・負担する金額の決め方で整理しています。相続時精算課税(生前の贈与を相続時に相続税で精算する制度)で贈与だけを受けていた人は、特定納税義務者と債務控除の範囲が住所で分かれます。
葬式費用は、実際に負担する金額が決まっていれば、その人の課税価格から引きます(通達13-3)。誰が負担するかで争われた平成27年6月3日の裁決は、葬式費用について「特段の事情がない限り、葬儀を実施した者が負担すると解するのが相当」とし、葬儀を実施した者とは喪主を指すとしました。喪主でなく支払いもしていない相続人が、法定相続分で葬式費用を控除することは認められませんでした。喪主以外の相続人を負担者として申告するなら、その人が実際に支払った事実が要ります。
出典:平成27年6月3日裁決(国税不服審判所)/相続税法基本通達13-3(「その者の負担に属する部分の金額」の意義)
相続を放棄した人と相続権を失った人は、債務を控除できません。葬式費用に関しては、実際に葬式費用を負担した場合、控除が認められます。控除する先は、遺贈で取得した財産の価額です(通達13-1)。たとえば、死亡保険金を受け取った放棄者が通夜の費用を負担した場合が当たります。
出典:相続税法基本通達13-1(相続を放棄した者等の債務控除)
相続を放棄した人が受け取った保険金は、非課税枠の扱いが変わります。生命保険金の非課税枠500万円×法定相続人の数で、使える人と枠の計算を分けて解説しています。
葬式費用の支払いに使える預貯金の仮払い制度(民法909条の2)
相続が始まると、被相続人の預貯金は遺産分割の対象になり、分割が終わるまで相続人が単独で払い戻すことはできません(平成28年12月19日最高裁大法廷決定)。葬式費用の支払いに困らないように、平成30年の民法改正で、遺産分割の前でも家庭裁判所を通さずに一定額を単独で払い戻せる制度ができました(民法909条の2・令和元年7月1日施行)。
出典:法務省「相続に関するルールが大きく変わります」(相続法改正のパンフレット)/平成28年12月19日最高裁大法廷決定(裁判所 裁判例検索)
預貯金の仮払い制度で単独で払い戻せる額
単独で払い戻せる額 = 相続開始時の預貯金の額※ × 1/3 × 払い戻す相続人の法定相続分(民法900条・901条)
※口座ごと(定期預金は明細ごと)に計算する。同一金融機関からの払戻しは150万円が上限
出典:民法909条の2(e-Gov法令検索)/民法900条(e-Gov法令検索)/民法901条(e-Gov法令検索)/民法第九百九条の二に規定する法務省令で定める額を定める省令(e-Gov法令検索)
相続人が配偶者と長男(法定相続分は各2分の1)で、長男が払い戻す場合の計算です。
| 口座 | 相続開始時の残高 | 算式 | 払い戻せる額 |
|---|---|---|---|
| A銀行 普通預金 | 600万円 | 600万円 × 1/3 × 1/2 | 100万円 |
| A銀行 定期預金 | 900万円 | 900万円 × 1/3 × 1/2 | 150万円 |
| A銀行の合計 | 1,500万円 | 100万円 + 150万円 = 250万円 → 同一金融機関の上限150万円 | 150万円 |
| B銀行 普通預金 | 300万円 | 300万円 × 1/3 × 1/2 | 50万円 |
| 長男が払い戻せる額の合計 | - | 150万円 + 50万円 | 200万円 |
口座ごとに計算した額の合計はA銀行で250万円になりますが、同じ金融機関から受けられる払戻しは150万円までです。B銀行の50万円と合わせて、長男が単独で払い戻せる額は200万円になります。
払い戻した預貯金は、遺産の一部を分割して取得したものとみなされます(民法909条の2後段)。遺産分割では先に受け取った分として精算し、相続税の申告では払い戻した人が取得した財産として課税価格に入れます。そのお金で払った葬式費用は、払い戻した人が負担した分として控除の対象です。
上限を超える金額が要るときは、家庭裁判所の判断を経て仮払いを受ける方策があります。法務省は、小口の資金は単独の払戻しで、大口の資金は家庭裁判所の仮払いで、と使い分けを示しています。
相続開始の前に引き出した現金で葬儀代を払った場合は、相続開始の時に手元にあった分を手許現金として相続財産に入れ、払った分を葬式費用として控除すると考えられます。引き出しと支払いの記録を残します。
出典:No.4105 相続税がかかる財産(国税庁タックスアンサー)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。