
この記事の要点
- 相続税の非課税財産とは、相続や遺贈で取得しても相続税の課税価格に算入しない財産です。相続税法12条1項の7つ(皇位とともに受けた物、墓所や祭具、公益事業用の財産、公益信託の受託者が受けた財産、心身障害者共済の受給権、生命保険金等、退職手当金等)と、措置法70条(国等や公益信託への寄附)が定めています。
- 令和8年4月1日から相続税法12条1項の号が1つ繰り下がり、生命保険金等は6号、退職手当金等は7号になりました。
- 生命保険金等と退職手当金等は、それぞれ500万円 × 法定相続人の数までが非課税です。
- 措置法70条の非課税は、相続や遺贈で取得した財産そのものを、相続税の申告期限までに国、地方公共団体、特定の公益法人などへ贈与することが要件です。
- 特定の公益法人などへの贈与や公益信託への支出は、公益目的に使われないと、2年を経過した日までの期間で判定して取り消されます(国や地方公共団体への贈与は取り消されません)。措置法70条の取消しでは、2年を経過した日の翌日から4か月以内に修正申告書または期限後申告書を提出して納付します。
相続税の非課税財産とは、相続や遺贈で取得しても相続税の課税価格に算入しない財産です。相続税がかからない財産とも呼ばれます。相続税法12条1項が墓所や祭具、生命保険金等の一定額など7つを挙げ、租税特別措置法70条が、国や公益法人などへ寄附した相続財産を加えています。
生命保険金等と退職手当金等は、それぞれ500万円 × 法定相続人の数までが非課税です。措置法70条は、申告期限までに、取得した財産そのものを贈与することが要件になります。特定の公益法人などへの贈与や公益信託への支出は、公益目的に使われなければ、2年を経過した日までの期間で判定して取り消されます。令和8年4月1日から、相続税法12条1項の号は1つ繰り下がりました。
出典:相続税法12条(e-Gov法令検索)/租税特別措置法70条(e-Gov法令検索)
相続税の非課税財産とは|相続税法12条1項の7つと措置法70条
相続税の非課税財産は、相続税法12条1項の1号から7号までと、租税特別措置法70条(措置法70条)が定めています。相続税法12条1項は「相続税の課税価格に算入しない」、措置法70条は「課税価格の計算の基礎に算入しない」と書いており、どちらの財産も相続税の対象外です。
出典:タックスアンサー No.4108 相続税がかからない財産
| 根拠 | 非課税財産 | 非課税になる範囲 |
|---|---|---|
| 相続税法12条1項1号 | 皇位とともに皇嗣が受けた物 | 全額 |
| 同2号 | 墓所、霊びょう、祭具と、これらに準ずるもの | 全額 |
| 同3号 | 公益事業を行う者が取得した、公益事業の用に供することが確実な財産(4号の財産を除く) | 全額(2年で取消しあり) |
| 同4号 | 公益信託の受託者が遺贈により取得した財産(令和8年4月1日から) | 全額 |
| 同5号 | 心身障害者共済制度にもとづく給付金を受ける権利 | 全額 |
| 同6号 | 相続人が取得した生命保険金等 | 500万円 × 法定相続人の数まで |
| 同7号 | 相続人が取得した退職手当金等 | 500万円 × 法定相続人の数まで |
| 措置法70条1項・10項 | 申告期限までに国、地方公共団体、特定の公益法人、認定NPO法人へ贈与した相続財産 | 贈与した財産の価額(公益法人・認定NPO法人への贈与は2年で取消しあり) |
| 措置法70条3項 | 申告期限までに公益信託の信託財産とするために支出した相続財産 | 支出した財産の価額(2年で取消しあり) |
このほか、個人が経営する幼稚園の事業に使われていた財産にも、一定の要件を満たすと3号の非課税の扱いがあります(相続税法施行令附則4項)。遺産の総額から差し引く基礎控除や、配偶者の税額軽減、小規模宅地等の特例は、非課税財産とは別の仕組みです。
贈与税にも非課税財産の規定があります(相続税法21条の3)。生活費や教育費の扱いは贈与税がかからない財産で整理しています。
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
令和8年4月1日から相続税法12条1項の号数が1つ繰り下がった
令和8年4月1日に、相続税法12条1項へ4号が新設されました。公益信託に関する法律(令和6年法律30号)の施行にあわせた改正で、それまでの4号から6号が1つずつ繰り下がっています。
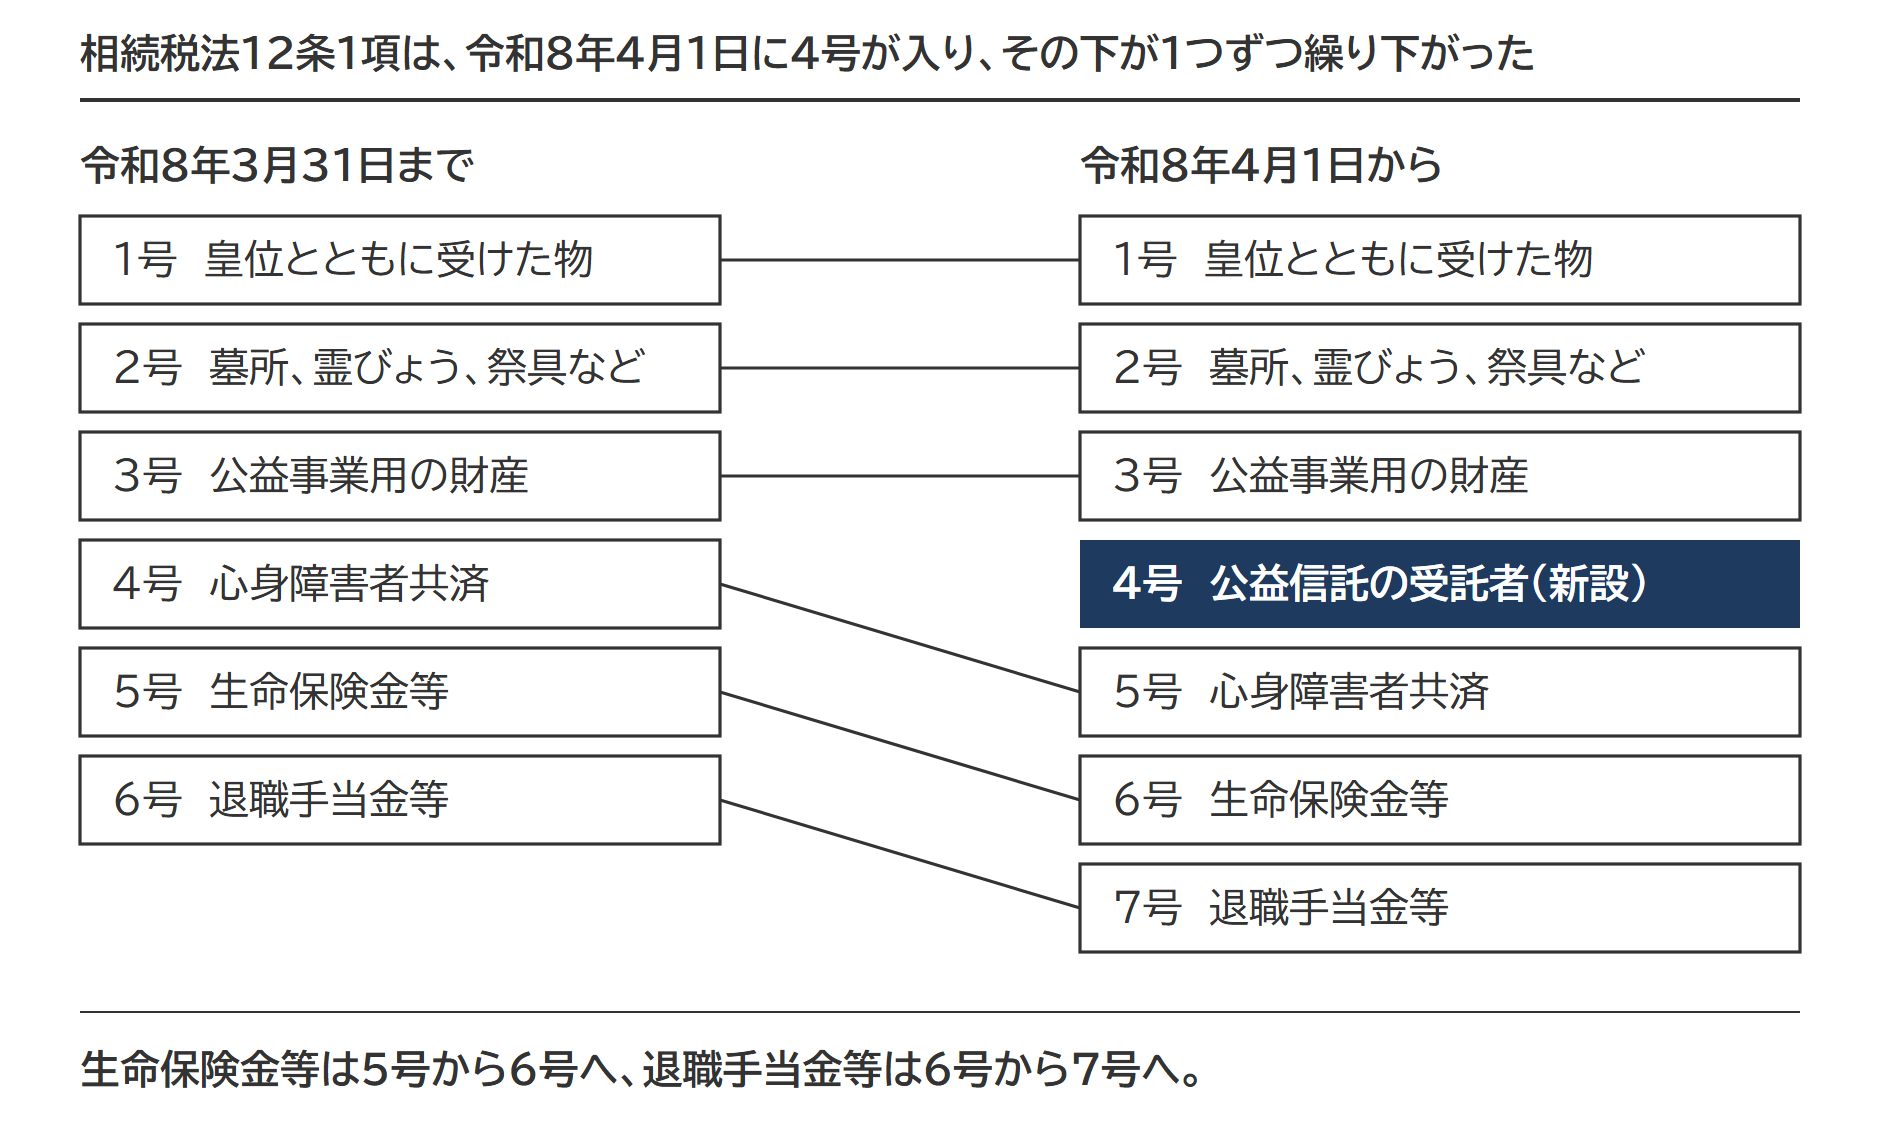
心身障害者共済は5号になり、生命保険金等は5号から6号へ、退職手当金等は6号から7号へ移りました。国税庁の法令解釈である相続税法基本通達(以下「相基通」)も、令和8年課資2-8で改正され、相続を放棄した人の保険金を扱う12-7は「法第12条第1項第6号」を引いています。古い号数のまま調べると、別の規定にたどり着きます。
相続税法12条1項の7つの非課税財産
7つのうち1号から5号は全額が非課税で、6号と7号には限度額があります。
1号 皇位とともに皇嗣が受けた物
皇室経済法7条は、「皇位とともに伝わるべき由緒ある物」を皇嗣(皇位を継ぐ人)が受けると定めています。宮内庁の用語の説明は、三種の神器や宮中三殿を例に挙げています。
出典:皇室経済法7条(e-Gov法令検索)/宮内庁 ご即位・立太子・成年に関する用語
2号 墓所、霊びょう、祭具など
墓所、霊びょう、祭具と、これらに準ずるものは、価額にかかわらず全額が非課税です。民法897条も、系譜、祭具、墳墓の所有権は、慣習に従って祖先の祭祀を主宰すべき者が承継すると定めています。
| 用語 | 含まれるもの | 根拠 |
|---|---|---|
| 墓所、霊びょう | 墓地、墓石、おたまやのようなもの。これらの尊厳の維持に要する土地その他の物件も含む | 相基通12-1 |
| これらに準ずるもの | 庭内神し、神たな、神体、神具、仏壇、位はい、仏像、仏具、古墳などで日常礼拝の用に供しているもの | 相基通12-2 |
商品、骨とう品、投資の対象として所有するものは含まれません(相基通12-2)。純金の仏像でも、投資の対象として持っているものには相続税がかかります。
庭の祠(庭内神し)の敷地や鳥居は、ただちに非課税財産に当たるわけではありません。祠との位置関係、建立の経緯と目的、礼拝の態様からみて、祠と一体の物として日常礼拝の対象といえる程度に密接不可分の関係にある相当範囲の敷地と附属設備が、非課税になります。
被相続人が生前に代金を支払って取得した墓所や仏壇は、2号の非課税財産です。墓地や仏壇を買ったときの未払代金は、債務控除の対象になりません(相続税法13条3項)。線引きは相続税の債務控除|差し引けるもの・差し引けないものの一覧と根拠で整理しています。
出典:相続税法基本通達12-1・12-2/質疑応答事例 庭内神しの敷地等/民法897条(e-Gov法令検索)
3号 公益事業用の財産
宗教、慈善、学術その他公益を目的とする事業を行う者で政令で定めるものが、相続または遺贈により取得した財産のうち、その公益を目的とする事業の用に供することが確実なものです。4号に当たる財産は、括弧書きで3号から除かれています。
| 要件 | 内容 |
|---|---|
| 人の要件 | 社会福祉事業、学校の設置運営などの公益事業で、公益の増進に寄与するところが著しいと認められるものを専ら行う者。個人は親族などに特別の利益を与える事実がないこと、人格のない社団・財団は運営が特定の者の意思に従っている事実と役員などに特別の利益を与える事実がないことが条件(相続税法施行令2条) |
| 取得原因 | 相続または遺贈により取得した財産であること(贈与で取得した場合は、相続税法21条の3第1項3号の贈与税の非課税) |
| 物の要件 | 相続開始の時に、公益事業の用に供することに関する具体的計画があり、かつ、公益事業の用に供される状況にあること。個人生活の用に供されるものは当たらない(相基通12-3) |
公益事業に使われていた財産を取得した人が、公益事業を行わないときは課税価格に算入されます。2年以内に公益事業を行うときであっても、その財産をその事業の用に供していなければ同じです(相基通12-4)。
出典:相続税法施行令2条(e-Gov法令検索)/相続税法基本通達12-3・12-4
4号 公益信託の受託者が遺贈により取得した財産
令和8年4月1日に新設された号です。公益信託に関する法律2条1項1号に規定する公益信託の受託者が、遺贈により取得した財産のうち、その信託財産として取得したものに限られます。公益信託は、受益者の定めのない信託で、公益事務を行うことのみを目的とするものです(公益信託に関する法律2条1項1号)。
公益信託の受託者が信託財産として遺贈で受けた財産は、3号ではなく4号で非課税になります。相続人がいったん取得した財産を申告期限までに公益信託へ出す場合は、4号ではなく措置法70条3項です。
5号 心身障害者共済制度の給付金を受ける権利
地方公共団体が条例により、精神または身体に障害のある人に関して実施する共済制度にもとづいて支給される給付金を受ける権利です。対象の共済制度は政令が定めています(相続税法施行令2条の2)。この受給権は500万円の枠ではなく全額が非課税です。
6号 生命保険金等
相続人が取得した生命保険金等は、500万円 × 法定相続人の数までが非課税です。法定相続人が3人なら1,500万円までになります。
被相続人が保険料を負担していた生命保険金は、受取人が保険契約にもとづいて受け取る金銭でも、相続税法3条1項1号により相続または遺贈で取得したものとみなされます。非課税の枠を使えるのは相続人だけです。相続を放棄した人や相続権を失った人が取得した保険金には適用がありません(相基通12-7)。ただし、枠の計算の「法定相続人の数」には、放棄した人も数えます(相続税法15条2項)。
出典:相続税法3条(e-Gov法令検索)/相続税法基本通達12-7/相続税法15条(e-Gov法令検索)
6号の括弧書きは5号を除いている
6号は、対象を「保険金(前号に掲げるものを除く。以下この号において同じ。)」と書いています。前号は5号の給付金を受ける権利です。全額が非課税になる5号の受給権は、500万円 × 法定相続人の数の計算に入れません。
枠の計算と受取人ごとの配分は生命保険金の非課税枠とは|500万円×法定相続人の数の計算と、受取人が1人のとき・基礎控除の600万円との違いで扱っています。
7号 退職手当金等
相続人が取得した退職手当金等も、500万円 × 法定相続人の数までが非課税です。計算は6号と同じです。限度額は生命保険金等の枠とは別に計算するため、両方を受け取ったときは2つの枠を使えます。
対象は、相続税法3条1項2号で相続または遺贈により取得したものとみなされる退職手当金等です。相続を放棄した人の扱いと非課税金額の計算は、保険金の取扱い(相基通12-7・12-8)に準じます(相基通12-9)。各人への按分(受け取った額の割合で分けること)のしかたは死亡退職金の非課税枠にまとめています。
出典:相続税法3条(e-Gov法令検索)/相続税法基本通達12-7・12-9
租税特別措置法70条(措置法70条)|国等や公益信託へ寄附した相続財産の非課税
租税特別措置法70条は、相続や遺贈で取得した財産を申告期限までに寄附した場合に、その価額を相続税の課税価格の計算の基礎に算入しない規定です。相手先は、国、地方公共団体、特定の公益法人、認定NPO法人(以下「国等」)と公益信託です(経過措置は後述)。
国、地方公共団体、特定の公益法人への贈与(措置法70条1項)
措置法70条1項の非課税は、次の要件をすべて満たす贈与に適用されます。
| 要件 | 内容 | 根拠 |
|---|---|---|
| 対象財産 | 相続または遺贈により取得した財産そのもの(全部または一部)。生命保険金などのみなし相続財産を含み、被相続人からの贈与で取得して課税価格に加算される財産は含まない | 措置法70条1項、措通70-1-5・70-1-6 |
| 期限 | 相続税の申告書の提出期限まで(相続の開始があったことを知った日の翌日から10か月以内) | 措置法70条1項 |
| 相手先 | 国、地方公共団体、措置法施行令40条の4に掲げる法人(独立行政法人、公益社団法人・公益財団法人、一定の学校法人、社会福祉法人など)。設立のための財産の提供は対象外 | 措置法施行令40条の4、措通70-1-3 |
| 除外 | 贈与をした者やその親族などの相続税・贈与税の負担が不当に減少する結果となると認められる場合 | 措置法70条1項 |
| 申告 | 申告書への記載と明細書の添付(下の「申告の手続」) | 措置法70条5項 |
「国」に政府の出資により設立された法人は含まれず、「地方公共団体」に地方公共団体の出資により設立された法人は含まれません(措通70-1-1)。いっぽう、公立学校の後援会などへの贈与でも、贈与財産が最終的に国または地方公共団体に帰属することが明らかな場合は、国等への贈与に当たります(措通70-1-2)。宗教法人や医療法人は、措置法施行令40条の4に挙げられていません。
出典:租税特別措置法70条(e-Gov法令検索)/租税特別措置法施行令40条の4(e-Gov法令検索)/措置法通達70-1-1
認定NPO法人への贈与(措置法70条10項)
認定特定非営利活動法人(認定NPO法人)へ、その法人が行う特定非営利活動に係る事業に関連する贈与をした場合も、1項の非課税と2項の取消し、5項以下の手続が準用(読み替えて当てはめること)されます(措置法70条10項)。対象は、贈与の時に認定を受けている法人です(措通70-1-4)。
「取得した財産そのもの」の範囲|売った代金の寄附は対象外
措置法70条の対象は、相続または遺贈により取得した財産そのものです。土地を売った代金を寄附しても、非課税になりません。ただし措置法通達70-1-6は、形が変わっても「相続又は遺贈により取得した財産」に当たる場合を7つ、当たらない場合を2つ挙げています。
出典:措置法通達70-1-6
| 形が変わった原因 | 該当するか |
|---|---|
| 建物等が火災で焼失して受け取った火災保険金(被相続人等が契約者のものに限る) | 該当する |
| 収用交換等による譲渡にともない取得した財産 | 該当する |
| 新株の割当てまたは交付により取得した新株式(相続人等が払込金額を負担した部分を除く) | 該当する |
| 合併、分割、解散により取得した株式や金銭 | 該当する |
| 証券投資信託や貸付信託の信託期間の満了により取得した金銭 | 該当する |
| 貸付金債権の弁済期限の到来により取得した金銭 | 該当する |
| 預貯金の払戻しを受けた金銭 | 該当する |
| 財産を譲渡して取得した財産(収用交換等を除く) | 該当しない |
| 証券投資信託や貸付信託の解約により取得した金銭 | 該当しない |
該当する7つの財産を贈与したときに非課税になる金額は、贈与した財産の価額ではなく、もとの財産(従前の財産)の価額です(措通70-1-7)。国等へ著しく低い価額の対価で譲渡した場合は、課税価格の計算の基礎となる価額から対価の額を差し引いた部分を、贈与があったものとして扱います(措通70-1-8)。
公益信託の信託財産とするための支出(措置法70条3項)
相続や遺贈で取得した財産を、申告期限までに公益信託の信託財産とするために支出した場合も非課税です。支出先で、当たる規定が決まります。
① 公益信託へ令和8年4月1日以後に支出=現行の3項・4項(令和6年法律8号附則54条1項)
② 移行認可を受けていない特定公益信託へ金銭を支出=改正前の3項・4項がなお有効(附則54条2項)
③ ②の信託が移行認可を受けた後=現行3項の適用を受けた財産とみなし、現行4項で取消しを判定(附則54条3項)
移行認可とは、公益信託ニ関スル法律(大正11年法律62号=旧法)の公益信託が公益信託に関する法律の附則にもとづいて行政庁から受ける認可です。
| 項目 | 旧特定公益信託への支出(旧規定) | 公益信託への支出(現行) |
|---|---|---|
| 対象になる信託 | 特定公益信託(公益信託ニ関スル法律〈大正11年法律62号〉1条の公益信託で、政令の定める証明がされたもの)のうち、目的が公益の増進に著しく寄与するものとして政令で定めるもので、移行認可を受けていないもの | 公益信託(公益信託に関する法律2条1項1号に規定する公益信託) |
| 支出できる財産 | 取得した財産に属する金銭 | 取得した財産の全部または一部 |
| 取消しの事由 | 受入れの日から2年を経過した日までに特定公益信託に該当しないこととなった場合 | ①受入れの日から2年を経過した日までに公益信託が終了した場合(信託の併合による終了を除く)②受託者が同日までに公益信託事務の用に供しない場合、または供しなくなった場合 |
「特定公益信託」という用語は措置法70条の本則から消えましたが、附則で旧規定が生きています。
出典:租税特別措置法 附則(令和6年法律第8号)54条(e-Gov法令検索)/タックスアンサー No.4141 相続財産を公益法人などに寄附したとき
申告の手続(措置法70条5項)|第14表に寄附した財産の明細を書く
措置法70条の非課税は、申告書に適用を受ける旨を記載し、贈与または支出をした財産の明細書などを添付しなければ適用されません(措置法70条5項)。明細書に当たるのが、相続税の申告書の第14表です。
第14表の「3 特定の公益法人などに寄附した相続財産又は特定公益信託などのために支出した相続財産の明細」で、適用を受ける特例の欄に「1」を記入します。続けて、寄附(支出)年月日、財産の明細、公益法人等の所在地・名称、寄附(支出)をした相続人等の氏名を書く様式です。
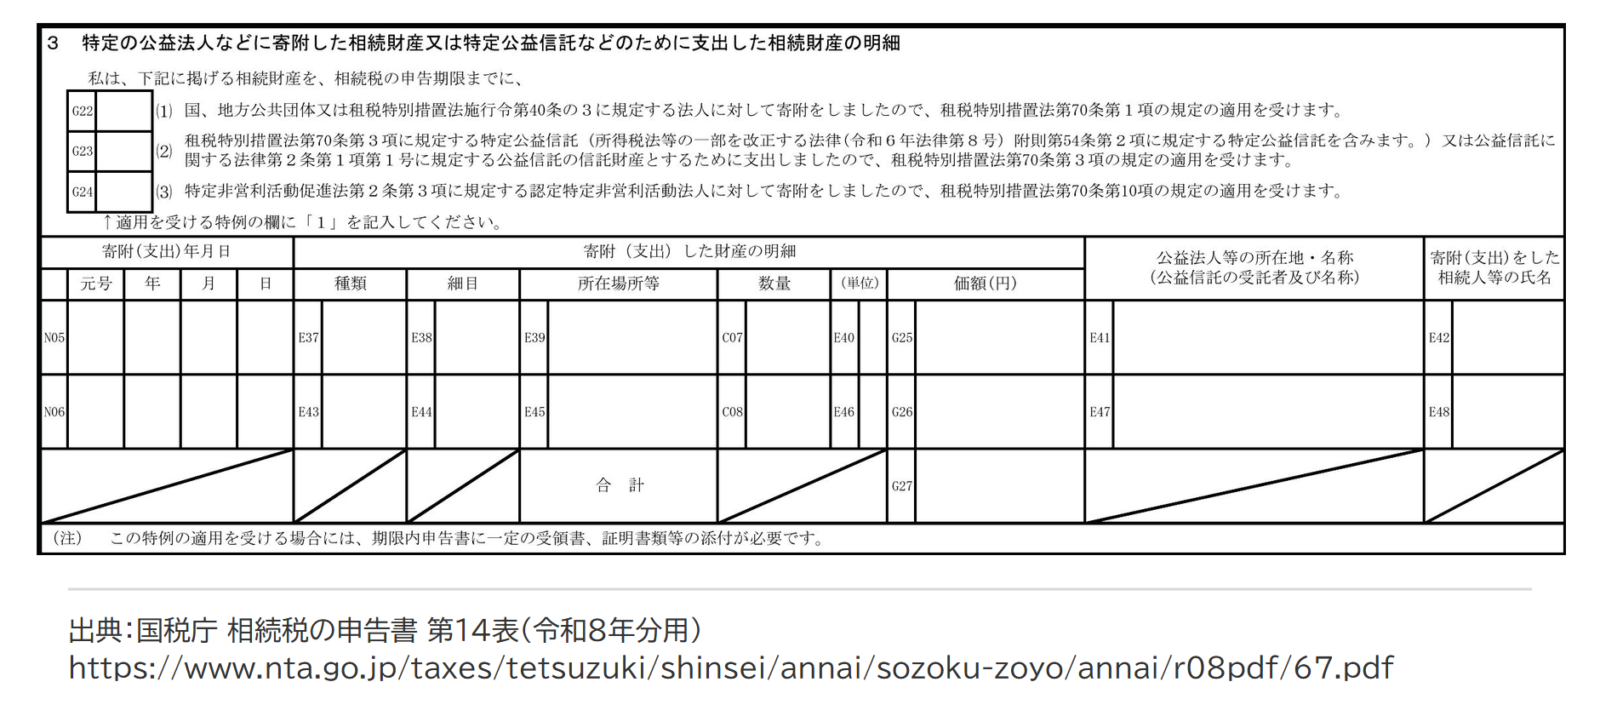
様式の(1)に印字された「租税特別措置法施行令第40条の3」は、措置法70条1項の法人を定める現行の条番号では40条の4です。
出典:租税特別措置法70条(e-Gov法令検索)/租税特別措置法施行令40条の4(e-Gov法令検索)
寄附を受けた旨、年月日、財産の明細、使用目的を記載した寄附先の書類も添付します。
出典:国税庁 相続税の申告書等の様式一覧(令和8年分用)第14表/タックスアンサー No.4141 相続財産を公益法人などに寄附したとき
所得税の寄附金控除との関係|措置法70条と措置法40条1項
寄附金控除の対象になる金額は、相続税評価額ではありません。相続人自身の、贈与した年分の確定申告で、措置法70条の適用を受けた贈与も寄附金控除(所得税法78条)の対象になります。相続人が自分で贈与した場合の扱いで、被相続人が遺言で国や公益法人に遺贈した財産は、相続人が取得していないため措置法70条の対象ではなく、相続人の課税価格にも入りません(相続税法11条の2第1項)。
寄附した財産について、措置法40条1項の適用を受けるときは、寄附金控除の対象になる金額が、その財産の取得費(被相続人から引き継いだ取得費。建物は減価償却後の額)に、譲渡費用があれば加えた額になります(措置法40条21項)。適用を受けないときは、法人への贈与は贈与の時の価額で譲渡したものとみなされ、譲渡所得が生じます(所得税法59条1項1号)。金銭なら、寄附した金額です。
出典:質疑応答事例 国等に対して相続財産を贈与し、相続税の非課税規定の適用を受けた場合/所得税法78条(e-Gov法令検索)/租税特別措置法40条(e-Gov法令検索)/所得税法59条(e-Gov法令検索)/タックスアンサー No.3108
2年で非課税が取り消される場合|相続税法12条2項と措置法70条2項・4項
公益事業用の財産(相続税法12条1項3号)と、措置法70条で特定の公益法人・認定NPO法人へ贈与した財産、公益信託へ支出した財産は、2年を経過した日までに公益目的に使われないと取り消され、その財産の価額が課税価格に算入されます。国や地方公共団体への贈与は取り消されません。相続税法12条2項と措置法70条2項の判定は、令和8年4月1日の改正で「2年を経過した日」の一点から期間に変わりました。
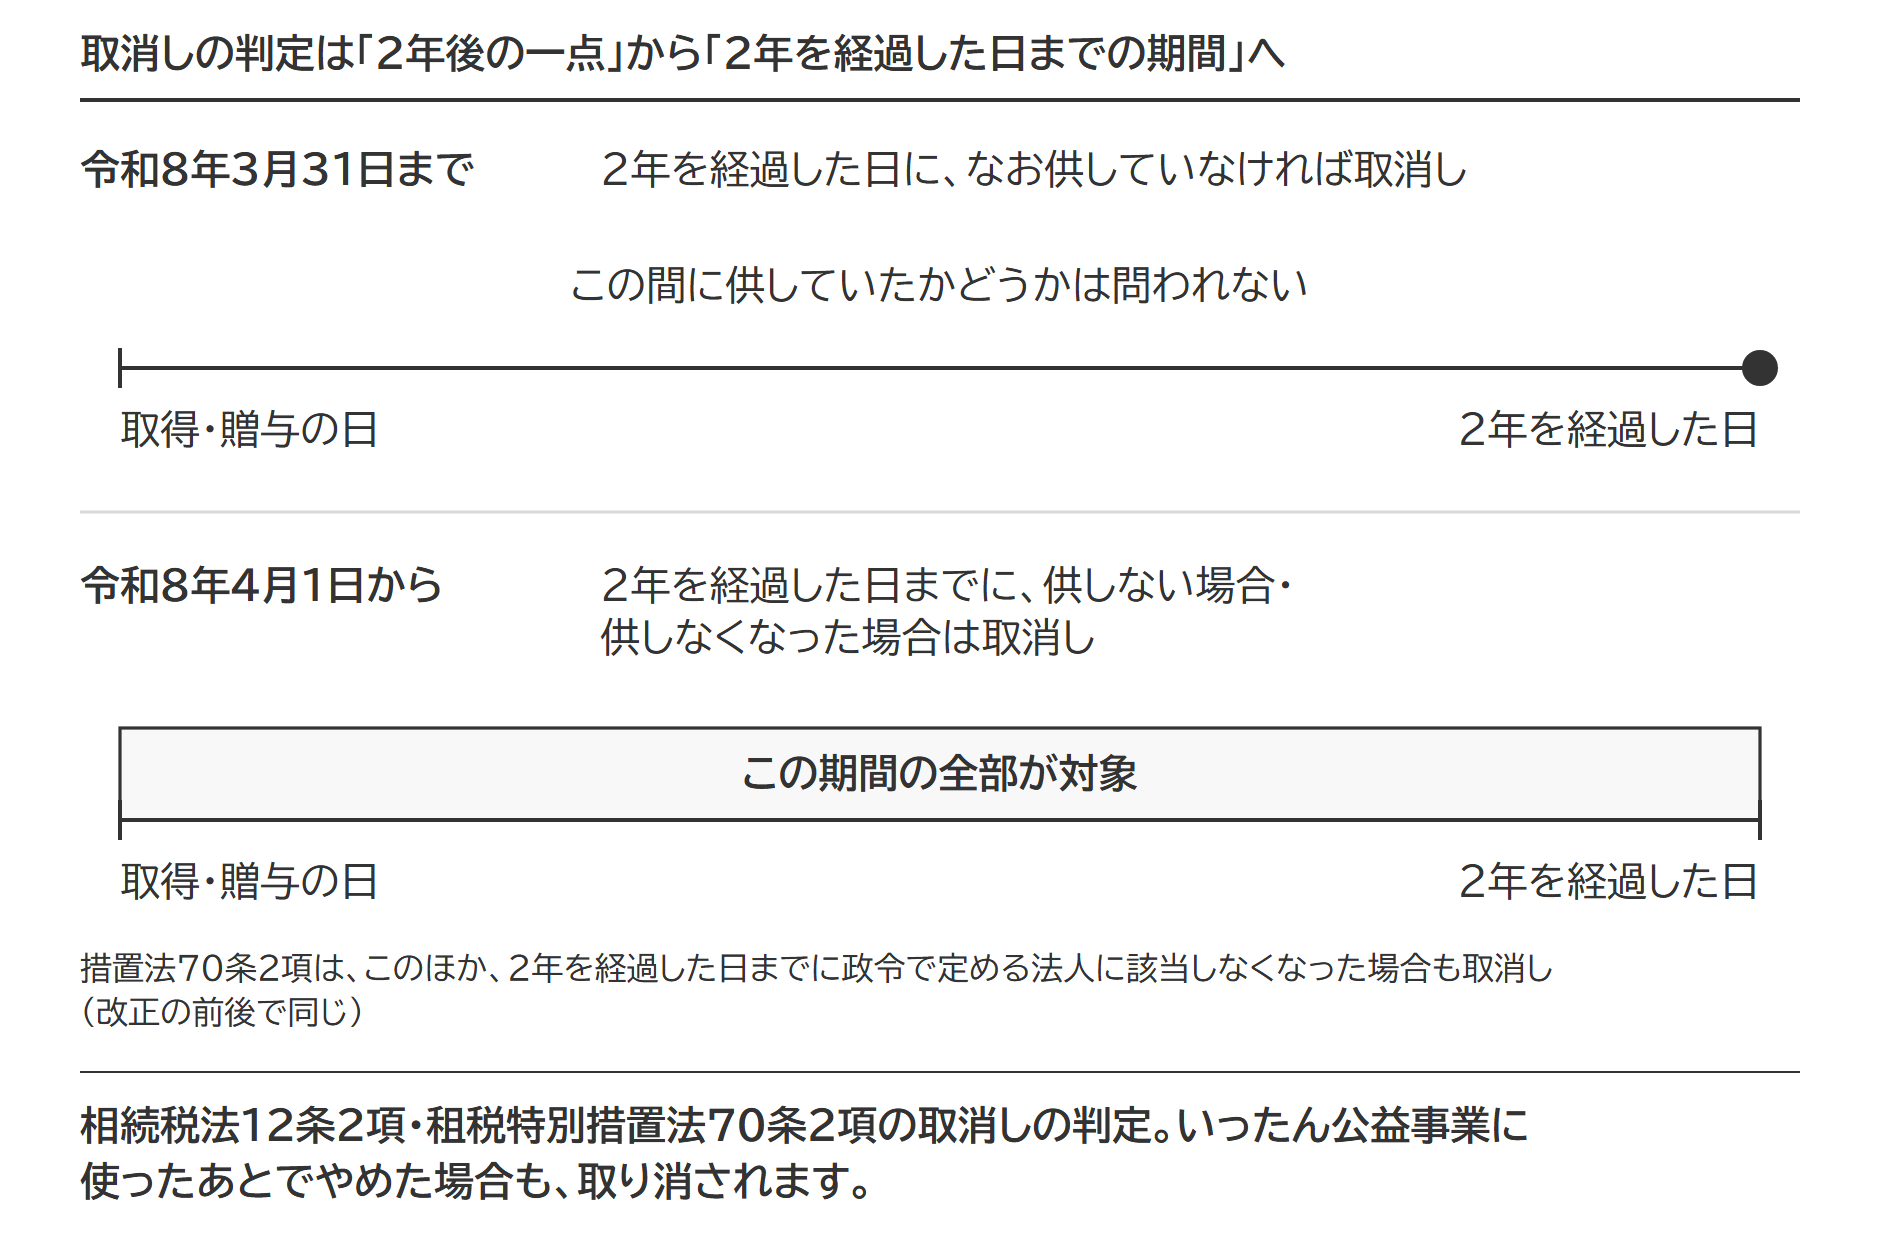
現行の取消しの対象は、2年を経過した日までに供しない場合と、供しなくなった場合です。措置法70条2項では、公益事業以外の事業の用に供した場合も含まれます(措通70-1-14)。
出典:措置法通達70-1-14
取消しの事由と、取り消されたあとの手続は、条ごとに違います。
| 項目 | 相続税法12条2項 | 措置法70条2項 | 措置法70条4項 |
|---|---|---|---|
| 対象 | 公益事業用の財産(12条1項3号) | 特定の公益法人、認定NPO法人への贈与 | 公益信託への支出 |
| 2年の起算 | 財産を取得した日 | 贈与があった日 | 公益信託が財産を受け入れた日 |
| 取消しの事由 | 2年を経過した日までに、公益事業の用に供しない場合、供しなくなった場合 | ①2年を経過した日までに、措置法施行令40条の4の法人(認定NPO法人)に該当しないこととなった場合 ②同日までに、公益事業の用に供しない場合、供しなくなった場合 | ①2年を経過した日までに、公益信託が終了した場合(信託の併合による終了を除く)②同日までに、受託者が公益信託事務の用に供しない場合、供しなくなった場合 |
| 算入する価額 | 財産を取得した時の時価(相基通12-6) | 贈与した財産の価額 | 支出した財産の価額 |
| 手続と期限 | 措置法70条のような4か月の期限の定めはない。延滞税と各種加算税の納付義務がある(相基通12-6) | 2年を経過した日の翌日から4か月以内に、修正申告書または期限後申告書を提出して納付(措置法70条6項・7項) | 措置法70条2項の場合と同じ(措置法70条6項・7項) |
措置法70条で取り消されたときに出す申告書は、もとの申告書を提出しているかどうかで、修正申告書か期限後申告書かに分かれます。
申告書を提出している人2年を経過した日の翌日から4か月以内
修正申告書を提出し、期限内に納付します(措置法70条6項)。贈与があった日が令和8年10月1日なら(贈与の日の翌日から数え、2年を経過する日は令和10年10月1日。国税通則法10条1項)、2年を経過した日は令和10年10月2日、期限は令和11年2月2日です。
申告書を出していなかった人(取消しで申告が必要になった人)2年を経過した日の翌日から4か月以内
期限後申告書を提出して納付します(措置法70条7項)。提出がなければ、税務署長が更正(申告した税額の訂正)または決定(申告が無いときの税額の確定)を行います(同条8項)。
出典:相続税法基本通達12-6/国税通則法10条(e-Gov法令検索)
生命保険金の非課税枠と措置法70条の順番
受け取った生命保険金の一部を申告期限までに国等へ贈与したときは、措置法70条が先、生命保険金の非課税枠(相続税法12条1項6号)が後です。措置法70条の適用を受ける部分の金額を控除した後の保険金の額を基礎として、6号の非課税金額を計算します(相基通12-8)。
保険金を受け取った2人のうち、長男が1,000万円を国へ贈与した場合
相続人は子2人で、法定相続人の数は2人。長男が生命保険金4,000万円、長女が1,000万円を取得し、長男は1,000万円を申告期限までに国へ贈与して、措置法70条1項の適用を受けた。
① 措置法70条1項で非課税になる金額(長男) 1,000万円
② 6号の計算の基礎になる保険金 長男 4,000万円 − 1,000万円 = 3,000万円、長女 1,000万円
③ 保険金の非課税限度額 500万円 × 2人 = 1,000万円
④ 6号の非課税金額 長男 1,000万円 × 3,000万円 / 4,000万円 = 750万円、長女 1,000万円 × 1,000万円 / 4,000万円 = 250万円
⑤ 課税価格に算入する保険金 長男 3,000万円 − 750万円 = 2,250万円、長女 1,000万円 − 250万円 = 750万円
贈与前の額(長男4,000万円・長女1,000万円)で按分すると、非課税は長男800万円・長女200万円になり、各人の額が変わります。
退職手当金等も同じ順番で計算します(相基通12-9)。
出典:相続税法基本通達12-8
よくある質問
非課税財産があれば、相続税の申告は不要ですか
非課税財産の有無だけでは決まりません。申告書の提出が要るのは、課税価格の合計額が遺産に係る基礎控除額を超え、その人に相続税額がある場合です(相続税法27条1項)。ただし措置法70条の非課税は、申告書に適用を受ける旨を記載して明細書を添付することが要件です(措置法70条5項)。
特定公益信託という制度はなくなったのですか
なくなっていません。措置法70条の本則から用語は消えましたが、移行認可を受けていない特定公益信託への金銭の支出には、改正前の規定がなお効力を持ちます(令和6年法律8号附則54条2項)。
出典:租税特別措置法 附則(令和6年法律第8号)54条(e-Gov法令検索)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
 弔慰金の相続税と死亡退職金との違い|業務上は3年分・業務上以外は半年分の非課税枠と計算方法
 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。