この記事の要点
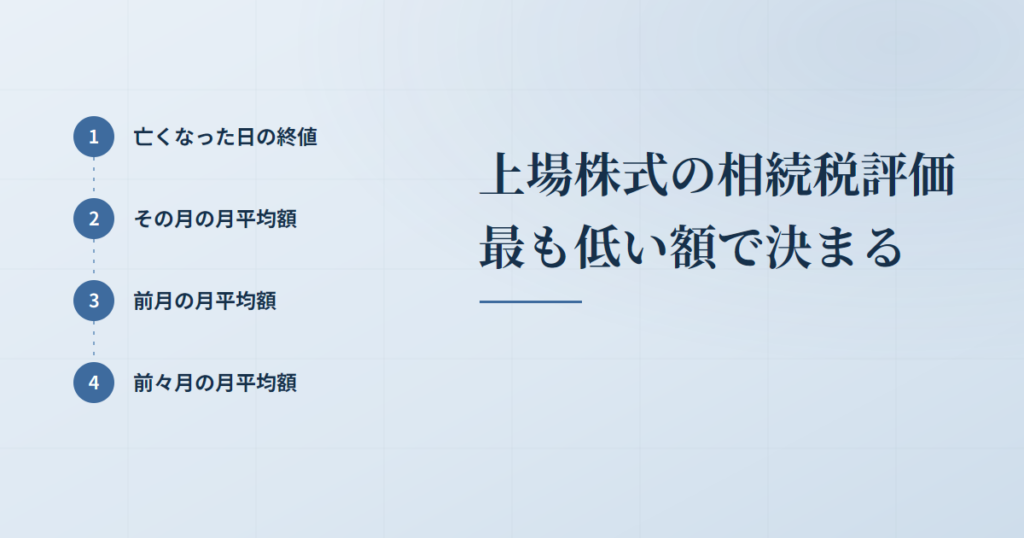
- 上場株式は、①亡くなった日の最終価格②その月③前月④前々月の月平均額のうち最も低い額で評価する。選ぶのではなく自動で決まる(財産評価基本通達169)
- 亡くなった日に取引がなければ、前後で最も近い日の最終価格を使う。前後が同じ日数なら2つの平均額(171)
- 権利落ち・配当落ちは、課税時期が基準日以前なら権利落ち前の価格、基準日の翌日以後なら権利落ち後の価格を採る(170・171)。月平均額を算式で直すのは権利落ちだけで、配当落ちは直さない(172)
- 配当の基準日のあとに亡くなると、配当期待権(193)か未収配当金を株式とは別に申告する
- 上場株式の評価明細書に4つの価額と取引所を書き、相続税の申告書に添付する
上場株式の相続税評価額は、亡くなった日の終値だけでは決まりません。亡くなった日の終値と、その月・前月・前々月の月平均額の4つを並べ、最も低い額で評価します。4つのどれを使うかを納税者が選ぶのではなく、最も低い額がそのまま評価額になります。
迷いやすいのは、亡くなった日が休日で取引がなかったとき、権利落ち・配当落ちをはさんだとき、株式とは別に配当期待権(配当金を受ける権利)が生じるときの3つです。どれも財産評価基本通達(国税庁が示す財産の評価方法)に定めがあり、答えは一つに決まります。
上場株式の相続税評価は、4つの価額のうち最も低い額
上場株式は、その株式が上場している金融商品取引所が公表する課税時期の最終価格(その日の終値)で評価します。ただし、最終価格が課税時期の属する月以前3か月間の月平均額のうち最も低い価額を超えるときは、その最も低い価額が評価額です(財産評価基本通達169(1))。課税時期は、相続なら被相続人が亡くなった日、贈与なら財産をもらった日を指します。
比べる価額は4つあります。①亡くなった日の終値(最終価格)、②亡くなった日が属する月の毎日の終値を平均した月平均額、③その前月の月平均額、④その前々月の月平均額です。4つのうち最も低い額が、選ぶまでもなく評価額になります。有利なほうを選べる特例ではなく、通達169(1)が、最終価格が最も低い月平均額を超えるときはその月平均額による、と定めているためです。
4つの価額を比べて評価額を出す
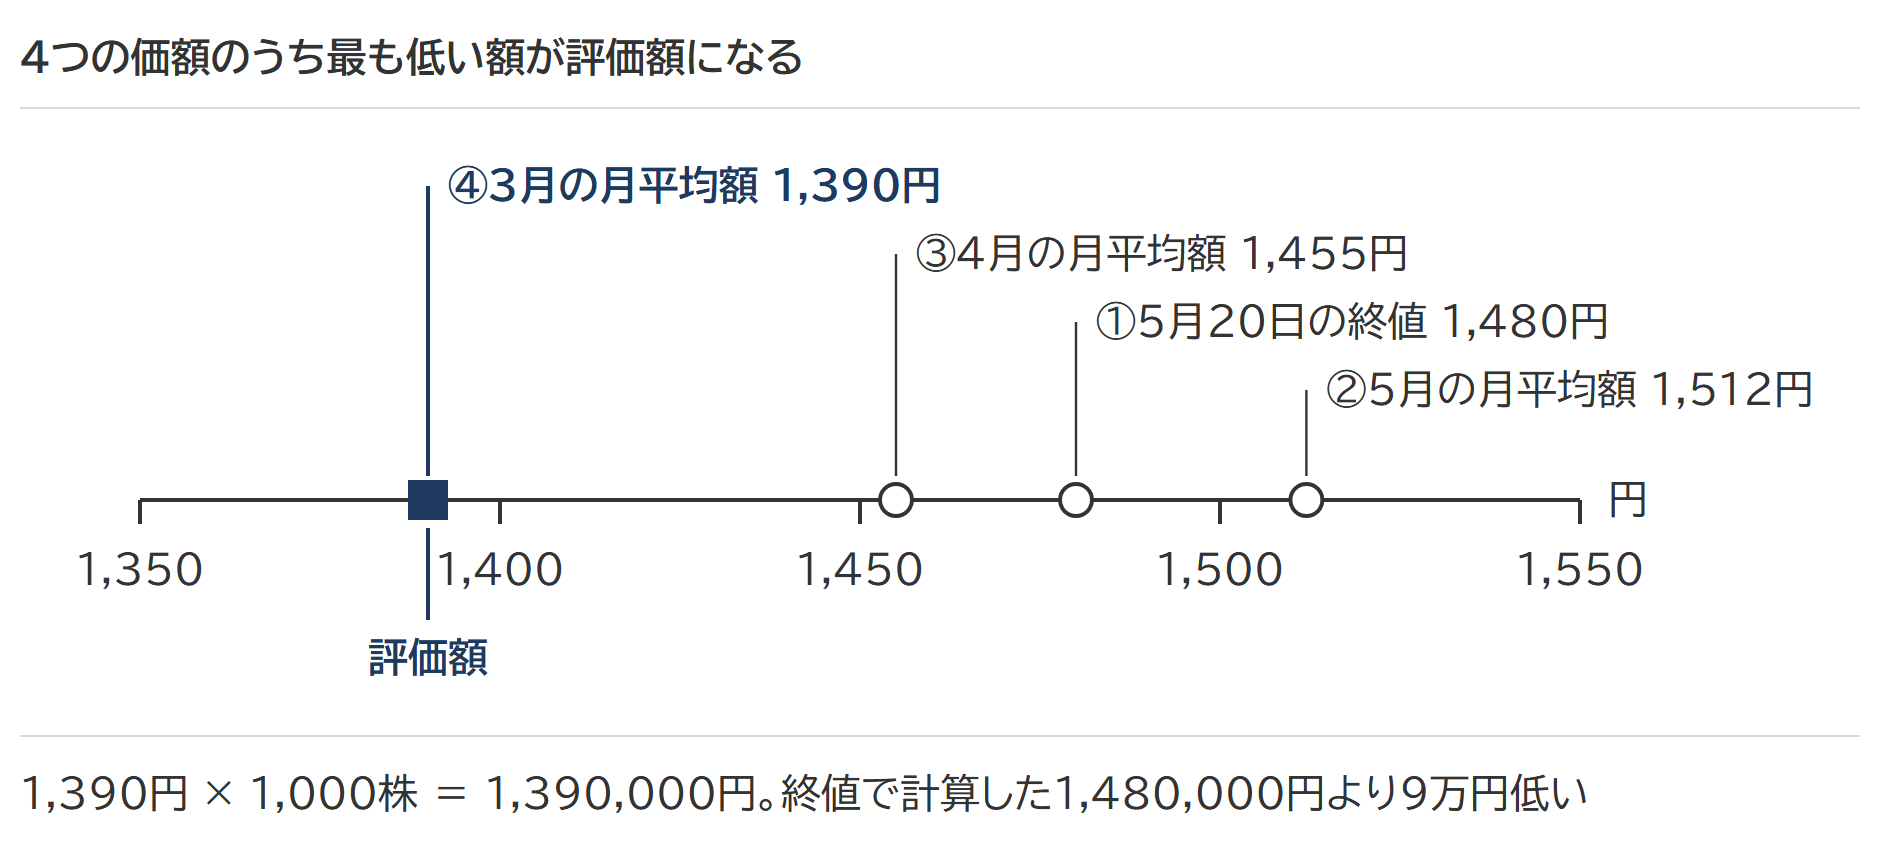
令和8年5月20日に死亡。A社の株式を1,000株持っていた。
①5月20日の終値 1,480円
②5月の月平均額 1,512円
③4月の月平均額 1,455円
④3月の月平均額 1,390円
最も低いのは④の1,390円。1,390円 × 1,000株 = 1,390,000円が評価額。終値で計算した1,480,000円より9万円低い。
納税者に選択があるのは、国内の2つ以上の取引所に上場している株式で、どの取引所の価格を使うかだけです。
4つを比べないのは、負担付贈与(借金などの義務を引き受けてもらう代わりに財産を渡す贈与)か、個人間の対価を伴う取引で取得した上場株式に限られます。この2つは課税時期の最終価格だけで評価します(財産評価基本通達169(2))。相続・遺贈と通常の贈与なら、4つを比べる原則どおりです。
出典:財産評価基本通達169(上場株式の評価)/No.4632 上場株式の評価|国税庁
ご相談のご案内
預貯金や株式も、財産ごとに評価の決まりがあります家族名義の預金や手元の現金、保険契約に関する権利は、申告で見落とされやすい財産です。財産全体を整理して相続税申告をお受けしています。
4つの価額の調べ方=残高証明書と取引所の月間相場表
終値と月平均額を調べる近道は、証券会社に相続税の申告用の残高証明書を頼むときに、4つの価額を載せた形で発行してもらえるかを確かめることです。終値だけが載った残高証明書では、月平均額との比較を別にしなければなりません。
証券会社に頼めないときは、取引所が公表する月間相場表で、その銘柄の各月の終値の平均を確かめます。月平均額に1円未満の端数が出たら切り捨てます(上場株式の評価明細書の記載方法等5)。
証券会社の残高証明書に出てこない株式もあります。株券が電子化されたときに証券会社の口座へ移されなかった株式は、発行会社が信託銀行などに開いた特別口座で管理されていて、証券会社の残高証明書には載りません。配当金の計算書や株主総会の招集通知が届いている銘柄で残高証明書に見当たらないものは、株主名簿管理人(信託銀行など)に特別口座の有無を照会すると確認できます。単元未満株(売買単位に満たない株式)が特別口座に残っていることがあります。
亡くなった日が休日で取引がなかったとき
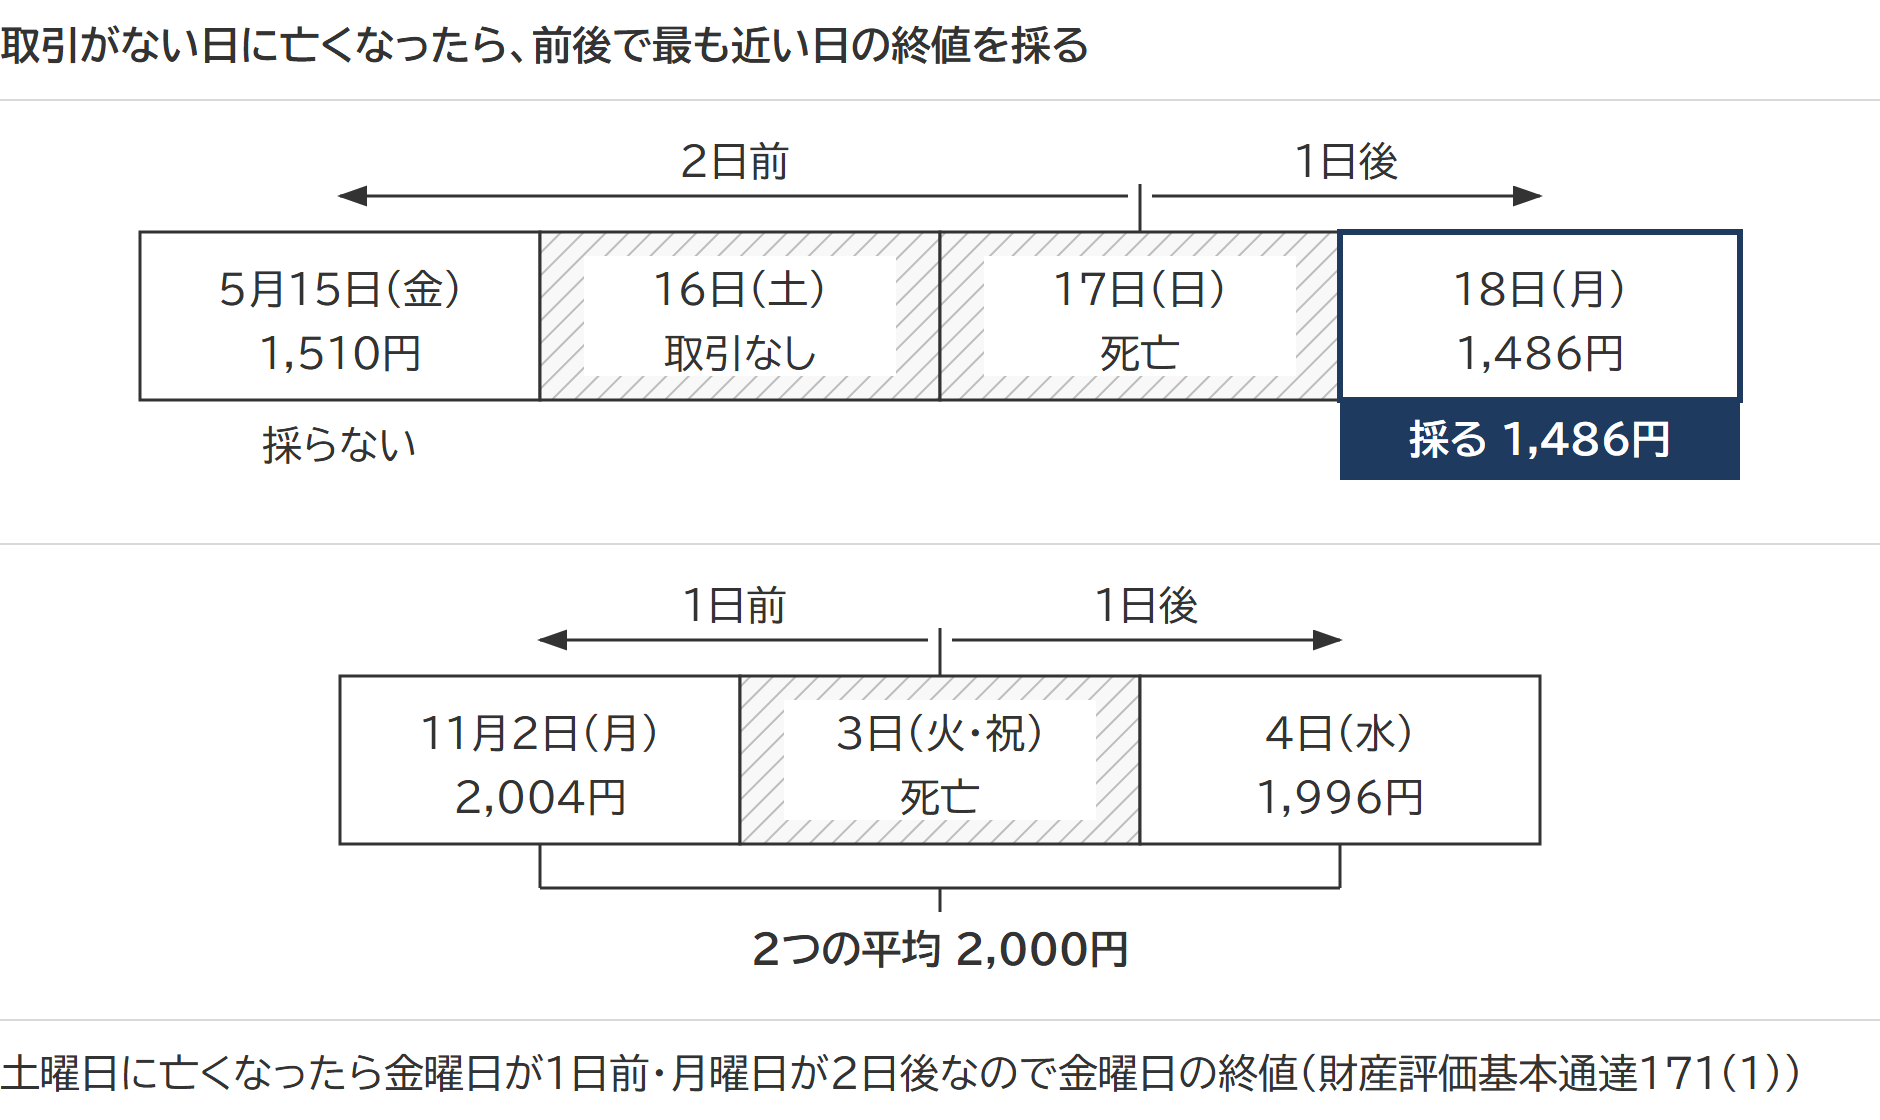
土日・祝日や取引所の休業日に亡くなったときは、課税時期の最終価格がありません。この場合は、課税時期の前日以前と翌日以後の最終価格のうち、課税時期に最も近い日の最終価格を課税時期の最終価格にします(財産評価基本通達171(1))。前と後が同じ日数なら、2つの平均額です。週末なら、土曜日は1日前の金曜日、日曜日は1日後の月曜日の終値を採ります。
月平均額は、その月に取引のあった日の終値の平均なので、休日に亡くなっても計算は変わりません。
日曜日に亡くなった場合と、平日の祝日に亡くなった場合
令和8年5月17日(日曜日)に死亡。直近の取引は15日(金曜日)の1,510円と、18日(月曜日)の1,486円。15日は2日前、18日は1日後。近いのは18日なので、課税時期の最終価格は1,486円。
令和8年11月3日(火曜日・文化の日)に死亡した別の銘柄。2日(月曜日)の2,004円と4日(水曜日)の1,996円が、どちらも1日違い。2つの平均の2,000円が課税時期の最終価格。
出典:財産評価基本通達171(課税時期に最終価格がない場合)
権利落ち・配当落ちをはさんだとき
権利落ち・配当落ちは、株式の割当て・無償交付や配当を受ける権利が付かない状態で取引が始まることで、その日を権利落等の日といいます。基準日は、株式の割当てや配当を受ける株主を確定する日です。権利落等の日は、基準日より前に来ます。
課税時期が基準日以前なら権利落ち前の価格を、基準日の翌日以後なら権利落ち後の価格を採ります。月平均額を算式で直すのは権利落ちだけで、配当落ちは直しません。
課税時期が基準日以前=権利落ち前の価格を採る
課税時期が権利落等の日から基準日までの間にあるときは、権利落等の日の前日以前の最終価格のうち、課税時期に最も近い日の最終価格を課税時期の最終価格にします(財産評価基本通達170)。通達の例示では、権利落ち後の75円ではなく、権利落ち前の100円を採ります。
課税時期が権利落等の日より前で取引がなく、最も近い日の最終価格が権利落等の日以後のもの(前後が同じ日数ならその一方)になるときも同じ向きです。課税時期の前日以前の最終価格のうち、最も近い日の価格を採ります(171(2))。通達の例示では、課税時期に近い76円ではなく、権利落ち前の101円です。
課税時期が基準日の翌日以後=権利落ち後の価格を採る
課税時期が基準日の翌日以後にあるときは向きが逆です。課税時期に取引がなく、近い日の最終価格が権利落ち前のものなら、その価格は採りません。課税時期の翌日以後の最終価格のうち、最も近い日の価格を採ります(財産評価基本通達171(3))。通達の例示では、課税時期に近い権利落ち前の100円ではなく、権利落ち後の75円です。
出典:財産評価基本通達170(課税時期が権利落等の日から基準日までの間にある場合)/171(課税時期に最終価格がない場合)
月平均額を算式で直すのは権利落ちだけ
月平均額にも特例があります。課税時期の属する月以前3か月間に権利落等があったときの月平均額は、課税時期の位置と権利落等の月で4つの場面に分かれます(財産評価基本通達172)。配当落ちは4つのどの場面でも、その月の初日から末日までの平均のままです。算式で直すのは権利落ちだけです。
| No | 場面 | 権利落ちの月平均額 |
|---|---|---|
| 1 | 課税時期が基準日以前で、権利落等の日が属する月(2を除く) | 月の初日から権利落等の日の前日までの平均 |
| 2 | 課税時期が基準日以前で、権利落等の日が課税時期の属する月の初日以前 | 課税時期の属する月の月平均額を、算式で権利落ち前の水準に引き戻す |
| 3 | 課税時期が基準日の翌日以後で、権利落等の日が属する月 | 権利落等の日から月末までの平均 |
| 4 | 課税時期が基準日の翌日以後で、権利落等の日が属する月の前月以前の各月 | 算式で権利落ち後の水準に引き直す |
表の2の引き戻しは、権利落ち後の月平均額 ×(1 + 1株当たりの割当株式数又は交付株式数)− 払込金額 × 割当株式数です。1株に0.2株を1株500円で割り当てる増資で、権利落ち後の月平均額が1,200円なら、1,200円 × 1.2 − 500円 × 0.2 = 1,340円に引き戻します。4の引き直しは向きが逆で、(権利落ち前の月平均額 + 払込金額 × 割当株式数)÷(1 + 割当株式数又は交付株式数)です。払込みのない無償交付は、払込金額の項を0にします。
基準日の後に亡くなった場合の3か月分の月平均額
B社は、1株に0.2株を1株500円で割り当てる増資を行い、基準日を令和8年3月31日(火曜日)とした。権利落等の日は3月30日(月曜日)。課税時期は4月10日(金曜日)。
・4月(課税時期の属する月)=4月の毎日の終値の平均をそのまま使う
・3月(権利落等の日が属する月)=3月30日と31日の終値の平均(172(3))
・2月(その前月)=2月の月平均額1,500円を算式で引き直す(172(4))
(1,500円 + 500円 × 0.2)÷(1 + 0.2)= 1,333.33…円 → 1,333円(1円未満切捨て)
評価明細書の④欄には1,333円を書き、修正前の1,500円をかっこ書きする(記載方法等3)。
2つの取引所に上場している株式と単元未満株
国内の2つ以上の金融商品取引所に上場している株式は、納税義務者が選んだ取引所の価格で評価します(財産評価基本通達169(1)の括弧書き)。銘柄ごとに、取引所ごとの4つの価額を出して比べ、低いほうの取引所を選べます。選んだ取引所を書き残すのは、評価明細書の取引所コード欄です。
単元未満株(売買単位に満たない株式)も、1株当たりの価額に株数を掛けて評価します。株式は銘柄ごとに1株単位で評価するのが原則で(財産評価基本通達168)、株数が少ないからといって申告から外す扱いはありません。
出典:財産評価基本通達168(評価単位)/169(上場株式の評価)
配当期待権・未収配当金・株式の割当てを受ける権利
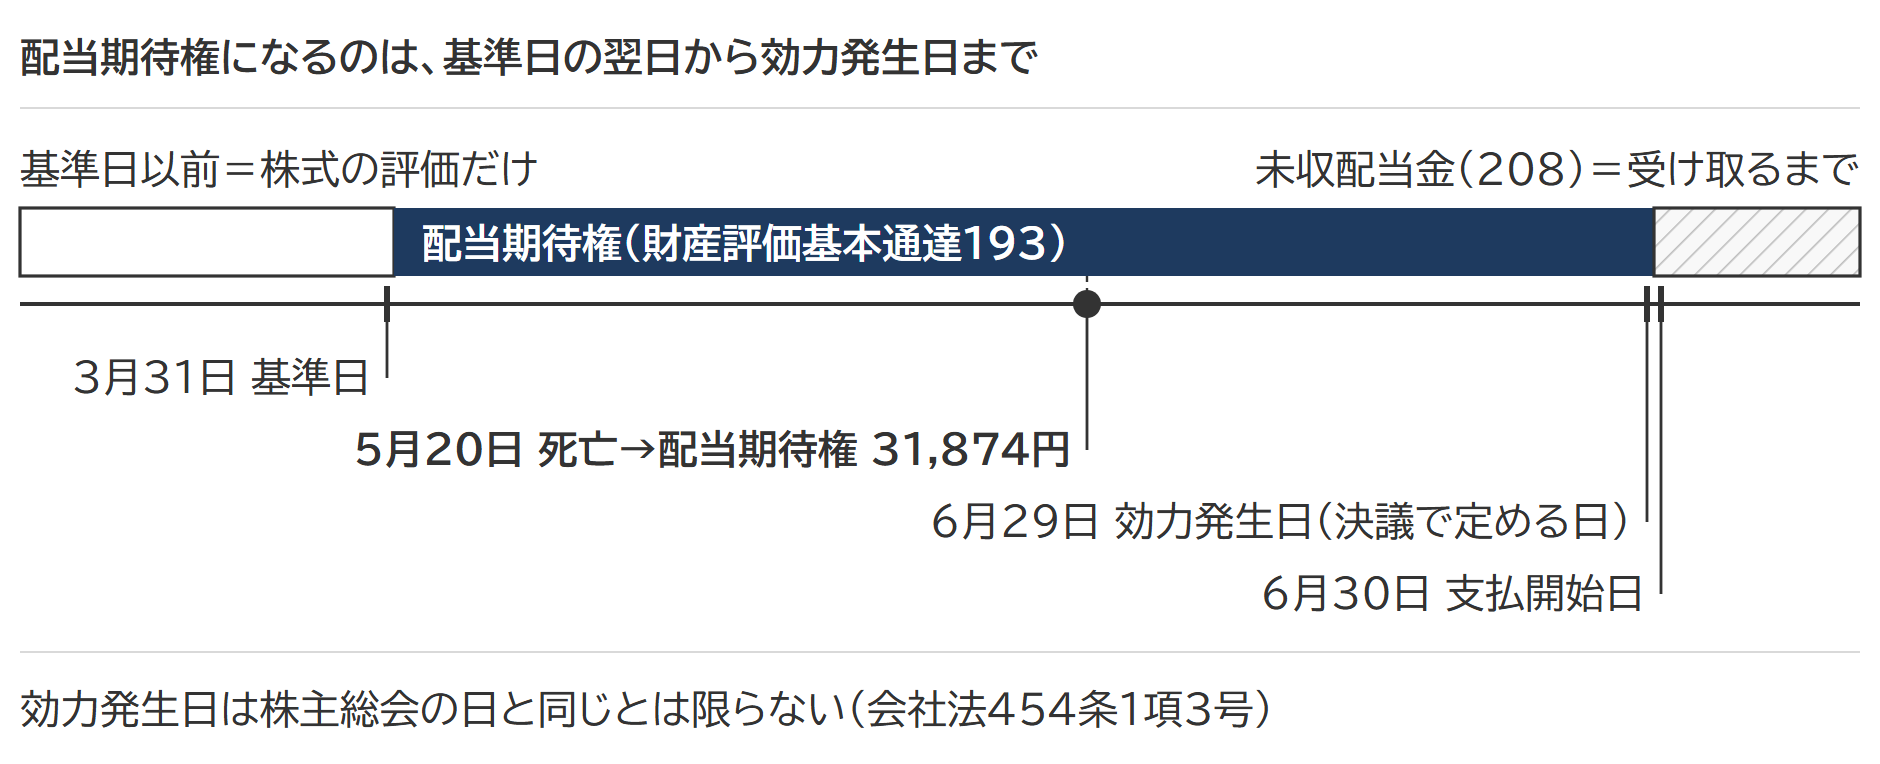
基準日を過ぎてから亡くなると、株式とは別に、配当や株式の割当てを受ける権利が相続財産になります。配当期待権は、配当金交付の基準日の翌日から配当金交付の効力が発生する日までの間に、配当金を受けることができる権利です(財産評価基本通達168(7))。
効力発生日は、配当を決める決議でその都度定める日です(会社法454条1項3号)。株主総会の日と同じとは限らないので、配当期待権の期間の終わりは、配当の決議や会社からの通知で確かめます。
配当期待権の評価額は、予想配当の金額から源泉徴収される所得税と住民税を引いた金額です(財産評価基本通達193)。上場株式の配当から源泉徴収される税率は、令和8年中に支払を受ける配当では20.315%(所得税と復興特別所得税15.315%・住民税5%)です。発行済株式の3%以上を持つ大口株主の配当は、所得税と復興特別所得税の20.42%だけが源泉徴収されます。
配当期待権の評価額
設例のA社(3月決算)は、基準日を3月31日、配当の効力発生日を6月29日と定めた。1株当たりの予想配当は40円。5月20日に死亡した被相続人は1,000株を持っていた。
予想配当 40円 × 1,000株 = 40,000円
源泉徴収される所得税と住民税 40,000円 × 20.315% = 8,126円
配当期待権の評価額 40,000円 − 8,126円 = 31,874円
株式の評価額1,390,000円とは別に、配当期待権31,874円を申告する。A社は3月中に配当落ちしているが、配当落ちなので3月の月平均額1,390円は直さない(172(3))。
出典:財産評価基本通達193(配当期待権の評価)/会社法454条(e-Gov法令検索)/No.1330 配当金を受け取ったとき(配当所得)|国税庁
効力発生日を過ぎてもまだ受け取っていない配当は、未収配当金として、収入すべき金額で評価します(財産評価基本通達208)。通達208には、配当期待権の193のような源泉徴収税額の控除の定めはありません。
増資の割当てを受ける権利も同じ構造です。株式の割当基準日の翌日から割当ての日までの間に亡くなると、株式の割当てを受ける権利が別の財産になります。評価額は、割り当てられる株式1株の価額(4つの価額のうち最も低い額)から払込金額を引いた金額に、割当てを受ける株数を掛けた金額です(財産評価基本通達190)。
出典:財産評価基本通達190(株式の割当てを受ける権利の評価)
外国の上場株式・ETF・J-REITも上場株式の方法に準じる
国税庁の質疑応答事例(税務署への照会に国税庁が答えた例)は、外国の証券取引所に上場している株式を、財産評価基本通達の上場株式の評価方法に準じて評価するとしています。ただし、最も低い月平均額を使う部分は、質疑応答事例の(注)が「その最も低い価額によることができます」と書いていて、国内の上場株式の「よって評価する」とは書き方が違います。
外貨の価額は、納税義務者の取引金融機関が公表する課税時期の最終の対顧客直物電信買相場(TTB=銀行が外貨を買い取るときの相場)で円に換算します(財産評価基本通達4-3)。課税時期に相場がなければ、課税時期前の最も近い日の相場です。
出典:質疑応答事例 外国の証券取引所に上場されている株式の評価|国税庁/財産評価基本通達4-3(邦貨換算)
国内の取引所に上場しているETF(上場投資信託)、J-REIT(不動産投資法人の投資証券と不動産投資信託の受益証券)、受益証券発行信託の受益証券は、1口ごとに、上場株式を評価する169から172までの定めに準じて評価します(財産評価基本通達199の注・213・213-2)。分配金を受ける権利(金銭分配期待権)は配当期待権の評価(193)に準じて評価し、J-REITでは利益超過分配金(利益を超えて支払われる分配金)も含めます。
出典:財産評価基本通達199(証券投資信託の受益証券の評価)/213(不動産投資信託証券等の評価)/213-2(受益証券発行信託証券等の評価)
上場株式の評価明細書の書き方と記載例
上場株式の評価明細書は、4つの価額と評価額を銘柄ごとに1行で書く国税庁の様式です。相続税の申告書に添付します。評価額の欄には「①から④までのうち最も低い金額又は①の金額」と印字されています。「又は①の金額」は、負担付贈与と個人間の対価を伴う取引で取得したときの書き方です(記載方法等4)。
記入で迷いやすいのは日付の欄です。課税時期に取引がなかったときは、課税時期ではなく、採用した最終価格の取引月日を書きます(記載方法等2)。日曜日に亡くなって翌日の終値を採った設例なら、5月18日です。月平均額を算式で直したときは修正後の額を書き、修正前の額をかっこ書きします。各欄とも、円未満の端数は切り捨てです。
設例のA社なら、銘柄の欄に「A社」、取引所コードに「1」(東京証券取引所)、日付に令和8年5月20日、①〜④に4つの価額、評価額の欄に1,390円を書きます。
下の記載例は、国税庁の様式(令和8年7月版)に設例の数値を書き込んだものです。
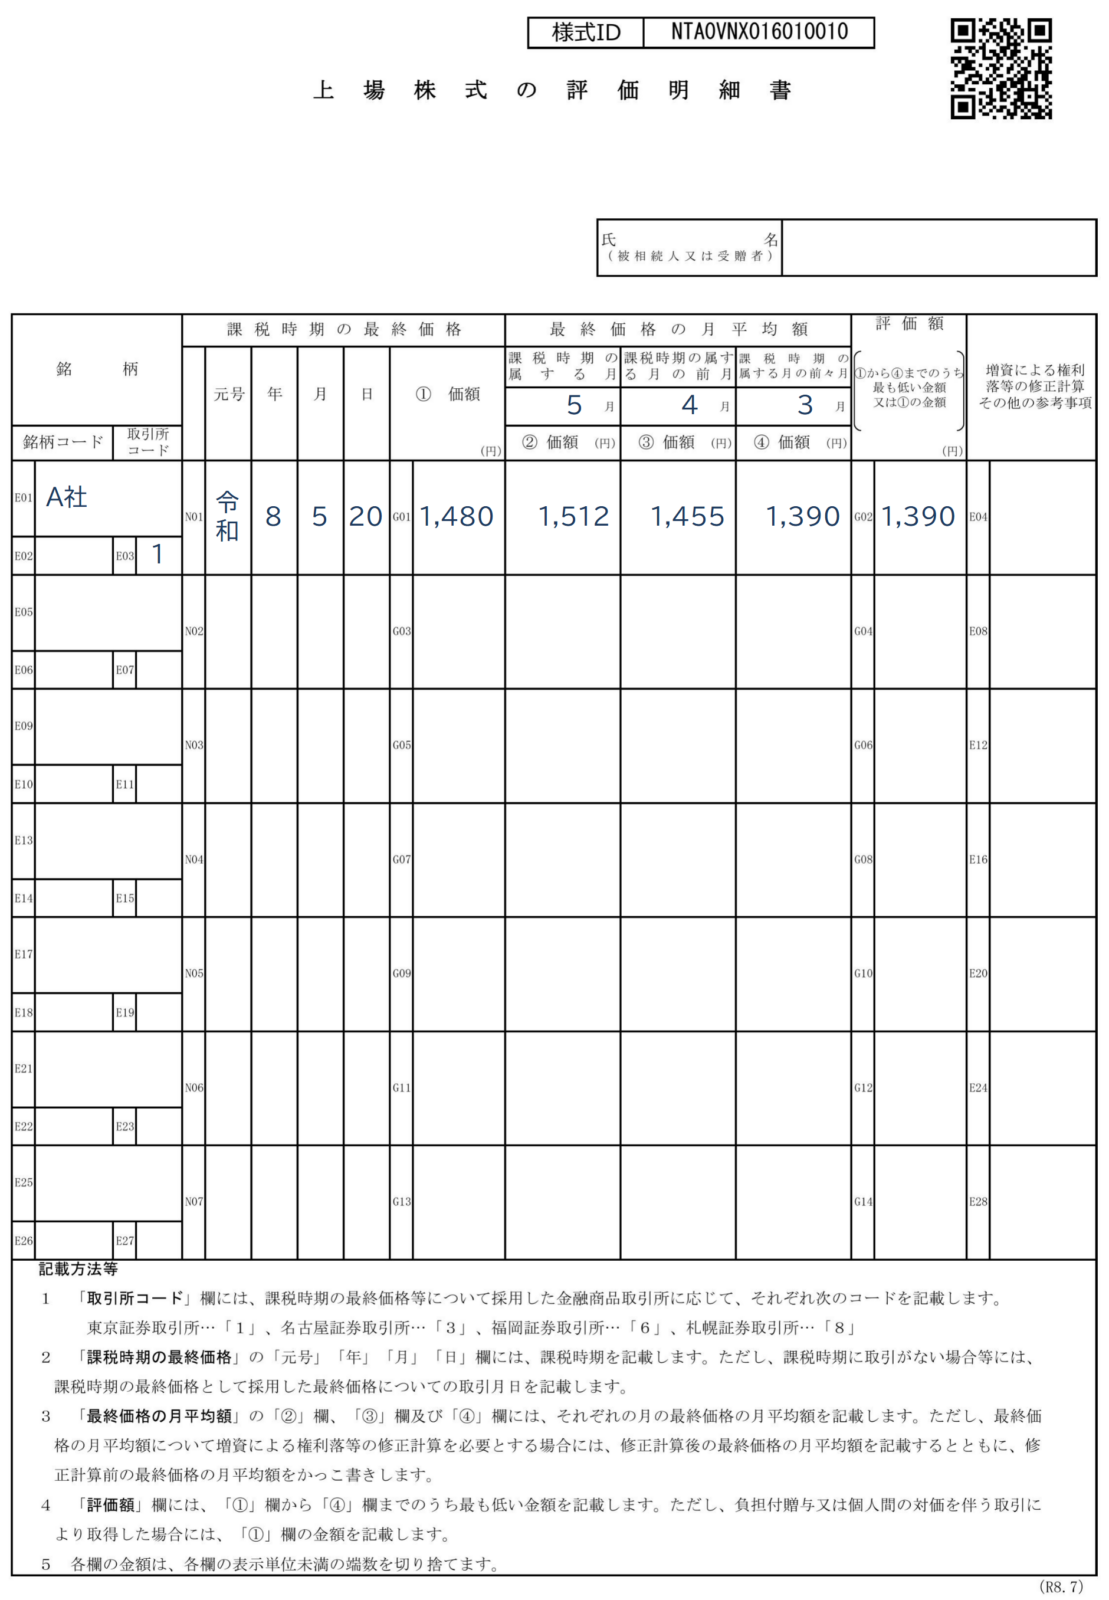
出典:B2-3 上場株式の評価明細書|国税庁/相続税の申告のしかた(令和8年分用)|国税庁
よくある質問
NISA口座で持っていた株式はどう評価しますか。
課税口座の株式と同じで、4つの価額のうち最も低い額です。NISA口座の株式は亡くなった時に口座から払い出したものとみなされるので(租税特別措置法37条の14第4項)、死亡後に支払われる配当は非課税になりません。配当期待権も、課税口座の株式と同じく源泉徴収される税額を引いて評価します。
東京と名古屋の両方に上場している株式は、どちらの価格を使いますか。
銘柄ごとに、取引所ごとの4つの価額を比べて低いほうの取引所を選べます。ただし、課税時期の最終価格がある取引所を避けて最終価格のない取引所を選び、取引がなかった日の扱いに持ち込むことまで、通達169(1)が認めているとは読めません。
非上場の会社の株式も同じ方法で評価しますか。
違います。市場価格があるかどうかで評価の方法が分かれ、取引相場のない株式は会社の規模や株主の立場から評価方式を決めなければなりません。手順は非上場株式の相続税評価にまとめています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 投資信託の相続税評価|亡くなった日に解約したら戻る価額で評価し、日々決算型は未収分配金を足してから源泉徴収税額を引く
 タンス預金と相続税|亡くなる前に引き出した現金はどう見つかり、いくらで申告するか
 預貯金の相続税評価と既経過利息|定期預金は解約利率で計算、普通預金は少額なら足さなくてよい
ご相談のご案内
預貯金や株式も、財産ごとに評価の決まりがあります家族名義の預金や手元の現金、保険契約に関する権利は、申告で見落とされやすい財産です。財産全体を整理して相続税申告をお受けしています。