2|空き家の3,000万円控除
3|賃貸経営の引き継ぎ
4|遠方の実家を売る
5|底地の売却
6|建替えか売却か
7|狭小地の駐車場活用
8|数次相続の登記整理
9|共有持分の買い取り
10|取得費加算の特例
11|借地権付き建物の売却
12|不動産5件の仕分け
掲載している事例は、実際にお受けしたご相談をもとに、ご家族が特定されないよう内容を組み替えた再構成です。金額は万円単位で丸めています。不動産の売却は相手のあることで、記載の価格や期間は結果であって見込みではありません。
事例1|誰も住まない実家——換価分割で兄弟3人が約1,700万円ずつ
兄弟3人で公平に分配
ご相談者
50代男性(長男)。被相続人は世田谷区在住のお母様(80代で逝去)。相続人は兄弟3人で、主な相続財産は自宅の土地・建物(昭和60年築・時価約6,000万円)と預貯金約1,500万円でした。
ご相談の背景
兄弟3人とも持ち家があり、実家に住む予定はありません。「3人で公平に分けたい」が共通の希望でしたが、法定相続分どおり3分の1ずつの共有名義にすると、将来の売却やリフォームに毎回全員の同意が必要になります。共有は「公平に見えて、あとで困る」典型的な形です。
当事務所の対応
換価分割(売却して代金を分ける方法)をご提案しました。ここで大切なのが遺産分割協議書の書き方です。「不動産を売却し、売却代金から売却に要する一切の費用を控除した残額を各3分の1の割合で取得する」と換価分割であることを明記しました。この記載がなく、いったん長男の単独名義にしてから代金を分けると、他の2人への贈与と扱われるおそれがあります。
税負担の軽減策も一通り当たっています。まず検討したのは空き家の3,000万円特別控除でしたが、本件は使えませんでした。この特例は昭和56年5月31日以前に建築された家屋が対象で、ご実家は昭和60年築。わずか4年の差で入口から外れます。築年数が古いから使えるという制度ではなく、旧耐震基準の時代に建てられたかどうかで線が引かれています。この点は最初のご面談でお伝えしています。
売却はご紹介した不動産会社が担当し、2社の査定を比べたうえで約5,800万円で成約。仲介手数料約197万円・測量費約60万円・建物解体費約200万円などを差し引き、手取りを3等分しています。
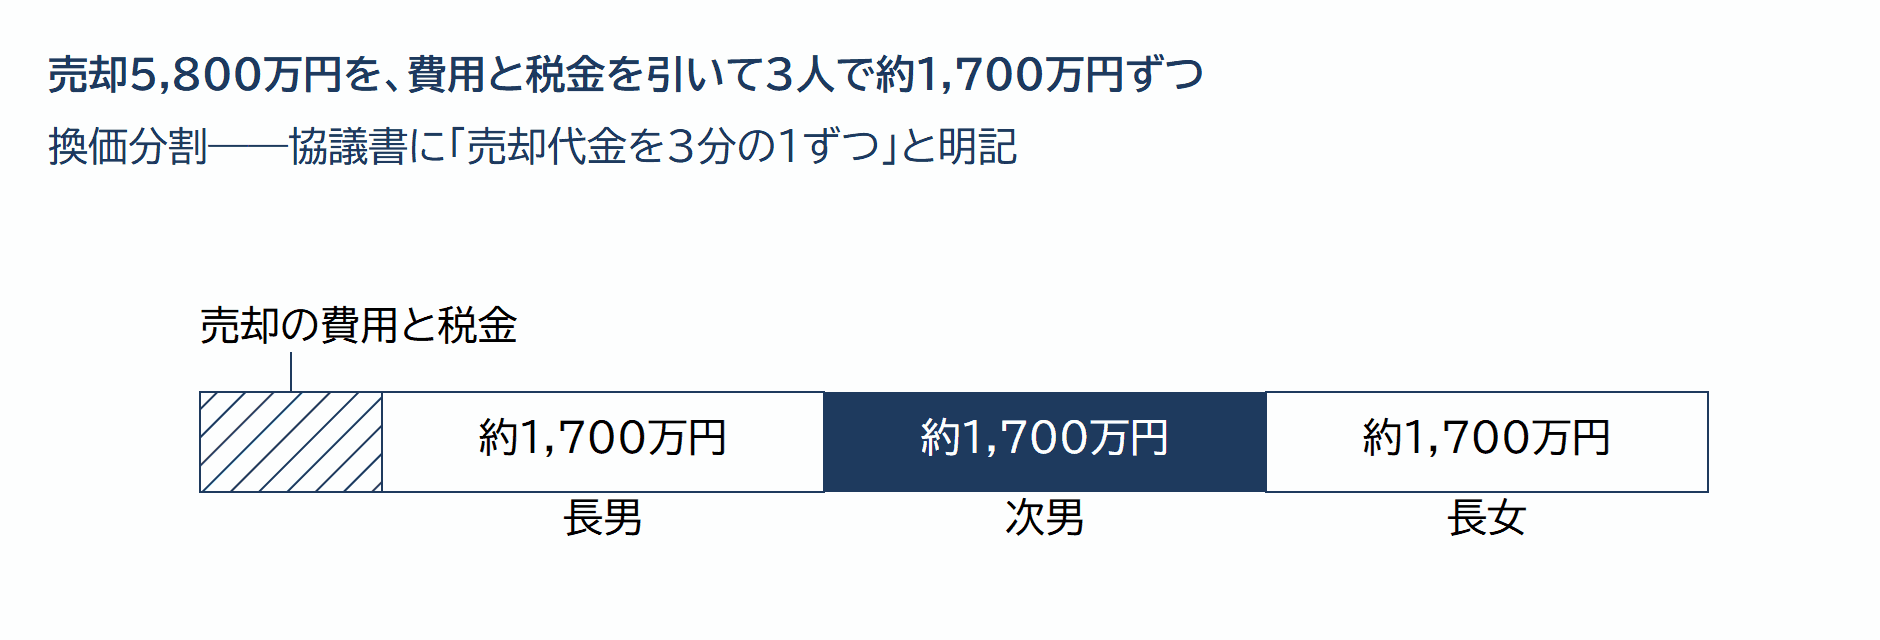
譲渡所得税の申告では、お母様が購入した当時の売買契約書を書類の山から探し出し、実額の取得費で計算しました。契約書が見つからないと売却代金の5%しか取得費にできず、税額が大きく変わるところでした。相続税の取得費加算の特例も3人それぞれに適用しています。
結果
兄弟3人がそれぞれ約1,700万円を取得。空き家特例は使えませんでしたが、実額取得費と取得費加算で譲渡所得税は抑えられました。共有名義を経ないため、将来のトラブルの芽もありません。
ポイント
不動産の分け方は、現物分割・代償分割・換価分割の3つ。誰も住まない不動産は換価分割が最も公平で分かりやすい方法です。
ただし、協議書の記載しだいで課税関係が変わります。たとえば代償分割のつもりで「売却代金の3割を代償金として支払う」と書くと、実質は換価分割と扱われ、課税される人と金額が変わってしまいます。売却が前提なら、売る前に——できれば分割協議の前に——税理士へご相談ください。取得費の資料(購入時の契約書)を探すのも、早いほど有利です。
事例2|築50年超の空き家——3,000万円特別控除で税負担を約610万円軽減
約610万円の税負担軽減
ご相談者
60代女性(長女)。被相続人は世田谷区在住のお父様(90代で逝去)。相続人は長女お一人で、主な相続財産は自宅の土地・建物(昭和45年建築の木造一戸建て・時価約5,500万円)と預貯金約2,000万円でした。
ご相談の背景
お父様が一人暮らしをしていた家は築50年を超え、維持は難しい状態。売却をご希望でしたが、昭和45年築のため購入時の資料はなく、「売ると税金がいくらかかるのか見当もつかない」というご相談でした。取得費の資料がない場合、原則は売却代金の5%しか取得費にできません。
当事務所の対応
空き家の3,000万円特別控除(被相続人の居住用財産の譲渡特例)の適用を組み立てました。ポイントになった要件は3つ。①昭和56年5月31日以前に建築された家屋であること(昭和45年築で該当)、②相続開始の直前に被相続人が一人暮らしであったこと、③相続から売却まで、貸したり誰かが住んだりしていないこと——すべて満たすことを資料で確認しました。
売り方は「解体して更地で渡す」か「耐震改修して家屋付きで渡す」の2ルートあります。耐震改修の見積りを取ったところ約350万円で、解体費より高いうえに、改修しても築50年超の家屋に買主が付くとは限りません。解体を選びました。
ここで危うく特例を落とすところでした。買主候補から「自分たちで解体したいので、現況のまま引き渡してほしい」というご要望が出たのです。この特例は、売主側が取り壊してから譲渡することが原則で、引渡し後に買主が壊した場合は適用できません。数百万円が飛ぶ話です。不動産会社を通じて事情を説明し、引渡し前に解体を終える段取りを売買契約書に明記していただきました。買主側の希望をそのまま受け入れていたら、控除は受けられませんでした。
手続き面では、区役所で「被相続人居住用家屋等確認書」の交付を受けています(除票・電気の閉栓証明などを添付)。期限は相続開始から3年後の年の12月31日まで。余裕をもって売却を完了しました。
結果
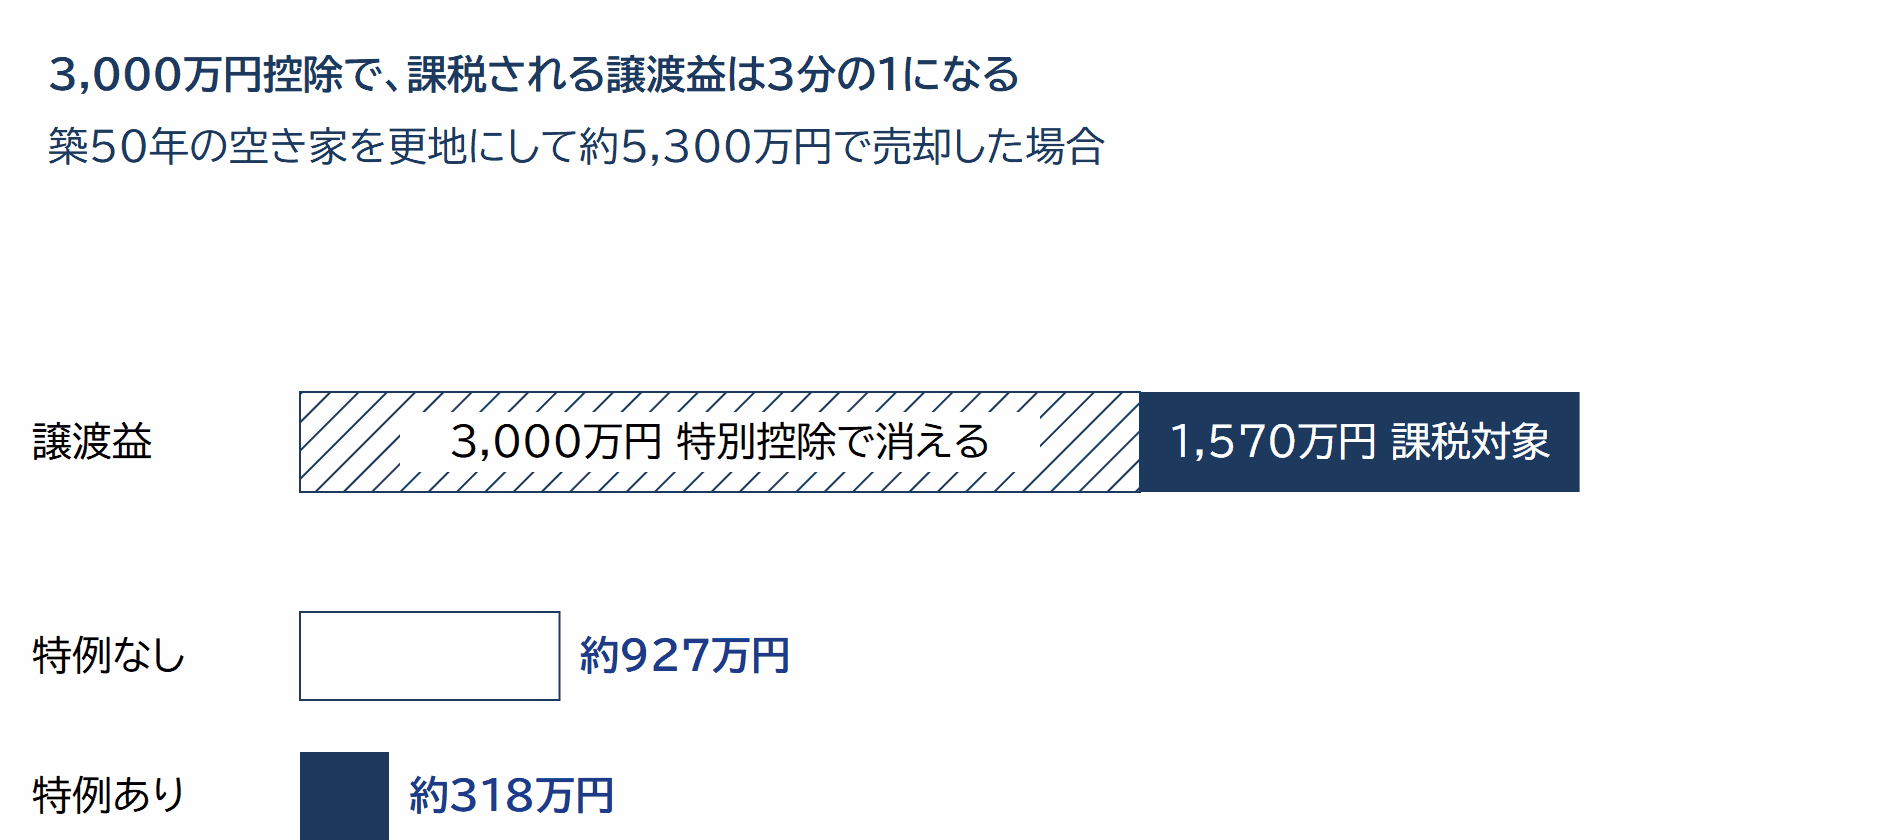
更地にして約5,300万円で売却。概算取得費5%でも、譲渡益約4,570万円から3,000万円を控除でき、譲渡所得税等は約927万円→約318万円。約610万円の軽減です。老朽家屋の管理からも解放されました。
ポイント
この特例は「昭和56年5月31日以前の建築か」でまず入口が決まります。登記事項証明書の建築年月日を確かめるところから始めてください。
そして、買主との取り決めひとつで結論が変わります。売却前に貸してしまう・親族を住まわせてしまうと適用できませんし、取り壊す順番を間違えても適用できません。取り壊しのタイミングは令和6年から柔軟になり、引き渡した後でも譲渡の翌年2月15日までに買主側で取壊し(または耐震改修)が済めば適用できるようになりましたが、「いつ・誰が・いつまでに壊すか」を契約書で先に決めておくのが安全です。相続直後の「とりあえず」の一手が数百万円の差になるため、動かす前にご相談ください。
事例3|父名義の賃貸マンション8室——家賃の空白なく経営を引き継ぐ
空白期間なく引き継ぎ完了
ご相談者
50代男性(長男)。被相続人は世田谷区在住のお父様(70代で逝去)。相続人は配偶者と子2人の計3人。主な相続財産は自宅、賃貸マンション1棟8室(約8,000万円・月額家賃約50万円)、預貯金でした。
ご相談の背景
管理会社との契約も、入居者8室の賃貸借契約も、火災保険もすべてお父様名義。「誰が、どの順番で、何を引き継げばいいのか分からない」というご相談でした。放置すれば、家賃の入金先が宙に浮き、入居者との間で混乱が起きかねません。
当事務所の対応
まず分割協議で、マンションは長男が取得と早期に確定させました。そのうえで、引き継ぎ手続きを期限順に一覧化しています。初月=管理会社への相続発生の連絡と家賃送金口座の一時変更、2ヶ月目=遺産分割協議書の締結、管理委託契約の名義変更、入居者8室への賃貸人変更通知(家賃振込先の変更案内を兼ねる)、火災保険の契約者変更。書面のひな形は当事務所でご用意し、通知は長男のお名前でお出しいただきました。
税務も並行しています。相続開始から分割成立までの家賃は、法定相続分に応じて相続人全員の所得になるのが原則のため、準確定申告(4ヶ月以内)と各相続人の確定申告の切り分けを整理。敷金8室分の返還義務は債務控除に計上し、相続税申告では敷地を貸家建付地評価+貸付事業用の小規模宅地の特例(200㎡・50%減)で評価しました。
結果
相続開始から約2ヶ月で切替と通知が完了し、家賃収入の空白も入居者トラブルもゼロ。長男の初回の確定申告まで一続きでサポートし、賃貸経営はそのまま軌道に乗っています。
ポイント
賃貸物件の相続は、「税務」と「経営の引き継ぎ」が同時進行します。特に家賃の帰属(分割成立までは相続人全員の共有所得)と敷金の債務控除は、見落とされやすい論点です。
引き継ぎの遅れは入居者の不信につながります。分割協議の早期確定が、経営引き継ぎの一番の近道です。
事例4|地方の実家を世田谷から売る——現地訪問1回で完結
現地訪問1回で売却完了
ご相談者
50代女性(長女)。被相続人は世田谷区在住のお母様。相続人は長女お一人。相続財産のうち、地方都市のご実家(空き家・時価約800万円)の扱いに困っていらっしゃいました。
ご相談の背景
実家は新幹線と在来線で片道4時間。年に一度の草刈りと換気に通うだけで交通費と丸一日が消え、固定資産税と火災保険で年約10万円の維持費もかかります。「売りたいが、現地に通う時間が取れない」「地元の相場も、頼れる不動産会社も分からない」というご相談でした。
当事務所の対応
現地の不動産会社2社をご紹介し、査定額と販売計画の比較を整理。ご相談者が1社を選んで売却を依頼されました。数百万円クラスの物件は仲介を引き受けてもらいにくいことがありますが、低廉な空き家等の媒介報酬の特例(800万円以下の物件は売主の同意で報酬上限が30万円+消費税)を前提に、販売活動をしっかり行ってもらえる条件で契約しています。
必要書類(戸籍一式・法定相続情報一覧図・登記識別情報・印鑑証明)は事前にそろえ、査定・媒介契約・買主との条件調整は郵送とオンラインで完結。現地に行くのは決済・引き渡しの1回だけになるよう日程を組みました。売却後の譲渡所得の申告は、お母様の購入時の契約書が残っていたため実額の取得費で行っています。
結果
約750万円で成約し、現地訪問は引き渡しの1回だけ。年約10万円の維持費と管理の心配がなくなり、「気がかりが一つ消えた」とのお言葉をいただきました。
ポイント
遠方の空き家は、持ち続けるコスト(税金・保険・交通費・時間)を年額で見える化すると判断しやすくなります。管理が届かない空き家は、自治体から「特定空家」に指定されると固定資産税の住宅用地特例が外れ、税額が跳ね上がるリスクもあります。
売却は書類の準備しだいで、遠隔でもほぼ完結できます。動けないことを理由に先送りしないでください。
事例5|地代月5万円の底地2筆——借地人と業者への売却で管理から解放
底地2筆を約2,500万円で売却
ご相談者
60代男性(長男)。被相続人は世田谷区在住のお父様(80代で逝去)。相続人は子2人。相続財産に、借地人に貸している土地(底地)2筆が含まれていました。
ご相談の背景
底地2筆の地代は月額合計約5万円。固定資産税を引くと年の手残りは20万円ほどで、更新料や建替え承諾の交渉ごとだけが残ります。「収益はないのに気苦労はある。持ち続ける意味があるのか」というご相談でした。
当事務所の対応
底地の出口は大きく2つ——借地人に買ってもらうか、底地買取業者に売るかです。価格の水準がまったく違うため、底地の取引に慣れた不動産会社をご紹介し、借地人への購入意向の打診と交渉は不動産会社が担当しました。当事務所は、売り方ごとの手取りと税負担の試算で判断を支えます。
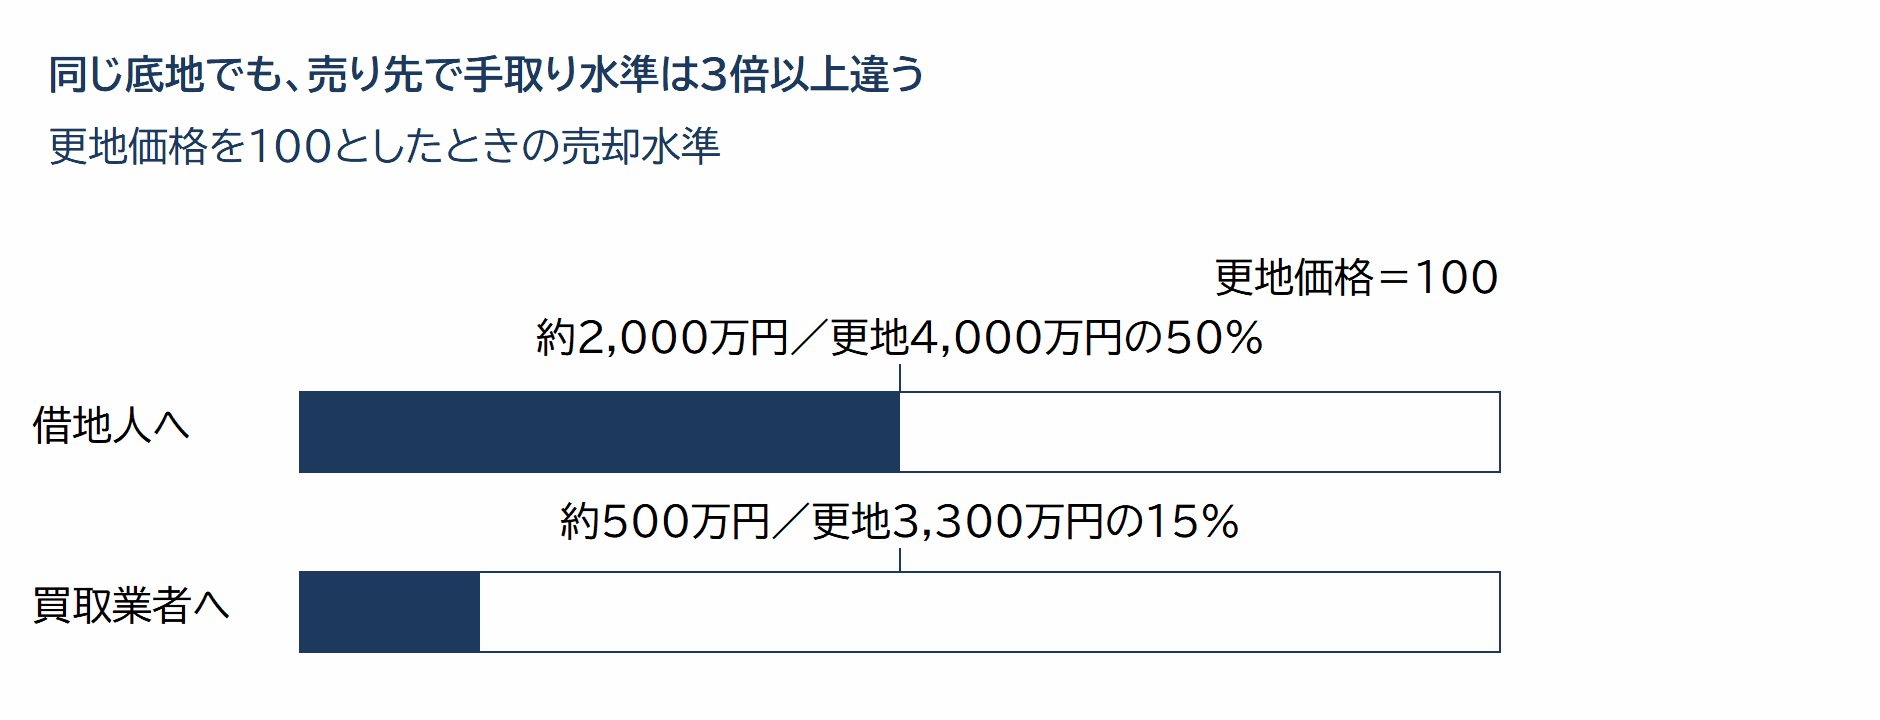
1筆目の借地人は「子どものために土地を持ちたい」と購入を希望されました。借地人が買う場合、借地権と一緒になって完全な所有権になるため、更地価格の40〜50%程度での取引が成立しやすい水準です。更地価格約4,000万円に対し、約2,000万円で合意がまとまりました。
2筆目の借地人には購入意思がなく、不動産会社を通じて底地買取業者への売却に切り替えました。業者買取は更地価格の10〜15%程度が相場で、約3,300万円の土地を約500万円で売却しています。この金額にはご兄弟が強く抵抗されました。「3,300万円の土地が500万円とはどういうことか」と。借地権が付いた土地は自分では使えず、地代収入も限られる。その現実を、地代収入から逆算した利回りベースの価格と、持ち続けた場合の年間手残り20万円を並べてご説明しました。納得ではなく、受け入れるまでに2ヶ月かかりました。
譲渡所得税は、取得が昭和30年代で資料がないため概算取得費(5%)で計算。長期譲渡の税率で申告まで対応しました。
結果
底地2筆を合計約2,500万円で現金化。地代管理と将来の交渉ごとから解放され、代金はご兄弟で分けて老後資金に充てられています。
ポイント
同じ底地でも、売り先で手取りは数倍変わります。まず借地人との売買(または借地権と底地の同時売却・等価交換)を検討し、業者売却は最後の選択肢にするのが定石です。
そして、借地人に買う意思がなければ、選べる道は一つしかありません。更地価格の1割台という水準は、聞いてから納得するまでに時間がかかります。底地を相続する可能性があるなら、その水準を先に知っておいてください。借地人にとっても、底地を買えば完全な所有権になり住宅ローンも組みやすくなります。「買いませんか」の一声は、双方にとって悪い話ではありません。
事例6|築35年・空室率50%のアパート——「建替えか売却か」を30年の数字で判断
比較試算の末、約4,500万円で売却
ご相談者
60代女性(配偶者)。被相続人はご主人(世田谷区在住・60代で逝去)。相続人は配偶者と子1人。相続財産に、築35年の木造アパート(6室中3室空室・時価約4,000万円)が含まれていました。
ご相談の背景
「建て替えて収益を立て直すか、売ってしまうか」。建替えには立退きと億に近い投資、売却には譲渡税——どちらも簡単には決められず、不動産会社ごとに言うことも違う。中立な立場で数字を並べてほしい、というご相談でした。
当事務所の対応
建替え・売却・現状維持の3案について、30年間の手取り累計を試算しました。
建替え案は、立退き料(3室×約100万円)・解体費約300万円・建築費約7,000万円(鉄骨造8室)を借入で賄う前提です。新築後の家賃年約500万円に対し、返済が年約350万円。空室・修繕を織り込むと手残りは年100万円台で、借入完済は30年後。相続税評価の面では有利でも、60代で7,000万円超の借入を背負う計画になります。現状維持案は、10年以内に大規模修繕約800万円が見込まれ、家賃下落と空室でほぼ収支トントンでした。
売却案は、入居中のまま収益物件として売る想定で約4,500万円。譲渡税を引いても約4,000万円が手元に残ります。3案の「30年後に手元に残る額」と「途中で使える自由さ」を1枚の表にしてお渡ししました。
結果
ご家族は売却を選択し、ご紹介した不動産会社を通じて約4,500万円で成約。「数字で並べてもらって、迷いが消えた」とのお言葉でした。売却代金は納税と老後資金に充て、賃貸経営の心配ごとはなくなっています。
ポイント
築古アパートの「建替えか売却か」は、単年の利回りではなく、長期の手取り累計と借入リスクで比べるのが正解です。建替えは相続税対策になる一方、高齢での大きな借入は次の相続の火種にもなります。
不動産会社の提案は建築や売却ありきになりがちです。利害のない立場の試算を一度挟むことをおすすめします。
事例7|建てるには狭い70㎡の空き地——初期投資80万円の駐車場で年90万円
年約90万円の安定収入
ご相談者
50代男性(長男)。被相続人は世田谷区在住のお父様(80代で逝去)。相続人は子2人。自宅に隣接する約70㎡の空き地の使いみちに困っていらっしゃいました。
ご相談の背景
建物を建てるには狭く、自宅と一体で使っている部分もあって切り売りしづらい土地。固定資産税だけが年約15万円かかり続けます。「大きな投資はせずに、何か生む土地にできないか」というご相談でした。
当事務所の対応
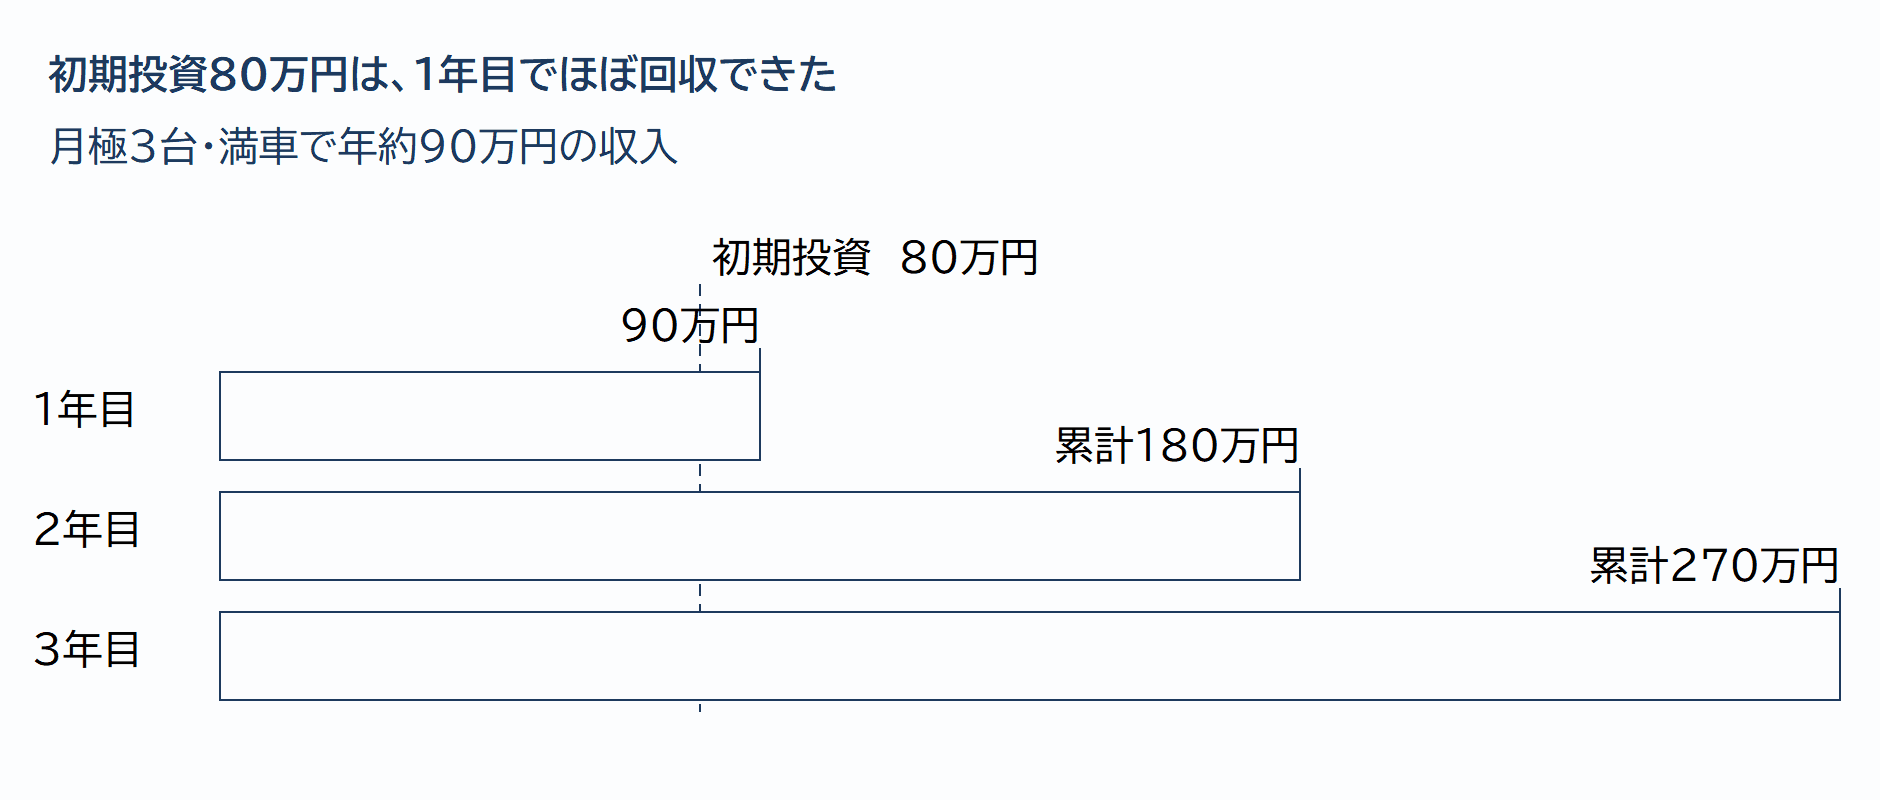
月極駐車場3台分の整備をご提案しました。費用はアスファルト舗装(約8,000円/㎡×70㎡=約56万円)にライン引き・車止め・看板を加えて約80万円。近隣相場は1台月額2万5,000円で、満車なら年90万円です。周辺の空き状況と需要は、駐車場の運営会社への照会で確かめました。
税務面では3点整理しています。①収入は不動産所得として確定申告が必要になること。②住宅の敷地と一体だった部分を駐車場にすると、固定資産税の住宅用地特例が外れて税額が上がる可能性があること(区の資産税課へ確認)。③将来の相続では、アスファルト舗装をした駐車場は構築物のある貸付事業として小規模宅地等の特例(貸付事業用・50%減)の対象になり得るが、砂利敷きのままの「青空駐車場」では認められにくいこと。舗装は収益のためだけでなく、将来の特例の布石でもあります。
結果
整備から約1ヶ月で3台すべて成約し、年約90万円の収入に。初期投資は1年目でほぼ回収です。確定申告も当事務所で継続サポートしています。
ポイント
狭小地・変形地の活用は、駐車場・駐輪場・資材置き場など「建てない選択肢」から考えると失敗がありません。撤退コストが小さく、次の判断(売却・本格活用)を縛らないためです。
相続開始前3年以内に始めた貸付は小規模宅地の特例の対象外になる「3年縛り」があるため、活用を始めるなら早いほうが有利です。
事例8|登記名義が30年前の祖父のまま——数次相続の登記を整理
30年放置の登記を整理
ご相談者
60代男性(長男)。被相続人は世田谷区在住のお父様(80代で逝去)。相続人は子3人。相続税申告の準備中に、自宅の土地の登記名義が30年前に亡くなったお祖父様のままであることが分かりました。
ご相談の背景
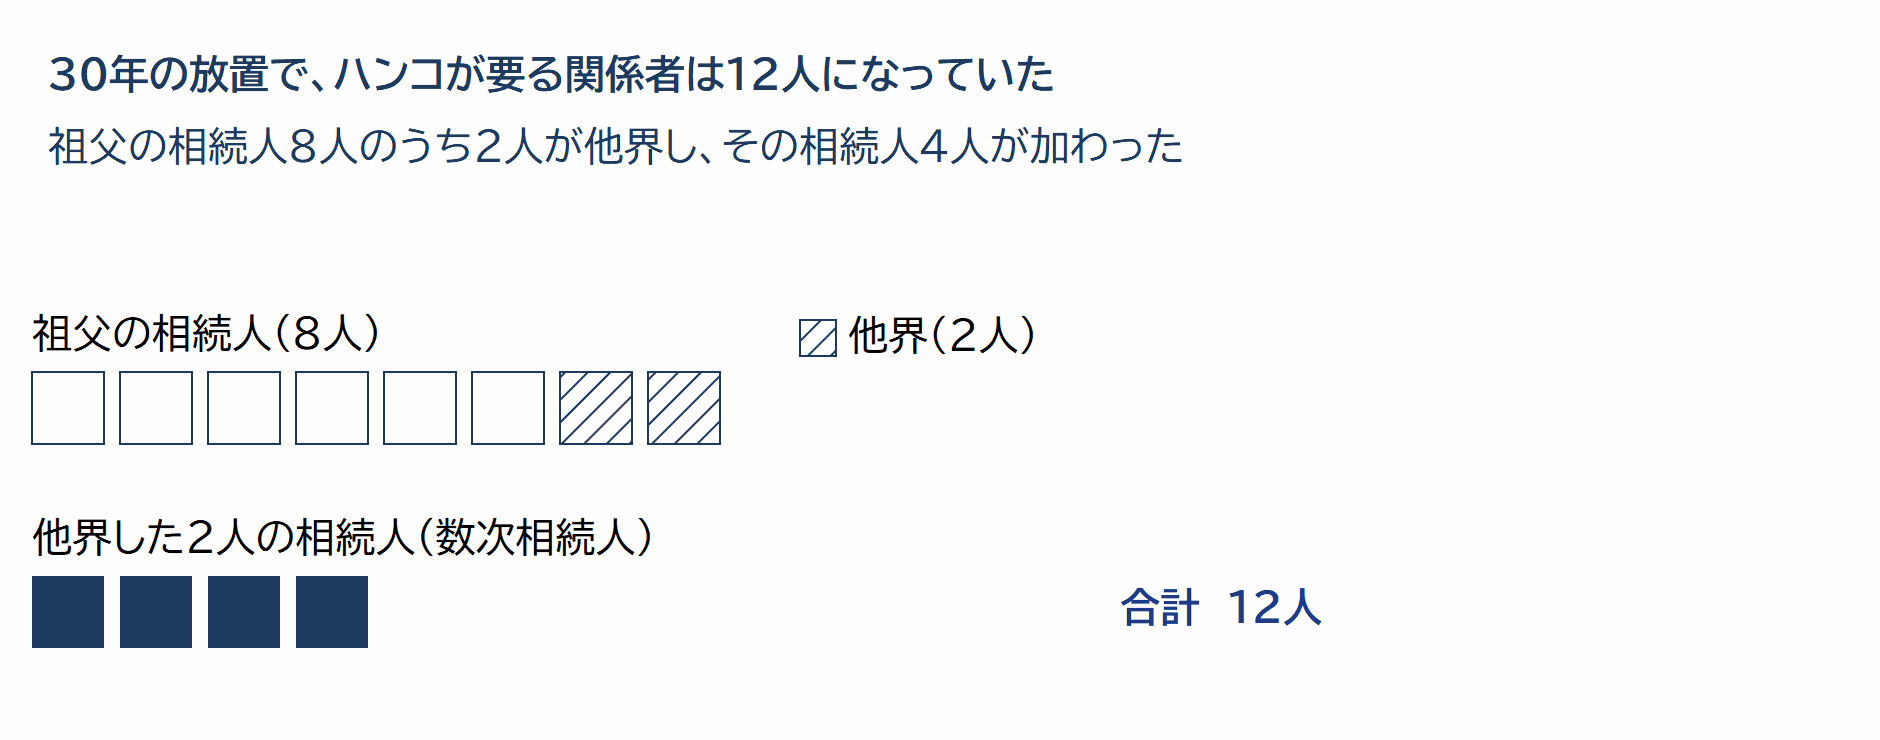
お祖父様の相続のとき遺産分割協議はしたものの、登記だけが未了のまま30年。関係者をたどると、お祖父様の相続人は8人、うち2人が亡くなっていて、その相続人(数次相続人)を含めると関係者は12人にのぼりました。「今さら12人の同意を集めるのは無理では」というご心配でした。
当事務所の対応
決め手は、ご実家の仏壇の引き出しから見つかった30年前の遺産分割協議書です。お父様が土地を単独取得した内容が実印付きで残っており、これで12人に改めて協議を求める必要がなくなりました。当時の印鑑証明書も一緒に保管されており、そのまま登記に使えています。
登記は「祖父→父」の相続登記を経て「父→長男」の登記を行う2段階です。ここで、亡くなった方名義への相続登記(祖父→父)は登録免許税の免税措置(令和9年3月31日まで)の対象となり、税負担を抑えられました。相続税申告は登記と並行して進め、期限に影響させていません。
結果
約3ヶ月で長男名義までの相続登記が完了。30年の宿題が片づき、将来の売却や担保設定も普通にできる土地に戻りました。
ポイント
相続登記は令和6年4月から義務化され、正当な理由なく3年以内に登記しないと10万円以下の過料の対象です。過去の相続分も対象になります。
放置の年数が延びるほど関係者は増え、話がまとまらなくなります。関係者の誰かが認知症になれば、成年後見人を立てない限り協議自体ができません。本件は昔の協議書が残っていた幸運なケースで、なければ12人での協議のやり直しでした。古い協議書・印鑑証明書は捨てずに保管し、心当たりがあれば早めにご相談ください。
事例9|兄弟共有になった自宅——適正価格3,000万円で持分を買い取り単独所有に
共有状態を解消
ご相談者
50代男性(長男)。被相続人は世田谷区在住のお母様(80代で逝去)。相続人は兄弟2人。遺産分割で自宅(時価約6,000万円)を兄弟2分の1ずつの共有にした後のご相談です。
ご相談の背景
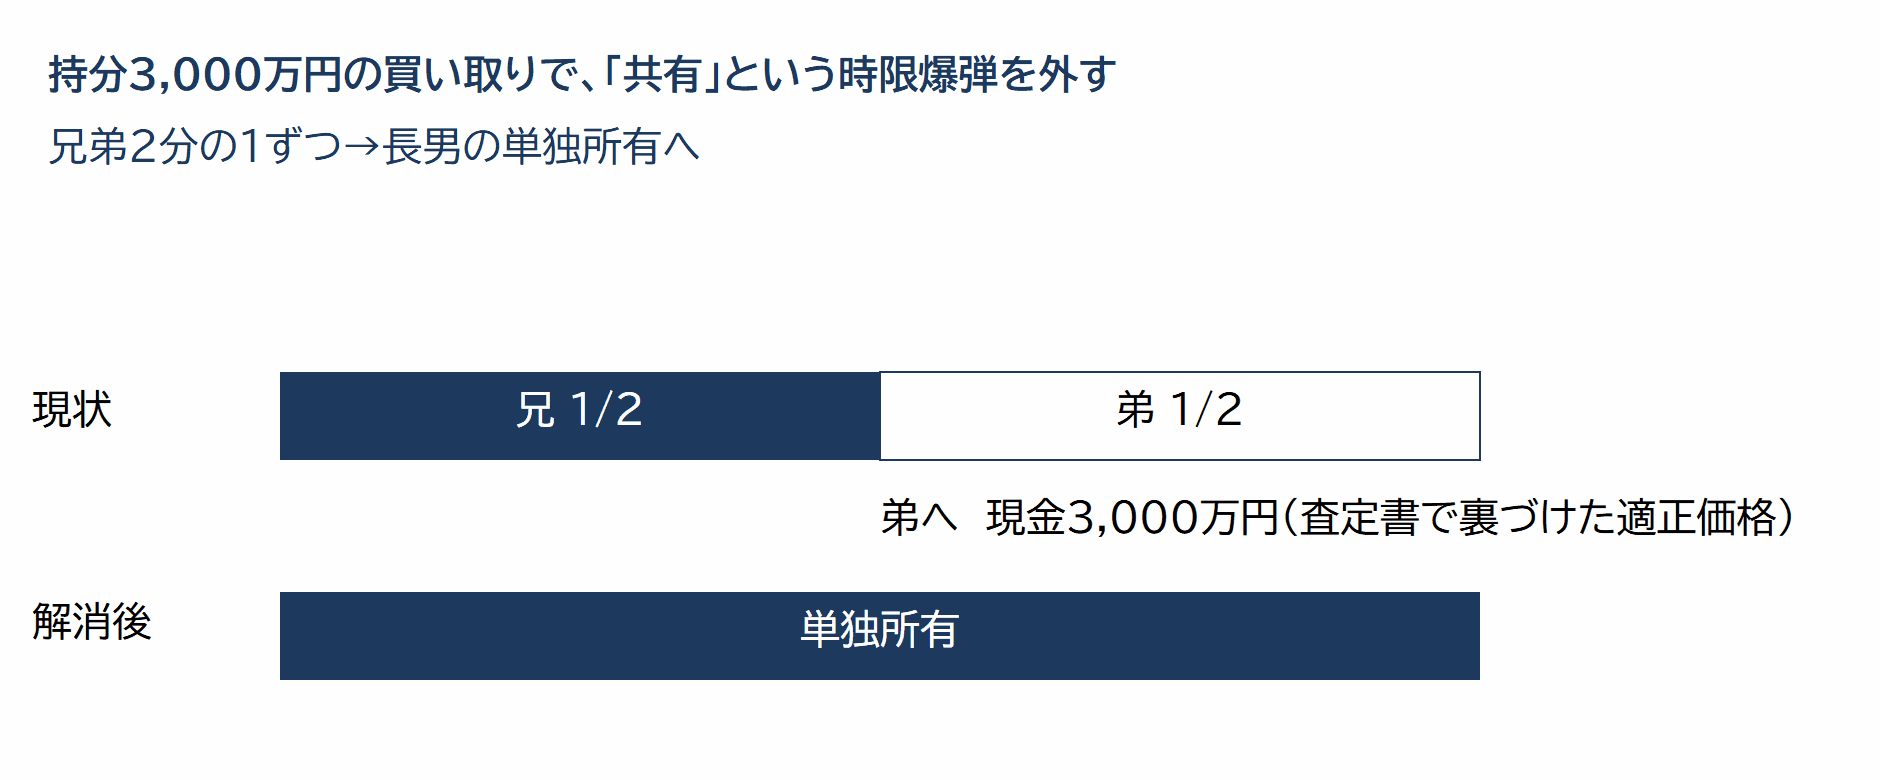
自宅には長男家族が住んでいます。共有のままでは、リフォームも売却も次男の同意が要り、次男に相続が起きれば共有者はさらに増えます。長男は持分の買い取りを希望しましたが、「身内だからと安くすると贈与税がかかると聞いた。いくらなら適正なのか」が分からずにいました。
当事務所の対応
時価の裏付けづくりから始めました。不動産会社3社の査定書を取ったところ、5,600万円・6,000万円・6,400万円とばらつきが出ています。中央値で全体の時価を約6,000万円と評価し、次男の持分2分の1の対価を3,000万円としました。
ここで、対価を2,000万円に下げてはどうかという話が出ました。この金額では進められません。時価より著しく低い価格での売買は、差額が贈与とみなされます(みなし贈与)。1,000万円の差額に贈与税がかかれば、安くした意味がなくなります。逆に高すぎれば次男側に問題が残る。第三者に説明できる査定資料をそろえ、その中央値で決めることが、双方を守る保険になります。
次男側の譲渡所得税も試算しました。お母様の取得費を引き継ぎますが、購入時の資料がなく概算取得費5%で計算し、税額は約580万円。次男は居住していないため3,000万円控除(居住用財産の特例)は使えないことも、事前に確認して手取り額を示しています。対価3,000万円に対して手取りは約2,400万円で、この差は着手前にお伝えしておく必要があります。
資金は長男の自己資金と銀行借入で調達しました。もっとも、親族間売買は住宅ローンの審査が通りにくい取引です。1行目は「共有持分の親族間売買は取り扱えない」と断られ、2行目で、査定書と売買契約書、使途の説明を添えてようやく承認を得ています。
結果
持分売買が成立し、自宅は長男の単独所有に。次男は現金3,000万円を取得し、双方が納得の形で「共有」という時限爆弾を外せました。贈与税の問題も生じていません。
ポイント
相続での共有は、その時点では公平でも、世代を経るほど解消が難しくなります。解消するなら関係者が少ない今のうちです。
親族間売買は価格の妥当性がすべてです。「身内だから安くていい」という善意が、かえって税金を生みます。複数の査定書や不動産鑑定など、客観資料を必ず残してください。住宅ローンが使いにくい場面もあるため、資金計画も含めた設計が必要です。
事例10|相続した投資用マンションの売却——取得費加算で譲渡税を約90万円軽減
譲渡所得税 約90万円軽減
ご相談者
50代女性(長女)。被相続人は世田谷区在住のお父様(80代で逝去)。相続人は子2人。長女が投資用マンション(約3,000万円)を相続しました。当事務所で相続税申告を担当した後の、売却のご相談です。
ご相談の背景
賃貸経営の経験がなく、入居者対応や修繕の判断に自信が持てない。「売って現金にしたいが、相続税を払ったうえに譲渡税まで取られると、手元にいくら残るのか」というご相談でした。
当事務所の対応
相続税の取得費加算の特例を軸に、売却の時期を設計しました。相続開始から3年10ヶ月以内(相続税の申告期限の翌日から3年以内)に売れば、長女が納めた相続税のうちこのマンションに対応する部分を取得費に加算できます。
計算はこうです。長女の相続税約1,000万円のうち、マンションの課税価格が長女の取得財産に占める割合に対応する約450万円が加算額。譲渡所得が450万円減り、長期譲渡の税率20.315%で約90万円の軽減になります。この特例は「相続税を実際に納めた人」しか使えないため、財産の取得配分を決める申告の段階から、売却の可能性を織り込んでおいたことが効いています。
売却は提携不動産会社を通じ、賃借人が入ったままのオーナーチェンジで約2,900万円で成約。期限より1年早く手続きを終えました。
結果
取得費加算をフルに使い、譲渡税を約90万円圧縮。手取り約2,600万円を確保し、長女の将来資金に充てられています。
ポイント
相続した不動産を「いつか売ろう」と思っているなら、3年10ヶ月の期限を最初に確認してください。期限を1日でも過ぎると、この特例は使えません。
配偶者の税額軽減などで相続税が0円だった人には適用がない点、加算できるのは売った財産に対応する相続税だけである点も、誤解の多いところです。
事例11|借地の上に建つ実家——地主の承諾を取り付けて約3,800万円で売却
地主の承諾を得て売却完了
ご相談者
50代男性(長男)。被相続人は世田谷区在住のお父様(80代で逝去)。相続人は子2人。相続財産は借地権付き一戸建て(借地権評価額約4,000万円)と預貯金でした。
ご相談の背景
兄弟とも持ち家があり、借地上の実家に住む予定はありません。「借地権は売れると聞いたが、地主さんの承諾が要るらしい。切り出して関係がこじれないか」が一番のご心配でした。地代を届ける昔ながらのお付き合いが続いていた地主さんです。
当事務所の対応
順番を大切にしました。まず、相続で借地権を引き継ぐこと自体には地主の承諾は不要です。地代の支払いを引き継ぎ、ご家族から相続のご挨拶とあわせて今後の相談をしたい旨を伝えていただくところから始まりました。
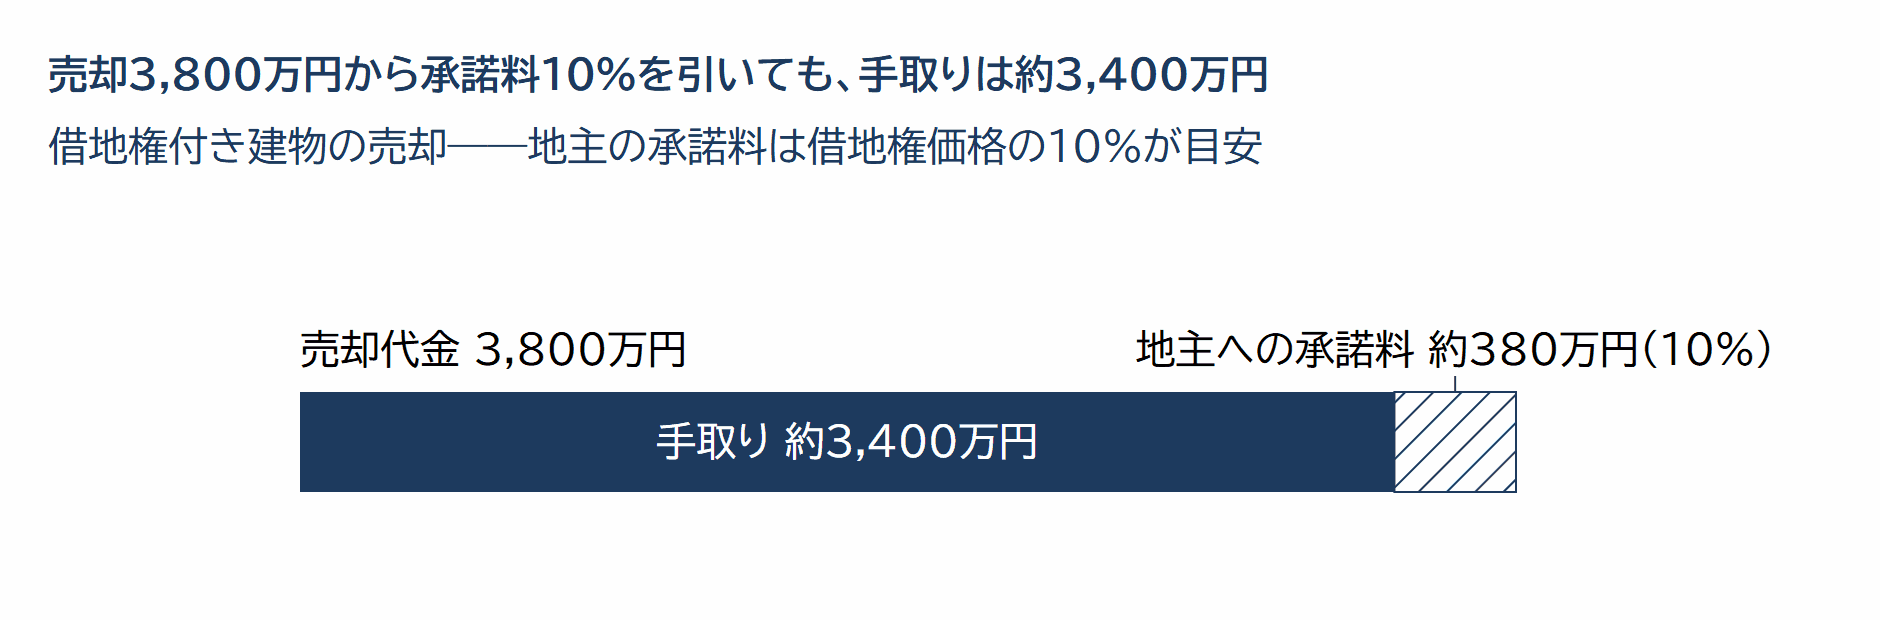
次に第三者への譲渡です。こちらは地主の承諾が必要で、実務では承諾料は借地権価格の10%程度が目安になります。承諾の交渉は、借地権取引に慣れた不動産会社が担当しました。地主側の選択肢(借地権を地主が買い取る・底地と一緒に売る・承諾料を受け取って譲渡を認める)を示したやり取りの末、地主は承諾料方式を選び、約380万円で合意書がまとまっています。建替え承諾(買主が将来建て替える場合の条件)も同じ合意書で先に決まり、買主が付きやすい状態になりました。当事務所は、方式ごとの手取りと税負担の試算で判断材料をご用意しています。
売却活動も同じ不動産会社が担当し、約3,800万円で成約。譲渡所得は、お父様が支払った権利金と建物建築費の資料を取得費として申告しました。
結果
承諾料を差し引いても手取り約3,400万円。地主との関係は良好なまま、売却後の地代授受もきれいに終了しました。
ポイント
借地権の売却は、地主にとっても「底地を整理する好機」です。対立ではなく選択肢の提示から入ると話がまとまりやすく、交渉の実務は借地権取引に慣れた不動産会社に任せるのが定石です。承諾が得られない場合は裁判所の許可(借地非訟)という道もありますが、時間も費用もかかるため最後の手段です。
承諾料・建替え承諾・地代の条件は、買主探しの前に固めておくのが成功の型です。
事例12|不動産5件をどうする?——「保有・売却・活用」に仕分けて約5,500万円を現金化
約5,500万円の現金を確保
ご相談者
60代男性(長男)。被相続人は世田谷区在住のお父様(80代で逝去)。相続人は子2人。相続財産は自宅、賃貸アパート、遊休地2筆、区分マンション1室、預貯金と多岐にわたりました。
ご相談の背景
「全部持ち続ける必要があるのか。どれを残し、どれを手放すべきか」。次男は不動産管理に関わりたくない意向で、できるだけシンプルにしたいというご希望でした。個別の物件ごとに聞けば、不動産会社の答えは「売りましょう」か「活用しましょう」に偏りがちです。
当事務所の対応
5物件を同じ物差しで並べる一覧表を作りました。物差しは4つ——実質利回り(固定資産税・管理費控除後)、時価と相続税評価額の差、流動性(売りやすさ)、管理の手間です。
| 物件 | 実質利回り | 判定 | 理由 |
|---|---|---|---|
| 賃貸アパート | 約5.2% | 保有 | 収益良好。貸家建付地評価で次の相続の負担も軽い |
| 遊休地2筆 | マイナス(税のみ) | 売却 | 収益ゼロで維持費だけ発生。取得費加算の期限内に売る |
| 区分マンション1室 | 約2.1% | 売却 | 修繕積立金の値上げ予定で利回り低下が確実 |
| 自宅(隣接地含む) | — | 保有+一部活用 | 長男が居住。隣接部分は駐車場化を検討 |
売却組は、取得費加算の特例の期限(相続開始から3年10ヶ月)内に間に合うよう逆算でスケジュールを組みました。売却活動はご紹介した不動産会社が担当し、遊休地2筆を約4,200万円、区分マンションを約1,300万円で成約しています。
結果
合計約5,500万円を現金化し、不動産は5件から2件に集約。売却代金の一部は次男への代償金に充て、「長男が不動産、次男は現金」というシンプルで公平な着地になりました。
ポイント
複数の不動産を相続したら、1件ずつ考えるのではなく、全体を同じ物差しで並べることが出発点です。数字にすると「なんとなく持っていた」物件の判定は自然に決まります。
売却する物件があるなら、取得費加算の期限から逆算して動く——これだけで税負担が数十万〜数百万円変わります。