
この記事の要点
- 死亡退職金の非課税枠とは「500万円×法定相続人の数」です。枠を使えるのは相続人が受け取った分だけで、相続を放棄した人が受け取った分には使えません。
- 生命保険金の非課税枠とは別枠で、両方を併用できます。法定相続人が4人なら、合わせて4,000万円までが課税の対象から外れます。
- 対象は、死亡後3年以内に支給が確定した退職手当金等です。3年を超えて確定したものは、受け取った遺族の一時所得になります。
- 法定相続人の数は、相続を放棄した人も数え、養子は実子がいれば1人・いなければ2人までです。
- 所得税の退職所得控除(勤続年数で決まる退職金の非課税枠)とは別の制度で、死亡退職金に勤続年数の式は使いません。
死亡退職金の非課税枠とは、亡くなった人の勤務先から相続人が受け取った退職手当金等のうち、「500万円×法定相続人の数」の非課税枠までを相続税の課税価格に入れない決まりです(相続税法12条1項7号)。生命保険金の非課税枠とは別立てで、両方を使えます。
枠を使えるのは相続人だけです。枠の計算に使う「法定相続人の数」と、実際に枠を使える「相続人」は、意味も人数も違います。所得税の退職所得控除(勤続年数で決まる退職金の非課税枠)とも別の制度です。
死亡退職金は相続税の対象|勤務先から遺族に渡るお金の4つの行き先
被相続人の死亡により遺族が受け取る退職手当金、功労金その他これらに準ずる給与で、死亡後3年以内に支給が確定したものは、相続または遺贈により取得したものとみなして相続税がかかります(相続税法3条1項2号)。これを「みなし相続財産」と呼びます。
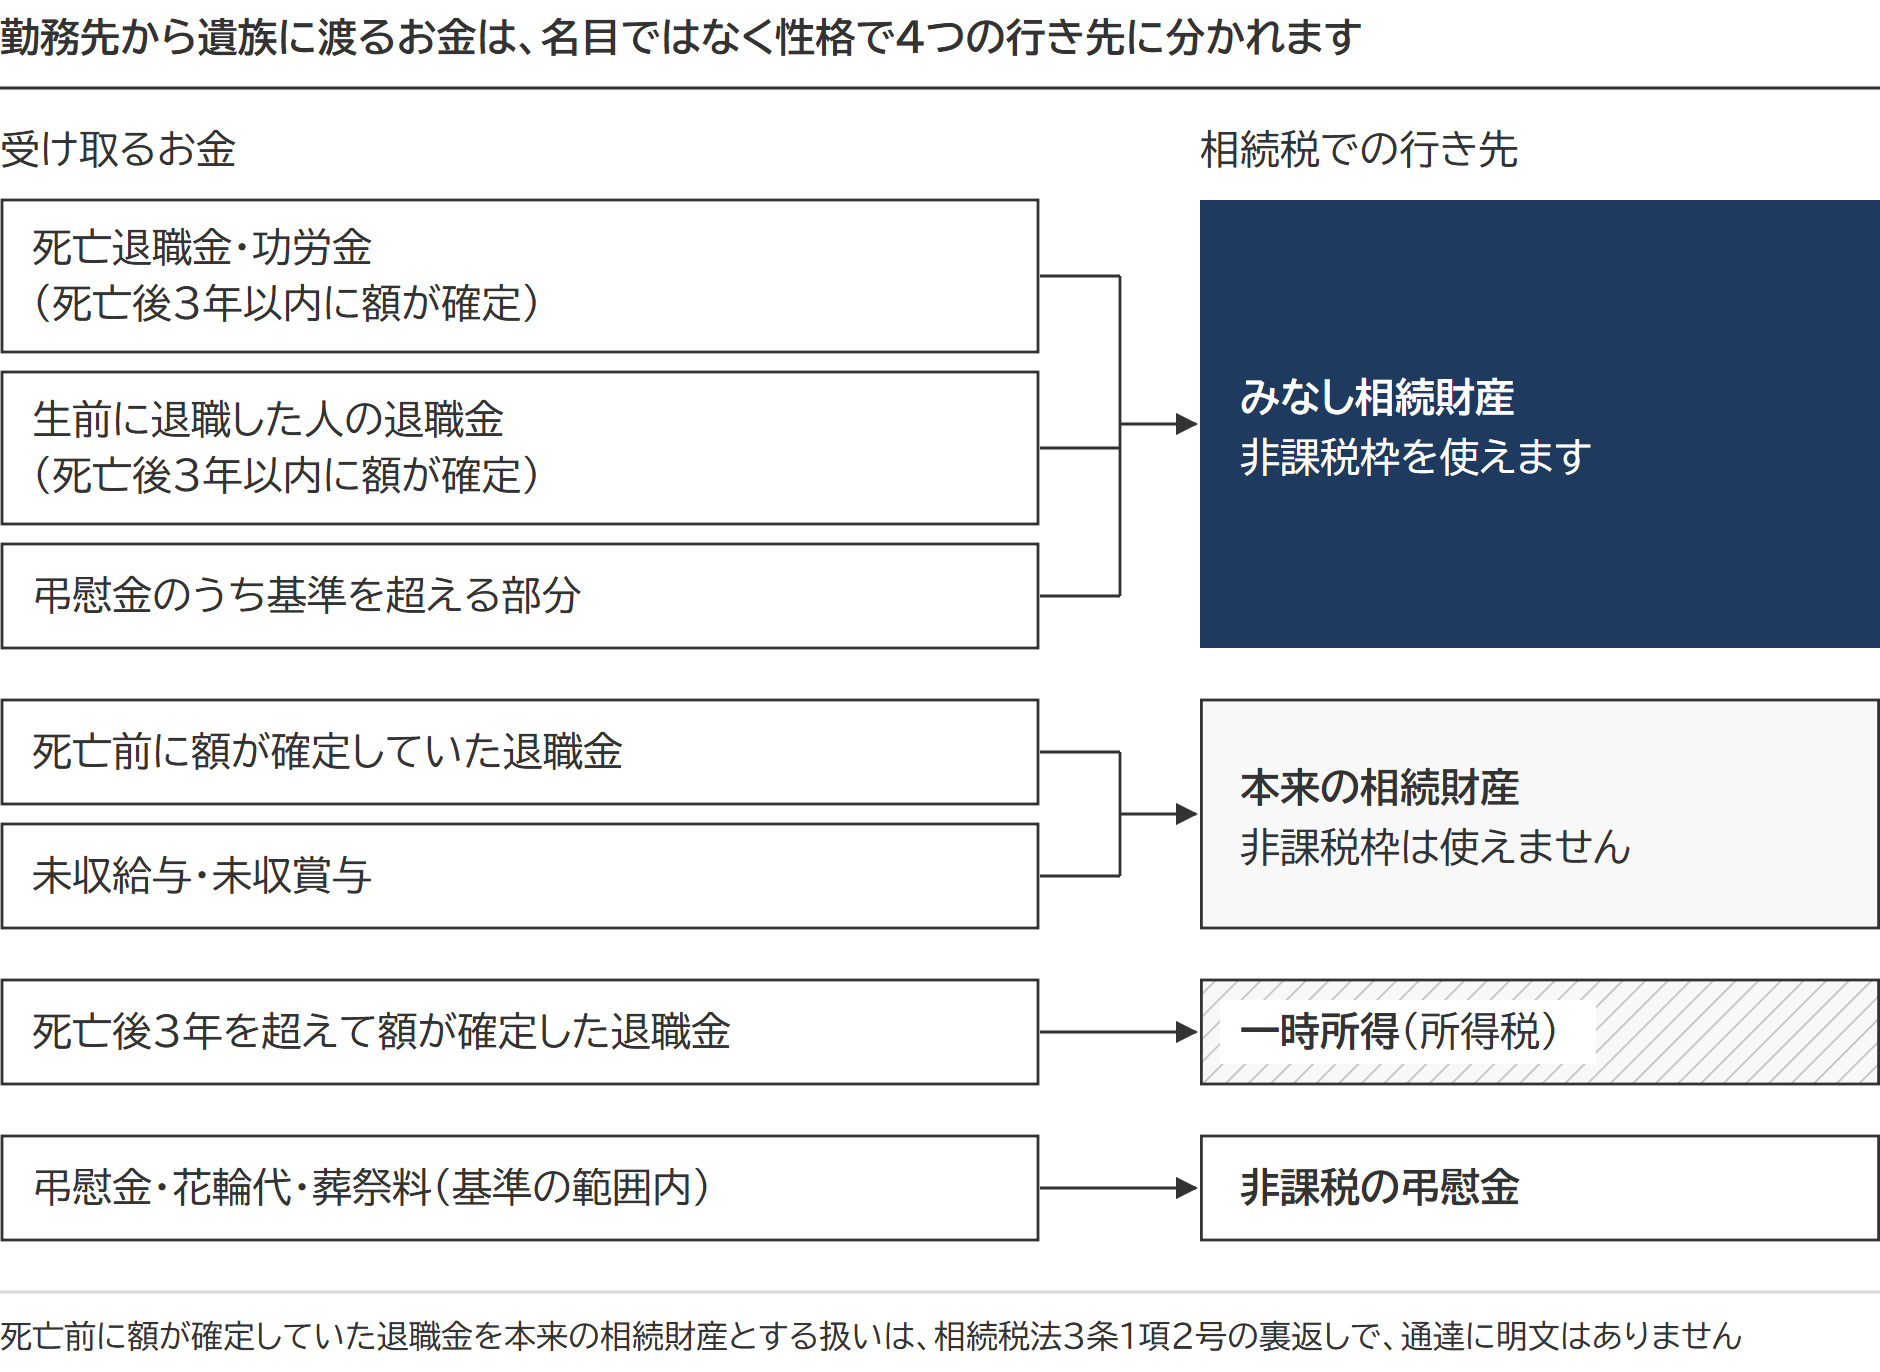
勤務先から遺族に渡るお金は、退職金・功労金・未払いの給与や賞与・弔慰金や葬祭料と名目がさまざまです。相続税では、みなし相続財産(3年以内に確定した退職金・功労金)、本来の相続財産(未収の給与・賞与・退職金)、一時所得(3年を超えて確定した退職金)、相続税のかからない弔慰金(基準の範囲内)の4つの行き先に分かれます。非課税枠を使えるのは、みなし相続財産に入るものだけです。
退職手当金等として扱われる給付は、勤務先から直接支払われるものだけではありません。確定給付企業年金や確定拠出年金の死亡一時金、中小企業退職金共済、小規模企業共済など、相続税法施行令1条の3が列挙する年金・一時金も含みます。名目が「退職金」でないため見落としやすく、支給元への問い合わせで確かめます。
退職金は勤務先から遺族へ直接支払われ、被相続人から引き継ぐ財産ではありません。それでも相続税の側に置かれているのは、死亡の時点で退職金が支給されること自体が規程などで当然に予定され、相続税として課税できる期間のうちに額が確定するなら、実質は相続で取得したのと同じとみるからです。最高裁もこの読み方を示し、生前に退職していた人の退職金が死亡後に確定した場合も含むとしています。
相続人以外の人が受け取れば遺贈により取得したものとみなされ、非課税枠は使えません。受け取った人が被相続人の一親等の血族でも配偶者でもないとき(規程で受取人とされた内縁の配偶者、相続人でない兄弟姉妹、養子にしていない孫など)は、相続税額の2割加算の対象にもなります(相続税法18条)。
出典:相続税法3条(e-Gov法令検索)/相続税法18条(e-Gov法令検索)/相続税法施行令1条の3(e-Gov法令検索)/最高裁判所 昭和47年12月26日第三小法廷判決(裁判所ウェブサイト)
所得税の退職所得控除(退職金の非課税枠)との違い
退職所得控除とは、本人が退職金を受け取ったときに、所得税の計算で退職金の額から差し引く控除です。勤続20年以下なら40万円×勤続年数(80万円に満たないときは80万円)、20年を超えると800万円+70万円×(勤続年数−20年)で、勤続年数が長いほど大きくなります。
退職所得控除は、死亡退職金に関わりません。相続税の対象になった退職金には所得税がかからず(所得税法9条1項17号)、勤続年数も計算に出てきません。「退職金の非課税枠」を調べて勤続年数の式にたどり着いたなら、それは本人が受け取る退職金の話です。遺族が受け取る死亡退職金の枠は、法定相続人の数で決まる1本だけです。
出典:国税庁タックスアンサー No.1420 退職金を受け取ったとき(退職所得)/所得税法9条(e-Gov法令検索)
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
死亡退職金の非課税枠とは|500万円×法定相続人の数の計算
死亡退職金の非課税枠とは、相続人が受け取った退職手当金等のうち、500万円に法定相続人の数を掛けた金額までを相続税の課税価格に算入しない制度です(相続税法12条1項7号)。
退職手当金等の非課税限度額
500万円 × 法定相続人の数
夫が亡くなり、相続人は妻と子2人(法定相続人3人)。規程により妻1人が死亡退職金2,500万円を受け取ったときは、限度額 500万円×3人=1,500万円がすべて妻の非課税になり、課税されるのは1,000万円です。受取人が1人でも、限度額は法定相続人の数で決まります。退職金が500万円以下なら全額が非課税です。
相続人が受け取った退職手当金等は、①全員の合計額が非課税限度額以下なら、各人の受取額のまま全額が非課税、②合計額が限度額を超えるなら、限度額を受取額の割合で按分した金額が非課税になります(12条1項7号イ・ロ)。
令和8年4月1日から号が1つ繰り下がり、退職手当金等は7号、生命保険金は6号です(以前はそれぞれ6号・5号)。
生命保険金との併用|2つの非課税枠は別枠で両方使える
死亡退職金の非課税枠と生命保険金の非課税枠は併用できます。2つの枠は別立てで、片方を使っても、もう片方は減りません。
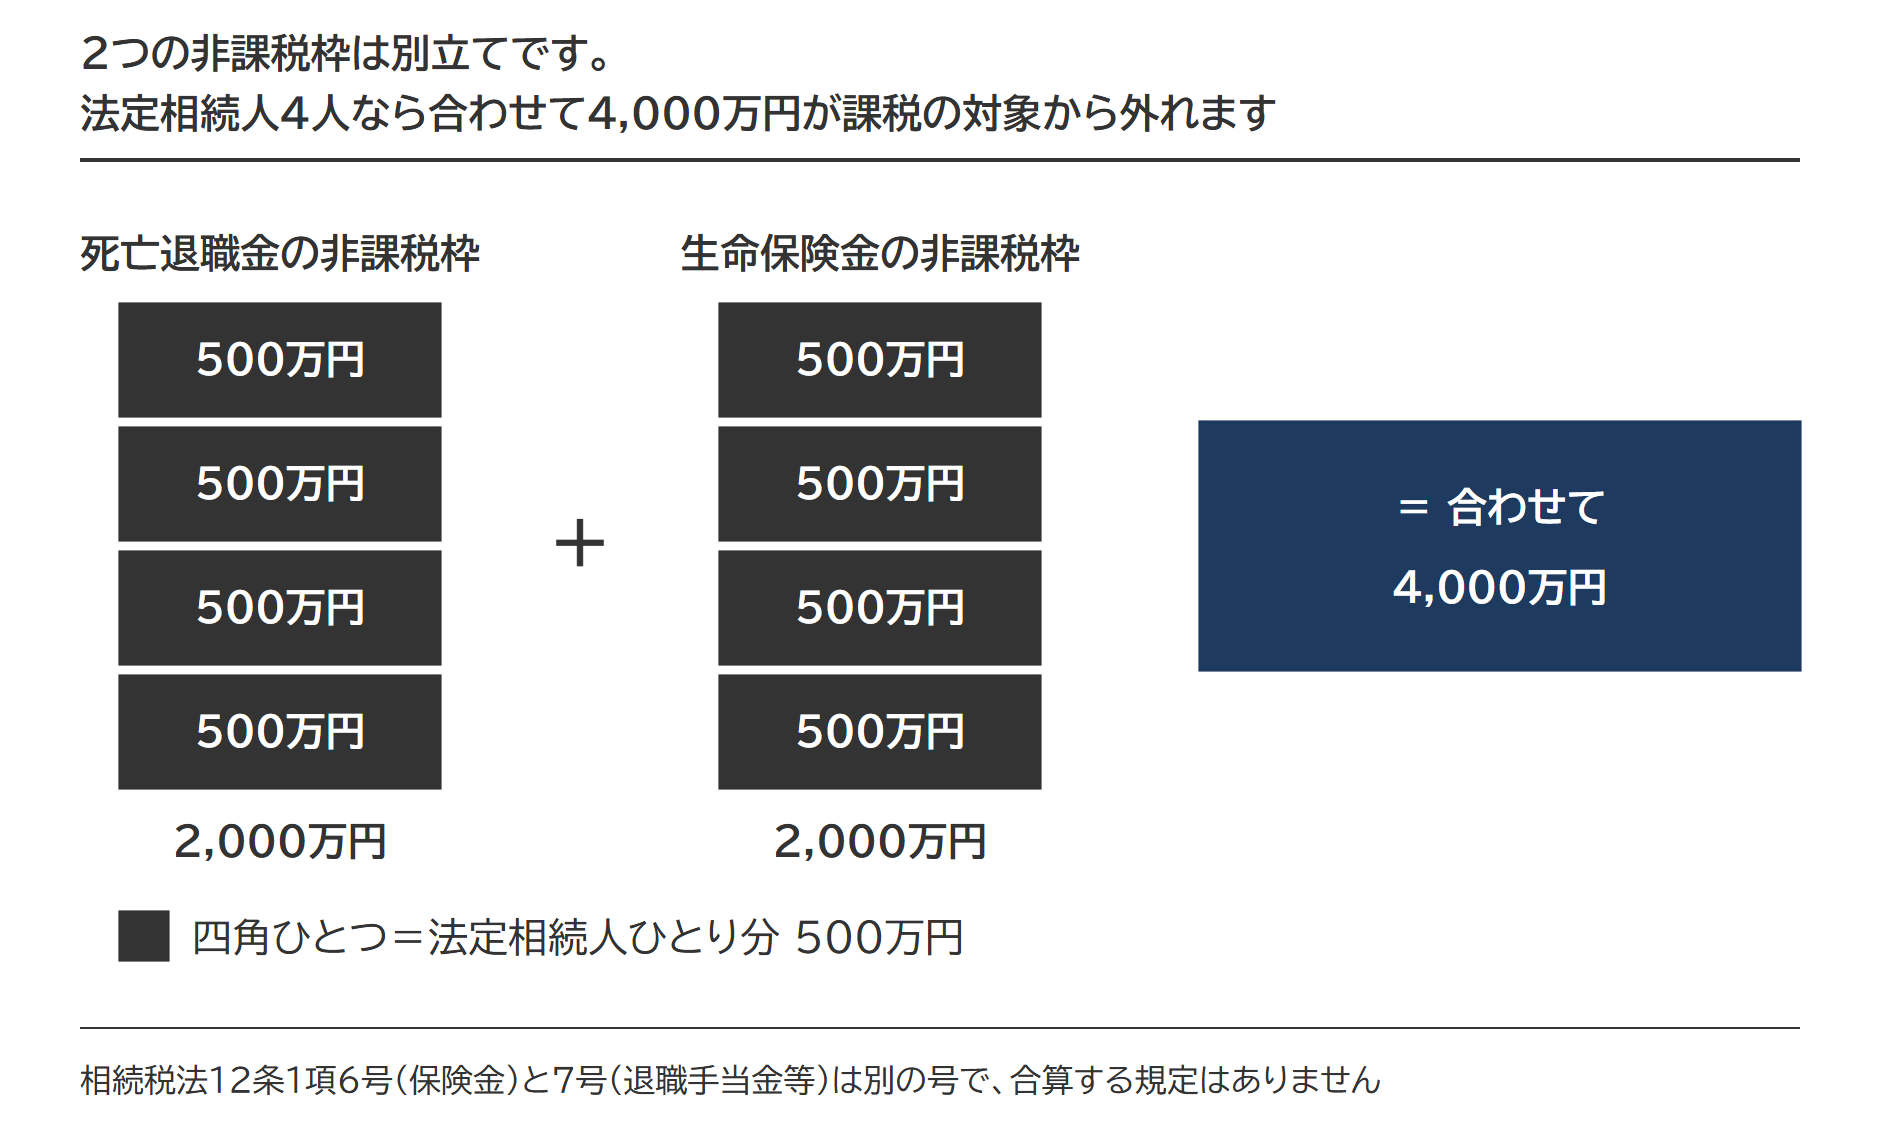
法定相続人が4人であれば、死亡退職金で2,000万円、生命保険金で2,000万円、合わせて4,000万円までが課税の対象から外れます。ただし、余った枠をもう一方へ回すことはできません。法定相続人が4人で、保険金1,200万円・死亡退職金2,800万円なら、保険金の枠は800万円余っても、死亡退職金は2,000万円を超える800万円が課税されます。
別枠になる理由は、条文の組み立てにあります。相続税法12条1項は、保険金の枠(6号)と退職手当金等の枠(7号)を独立した号として置き、限度額もそれぞれの号の中だけで計算します。合算する規定はありません。会社が受け取った保険金を原資に遺族へ死亡退職金として支給したものは、退職手当金等の側で扱います(相続税法3条1項1号の括弧書き)。
生命保険金の側の枠は、生命保険金の非課税枠とは|500万円×法定相続人の数の計算と、受取人が1人のとき・基礎控除の600万円との違いで整理しています。
法定相続人の数の数え方|相続放棄した人も数え、養子は1人または2人まで
法定相続人の数とは、民法の規定による相続人の数を、相続の放棄がなかったものとして数え、養子は実子がいれば1人・いなければ2人までに限った人数です(相続税法15条2項)。限度額を決めるのはこの人数で、枠を使える相続人の人数ではありません。
- 放棄はなかったものとして数える。子が放棄して父母や兄弟姉妹が相続人になっても、数は放棄がなかったときのままです。
- 養子は実子がいれば1人・いなければ2人まで。配偶者と実子1人・養子2人なら、数に入る養子は1人で、法定相続人の数は3人(枠は1,500万円)です。特別養子縁組による養子や、配偶者の実子で被相続人の養子になった人は実子とみなされ、養子の数の上限の対象になりません(15条3項)。数に入らない養子も相続人なので、受け取った退職手当金等には非課税枠を使えます。
上限の範囲内でも、養子の数を含めることが相続税の負担を不当に減少させる結果となると認められるときは、税務署長は更正・決定(税務署が税額を正す処分)にあたってその養子を数に入れずに税額を計算できます(相続税法63条)。生命保険金の非課税枠や遺産に係る基礎控除も、同じ数え方です。
出典:相続税法15条(e-Gov法令検索)/相続税法63条(e-Gov法令検索)/国税庁タックスアンサー No.4170 相続人の中に養子がいるとき
相続税の対象は死亡後3年以内に支給が確定した退職金|3年を超えて確定すると一時所得
みなし相続財産になる退職手当金等は、被相続人の死亡後3年以内に支給が確定したものに限られます(相続税法3条1項2号)。確定した日がいつかで、税目が変わります。
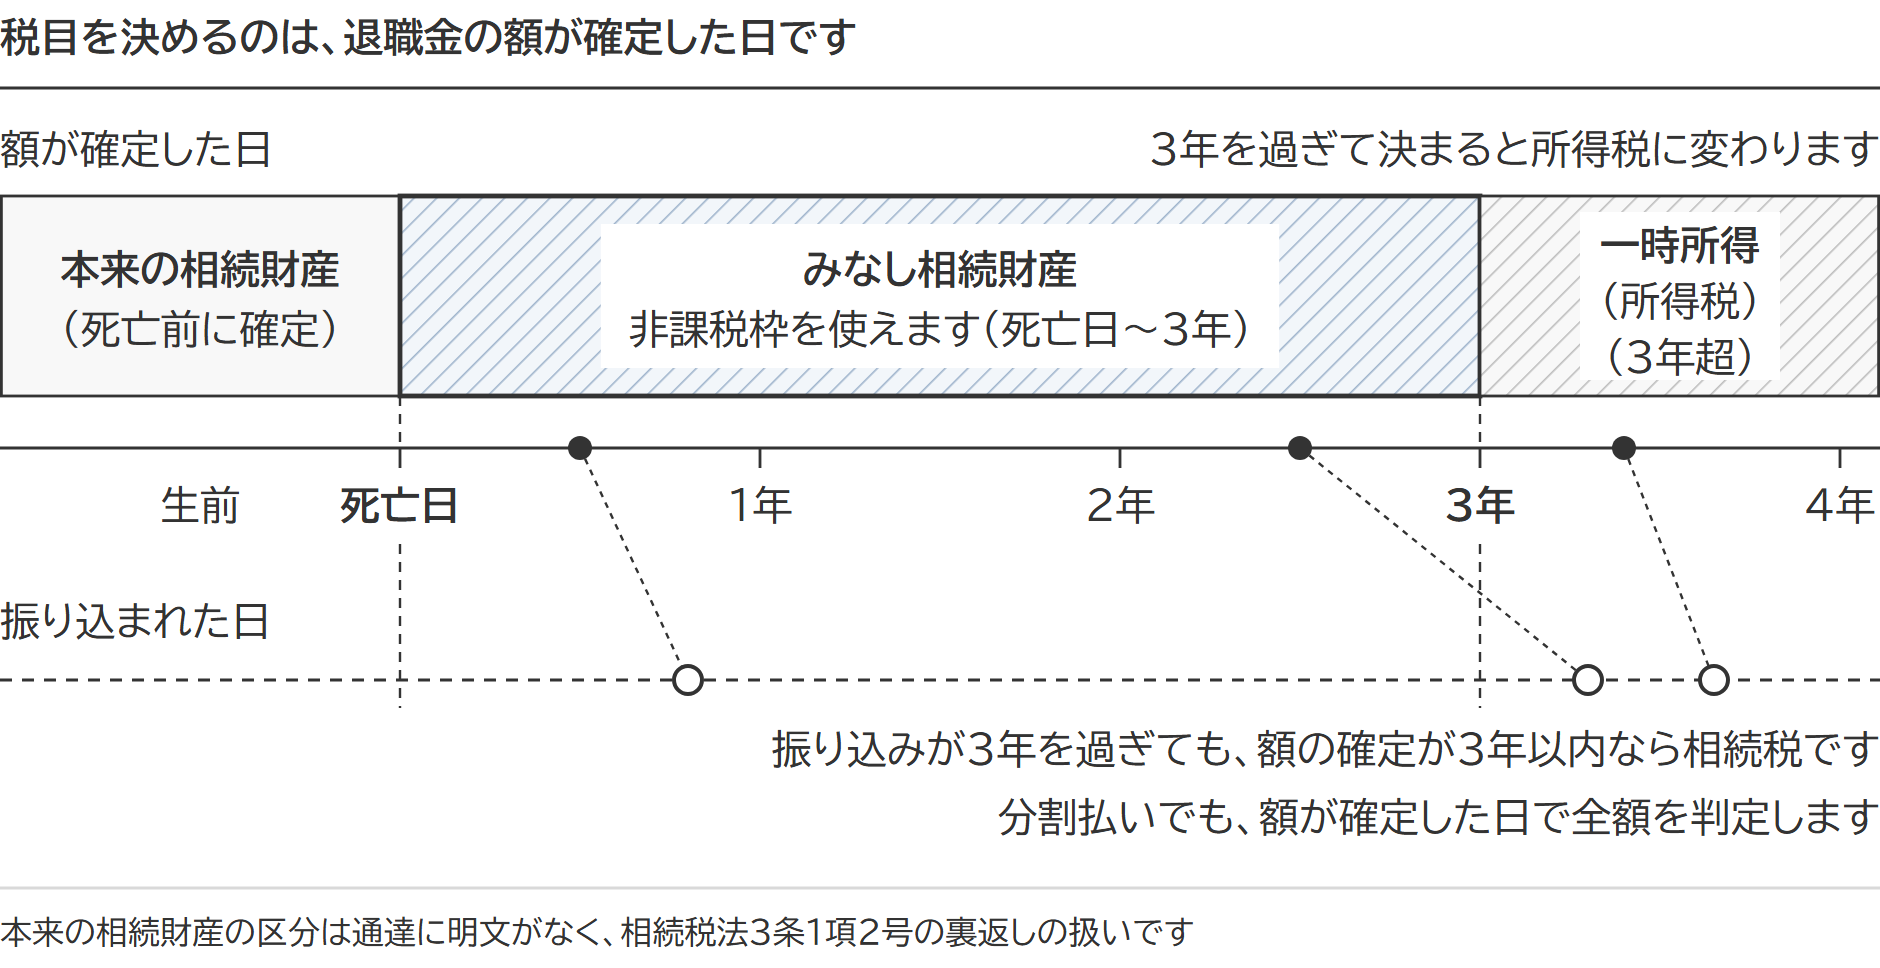
「支給が確定した」とは、支給する金額が決まったことです。支給すると決めた日でも、振り込まれた日でもありません。支給することが決まっていても、金額が決まっていないものは、確定したことになりません(相続税法基本通達3-30)。
実際に支給される時期は問いません。たとえば株主総会で役員退職慰労金3,000万円の支給を決め、毎月25万円ずつ10年かけて分割で支払うことにした場合でも、額が確定した日が死亡後3年以内なら、3,000万円の全額が相続税の対象の退職手当金等です。
- 死亡後3年以内に金額が確定した…みなし相続財産です。死亡退職だけでなく、生前に退職していて金額が死亡後に決まったものも含みます(相続税法基本通達3-31)。非課税枠を使えるのは、この区分だけです。
- 死亡後3年を超えてから金額が確定した…相続税ではなく、受け取った遺族の一時所得として所得税の対象です(所得税基本通達34-2)。
- 死亡前に金額が確定していた…生前に退職して金額が決まり、未収のまま亡くなった退職金です。3年以内に確定したものをみなし相続財産とする規定の裏返しとして、本来の相続財産(未収退職金)として扱われ、非課税枠は使えません(通達に明文はありません)。
出典:国税庁タックスアンサー No.4117 相続税の課税対象になる死亡退職金/相続税法基本通達3-30・3-31/所得税基本通達34-2
死亡退職金の額は会社の規程で決まる|勤続年数・功績倍率は目安
死亡退職金がいくらになるかは、勤務先の退職給与規程で決まります。相続税法に、勤続年数から額を出す式はありません。受け取った金品が退職手当金等に当たるかどうかも、規程の定めがあればそれにより、なければ被相続人の地位や功労、同種の事業で同じ地位の人が受ける額を勘案して判定します(相続税法基本通達3-19)。
同族会社の役員退職慰労金では、報酬月額×在任年数×功績倍率という法人税側の目安が使われることがあります。この式は、相続税の非課税枠に合わせて額を決める根拠になりません。
出典:相続税法基本通達3-19
死亡退職金の受取人は会社の規程の順位で決まる|遺産分割では決めない
死亡退職金の受取人は、退職給与規程などで定められた人です。非課税枠の按分は「誰がいくら受け取ったか」で決まります。受取人は、遺産分割協議で決めるものではありません。
民法の側では、規程で受取人が定められている死亡退職金を受取人の固有の権利とみて、遺産分割の対象にしないと考えられています。規程がない場合は裁判例の判断が分かれており、支給の根拠を確かめたうえで個別に判断されています。
民間の会社の規程は、労働基準法施行規則42条〜45条の遺族補償の順位を準用する例が多くあります。順位は配偶者(事実上婚姻と同様の関係にある人を含む)が先で、いなければ死亡当時に生計を維持していた(または生計を一にしていた)子・父母・孫・祖父母、さらにいなければ子・父母・孫・祖父母・兄弟姉妹の順です。国家公務員の退職手当は、国家公務員退職手当法2条の2が遺族の範囲と順位を定めています。
相続税の側は、受取人を次の順序で確定します(相続税法基本通達3-25)。
1. 退職給与規程等で受取人が具体的に定められているまずここを見る
その規程により支給を受けることになる人が、受け取った人です。
2. 規程に定めがなく、現実に受け取った人がいる申告・更正・決定のときまで
相続税の申告書を提出する時、または税務署が更正または決定をする時までに現実に受け取った人がいれば、その人です。
3. 相続人全員の協議で受取人を決めた協議で定める
相続人全員の協議によって支給を受ける人を定めたときは、その人です。
4. どれにも当たらない最後の受け皿
相続人の全員が受け取ったものとして扱い、各人が均等に取得したものとします。
出典:相続税法基本通達3-25
非課税枠を使えるのは相続人だけ|相続放棄した人がいるときの按分と設例
非課税枠の対象になるのは、相続人が受け取った退職手当金等だけです。相続を放棄した人と、欠格・廃除で相続権を失った人は、ここでいう相続人に含まれません(相続税法3条1項の柱書・相続税法基本通達12-7・12-9)。
各相続人の非課税金額
非課税限度額 × (その相続人が受け取った退職手当金等の額 ÷ 全ての相続人が受け取った退職手当金等の合計額)
放棄した人が受け取った金額は、分母にも分子にも入りません。一方で、放棄した人も法定相続人の数には数えます。
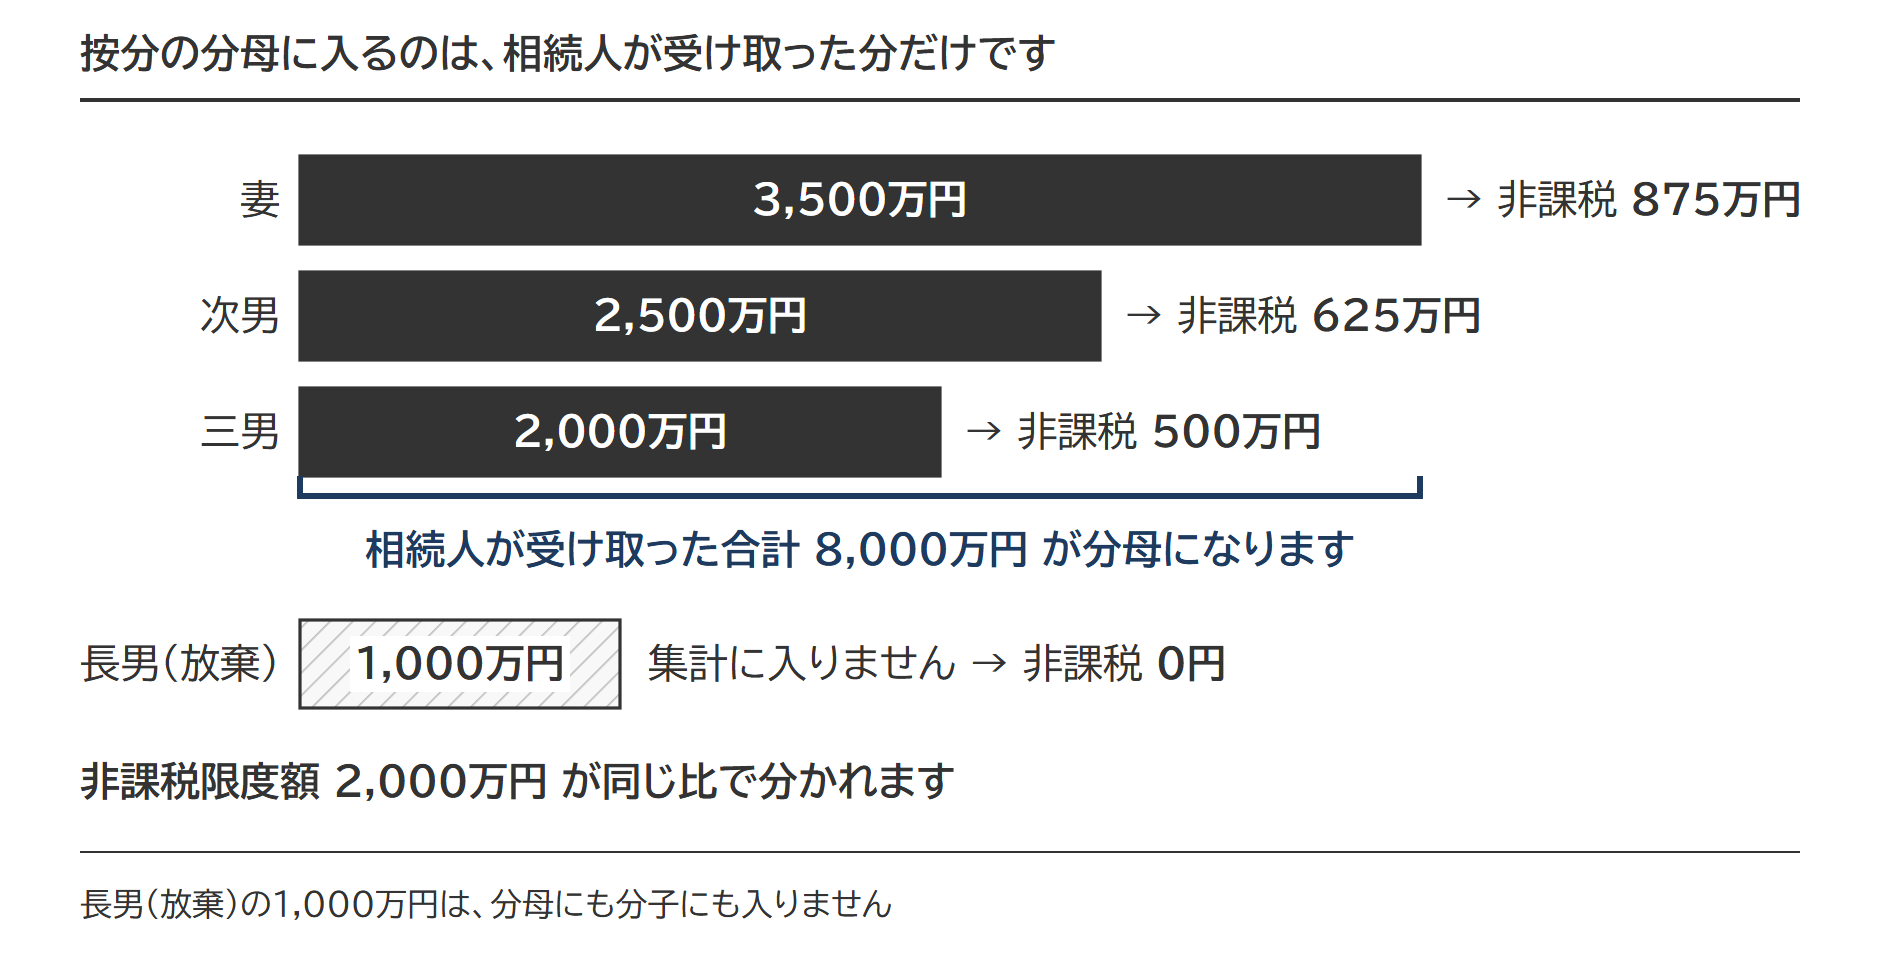
設例|4人のうち長男が相続放棄したケース
被相続人は父。相続人になるはずだったのは妻・長男・次男・三男の4人で、長男は相続を放棄しました。勤務先の規程で妻と子に支給する定めがあり、支給された退職手当金等は、妻3,500万円、長男1,000万円、次男2,500万円、三男2,000万円の合計9,000万円です。
法定相続人の数は、放棄をなかったものとして4人。非課税限度額は 500万円 × 4人 = 2,000万円です。相続人は妻・次男・三男の3人で、受取額の合計は 3,500万円 + 2,500万円 + 2,000万円 = 8,000万円。長男の1,000万円は集計に入れません。8,000万円が限度額を超えるため、2,000万円を受取額の割合で按分します。
| 受取人 | 受取額 | 非課税金額 | 課税される額 |
|---|---|---|---|
| 妻 | 3,500万円 | 875万円 | 2,625万円 |
| 次男 | 2,500万円 | 625万円 | 1,875万円 |
| 三男 | 2,000万円 | 500万円 | 1,500万円 |
| 長男(放棄) | 1,000万円 | 0円 | 1,000万円 |
妻の非課税金額は 2,000万円 × 3,500万円 ÷ 8,000万円 = 875万円。次男は625万円、三男は500万円で、3人の合計は限度額の2,000万円をちょうど使い切ります。
長男は法定相続人の数には入っていますが、相続人ではないため非課税枠を使えません。放棄をした人が受け取った退職金は、全額がその人の課税価格に入るのです。この設例では妻・次男・三男で枠を使い切るため、家族全体の課税される額(7,000万円)は放棄がなかったときと同じで、長男の分が重く、3人の分が軽くなります。長男は被相続人の子(一親等の血族)なので、2割加算は関わりません。
退職金と区別するもの|未収給与・未収賞与は本来の相続財産、弔慰金は別の基準
勤務先から支払われるお金のうち、亡くなった時点で支給期が来ていなかった給与と、死亡後に額が確定した賞与は、退職手当金等ではなく本来の相続財産です。非課税枠は使えません。
| お金の名前 | どんなお金か・相続税での扱い | 根拠 |
|---|---|---|
| 未収給与 | 相続開始の時に支給期が到来していない俸給・給料。本来の相続財産 | 相続税法基本通達3-33 |
| 未収賞与 | 死亡後に金額が確定した賞与。本来の相続財産 | 相続税法基本通達3-32 |
| 未収退職金 | 死亡前に金額が確定していた退職金。本来の相続財産として扱われる | 相続税法3条1項2号の裏返し(通達に明文なし) |
たとえば3月10日に亡くなり、勤務先の給与支給日である3月25日に3月分の給与が遺族へ支払われた場合、死亡の時点で支給期が来ていないので、本来の相続財産として相続税の対象です。本来の相続財産ですから、誰が取得するかは遺産分割協議で決めます。受け取る人が規程で先に決まっている死亡退職金とは、ここが違います。
相続税がかかる給与に、所得税はかからない
相続税の課税価格に入った未収給与・未収賞与には、所得税を課しません(所得税法9条1項17号、所得税基本通達9-17)。
出典:国税庁質疑応答事例 死亡後に支給期が到来する給与/相続税法基本通達3-32・3-33/所得税基本通達9-17
弔慰金は普通給与の3年分・半年分まで非課税、超えた部分は退職金の枠に合流する
勤務先から受け取る弔慰金・花輪代・葬祭料は、通常は相続税の対象になりません。ただし、弔慰金などの名目で受け取った金品のうち実質上退職手当金等に当たると認められる部分は、退職手当金等として課税されます。それ以外の部分も、次の基準を超えると、超えた部分が退職手当金等として扱われます(相続税法基本通達3-20)。
| 被相続人の死亡 | 弔慰金として扱われる金額 |
|---|---|
| 業務上の死亡 | 賞与以外の普通給与の3年分(36か月分)まで |
| 業務上以外の死亡 | 賞与以外の普通給与の半年分(6か月分)まで |
基準を超えた部分は退職手当金等として非課税枠の計算に合流するため、弔慰金が多いほど退職金側の枠を押し出します。基準には括弧書きがあり、労災保険法の遺族補償給付・葬祭料など法律にもとづく給付(同3-23)からなる部分が3年分・半年分を超えるときは、その金額までが弔慰金です。
業務上の死亡かどうかの判定、普通給与の求め方、計算例は弔慰金の相続税と死亡退職金との違い|業務上は3年分・業務上以外は半年分の非課税枠と計算方法で取り上げています。
出典:国税庁タックスアンサー No.4120 弔慰金を受け取ったときの取扱い/相続税法基本通達3-20/相続税法基本通達3-23
申告のしかた|第10表の記載例と、申告のあとで退職金の額が決まったときの延滞税
死亡退職金は、相続税の申告書 第10表「退職手当金などの明細書」に書きます。上の「1 相続や遺贈によって取得したものとみなされる退職手当金など」には受け取った人を全員(相続人以外も)書き、下の「2 課税される金額の計算」には相続人だけを書きます。相続の放棄をした人は、2には書きません。
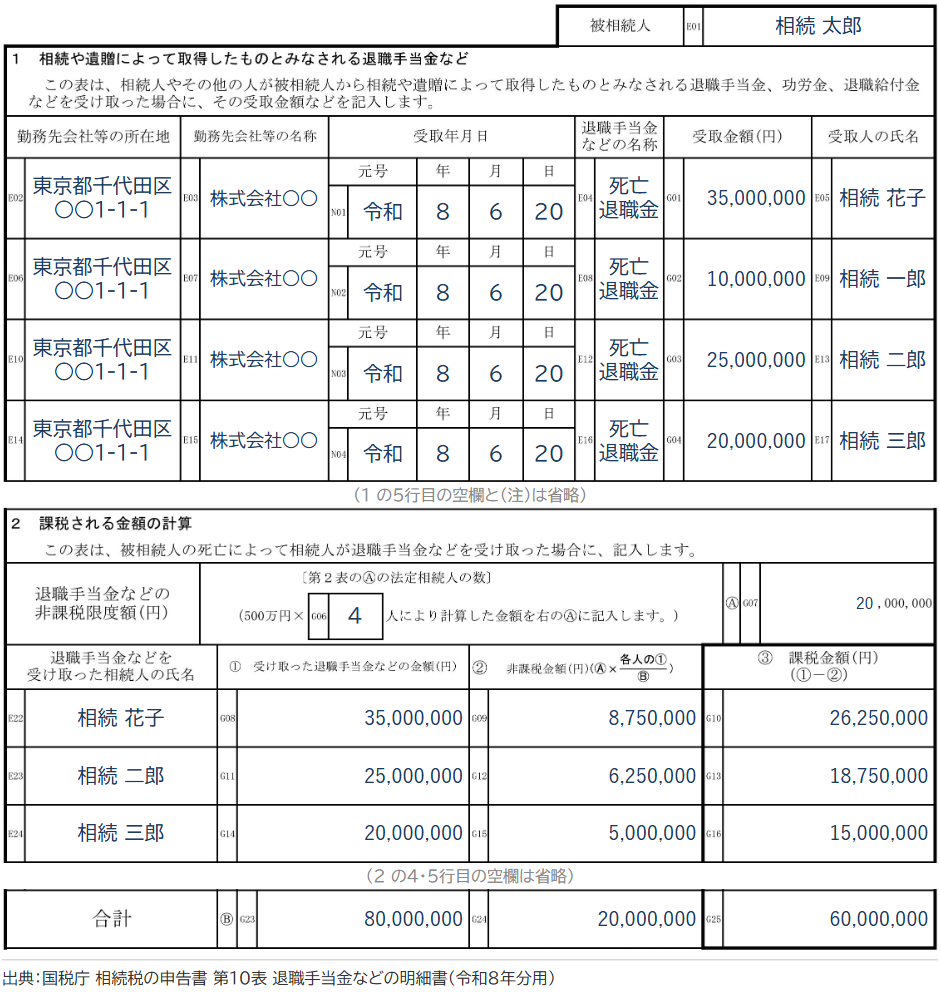
2では、Ⓐ欄に非課税限度額、①欄に各相続人の受取額、②欄にⒶ×各人の①÷Ⓑ(①の合計)の非課税金額、③欄に①−②の課税金額を書き、③欄を第11表の付表4の「財産の明細」の「価額」欄に転記します。相続人以外の人が受け取った分は非課税金額がないため、受け取った金額をそのまま第11表の付表4へ転記する決まりです。
金額と確定した日を確かめる資料は、退職手当金等を支給した会社が税務署へ提出する受給者別の調書です(相続税法59条1項2号)。支給した月の翌月15日までに提出され、支給額が100万円以下なら提出が省かれます(相続税法施行規則30条3項)。手元に届いていなければ、勤務先に写しを頼みます。
出典:相続税の申告書 第10表 退職手当金などの明細書(令和8年分・国税庁)/相続税法59条(e-Gov法令検索)/相続税法施行規則(e-Gov法令検索)
申告のあとで退職金の額が決まったとき|修正申告と延滞税の特則
退職金の額が決まるのが、相続税の申告期限(10か月)より後になることもあります。この場合は、金額が確定してから修正申告(当初の申告が要らなかった人は期限後申告)をして税額を直します。
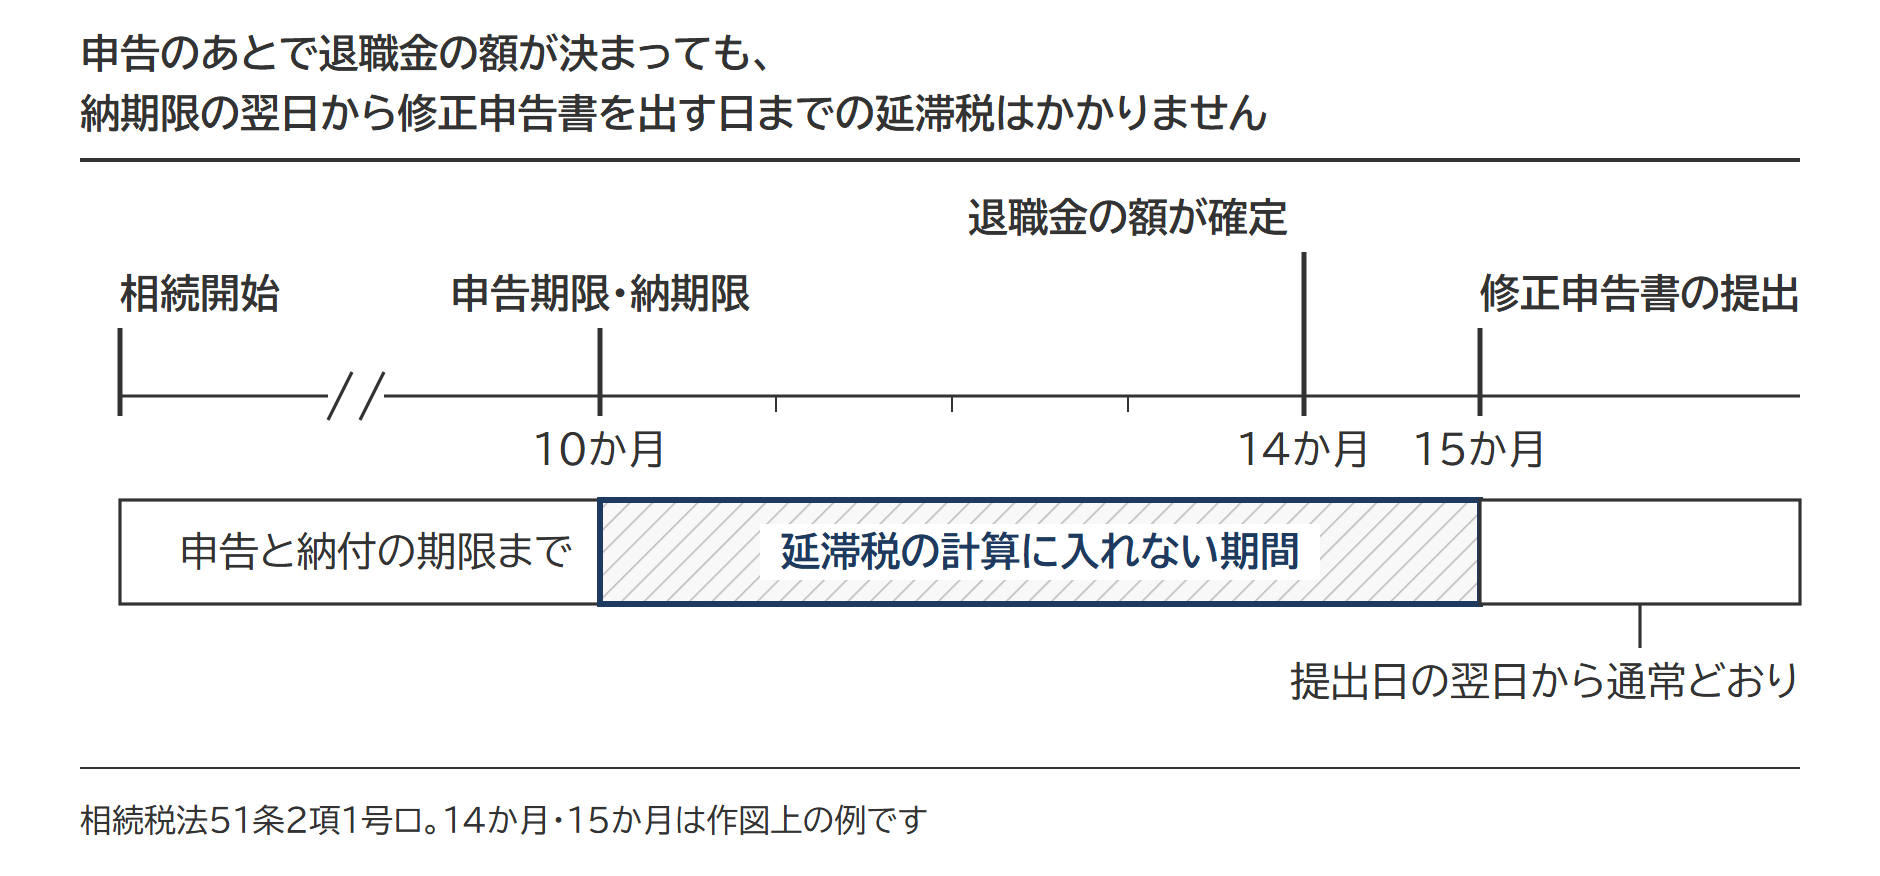
延滞税には特則が置かれています。相続税法51条2項1号ロは、期限内申告書の提出期限後に支給が確定した退職手当金等の支給を受けたことを理由とする期限後申告・修正申告について、納期限の翌日からその申告書を提出した日までの期間を、延滞税の計算の基礎となる期間に算入しないと定めています。提出した日の翌日以降に納付が遅れた分は、通常どおりの延滞税です。
修正申告の特則(31条)にも更正の請求の特則(32条)にも、退職手当金等は出てきません。条文に出てくるのは、延滞税の特則だけです。
よくある質問
死亡退職金に相続税はかかりますか
かかります。死亡後3年以内に支給が確定した退職手当金等は相続または遺贈により取得したものとみなされ、相続人が受け取った分は非課税限度額まで課税されません。相続人以外の人が受け取った分は、全額が課税の対象です。
相続を放棄しても死亡退職金は受け取れますか
受け取れる場合があります。退職給与規程で受取人が定められていれば、その人の固有の権利として支給されると考えられるためです。ただし相続税の上では非課税枠を使えず、受け取った全額が課税の対象になります。
非課税枠に収まれば、相続税の申告は不要ですか
退職金が非課税枠に収まっても、それだけで申告が不要になるわけではありません。申告の要否は、他の財産を含めた課税価格の合計額が基礎控除額を超えるかどうかで決まります。相続税の非課税財産で全体像を整理しています。
死亡退職金は遺産分割協議書に書く必要がありますか
受取人が規程で定められているものは、遺産分割の対象にならないと考えられています。受取人の定めがなく相続人全員の協議で決めたときは、その合意を書面に残しておくと、相続税の申告でも受取人を示しやすくなります。
退職金を支給した会社の株式の評価には影響しますか
影響します。非上場株式を純資産価額方式(会社の純資産から株価を出す方法)で評価するとき、被相続人の死亡により支給することが確定した退職手当金・功労金は、会社の負債として計上します(財産評価基本通達186(3))。原資が会社の受け取った生命保険金であれば、その請求権の資産計上も要ります。純資産価額方式の計算で取り上げています。
葬儀にかかった費用は差し引けますか
死亡退職金から直接差し引くものではありませんが、相続税の課税価格を計算するときに葬式費用を控除できます。取扱いは葬式費用の控除で整理しています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
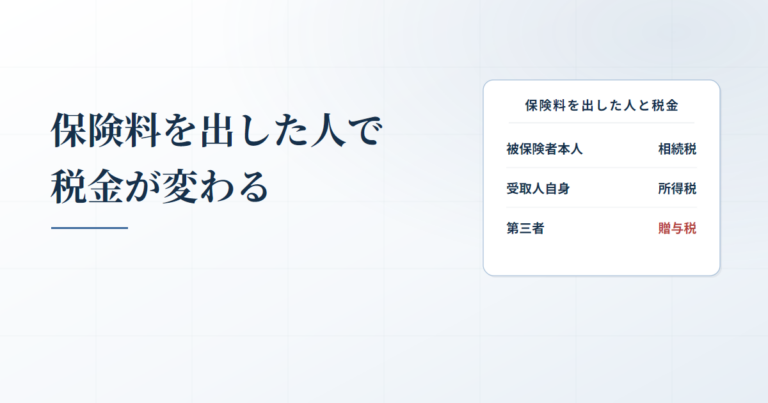 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
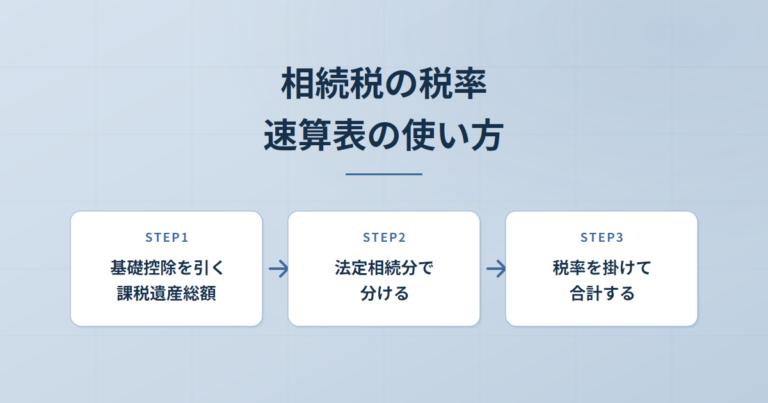 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。