この記事の要点
- 名義預金とは、名義人と本当の持ち主が違う預金のこと。亡くなった人の財産として相続税の申告に含める
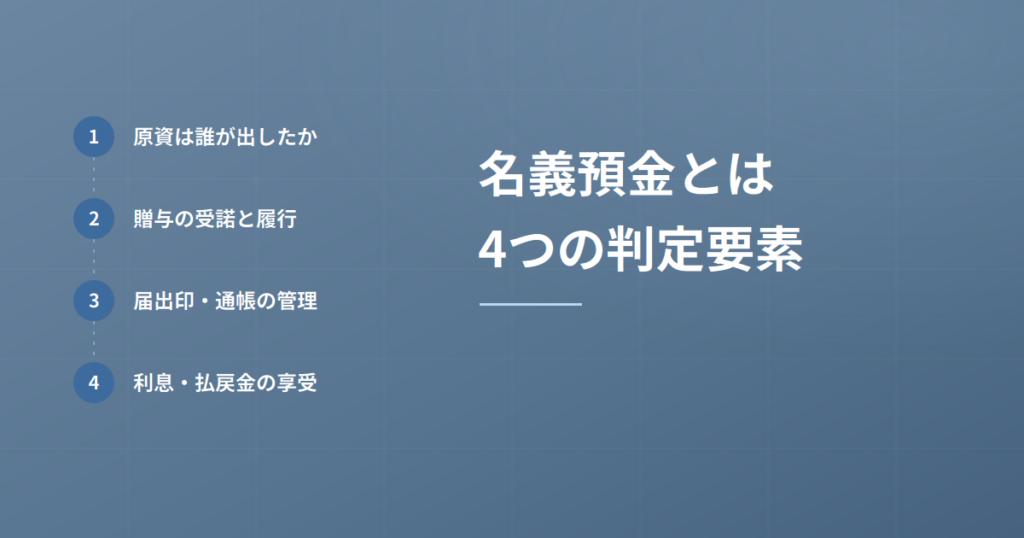
- 判定は、原資・贈与の受諾と履行・管理・利益の享受の4つの要素を総合して行う(総合して判断する枠組みは平成25年12月10日裁決)
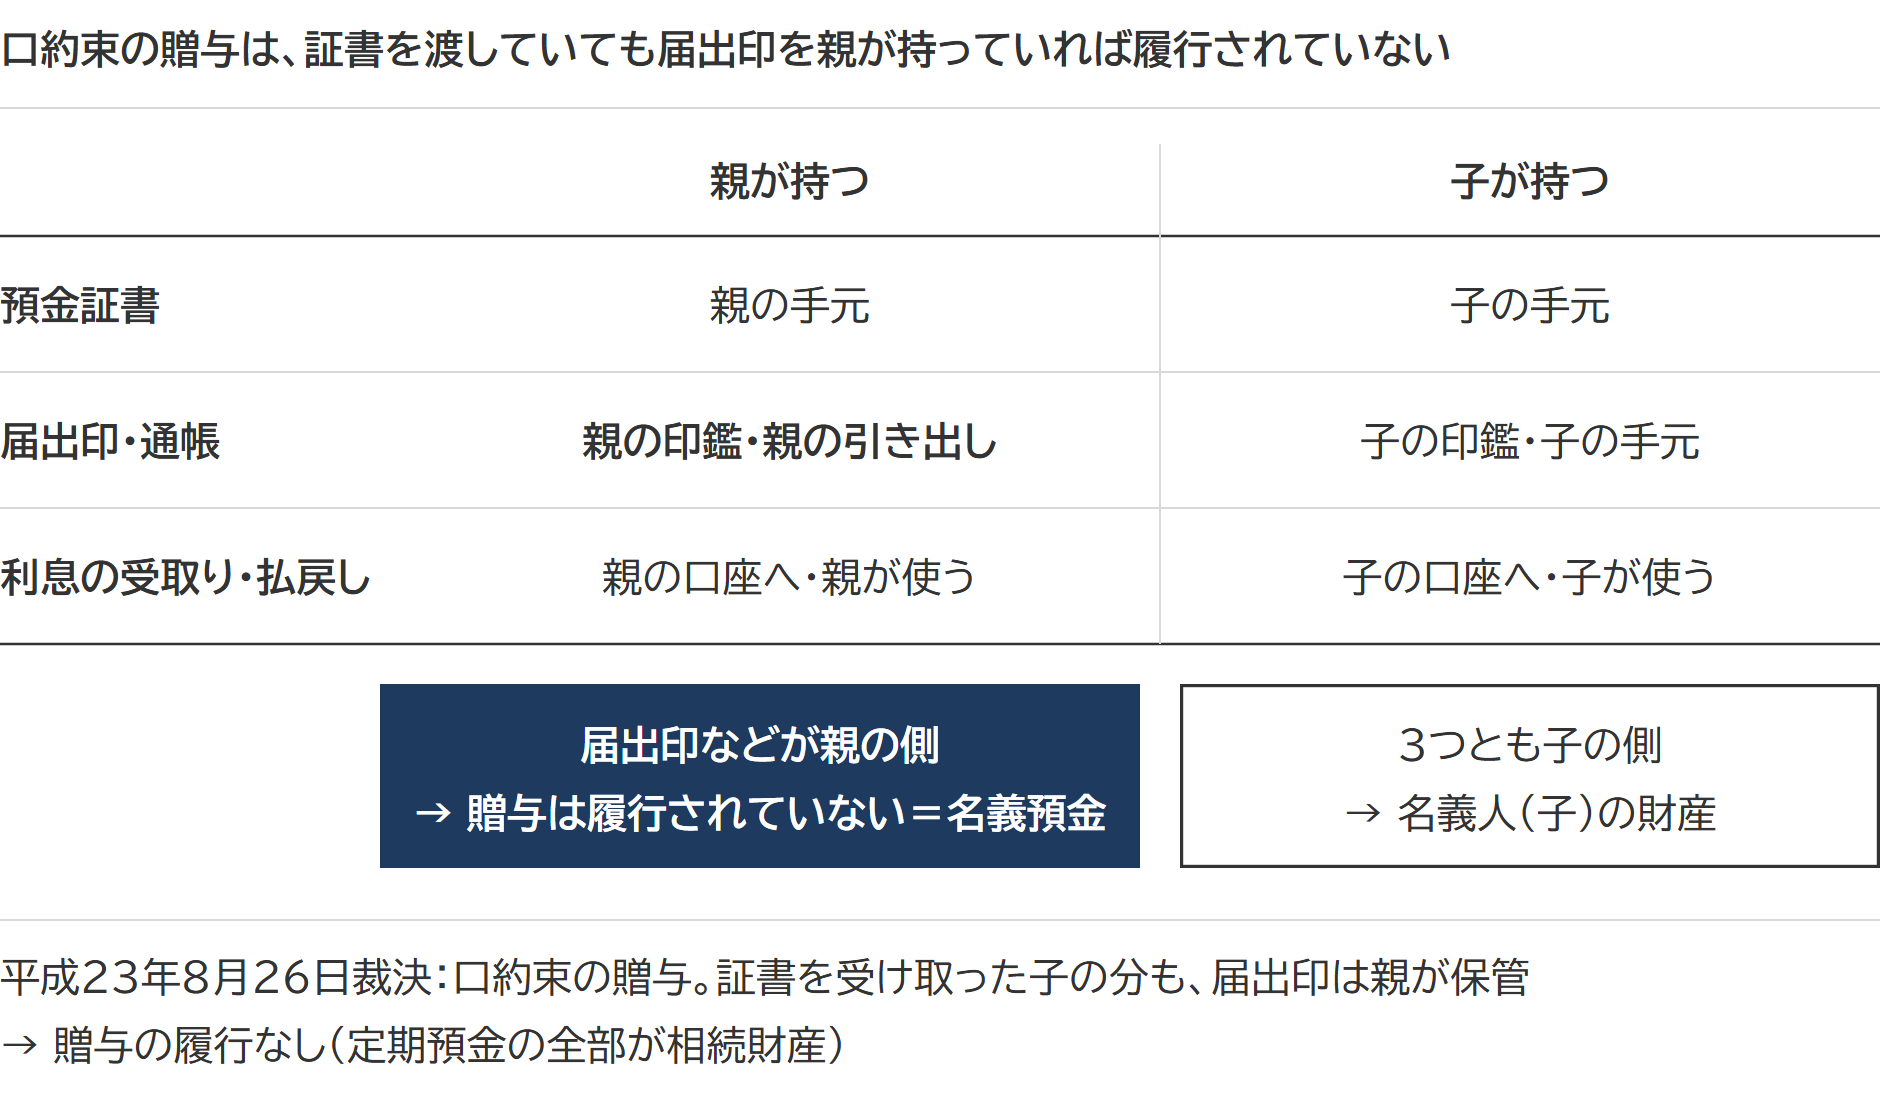
- 口約束の贈与で証書を渡していても、届出印を親が持っていれば履行されていない(平成23年8月26日裁決)。贈与契約書も「渡した」証拠にはならない
- 名義預金には「贈与税の時効」の考え方が当たらない。贈与が成立していないので、見るのは相続税の側の期間
- 調査で指摘されると加算税。配偶者が隠蔽仮装して外していた分は、配偶者の税額軽減の計算から外れる
家族名義の預金が相続税の対象になるかどうかは、通帳の名義ではなく、お金を出した人と管理していた人で決まります。名義が妻や子や孫でも、出したのも管理していたのも亡くなった人なら、その預金は亡くなった人の財産として相続税の申告に含めます。
判定は、原資・贈与の受諾と履行・管理・利益の享受の4つの要素を合わせて行います。国税不服審判所(税務署の処分を見直す国の機関)は、名義預金をめぐる裁決を公表しています。贈与の約束をして証書を渡していても、届出印を親が持っていれば相続財産とされた裁決と、課税庁(税務署)が誰の財産か立証できず名義預金にならなかった裁決です。
名義預金とは、名義人と本当の持ち主が違う預金
名義預金とは、口座の名義は家族なのに、お金を出し、通帳や届出印を持って管理していたのは亡くなった人、という預金です。相続税は亡くなった人の財産にかかる税なので、名義預金は相続財産に含めて申告します。
対価を払わずに財産の名義を変えたときや、他人の名義で財産を取得したときは、相続税法基本通達9-9により原則として贈与として扱われます。この扱いを定めた昭和39年5月23日の通達は、趣旨として「一般的には、名義人となった者が当該財産又はその取得資金を贈与により取得したものと推定することに取り扱う」と書いています。
贈与として扱うのは、名義人が本当に贈与を受けていればの話です。贈与が成立していなければ、お金は元の持ち主の財産として残ります。名義預金は、この「贈与が成立していない預金」です。
出典:相続税法基本通達9-9(財産の名義変更があった場合)|国税庁/名義変更等が行われた後にその取消し等があった場合の贈与税の取扱いについて|国税庁
ご相談のご案内
預貯金や株式も、財産ごとに評価の決まりがあります家族名義の預金や手元の現金、保険契約に関する権利は、申告で見落とされやすい財産です。財産全体を整理して相続税申告をお受けしています。
名義預金の判定は、4つの要素を総合して決める
原資(お金を出したのは誰か)、贈与の受諾と履行(もらう側が承諾し、実際に渡されたか)、管理(通帳と届出印を誰が持っていたか)、利益の享受(利息や払戻金を誰が受けたか)の4つを合わせて見て、どちらの財産かを決めます。1つの要素だけでは決まりません。
この枠組みは、国税不服審判所の平成25年12月10日裁決が示しています。預貯金は「単に名義のみならず、その管理・運用状況や、その原資となった金員の出捐者、贈与の事実の有無等を総合的に勘案してその帰属を判断するのが相当である」。出捐者(しゅつえんしゃ)は、お金を出した人のことです。利息や払戻金を誰が受けたか(利益の享受)は、管理・運用の状況を結果の側から確かめる要素です。
出典:平成25年12月10日裁決(裁決事例集93集)|国税不服審判所
| 要素 | 問われること | どこで分かれるか |
|---|---|---|
| 原資 | そのお金はどこから出たか | 入金の前後に亡くなった人の口座から同額の出金がないか。名義人の収入・相続・贈与で残高を説明できるか |
| 贈与の受諾と履行 | もらう側が承諾し、実際に渡されたか | 名義人が口座を知って承諾したか。通帳と届出印が名義人に渡り、名義人が使える状態になったか |
| 管理 | 通帳と届出印を誰が持ち、誰が動かしていたか | 届出印が誰の印鑑か。改印したか。満期の書換えを誰が決めたか |
| 利益の享受 | 利息や払戻金を誰が受けたか | 利息の入金先。解約・払戻しをした人と、そのお金を使った人 |
家族名義の株式も、同じ4つの要素で見ます。家族が契約者になっている生命保険は、保険料を負担した人で課税が決まる別の仕組みで、生命保険契約に関する権利として扱います。
要素ごとに、名義預金と名義人の財産はどこで分かれるか
4つの要素のうち、裁決でとくに重く見られているのは届出印の所在です。
原資:お金を出したのは誰か
名義人の口座に入金があった日の前後に、亡くなった人の口座から同じくらいの額が出ていれば、その出金が原資と見られます。日付が数日ずれていても同じです。
もうひとつの見方は、名義人にその額を貯める力があったかどうかです。専業主婦の妻名義で数千万円、働きはじめて数年の子の名義で大きな残高があれば、名義人の収入や相続・贈与で説明できる分を超えた部分は、出した人の財産と見られます。名義人の給与や年金がその口座に入っている、名義人が受け取った保険金や売却代金が原資になっている、と説明できれば、原資の面では問題になりません。
通帳や証書を渡しても名義預金になる場合:受諾と履行
贈与契約書は「約束した」ことの証拠で、「渡した」ことの証拠ではありません。贈与は、あげる側の意思表示をもらう側が受諾して成立します(民法549条)。書面によらない贈与は履行が終わるまで各当事者が解除できる(民法550条)ため、履行の前は財産が確定的に移ったとはいえない。審判所はそう考えます。
平成23年8月26日裁決は、この「成立はしたが履行がない」型です。父は妻の法事の席で子ら5人に1人100万円ずつ、のちの食事会では養子を加えた6人に2年続けて1人110万円ずつ贈与すると話し、子らは礼を言いました。預け入れた定期預金の証書は、2人の子には父が生前に手渡しています。それでも審判所は、証書を受け取った2人の分を含めて、定期預金の全部を相続財産としました。父は自分の印鑑を届出印に使い、寝室の枕元の引き出しに保管していて、子らは届出印を自分たちの印鑑に替える改印もしていなかった。「定期預金を自由に運用するためにはその届出印が必要」なので、証書を渡しただけでは確定的な移転があったとはいえない、と判断しました。
この裁決の贈与は口約束で、書面はありませんでした。書面の贈与は民法550条の解除ができなくなりますが、届出印と通帳を親が持ち、名義人がそのお金を動かせない状態なら、管理の面で名義人の財産とはいえず、名義預金と見られやすくなります。
名義人が未成年の孫なら、受諾と管理は親権者である孫の親が行います(民法824条)。祖父母が通帳と届出印を持ったままでは、親権者が受諾して管理していたとはいえません。
出典:平成23年8月26日裁決(裁決事例集84集)|国税不服審判所/民法549条・550条(e-Gov法令検索)/民法824条(e-Gov法令検索)
管理:届出印・通帳と、金融機関の印鑑票
管理の要素でいちばん重いのは届出印です。通帳や証書を名義人が持っていても、届出印が親の手元にあれば、名義人は通常、自分の判断だけでは解約も払戻しもできません。
届出印がどの印鑑か、途中で改印したかは、金融機関に残る印鑑票(印鑑届)で分かります。平成25年12月10日裁決では、審判所が家族名義の預貯金の印鑑届を集め、使われている印鑑が10種類あること、亡くなった人(被相続人)の印鑑で作られた口座も平成13年までに名義人側の印鑑に改印されていたこと、印鑑届の筆跡が誰のものかを確かめたうえで、家族名義の預貯金は相続人夫婦が自分たちの印鑑で管理していたと認定しました。家族全員の口座が亡くなった人の印鑑で作られ、改印もされていなければ、管理していたのは亡くなった人と見られます。
夫婦のあいだでは、この要素の効き方が弱まります。妻が夫の預金を管理・運用していても夫婦間では不自然でなく、妻が管理していたことだけでは、妻の財産と示す決定的な要素にならないと考えられています。
出典:平成25年12月10日裁決(裁決事例集93集)|国税不服審判所
利益の享受:利息と払戻金を誰が受けたか
元本の持ち主は、そこから生まれる利息も、解約や払戻しで受け取ったお金も、自分のものとして使うはずです。名義人の口座の利息が亡くなった人の口座にまとめて入っていた、満期金を亡くなった人が使っていた、という事実は、元本が亡くなった人のものだったことを示します。
名義人が自分の判断で払い戻し、自分のために使っていれば、管理と利益の両面で名義人の財産と説明できます。低金利で利息の額は小さくても、入金先がどの口座かの記録は残ります。
名義預金にならなかった例:課税庁が帰属を立証できなかったとき
平成25年12月10日裁決では、4つの要素を総合しても誰の財産か明らかにならず、家族名義の預貯金は相続財産と認められませんでした。
税務署は、配偶者・子・養子・孫の名義の預貯金を被相続人の財産だとして税額を増やす更正をし、重加算税(隠蔽・仮装があったときの加算税)も課しました。根拠は、配偶者が入院するまで家族名義の預貯金を管理していたこと、被相続人の収入が多く家族名義の残高が不相当に多額なこと、家族が贈与税の申告をしていないことでした。
審判所は、課税庁が使用印鑑や保管場所など管理の状況を具体的に主張立証せず、個々の預貯金の出捐者も特定していないと指摘しました。審判所自身の調査でも出捐者は認定できず、贈与がなかったとも認められなかった。その結果、「本件預貯金等がいずれに帰属するのかが明らかではなく」相続財産に該当すると認めることはできない、として更正と重加算税を全部取り消しています。
名義人側の事実も効いています。家族名義の預貯金は被相続人とは別の印鑑で管理され、相続人夫婦には給与収入があり、配偶者にも昭和56年の時点で約740万円の資金がありました。名義人が自分の印鑑で管理し、残高を自分の収入で説明できる口座は、名義人の財産と見られる側に立ちます。
出典:平成25年12月10日裁決(裁決事例集93集)|国税不服審判所
相続税の税務調査では、家族名義の預金のどこを見られるか
税務調査では、亡くなった人の口座だけでなく、家族名義の口座の動きも調べられます。税務署の職員は相続人に質問できるほか、金融機関にも取引の内容を照会できます(国税通則法74条の3第1項1号)。
見られるのは残高だけでなく、お金の流れと管理の実態です。亡くなった人の口座から家族名義の口座への同額の移動、印鑑届の印影と筆跡、改印の有無、利息の入金先。平成25年の裁決でも、課税庁は平成16年までさかのぼって金融機関を調べています。
国税庁の公表では、令和6事務年度(令和6年7月〜令和7年6月)の調査で申告漏れとされた相続財産のうち、現金・預貯金等は29.1%で、「その他」を除く区分では最も多くなっています。
出典:国税通則法74条の3(e-Gov法令検索)/令和6事務年度における相続税の調査等の状況|国税庁
名義預金とされたときの相続税と加算税
名義預金が相続財産に加わると相続税が増え、増えた税額には加算税が付きます。
子名義の定期預金2,000万円が名義預金とされた場合
相続人は妻と子2人(基礎控除4,800万円)。申告した課税価格(税額計算の元になる遺産の額)は1億円で、妻が5,000万円、子が2,500万円ずつ取得した。子2人の名義の定期預金が1,000万円ずつあり、名義人の子がそれぞれ取得する。
①申告どおり:(1億円-4,800万円)を法定相続分で分けて税率を当てると、相続税の総額は630万円
②子名義の定期預金2,000万円が加わる:(1億2,000万円-4,800万円)で同じ計算をすると、960万円
③納める税額:妻の分は配偶者の税額軽減で0円のまま。子2人の分は315万円(630万円×5,000万円/1億円)から560万円(960万円×7,000万円/1億2,000万円)に増え、差額は245万円
配偶者が取得した分には配偶者の税額軽減が働きますが、配偶者自身が隠蔽や仮装をして申告から外していた分は、調査を予知して修正申告する場合、軽減の計算の基礎から除かれます(相続税法19条の2第5項)。軽減そのものが使えなくなるのではなく、隠蔽・仮装で申告から外していた金額の分だけ、軽減が縮みます。
加算税は、修正申告の時期で変わります。税務署から調査の通知が来る前に自分で修正申告すれば、過少申告加算税はかかりません(国税通則法65条6項)。通知の後、更正を予知する前なら5%、予知した後なら10%です(65条1項)。増えた税額が当初の税額と50万円のどちらか多いほうを超えるときは、超える部分は率が5%上がります(65条2項)。設例の245万円に当てると、10%なら24万5,000円、調査の通知の前に自分で直せば0円です。
名義預金を隠したり偽ったりして(隠蔽・仮装)申告から外したと認定されると、過少申告加算税に代えて35%の重加算税がかかります(国税通則法68条1項)。設例なら約86万円で、増える本税との合計は約331万円です。
出典:相続税法19条の2(e-Gov法令検索)/国税通則法65条(e-Gov法令検索)/国税通則法68条(e-Gov法令検索)
名義預金に贈与税の時効は当たらない
「何十年も前の入金だから贈与税の時効だ」という言い分は、名義預金には通りません。贈与が成立していないので、期間を数えはじめる贈与税がそもそもないためです。
贈与税の更正・決定は申告期限から6年、偽りその他不正の行為があれば7年(相続税法37条1項・4項)。相続税は5年、同じく不正があれば7年です(国税通則法70条1項・5項1号)。名義預金は贈与がない預金なので、当てはまるのは相続税の側の期間です。成立した贈与を相続財産に足し戻す生前贈与の加算期間とも別の話で、そちらの記事の「そもそも贈与があったといえるか」で整理しています。
預貯金には、名義を戻せば贈与がなかったものとする通達の救済もありません。昭和39年の通達が、名義人が知らなかった場合などに名義を戻すことを条件に贈与がなかったものと扱う財産は、不動産・船舶・自動車・有価証券です。預貯金は挙がっていません。預貯金では、救済の条件を満たすかではなく、贈与が成立していたかどうかそのものが4つの要素で問われます。
出典:相続税法37条(e-Gov法令検索)/国税通則法70条(e-Gov法令検索)/名義変更等が行われた後にその取消し等があった場合の贈与税の取扱いについて|国税庁
名義預金を生前に整理する2つの方法
家族名義の口座に資金が移ったままなら、生前に手を打てます。
ひとつは、お金を出した本人の名義に戻すことです。名義預金は本人の財産なので、戻す行為は自分の財産の置き場所を戻すだけで、贈与にはなりません。戻した預金は、相続のときに相続財産として申告します。
もうひとつは、これから贈与として成立させることです。贈与契約書を作り、もらう側が内容を承諾し、名義人自身の届出印で口座を作り、通帳と届出印を名義人が持ち、名義人が自分の判断で使う。4つの要素がすべて名義人の側にそろえば、名義人の財産です。贈与税の基礎控除を超える年分は申告します。
よくある質問
孫の名義で作った預金も名義預金になりますか
なります。孫が相続人でなくても、名義預金は亡くなった人の財産なので、相続人が相続財産に含めて申告します。孫が口座の存在を知り、通帳と届出印を持って自分で使っていれば、孫の財産です。
専業主婦の妻名義の預金(へそくり)は名義預金ですか
夫の収入から渡された生活費の余りを妻名義で貯めたものは、贈与契約書などで贈与の事実を示せない限り、夫婦の共同生活のための資金のままで、妻名義にしただけでは妻の財産にならないと考えられています。妻自身の収入や、妻が相続・贈与で得たお金で説明できる分は妻の財産です。
名義預金を本人の名義に戻すと、贈与税がかかりますか
かかりません。名義預金は名義人のものになっていない預金なので、本人の名義に戻しても財産は移りません。名義人が贈与を受けて自分の財産になっていた預金を本人名義に移すなら話は別で、名義人から本人への贈与になりえます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 タンス預金と相続税|亡くなる前に引き出した現金はどう見つかり、いくらで申告するか
 預貯金の相続税評価と既経過利息|定期預金は解約利率で計算、普通預金は少額なら足さなくてよい
 投資信託の相続税評価|亡くなった日に解約したら戻る価額で評価し、日々決算型は未収分配金を足してから源泉徴収税額を引く
ご相談のご案内
預貯金や株式も、財産ごとに評価の決まりがあります家族名義の預金や手元の現金、保険契約に関する権利は、申告で見落とされやすい財産です。財産全体を整理して相続税申告をお受けしています。