この記事の要点
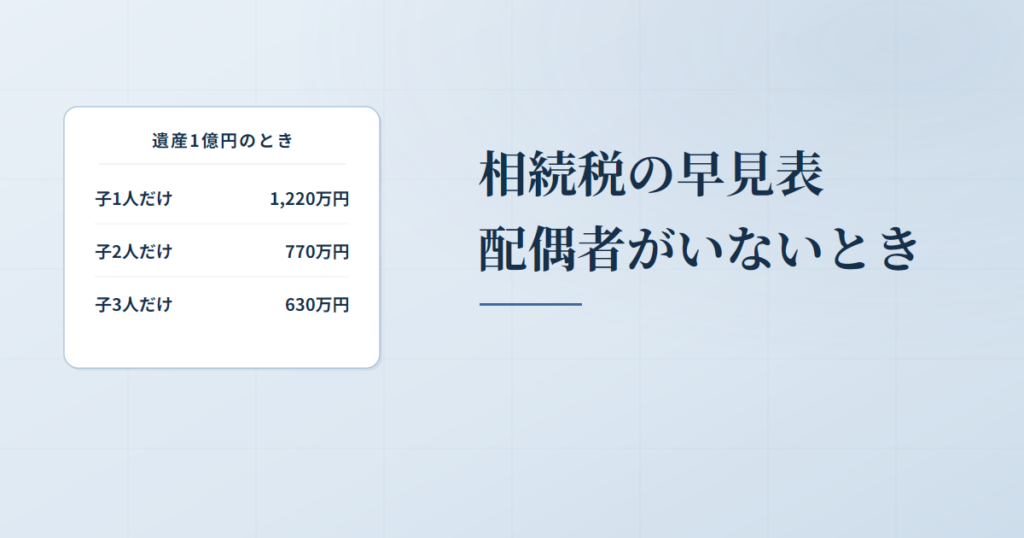
- 相続税の早見表は、縦軸=課税価格の合計額・横軸=法定相続人の数で引く表です。遺産1億円・子2人(配偶者なし)なら770万円です。
- 表から読めるのは相続税の総額までです。総額は分け方と取得者に関係なく決まり(相続税法基本通達16-1)、各人の税額は課税価格の割合であん分してから税額控除を引きます。
- 子がいない家族は配偶者の法定相続分が3分の2(父母)・4分の3(兄弟姉妹)と大きく、兄弟姉妹に2割加算があっても配偶者と子1人の家族の税額を上回りません(遺産1億円で251万円と385万円)。
- 表どおりにならない場面は5つ=法定相続分と違う分け方・2割加算・税額控除・小規模宅地等の特例・未分割です。
- 表と申告書の相続税の総額は、切捨てで数百円ずれます。取得金額の1,000円未満と総額の100円未満の切捨て(相続税法基本通達16-3)は任意で、遺産10億円・子3人なら500円。あん分割合の端数(17-1)は万円単位で動きます。
相続税の早見表は、縦軸に課税価格の合計額(財産から債務と葬式費用を引いた金額)、横軸に法定相続人の数(放棄した人も数える)をとり、交わる所の税額を読む表です。遺産1億円・子2人(配偶者なし)なら770万円になります。
配偶者と子の家族の早見表は、配偶者と子ども2人の相続税の記事にあります。
配偶者なしの早見表|子供のみ(子供2人・子供3人)の相続税
子供2人の家族なら「子供2人」の列、子供3人なら「子供3人」の列と、課税価格の合計額の行が交わる所を読みます。金額は子全員が納める合計(相続税の総額)で、子どうしの分け方では変わりません。
| 課税価格の合計額 | 子供1人 | 子供2人 | 子供3人 | 子供4人 |
|---|---|---|---|---|
| 4,000万円 | 40 | 0 | 0 | 0 |
| 5,000万円 | 160 | 80 | 20 | 0 |
| 6,000万円 | 310 | 180 | 120 | 60 |
| 7,000万円 | 480 | 320 | 220 | 160 |
| 8,000万円 | 680 | 470 | 330 | 260 |
| 9,000万円 | 920 | 620 | 480 | 360 |
| 1億円 | 1,220 | 770 | 630 | 490 |
| 1億5,000万円 | 2,860 | 1,840 | 1,440 | 1,240 |
| 2億円 | 4,860 | 3,340 | 2,460 | 2,120 |
| 2億5,000万円 | 6,930 | 4,920 | 3,960 | 3,120 |
| 3億円 | 9,180 | 6,920 | 5,460 | 4,580 |
| 4億円 | 14,000 | 10,920 | 8,980 | 7,580 |
| 5億円 | 19,000 | 15,210 | 12,980 | 11,040 |
| 10億円 | 45,820 | 39,500 | 35,000 | 31,770 |
単位は万円・万円未満は四捨五入(この記事の表はすべて同じ)。
0の所は、課税価格の合計額が基礎控除額(3,000万円+600万円×法定相続人の数)に収まる組み合わせです。子2人なら4,200万円、子3人なら4,800万円まで相続税はかかりません。遺産1億円・子2人の770万円が2億円では3,340万円と4倍を超えるのは、法定相続分で分けた1人分の取得金額が大きいほど高い税率を当てる累進の仕組みのためです。
出典:相続税法15条(遺産に係る基礎控除)|e-Gov法令検索/相続税法16条(相続税の総額)|e-Gov法令検索
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
子がいない家族の早見表|配偶者と父母・配偶者と兄弟姉妹の相続税
子がいない家族で配偶者と組んで相続人になるのは、父母(第2順位)、父母もいなければ兄弟姉妹(第3順位)です。配偶者と兄弟姉妹の列は、兄弟姉妹の税額を2割増す2割加算を含めた金額ですが、どの行でも配偶者と子1人の家族を上回りません。
表の前提は、配偶者が法定相続分(父母と組むとき3分の2・兄弟姉妹と組むとき4分の3)を取得して配偶者の税額軽減で税額が0円になり、父母か兄弟姉妹が残りを等分で取得する形です。兄弟姉妹は父母の双方を同じくする人が本人で相続する場合とします。金額は父母または兄弟姉妹が納める合計です。
| 課税価格の合計額 | 父母1人 | 父母2人 | 兄弟姉妹1人 | 兄弟姉妹2人 |
|---|---|---|---|---|
| 4,000万円 | 0 | 0 | 0 | 0 |
| 5,000万円 | 27 | 7 | 24 | 6 |
| 6,000万円 | 63 | 40 | 59 | 36 |
| 7,000万円 | 108 | 81 | 101 | 76 |
| 8,000万円 | 157 | 126 | 142 | 117 |
| 9,000万円 | 210 | 170 | 195 | 161 |
| 1億円 | 271 | 222 | 251 | 213 |
| 1億5,000万円 | 660 | 583 | 626 | 563 |
| 2億円 | 1,131 | 1,004 | 1,089 | 999 |
| 2億5,000万円 | 1,742 | 1,544 | 1,620 | 1,505 |
| 3億円 | 2,353 | 2,100 | 2,183 | 2,016 |
遺産1億円では、配偶者と兄弟姉妹1人が251万円、配偶者と父母1人が271万円で、配偶者と子1人の385万円を下回ります。配偶者の法定相続分が2分の1から3分の2・4分の3へ広がり、税額軽減で0円になる配偶者の取得分が大きくなるためです。兄弟姉妹は被相続人の一親等の血族(父母と子)でも配偶者でもないので税額に2割が加算され(相続税法18条)、表の兄弟姉妹の列は2割加算を含めた金額です。
相続人が配偶者だけなら、課税価格の合計額の全部が税額軽減の枠に入るので税額は0円です(相続税法19条の2)。表の家族と同じく、課税価格の合計額が基礎控除額を超えていれば、0円でも申告書の提出が要ります。
出典:民法900条(法定相続分)|e-Gov法令検索/相続税法18条(相続税額の加算)|e-Gov法令検索/相続税法19条の2(配偶者に対する相続税額の軽減)|e-Gov法令検索
早見表から読めるのは相続税の総額まで
早見表の金額は相続税の総額で、各人が納める税額ではありません。総額は、相続税法基本通達16-1のとおり「遺産が分割されたかどうかにかかわらず、また相続又は遺贈によって財産を取得した者がだれであるかにかかわらず」計算するので、遺産額と人数だけで引けます。
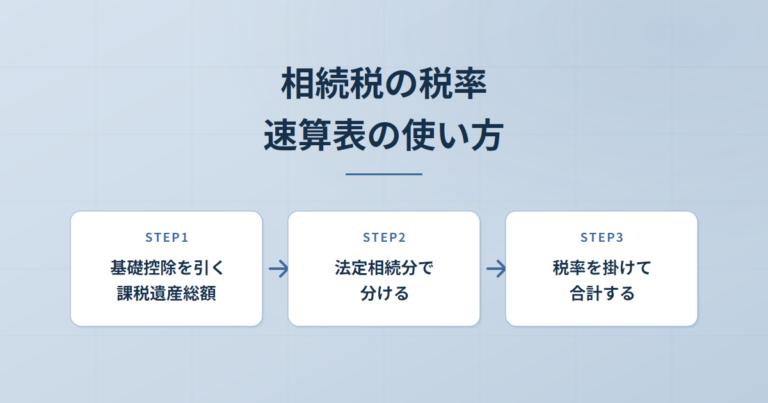
速算表は、相続税法16条の税率の表を「取得金額×税率−控除額」の1本の式に直したものです。国税庁の計算例は、課税遺産総額(課税価格の合計額から基礎控除額を引いた額)1億5,200万円・妻と子2人の場合で、20%と30%の段を使います。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 3,000万円超5,000万円以下 | 20% | 200万円 |
| 5,000万円超1億円以下 | 30% | 700万円 |
課税遺産総額1億5,200万円・妻と子2人の相続税の総額
妻 1億5,200万円×2分の1=7,600万円 → 7,600万円×30%−700万円=1,580万円
子 1億5,200万円×4分の1=3,800万円 → 3,800万円×20%−200万円=560万円(2人で1,120万円)
相続税の総額 1,580万円+1,120万円=2,700万円
各人の税額は、総額に各人の課税価格の割合を掛けて出し(相続税法17条)、2割加算の人には上乗せしてから税額控除を引きます。配偶者の税額軽減も、各人の税額から引く控除の1つです。
出典:相続税法基本通達16-1(相続税の総額を計算する場合の取得金額)|国税庁/タックスアンサー No.4155 相続税の税率|国税庁
縦軸と横軸=表に入れる金額と相続人の数
縦軸の課税価格の合計額は、相続や遺贈で取得した財産(死亡保険金などのみなし相続財産を含む)から非課税財産・債務・葬式費用を引き、相続開始前の一定期間に受けた贈与と、相続時精算課税を選んだ贈与を足した金額です。預金と不動産を足しただけの金額とは一致しません。足すものと引くものの一覧は相続税の基礎控除の記事にあります。
小規模宅地等の特例を使えば、課税価格の合計額は減額した後の金額になり、税額は表より下がります。相続開始前の贈与を足す期間は経過措置の途中にあり、相続開始の年で変わります(期間の数え方は生前贈与加算の記事に)。
横軸の法定相続人の数は、放棄・養子・代襲の3点に気をつけて数えます。相続を放棄した人は放棄がなかったものとして数え、養子は実子がいれば1人・いなければ2人までしか数えません。子に代わって相続人になった孫(代襲相続人)は、養子になっていても実子として数える扱いです(相続税法15条2項・3項)。胎児や養子の子のような迷いやすい場面は法定相続人の数の数え方の記事で確かめてから表を引きます。
出典:相続税法15条2項(相続人の数)|e-Gov法令検索/タックスアンサー No.4152 相続税の計算|国税庁
早見表どおりにならない5つの場面
表の前提は、法定相続分どおりの分け方・税額控除は配偶者の税額軽減だけ・特例なし・分割済みの4つです。前提から外れる場面は5つです。
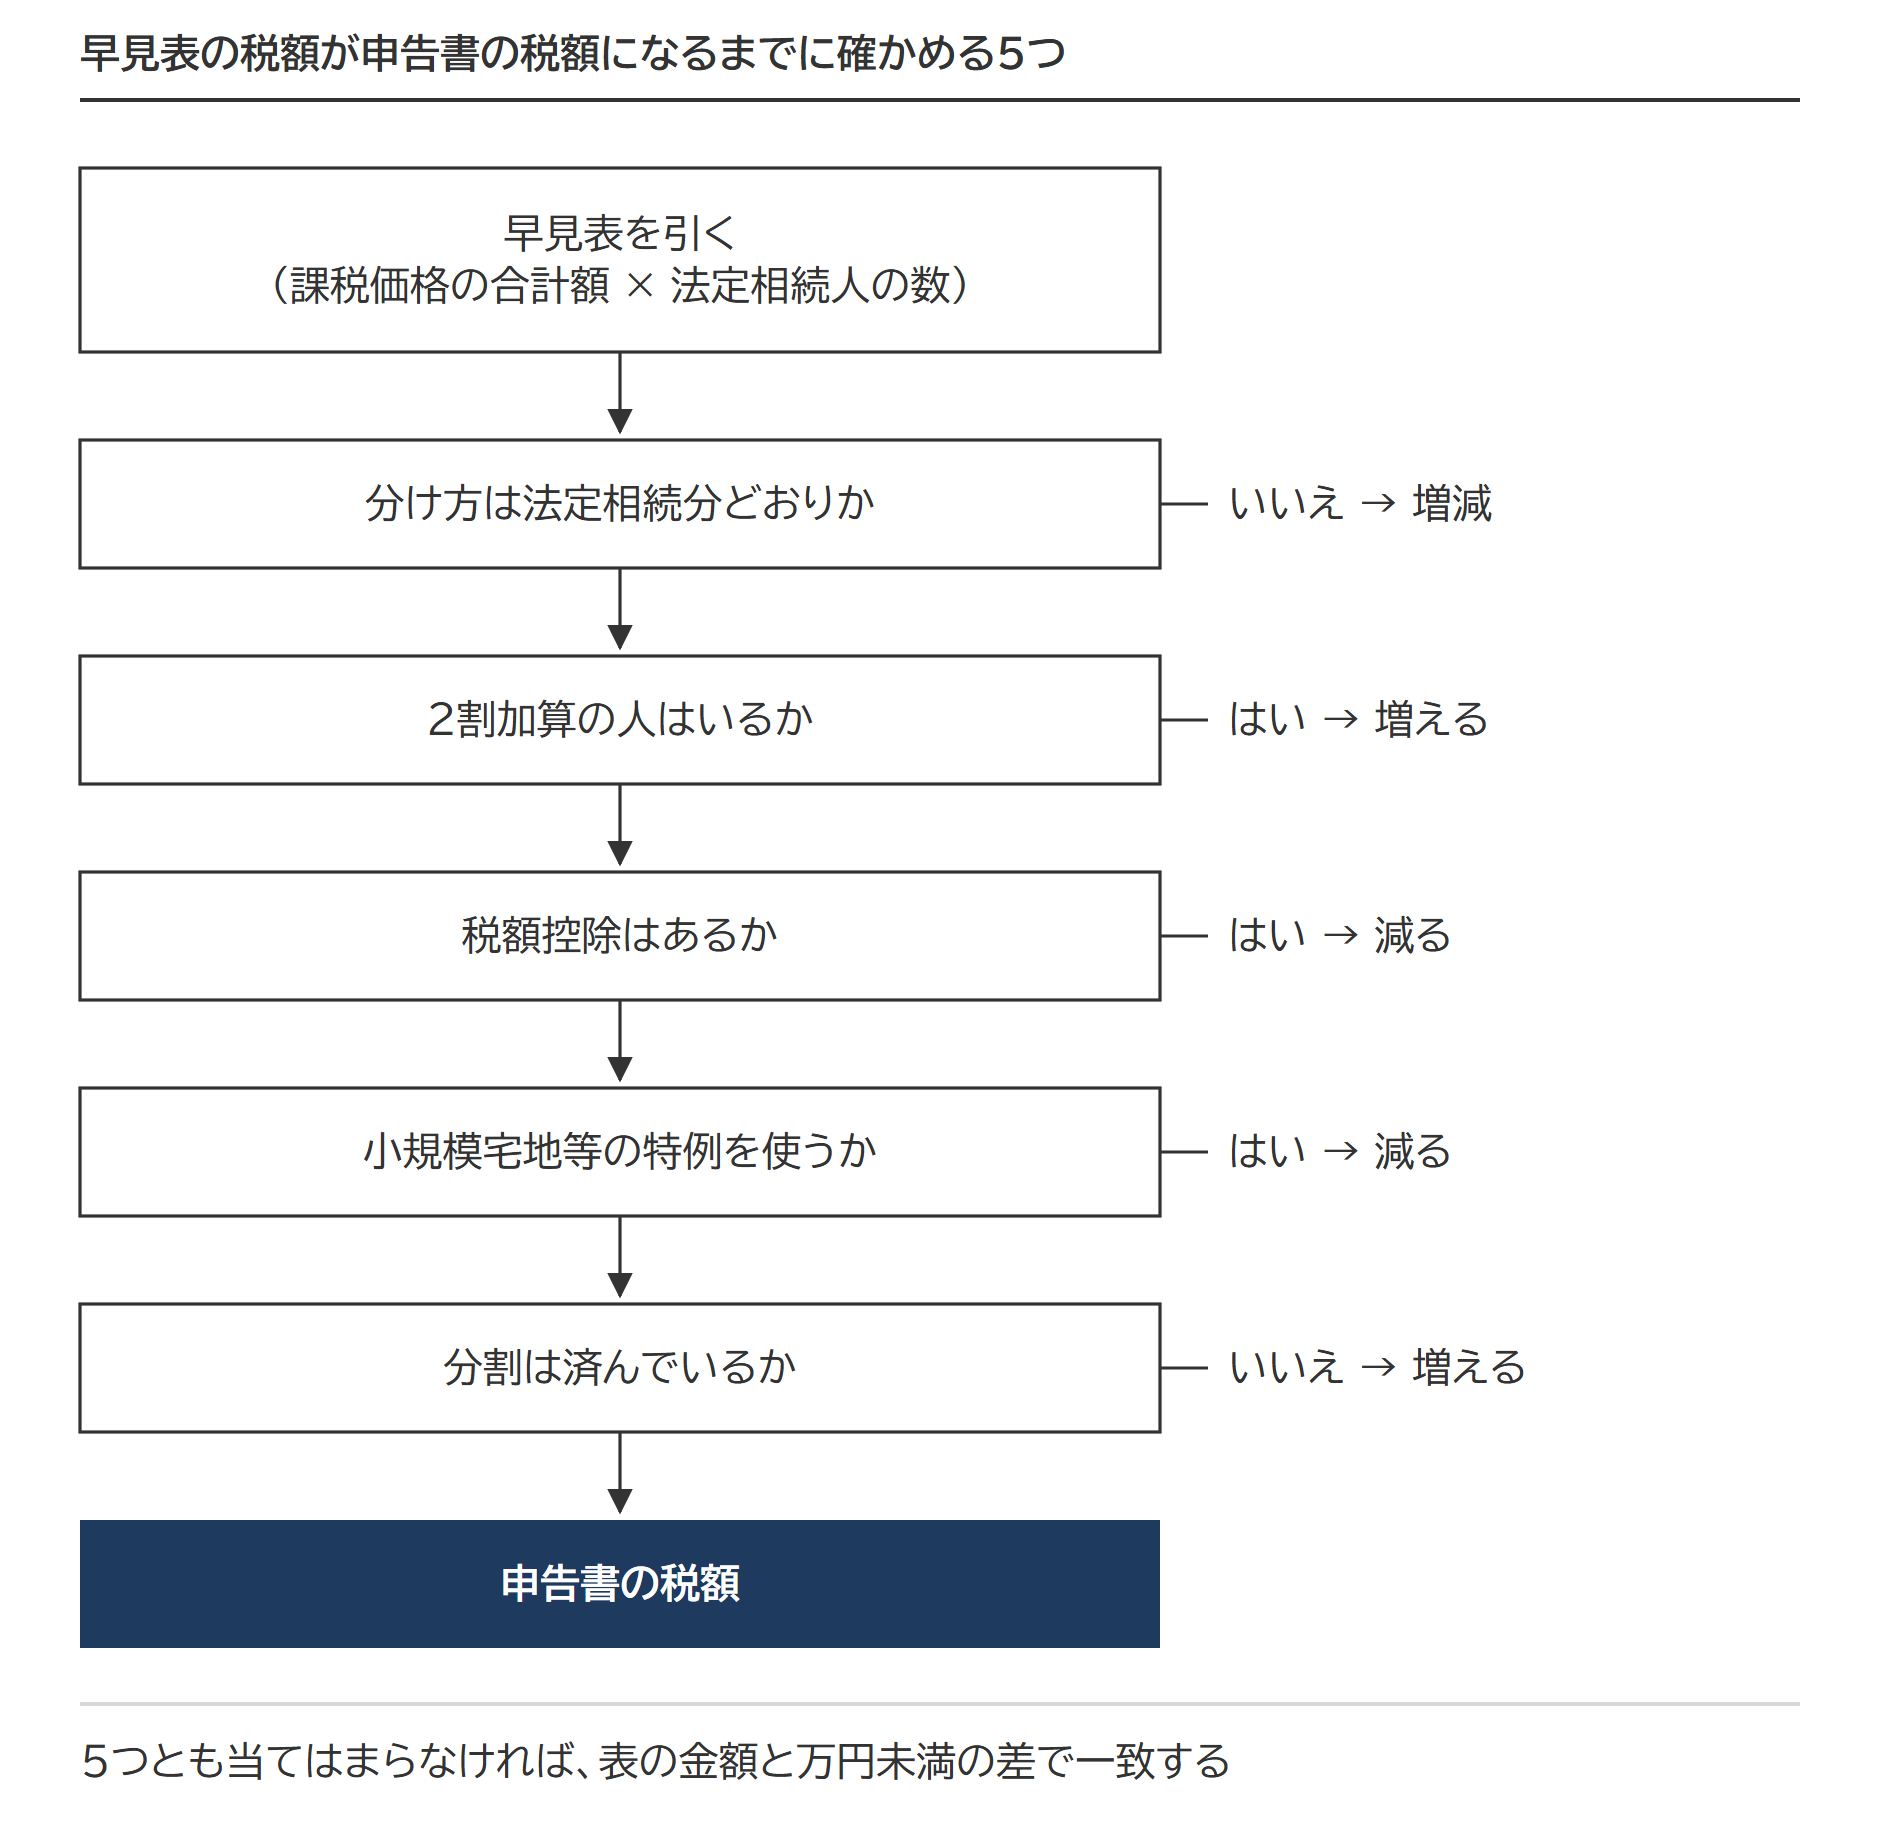
| 場面 | 表からのずれ方 | 金額の例 |
|---|---|---|
| 法定相続分と違う分け方 | 配偶者の税額軽減の効き方が変わる。配偶者が枠の範囲で多く取れば一度目の税額は減り、少なく取れば増える | 配偶者と子2人:法定相続分なら子の分が315万円。配偶者が全部取得すれば0円(申告は要る) |
| 2割加算の人が取得する | 孫(代襲相続人を除く)・兄弟姉妹・甥姪など、一親等の血族と配偶者以外の人の税額に2割を上乗せ(相続税の2割加算) | 子2人の家で孫が遺贈で1割を取得:孫の税額77万円に15万円を上乗せ |
| 配偶者の税額軽減のほかに税額控除がある | 未成年者控除・障害者控除・相次相続控除などの分だけ減る(相続税の税額控除) | 子2人のうち1人が45歳の一般障害者:控除400万円で、その子の385万円は0円。引ききれない15万円はもう1人の子の税額から引ける |
| 小規模宅地等の特例を使う | 縦軸に入れる金額そのものが下がる(小規模宅地等の特例) | 子2人の家で自宅の敷地5,000万円が80%減:課税価格の合計額6,000万円・税額180万円(表の770万円から590万円減) |
| 申告期限までに分割が済んでいない | 配偶者の税額軽減と小規模宅地等の特例を使えないまま法定相続分で申告し、いったん納める。申告期限から3年以内に分割すれば更正の請求で戻す(未分割の小規模宅地等の特例) | 配偶者と子2人:子の分315万円の表に対し、総額630万円をいったん納める |
表と申告書の税額がずれる理由=総額の切捨て(数百円)と、各人のあん分割合の端数
相続税の総額は切捨て(相続税法基本通達16-3)で数百円小さくなり、総額は変えずに各人の税額だけが、あん分割合の端数(相続税法基本通達17-1)で万円単位で動きます。
相続税法基本通達16-3は、法定相続分に応ずる取得金額の1,000円未満と、相続税の総額の100円未満を「切り捨てても差し支えない」としています。義務ではなく任意の切捨てで、課税遺産総額を人数で割り切れないときに差が生まれます。
遺産10億円・子3人(配偶者なし)の相続税の総額
課税遺産総額 10億円−4,800万円=9億5,200万円
1人の取得金額 9億5,200万円÷3=317,333,333.33…円 → 317,333,000円(1,000円未満切捨て)
1人の税額 317,333,000円×50%−4,200万円=116,666,500円
相続税の総額 116,666,500円×3=349,999,500円(切り捨てなければ3億5,000万円ちょうど。差は500円)
この記事の表は万円未満を四捨五入しているので、この500円は表に出ません。5億円・子3人では総額129,799,200円で、差は800円です。
各人の税額は、相続税の総額に各人の課税価格の割合(あん分割合)を掛けた金額です。あん分割合に小数点以下2位未満の端数があるとき、財産を取得した人全員が選んだ方法で合計が1になるよう端数を調整して計算してよいとするのが相続税法基本通達17-1です。その方法で申告した人の税額を更正するときも同じ方法で計算できます。3等分のように割り切れない割合では、調整のしかたで各人の税額が万円単位で動きます。
遺産1億円・子3人(配偶者なし)のあん分
相続税の総額 629万9,800円
3分の1ずつで計算 1人209万9,900円
0.34・0.33・0.33に調整 0.34の子は214万1,900円(+4万2,000円)、0.33の子は207万8,900円(−2万1,000円)
動くのは各人の配分だけで、3人の合計は変わりません。各人の税額は100円未満を切り捨てるので(国税通則法119条1項)、合計は総額より100円少ない629万9,700円です。
出典:相続税法基本通達16-3(相続税の総額を計算する場合の取得金額等の端数処理)・17-1(あん分割合)|国税庁
よくある質問
配偶者だけが相続人のとき、早見表はどう見ればよいですか
相続人が配偶者だけなら法定相続分が全部なので、課税価格の合計額がいくらでも配偶者の税額軽減で税額が0円になり、表を引く必要はありません。ただし税額軽減は申告書を出して初めて使えるので、課税価格の合計額が基礎控除額3,600万円を超えていれば申告は要ります。
相続人が5人以上のときの税額はどう出しますか
表は子4人までですが、計算のしかたは同じです。基礎控除額は3,000万円+600万円×人数で、子5人なら6,000万円。課税遺産総額を5等分し、1人ずつ税率を当てて合計します。遺産1億円・子5人なら、4,000万円÷5=800万円に10%で80万円、5人分で400万円です。
配偶者が全部取得すれば相続税は0円ですか
一度目の相続に限れば、課税価格の合計額が1億6,000万円以下なら配偶者の税額軽減で0円です(申告は要ります)。枠は1億6,000万円と法定相続分相当額の多いほうなので、遺産2億円・配偶者と子2人で配偶者が全部取得すると、枠を超える分に540万円かかります。配偶者が亡くなる二度目の相続では税額軽減が使えません。二度目が10年より後なら、この家で2回を合わせると3,718万円で、法定相続分で分けた場合の2,120万円より1,598万円多い計算です。分け方の目安は配偶者と子ども2人の相続税の記事にあります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
 暦年課税分の贈与税額控除とは|計算式と第4表の2(贈与税額控除額の計算書)の書き方
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。